


計算力商品化の前夜:CMEがGPU先物を上場するが、本当に必要なのは誰か?
著者:Aishwarya Mahesh
編集:TechFlow
TechFlow解説:CMEがH100およびB200のコンピュートパワー先物を提供する準備を進めている。ICEとNodal Exchangeもこれに続いている。本記事は、石油、電力、海運の百年にわたる商品市場史を物差しがわりに、抽象的な概念から取引可能な資産へと転換するためにコンピュートパワーが乗り越えなければならない障壁を分解し、AIインフラ投資に関わるすべてにとって、事前に入手できる市場設計のブループリントとなっている。
商品はコンピュートパワーより先に存在する
商品の定義とは、十分に標準化された条件下で売買が行われ、取引双方が取引き同士を比較できることである。この観点からすれば、次なる偉大な商品こそが「コンピュートパワー」であると聞いたことがあるかもしれない。
シリコンバレーが歴史的なインフラ建設ラッシュを経験するなか、コンピュートパワーをめぐる資金調達、価格決定、リスクの問題が注目の的となっている。商品市場の言語も急速に追いつきつつある。指数、ヘッジ、スワップといった用語がGPUに関する議論で目につくようになる一方、商品市場の基本事項に対する理解は依然として不足している。これらの議論は大半が理論段階にとどまっているものの、コンピュートパワーが本当に取引可能な商品となり得るかという最初の現実の市場テストが間もなく行われることになる。CMEは規制当局の承認を得次第、H100およびB200のコンピュートパワー先物の提供を計画しており、ICEやNodal Exchangeなどの有名取引所も自らの製品を発表している。
これらの発表はテック業界において、コンピュートパワーをどのように取引するのか、単位はどうやって価格設定するのか、天然の売り手と買い手は誰なのか、そしてどのような市場インフラを整備する必要があるのかといった議論を引き起こした。
商品市場は現在コンピュートパワー分野が直面している諸問題を解決するために数十年を要した。石油、電力、海運、農産物はそれぞれ独自の市場摩擦に対して制度設計を行ってきた。これらの歴史は、商品市場が過去に経験した問題と、コンピュートパワー固有の問題を見分けるための有用なフィルターとなる。
本稿では、「コンピュートパワー」にも比較的狭義の定義を採用した。主にアクセラレーター容量市場、およびその容量の売買に関連する価格エクスポージャーに焦点を当てる。単にチップの世代(例えばH100)だけでは、販売されるコンピュートパワー容量の経済価値を完全には決定できない。そのため、特定GPUに連動する先物契約が登場しつつあるものの、それらがヘッジするのは特定のコンピュートパワー価格エクスポージャーのみであり、コンピュートパワーを取得・使用する際に伴うすべてのリスクをカバーするわけではない。
そこで、コンピュートパワー市場の実験がついに幕を開けるにあたり、私は第一原理のアプローチを採用して次のように考察する。この市場は、商品市場に根本的な価値を与える重要な経済機能を果たし得るのであろうか。先物契約が存在するからといって、持続可能な市場が自動的に生まれるわけではない。
商品市場の基本的構成要素
まだSeries 3の試験に合格していない人向けに、商品市場の基礎知識をさっとおさらいしよう。コンピュートパワーに移る前に、市場がなぜ最初に標準化契約、基準、取引所、清算所といったインフラを整備するのかを理解しておくことは有益である。
最大の穀物トレーダーの一つの子会社であるADM Investor Servicesで勤務していた経験から、頭に浮かぶ例はトウモロコシだ。
イリノイ州の農家を想像してほしい。彼はその6か月後に10万ブッシェルのトウモロコシの収穫を見込んでいる。州の反対側にあるエタノール工場は、ほぼ同じ時期に同程度のトウモロコシが必要だとわかっている。理論的には、両者は直接見つかり、本日中に取引を成立させることができるだろう。ただし、この契約には明確な規定が必要だ:どの品種のトウモロコシを売るか、数量はいくらか、どこで納品するか、いつ支払いを行うか、もし収穫前に状況が変わったらどうするか。単一取引に限っては管理可能だ。しかし、数千の参加者が数千件の取引を行う場面で、各取引ごとにすべての詳細を交渉していると、コストが膨大になってしまう。
私の母校であるカリフォルニア大学バークレー校では、オリバー・ウィリアムソン教授がこの問題をテーマに経済学フレームワークを構築した。彼の取引コスト・フレームワークは、極めてシンプルな理念に基づいている。「取引を組織するための最も単純で低コストな方法は何か」。ある取引では条項がシンプルすぎて公開市場で完結できる一方、別の取引では不確実性が大きく、長期契約やその他の調整手段の方が適している。取引の特徴が、最適な市場組織構造を決定づける。
商品領域において、標準化は調整の一形態であり、各取引での重複作業を除去する。市場は、商品ごとの特徴を一つひとつ面倒くさく交渉するのではなく、共通数量、品質グレード、引渡協議、その他の契約条項について事前に合意できる。これを実現するには、参加者がまず標的商品の説明・測定の共通手段を持つ必要がある。
ここからはヨラム・バルゼル(Yoram Barzel)の計測コストのフレームワークが示す次のステップにつながる。商品はいくつかの属性から成り立ち、他の属性よりも計測が困難な属性もある。計測が困難になればなるほど取引コストは高くなる。したがって、標準化の一部の役割は、取引で一貫して計測・定義すべき属性を決定することにある。これがベースライン(基準)の構成要素となる。トウモロコシの場合、グレードや引渡地といった属性は比較的低コストかつ一貫して計測できるため、市場はこれらを軸に標準化した。トウモロコシもほとんどの商品と同様、完全に同一ではない。標準化の目標は画一的な契約を生み出すことではなく、取引の基盤となる共通の参照点を築くことだ。コンピュートパワーの分野でも類似の問題が生じる。GPU を識別し、1時間分のアクセス時間を計測することは比較的簡単だが、GPU 容量の他の特性を一様に計測するのは難しい。これについては後述する。
農家がトウモロコシの栽培を決めるということは、同時に売却時の価格変動リスクを受け入れるということだ。同様に、工場でトウモロコシを購入するという決断は、必要とするまでに価格が上昇するリスクを背負うことを意味する。デリバティブはこの2つの意思決定を分離し、買い手が価格リスクを全面的に負わずに事業運営できるようにする。ここで注意すべきは、売買双方がトウモロコシ価格に賭けているわけではなく、事業運営の中でこうしたボラティリティを管理する必要があり、これをヘッジと呼ぶ点だ。
私が前述した市場の構成要素に加え、金融参加者、清算所、その他の仲介機関が市場の円滑な運用を支えている。ここでは詳細に踏み込まないが、主要な要素を下表中にまとめた。これらの要素が商品市場の基本的メカニズムを構成しており、コンピュートパワー市場も現在、その多くを取り入れ始めている。
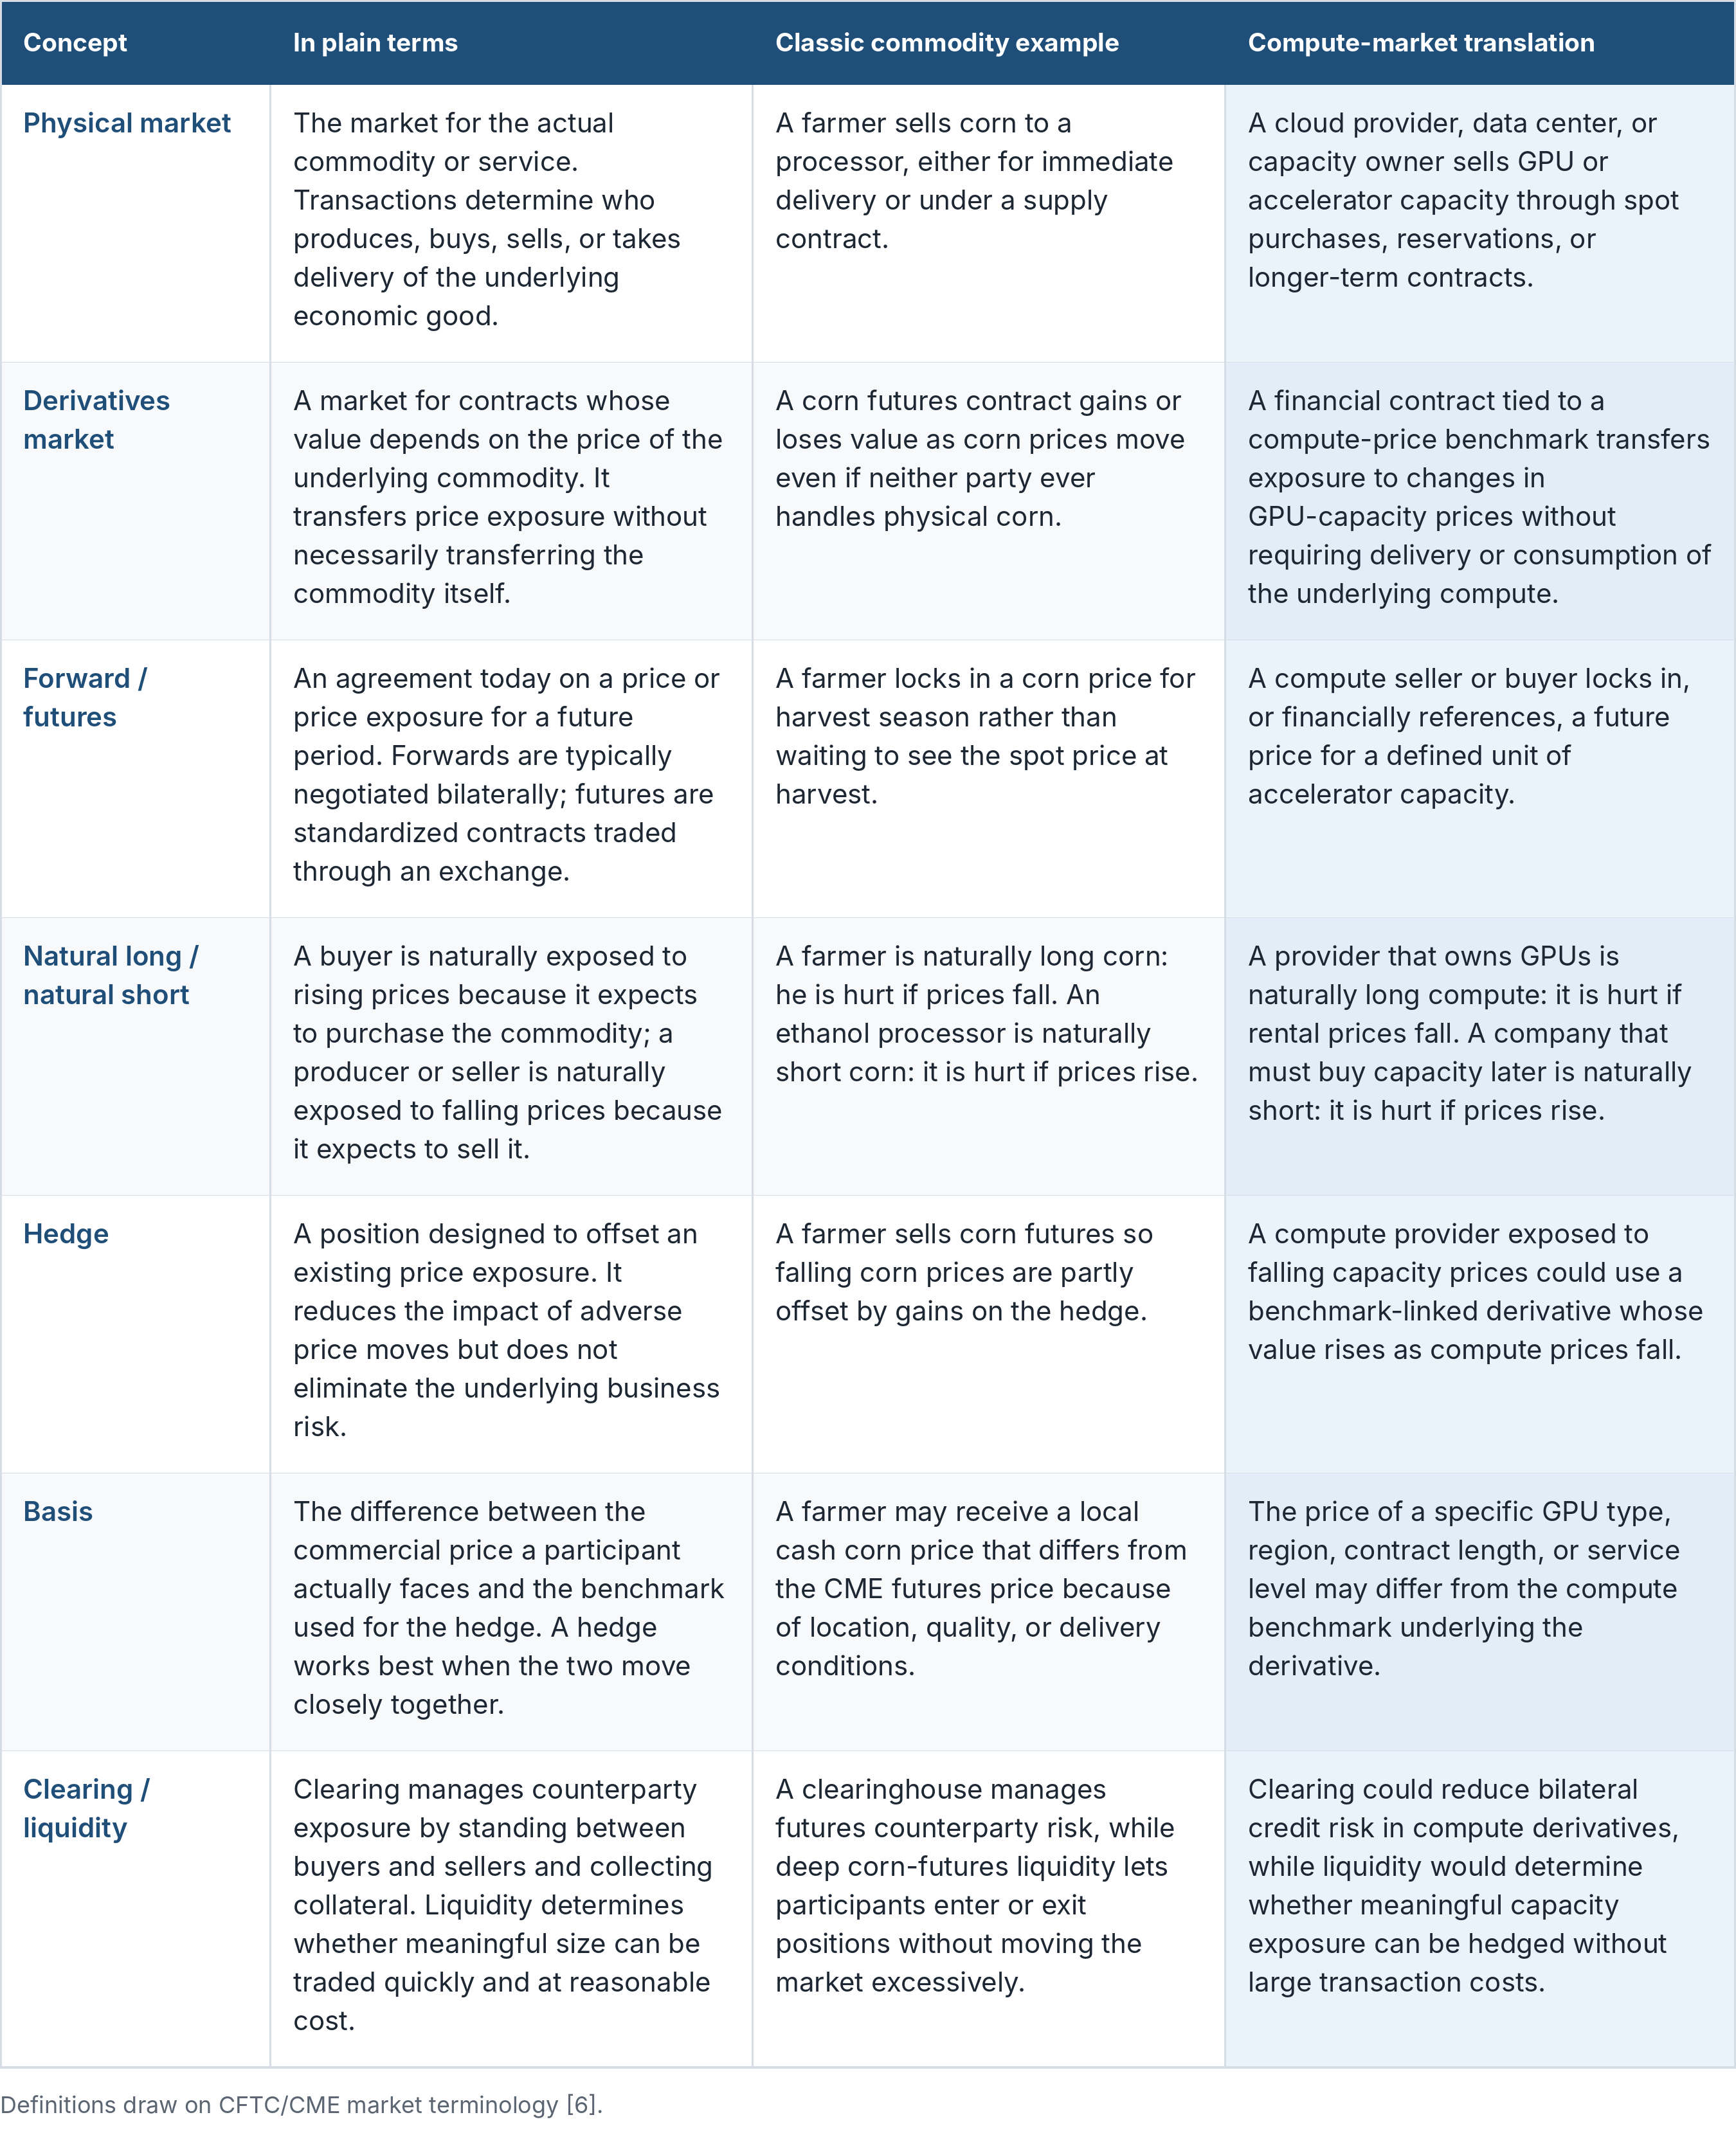
分析を進めるにあたって押さえておくべき点は、市場の各構成要素が整備されていても、必ずしも実際に有用であるとは限らないということだ。先物契約が存在しても、ビジネス参加者がそれを活用しなければ、潜在的なリスク管理問題は真に解決されない。この視点を踏まえ、次節では現在のコンピュートパワー市場を検証し、どの機能がすでに整備されているか、どの部分が進行中か、どれがまだ検証されていないかを明らかにする。
コンピュートパワーの実体を数え上げる
GPU コンピュートパワーの實體市場は確かに存在するが、非常に断片化している。購入チャネルは多岐にわたり、新興クラウド事業者からグループチャット内のプライベート取引、増加傾向にある転売までさまざまだ。契約期間も数時間から数年に及ぶ。ベンチマークデータを見ても、こうした分断が明白だ。Silicon Data はメガクラウド事業者に新興クラウド事業者の価格を評価し、レンタル期間、クラスター規模、インターコネクト方式、リージョンといった差異に応じて調整する。一方 Ornn は実行されたオンデマンド・レンタルに基づいて現物指数を構築し、予約契約や長期契約を除外している。大口取引はより PPA(電力調達契約)構造に近く、非課税交渉による契約で数年先までコンピュートパワーをロックする。短期レンタルは現物市場に近い。したがって、さらに透明性の低いバイサイド市場を考慮しなくても、「H100 の価格」と言った場合、実際には複数の異なる意味が含まれている可能性があるのだ。[8][9]
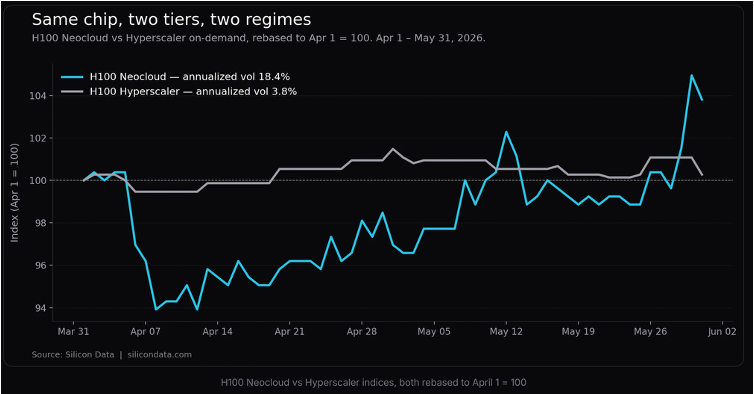
H100、H200、あるいは B200 などは識別が容易であり、GPU時間は汎用的な時間単位を提供する。ただし、販売されるコンピュートパワーの完全な経済価値は、チップの世代だけで決まるわけではない。Silicon Data の指数は、レンタル期間、クラスター規模、インターコネクト方式、リージョンといった仕様に応じて価格を調整するが、これは GPU時間裏側に潜む多くの特性のごく一部を示にすぎない。[8]
スケーラビリティの高い場面では、この問題はより顕著になる。一覧価格は少量のGPUにしか適用できず、全体像を反映できていない可能性がある。数千個の GPU と大規模トレーニングに必要なネットワーク環境・設定が必要な場合、同じ価格が適用されるとは限らない。基盤ハードウェアが同じでも、設定がその経済価値を変化させる。以下の図は、GPU のグルーピングやインターコネクト方式が、チップ自体と同じくらい重要であることを示している。
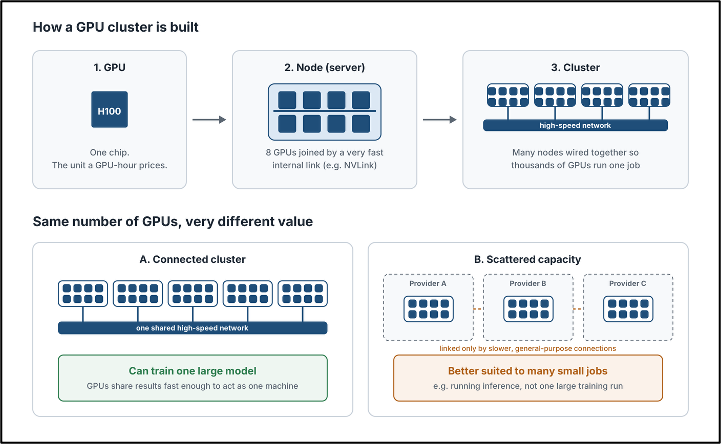
これは標準化の課題を想起させる。すべての GPU 取引が完全に同一になることはない。市場は、どの特性を標準的な GPU レンタル製品に含めるべきかを決定しなければならない。標準外の差異は依然として参考価格を軸に価格設定できる。大宗商品用語で言えば、この価格差を「ベーシス(基差)」と呼ぶ。もし差異が十分顕著であれば、完全に独立した製品として扱う必要があるかもしれない。[6]
3.1 「コンピュートパワー価格」は一つだけではない
製品の定義が決まったら、次にその価値を特定しなければならない。ここからが難易度を増すところだ。断片化により、コンピュートパワーの価格は中央集権型市場を通じて簡単に観測できない。ベンチマークプロバイダーが直面する課題は、市場のどの部分を測定対象とするか、またどの観測データを代表性データとみなすかを選択することにある。このような選択はすでに大きく分かれている。前述の通り、Silicon Data は新興クラウド事業者にメガクラウド事業者に価格評価を分け、レンタル期間、クラスター規模、インターコネクト方式などの特性に従って観測データを標準化する。Ornn の視角はより狭く、実行されたオンデマンド取引を使用し、オファー、提案、予約契約を現物指数から除外する。SemiAnalysis は、長期 H100 確保を含む異なる契約期間の価格を別々に報告している。Compute Desk および General Index も、金融市場向けの Hopper、Blackwell、H100 の日次ベンチマークを発表した。[8][9][10][11]
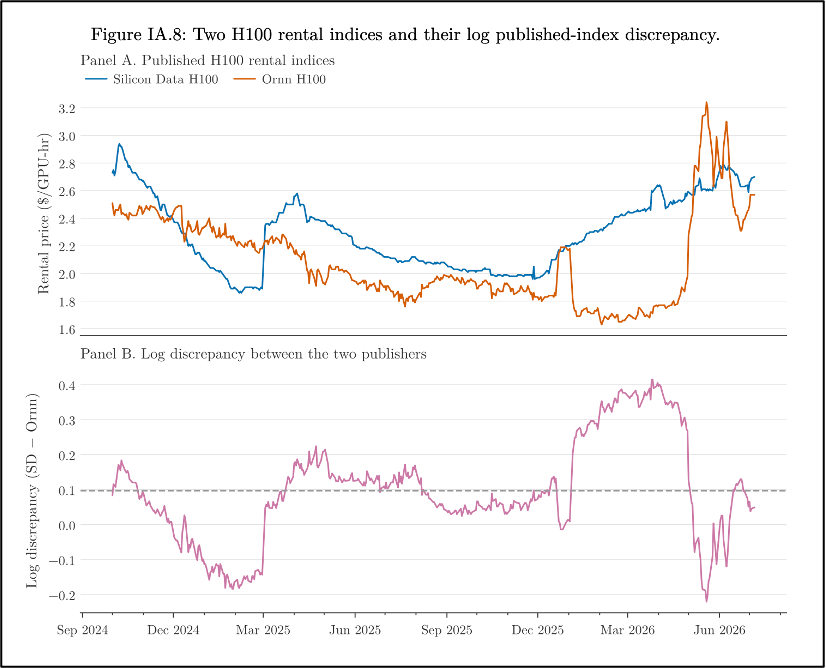
出典:Fernández-Fuertes および Grégoire(2026)『コンピュートパワー先物:だれが裸で歩いているのか?』
ここで導き出される結論は、標準化された製品が必然的に標準化された価格を意味しないということだ。異なるベンチマーク手法が同一の基盤ハードウェアに対して異なる参考価格を生み出す場合、それらに連動する金融契約も異なるリスクエクスポージャーを表すことになる。Fernández-Fuertes と Grégoire(2026)は、Silicon Data と Ornn が発表する H100 レンタル指数を比較することで、これを鮮明に示している。同じ世代の GPU を追跡しているにもかかわらず、二つの指数は重複サンプル期間における週間相関がわずか 0.17 に過ぎない。数値自体に優劣はなく、むしろそのギャップが示すのは、「異なる参照手法で断片化した市場を組み立てると何が起きるか」という問題だ。このような初期市場においては、ベンチマーク自体がエクスポージャーの一部となる。したがって、本稿で議論しているデリバティブ市場の対象は、いずれかの汎用的な単一コンピュートパワー価格ではなく、ベンチマークに連動するコンピュートパワー価格のリスクである。
先物契約がこの価格で決済され始めるときには、価格にヘッジ完全性と決済完全性が求められる。前者は、ベンチマークが実際に商業参加者がヘッジしようとしている価格変動を追っているかどうかを指す。そうでなければ、先物契約自体が取引されていても、ヘッジが保護をもたらさない可能性がある。後者は決済価格自体の信頼性を指す。資金がこの数値にますます結びつくにつれて、底層市場の観測データは十分に広くかつ信頼性が高く、いかなる単一の参加者も決済価格を自分の有利な方向へ影響させられないことが保証されなければならない。これは各ベンチマークプロバイダーが答えねばならない問いを提起する:各数値の背後には実際の取引量がいくらあるのか?100万ドルの取引に基づいた指数と10億ドルの取引に基づいた指数は同じ価格を表示する可能性があっても、決済参考としての信頼性は同等ではない。最低流動性閾値の設定と、各クォート背後の取引量の開示により、参加者はベンチマークがどの程度のウェイトに耐えうるかを判断できる。IOSCO のベンチマーク原則は、データの十分性基準を通じてこの方向性に着手している。[12][13][32]
市場に出現する各種コンピュートパワー ベンチマークを考えるにあたり、覚えておくべき点がある。ベンチマークに価値があるのは人々がそれを使うからだ。人々が使ってくれるのは、他者も使ってくれているからだ。手法論が技術的に完璧であっても、商業参加者が価格設定やリスク管理の議論で積極的に関連させていなければ、その価値は限定的にとどまる。[13]
3.2 大きなコンピュートパワー市場が、そのままヘッジ対象市場になるとは限らない
もう一つの推定が困難な数値は、ヘッジすべきコンピュートパワー価格リスクの総額であり、これはコンピュートパワーの総支出とは一致しない。
まず、総合コンピュートパワー市場を系統的に縮小し、ヘッジ市場が残る状態を考えよう。
第一に、価格が商業契約によってロックされたコンピュートパワーを除外する。ある AI ラボが複数年稼働分の GPU コンピュートパワーを固定価格で調達する契約を結んだと想定しよう。言い換えれば、それは実物先渡し契約(フォワード・コントラクト)だ。彼らは GPU に数億ドルを支払ったとしても、契約期間中は支払額が明確であり、何年もの間価格変動の影響を受けない。このラボは総支出に含まれるが、費用が長期的にロックされているため、先物市場に参加する理由は存在しない。
第二に、価格が先物ベンチマークと十分な連動性を持たないコンピュートパワーを除外する。契約にヘッジ完全性が欠けている場合、そのエクスポージャーはヘッジ対象範囲に組み込むべきではない。
第三に、市場にはコンピュートパワーを保有しながらも、ヘッジにコストをかける割に合わないと考えている参加者も存在する。ヘッジ可能であること自体を知らない場合もあれば、知っていても取引管理のための時間や資金がない場合もある。この部分のコンピュートパワー総支出の測定が最も困難なのは、これらの企業が何を考えているのか分からないからだ。
では、コンピュートパワー デリバティブの需要はどこから生まれるのか?最近の資金調達で数百枚の GPU を購入し、訓練タスクの間隙を縫って短期契約で一部のコンピュートパワーを賃貸する新興クラウド事業者を想定してみよう。これにより彼らは価格変動に晒される。GPU 価格が下落すれば、収益も減少する。這類の市場参加者はヘッジから恩恵を受け、総コンピュートパワー価格リスクの一部を構成する。
買い手側も対照的なエクスポージャーを抱える。Instinct の創設者兼 CEO ノア・シーン氏は、コンピュートパワー容量の計画に約 40% の時間を費やしており、その製品需要は毎日約 10% ずつ増加している。[34] このような企業にとって、価格上昇は問題の一部に過ぎない。より重大なリスクは、適切なタイプのコンピュートパワーそのものが調達できないことだ。現金決済の先物契約は価格急騰を抑えうるが、利用可能性和設定(プロビジョニング)リスクはまだ物理市場で管理する必要がある。
3.3 市場がなお証明せねばならない五つの要素
以上の内容を総合し、コンピュートパワー先物市場の取引開始にあたり、以下の五つの機能を注視したい。
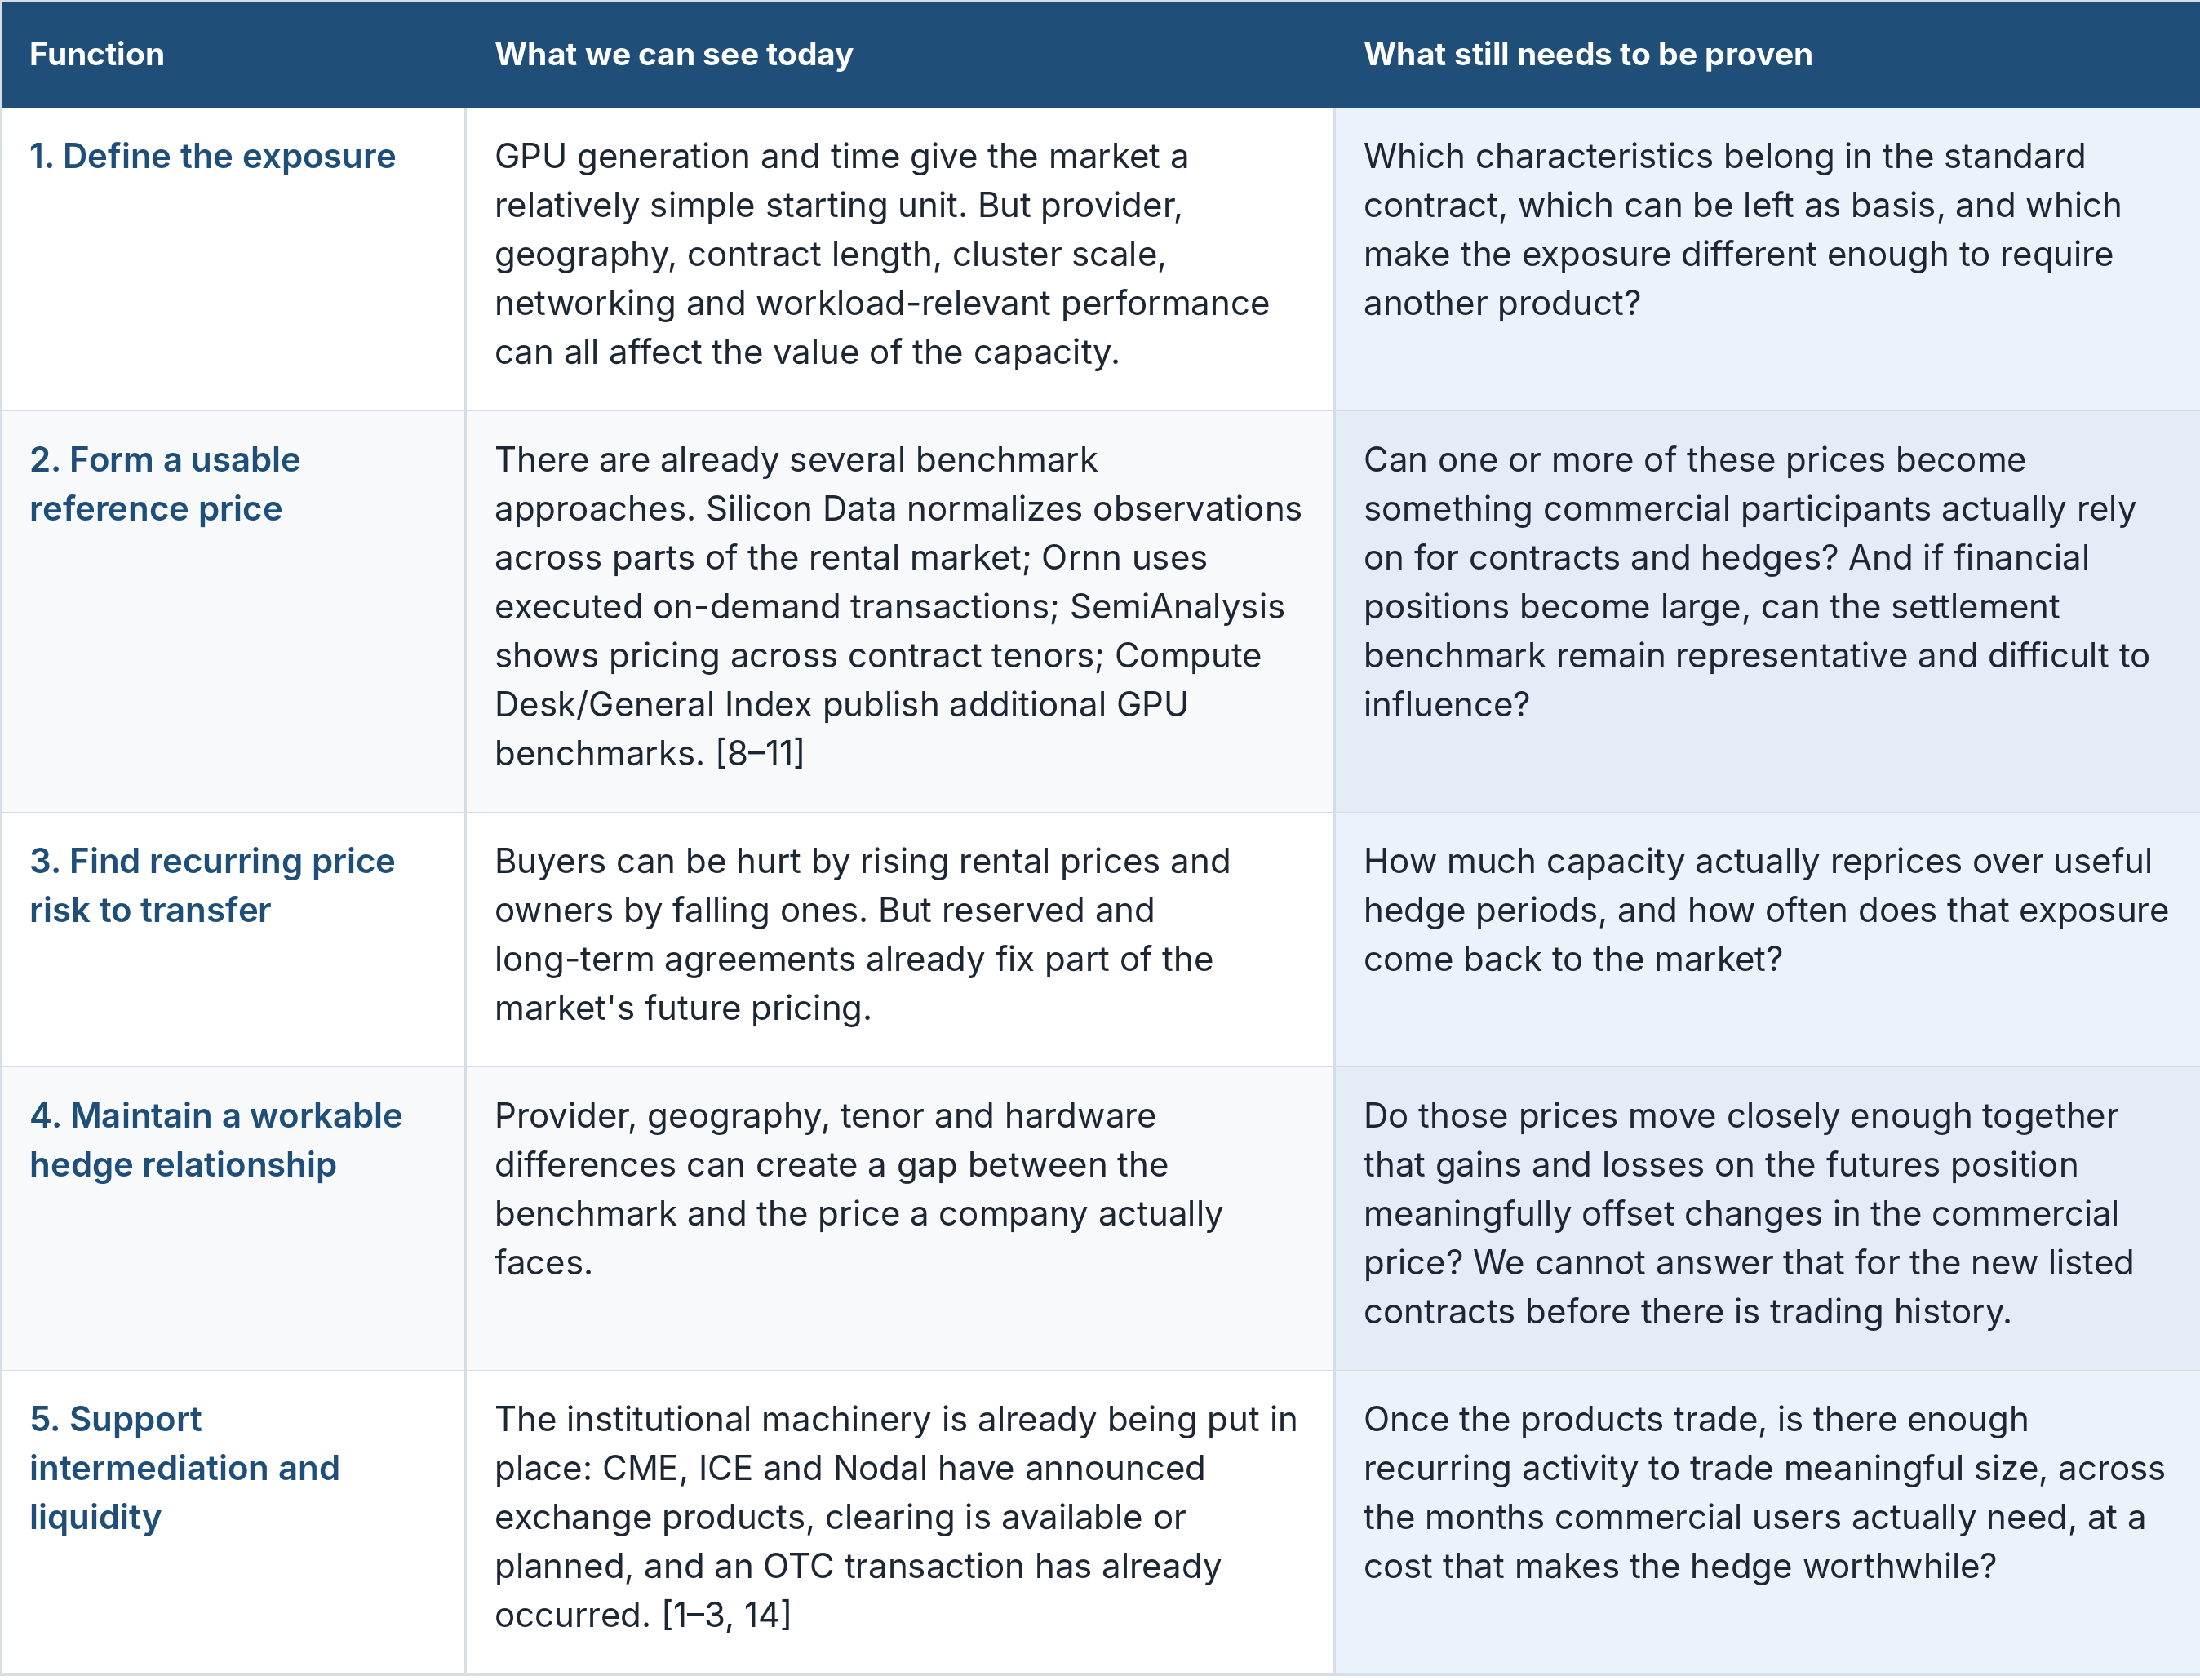
全般的に、これらはコンピュートパワー市場における未解決の疑問である。大宗商品市場の歴史は、答えを探るためのいくつかの手がかりを提供してくれる。
4. 歴史は繰り返す
歴史は繰り返す。ゆえに、コンピュートパワーが石油、電力、カカオ、貨物輸送、環境市場などと類似点を持つことは驚くべきことではない。これらの市場は、物理的・金融的な構造を異なった形で展開してきた。その一部は多種類の大宗商品に共通する課題によって形成され、その他は製品そのものの性質によって規定されたものだ。コンピュートパワーはこの歴史から教訓を引き出し、どの問題にすでに行き詰まりのない解決策があるか、どの市場特性が本当に独自設計を必要とするかを検討できるはずだ。
4.1 石油と天然ガス
コンピュートパワーはある意味、新しい石油である。両者の間には多くの類似課題が存在し、最も顕著なのはどちらも物理製品単位を完全に同一にすることで標準化問題 solved していないということだ。
NYMEX が 1976年にメイン州のジャガイモ先物契約で失敗した後、同取引所はエネルギー市場に視線を向けた。当時、エネルギー市場は大変革期にあり、OPEC は支配力を弱めつつあり、石油価格設定は規制緩和の流れにあった。これは企業の慣習をはるかに超える価格変動をもたらした。対応策として NYMEX は 1978 年、暖房油先物を提供し、初の成功したエネルギー契約となった。これは 1983 年の原油先物導入への道を拓いた。NYMEX はジャガイモ事件からの教訓を活かし、成功要因を「基礎市場に関連性と実用性のある先物契約を設計した点」に帰結させた。[15][16]
原油はかつてから完全な交換可能製品ではなかった。キャンディショップのように、原油は硫黄含有率や産地などの特性に基づき、スイートとサワーのグレードに分類される。参照基準を構築するため NYMEX は、ライトスラグの西テキサスミドル原油、つまりよく知られた WTI(West Texas Intermediate)を選択し、引渡地はオクラホマ州のカシンとした。WTI が米国の全原油を表すわけではない。カシンという場所が特に影響力を持つのは、多数のパイプラインや貯蔵施設の交差点だからだ。それは熱心な実物取引の拠点となり、「世界のパイプライン十字路」と呼ばれるに至った。[17]
コンピュートパワーの経済的代替可能性に関する議論は、異種の GPU に完全に同等の価値を付与することに執着してきた。石油市場の経験は、活発な市場を形成するには GPU 時間每一個が完全に同一である必要はないことを示している。ただし、参考価格は合理的な価格設定の土台となるために物理市場と十分な繋がりを持っていなければならない。市場内の異種性はベーシス(基差)で処理できる。この事例が示す警鐘は、石油と天然ガスが商品が積極的に取引・流通される物理的地点を中心に発展してきた点にある。コンピュートパワーには、既存の WTI やヘンリーハブに対応する物が存在しない。より無形の商品市場がどのように機能するかを理解するために、貨物輸送市場を見てみよう。
4.2 貨物輸送
貨物輸送と海運は高度にカスタマイズ可能なサービスであり、物理市場は依然として双務的(バイラテラル)な性格が強い。一本の租船契約には可変条項が無数に並ぶため、船舶所有者と貨主は通常、実際の取引を直接交渉する柔軟性を維持したいと考えている。コンピュートパワーを取り巻く膨大なカスタマイズオプションを考えると、貨物輸送は、ひどい製品レベルの断片化の中にさえ参考価格がどのように構築され得るかを示す極めて有用な事例と言える。
課題は、全ての物理取引を強制的に標準化された市場に押し込むことなく、貨物価格リスクをいかに管理するかである。石油や天然ガスとは異なり、海運活動にはカシンやヘンリーハブのような自然な集積地点が存在しない。バルチック取引所は代わりに、代表的な船種と航路を対象にベンチマーク評価を作成した。要するに、市場は単一の「Shipping Rate」を問うのではなく、「ある種の船舶を特定の航路で移動させるのにいくらかかるか」を問うのである。FFA(前方貨物運賃契約)は、これらバルチック価格に対して現金決済が可能であり、実物租約は依然として双方の私的交渉に委ねられる。[19][20]
取引は実際には三つの独立した階層に分かれる。
実物租約:貨主と船舶所有者が実際の海上輸送サービスを交渉する。
バルチック ベンチマーク:標準化された船種および航路のための参考価格。
FFA:当該基準に基づいて決済される金融契約であり、どちらの当事者も運賃変動のリスクをヘッジできる。
このことから、コンピュートパワー市場も同様の分離を発展させる可能性がある。GPU 購入者とサプライヤーは依然としてクラスター規模、ネットワーク、契約期間、場所、その他の仕様を直接交渉することを望むかもしれない。一方で独立したコンピュートパワー ベンチマーク価格が用意されれば、どちらの当事者もヘッジ可能となる。物理市場が双務性を捨てる必要はない。金融市場はそれを中心に発展できる。
コンピュートパワーに必要なのは、バルチック価格評価の同等物だ。すなわち、断片化した市場から構築され、参加者がそれを十分に信頼しヘッジに活用する意志を示すようなベンチマークである。価格を锚定于物理的ハブが存在しないため、このベンチマークは基礎市場をどの程度代表しているかでこの役割を獲得しなければならない。[20]
コンピュートパワーと頻繁に比較されるもう一つの市場は電力市場であり、私が業務で最も多くの時間を割いている分野でもある。
初期の論文において私は、电网の使命が何としてでも電力を供給することであり、それがシステムに厳しい制約をもたらすと記した。電力市場の設計趣旨は需給バランスを継続的に管理することにあり、それは電力価格が 1MWh がどこで、いつ最も必要とされるかによって激しく変動することを意味する。[21]
時を経るにつれて、これらの制約は電力市場が単一の電気料金にすべての要素を押し込む代わりに、異種のリスクを分離させる原因となった。今日必要な電力価格が解決する問題と、数年後に十分な供給を保証する問題とは異なる。電力が必要な場所に物理的に送電できない場合、系統渋滞が全く異なる新たなエクスポージャーを生み出す。電力市場はこれらのリスクに伴う個別製品を開発してきた。なぜなら、一つだけの価格ではすべてのリスクを表現しえないからである。
組織化された市場において、独立系統事業者(ISO)はシステムの核たる地位を占める。米国には全国統括型の ISO が存在せず、地域ごとに独自の組織化された市場が設けられている。ISO 自体は行政機関ではなく、規制枠組み内で運営される独立系の地域運営会社である。市場参加者が売買入札を出し、ISO は満たすべき需要量と电网の実質的な収容能力に基づいて市場を清算する。観測可能な価格は事後の取引観察に基づく指数作成ではなく、市場の需給からリアルタイムで計算される。[21]
ISO 内部でも電力価格は地点および時間帯によって異なる。簡潔に电网の知識を振り返ると(詳細は私の過去の投稿をご参照)、电网はノードとハブで構成される。ノードは电网上の特定地点であり、独自価格を持つ。ハブは広域価格であり、各ノードを集約して渋滞、希少性、損失を反映する。企業はハブ価格を利用してヘッジを行うが、ノード価格はハブ価格から逸脱する場合があり、間にベーシスが形成される。これがさらなる金融製品の機会を生み出す。[21]
私はこのような階層的価格構造がコンピュートパワーに対して非常に興味深いアナロジーであると思う。最下層は特定サプライヤーが特定時刻に特定クラスターに対して提示する実際の商業価格となりうる。一段上がれば、ある世代のハードウェアまたはサプライヤー群を対象にしたより広範な価格へと移行し、最終的には金融契約を支支するに足りる十分な取引量を集め得る少数の参考価格に収斂する。金融市場は下方に存在するあらゆる価格を複製する必要はない。
時間の要素がこの対比をさらに奥行きのあるものにする。GPU チップそのものは長年使用可能である一方、GPU 時間は貯蔵できない。もし機械が一時間アイドル状態になったら、その生産能力ユニットは永遠に消失する。同様に、即座にコンピュートパワーが必要とする購買者と、一年後の数千枚の GPU をロックする企業とでは、購買する経済的エクスポージャーが同じではない。コンピュートパワー市場はすでにオンデマンド レンタルと長期コンピュート契約の差異を通じて、この事実を部分的に反映している。
だからこそ、単一の「コンピュートパワー価格」を探す代わりに、電力市場は別の思考様式を教えてくれる。価格の階層を想定できる。最下層は極めて具体的な商業的エクスポージャーであり、上に上がるにつれて標準化された金融参考価格となっていく。
4.4 環境市場
私にはここでのハードウェア世代との関連が非常に自然に思える。Blackwell GPU が発売前後で Hopper GPU チップそのものは同一であるが、それに対する需要は変動する可能性がある。だからこそ、neocloud を通じてコンピュートパワーを予約する際、「N 個の GPU 時間」と言うだけでなく、ハードウェア世代を指定するのである。
環境市場はコンピュートパワー市場が日常的に直面するもう一つの課題——天然の買い手と売り手のミスマッチ——をすでに解決している。初期の環境市場は天然のショートポジション保有者が主導し、高いボラティリティを引き起こした。最終的にはヘッジファンドがロングポジションの取得によって市場参入を選び、流動性の増加により市場均衡を図った。同様に、コンピュートパワー市場の初期兆候は天然のロングポジション保有者が中心であることを示している。機関投資家は参入し、商業市場では自然に均衡化できないリスクを引き受けることができる。[23]
ただし、この環境市場の事例には重大な添付条件がある。規制当局も価格形成推進において役割を果たしている。環境市場はサステナビリティ推進潮流などの規制追い風を経験し、需要を生み出して価格を上昇させた。ボラティリティ期を財務力で耐え抜いた参加者がそこから利益を得たのだ。コンピュートパワーには、同じように監督下のコンプライアンス市場が存在するわけではないが、今後数年間の規制強化の可能性がゼロとも言い切れない。直接的な例が、中国向け先進半導体の輸出制限である。2026年現在、H200 類似チップは認可制度に基づき認定中国顧客のみへ輸出可能となっている。さらに米国は特定チップに 25% の関税を賦課する一方、米国データセンターやその他の重視される国内用途に用いられるチップは免税としている。中間選挙が近づくにつれ AI が最重要議題となっている今、政策がコンピュートパワーに与える影響は継続していくと確信する。[22][24][25]
現在のコンピュートパワー市場を定義する大半のハードウェア背後には、僅数の主要半導体デザイン会社が控えている。NVIDIA が首位を占め、ついで AMD、そしてさらに小規模な代替陣営が続く。これは当然のことながら、極めて寡占化された市場が透明な価格形成を支え得るのかという懸念を喚起する。
カカオは有用な反例を示してくれている。コートジボワールは世界最大のカカオ生産国であり、その現物市場は厳格に管理されている。それでもあなたは世界中のカカオ先物を買うことができる。コートジボワール産カカオと高度に連動していながら、カカオ先物にはベースアップ・ベースダウン(プレミアム/ディスカウント)が存在し、豆の品質や産地の差異を反映して基準価格を調整する。したがって、コンピュートパワー供給の集中が必ずしも憂慮すべきことではないといえる。[26][27][28]
5. コンピュートパワーの独自性
大宗商品の歴史はコンピュートパワーに膨大な想像空間を残しているが、すべての問いに答えるわけではない。コンピュートパワーが他の大宗商品カテゴリと区別されるのは、保管可能性とハードウェアのリフレッシュサイクルに関する点だ。
電力や石油とは異なり、GPU 時間は貯蔵できない。未使用のコンピュートパワーを桶やバッテリーに詰め込んで将来売れるような同等物は存在しない。これは現物価格と先物価格を結びつける一般的な力の一つが欠落していることを意味する。ゆえに、将来のコンピュートパワーは将来において生産されねばならず、その時になればコンピュートパワーを生産するハードウェア自体が変化している可能性がある。コンピュートパワーは時間に関連する二つの課題を同時に抱える。一つは商品の有意義な生産出力そのものが極めて揮発性が高いこと、もう一つはその生産技術が絶えず進化していることである。
新世代チップが発売されるにつれて旧チップが動作を停止するわけではない。ご存じの通り、彼らは目減りする。新チップは通常より効率的だ。したがって、参考価格またはベンチマークが特定のチップモデルを中心に設計されていたとしても、新型号の登場は前世代のチップを経済的に見劣りするものにする。これは環境市場における年次 analogous と特に異なり、新年度が旧契約の価値を低下させることはないからである。[29]
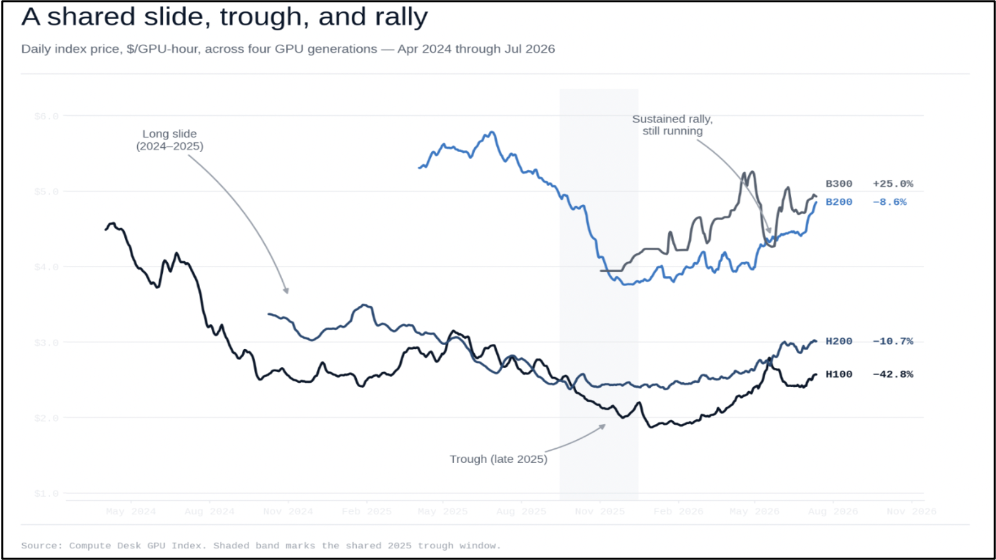
Vera Rubin に係る契約を例に考えよう。H100 が依然として基準として用いられていると仮定する。Vera Rubin と H100 価格の差異が十分に予測可能であれば、Vera Rubin のエクスポージャーは依然として H100 ベンチマークを用いてヘッジでき、両者の差異はベーシスとして表現される。しかしこの関係が不安定化したり、市場が進展するにつれて H100 の流動性が失われたりした場合、新世代製品が独自のベンチマークを必要とするようになるかもしれない。そのような場合、重要なハードウェア リフレッシュのたびに流動性サイクルが形成され、取引およびヘッジ活動は一つの参照製品から次の製品へと移管しなければならない。Compute Desk の価格履歴はこの関係を窺い知る手がかりを与えてくれる。異なる GPU 世代はより広範な価格サイクルを共有しているが、それらの差異は一定に保たれておらず、変動の一部は実際の価値変動を反映していない可能性がある。新世代製品の取引は当初、OEM 納期遅延、入札の希少性、本格取引の不足などにより極めて低調になりやすく、その価格が根拠とするデータ量は大幅に少ない。B200 は B300 より市場投入から時間が経過しており、通常成約記録が多く、契約期間全体の流動性も不均等になりがちである。したがって、変動するように見える差異の一部は単に薄交易市场におけるノイズに過ぎず、新チップが出揃う際にはベーシス頼りが困難になる。[29]
GPU モデルは、実際に何を調達したかをある程度示すに過ぎない。以前挙げた例では、異なるマシンに散在する 8 枚の H100 は、8-GPU ノードによる分散学習を必要とする者にとって無用である。これがコンピュートパワー分野におけるバルゼル問題だ。チップがどのハードウェア世代かは簡単に検証できるが、クラスター構成やワークロード性能などの要素が実際のところどれほどの経済的価値を生み出したかを見極めるのは難しい。
これはコンピュートパワーを、私たちがこれまで見てきた市場と比較して独特な立場に立たせる。標準化ユニットは古朽ちし、その有用性は納入態様に大きく依存し、価格を観察するための市場自体も同時に変動する可能性がある。
市場がこれらの問題に対応し始めれば、その一部は馴染みのものとなるかもしれない。異なる GPU 世代は独立した製品となり、設定差異はベーシスとして扱われ、ベンチマークは実物市場の変動に合わせて調整される。しかしこれは人類史上最大規模かつ最速のインフラ建設であり、コンピュートパワー大宗商品市場に若干の新規な課題をもたらし得る。
6. コンピュートパワー市場を描く
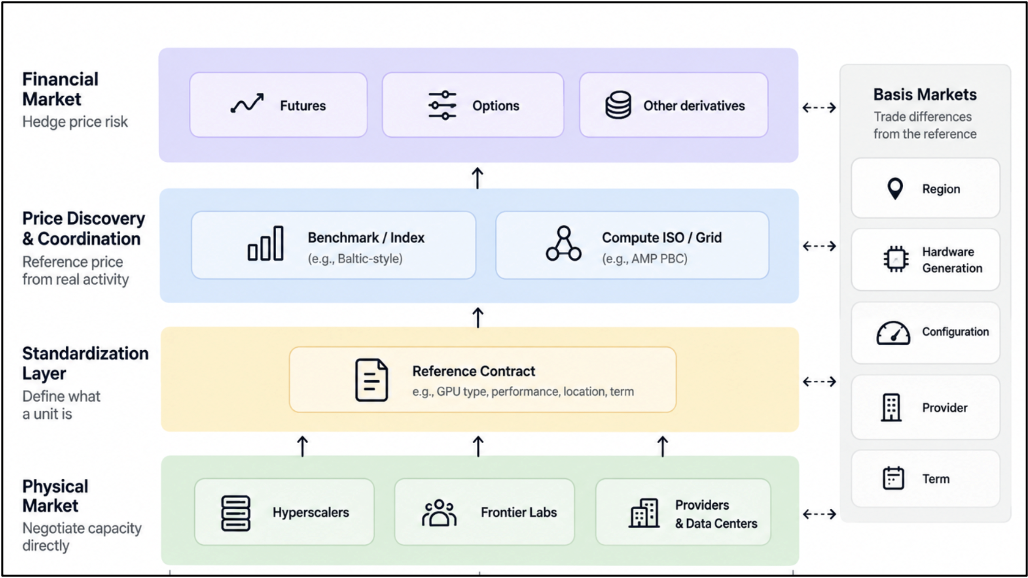
上述のすべてを踏まえてこの市場の可能性ある姿を描くとすれば、最終的に統合された「コンピュートパワー価格」ができることもなく、すべての GPU 取引が交易所に移送されることもないと考える。
電力の例に戻ろう。階層構造を考える。最下層は実物市場であり、そこは相当に混沌とした状態を保ちうる。これは貨物輸送の事例に類似し、キャパシティは直接交渉される。大規模購買者である最先端ラボにとって、納入時期、クラスター組網方式、デプロイ場所、ダウンタイム時の対応策などの条項は極めて重要だからだ。
実物市場の上には標準化層が存在し、コンピュートパワー価格のベンチマーク策定を担当する。この基準は取引対象が明確になるように十分詳細である必要がある一方、ベンチマークを特異化させすぎるほど細分化してはならない。ハードウェア世代などの一部特性は契約に組み込まれ、その他の特性は基準に対するベーシスとして取引されるか、ひょっとしたら独立した製品となるかもしれない。
そして、個々のユニット価格を確定するために、分散した実物市場を取引参考价格に変換する独立機関(バルチック取引所の例など)が必要となるかもしれない。だが、コンピュートパワーが電力と同様に経済の主要投入財化しているのであれば、いっそ独立した調整および価格発見層(ISO に類似)の設立を検討する余地があるかもしれない。AMP PBC は初期の興味深い事例だ。彼らは複数の独立プロバイダーのコンピュートパワーを統合して利用率と入手可能性を高める「独立 AI グリッド」を構築中である。現時点では大宗商品市場でも ISO でもないが、彼らが接する実物市場情報は、外部から価格を観測するベンチマーク企業よりも遥かに充実している可能性が高い。[30]
もちろん、このシステムに実質的な価格リスクが十分に流れ込まないのであれば、全ては無意味である。大量のコンピュートパワーは依然として長期固定価格契約でロックされるであろう。金融市場が真正にカバーするのは、再価格化される現象であり、かつ参加者がヘッジを希望するほど気に掛ける部分に過ぎない。これは私が以前リストアップした五つの機能の一つでもあり、市場が現実的にどこまで成長できるかを依然として規定し続ける。
参考価格は人々が実際に支払う価格との繋がりを維持しなければならない。まさにベーシス(基差)が主要な役割を果たす部分である。特定プロバイダー、地域、設定が基準から逸脱して取引を行ってもよく、その差異が十分に予測可能であれば独自の先物契約は不要である。ハードウェア世代も同様に機能しうる。Vera Rubin エクスポージャーと H100 ベンチマークの関係が十分に良好であれば、依然として H100 ベンチマークに向かってヘッジできる。この関係が安定しなくなり、参加者が流動性を新世代へと移し始めれば、参考ベンチマークもそれに伴って遷移しうる。それが前節で議論した流動性サイクルである。
留意すべき点がある。ベーシスが基準以下の多様な差異を吸収できるからといって、すべてのベーシス源に対して個別の先物契約を作成する必然性はない。より詳細な契約は参加者にクリーンなヘッジを提供しうる反面、取引活動を他市場へ分散させるリスクを孕む。Fernández-Fuertes と Grégoire は論文においてこれを精度と流動性のトレードオフとして表現した。ヘッジ効果の改善が既存契約から流動性を奪う価値を持ち得て初めて、追加契約には意義がある。[33] 前節の例に戻れば、Vera Rubin 専用契約は H100 ベンチマークに対するベーシスが十分に不確かとなり、よりクリアなヘッジを実施するために市場を二分する価値があると判断されるまで、独自の地位を獲得しない。早期に導入すれば、危険なのは流動性豊富な市場ではなく、二つの涸れた市場、拡大するスプレッド、騒音の多い価格である。これは金融層の初期段階では少数契約のみを稼働させ、多様性を実物市場側に残しベーシスで処理するよう促す。
ついでに、ディーラーおよび金融参加者が実物エクスポージャーを標準化市場に接続する。コンピュートパワー購入者は自身の正確な契約をまるで先物契約のように見えさせる必要はない。仲介者はより具体的な商業的エクスポージャーを引き受け、特定プロバイダーやハードウェア ベーシスの一部を管理し、金融市場にて共通価格リスクをヘッジする。これこそが、天然の買い手と売り手が完全にマッチしなくても市場が双方向流動性を維持し得る理由である。
これらをすべて白地図の上に描き上げると、市場は交易所というよりはむしろスタック(階層構造)のように見える。カスタマイズされた実物取引が最下層に位置し、何らかの独立メカニズムがこれらを活用して観測可能な参考価格へ変換する。一群の標準化金融契約がこれらの参考価格を中心に取引され、ベーシスと仲介者が金融価格を実際の取引へと戻して繋ぐ。
この構造が利用可能なエクスポージャーを定義し、信頼できる参考価格を創出し、実際に移転したい定期的なリスクを誘引し、ヘッジと実物市場との結びつきを保ち、効率的取引に足りる十分な流動性を生み出すならば、五つの機能は満たされたことになる。最終的にこれが我々が目指すシステムである。
7. 市場ローンチ後に証明せねばならないもの
CFTC が公式なコンピュートパワー先物取引の開始を延期したことは、むしろこの市場の実績をどのように実践的に測定するかを考える猶予を与えてくれた。成功した市場とは、実際のコンピュートパワー価格エクスポージャーに晒された企業がいかに戦略的にこれらの契約を活用し、ローンチ直後の新鮮さが色褪せた後もなお継続的に参加し続けることを示すべきである。[31]
大方の見出しは初日取引量に注目を集めるが、その数字だけでもものを言うほどではない。まずは市場の未決済残高が契約満期後も存続し得るか注目すべきだ。参加者がポジションを次の契約へロールオーバーしてエクスポージャーを維持し、放逐しない場合、再利用の兆候が見え始める。時と共に、取引が前月契約(最も近い満期)からより遠期の月へ広がり、企業の生産能力調達や資金調達決定のタイムラインに真正面から応じた積み上がりを見たいものである。[6]
流動性が増加するに伴い、より多くの参加者が必然的に当該ベンチマークでヘッジ及び決済を行うようになる。ゆえにベンチマークの質が極めて重要性を増す。もしそれがごく一部または過度に集中した実物活動に由来するのであれば、単独の参加者、あるいは少数の参加者が、はるかに巨大なデリバティブ市場が錨定于る価格に不適切な影響を与える恐れがある。言い換えると、ベンチマークは最終的に代表性に欠けた実物取引タイプだけを表象し得る。[12][13][32]
ハードウェア リフレッシュに対する市場の反応はもう一つの試練となる。前述の通り、参考価格はベーシスを介して新ハードウェアと十分に安定した関係を保つか、流動性が新たなベンチマークへと円滑に移行しなければならない。新世代ハードウェアが市場に流入するにつれ、これは最終的に周期的な流動性移行イベントへと発展し得る。
最後に、金融参加者がこれらの市場の初期起動推進において鍵となる役割を果たし得るとしても、金融参加者のみを惹きつける契約がコア的商业ユーザーを獲得できていない現状がある。これは市場にヘッジすべき十分な浮動コンピュートパワー価格エクスポージャーがそもそも存在しないことを示唆しうる。一つの原因は、基盤となる大量のコンピュートパワーが依然として長期契約でロックされており、市場に伝播する実質的な価格リスクの規模が制限されていることである。もう一つの理由は、Instinct のような急成長中の購買者にとって、より緊急性の高いリスクはコンピュートパワーの入手可能性であり、現金決済契約は該問題を解決しえないからである。
ゆえに、来年は極めて示唆的な意味を持つ。多くの側面で、これは市場にとって初めての本当の試練である。我々が目撃するのは、コンピュートパワー先物が真のコンピュートパワー価格リスクを移転する市場となるのか、それともコンピュートパワーを取り巻く金融契約の一種に留まるのかである。
8. 果たしてコンピュートパワーはすでに商品だろうか?**
前面議論した商品市場の事例から読み取れるように、実際には市場内のすべてが標準化されるわけではない。原油には多数の異種グレードが存在し、大部分の貨物配達には私的交渉が伴い、電力価格は地点と時間帯によって異なり、カカオ価格は少数の参加者に深く影響を受ける。
先物契約がヘッジに価値をもたらすためには、各参加者の十分なエクスポージャーを追跡可能な参考価格が必要である。その他はすべてベーシス、カスタム契約、あるいは個別製品で処理可能である。ウィリアムソンとバルゼルが指摘したように、人々は実際に存在する摩擦を中心として取引を組織し、標準が成立するように測定可能な属性を標準化する。コンピュートパワー市場も同様の仕組みで稼働する。[4][5]
差し迫った先物契約を評価するにあたり、初日の取引量だけに注視すべきではない。今後の数ヶ月・数年において、商業ユーザーが継続的に取引しているか、ポジションを遠期契約へロールオーバーしているか、調達判断が発生するタイムライン上で取引量が積み上がっているか、先物価格が人々が実際に支払う物理コンピュートパワー価格に近づいているか、そして新世代チップが参照ハードウェアを更新した時点で何が起きるか。これらの問いに答えが出るまで、コンピュートパワーを商品と呼ぶには尚早である。















