


低流通・高FDVを超えて:より優れたトークン発行モデルはどのようなものか?
著者:Josh Riezman、Slater Santer(GSR)
翻訳:TechFlow
TechFlow要約:低流通供給量・高FDVのトークン発行モードは市場において支持を失いつつある:1年間の中央値下落幅は80%超に達している。GSRの本研究ではデータを駆使して問題の根本原因を分析し、プロジェクト側および初期投資家にとって参考となる実践的な代替アプローチを提案する。
核となるポイント
- GSRリサーチチームがコンサルティングと協力し、2013年以降の主要取引所における全てのトークン上場を調査。2300回を超える発行をカバーし、各発行のパフォーマンス、流通供給量、FDV、セクターなどの情報を網羅している。
- ICO時代以降、発行時の流通供給量は半分になっている。上場時の流通供給量の中央値は2017年の38%から2020年の13%まで低下し、その後は部分的に回復したにすぎない。
- 発行時評価額の上昇とともに流通供給量の中央値は着実に低下している:FDVが1000万ドル未満のトークンは97%、10億ドル超のトークンは14%である。
- 10億ドル規模の発行が最もパフォーマンスが劣る。FDVが10億ドル超で上場したトークンの1年後のリターン中央値は-81%。流通供給量が20%未満の発行は1年後に約75%下落し、30%~50%の発行は約45%下落している。
- これはもはや暗号資産領域だけの問題ではない。株式市場も同じ構造へ収束しつつある:企業はより長期にプライベートを保ち、インサイダーが一般購入可能になる前に株を蓄積する。2019年以降、IPO銘柄は買付け後3年保有した場合、市場全体を下回る成績となっている。
- GSRはトークン発行および第二次市場における活発な参加者である。事業内容はマーケットメイクと流動性供給、発行および上場コンサルティング、ならびにファウンデーション、チーム、初期投資家向けOTC執行及びブロックトレードを含み、集中的なポジション管理を行う。
低流通供給量・高FDVのトークンという現実は何百回も検証されてきた。高完全希釈評価額(FDV)で上場し、流通供給比率が極めて小さなトークンは短期間に上昇する可能性もあるが、全体的に見れば避けられない資金流出が続く。しかし私たちはこのプロセスの動態を、顧客のためにも自身のためにもさらに深く理解したい:流通供給量は上場後の平均リターンを規定するのか、それはFDVと相関関係にあるのか、そしてこのモデルの解決策として何が考えられるのか。
GSRリサーチチームがコンサルティングと協力し、2013年以降の主要取引所における全ての上場を整理したのは今回が初めてであり、2300回を超えるトークン発行をカバーする初のデータベースだ。私たちが把握した状況は決して楽観的とは言えない。歴史上の全てのトークン上場を追跡したため、本データベースにはデッドやリストオフされたトークンも含まれており、これらの数字はサバイバーバイアスによる修飾を受けていない。取引所上場銘柄の中央値は3日以内に公募価格を下回り、90日後には50%下落している。明らかに、最近のトークン発行は買い手にがっかりさせられている。なぜこの構造がこの結果を引き起こすことが必然なのか、より良い発行とはどのようなものか?
流通供給量の半減と評価額の維持
ICO時代には多くの問題があったものの、トークンを一般大衆の手元に届けた点には意味がある。2017年および2018年の上場当初、流通供給量の中央値は38%~41%であった。規制が厳格化され資金調達がプライベートセールへとシフトすると、構造が逆転した:VCラウンドが評価額を決定し、クレジットおよびエアードロッププランがパブリックセールに取って代わり、2020年の上場時点での流通供給量中央値は約13%まで低下した。それ以降は部分的に回復したが、多くの年は10数%台後半から20%台前半の水準にとどまっている。
ただし、流通供給量のみを数字として見ると問題を過小評価することになる。流通供給量は評価額とセットで判断すべきだからだ。総発行量の5千万ドル未満のトークンの5%を解放することの影響は、10億ドルのトークンの5%を解放する場合に比べてはるかに小さい。

上場時の流通供給量中央値は、発行FDVの上昇とともに着実に低下している:1000万ドル未満のトークンが97%、1000万~1億ドルの間が28%、5億~10億ドルの間が16%、10億ドル超が13%である。評価額が高ければ高いほど、流通供給量は薄くなる。明らかに行運ではなく、これは当業界にすでに定着した構造だ。
発行体がなぜ資金流出を起こすのか
供給量のわずか一部分のみが取引対象となっている場合、適度な需要だけでトークン全体の価値を押し上げることができる。発行に関わる全てのステークホルダーが上場初日に恩恵を受ける。VCは上場価格でポートフォリオを評価され、チームの保有分も上場価格で計上され、取引所には新たな主力資産が並ぶ。トークンが低く設定された価格でさらに多く利益を得るのは、購入者だけだ。
そしてロック解除スケジュールが訪れ、流通供給量から除外されていた供給分が決まったスケジュール通りに市場へ放出され、わずか一部分の供給分で形成された価格帯へ投げ売りされる。これに誰かの悪意は必要ない。この構造自体が、インセンティブが常に同様の結果をもたらすことを保証しているのである。
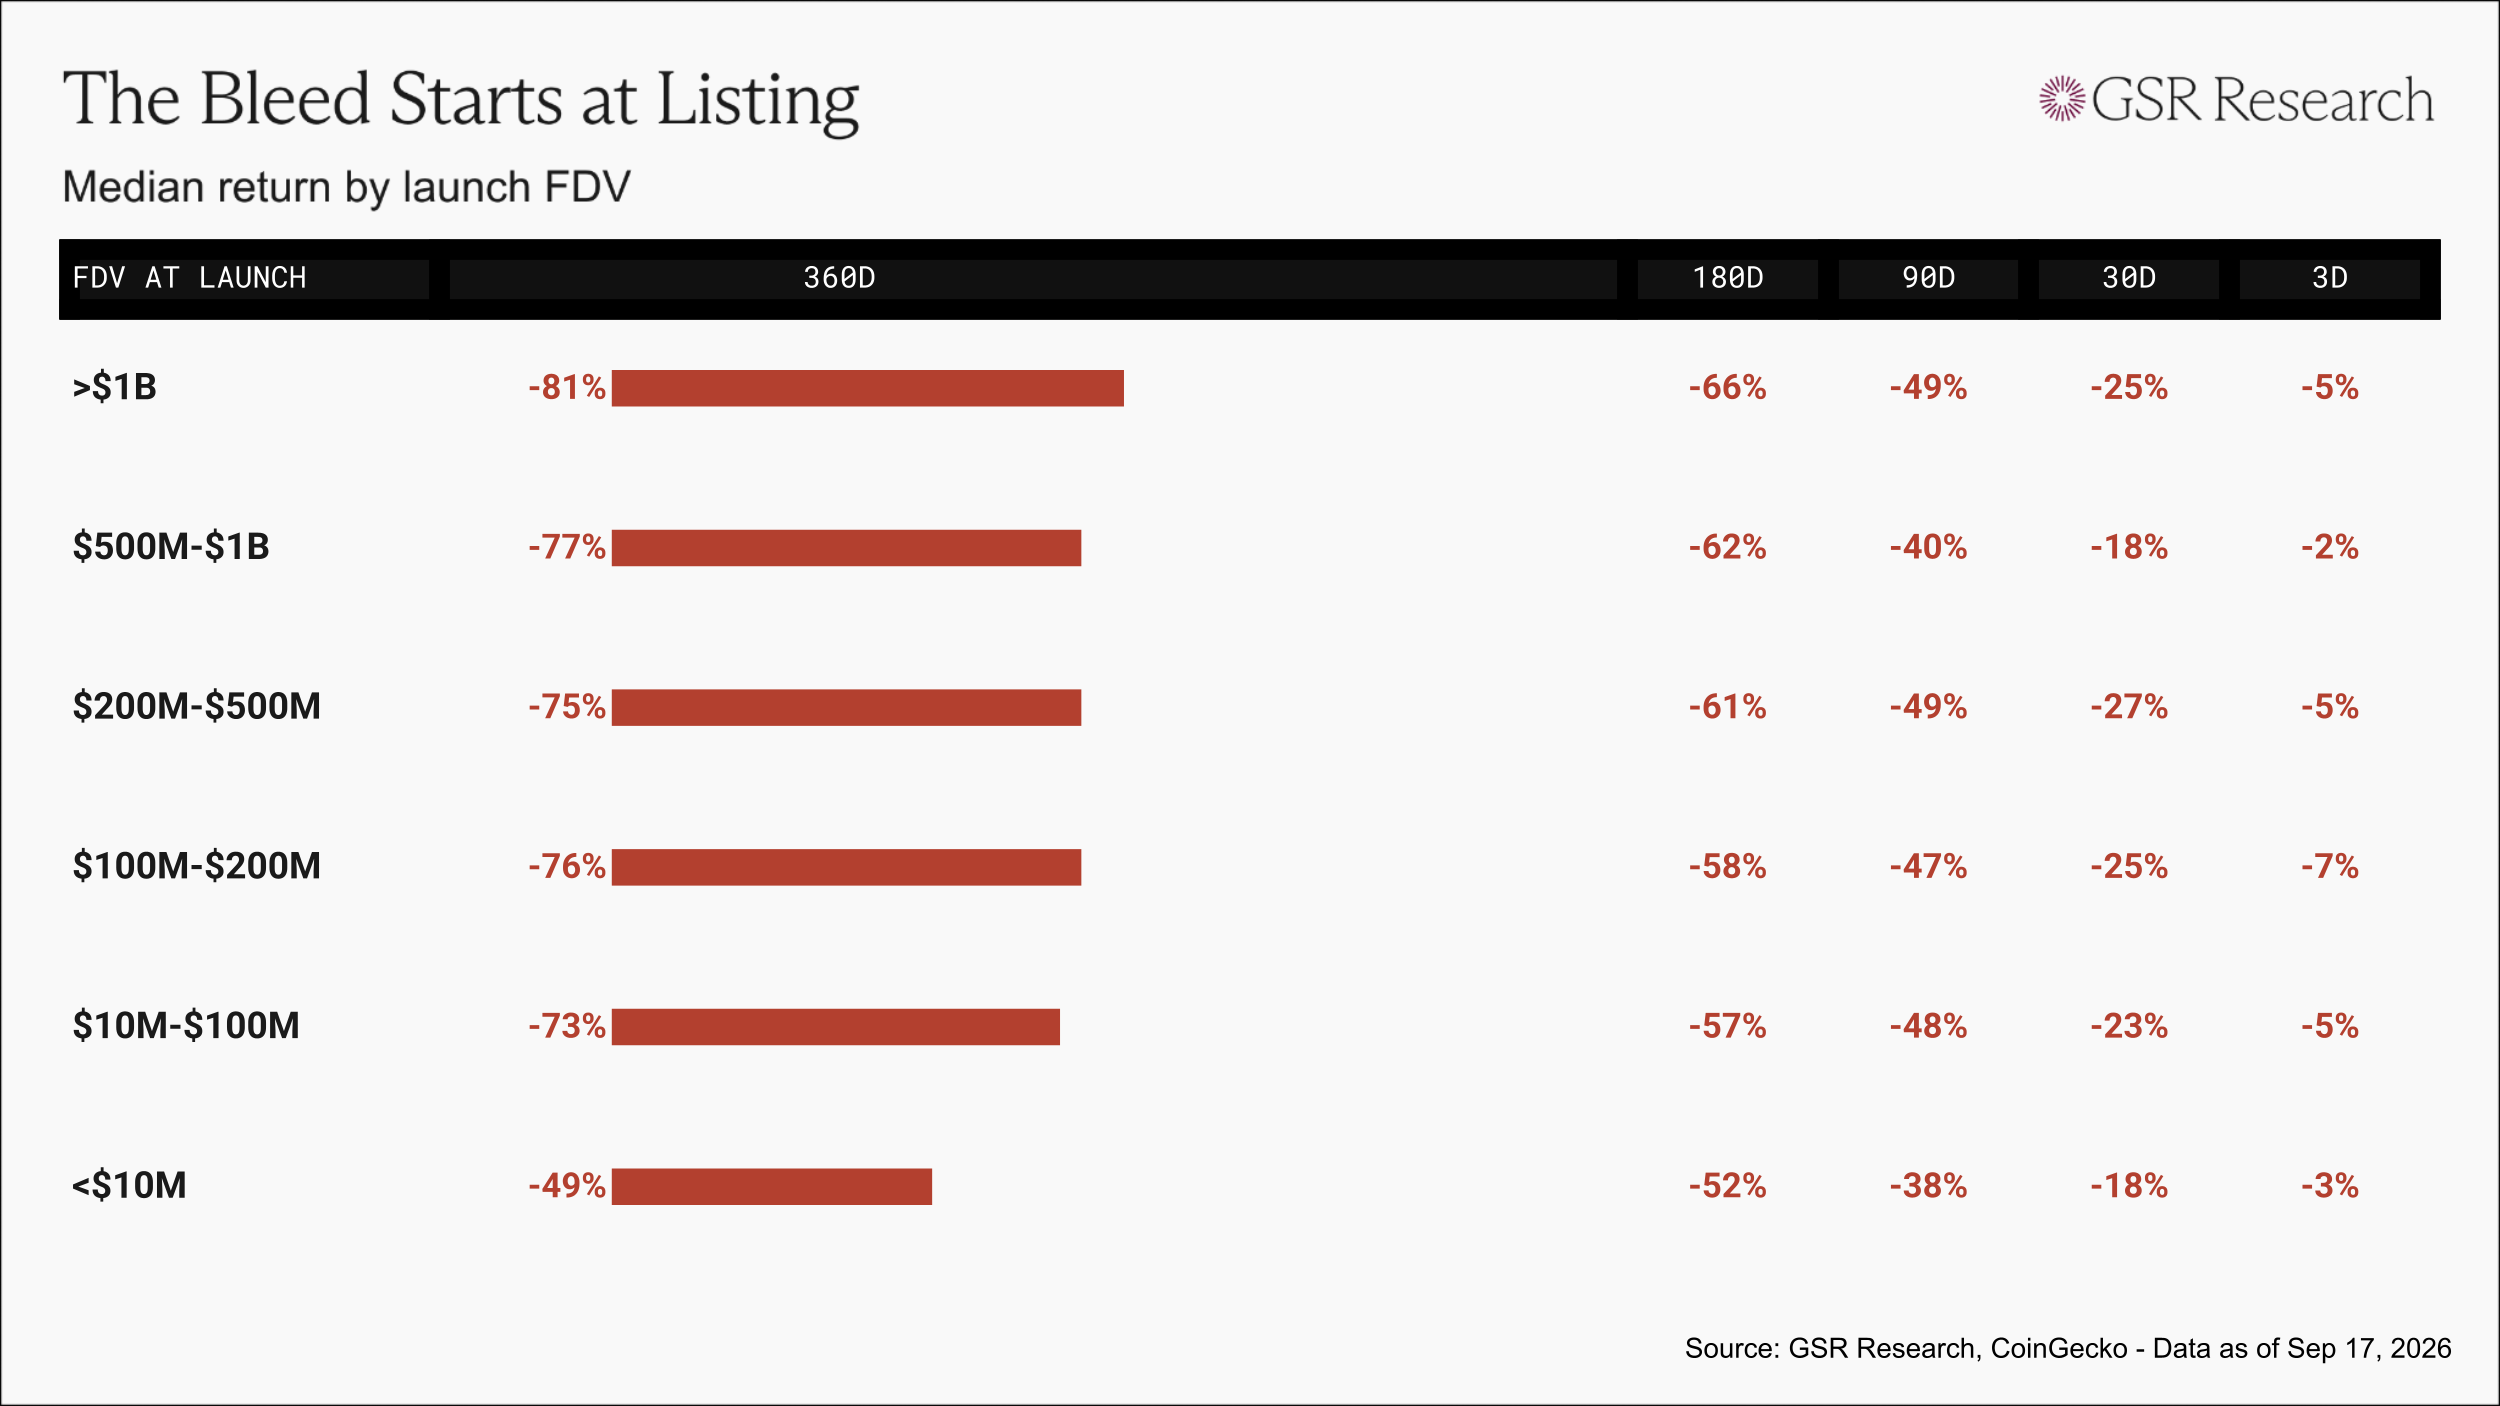
本データベースによると、上場銘柄の中央値は3日以内に公募価格を下回り、1ヶ月経過すると約20%~25%下落し、90日後にはほぼ半減する。FDVが10億ドル超で上場したプロジェクト群の場合、投じた米ドルの中央値は発行から360日後にはわずか0.19ドルしか残らない。
株式市場も同様の構造へ移行している
低流通供給量・高FDVの構造は一般的に暗号資産領域固有の問題と考えられてきた。しかし近年、公開株式市場も同様の構造へと推移しつつある:SpaceXのような企業はプライベート状態を10年間維持し、インサイダーや後続ファンドが上昇続ける評価額の中で保有分を増やしていく。最終上場時に市場へ放出されるのは企業の一部の株式に過ぎない。買付け後3年保有することを前提とするIPO銘柄組合は、2019年以降毎年市場指数を下回っており、近年のものは記録に残る最悪クラスの成績である。
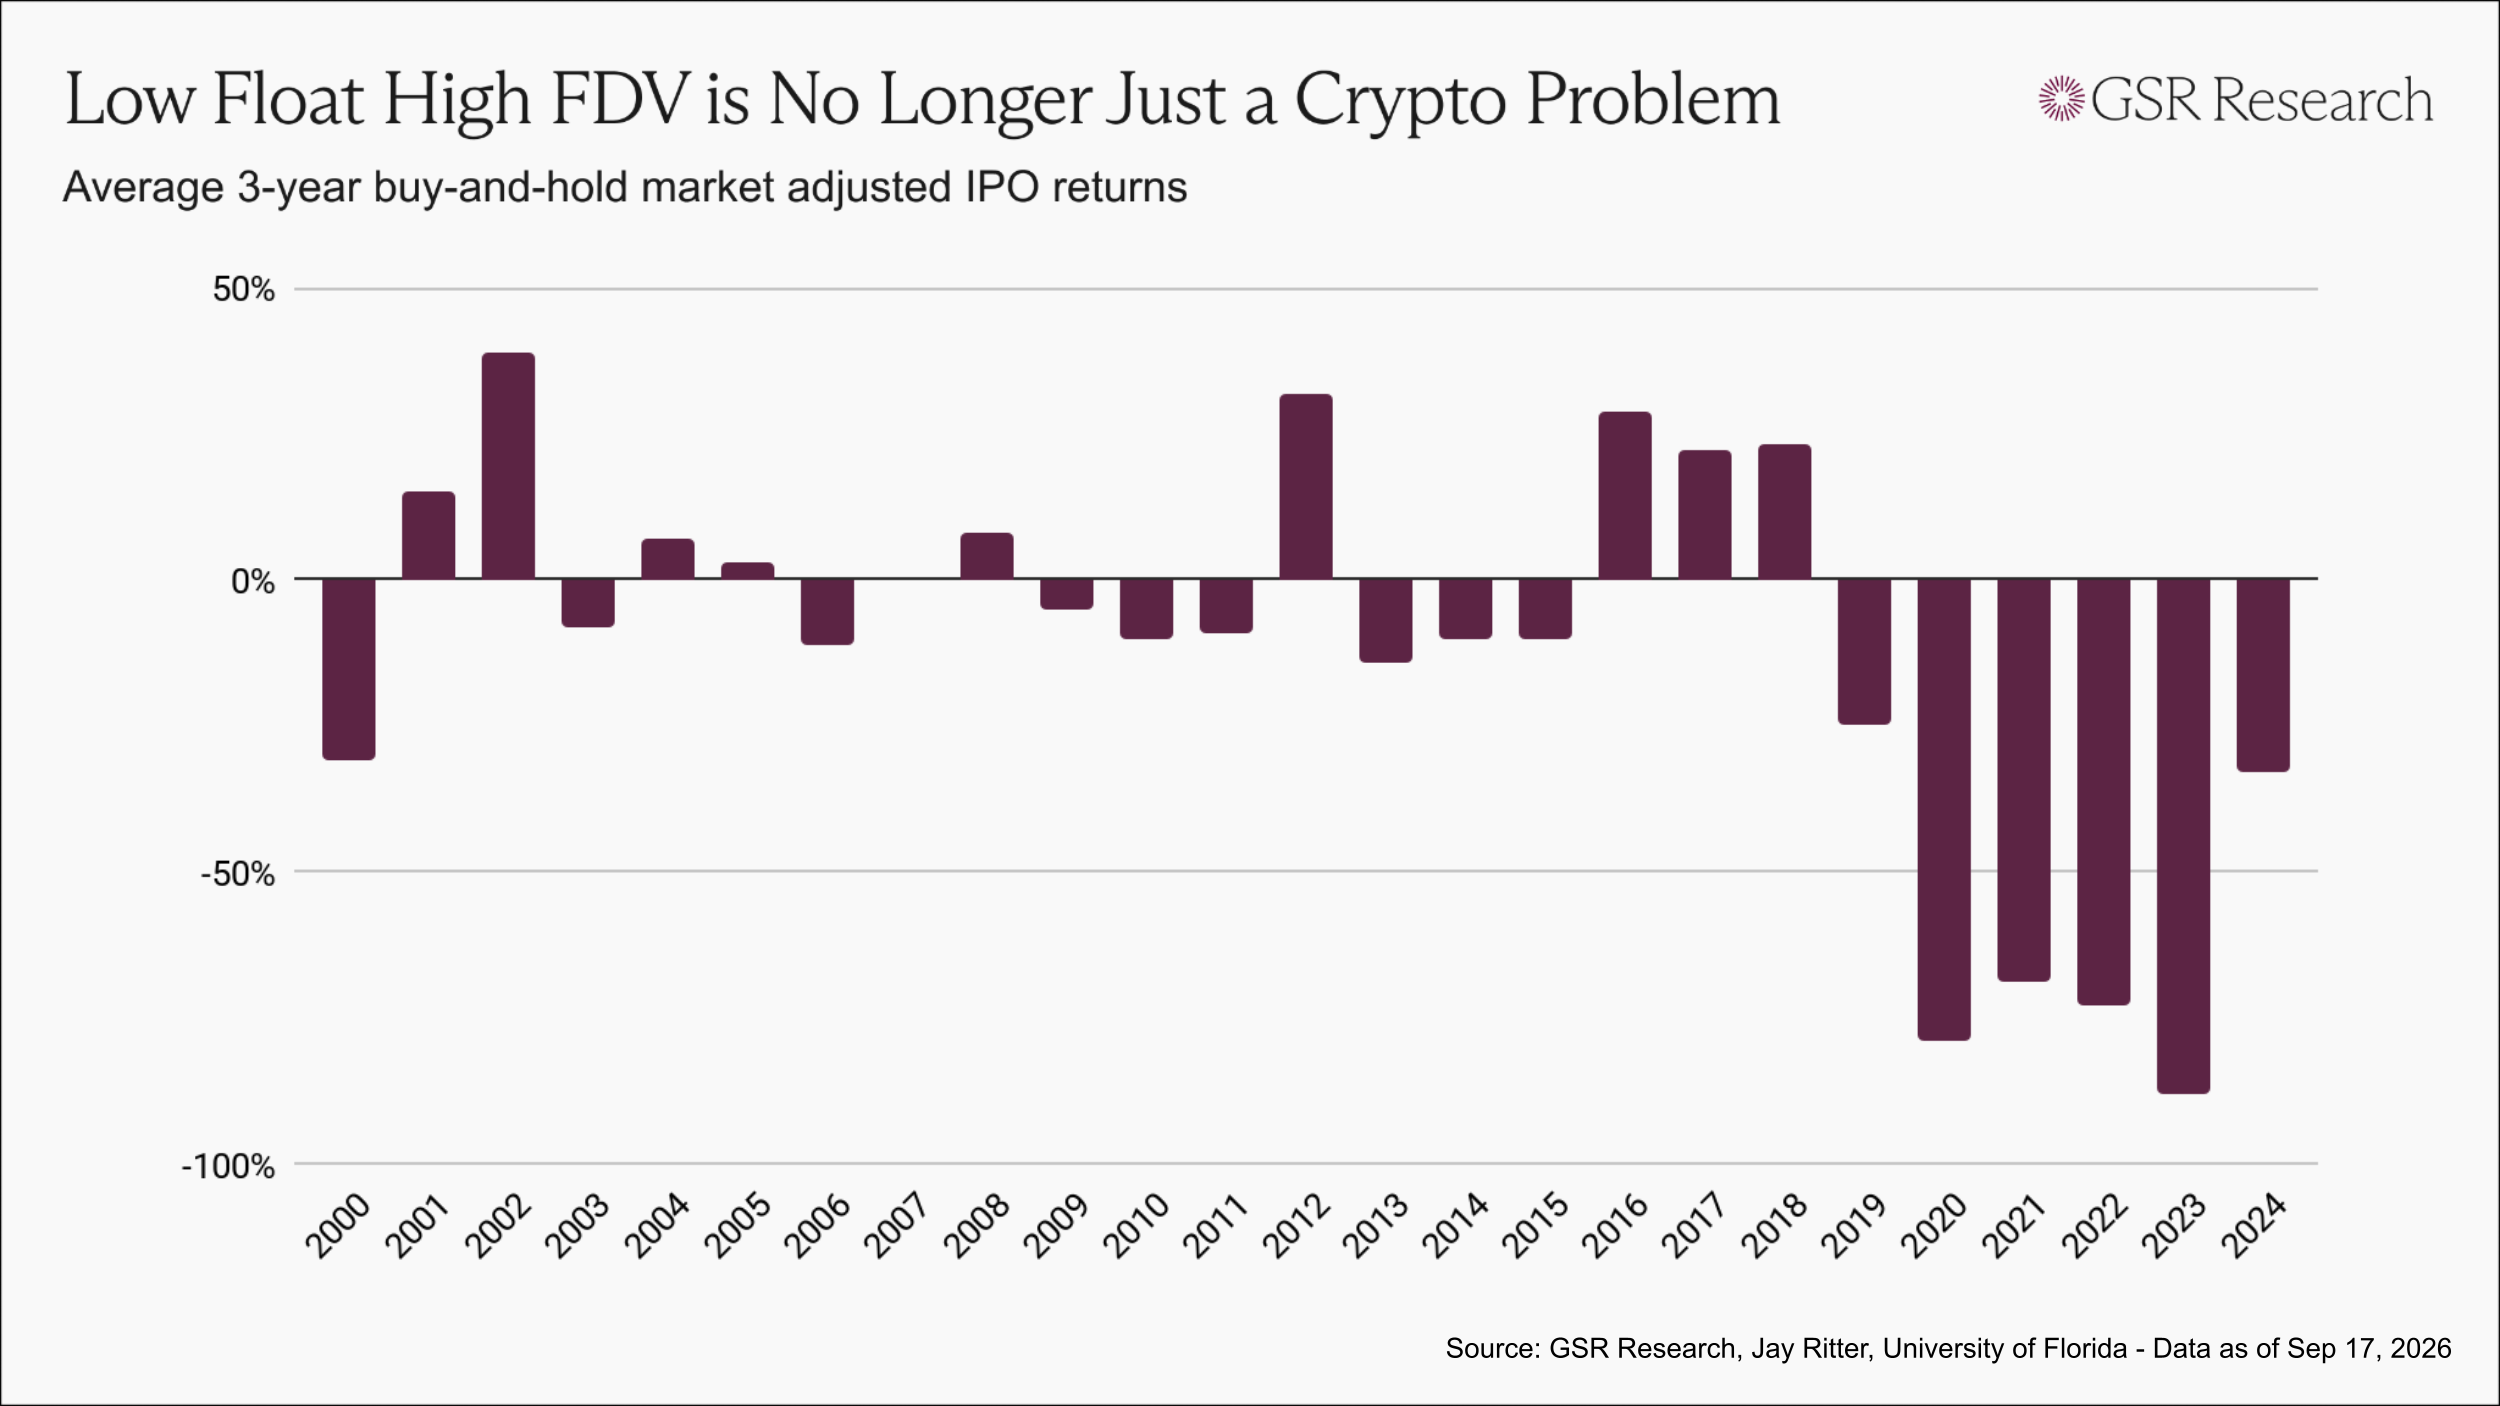
暗号資産の発行における問題は、現代のIPO問題そのものであり、単にロック解除が早く開示が少ないだけのことである。
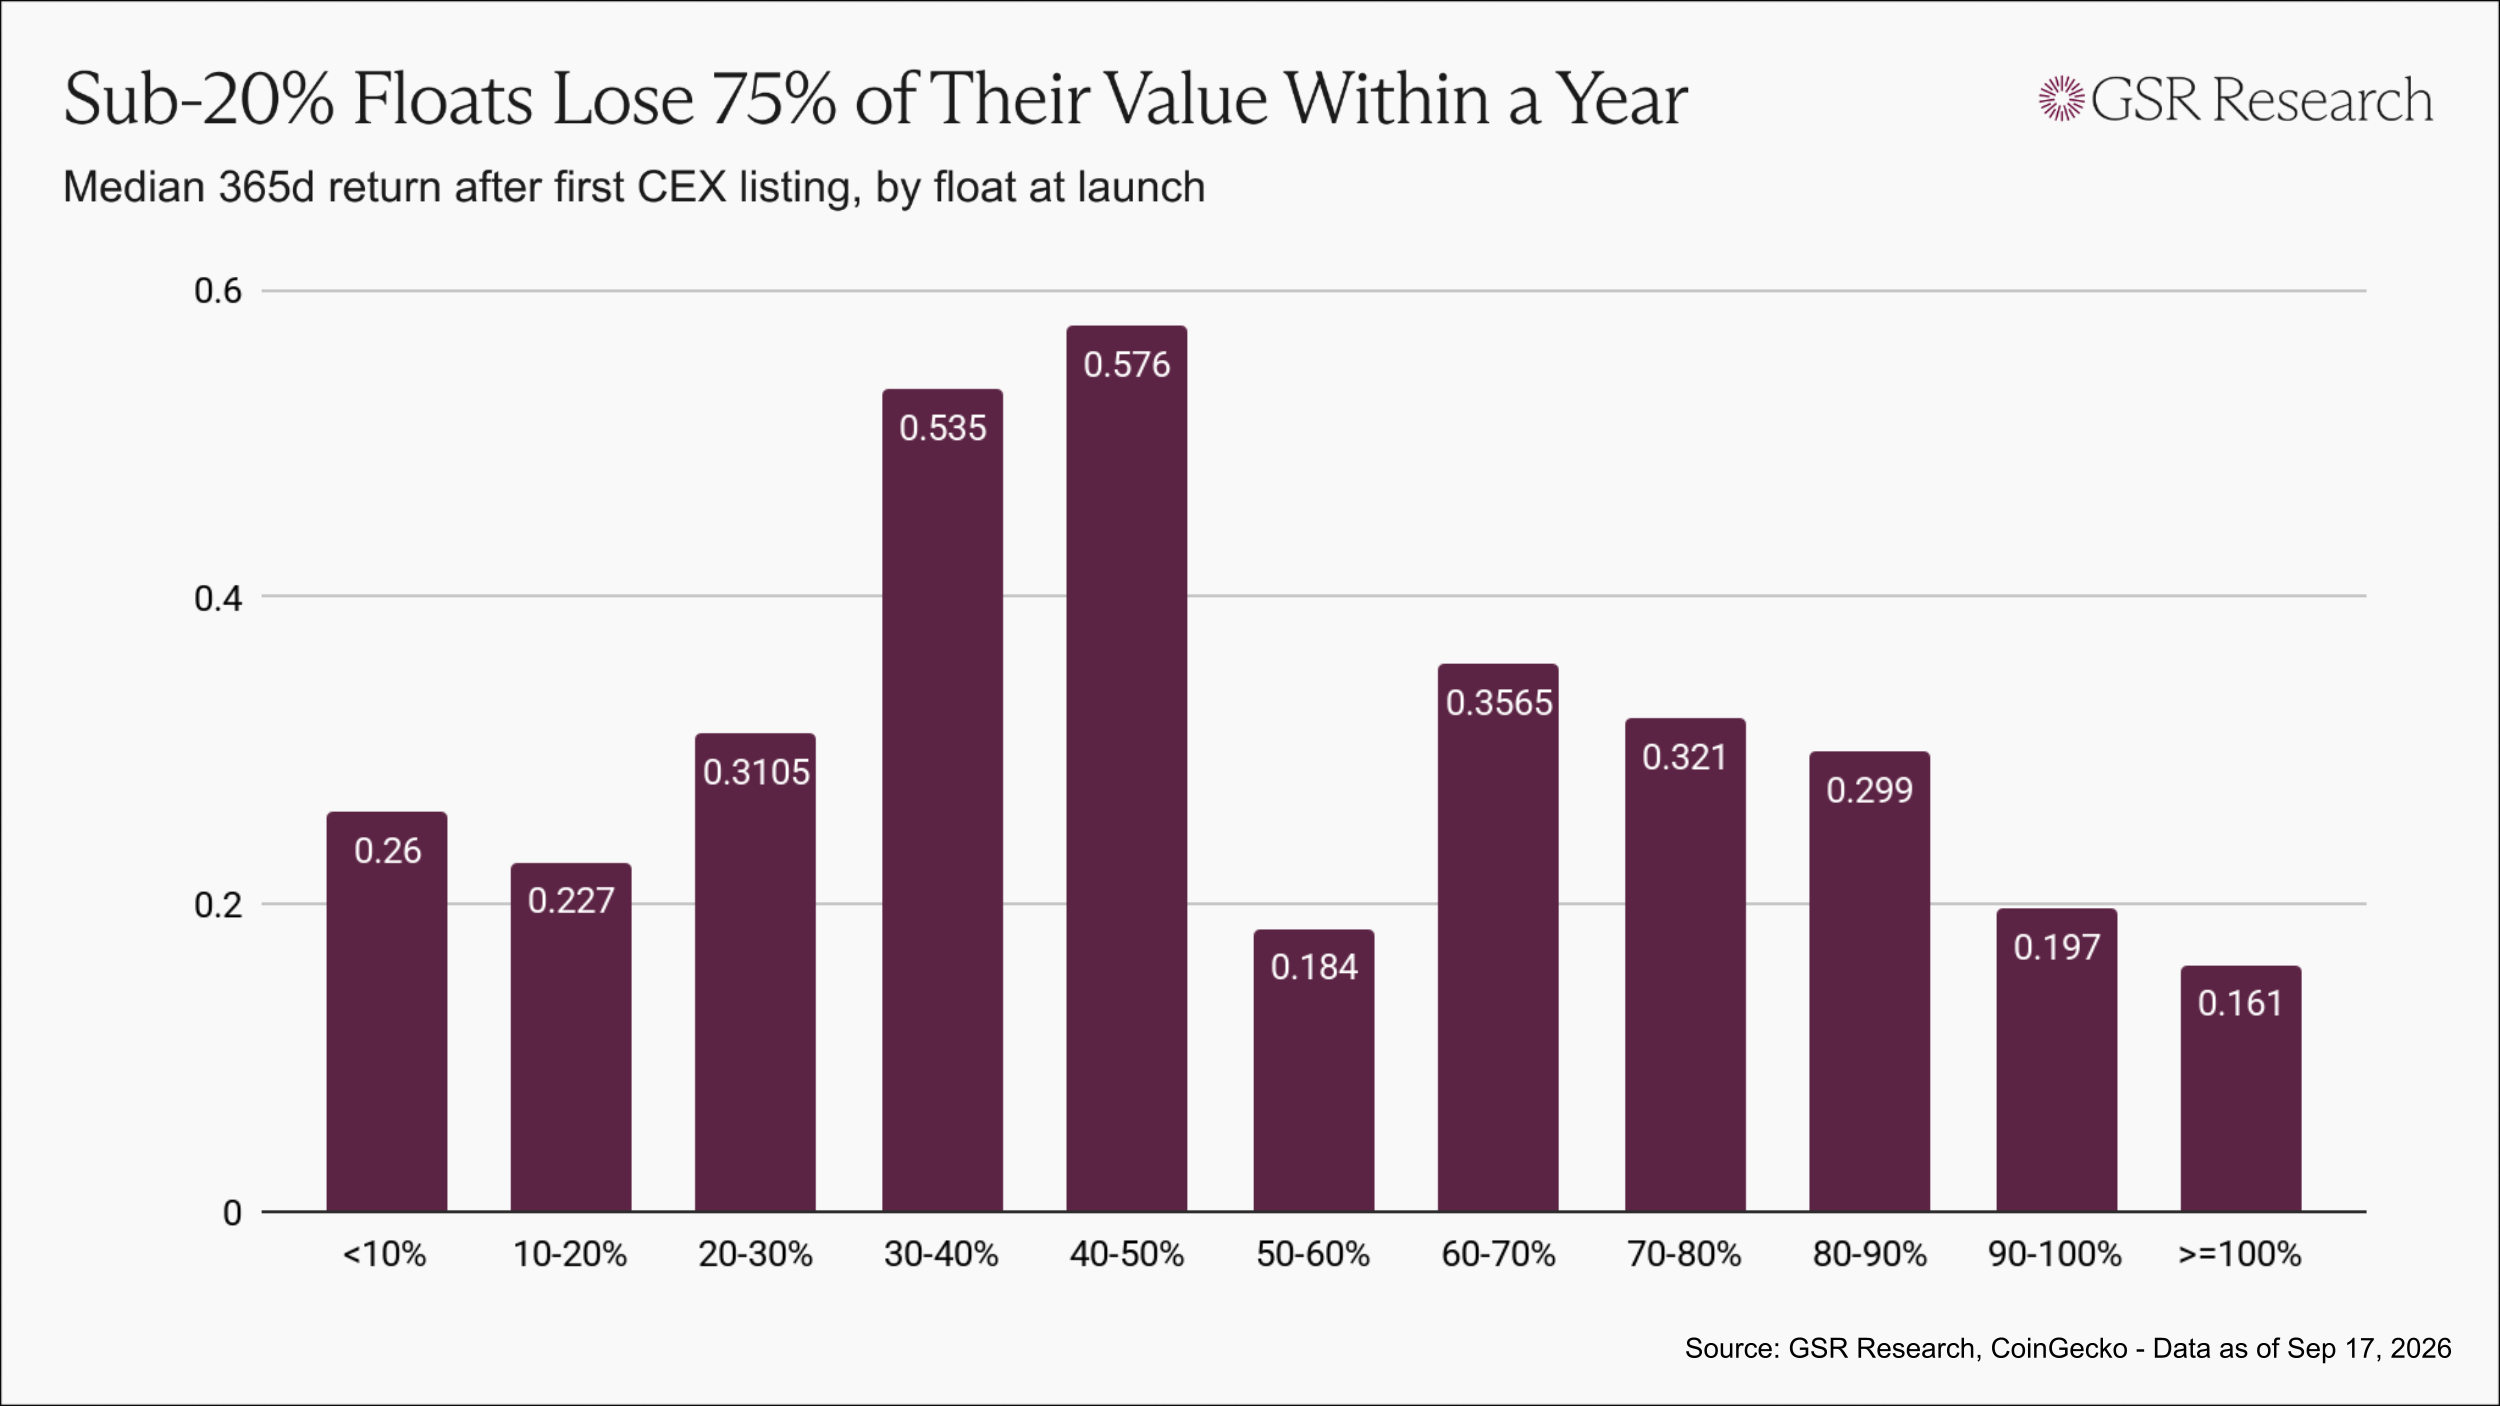
暗号資産分野の内訳を見ると、流通供給量が20%未満の発行は1年後の残留率は1ドルにつき約0.23~0.26ドル程度にとどまる。一方、流通供給量が30%~50%の発行は約0.55ドルを残しており、前者の2倍超である。この関係性は上位層では崩れるが、それは完全に近い流通供給を持つ発行が主に低時価総額トークンおよびmemecoinであるためであり、注目を集めるような大手プロジェクトの発行区間においては、希少性を意図的に作り出すための制限付き供給よりも、広範な分配を許容した流通供給の方が実績を残している。
解決策の展望
万能薬が存在するわけではなく、画一的な解決策を押し付ける人間に対しては懐疑的である。しかし過去数百回の発行に関わってきた私たちの視点から見れば、実際に作用するレバレッジは明確だ。
まず、発行価格設定ではホルダーとトレーダーの双方が利益を得られるようにする必要がある。この業界で持続的なコミュニティを維持できているのは、一般ユーザーが早期かつ低コストで参入できる限られた事例に限られる。つまり、ホルダーに利益を還元すれば、コミュニティは自然と形成される。最高額のプライベートセール評価額を前提として一般向け配分の第一弾を販売するのは正反対の効果をもたらす。それはホルダーを失望させるポジションへの参加を促すことになり、結局はトレーダーをも遠ざける。上場初日から継続的に下落傾向が続くトークンにはトレーダーに操作性のある余地を与えられない:売買双方に十分な流動性はなく、短期ポジションを構築する理由がなく、ホルダーが売り出しても応じる買い手が見つからない。この二つの集団は補完関係にある。トレーダーはホルダーが必要とする流動性と価格変動を提供し、ホルダーは市場が取引に耐えうる需要土台を提供する。インサイダーのみを意識した発行構造は両方を同時に失うことになる。プロジェクトは、一般大衆を最も高い段階でリスクに晒すのではなく、コミュニティに対しより早期かつ低価格で販売すべきである。
第二に、十分な供給量を流通させ、価格発見をより正確なものにする。この比率は2020年から2022年にかけての13%~20%という極端な低位をはるかに超えるべきであり、評価額と合わせて判断し、孤立して捉えてはならない。参考までに、標準的な株式IPOでは流通供給量が約30%程度、50%であれば非常に高い部類に入る。暗号資産分野において主要銘柄の上場時に流通供給率が50%を超えるのは稀だが適切とも言い難い。目標とするのは、流通供給量を十分に確保し、上場初日の価格に意味を持たせることである。
最後に、参画者の範囲とタイミングの拡大を図ることだ。参画機会と流通供給量は同等に重要である。昨今目立つのは共同投資プラットフォームの台頭で、小額資金でもVC条件で参画できるようにするものである。その他、実ユーザー向けに評判スコアに基づく分配、パブリックセールチャネル、オンチェーンオークション、全流通フェアディストリビューションなど多種多様な手法が見られる。それぞれに trade-off は存在する。しかしこれらはすべて、より広範な参画を促進するという正しい方向へと向かっている。
加えて、法的・コンプライアンス環境にも顕著な改善が見られる。欧州ではMiCAが既に発行人の一般向け直接トークン供給を認めている。米国においてもCLARITY法案の草案では、一般個人投資家向けに上限付きの直接販売を行う方針が検討されている。同法案が成立すれば、証券法がプライベート蓄積型構造を採用せざるを得ないとする主張は大幅に弱まり、発行構造は制約ではなく選択肢へと変わるであろう。
GSRがどのように支援するか
全ての発行は個性的である。ステージ、セクター、管轄區域、上場戦略、コミュニティ、ロック解除設計などが、適切な流通供給量と評価額にどう影響するかを決める。5000万ドル規模プロジェクトの正解は、50億ドル規模プロジェクトの正解にはなり得ない。
GSRはトークン発行者、ファウンデーション、投資家と連携し、流通供給量の規模、評価額、配分、ロック解除設計を含む発行および上場コンサルティングを提供する。同時に上場市場でのマーケットメイクおよび流動性サービスを行い、集中的なポジション管理やリリース中のポジションを持つ参加者向けにOTC執行およびブロックトレードサービスも展開する。
当業界はいまだに同じ教訓を繰り返し学んでいる。持続的な保有者基盤を構築できるプロジェクトは、発行価格を一般ユーザーが勝てるレベルに設定し、十分な供給を流通させて価格発見を真にし、インサイダーがゆっくりとしたペースで利益を得る構造のものだ。コミュニティと共に歩むことであり、コミュニティより先に走るのではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @GSR_io
















