


IOSG:HIP-3 高額な入場券、買えない護城河
著者:Mario Chow、IOSG Ventures
Hyperliquid上でパーペチュアル市場を登録したのは10チーム。その多くは約4,000万ドル相当のHYPEをロックしている。そのうちの1つが取引量の97.8%を占めており、わずか1ヶ月で44%減少した。この記事では、残る9チームが何を手に入れたのかを探り、数値はすべて公告ではなくオンチェーンデータに基づく。
本記事の数値はすべてHyperliquid公開APIから直接取得したものです:perpDexs、metaAndAssetCtxs、519の登録済み全銘柄の日足candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates、およびclearinghouseState{dex}。
「30日間」とは2026年8月15日から9月13日までの完全なUTC自然日を指し、「前の30日間」は7月16日から8月14日、「7日間」は9月7日から13日を指す。HYPEは79.73ドル換算。第7節のルーティングデータはFlowscanから取得した。builder codeの取引量は公開APIでは集計できないためだ。
要約
・HIP-3は再びHyperliquidにおけるマイノリティとなった。ビルダーがデプロイした市場は30日間でパーペチュアル取引量の25.8%を占めた(前月は57.1%)。この変化の主因は分母にある。コア盤の取引量が倍以上に増えた一方、HIP-3自体は下落傾向にある。
・龍頭(リードヤー)の規模が縮小。Trade[XYZ]の30日間取引量は646億ドルで前月比44.2%減。7日間平均は8月初旬の53.6億ドル/日から20.1億ドル/日に低下した。この減衰の半分ほどはストレージとAIセクターの実需市場での取引低迷に起因し、残り半分はこのプラットフォーム固有の要因である。8月18日以降、コアオーダーブックを上回る単日成績を記録していない。
・Entropy(io)が正面衝突する市場で丸1週間首位を守ったが、その後返還した。Nebiusにおけるシェアは3週連続で8.7%、53.1%、20.4%の推移を示し、自Platformの取引量も3週間連続で減少中。相反信号はポジションにある:未決済残高は逆増して5,140万ドルに達した。
・決済資産は依然として死活線であり、勝敗は依然として6対6。USDC以外の安定通貨で決済する市場はすべて取引停止に追い込まれ、存続しているすべての市場はUSDCに統一された。
・資産の枠取りは維持不能。現在のダッチオークション落札価格を見ると、1つのアセット枠は約39,900ドル程度で、Paragonが保有する全オンライン市場を取得するには約104万ドル(Trade[XYZ]の手数料収入に換算すると約2週間分)かかる。
・誰も価格競争をしていない。すべてのStock類プラットフォームはdeployerFeeScale = 1.0とGrowth Modeで運用されており、実測手数料率はTrade[XYZ]が0.427bp、Entropyが0.400bp。龍頭以外の全プラットフォームが死活を問わず、設立以来稼いだデプロイヤー分け前は合計で74万7千ドルにとどまる。
現在の10社のデプロイヤー

▲ Trade[XYZ]の日間取引量およびその下方にいるすべての挑戦者。2つのグラフの縦軸スケールは約100倍異なる。

「取引件数」は日足K線のnフィールドをウィンドウ内で合算したものである。公開APIからは独立した交易者数を算出できない。
歴史を通じてパーペチュアルDEXに登録したのは過去通算10社のみで、現在なお11社目は登場していない。取引中の4社、取引停止中の5社、一度も開店せずに終わった1社。Trade[XYZ]はHIP-3の取引量において30日で97.8%、直近7日で97.6%を占める。
挑戦者の現状は一言で済む。Entropyは26日間で10.3億ドルの取引量を記録したが、これはアセットリストではなく独自オラクルに依存した6つのオンライン市場によるものだ。龍頭が両建てする市場で首位を獲得したのは唯一のPlatformである。Paragonは唯一オーダーブックの形状として成立している挑戦者で、26のオンライン市場を持ち末端まで分布が広がっており、Trade[XYZ]が一度に5銘柄を攻めた当月でも49.9%増を記録した。Markets by Kinetiqは23銘柄を購入したが、95%の量が2つのインデックス先物に集中した。HyENAは終了済み:全市場削除、未決済ゼロ、生涯収益は3万3,414ドル。
HIP-3のシェア、そしてそれが誤読されやすい理由

▲ Hyperliquidパーペチュアル取引量に占めるHIP-3の比率(日次計算)。

7日間移動平均は7月中旬に50%を超え、8月初旬には57%に近い高さまで達した後、30%を割り込み、8月20日以降戻っていない。8月18日那一天、あるビルダーの取引量がHyperliquid全体バリデーター集合を上回った。それ以降、再度そのようなことは起きていない。
この比率が実際に見ているのは分母である。分子はStockオーダーブック、分母は暗号資産オーダーブックであり、変動しているのは暗号資産側だ。57%は暗号資産市場沈滞時に読まれた値であり、26%は同じStockオーダーブックが相場変動に直面した状態で読まれたもので、同時期にコア盤の先物量は117%増加した。直近7日の占有率は even回到 28.6% に戻ったが、Trade[XYZ]はまだ縮小局面にある。HIP-3占有率を引用する際は、まず当該期間の暗号資産相場が何をしていたかを明確にせねばならない。
真に見るべきは絶対量であり、それは悪化の一途をたどっている。Trade[XYZ]の30日間取引量は646億ドルで前月比44.2%減、7日間平均は8月初旬の53.6億ドル/日から20.1億ドル/日へ低下し、自身オーダーブックは62%回撤。最大手市場のSKハイニックスは85億ドルまで落ち込んだ。占有率低下の二重構造はどちらも実態である。以下のセクションで明らかにするように、HIP-3側の変動の大部分は競合問題ではない。
取引量減衰の主因はストレージセクターの静謐であり、シェア喪失ではない
44%の減衰を単純に「龍頭が負けている」と読むのが最も手っ取り早い解釈だが、データはこれを支持しない。検証方法はシンプルだ。もし競合が原因で下がっているのであれば、銘柄自体は通常通り取引され、Trade[XYZ]が獲得する部分だけが減少しているはずだ。実際に起きたのは、銘柄自体が沈黙したことだった。
売り玉は出ない。8月初旬、取引量がピークに達した時点が基準であり、オーダーブック内の主要市場はいずれも現在の価格が高くなっている。

実際に崩れたのはこれらの銘柄が一日でどれくらい動くかというボラティリティであり、Platformの取引量はそのほぼ同期に合わせて減少した。

上記はすべて営業日ベースである。週末は株式市場が休場するためだがTrade[XYZ]は通常通りに取引しており、週末を含めるとこの相関関係が過大評価される。営業日のみを見ると、ストレージセクターの日間ボラティリティとPlatform日間取引量の間の特異度係数は+0.47で、サンプルは45日間。ゴールドは自然な対照群である:今月唯一日間ボラティリティが上昇した主要銘柄であり、取引量もそれに連動して増加した。白银はパターンに該当しない例外である。
ただしボラティリティは代理変数に過ぎない。より直接的な検証は、同様の9銘柄の実需株式取引量と比較することであり、答えはこうだ:伝統市場は約半数しか説明できていない。

ストレージとAIセクターの実需取引量は確かに25.7%減少した。この半分は事実だが、XYZは49.7%減少しており、ほぼ倍である。多分の24ppは業界由来ではない。
さらに、ギャップが最も大きい箇所はまさにそのコア部分である。マイクロン-26.0pp、美光-25.4pp、Intel-21.5pp、SKハイニックス-17.2pp。逆にNVIDIA(+36.5pp)とNebius(+18.6pp)では実需市場を上回ったものの、それらのオーダーブックは極めて小さい。
競合もこのギャップを説明できない。Entroyの30日間のマイクロン取引量は5.23億ドルに対し、XYZ自身のマイクロンオーダーブックは61.4億ドル減少しており、挑戦者が奪えるのはせいぜい8%ほどだ。
残りは資金のローテーションのように見える。同時にHyperliquidコア盤の先物取引量は117%増加し、HIP-3は減少したが、両者を合わせた総量は26%増加した。資金はHyperliquidから離れておらず、単にStockオーダーブックからCryptoオーダーブックへ戻っただけだ。
規模の Anchor となる数値。同じ30日間において、これら9銘柄は各取引所で2,0047億ドルを取引したが、XYZはそれらに対して235億ドルを取扱い、占有率は1.2%に過ぎない。XYZの全104市場合計646億ドルも、これら9銘柄の実需取引の3.2%に過ぎない。占有率が最高なのはSKハイニックスの9.1%で、最低はBroadcomの0.1%であり、このカーブ自体がこの事業の性質を物語っている:暗号資産ネイティブトレーダーが届きにくい資産は占有率が高く、誰でも買える米大型株は占有率が低い。
よって今回の減衰は両方の要素含む:約半数はセクターベータ、残り半分は自身 Platform の要因。第6節の計算は実取引額のみを対象とし、取引量の源泉を問わないため、手数料面の計算は影響を受けない。ただしこの2つを区別して見ることは重要である:セクター側は戻ってくる可能性があるが、Platform側の半分は戻らないかもしれない。
洗替え、そして唯一予測力の高い変数

▲ 各HIP-3 Platformの日間取引量(対数座標)。破線はUSDC以外の安定通貨で決済することを示し、丸印は最後の取引日を意味する。
現在までに6社が取引停止に至り、それらを分けた変数はアセット選択でもチーム力でも過去の取引量でもなく、決済に使用された安定通貨であった。
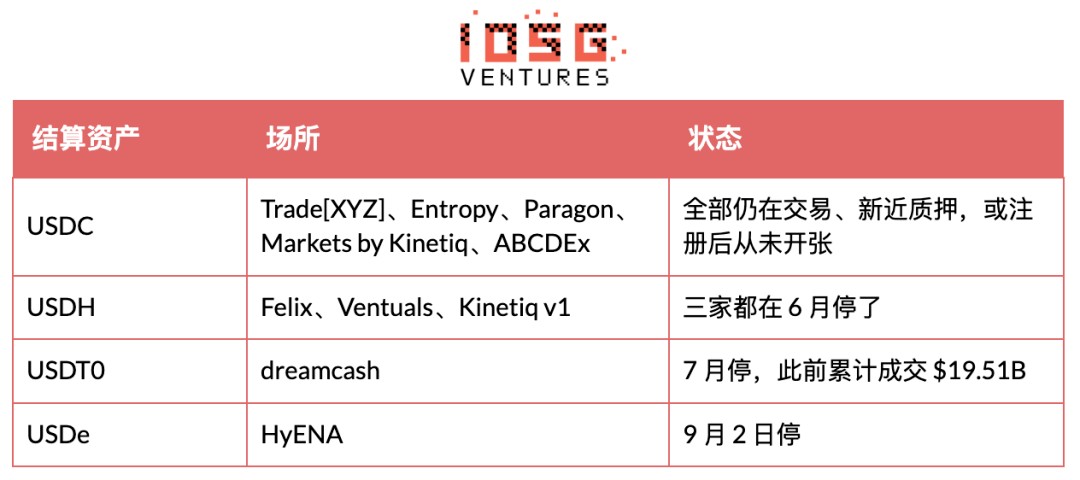
メカニズム自体は至極単純だ。トレーダーは最初に特定の安定通貨へ交換しなければならず、第一注文を出すだが、彼らは交換を面倒がる。Felixは最も明らかな例である。当初USDHを支えていた手数料優遇は、Growth Mode導入と同時に相殺され、その後この決済資産には摩擦しか残らなかった。
Kinetiqは対照実験グループである。閉鎖後に存続した唯一のオペレーターは、USDH市場を削除し、同一インデックス製品をUSDC上に移設して再開した。過去の取引量は何も予測し得ない:dreamcashは195億1千万ドルを記録したが、それは6月の全チーム合計を上回りながらも照样に停止した。Entropyは8月に史上最多の入金資金を持って参入し、USDC選択時には丝毫も躊躇しなかった。
決済資産を真に決定するのは何か、そして何かではない
USDCの覇権をプロトコルの仕様だと読み取ることは自然だが、Hyperliquid自身のドキュメントは正反対を述べている。Aligned Quote Assets v2(8月下旬にUSDCで启用、Coinbaseがtreasury deployer、Circleがtechnical deployerを務める)の下では、USDCのHyperliquid上のコスト調整後備蓄利回りの約90%がプロトコルに分けられAssistance Fundに入る。計息は30日間を一区切りとし、各区切りの終了翌第8日に支払いが行われるため、初回の支払いは10月初頭となり、現時点では未だ1セントも入金されていない。
AQAv2が明確に避けているのはHIP-3への傾斜である。ドキュメントは正直にこう記述している:取引手数料や取引量のカウントにおいて一切の優遇はなく、他のQuote資産はHIP-3先物引き続きサポートされている。手数料面での利点はAQAv1のものであり、こちらはPlatformに対する抵押資産のtaker手数料を低く抑え、makerrebateと取引量カウントを高める構造となっているが、USDCはAQAv1に含まれておらず、構造上也入れるわけがない。なぜならこの档要求安定通貨がHyperliquid専有でなければならないからだ。AQAv2が真に付与する特権はeventコンソールド及びバリデーター運営先物指向であり、かつ後続アップグレードを待つ必要がある。それは本記事が測定している市場ではない。
つまり決済資産の決定は流動性と企業レベルの動きによってなされ、手数料設計によって決まったわけではない。USDHは2026年7月17日にサービス終了し、保持者は1:1でUSDCに償還、Coinbaseはそのブランド資産を引き継ぎ同時にUSDCのtreasury deployerとなった。今日Hyperliquid上の安定通貨供給額の98.3%がUSDCであり、USDTが1.2%、feUSD、USDe、USDHの残余がそれぞれ約千分の一。他の資産で決済するPlatformは手数料面で不利になっているわけではない。むしろ自分たちのトレーダーに最深 liquidity の池から離れることを求めているのだ。
AQAv2の規模を試算する。前提は公式が一切の数値を公表していないことである。Hyperliquid上のUSDCは67億7千万ドル、SOFRは約3.6%、90%分割を仮定すると、このラインは年額約2億ドルを指す。50億ドルを基盤とする第三者推定は1億3,500万〜1億6,000万ドルに収まる。外部から決定不能なのはAQA金利に含まれるコスト調整であり、これはバリデーターが報告するオラクルにより水準が決まるものの公開されておらず、したがってここでのすべての数値は测算而非实测である。
HyENAは2番目のメカニズムを補完した。暗号資産を担保としたためGrowth Modeから除外され、同一銘柄で約5bpで報價したが、その下のCore盤は約3bpで、取引品質はさらに劣った。アセット枠に約88万ドルを使い、生涯収益は3万3,414ドルにとどまった。
停戸は退出不等于。HyENAは全25市場を削除し未決済をゼロにしたが、ステーキングは依然として508,915 HYPE、約4,060万ドルであり、12日経過しても一切の引き出し申請がない。Felixとdreamcashはステーキングを全額回収し現在読数はゼロ、Ventualsも7,967まで減少。全市場を削除しながらも4,000万ドルをオンチェーンに留保するPlatformは、いずれ清算が遅延しているか、あるいは別の目的でこのデプロイ枠を占有しているかのどちらかだ。
Ventualsが一体何で死んだかは一段落させる価値がある。次世代製品はこの事象をめぐって設計されている。流動性不足は症状に過ぎず、メカニズムはファンディングレートにある:プレIPO先物には収束アンカーがなく、ファンディングレートが一時的に年率約8,700%に達し、マークプライスが正確かどうかに関わらずロング側はリキオレーションされる。Entropyは年率ファンディングレートを10%付近に封じ、外部価格を追うのではなく自己マークプライスのTWAPで決済する。そのコントラクト設計全体はVentualsの具体的な死因に対する修正リストとして読むことができる。あらゆるプレIPOオーダーブックを見る際は、まずファンディングレートと決済設計を確認し、次にアセットリストを見るべきだ。
Trade[XYZ]のオーダーブック構成、そしてOpenAIを掲げない理由
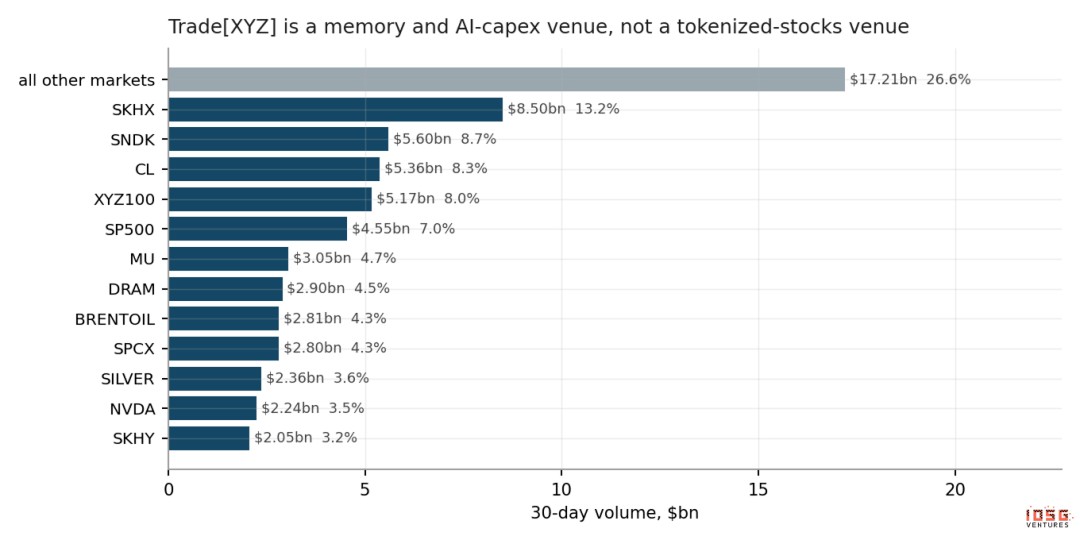
▲ Trade[XYZ] 30日間取引量最大の市場。
トップ10市場が全体の66.7%を占め、トップ6以外 Tail 部分だけでも324億ドルに達する。NVIDIAは3.5%占める。Apple、Tesla、Alphabet、Microsoftの4社は合計3.3%で、SKハイニックス単体の4分の1に過ぎない。トークン化米国株の標準的な叙事でよく語られる米国の巨頭たちは、実はこの事業の中心ではない。
Trade[XYZ] が実際運営しているのはストレージとAI設備投資取引を対象とした7×24時間営業の場所であり、原油・金属・インデックス製品を加えたもの。韓日半導体、合成DRAMインデックス、SpaceX、自社XYZ100バスケット、ライセンス付S&P500。その領域は暗号資産ネイティブトレーダーが早朝3時に他場所で遭遇しえない銘柄群である。これがまさにEntropyが攻撃を仕掛けた領域であり、突破口はAppleではなくMicronとNebiusだった。
なぜOpenAIを掲げないのか
最も直感的な答えは「非上場企業を避けている」というものだが、誤りである。プレIPOはむしろ得意分野の一つである。SpaceXだけで30日に28億ドルを記録し、全体の4.3%を占め9位につける。以下はUnitree 5.11億ドル、長鑫存储 3.17億ドル、Zhipu 1.56億ドル、MiniMax 9,200万ドル、SHEIN 2,700万ドル。Yangtze Memory Storageは既に登録済みで稼働待ち。
これらの企業名に共通するのは、観測可能な二次市場取引価格があり、既知の発行済株式数があることである。SpaceXは定期的にTOBを実施し明確な1株当たり価格を示す。中国の企業群は内地で活発なプレIPOグレー市場を持ち、株式数は企業登記資料や調達ラウンドから入手可能だ。ゆえにこのPlatformは他の資産と同様に1株当たり報價できる。
OpenAIとAnthropicは両方とも不具备。它们的二次交易全部被SPV锁定,交易的是基金份额的索取权,讨论的是协商的整体估值,而非每股价格。强行按每股报价等于自行捏造分母。堵点就在这里,这是报价惯例问题,并非意愿问题。Entropy的解法是干脆不报每股,改报公司本身,1张合约=10亿美元市值,按当前中间价计算下来Anthropic接近2.17万亿美元,OpenAI接近1.53万亿美元。
しかしこれは護城河不构成。龍頭想加一个市值计价的标的,随时花约$39,900就行。而且它自己的路线图指向别处:手上16个已注册未启用的标的,排队的是铀、铝、美元指数、VIX、玉米、小麦、TTF、韩元、印度Nifty、巴西Ibovespa、Ibiden和KSTR,再加长江存储和H100。这是宏观和大宗,不是前沿AI实验室。
记得一個構造的細節。Trade[XYZ] 沒有設置 oracleUpdater,也就是用自己的部署方密鑰推送標記價格;而 Entropy 和 Felix 都指向同一個第三方更新者 0x94757f8d…。Entropy 公開說過 RedStone 是其 Anthropic 市場的價格數據來源,這能解釋兩家本無關聯的場所為何共用一個更新地址,不過鏈上並沒有給這個地址打標籤。自建預言機对有参照价的资产没问题,但当标记价格必须被「构造」出来时,性质就变了,而构造标记价格恰恰是 Entropy 选的生意。
正面衝突、そしてEntropyが首位に立った一週間
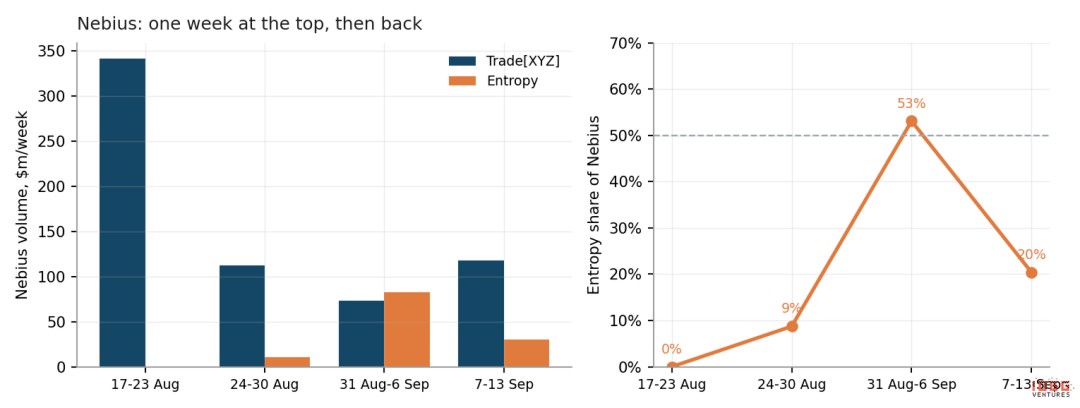
▲ Nebius 週間取引量および Entropy におけるそのシェア。
現在9銘柄が同時に2つのHIP-3 Platform上で活動中。各社は互いに重複しない領域を独占するのではなく、二度登録する価値のある銘柄であれば重複が日常化している。
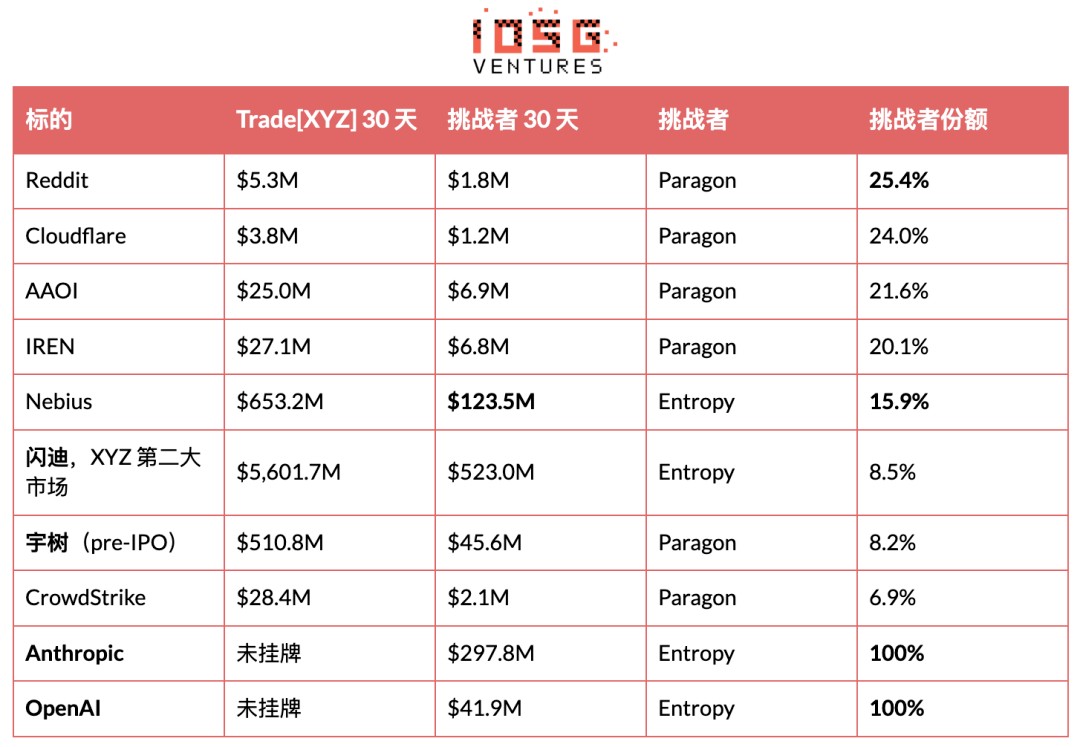
市場確保が削ぐのはシェアであってオーダーブックではない
Trade[XYZ] は以前Paragonの5つの核心理材を登録しながら啟用せず、8月18日这一天之内全开,今天这五个它都领先。补上这个空位花掉约三天的手续费收入,一个下午就办完了。那批标的到底是威慑还是原本就排在上线队列里,链上数据判不出来。
判別できるのは結果だけである。4週間過去,Paragon在这五个里仍握着其中四个的两成到两成半,而且整体成交量当月还涨了 49.9%。宇树最能说明机制:Trade[XYZ] 的宇树盘口大约是 Paragon 的 11 倍,Paragon 只占这一对的 8.2%,可 Paragon 自己的宇树成交量同期差不多翻了一倍。龙头没有把量从挑战者手里抢走,它是在挑战者周围把市场做大了。进入一个市场和拥有一个市场,是两回事。
EntropyはNebiusで一週間首位に立ち、その後返還した
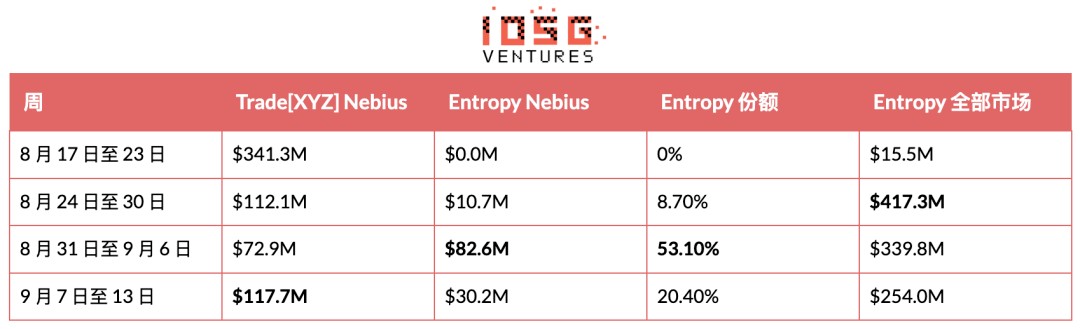
一週間、EntropyのNebius取引量は確かにTrade[XYZ]を超えた。これはHIP-3挑戦者としてかつてない快挙であった。続く一週間、龍頭のNebiusオーダーブックが61%増加する一方でEntropyは63%減少し、挑戦者は再びこのペアの5分の1に戻った。Micronも同様の物語を語っているが、より静かに:Entropyの近几周のシェアは概ね13%で横這い、通算30日で8.5%となった。
つまりこの首位は現実であり、確かに一週間に限られたものだった。率直に読むならば:Entropyは龍頭が積極的に報價する市場に切り込めることを証明したが、守備力をまだ証明していない。总取引量はすでに3週間連続減少し、417百万ドルから254百万ドルへ落ち込んでいる。
相反信號來自未平倉。週間取引量が高峰から39%回落的同时,Entropyの未平倉反而增長37%至5,140萬美元,其中Anthropic単一品目で2,990萬ドルを占める。刷量的成交会来回冲销,不会留下库存,所以在成交份额下滑的同时未平仓量还在累积,指向的是真实持仓而不是空转。这两个事实方向相反,真正该盯的是这份张力本身,而不是其中任何单独一个数字。
这里的数量需要打折扣。Entropy没有代币,也未确认空投,但后台已经能看到 pointsMultiplier 参数,自家排行榜页面写着“即将上线”,所以其中一部分流量是在刷预期而不是在用产品,而从外部分不开这两者。规模也要摆在眼前:Entropy一个月约10亿美元,Trade[XYZ]是646亿美元,它是龙头的1.6%。它赢的是具体战役,不是这个品类。
其註冊的待上架標的揭示了下一步。Entropy手持EWY、SBE、TCNT及DRAM指數。DRAM指數正是Trade[XYZ]自身的第四大產品,EWY則是韓國。下一場交鋒看上去會直接衝着龍頭的核心地盤去,而不是再找一個無人競爭的pre-IPO名字。
⚠️ 兩條計數規則
只算在線上訂單簿。HIP-3部署方往往在啟用之前很久就註冊好標的,這類標的會返回預言機markPx,但midPx為null、isDelisted為true、未平倉為零、沒有K線歷史。Trade[XYZ]手上有16個,mkts 19個,Paragon 9個,Entropy 4個。HyENA的25個是另一回事,那是啟用過又關閉的。
代码字符串不等於標的。para:STX是希捷,中間價799;核心盘的STX是Stacks,中間價0.27。按代码硬拼会凭空造出第十个交锋市场,而它并不存在。配对前先核中间价。
経済計算:一間プラットフォームのコストと全体の層への収入
無人が価格競争を行わない、費率がすでに底をついているため
一切皆決まりますに各資産の二つのパラメータにかかり、両方ともmetaAndAssetCtxs内に公開されています:growthMode と deployerFeeScale。全包費率は base × (1 + s)、base 是標準永續費率表,s 是部署方系數,可設 0 至 3.00,在 Growth Mode 下封頂 1.00。部署方拿走 s / (1 + s),因此 s = 1.00 時分一半。Growth Mode 再在全包數字上砍掉至少 90%,條件是市場必須與驗證者運營的先物完全不重疊,這就把加密資產和加密指數排除在外。
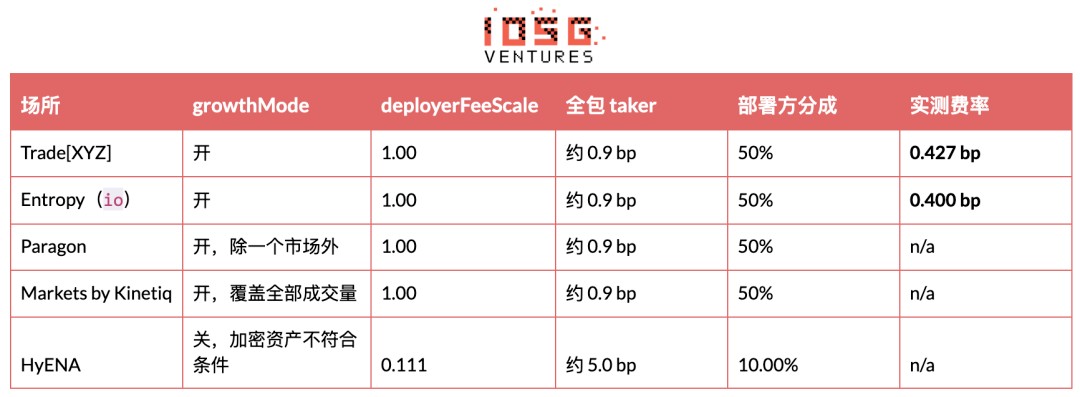
すべてのStock類プラットフォーム各自獨立收斂至同一設定:部署方分け前を引き締め、Growth Mode をオープン。Entropyは差別化製品とVC資金を持って参入したが、価格を下げるつもりはなかった。唯一この設定に含まれないプラットフォームこそ、ちょうど取引停止したところだ。
どのagggregatorにも頼らず、部署方分け前を正確に計算できる。手数料収入は費用受け取りアドレスのサブアカウントに沈殿する:clearinghouseState に dex フィールドを付けて未転換残高を読み取り、転送は userNonFundingLedgerUpdates に現れ、形態は sourceDex がプラットフォーム名と同じ send である。転送はとても不規則なので、転送間の間隔を測らねばならない。Trade[XYZ]は8月27日の転送以降累計1,380,592ドルを記録し、対応取引量は323億ドル、つまり0.427bp、毎日約79,000ドル。Entropyは一切転送していないので、その累計手数料は直接読み取れる:10.36億ドルの取引量に対応して41,468ドル、つまり0.400bp。
二種類の支出、性質は全く異なる
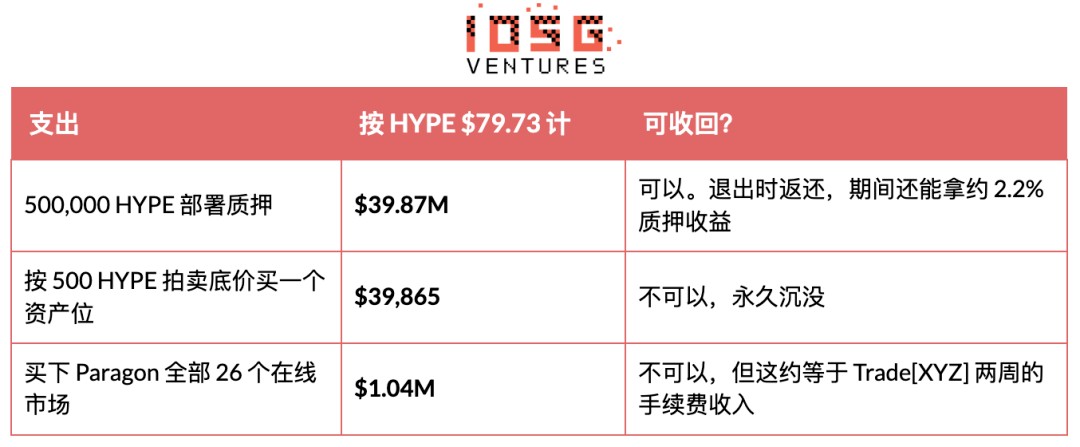
質押は最も恐ろしい数字であり、それは戻ってくる。誰かがこのお金を取り上げることはない。それはバリデーターに委託され、常に質押報酬を生み続けており、退出時は元のまま返還される。デプロイ開始時から少なくとも183日間ロックされ、マルウェア市場運営(例えば悪いオラクル価格をプッシュするなど)で権重に基づいてバリデーター投票により没収され、7日間のアンロックキュー期間中でも没収される可能性があるため、クリーンな退出には少なくとも190日ほどかかる。Felixとdreamcashは全額回収し、現在読数はゼロ。
現在ロック中の質押:Entropy 500,973、Paragon 500,712、HyENA 508,915(取引停止したがアンロックせず)、Kinetiq 588,489(一つの質押でkmとmktsをカバー)、Trade[XYZ] 500,488 さらに別アドレス上の500,269。ABCDExはたった1,004 HYPEのみで、決して質押していない。
アセット枠のお金が誰も引き出さず、本当に戻らないお金だ。任意の先物DEXの最初の3アセットは無料で、その後追加する市場はすべて31時間のダッチオークションでHYPEで購入する必要がある。初日価格は前回成交价の2倍で、線形減衰して500 HYPEの底値に達する。9月14日のオークションは500の底値で始まり、500で終わったため、1アセット枠は約39,900ドルとなり、アセット枠需要は一週間前の582 HYPE成交价より下がっている。
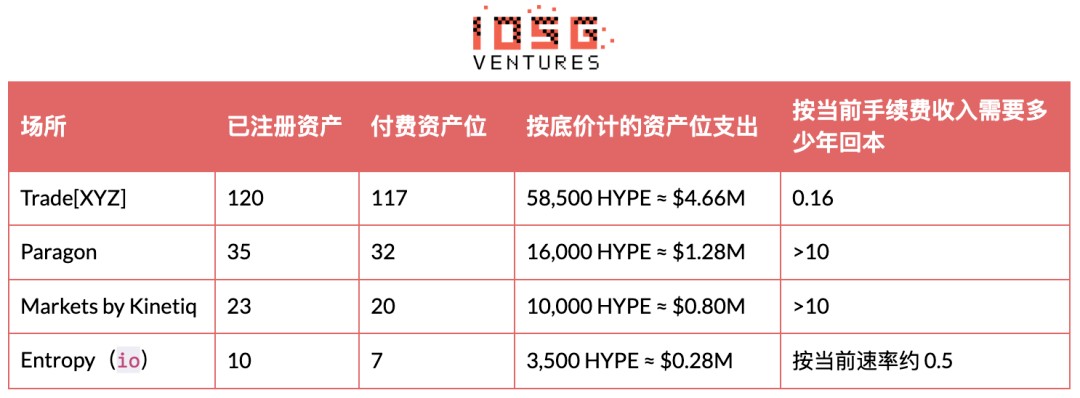
最後の列こそが重点だ。Trade[XYZ]のおおよそ8週間の手数料ですべての標的請求書を清算できる。Entropy以外の挑戦者は、HIP-3が存在する期間よりも長い時間を要する。Entropyが通過できたのは、30ではなく7アセット枠を購入した仅此而已。
時間がこの非対称性をさらに拡大する。市場を一時停止するのは無料かつ不可逆ではなく、支払ったアセット枠は一旦封印して再び開けることができ、「待上市标的」はこうして生まれる。Reserve slotsは過去のデプロイ数に基づき累積し、公式は7 + 0.2 × 過去のオークションデプロイ数であるため、Trade[XYZ]は現在約30個をすぐに使用でき、新規参入者は7個のみ持つ。今日オープンし20市場を計画するプラットフォームは、一度に10個を掛け、残りはオークションで順番待ちとなり、最短31時間ごとに一つ。Entropyの答えは、このリズムに参加しないこと:5市場だけ上げ、その後それぞれの市場に意味を持たせた。
質押リターントラップ
Entropyを除く全て挑戦者は、パッシブ質押チケットで稼ぐ金が取引所の運営で稼ぐ金よりも多い。Paragon一生的部署方分け前は64,281ドル、3,987万ドルの質押を約2.2%で計算すると、一年は約87万7千ドル、比率は約14倍。
これは慰めにはならない。那点收益はプロトコル未来排出準備から新規発行HYPEであり、本質的に収入ではなくインフレであり、強制的に持ち続けるポジションに発行される稀釈返還であり、計価単位は運営側がそもそもパッシブロンギングしている資産である。HYPEが30%下落すると、この質押で1,200万ドル損失し、十年分の収益を超える。過去八日間HYPEは88.37ドルから79.73ドルへ下落し、ロック中の質押毎に430万ドル減少した。
この手数料プールが支えられる事業の規模
Growth Mode将実测费率固定在0.4bp附近,部署方拿一半。Trade[XYZ]握着97.8%的份额、年化约7,860亿美元的交易量,一年的部署方分成大约2,900万美元。与其说这是龙头的天花板,不如说在当前成交量和当前费率地板下,这差不多就是整个平台层的全部奖金。
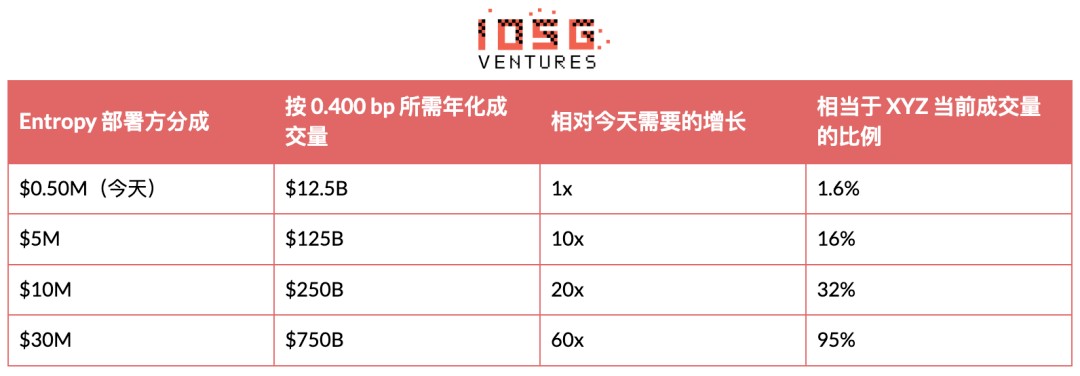
龍頭以外のプラットフォーム層、今日ロックしているHYPEは約1.67億ドルであり、その全ては死活問わず合計一生で74万7千ドルのデプロイヤー分け前しか稼いでいない。これを1,400万ドルシードラウンドと比較すると、この算術は示している:現在の取引量と現在の費率床之下、HIP-3運営者は取引手数料でバリュエーションできない。挑戦者の価値は他から来るしかない。代幣、フロントエンド、顧客関係、あるいはプロトコルがまだ価格を決めていない某个产品。
何が本当に守れるのか
HIP-3有意将一家平台本来可以守住的大部分东西商品化。质押可以买,标的可以买,费率为地板是共享的,就连分发也是共享的,因为每一个HIP-3订单簿都能从同一个前端触达。
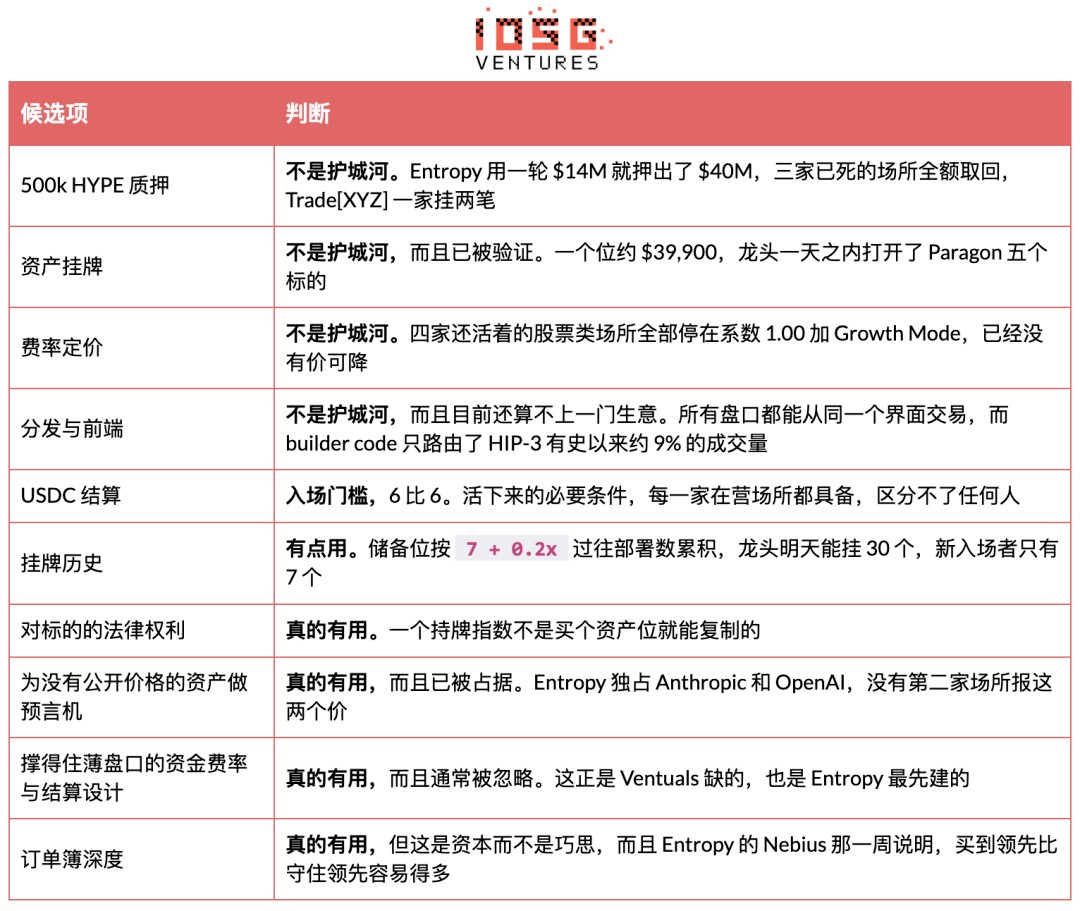
有用的筛选问题不是「你要挂哪些资产」,因为资产可以买。而是「你手上有什么,是龙头花一个资产位的钱买不到的」。在 HIP-3 上运营过的所有平台里,只有一家对这个问题有清楚的答案,而它的答案是一套预言机加一套结算设计,不是一份资产清单。
熵為什麼是這個例外,值得準確說明,因為答案不在標的上。它由來自 Citadel Securities、Optiver、Millennium 和 Polymarket 的研究員與交易員創辦,這條板凳體現在兩處。一處是上線第一天就有的掛單深度,真正打動 Nebius 的就是這個。另一處是那套資金費率與結算設計,讀起來像是針對 Ventuals 死法的直接回應。它 1,400 萬美元的種子輪由 Ribbit Capital 領投,而 Ribbit 的主場是零售券商和金融科技分發,不是 DeFi,指向的是把客戶握在手裡的野心,而不是薅一個協議。名字上有一處要提醒:與 Arbitrum DAO 深度綁定的 Entropy Advisors,以及 a16z 投的那家叫 Entropy 的託管創業公司,是完全不同的公司,不要從名字裡讀出任何與 Hyper Foundation 的關係。
這些放在一起看,這個賽道仍然顯得單薄。一家正在萎縮的公司佔著 97.8% 的交易量。一圈挑戰者押著 1.67 億美元的 HYPE,換回來的是彼此加總 74.7 萬美元的历史手續費。而唯一那支真正會報價的團隊,剛剛展示了自己能拿下一個市場一週、卻守不住。
比較順手的替代選擇,是去拿協議自己那一半手續費而不是運營方那一半,它沒有鎖定、沒有罰沒風險、也沒有運營負擔。但它同樣不是 Hyperliquid 先物基数的重心,而且事實已經證明,HIP-3 佔比超過 50% 是加密清淡期的假象,不是趨勢。
ルーティング層、そして実際に触れるトラフィック
Builder code 是 HIP-3 上最接近「分发生意」的东西。前端给自己发出的订单打上标记,从中赚一笔 builder 费,而且完全不用押保证金。Flowscan 数到 819 个这样的标记。
它们碰到的流量也确实不多。被路由的交易量约为 526 亿美元,佔 HIP-3 历史上 5,870 亿美元的 9% 左右;最近 30 天约 53 亿美元,对应 660.9 亿美元,约 8%。超过九成的流量身上根本没有前端标记,而这正是一个由做市商和 API 交易者主导的订单簿该有的样子。
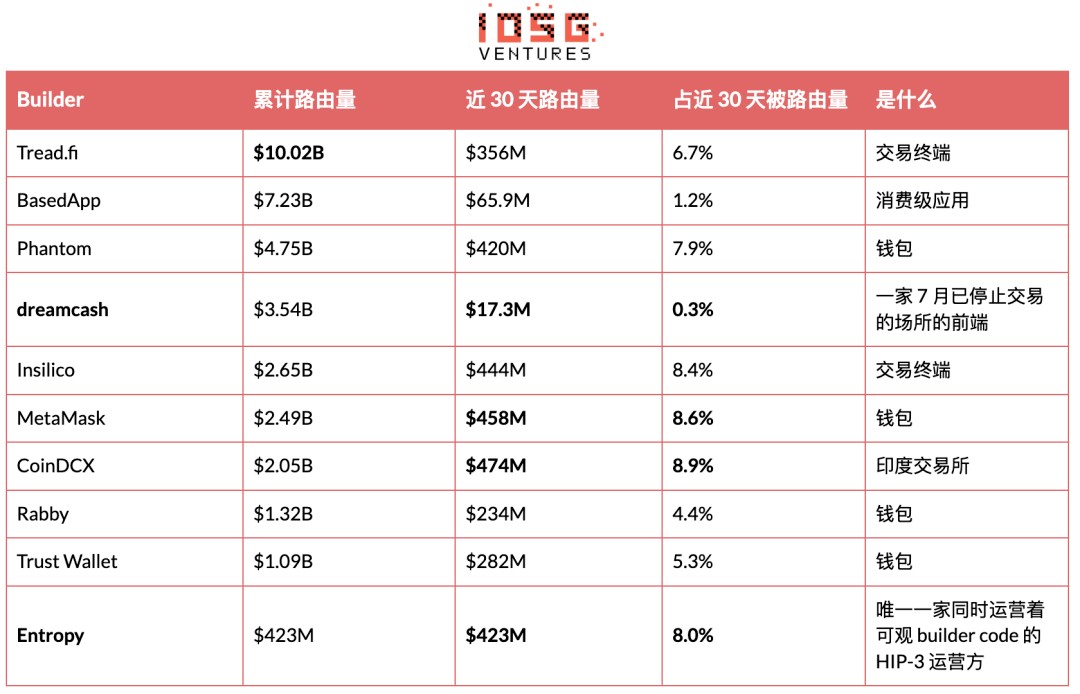
第四列的分母是近 30 天全部被 builder code 路由的 53 亿美元,不是 HIP-3 的 660.9 亿美元交易量。换成后者,最大的一家 CoinDCX 也只有 0.7%。表中这十家合计佔被路由量的 59.7%,而 Flowscan 一共数到 819 个 builder code,所以尾部的 809 个分掉剩下的四成。
这张表中有两件事值得拎出来。Entropy 那 4.23 亿美元路由量全部发生在最近 30 天,而同期它自家平台成交 10.3 亿美元,也就是说大约四成的订单簿是从它自己控制的前端进来的。Ribbit 那一轮背后的零售券商野心,在数据里显形了,而不是停留在新闻稿上,而且这是一门和「当部署方」不同的生意。
另一件是 dreamcash,这个教训更干净。它的平台从 7 月 2 日起就死了,自家订单簿读数为零,可它的 builder code 最近 30 天仍然路由了 1,730 万美元,累计 35.4 亿美元。部署方业务和前端业务能干净地拆开,而其中只有一门需要 4,000 万美元才进得去。
第三方看板上有一个很容易踩的计数坑。平台排行榜通常默认按累计交易量排,所以一家几个月前就停掉的平台,份额看上去仍然可观。dreamcash 在全时段视图里读出 3.3% 的 HIP-3 成交份额,而在任何近期视窗裡都是 0 引用任何份额之前,先确认它是按哪个视窗算出来的。
所以真正值得盯的前端,大多不是部署方。Coinbase 在 9 月 12 日公布了钱包内的简化先物界面,由 Hyperliquid 驱动,覆盖加密、代币化股票和预测市场,面向美国以外。Kraken 的母公司则另外在谈把 Hyperliquid 相关先物接入一个受监管的美国场所。两家都不会去押那 50 万 HYPE。
結論:もう一つ HIP-3 デプロイヤーに対しても楽観視するのは難しい
前面的所有东西放在一起,新开一家 HIP-3 场所要面对的是这样一组数字。
龍頭之外的所有 HIP-3 交易量,30 天合計 14.9 億美元,年化約 181 億美元。按實測的 0.400 bp 算,那是一年 72.5 萬美元的部署方分成,要由四家平台分。而這四家今天押著約 1.67 億美元的 HYPE。同一筆錢按 2.2% 被動質押,一年是 367 萬美元。
也就是說,經營這些交易所掙到的錢,大約是把同樣的資金原地质押的五分之一。
這不是個尚未開發的市場,而是一個已被定價至接近零的市場,理由在前面幾節裡都是可測的。資產位一個 39,900 美元,所以掛什麼都守不住;費率地板是共享的,沒有價可降;分發也是共享的,而 builder code 只碰到 9% 的流量;結算資產已經 6 比 6 地收斂到 USDC,而 AQAv2 明確不給 HIP-3 任何費率傾斜,所以協議也沒打算補貼這一層。
更難的一點是天花板上。XYZ 以 97.8% 的份額、每一項結構性優勢,在自己報價的那九個名字上只做到真實交易的 1.2%,而且在核心的存儲標的上,它的相對份額還在往下走。一個新入場者要面對的不是「龍頭很大」,而是「龍頭已經很小,而且還在變小」。
例外仍然只有一種,前面已經寫清楚:一份別人買不到的權利、一套別人做不出的預言機,或者一套能在薄訂單簿上活下來的資金費率與結算設計。Entropy 是唯一符合的,而它領先一週就被打了回去。資產清單不是答案,這一點現在有兩組獨立的數據在說同一件事。
什麼會改變這個判斷
· Entropy 能把一個交鋒市場守住一個月而不是一週,並守住閃迪的份額而不是在 13% 附近漂。成交份額下滑時未平倉量還在累積,是最值得盯的那個信號,因為它比成交量可靠。
· Entropy 的 DRAM 指數和韓國標的上線。這兩個直接衝著龍頭的核心地盤去,而不是又一個無人競爭的 pre-IPO 名字,結果會是比 Nebius 乾淨得多的一次檢驗。
· 代幣的條款能讓股權那筆帳算得過來。手續費那筆帳算不過來,而代幣今天還不不存在。
· pre-IPO 板塊能持續下去。Anthropic 的訂單簿在第一週之後就衰減了,OpenAI 開盤時一天 530 萬美元,現在在 400 萬美元附近。只要有一個穩住,這就是一個品類,而不是一次上線行情。
· AQAv2 的第一筆付款在 10 月初落地。那會是第一次能觀察到協議這條 USDC 收入線的真實規模,用來對照目前 1.35 億美元到 2 億美元的第三方估算區間。
· 費率地板鬆動。Hyperliquid 在 8 月初釋放過信號,說後續升級會允許 HIP-3 部署方按單個標的把費率上调最多 3 倍,也就是把 Growth Mode 的折扣往回收。目前沒有給時間表,而第 6 節的每一個數字都建立在當前地板之上。
· 許可制市場落地。HIP-3* 在 9 月 3 日公布,是一套可選的鏈上白名單,讓部署方限定哪些錢包可以交易某個市場,說法是面向合規與機構準入,目前只在測試網。這是第一個有可能讓「准入權」而不是「資產」成為稀缺項的機制。
· 出現一支手握獨家數據或指數授權、且標的確有 7×24 加密原生需求的團隊。這仍然是搶位邏輯唯一徹底失效的那種配置。
· 有證據表明龍頭的成交量撐不過 Growth Mode 結束。它實測的 0.427 bp 大約只有同一訂單簿按標準費率應收的十分之一,如果這個豁免是承重的,那龍頭的穩固程度就不如份額顯示的那麼高。
· HyENA 解押它那 508,915 HYPE,那會確認這家平臺是結束了而不是蟄伏。
幾點侷限
· 搶位這個論點建立在實測份額上,但動機屬於推斷。五個標的同一天上線,同樣可以解釋為一條恰好在那天走完的上線流水線。
· 對 Entropy 的判斷只基於 26 天數據。Nebius 的領先和隨後的反轉都是單週、單個中型標的的讀數,兩者都不該當作已經確立的結論往下帶。
· 團隊背景和融資輪次來自公司公告與媒體報道,不是鏈上可驗證的東西。
· 第 2 節的波動率結論是 45 個工作日樣本上的相關性,不是因果分解。成交量和實際波動也可能同時受同一個因素驅動,最直接的候選是整個 AI 設備投資交易在降溫。
· 成交筆數不是交易者人數,公開 API 推不出獨立交易者。
· 資本回報相關數字按 HYPE 79.73 美元和 2.2% 質押年化計算,後者是協議參數而不是合約承諾,且會隨全網質押量上升而下降。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 IOSG Ventures















