


Pantera Capital:計算力市場の 4 つの大きな機会
著者:Jay Yu、Pantera Capital パートナー
翻訳・編集:佳歓、ChainCatcher
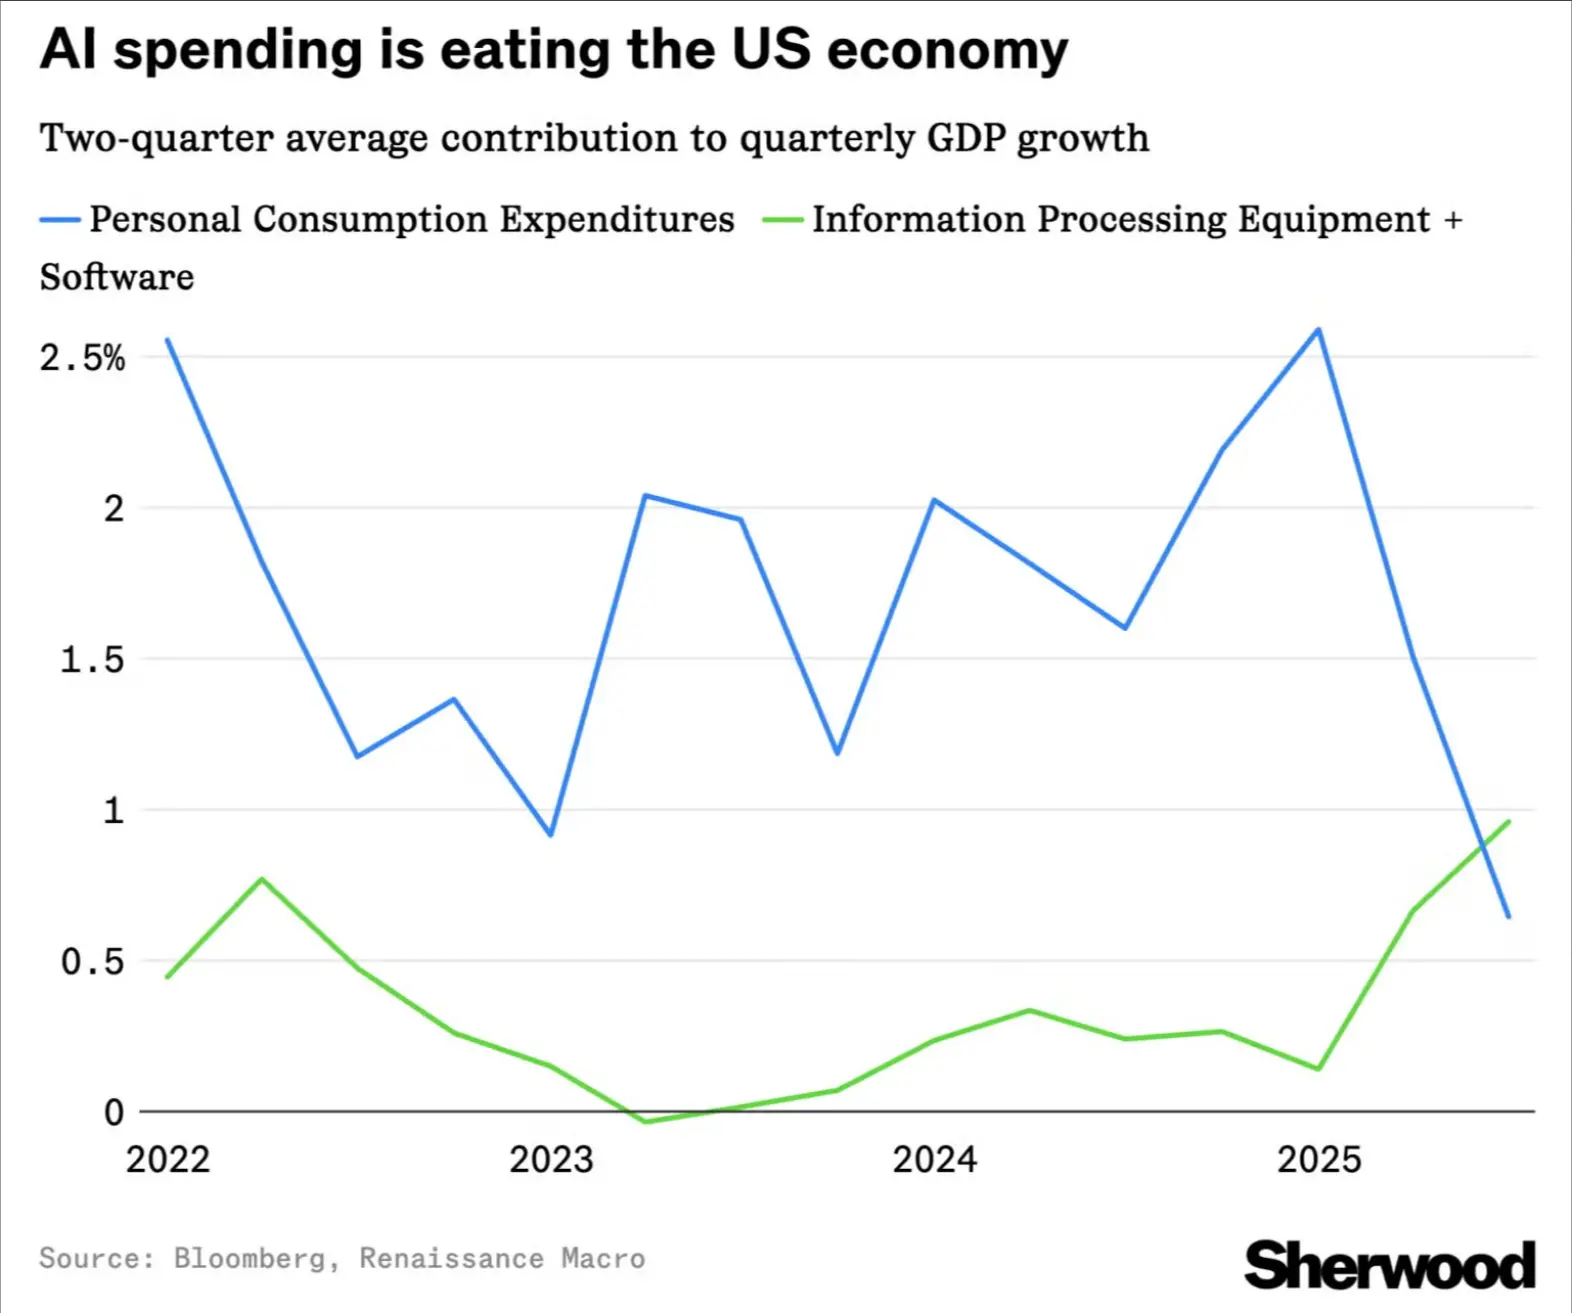
コンピューティングパワーおよびデータセンターインフラへの支出はすでに兆ドル規模市場へと成長し、米国消費支出に匹敵する規模を誇り、米国の経済成長を支える重要な柱となりつつある。
しかし、AIエージェントが実体経済へ段階的に参入するにつれてコンピューティングパワーに対する需要が拡大している一方で、GPUの調達方法は依然として非常に伝統的である。SF Compute、Vast AI、Runpodなどのコンピューティングパワーマーケットが登場しているものの、大規模なGPUノードの売買は依然としてグループチャット、OTCブローカー、およびカスタマイズされたバイラテラル契約を通じて行われている。
現在、GPUコンピューティングパワーはまだ金融化の初期段階にあり、電力と同様に完全に均質な資産ではない。チップ型号、納期、立地条件などの制約を受ける。ただし今後5〜10年の間に、コンピューティングパワーは電力や石油と同様、段階的にコモディティへと成熟し、AI時代におけるグローバル経済を動かす中核的なリソースとなっていくであろう。
本稿では、この変革がどのように進むかについて解説する。具体的には、電力市場から得られる教訓、コンピューティングパワー市場が形成しうる構造、業界が構築中のプロダクト、そしてコモディティ化プロセスにおける機会と課題について言及していく。
1. 電力市場から答えを探す
1.1 電力市場の構造
コンピューティングパワー市場が将来どのように発展していくかを理解するためには、まずその基盤となるリソース、すなわち電力市場の運用方法を観察してみるのが有効だろう。
コンピューティングパワーと同様、電力もまた異質性、時間軸特性、およびハブ属性を持つ資産であり、世界的な経済成長の重要な基盤となっている。
1990年代から米国電力システムは段階的に民営化が進み、過去に高レベルで垂直統合されていた電力ユーティリティ企業は、発電・送電・配電などの工程を徐々に分割し始めた。
独立系統運用機関が米国の各地域ごとの電力システムの運営を引き受けた。同時に、PJM-West(米国東海岸)、ERCOT North(テキサス州)、CAISO SP15(南カリフォルニア)といった大規模電力連系網は、CMEやICEなどの取引所で取引されるコモディティへと成長し、電力資産カテゴリ全体の重要な価格指標を形成した。
物理的な観点から見れば、電力市場は概ね「グリッド(電力網)、運用機関、ノード」という構造に言い換えることができる。
最上位層は互いに独立した地域別グリッドである。各グリッドの下には、地域送電組織(RTO)や独立系統運用機関(ISO)などを含む一連のシステム運用機関が存在し、これらの機関は当地の複数の変電所ノードの管理を担当している。
サンフランシスコを例にとると、1都市がEmbarcadero、Larkin、Missionといった複数の変電所ノードから電力供給を受ける場合がある。
各ノードの電力料金は必ずしも同一ではなく、「ノード限界価格(LMP:Locational Marginal Pricing)」というアルゴリズムによって決定される。このアルゴリズムは発電スケジューリング、需要家の要求、送電コスト、ならびに電力の流れの法則を総合的に勘案し、制約条件の中で最適価格を計算する。
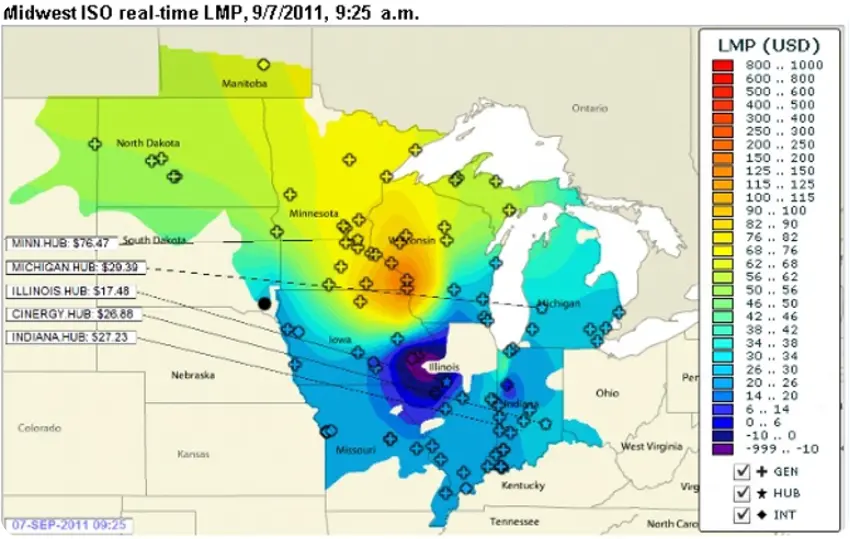
LMPアルゴリズムは、電力の実物資渡しとPJM-Westのような取引可能な電力基準値を結びつける鍵役となっている。
電力市場におけるハブ価格や指数価格は、本質的には複数の終端LMPノード価格の加重平均値である。その中で規模が大きく流動性が高い価格基準は、最終的にCMEやICEなどの取引所で安定した取引深さを得て、電力資産カテゴリ全体の参考価格となった。
1.2 コンピューティングパワー市場が形成しうる構造
過去30年間の電力市場の発展を観察すれば、コンピューティングパワー市場に関していくつかの仮説を立てることができる。
第一に、コンピューティングパワー市場は電力市場と類似した構造を形成する可能性がある。
実物資渡の面で見れば、電力市場の「グリッド、運用機関、ノード」構造に最も近いコンピューティングパワー版は「ハードウェア、サプライヤー、クラスター(集積地)」だろう。
電力市場に複数の独立した地域別グリッドが存在するように、コンピューティングパワー市場も異なるハードウェアカテゴリごとに複数の市場に分かれる可能性がある。H100、H200、B200、B300、その他のチップカテゴリそれぞれが、相互に関連しながらも独立した価格基準を持ち得る。
運用機関の面では、AWS、Nebius、CoreWeave、SF Compute、Ornnなどのコンピューティングパワーサプライヤーが、特定のクラスターに対して異なる価格設定メカニズムを提供するだろう。これらのクラスターもまた、時刻、立地、SKUの影響を受け、電力市場の異なるノードに類似している。
LMPのコンピューティングパワー市場における対応物は、おそらくスケジューリングまたはルーティングアルゴリズムだろう。このアルゴリズムは特定のSKUの利用可能性に基づき、コンピューティングパワーインスタンスの価格を動的に生成する。
電力市場で最終的に業界参考価格となった基準(PJM-West、ERCOT-North、CAISO SP15など)は、一般的に最も流動性の高い実物資渡インフラと連携している。これは石油などの他のコモディティ市場にも当てはまる特徴である。
コンピューティングパワー分野でも価格基準が増加していくにつれ、最終的には高流動性の実物資渡拠点と連結された基準が勝者となるだろう。
さらに電力市場では、発電事業者や需要企業が直接電力取引所でヘッジを行うケースもあるが、大部分の取引は依然として銀行やトレーディングカンパニーが運営するOTC部門によって処理されている。これらのOTC機関はノード決済価格とハブ決済価格を取引し、スプレッド益を獲得しつつ自らのリスクをヘッジしている。
類似した市場構造がコンピューティングパワー市場にも現れる可能性がある。実際の需給双方、つまりニュークラウドプロバイダーとAI企業は、直接コンピューティングパワー取引所でヘッジするよりも、ブローカーを通じた特定SKUの調達を好むかもしれない。
最後に、コンピューティングパワー市場は電力市場よりも深刻なベースリスク(現物・先物差リスク)に直面する可能性がある。
米国の「連邦電力法」によれば、電力の卸売価格は米国連邦電力規制委員会(FERC)の監督下に透明度を維持しなければならない。しかし現在、コンピューティングパワー市場に類似した透明性要件は存在しない。
これはすなわち、コンピューティングパワー市場が構築できる動的価格や指数は、自社の注文帳、および提携するニュークラウドプロバイダーから提供される注文帳データに基づくしかないことを意味する。こうした提携は、収益分配やデータ購入などの形で実現されうる。
2. コンピューティングパワー市場の構造
2.1 推論ニーズの3層構造
電力市場が存在するのは、産業体系が電力に対して継続的な需要を持っているからである。同様に、コンピューティングパワー市場の根本的な推進力は、アプリケーションがトークン、特に推論トークンに対して抱える需要にある。
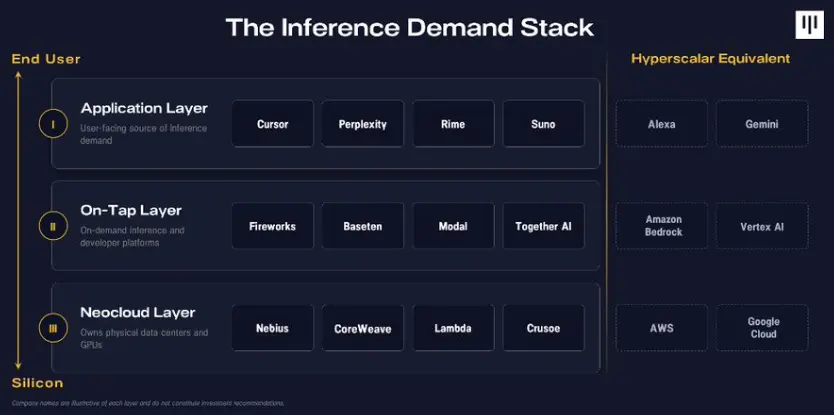
現在の推論バリューチェーンは概ね3層に分類でき、これらがコンピューティングパワー市場における構造的供給側と需要側を構成している。
次世代クラウド事業者層
Nebius、CoreWeaveなどが實體データセンターを運営し、GPUの売り手を構成している。
オンデマンド層
Fireworks、Basetenなどの開発者プラットフォームは、ベアメタルGPU環境をより完結したGPU利用環境へ変換し、開発者がタスクを直接実行したり、必要に応じて推論トークンを入手できるようにしている。この層はGPUの買い手に位置する。
アプリケーション層
Cursor、Perplexity、Rimeなどのアプリケーションは推論プラットフォームを活用し、ユーザーや企業へ最終製品を提供している。この層はトークンの需要側であり、トークン需要はGPUコンピューティングパワーへの需要へと転換される。
エコシステム内の各社が異なるGPU管理戦略を採用しているとはいえ、全体として見れば、次世代クラウド事業者はGPU市場の供給側にあり構造的な売り手となり、オンデマンド層とアプリケーション層は需要側にあり構造的な買い手となっている。
一方、Amazon、Googleなどの超大手クラウド事業者は、これら3層すべてにおいて自社製品を運営している。
バリューチェーン内での利潤の動きについては、おおむね以下のような経験則が当てはまる。トップアプリがトークン支出に100ドル費やす場合、約45ドルがオンデマンド層へ、50ドルが次世代クラウド事業者またはGPU層へ、残り5ドルがOpenRouterなどのルーティング層へ流れることになる。
2.2 コンピューティングパワー資本市場の構造
AIバリューチェーンにおける各参加者のトークン経済構造は、コンピューティングパワー資本市場が最終的にどのような形で形成されるかに影響を与えるだろう。
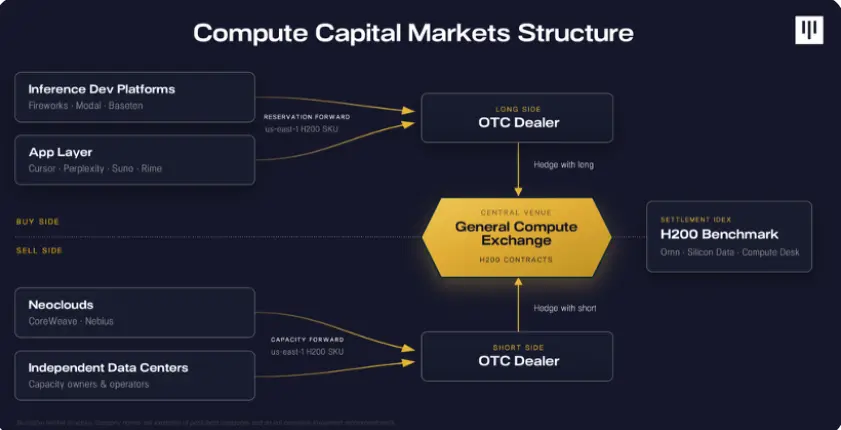
一つの想定される構造は、需要側の開発者プラットフォーム・アプリケーション層と供給側の次世代クラウド事業者が、すべてSF Compute、Runpod、Compute ExchangeなどのコンピューティングパワーブローカーおよびOTC取引プラットフォームを通じて、特定のSKUを取取引するというものである。
その後、コンピューティングパワーブローカーとOTC取引プラットフォームが在庫管理を担当し、終端のトークン消費者が必要とする特定SKUと汎用H200との間のベースリスクを負担する。
これらはArchitectやPlutoなどのコンピューティングパワー取引プラットフォームを用いてヘッジを行い得る。
これらの取引プラットフォームの価格は、コンピューティングパワー基準の上に構築される。該基準は、提携するニュークラウドプロバイダーおよびOTCプラットフォームの注文帳価格の加重計算によって導出される。
2.3 NVIDIA:コンピューティングパワー市場の「中央銀行」
その他にも、NVIDIAは直近、自社のAIファクトリーのコンピューティングパワーを「投資可能なアセットクラス」として認める方針を発表した。
コンピューティングパワーの金融化体系において、NVIDIAはGPU技術スタックほぼ独占している点ゆえ、コンピューティングパワー市場の「中央銀行」と見なすことができる。
中央銀行は通常、以下の主要な目標を掲げている。
- 経済内のインフレ管理;
- 完全雇用促進;
- 極限状況下での最後の貸出手段としての役割;
NVIDIAはある意味でこれらの三つの役割を果たしつつある。
第一に「インフレ」の管理である。GPU経済における「インフレ」とは、GPUの減価償却サイクル、特に最新世代チップに対する減価速度に例えられる。Vera Rubinのリリースといった製品発売スケジュールを制御することで、NVIDIAはある程度GPUの経時的な減価速度に影響を与え得る。
第二にGPUの高い稼働率維持である。GPU稼働率が高ければ、通常それは市場のトークン需要が旺盛であることを意味し、ユーザーはより多くのGPUを購入することになる。したがってNVIDIAは、GPU時間の取引をより流動化させることでGPU稼働率をさらに引き上げるよう、GPUコンピューティングパワーの金融化を推進するインセンティブを持っている。
第三に残りの貸手(ラスティードレンダー)としての役割である。NVIDIAはまた、GPUに対し残余価値の最大25%に相当するサポートを提供すると表明した。これはGPU価値に対する救済または保険メカニズムと見なせるものであり、次世代クラウド事業者やその他のGPUサプライヤーが流動性危機に見舞われた際、このサポートがGPUの残留価値を保証するものとなる。
3. コンピューティングパワー市場の機会と課題
3.1 コンピューティングパワー市場におけるプロダクト形態
コンピューティングパワー市場の金融化度合いが絶えず深化するにつれ、業界内で幾つかの主だったプロダクトタイプが形成されうる。各タイプには独自の長所と課題が存在する。
プロダクト其一:実物資渡し
実物資渡しとは、実際に必要な端末ユーザーへGPU設備を納品することを指す。SF Compute、Hyperbolic、Vast、Runpod、Compute Exchangeなどのプロジェクトはこのプロダクト層に属する。これはハードウェアに最も近く、コンピューティングパワーの需給双方を最も直接的に結ぶ層である。
コンピューティングパワーSKUが極めて異質化しているため、多くのプロジェクトは当初単なるブローカーとして、GPU需要と次世代クラウド事業者をつなぎ合わせることで手数料を得ていた。長期的に見れば、この層の目標は某種の「コンピューティングパワー現物取引所」の設立に至る可能性がある。
しかしGPU実物資渡の品質を一貫して保証するのは容易ではなく、特に供給源が分散型ネットワーク由来のプロジェクトにとっては顕著だ。この層のさらなる成熟を促すため、コンピューティングパワー市場はムーディーズのような格付機関に準拠する認証機関を必要とし、底辺の納品可能GPU品質を検証する必要があるだろう。
実物資渡し層の競争は激しいが、長期的に見れば最も持続可能な競争優位性を持つ可能性がある。石油や電力市場を見返せば、金融化体系は通常、実物流動性が最も高い引渡拠点を中心に発展し、その後漸進的に指数や取引所、融資などの金融プロダクトが形成されていくことがわかる。
したがって、誰が率先してコンピューティングパワーの実物資渡問題を解決するか次第で、巨大な市場リターンを獲得し得るだろう。
プロダクト其二:インデックス
この層は主にコンピューティングパワー上に構築される「インデックス曲線」を指し、Ornn、Silicon Data、Compute Desk、Semianalysisなどのプロジェクトが提供するコンピューティングパワー価格指数などが含まれる。
インデックスを構築することは、このような資産をさらに金融化・取引化する上で重要な一歩である。むしろ現在市場で広がっている「コンピューティングパワー市場」をめぐる議論の多くは、コンピューティングパワーインデックスが徐々に成熟するにつれて活発化してきたと言える。CMEやICEといった大型取引所も関連指数との提携を発表済みである。
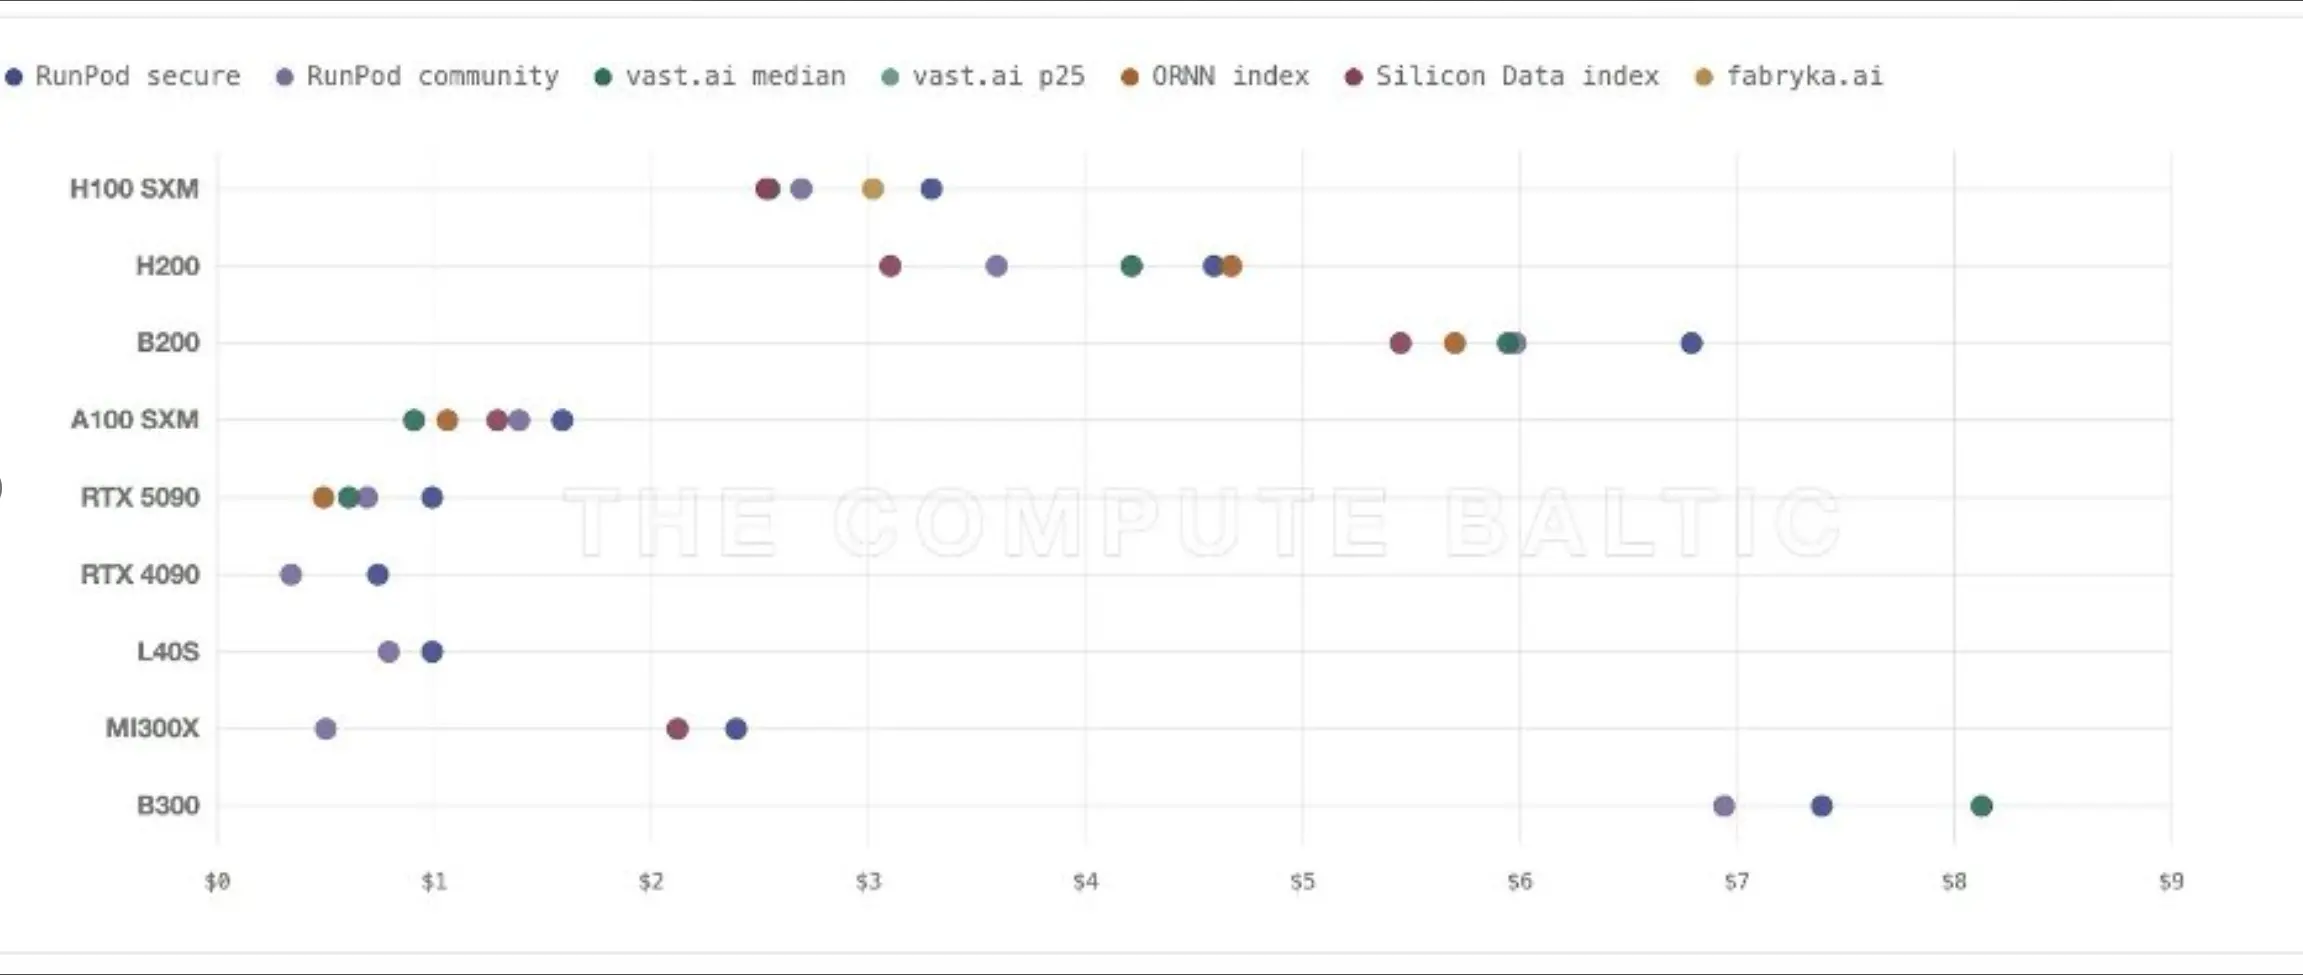
しかしながら、現時点では多くのコンピューティングパワーインデックスと個別GPU市場との間には依然として極めて大きなスプレッドが存在している。
このスプレッドを生じさせている主な要因は以下の2つと考えられる。
第一に、基礎製品自体に差異がある。異なるコンピューティングパワープラットフォーム間では、製品の安定性、中断可能性、契約条項などの面で大きく乖離することが多い。
第二に、異なるコンピューティングパワーインデックスの裏側にある注文帳は一致せず、かつコンピューティングパワー市場は他のアセットクラスのような透明性要件を持っていない。例えばFERCは電力市場の透明性を義務付けている。
現在多くのコンピューティングパワーインデックスは、次世代クラウド事業者から注文帳データをバルク購入するか、あるいは提携や収益分配契約を通じて初期データセットを構築している。さらに、指数層のみを単独で運営する場合の収益化能力は、取引所や実物資渡し層よりも弱いという側面もある。
したがって指数層は存在感を示し、コンピューティングパワー市場体系において重要な役割を担っているものの、上下流からの圧力を同時に受けやすい。
- 上流の実物資渡し層が価格出所のコントロールを握っており;
- 下流の取引所が指数収益から一部を分け合うことを望んでいる。
プロダ其三:デリバティブ取引プラットフォーム
第三層はデリバティブ取引プラットフォームであり、通常現金決済型のフューチャー商品を供給する。此类プラットフォームはコンピューティングパワーインデックスに基づき、市場参加者にヘッジツールを提供する。Liquid ComputeとArchitectは現在関連製品を開発中である。
長期的には、デリバティブ取引プラットフォームはコンピューティングパワー金融化体系において最も期待され、かつスケール収益化が比較的容易なプロダクトとなり得る。ただし現時点ではこの領域はまだ初期段階にあり、取引量は依然として大規模とはいえない。
さらに、現金決済型取引プラットフォームで取引可能な商品は通常、汎用H200インスタンスであり、直接推論に使用できる特定SKUではない。そのため現在これらのプラットフォームに参加しているのは、AIバリューチェーン上の終端企業ではなく、主にOTC取引プラットフォームやコンピューティングパワーブローカーであると考えられる。前者は貸借対照表上に保有するコンピューティングパワー在庫のヘッジを図り、後者は自らのコンピューティングパワーエクスポージャーを管理しようとするものである。
プロダクト第四:金融化ツール
コンピューティングパワー領域では、データセンターやニュークラウド事業者の資金調達を支援するためのより広範な金融化プロダクトが登場しうる。例えば、lending protocol(貸出プロトコル)、Vault、USD.AIなどのシンセティックステーブルコインが、施設整備の完了を助けることになり得る。
同時に、市場はリスク移転・保険層も登場し、GPU経済内のベースリスクを平滑化する可能性がある。上記の各層を観察すれば、コンピューティングパワー市場が最終的に形作る完全な姿は実は比較的明確であることがわかる。
勝者は信頼性の高いGPU実物資渡を実現できるフルスタックプレイヤーである。当該プレイヤーは自らの現物注文帳から価格インデックスを形成し、それをもとにコンピューティングパワー先物取引所を設立することで、コンピューティングパワーが取れる対象となるアセットクラスへ昇華させるだろう。
しかし業界で真に分野が割れているのは、各プロダクトの出現順序に関する事項である。最終的な勝者は実物資渡から始まるのか、インデックス構築からなのか、それとも取引プラットフォームのローンチからなのか?
3.2 コンピューティングパワートークンエコノミクスの最前線
これまで主にGPUの観点からコンピューティングパワー市場について論じてきた。しかし視角を広く持ち、歴史の変遷、価値捕獲の仕組み、ならびに最先端モデルラボとのゲーム理論的関係を含む、より広義のコンピューティングパワートークンエコノミクスを観察することもできる。
歴史的観点から見れば、コンピューティングパワー市場は全く新しい概念ではない。2023年から2024年にかけて、SF ComputeやHyperbolicなどのプロジェクトがこのモデルを議論しており、AkashやIONetといった分散型プロジェクトも類似の方向性を模索していた。
興味深いことに、多くのプロジェクトは最終的にGPU市場のみに留まらなかった。例えばHyperbolicは後に推論サービスプロバイダーへと移行しトークンを直接販売するようになり、SF Computeは自らクラスターを契約・運営するようになった。
バリューチェーンの観点からは、価値はCursor、Harvey、GranolaなどのAIアプリケーションからOpenRouterなどのルーティング層へ、さらにFireworksやBasetenなどの推論サービスプロバイダーへ、それからNebius、CoreWeave、SF Computeなどのニュークラウド事業者およびコンピューティングパワー市場を経て、最終的にデータセンターオペレーターへと流れていく。
企業がバリューチェーンの中間ポジションに留まり続ける場合、上下流両面からの圧力を受けかねない。より安定した利益率を維持するためには、最終的に上流へ延ばすか、下流へ展開するしかないだろう。
トークン市場にはまた、非常に興味深いゲーム理論的視点があり、そこには回避不可能な三つの勢力が存在する。
第一の勢力はNVIDIAであり、GPUの供給および減価速度をコントロールしている。
第二の勢力はAnthropicやOpenAIなどの最先端モデルラボであり、新たなモデルを次々と発表することでトークン需要を急増させうるところにある。
第三の勢力はKimi、GLM、DeepSeek、Qwenなどのオープンソースモデルであり、推論利益率に対して下方圧力を掛ける存在だ。
この三つの勢力は総合力として、GPU市場およびトークン市場の需給双方へ継続的な推進力と圧力をもたらしている。いずれの勢力も、重要製品のリリースを通じて市場全体のプライシングカーブを書き換えうる。
例えばGPT 5.6のリリースは、企業が独自に決定するものではあるが市場が事前に予測困難な事象となり、AIトークンバリューチェーンに沿って波及反応を引き起こし、トークン価格およびGPUハードウェア価格の変動を招く可能性がある。
したがって、企業が同じ体内にて推論サービスとGPUハードウェア市場の両方を同時に運営できれば、ビジネス的にはより合理的となる。このモデルはバリューチェーンの上下流における利潤構造の変化に伴うリスクをヘッジし得るからである。
結び
歴史を振り返れば、石油や電力などのコモディティ市場は当初、仲介業者によるバイラテラル取引が主軸であり、取引プロセスは非透明で市場にも統一基準が欠けていた。しかし時が経過するにつれ、実物資渡は漸進的に指数や取引標準化、品質監査といった諸規則や金融インフラを発展させ、最終的に高度に金融化されたアセットクラスへと変貌を遂げた。
現在、コンピューティングパワー市場は同様の転換期を迎えている。市場には金融化の基盤ツールを試みるプロジェクトが多数登場しており、それらにはコンピューティングパワーインデックス、現金決済型取引所、融資製品、保険製品などが含まれる。
同時に實體GPU市場やクラウド事業者もバリューチェーンの上下流へと伸張を続け、トークン経済における完全な価値獲得を狙っている。全体のAI経済が稼働する基盤リソースとして、コンピューティングパワーは単なるインフラから徐々に独立した金融アセットへと変化しつつある。
将来、この領域では複数のユニコーン企業が誕生し、市場の各層をカバーしながら異なる事業形態を築いていくだろう。具體には實體コンピューティングパワー供給、ブローカーサービス、融資、リスク管理、ならびにDeFiとTradFi資本市場との組み合わせなどが挙げられる。
コンピューティングパワーは数十年ぶりともいえる新規の實體コモディティであり、私たちは今まさに、それがプライベートな仲合による初期取引から完全なるアセットクラスへと歩み始める瞬間を目撃しようとしているのかもしれない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Pantera Capital















