IOSG:なぜ「仮想通貨メム株」はゲームストップのショート・スクイーズを永遠に再現できないのか?
執筆:Mario Chow@IOSG
2021年1月、個人投資家がゲームストップ(GameStop)の空売り勢を追い詰めることができたのは、市場流通株数が固定されており、空売りの側が追加で株式を借りて返せなかったからである。最終的にロビンフッドが購入ボタンを閉じて事態は収拾した。
5年後、ロビンフッド独自のチェーンには一連のメームコインが登場し、計価資産は米ドルではなく、実在する上場企業のトークン化された株式となった。$BONER はヒムズ・アンド・ハーズ、$MEME はAMC、$AI はNVIDIA で計価されている。それに付随する物語も「ショート・スキューズ」だ。コインを買い上げてトークン化株価を牽引し、ペッグ維持を担当する機関に二次市場での実株買いを強いるというものだ。
当チェーン上の全トークン化株式の製造(ミント)と破棄(バーン)履歴を復元してみた。一言でまとめると次のようになる。
オンチェーン価格は確かに、かつ急速に上昇させることができる。しかし発行側はその直後に価格を修正し戻すため、通常は午前中には持ちこたえられない。
以下は4つの具体的な発見だ。
資金は確かにニューヨークに到達している。AMC のあったその週末、ロビンフッドの発行代理店は二次市場で約760万ドル相当の実物AMC株式を購入し、信託保管した。最も活発だった時間帯では、プレマーケット取引量の7.6%を占めた。したがって、「この仕組みは実物市場と一切関係ない」と言うのは誤りである。
しかし現在は流通株数が流動的であり、市場操縦の論理はここで断絶する。同じ発行代理店が3日間でトークン化AMCのサプライを19倍に拡大し、152,106株から2,895,758株へと増やした。ヒムズのラウンドでも468株から130,876株へ増加した。発行側は足元の在庫を延々と刷り続けないため、あなたはどのポジションもロックできない。2021年にロビンフッドが個人投資家の購入を制限していたのに対し、2026年には開放的に売却しており、さらにその差益も獲得している。後者の防御策の方がはるかに効果的だ。
したがって得られるのは一本の針であり、一場のショート・スキューズではない。しかもこの針は無視できないほど大きい。AMCのプレマーケットで最高+22%、Farmmiの日中で+321%を記録したが、両方とも1週間以内におおよそ戻った。ショート・スキューズが持続できるのは、強制買い戻しがさらなる強制買い戻しを誘発するからである。今回の2件は下落に転じた。資金伝達を担当するこのメカニズムが本質的に自己停止機能を持つからだ。
また、ほとんど誰も計算していない規模の問題もある。最安値の銘柄を狙ったとしても、真のショート・スキューズを引き起こすには34億ドル規模のメームコインが必要であり、これは当チェーン史上最大規模のプロジェクトの13倍に相当し、結果としておおよそ9%の上昇をもたらすに留まる。
これらコインの購入が実際に何を買い求めているのか、明確にする必要がある。それは企業へのエクスポージャー(曝露)ではない。これらのコインが真に価格決定しているのは、企業があなたに気付きに来るかどうかである。この一件全体における最大の価格変動は、木曜日の夕方のあるCEOが発した投稿に由来する。Adam Aron氏の当時の姿勢は友好的とは言えず、彼は「これらのトークンは吐き気を催す」と述べ、証券弁護士を依頼していると明言した。それにもかかわらず、トークンは一夜にして株価の7倍まで騰落した。ここで得られる真のリターンは企業の「注力」であり、それが善意であれ敵対的であれ、支払われる。ショート・スキューズという文脈で語られるリターンはプロパガンダであり、その分は数理的に決して届かないものである。
トークン化株式這個線上で真に価値ある資産は、メームコインでも、コイン発行プラットフォームでもなく、サブスクリプション&リデンプション(創設と解約)のチャンネルである。それはホワイトリストだ。
AMC が戻ってきたその週末
9月3日木曜日、ニューヨーク時間午後5時18分、終値発表から78分後。AMCのCEO、Adam Aron氏が投稿し、ロビンフッドのトークン化AMCについて「卑劣で、荒唐無稽で、吐き気を催す」と批判し、外部の証券弁護士を雇っていると明らかにした。
Crypto Twitterが捉えていたのは別の出来事だった。6時間以内に、このツイートにちなんで命名された2枚のメームコイン、$CINEMAと$MEMEが、トークン化AMCを基軸通貨とするプールで取引を開始した。ニューヨーク証券取引所はすでに閉鎖済みだった。理論上一株のAMCに相当すべきこのトークンは、$18.04まで騰落した。

実物の株価はその日終値で$2.54だった。7倍の騰落が一夜で起きたのだ。対象となった企業は、投資の全てのロジックが「前のラウンドの狂熱を生き延びたこと」にあるという会社だった。
翌日の始値でspreadは消失したが、プロセスは多くの人が想定したものとは異なった。この銘柄はプレマーケットの最初の15分で$3.11まで急騰し、22%の上昇を見せたが、その後一様に下落し、$2.65で終えた。第6節でこの部分を詳しく分析する。この一件全体において最も誤解されやすいのがこの1時間である。
だからこそ、AMCの事例は分析しやすい。ショート・スキューズの理論が予測するものがすべて揃って出現したのである。本物のメーム銘柄コード、本物のCEO、本物のコミュニティ、真のデカップリング、そして実際のマーケットに表示された注文。それでも株価は最終的に1週間前の水準に戻った。
ロビンフッド上の株式トークン
18ヶ月前までは存在しなかったため、まず3つの要素を紹介しておく。
Robinhood Chain はロビンフッド自身によって運営されるパブリックチェーンである。最も活発な100件のプールでは1日で約16億5千万ドルが取引され、その大部分は通常の暗号資産だ。
株式トークンは Robinhood Assets (Jersey) Limited によって発行され、単一の米国株式を追跡する。法的には株式ではなく債務証書であり、保有者には1株分の株式の経済的リターンが付与され、背後にはブローカーの信託保管元に実物の株式が存在する。実際の利用においては、トークン1個が株式1株へのエクスポージャーを表し、資格を保有する仲介業者(認可参加者、AP)が公平価値に基づいてサブスクライブおよびリデンプト(創設と解約)可能である。ETFと同じメカニズムを採用している。
コイン発行プラットフォームとは long.xyz などのサイトを指し、誰でもワンクリックでメームコインと取引プールをデプロイできる。8月に変わったのは計価資産である。以前はメームコインが米ドルで計価されていたが、現在はトークン化された株式に切り替わった。米ドルで$BONERを買うのではなく、トークン化されたヒムズ・アンド・ハーズで購入するのである。
この置き換えこそがすべてのストーリーの核心であり、メームコインを購入することが株式を購入することに他ならないからである。あなたの$ETHや$USDGは市場進入時に株式トークンに交換され、プールドア数は株式を累積し続ける。手数料も現金ではなく株式として蓄積されていく。メームコイン買いの集団は、メカニズム层面上で上場企業の株式に対する買い注文となるのである。
株式を基軸通貨とする此类のプールのうち、7件が当チェーン全体のアクティブ上位100に入っており、合計日均取引額は約7,300万ドルとなっている。もはやニッチな遊びではない。
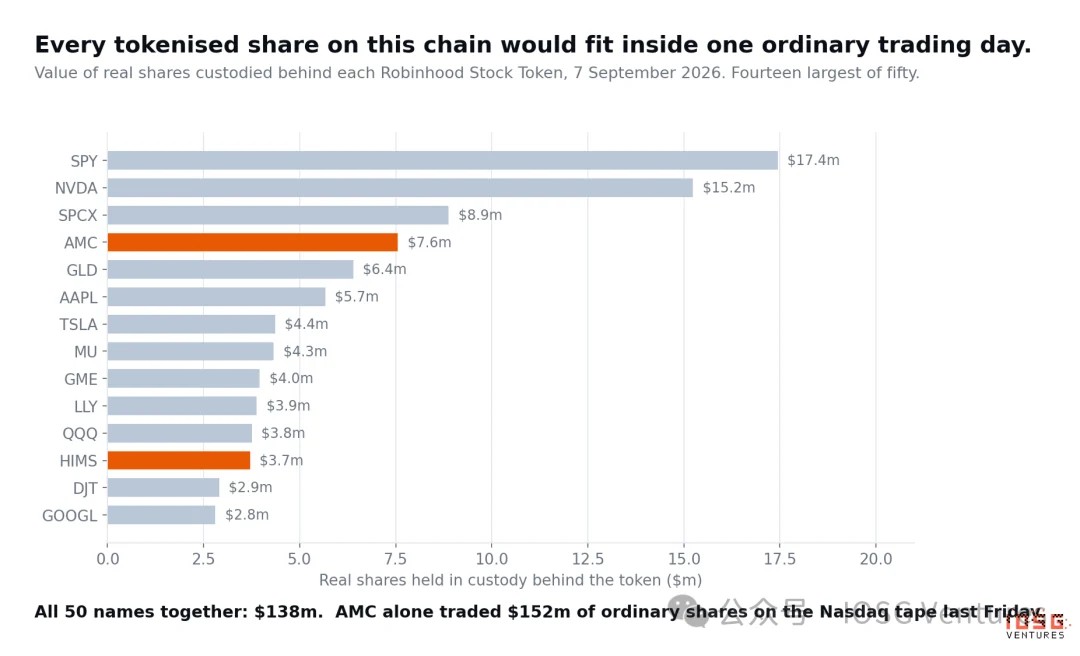
後の多くの問題を説明するために覚えておくべき数字がある。当チェーン上の全トークン化株式50銘柄の合計バックグラウンドにある実株は約1億3,800万ドルである。一方、AMCの単独銘柄先週のナスダックでの取引高は約1億5,000万ドルに達した。チェーン全体の株式市場の規模は、マイキャップ株1銘柄がある忙しい午後の取引量を凌駕することはできない。
ゲームストップとの類推、そしてどこで失敗するか
ショート・スキューズという話はそもそもゲームストップをモデルとしているため、まず2021年の状況を正確に整理しておく。
ゲームストップが成功したのは、一つの硬性制約があったからだ。空売りされた株式数は市場流通株数の約138%に相当し、借り出されて売り飛ばされた株式が市場に存在する数を上回っていた。個人投資家が買い求めて離さなければ、空売りの側には買い戻せる場所がなく、株価は1月28日の日中に$17から$483まで急騰した。最終的には証券会社が購入を制限して事態は終結し、その中でもっとも有名なのがロビンフッドだった。トリガーとなったのは30億ドルのクリアリングハウス証拠金追加入金である。流通株数が固定的であり、全員が手持ち唯一のレバレッジは「扉を閉めること」だけだったのである。
同じ一幕がロビンフッドチェーンに置き換わる。
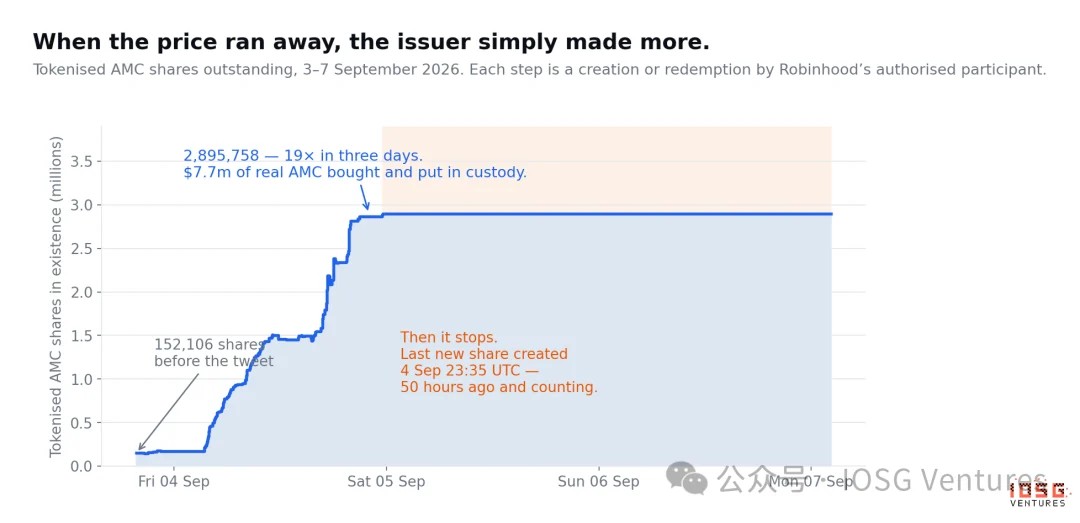
トークン化AMCが株価の7倍に騰落した際、ロビンフッドの発行代理店は締め切らなかった。代わりに実物のAMC株式を購入し、信託保管した後、それに応じて追加でトークンを発行した。3日間で305万株を新規発行し、31万株をリデンプションしてバーンし、トークン化流通株数は152,106株から2,895,758株へ拡大した。72時間で19倍だ。
ヒムズも同じストーリーだが、展開は少しゆっくりだ。8月20日に$BONERがローンチした当時、ロビンフッドチェーン上のトークン化ヒムズはわずか468株だったが、現在では130,876株となり、280倍に拡大した。これは約360万ドル相当の実物ヒムズ・アンド・ハーズ株式が購入され信託保管されたことを意味する。9月3日に検証したところ、4日間で$BONERが占めるトークン化サプライの割合は81%から47%へ低下したが、同プロジェクトが実際に保有するトークン数は増加していた。彼らが在庫を失ったわけではなく、在庫が周囲で希釈されたのである。
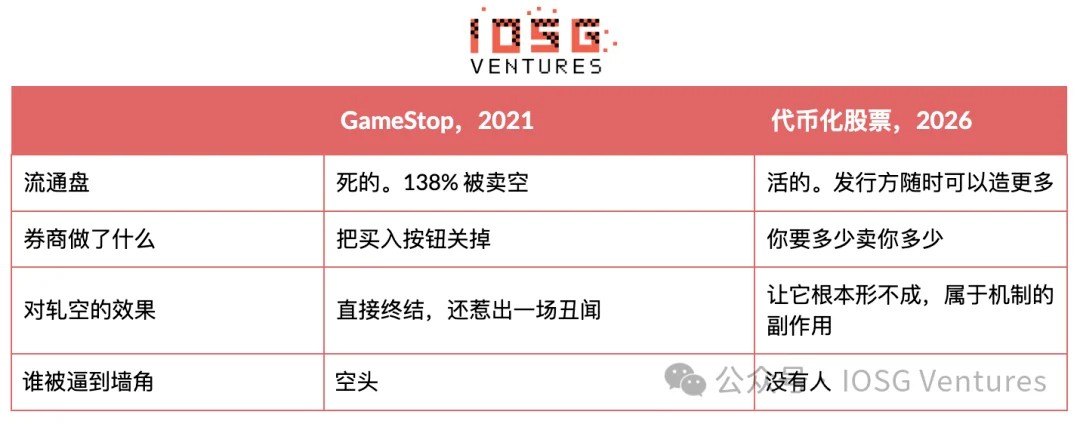
ただし、この点を明確にしておく必要がある。サブスクリプション&リデンプションのチャンネルは、ショート・スキューズを防ぐために造られたものではない。その存在意義はトークンが株式に追随することであり、これがメームコインではなくトークン化株式を保有するすべての理由であり、かつすべてのETFが採用しているのと同じメカニズムである。市場が形成されないのは、メカニズムが本来の役割を果たす際の副次的な結果に過ぎない。さらにこの結果は2021年の販売制限と比較してずっと優れており、誰もが売出せない状態に追い込まれないからだ。
メームコイン購入者が実際に賭けているものは何か
個人投資家側のチェーンを順を追って検証していく。前半部分は成立しており、そこで目を背ければ誠実さにかける。
米ドルで$MEMEを購入するとする。ルーターが米ドルをステーブルコインに交換し、次にトークン化AMCに、最後にメームコインに交換する。あなたの資金は市場進入路において、物理的にトークン化株式に対する買い注文となる。買い手が集まるとトークン価格は実株価を上回り、プレミアムが発生する。そうすればAPは利益を得られる。ニューヨーク証券取引所で実物のAMCを購入し、信託保管元に引き渡し、新規発行されたトークンを受け取り、プレミアム価格でプールに売り出すのだ。
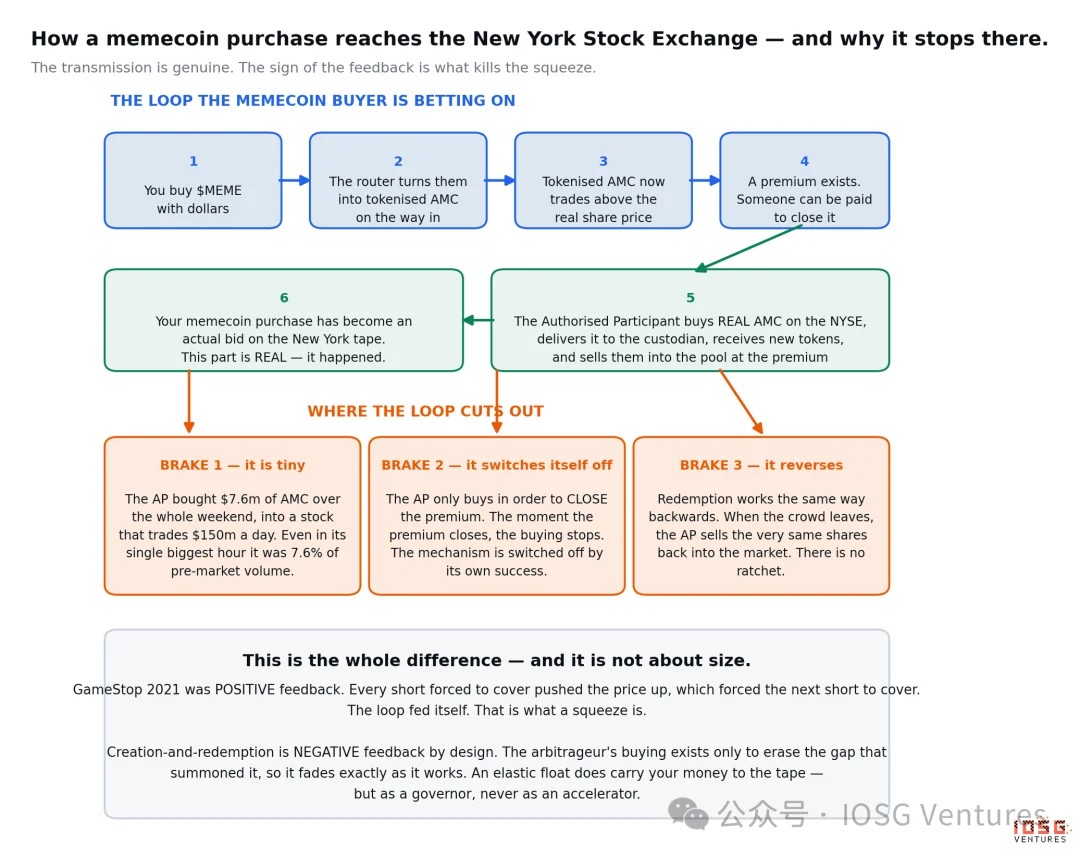
個人投資家の核心的な見立ては正しかった。コミュニティの資金は確かに実物の買い注文という形でニューヨークのマーケットに到達している。これは想像の産物ではなく、週末を通じて760万ドル相当のAMCが動き、最も活発な時間帯がプレマーケット取引量の7.6%を占めたという事実に基づく。
次に「フライングホイール(飛輪)」的な叙述が一段階追加される。強制買いが株価を押し上げ、騰貴がナラティブを実証し、さらに多くの人々がコイン買いに殺到し、APもさらに多くの株式を買わざるを得なくなる。まさにこれこそが最理想のシナリオだが、それは3か所で断絶する。
第一に規模が小さすぎる点。760万ドルという金額に対し、相手は日均取引額1億5千万ドルの銘柄である。安定状態ではAPの取引痕跡は売買量の約1000分の1程度だ。
第二に最も致命的なのは、このメカニズムが自己停止する点である。APの購入目的はプレミアム解消にある。プレミアムが消滅すれば、購入理由は失われる。つまり自らの成功によって締め切られるのである。
第三に可逆性がある点。リデンプションはサブスクリプションの逆行であり、コミュニティが一掃されると、APは同一株式を市場へ売り戻す。
これら3条件を組み合わせれば、2021年から現在に至るまでに何が変わったのかが明らかになる。それも規模の問題ではない。
ゲームストップはプラスフィードバックであった。強制決済された空売りごとに価格がわずかに押し上げられ、次の空売りを強制決済に追いやった。ループが自らを養う構造だ。これがショート・スキューズの定義である。
一方、サブスクリプション&リデンプションメカニズムは設計上マイナスフィードバックである。アービトラージャーの購入は、当該メカニズムを誘発したspreadを埋めるためのものであり、機能しながら同時に消えていく。流動的な流通株数は確かにあなたの資金をマーケットへ送り届けるが、それは速度調整装置であり、決して加速装置ではない。
固定的な流通株数は買い圧力をスパイラルに変えるが、流動的な流通株数は同じ買い圧力を減衰するインパクトコストに変換する。どちらも株価を押し上げるが、放出せずに推移させられるのは前者のみである。
より率直に言えば、この一文が本文中で最も記憶に残すべきポイントである。特定のグループがオンチェーン価格を確かに、かつ急速に引き上げることができることは間違いない。彼らが達成できないのは、それを維持し続けることだ。なぜなら株式市場が開庁するだけでAPはギャップを埋めてしまうからである。天井の高さはコミュニティの規模ではなく、チャンネルが再開するまでの時間次第である。
発行側が印刷できない唯一のものは「時間」である。これについては第7節を参照。
テーブルに着いているのは誰か
これを単なる機械と見なすのではなく、誰がテーブルに着いており、各席がどのような収益を得ているかを問う方が、判断しやすくなる。
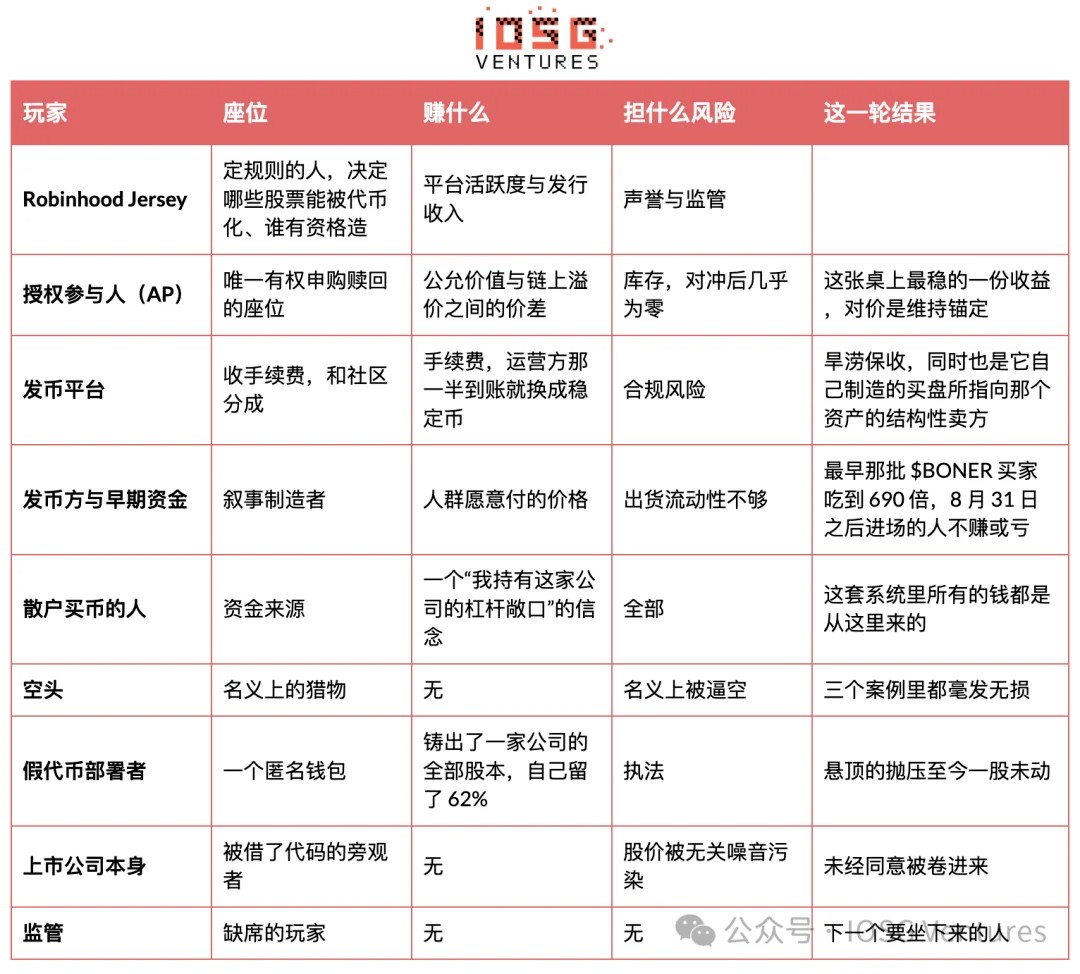
一つ明確に述べておくべきことがある。認可参加者(AP)はこのテーブルで最も安定的な収益を得る立場である。公平価値に基づいてトークンを新規発行し、コミュニティ自身が作り出したプレミアム価格で売却し、コミュニティが消散してから再度買い戻す。AMC のあったその週末、AP は自らが選んだ価格で約760万ドル相当の実株を購入し信託保管した。市場は公平価値の7倍まで支払う意思を見せていた。ここに不適切な点は全くない。これは健全な対価を伴う役割であり、だからこそ凌晨4時にこのような業務に従事する者が存在するのである。アンカーリングが維持される理由は、この取引に利益機会があるからだ。我々にとって重要なのは、持続可能な収益がどこに層別されているかという一点に尽きる。それはコイン発行プラットフォームにもコインそのものにもなく、ここに位置する。
ゲームストップとの類推、そしてどこで失敗するか
焦点は「これがショート・スキューズなのか」ではなく、「計価資産がサブスクライブおよびリデム(創設・解約)可能か」にある。
残りの全てはここによって規定される。なぜならば、プレミアムが一時のデカップリングとして解消されるものか、それとも単なる別資産の価格決定そのものなのかを決定づけるからである。
本物のロビンフッド株式トークンの裏面には、ジャージー島の発行 Prospetus(目論見書)があり、信託保管元が実株を保有し、各銘柄ごとに固有のシリーズとISINコードを持ち、サブスクリプションを許可する仲介業者のホワイトリストが存在する。ブロックエクスプローラーでは、名前は「• Robinhood Token」で終わり、為替レートフィールドに値が入っている。
偽物はSolidityコード63行とガス代約400ドルあれば作成可能である。固定供給、発行者なし、オラクルなし。「裏書」に記載されているのは「発行者の運用義務」にすぎず、つまりチェーン上にそれを検証する何ものも存在せず、存在し得ないのである。
両者はブロックエクスプローラー上で見た目が完全に一致し、同一プラットフォームで quotation が提供され、同一ウォレットに表示される。すべての違いは空になり得る一個のフィールドに宿っている。
果たして実株価を押し上げたのか?
このセクションは詳細に記述する必要がある。終値のみを見ると懐疑論があまりにも楽になってしまうからである。終値ベースではAMCはその日4.3%上昇したように見え、何も起きていないように見える。しかしイベント直前の最後の価格から最高値まで、かつプレマーケット・アフターアワーズを含めれば事情は異なる。
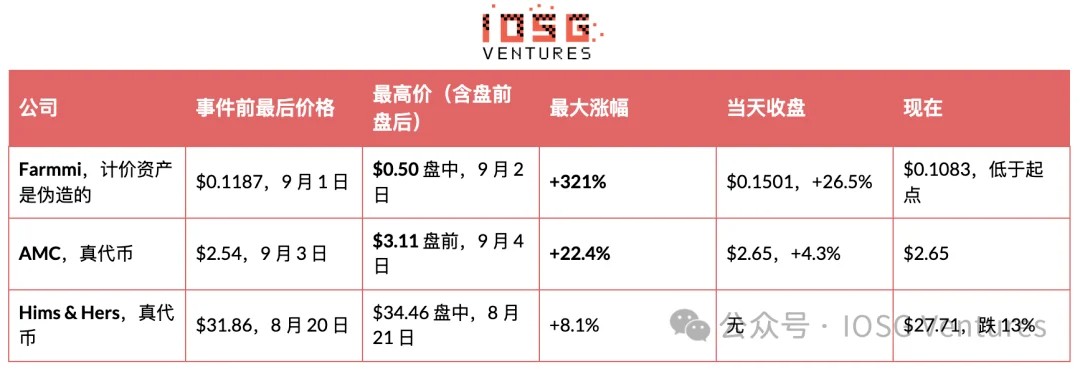
したがって誠実な表現は「メームコインが株価を押し上げられなかった」ではなく、「激しく押し上げたものの、一度たりとも維持できなかった」である。
9月4日朝方のプレマーケット時間帯がメカニズムの動作を最も鮮明に見せており、1分ずつ検証する価値がある。オンチェーン価格をナスダックのプレマーケット板と比較し、前日終値と比較するのではない。ニューヨーク時間凌晨4時、プレマーケット開始時のトークン価格は$4.09、最終実物株価は$2.54であり、間に61%の開きがあった。15分後、株式は835万株のプレマーケット取引量を背景に$3.11まで騰動したが、トークンはすでに下落トレンドに入った。この収斂過程において、約半分は株価がトークンへ近づいたことに起因し、トークンが株価へ戻ったわけではない。まさにこれがプラスフィードバック説が予期する传导現象である。
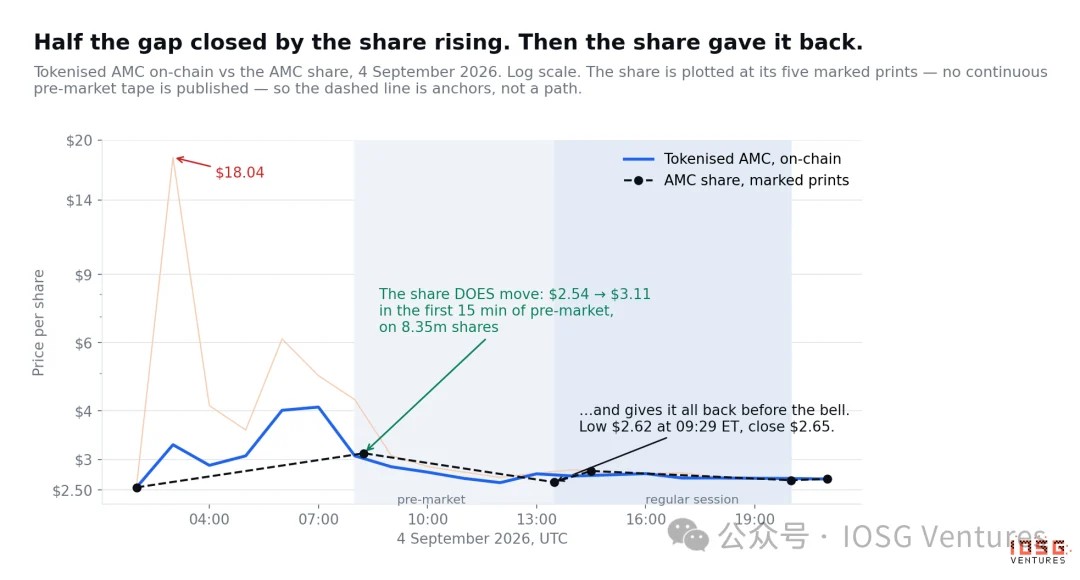
そしてそこで動きは止まった。米東部時間9時29分までに株式は$2.62へ下落し、トークンは$2.61だった。凌晨4時15分に現れた買い注文の後ろに第2ラウンドはなく、APが目掛けていたプレミアムが既に消滅していたからである。株式は最終的に$2.65で終えた。
三つの出来事をそれぞれの歴史的コンテキストに置き換えて観察する。AMC のあった金曜日は5,720万株が取引され、日常的な取引量の1.9倍に過ぎず、過去6ヶ月間のランキングで15位にランクインするのが精一杯だった。7月20日にはAMCで1億8,680万株が動く大暴れもあったが、当時メームコインとは無縁だった。ヒムズの取引量はずっと正常レンジ内に留まっている。Farmmi は9月2日に8億7,260万株を取引したが、日常的な取引量はわずか4.5万株であり、約1万9,000倍の開きがある。
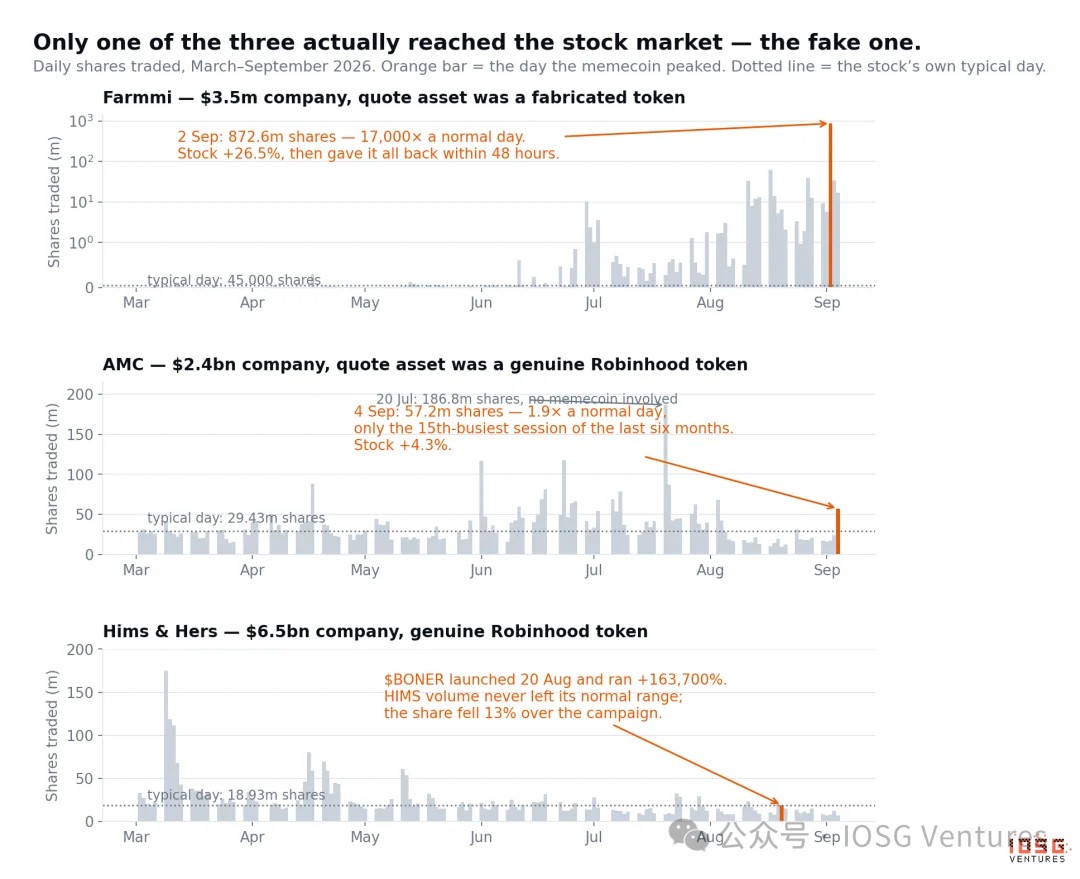
このパターンは直感と正反対である。チェーン上のプレイスがマーケットに最も大きな影響を与えたのは、企業の規模が小さくチェーン上のコミュニティがほぼ全市場を構成しているケースであり、这种情况は計価資産が偽造された場合にのみ発生する。なぜならロビンフッドは時価総額10億ドル未満の企業へのトークン化を行わないからだ。二本の本物トークンに対応する企業はいずれも規模が大きすぎ、360万または760万ドルの買い支えでは価格を持続させることができない。
一方、これらのメームコイン自体の行方は上記とは無関係である。$CINEMA は AMC の火付け役だったが、現在93%下落している。$MEME は参入が遅れたもののコミュニティを引き継ぎ、現在価値1億200万ドルを維持している。$JINQIAN は唯一実態が押し上げられた株式に紐づいていたが、98%下落した。これらはattenion assets(注力資産)であり、ラベルに印字された企業装飾にすぎない。
真に脆弱なのは週末であり、オンチェーンでのショート・スキューズはまさにそこで起きうる
ここにおける真の構造的弱点は株式側にあるのではなく、サブスクリプションチャンネルがニューヨーク時間の就業に準拠している一方で、トークンは24時間取引される点にある。
この点は現在リアルタイムで確認できる。本稿執筆時点において、ロビンフッドの任意の株式トークン(AMC、ヒムズ、ゲームストップ、NVIDIA、SPY)の最新新規サプライは9月4日金曜日23時35分(UTC)に発生しており、それから50時間が経過した。月曜日が労働者の日にあたるため、チャンネルは火曜日前場に再開するまで休む。そこには80時間にわたるウィンドウが存在し、トークンは通常通り取引されるが、誰も新たなトークンを生み出すことはできない。
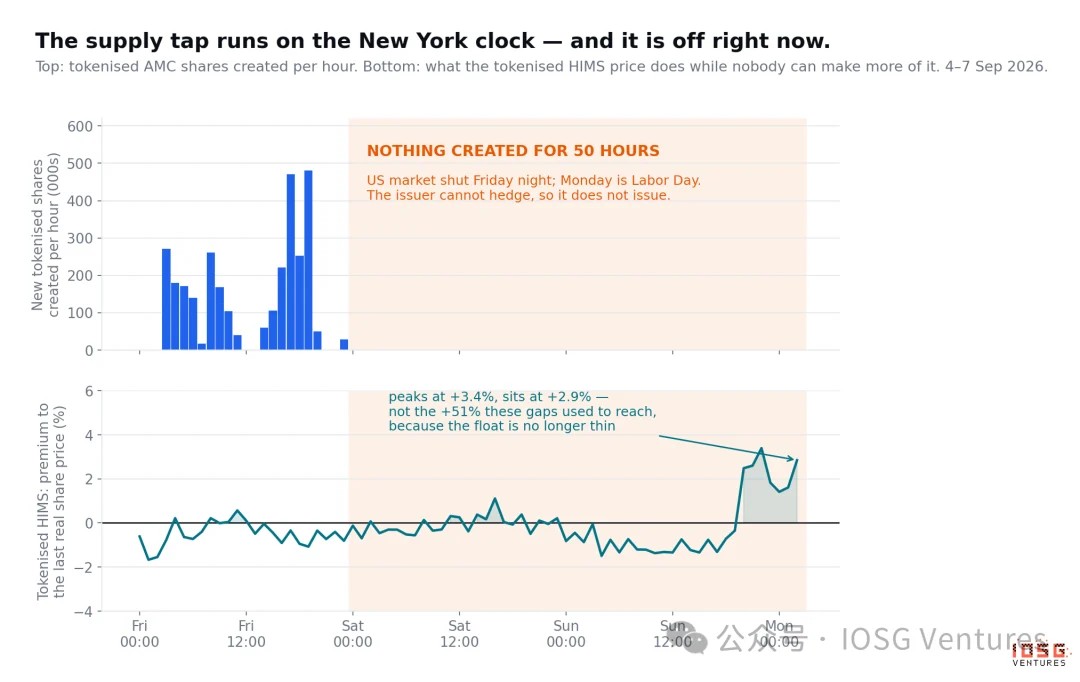
この点を第3節と併読すれば、これまでの結論はある程度限定される必要がある。以前の議論のすべては、流通株数が流動的であるためショート・スキューズは不可能だと示唆していた。しかしこのウィンドウ期間中は、流通株数は流動的ではなく固定的である。丸3日間、トークン化AMCのサプライは2021年のゲームストップの株式のように凍結され、いくらアービトラージャーが高値をつけたとしても融通が利かない。
したがって誠実な結論は「ここでは何もショート・スキューズを引き起こせない」よりも狭窄である。上場株式がこのチャンネルを通じてショート・スキューズを受けることはできず、その理由はすべて第3節で述べた。しかしトークン自体はショート・スキューズの対象となり得、それは閉鎖ウィンドウ期間中のみ可能である。これは仮説ではない。$18.04対$2.54の乖離も、8月に検証したトークン化ヒムズの1時間単位の終値+51%も、このメカニズムに基づくものである。トークンレベルでのショート・スキューズは、当チェーンで実際に存在し、繰り返し発生し、カレンダーによって駆動される現象なのだ。
すると明白な疑問が浮かぶ。なぜ現在進行中でないのかということだ。
実際に行われておらず、その理由が極めて重要である。週末全体を通じて、トークン化ヒムズは-2%から+4%の間で振れ、現在は+2.9%に落ち着いた。トークン化AMCの大半はディスカウント状態にあり、最低-7%となった。両者の合計取引額は約4,000万ドルであり、アンカーリングは緩んでいない。
冒頭で触れた19倍の拡大が続いている。パニック発生後、発行側がサプライを回収しなかったため、現在凍結されているのは厚手の在庫だ:152,106株ではなく2,895,758株。薄い流通株数はずっと必要条件だったが、休業は単にそれを増幅するに過ぎない。APは3日分の過剰サプライを活用し、翌3日分のリスクを事前に解除した。無意識の行動としては驚くほど見事だ。
類似トークンを保有する者にとっての実務的な読み方はこうなる。リスクファクターはカレンダーであり、企業ではない。長期週末、法定休日、近期新規発行がほとんど行われていないマイナー銘柄、この3条件が揃った瞬間、オンチェーン価格と実物株価の関係性が最も脆弱化する。
ストレステスト:どのような規模であれば成立し得るか
これは提案ではなく測定基準であり、本メカニズムが「機能を果たす」状態にどれくらい近いかを測るものだ。まず2つの用語を説明しておく。なぜならこの議論全体がこの2語に依存しているからである。
ショート残高は借り出され売却された株式数であり、売り手は価格低下を予想している。これらの株式はいつかは買い戻す必要がある。これが燃料である。
カバー日数はショート残高を日均取引量で割った値であり、もし空売りが市場唯一の買い手である場合、全株を買い戻すのに正常な取引日が何日必要かを示す。これが導火線である。数値が高い場合、空売り勢は窮状に立たされており、通常の取引量では価格上昇なしに出撃できないことを意味する。数値が低い場合、彼らは通常経路でゆっくり撤退できることを示す。
ゲームストップの空売り勢が存在数を上回る株式を売出したため、通常の取引量では全員の決済は不可能であり、価格が垂直に騰動した。今回トークン化された対象銘柄のカバー日数は3から9の間にある。全員が逃げ切れる数値だ。
由此決まる天井値は明白である。仮にこれらの銘柄の空売り勢がすべて同時期に買い戻した場合でも、騰昇幅は7%から14%にとどまる。倍増できる銘柄はない。
さらに2つの指標を追加する。チャンネルのコンバージョンレート。$BONER のピーク時時価総額は約8,500万ドルだったが、約360万ドルの実物ヒムズ株式購入・信託保管を誘発した。つまりメームコイン時価総額1ドルにつき約4セントの強制買い注文に相当する。代償:完全なショート・スキューズを引き起こす価格まで押し上げるには、チャンネルはショートポジションのほぼ全体を購入する必要が生じる。
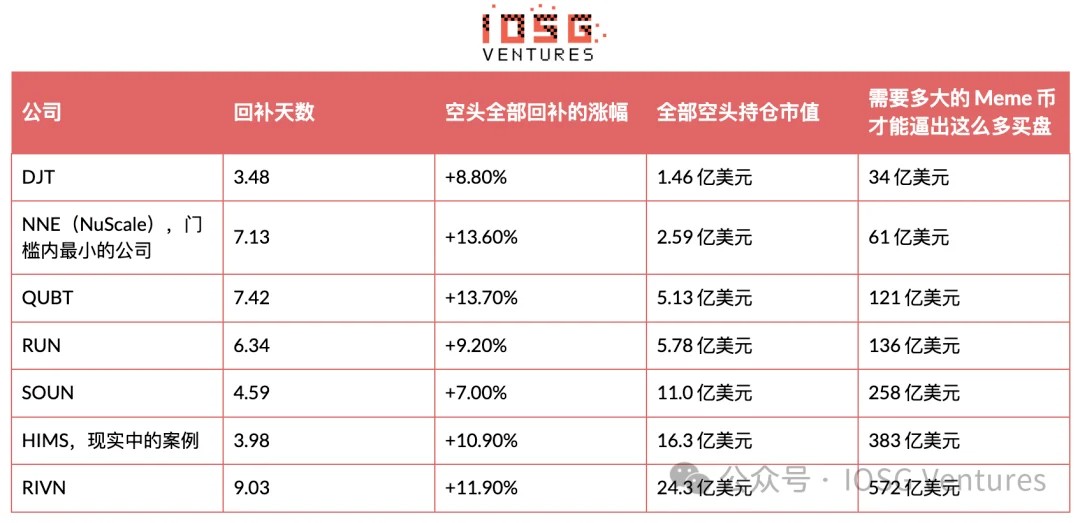
目安を示せば、当チェーン史上最大のメームコインは$AI(2億7,000万ドル)である。表中もっともハードルが低い列では、その13倍の規模が必要であり、結果として約9%の上昇をもたらす。
廉価なマイキャップ銘柄を選ぶ余地もない。ロビンフッドがトークン化した企業の中で最小規模なのはニュースケール(NuScale)で9億5,100万ドルであり、Farmmi よりも3桁高い。このハードルは偶然ではない。偽トークンが存在できる理由であり、本物トークンが安全である理由でもある。
いかなる条件下で判断を変更するのか
ロビンフッドの時価総額ハードルを引き下げるか、真正な小型企業を対象としたシリーズを発行する場合。ここでのすべてのセキュリティマージンは、「ショート・スキューズの対象になり得る銘柄がまだトークン化されていないこと」に尽きる。
第二の認可参加者が登場するか、現在のAPが処理速度を向上させる場合。今日におけるプレミアムの天井はチャンネルが閉鎖される期間によって決定される。7×24時間のサブスクリプションチャンネルは最後の現実的なデカップリングをも解消するが、より低速または狭いチャンネルはそれを増幅させる。
米国株式市場が24時間取引に移行する場合。それは取引外時間帯のspreadを直接的に消滅させる。
マイナー銘柄が長期週末と重なった場合。第7節で述べた脆弱性は現在は沈眠状態にあるが、その原因はサプライが増えたことであり、誰かが修復したからではない。新しくローンチされたか、近期新規発行がほとんど行われていないトークンが法定休業と重なれば、2021年の属性が再び帰ってくる。
偽造の計価資産が例外から常態へ移行した場合。1週間で2つのクローンコントラクトが株式情報を有効数字5桁まで再現し、さらに模倣コードが当チェーン史上最もアクティブなプールへ参入した。この分野の拡散に誰かの承認は不要である。
この事件から我々が学び取るもの
トークン化株式の喉元はサブスクリプション&リデンプションのチャンネルであり、取引所ではない。下流の要素、コイン発行プラットフォーム、メームコイン、流動性プールはいずれも代替可能であり、最終的に利潤ゼロまで熾烈な競争に巻き込まれるだろう。複製不可能な席は、発行ライセンス、信託保管関係、APホワイトリストを同時に掌握している場所に位置する。我々がトークン化株式にエクスポージャーを持つならば、そこに存在する。
プレミアンの規律は正常に機能するプライマリマーケットに由来する。これはETFの古典的な教訓であり、オンチェーンでも1週間で同じ教訓が繰り返された。トークン化ヒムズのプレミアム中央値は1%未満である。いつでも追加供給が可能だからだ。偽造のFAMIトークンにはこの基盤がないため、プレミアムは収束せず、パーティティ(原価)を突き抜けて10%ディスカウントまで下落し、さらに推移している。まったく同じ形状の曲線だが、逆向きのメカニズムであり、全く異なるリスクを内包している。
偽造の計価資産は次の規制上の爆弾であり、ここにおける真の投資者保護課題でもある。企業の全株式情報を模倣し、何の担保もなく、発行者を記載せず、正規の証券と並べて個人投資家に販売するトークンはエッジケースではない。すでに2度出現し、拡散している。400ドルで作成可能であり、あらゆる消費者向けインターフェースにおいて本物と識別不能だ。この点はモリーに問い合わせてみる価値があり、我々がさらにコメントすべきかどうかを判断すべきである。
これにより、此类コインの正体が改めて問われることになる。それは上場企業のレバレッジド・エクスポージャーではない。取引時間中において、対象銘柄はこのコインの変動を1%しか説明できず、その中に企業の実体はほぼ存在しない。それはむしろ「企業への注力」をめぐる賭けに近い。CEOが気付きに来るかどうか、企業が反応するかどうか、このコードが本社が表明を余儀なくされるような大型ストーリーに巻き込まれるかどうか。この賭けは実際に勝利してきた。アロン氏の投稿が本稿で最大の価格変動の出発点であり、ヒムズ・アンド・ハーズのCEOも$BONERのアカウントをフォローした。二人が誰かの支持を表明したわけではないが、注力に対して確実に支払いが行われたのだ。
ショート・スキューズはもう一本の脚である。それは売り渡された側であり、成立しえない側である。これらのコインを購入する者は少なくとも、自身が実際にロングしているのはどちらなのかを清醒に知るべきだ。
最後に、記憶に残すべき枠組みを示しておく。ショート・スキューズは「大きく騰がる」ことではなく、「騰勢が自らを養う」ことである。トークン化によって流通株数が流動化することで、本来形成されるはずのスパイラルが減衰するインパクトコストに変換され、これは実体があり、測定可能であり、正午前に終了する。トークン化株式を優れたインフラにする特性が、正是そのものをショート・スキューズから遠ざける特性なのである。ロビンフッドにとっては良い結果であり、このナラティブを購入した者たちにとっては高額な学費となった的同时に、我々に警告を発している。注目すべきは上載された取引層ではなく、発行層であることを。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 IOSG Ventures