株式ペアのミームコインにおける空巻き込み神話は、なぜ破綻を免れないのか?
執筆:David Christopher
翻訳:Saoirse、Foresight News
残念なお知らせですが、株式連動Memeコインに対する市場の壮大なビジョンは、最終的に実現させることは難しいでしょう。
一部の読者はまだ背景をご存じないかもしれませんが、私が指しているのは市場で広く流布されている一つのナラティブ、すなわち「オンチェーンの株式供給へのショート・スクイーズが起こり、その影響が実際の株式市場に波及する」というものです。しかし残念なことに、その基盤となる仕組み自体が設計的にそのような動作をサポートしていません。
先週末の市場動向に注目していなければ、恐らくあまりにも極端な価格乖離を見逃していたことでしょう。流動性プールの本質は、出入力が同時に起こる取引メカニズムです。ユーザーがBONERのようなトークナイズド株(TEQ)と連動するMemeコインを購入すると、多額の資金がプール内に滞留し、結果として対応する株式トークンの流通供給が独占状態に陥ります。供給が極めて圧縮されることで、トークン価格が激しく急騰するのです。
AMCの株式トークンは一時166.86ドルまで高値を更新しましたが、実際の上場銘柄の金曜終値はわずか2.59ドルでした。HIMSもそれほど極端ではありませんでしたが、やはり驚くべき動きを示しました。オンチェーンでのトークン価格は最高132.64ドルに達したものの、実物の株式価格は金曜日に28.84ドルで引け、月曜日の従来市場が開かれるまで価格が正常範囲に戻らなかったのです。両者のオンチェーン価格は実物株価のおよそ64倍、4.6倍となりました。
ここ数日、「トークン供給の独占」という現象が市場の想像力を掻き立て、特にそれが大幅に売り建てられている株式にどのような連鎖反応を引き起こすかに注目が集まっています。熱狂的なMemeコイン保有者たちは、トークン価格を極度に吊り上げ、ロックされたトークナイズド株式によってオンチェーンでのショート・スクイーズを成功させ、さらに実株式市場へもその波及効果を伝播させることができるのでしょうか?
残念ながら、答えはNOです。

BONERがロビンフッド上でのHIMSトークンを購入・蓄積し、週末にかけてオンチェーンでのトークン価格を実物株価の4.5倍まで急騰させてショート・スクイーズを演出しようとした。下図は両者の価格推移に大きな乖離が生じていることを示している。
なぜショート・スクイーズ戦略は機能しないのか
まず第一に、規模の格差が問題です。ほとんどのTEQトークンの流通量は、それに対応する実物の株式市場と比較すれば微々たるものです。BONERを例にとると、累計でHIMS株式トークンの53%を保有していますが、この比率は一見驚くべきものに見えますが、換算するとHIMSの実質発行済株式総数の約0.014%に過ぎません。
たとえトークンの規模がさらに拡大しても、より致命的な問題が残っています。それは、「株式トークンを支配すること=実物株式を支配することではない」という点です。
ロビンフッドが発行する株式トークンは、信託口座内の実物株式によって1:1で裏打ちされています。ユーザーが得るのは価格変動のリターンへのエクスポージャーだけであり、株式そのものの所有権を得ているわけではありません。したがって、BONERが大量のHIMS株式トークンを流動性プールに預け入れても、オンチェーンの株式トークンが希少になるだけで、実物市場のHIMS株式が希少になるわけではありません。
トークンの希少性によりオンチェーンのHIMS価格が実物株価をはるかに超えて吊り上がると、ロビンフッドの認可参加者は新しい株式トークンを新規発行し、価格差を利用して裁定取引を行います。新規発行のためには追加の実物株式を購入して裏打ちとする必要はあるため、増発はその対象株式に対してわずかな買い圧力をもたらします。しかし既存のトークンを買い占める行為自体が、必然的に同額の実HIMS株式買い付けを行うわけでもありません。これがもたらす主な結果は、プラットフォームが増発された株式トークンの供給を拡大し、オンチェーンのトークン価格を実物株価に近い水準へと引き戻すことです。
先週末の市場動向がこの点を証明しました。HIMSトークンはオンチェーンで100ドルの大台を突破しましたが、実物のHIMS株式価格は依然として29ドル前後で推移していました。従来市場が開くと、約4,000枚の新規HIMSトークンが市場に流入し、オンチェーンとオフチェーン間の大きな価格差はあっという間に消滅しました。
もちろん、伝説のショート・スクイーズが永遠に不可能であるわけではありません。ただし、そのためには実物の株式保有権とより強く紐付いたTEQインフラストラクチャが必要です。
より成熟したTEQ(トークナイズド株)とはどのような姿であるべきか
皮肉なことに、現在この目標に最も近いソリューションが登場したのはSolanaパブリックチェーンです。
昨年、GalaxyはSuperstateと提携してGLXYのオンチェーン移行を行いました。両者の違いは非常に明確です。ロビンフッドが提供するものは株価を追跡するトークンですが、Galaxyのモデルではトークンそのものが株式となります。
従来のGalaxy株主は、保有するGLXYをオンチェーン版GLXYに変換することができます。これらのオンチェーントークンは文字通りのGalaxy優先株であり、伝統的なGLXYと完全に一致する法的権利、経済的恩恵、および議決権を持ちます。トークンの送金が行われると、Galaxy公式の株主名簿も同時に更新されます。
これにより、オンチェーンとオフチェーンの市場間の結びつきがはるかに直接的になります。オンチェーンのGLXYを移動することは、株式そのものを移動することに他なりません。単なる株式のミラー証憑を作成するだけではありません。
ただし、Galaxyのこのソリューションはまだ完全に成熟しているわけではありません。現時点では、オンチェーン上の持分は認可されたウォレット間のみでの送金が許可されており、Galaxyは許可不要な自動相場形成機(AMM)取引をまだ開放していません。
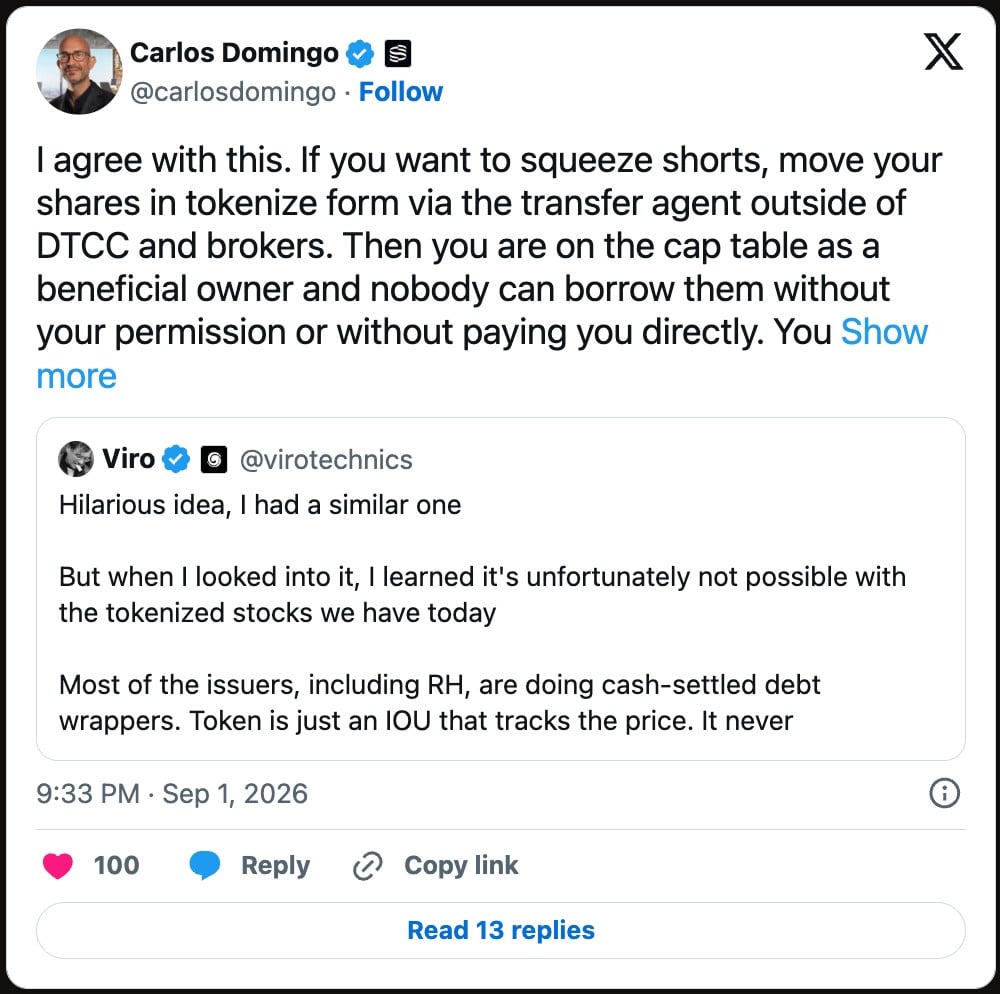
オンチェーンでのショート・スクイーズ実現条件を探求し、現在のロビンフッドなどのトークナイズド株が単なる価格記録のためのIOU(債務証書)であり、真の株式保有権ではなく、真のショート・スクイーズを実現できないと指摘している。
株式連動Memeコインの真の価値はどこにあるのか
では、これはすべて投機家が資本を煽るための新鮮なギミックに過ぎないのでしょうか?
私はそうは思いません。
ショート・スクイーズ効果は、大衆が最初に追いかけ最も興奮するナラティブに過ぎません。たとえショート・スクイーズが実現できなくても、株式とトークンの連動は依然として全く新たな市場論理を生み出しています。
Eric Connerは一つの主流派の意見を提起しています:このようなMemeコインは、該当上場企業のための分散型マーケティングツールとなりうるということです。トークン保有者は自発的に決算報告書、製品動向、空持ち残高、業界ニュース、および標的株式に関連するすべての情報を追跡し、同時に多数のミーム画像やコンテンツを創出します。
しかしこのモデルには明らかな限界があります。BONERというトークン名はHims社のプロダクト・トーンにぴったり合っているかもしれませんが、主流市場での信頼性を追求する医療系上場企業が、「BONER」という名のトークンを公然と受け入れるのは難しいでしょう。

全ての株式に将来対応するMemeコインコミュニティが誕生し、こうしたコミュニティが上場企業にプロモーション上の利益をもたらし、HIMSチェーン上トークンの急騰に関するポッドキャスト配信内容をリツイートすると考える見方もある。
ただし現実には中間の状態が存在します。優れた企業は今やグラリラマーケティングを理解しており、トークンコミュニティが自発的にプロモーションチャネルを形成します。企業はそれを認めたり管理する必要はありません。
第2の、そしてより興味深い発展方向:TEQを全く新たな金融およびゲーミフィケーション用のインフラコンポーネントとして構築すること。
NetNet Capitalは「RW‑Play」コンセプトを提示し、コアとなるのはトークナイズド株をゲームやDeFi製品の内部で使えるプログラム可能なモジュールとして活用することです。COINflipは勝利ボーナスとしてトークナイズドCoinbase株式を使用し、SpaceX Invaders は賞品としてトークナイズドSpaceX株式を配布し、MSFT Flight Simulator は報酬としてトークナイズドMicrosoft株式を提供しています。
トークナイズド株は単純なバイ&ホールドに限定されず、取引ペア、担保、報酬、流動性の源泉として機能し、様々な新興アプリに埋め込むことができます。
現在の市場では、大半が新しいアセットを用いて2020年のDeFiにおける古い手法を再現しているに過ぎません。しかしさらに考えるべきなのは、TEQが独自のネイティブなインフラコンポーネントを発展させたとき、市場がどのように進化していくかということです。
ロビンフッド上でのローソク足の急騰を別にすれば、株式とトークンの結合は、最近のオンチェーン領域において非常に独創的な革新と言えましょう。現時点ではロビンフッドの株式トークンにより、このチェーンがこのトラックの主要戦力となっていますが、この立場が永久に挑戦されないまま続くことはありません。
GalaxyはSolanaが実物の株式保有権と深く紐付くTEQを支えられることをすでに証明しており、Baseパブリックチェーンも将来似たようなソリューションを出す可能性が高いです。競争の本質は、誰がより多くの株式をオンチェーンするかではなく、オンチェーン資産と実物株式の間により価値ある橋渡しができるかにかかっており、最終的には、誰がトークナイズド株式のより面白いユースケースを掘り下げられるかが問われます。
全く新しいナラティブが誕生するのを見證できるのは非常に興味深いことです。ここに確かに投機による利確機会が存在しますが、それよりも重要なのは、今後これまで前例のない金融メカニズムデザインが数多く誕生することです。

ロビンフッドの共同創業者は次のように述べています。ロビンフッドチェーンは、高品質なRWA(現実資産)チェーンを位置づけるとともに、ミームコイン類の投機的な運用にも適応しています。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Bankless