


ETHの34%がステーキングされる中:ネイティブ複利の時代、Stakingはどう選ぶべきか?
執筆:imToken
最近、イーサリアムのステーキングでは、また二つの興味深い数字が現れています。
一つは 34.7% です。
8月末時点で、イーサリアムネットワーク全体で約4,240万枚のETHがステーキングに参加しており、総供給量の約34.7%を占め、過去最高を更新しました。さらに驚くべきことに、バリデーターのエントリポイントには220万枚以上のETHが入場待ちしており、現在の速度では、新しいステーキング資金が正式に有効化されるまでほぼ39日間待つ必要があります。
もう一つの変化は、伝統的な金融界から来ています。
8月、フィデリティは自社イーサリアムファンド「FETH」のステーキング体制をさらに強化しました。Anchorage Digital や BitGo と関連する保管契約を締結したほか、ステーキング収益の分配メカニズムを明確に設計しています。
この一見無関係に見える二つの変化は、実は一つの縮図です。ここ半年ほどで、イーサリアムのステーキングは、ギーク向けの一時的なオンチェーンオペレーションから、徐々にますます標準化された資産管理手法へと加速的に移行しつつあります。
では、一般のETH保有者にとって、「ステーキングすべきか否か」という問いよりも現実的な問題が浮上し始めています。
ステーキングを実施する場合、自分でノードを運営するのか、ネイティブステーキングや Lido を選択するのか、あるいは取引所に任せるのか。

一、ステーキングはもはや「ロックして利回りを得る」だけではない
まずは最も基本的な問題から始めましょう。
イーサリアムの「ザ・マージ」完了後、ネットワークはマイナーのハッシュレートによる維持から離れ、代わりにバリデーターノードが ETH をステーキングすることでブロック検証とコンセンサスに参加するようになりました。
独立したバリデーターノードになるための基本的なハードルは 32 ETH です。
バリデーターがオンラインを維持し、プロポーザルを適切に処理し、ブロック提案に参加すれば、イーサリアムプロトコルからのコンセンサス層での報酬を得られます。逆に、長時間オフラインになるとある程度のペナルティを受け、ダブルサインなどの重大な違反行為が発生すると、スラッシングの対象となる可能性があります。
この観点から見ると、ステーキングの収益が突然発生する「金利」ではなく、ユーザーが自身の ETH でイーサリアムネットワークの経済的安全を提供し、その対価として受け取るプロトコル報酬であることは明白です。
しかし過去数年間、ステーキングには直感に反する一つの課題が存在していました。それは、報酬が自動的に複利にならないということです。
従来の 0x01 バリデーターの場合、たとえ 0.5 ETH や 1 ETH の追加コンセンサス層報酬を獲得しても、32 ETH を超える部分はネットワークによって定期的に自動で出金アドレスへ移動され、次のステーキングラウンドに参加することはありませんでした。
これらの ETH で再び収益を生み出したい場合、再度ステーキング枠を集めてデプロイし直す必要がありました。
ここでペクトラ(Pectra)アップグレードがこの状況を変えました。
新しい 0x02 バリデーターの最高有効残高は 2048 ETH に引き上げられ、32 ETH を超えた後は残高がプロトコルのルールに従って段階的に有効ステーキング限度額を増加させ続けることができます。長期保有者にとって、かつて「収益獲得→出金→再デプロイ」だったプロセスが、初めてイーサリアムネイティブプロトコル内で自動実行できるようになりました(別記事『800万枚のETHが「引越し」を始めました:ペクトラ時代以後、ステーキングに構造的大転換が訪れるか?当 800 万枚 ETH 开始「搬家」:后 Pectra 时代,Staking 迎来结构性巨变?》をご覧ください。)。
ここ半年のタイムラインを振り返ると、ETH のステーキングは、初期の比較的粗野な「32 ETH をロックして収益を得る」状態から、より成熟した資産管理メカニズムへと姿を変えつつあることがわかります。
フィデリティがステーキング収益を ETF に組み込んだのは、伝統的金融ユーザー向けの「誰に預ければステーキングできるか」という問題を解決するためです。Pectra はバリデーターレベルでの資本効率の問題を解決します。Lido などの流動性ステーキングプロトコルは流動性を解決し、専門のノードオペレーターは運用保守を資産制御から分離し始めています。
したがって今日ステーキングを比較する際、本当に注目すべきは APR だけでなく、総合的なバランスを考えることになりました。
二、すべてステーキングだが、根本的な違いはどこにあるのか?
全体的に見ると、現在一般ユーザーが接触できる ETH ステーキングはおおむね四つの典型的なパスに分けられます。
表面的には、これらが単に同じ収益を得る四つの方法に見えるかもしれませんが、これらのパスの本質的な違いは、ユーザーがどの部分の権力とリスクを第三者に委託するかを選択している点にあります。
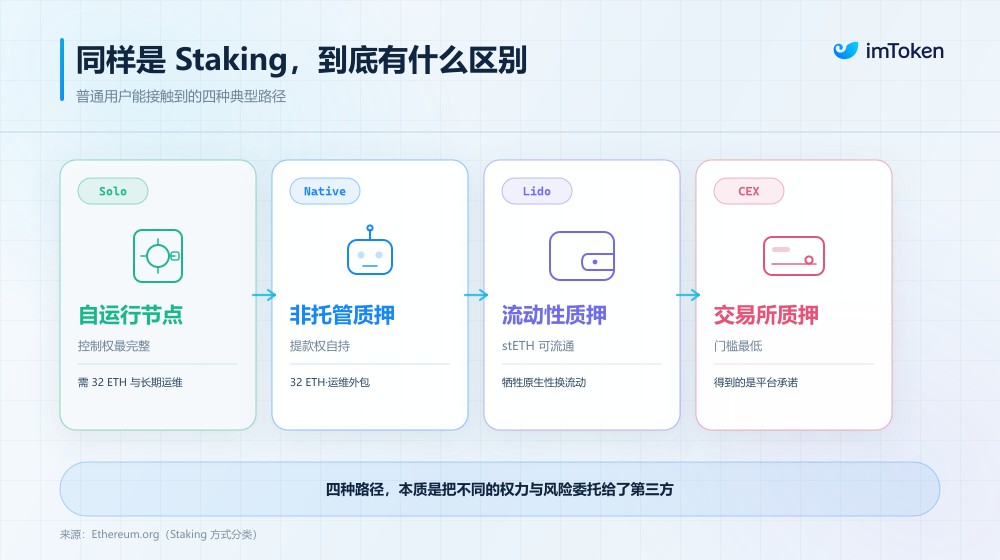
1. 自分でノードを運営する:収益が最も「ネイティブ」で、コントロール権も最も完全
最も純粋な ETH ステーキングとは、自身が 32 ETH を準備し、実行層およびコンセンサス層のクライアントを動作させ、自分専用のバリデーターノードを維持することです。
この方法では、ノードのデプロイ方法、使用するクライアントの種類、エグジット時期などすべてを自身で決定でき、プロトコルが生成する収益を流動性ステーキングプロトコルや取引所に別途分け与える必要もありません。
しかしハードルも高く、少なくとも 32 ETH を持つだけでなく、安定して動作するデバイス、良好なネットワーク環境を備え、長期的にクライアントのバージョン更新、ノードの状態、および秘密鍵のセキュリティを管理する必要があるためです。
言い換えれば、自分でノードを運営することは、最高のコントロール権とより完全な収益と引き換えに、高い技術力と運用保守コストを出していることになります。
2. ネイティブステーキング:資産は自身で制御し、「運用保守」を外注する
二つ目の方法は、ソロステーキングと完全なホスティングの間に位置する妥協案と捉えることができます。
ユーザーは依然として自身の 32 ETH を出して独立したバリデーターを作成し、ETH は最終的にイーサリアムネイティブステーキングシステムに入りますが、別のトークンに交換されることはなく、ノードの運行は専門サービスプロバイダーに任せます。
最も重要な違いは、出金権限とノード操作権限を分離できる点にあります。
バリデーター自体に異なる複数の鍵が存在し、うち Signing Key(署名鍵)はノードの日常的な署名やブロック検証に使用され専門のノードプロバイダーに管理できます。一方、元本と収益の最終的な行方を実際に決定する Withdrawal Credential(出金資格情報)は、ユーザー自身が引き続き握り続けることができます。
これはノンカストディアル(非保管)ネイティブステーキングと取引所のホスティングステーキングを分ける非常に重要な境界線でもあります。例えば現在 imToken が提供するノンカストディアル ETH ステーキングは、このコンセプトに基づいて設計されています(関連記事『imToken におけるノンカストディアル ETH ステーキングサービスとは?什么是 imToken 非托管 ETH 质押服务?》をご覧ください):
ユーザーが 32 ETH 以上を保有していれば独立したバリデーターを作成でき、出金キーはユーザーが制御し、ノードの運行は専門インフラに委ねます。同時に、複利型バリデーターや自動出金型バリデーターなど、異なる選択肢もすでに用意されています。
この方法は、少なくとも 32 ETH を持ち、ネイティブなステーキング収益を取得したいと考えており、セルフカストディアー(自前保管)を重視しながらも、毎日自分のバリデーターをメンテナンスしたくないユーザーに適しています。
もちろん、「非保管」だからといって「第三者リスクがない」というわけではありません。ノードオペレーターでダウンタイムや設定ミス、さらにはスラッシングが発生する可能性があるため、ここでは資産所有権が移転するのではなく、ノード運用保守のリスクが移管されるだけです。
3. Lido:「ネイティブ性」を少し犠牲にして流動性と引き換えにする
32 ETH を持っていない場合や、万一のことも考えて ETH を長時間バリデーターのエグジットキューに入れたくない場合は、流動性ステーキングが全く異なるアプローチとなります。
Lido はその最たる例です。ユーザーが ETH を Lido に預けると、プロトコルは資金をノードオペレーターに割り当ててイーサリアムステーキングに参加させ、同時にユーザーに対して stETH を発行します。
こうして、もともとステーキング状態で直接送金できなかった ETH が、引き続き流通可能なオンチェーン資産としてパッケージングされ、ユーザーは stETH で送金や取引を行い、さらに貸借や流動性提供などの DeFi シナリオにも参加し続けられます。
エグジットしたい場合、Lido プロトコルの redemption フローに沿って ETH に戻すこともできますし、DEX で直接 stETH を売却して ETH にすることもできます。後者はバリデーターが実際にエグジットするのを待つ必要はありませんが、その代償として当時の市場価格とスリッページを抱えることになります。
同時に、stETH はリベース(Rebase)などのメカニズムを通じてユーザーが獲得したステーキング報酬を継続的に反映するため、一般ユーザーにとって「報酬を受け取ってから再度ステーキングし直す」といった手順を自力で処理する必要はほぼありません。
利便性の裏側には、リスクが一段階増えたことがあります。現在 Lido は一定のプロトコル手数料を徴収し、ノードオペレーターや DAO テザリーなどに分配し、ユーザーに残りの部分が入ります。さらに重要なのは、Lido のスマートコントラクト、プロトコルガバナンス、ノードオペレーター、そして stETH の二次市場流動性に関するリスクが新たに付加されている点です。
特筆すべきは、stETH と ETH の間には法定通貨ステーブルコインのような強制された「1:1 ペッグ」が存在しない点です。市場が一時的に stETH の売却を急ぐ場合、ETH に対してディスカウント(割引)が発生する可能性が十分にあります。さらに stETH で多くの DeFi プロトコルに参加し続けると、新たなスマートコントラクトリスクと清算リスクが重層的に積み上がることになります。
現在、imToken の ETH ステーキングエントリーポイントでも Lido が導入されており、ユーザーは 32 ETH を保有していなくても、直接流動性ステーキングに参加して stETH を保有することができます。
4. 取引所でのステーキング:ハードルは最も低いものの、あなたが手にするのは「プラットフォームの約束」である
最後に挙げられるのは、おそらく多くの新規ユーザーにとって最も馴染みのある方法でしょう。ETH を取引所に預けて「Staking」ボタンを押すだけです。
ユーザー体験面で言えば、これほど簡単な方法はないでしょう。
32 ETH を準備する必要もなく、バリデーターノードを理解する必要も、Signing Key や Withdrawal Key を管理する必要も、サーバーの接続切れを心配する必要さえないのです。
取引所が大勢のユーザーの ETH を集約してバリデーターを運営し、独自のルールに従って一部の収益をユーザーアカウントに記録します。
だからこそ、この方法は最大の信頼関係を要求します。ユーザーが見る「ステーキング済み 1 ETH」は、多くの場合においてまず取引所内の口座システム上のレコードです。裏側で具体的にどのようにバリデーターがデプロイされているか、どの程度の資産がステーキング状態にあるか、収益がどのように複利で投入されているか、プラットフォームがどの程度の手数料を抽取り、ユーザーが redemption を申請した後にいかにして流動性を満たすかは、すべて具体的なプラットフォームの製品設計にかかっています。
さらに重要的なのは、資産自体がそもそも中央集権型プラットフォームによる custody の下にある点です。もちろんそれが取引所のステーキングを絶対に「悪い」という意味ではありません。普段から ETH を取引所に預けっぱなしにしており、オンチェーンウォレットを自分で管理する予定のない初心者の場合、なおかつ操作ハードルが最も低い方法であり続けるかもしれません。
ただ、あなたが得ている利便性の本質は、資産の保管、ノード運用、収益分配、ひいてはエグジットフローに至るまでを、すべてプラットフォームに一元委託している点にあります。
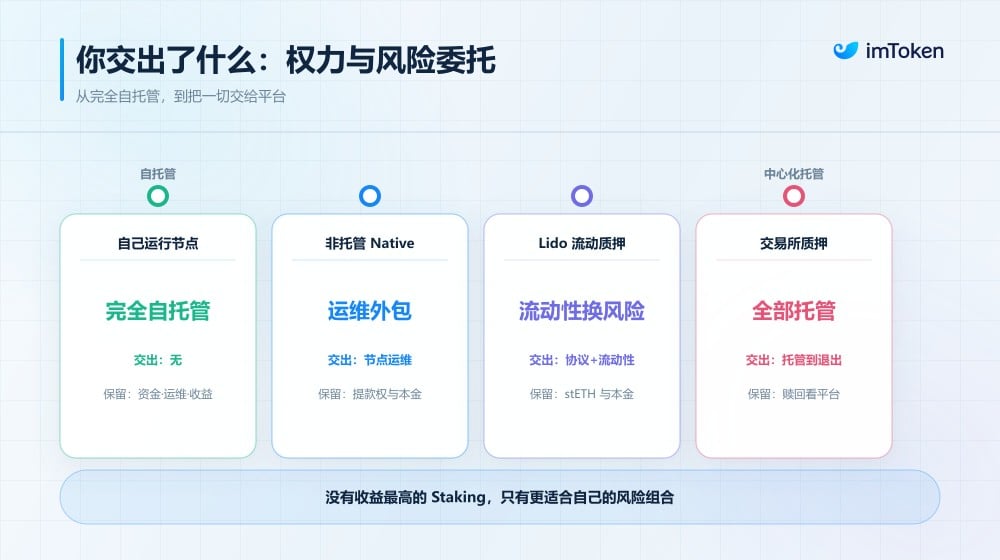
三、収益が最も高いステーキングはなく、自分に合ったリスクの組み合わせがあるのみ
この四つの方法を並べてみると、面白い現象が目につきます。
イーサリアムステーキングの製品進化は、すべてのソリューションが最終的に同じゴールに向かうものではなく、各ユーザーが真に必要な能力を細分化していく過程なのです。
- 自分でノードを運営するのは、コントロール権を極限まで高めるものです。
- ネイティブステーキングは「資金の所有権」と「ノード運用保守」を分離します。
- Lido は「ステーキング収益」と「資金の流動性」を再構成します。
- 取引所はさらに複雑さを隠蔽し、中央集権型の保管によって最大の使いやすさと最も低い利用ハードルを実現します。
そしてフィデリティがステーキングを ETF に組み込む計画は、まさにさらに一歩踏み出したものであり、投資家はオンチェーン上の ETH を保有する必要さえず、バリデーターノードの仕組みについても知る必要すらありません。伝統的な金融商品が、保管、ノード運用、収益獲得、さらには最終的な収益配分にいたるまで代行してくれるのです。
この観点から見ると、ステーキングはますます成熟した金融インフラサービスに近づいています。
では、一般ユーザーは果たしてどう選べばよいのでしょうか。
少なくとも 32 ETH を保有し、一定の技術力があり、自主的なコントロールを非常に重視してイーサリアムネットワークに直接参加したいのであれば、自分でバリデーターを運営することが依然としてコントロール権が最も完全な選択です。
同様に 32 ETH を持ちながら長期のノード運用保守業務を担うのは避けたいが、それでも出金権限を確実に手握りたいのであれば、ノンカストディアルのネイティブステーキングが相応しい妥協点と言えます。
もし保有する ETH が 32 枚に満たない場合や、日常的に取引、貸借、その他の DeFi での利用が必要であれば、Lido に代表される Liquid Staking(流動性ステーキング)は、一段階余計なプロトコルリスクを負うことで、明らかに高い資金の柔軟性と引き換えになっています。
一方、取引所でのステーキングは、そもそも中央集権型の保管を受け入れ、操作ハードルを極限まで下げたいユーザーにより適していますが、プラットフォームのリスクが「Staking」ボタンが増設されたくらいでは消滅することを理解していることが前提となります。
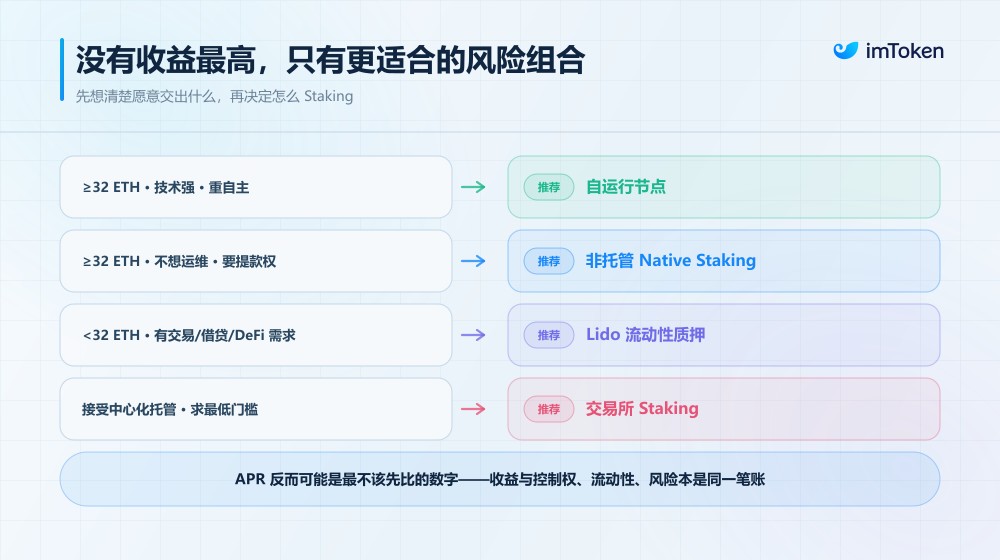
そのため今日改めてイーサリアムステーキングを見直すと、APR はむしろ最初に比較すべきではない数字である可能性があります。
仮に二つの製品の年率収益がわずか数%しか違わないとしても、一方が資産を完全に第三者に渡す必要があり、もう一方がユーザー自らが出金権を握っている。一方がエグジット時にバリデーターのキューを待つ必要があり、もう一方が LST を介していつでも市場で売却できる。一方が直接的にネイティブな複利計算が可能で、もう一方がプラットフォームがいかにボーナスを処理するかを依存する必要がある——こうした差異は、往々にして表面的な APR よりもずっと重要な要素となります。
結局のところ、ステーキング収益が孤立して存在することは決してありません。
あなたがどの程度の収益を得たかと、その収益のためにどれだけ流動性やコントロール権を手放し、どの程度の追加リスクを引き受けたかというのは、本来同じ算盤の中に収まる話です。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @imTokenOfficial
















