


IOSG|EIP-8363 定量検証:ステーキング「補助」の削除で、イーサリアムは何を得ようとしているのか?
著者:Mario Chow、IOSG
EIP-8363の提案内容:ステーキング率が上昇するにつれ、バリデーター報酬のより大きな割合をバーンし、供給量の50%がステーキングされた時点で100%まで到達させる。本稿では、これがイシューアンス、利回り、ステーキング均衡に与える影響をモデル化し、ETHの利回りが実際にはその価格を説明してきたかどうかを検証し、チェーン上のエコノミーにおいてこの利回りに実際に依存している部分がどれほど大きいかを定量化し、結論を提示する。
全ての算出値はオンチェーンデータとEIP草案に基づいて構築されている。モデルは独自に構築されており、既に公開されている第三者データとの乖離率は2%以内である。データは2026年8月24日時点のものに更新済み。
論旨の一言まとめ
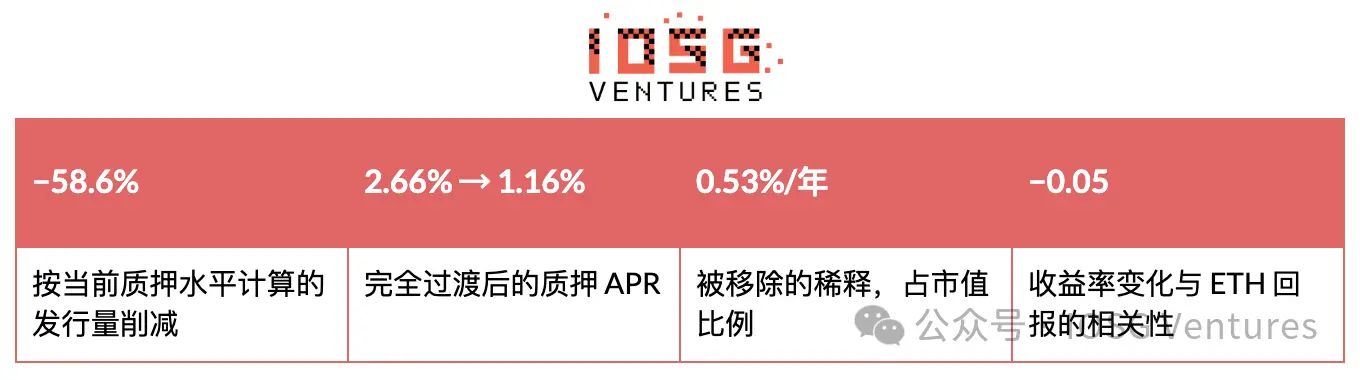
ガス代バーンは衰退しており、これによりイシューアンスがETH供給量に対してイーサリアムが依然として手中に持つ唯一のレバレッジとなっている。現在のステーキング水準において、同提案はイシューアンスをゼロにするのではなく半分にするものである。さらに自己制限機能を備えており、あらゆる合理的なステーカーの閾値利回りにおいて、システムは最終的に供給量の26〜34%がステーキングされ、イシューアンスが年0.3〜0.5%の状態に収束する。同時に、削減される利成分とETH価格の間には、検出可能な相関関係は見られない。
一、バーンメカニズムは機能しなくなっている
EIP-1559は2022年に148万ETHをバーンした。EIP-1559でバーンされるのはベースフィーであり、ベースフィーは本質的に混雑に対する価格決定である。ブロブによってロールアップデータがL1から移され、ガスリミットが引き上げられると、混雑は解消する:ガス使用量は2倍になったが、平均ベースフィーは96%下落し、2022年以来のバーン量は98%減少した。過去12ヶ月間で合計25,660ETHがバーンされ、直近30日の実行レートはさらに低く、1日あたり39ETH、年換算で約1.43万ETHである。
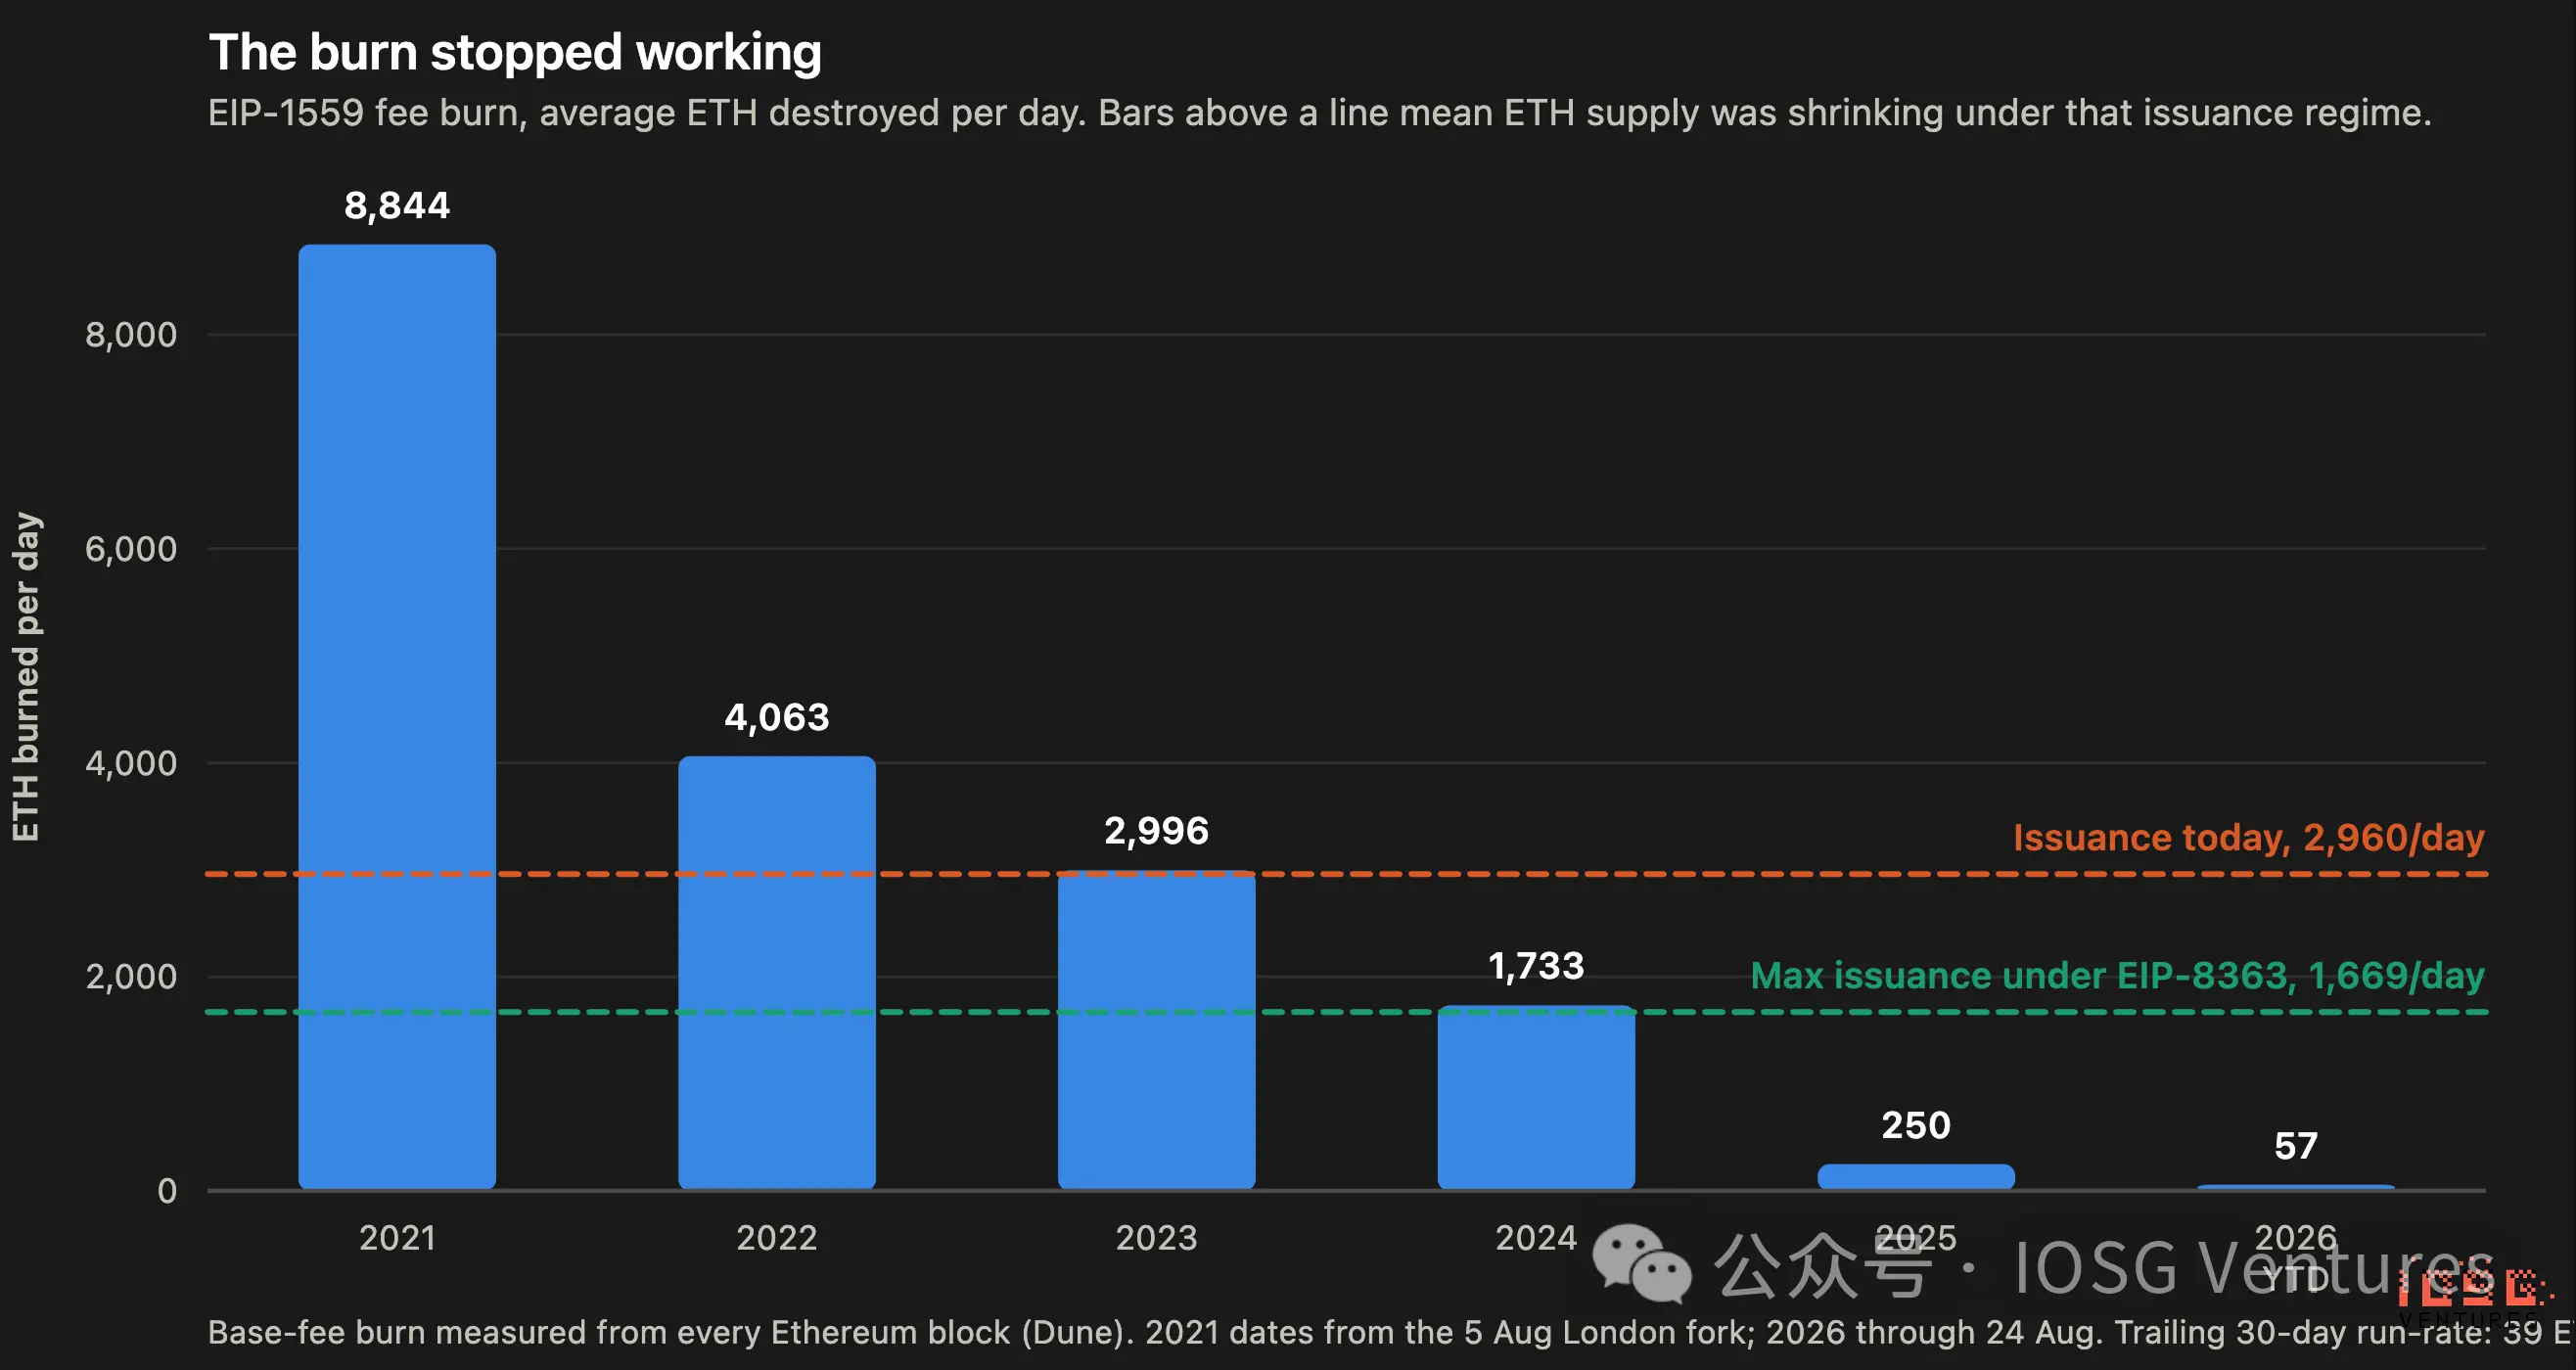
▲ EIP-1559による毎日ガス代バーン量の年度別推移:2021年の1日あたり8,844ETHから2026年の1日あたり57ETHへ低下──これは現在のイシューアンス曲線を大幅に下回り、EIP-8363における最大イシューアンス曲線よりもさらに低い。
年間の総イシューアンスが約108万ETHであることを考えると、バーン量は現在の新規供給の2.4%しか相殺していない。一つのメカニズムとして、「ウルトラサウンドマネー」は幕を閉じた。L2への移行とブロブ容量拡大により、手数料の基盤がL1から離れた:同期間中にL1のガス使用量は実は2倍になり(月間34億→67億単位)、平均ベースフィーは4.00gweiから0.17gweiへ下落した。つまりこれは価格効果であり、需要効果ではない。
純イシューアンス:供給量でいったい何が起こっているのか
バーンは簿記の半分しかない。それをイシューアンスと同時に見ると、状況はさらに深刻である:イシューアンスは増え続け、それを相殺する項目はその下ですでに消失している。
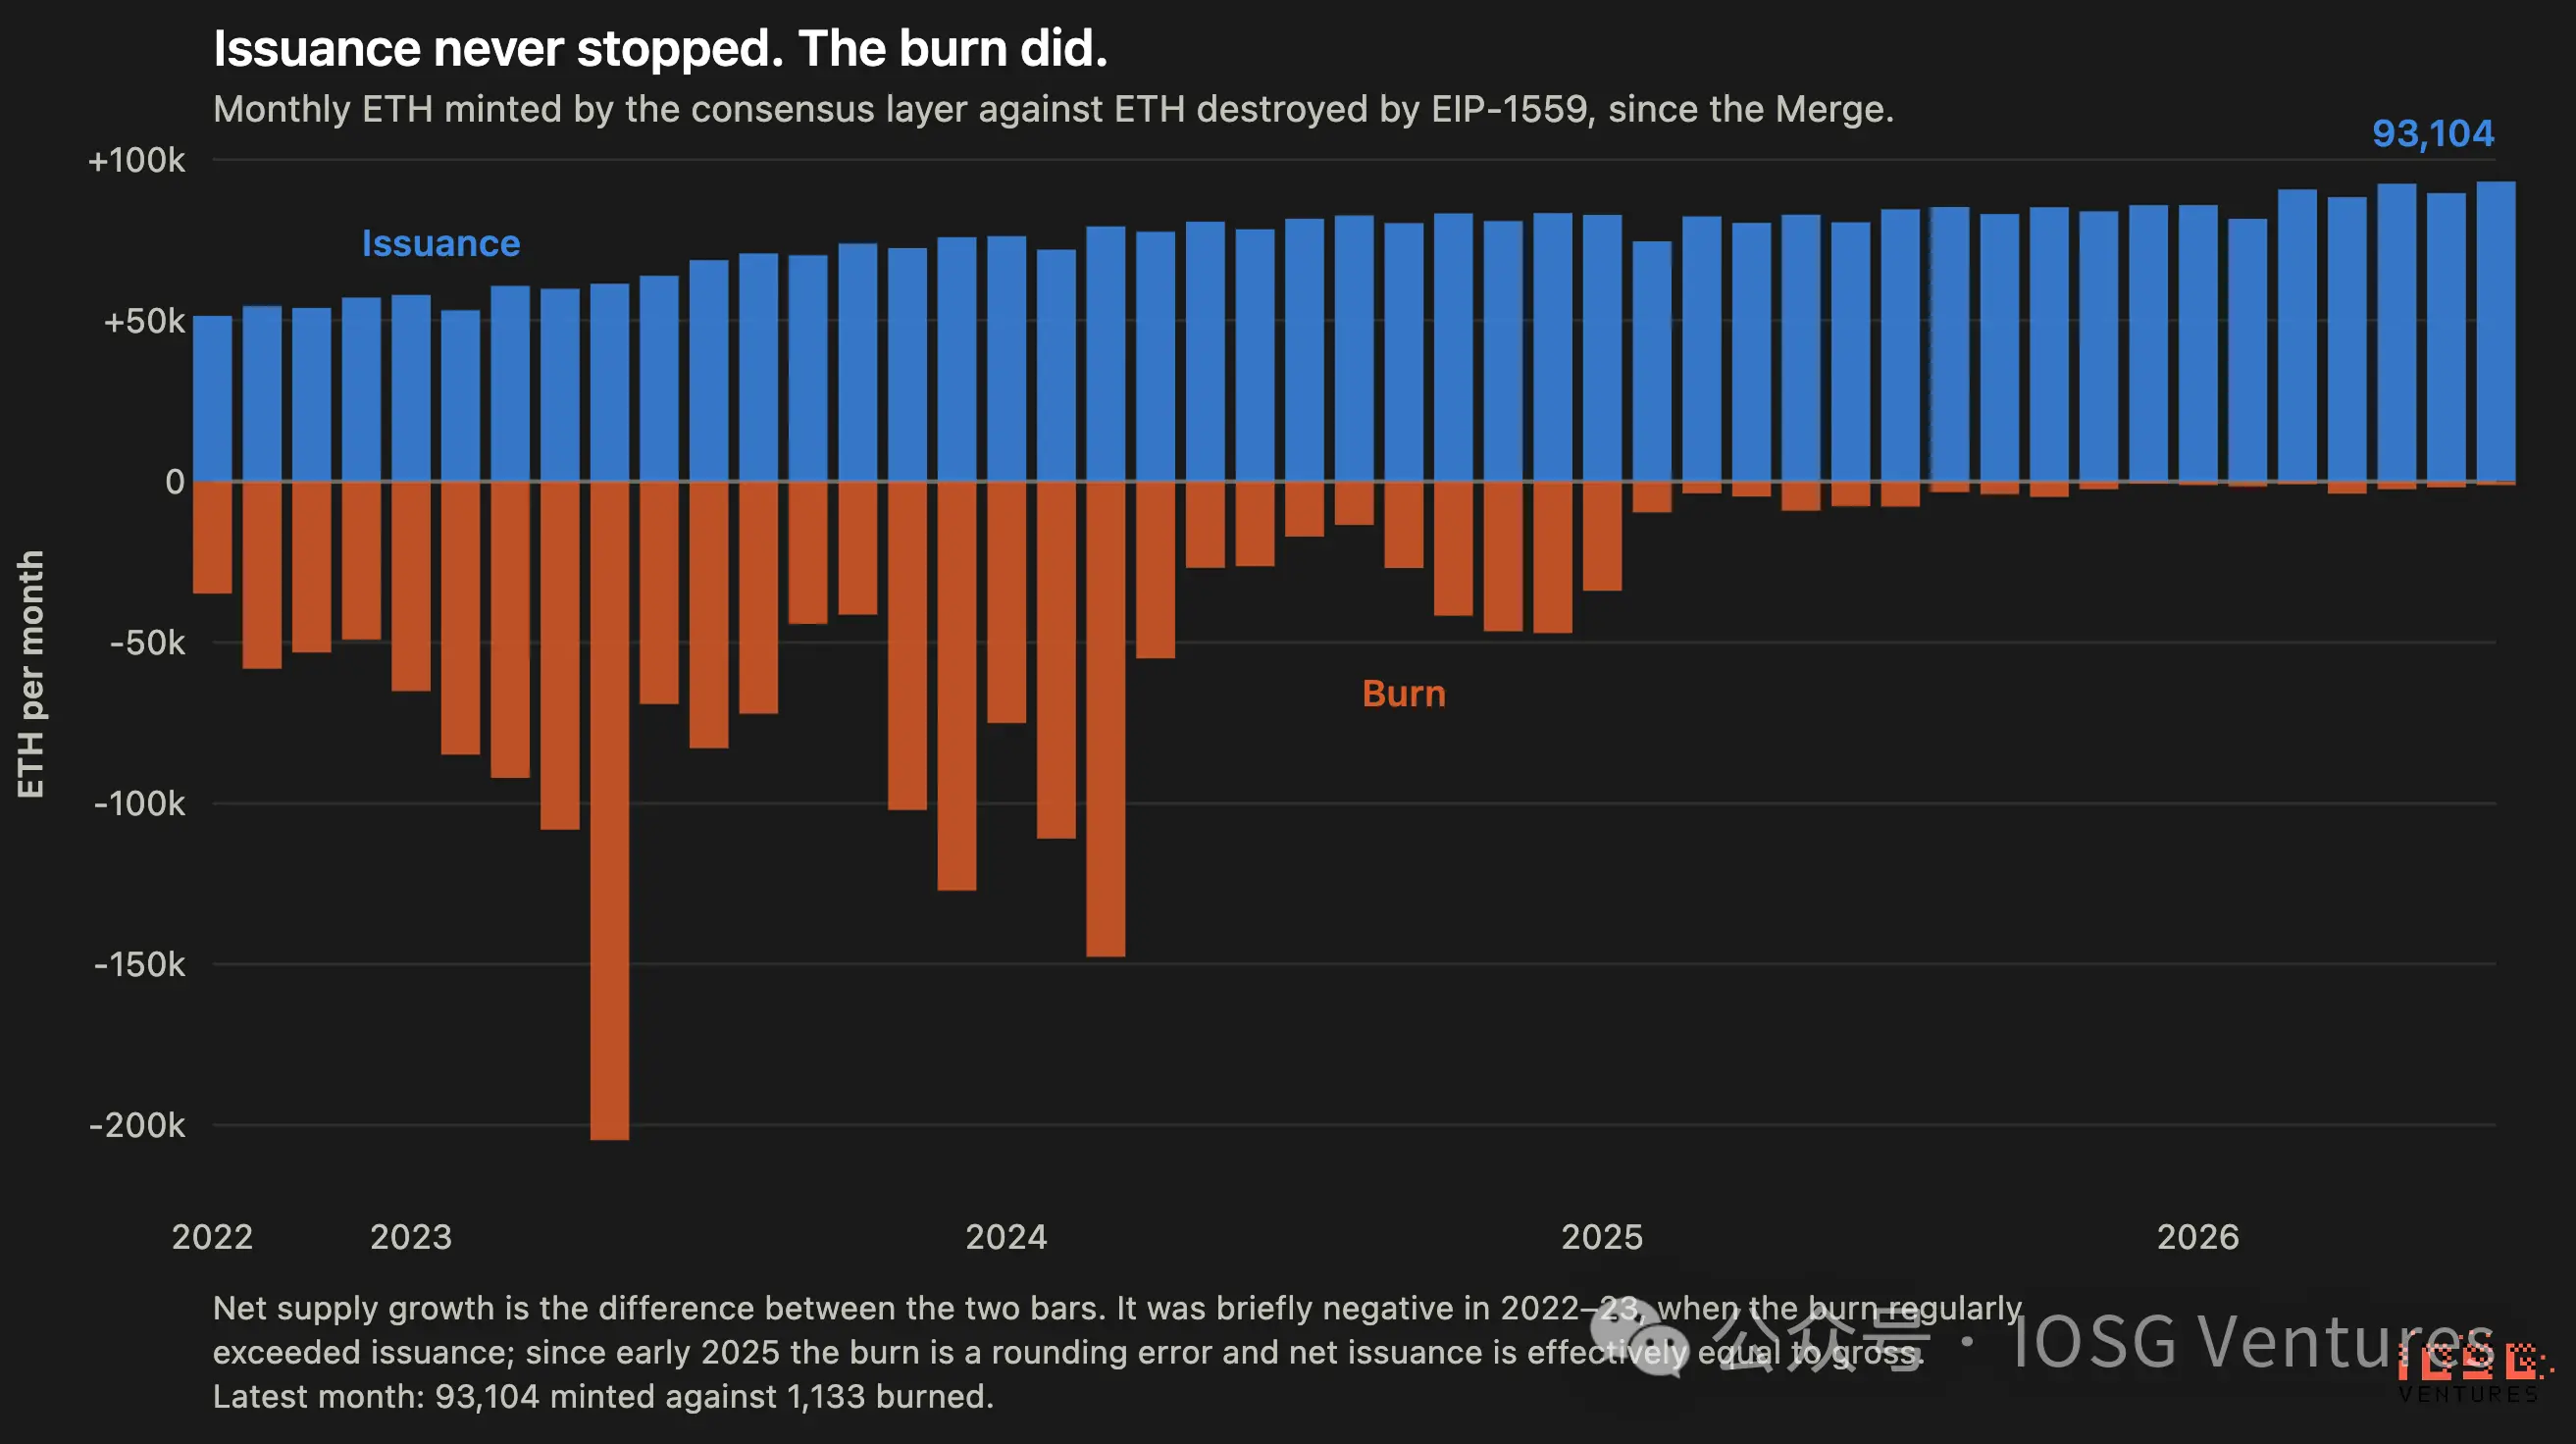
▲ マージ以降の毎月コンセンサスレイヤーでのETHマイニング量とEIP-1559によるバーン量の比較。イシューアンスの棒グラフは着実に増加し、バーンの棒グラフは2025年までにほぼゼロまで縮小している。
マージ後の47ヶ月のうち、デフレだったのはわずか13ヶ月で、最後は2024年3月である。ETHは連続28ヶ月インフレ状態にあり、その率は期間中に約3倍に加速し、年間+0.26%から+0.87%へ上昇した。理由はイシューアンスがどれだけ増えたかではなく(2024年以来4%のみ増加)、相殺項目がゼロになったことにある。
これは議論全体を再構築する。EIP-8363は通常、ステーキング収益と通貨の希少性の間で選択を求めるものと語られている。しかし、より正確な理解ははるかに狭く、かつより迫られたものである:貨幣政策は現在、ニーズ駆動型のものがすでに機能していないため、ETH供給量に対してイーサリアムが残した唯一のレバレッジである。規制の有無にかかわらず、すべての供給問題は現在、イシューアンス曲線上を通過しなければならない。
二、EIP-8363は実際になにをしているのか
メカニズムを分解する前に、公式の核心的な動機を説明する必要がある:ネットワークセキュリティの防衛だ。提案者は、全网のステーキング率が50%の赤線を超えると、イーサリアムは「ソーシャルレイヤーディフェンス」能力を喪失し、LST寡頭が大きすぎて潰せないというシステミックな寄生リスクに直面すると考えている。したがって、この提案は強制的な金利引き下げによってステーキング上限をロックすることを狙っている。しかし、壮大なセキュリティ哲学は往々にして帳簿上の生々しい現実を隠蔽してしまう。分散化に関する形而上学的な議論を棚上げすれば、このメカニズムは実際のオンチェーンエコノミーにおいて何を意味するのか?以下は純粋な定量シミュレーションである。
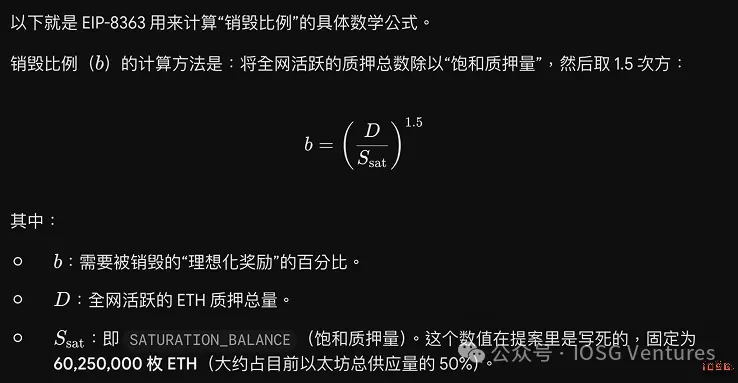
課金はどう行うのか?(中核メカニズム)
- 報酬支給後に課金:バリデーターは当初、各タスクからの全額報酬を正常に獲得するが、その後システムは一定比率(仮にbとする)に従って報酬の一部を直接「バーン」する。
- 「理論上の満点」基準で課金し、二重懲罰は回避する:ここでの重要点は、システムが消去量を計算する際に、あなたが実際を受け取った報酬ではなく、理論的に受け取るはずの満額報酬を基準としている点である。なぜ这样做なのか?もし誤ってオフラインになったら、もともと報酬を受け取れないからだ。もしシステムが実際の状況に基づいてさらに課金したら、オフラインの人にあまりにも不公平である。「理論値」で計算することで、作業意欲の維持とオフラインユーザーへの二重処罰回避を両立させる。
- 極端事態保護:イーサリアムネットワークに深刻な問題が発生し(inactivity leak状態に陥り)、証明報酬に対するこの部分のバーンが一時的に停止される。
- 外部報酬は対象外:この提案はコンセンサスレイヤーの報酬のみを対象としている。ノード運用で稼ぐ「付加収入」、すなわちMEVおよびプライオリティフィーは一分钱たりとも減らず、完全に影響を受けない。
コミュニティで最もよくある2つの誤解
誤解①:「イーサリアムの新規発行量はゼロに切り捨てられる」
- 真実:想像ほど劇的ではない。現在のステーキング量は約4,220万ETHであり、この水準ではバーン比率bは58.6%となる。
- 新規発行量を完全にゼロにするには、ステーキング量が6,025万ETH(現在の43%増)まで急騰する必要がある。したがって正確には、現在の段階でこの提案は新規発行量を半分程度に押し下げるだけで、完全なゼロ遠く及ばないことを意味する。
誤解②:「収益が瞬間的に暴落し、上线初日にDeFi崩壊を引き起こす」
- 真実:公式は18ヶ月間の「ソフトランディング」期間を設定しており、上线初日にほぼ無感覚である。
- 瞬間的なショックを防ぐため、提案では上线直後に報酬計算の基本パラメータ(base reward factor)を直接128に倍増させる。この倍増措置は、先述の58.6%のバーン量をちょうど埋めるものとなる。
- 言い換えれば、アップグレード上线初日に、全网の純新規発行量は現在の約83%を維持できる。その後、18ヶ月かけてパラメータが通常の64へと徐々に戻り、新規発行量も現在の41%へと緩やかに低下していく。
- まとめ:収益の低下は1年半かけて漸進的に薄くなるもので、一夜にして暴落するわけではない。「即座にDeFiバブルを破裂させる」と懸念する意見は、この緩和期間メカニズムを見落としているのである。
三、ベースライン:現在イーサリアムはどこにいるのか
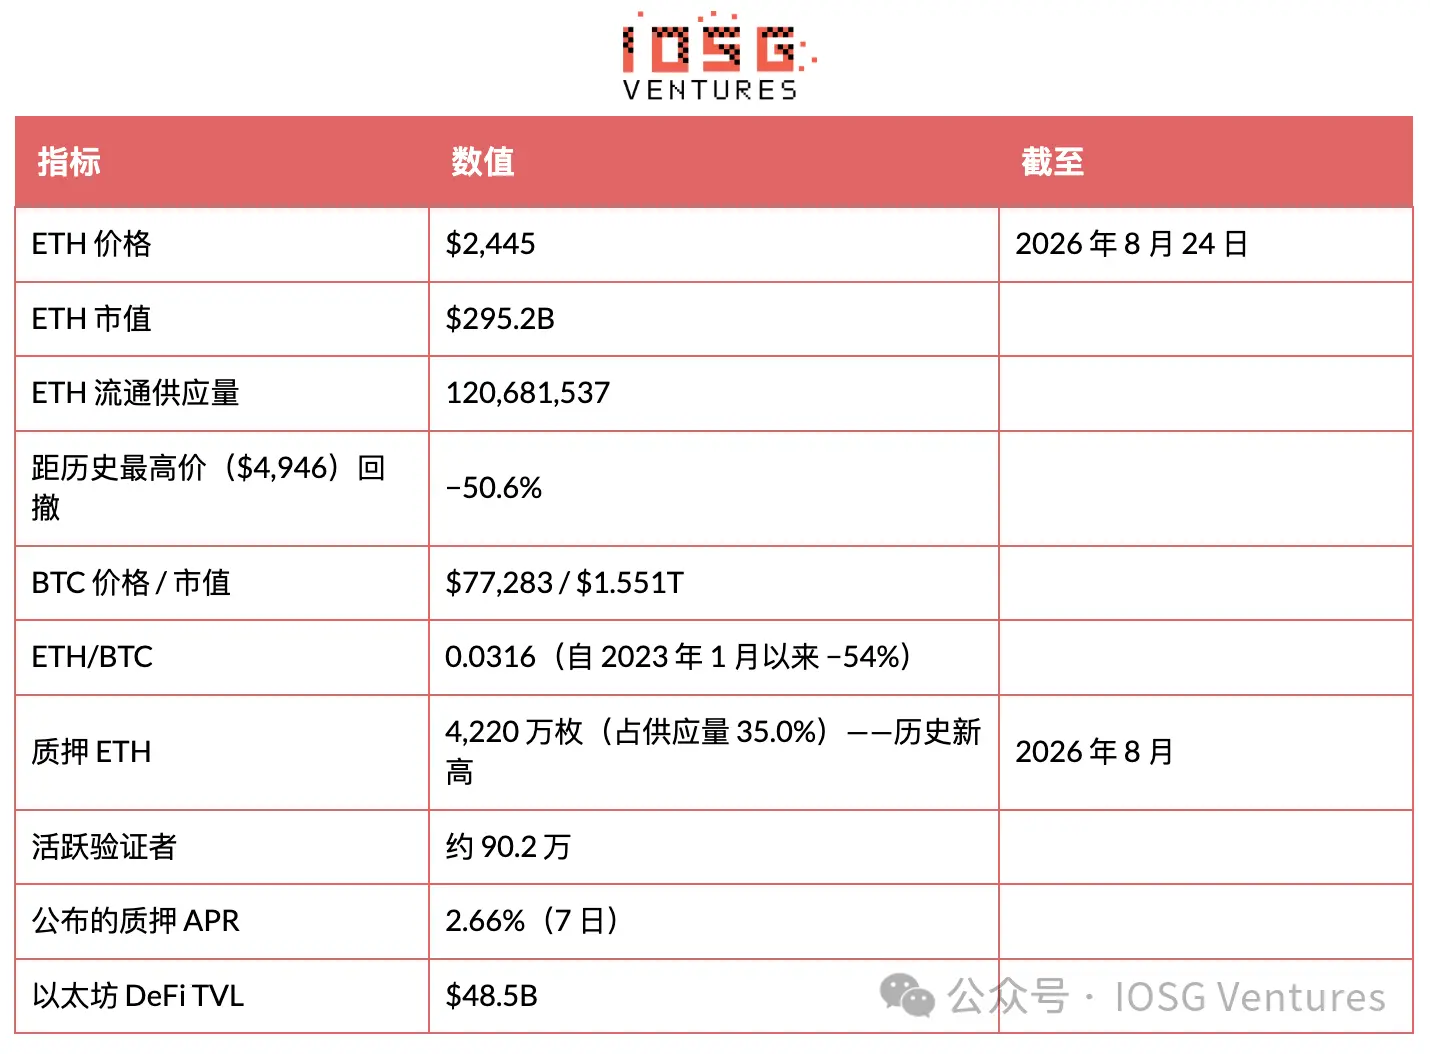
供給ダイナミクス
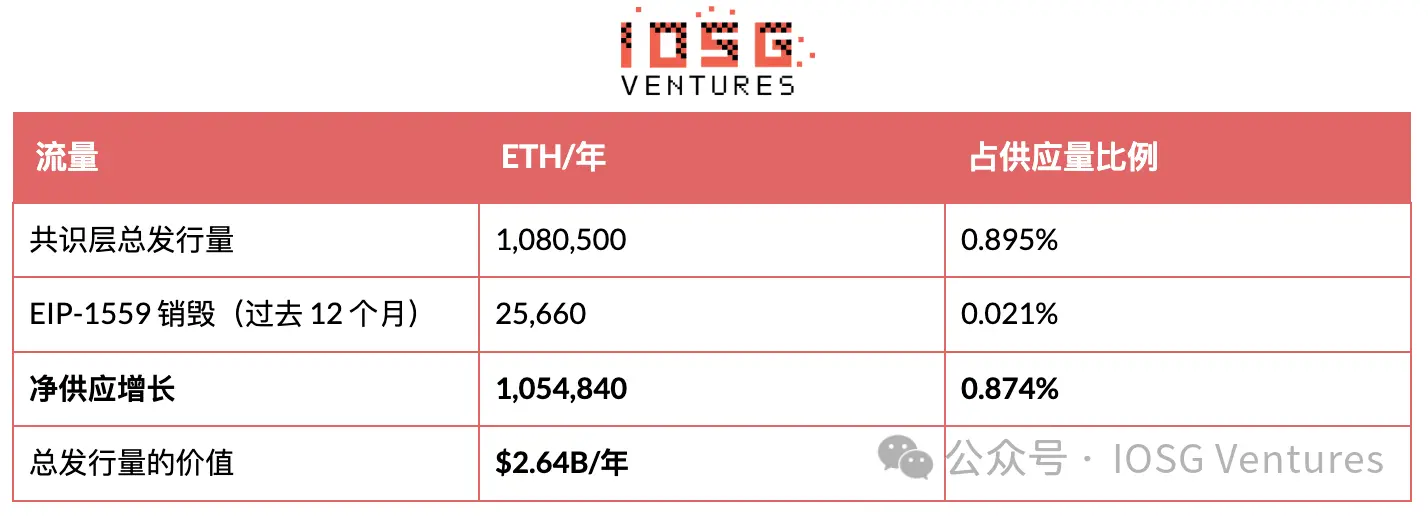
イシューアンスの源泉
すべてステーキング報酬から来る。マージ以降、新規ETHは一つしかない源泉を持つ:コンセンサスレイヤーがバリデーターに支払い、仕様に基づく固定ウェイト(分母64)で3つの役割に配分される。検証54/64(84.4%、911,672ETH/年)、ブロック生成 8/64(12.5%、135,063)、同期委員会 2/64(3.1%、33,766)。
イシューアンスは I(S) = 940.9 · √(S/32) ETH/年 でモデル化され、これはプロトコル自体の報酬曲線である。S = 4,220万の時、対応するコンセンサス層APRは2.560%となる。実測されたプライオリティフィーは8月前半の23日間で2,623ETH、年換算で4.15万ETH:これはステーキング基盤に対する0.098%に相当する。両者を足すと2.658%となり、公表値の2.66%とほぼ完全に一致する。
実測プライオリティフィーに基づくと、バリデーターの収入の少なくとも96%がイシューアンスに由来し、高くて4%がガス代から来る。MEV-Boostにおける直通プライオリティフィーを上回る提案者支払いは計測されていないため、ガス代の割合は下限値である。いずれにせよ、イシューアンスが絶対的な主導権を握っており、この比率こそが議論全体の鍵となる。
四、提案のモデル化
初期の試みは既存のネットワークにパッチを当てず、「保存(Vault)」を中心にネットワーク全体を設計することにあった。この分野では2つの通貨が先行しているが、賭けけている方向性は正反対である。3つ目のケースは個人向けではなく銀行向けに作られたものではあるが、同じ一族に属するものだ。
現在のステーキング水準を適用し、行動反応を考慮しない場合
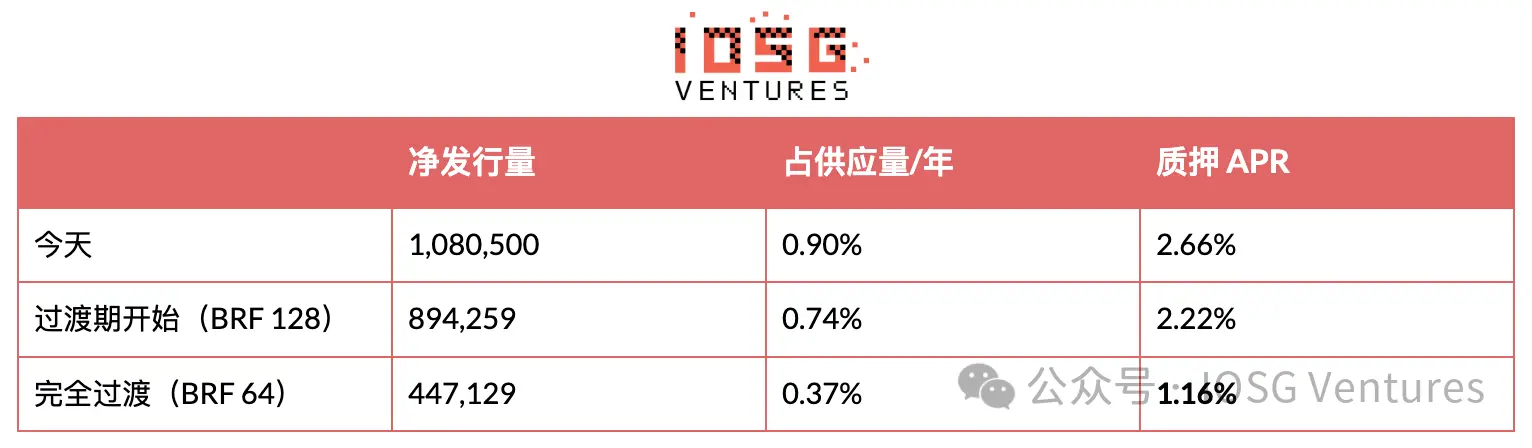
イシューアンス削減:−58.6%。ステーキングAPR削減:−56.4%。除去される希釈効果:63.3万ETH/年 = $15.5億/年 = 年次ETH時価総額の0.53%。
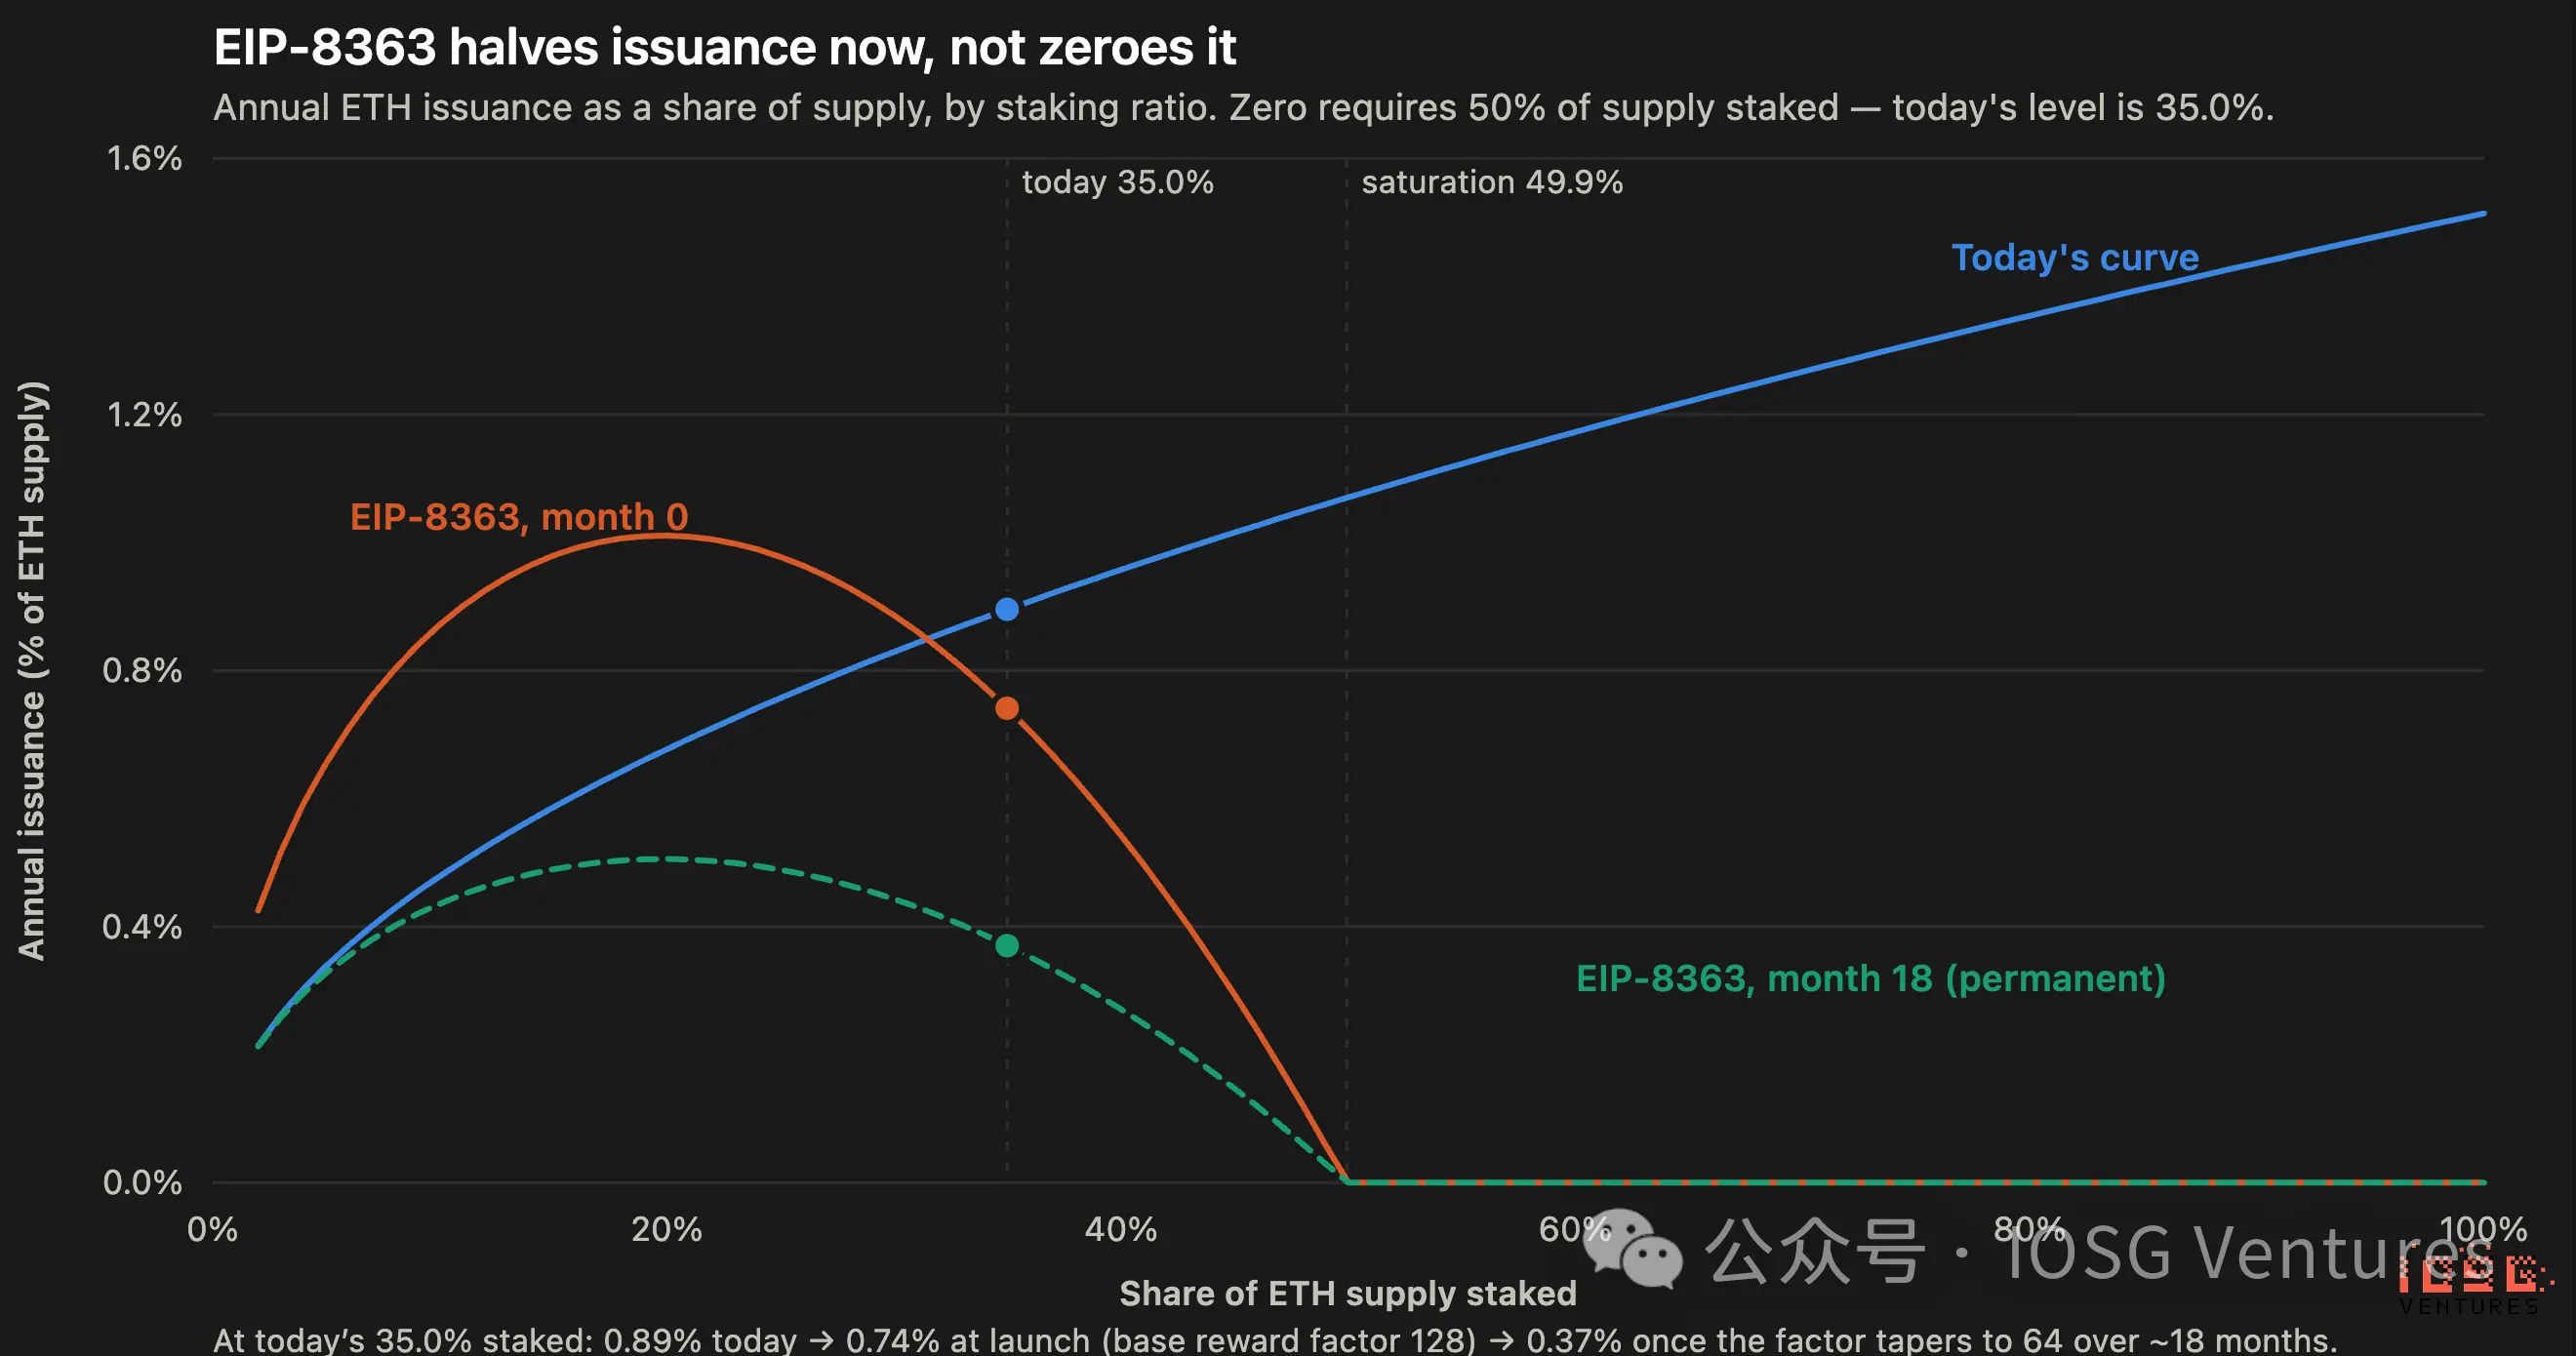
▲ 年次ETHイシューアンスが供給量に占める割合とステーキング率の関係。今日の曲線は着実に上昇している。EIP-8363上线曲線はステーキング率約20%付近で約1.0%のピークに達し、永続曲線のピークは約0.5%である。両曲線ともステーキング率50%でゼロに落ち込む。
完全曲線(完全移行後)
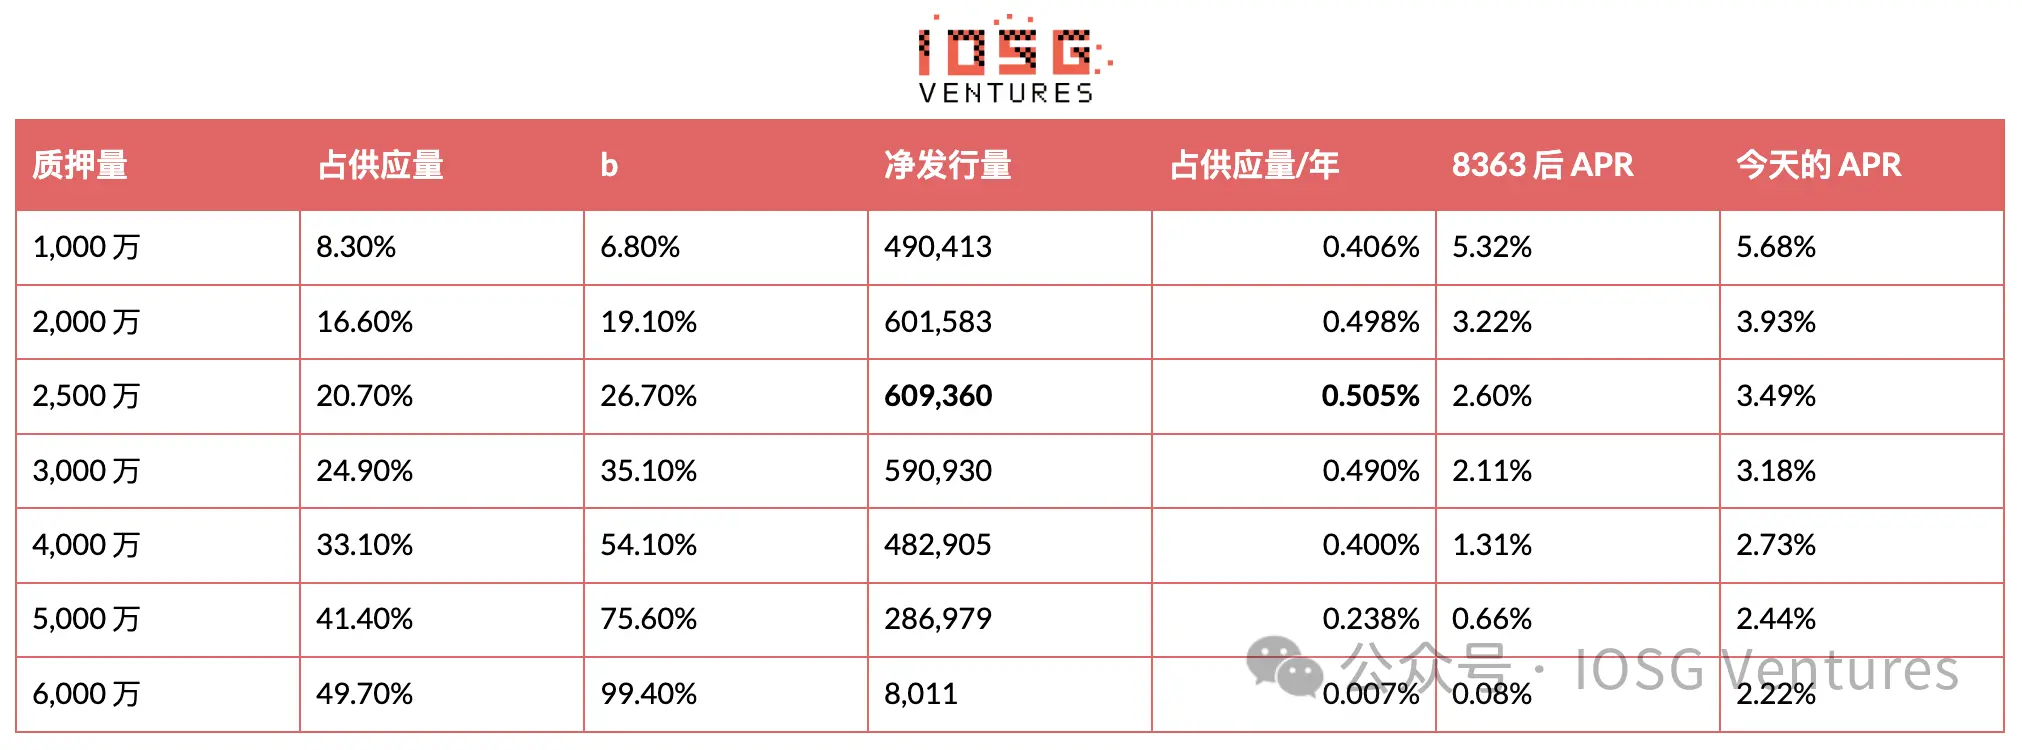
イシューアンスは約2,500万ETHのステーキング量付近でピークに達し、供給量の約0.505%となり、その後低下する──これはEIP自体の主張と一致する。
均衡点──議論を終結させる数値
ステーカーは受動的ではない。収益率が期待収益を下回れば退出し、それが粗いAPRの上昇とbの低下をもたらす。不動点を求める:
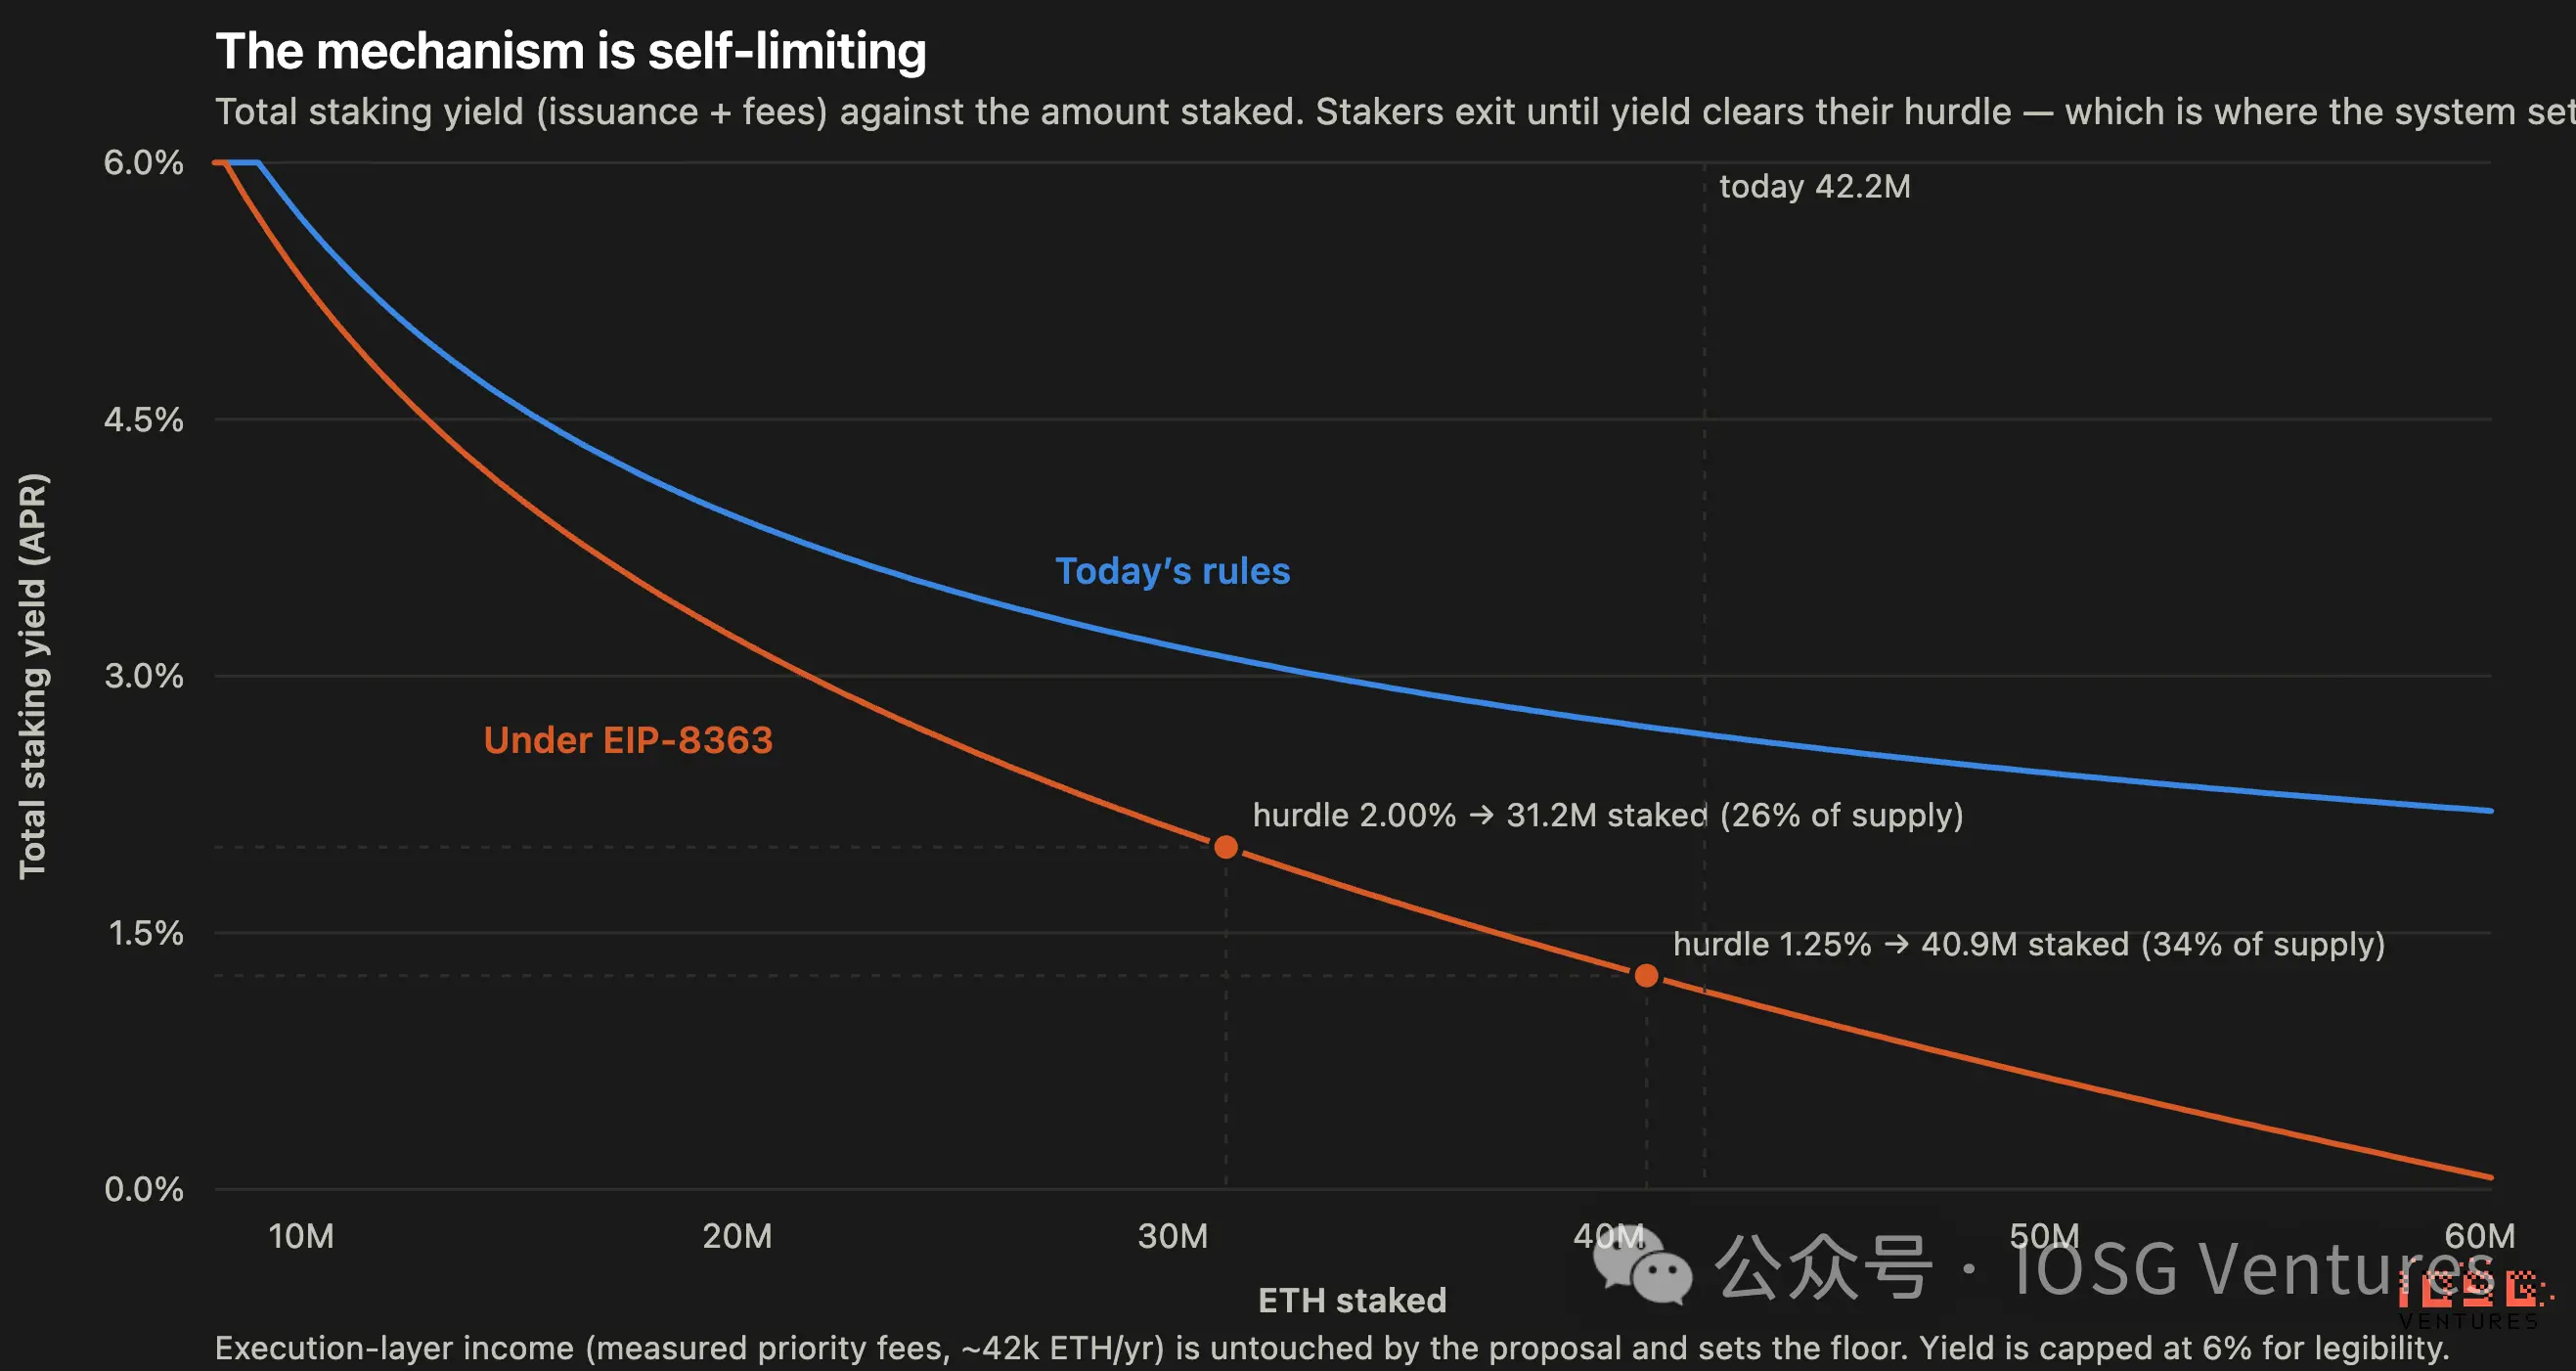
▲ 現行ルールとEIP-8363の下における総合ステーキング利回りとステーキングETH量の関係。EIP-8363曲線はステーキング量3,120万箇所で2%閾値と交差し、4,090万箇所で1.25%閾値と交差する。
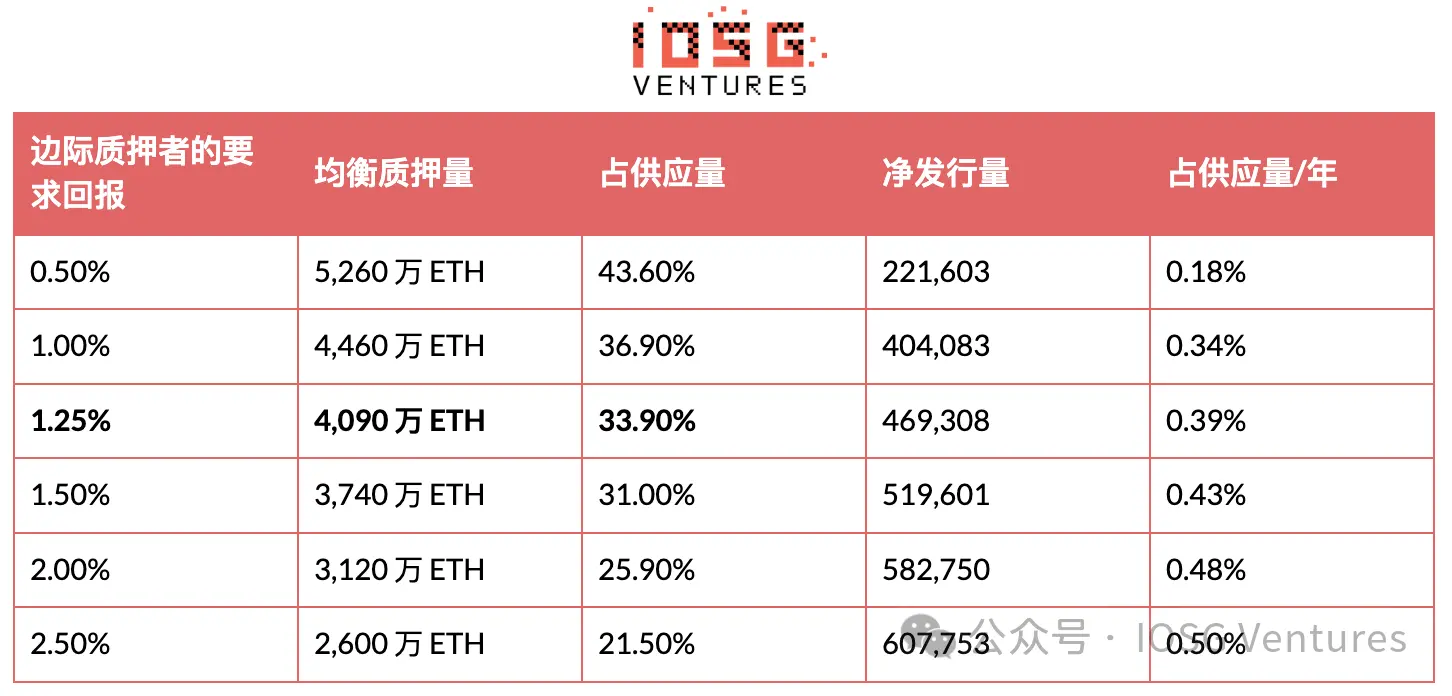
議論で最も目立つ2つの主張に対応して表を読む:
- 「イシューアンスはゼロになる」。これは、限界ステーカーが約0.5%の収益率で作業に臨む場合にのみ成立する。あらゆる合理的な期待収益率において、ETHは依然として年間0.3〜0.5%でインフレ化する。支持者は誇張している。
- 「ステーキングは崩壊する」。2%の閾値において、ステーキング率は26%で安定する:現在の35%を下回るものの、概ね2024年年間レベルと同じだ。批判者も誇張している。
このメカニズムは設計上自己制限機能を備えている。それはこのデザインの最も興味深い性質であり、最も議論が少ない点でもある。
五、ステーキング利回りはETHの価格を説明できるのか?
まずは「問題背後の問題」を処理する
ステーキング率と利回りに関連性はあるか?ある。それは定義によって完全に決定されており、観測によって導かれるものではない。この点はまず明確にしておく必要がある。なぜなら、データが何を示し、何を示さないかを決定づけるからである。
プロトコルが支払う報酬プールはステーキング残高の平方根にスケールするため、ETH1枚あたりの利回りには閉形式解が存在する:
issuance(S) = 940.9 · √(S/32) ETH/年 APR(S) = issuance(S)/S = 166.28 / √S
ステーキングが多くなればなるほど、同一プールがより多くの通貨で分割されることになる。ステーキング率とイシューアンス利回りとの相関は、構造上一律 −1 となる。両者をプロットすることは、恒等式を描画することに他ならない。
唯一の変数は、公表利回りと数式値との差額、すなわち手数料収入である。2022年には約1.34パーセントポイントだったが、現在は0.10パーセントポイントだ。
相関そのもの
結論:相関はない。43ヶ月、2023年1月→2026年7月。(8月24日のデータ更新では再計算を行っていない。ウィンドウは2026年7月に終了しており、その後の価格変動はこの結果に影響を与えない。)
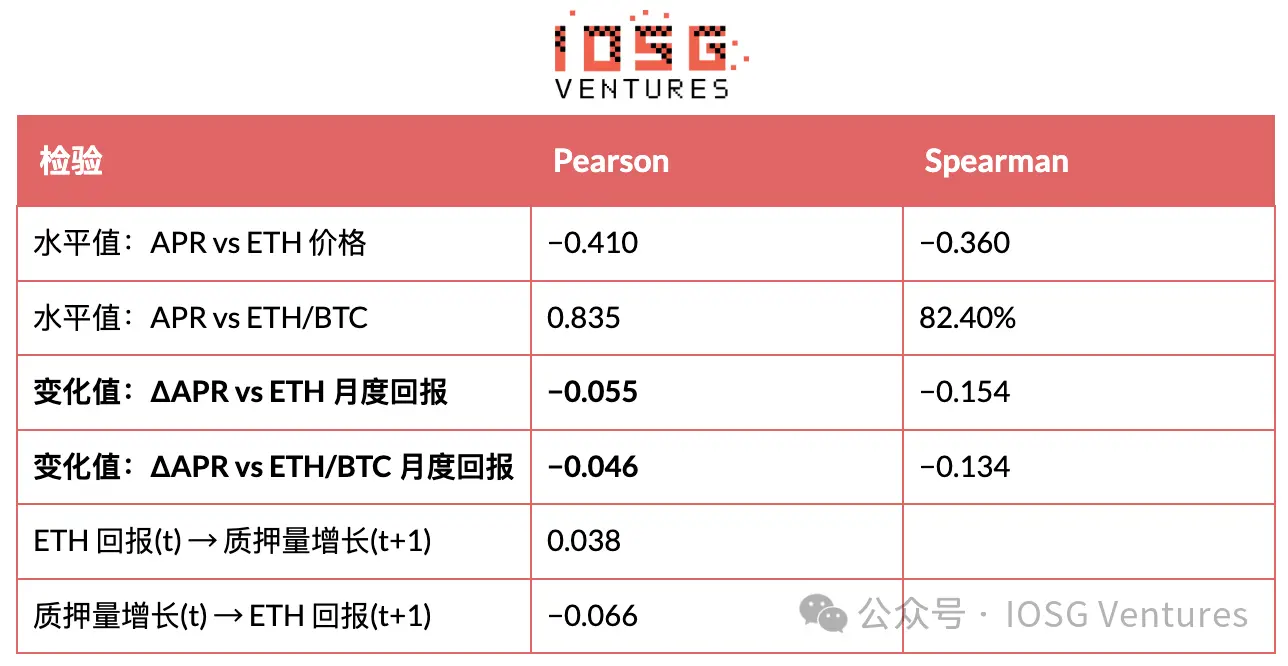
回帰結果
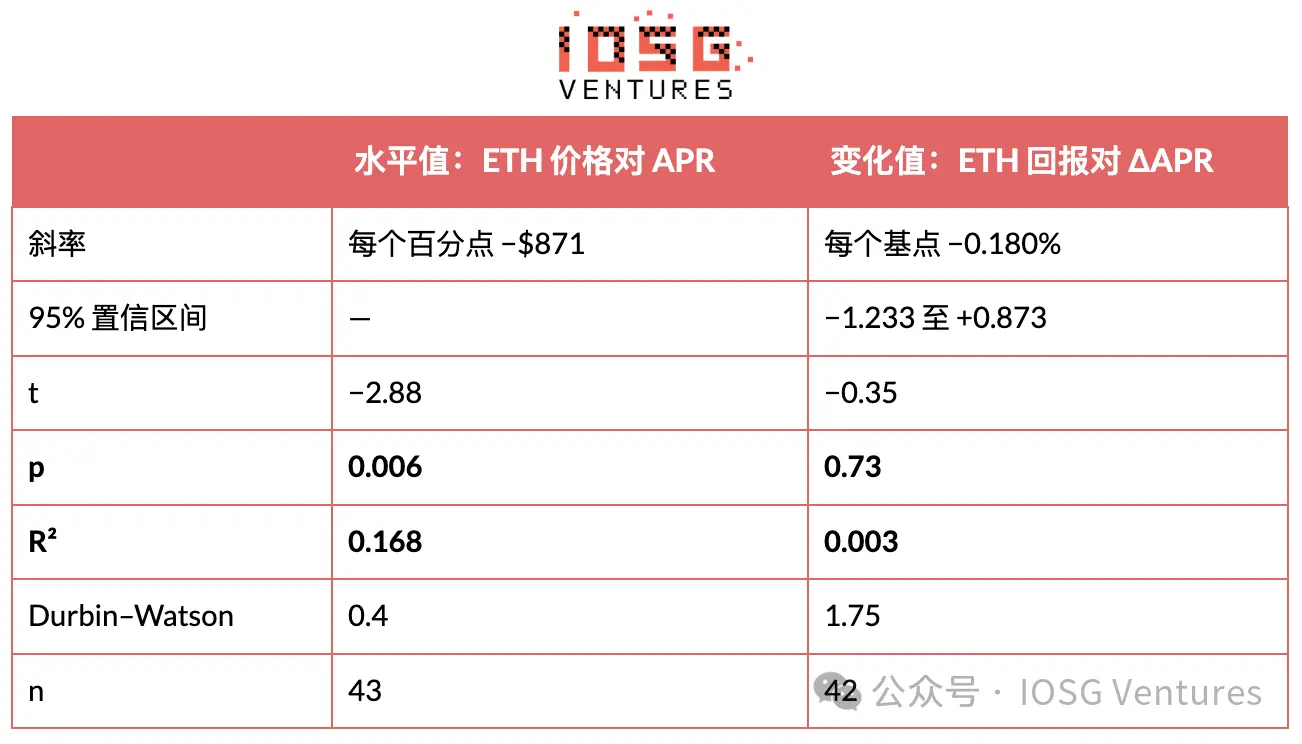
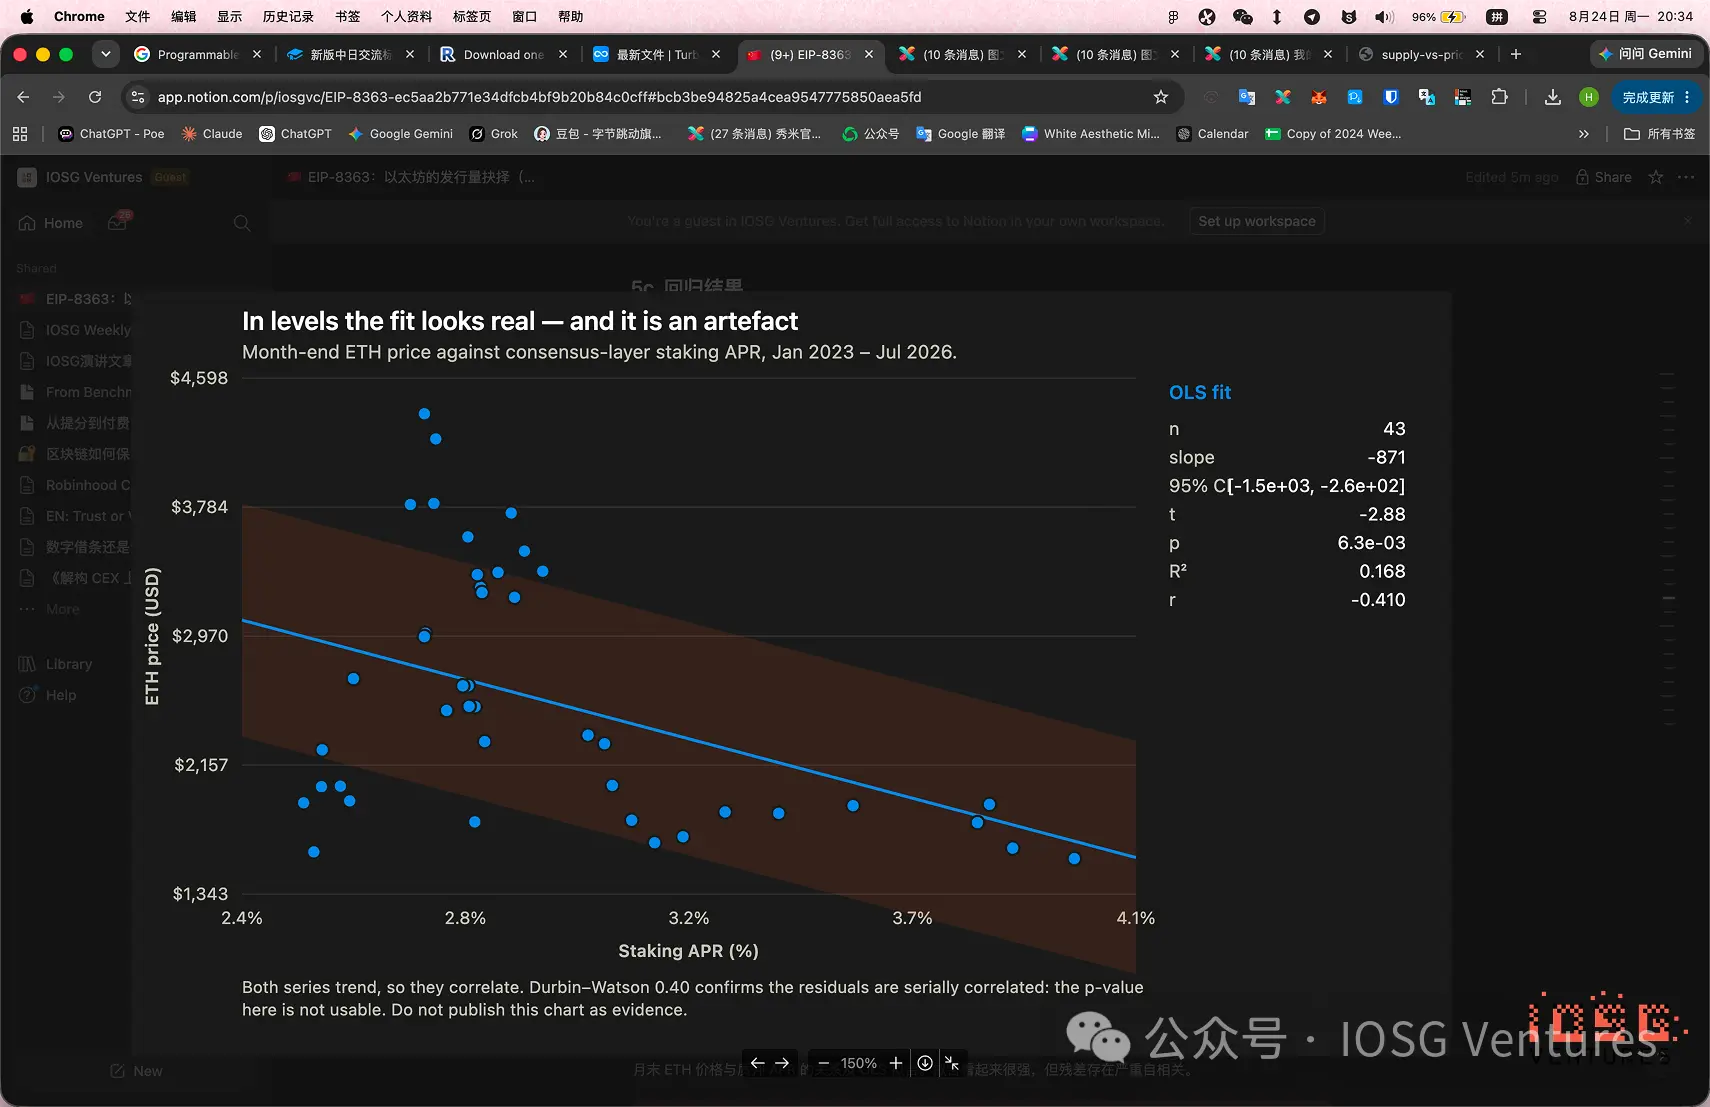
▲ 月末ETH価格とステーキングAPRの関係およびOLSフィット。フィッティングは強く見えるが、残差に強い自己相関が存在する。
この水準値回帰は p = 0.006 で「有意」だが──無価値である。ダビン=ワトソン統計量は 0.40 であり、残差に強い時系列相関があることを示唆している。これは2つのトレンド系列間の偽回帰の教科書的特徴だ。2変数ともにトレンドを持つため相関しており、標準誤差が過小評価され、p値は利用不可能である。この図を残したのは証拠のためではなく警鐘としてである。
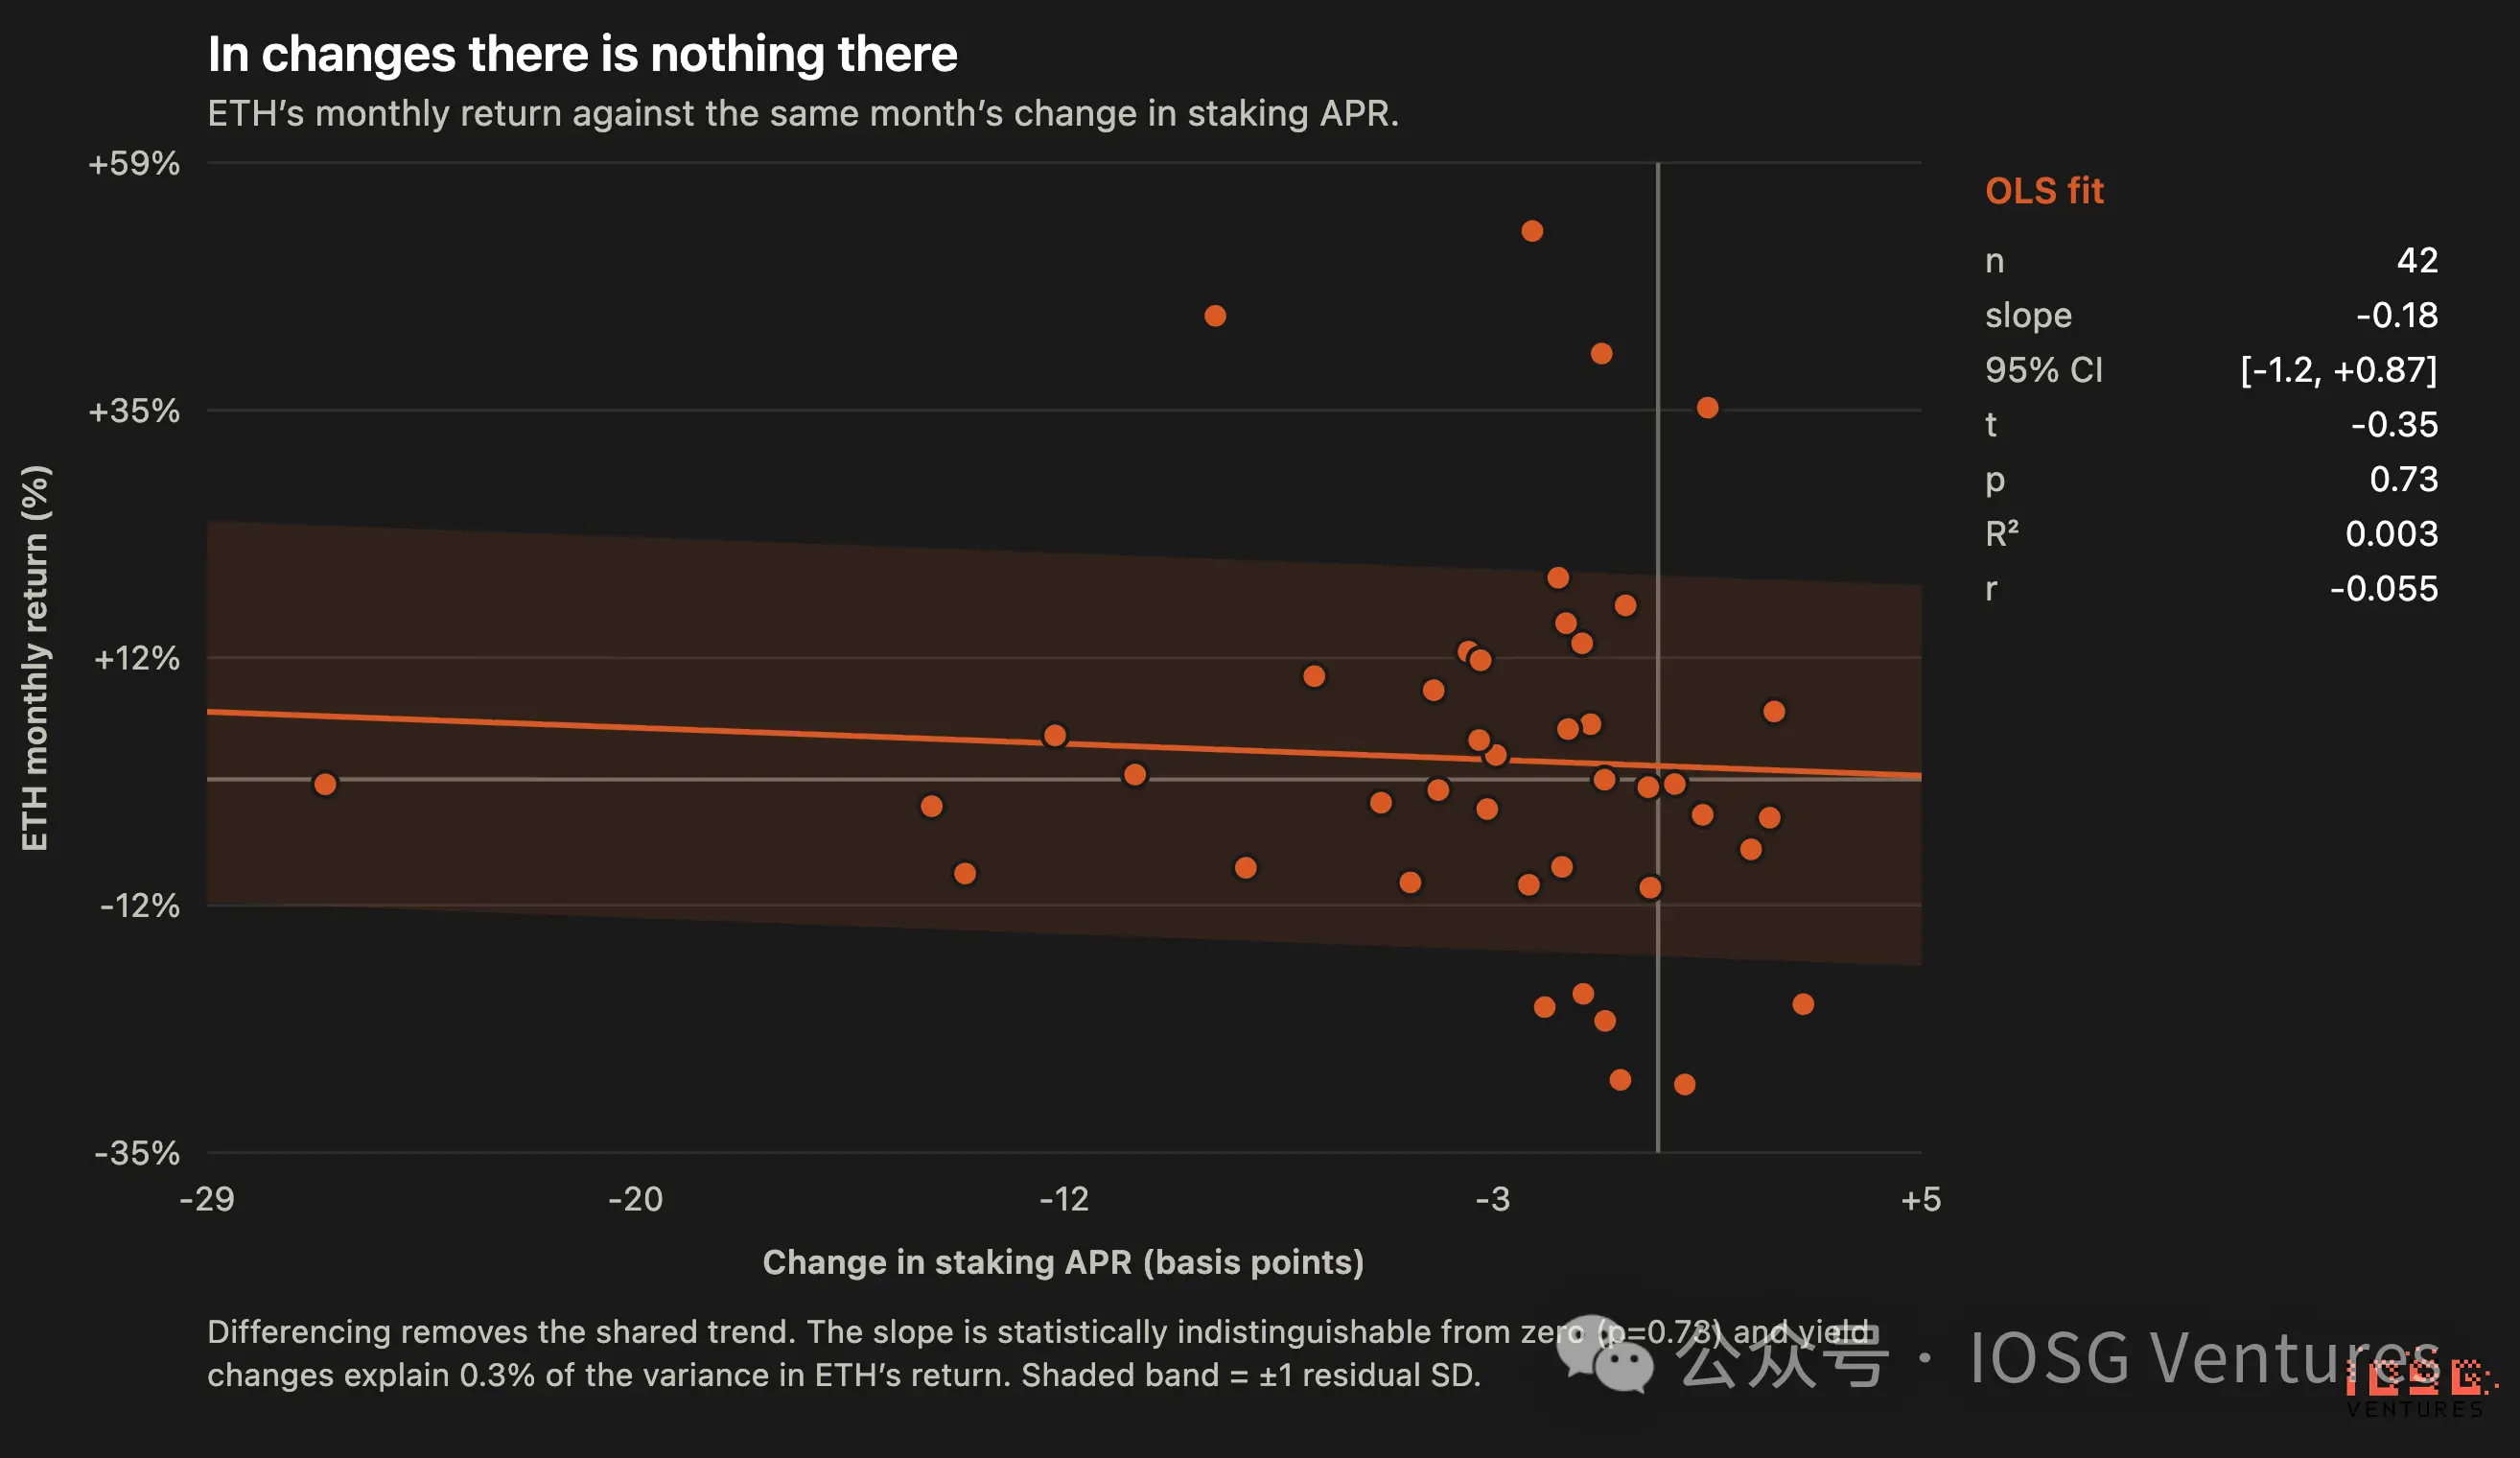
▲ ETH月次リターンと当月ステーキングAPR変化の散布図。OLS近似線はほぼ水平であり、残差帯は非常に広い。
差分を取ってトレンドを削除すると、関係は消失する:p = 0.73、R² = 0.003。ダビン=ワトソン統計量は 1.75 であり、この設定はクリーンであることを示している。95%信頼区間はどちらの方向でも明確にゼロを跨いでおり──データは効果の符号さえ特定できず、規模に至っては論じられない。
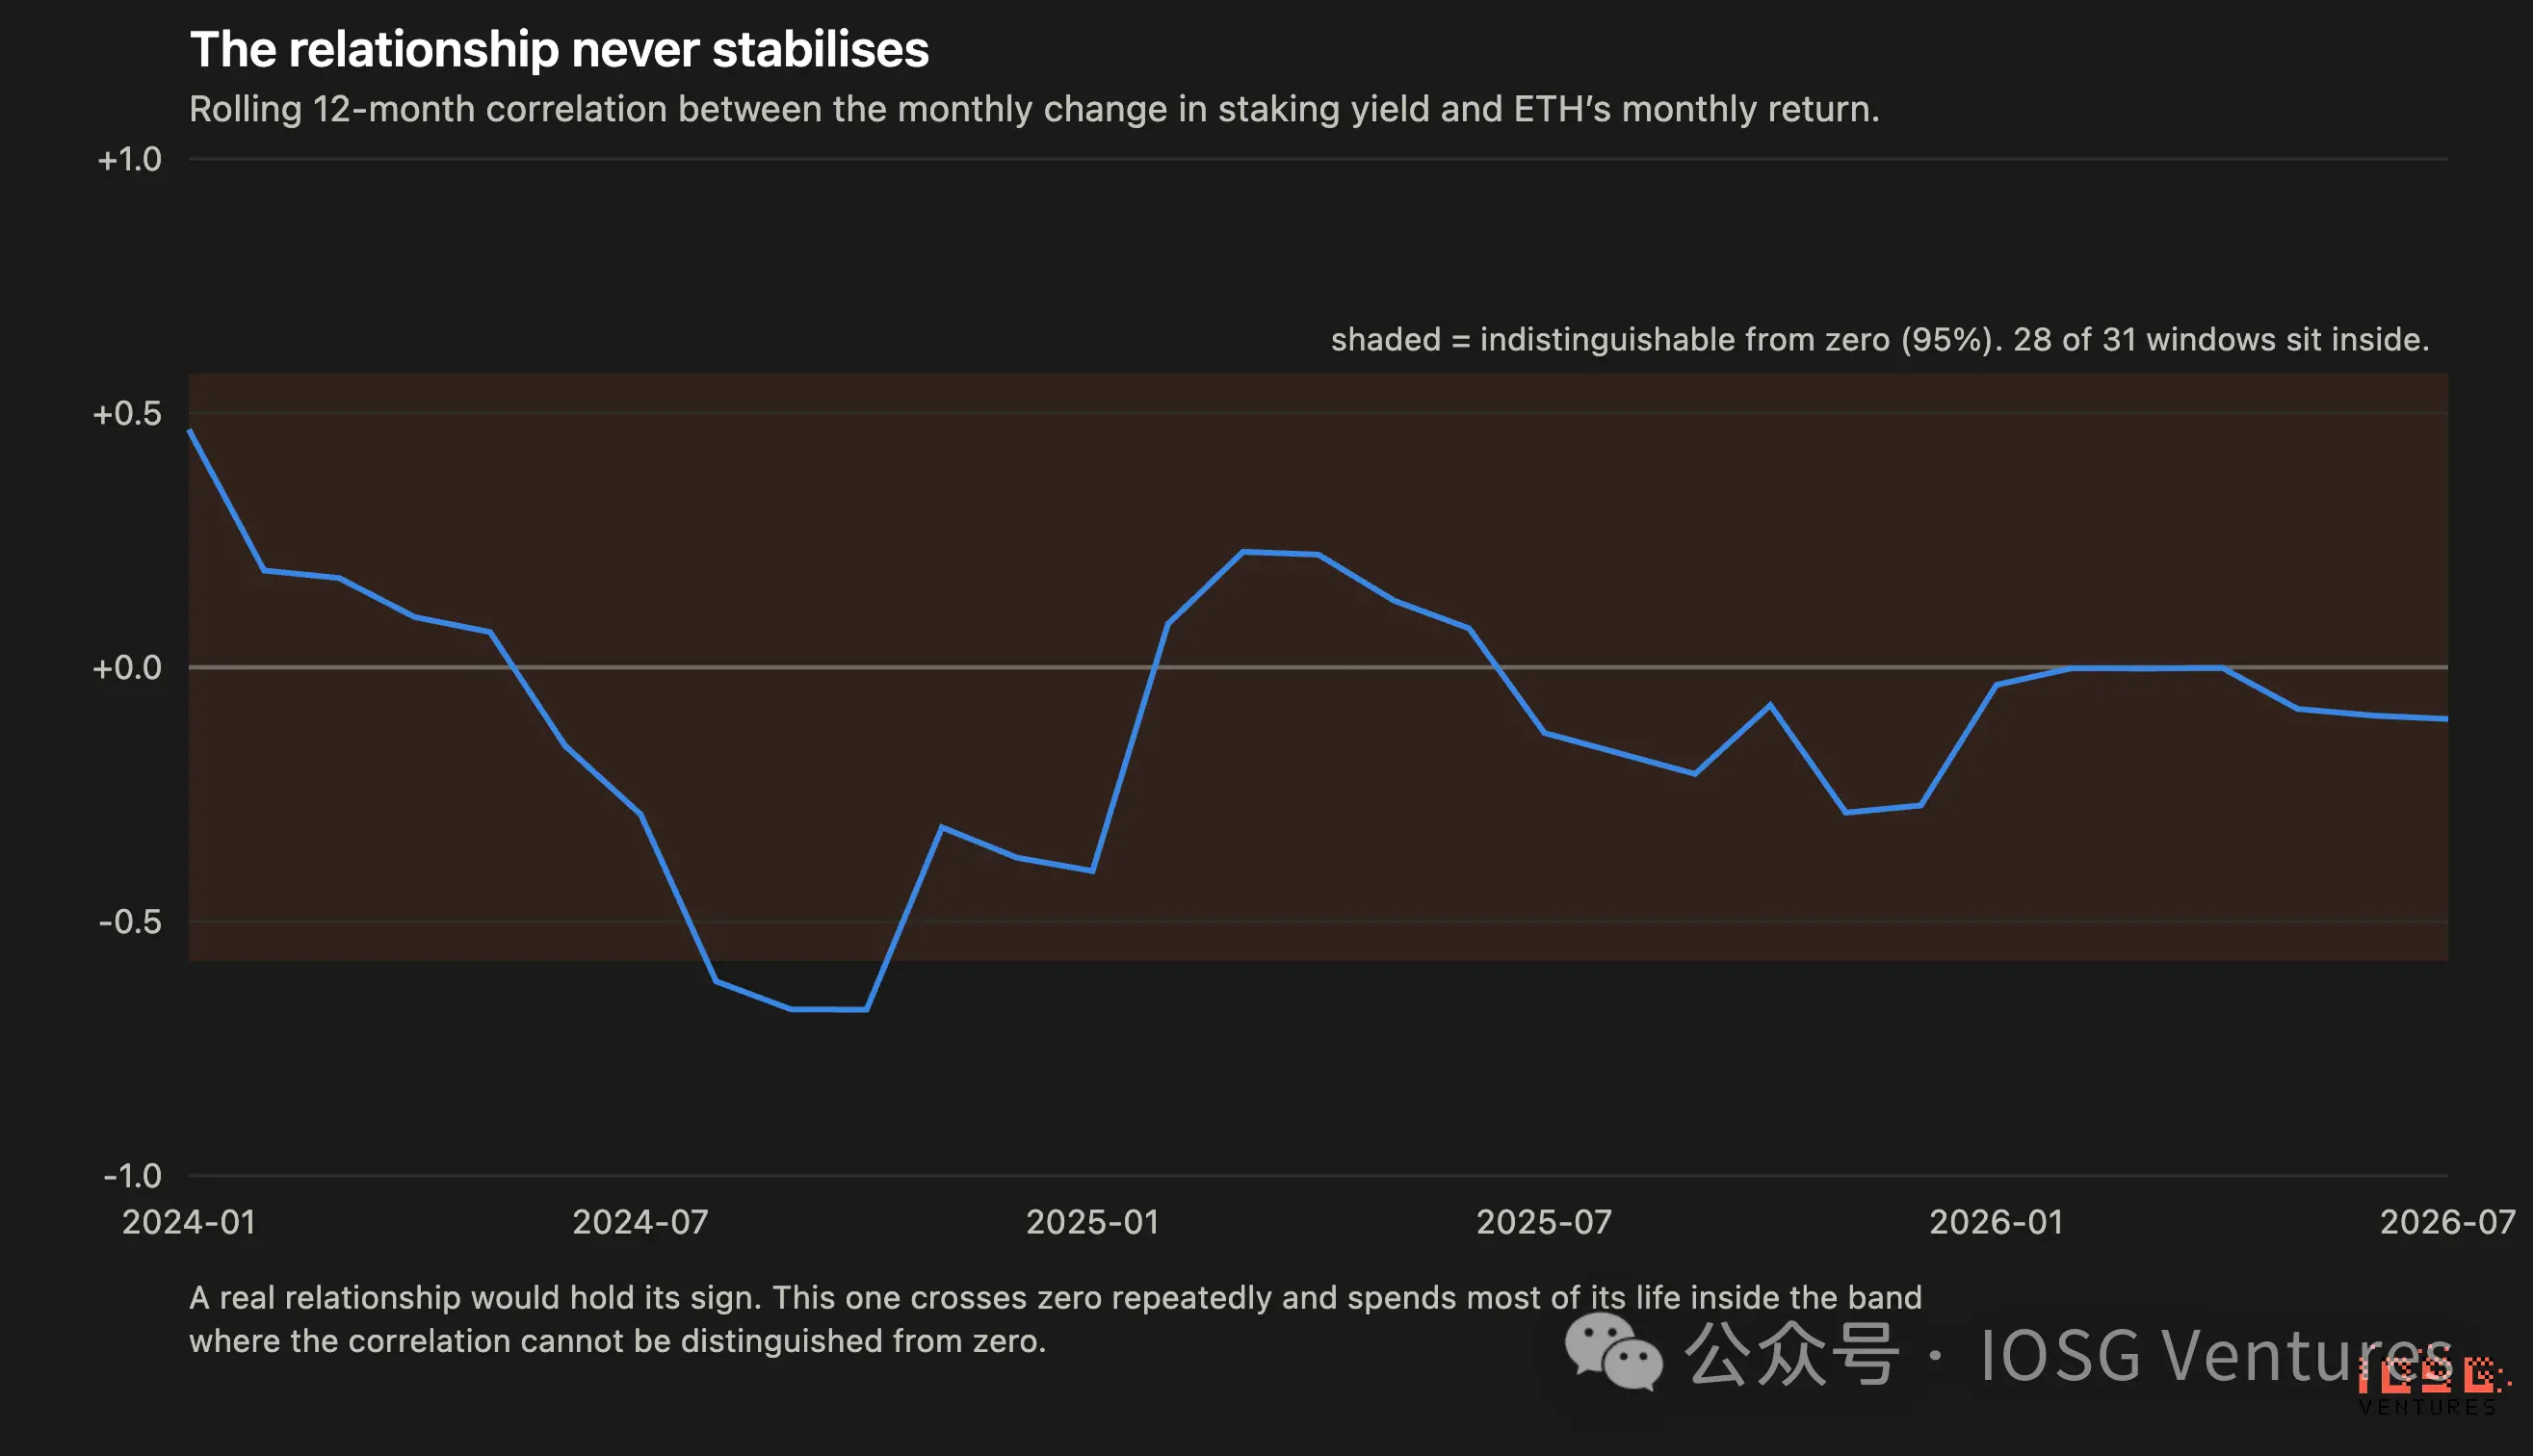
▲ ステーキング利回り変化とETHリターンの12ヶ月ローリング相関。ゼロを中心に上下に振れており、大半の期間はゼロと区別できない範囲内に留まっている。
しかもこれはノイズの多い平均値の奥に隠れた安定した関係ではない──ローリング相関はゼロ軸を頻繁に横切り、圧倒的な時間をゼロと区別できない範囲で過ごしている。
2023年1月から2026年7月の間、ETHのステーキング利回りは3.98%から2.50%へ低下し、ETH/BTCは57%下落した。同一ウィンドウ内で、ステーキング利回り変化とETHリターンとの月次相関は −0.05 であった。利回りは常にそこにあった。
それは価格を守るものはなく、その圧縮も下落を引き起こしたものではない。現在の報酬曲線が自然にもたらす37%の利回り削減に検出可能な価格効果が存在しないのであれば、「さらに削れば効果がある」と主張する者に立証責任がある。
注意点:ステーキング系列はオンチェーンフローから再構築されており、公表データより約5%高い。傾向と形状は信頼できるが、絶対水準は正確でない。
供給成長率も説明できない
利回りが価格に影響しないのであれば、この提案が実際に変更する供給数の数字はどうだろうか?同一の検証方法、同一のウィンドウを用い、利回りの代わりに純供給成長率を置換する。
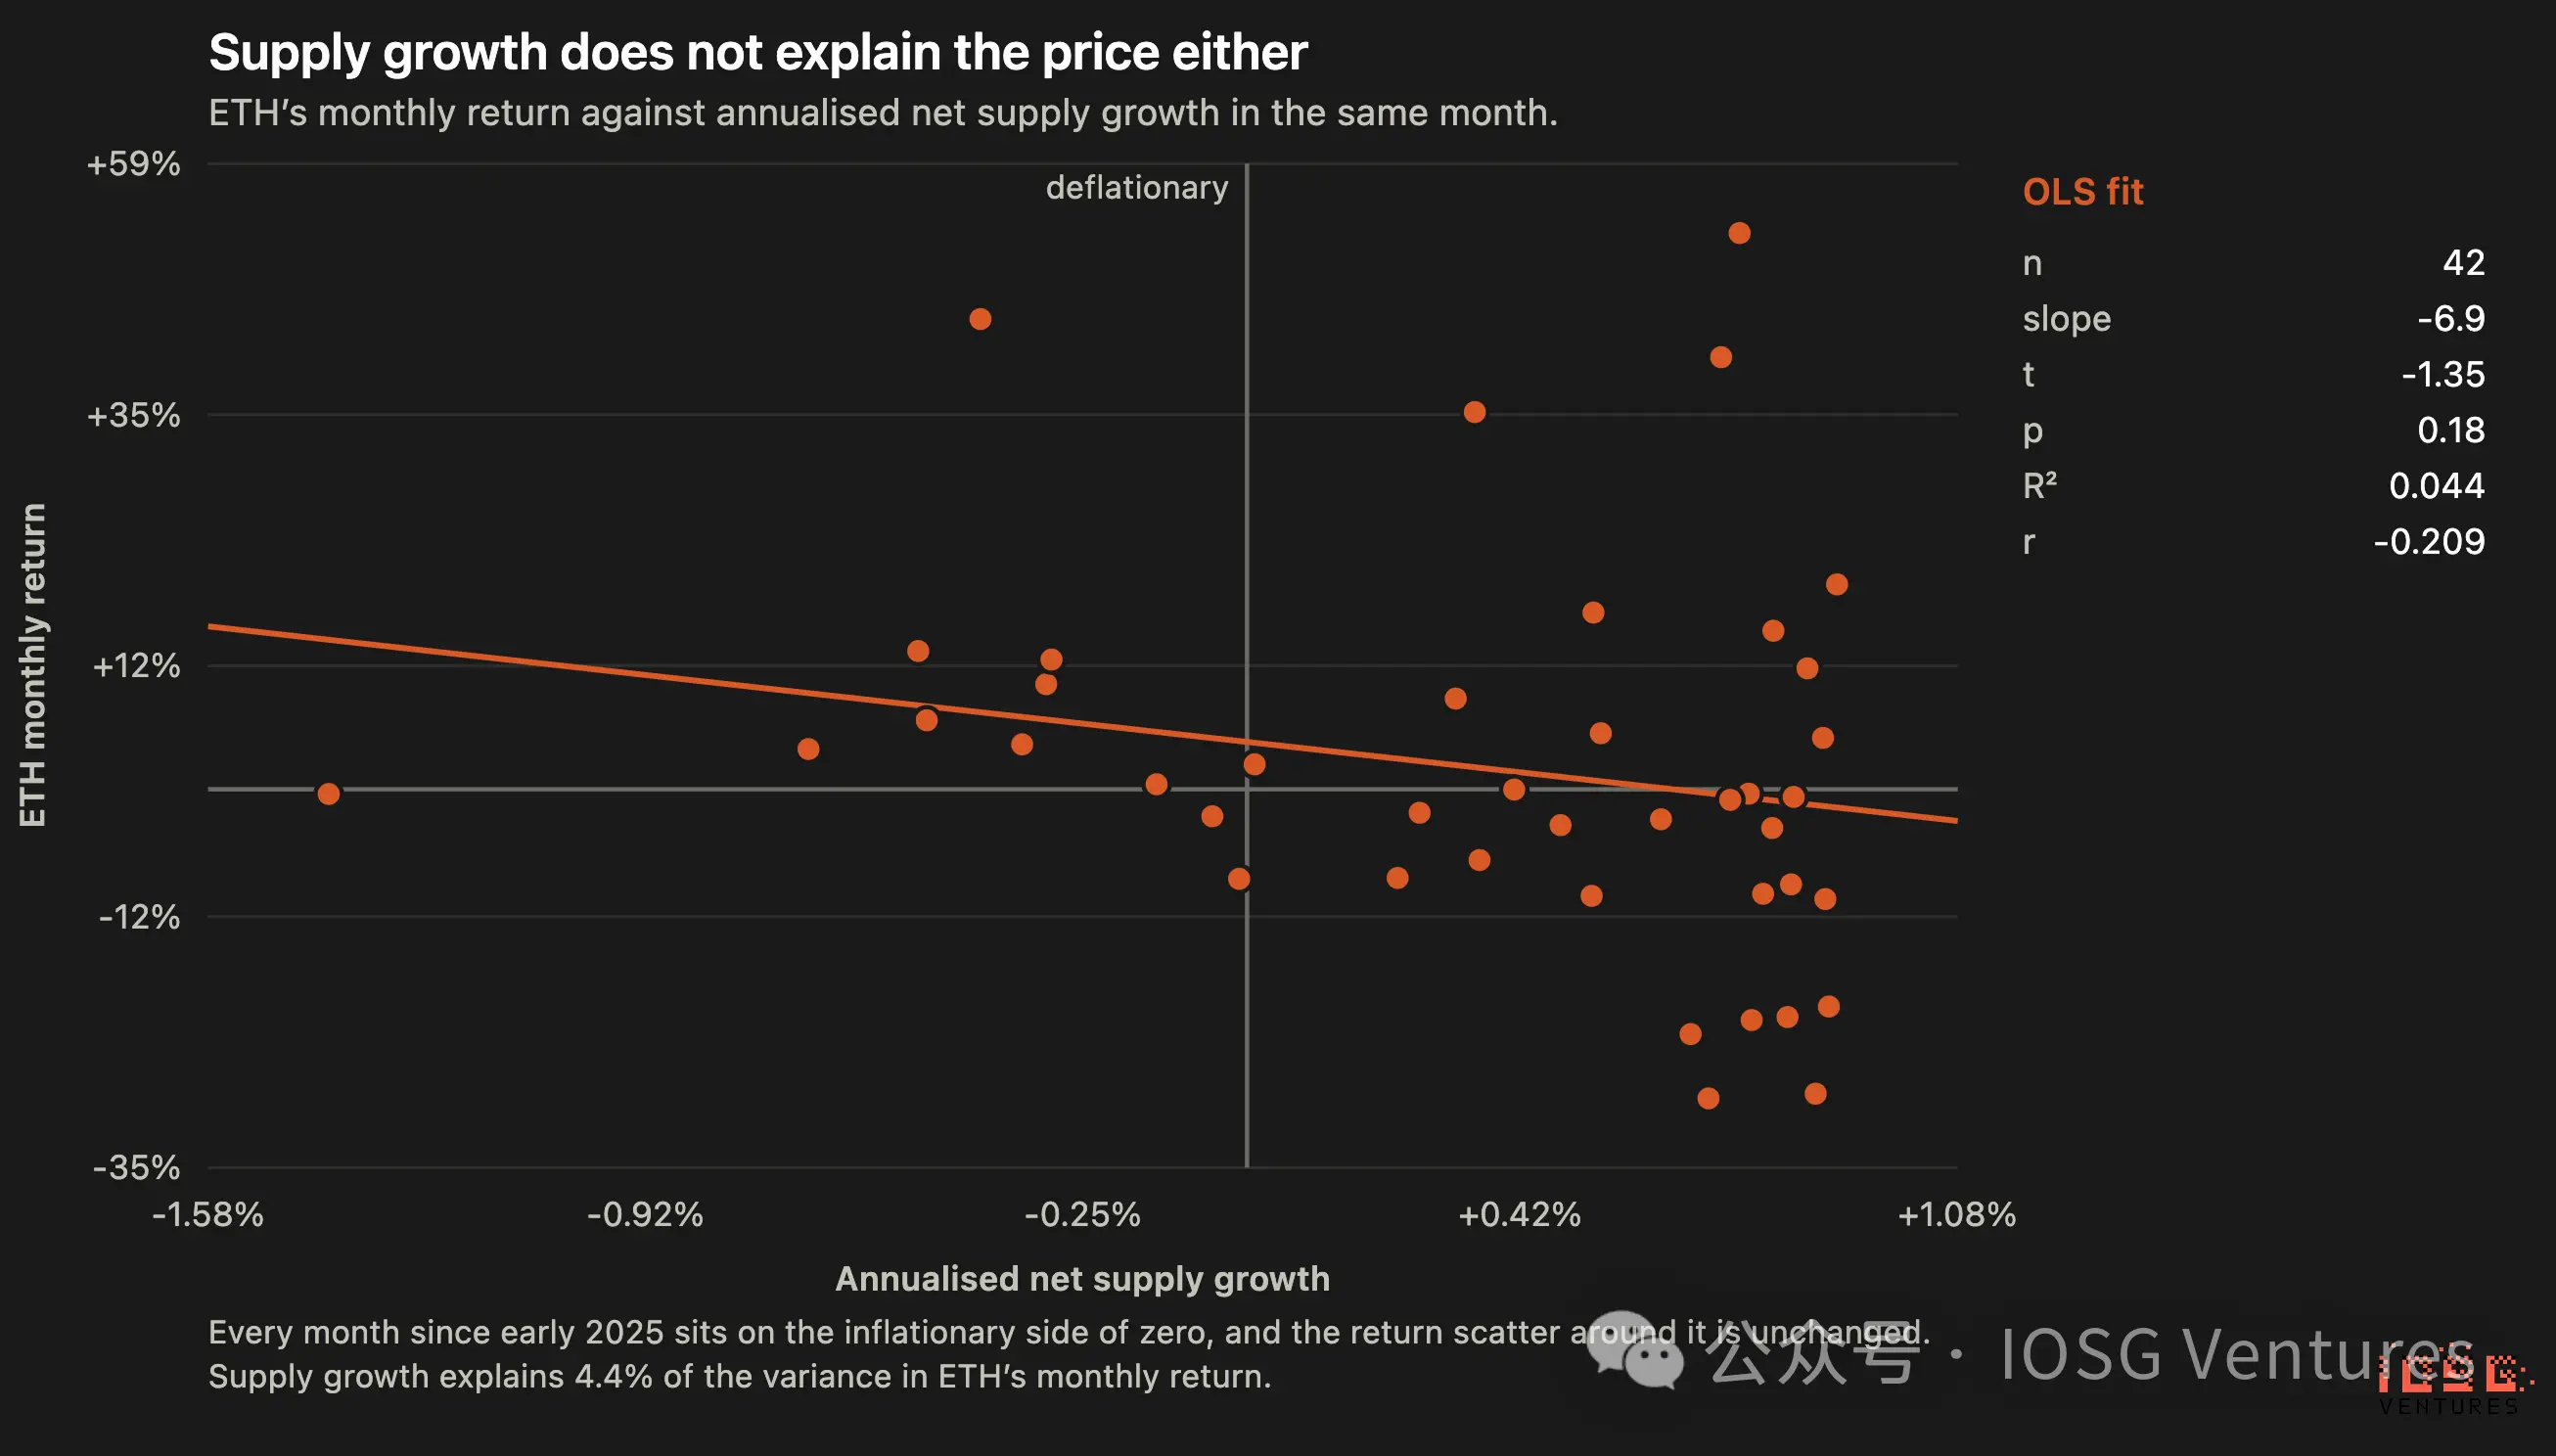
▲ ETH月次リターンと年次純供給成長率の関係。近似線は下方傾斜しているが、散布点が非常に分散しており、関係は有意ではない。
傾斜度 −6.9(年供給成長率が1ポイント上昇するごとに月次リターンが6.9ポイント低下)、p = 0.18、R² = 0.044、ダビン=ワトソン 1.82。傾斜度の95%信頼区間は −17.1 から +3.4 である。
この結果を誠実に読み解いてほしい。なぜなら両方の側面を裁断するからである。この関係は統計的に有意ではなく、信頼区間はゼロを跨ぐため、「供給成長率を抑制すれば価格が上昇する」という証拠にはなり得ない。しかし、利回りの関係より約15倍強く(R² 4.4%対 0.3%)、また符号も理論予測と一致している。2変数のどちらかがマージンで機能しているとしたら、データが指し示すのは利回りではなく供給である──そしてそれがまさにEIP-8363が実行しようとする交換なのである。
六、オンチェーンエコノミーはETH収益にどの程度依存しているのか?
流動的ステーキング
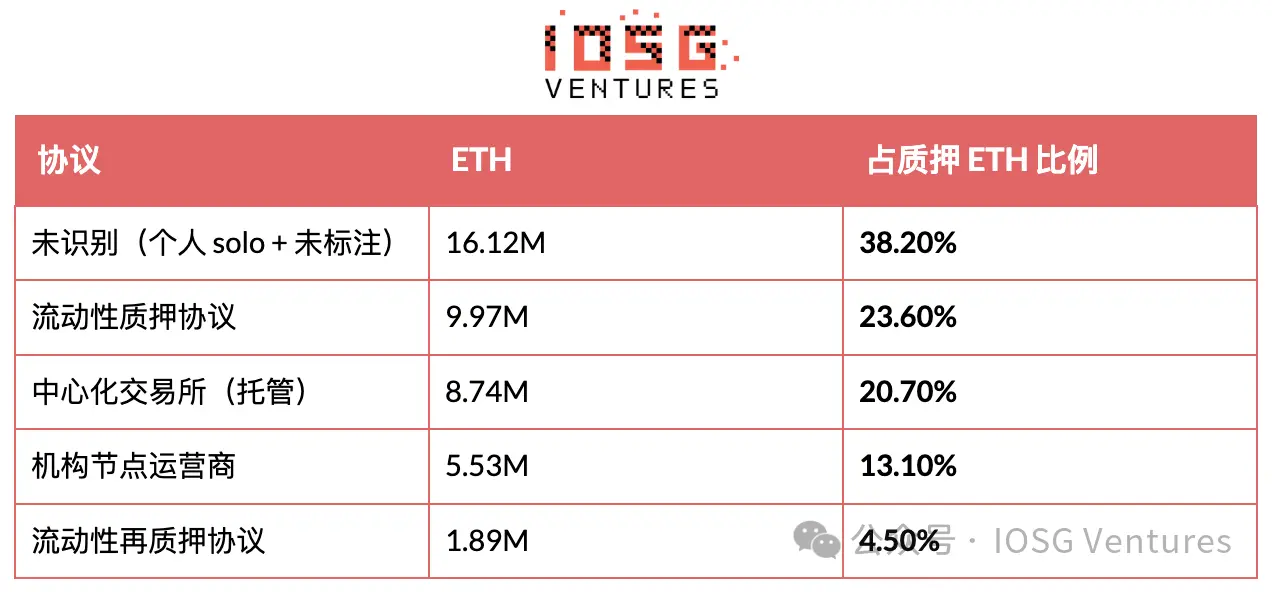
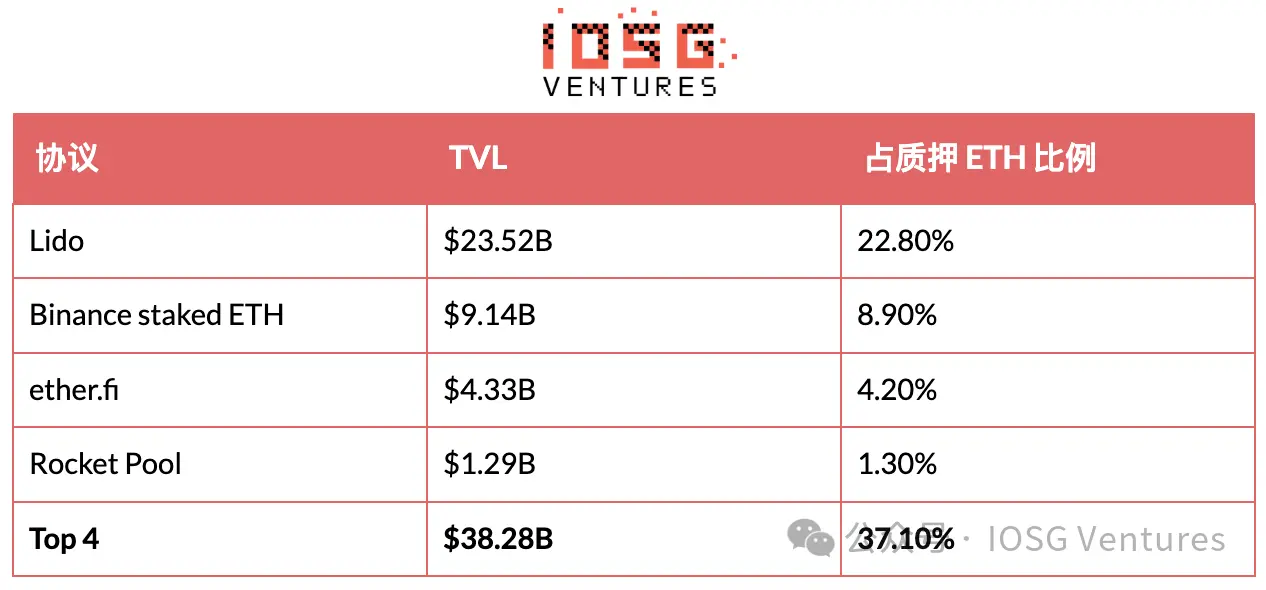
Lido1社単体が、イーサリアム全体の$485億のDeFi TVLの48%を占める。“DeFiは大丈夫だ”という言説は、この数字に耐えなければ成立しない。
収益が削減されることは、それぞれの主体にとって何を意味するのか?
流動的ステーキング:収益被害。Lidoは年間約$6.02億のステーキング報酬を取り扱い、10%の手数料(年間約$6000万)を徴収する。今回のイシューアンス58.6%削減は、年間633kETHの報酬減に等しい。Lidoの22.8%シェアを基準にすると、年間約$3500万の手数料減収となる:これは当該収益のほぼ半分だ。Lidoにとって軽微なものではないが、イーサリアム全体の文脈ではたいした影響とは言えない。さらに利回りがどう変動しようと、ETHエクスポージャーを望む借り手にとってwstETHはWETHを凌駕し、担保としての役割は揺るがない。
LSTの貸借担保としての利用──真の依存箇所
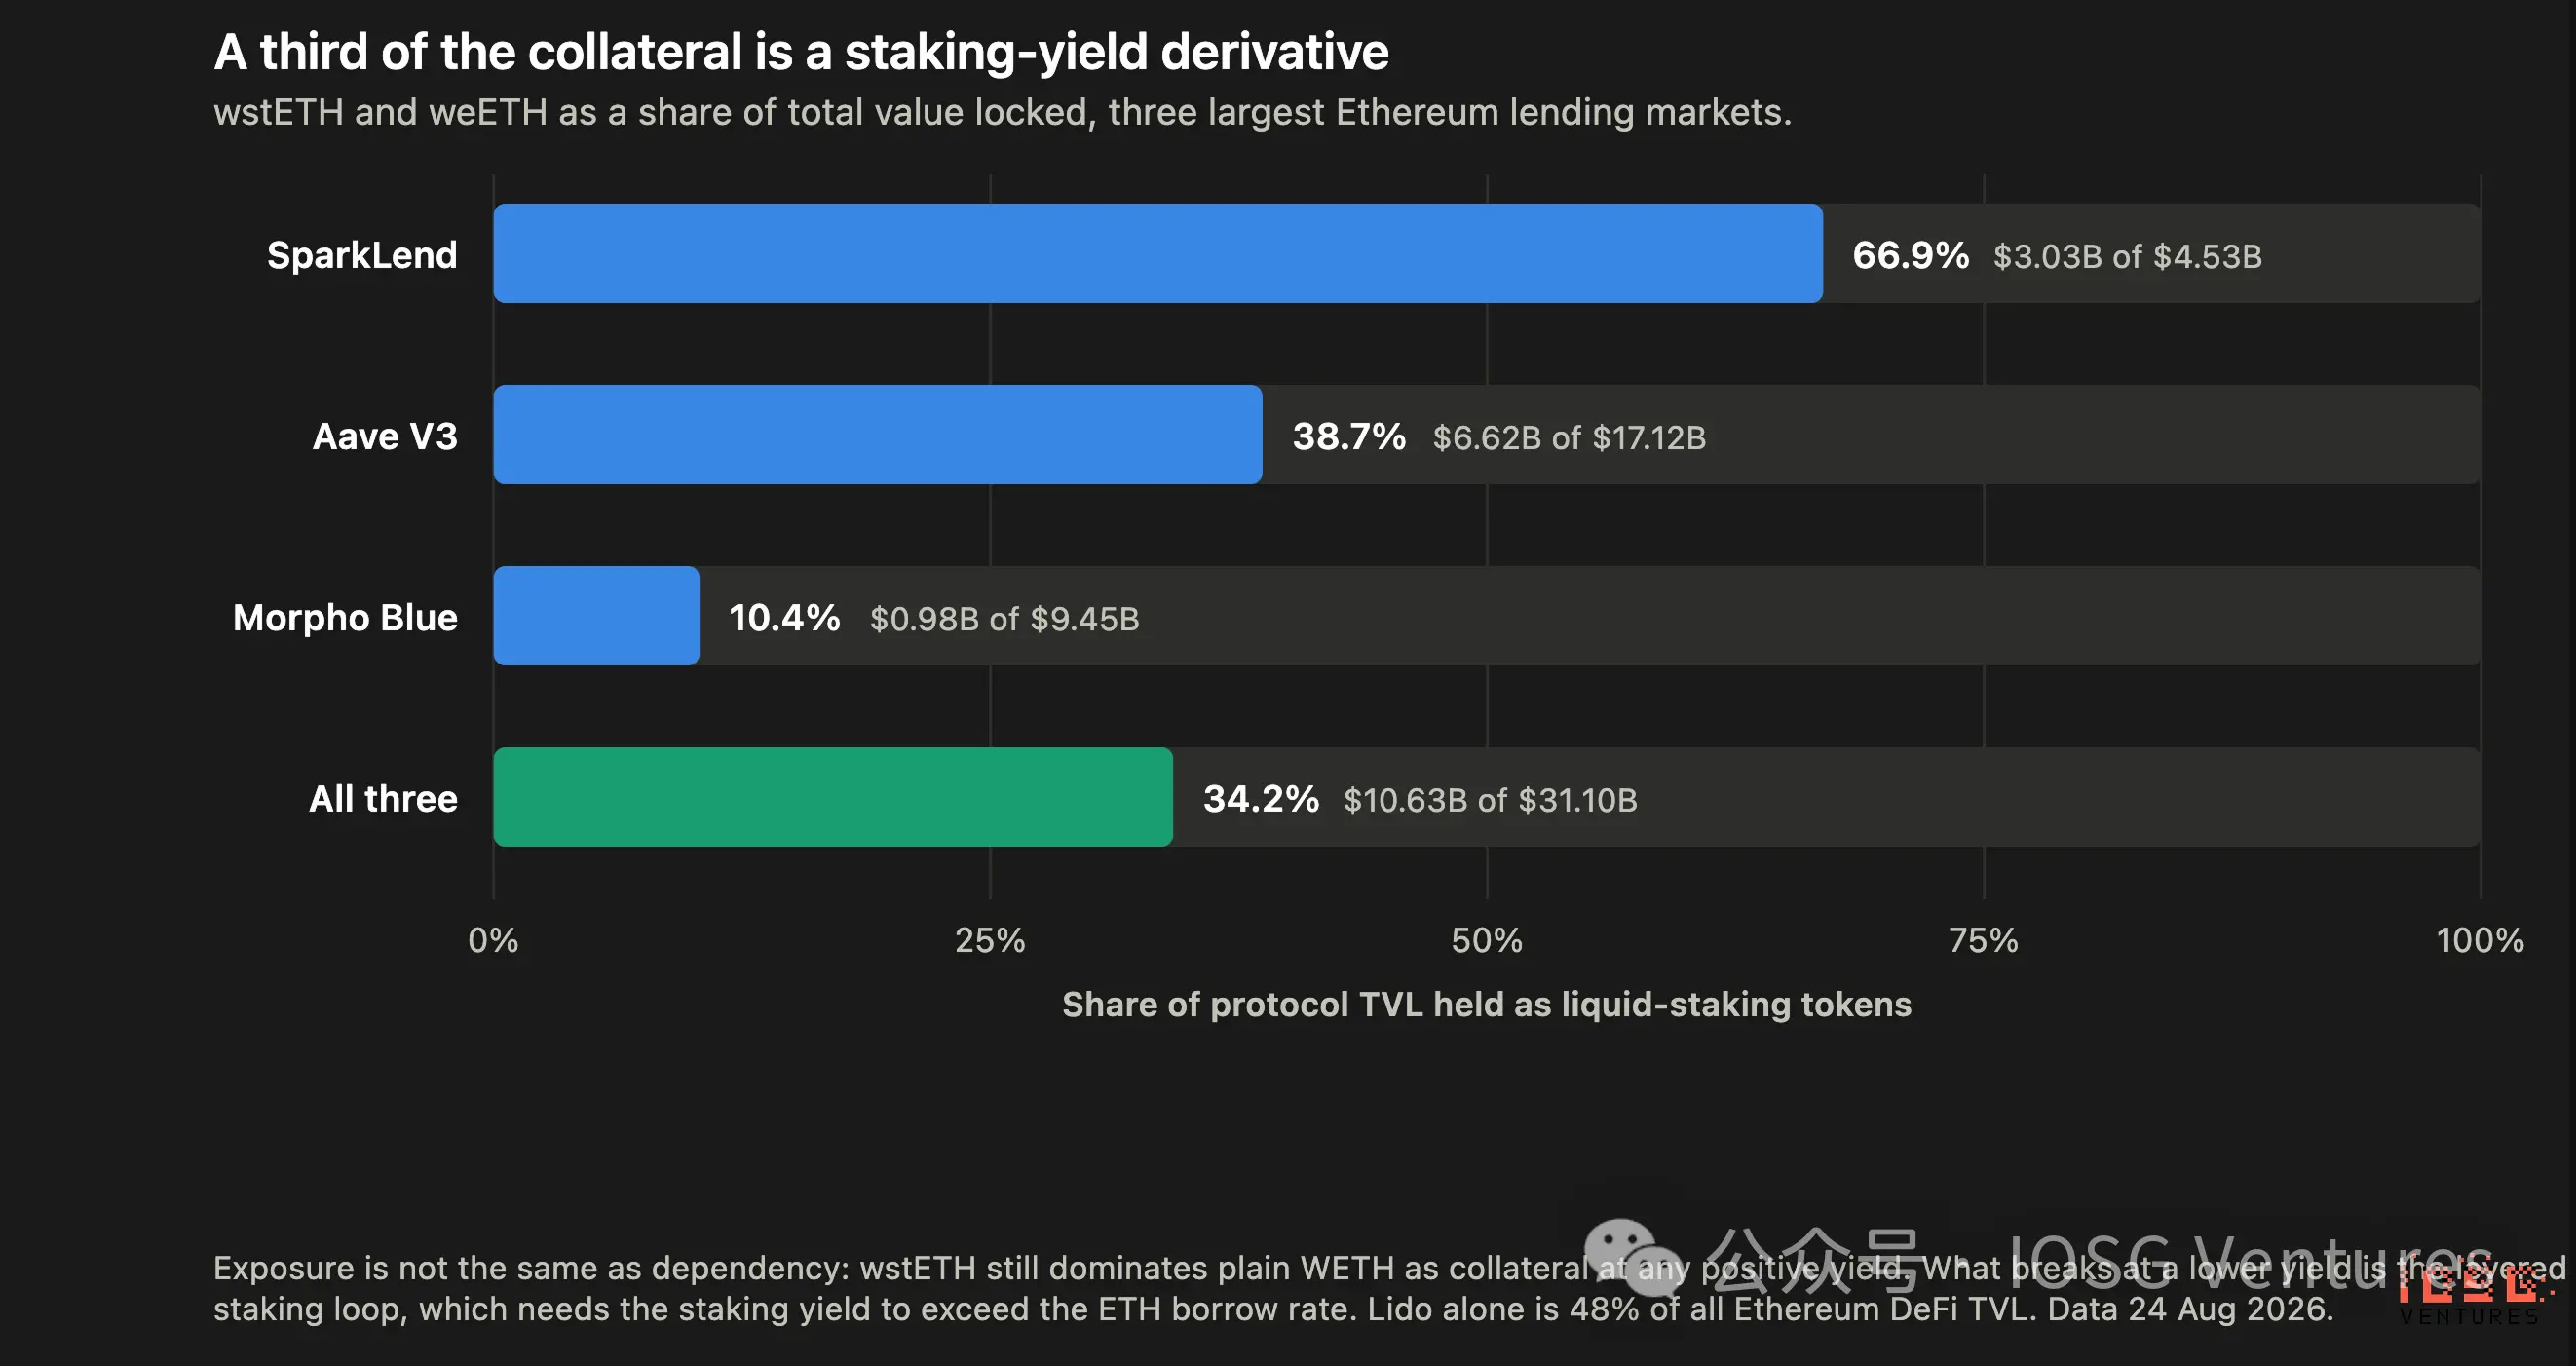
▲ 流動的ステーキングトークンがTVLに占める割合:SparkLend 66.9%、Aave V3 38.7%、Morpho Blue 10.4%、合計で34.2%。
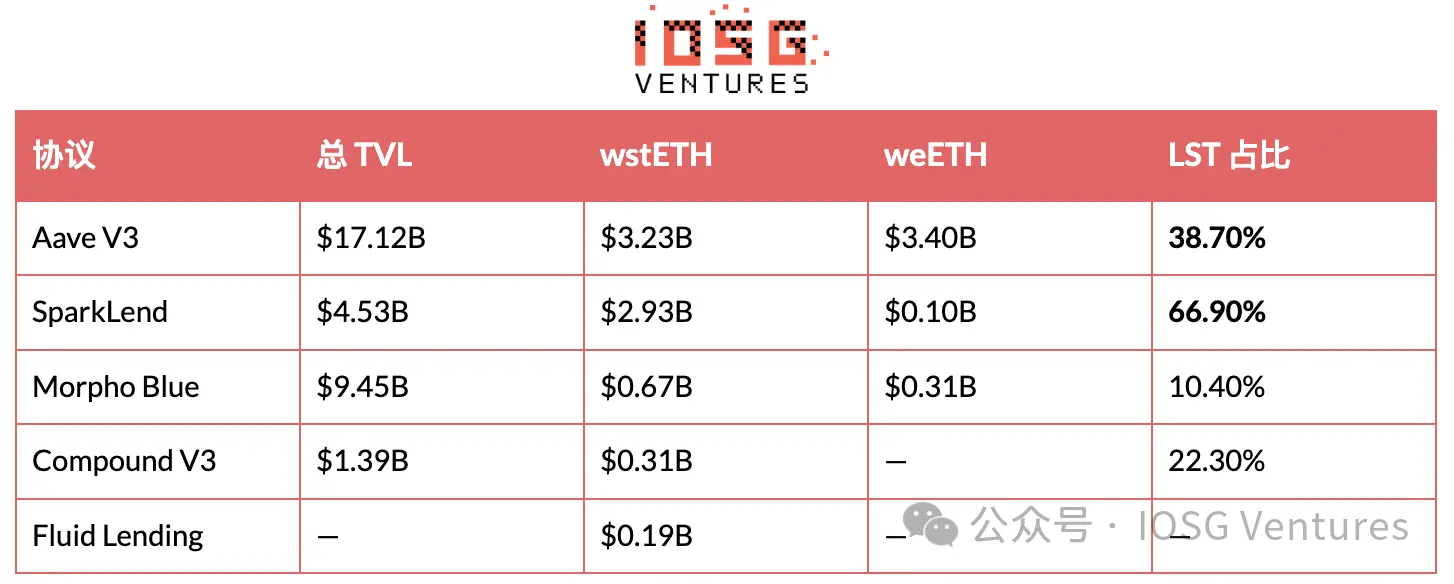
イーサリアムの主要3大マーケットプレイスにおいて、$311.0億の担保のうち$106.3億(34.2%)がステーキング収益派生商品である。SparkLendは典型の一地点障害点であり:その3分の2がwstETHである。
ETFチャネル、定量分析
最も頻繁に引用される反対意見は、利回り削減が機関の買い注文を削ぐというものだ。ステーキング対応ETH ETFは、直接的な収益取得が困難な資産配分業者に対し利回りを販売材料としている。このチャネルは確かに存在する。しかし現時点では極めて小さい。
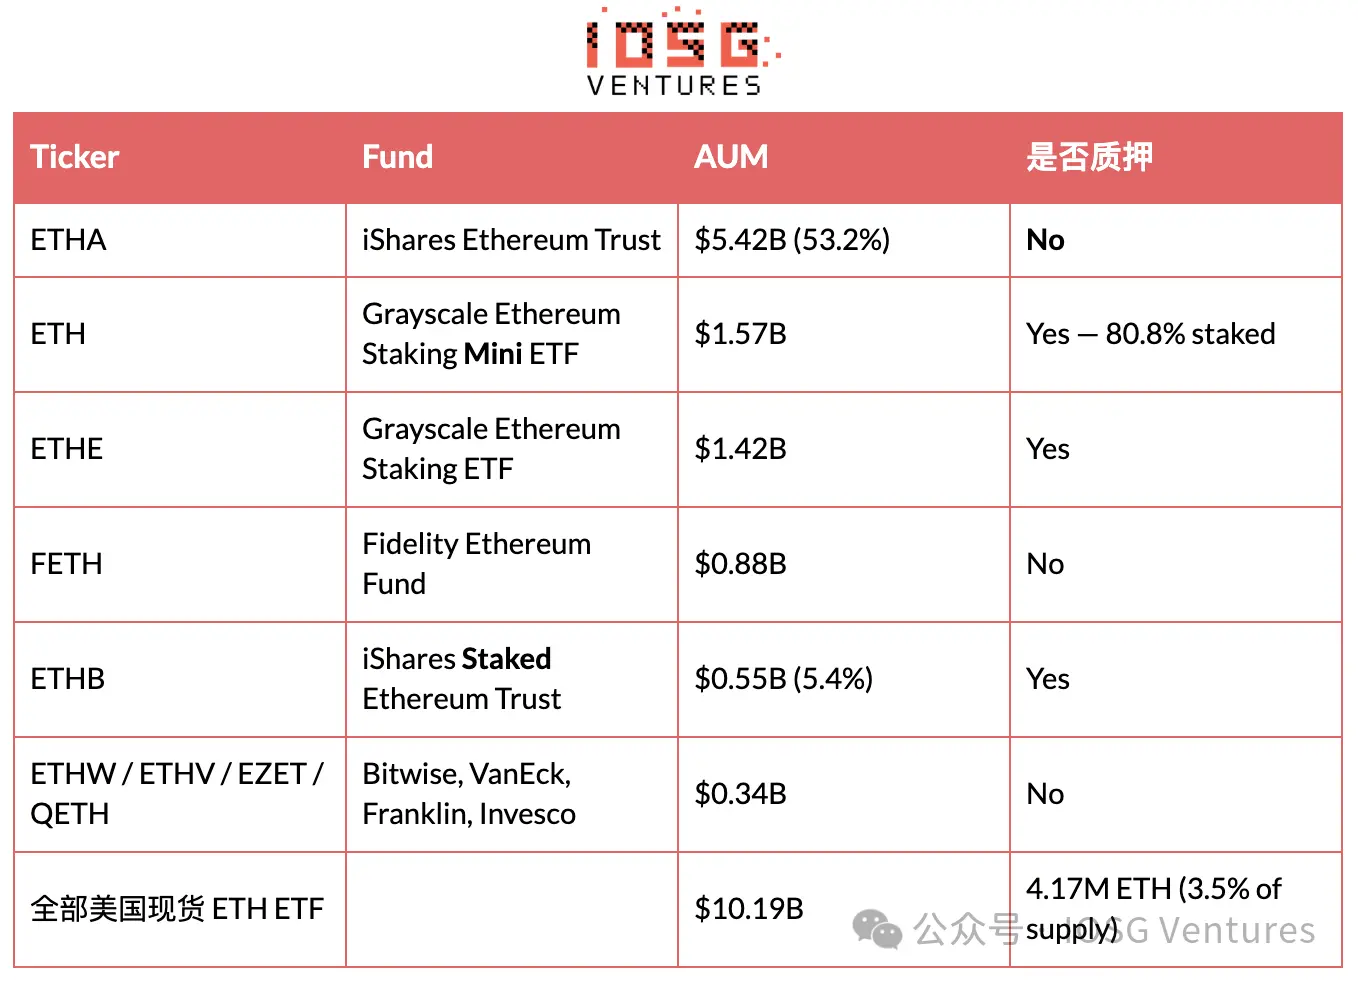
利回りを明確な差別化要因とする製品は、ETF資産の5.4%、全ステーキングETHの0.53%、ETH総供給量の0.19%に過ぎない。ブラックロックの不ステーキングETH製品の規模はその10倍である。機構資金をETHに引き付けている要因が何かしらあれど、ステーキング収益が主な販売促進要因ではない──配分資金の圧倒的大多数は不ステーキングエクスポージャーを購入しているのである。
この結論が確定的なものとならない2つの点がある。第一に、ステーキング型ETFというカテゴリはまだ若く成長過程にある。BitwiseとGrayscaleは今やSolana用のステーキングETFをすでに用意しており、GrayscaleはHyperliquid用に1つ提供しているのである。ゆえに将来のリスクは現在のAUMを遥かに超える。第二に、利回り低下は、存量の不ステーキングETF資産がステーキング区分へ転換する速度を鈍化させる可能性が高いが、これは成長率レベルでの影響であって資金流出ではない。これら2点は桁数を覆さない。結局のところ、これは$0.5Bのプレイヤー群が、年間$15.5億の利益移転を巡って争っている話なのである。
七、“セキュリティ不安”と“利益再分配”の衝突
まずは壮大なセキュリティ物語を手放そう。
私たちは認めなければならない。EIP-8363の中核作者(Justin Drake、Jeromeなど)の当初の意図は、極めて重大なネットワークセキュリティに関わるものであった。ゲーム理論の観点からは、全网のステーキング率が50%の生死に関わる赤線を超えると、イーサリアムは極端な攻撃に対抗する「ソーシャルレイヤーディフェンス」能力を喪失し、LST寡頭がToo Big To Failとなるシステミックな寄生リスクに直面することになる。したがって、同提案は強制的な金利引き下げという経済的手段を用い、ステーキング率を強制的に安全域に固定することを狙っている。
しかしセキュリティ哲学の裏側には、オンチェーンデータの現実がより冷酷に横たわっている。
2022年以降、イーサリアムの「バーンメカニズム」は実質機能停止状態にある。バーン量は98%激減し、現在では新規発行量の僅か2.4%を相殺できているに過ぎない。EIP-8363のセキュリティ上の動機をどう評価するかに関わらず、避けられない事実がある。かつての「市場需要に応じてETH供給量を動的に調整する」メカニズムはすでに稼働を止めている。現在、ブロブが支配するL2エコノミクスにおいて、L1ガス代の高騰によってバーンメカニズムを蘇らせることを期待するのは夢物語に等しい。イーサリアムの金融政策はすでに「ハンドルを失った自動運転」状態にあり、イシューアンスを調整することは私たちが今なお引ける唯一の引き金なのである。
感情を脇に置き、実際の政策的影響は両陣営の極端な主張の間に位置する。
支持派が叫ぶ「ETHインフレ終結」、反対派が警告する「ステーキング体制崩壊」、これらの修辞はいずれも数学的事実から外れている。現在の4,220万ETHのステーキング規模において、同提案はイシューアンスを約58.6%削減し、ステーキングAPRを約56%低下させるにすぎない。新規発行を完全にゼロにしたいとしたら?それにはステーキング量が6,025万ETH(現在の43%増)まで急騰する必要がある。さらに重要なのは、このメカニズム自体がブレーキを備えている点だ。収益低下に伴い一部のステーカーが退出し、システムは最終的に「ステーキング率26%、年率インフレ0.48%」周辺で安定する。それが実際に提供するのは、希釈度を半分に抑えることであり、破壊や転覆ではない。
節約された「半パーセントポイント」は本当に重要なのか?数字は言葉よりも正直である。
現時点の価格で計算すると、年間63.3万ETHの新規発行を抑制することは、15.5億ドルを守ること、つまり時価総額の約0.53%に相当する。この比率が小さいと感じてはいけない。これは現在、イーサリアムのL1ガス代エコノミー全体(約0.10%/年)のおよそ5倍である。ガス代収入が枯渇しつつある資産にとって、年間0.5%の構造的な出血を塞ぐことは、「切り捨て可能な誤差」などではなく、現在活用可能な最大の経済的レバレッジなのである。
では代償は?DeFiは本当に崩壊するのか?リスクは確かに存在する。
反対派はしばしば担保を理由に挙げる。例えばSparkLendの3分の2がwstETHである。しかし「エクスポージャー」と「依存」の区別を明確にしなければならない。wstETHに正の収益があれば、担保としては通常WETHを永遠に凌駕し、この基盤は堅固である。EIP-8363によって真に破壊されるのは「レバレッジステーキング循環(ルーピング)」である。基礎ステーキング利回りが1.16%を下回り、貸出ETHの利息を支払えなくなった時点で、レバレッジ投機に依存していた資金は解体する。言い換えれば、収縮するのはレバレッジバブルであり、担保体系自体ではない。プロトコル側の直接的損失について言えば、Lidoは年間約3500万ドルを失うことになる:これは手数料収入のほぼ半分だ。
「収益削減が売り逃げ(価格下落)を招く」という懸念については、市場はすでに結論を出している。
過去43ヶ月のデータにおいて、ステーキング利回りの変動とETHの価格パフォーマンスの間に、有意な関連性は見いだせない(p = 0.73、R² = 0.003)。ステーキング利回りが3.98%から2.50%へ低下しても、2026年7月にETH/BTCレートが57%暴落するのを食い止めることはできなかった。利回りは価格の護城河ではなく、その圧縮も売り投げの引き金とはならなかった。既往の37%利回り低下で価格に傷一つつけられなかったのだとすれば、「さらに削ればイーサリアムは暴落する」と宣言する者は、より強力な証拠を提示しなければならない。
なぜこの議論はこれほど熾烈なのか?
それは「損失が高度に集中し、収益が極めて分散する」ゼロサムゲームだからである。
難解な技術用語と壮大なセキュリティの修辞を剥ぎ取れば、EIP-8363の本質は粗暴な富の再分配である。現在、ステーカーは100%の新規発行ETHを取得しているが、彼らが保有する全网のトークンはわずか35%に過ぎない。つまり、インフレのコストを残り65%の保有者へと転嫁しているのである。この15.5億ドルの新規発行を削減することは、年間10億ドルの隠れた富を、ステーカー(仲介者)から強制的に回収し、不ステーキングの全ETH保有者に還流させることに等しい。
これこそが関係者全員が激昂する真の原因である:
- 損害側が極めて集中:Lido、LST発行者、リステーキングプロトコル、レバレッジプレイヤー。少数ながら資金力があり、組織力が極めて高い利益集団である。彼らはこの提案が自分たちのポケットから具体的にどれだけの現金を奪うかを熟知している(Lidoは利潤の半分を直接損失し、レバレッジ循環は即時消滅する)。
- 受益側が極めて分散:供給の65%を占める一般保有者。彼らは毎年0.5%の希釈を軽減されるが、この金額は時価総額約3兆ドルで薄められてしまい、完全に無音状態となる。街頭でこれを旗印にして声を上げる者などいない。
これが現在の議論がいつも「中途半端な大義」の標語で満たされる理由である。利益集団が公の場で「これが年間10億ドルの利潤を奪い取る」と口にしきれないとき、彼らは「これがDeFiを破壊する」という盾を掲げる。一方で研究者が強制的に貨幣発行の蛇口を閉めようとする際、最も政治的に正しい武器は「セキュリティの防衛」である。反対と支持の音量を、数学的な妥当性ではなく、利益分配の集中度として理解してほしい。
私たちの最終見解
戦略:ETH準拠資産にはやや楽観的、ステーキング仲介・インフラストラクチャには明確な悲観的。さらに提案が否決される可能性は極めて高い。
- アセットレベルにおいて、楽観的な立場を取る理由は「希少性神話」によるものではない。常識に基づくものだ。供給調整のための唯一のレバレッジが機能しない局面において、年間15億ドルに及ぶ構造的な売圧(収益を実際に支払っていない者に配布されるもの)を除去することは、極めてコストパフォーマンスの高いトレードとなる。劇的な反転とは限らないが、複利効果は無視できない。
- 仲介体系のレベルにおいて、論理に隙はない。Lido、LST、LRTの中心的な評価論理はすべて、今後半分になることが確定している「ステーキング利回り」の上に成り立っている。感情的なパニックではなく、利益計算書の明らかな58.6%の縮小である。
- 提案の行方は? 可決の可能性は極めて低い。分散型ガバナンスにおいて、「集中した損害 vs 分散した受益」は良い提案を窒息させる標準的なシナリオである。経済的には正しいが、政治上では難産となる。これが私たちのベンチマーク予想である。
見解を変更するためのトリガー条件(falsification指標):
- オンチェーンデータが「新規発行が再投資され、売却されていない」ことを証明する場合:資金フローにおいて、新規鋳造されたETHがグローバルに自動複利のLST内に留まり、取引所への流入による売り逃げが行われていないならば、私たちの売圧仮説は成立しない。
- ステーキング型ETFが大量の買い注文をもたらす場合:現状の5億ドル規模は小さなものだが、10倍に拡大すれば、限界需要の力はインフレ抑制の効果を上回るだろう。
- L1ガス代が奇跡的に回復する場合:バーンメカニズムがファンダメンタルズを再び支配するなら、イシューアンスへの人為的介入の緊急性は完全に消滅する。
- 供給量と価格の負の相関が完全に実証される場合:現在の関係は極めて弱いが、今後1年のデータによって「供給抑制が必ず価格上昇を導く」ことが実証されれば、これがETH楽観論における最も弱点のない定量支柱となる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 IOSG Ventures
















