


アメリカ人は飛べる:中期選挙の暗号資産ゲーム
この記事は時流に乗っただけの浅薄な文章ではない。牛市場は確かに訪れているが、激しいバブルの中で急速に崩落していくだろう。バブルそのものは恐ろしいことではない。恐れるべきなのは、上昇局面では目に見えなくなり、急騰中は参加を避け、破裂後の混乱に幸災楽歌し、最終的に何も残らない状態になってしまうことだ。
金融市場の参加者にとって、現在の中核資産を保有しないことは「ショート」と同義である。ショートを利益とするためには、資金金利(ファイナンスレート)の獲得か下落幅での差益が必要となる。どちらも得られなければ、市場全体によって価格を引き上げられた後で追跡・圧迫され、無益な市場の逆風を背負うことになる。
安価な資金 × レバレッジ機能 ——> 超高いリターン率
2008年の金融危機也罢、2020年のパンデミックに伴う大規模流動性供給也罢、いずれも「安価な資金」を生み出してきた。これは我々が介入できないマクロ環境だが、それを基盤とする「レバレッジ機能」は往々にして各種資産や金融商品に波及し、急騰メカニズムを醸成する。$HYPE がトランプ氏の言及により急騰したものの、この時期にデリバティブポジションを取っても本当に大きな利益を得られるのだろうか?
トランプ氏が語るのは牛市場がどのように訪れるかのみである。しかし、自らは牛市場が消滅するという事実と、限られた貴重な局面において如何に確固たる地位を築き生存するかを理解する必要がある。
株式から暗号資産へ:政党・トランプ氏・選挙への政治的利益
アメリカはすでに「金融神国」と化しており、イランに対する圧力作戦は思うように進まず、次第に対戦型ゲームのように推移している。最近ではその焦点が金融・貿易分野へとシフトしている。
現実世界は物質的基盤の上に成り立っている。米国の覇権が続くかどうかは措定しても、現在最も重要なのは中間選挙である。投票日が近づくにつれ、これはトランプ政権の残り2年間における「実質的な政策実行力(含権量)」に直接影響を与える。
実体経済・生産面においては、米国の製造業回帰は順調とはいえず、対外貿易戦争は単なる休戦状態であって、真に終結したわけではない。新たなFRB議長ウォッシュ氏は、AIが生産現場で作業を行うことで生産性が向上しインフレを抑制すると見込んでいるが、これはいまだ現実味を帯びていない。
実体生産の停滞と対イラン施策のつまずきの二重の苦境にある中で、大統領は中間選挙勝利のために即時に可視化できる実績を必要としており、経済指標を強化する以外に取る余地がないため、唯一残された突破口が暗号資産分野なのである。
図説:米国債40兆ドル突破出典:@WSJ
米株・米ドル・米国債が重要でないと言いたいのではない。むしろ重きを成しすぎているため、すでに負担となっており、少なくとも今後2年に向けた弾薬(資本・信用)を残しておく必要があるからこそ、トランプは現時点で暗号資産へのフルコミットを選んだのである。たとえ方を悪く言えば、暗号資産は「使い捨ての器」のごとく緊急時に差し出して役目を終えれば切り捨てるものであり、20年以上前の中国不動産セクターのような役割を果たさせる構図である。
とりわけ、「暗号資産大統領」となったトランプ氏は、独自トークン「$TRUMP」の発行により巨額の利益を上げたばかりか、民主党による追及もかわしている。これはナンシー・ペロシ議員らの株取引だって決して清潔とは言えないからである。
現在の時点では、民主党が「明確化法案(Clear Act)」を拒否することは可能だが、本質的にはこれが両党の中核的な対立軸というわけではない。民主党側にも何らかの妥協案を受け入れる可能性がある。
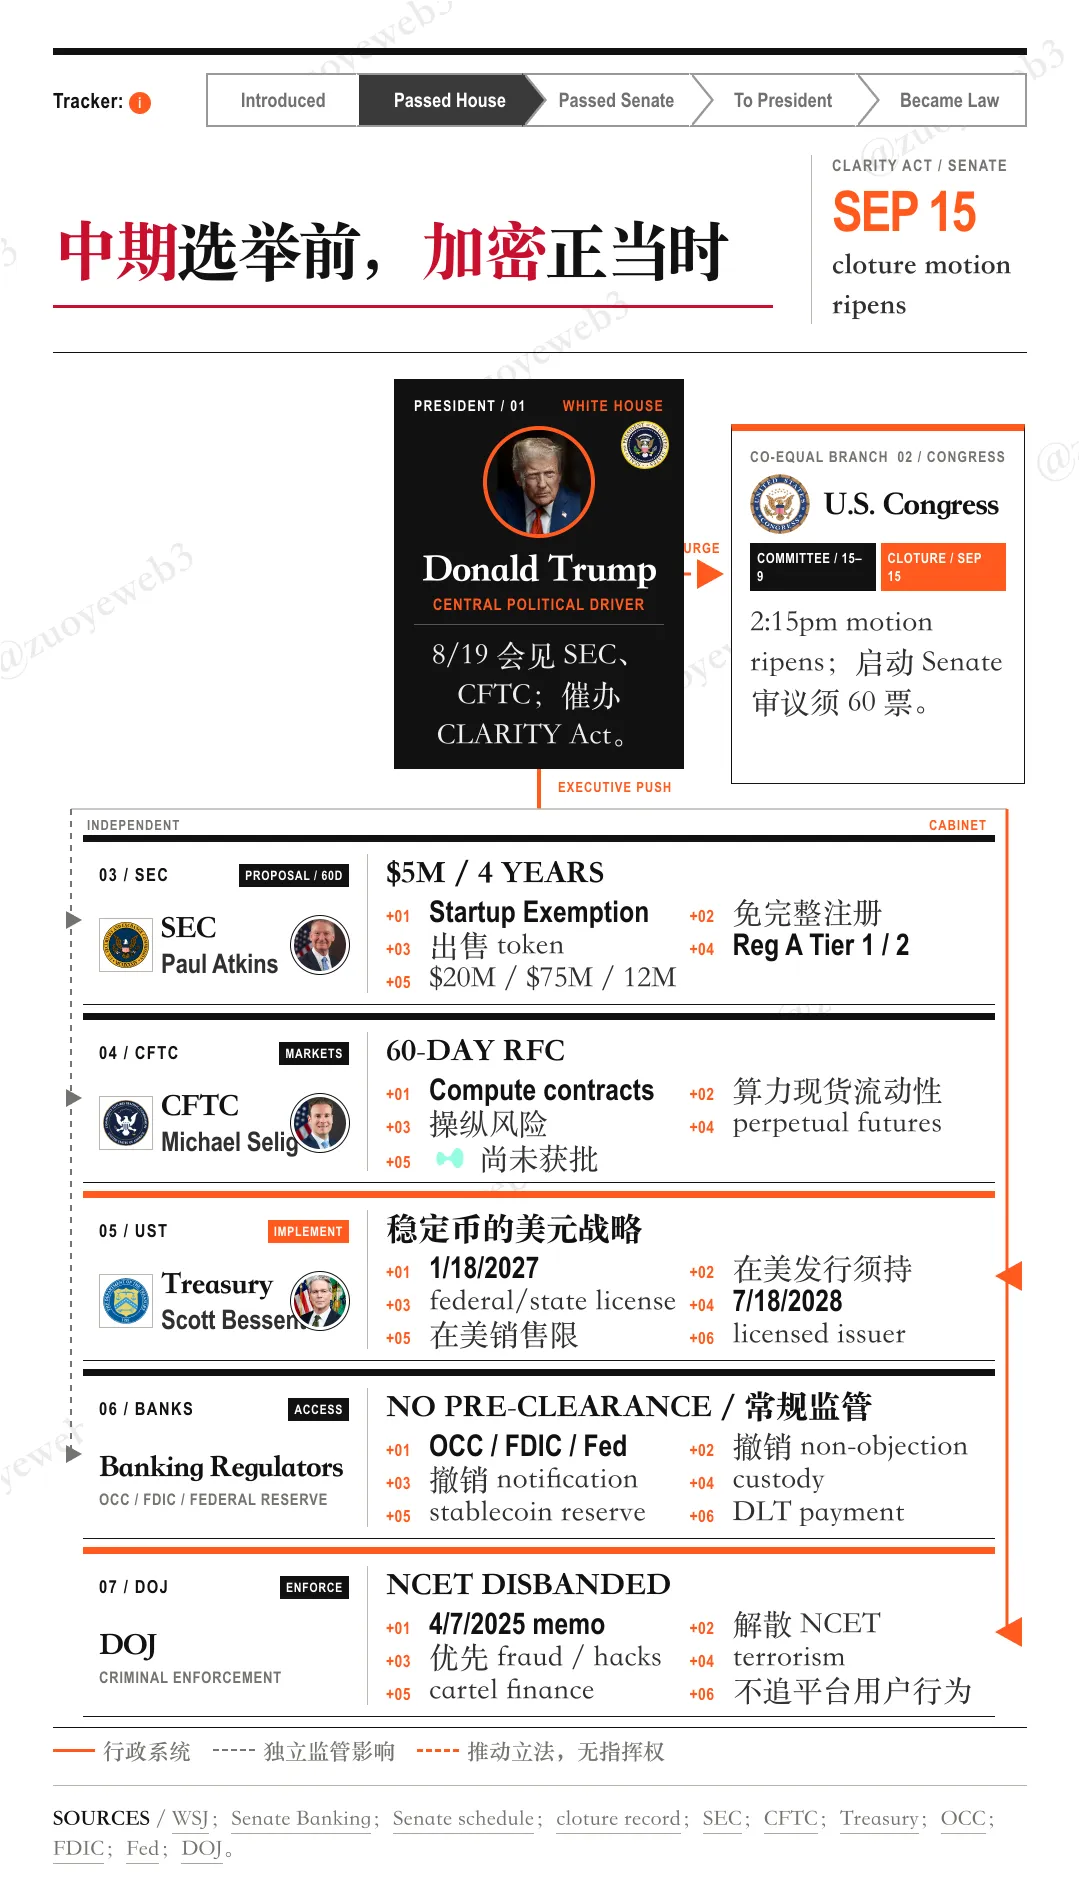
図説:暗号資産関連支援政策の波出典:@zuoyeweb3
そのため、SEC/CFTC/財務省/OCCといった各機関が相次いで暗号資産政策に関する好意的な信号を発信している様子が伺える。重要なのは個別の内容ではなく、あくまで「タイミングの設計」にある。
暗号資産(Crypto)領域は既に4つの主要ブランチに分化している。暗号通貨、予測市場、ステーブルコイン、そしてパープチュアル先物(Perp)である。
- 古参政治家であるトランプ氏としては、Bitcoin(BTC)などの歴史的な暗号資産を購入するよう支持を促すのが限界である
- ベッソンテ氏はステーブルコインを通じてドル通貨枠を拡張し米国債の消化を図ろうとしており、最も合理的な筋書きを描いている人物と言える
- CFTC は予測市場とパープチュアル先物を独立した取引ツールとして位置づけており、AIや計算機リソースなどの実資産への結びつきを指向している
- SEC の暗号資産規制方針は ICO(新規代币販売)の再稼働を示唆しており、長期にわたりプレッシャーを受けてきた米株市場からの圧力抜本的緩和を目指すものである
誰もが暗号資産について語っているが、実際それぞれの目的や指向は大きく異なっている。それでも皆が暗号資産のカテゴリーの中に自らの投資テーマや利益を見出せているなら、それで十分なのである。
この構造を前提とすれば、トランプ氏の思惑は明らかになる。中期選挙前に既存の経済指標とは一線を画す制御可能な「新高値圏」を形成させ、高度に金融化された米国において「計算機パワー(Compute Power)が原油を超え、株式評価額が計算機パワーに優先する」構造を構築しようとしているのである。
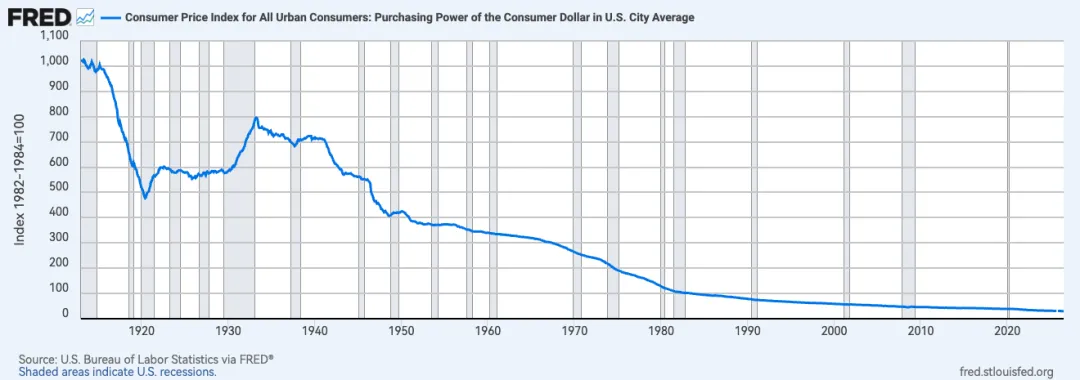
図説:米ドル購買力の継続的減価出典:@stlouisfed
これに加え、財務省は既に事実上一旦 FRB の権限を横断し、事実上の小規模 QE(量的緩和)を実施することで、国債オペを通じた長期金利の抑制を図っている。もちろんすべてには代償が伴い、長期的には米経済を蝕む要因となり得るが、問題ではない。遠い将来などどこかにあり、目の前は選挙なのである。
もちろんだが、これらはマクロ层面的な「安価な資金」の供給源に過ぎず、市場参加において重要なのは流動性の確保と撤退タイミングである。しかしまずは根本的な心構えを正さねばならない。SNSなどで会話の種を提供するためだけに顔を出そうとするような浅い幻想を抱いてはならない。傍観者の態度は厳禁である。サイクルの変化には確実に身を投じ、当期に利益が出なくてもマーケット感覚を養い、総括と検証を重ねて初めて、次のサイクルを捕捉し、ひいては創出することすら可能になる。
秋の優良相場:牛市場は訪れ、去り、海に沈む
前段では牛市場がどのように訪れるかを述べたが、次段ではそれがどのように終焉を迎えるかを論じる。
本稿執筆の私も、読者のあなたも、大半は実質的に市場の外側に位置する観測者であろう。ディーラーがカードを配る様を眺め、適切なタイミングで「チェック・レイズ」のポジジョンを取るのみであるが、そのような兆候を見つけるのにそれほど難しさはない。
8月18日にはアーサー・ヘイズ氏が Flop プロジェクトのCEO就任を発表し、AIと暗号資産の融合領域への本格参画を宣言した。さらに遡る8月15日には CZ(チャールリー・ホン)氏が再び「$MarsCoin」にてユーモアを展開した。偶然の重なりであっても、Hyperliquid という名称がトランプ氏発言の場に出てきた段階で、これは誰しもが何かしらの行動を起こしている証左であり、単に戦略パスが異なるだけなのである。
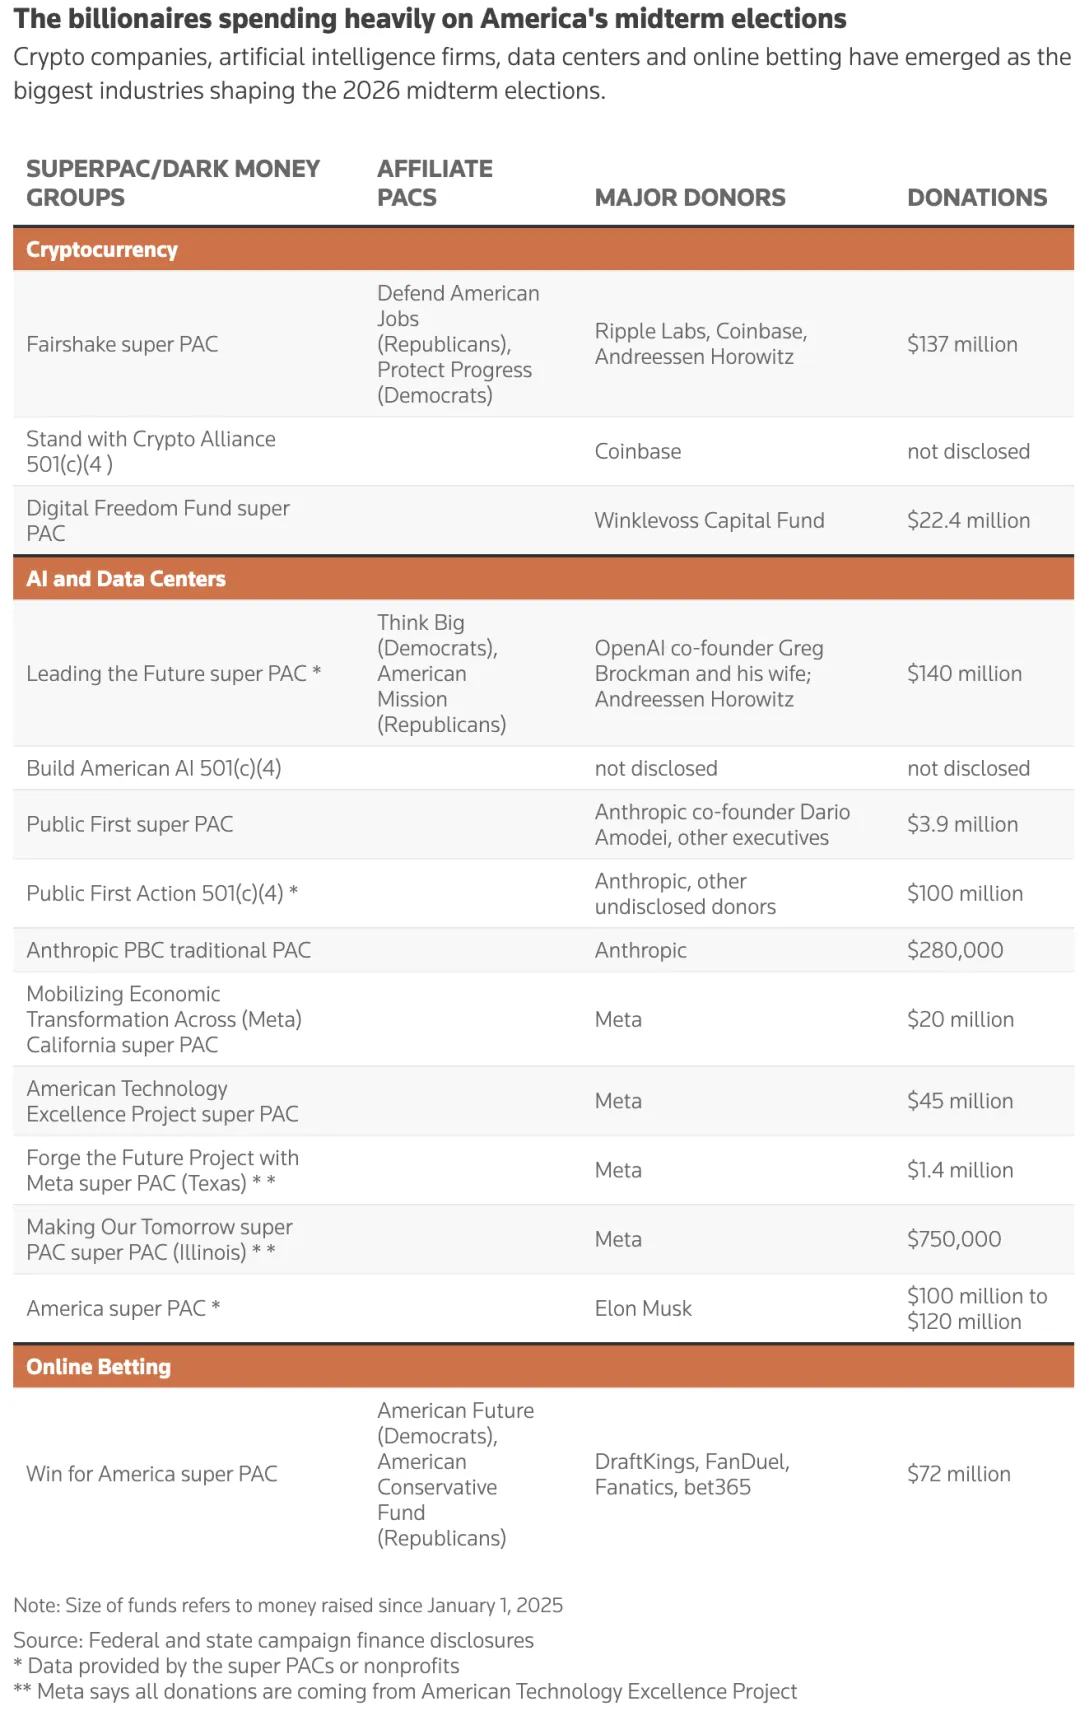
図説:政局の動きに先駆けて投資が開始される出典:@Reuters
いずれも事前に陣取りを行い、しかもその対象は「期間限定のバブル」となっている。前段でも触れた通り、中期選挙実施後には、その勝敗に関わらず暗号資産は行政上の凍結(クールダウン)状態へ移行するのである。
- 本来的な重点は米株市場にあり、AI・計算機パワー・製薬セクターが順調に値上がりすることが長期的な国家利益に叶う。VC系トークンこそが堅牢な価値物語を描けるが、純粋な虚無主義に終始する領域に人々は永続的に愛着を持つことはできません;
- 仮にトランプ氏が大選で敗北し上下院の多数派が民主党に戻れば、レガシー・プレジデントは現状以上に政策遂行が困難となり、共和党寄りの暗号資産億万長者たちも巻き添えで打撃を受ける可能性がある。例えばジャスティン・サン(孫宇晨)氏などが該当する。
ホワイトハウスの主導のもとで推進されているが、実権はホワイトハウス一隅には収まらない。長期的な法制度の骨格は議会が決めるものであり、実際の規制適用ペースや具体策の実装速度は独立した監督機関が握っているのである。
政治構造の外側においても、我々の情報到達度は CZ やヘイズ氏、Hyperliquid チームといったインサイダー勢力より常に一段遅れる。彼らが布石を打ってから市場参加者は参入する構造であれば、彼らの撤退前にも明確な兆候が存在するはずだ。例えば「明確化法案」の成立がそれにあたる。
正確には、法案の成立そのものが撤退のサインとなりうる。なぜなら、それはトランプ政権側が譲歩したことを意味し、あるいは「材料盡きれば売り」という古典的なパターンに陥るからである。市場というものを巡る理屈はいつも冷酷無比なのである。
だが、まさに壮大なバブルが吹き上がっているところで、現在確認できる主要なトレンドは以下の二つである。
- CZ は焦りを見せつつある。依然としてテーブルに着いているが、すでにエッジケースへと押し込まれており、本人もプロダクトも辺縁化されている。今後は市場でのアクションがより激しくなるだろう。「HYPE 対 バイナンス」争いが引き続き主要トレンドとなる
- バイナンス(Binance)が市場造りを本格化させている。CZ は8月15日にミームトークンで予熱を入れたものの、トランプの非公開会議やCFTCのIAC委員会に参加する力は持たず、欧州でもMiCAライセンスを取得できていない。そのため、中国大陸ユーザーを対象とした有効な做市対象となるはずであり、好材料を期待したい
- バイナンスが米国のコンプライアンス市場プレイヤーになることは不可能である。結論が出る前に、主要プレイヤーは全員承知済みだ。もし知らないのであれば、あなたは主要プレイヤーではない。 Coinbase が米国内の単一市場のみで生き延びられるのは、Nvidia が米国上場後に時価総額が5兆ドルに達した例のように、Perp + 計算力ビジネスが超大きなバブルを形成した場合に限り、Coinbase や Robinhood も恩恵を倍増させて受けられるのである
- 新たな機会 :「天才法案」、財務省が具体策を実行段階に送り込み、OCC は銀行側の譲歩を促している。「明確化法案」内で注目度の高い収益分配問題を巡り妥協点を模索中。同法案は監督範囲を明確にし、収益の第三者配送を合法化する予定である。そうなると、取引所やパブリックチェーンはさらに「流通チャネルまたはルーティング層」として進化し、その最大の付加価値は資産の発行や創造ではなく、より低コストでより広範な一般ユーザーへのターミナル到達能力へと移っていく。
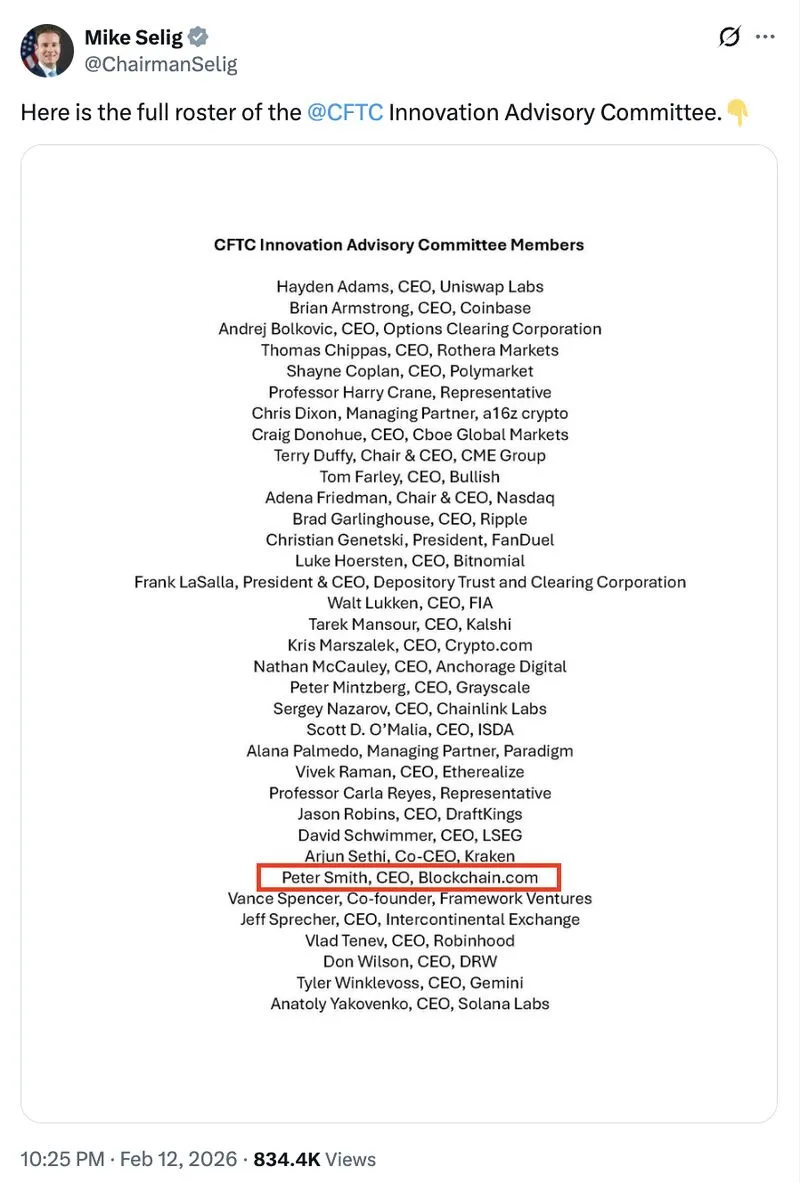
図説:CFTC IAC メンバーリスト出典:@CFTC
Hyperliquid の米国規制適合導入や、予測市場プラットフォームの Kalshi が IPO を選択したこと自体に、特別な意味を持たせる必要はない。関連銘柄を買わなければの話である。これは一見パラドックスだが、アメリカ市場には既に豊富な金融取引手段が存在するためである。もし「機関投資家向けストーリー」をしっかり構築できるか、あるいは潜在的な規制リスクが解除されるかが問われれば、初めて関連資産にとってプラス材料となり得るのである。
それでも過去の事例を見れば、BTC スポット ETF の承認前には世間の大興奮があったが、承認後には一斉に沈静化した。暗号資産市場はその次の段階の長い縮こまり(ボラティリティ低下・冬の時代)に入っていく。どのようにして縮こまり局面の手前でポジションを整理し退却するかは、すべての市場参加者にとって必須のレッスンなのである。
さらに、CFTC が上場前の先物(Pre-IPO Perp)や個別株式の先物(Stock Perp)を認めるかどうかについては、正式認可までにさらに時間を要する可能性が高い。米国株式市場の実体価値を過度に毀損してはならないためであり、少なくとも市場参加者に対し一定の調整期間を設ける必要があるからである。
結びに代えて
「わたしは、新しく変えられた天と地を見た。以前の天と地のことはもう忘れてしまっていた。」
暗号資産市場のレンズを通して米国経済を観察すれば、米株市場は実質的に DeFi のような挙動を示している。現在、パープチュアル先物や予測市場といった新しいゲームメカニクスを組み込む準備が進められている。しかし、基幹資産である米国債や、ステーキング後に生成されたドル建て資産の価値が不安定なままでは、信頼回復のためにはトークン発行者レベルでのインフレ(流動性供給)が緊急性をもって求められている状況である。
その上で生じるインフレ効果は、単に米国債を回転させるだけでは達成できない。新たなレバレッジ機能を備えた「暗号資産」というメディアを介して市場に新鮮味を与え、新規参加者を呼び込む仕組みが必要なのである。
太陽の下に新たなものなどない。このゲームへ参加する以上、必ず撤退シナリオと退場準備を整えて臨まねばならない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @zuoyeweb3
















