バブル崩壊後の暗号資産 VC:離脱者は退場し、深耕者は買い増す
著者:Saurabh Deshpande、Joel John、Siddharth
翻訳・編集:Saoirse、Foresight News
歴史とは、韻を踏むことを好む冷酷な詩人である。
2002年、『ニューヨーク・タイムズ』のコラムは、インターネットバブル崩壊後、ハーモンミラー(Herman Miller)の株価が底を突いたと報じた。記事では、リスクキャピタルが再び流入し始めれば、優良ハードウェア企業の買いが強気玉となり、株価も上昇すると指摘された。2000〜2002年の2年間で、全球市場から時価総額が10兆ドル消え去った。
しかし残念なことに、メタバースの世界に、ハーモンミラーのように手に取るべき標的はない。
ただ、The Sandbox でスヌープ・ドッグの隣接する仮想土地を競売で手入れることはできる。2021年のピーク時には45万ドルだった売却価格が、現在の掲載価格は1000ドル弱まで下落し、下落率は実に99.8%に達している。
この記事はメタバース内で価値投資機会を探すことではない。テクノロジーとベンチャーキャピタルの視点から、過去30年間における人類市場心理の振り子の往復を振り返りたいのだ。市場の物語は人生と似ている:誕生、死滅、再生、その間に挟まれた「ゾンビ」企業の生き残り。
私たちが暗号資産業界に関する記事を執筆して以来、すでに10年以上が経過し、業界と共に我々も成熟した。より専門的な用語を使えば「成熟期へ移行した」のである。長らく初めて、業界の風向きに変化が生じているのを感じており、その認識を次のような論点にまとめた:
- 暗号資産は現在、フィンテックそのものである。
- それは単なるバックエンドのインフラストラクチャに過ぎない。
- トークンは収益を発生させなければならず、その収益はトークンの買い戻しに充てられるべきだ。
- もしかすると、これは初めから終わりまでただのバブルであったのか?
メタバース、NFT、WAGMIというナラティブの終焉に対し、人々はそれぞれ異なる理解を示している。内部でも、業界内の一部VC同行とこの業界の転換について繰り返し議論を重ねてきたが、この記事がまさにその討議の結果である。
ある業界のユーザー規模が歴史的ピークに達しているにも関わらず、価格が底値で低迷するのはなぜなのか?オンチェーン参加者が記録を更新している一方で、創業者たちは資金調達で苦戦しているのはなぜか?なぜ暗号資産は今や議論を避けるべきトピックとなり、AI、国防、宇宙開発、医療、さらにはレガリーテックよりも遥かに低い热度となったのか?
2022年、暗号資産が話題になったのは、次々と明るみに出る不正・スキャンダルが多かったからだ。2026年になってもそれを持ち出すのは、心底からの不安によるものである。
この記事では、暗号資産ベンチャーキャピタルの現状と今後の展開を整理し、歴史的観点から現在の業界の過剰状態を読み解く。これは業界の回想録であり、同時に未来を共に構築するための呼びかけでもある。
流動性の育成
複数のデータが示す通り、暗号資産業界は象徴的な一年を迎えている。機関投資家はETFを通じて1750億ドル以上の暗号資産を保有しており、過去12ヶ月間においてオンチェーンプロジェクトが累計で110億ドルの手数料を生み出した。『GENIUS法』が施行され、10年にわたる規制の宙ぶらりん状態に終止符が打とうとしている。業界の退出事例が過去最高を記録し、M&A取引規模は86億ドル、同時に11件のIPOが完了した。
これらの兆候は本来、ベンチャーキャピタルのシードステージプロジェクトが隆盛する沃土となるはずだ。しかし、現在資金調達を行っている起業家たちと話す限り、市場には流動性そのものが存在していないのが実情である。Galaxy Research のデータによると、上一四半期の新規VCファンド設立数はわずか8本で、2020年以来最低を記録。四半期投資額は40億ドルに回復したが、年率換算で約160億ドルとなり、2021年の310億ドルと比較すると半分に過ぎない。機関投資家は確かにこの資産クラスを認知しつつあるが、新領域や新資産を孵化させるためのリスクキャピタルはまだ追い付いていない。
一つの解釈は、暗号資産業界の効率性が既に十分高く、大規模な資本注入を必要としなくなったというものだ。別の視点からは、発展過程で傷んでしまった部分を直視する必要がある。問題がどこにあるかを理解するには、まず業界が今日に至るまでの経緯を遡る必要がある。
かつて流動性は、真の価値を長期間磨き上げた企業にだけ与えられた特権だった。現代のテクノロジー企業のIPO中位年齢は14年である。インターネットバブル時代、この期間は5年に圧縮され、企業評価はその長期存続を支えた。1980年、アップルのIPO時の評価額は18億ドル。Meta(当時Facebook)の上場前には月間アクティブユーザーが9億0100万人、前年度の収益が37億ドルで、設立わずか8年余りで上場評価額は1040億ドルに達していた。当時のインターネットユーザーのおよそ4割がFacebookを利用していた。なぜそのようなことが起こり得たのか?
当時、テクノロジー系プライベートマーケットへの投資規模は今日の水準とは比べ物にならないほど小規模だった。市場には明確な優先順位が存在した:VCが創業者の選別、セクターの開拓、企業経営の全リスクを負い、低めの企業評価額で購入し、その後IPOによって退出する。1980年、シーグレイシーCapital(Sequoia Capital)はLPに対して40倍のリターンをもたらすために、持っていたアップル株をすべて売却せざるを得ず、現金化額はわずか600万ドルだった。その時代において、誰もが長期保有などできなかったのである。テクノロジー投資自体が高リスクカテゴリーと見なされており、富裕層向けのムーニーのようなものだったからだ。

出典:Collaborative Fund
歴史上、テクノロジー業界に対する市場の疑念は繰り返されてきた。1987年、『ニューヨーク・タイムズ』はピザ店がテクノロジー分野への投資資金を奪う可能性すら提案した。1991年、シリコンバレーの第一世代テクノロジストが中年を迎え、『タイムズ』誌は『私のシリコンバレーがいかに荒廃したか』という記事を掲載した。2002年のインターネットバブル崩壊後、NBCは公然とこの資産クラスの資本が深刻な過剰状態にあると断じた。2013年には、VCになることが一種のライフスタイルへと変質し、市場には大量の「ゾンビVC」が現れ、多くの人が単にリスク投資家のふりをしていた。
ピザトークンでお腹は膨れない
暗号資産業界の成熟は、数十年にわたるテクノロジーの波の最晩年において進行した。かつて投資家はピザビジネスへの参入を検討するか迷ったが、テクノロジー資産そのものは常に屹立し続けてきた。
2013〜2016年にかけて、業界には伝統的なベンチャーキャピタルがほぼ存在しなかった。一般市民が取引所アカウントを介して参加できるほかなく、投資対象はネットワークそのものだった。ビットコイン専用に設計された初の基金が誕生し、Pantera が2013年に設立したファンドのビットコイン建値コストはわずか65ドルだった。
その時代、トークンの発行は事実上新しいパブリックチェーンの構築に等しかった:チームはコードをフォークし、インフラの運用管理を行い、取引所に上場を説得する必要があった。ICOは資金調達と上場を一つの事象に統合してしまった。開発者は自らスマートコントラクトを書き、監査費用を支払い、取引所との交渉で上場資格を得ようとした。もし取引所が上場を拒めば、流動性が枯渇し、プロジェクトは概ね死亡した。
一般大衆を対象とした資金調達は、初期段階では確かに機能した。2014年、イーサリアムはこの方法で1800万ドルを調達し、現在すべてのEVMチェーンが依存する基盤インフラを構築した。しかし後になり、一般市民が手にしたのは空虚な概念とトークンのみであり、トークンに価値を与えうるプロダクトとインフラは深刻な欠落状態となった。

瞬く間にトークンが飛び交うようになった。
ナラティブは驚くほど魅力的に見えた。2017年6月、ICOによる資金調達の規模が業界全体のVCを上回った。7月には、ICO資金調達額はVCの4倍に達し、12月には市場全体が「ICOがVCを完全に駆逐する」と主張した。(どうやら人々はVCの消滅を非常に望んでいたようだ)。
VCの全業務が単に創業プロジェクトに資金を繋ぐことに留まるならば、その主張は成立しかっただろう。だが、実際のデータは全く異なる答えを示した。
発掘後120日以内に消滅するICOプロジェクトの割合は過半数に上り、学術研究によれば、この時期のプロジェクトの約80%が完全な詐欺であった。ICOサイクル全体で合計280億ドルが調達された。われわれはグローバル規模での大資本調整が可能であることを証明したが、収益ゼロの初期プロジェクトのための合理的な価格形成メカニズムも、配套的な規制制約も構築できなかった。熱狂期には誰もが思考停止で市場に殺到し、ブームが去った後には、利益も正解も残らなかった。
こうした傲慢な雰囲気の中で、暗号資産VCが形成されていった。チームは一般大衆直接向けではなく、厳選された資本側へ向け資金調達を行うようになり、将来のトークン発行を約束するようになった。トークン付与オプション付きのSAFE協定は、比較的安定した資金調達ツールとなった。創業者にとっては、何をトークン化するべきかじっくり考える時間が与えられ、VCにとっても、伝統的なプライベートマーケットで評価を得にくいプロジェクトに公開市場の流動性を提供することが可能になった。
シードラウンドで参画したファンドにとって、トークン上場後に4倍に値上がりすれば、ロックアップ比率の25%のみで回収でき、残りは純利潤となる。すると創業者はたった一つのことを証明すればよい:トークンを迅速に上場させ、ロックアップを適切に管理して大規模な売り押しを防ぐこと。インセンティブ構造はプロジェクトの長期価値ではなく、流動性へ完全に偏った。ファンドポートフォリオは持続的に価値を生み出すプロダクトよりも、「上場するかどうか」をより重視するようになった。
投資家が気づいたのは、プロジェクトが本当に軌道に乗るのを待たずに先行退出できるため、資金回転速度が大幅に加速することだった。創業者もまた、これが投資家を動かす核心であると看清り、全力でトークンの早期上場を推進した。早期のトークン上場はファンドを満たしたが、トークンそのものが核となるプロダクトへと化してしまった。トークンはプロジェクトの継続的开发を支援する手段ではなく、株式表上の各関係者が利益を兑现するための道具へと変わった。
過去の誤り
ガバナンストークンであれファンクショントークンであれ、各種トークンの失敗の大半は以下のいずれか一つ、または二つの原因に帰着する:
- ビジネスモデル自体に欠陥がある、あるいはビジネスモデルが存在しない;
- 株式とは異なり、トークンは企業に対する法的な求償権を表すものではない。
トークンは、世界中の多様なステークホルダーを同一の目標へ向けて協調させるのに極めて有効である。だが業界は甚だしい代償を払って初めて気づいた:トークンを保有することは、プロジェクトが天生に长久な生命力を持つことを意味しない。トークンはプロジェクトの冷却起動に適しており、企業が補助金を出してユーザーの新しい行動を育成するものである。
Uber の配車補助やデリiveryプラットフォームの無料配達などは、全てVCの資金を使ってユーザーの習慣を養う手法である。習慣が形成されると、企業はユーザーに対して課金し持続的な収益を得ることができ、ユーザーの行動と企業の収益が直接紐づく。
だが大量の暗号資産プロジェクトにおいて、ユーザーの行動はほぼプロジェクト収益へ転換できない。「X-to-earn」系のプロジェクトでは、トークン報酬が終了するとユーザーは即座に離脱する。プロダクト自体に真の需要がないからだ。多くの DePIN プロジェクトも同じ循環を繰り返している:供給に対して補助金を出すものの、真の需要が一向に訪れない。たとえトークンがプロジェクトの冷却起動に成功し、真のユーザーを蓄積できたとしても、それはまだ不十分なのである。トークン投資が成功するためには、トークンがプロジェクトの経営成果に対する法的な求償権を持たなければならない。

出典:Delphi Token Status Report
株式とトークンは全く異なる。株式は企業に対する法的権利を表す。取締役会が株主の利益を損なう行為を行った場合、株主は法律に訴えることができる。Friend.tech プロトコルが数千万ドルの手数料を生み出したにもかかわらず、トークン保有者は1セントも受け取ることができなかった。彼らにはこれらの収益に対する法的権利がなかったからだ。トークンの取引価格は株式に対して大幅なディスカウントが見られるが、そのディスカウントそのものが妥当なケースも多い。
もしトークンの初期流動性と価格発見能力が、株式のトークン化によって実現可能であれば、投資家はトークンモードの利点を維持しつつ、真の実体所有権と法的保護を獲得できる。
この影響を受け、トークン業界に二つの大きな転換が生じた:
- 一部のプロジェクトは、市場が事業価値を明らかな誤判定している際に、株式への切り替えを選んだ(Across Protocol が典型例)。
- 2026年に頭角を現したトッププロジェクトは、いずれも何らかの方法で事業収益とトークンを連動させている。
90年代は「インターネット接続」だけで価値が付いた。2000年代後半は「モバイル」でバリュープレミアムが獲得できた。2010年代後半は「オンチェーン」の番であった。潮が引いた後、業界は直面せねばならない難題がある:流動性が氾濫していた時代に生まれた大量のプロジェクトのうち、どれが真に価値を持つか?暗号資産業界は現在、まさに自らの清算時を迎えている。1kx の Peter Pan は以下のように的確に総括している:
「アプリケーションが失敗するのは、トークンインセンティブを用いたからではなく、それ自体が優れたビジネスではないからだ。暗号資産業界最大の原罪は、持続可能な革新が不足しており、収益化できるプロジェクトや、真に製品市場適合(PMF)を持つプロトコルが生まれにくいことである。」——Peter Pan、1kxリサーチパートナー
低廉な流動性の時代は幕を閉じた。残り的是什么?業界に投入された膨大な資金は、いったい何を産み出したのか?一部のセクターで堅実なPMFが実現しつつある兆しが見えており、暗号資産VCを語る上でこれらを避けて通ることはできない。
確かな成果
PMFを持続的に達成したセクターが3つ存在する。我々も引き続き研究とチーム訪問を重ね、次回PMFを実現有望なセクターを探っている。

ステーブルコイン
ステーブルコインの総供給量が3000億ドルを突破し、年間送金規模は46兆ドルに達した。ボット取引を除くと、実需規模は約9兆ドルである。全てのステーブルコイン発行体は合わせて、米国国債の第17位の保有者となっている。Circle は上場を果たし、初日は株価が167%急騰。複数の銀行コンソーシアムも自社ステーブルコインを発行し始めた。ステーブルコイン発行ビジネスは現在、成長型株式ファンド、産業別買収団体、銀行戦略部門の領分となっている。恩恵を受けたファンドは、ステーブルコインがまだ構想段階の頃に賭けた者们である。シード投資の窓は上位階層へ移り、ステーブルコイン上に構築されるアプリケーションへ向けられている。Ethena はこの時期にシード投資を受け、業界の最大手の勝者となった。Bridge は設立から3年も経たずに Stripe に買収された。
予測市場
ICE は Polymarket へ最大20億ドルを投資。Robinhood はイベントコントラクトを第11の億ドル収益事業へ昇華させた。Susquehanna も予測市場事業の構築を進めている。世界最大級の交易所運営会社、リーディングの小売証券会社、大型クオンツ機関が12ヶ月以内に相次いで参画したことは、このセクターのバリュープライシングが完了したことを示している。
パーペチュアル契約取引所
Hyperliquid はオンチェーンでのパーペチュアル契約取引量の44%を占め、チームは僅か11名だが、昨年の利益率は公開取引所の多数を上回った。Coinbase が Deribit を29億ドルで買収したことも、業界全体のバリュエーション基準を設定するものとなった。
これら三大セクターは現在、毎年数十億ドルの収益を生み出している。4〜6年前なら、それらのシードラウンド投資は夢物語とみなされた。2020年、Polymarket はまだ新鮮なおもちゃとして扱われていた。Circle は決済会社として長らく市場から見過ごされていた。Hyperliquid が上場した際、市場はパーペチュアル契約セクターは既に十分に解決済みだと考えていた。
暗号資産のどのベア相場においても、肯定的な変化をもたらしてきた。2018年の希望はインフラの迭代にあった。パブリックチェーンが高速化し、ブロックスペースが安くなった。2022年のナラティブは機関の参入であった。両方の予言が現実のものとなった。そして今度のベア相場の曙光は:もはや虚無缥缈な予測を信じなくて済む点にある。この三つのセクターが軌道に乗れたのは、ブロックチェーンアーキテクチャが従来のシステムでは実現不可能な能力をもたらしたからだ:エージェントバンカーを介さない24時間365日のドル決済。取引所が顧客資産を保管する一方、顧客自身が資産を検証できる。
いかなる資産市場でも、グローバルな流動性を集約できる。収益は補助金で買う必要はなくなる。トップアプリケーションはトークンインセンティブを28億ドルから1000万ドル未満に圧縮しながら、手数料収入は持続的に上昇し続けている。
伝統的な金融大手が参画していることは、このセクターが実際に成立していることを示す最も有力な証拠である。Robinhood がイベントコントラクト、トークナイゼッドストック、さらには独自のパブリックチェーンを展開したのは、これらのビジネスが新たな億ドル収益事業を構築できることを見て取ったからだ。Robinhood の暗号資産関連ビジネスへの展開は、本質的には株主により大きな価値創造を図るものである。
2017年、暗号資産は依然としてニッチで難解な技術に過ぎなかった。現在では、Robinhood に確実に収益をもたらす存在になっている。
伝統的な金融上場企業は高利益率を追うものであり、現在その利益がここにあるのだ。しかし業界の外見的な印象は依然として悪い:昨年、主要取引所に上場したトークンの半分が80%以上の下落幅を記録した。トークン価格と背後の実体企業は完全に分断された。過去10年で過剰建設されたインフラが、ようやくアプリケーション層で価値を顕在化させ始めている。それはまさに、インターネット時代が過剰な光ファイバー敷設を経てアプリケーション時代を促したのに似ている。
高額なVCリターンをもたらす投資は、未成熟なセクターへ賭けることが多い。次期PMF達成セクターは、成熟セクターの周辺で生まれる可能性が高い。成熟セクターがスケールアップすると、その端縁で新たな需要が発生する。ステーブルコインエコシステムには、ドル資産を中心にクレジット、ブローカー、 treasury management プロダクトを構築する必要性があり、パーペチュアル契約の基盤はすでに株式、商品、指数取引への拡大を始めている。2026〜2027年における早期ファンドの任務は、これらのセクターでプロダクトと収益データが表面化する前に投資ポジションを確保することである。
Architect はエッジセクターの爆発的な伸長速度を実証している。米国で初の規制承認を受けたAI計算力デリバティブ取引所であり、上場からわずかと数ヶ月で取引量が10億ドルを突破した。
では、2026年の投資サイクルは2020年、2018年と到底何が違うのか?その大部分は規制と業界のマインドセットの変化に起因する。グラフを外に出て眺めれば、政策と大衆の認知は過去にくらべて遙かに友好的になっている。2000年代初頭の米国ソーシャルネットワーク起業家は、自国の規制保護の恩恵を受けた。Zuckerberg のような創業者は、ユーザーが発信する侮辱的內容に対して個人的責任を追及されることはなかった。
Tim Wu は『インターネットを誰がコントロールするのか』で、米国の規制環境が複数の兆ドル級インターネット巨人を生み出したと指摘している。暗号資産価格が低迷しているとはいえ、米国は現在この論理を再現し、暗号資産業界に向けた包括的な規制枠組みを構築しようとしている。
暗号資産業界の再構築
『GENIUS法』が2025年7月に正式に署名・施行され、『CLARITY法』が下院で超党派採決で可決。FDIC も銀行によるステーブルコイン発行に関する細則策定を進めている。規制の明確化は、暗号資産起業に以下の3方面から直接的な影響を与える:
- 過去10年間、米国の暗号資産投資条件にはすべて「政府による企業的直接停止」の確率が織り込まれており、2023年に複数の取引所が閉鎖の危機に瀕したのがその先例である。このリスクは分散ヘッジができず、投資家は必然的に毎件の取引にリスクプレミアムを上乗せした。米国政策の転換が業界に有利に働いたことで、この追加リスクプレミアムは消失した。
- 起業家への影響。Electric Capital のデータによると、過去10年間で米国内の暗号資産開発者の占比はほぼ半減し、20%を下回った。過去アメリカで暗号資産起業を行う場合、起業家は法のグレーゾーンを歩む必用があった。規制が具体化した現在、起業家は複雑な法的グレーゾーン対応から解放された。2017年ICO時代のアンチセレクションが過去10年間起業家集団に影響を与え続けてきたが、現在はその状況が反転した。
- 営業コストの変容。コンプライアンスコストはフィンテック業界最後の堅固な城柵である。ある企業が単一クライアントのコンプライアンス接入コストを400ドルから40ドルに引き下げれば、その優位性は四半期ごとに増幅していく。コンプライアンス準拠の暗号資産基盤インフラはコンプライアンスコストを大幅に圧縮し、結果としてこの城柵を暗号資産企業の手元へ渡すことになる。
資本は政策に従って動くが、常に遅延が存在する。米国が行政执法主導で規制を行っていた段階では、資本は海外へ流出し、プロジェクトの質は低下した。海外にはしばしば規制の拘束力が欠如しているからだ。現在、米国と海外地域の規制立場はともに変化している。英国は規制枠組みの策定を進めており、Coinbase、Robinhood は既に英国市場向け商品の開発を開始した。香港ステーブルコイン条例は2025年8月1日に正式発効。韓国も同年夏にデジタル資産基本法を公布。日本は支払サービス法に基づきステーブルコインを規制し、ルールを絶えず更新している。現在、起業体がどこに主体を登録しても、明確な法規に従うことができる。
収益構造の多様化
前述した通り、収益の欠如がプロジェクトにトークンの早期上場を強いていた。現在はその状況が変化している。
過去12ヶ月で、オンチェーンプロトコルが計110億ドルの手数料を生み出した。少なくとも10以上のプロジェクトで年間収益が9桁に達している。投機は依然として収益の主要源だが、暗号資産初の有料プロダクトはそもそも「カジノ」である。しかし投機にも階層がある。一端は Axiom に代表され、収益が Memecoin の取引量に強く紐づいている。上場から4ヶ月で手数料が1億ドル、累計7億ドルに達したが、Memecoin バズが崩壊すると、単四半期の収益は86%急落した。

出典:Blockworks 傘下 Meshclans
他方には、Hyperliquid(11人のチームで昨年収益約8.43億ドル)、Aave などが存在し、取引と貸借ビジネスに支えられ、収益はニュートラ・ベア・バルを跨いで持続している。業界全体が暗号資産サイクルへの依存度低下に取り組んでいる。Hyperliquid の HIP-3 マーケットはこれを具現化している:総未決済数量100億ドルのうち40億ドルが暗号資産以外の資産に由来し、暗号資産以外の資産の毎日取引量は約30億ドルに達する。
取引機能をベースに構築された消費向けソフトウェアもまた、無視できない収益を生み出している。Phantom ウォレットの2025年のMAUは1700万で、交換手数料から約3.25億ドルの収益を得ている。これはむしろ取引所ではなくアプリストアに近いビジネスモデルである。Phantom はトークンを発行しておらず、おそらくトークンも不要だろう。
さらに機関向けBtoBセールスもある。トークン化資産およびコンプライアンスインフラサービス事業者は、1年でRWA市場規模を55億ドルから186億ドルに伸ばし、販売契約に基づいて収益を上げ、暗号資産価格の上下動に影響されない。
「カジノ属性」から最も遠いのはステーブルコイン発行体であり、儲けは準備資産の浮動利息と金利に由来し、暗号資産価格とは無関係である。Tether の2025年における米国国債準備だけで10億ドルを超える利潤を生み出した。Circle はこの準備資産モデルを上場企業へと昇華させた。過去10年で Circle がただ一つ生まれたに過ぎなかったのに対し、過去2年間でこのセクターには大量の類似競争者が出現した。
また、収益がトークン保有者へ流れ込む例も見られる:あるプロトコルが単月に回购を通じてトークン保有者に9600万ドルを支払った。これはトークンが事業収益に対する求償権を実現する一種の形態である。
業界構造から見ると、市場は依然として不均衡調整の状態にある。2025年末時点で、DeFi および金融系アプリケーションがオンチェーン手数料の73%を貢献し、パブリックチェーンは12%に留まる。しかしパブリックチェーンが協議総合の時価総額の91%を占め、アプリケーションはわずか6%である。パブリックチェーンの評価額は年間手数料の約4000倍であり、アプリケーションは17倍に過ぎない。この評価額の乖離は2026年まで続く。Uniswap、shturl.c、Polymarket が単月で生み出す手数料は、すでに Ethereum や Solana を上回っている。市場はいまだに上一サイクルのインフラストラクチャ論理で資産を価格付けしており、実際に手数料を生む事業は過小評価されている。
我々は特定のセクターに重点を置く:ブロックチェーン基盤で駆動される金融アプリケーション、トークン化担保品、オンチェーンクレジット。我々は全方向を広くカバーするのではなく、少数の市場を深く熟知することを志向している。
市場はこの投資ロジックを既に評価し始めている。Delphi は主要10キャッシュフロートークンで構成されるポートフォリオを構築し、収益で加重したところ、2025年1月〜2026年5月の期間でポートフォリオ利回りは30.6%を記録した。同時期にビットコインは17%下落、イーサリアムは35%下落、ソラナは58%下落。真のキャッシュフローを持つトークンは、主流コインを含む業界の大多数の資産を凌駕した。公開市場では、素晴らしいナラティブではなく優良事業を選ぶことで収益を上げることができる。民間市場も同様である。

出典:Delphi
每一种資産のブロックチェーン化は、一整套の周辺企業を生み出し、ステーブルコインがこのパラダイムを検証済みである。ドルのオンチェーン化は、入金チャネル、カード、treasury management プロダクトを生み出し、Circle や Tether がここに誕生した。我々はさらに2つの資産クラスがこのパスを複製すると考える:米国国債、株式。BlackRock のマネーファンドは既に Securitize を通じて国債収益のオンチェーン化を実現した。トークン化株式の単月取引規模は230億ドルで、前月比増加率はほぼ100%に達する。
株式のトークン化の原動力は、プライベートマーケットそのものから来ている。一流企業の私有化存続時間は日益に長期化しており、プライベートシェアにロックされた投資者は場外で相互譲渡するしかない。2025年、プライベートファンドシェアのセカンダリートレード規模は2400億ドルに達し、前年比48%増となった。一般的な個人投資者は企業上場前に全く参加できない。Coinbase は6月にIPO前のパーペチュアル契約をリリースし、SpaceX を対象として、実際の発行前にシンセティックエクスポージャーを提供した。トークン化株式は、ロックされたサプライと門戸外に阻まれたデマンドがついに遭遇する場所なのである。
3つ目の新興市場はマシンペイメント面向である。AI エージェントは支払いをステーブルコインで行う必要があり、ソフトウェアの自律取引にはソフトウェアネイティブな決済通貨が必要となる。Cloudflare と Coinbase は共同で x402 標準決済ゲートウェイをリリースし、AI エージェントの API 呼び出しやウェブページクロールをステーブルコインですぐに決済できるようにし、伝統的なカード組織を迂回した。
「エージェントネイティブの信頼は、绝大多数の AI 投資家が見過ごしている新興セクターである。AI 能力が急速に迭代するにつれ、セキュリティ問題は極めて重要となっている。我々はブロックチェーンの過去10年の研究成果を活用し、マルチエージェントネットワークのセキュリティを保証できる。暗号資産ネイティブの投資家は、今後10年で最大規模となる市場の一角へ賭ける条件を整えている。」——Xavier Meegan、Frachtis 創設者兼 CIO
資産がトークン化された後、その資産を取り巻く一整套機能がブロックチェーンへ移行せねばならない。トークン資産は担保としてのみ使えて初めて価値を解放し、クレジットこそが我々が重点配置する方向性である。

出典:ARK Invest の Lorenzo
銀行業は資産移行において最も進んだ業界である。伝統的銀行の迭代が顧客ニーズに対応できず新たな銀行が生まれ、新たな銀行がレンタルされた基盤決済チャネルに制限され、暗号資産ネイティブの新銀行が登場した。現在、銀行ライセンスを正式に取得した暗号資産銀行が現れ(Erebor は今年 nationwide bank license を獲得)、OpenFX は9400万ドルを調達し、ステーブルコインに基づく越境為替決済を構築した。各世代のソリューションは、技術スタックのより深い層へと一段前進している。
暗号資産はもはや許可待ちの並列金融システムではなく、既存の金融システムの基盤パイプラインへと成りつつある。次のVC機会はこの二者の融合の中に宿っているのである。
ドル資産のオンチェーン化は、ユーザーがブロックチェーンの存在を感知しない段階へ発展した。Ramp の企業顧客がサンパウロやシアトルのサプライヤーへ支払う際、週末に伝統的な決済チャネルが閉鎖されていても決済が完了し、利用者ほとんどがステーブルコインの存在感を感じない。Visa は過去1年間、ステーブルコインカードに支えられ、200カ国以上、190万枚のカードで37億ドルの決済を処理し、Bridge と提携して対象を100カ国以上に拡大する計画である。ボット取引を除けば、年間9兆ドルの資金がこの方式で決済を終える。
ユーザーには見えなくなる暗号資産技術だが、この体系を構築する企業が手数料を稼ぐ。株式と国債はこの曲線の起点に位置している。VCが問うべきは、資産がオンチェーン化されるかどうかではなく、各資産クラスがオンチェーン化する際にどのような周辺製品が必要かという点である。オンチェーン株式にはブローカー、担保貸借、マーケットメイカーが必要。トークン化国債には信託、流通販売が必要。これら周辺企業の殆どはまだ誕生していないが、此类会社がまさにシードラウンド段階での投資対象なのである。
トークン時代之後、正しい退出経路を選ぶ
ブロックスペース供給の過剰に対し、利潤はアプリケーションへ移行している。Hyperliquid の収益は、それが稼働するパブリックチェーンよりも高い場合すらある。2018年時点では、同社はまだ取引所プロトコルであり、ハッカソンDemoの寄せ集めに過ぎなかった。価値はアプリケーションへ集まりつつあるが、アプリケーションは全般的に資本不足である。フィンテックと暗号資産の継続的な融合により、クロスチェーンブリッジの意味を全く知らない一般ユーザーをサービスする大量のロングテイル製品が生まれる。DeFi は過去10年間で暗号資産のほぼ唯一の金融製品ラインだったが、現在ではデジタル銀行、ブローカー、外貨、クレジットが暗号資産基盤の上に再構築されている。
インフラの過剰は、外部従事者が参入して具体的な問題を解決することを可能にする。Vinod Khosla は長年にわたり提唱し続けてきた:業界を本当に disruptive な企業は、往々にして業界内部の古参によって設立されない。Tesla や SpaceX はソフトウェア起業家の Elon Musk によって設立され、Impossible Foods は Stanford の生物化学者 Pat Brown によって設立された。業界 insiders は業界固有の制約に縛られ、outsiders は具体的な問題を持って業界ツールを経済目標の手段として使用する。
暗号資産業界の最初10年は基盤ツールが未熟であり、参入者は取引所、托管、コンプライアンスシステムをゼロから構築せねばならなかった。過去10年間におけるパブリックチェーンとツールへの過度な投資が、この状況を終結させた。我々の認知における「暗号資産起業家」のイメージも、それに伴って変化している:
- Hyperliquid 創設者の Jeff Yan は Hudson River Trading の HFT チーム出身であり、当初只是想就是想より良いデリバティブ取引所を作りたいと考えたに過ぎない。
- Circle 創設者の Jeremy Allaire は、ブロックチェーンに触れる以前に、既に2社のインターネットソフトウェア企業を上場へ導いていた。
- Erebor は全国銀行ライセンスを取得した初の暗号資産銀行であり、創設者の Palmer Luckey は同時にかつて国防系科技企业 Anduril の立役者でもある。
彼らが暗号資産へ参画したのは、自身のビジネスにおいて基盤ツールが必要なためであり、ユートピア的な理想を抱えて到處に適用シーンを探したからではない。既製の基盤ツールは既に整備済みである。暗号資産業界の理想主義、ユートピア時代は過ぎ去った。従事者はブロックチェーンを Linux やデータベースと同様のインフラとして捉えている。インフラそのものはコモディティ化に向かい、それは2000年代初頃の Cisco に少し似ている。まさにここでこそリスクキャピタルが価値を発揮できるのである。
過去10年、トークンは唯一の退出パスであり、プロジェクトのビジネス成熟度に関わらず、皆發幣して上場せねばならなかった。前述の大量の失敗案例の根源は、多くがこのようなプレッシャーに起因する。トークンはその後も退出チャネルであり続けているが、現在は回购や収益連動により、トークンが真に業務請求権を持つようになり、トークンによる退出の質も向上した。
ただしトークンが唯一の出口不再是である。M&A市場が86億ドルの記録を更新し、130社以上のVC背景企業を買収され、買収側は主に産業資本である。Naver が103億ドルで Dunamu を買収。Coinbase が29億ドルで Deribit を買収し、続いて Echo も買収。IPO パスウェイが再び開通した。今日設立される暗号資産企業は、買収されたり、IPO できたり、あるいはトークンでキャッシュリターンを得たりできる。業界史上、これが初の三つの完全な退出パスウェイを同時に持つ瞬間である。
より長い流動性サイクルは、起業家に長期保有に値するビジネスを構築するよう再度インセンティブを与え、同時に長期待機を覚悟する投資家を選別することになる。
ワンクリックでトークンを発行し素早く現金化する近道は既に封じられた。これは暗号資産革新にとって最も良い事の一つかもしれない。起業家が競うのはマーケティングやトークンリリースプランではなく、プロダクトと市場受容度であり、誰も速やかな豊かさを求めて駆けつけることのない、2017年以前の時代へ回帰したのである。
セカンダリートレードでの買収が流動性の新たな選択肢となりつつある。Hutt Capital の Brooke Pollack は過去に直接 VC ファンドへ投資していたが、現在ファンドはセカンダリートレードへ転向している。それは機会を見いだしたからでもあり、業界が流動性へ切実に欲求しているからでもある。
「現在我々の資金の少なくとも4分の3は既存ファンドの LP 持ち分購入に充当しており、本質的にセカンダリファンドへと変貌した。もちろん一部はプライマリ投資も行っている。」
業界の進化に伴い、退出パスウェイは過去とは劇的に異なる。これはトークンの完全な消滅を意味するものではない。多くの優秀な暗号資産プロジェクトは依然としてトークンに駆動されている。ただ、トークンが容易に富を築く時代は幕を閉じたのである。
投資者は変化にどう適応すべきか
歴史とは、韻を踏むことを好む冷酷な詩人である。おそらく人々は歴史を単に誤解しているだけであり、こうした「韻」こそが、我々に未来を予測する手がかりを残しているのである。
2003年のベア相場の最深部に、Fred Wilson(AVC)は「いつが限界か(How Much is Too Much?)」という記事を執筆し、インターネットバブルを振り返った:
- 合格な VC と呼べぬ大量の人々が資金を得た。多くの人々が VC になりたいと願い、市場にお金が溢れていたため資金を調達し、機関を設立し、大量の悪質な投資を行なった。仮に資金が本当に経験豊富な投資者のみに提供されたら、投資総額はより低く、損失も格段に減少しただろう。
- 2000年の株式市場崩壊。企業が買収されるか上場するために成長するには通常3〜5年を要する。退出時の二次市場の相場が VC 利回りを直接的に決定する。1999〜2000年の誇張されたバリューボーナスを食べようと思えば、投資は1993〜1997年に発生していなければならない。良い年にはその恩恵を受けるが、悪い年にはその代償を支払わざるを得ないのである。
当時、市場には「VC という資産クラスが、一年に消化できるのは最大でも100億ドルである」という見方があった。数年後、Fred Wilson は解決策を提示した:他が広く網を広げるなら、お前は深く耕すのである。ちょうど今日の様に、もはや所謂「暗号資産投資家」は存在せず、かつて「インターネット投資家」がいなくなったのと一緒である。
2009年、彼は2つの投資モードを区分した:
- テーマ投資:壮大なナラティブを捉える。例えばソーシャルネットワーク、オンラインビデオ、広告ネットワーク、SNS、リアルタイムネットワーク、モバイルインターネット。多くの VC はこうする:大きなテーマを固定し、ポートフォリオにテーマ合致のプロジェクトを詰め込む。
- テーマ駆動投資:集中する分野の5〜10年後の開発図像を描き、自身の投資命題を形成する。あらゆる投資をその命題に合わせて評価するのである。
9年後、Fred Wilson は保有サイクルに関する見解を追加した:
「初期投資の平均保有期間を7年とし、毎年1〜2件の新規プロジェクトに投資すると仮定すれば、いつでも手元では7〜14件のプロジェクトを管理していることになる。下限ならまだ管理可能だが、上限は非常に压力大となる。私はその実感を深く持っている。初期 VC を上手くこなすことは本質的にサービスクオリティーのあるビジネスであり、起業家と企業が我々の顧客である。これを上手くやるのは難しい。もし毎年8〜10件の新規プロジェクトしか投資しないのに、毎年少なくとも1件の10億ドル級 exit を生み出したいとするなら、スーパーアーリープロジェクトの hit rate は極めて高くなければならない。」
インターネットバブルの繁栄と後のユニコーンラッシュを経験し、改めて暗号資産業界を見れば、歴史の熟悉感が襲いかかる。暗号資産業界の今後の発展も、やはり3つのメインラインに従う:業界固有の輪郭を超え、垂直分野の専門能力を深く耕し、投資保有サイクルを数年からほぼ十年へと長期化させる。
起業家は既に調整を終えた。トークンをプロダクトとして扱う戦術は終わったのである。彼らはトークンの発行可否やトークンデザインの妥当性をより慎重に評価し、単に投資者の速やかな現金化のためにトークンを発行するつもりはない。起業家が変化したように、投資家もまた伴って変わらねばならない。企業は exit に5年以上を要し、投資家はビジネスを本質的に理解せねばならない。ビジネスを理解することは、それが置かれている市場を理解することに始まる。
より長い保有サイクルは、資金が過度に散漫して大量のセクターへ分散配置できないことを意味する。exit リズムが鈍化する中で、投資家はプロジェクト選考においてより慎重でなければならない。投資家の競争優位性は垂直セクターの専門化に由来する。専門化とは、そのセクターがどのように利益を生み出すか、顧客は誰か、優れたユニットエコノミクスとはどのようなものか、そして生存を左右する規制規則が何かを理解することを意味する。
Cambridge Associates の研究によると、2001〜2010年の米国の VC および成長型 equity ファンドにおいて、垂直専門機関の Gross Investment Multiple は2.2倍、Gross IRR は23.2%であり、総合型機関は1.9倍、IRR が17.5%に留まった。消費、金融、医療、テクノロジーの全てがこの格差を示している。しかも市場が過熱し評価額が高騰する時期こそ、専門機関はより自制を持って行動する。暗号資産 VC は過去、この規律を学ぶことができなかった。なぜならトークン上場が全ての課題を覆い隠していたからである。
もう一つの現実:成長期暗号資産プロジェクトに資本不足は从来ない。a16z は45億ドルの暗号資産ファンドを設立し、Paradigm、Haun は数十億ドルの資金を管理し、伝統金融機関も後期ラウンドへ参加している。前期シードプロジェクトがビジネスモデルを確立すれば、シリーズA以降には莫大な資本が待機している。市場が真に欠乏しているのは、深い認知を持ち、最初のシードチェックを書き出せる勇気ある投資家である。精通したシードファンドこそが、下流資本に向けて優良プロジェクトを発掘する源泉となる。
では、基本的条件がこれほど良いのであれば、なぜ実際に投資に乗り出す機関は極めて少ないのだろうか?
複数の大型暗号資産ネイティブ機関は、既に非暗号資産テーマのファンドを設立するか、投資範囲を拡張している。2028年までに、苦境に立たされた中型暗号資産ファンドのほぼ半分が清算または転形すると予想される。数十億規模を管理する大ファンドは、200万ドルのシードチェックで大量のプロジェクトに投資できないため、AI などのセクターへ向かい自らの資金規模に適合させる。中型ファンドの離脱は、過去の業績が新規ファンドの調達を完遂できなくなったためである。
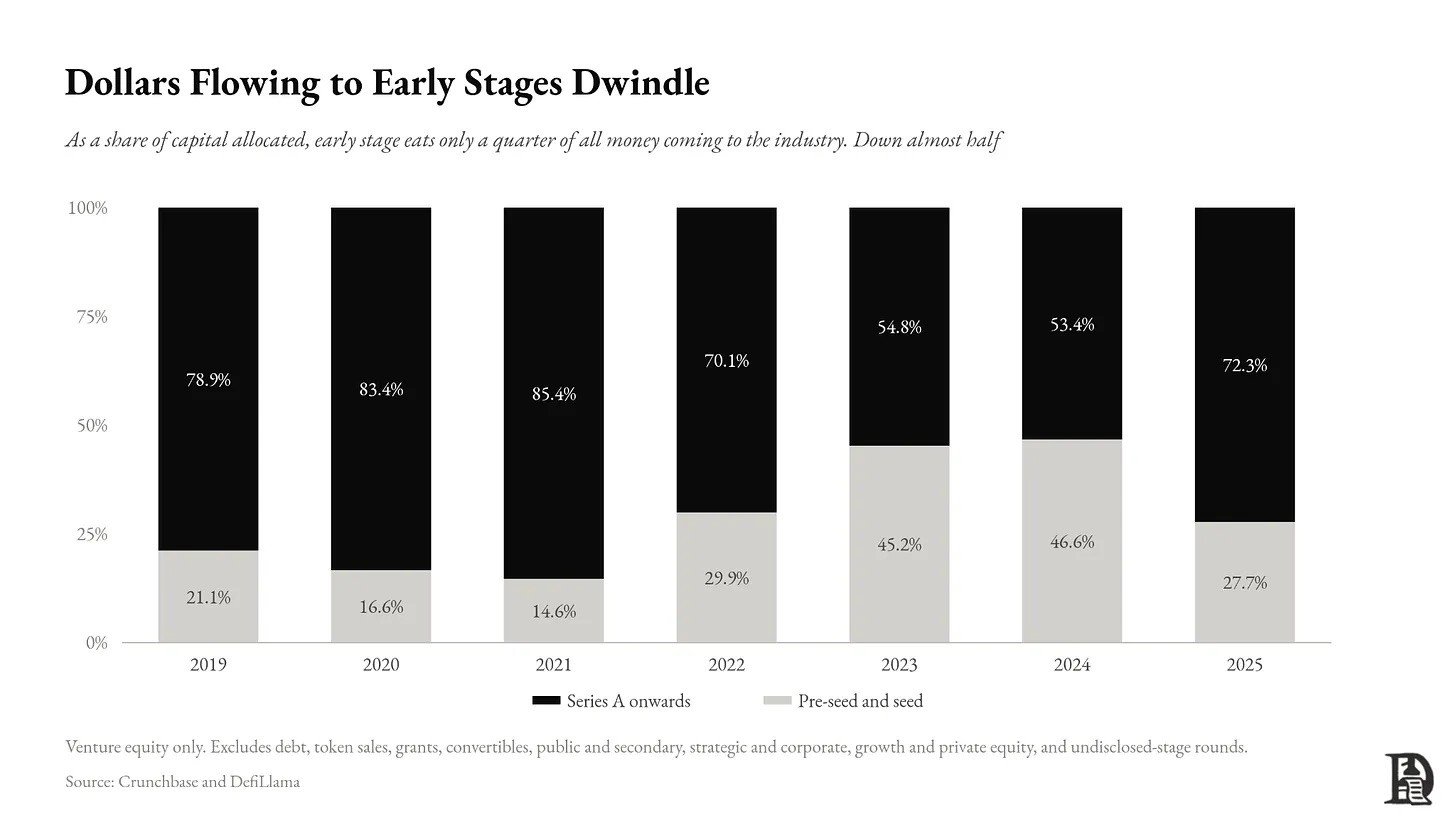
前期セクターの機会は依然として開放されており、投資規模は小規模な専門ファンドに適合する。資本サイクルが一回落幕するたび、オポチュニスティック資本が撤退し、総合型機関が本源へ回帰する。LP が継続的に支持する機関だけが残留する。現在、プリシードやシードラウンド投資を手がける機関は20社に満たない。過去であれば3週間で手続きが完了する案件でも、現在は長丁場のデューデリジェンスが必要だ。上一四半期に新生したファンドは僅か8本。ファンド通常、クローズ後3年で全投資を完了するため、2027〜2028年のシードラウンド競争において、参加者は極めて少なくなる 것을意味する。
それゆえ再び、シーグライトアップルへの投資時代から繰り返し提起されてきた問いに戻る:このセクターのリスクキャピタルは、死んでしまったのか?
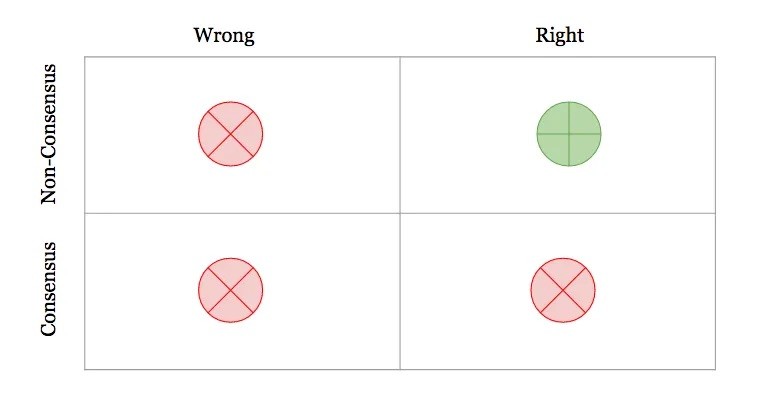
はるかにそんなことはない。市場サイクルにおいて、資本規模や参加者数は拡大収縮を繰り返す。だが優秀なファンドは、市場が最もパニックに陥っているときにこそ増額してベットする。Collaborative Fund は10年前から基盤論理を明らかにしてきた:
市場は非コンセンサスでありながら、最終的に正しかったと証明された判断を報酬する。
今日の暗号資産はまさに一枚の非コンセンサスの賭けである。業界を完全に咀嚼し、何が正しい方向性か判断できる人は極めて稀だ。これも現在の新ファンド設立の基盤論理なのである。Blockchain Capital の Kinjal Shah はこう述べる:
「最も良い参画タイミングは、常にコンセンサスの騒音の中ではない。この点は、初めから我々がデジタル資産へ抱く信念を支えてきた。これは一轮のバイ bear サイクルではなく、十年単位で語られるナラティブである。現在、資本は継続的に集中しており、いくつかのセクターは既に PMF を検証済みで、ユーザー数は記録を更新している。デジタル資産が金融市場とネットワークを再構築すると信じている。他の人々がこぞって背を向ける時、我々は増額を選び続ける。」——Kinjal Shah、Blockchain Capital ギャラリーパートナー
パシェントキャピタル(忍耐強い資本)
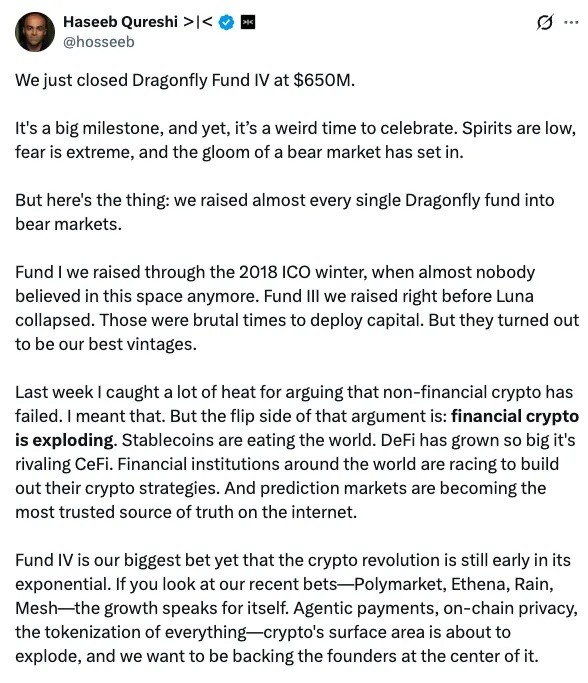
暗号資産領域のいくつかのトップファンドには、ベア相場の最盛期に資金調達を大々的に実行するという、繰り返しのパターンが見られる。
暗号資産の発展軌跡はインターネットと極めて類似している:一群の理想主義ユーザーから始まり、成熟したビジネスモデルを持たず、その後諸主権国家がそれを受容しはじめ、前期投資の熱狂と新鮮味が徐々に失われていく。人々は常によく暗号資産をインターネットバブルと対比する。
しかしおそらく、現在の方が1999年ではなく、2009年に近いのではないだろうか。
インフラストラクチャの成熟、規制枠組みの具体化、実用例の出現はあるが、市場センチメントは底値にある。歴史上、危機の最深部ではいつも、LP に対して極めて高い DPI リターンをもたらすファンドが一批生まれ続けている。歴史とは、韻を踏むことを好む冷酷な詩人なのだが、今回もまた繰り返されている。
その理由は以下の通りだ:市場のオポチュニストが撤退し、最も強力な起業家集団を選別して残留する。大量の投機者が去り、平凡なチームは同時に洗浄され、少数のトップチームが残るが、それら争奪のリスクキャピタルは決して多いわけではない。LP はもう「暗号資産に価値がある」と説得される必要なさ、大量の ETP 資本がすでに教育を完了した。現在 LP が選んでいるのはファンドマネジャーである。暗号資産サイクルは絶えず変動するため、LP はいかに古い手法に固執する管理者よりも、複数のサイクルをくぐり抜け、戦略の iterative 更新を心得た管理者へベットすることを好む。垂直分野における専門的認知が、誰が優良プロジェクトを獲得できるかを決定するのである。
起業家は最初に電話を交わす段階ですでに自らのビジネスを理解している投資家を優先選択する。この種の認知は、エコシステム内で長年にわたって沈澱させねばならない。
資本が再び逆流してくるときには、おそらくもはや「暗号資産投資」と呼ばれることはないかもしれない。今日、誰一人「インターネット投資家」自称する者はいない。インターネットの重要性が十分に高いため、この大カテゴリは個別の垂直セクターへと分割された。1997年の Amazon はインターネット企業だったが、今日では小売業者である。Netflix はかつてインターネット企業だったが、現在はコンテンツスタジオである。当時 Kleiner Perkins が Amazon へ800万ドルを投資し、インターネットがまだマイナーなもの视作られていた時にベットした結果、最終的に莫大なリターンを得た。暗号資産もまた同じパスを辿っており、これらの企業は将来的にはブローカー、決済会社、銀行と呼ばれ、それを裏側から投資するのは通常のリスクキャピタルファンドとなるだろう。
金融は暗号資産の各項機能を逐次吸収しつつある。銀行が暗号資産ビジネスライセンスを取得し、株式とマネーマーケットファンドがオンチェーン取引を実現し、各類の決済ネットワークがプログラム化資金支出をサポートするブロックチェーンの使用を開始している。全体として見れば、これは極めて巨大な市場である。いかなる取引も認証、決済、信託といったトラストサービスからは逃れられず、対応する全世界経済規模は約29兆ドルに達する。人工知能がインテリジェントコンピューティングコストを引き下げている一方、ステーブルコインは同様にしてトラストコストを抑制している。かつてどの経済圏も、効率の低い資金回転システムへ衰退后退したことはない。ゆえに、暗号資産基盤リンクへ移行した業務機能は、旧態依然のパターンへ回帰することはない。
移行を完了した各項機能は、それを巡る一整套製品生態系を構築する必要があり、這類製品は往々にして小規模チームが僅かな投資を受けて立ち上がる。現在資本は過去よりも長く持続可能となっている。AI が大部分のソフト開発作業を引き受けており、企業創立に必要な資本のハードルは低下しつつある。まさに業界から人材が流出しているこの節目において、判断力、市場到達能力、そして忍耐が真に希少な生産要素へとなっているのである。
この新時代が必要としているのは、まさにリスクキャピタル機関が市場センチメントの底値時期に一貫して提供し続けてきた価値である。2009年、Fred Wilson はこれを「スローキャピタル」と定義した。2026年には Will Mandis がこれを「パシェントキャピタル」と呼んでいる。粗製乱造された生成型コンテンツが氾濫し、金融が過度に過剰なこの時代にあって、適切な機会を忍耐強く待ち構え、同時に優良機会を見極める判断力を備えていることこそが、暗号資産業界の新世代 VC ファンドの全価値なのである。
ここに、Haseeb Qureshi (Dragonfly)、Kinjal Shah (Blockchain Capital)、Brooke Pollack (Hutt Capital)、Richard Chen (Varrock VC)、Xavier Meegan (Frachtis VC)、Peter Pan (1kx)、Michael Cieri (Robot Ventures)、Steven Venino (Strobe Ventures)、Wally Hansen (Crosslayer)、Chad Fowler (Blueyard)、Joe Eagan (Anagram)、Krishna Sriram (Quantstamp)、Brandon Kumar に特に感謝を表します。彼らとの意見交換は、本記事の考え方に極めて大きな影響を与えました。
また、Fernando Gouveia (Compa Capital)、Jack Sun (Wonderstruck)、Kunal Goel (LayerZero)、Jakub Rusiecki (SGV)、Alex Gedevani (Monad Foundation)、Jin Ming Neo (HashKey Capital)、Darshan (Polaris) にも、原稿に対して修正意見を賜り、心より御礼申し上げます。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @Decentralisedco