Principia Research:Q3暗号資産調達、冷却傾向を続け資金は後期および戦略投資ラウンドへシフト
著者:Principia Research
概観
2026年第3四半期、ビットコインは約43%上昇したが、暗号資産一次市場は冷体化が続いた。RootDataによれば199件の調達実績が記録され、開示金額は合計44.6億ドルに達した。件数は4四半期連続で減少している。しかし市場が停止したわけではなく、資金の流向と出資者の構成に深刻な変化が生じた。
VC活動は広範に冷体化し、取引件数は前四半期比−5%、開示金額は前四半期比−24%となった。
資金は後期ラウンドおよび戦略的出資ラウンドへ流出し、戦略的・プライベートラウンド合計で約17.5億ドル、アーリーラウンドは約7.3億ドルにとどまった。上場企業の追加発行、IPO/de-SPAC、M&A、トークン公開販売、OTCおよび債務融資を除くと、当季の株式タイプ調達は144件、開示金額は約33.8億ドルとなり、前四半期比+12%、前年同期比+35%だった。
対応する株式類型調達の件数は前四半期比−14%、前年同期比−36%となった。総額は前年同期比74%減少し、主に2025年第3四半期の上場企業による追加発行とIPOの高ベース効果によるものだ。
中央値は回復したが、大口取引は減少した。開示金額の中央値は600万ドルから800万ドルまで回復したが、1億ドル以上の取引は17件から13件に減り、上位10件の取引比率も62%から57%へ低下した。最も顕著に減少したのは500万ドル未満の開示小額取引だ。
資金は主に取引所や証券会社といったセンターライズドフィナンス(CeFi)企業に流れた。CeFi関連の調達実績は31件で開示金額の32%を占めた一方、DeFiは51件と件数が最多ながら、金額シェアはわずか8%にとどまった。
暗号資産ネイティブキャピタルのみが参加した取引金額は約6割減少した。此类取引の開示金額は25.7億ドルから10.5億ドルへと減額し、伝統的金融またはジェネラルキャピタルが参画した取引の金額比率は39%から45%へと上昇した。
次の調達見通しは悲観的だ。当季完了した新規暗号資産ベンチャーキャピタルファンドはわずか3本、合計約13億ドルで、新規ファンド数は2019年第3四半期以降最少となった。
暗号資産価格の上昇にも関わらず一次市場が冷体化
当季RootDataが記録した調達件数は199件で、そのうち116件が開示金額を実施し、合計は44.6億ドルであった。件数は第2四半期比5%減、金額は24%減であり、一年前と比較すると金額は74%減少した。
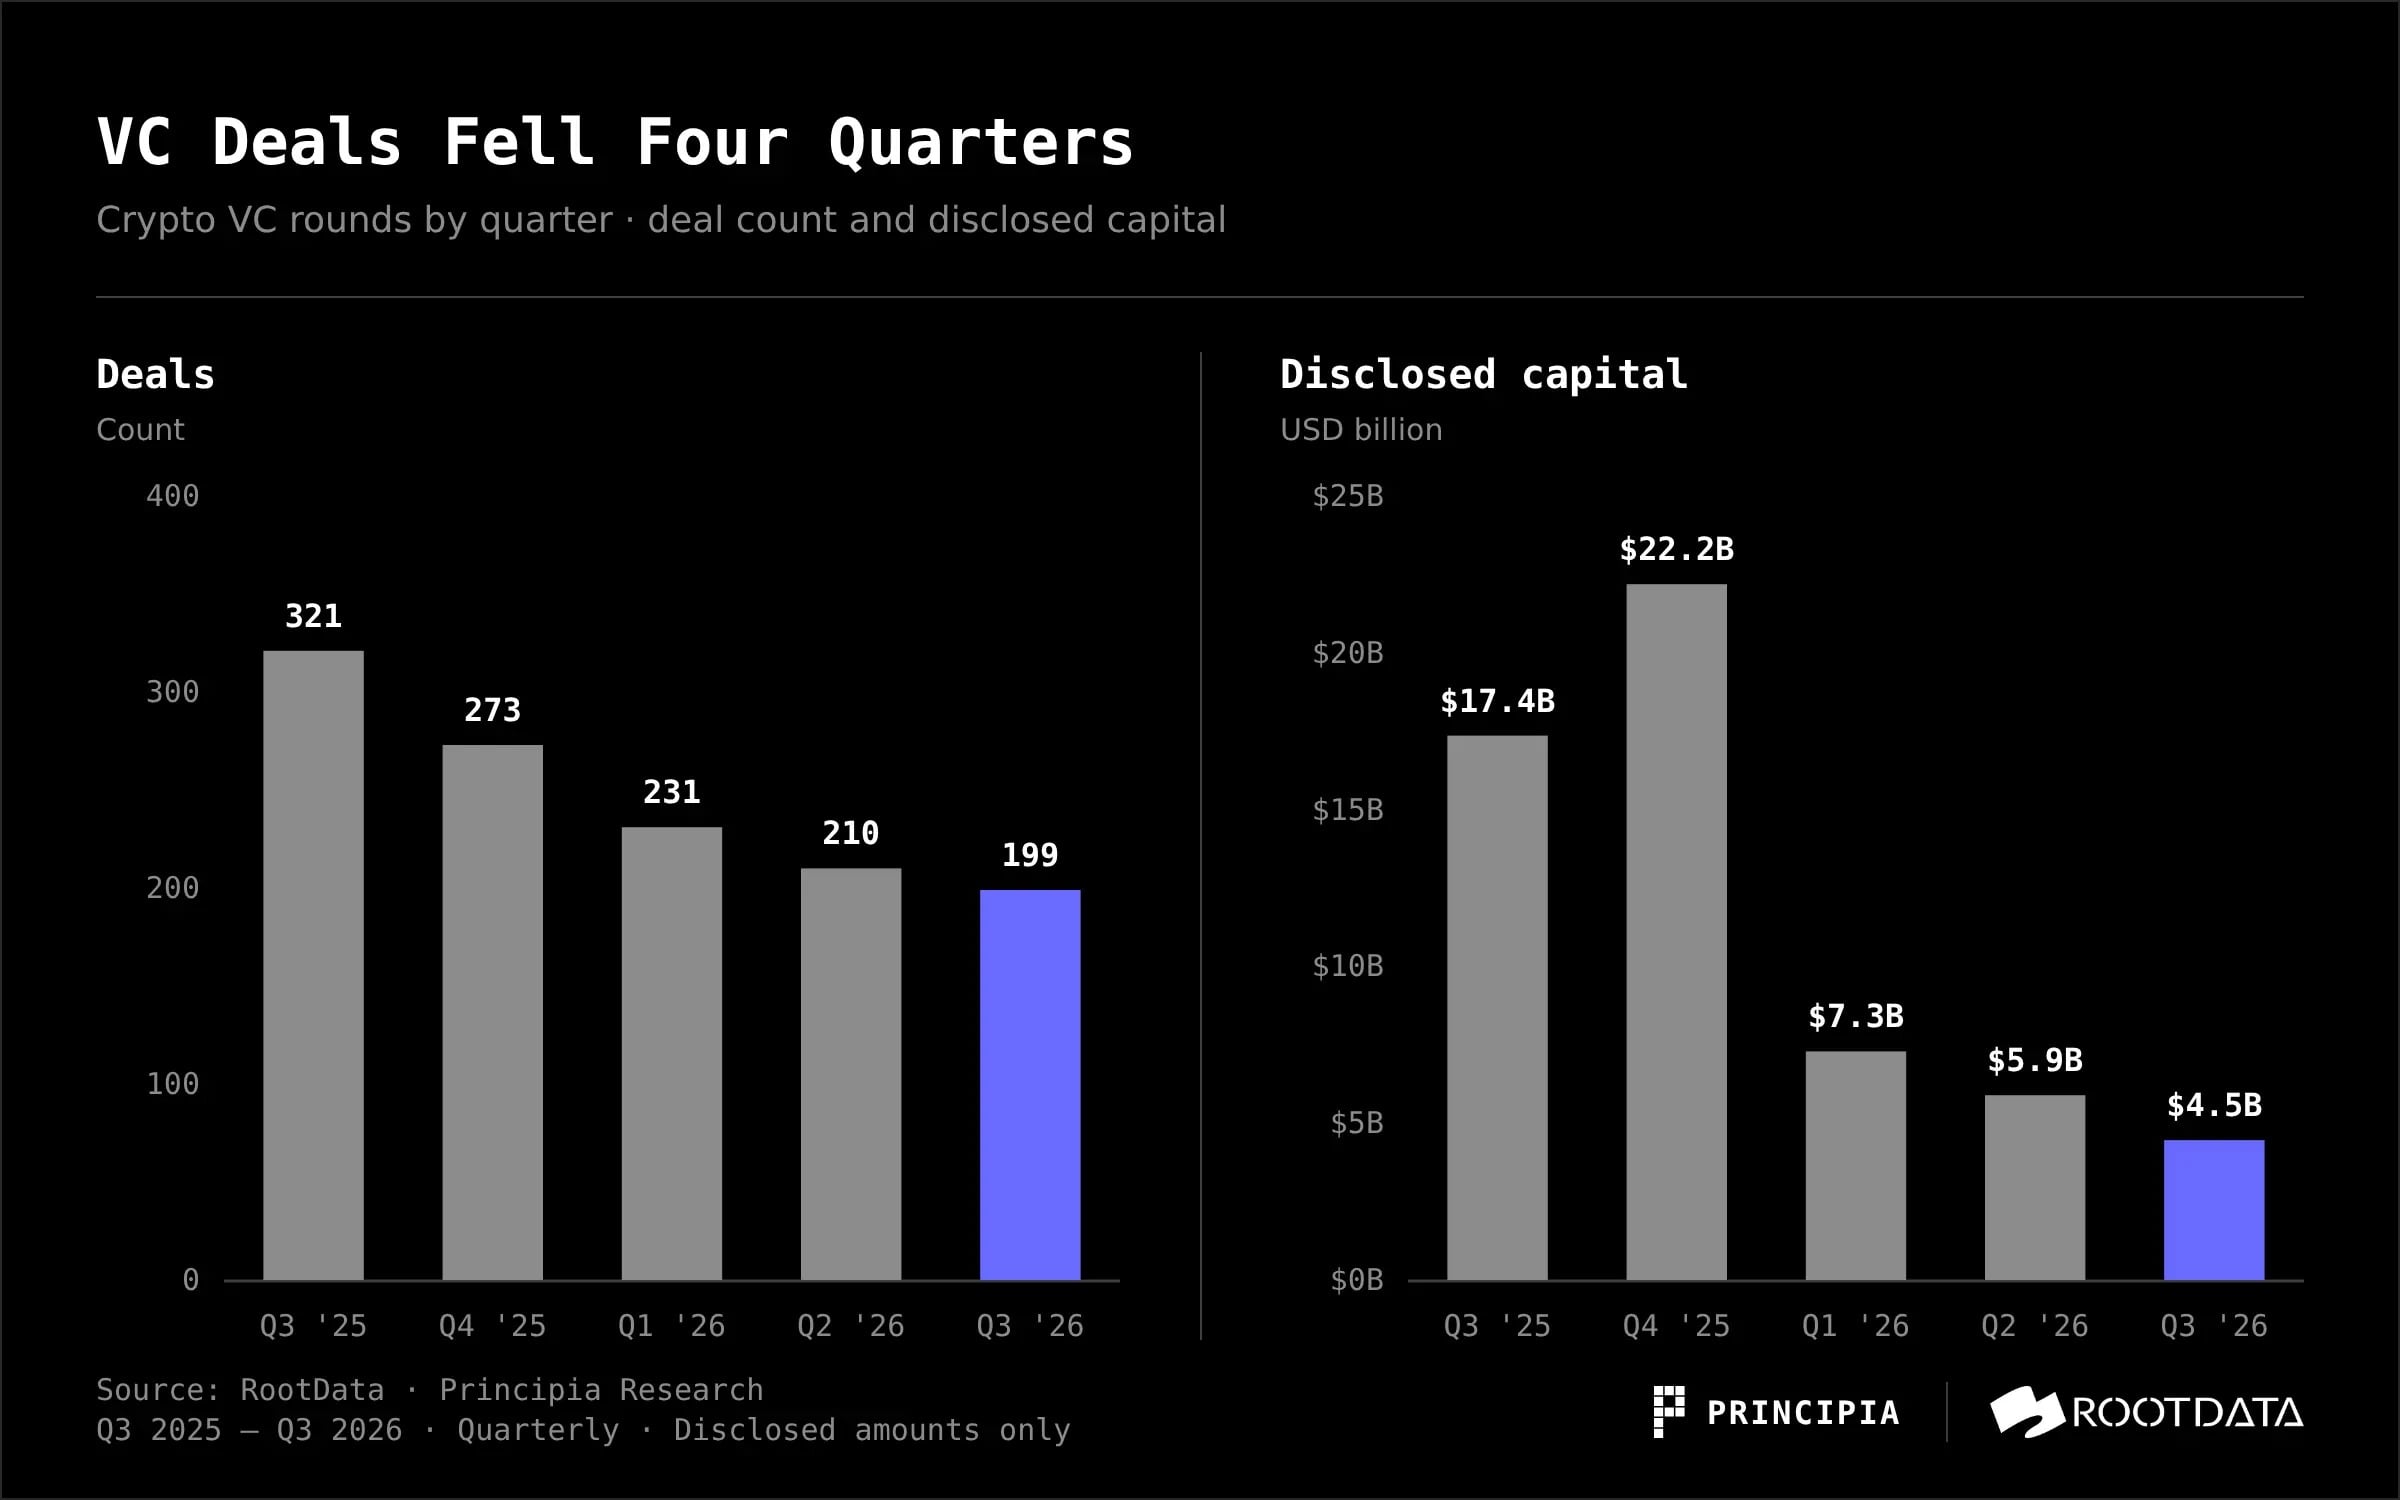
図:2025年Q3~2026年Q3の暗号資産VC調達件数と開示金額の四半期推移(出典:Principia Research & RootData)
2025年第3四半期のベースには大量の上場企業による追加発行およびIPOが含まれていた。Strategyが約25.2億ドル、Forward Industriesが約16.5億ドル、Galaxyが約14億ドル、BullishのIPOが約11.1億ドルである。
この「コイン株」調達の反動後、前年同期比74%の大台下がりを記録した。2025年第4四半期の221.9億ドルも同様で、その大半はDunamuによる103億ドルのM&A一筆に由来する。
株式類型調達のみを見ると結論は逆転する。上場企業の追加発行(ポストIPO)、IPO/de-SPAC、M&A、トークン公開販売、OTC、債務融資、コミュニティラウンドを除き、ラウンド未記載のうち1億ドル以上の既存株譲渡、トークンプレセール、上場企業調達、債務も一括して除外した。
この調整後、当季株式類型調達は144件、開示金額は約33.8億ドルとなり、第2四半期の約30.2億ドル(168件)および2025年第3四半期の約25億ドル(226件)を上回った。金額は前四半期比+12%、前年同期比+35%、件数は前四半期比−14%、前年同期比−36%だった。取引は減少したが、単独取引サイズは大型化した。
さらに注目すべきは、暗号資産価格と調達活動の乖離である。ビットコインは7月初旬の約5.86万ドルから10月初旬の約8.36万ドルまで約43%上昇したが、一次市場はこれに連動して回復しなかった。
我々の分析では、一つの重要な原因はAIによる資本の吸収力にある。AIの計算資源およびモデル開発への資金需要は極めて大きく、市場もその成長余地に対してより高い期待を抱いている。LPの設定限度が限られる状況下、従来暗号資産クリエイベンチャーへ向けられていた資金の一部がAI分野へシフトしつつある。
トップクラスの暗号資産ネイティブ機関の動きもこれを裏付けている。7月8日、Paradigmは12億ドル規模の第4次ファンドの調達完了を発表し、投資対象を暗号資産からAIやロボティクスなどの最先端領域へと拡大させつつ、暗号資産への継続投資を示唆した。
また、IOSG創設パートナーのJocy Lin氏がAI専念のIOSF Venturesを設立した。10月22日にはa16z Cryptoがa16z Frontierに商号変更し、新ファンドの投資範囲をAIや自律機械などの先端技術へ拡大しつつ、引き続き暗号資産分野にも投資していくと発表した。
四半期内の浮動は主に少数の大口取引に起因する。7月は最も活発で、金額23.7億ドル、件数72件。Crypto.com、Ionic Digital、Securitizeがそれぞれ4億ドルを獲得した。
8月は最も冷え込み、7.2億ドル、63件だった。9月は13.7億ドル、64件まで回復し、大半はPolymarketの3億ドルとFélixの2億ドルによるものだった。
資金の後期ラウンドおよび戦略的ラウンドへの流れ
当季資金の約4割が戦略的ラウンドおよびプライベートラウンドに配分され、約17.5億ドルに達した。アーリーラウンドは件数が最多ながら、金額比率は約6分の1にとどまった。
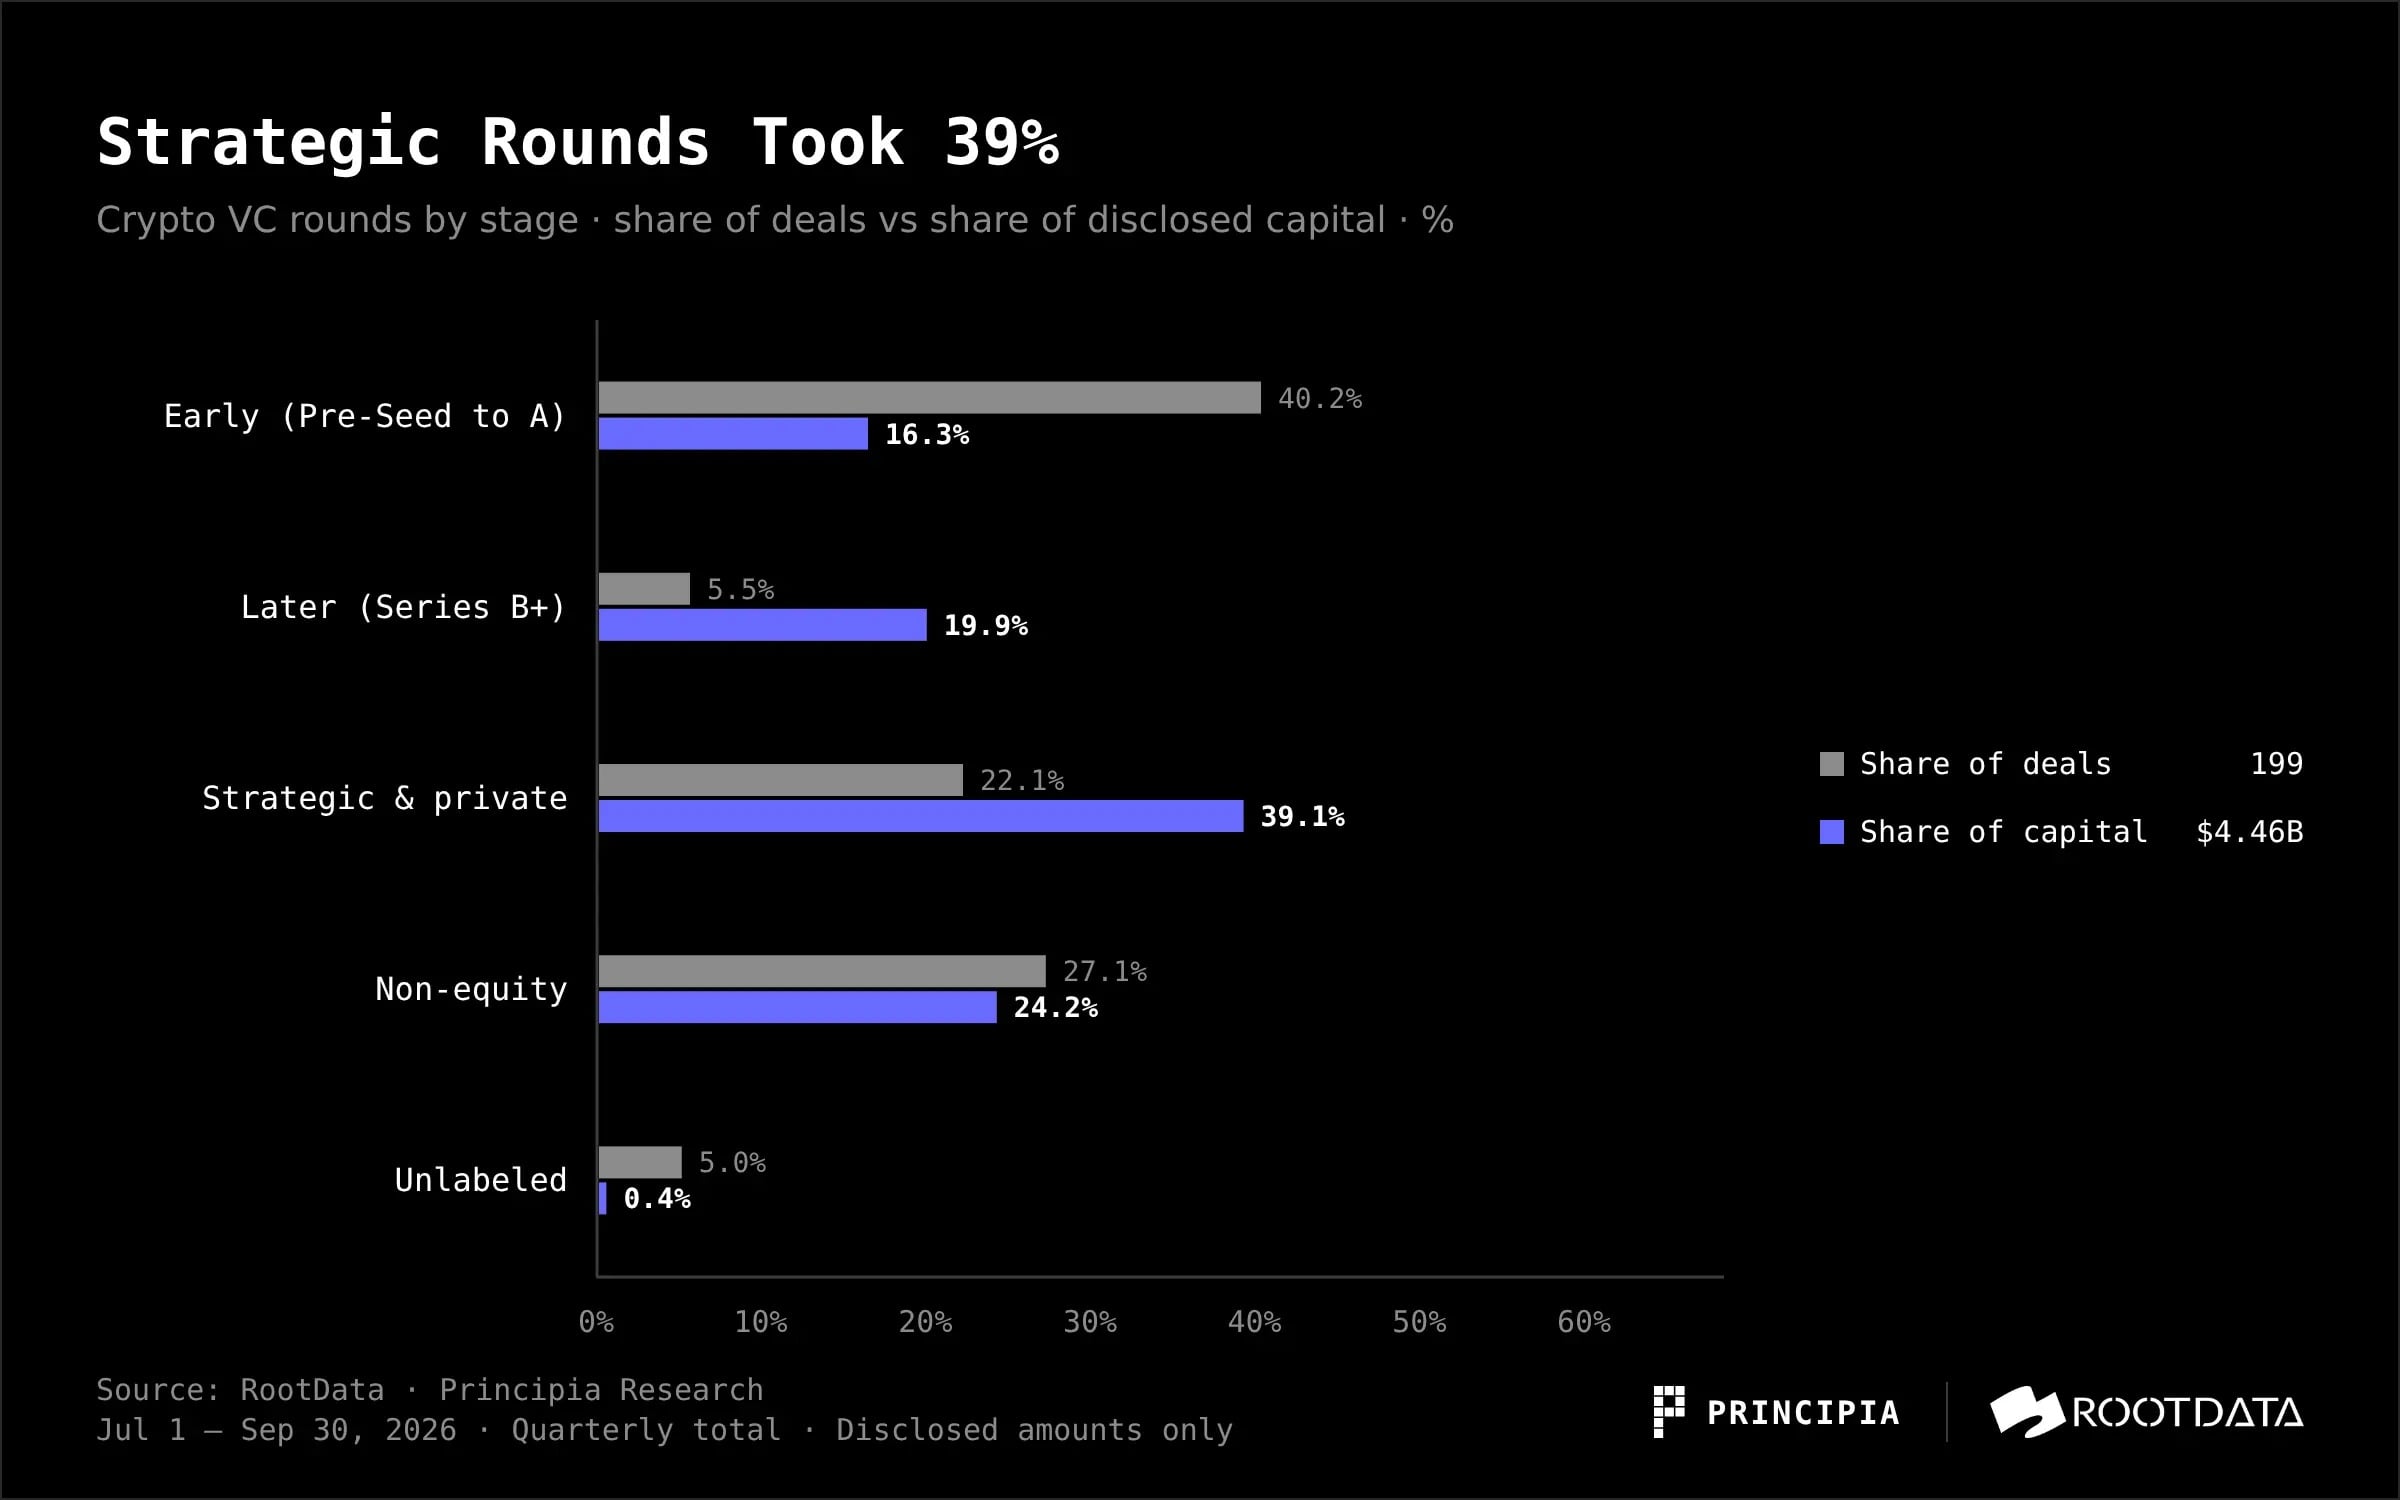
図:2026年Q3暗号資産調達ラウンド別件数と開示金額の分布(出典:Principia Research & RootData)
アーリーラウンドが依然として最も活発であり、80件で全取引の4割を占めたものの、金額面ではあくまで補助的な存在だった。アーリーラウンド以外の取引で開示金額の約84%を奪っている。
単独取引規模で見ると、2000万ドルから1億ドル(不含1億)の中堅層取引は当季25件、開示合計約11.5億ドルとなり、第2四半期の19件・約7.7億ドルを上回った。
ただし、当季同ゾーンでは7件がOTC、債務調達、上場企業追加発行、あるいはM&Aに該当する。株式類型のみを対象とすると中堅層取引は18件・約8.7億ドルで、件数は第2四半期と同じ(18件・約7.3億ドル)、金額は約19%増加したものの、依然として2025年第3四半期(31件・約10.3億ドル)を下回る水準だ。
これはリスク許容度の低下だけでなく、出資側交代の影響も反映している。一部暗号資産ネイティブ投資機関は新規投資終了、ファンド清算、あるいはAI分野への移行を進めている。2025年12月、Shima CapitalがSECから提訴された後、創業者がポートフォリオ企業宛ての社内メールで退任を表明し、ファンドの計画的な清算を行うことが報じられた。
2026年6月、Arbitrum DAO傘下のゲーム投資プログラムAGVが新規投資停止および既存ポートフォリオのみの運用維持を提案し、7月初旬に承認された。約1億4370万ARBが段階的にDAO treasuryに戻される予定だ。
10月、Deus X Capitalは事業停止し、2027年1月31日に正式清算を迎える。CEOのTim Grant氏はAI企業のTensorXのCEOに就任した。
同日月下旬、ステーブルコインインフラ特化型のVerda Venturesは創業者がTetherへ参画したのに伴い新規投資を停止し、既存ポートフォリオサポートのみに移行した。
一方で伝統金融および戦略的資本が補完勢力として台頭している。Citadel Securitiesは評価額200億ドルでCrypto.comに4億ドルを出資した。
Nasdaq傘下のNasdaq VenturesはKraken親会社Paywardへの1億ドル出資に合意しており、Bloomberg報道によれば対応評価額は約210億ドルとなる。
1789 CapitalがPolymarketの約10億ドル規模のラウンドをリードし、約3億ドルの出資を行った。評価額は210億ドル。
Tiger GlobalはAugustusのBラウンド1.8億ドルをリードし、SBIホールディングスはEDX MarketsのCラウンド7600万ドルおよびGauntletのCラウンド1.25億ドルをリードした。
これらの資金は新たなナラティブではなく、ライセンス、決済・清算インフラ、取引ゲートウェイなど、より確実性が高くコンプライアンス遵守の進んだ分野へ流れている。
セクター動向:資金は「金融パイプライン」を買い求めている
RootDataのメインタグ基準によると、CeFiは当季31件で14.4億ドルを取得し、開示金額全体の32%を占めて首位となった。DeFiは51件と件数が最多ながら、獲得金額は3.7億ドル(8%)にとどまった。
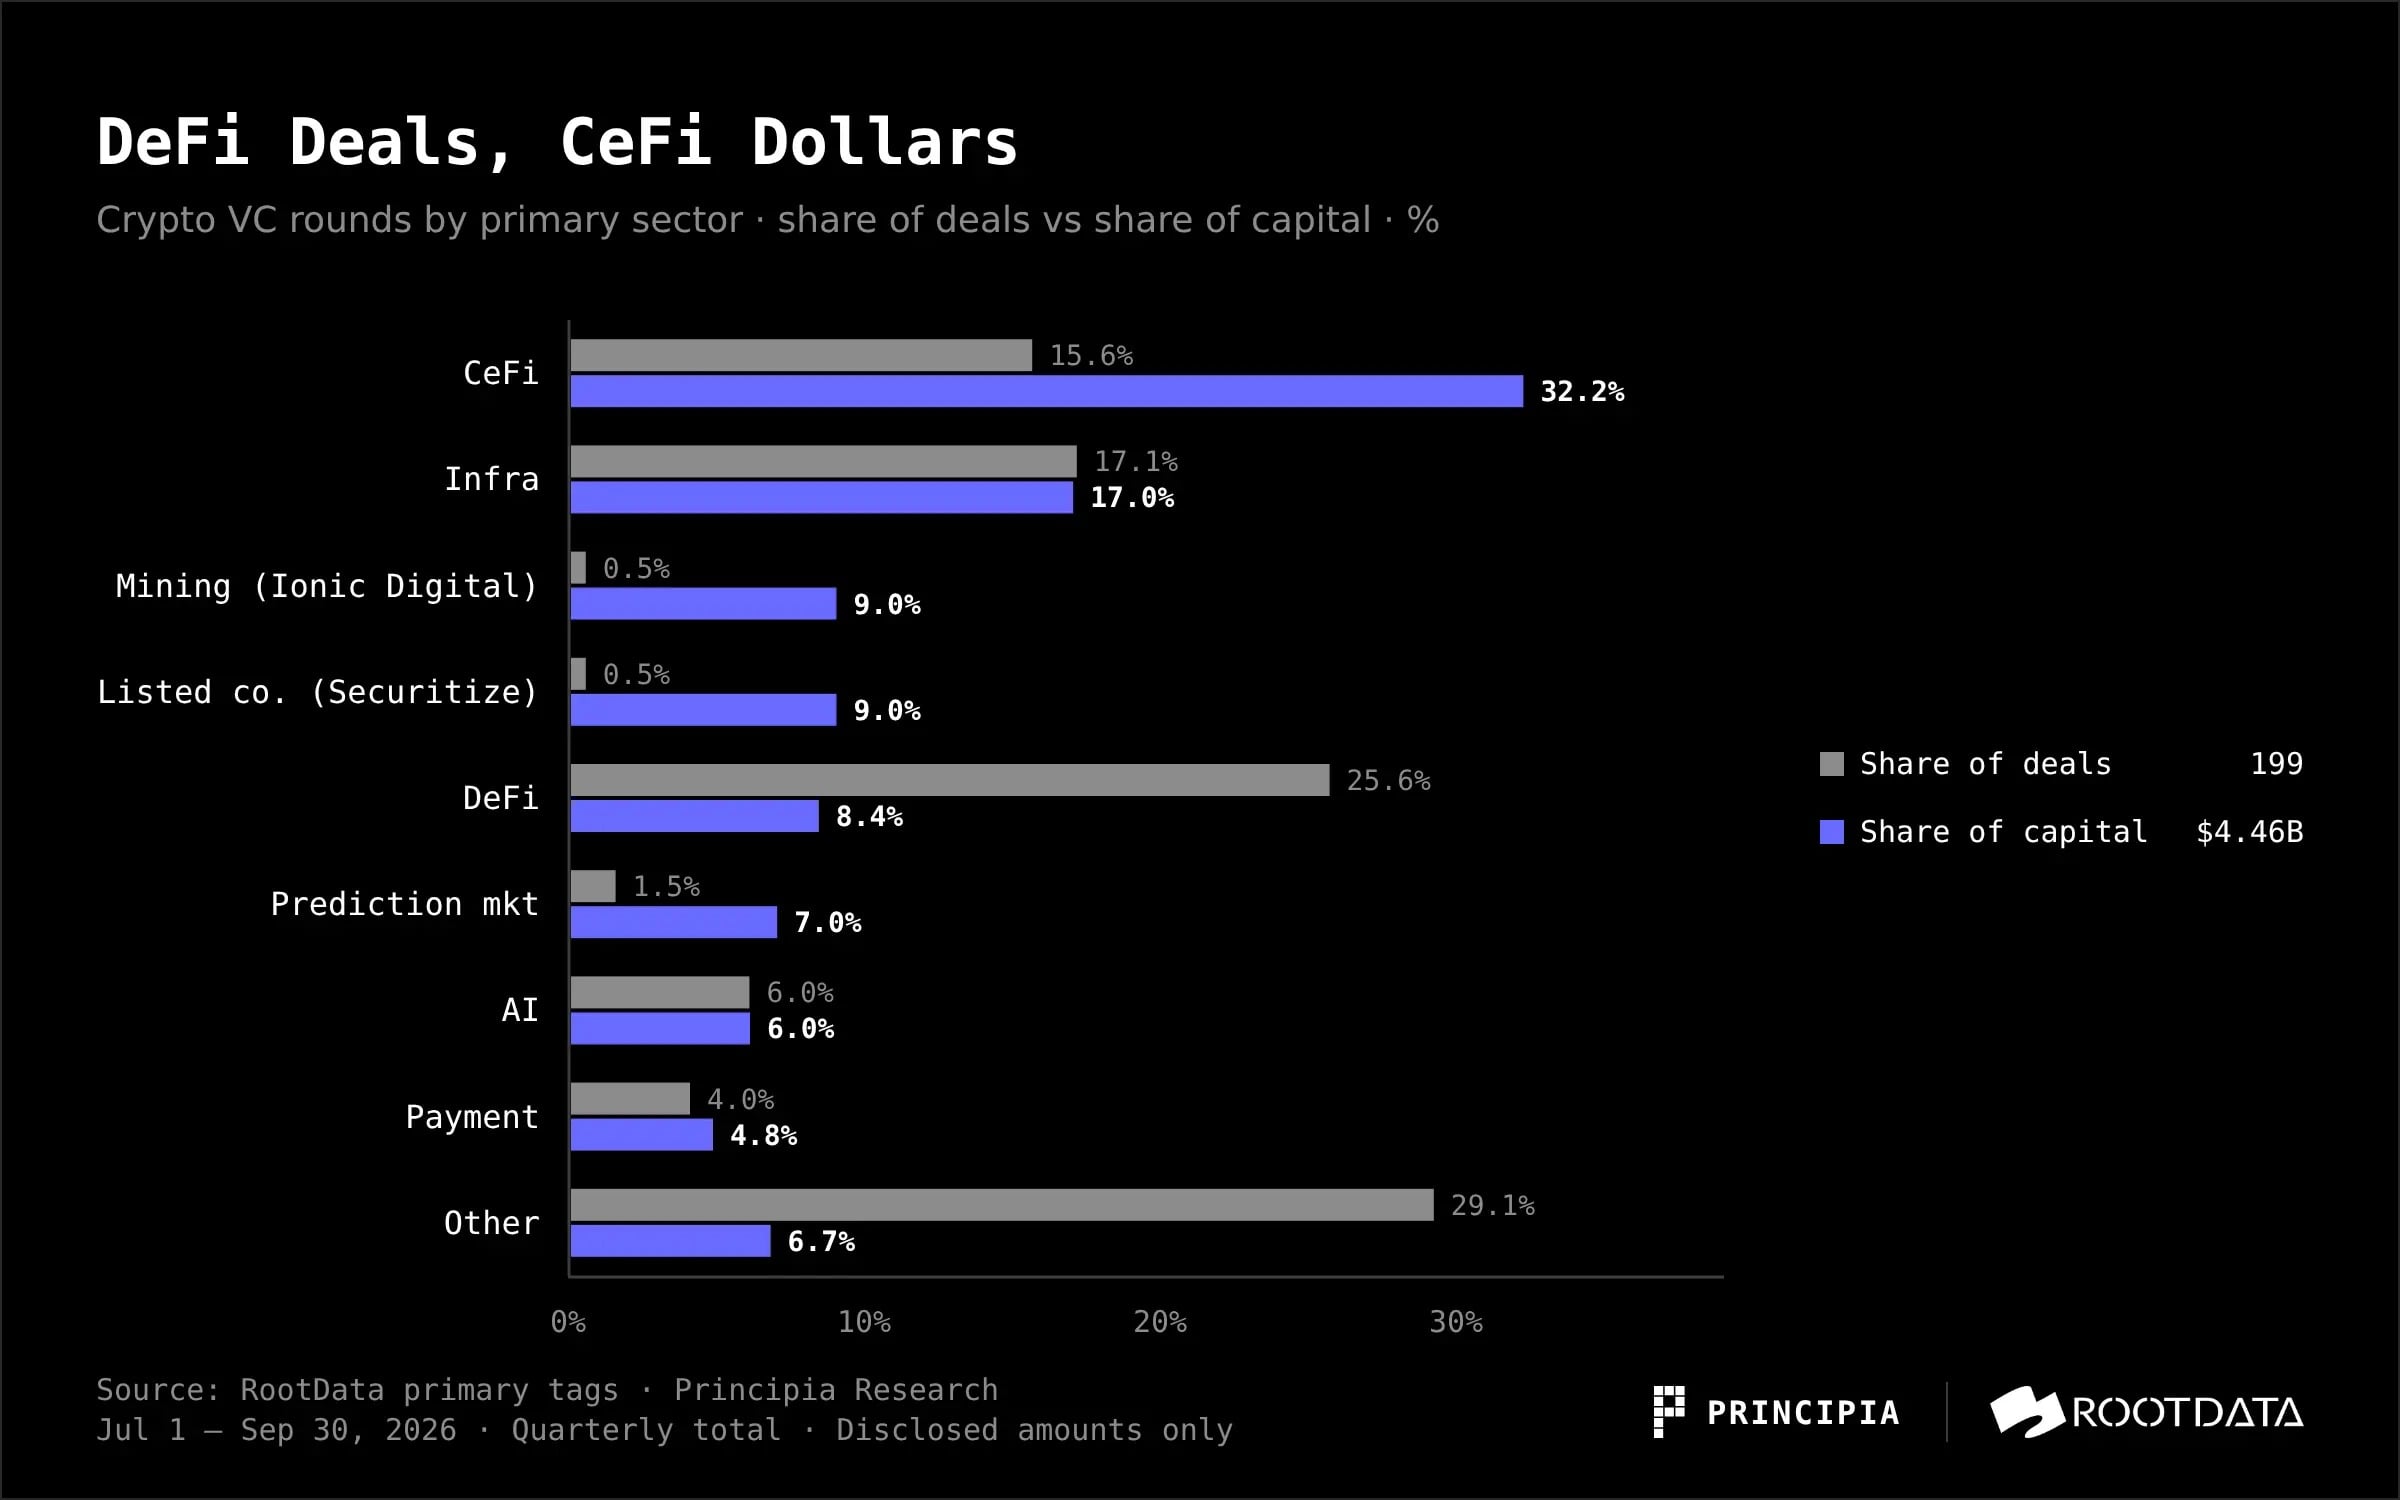
図:2026年Q3暗号資産調達をメインセクター別に区分した件数と金額割合(出典:Principia Research & RootData)
CeFiにおける大口取引のほとんどは取引所、ブローカー、清算ゲートウェイに関連している。Crypto.com、Kraken、Augustus、Alpaca、EDX Marketsがその代表例だ。
インフラ(Infra)は第二位で34件・7.6億ドル。Ripple(Ripple Primeによる2.75億ドルの上位無担保債券)、Prime Intellect、Gauntletが代表格だ。
また、それぞれが独立タグを牽引する4億ドル級の単独取引が2件あった。Bitcoinマイニング企業のIonic Digital、およびSPAC方式でNYSE上場を果たしたSecuritizeだ。
DeFiの金額が低めなのは開示不備もある程度影響している。51件のうち金額を公開したのは25件だけだ。しかしこれを踏まえても、DeFi取引は明らかに小額・アーリー・プロトコル志向に偏っている。コンシューマー系はほぼ空白となっており、ゲームメインタグはわずか3件・約590万ドルしかない。
暗号資産ネイティブ資本のみが参加した取引金額は約6割減
暗号資産ネイティブ資本のみが参画した取引の開示金額は、前一四半期の25.7億ドルから10.5億ドルへと減少し、シェアも44%から24%へ下落した。一方、伝統金融またはジェネラルキャピタルが関与した取引のシェアは39%から45%へと拡大した。
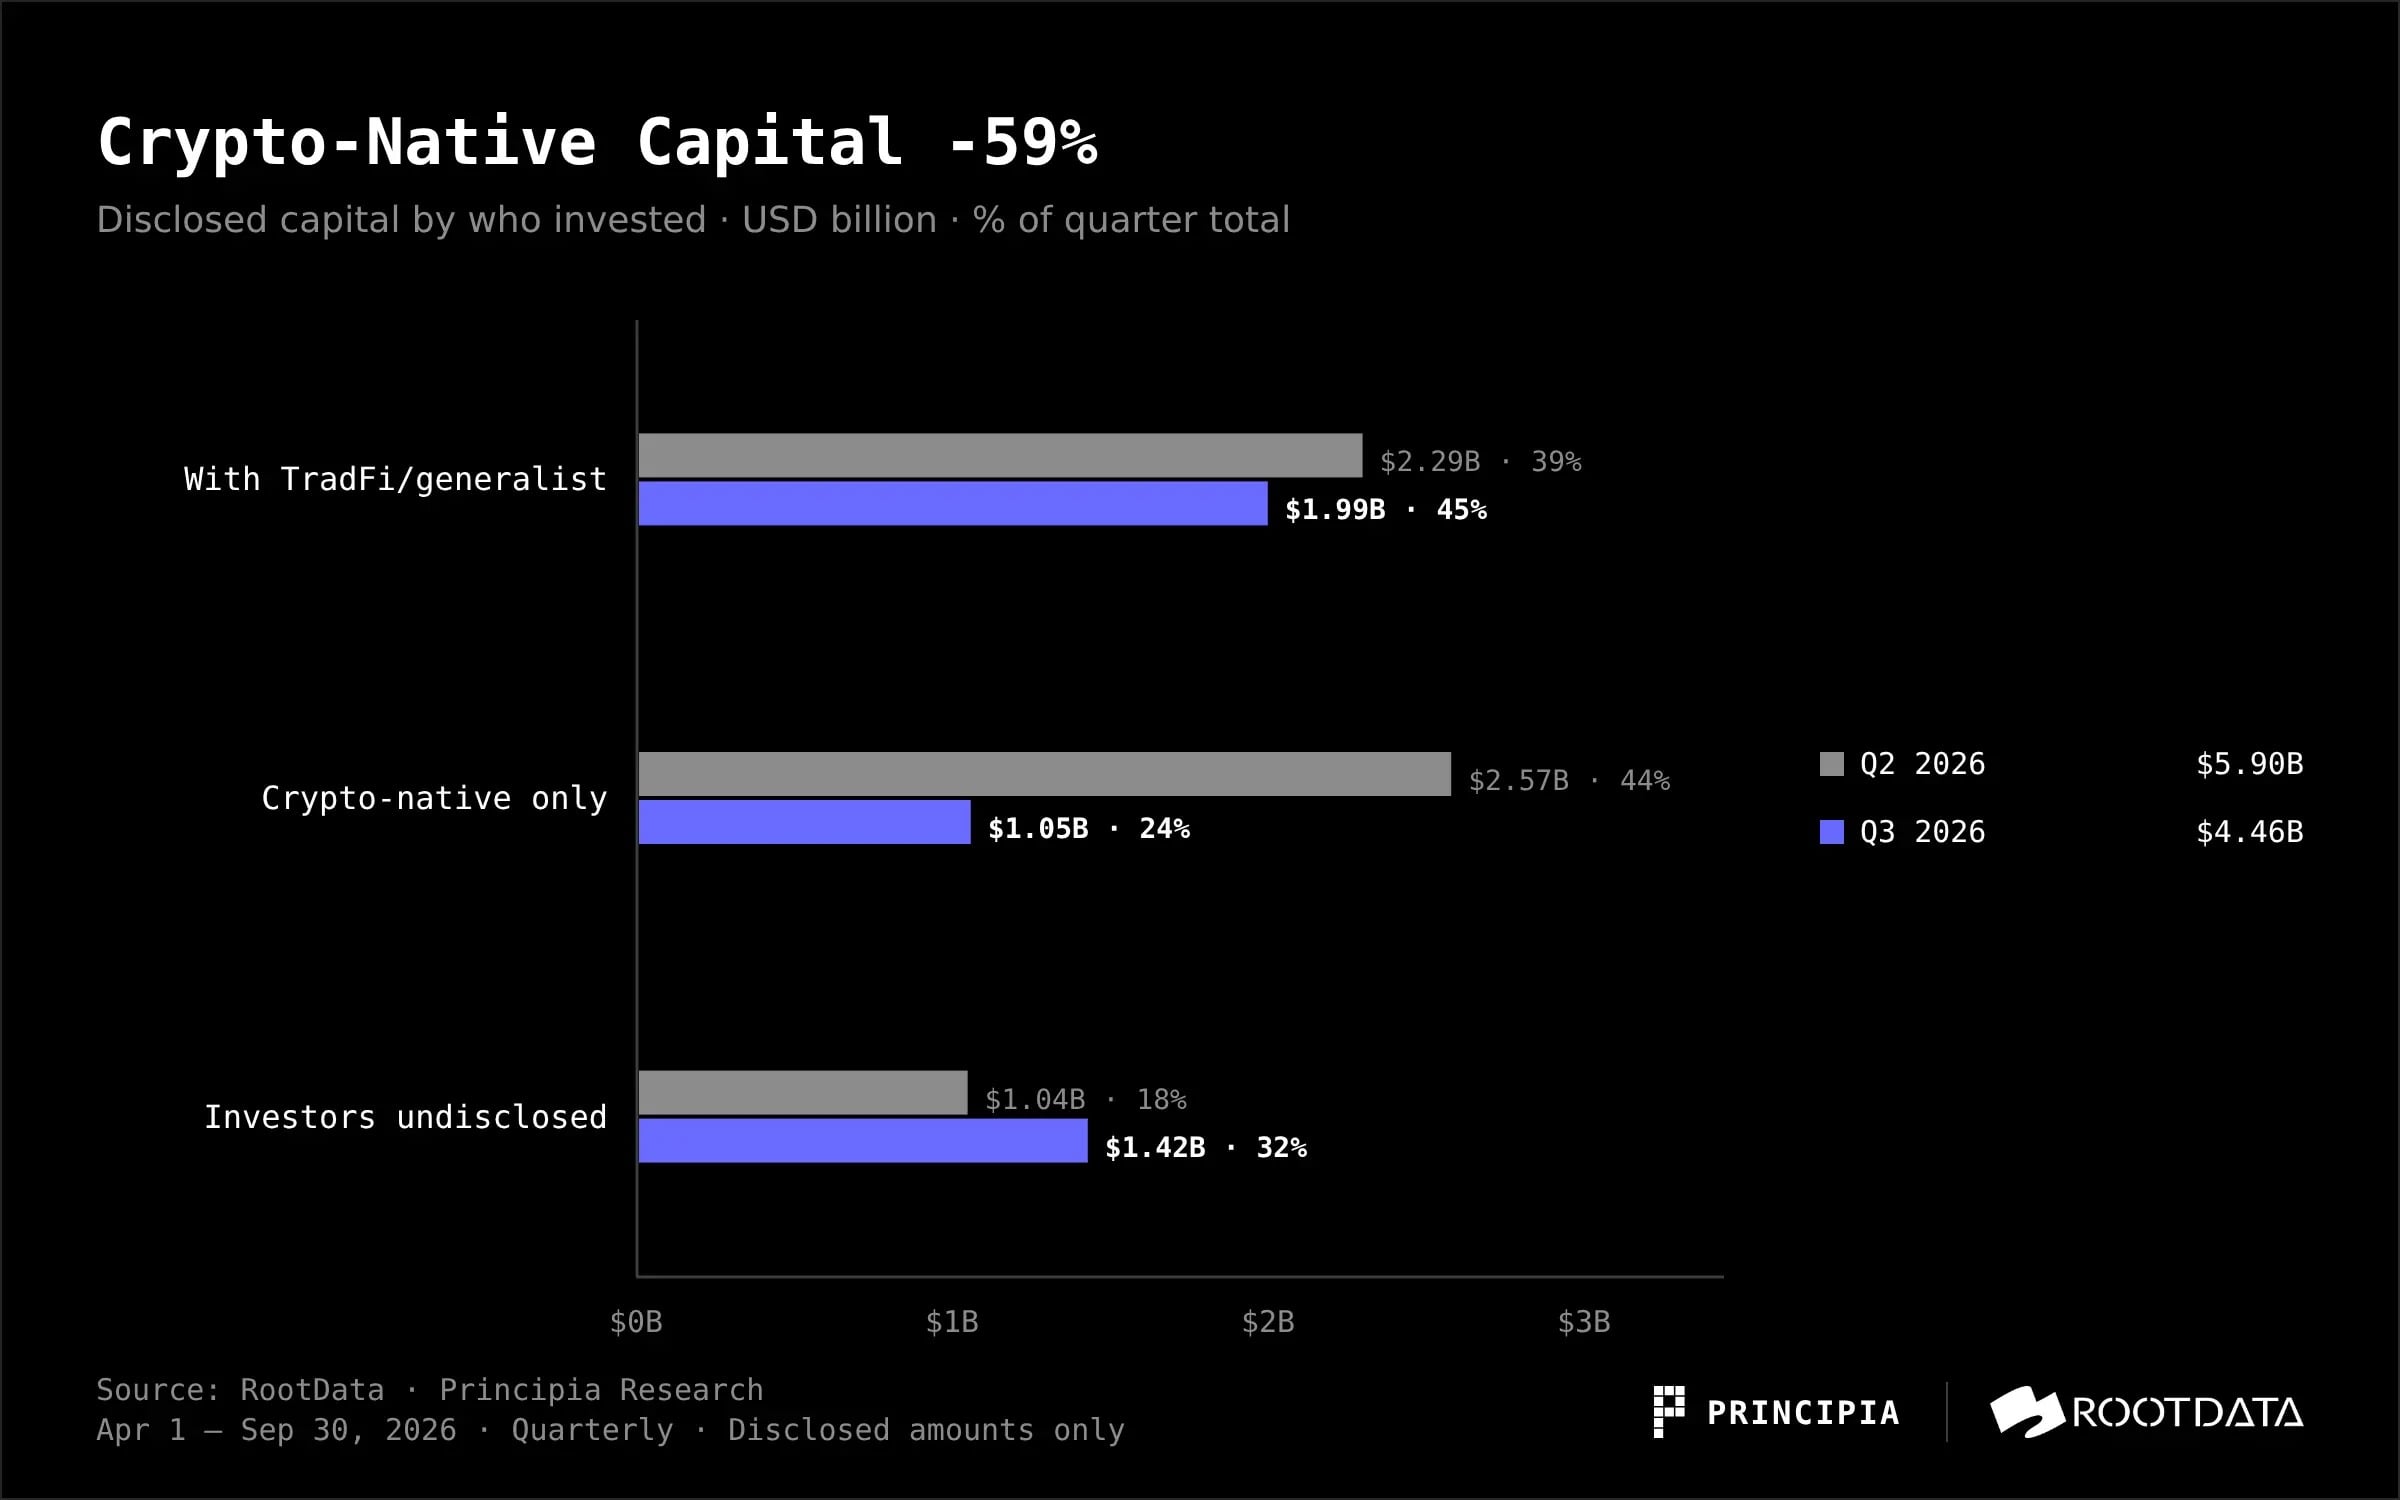
図:2026年Q2対比Q3の暗号資産ネイティブ資本及び伝統/汎用資本参画比率比較(出典:Principia Research & RootData)
「伝統金融またはジェネラルキャピタル」とは、銀行、取引所および市場インフラ、証券会社、資産運用会社、テックジャイアント、トレードハウス、総合型VCおよびフィンテック型VCを指す。
暗号資産ネイティブ資本は縮小傾向にあるのに対し、当季最大手の複数取引背後にはCitadel Securities、Nasdaq、1789 Capital、Tiger Global、Peak XV、SBI、Intel Capital、ICONIQが名を連ねている。
参画頻度で眺めると図景は異なる。最も活発なのはYZi LabsとCoinbase Venturesだが、両社はインキュベーションやフォローオン投資が中心で、リード投資はほとんど行っていない。
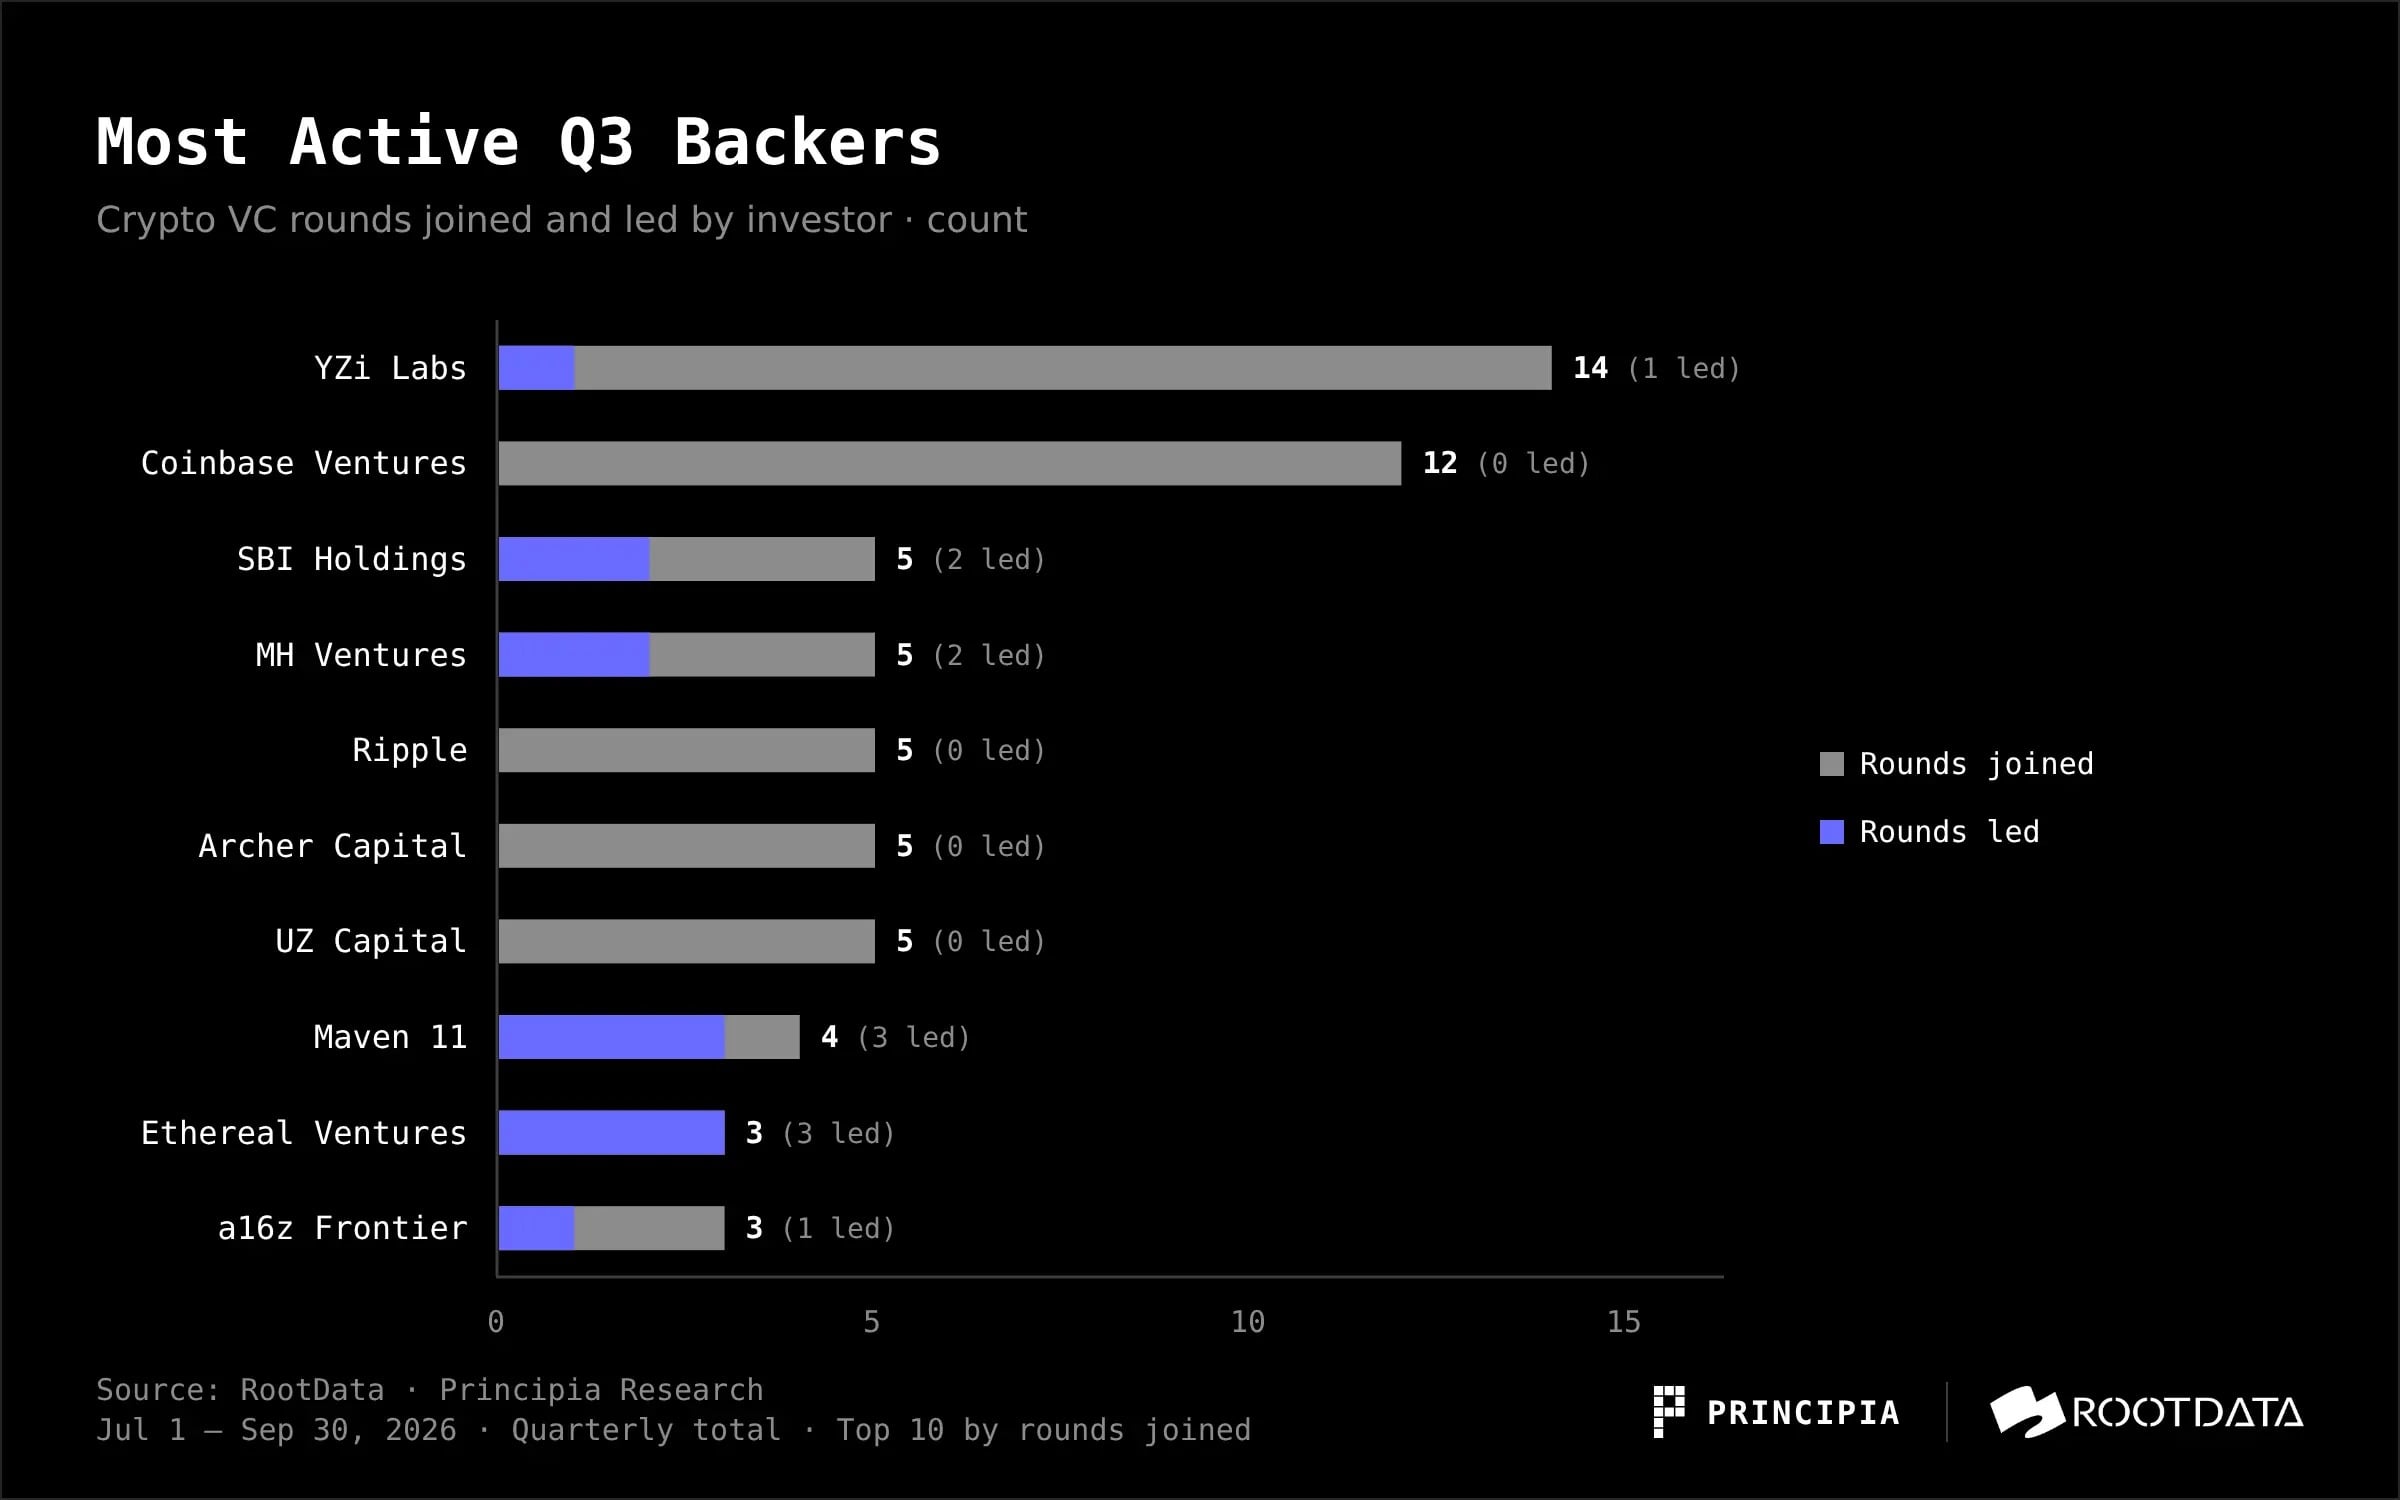
図:2026年Q3最も活躍した暗号資産系投資機関の参画・リード件数ランキング(出典:Principia Research & RootData)
第2四半期と比較すると主導権が入れ替わった。第2四半期の最活躍はCoinbase Ventures(13回)、Animoca Brands(12回)、a16z Frontier(旧a16z Crypto、8回)であり、Paradigmも4件のリード投資を実行していた。
当季の評価(プライシング)決定権は、上記の伝統金融機関により多く委ねられたと言える。
新規企業は件数多く、既存企業が大金を獲得
2021年及以前設立された企業は当季51件の調達で23億ドルを獲得し、開示金額の過半数を占めた。一方、2025年以後に設立された新規企業は件数が最多の67件ながら、獲得金額は6.3億ドルにとどまった。
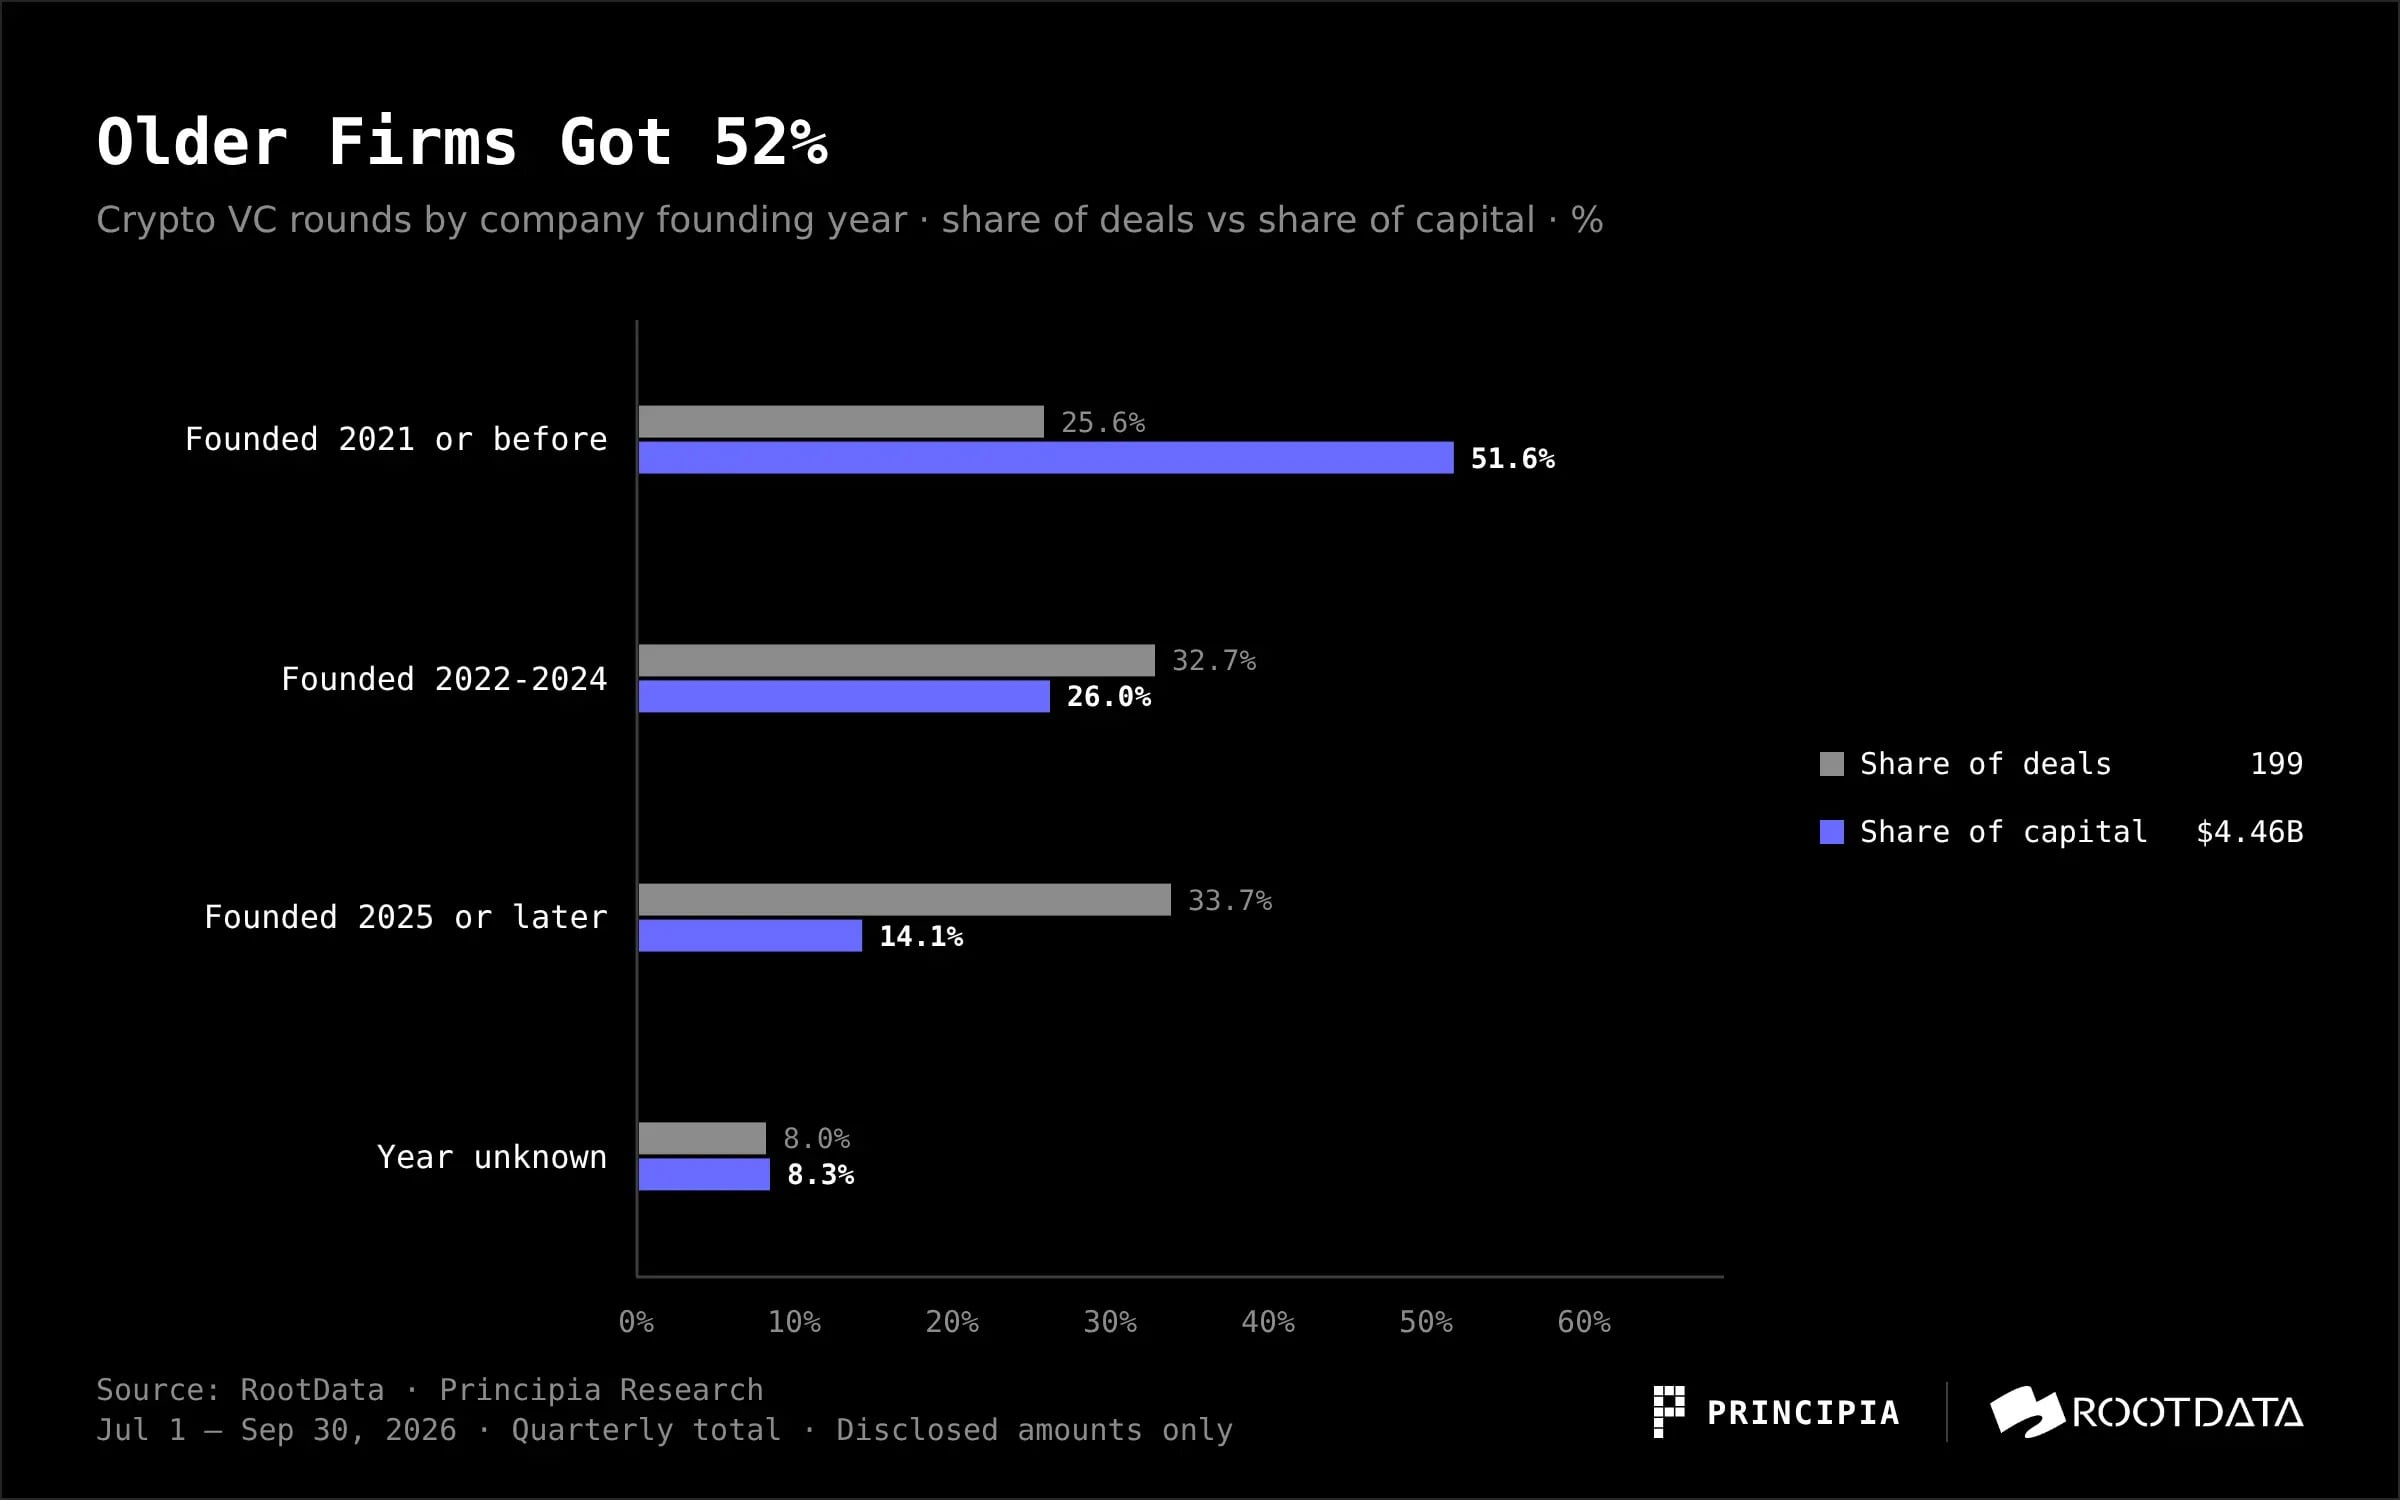
図:2026年Q3調達案件を設立年度別に区分した件数と金額割合(出典:Principia Research & RootData)
大口調達を実現した既存企業リストは非常に目に見える顔ぶれだ。Crypto.com(2016年設立)、Kraken(2011年)、Ripple(2013年)、Securitize(2017年)。これらは収益基盤を持ち、ライセンスを保有し、評価可能なビジネスを展開しており、当季の資金嗜好にぴたりと合致している。
地域別でも依然として米国が主導的地位を堅持
RootDataの国家フィールドカバー率は192プロジェクト中53プロジェクト(28%)にとどまり、対応するのは55件の取引・21.9億ドルであり、当季開示金額の約半分である。当該サンプル内訳では、米国が28件・15.2億ドル、シンガポールが10件・4.44億ドルとなっている。なお、シンガポールのケースではCrypto.comの一筆だけで4億ドルに達している。
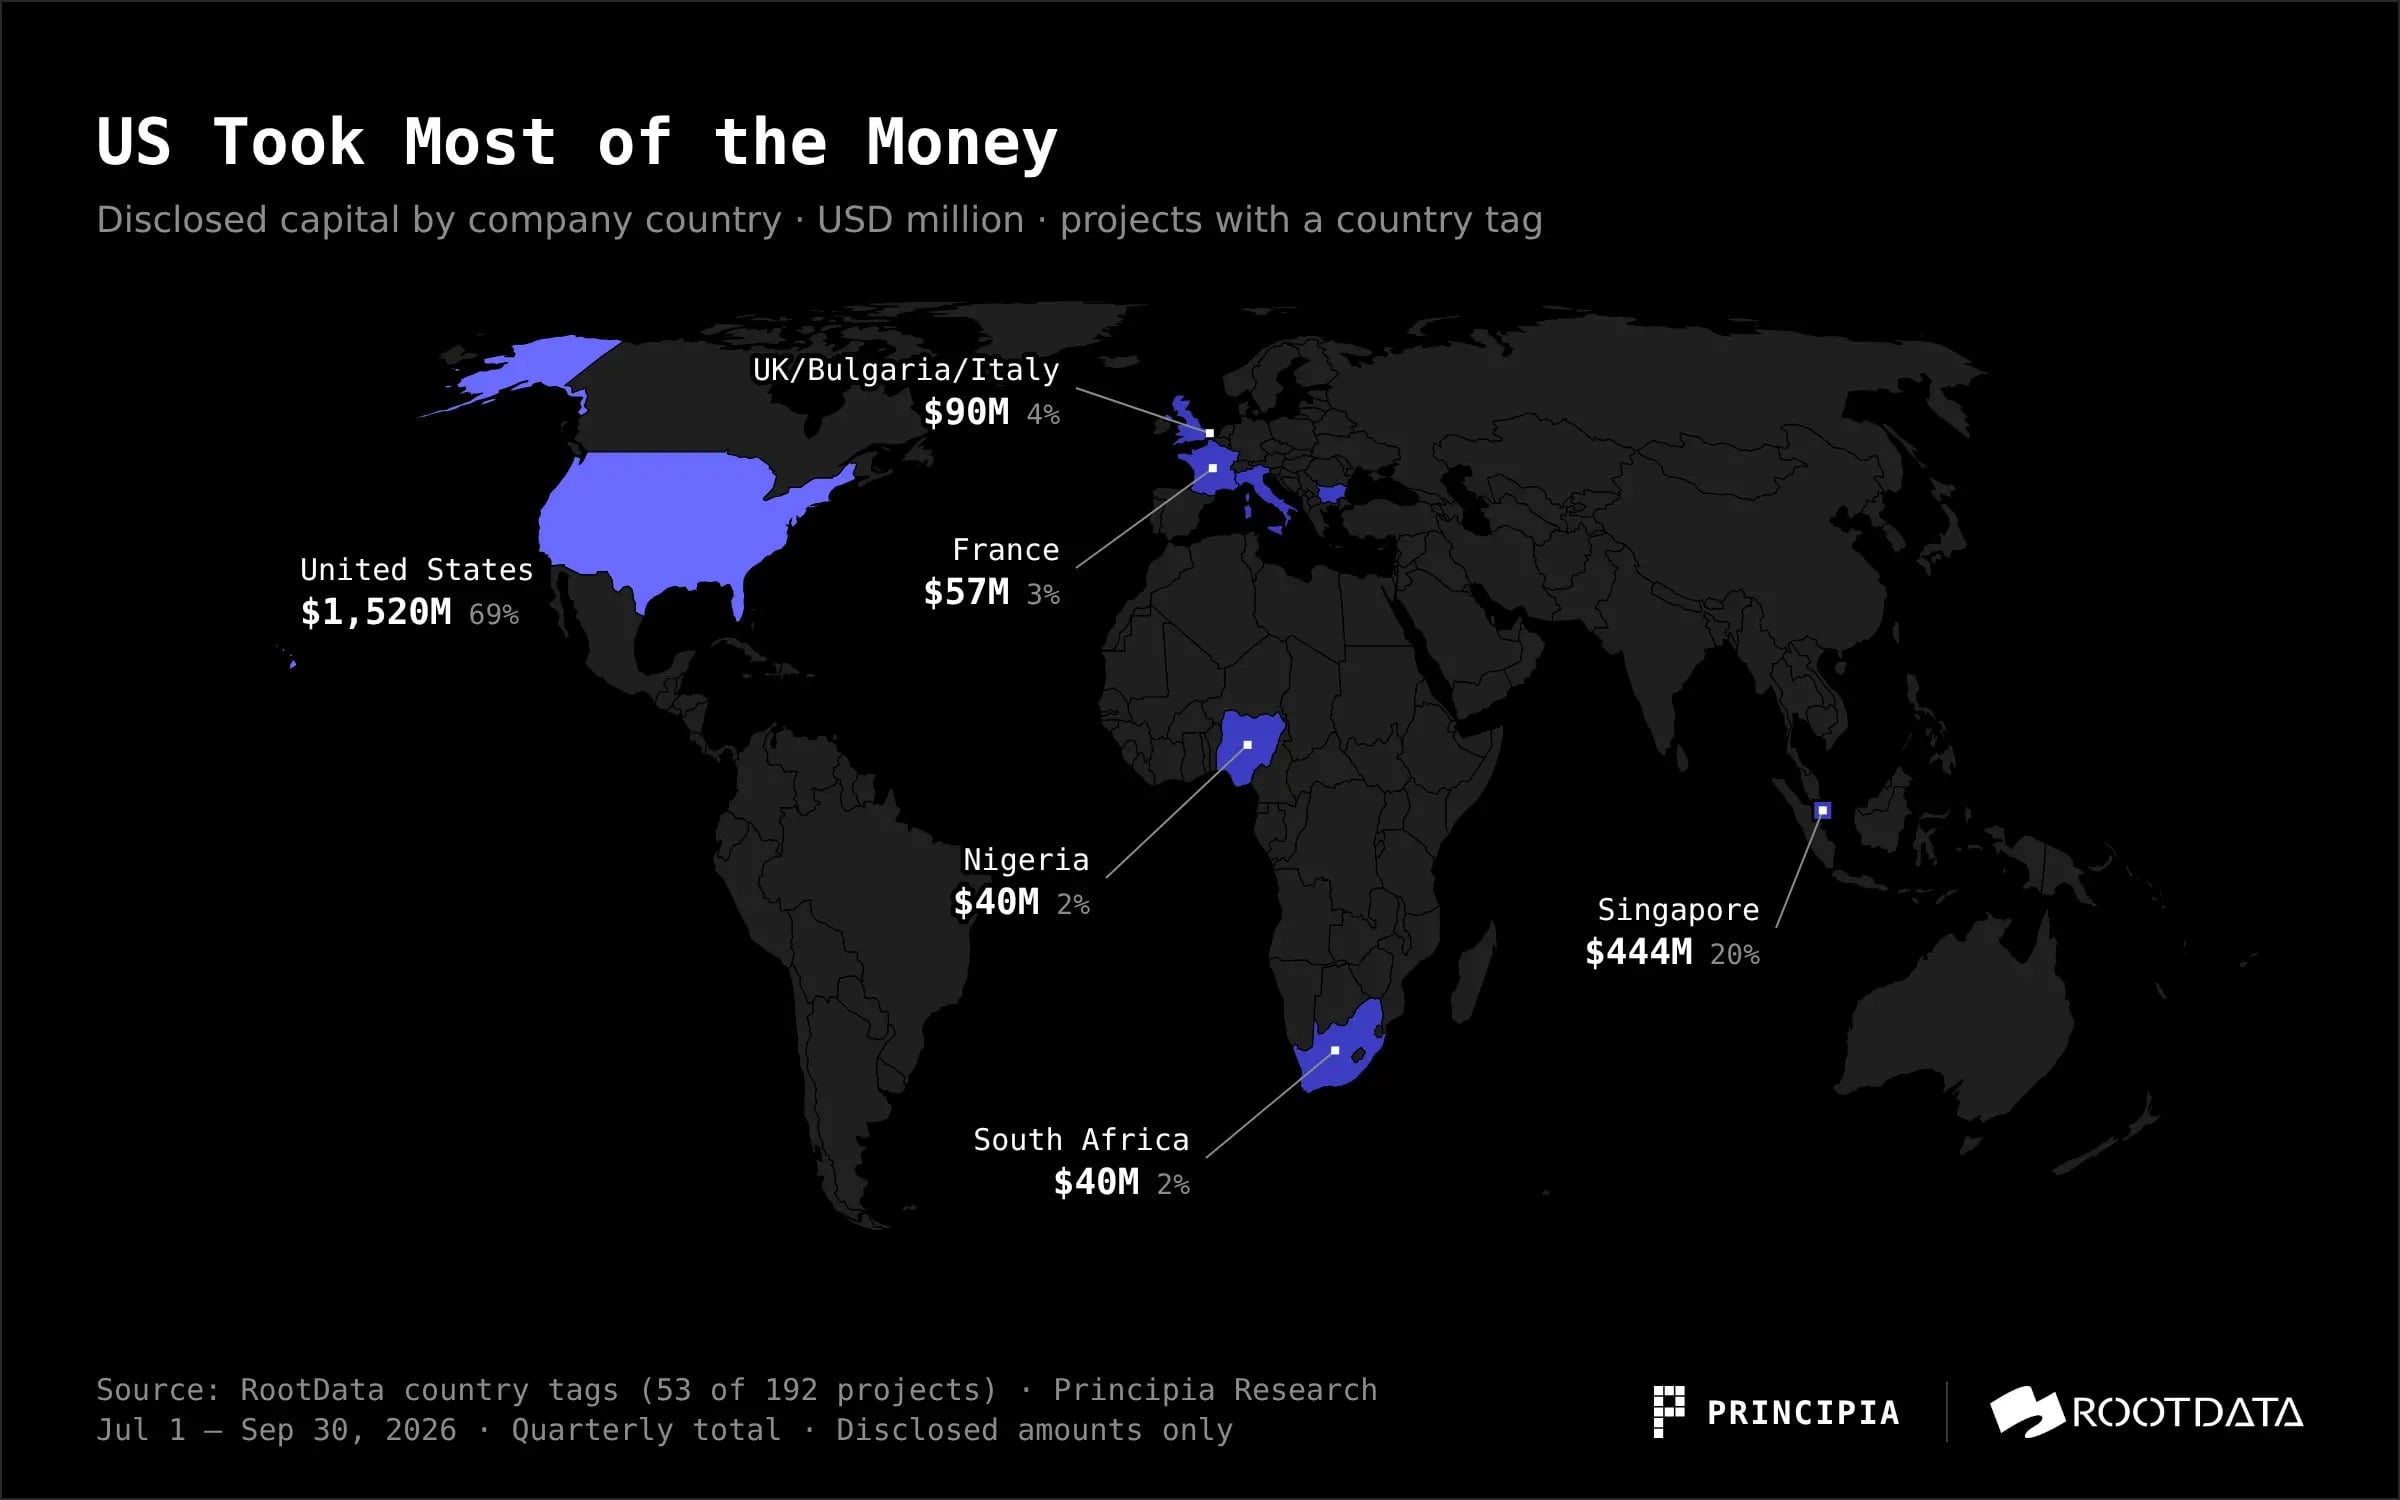
図:2026年Q3開示調達金額をプロジェクト所在国・地域別に分布(出典:Principia Research & RootData)
その他の国はいずれも分散状態にある。イギリス、ブルガリア、イタリアはそれぞれ9000万ドル、フランスが5700万ドル、ナイジェリアと南アフリカがそれぞれ4000万ドル。香港は3件、日本は2件だが、いずれも金額は微量だ。
カバー率がこれほど低い状況ではあるものの、資金が依然として米国に強く集中していること、およびアジア圏における大口取引が主にシンガポールの取引所に起因していることを示している。
ファンド調達:次回調達弾薬の逼迫感
一次市場での投資可能額は、最終的にファンドがどれだけ調達できるかに依存する。Galaxy Researchの統計によれば、当季新規暗号資産VCファンドが調達を完了したのはわずか3本で、合計約13億ドル。新規ファンド数は2019年第3四半期以降最少となった。
年率換算すると今年の調達額は約82億ドルで、2025年の87.5億ドルを若干下回っている。今年設立されたファンドの平均規模は約3.86億ドル、中央値はわずか7100万ドルだ。大部分の新規ファンドは規模が小型であり、少数の大型ファンドが平均値を引き上げている構造だ。
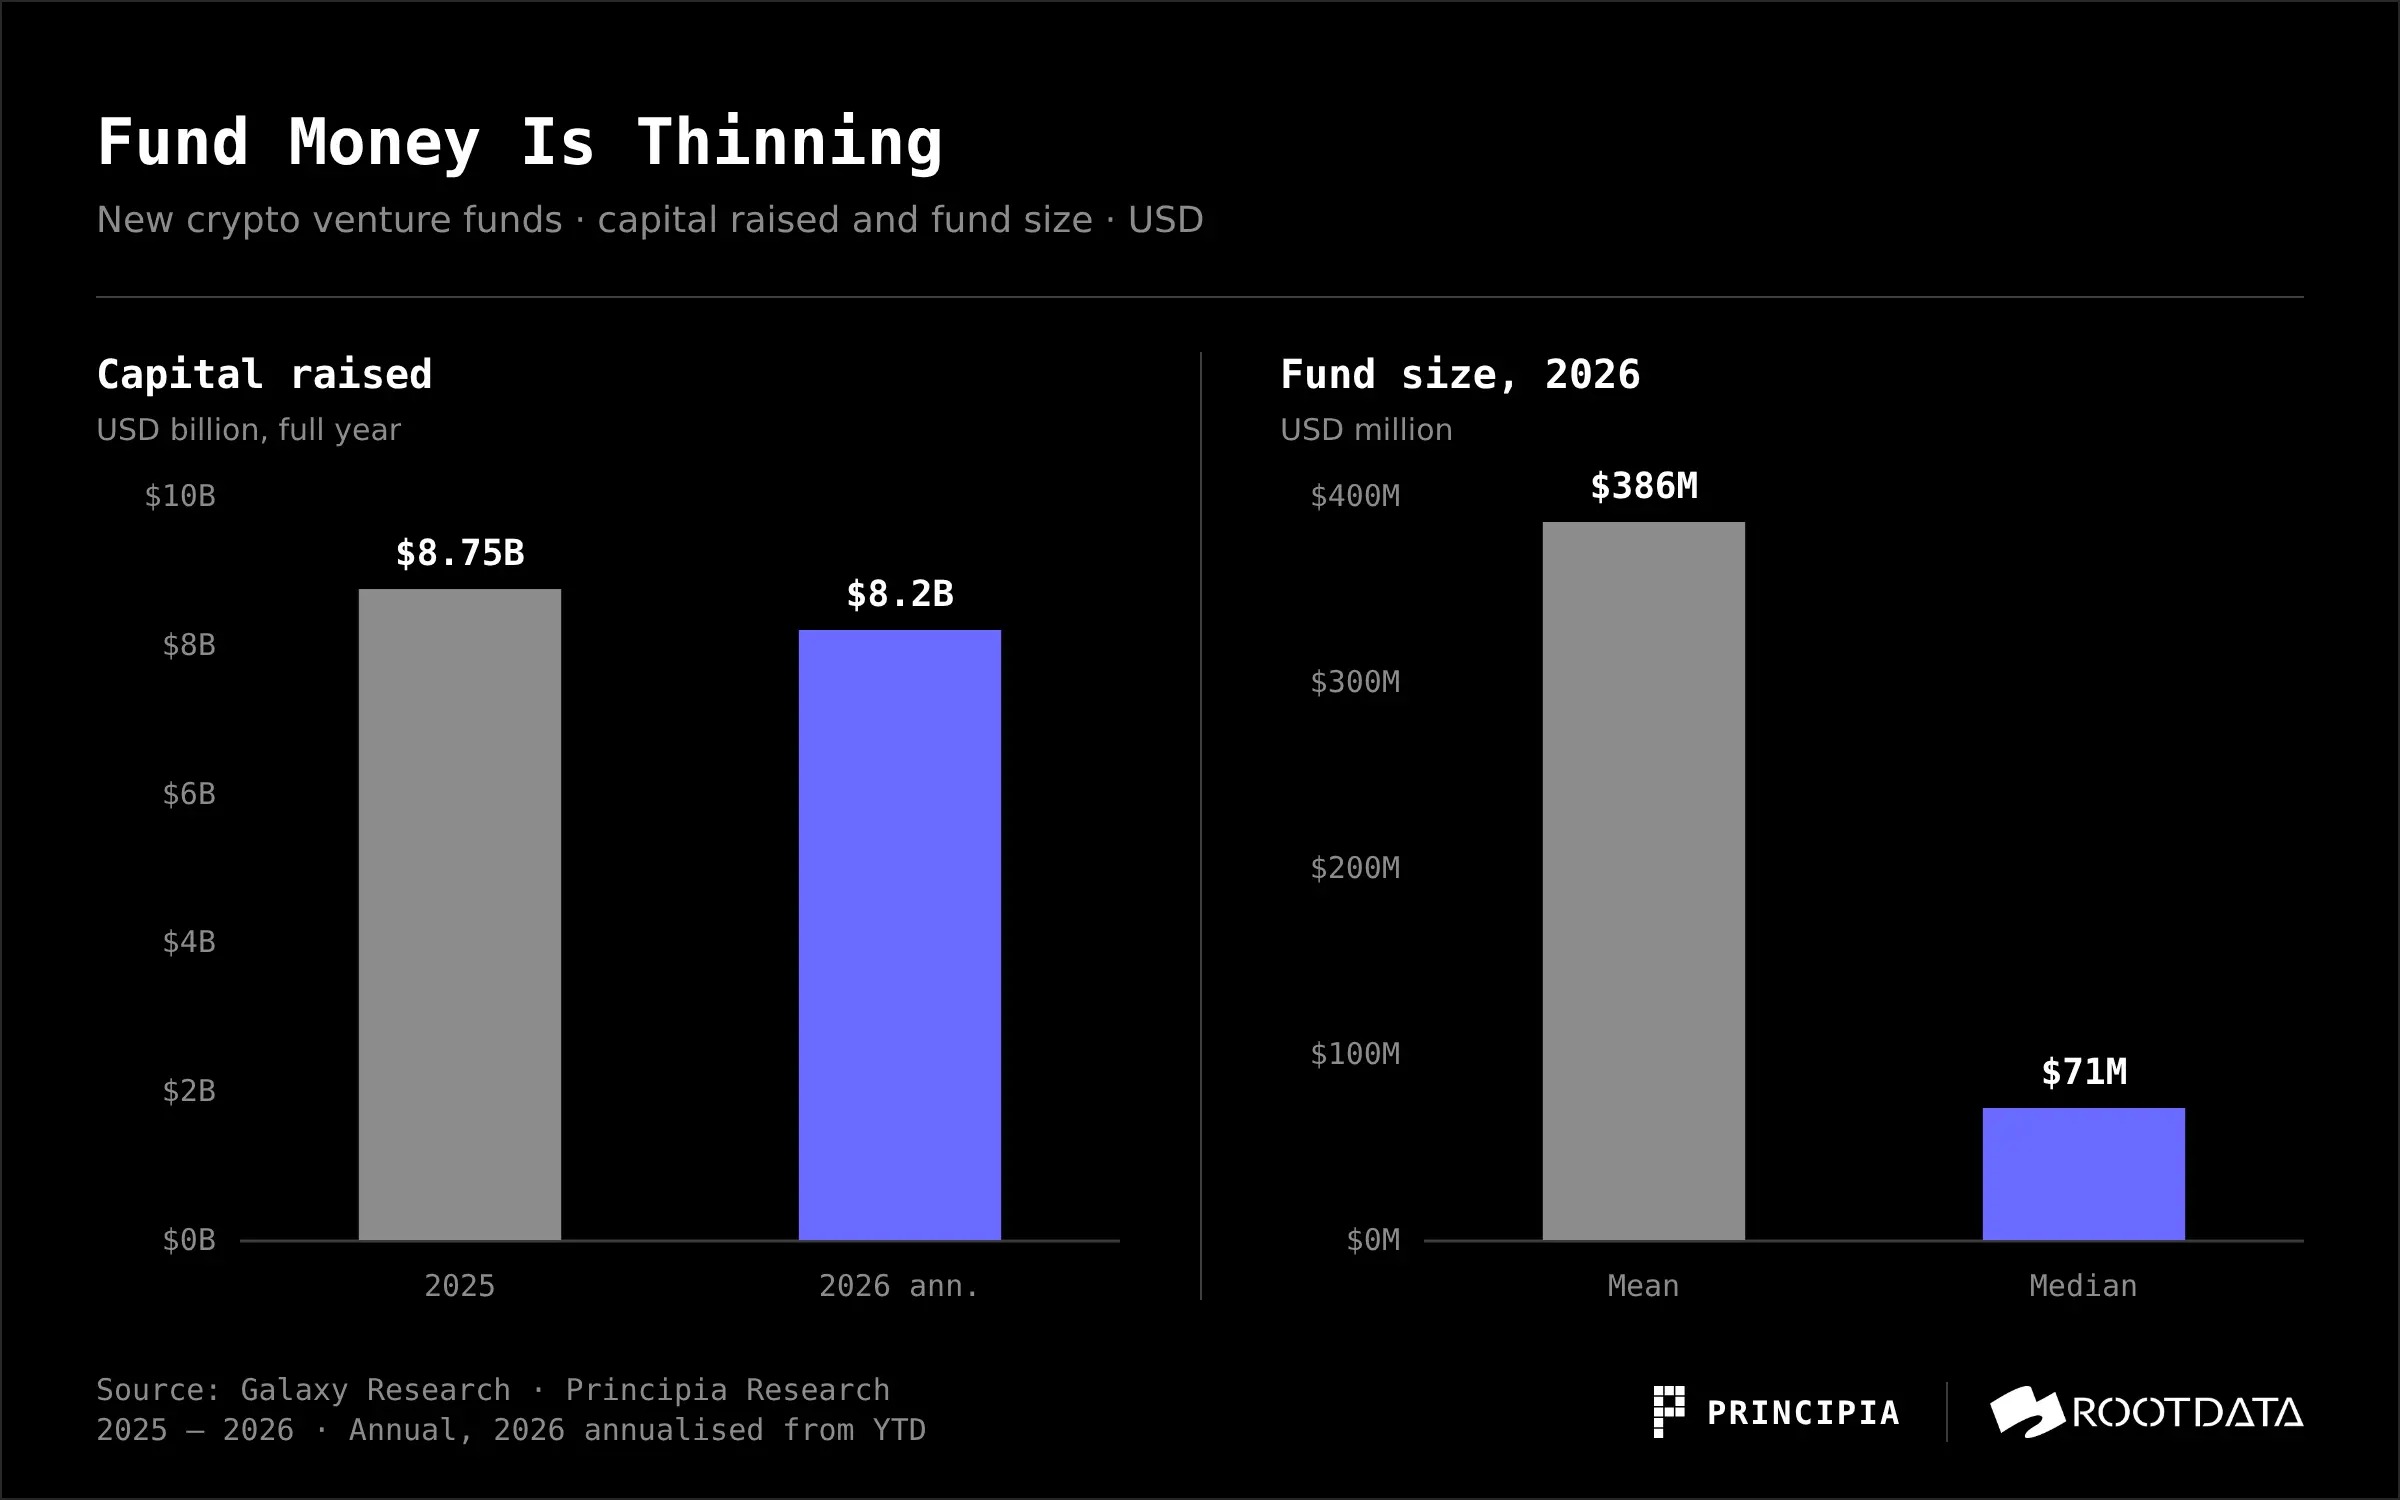
図:暗号資産系VC新規ファンド調達額の年度比較および2026年の規模平均値・中央値(出典:Galaxy Research & Principia Research)
調達難と投資側の冷体化は表裏一体の関係にある。現物ETF、デジタルアセット Treasury企業、AIがともにLPの配置枠を巡って争っているのだ。
我々の見立てでは、LP側の資金調達制約がGPの姿勢を一層慎重なものにしている。既に投資済プロジェクトの後続ラウンド支援を優先し、収益性及びライセンス保有企業へのベット比重を高めている。これが当季投資側が呈した姿でもある。
結論
Q3全体を通じて言えば、VC投資活動は冷体化している。資金は手数料取得・ライセンス保持・清算機能を持たる金融パイプラインへ流出しており、プライシング決定権は従来の金融機関に委ねられる傾向が強まっている。VCのLP資金調達は冷遇されており、スタートアップの後続調達見通しも厳しい。
起業家にとって、大口資金調達を実現できるタイミングは遅れる一方であり、審査要件も成熟企業並みに引き上げられている。収益基盤・ライセンス・配信チャネルが、かつてのようなナラティブよりも評価額を左右しやすい構造だ。アーリー調達規模が大幅に縮小し、VCのリスクテイク嗜好も低下しているため、プロダクトデータで勝負する準備を整え、より小规模なSeedラウンドを受け入れる覚悟が必要だ。
投資家およびLPにとって、暗号資産価格のリカバリが一次市場へ自動伝播するわけではない。当季ビットコインは約43%上昇しながらも、調達活動は依然として減少を続けており、「価格高騰→VC活性化」という古いシナリオは当面効力を失っている。
2000万ドルから1億ドルの中堅層取引金額は前四半期比で回復したが、株式類型件数は横ばいであり、トレンド確定にはさらに複数四半期のデータ蓄積を待つ必要がある。
Q4の注視点は以下の通りだ。
・伝統金融の持続的参画可能性:当季開示金額の45%に它們の名がある。これは構造的な転換なのか、それとも少数の大口取引による偶然なのか。Q4が答えを出すだろう。
・価格変動のアーリーラウンドへの波及:小額アーリーラウンドの件数が回復して初めて、スタートアップ側の本格的な景気回復と言える。
・政策動向および調達環境:CLARITY法(暗号資産市場透明性法)の審議進行状況、および新規ファンドが年内に調達を完遂できるかどうか。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @PrincipiaRes