


Hyperliquid エコシステム全景:オンチェーン無期限契約取引所からグローバル価値流通インフラまで
寄稿:JamesX
概要
Hyperliquidはもはや単なる「オンチェーン永先物取引所」として分類するには適さない。より正確には、高パフォーマンスなオンチェーンオーダーブック「HyperCore」を取引・流動性層とし、「HyperEVM」をコンポーザブル金融層とし、「HYPE」をセキュリティ・ガバナンス・価値還流資産とし、さらにHIP-3、ビルダーコード、ネイティブ現物、ステーブルコインの機構を通じて、外部開発者、フロントエンド配信者、マーケットメーカー、資産発行者を同一アカウント・マージン体系に統合している。
この構造は明確な好循環(ポジティブフィードバック)を形成している。注文深さがトレーダーを引き付け、トレーダーがフロントエンドやデベロッパーを引き付け、フロントエンドが新規注文フローをもたらす。増加した注文フローはマーケットメイキング効率を高め手数料を創出し、その手数料がアシストファンドなどの機構を経てHYPEへ還流する。従来の「先にトークンを発行し、後にアプリを補充する」というL1パスではなく、まず高頻度・高収益のコアプロダクトを構築し、その後アプリケーション層へと展開していくモデルである。
本稿の6つの核心的結論は以下の通りである。
第一に、HyperCoreのプロダクトマーケットフィット(PMF)はすでに実証済みである。公式Info APIのスナップショットによると、Hyperliquidの累計取引量は約5兆3100億ドル、累計ユーザー数は約240万5000人。現在の全プラットフォーム永先物の未決済残高は約120億6000万ドルであり、スナップショット日の全プラットフォーム取引量は約66億8000万ドル(うち永先物が約65億9000万ドル)となっている。
Coinbase Institutionalは2026年7月の調査報告で、同プラットフォームのオンチェーン永先物取引シェアが年初頃の約16%から約37%へ拡大しており、未決済残高シェアは約57%に達すると推計している。CoinGeckoの時系列別分析でも、オンチェーン永先物におけるシェアが取引量で約4割、未決済残高でほぼ6割に近いという結論が出ている。具体的な数値は統計期間によって変動するものの、「断然トップ」という判断は单一データソースに依存しない。
第二に、HIP-3は第2の成長エンジンとなったが、現状ではtrade[XYZ]への依存度が極めて高い。本稿のスナップショット時点では、ネイティブ永先物市場が日次取引量約28億5000万ドル、未決済残高約76億5000万ドルを貢献している。一方、HIP-3のデプロイヤー10名分では合計で日次取引量約37億4000万ドル、未決済残高約44億1000万ドルを記録している。
つまり、HIP-3は全プラットフォームの永先物日次取引量の約56.8%、未決済残高の約36.5%を占めるに至った。ただし、そのうちtrade[XYZ]だけでHIP-3の取引量と未決済残高の99%超を独自に貢献している。現時点での真の結論は「HIP-3はすでに十分に分散化されている」のではなく、「1人の成功したデプロイヤーがオープンマーケットインフラへの需要を実証したが、他のデプロイヤーはまだスケールアップを検証していない」ということである。
第三に、HyperEVMのエコシステム資産規模は現実的なものであるが、アプリケーションごとのTVLを加算して算出すべきではない。DefiLlamaの推計によれば、Hyperliquid L1のオンチェーンアプリケーションTVLは約12億6400万ドル、オンチェーンステーブルコインは約61億7800万ドル(内USDCが約60億4200万ドル)となっている。
一方で、Hyperliquid Bridgeのページには約54億3000万ドルのロック資産、HLPが約1億8700万ドル表示されている。これらはそれぞれアプリケーション担保、ステーブルコイン供給高、ブリッジ資産、マーケットメイキングプールを測定したものであり、測定基準が異なり重複があるため加算できない。
KinetiqのkHYPE単体のTVLだけでも約8億5000万ドルであり、その大量のkHYPEがさらに貸借、リターン、AMMプロトコルに預け入れられている。すべてのプロトコルTVLを機械的に加算すれば、外部資本を著しく過大評価することになる。
などのインターフェースは、独自のマッチング、清算、マーケットメイキングネットワークを構築することなくHyperCoreの流動性を配信し、ユーザーに対してカスタムフロントエンド手数料を徴収する。第四に、ビルダーコードはHyperliquidにおいて最も過小評価されがちなビジネスモデルの革新である。それはPhantom、Based、pvp.trade
の累計ビルダー収入がそれぞれ約2063万ドル、1506万ドル、795万ドルであることを可能にする。CoinGeckoはHyperTrackerの2026年5月データを基に、Phantom、Based、およびpvp.trade
について推計している。これはHyperliquidが単なるエンドユーザー向けプロダクトにとどまらず、その他のウォレット、取引アプリケーション、ソーシャルフロントエンドにとって「卸売り流動性層」となり得ることを証明している。
第五に、HYPEの価値還流の質は暗号資産の中で比較的高いものの、バリュエーションが常に格安とは限らない。DefiLlamaの手数料APIによると、プロトコルの過去12か月の手数料は約9億7700万ドル、直近30日は約4100万ドルである。後者を年率換算すると約4億9900万ドルに過ぎず、現在のキャッシュ化ペースが過去1年のピークを大幅に下回っていることを示唆している。
CoinGeckoのスナップショットに基づく流通済み時価総額約131億ドル、完全希薄化時価総額(FDV)約591億ドルを用いて計算すると、流通済み時価総額/過去12か月総手数料は約13.5倍、FDV/過去12か月総手数料は約60.5倍となる。もし直近30日の年間化を使う場合、両者はそれぞれ約26倍、118倍となる。
手数料は純利益ではなく、流通量の算定基準にも大きな乖離があるため、これらの指標は株式のPERとして見るべきものではなく、あくまでバリュエーションの温度計として捉える必要がある。
第六に、Hyperliquidの主たるジレンマは「プロダクトが機能するか」から「拡張が中央集権的リスクとサイクルリスクを相殺できるか」へとシフトした。今後12〜24ヶ月における最重要の検証は、新たな短期的取引記録の樹立ではなく、以下の点にかかっている。HIP-3において2番目、3番目の有効なデプロイヤーが出現するか。非暗号資産およびHIP-4結果市場において安定したオープンな利鞘が形成されるか。AQAステーブルコインの収益が本当に持続可能な収入源となり得るか。
HyperEVMがHYPEの循環ステークに依存しない外的需要を生み出すか。バリデーターの分散度、コードの開放性、ブリッジおよびオラクルのガバナンスが改善するか。我々のベースライン判断は以下の通りである。Hyperliquidは現在、最も基礎体質の優れたオンチェーン取引インフラの一つであるが、HYPEは低評価された「手数料株」というよりも、高成長性が既に価格に織り込まれたリスク資産に近い性質を持っている。
一、研究方法
1. データソースの階層化
本稿では三層の証拠体系を採用している。
第一層:公式Info API、バリデーターおよびプールの状態、各プロジェクトの公式ドキュメントと監査ページ。アーキテクチャ、パラメータ、市場数、取引量、未決済残高、ステーク状態については優先的にこの層を使用する。第一層:プロトコル公式データとオンチェーンデータ。Hyperliquid公式ドキュメントを含む
第二層:独立系データ集計サイト。DefiLlama、Dune、CoinGeckoなどを含み、TVL、手数料、ステーブルコイン、時価総額、エコシステムプロトコル規模の照合作業に使用。集計サイトのタグ更新は遅れる可能性があるため、プロトコルの機構説明を代替するために使用はしない。
第三層:機関研究および独立系レポート。Coinbase Institutional、CoinGecko Research、公開オンチェーンイベントの振り返り、規制関連文書を含み、競争シェア、リスクイベント、供給口径のクロスベンチマークに使用。
单一データソースでしか観測できないリアルタイム状態は明確に「公式APIスナップショット」と記載し、二つ以上のソースで口径が衝突する場合は衝突を保留しその理由を説明する。例えばHYPE流通量、Hyperliquid TVL、手数料年間化、HLP規模はすべて日付と定義を离れて論じることはできない。
2. 混同しやすい四つの口径
取引量と未決済残高。取引量はある期間内のターンオーバーを測定し、未決済残高は市場リスクを負ったままのポジションの総額を測定する。高取引量が残存を示すわけでもなく、高未決済残高が少数の大規模ポジション由来の場合もある。本稿ではネイティブ永先物、HIP-3、現物を分別して報告し、「取引量」として混合してはいけない。
TVL、ブリッジ入金、ステーブルコイン。アプリケーションTVLはDeFiコントラクトで使用される資産を指す。ブリッジTVLはそのシステムに入った托管またはマップされた資産を指す。ステーブルコインサプライはオンチェーンでの発行高を指す。HLPはアクティブなマーケットメイキングとクリアリングプールを指す。これらは同じ資金が異なるレイヤーで統計投影されたものである可能性があり、単純に加算することはできない。
手数料、収益、トークン還流。トレーダーが支払うのは総手数料であり、その一部はデプロイヤー、ビルダー、リファラー、その他の参加者に分配される場合がある。プロトコルが獲得した割合がアシストファンドなどの機構に入る。本稿の「手数料倍数」は総手数料を用い、あえてPERと呼称しない。
流通済み時価総額とFDV。CoinGeckoのスナップショット時点ではHYPE流通量は約2億2240万枚、総供給量は約9億5530万枚とされるが、2026年のファンド申請書類では約2億5800万枚〜2億9830万枚の流通量が引用されていたことがある。この差異はアシストファンドによるトークンバーン、ロックトークン、データベンダーのカテゴリー調整によるもの。本稿では内部整合性のためにCoinGeckoの同源価格と時価総額を表示するが、結論についてはディスカウントを適用する。
3. Top 20 の統一スコアリング
Top 20 は単純なTVLランキングではない。取引フロントエンドには伝統的な意味のTVLが存在せず、HIP-3デプロイヤーの主要指標は取引量と未決済残高、貸借プロトコルは預かり金と有効借入額、リターンプロトコルはさらに裏側のリスクを見る。まずはトラックごとに候補プールを構築し、同一フレームワークでスコアリングを行う。
規模と採用度(25点)
真の資金、ユーザー、取引量、または未決済残高が存在するか?
商業品質(20点)
課金は持続可能か?短期的な補助金に依存していないか?
Hyperliquidへの戦略的重要性(20点)
資産、資本効率、入口、あるいは開発能力を拡張しているか?
プロダクト差別化(15点)
代替不可能なプロダクトまたは技術を提供しているか?
セキュリティと透明性(10点)
監査状況、権限委譲、リスク開示、運用履歴はどうなっているか?
トークンキャプチャとインセンティブの持続性(10点)
トークンがある場合、価値還流が明確か。ない場合、商業的権利が検証可能か?
スコアは研究目的の相対順位付けであり、投資助言やトークンの期待収益を保証するものではない。異なるトラックの規模指標はカテゴリ校正済みであるため、数十億ドルの取引量を持つフロントエンドが必ずしも数億ドルのTVLを持つ貸借プロトコルを上回るわけではない。
二、Hyperliquidとは何か:取引設計に特化したL1
1. HyperCore:コア取引と金融ステートマシン
HyperliquidをHyperCoreとHyperEVMが共同構成するL1として記述する場合、両者はHyperBFTコンセンサスによって保護される。HyperCoreは汎用EVM上にデプロイされたスマートコントラクトの集合ではなく、取引に最適化されたネイティブステートマシンであり、永先物、現物オーダーブック、マージン、清算、プール、オラクル、ステーキングなどの機能を担う。公式が現在公開している性能は秒間約20万件の注文処理能力を提供し、シングルブロック最終性を実現している。公式アーキテクチャドキュメント
この設計の利点は、マッチング、注文取消し、マージンチェック、清算を統一環境内で実行でき、一般的なオンチェーンオーダーブックのように頻繁に跨コントラクト呼び出しを行わないで済む点にある。代償として明らかなのが、コアコードの開放度、バリデーターガバナンス、プロトコルアップグレードプロセスが「完全に公開スマートコントラクトで定義されるアプリケーション」よりも注目すべき対象となる点である。Hyperliquidの競争優位性とガバナンスリスクは、同じアーキテクチャ選択に由来する。
2. HyperEVM:もう一つのチェーンではなく、コンセンサスを共有するコンポーザブル層
明示されている通り、HyperCoreとHyperBFTコンセンサスを共有する。開発者はEVMアプリケーションをデプロイでき、CoreWriterおよび読み取り専用プリコンパイルコントラクトを通じてHyperCoreと相互作用する。これはつまり、貸借プロトコルがネイティブ現物資産を読み取れ、プールが永先物市場でヘッジを実行でき、LSTが担保となり得、アプリケーションが同一アカウント体系を中心に構築できることを意味する。HyperEVMドキュメント
本稿執筆時点で、公式はHyperEVMをアルファステージと位置づけている。このラベルはシステムが使えないことを意味するものではない(アプリケーションTVLは既に10億ドルを超えている)が、専門資金にとっては多年間の公開稼働を経て成熟したEVMと同等視してはならないことを示している。コントラクト監査はアプリケーションコードのみをカバーできず、裏側のアップグレード、プリコンパイル、跨レイヤー会計、外部托管リスクを自動的に解消することはできない。
3. HIP-1、HIP-2とネイティブ現物
HIP-1はネイティブトークン標準を定義し、HIP-2のHyperliquidity機構は新しい現物資産がプロトコル化された流動性をもってオーダーブックを起動することを許可する。これらは同時に、「ライントレイル(ニッチな)資産が成熟したマーケットメーカーを持たない初日にどのように連続クォートを獲得するか」という問題を解決する。Hyperliquidityは空洞で深さを作るものではなく、確定的なカーブと在庫ルールで初期市場を提供し、その後専門マーケットメーカーを徐々に引きつけるものである。
スナップショット時点で公式APIは約489の現物トークンと324の現物ペアをリストしており、24時間現物取引量は約7930万ドル。永先物が数十億ドルの日次取引量を記録する中、現物は依然として脇役である。しかし、HYPE、LST、ブリッジBTC/ETH/SOL、エコシステム資産の決済、担保形成、価格発見機能を担っている。現物の戦略的価値を測るのに即座の手数料だけを基準にしてはならない。
4. HIP-3:「永先物取引所の開設」をプロトコル権限に変える
外部チームが独立した永先物DEXをデプロイし、市場、オラクル、マージン、決済パラメータを管理して手数料を分け合うことを可能にする。各デプロイヤーは50万枚のHYPEをステーキングする必要があり、不正行為があれば没収される可能性もある。ユーザーは依然として統一アカウント内でUSDCで取引でき、各市場ごとに新しい資金の孤島を構築する必要はない。HIP-3
これは言い換えれば、取引所で最も重量級のマッチング、リスク管理、清算、流動性ネットワークを公共インフラ化し、デプロイヤーが資産発見、オラクル設計、配信に集中できるようにしたもの。trade[XYZ]は米国株、指数、商品、その他の市場で需要を実証した。ただし、デプロイヤーはオラクルと市場パラメータに対して大きな権力を持っており、休場時の価格、ギャップ、流動性、強制ロスカット特に敏感である。HIP-3の参入障壁は単に「市場が増えた」だけでなく、資本とアカウントが異なる運営者の間で再利用可能になる点にある。
5. Builder code:流動性の配信ネットワーク
第三者フロントエンドがユーザーの認証取得後、ビルダーfeeを徴収することを可能にする。ウォレットや取引アプリケーションにとって、これは非常に資本効率的なパスである。マッチングエンジン、保険基金、マーケットメーカー関係を保ちながら、自ユーザーをHyperliquidに導流入力して取引経済をシェアできる。手数料ドキュメント
取引をTelegramやソーシャルシーンに埋め込める。リスクは、同一注文フローがプロトコル費、デプロイヤー費、ビルダー費を支払う必要があり、ユーザーが価格に鈍感であれば配信拡大がプロトコルの有効手数料率を希釈する可能性があること、ユーザーが価格に敏感であればビルダー間で手数料競争に陥る点にある。Hyperliquidにとってこれは顧客獲得をオープンなアライアンスネットワークに変換することに他ならない。Phantomはウォレット内に永先物を内蔵でき、Basedはモバイルスーパーアプリを構築でき、pvp.trade
6. HLP、アシストファンドと価値還流
HLPはプロトコルプール体系であり、マーケットメイキング、清算、その他のストラテジに参加する。公式APIスナップショットによるとHLPエクイティは約1億8720万ドル、歴史上累計PLは約8910万ドル。DefiLlamaの同時期TVLは約1億8710万ドルと、独立した二つの口径が極めて近い。HLPは安定利回り製品ではない。マーケットメイキング在庫、強制ロスカット、市場操作、極端市場におけるカウンターパーティリスクを引き受けており、歴史上に損失日やルール調整が既に出ている。
アシストファンドはプロトコル手数料の一部を受け取りHYPEを購入する。公式ドキュメントは保有HYPEをバーン扱いとしている。CoinGeckoの総供給量約9億5530万枚と最大供給量10億枚の差は名目上で約4470万枚だが、全ての差額をある時点の手数料買い戻しだけに帰因するのは簡略化しすぎであり、サプライタグとバーン確認タイミングも変動するためである。より堅牢な分析方法は、総手数料、プロトコルの実際の割合、アシストファンドの正味購入、総供給量変化、チームおよびコミュニティアンロックを個別に追跡することである。
7. HIP-4:永先物取引から結果市場へ
HIP-4はHyperliquidが線形価格取引から非線形イベント取引へとさらに展開するサインを示している。結果コントラクトはフル collateralで動作し、レバレッジ、資金調達コスト、伝統的な清算機構に依存せず、価格は特定の結末に対する市場の隐含確率と見なせる。
2026年8月14日、Hyperliquidはネットワークアップグレード後にバリデーターデプロイのOutcome Marketsへの手数料適用を発表した。結果ポジションの開倉には手数料がなく、決済時に閉倉または決済のみで手数料が発生する。取引履歴がないTier 0ユーザーの場合、takerで開倉する手数料はゼロ、takerで閉倉する手数料は0.07%である。したがって、完全な開倉〜退出サイクルで測ると、平均取引手数料は通常の非結果型現物取引の半分程度となる。
今回の更新の意義は単なる新規手数料収入に加え、第三者デプロイヤーが自身のfee scaleを設定する準備を整える点にある。もしHIP-4が最終的にHIP-3のパスに沿ってオープンデプロイを許容するなら、Hyperliquidは永先物、現物、予測市場、境界付きオプションプロダクトのネイティブ発行能力を同時に備えることになる。ただし、現在の手数料適用はまずバリデーターデプロイ市場に限定されており、無認可のOutcome Marketsが全面的にオンラインになったと直接同義視はできない。
三、エコシステムデータプロファイル:規模は成立したが、構造は偏っている
1. コアスナップショット

これらの数字は意図的に形成された「アテンバランス構造」を示している。一端は取引量とステーブルコイン残高、他端はHYPEステークとLST。中間の現物、貸借、オプション、リターントレード、コンシューマーアプリは依然として成長過程にある。取引層は大型CEXのローカル規模に近づきつつあり、アプリ層は依然として早期L1の状態である。
2. 永先物:コア市場とHIP-3のリレー
ネイティブ市場スナップショットには約232の永先物アセットが含まれる。BTC、ETH、HYPEが最大の未決済残高之源であり、それぞれ約27億4000万、17億4000万、13億3000万ドルで、三者合計でネイティブOIの大部分を占める。集中度はより深い流動性をもたらすが、同時にプロトコル手数料とHLPリスクが少数の高レバレッジ資産に強く依存していることも意味する。
HIP-3は合計10のビルダーDEX、約261の市場をリストしているが、活性度は極端に不均衡である。trade[XYZ]は約114の市場、日次取引量37億3500万ドル、OI 43億8500万ドルを有する。hyna、para、mktsは合計で数千万ドルのOIしかなく、その他のデプロイヤーはスナップショット日に来日取引量が事実上ゼロである。言い換えれば、「市場数の開放」は完了したが、「運営者の多様化」は完了していない。
Hyperliquidのオンチェーン永先物取引量とOI中のシェアはそれぞれ約37%、57%と推計される。競争側面から見ると、Coinbase Institutional 2026年7月レポート
はより早いウィンドウで約39.5%取引量、59.1% OI、63.4% TVLを出している。CoinGecko 2026 永先物市場レポート
二組データの絶対値は完全に一致しないが、どちらも示すところはHyperliquidの優位性はOI(残高)上のほうが取引量上のものより顕著であり、資金残留率と大規模ポジションの受け皿能力が「刷り上げ型のターンオーバー」よりも強力であることを示唆している。
3. ステーブルコイン:USDCはすでにシステムレベルの片点依存へ
DefiLlamaスナップショットによると、オンチェーンステーブルコインは約61億7800万ドルで、内USDCが約60億4200万ドル(約97.8%)。USDTは約1億ドル、USDe、feUSD、USDHの規模はさらに小さい。この圧倒的なUSDC比率は統一マージンと深さを提供する一方、発行者、ブリッジ、コンプライアンス、 redemptionリスクを一つの資産に集中させる。
2026年のaligned quote asset(AQA)設定はこの関係をさらに強化した。公式の基本ルールはaligned stablecoinにより低いtaker手数料、高いmaker rebate、高い取引量等級ウェイトを与える。初期ルールはデプロイヤーが合計100万HYPEをステーキングし、チェーン外の預り金利収益の少なくとも50%をプロトコルに共有することを要求していた。
CircleとCoinbaseはその後それぞれUSDCの技術デプロイヤーとtreasuryデプロイヤーとなった。最新AQAv2公告によると、コスト調整後の預り金利収益の約90%がプロトコルに共有されるが、収益計画は2026年8月26日から累積開始、10月初頭に初回支払い予定であり、本稿の截止日時点では実現収入となっていない。
僅かな感度分析を行う:USDC 60億4000万ドル、3%〜4.5%年利率、90%共有率を仮定すると、理論的年収入は約1億6300万〜2億4500万ドルとなる。「コスト調整」の具体項目は差し引かれておらず、ステーブルコイン残高不変を仮定している。これは展望シナリオであり現状の収入ではない。USDHは退出プロセスに入っておりredemptionチャネルを維持しているだけであり、これはステーブルコイン競争の結末が多通貨バランスではなくUSDCの実質標準化であることを改めて裏付けている。
4. HyperEVM:12.6億ドルTVLの中にどれだけが「新規需要」か
KinetiqのkHYPE TVLは約8億5000万ドル、stHYPEは約1億7700万ドル。単にこの二種類のLSTだけで10億ドル以上の名目資産に対応する。それらがさらにHyperLend、Morpho、Felix、Pendle、AMM、リターンプールに預け入れられている。したがって、アプリケーションTVLの大部分は12億6400万ドルの外に別の資金が追加されたものではなく、HYPEが「ステーキング→LST獲得→担保借り入れ→再デプロイ」チェーン内での再利用に過ぎない。
これが偽りの栄光ではない。コンポザビリティは確かに資本効率を高め、借り入れ、ヘッジ、期限取引も真の需要を生み出す。しかし投資家にとって、二つの成長を分解する必要がある。
- 内部金融化:HYPE/LSTがエコシステム内で循環担保され、HYPE価格、清算閾値、インセンティブに大きく影響される;
- 外部資産流入:USDC、BTC、ETH、SOLなどが外部から進入し、取引、貸借、支払みに使われ、エコシステムが生外的需要を有することをより明確に証明する。
DuneのHyperEVMダッシュボードはスナップショット直前の週次ウィンドウで約205万件のトランザクション、2万4500アクティブアドレスを記録しており、チェーン利用が空っ殻でないことは明らかである。しかし累計240万取引ユーザーと比較すると、EVMアクティブユーザーはまだ比較的サブセットである。HyperEVMの次の段階の目標は「HYPE担保の受け皿」から「HYPE固有のキャッシュフローとユーザー行動を創造する」へとシフトすべきである。
5. 手数料とHYPEバリュエーション:高品質だが、成長に敏感
DefiLlama手数料APIによると全プラットフォーム過去30日総手数料は約4100万ドル、過去7日は約656万ドル、過去1年は約9億7700万ドル、歴史上累計は約14億7600万ドル。最後の自然日は部分データしかないため、本稿は一日当たり年間化は使用しない。30日間年化は約4億9900万ドルで、過去1年の水準を明らかに下回り、取引構造、手数料率、デプロイヤー分担、市場変動の複合的要因による変化を反映している。
中HYPE価格は約59.07ドル、流通済み時価総額は約131億4000万ドル、FDVは約590億7000万ドル、総供給量は約9億5530万枚である。同一ソースで計算:CoinGeckoスナップショット
/ 過去12か月総手数料
流通済み時価総額口径:約13.5倍;FDV口径:約60.5倍。
/ 直近30日費用年間化
流通済み時価総額口径:約26.3倍;FDV口径:約118倍。
この表には三つの制限がある。第一に、総手数料はプロトコル、HIP-3デプロイヤー、ビルダーなどに分配される必要があり、HYPEホルダーの純利益ではない。第二に、トークン還流はアシストファンドによる購入とバーン規則に依存しており、現金配当に直接類推することはできない。第三に、流通量を巡る第三者口径の乖離は「流通済み時価総額倍数」を著しく変更するのに十分な大きさである。したがって、より合理的な追跡フレームワークはHYPEを四つのドライバーに分割することである。取引手数料還流、ステーキングセキュリティニーズ、HIP-3/AQAなどの業務ステーキングロック、将来のアンロックとインセンティブ希釈。
6. ステーキングとバリデーター:経済セキュリティは強いが、エクイティはなお集中
公式スナップショットによると約4億3730万枚のHYPEがバリデーターステーキング中、34 Validatorsのうち28がjailedされていない。Hyper Foundationが制御する5ノードは合計約2億1250万枚で、総ステーキングの約48.6%を占める。基金会単独では三分之二的コンセンサス閾値を下回るが、半数に近い事実は、バリデーター数がそのままパワーディストリビューションを意味しないことを示している。
排出カーブによると、総ステーキングが約4億枚のとき、年利率基礎利回りは約2.37%。4億3730万枚で近似計算すると約2.27%、対応するHYPE年排出量は約990万枚。これは公式式の基づく推計であり、固定コミットメントではない。スナップショット価格で名义年排出価値は約5億8500万ドルとなり、プロトコル手数料買い戻しとは逆方向のトークンフローを構成する。バーンのみを注視してステーキング排出を無視すれば正味デフレを過大評価し、排出のみを注視して業務ステーキングロックを無視すればHYPEのユースケースニーズを見誤ることになる。ステーキングドキュメント
7. プロフェッショナル投資家が再現可能なバリュエーションモデルをどう構築するか
最も実用的な方法はHyperliquidに固定「取引所倍数」を無理やり当てはめることではなく、月次で収益・供給橋渡し表をメンテナンスすることである。収益面は少なくとも四つに分解する:ネイティブ永先物総手数料×プロトコル実質滞留率;HIP-3総手数料×プロトコルシェア率;現物およびその他のCore手数料;AQAなどの非取引収入。builder feeは第三者フロントエンド収入であり、プロトコルが別途シェアしない限りHYPE収入に計上できない。HLPの投資PLもプロトコルの経常収入と同等ではない。
供給面は期初総供給量から始め、ステーキング排出、コミュニティインセンティブ、アンロック割り当てを加え、検証可能なバーンを差し引いて期末経済供給を取得する。アシストファンドの買いは購買発生時は需要となるが、バーン確認後初めて供給減少となる。一度記録しつつ収益、買い戻し、バーンの三重として扱うと、価値還流が二重三重に計算される。業務ステーキングは取引可能なフローティングサプライを減らすものの、資産自体は依然としてステーカーのものであるため、直接永久バーンとして扱うべきではない。
最終的に同時に観察する三つの比率:
- FDV / プロトコル正味収益:長期供給が完全に市場投入された後のプライシングを衡量;
- 流通済み時価総額 / 正味買い戻しまたはバーン価値:現在のフローティングサプライが獲得する直接的な需要支持を衡量;
- 企業価値調整 / 経常収益:時価総額からプロトコルの処分可能純資産を慎重に差し引くが、ユーザー預かり金、ブリッジ資産、HLP参加者エクイティは差し引かない。
感応度分析は少なくとも四つの変数を変更すべきである。永先物取引量、有効手数料率、プロトコル滞留率、HYPE流通量。AQA収入には別途USDC平均残高、正味預り金利率、実質共有率を設定する。こうすることで、ある楽観的バリュエーションが果たして「取引量成長」に依存しているのか、それとも未実現のステーブルコイン収入と低い流通口径に依存しているのかを明確に見極められる。もしバリュエーションが全ての変数を楽観値とした場合にのみ成り立つなら、セーフティーマージンは極めて薄い。
四、Hyperliquid エコシステム Top 20:トラック別選抜、統一スコアリング
1. ランキング総覧
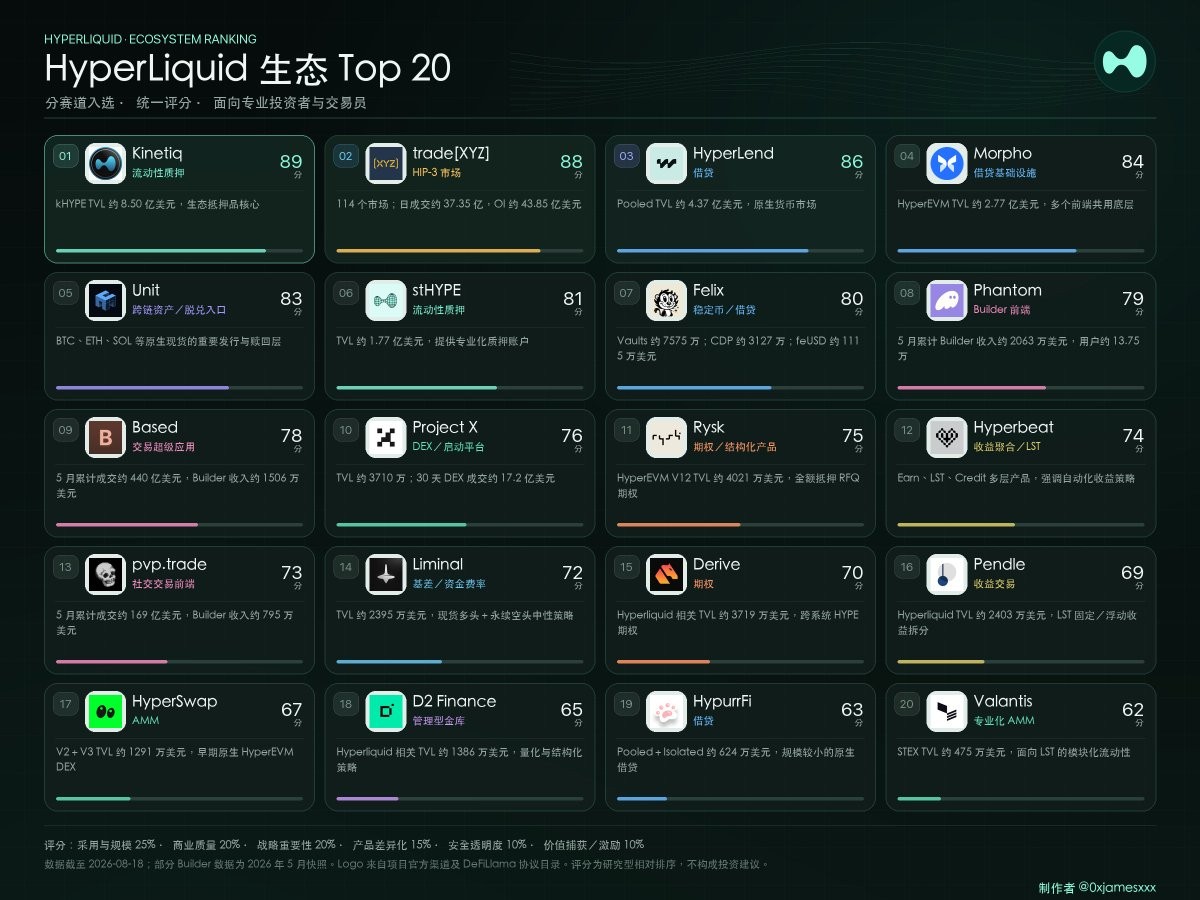
ランキングは意図的にHLP、HyperCore、Hyperliquid Bridgeを「エコシステムプロジェクト」として含めていない。これらはプロトコル本体であるからだ。また、ローンチ前、ポイントのみ、またはロードマップのみのプロジェクトも含まれていない。以下はトラック別にランクを解説し、宣伝素材を繰り返さない。
2. ステーキングとHYPE資本層:Kinetiq、stHYPE
Kinetiq(89) は現在HyperEVMで最も重要なアセットレイヤープロジェクトである。kHYPEはネイティブステーキングポジションをコンポーザブル担保へ変換し、バリデータースコアリングに基づいてステーキングを分配する。約8億5000万ドルのTVLはその規模を示すと同時に、システムの集中リスクも露呈している。kHYPEの交換、オラクル、流動性が機能停止した場合、貸借およびリターンプロトコルは同時影響を受ける。
プロジェクトはSpearbit、Zenith、Pashov、Code4renaなど多輪の監査および100万ドルのバグ報奨金を開示しており、透明性は高めているが、裏側のバリデーター没収、引き出し待ち行列、セカンドマーケット割引を排除はできない。Kinetiqの強みはネットワーック効果であり、リスクもまたネットワーク効果である。
stHYPE(81) は1:1サポートの流動的ステーキングトークンを提供し、ドキュメントの基礎利回りは約2.2%、通常解除には約7日間のアンステーク期間が必要。専門的stakeアカウントはHIP-3やAQAに必要な業務ステーキングをサポート可能にし、「バリデーター利得の取得」と「プロトコル経営権の取得」を結合する。相应的に没収条件、最長約90日の業務退出期間、委任権限が複雑化する。Kinetiqとの違いは単なる利回り高低ではなく、担保配布、バリデーター選択、専門アカウント能力にある。
3. 貸借、ステーブルコインと担保:HyperLend、Morpho、Felix、HypurrFi
HyperLend(86) はHyperEVMネイティブの「マネーマーケット」に最も近いプロトコルで、プール型、隔離型、ダイナミックレート、フラッシュローンを提供。DefiLlamaプール型TVLは約4億3700万ドル。プロジェクトが四半期開示した有効借入額は約1億7300万ドルであり、受動的預かり金が単独でないことを示している。
そのリスクの核心はHYPE/LST担保の相関性にある。ボラティリティ上昇局面では循環借貸がバランスシートを拡大し、価格急落時はオラクル、清算、DEX流動性に同時に圧力をかける。Cantina、Ackee、Pashovなどの監査は加点要素だが、リスクパラメータガバナンスもまた重要である。
Morpho(84) はHyperEVM上でむしろ単一フロントエンドではなくインフラとして機能する。DefiLlamaは約2億7700万ドルのTVLを記録。Morpho自有看板は7月末に約3億1600万ドルの預かり金、9040万ドルの有効借入額、2億2500万ドルのTVLを出していたが、「預かり金、正味TVL、貸出資産」の定義が異なるため矛盾しない。
Felix、Hyperbeatなどのフロントエンドは上記permissionless market上でプールを構築できる。このモジュール化は配布を拡大する一方で、リスクを市場パラメータ、oracle、curator、フロントエンドの多層責任へ分割する。
Felix(80) はLiquityスタイルのCDPステーブルコインfeUSDとMorphoベースの貸借プールを同時に運営する。DefiLlamaはそれぞれ約3127万ドル、7575万ドルのTVL、feUSDサプライ約1115万ドルを記録。これらの口径にはクロス担保が含まれている可能性があり、独立資本として加算すべきではない。
Felixの戦略的価値はローカル価格資産と信用市場の構築にある。課題は、USDCが97.8%を占めるシステムの中で、feUSDがより良い資本効率と利回りシナリオで存在価値を証明しない限り、補助金だけでペッグ維持ができない点にある。
HypurrFi(63) はプール型と隔離型貸借を提供し、合計規模は約624万ドル。ライントレイル貸借に需要があることを実証したが、HyperLendとMorphoが既に規模と配布優位を築いた後に、小規模プロトコルは固有の担保、リスクパラメータ、またはフロントエンド体験で護城河を構築しなければならない。規模が小さい場合、単一大口の退出、不良債権、清算人不足はすべて増幅されるため、本ランキングでは規模およびセキュリティ成熟度に低い点数を与えている。
4. 市場、フロントエンド、注文フロー:trade[XYZ]、Phantom、Based、pvp.trade
trade[XYZ](88) はHIP-3の成功と集中力の両方を体現する代表である。スナップショットで日次取引量約37億3500万ドル、OI 43億8500万ドルは多くの独立派生品プラットフォームを超えている。その核心価値は株式、指数、商品などの伝統的リスクエクスポージャーを統一USDCアカウントへ持ち込む点にある。標準HIP-3手数料は通常ネイティブ永先物より高く、Hyperliquidとデプロイヤーで共有される。
成長パターンは手数料を大幅に低下させうる。投資家が本当に監視すべきなのは、取引外時間帯のオラクル更新方法、指数成分・企業行動の処理方法、極端なギャップ発生時のマージンカバー能力、そしてその成功が2番目のデプロイヤーに複製可能かどうかである。
Phantom(79) は主流の自己保管ウォレットに永先物取引を組み込んだ。
2026年5月25日時点、Phantom累計取引量約394億ドル、ユーザー約13万7500人、ビルダー収入約2063万ドル、名义ビルダーfee約0.05%。CoinGeckoビルダー研究
によって、その永先物がHyperliquid駆動であり、Solana資産からHyperliquid上のUSDCへ変換可能であることが確認されている。Phantom ヘルプドキュメント
これは最も強力な「外部ユーザー入口」の証拠だが、ユーザー関係とブランドはPhantomに残るため、Hyperliquidはインフラがフロントエンド商品化される長期的リスクに直面する。
Hyperliquidを裏底に据える。同一ビルダー研究によると、Its累計取引量約440億ドル、ユーザー約4万2600人、収入約1506万ドルと推計。一人当たりの取引量はPhantomを大幅に上回り、高頻度プロフェッショナルユーザーに近い。Basedの潜在力は跨プロダクトアカウント体験にあるが、リスクはbuilder-on-builder、あるいは多層手数料でトレーダーが実際のコストを理解しにくくなる点にある。Based(78) はモバイル、ウェブ、現物、永先物、予測市場、ペイカードを統合した取引スーパーアプリを目指す。公式ドキュメント
がその製品定位を説明。5月時点の第三者推計では累計取引量約169億ドル、ユーザー約2万8200人、ビルダー収入約795万ドル。これは「取引=ソーシャル」の配布チャネルを検証したが、プライベートキー認証、ボット可用性、群衆によるFOMO、リファラルインセンティブの競合などのリスクも伴う。プロフェッショナルユーザーはフロントエンド権限と裏側のポジションを分離して評価すべきである。pvp.trade(73) はHyperliquid取引をTelegramおよびソーシャルグループに組み込んだ。クイックスタートドキュメント
5. 現物、DEXとアセット入口:Unit、Project X、HyperSwap、Valantis
Unit(83) はTVLで勝とうとするものではなく、BTC、ETH、SOLなどの外部アセットに対して発行、redeem、ネイティブ現物入口を提供する。公式現物スナップショットでは、Unit関連アセットが現物取引量の顕著な部分を貢献し、Hyperliquidが「USDCと永先物のみ」からマルチアセット金融システムへと拡張できる基盤を作った。
Guardian MPC、コンプライアンススクリーニング、地域制限を開示。独立系リスク研究はMPC参加者、監査の可視性、托管の透明性を疑問視している。商業的重要性は極めて高いが、trustless bridgeではない。プロ資金はコントラクトリスク、署名者リスク、発行者凍結、赎回フローをそれぞれモデル化する必要がある。Unit ドキュメント
スナップショット前後で約3710万ドルのTVL、過去30日で約17億1700万ドルのDEX取引量、約161万ドルの手数料を出す。しかしプロトコル認定の30日収入は約23万ドルのみ。巨大な取引量/TVL比率は資本回転が速いことを示すほか、低手数料、ルーティング、インセンティブの影響も受けている可能性がある。手数料と収入のギャップは投資家が取引量を直接トークンバリューキャプチャと同一視すべきではないことを警告している。Project X(76) はHyperEVM取引活性化が最高水準の現物DEX/トークンローンチプラットフォームの一つである。DefiLlama ページ
PeckShieldなどの監査を開示。戦略的ポジションはライントレイルトークンや非オーダーブックアセットに即時流動性を提供することにあるが、Project X、アグリゲーター、HyperCoreネイティブ現物と競争する際は、集中流動性効率、アセット独占、あるいはより良いローンチ体験で差別化を証明しなければならない。HyperSwap(67) は初期のHyperEVMネイティブAMMで、V2とV3合計TVLは約1291万ドル。公式ドキュメント
がモジュール、管理者、統合リスクを詳細に列挙し多家の監査を開示。kHYPE/stHYPEなどのLST交換に適しており、エコシステム清算深さにTVL以上の意義を持つが、現在の規模、流動性集中、モジュール権限により依然としてプロフェッショナルインフラの小盤初期プロジェクトである。Valantis(62) のSTEXはモジュール化され、ホモジェニアスまたは相関資産向けの専門化AMMで、Hyperliquid TVLは約475万ドル。ドキュメント
6. リターン、オプションと資産管理:Rysk、Hyperbeat、Liminal、Derive、Pendle、D2
ノンスケルトオプションの売りと清算なし、再担保不要を強調。HYPEホルダーにボラティリティ現金化を提供し、マーケットメーカーには構造化注文フローを得る機会を与える。主たるリスクはレバレッジ清算ではなく、到期決済、クォート集中、隐含ボラティリティプライシング、コントラクトおよび担保機会損失にある。Rysk(75) はRFQ経由でフル collateralのcovered callとcash-secured putを提供し、HyperEVM V12 TVLは約4021万ドル。Rysk ドキュメント
戦略と監査を開示するが、プロ投資家は依然として各プールの実際のポジションと退出流動性へ透視する必要がある。Hyperbeat(74) は自動Earnプール、beHYPE LST、Morphoベースの信用商品を同時に提供し、関連セクターは約2308万、802万、109万ドル。多層組み合わせはユーザーの操作性コストを下げるが、リスクスタックの複雑さを高める。ユーザーは裏側のLST、貸借市場、curator、自動化実行、フロントエンド権限に同時に晒される可能性がある。公式ドキュメント
隔離型とプールのモードを記述。その利回りは表面上マーケットニュートラルに見えるが、資金調達コスト反転、レッグ間実行、現物托管、永先物ADL、貸借コスト、容量リスクを負っている。極端市場では「価格deltaニュートラル」は「流動性とプラットフォームリスクニュートラル」を意味しない。Liminal(72) は現物ロングとHyperliquid永先ショートで資金調達コストとベーシスを捕捉し、TVLは約2395万ドル。公式ドキュメント
により、HYPEはHyperliquid側のブリッジプールに保持でき、オプションはDerive Chainで決済される。これは資本使用範囲を高めるが、跨システムメッセージ、プール、中央集権的マッチング、他チェーンの決済リスクを導入する。明確なボラティリティ視点とリスク予算を持つプロフェッショナルユーザーに適しており、一般の「預けて利子を得る」商品として扱われるべきではない。Derive(70) はHYPE担保とオプション市場を接続し、Hyperliquid関連TVLは約3719万ドル。Derive HYPE 説明
Pendle(69) はリターンアセットをメインと将来リターン権へ分割し、Hyperliquid関連TVLは約2403万ドル。その価値はkHYPEなどのリターンをロック可能、レバレッジ可能、カーブトレード可能な标的に変更することにある。リスクは到期流動性、リターンソース変化、クレジットインセンティブ予期にある。市場が将来インセンティブに対し過度なプレミアムを支払う場合、固定利回り表面的な確実性はメイントークンの割引を隠蔽する可能性がある。
D2 Finance(65) は外部管理のクオンツおよび構造化プールを提供し、Hyperliquid関連TVLは約1386万ドル、全プラットフォーム規模は約2837万ドル。開示資料にはHyperliquid、Derive、OTC、Anchorage Portoなどのコンポーネントが言及される。此类プロダクトの鍵は戦略名称ではなく、正味エクスポージャー、最大ドローダウン、評価時点、赎回周期、マネージャー権限、カウンターパーティにある。多プラットフォーム戦略は單一市場依存を低減する一方、運用と托管リスクをオンチェーンプロダクトへ導入する。
五、異なるロールがどのようにエコシステムに参加し収益を得るか
「参加」は「安泰」を意味しない。Hyperliquidは取引、マーケットメイキング、ステーキング、開発、配信の収入源を同一システムに配置するとともに、価格、レバレッジ、スマートコントラクト、ガバナンス、運用リスクを多重に積み重ねている。プロフェッショナル参加者はまず自分が何を出售するかを決定するべきである。方向リスクか、流動性か、ボラティリティか、資本か、技術か、ユーザー配信か。
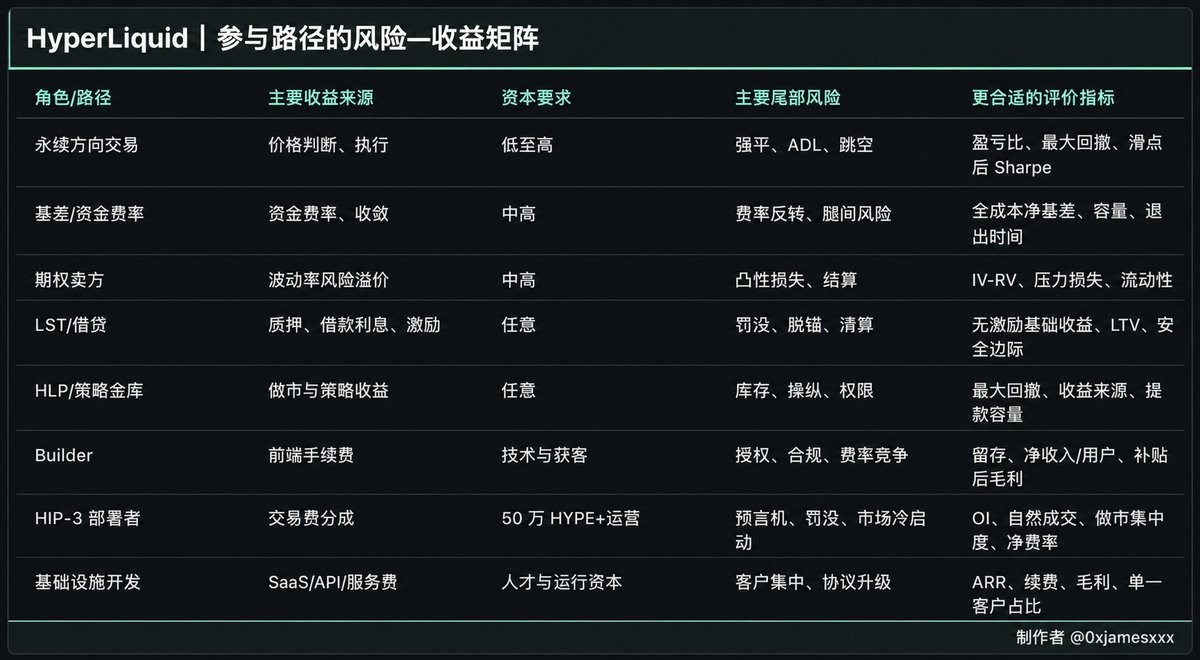
1. トレーダー:方向取引から多次元リターン管理へ昇格
パス A:ネイティブ永先の方向と相対価値取引
最も直接的な方法はBTC、ETH、HYPE、ライントレイル資産の永先物を取引することである。利点は統一マージン、深さのあるオーダーブック、高速最終性、透明なポジションデータにある。プロフェッショナルトレーダーの限界優位は「オンチェーン」自体ではなく、執行、ポジション管理、跨市場プライシングに由来する。
実用的なフレームワークは期待収益を以下へ分解することである。
期待正味収益 = 方向またはスプレッド収益 + 資金調達コスト収入 − 取引手数料 − スリッページ − 資金調達コスト支出 − 強制ロスカットとADLのテール損失。
OI/取引量、資金調達コスト百分位数、オーダーブック深さ、集中清算価格、HLP/大口ポジションを継続的にモニタリングする必要がある。OIが急速に増加し、取引量と深さが同期増加しない場合、強制ロスカットとADLリスクは非線形的に上昇する。
パス B:HIP-3の跨資産と取引外時間帯戦略
trade[XYZ]はトレーダーが同一USDCアカウントで株式、指数、商品などのリスクエクスポージャーを取引できるようにする。典型的戦略には暗号と米科技術株の相対価値、週末マクロイベントヘッジ、商品とインフレテーマ、跨プラットフォームベーシスがある。
ここで最も危険なのは方向の見間違いではなく、「どの価格を取引しているか」の誤解である。伝統市場の休場時、HIP-3コントラクトは依然として取引および強制ロスカットされる可能性があるが、参照現物が非連続である。企業行動、指数調整、取引時間、オラクル異常はすべてベーシスの突変を引き起こしうる。ポジション制限は正常ボラティリティではなく最悪のギャップに基づいて計算すべきである。
パス C:資金調達コストとベーシス
トレーダーはHyperliquidで現物/Unit資産を買って永先をショートするか、異なるプラットフォーム間でdeltaニュートラルポジションを構築できる。収益は正の資金調達コスト、現物-先物収束、貸借利差から来る。Liminalはこのプロセスをプロダクト化したものが、自ら実行する方がカウンターパーティと退出をより精密にコントロールできることが多い。
此类戦略の一般的な誤判は現在の資金調達コストを単純に年率化することである。より堅牢な方法は30〜90日間の歴史分布を使用し、資金調達コスト反転確率、借リコスト、跨チェーン待機、各レッグのスリッページを組み込み、「一条のレッグが執行不能」の際の緊急ポジション縮小プランを設定することである。
パス D:オプションとボラティリティ
RyskとDeriveはHYPEおよび関連アセットに対しカバードコール、キャッシュセキュアドプット、買い保護、ボラティリティカーブ取引を提供する。HYPEを所持する資金は一部の上げ余地を放棄して權利金换取したり、下落保護を買い、ステーキングおよびDeFiポジションのポートフォリオドローダウンを制限したりできる。
オプション収益はAPRのみを看着すべきではない。オプション売りの収益は本質的に凸性損失を負担することであり、隐含ボラティリティと期待実現ボラティリティを比較し、流動性割引、行使決済、跨チェーン退出をGreeks以外のリスク予算へ組み込む必要がある。
パス E:流動性とマーケットメイキング
プロフェッショナルマーケットメーカーはHyperCore、HIP-3、Project X、HyperSwap、Valantisに流動性を提供できるほか、HLPを通じてプロトコル級ストラテジに間接的に参加できる。収入にはmaker rebate、スプレッド、資金調達コスト、インセンティブが含まれる。コストには在庫オフセット、アダバスチョイス、gas/インフラ、オラクル、コントラクトリスクが含まれる。
HLPは「資金をプロトコル級マーケットメイキングおよびクリアリングストラテジに委ねる」に近いものであり、無リスク預貯金ではない。自主マーケットメイキングは低レイテンシシステム、リスク限度、跨市場ヘッジ、24/7运维を要求する。両者に共通する原則は、収益は流動性を出售することから生まれ、極端時には流動性需要が最大かつ損失も最も集中するという点にある。
2. デベロッパー:収入はプロトコル、デプロイヤー、フロントエンド、インフラの四層から
パス A:ビルダーとしてHyperCore流動性を配信
すでにその理論的ビジネスモデルであることを実証済みである。デベロッパーが最も必要とするものは取引所の再構築ではなく、独自の配信チャンネルの特定である。特定地域、アセットコミュニティ、ストラテジワークフロー、リスク管理ツール、または機関ユーザーである。ウォレット、取引ロボット、ソーシャルアプリ、専門端末は注文インターフェースを統合しビルダーfeeを徴収できる。Phantom、Based、およびpvp.trade
健全なユニットエコノミクスは同時に追跡すべきである:登録から初回取引転換率、30/90日リテンション、アクティブユーザー一人当たり取引量、ビルダー収入、リベートと補助金、サポートおよびコンプライアンスコスト。取引量が高くても一回限りのインセンティブ頼みのフロントエンドは持続的可能な価値を持たない。
パス B:HIP-3市場デプロイ
チームは50万HYPEをステーキングし、特定アセット向け永先DEXを構築し、取引費をシェアして市場設計を支配できる。潜在的方向には地域株、金利、商品、コンピューティングパワー、予測指標、暗号ライントレイルアセットがある。
真のハードルはフロントエンドではなく、信頼可能な価格源、マーケットメイカカバー、リスクパラメータ、企業行動/到期決済、法的境界、異常処置にある。59ドルで計算すると、50万HYPEの名目ステーキングは約2950万ドルであり、資本ハードル自体が軽量チームを篩い落とす。デプロイヤー収益はステーキング機会コスト、マーケットメイキング補助金、オラクルおよび運用支出をカバーしなければならず。
パス C:HyperEVM金融アプリケーション構築
貸借、オプション、リターンプール、保険、支付、データプロダクトはCoreWriterを通じてHyperCoreを直接活用できる。最も魅力的な方向は別のチェーンに既にあるAMMをコピーすることではなく、Hyperliquid固有のステートを活用することである。リアルタイムポジション、資金調達コスト、清算、HIP-3市場、統一マージンなど。
例えばデベロッパーはポジションリスクベースの信用、自動オプションカバー、跨HIP-3の組み合わせマージン分析、機関級監査と会計、清算保険、ビルダー向けリスク管理APIを構築できる。セキュリティ予算はスマートコントラクト監査、プリコンパイル相互作用、oracle、keeper、管理者権限、緊急暂停フローを含んでいなければならない。
パス D:データ、執行、リスクインフラ
市場が専門化するにつれ、安定収入は往々にして「シャベル販売」から生まれる。低レイテンシノード、歴史データ、税金・会計、ポートフォリオリスク、マーケットメイキング托管、ストラテジーバックテスト、オラクル、アカウント抽象化、コンプライアンスツールなど。それらは大量の方向エクスポージャーを保有する必要はなく、トークン発行を必須とすることも不一定である。
デベロッパーはクレジットとトークンバリュエーションをビジネスモデルと勘違いしないよう警戒すべきである。より持続可能なパスは、最初に誰がstablecoinで対価を支払うかを実証してから、トークンコーディネーションネットワークを必要とするかどうかを決定することである。
3. オンチェーン巨鯨と資産管理者:規模は優位であり、制約でもある
パス A:HYPEステーキングとLST再デプロイ
巨鯨はネイティブ委任ステーキングを行うか、kHYPE/stHYPEを保有し、貸借、Pendle、AMMで使用する。基礎利回りは約2%台、追加収益は貸借、流動性、インセンティブから得られる。規模越大せほど退出容量への注目が必要である。7日アンステーク、LSTセカンドマーケット割引、貸借プール利用率は、帳簿上 redeem可能と即時退出可能を異なるものとする。
巨鯨にとって適切な戦略は同一HYPEを最も高いレバレッジまで循環担保に入れることではなく、各レイヤーに独立したリスク限度を設定することである。「同一裏底HYPE」がいくつのプロトコルで重複評価されているかを透視計算し、30%、50%、70%の価格下落およびLST 5%〜15%割引へのストレステストを実施すべきである。
パス B:HLPまたはプロトコルプール
パッシブファンドはHLPまたは第三者リターンプールへ進入し、マーケットメイキング、資金調達コスト、ストラテジ収益を得る。評価重点は歴史上最大ドローダウン、 withdrawalウィンドウ、ポジション透明度、極端イベント規則、ストラテジ容量であり、直近30日 APRではない。HLPの歴史上累計PLが正であっても、将来に単日大損が発生しない保証はない。
パス C:貸借とステーブルコイン流動性
大額USDCはHyperLend、Morpho/Felixなどの市場で貸出し、feUSD、AMM、またはその他アセットへ流動性を提供できる。収益は借入需要、インセンティブ、取引費から来る。リスクはスマートコントラクト、不良債権、ステーブルコイン、oracle、curator、集中withdrawalである。
巨鯨は有効借入額と清算深さが十分な市場を優先すべきである。20% APY、容量500万ドルのプールは100万ドルの資金には実行可能かもしれないが、2000万ドルの資金の場合、進入後に収益率を押し下げ、退出時に市場自体となる可能性がある。
パス D:戦略的ステーキングと業務権利
50万HYPEはHIP-3デプロイをサポート可能、AQAはより高い総ステーキングを必要とする。巨鯨は資本を運用チームへ委託し、デプロイヤー経済またはガバナンスアレンジを得ることもできる。これは「営業資本」であり純粋なステーキングではない。収益は市場取引量と手数料率に依存し、損失は没収、運用失敗、HYPE価格下落から来る可能性がある。
参加前に法的人格、署名権限、利润分配、没収責任、退出条項、情報開示を通じて資本と運用者の関係を明確にする必要がある。オンチェーンで検証可能なステーキングはオフラインガバナンスを代替できない。
パス E:跨市場マーケットメイキングとOTC
複数プラットフォームアカウントと在庫を擁する巨鯨はHyperliquid、CEX、その他DEX間でマーケットメイキング、アービトラージ、大宗流動性を提供できる。優位性はバランスシート、在庫内部化、より低い限界ヘッジコストに由来する。主たる制限はプラットフォーム間資金断片化、引き出し遅延、API障害、極端市場における相関上昇である。
巨鯨の目標はリスク調整後の繰り返し可能な収益であって、絶対取引量ランキングではない。「必要時に必ず跨チェーンまたはCEXから退出できる」ことに依存するあらゆる戦略は、ストレステストにおいて該チャネルが一時的に遮断される可能性として組み込むべきである。
六、護城河、競争と脆弱点
1. 真の護城河はTPSではなく、コンポーザブル流動性である
高性能チェーン、低手数料、高速マッチングはすべて複製可能である。複製が難しいのはすでに集積した三つのネットワークである。
- 資本ネットワーク:120億ドル級OI、60億ドル級ステーブルコイン、成熟したマーケットメイキング在庫;
- 配信ネットワーク:公式フロントエンド、ウォレット、ロボット、専門端末がビルダーコードを通じて流動性を共有;
- 開発ネットワーク:HIP-3デプロイヤーとHyperEVMアプリケーションが同一アカウントと金融ステートを直接呼び出す。
新フロントエンドが即時深さを取得でき、新市場が既存USDCへ即時接触でき、新アプリケーションがHYPE/LST担保を活用できる場合、ネットワー効果は取引所からプラットフォームへと拡大し始める。Hyperliquidの防守キーはこれらの層間の摩擦を低く保つことであり、永遠に单一フロントエンドを第一位に保つことではない。
2. 他のperp DEXとの競争
Aster、Lighter、edgeX、Variational、Jupiter、dYdXなどの競争者はそれぞれ零售配信、プライバシー/プロofs、オーダーブック、RFQ流動性、Solanaユーザー、ガバナンス历史に優位性を持つ。トレーダーの移動コストは高くなく、インセンティブと手数料が短期取引量ランキングをすぐに書き換えうるため、単月市場シェアは永久護城河ではない。
Hyperliquidの現在 stronger な点はOIと統一資本層にある。CoinGeckoレポートでは、そのOIシェアが取引量シェアを大きく上回っており、これは通常より深いリスク負担能力とポジション残留を意味する。競争者がクレジットだけで短期高ターンオーバーをもたらすだけでは核を揺るがさないが、同様の深さ、より低い有効手数料率、より多くの担保、よりオープンなガバナンスを備えたプラットフォームが登場すれば、Hyperliquidのプレミアムは圧縮される。
3. CEXとの競争
オンチェーン永先物全体はまだグローバルCEX派生品市場より小さい。公開研究によると、2026年5月Hyperliquid全プラットフォーム永先物取引量はBinanceの約14.4%、全CEX約6.6%に相当すると推定される。これは成長空間が巨大であることを示すと同時に、競争基準が最終的には他のDEXではなくBinance、OKX、Bybit、伝統証券業者の流動性、法定通貨入口、コンプライアンスカバレッジに到達することを意味する。
Hyperliquidの優位性は自己保管、透明ステート、コンポザビリティ、グローバル24/7ローンチスピードにある。劣位は法定チャネル、機関法的確定性、カスタマーサポート、市場監視、プライバシー、一部地域の利用可否である。HIP-3の非暗号市場が成功すればするほど、証券、商品、派生品規制境界に直接触れることになる。
4. 手数料分担の両刃剣
HIP-3とビルダーコードが取引量を拡大する一方で、各ドルの手数料をより多くの役割へ分配してしまう。Coinbaseの研究は特に指摘する。HIP-3が非暗号市場を拡大してもネイティブ永先物を蚕食する未必である。同時に、デプロイヤーシェア率はプロトコルが単位取引量あたり実際に獲得するtake rateを低下させる。
したがって投資家は同時に二つの指標を追跡すべきである。総取引量の伸び率とプロトコル正味手数料率。取引量が倍増しても正味手数料率が半減すれば、HYPE還流は必ずしも増加しない。オープン配信が取引量成長を手数料希釈を大幅に上回る場合、プラットフォーム戦略は真に成功と言える。すべてのビルダー収入をHYPE収入として扱うのは一般的なバリュエーションエラーである。
七、リスク:「オンチェーン透明性」と「ノー・トラスト」を分離する必要がある
1. バリデーターとアップグレードガバナンスの集中
基金会ノードは約48.6%のステーキングを占め、現在最も直接的な集中指標である。単独でコンセンサスを制御する閾値を下回るものの、バリデーター選択、社会調整、市場信心に重大な影響を及ぼすだけの影響力を有する。公式バリデーター数の増加分が自動的にエクイティ集中を解決するわけではない。より重要なのは非基金会ステーキング比率、クライアント多様性、ノード地理、運用实体分布、アップグレードプロセス、故障時のガバナンス規則である。
2. コアコード開放性と検証可能性
ブリッジ監査報告を提供しているが、ブリッジ監査はコアコンセンサス、清算、アップグレードコードの包括的公開レビューに代替できない。閉源または部分閉源は早期攻撃面の漏洩を防ぐ反面、外部研究者による振る舞いの独立検証を困難にする。システム規模プラットフォームにとって、これは成熟度に応じて漸進的に改善すべきガバナンス債務である。公式エコシステムwikiは依然としてL1コードが完全公開されていないことを明記している。ブリッジはZellicなどにより監査済み、公式監査ページ
3. 清算、操作とADL
2025年3月、あるトレーダーが高レバレッジETHポジションのマージン変更を利用してHLPに約400万ドルの損失をもたらし、プロトコル随后に一部レバレッジを低下させマージン移転規則を調整した。同月JELLY市場で操縦が発生し、バリデーター介入によりネットワーク下线および特定価格での決済を行い、その後OI上限と清算器制限を強化した。システムは更大損失を回避したものの、緊急状态下ではバリデーター調整に依存しており、完全な機械的不干渉規則ではないことを実証した。
約12分間で55億1000万ドルの強制ロスカットと21億ドルのADLが発生したと推定される。正確な数字は研究方法に依存するが、ADLの存在は無視できない。利益トレーダーすらシステムによる強制ポジション削減の対象となる可能性がある。プロフェッショナルユーザーは「プラットフォームに不良債権がないこと」と「自分のポジションが強制削減されないこと」を区別する必要がある。2025年10月の極的去レバレッジ事件中、一項公開オンチェーン研究
4. オラクルと非暗号アセット
HIP-3はオラクルと市場設計権をデプロイヤーに委譲する。暗号現物は24/7取引だが、株式と商品には休場、企業行動、値動き制限、指数調整、公休日がある。永先物市場が連続取引する場合、オラクルは「取引可能な価格」と「公式現物価格」の間で選択を迫られる。どの選択においても一定時間帯でベーシス拡大または操縦空間を増幅させることになる。
リスク管理は「価格が知名データ会社由来であること」に依存するだけでなく、価格更新頻度、外れ値フィルタリング、予備源、休場マージン、ギャップ決済、デプロイヤー権限をチェックしなければならない。trade[XYZ]の規模は此类リスクをプロダクト問題からシステム問題へと昇格させた。
5. ブリッジ、托管とステーブルコイン集中
USDCはステーブルコイン約97.8%を占め、UnitアセットはGuardian/MPCおよび外部托管または発行フローに依存している。オンチェーンポジションが透明だからといって、裏底のBTC、ETH、SOL、法定通貨準備金が無トラストであることを意味しない。発行者凍結、署名者協同、規制命令、赎回中断、ブリッジ契約穴はすべて外部からHyperliquidへ侵入する。
Bridge、Unit、Circle、Coinbaseはそれぞれ異なる役割を担う。投資家は「公式インテグレーション」でリスク分割を代替すべきではない。公式は調整摩擦を低減できるのみであり、発行者、托管人、法律實體への依存を排除することはできない。
6. HyperEVM のコンポーザブル感染症
LST、貸借、リターンプール、AMMが相互にネストされると、単一の価格下落は「担保割引—oracle更新—貸借清算—DEX売却—割引拡大」のパスに沿って伝播する。単一プロトコル監査通過は、組み合わせセキュリティを保証しない。Kinetiq、HyperLend、Morpho、Felix、Pendle、Valantis間のリスクはブランドではなく、アセットフローに従って逐项透視する必要がある。
加えて、HyperEVMは依然アルファである。CoreWriter、プリコンパイル、跨レイヤー相互作用は製品革新に優位性をもたらすが、一般的なEVM監査ツールが熟知していない境界条件を生じさせる可能性もある。大額資金はコントラクトホワイトリスト、プロトコル別限度、緊急退出、チェーン級ハッチウェイ(シャットダウン)を設定すべきである。
7. トークン供給、バリュエーションとサイクル
公式ファンド申請ファイル
公開ファンド申請ファイル
とCoinGeckoの流通口径は不一致であり、恰好にもプロフェッショナル投資家は独自の供給橋渡し表を構築すべきであることを示唆している。HYPE流通量は異なるデータソース間で数千万枚の差異があり、将来アンロック、コミュニティインセンティブ、ステーキング排出が供給を変動させる。単一のスクリーンショットで「正味デフレ」を計算するのは信頼できない。
収益面もまた高度にサイクリカルである。永先物取引量、レバレッジ需要、資金調達コストはボラティリティと牛熊サイクルとともに変動する。過去1年の約10億ドル的手数料は翌年再現を保証しない。直近30日年間化はすでに半分近く低下している。HYPE価格が高く、ステーキング排出がドル建てで高い場合、プロトコルは持続的な手数料と新規業務ロックで供給吸収を満たさなければならない。
8. 規制と市場完全性
株式、商品、予測、結果市場はHyperliquidを暗号派生品からより広範な金融プロダクトへと移行させる。HIP-4には制限付きメインネット結果市場が存在するが、permissionless版は依然テストネットで主に推進中であり、ロードマップをすでに完全にオープン化された現実として記述してはならない。
伝統金融标的に近づくほど、地域制限、証券・商品属性、市場操縦、インサイド情報、制裁、消費者保護処理を必要とする。プロトコルフロントエンドは地理的にブロックできるが、第三者ビルダーとオンチェーン契約の責任境界は規制によって再定義される可能性がある。これは短期的に必然的に発生する一点イベントではなく、バリュエーション中に長期的に予約すべき制度ディスカウントである。
八、今後12〜24ヶ月:三種のシナリオと検証可能指標
1. 牛市シナリオ:暗号永先物トップからグローバルリスク取引層へ昇格
牛市シナリオ下、HIP-3において少なくとも2〜3つの10億ドル級OIを達成する独立デプロイヤーが出現し、trade[XYZ]が99%超の活性度を独占しなくなる。株式、商品、マクロ市場が安定した手数料を貢献し、HIP-4結果市場がpermissionlessメインネット上线を完了し持続的流動性を形成する。Phantom、Basedなどのビルダーが生態内ですでに同じトレーダー層を奪い合うのではなく、継続して外部ユーザーをもたらす。
AQAのUSDC準備益が約定通りに実現し、ステーブルコイン残高が維持または上昇し、取引ボラティリティに依存しない第二収入源となる。HyperEVM TVL成長は主に外部USDC、BTC、ETH、実質借入によりもたらされ、HYPE/LST価格上昇と循環担保によるものではない。バリデーター基金会比率が低下、コードとアップグレード透明性が向上する。
このシナリオにおいて、HYPEのバリュエーションロジックは「高収益perp DEX」から「多市場金融ネットワーク」へ転換し、より高い倍数が基礎体質により支えられるようになる。
2. ベースラインシナリオ:オンチェーン首位を維持し、成長と手数料希釈が共存
ベースラインシナリオはHyperliquidがオンチェーン永先物第一位を維持し、OIは高いシェアをキープするが、取引量シェアは競争者インセンティブサイクルとともに上下動する。HIP-3は引き続き成長するが、大部分は依然trade[XYZ]により貢献される。HIP-4と非暗号市場は漸進的に拡大するものの、オラクル、マーケットメイカー、規制制限を受ける。
USDC AQAが目に見える収入をもたらすものの、単純に残高に国債収益率を乗じた粗推計を下回る。HyperEVM TVLは穏健成長し、ステーキングと貸借は依然HYPE/LSTが主導する。プロトコル年手数料は過去ピークを下回るが多数のL1を著しく上回る。ビルダーとデプロイヤー分担により単位取引量あたりのHYPE還流は低下する。
このシナリオにおいて、プロジェクト基礎体質は依然優秀であり、トークンパフォーマンスは买入バリュエーション、供給リリース、市場リスクセンチメントによりより依存する。投資家にとって「良いプロトコル」と「良い価格」は分離して考慮すべきである。
3. 熊市シナリオ:取引サイクル後退とシステムイベントの叠加
熊市シナリオはHyperliquidが技術的に敗北することを要求しない。全世界のボラティリティとレバレッジ需要が低下し、競争者が手数料を押し下げ、HIP-3がデプロイヤー分散化に失敗し、AQA収入が予期未満の場合、直近30日手数料年間化はさらに低迷する可能性がある。同時にoracle、ブリッジ、LSTデカップリング、HLPまたはADLイベントが発生すれば、資金はより高いリスクディスカウントを求めるだろう。
HYPE下落はドル建てでステーキングセキュリティ価値を低下させ、LST担保清算トリガーとなる。エコシステムTVLとトークン価格は相互に下落を強化する可能性がある。基金会バリデーターシェア、コード開放性、供給口径が長期的に改善しない場合、機関採用は取引のみにとどまり、バランスシート保有へ進展しないかもしれない。
4. モニタリングダッシュボード
全プラットフォームOI
牛市確認:成長しアセット/デプロイヤーがより分散化;ベースライン状態:高位維持;警報信号:OIと深さが同時に急速に低下。
HIP-3 集中度
牛市確認:XYZ占比が有意に80%を下回る;ベースライン状態:依然90%超;警報信号:新デプロイヤーが継続的にゼロ取引量。
プロトコル正味手数料
牛市確認:AQAと新市場が取引量希釈を補完;ベースライン状態:市場変動に伴う;警報信号:30日間年間化が排出価値を継続的に下回る。
外部ステーブルコイン/アセット
牛市確認:USDC、BTC、ETHの正味流入;ベースライン状態:残高横ばい;警報信号:集中赎回またはブリッジ残高低下。
HyperEVM 構成
牛市確認:非HYPE担保と実質借入が上昇;ベースライン状態:LST主導;警報信号:循環ステーキング拡大、利用率低下。
ビルダー品質
牛市確認:外部新規ユーザー、高リテンション;ベースライン状態:取引量増加だが集中;警報信号:補助金撤退後ユーザーと収入が激減。
バリデーター集中
牛市確認:基金会シェアが継続的に低下;ベースライン状態:約半数;警報信号:シェア上昇またはノード实体減少。
リスクイベント
牛市確認:規則透明、損失抑制可能;ベースライン状態:偶発的小イベント;警報信号:介入頻繁、ADLまたはブリッジイベント拡大。
九、最終判断:Hyperliquidを如何定性すべきか
プロダクト面から見ると、Hyperliquidは最も難儀な一歩を完了した。オンチェーンでプロフェッショナルポジションを承载し、年間約10億ドル級の手数料を生成するオーダーブックネットワークを構築したことである。その優位性は「 decentralized exchange でも使える」ことではなく、取引、アセット発行、開発、フロントエンド配信、ステーキング経営権を一つプラットフォームへ統一できた点にある。
市場拡大とユーザー入口を拡張する。エコシステム面から見ると、Top 20 は明確な層次を形成している。Kinetiq、HyperLend、MorphoなどはHYPE資本層を構成する。Unit、Project X、AMMはアセットと現物層を構成する。trade[XYZ]、Phantom、Based、およびpvp.trade
Rysk、Liminal、Derive、Pendle、D2は方向取引をボラティリティ、ベーシス、リターンプロダクトへ変換する。短板も明白である。TVLが過度にHYPE/LSTに围绕し、HIP-3が過度にXYZに围绕し、ステーブルコインが過度にUSDCに围绕し、バリデーターエクイティがなお集中している。
トークン面から見ると、HYPEはステーキングセキュリティ、業務ライセンスステーキング、手数料還流、エコシステム担保の四つneedを同時に担っており、価値キャプチャは多くの汎用L1よりも直接的である。しかし590億ドル級FDV、数千万枚の流通口径論争、直近月の手数料鈍化、ステーキング排出により、「買い戻しとバーン」の四字だけでバリュエーションを完遂できるものではない。AQA準備益は重要触媒になり得るが、截止日時点でまだ累積を開始しておらず、キャッシュフロー検証を待つべきである。
したがって、我々のニュートラル結論は以下の通りである。
Hyperliquidは現在「オンチェーングローバル取引インフラ」というナラティブに最も接近するプロトコルであるが、その投資リターンは生態系拡大の質にますます依存し、單純な永先物取引量成長には頼れない。 トレーダーにとって最有價值的是統一資本と跨資産市場だが、ADL、オラクル、取引外時間帯のギャップへpricingを行う必要がある。デベロッパーにとって最大チャンスは既存流動性を活用した配信、リスク管理、新市場の構築であり、普通のDEXを再びコピーすることではない。巨鯨にとって核心は最高APRを探すことではなく、HYPE/LST、貸借、プール、外部托管間の相関テールリスクを管理することである。
未来を決定づける三つの数字はHYPEの短期的価格ではない。非XYZのHIP-3 OI、非HYPE/LST駆動のHyperEVM資本、そして全分担を控除後のプロトコル正味收入である。这三者が増加すればHyperliquidは卓越した取引所から金融ネットワークへ昇格する。長期的に停滞すれば、依然として優秀で高収益のオンチェーン取引所に留まるが、インフラ級バリュエーションを完全に実現するのは困難である。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @0xJamesXXX















