

トークン化株式の規模、3 か月で 56% 増、暗号資産は流動性の断片化という難局をどう打開するか?
執筆:@100y_eth
翻訳:AididiaoJP、Foresight News
核心ポイント
ここ数ヶ月でRWAセクター全体の成長は鈍化したものの、株式のトークン化は依然として非常に速いペースで拡大を続けています。現在、株式トークン化セクターの拡大は主に以下の3つのチャネルを通じて行われています:
- Ondo、xStocks、Robinhoodなどが提供するリンクド・セキュリティーズ(Linked Securities/連結証券)タイプのトークン化株式;
- Securitize、Figure、Superstateなどが提供するイシューサースポンサー(Issuer-Sponsored/発行社支援型)トークン化証券;
- パーペチュアル・フューチャーズ(永続先物)取引所の拡大(厳密にはこれらはトークン化に該当しません)。
株式トークン化セクター全体は成長を続けているものの、流動性の断片化が副作用として顕著になり始めています。基礎となる株式が同じであっても、流動性は2つの次元で分断されています:
- 垂直方向:異なるトークン化構造の間での分断
- 水平方向:同一構造を採用する異なるトークン化プロバイダー間での分断
より肯定的な見方としては、特にアクセスの向上という観点から、この現象が既存の流動性を完全に断片化していると必ずしも言うわけではありません。むしろ、株式トークン化はそれまで米国株式市場の流動性に触れる機会がなかった投資家を引き付け、断片化はその成長過程における副産物に過ぎない可能性があります。
いずれにせよ、株式トークン化における流動性の断片化は実際に存在する課題です。潜在的な解決策としては以下が考えられます:
- 安定通貨セクターのようなオーケストレーション(統合・調整)プラットフォームや清算所が登場する
- 規模の経済効果により、業界が寡占または独占構造へ集約される
トークン化国債の停滞に対し、トークン化株式は急成長を続ける
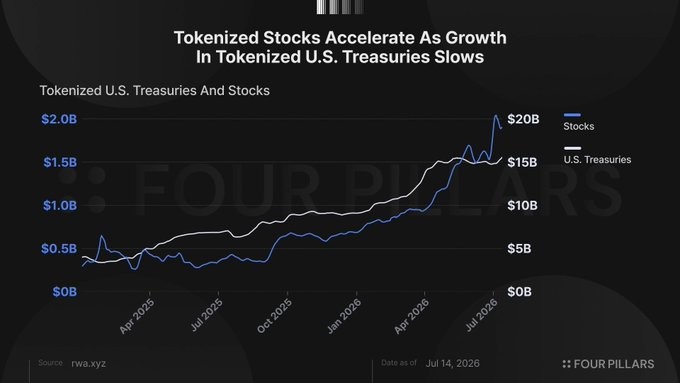
市場のRWAへの関心は依然として強固です。言い過言ではなく、これまでRWA成長の主要エンジンとなってきたのはトークン化米国国債でした。2024年1月1日以降、暗号資産の総時価総額は1兆6,500億ドルから2兆1,900億ドルへ、約1.33倍の増加にとどまりましたが、一方で同時期のトークン化米国国債市場は6億9,500万ドルから1,610億ドルへと、実に23倍に拡大しました。
しかし、かつて爆発的に成長したトークン化米国国債は近年その勢いを落とし始めました。この傾向は国債に限定されず、安定通貨、プライベートクレジット、コモディティなどの他のRWAカテゴリも同様で、停滞あるいは縮小の兆しが見えています。そんな中、RWAセクター内で目覚ましい成長を示している資産クラスがあります。それがトークン化株式です。
過去3カ月でトークン化株式市場は12億ドルから18億8,000万ドルへ、56%の伸び率で成長しました。一方、同時期のトークン化米国国債は7.3%、プライベートクレジットは16%の成長にとどまり、コモディティは13%減少しています。これらの数値は、トークン化株式の直近の急激な成長ぶりを如実に示しています。
株式のトークン化がこれほど急速に拡大できた背景にはいくつかの原因があります。根本的には、AIおよび半導体関連株の上昇に伴い、株式という資産クラス自体への注目が集まったことがあります。加えて、RWA市場の成熟に伴い、株式のトークン化におけるパスや構造がかなり明確になったことも挙げられます。その結果、多数のトークン化プラットフォームが株式トークン化サービスを提供し始め、市場規模の拡大につながっています。
現在の株式トークン化成長は、主に以下の3つのチャネルによって牽引されています:
第1のチャネルは、デットツールをリンクド・セキュリティーズ(Linked Securities)としてトークン化するオフショア構造を採用するプラットフォームの拡大です。具体例としてOndo Global Markets、Backed Finance xStocks、Robinhood Stock Tokensなどが挙げられます。これらの株式トークンは基礎となる株式に対する直接的な権利を表すものではありません。しかし、二次流通において適用されるコンプライアンス制限が比較的少ないため、オンチェーンのDeFiプロトコル内で積極的に活用されており、それ故に急速な成長を遂げています。
第2のチャネルはSecuritize、Superstate、Figureなどのプラットフォームの成長です。これらは名義変更代理人(transfer agent)を介して既存の株式を直接トークン化しています。これらのプラットフォームは証券法を完全に遵守した上で株式自体をトークン化しているため、発行段階および二次取引ともに厳格なコンプライアンス制約に直面します。その結果、利用可能な株式の選択肢は限られ、実用性にも制限が生じます。ただ、これらのプラットフォームが企業と提携して自社株式のトークン化を進める際には、銘柄数は限られていても、銘柄あたりのトークン化規模は非常に大きくなりがちです。そのため、これらプラットフォームは近期のトークン化株式市場拡大に大きく貢献しています。
最後に3つ目のチャネルとして、Hyperliquid、Variational Omni、QFEXなどによるパーペチュアル(先物)取引所の拡大が挙げられます。厳密に言えば、これら取引所で取引きされている株式関連商品はトークン化株式ではありません。それでもなお、多数のユーザーが既にパーペチュアル取引所を介して株式価格を追跡する商品を取引きしており、その規模は極めて大きくなっています。
しかし、金融市場の発展という視点から見れば、トークン化株式の台頭と成長が全て喜ばしいものだと一概には言えません。成長には常に影がつきまとうように、株式トークン化の拡大に伴いいくつかの課題も浮上しています。本研究レポートではその中でも「流動性の断片化」に焦点を当てます。
トークン化株式における流動性の断片化
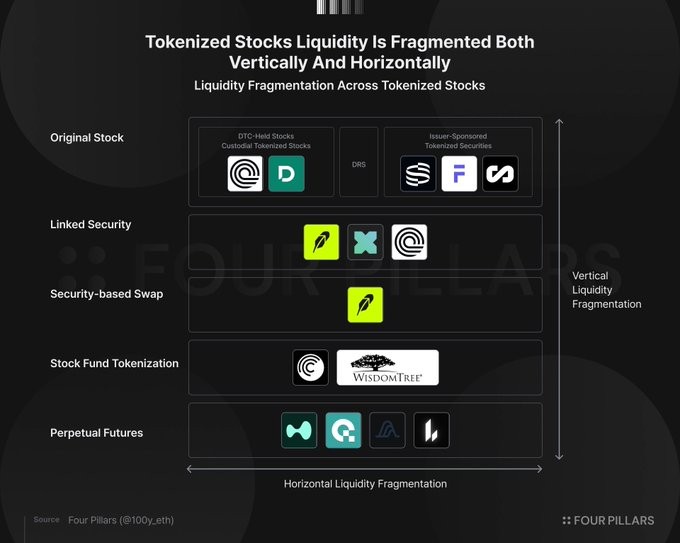
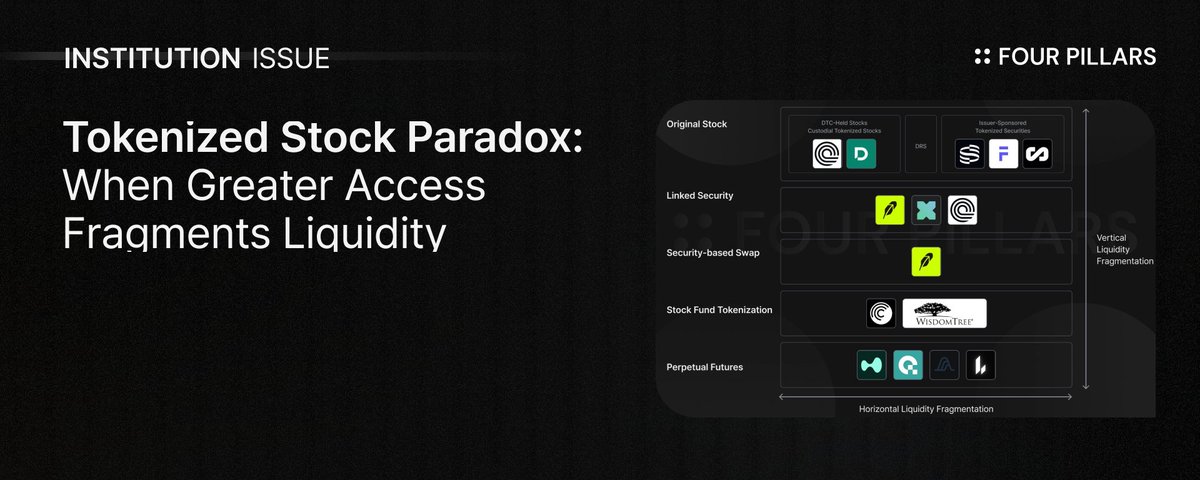
基礎となる株式が同じであったとしても、トークン化構造やプラットフォームの違いにより、流動性は垂直方向および水平方向の両面で断片化しています。
異なるトークン化手法間の垂直方向的流動性断片化
株式のトークン化手法には多種多様な形態があります:
- カストディアル型トークン化株式(Custodial Tokenized Stocks):第三者がDTC(米国中央証券保管振替機構)管理口座内に保管されている株式の権利をトークン化する形態。主な事例にDTCC、Ondo、Dinariがある。
- イシューサースポンサー型トークン化株式(Issuer-Sponsored Tokenized Stocks):発行者または名義変更代理人が株式の所有権を直接トークン化する形態。主な事例にSecuritize、Figure、Superstateがある。
- リンクド・セキュリティーズ(Linked Security):第三者が発行・トークン化する別の有価証券を通じ、基礎株式への経済的エクスポージャーを提供する形態。主な事例にRobinhood Stock Tokens、Backed Finance xStocks、Ondo Global Marketsがある。
- セキュリティー・ベース・スワップ(Security-Based Swap):第三者が基礎株式への経済的エクスポージャーを持つデリバティブ契約をトークン化する形態。主な事例はRobinhood Classic Stock Tokensである。
- ストックファンドトークン化(Stock Fund Tokenization):株式で構成されるファンドの受益権をトークン化する形態。主な事例にCentrifuge、WisdomTreeがある。
- パーペチュアル・フューチャーズ(Perpetual Futures):プラットフォーム側は株式そのものをトークン化せず、株式価格を追跡する永続先物市場を運営する取引所を運用する形態。主な事例にHyperliquid、QFEX、Variational Omni、Lighterがある。
基礎となる株式が同じであっても、異なるトークン化手法の間で流動性の断片化が生じています。カストディアル型およびイシューサースポンサー型トークン化株式は本来の株式に紐づいていますが、リンクド・セキュリティーズは債務証券を、セキュリティー・ベース・スワップはデリバティブを、ストックファンドトークン化はファンド受益権それぞれをトークン化対象としています。これらは相互運用ができないため、独立した流動性市場で取引されます。パーペチュアル・フューチャーズに至っては株式をトークン化する仕組みではないため、別途独立した流動性を備えた市場で取引が行われています。
同一トークン化手法内における水平的流動性断片化
トークン化手法が同じであっても、トークン化を実施する主体の違いにより流動性が分断されます。
- 原株(Original Stock):たとえトークンが本来の株式に紐づいている場合でも、必ずしも相互運用できるわけではありません。DTC管理口座に預託されてカストディアル型トークン化株式としてトークン化された株式と、名義変更代理人宛てに直接登記されイシューサースポンサー型としてトークン化された株式は異なります。したがって、流動性は以下の3つの間で断片化しています。1)DTC預託株式とカストディアル型トークン化株式、2)DRS(直接登録制度)で直接所有権を登記された株式、3)イシューサースポンサー型トークン化株式。これらは相互運用ができないためです。
- リンクド・セキュリティーズ:本手法では、流動性が異なるトークン化プラットフォーム間で分断されます。基礎株式やトークン化構造が同一であっても、最終的に発行されるトークンは実施主体(Robinhood、xStocks、Ondo Global Marketsなど)によって個別のものになるため、流動性が分散します。
- ストックファンドトークン化:本アプローチにおいても、ファンドタイプや運用實體に応じて流動性が高度に断片化しています。ただし、これを単にトークン化がもたらしたものと断じるのは難しいでしょう。株式構成のファンドやETFは伝統金融市場において古くから多様な形で存在しており、その流動性自体が元来断片化している状態にあります。
- パーペチュアル・フューチャーズ:Hyperliquidの成功を受け、多数の永続先物取引所が参入しています。仮に同一銘柄が上場されていたとしても、各取引所で個別に取引され、断片化された流動性を形成します。
仮定シナリオ
ここでは仮定のシナリオを考えます。もしTSLAの株式が上記すべての手法およびプラットフォームを通じてトークン化された場合、TSLAは以下の形态で取引されることになります:
- 原株TSLA:ナスダック市場で取引されるTSLA株式。伝統的な株式市場ですら、TSLAは米ナスダックだけでなく複数の公開電子取引所、代替取引システム(ATS)、OTC市場などで取引されています。さらに海外取引所やADR(預託証券)として扱われることもあり、流動性はある程度既に断片化している状態です。
- 複数種のカストディアル型トークン化TSLA製品:これらは既存のDTCおよび証券会社アカウント系統内に保管されているTSLA株式の権利をトークン化したものです。DTCCがTSLAをトークン化する場合もありますし、各証券会社も自社のTSLA保有権利をトークン化します。しかし、これらはあくまで伝統株式市場内の権利をトークン化領収書として表したものにすぎないため、流動性を原株と完全に切り離して考えるのは困難です。
- DRS TSLA:DRS(直接登録制度)により保有するTSLA株式で、所有権がTesla社または同社の名義変更代理人へ直接登記されている形態。この資産は既に原株TSLAから流動性が分断されています。
- イシューサースポンサー型トークン化TSLA:所有権をトークン形のままTesla社または名義変更代理人宛てに直接登記したトークン化TSLA株式。原株TSLAと同じ流動性プールで取引するには、所有権を直接登記からDTC預託システムへ戻す手続きが必要です。
- 複数種のリンクド・セキュリティーズ TSLA 製品:本構造では、トークン化プラットフォームがTSLA株式1株につき1株 backing する債務証券をトークン化します。Robinhood、Ondo、xStocks などの各プラットフォームが個別に別々のTSLAトークンを発行できるため、流動性の断片化が発生します。
- 複数種のセキュリティー・ベース・スワップ TSLA 製品:本構造では、トークン化プラットフォームがTSLA株式を標的資産とするデリバティブ契約をトークン化します。
- TSLAを含む複数種のトークン化ストックファンド受益権:本構造では、ポートフォリオにTSLAを組み込んだファンド受益権をトークン化します。
- 複数取引所で取引されるパーペチュアル TSLA:TSLA は各永続先物取引所で個別に取引され、それぞれ独立した流動性を形成します。
まとめると、TSLA の流動性は伝統的証券システム内ですでに断片化していますが、その範囲は歴史的には代替取引システム(ATS)、DRS、海外取引所に限られていました。一方、株式トークン化エコシステムでは、デリバティブ契約、債務証券、ファンド受益権といったさまざまな法的構造に基づく複数のTSLAトークン化形態が存在し得ます。さらに、これらは米国在住者/非在住者向け、または個人投資家/機関投資家向けなど、全く異なる投資家層を対象としている可能性もあります。
これら製品はいずれも相互運用できず、独立した流動性を有する独自市場で取引されます。結果として、トークン化が推進されると、TSLAの流動性断片化は現在の水準をはるかに超えるレベルに達し得ます。
株式トークン化のパラドックス:流動性断片化はどのように解決されるか?
株式トークン化の価値提案は明確です。高いアクセシビリティ、週7日24時間の取引、迅速な決済、スマートコントラクトとの統合などを提供します。トークン化は世界中の人々により良い金融サービスをもたらすことを目的としています。しかし、株式トークン化のケースでは、流動性断片化というパラドックス的な副作用を生んでいるようです。
個人的見解では、この指摘は部分的に正しく、部分的に誤りだと考えます。この課題をどう解釈するかは、株式トークン化エコシステムをどう捉えるかにかかっています。
現状をそのまま受け止めるならば、株式トークン化エコシステムに流動性断片化の問題が存在するのは疑いようありません。単一の銘柄が、異なるトークン化構造間の垂直方向的断片化と、同一構造を採用する異なりプラットフォーム間の水平的断片化の両方を同時に被ることがあり得ます。
しかし、アクセシビリティ向上の観点から見れば事情は異なります。トークン化が既存株式市場の流動性を分割したというよりは、新たに創出されたプラットフォームが市場へのアクセスを容易にし、結果として流動性が分断されたと言えます。リンクド・セキュリティーズ、セキュリティー・ベース・スワップ、パーペチュアル・フューチャーズは、それまで米国株式にアクセス難かった投資家へ道を切り開き、新たな資金(流動性)を市場へ流入させる役割を果たしています。
流動性断片化が株式トークン化の固有の欠陥なのか、それとも成長過程で生じる最終的な副産物なのかに関わらず、市場規模が現水準を大幅に超えて拡大すれば、この課題はさらに深刻化します。したがって、その解決策を見つけることが重要です。
安定通貨セクターでは、企業側が安定通貨向けのオーケストレーションプラットフォームや清算所類似サービスを通じて流動性断片化の解消を試みてきました。では、株式トークン化の流動性断片化はどのように解決されるでしょうか。考えられる潜在シナリオは以下の2つです。
1つ目は、株式トークン化セクターにおいて安定通貨のオーケストレーションや清算所と同様の役割を担うプラットフォームが登場するというシナリオです。しかし、一般的に統一されたトークン化手法を採用し権利構造が比較的確立されている安定通貨とは異なり、株式トークン化は多岐にわたるトークン化構造を採用し複雑な権利関係を伴い、カバーする個別証券の数も安定通貨の桁違いに多くなります。そのため、単一エンティティがこのすべてを規模の面で処理するのは容易ではないと考えられます。
2つ目は、市場が寡占ないし独占構造へ再編成されるというシナリオです。どのような産業でも初期段階では多数のプレイヤーが参入しがちですが、流動性やネットワーク効果などの要因により、業界は最終的に少数の主導的または独占的プラットフォームを中心に再編成されることが多くあります。株式トークン化も例外ではないでしょう。規制環境が徐々に明確になり制約が緩和されるにつれ、特定の株式トークン化構造またはプラットフォームが飛躍的に成長し、流動性が集中的に変化していく可能性があります。
株式トークン化はまだ始まったばかりです。安定通貨やトークン化国債に続き、トークン化株式市場がどのように進化し、そして投資家にトークン化による権利確立という根本的な目的と合致した価値を提供できるのか。その行方はまだ未知数です。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Four Pillars
















