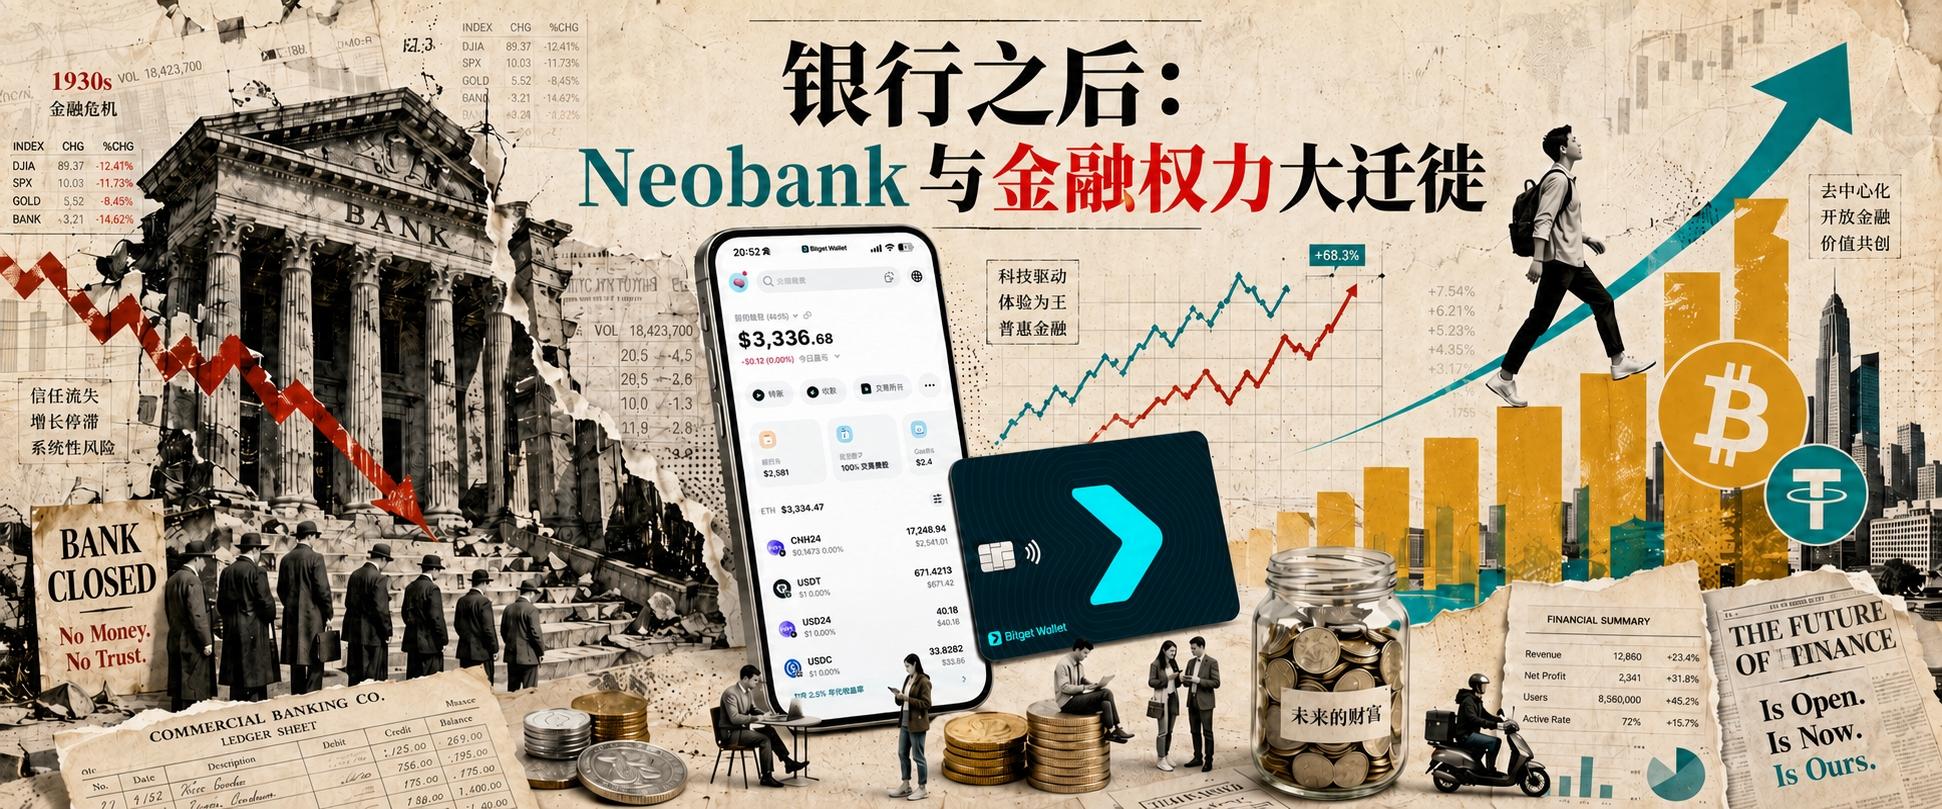
銀行之後:Neobank と金融権力の大移動
執筆:Emily、Bitget Wallet 研究員
はじめに
銀行が消えたわけではない。ただ分解されているだけだ。
過去 20 年近くの金融イノベーションの歴史を振り返ると、興味深いが長年見過ごされてきた現象に気づく。過去に「金融イノベーション」と呼ばれたすべての物語、デジタル銀行、スーパー支払いアプリ、ステーブルコイン、そして今日急速に台頭しているオンチェーンウォレットに至るまで、本質的には新しい銀行を創造しているのではなく、伝統的な銀行がかつて独占していたさまざまな権限を不断に分解しているのだ。
過去 100 年以上にわたり、商業銀行が現代経済体系において最も核心的な組織たり得たのは、それが天然に他の機関よりも効率的だったからではなく、最も重要な 4 つの金融能力を長期的に同時に掌握していたからだ。それは口座の管理者であり、支払いの組織者であり、通貨の流通を担当し、同時に最終的な清算ネットワークを制御していた。一般ユーザーにとって、貯蓄、送金、消費、投資、融資など全く異なる金融行為は、すべて「銀行口座」と呼ばれる製品の中に統一してカプセル化されていたため、銀行が天然にすべての金融機能を担うべきだという錯覚を抱きやすかった。
しかし、2008 年の金融危機以降、この 1 世紀近く続いた金融組織方式に初めてひびが入り始めた。
リーマン・ブラザーズが破綻し、シティバンクが危機に陥り、全球金融体系が政府の前例のない救助に頼らなければ运转を続けられなくなったとき、人们は初めて、銀行が金融サービスの唯一可能な組織形態ではないかもしれないと意识到した。まさに同じ歴史的分岐点で、後に全球金融産業を深く変える 2 つの路線が現れ始めた:
- 一つの路線はモバイルインターネット技術を利用して銀行体験を再設計しようとするもので、Revolut、Monzo、Nubank、Chime を代表とする第一代ネオバンクを生み出した。
- もう一つの路線はより底层から通貨と清算体系を再設計しようとするもので、この路線は中本聡の『ビットコイン白書』に始まり、最終的にステーブルコイン、DeFi、そして今日急速に発展しているオンチェーン金融口座体系へと進化させた。
過去 18 年の進化を振り返ると、ネオバンクの歴史は単なる銀行のデジタル化の歴史ではなく、金融権限が不断に移行する歴史であることがわかる。
この移行は大致 4 つの段階を経た:
- 第一段階、初代ネオバンクは金融権限を銀行ライセンスからユーザー入口へ移行させた。
- 第二段階、原生支払いネオバンクは支払いと清算ネットワークを銀行独占の金融権限から剥離させた。
- 第三段階、原生ステーブルコインネオバンクは銀行の金融権限から全球デジタルドル体系を剥離させた。
- そして今日起こっている第四段階、原生オンチェーンネオバンクは最後の一步の移行を完了しようとしている——金融権限を最終的にユーザー本人に返還すること。
私たちは、このプロセスを理解することは、任何の具体的な会社のビジネスモデルを理解するよりも重要かもしれないと考えている。
初代ネオバンク:銀行が初めてインターネット製品になったとき
ネオバンクとは何か?字面の意味は「新型銀行」だが、この詞が代表する含义実は非常に広い。
技術的な定義では、ネオバンクは完全にデジタル化運営に基づき、実体店舗に依存しない新型金融サービス機構で、モバイル App または Web エンドを通じて極めてスムーズな口座開設、振込、理財、消費および跨境送金サービスを提供する。多くのネオバンク自身は伝統的な銀行の「銀行ライセンス」を持っていないが、背後に合規ライセンスを持つ伝統的な銀行と深く協力することで、国家預金保険の保護を受ける金融サービスをユーザーに提供することもできる。
今日、人们がネオバンクの主要代表である Revolut、Nubank または Chime を語る際、習慣的に它们をデジタル銀行と呼ぶことが多い。しかし、これらの会社設立当初に戻れば、它们本当に解決しようとした問題は銀行業務ではなく、ユーザー体験だった。
なぜなら 2010 年以前、全球绝大多数の銀行製品の体験は極めて劣悪だったからだ。
口座開設には予約が必要で、振込には待ち時間が必要で、跨境送金には高昂な費用を支払う必要があり、クレジットカード申請プロセスはしばしば数週間に及び、銀行システム自体は数十年前に構築された核心システム上で運行していた。大量の若年ユーザーにとって、銀行はますます一種の被迫して使用する公共インフラのようになり、真正意义上的消費製品のようではなくなっていた。
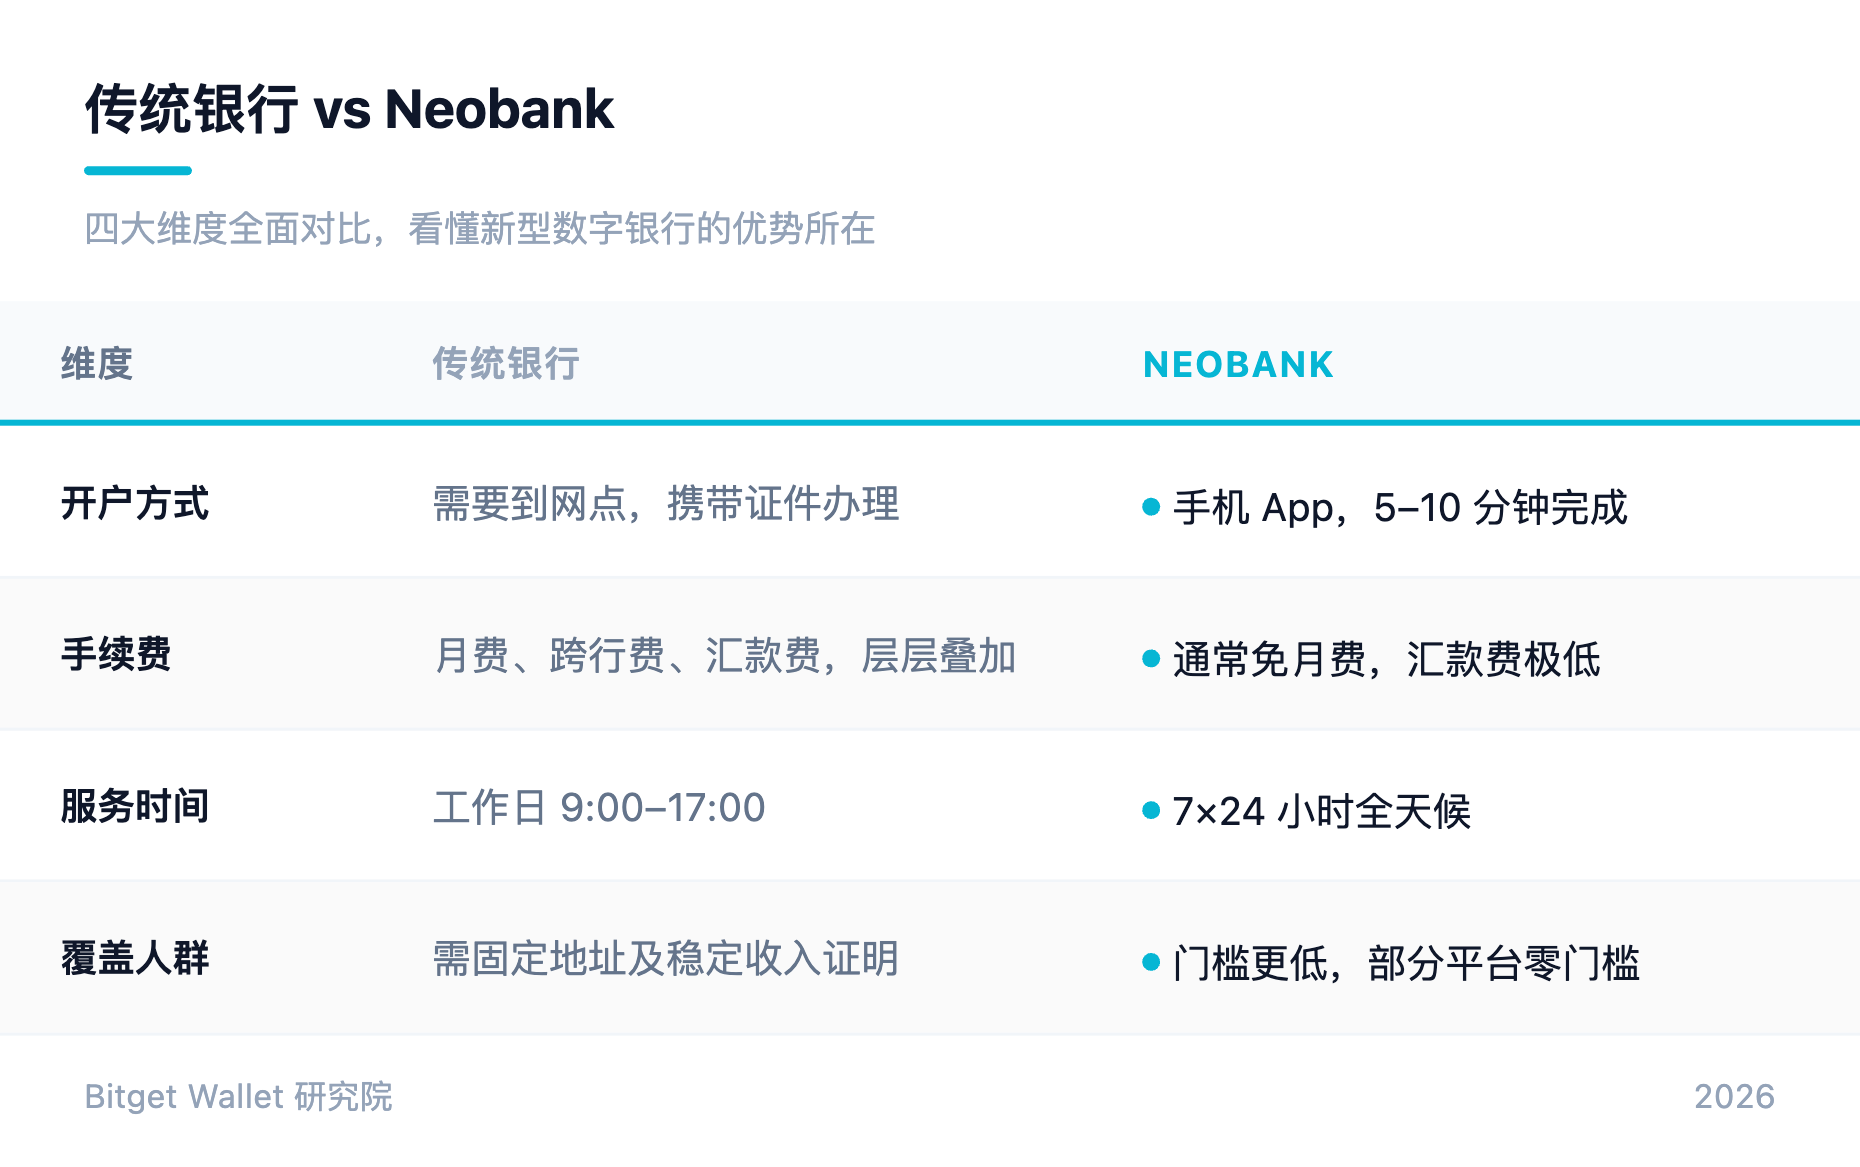
第一代ネオバンクの起業家たちの最も重要な洞察は、ユーザーは銀行を愛しているわけではなく、金融サービスが必要なのだと意识到した点にある。したがって、銀行を再びモバイルインターネット製品としてパッケージ化できれば、ユーザーの忠誠度は銀行ライセンスではなく、製品そのものに属することになる。
このロジックはまず英国で検証された。
2015 年に英国で設立された Revolut が最初に解決した問題は実は非常にシンプルだ:なぜ跨境支払いはこれほど高額なのか?
伝統的な銀行体系において、一度の国際送金はしばしば複数の代理銀行と清算機構を経由する必要があり、数日間の時間を要するだけでなく、手数料も通常数パーセントに達する。Revolut の解決策は通貨を再発明することではなく、モバイルアプリ、多通貨口座およびより効率的な外国為替決済体系を通じて、原本複雑な跨境支付体験を一度のスマホ操作に圧縮することだった。
10 年後、Revolut は全球最大規模のネオバンクとなった。Revolut の開示によると、2025 年末までで、Revolut は全球最大規模のデジタル銀行の一つとなり、其の全球小売ユーザーは 6830 万に達し、企業顧客は 76.7 万に達し、顧客資産残高は 675 億米ドルに達し、年間収入は 60 億米ドルに達し、税引前利益は 23 億米ドルに達し、年間取引規模は 1.7 兆米ドルに達し、収益能力は多数の欧州伝統商業銀行已经超过している。
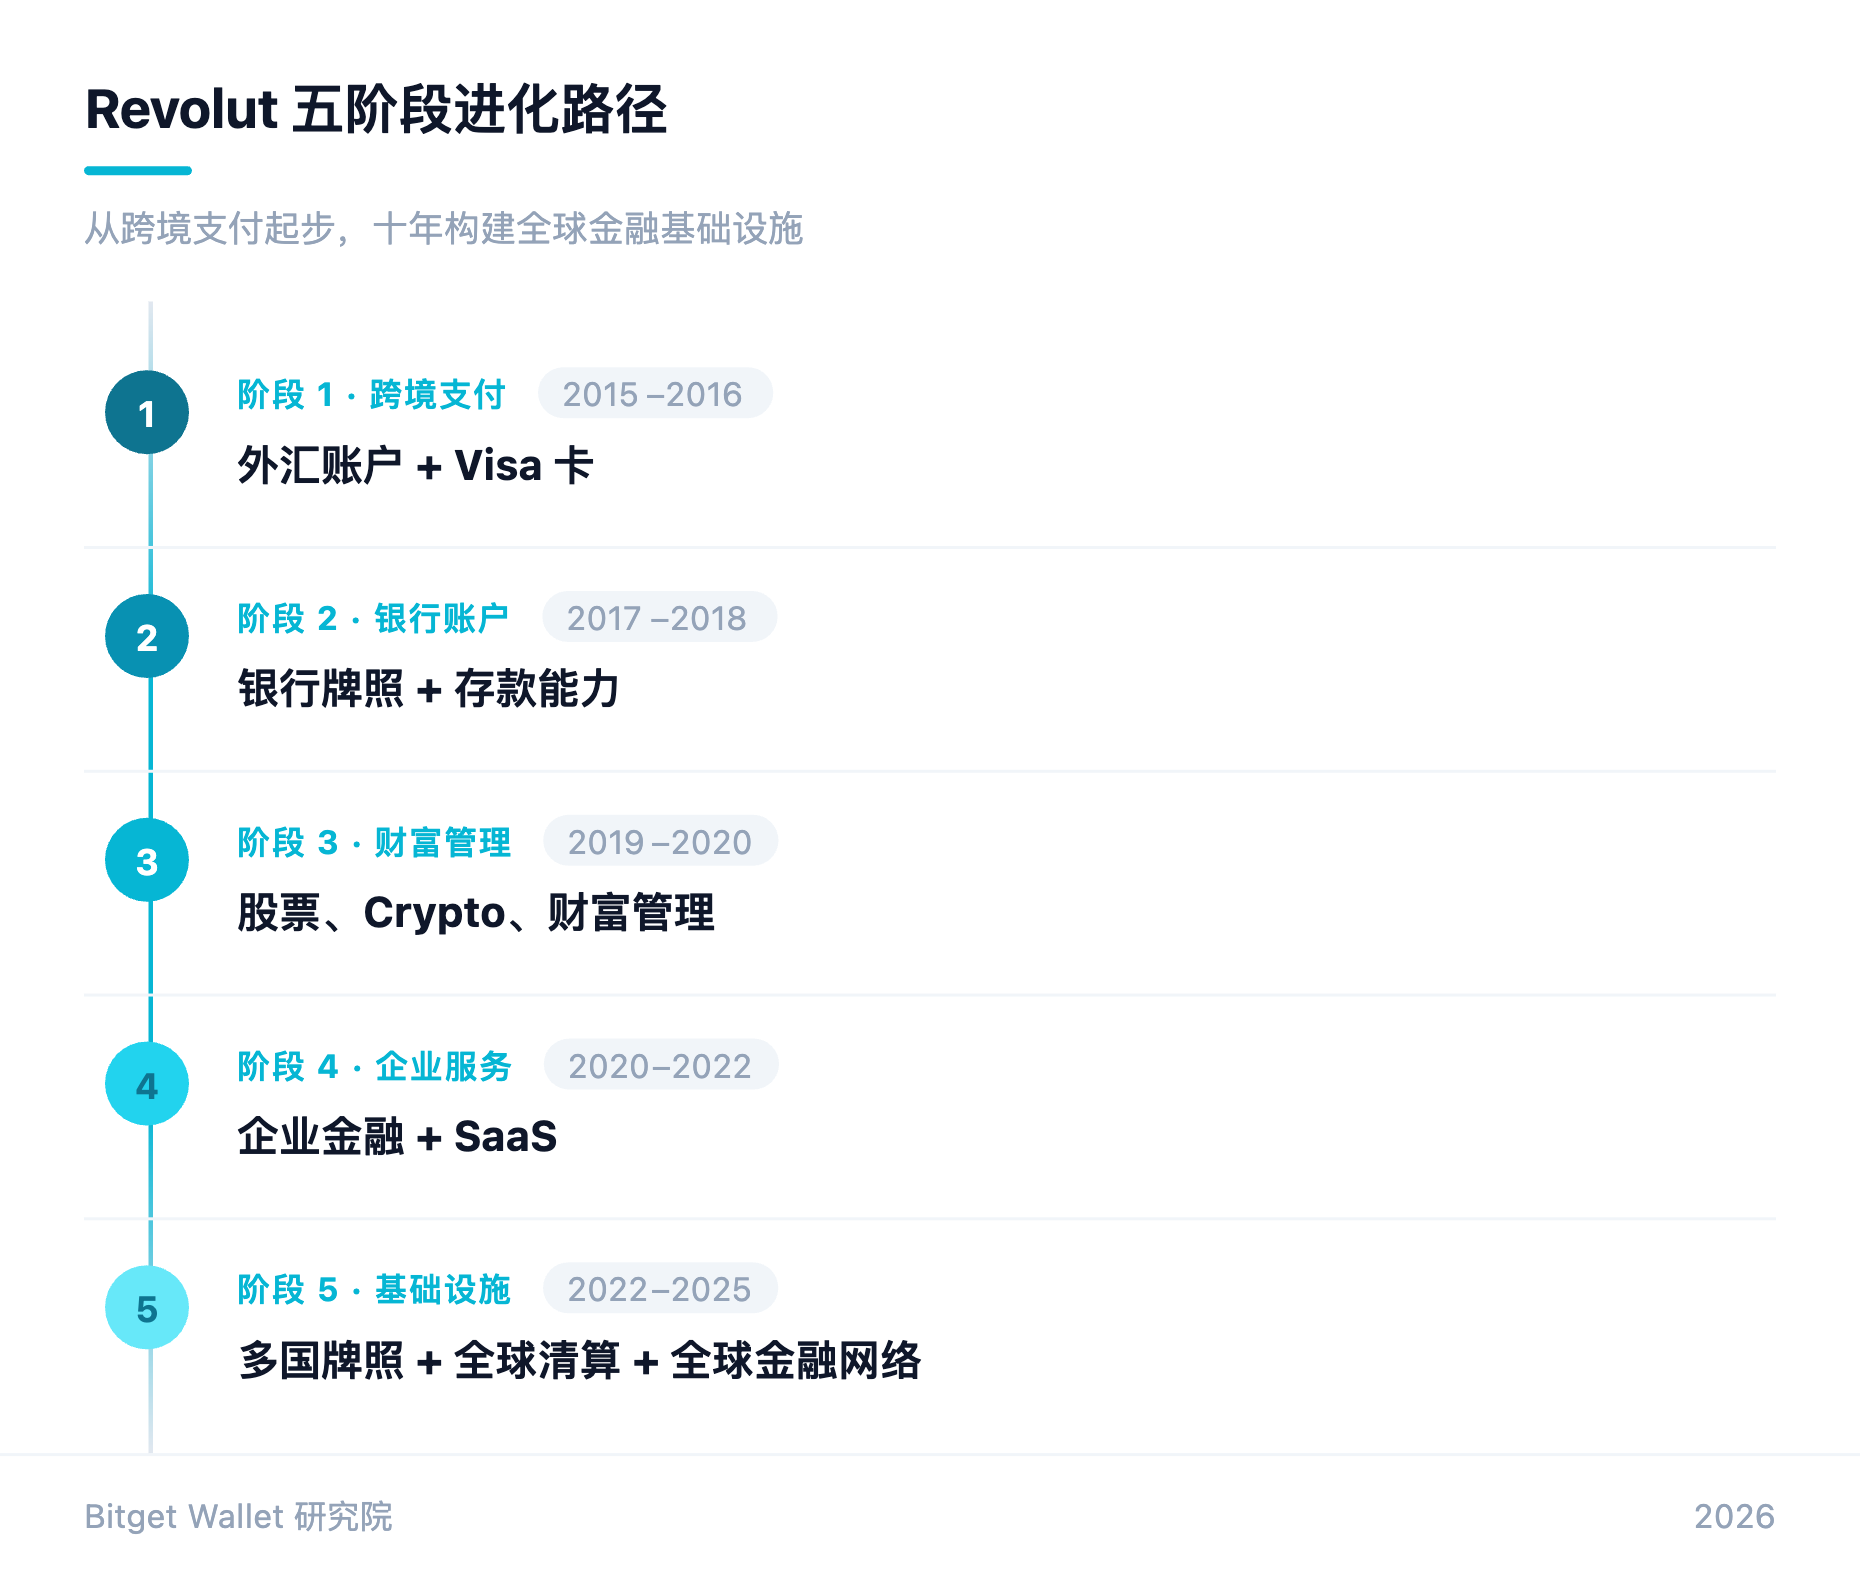
しかし、金融権限の角度から分析すると、Revolut が本当に完了させたのは銀行革新ではなく、銀行権限の最初の試みである移行と剥離であることがわかる。
清算経路制御権において、Revolut はもはや早期の意味におけるデジタル銀行ではなくなった。10 年の進化を経て、它は徐々に自らの全球多通貨帳簿体系、内部外国為替マッチングエンジン、企業支払いネットワークおよび一部のMerchant 清算能力を構築し、相当程度の支払いオーケストレーション権(Payment Orchestration)を掌握するようになった。しかし、银行卡消費、跨境振込あるいは最終資金決済いずれにおいても、其の底层仍然高度に Visa、Mastercard、SEPA、Faster Payments などの伝統的な金融インフラに依存しており、これは Revolut がすでに部分的に支払い経路の制御能力を拥有しているとはいえ、最終清算権仍然国家级および国際級支払いネットワークの手中に掌握されていることを意味する。
トレジャリー管理能力において、Revolut のビジネスモデルは根本的な変化を遂げた。早期の外国為替スプレッドと银行卡跨行交換費への依存とは異なり、2025 年までで、其の収入構造はすでに徐々に顧客資金沈殿、財産管理、企業金融、サブスクリプションサービスおよび金利環境带来的利息収益へと転換している。顧客資産規模が 675 億米ドルに成長するにつれ、Revolut はすでに伝統的な商業銀行および資産管理機構に類似した資本運営能力を備え、其の税引前利益率は約 38% に達し、収益能力は多くの欧州伝統銀行さえ上回っている。
しかし、口座アーキテクチャのレベルでは、Revolut は依然として現代金融体系の最も核心的な組織原則、つまり口座は最終的に金融機構に属しユーザー本人には属さないという原則を変えていない。ユーザーは前例のない金融体験と全球化サービス能力を獲得したとはいえ、其の資産本質的に仍然 Revolut が制御する中心化帳簿体系の中に存在しており、口座の所有権、移行権および最終制御権は根本的な変化を遂げていない。この意味において、Revolut は銀行のユーザー体験を再定義したが、口座そのものを再定義したわけではない。
同様の物語は、中南米でも起こった。
2013 年に設立された Nubank の成功は、新しい金融製品を創造したからではなく、中南米数億人口が長期的に高品質な金融サービスに欠けていたことを発見したからだ。ブラジルにおいて、伝統的な銀行は長期的に高費用、高門檻および低効率の運営モデルを維持しており、Nubank は完全にデジタル化されたユーザー体験と極めて低いサービスコストを通じて、迅速に庞大なユーザー基盤を構築した。
2025 年末までで、Nubank ユーザー規模はすでに 1.31 億を超え、全球最大のデジタル銀行となり、其の年間収入は約 163 億米ドルに達し、純利益は 29 億米ドルに達し、顧客預金規模は 419 億米ドルに達した。さらに重要なのは、Nubank の月間アクティブユーザー占比はすでに伝統的な銀行が企及し難しいレベルに達している点だ。其の核心市場ブラジルにおいて、約 60% のユーザーはすでに Nubank を自らの主要銀行口座としている。誕生僅か 10 余年のデジタル銀行にとって、このユーザー粘性はすでに伝統的な意味における銀行範疇に属さず、支払い、貯蓄、貸付、投資および財産管理をカバーする金融プラットフォームにより近づいている。
しかし Revolut と同様、Nubank はユーザー入口を勝ち取ったとはいえ、依然として最終的な支払いと清算ネットワークを掌握していない。它はブラジル PIX システム、银行卡ネットワークおよび伝統的な金融インフラに依存して運行しており、したがって它が完了させたのは、依然として金融権限移行の第一段階に過ぎない:ユーザーは銀行ライセンスから離れ始めたが、資金仍然伝統的な金融軌道から離れていない。
米国市場はもう一つの興味深いケースを提供している。
Chime の成功は、銀行ライセンスそのものがもはや重要でなくなる可能性さえ証明した。ライセンスを持つ銀行と協力することで、Chime は規制と清算をすべて外包し、自らの資源をすべてユーザー成長と製品体験に集中させた。截至目前、Chime ユーザー規模はすでに 2500 万を超え、其のビジネスモデル本質的にすでに一家消費インターネット会社に近づいており、もはや伝統的な意味における銀行ではなくなっている。
第一代ネオバンクの競争を振り返ると、它们本当に完了させたのは銀行革命ではなく、口座入口革命であることがわかる。
它们は初めて、銀行口座入口は天然に銀行に属する必要はなく、一つの App に属することができることを証明した。金融サービスはライセンス围绕して組織する必要はなく、ユーザー围绕して組織することができる。銀行の最大の競争優位性もライセンスそのものではなく、ユーザー関係である。
しかし、第一代ネオバンクが数千万乃至上億のユーザーを獲得した後、新しい問題が暴露し始めた:它们はユーザーを拥有しているとはいえ、金融体系において本当に儲かる部分を拥有しているわけではない。
なぜなら、金融世界を本当に制御しているのは、从来口座ではなく、清算だからだ。
原生支払いネオバンク:金融権限が銀行口座から支払いネットワークへ移行したとき
第一代ネオバンクが数千万のユーザーを獲得した後、直感に反する事実が浮上し始めた:ユーザーはすでに伝統的な銀行から離れ始めたとはいえ、金融業界において最も儲かり、最も安定し、最も独占性を持つ環節は、仍然牢牢に另一批会社の手中に掌握されている。
2025 年までで、Revolut 全球ユーザーはすでに 6800 万を突破し、Nubank ユーザー規模は 1.3 億を超え、Chime ユーザー規模は 2500 万を超えている。ユーザー数量から見れば、它们はすでに全球最大の金融プラットフォームの一つとなっているが、これらの会社はすぐに、每一筆の消費、每一次の振込、每一筆の跨境送金、每一次の資金決済は、最終的に仍然另一套より庞大で、より隠れており、同時にさらに儲かるインフラネットワークを経由しなければならないことを発見した。
このネットワークは銀行ではない。それは支払いネットワークだ。
過去長い間、人们は Visa や Mastercard を银行卡会社だと考える習慣があったが、実際には、この理解は它们の真实地位を严重に低評価している。Visa は从来貸付を行ったこともなく、直接顧客資産を管理することもなく、Mastercard もユーザー口座を拥有していないが、2025 会計年度までで、Visa の全球総支払い取引規模はすでに 16.7 兆米ドルに達し、年間処理取引件数は 2575 億件に達し、有効支払い凭证数量は 49 億枚に近づき、年間収入は 400 億米ドルに達し、純利益は 200 億米ドルを超え、純利益率は 50% 前後を維持している。同時に、Mastercard の全球取引規模も同様に 10 兆米ドルを突破し、年間収入は 300 億米ドルを超え、純利益率は長期的に 45% 付近を維持している。
它们が全球で最も儲かる金融企業となれた理由は、ユーザーを拥有しているからではなく、另一种より重要な権限を拥有しているからだ:清算経路制御権。
伝統的な金融体系において、口座は資金の起点に過ぎず、本当に資金がどのように流動し、どこへ流向し、多少の費用を徴収するかを決定するのは、清算ネットワークそのものだ。Visa と Mastercard の成功は、本質的に一種の極めて優雅なビジネスモデルの上に構築されている:它们は信用リスクを負わず、バランスシートリスクを負わず、資金所有権競争にも参与せず、全球資金流動の有料高速道路となることに専念している。
この点は、跨境送金領域において特に顕著に体现されている。
2011 年に設立された Wise(旧 TransferWise)は可以说原生支払いネオバンクの中で最も代表的な会社の一つだ。Revolut が銀行口座を再設計しようとしたのとは異なり、Wise は最初から銀行になろうとはせず、它が解決した問題は一つだけだ:なぜ跨境送金はこれほど複雑である必要があるのか?
伝統的な跨境送金の核心資産は:銀行ライセンス、SWIFT ネットワークと代理銀行体系。而 Wise の核心資産は:本地清算口座、流動性プールとアルゴリズムマッチングシステム。
これは、Wise の世界において、跨境支付はもはや一笔の国際取引ではなく、一連の本地取引の組み合わせであることを意味する。
伝統的な SWIFT ネットワークにおいて、一笔の国際送金はしばしば数つの代理銀行を経由する必要があり、数日間の時間を要するだけでなく、各中間ノードが費用を徴収する。したがって、一笔看似簡単な跨境振込の背後には、実際には庞大で低効率な全球代理銀行ネットワークが隠されている。
Wise のイノベーションは通貨を再発明することではなく、清算を再組織することだ。全球各国に本地資金プールと本地清算ネットワークを構築することで、原本跨国流動する必要があった資金を、多个国家内部資金の相互相殺とマッチングに変え、从而大幅に跨境支付のコストと時間を低下させた。
ウォール・ストリート・ジャーナルによると、2026 年までで、Wise のアクティブユーザー数量はすでに 1890 万に達し、前年比 21% 増。顧客資金残高は 390 億米ドルに達し、前年比 40% 増。年間跨境振込規模は 2435 億米ドルに達し。税引前利益は 6.6 億米ドルに達し、利益率は 26% に達している。它的核心競争力は銀行ライセンスから来るのではなく、其が構築した全球本地清算ネットワークから来ている。
これは、金融権限が二度目の移行を始め始めたことを意味する。
第一代ネオバンクが争ったのは口座。第二代金融インフラが争ったのは資金流動。
而本当に資金流動権を拥有している人は、往往口座を拥有している人よりもさらに儲かる。
このロジックは米国市場においてより顕著に表現されている。
PayPal は 4.4 億超のアクティブ口座を拥有し、Cash App 月間アクティブユーザーは 6000 万を超え、Venmo 年間支払い規模はすでに 3300 億米ドルを超えている。これらの製品は見た目には支払いツールのようだが、本質的にはすべて同じものを争っている:ユーザーの資金流入口。
この段階の発展を振り返ると、ますます明確な規律が発見できる:銀行は資産を管理する責任を負い、支払いネットワークは流動を管理する責任を負う。而流動は往往資産よりもさらに重要だ。
しかし、Visa、Mastercard および Wise でさえ、仍然一个最根本的な問題を解決できない:なぜ米ドルは銀行と支払いネットワークに依存して存在しなければならないのか?
この問題に、最終的にステーブルコインが答えを出した。
原生ステーブルコインネオバンク:米ドルが銀行から離れて存在し始めたとき
過去 1 世紀以来、米ドルは常に銀行体系に付随して存在してきた。貯蓄、送金、支払いあるいは国際貿易いずれにおいても、米ドルは必ず商業銀行、中央銀行および全球清算ネットワークを経由して流通しなければならなかった。
もし第一代ネオバンクが銀行口座を剥離し、第二代金融インフラが支払いネットワークを剥離したのであれば、第三代原生ステーブルコインネオバンクが本当に剥離したのは、過去 1 世紀以来最も重要な金融コンセンサスだ:米ドルは銀行に付随して存在しなければならない。
2026 年上半期までで、全球ステーブルコイン流通時価総額はすでに約 2500 億〜2700 億米ドルに達し、その中で USDT の流通規模は 1600 億米ドルを超え、USDC の流通規模は 650 億米ドルに近づいている。全球ステーブルコイン年間取引規模はすでに数十兆米ドルに達し、多くの伝統的な支払いネットワークを超え始めた。ステーブルコインは初めて、米ドルが商業銀行口座、SWIFT ネットワークあるいは国家支払いシステムに依存しない情況下で、全球範囲内での大規模流通と決済を実現できることを証明し、从而伝統的な銀行体系之外の新型通貨インフラとなった。
この変化はまず伝統的な銀行体系が最も脆弱な地区で起こった、例えばアルゼンチン。過去 10 年里、アルゼンチンペソは累計で 99% 超減価し、大量の住民は事実上すでに USDT を真正的な貯蓄口座と見なしており、一種の暗号資産ではなく。
同様の状況も現れている:ナイジェリア、トルコ、ベネズエラ、インドネシアおよびフィリピン。这也是为什么 第三代ネオバンクの大多数は新興市場で誕生した。
RedotPay を例にとると、它は伝統的な意味におけるデジタル銀行ではなく、ステーブルコイン口座を核心とした消費金融プラットフォームだ。ユーザーは米ドル銀行口座を拥有する必要はなく、USDT を持有しているだけで、資産持有、跨境送金および日常消費を完了できる。2025 年までで、其のサービスはすでに150 カ国・地域を超えてカバーし、累計ユーザーは百万規模に達している。
Kast のロジックはさらに進んでいる。Kast はステーブルコイン口座と米国債などの収益型資産を結合しようとしており、ユーザーがデジタルドルを持有しながらオンチェーン収益を取得でき、Mastercard ネットワークを通じて現実世界消費を完了できるようにしている。成功すれば、これは伝統的な銀行が生存赖以とする預金業務、支払い業務および資産管理業務が、初めて分解され再組合せされたことを意味する。
同時に、Felix Pago はすでに中南米で最も代表的なステーブルコイン送金ネットワークの一つとなっている。它は WhatsApp を前端入口とし、USDC とブロックチェーンを底层決済インフラとして利用し、米国からメキシコへの跨境送金コストと到着時間を大幅に低下させた。ユーザーはステーブルコインとブロックチェーンの工作原理を理解する必要すらなく、デジタルドルネットワーク带来的効率向上を享受できる。
もし以下のいくつかの次元で比較すれば、原生ステーブルコインネオバンクはすでに初代ネオバンクと根本的な区别を形成していることがわかる:
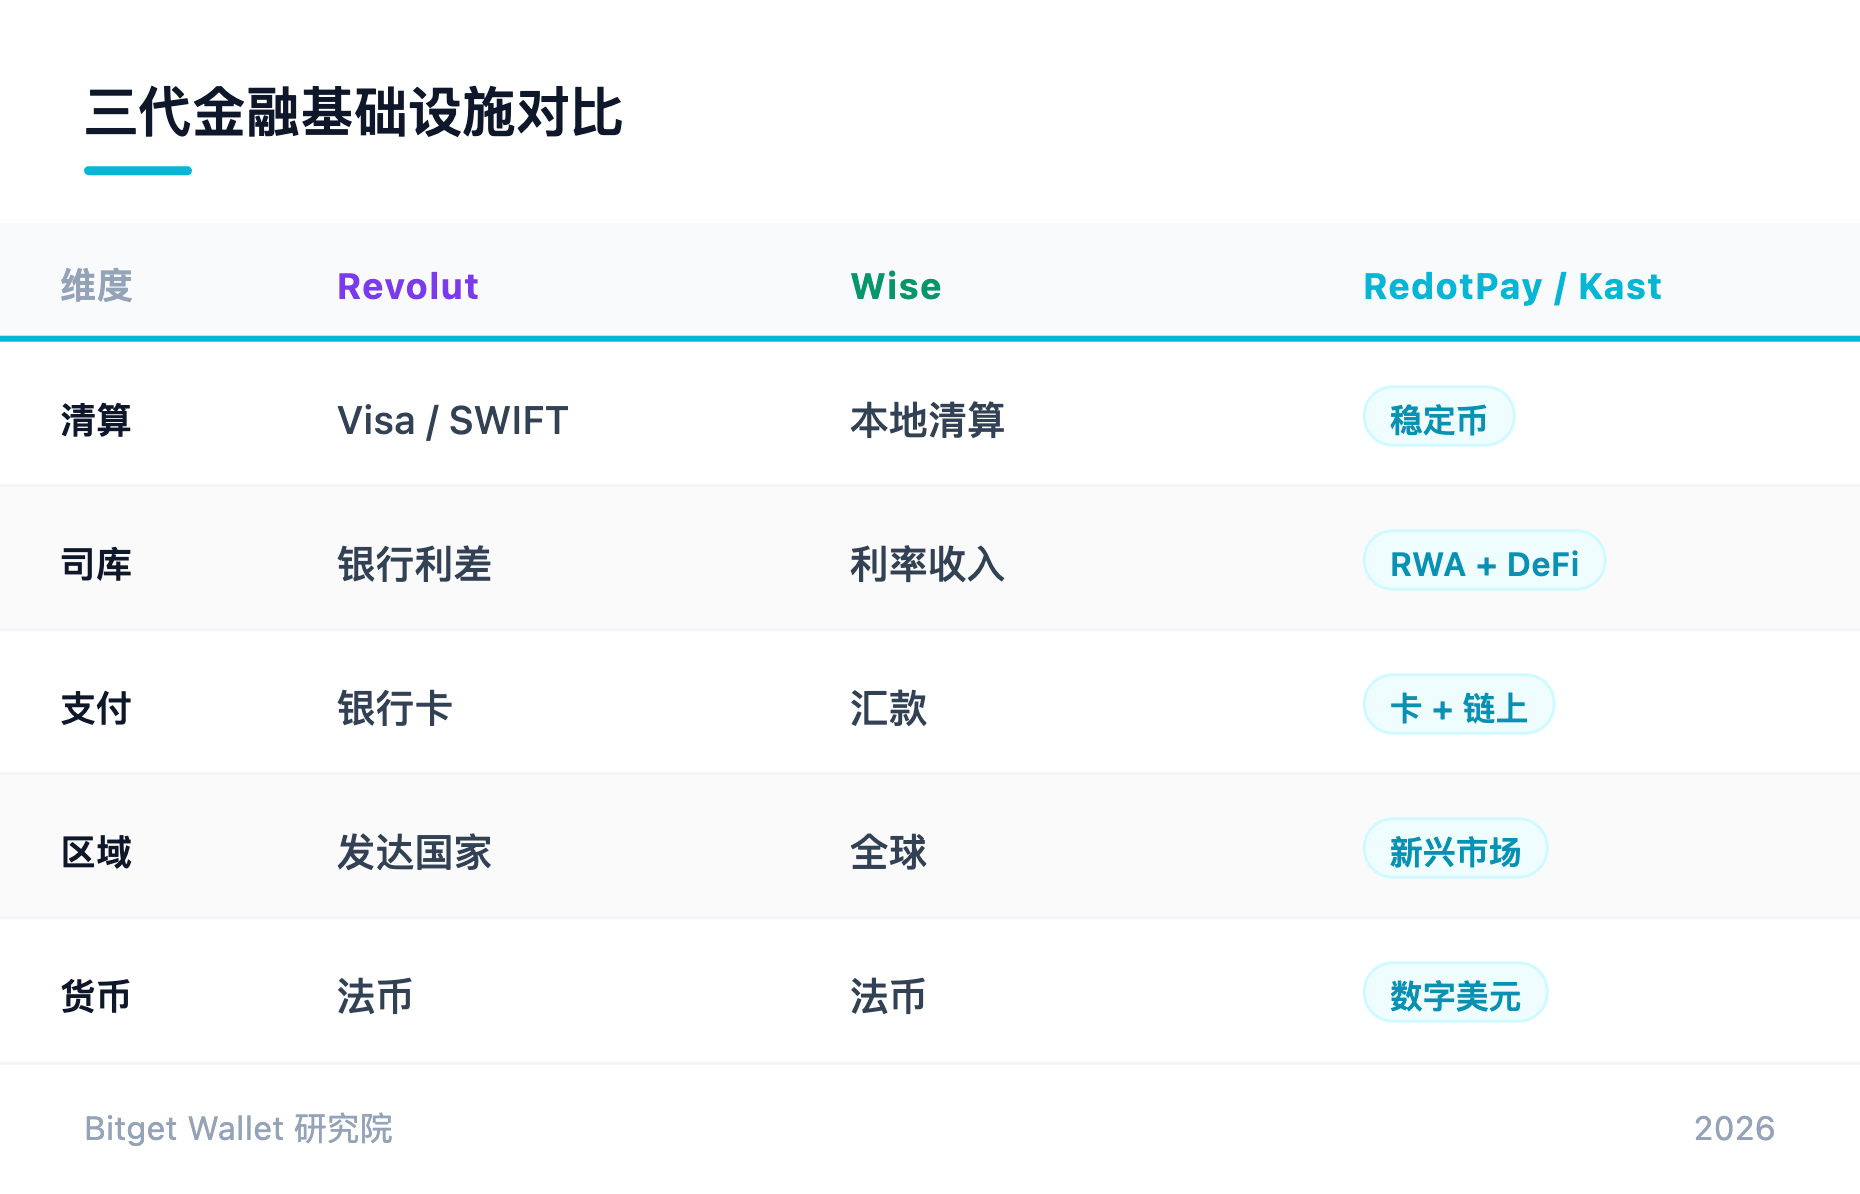
它们は初めて証明した:米ドルに、銀行は不要。金融体系において最も重要な資産は銀行口座ではなく、全球デジタルドル口座かもしれない。
しかしそれでも、一个最後の問題仍然解決されていない。
もし通貨がすでに銀行から離れて存在できるなら、なぜ口座仍然銀行に属さなければならないのか?
原生オンチェーンネオバンク:口座がユーザー自身のものになり始めた
もし前述の 3 回の金融権限移行が、本質的に機構間の権限再分配であれば、第四回移行の方向は全く異なる。
なぜなら今回、権限はユーザー自身へ流れ始めたからだ。
2026 年までで、全球ノンカストディアルウォレットユーザー規模はすでに数億を超え、その中で MetaMask ユーザー累計は 1 億を突破し、Trust Wallet ユーザー規模も同様に億レベルに達し、而 Bitget Wallet は急速に取引、支払い、収益および消費をカバーする一体化金融エコシステムを構築している。它们は共同して一件事情を証明した:ウォレットはもはや通貨保管ツールではなく、全球金融口座になりつつある。
Bitget Wallet、Gnosis Pay、Ether.fi Cash、Coinbase Wallet、MetaMask および OKX Wallet が代表するのは、新しい支払い製品でもなく、新しい銀行製品でもなく、一種の全新的な金融組織方式だ。
Gnosis Pay の最大のイノベーションは Visa カードを発行したことではなく、初めて Visa カードをユーザー自身のオンチェーン口座に直接接続させた点にある。過去、銀行口座あるいはデジタル銀行口座いずれにおいても、資産は最終的に金融機構が制御するデータベースに保管されていた。而 Gnosis Pay の体系において、ユーザー資産は始終自らのオンチェーンウォレット之中に保留されており、银行卡は只是一个現実世界支払いネットワークに接続する入口だ。ユーザーがカードを刷って消費する時、システムはリアルタイムでユーザーオンチェーン資産を読み取り自動的に決済を完了する。これは、银行卡が初めて一家の銀行に対応せず、ユーザー自身が拥有し制御する口座に対応することを意味する。
これは、ユーザー資産は任何の銀行にカストディさせる必要もなく、任何の中心化口座にチャージする必要もなく、直接現実世界消費を完了できることを意味する。もし Revolut が変えたのが銀行体験であれば、而 Gnosis Pay が変えようとしているのは口座所有権だ。
同様に、Ether.fi Cash はステーブルコイン、ETH 利付き資産、オンチェーン収益および現実消費能力を同一个オンチェーン口座之中に統一しようとしており、徐々に米国債などの RWA 資産を该体系に納入することを探索している。
Bitget Wallet が代表する原生オンチェーンネオバンクの真のイノベーションは、另一家のデジタル銀行を創造したことではなく、初めて口座、支払い、収益、取引、全球資産配置および現実世界消費をユーザー自身が拥有し制御する金融オペレーティングシステム之中に統一しようとした点にある。この体系里、ウォレットはもはや一個の通貨保管ツールではなく、開始して一種の新しい金融インフラそのものへと進化し始めた。
- 第一代ネオバンクの核心資産は:ユーザー
- 第二代支払いインフラの核心資産は:清算ネットワーク
- 第三代原生ステーブルコインネオバンクの核心資産は:デジタルドル
- 而第四代原生オンチェーンネオバンクの核心資産は变成了:ユーザーが拥有する全球金融口座そのもの
ネオバンク分析次元において、它は初めて同時に拥有している:
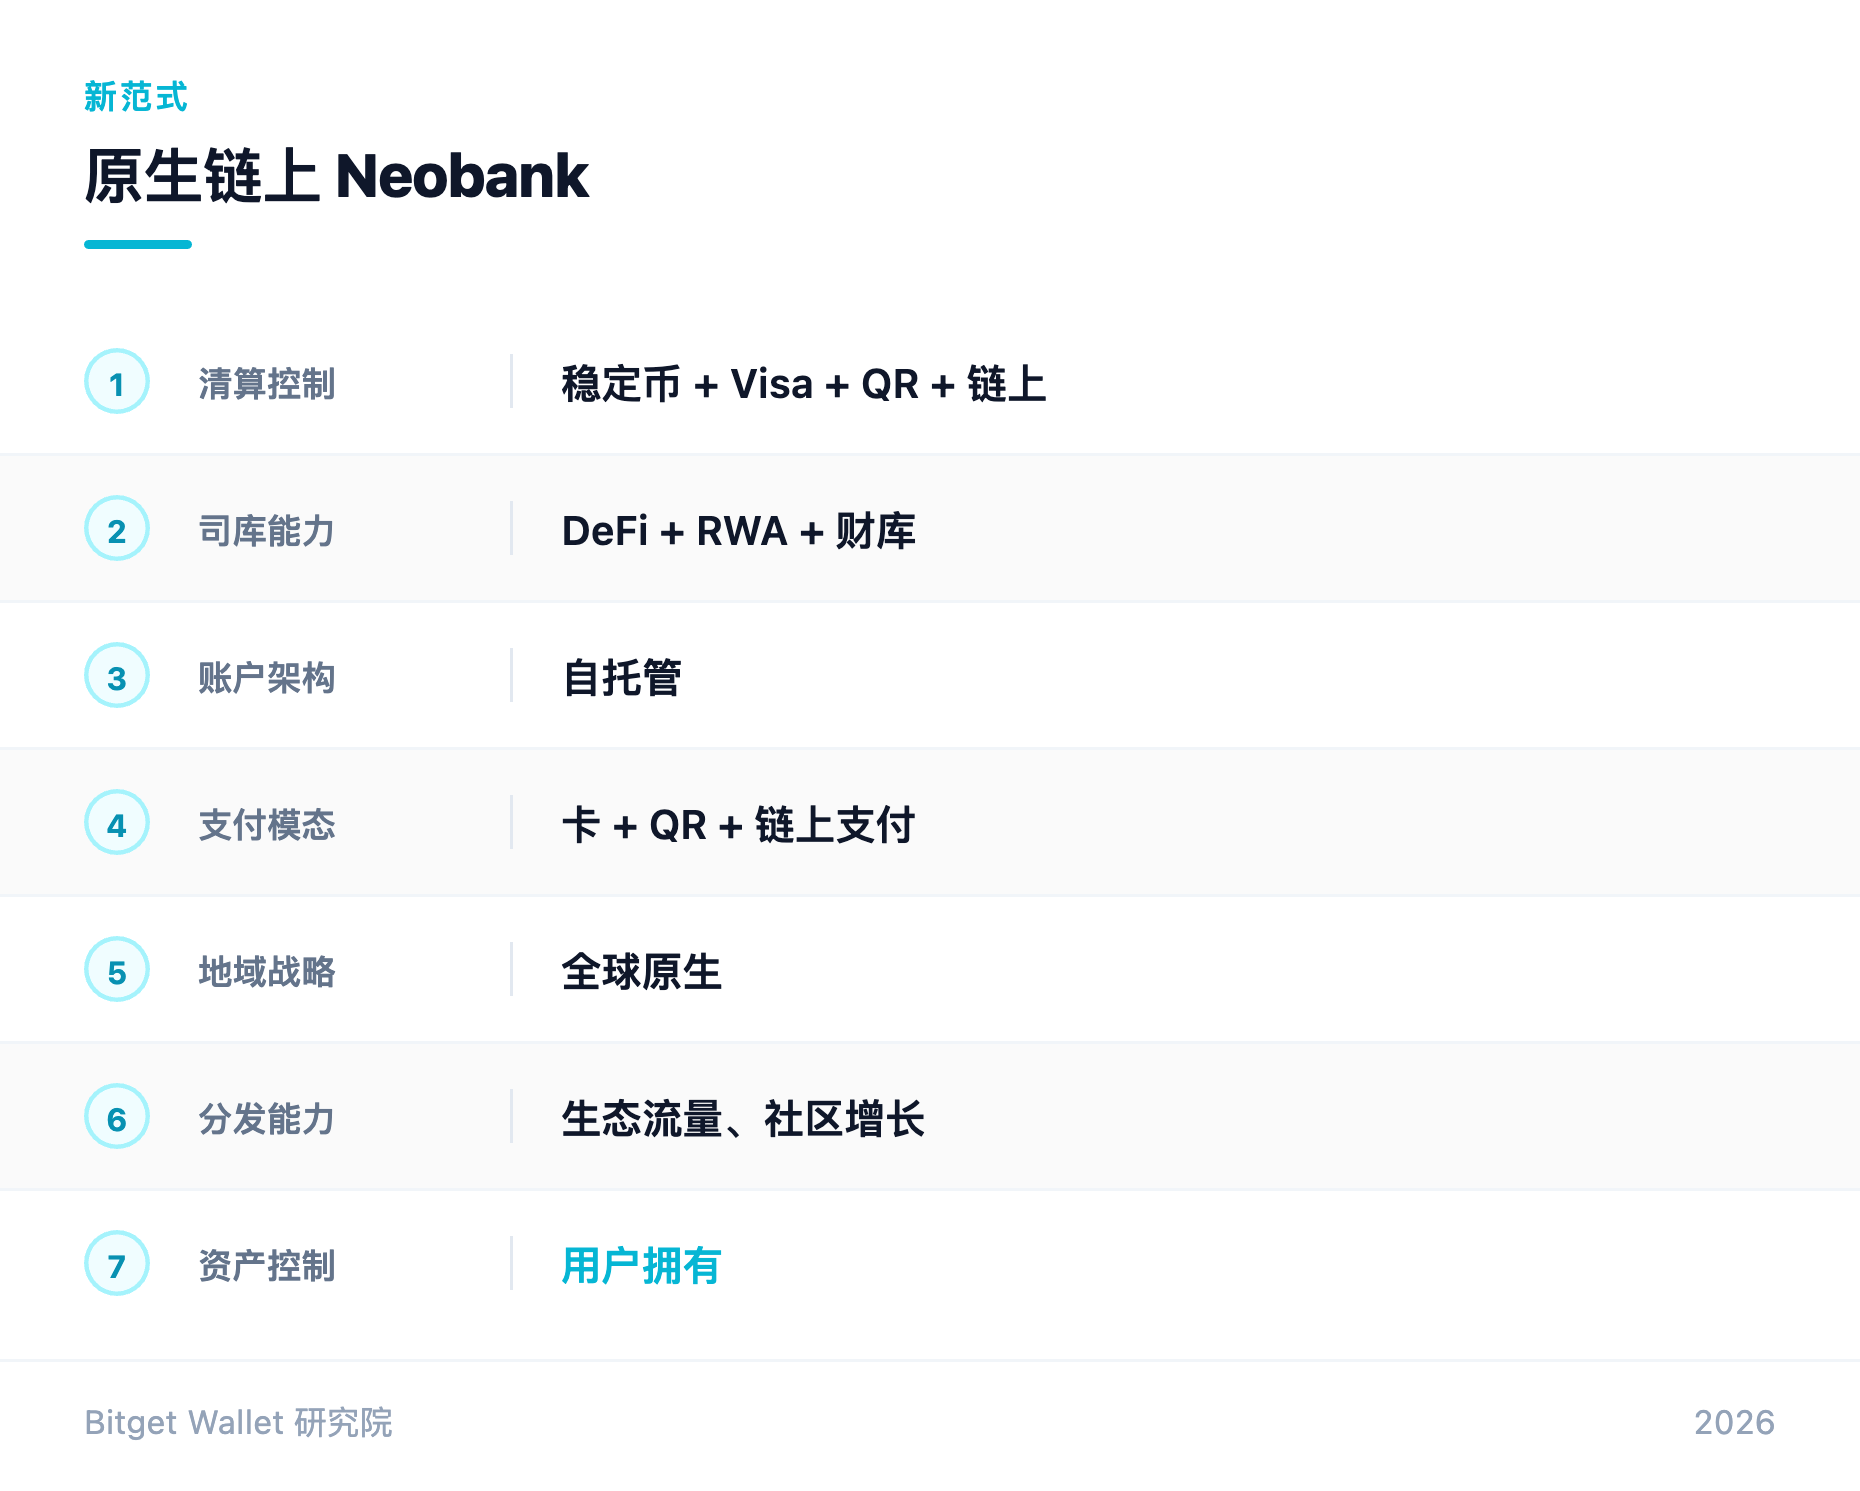
最も重要なのは、它は初めて:口座、資産、支払い、収益、アイデンティティ、を同一个システム之中に統一して入れた点だ。
これは、ウォレットが本当に競争する対象は、从来他のウォレットではないことを意味する。它が本当に競争する対象は:銀行口座、Revolut、PayPal、Cash App、Apple Wallet だ。
なぜなら它が争っているのは某一種の金融機能ではなく、:ユーザー唯一の全球金融口座だからだ。
ネオバンクの終点はおそらく銀行ではない
過去 20 年の金融イノベーション歴史を振り返ると、我們最終的に一個清晰的規律を発見する。
- 初代ネオバンクは銀行口座を再定義した。
- 原生支払いネオバンクは支払いと清算を再定義した。
- 原生ステーブルコインネオバンクは通貨を再定義した。
- 而原生オンチェーンネオバンクは、口座所有権そのものを再定義している。
したがって、ネオバンクの歴史は、从来単なるデジタル銀行の発展史ではなく、金融権限が不断に移行する歴史だ。
過去 20 年、この移行は一個清晰的経路をたどった:銀行ライセンスからユーザー入口へ、ユーザー入口から支払いネットワークへ、支払いネットワークからステーブルコインへ、而今日、它は全球オンチェーン口座へ移行している。
もしこの傾向が継続発展すれば、那么未来 10 年最も重要な問題は、おそらく已经不是:哪家の銀行が最大のデジタル銀行になるのか?
さらに言えば:哪种のステーブルコインが全球通貨になるのか?
本当の問題可能是:銀行、支払い、通貨および口座が全部開始して彼此分離した後、誰が每個人唯一の全球金融口座になれるのか?
而この答えは、もはや一家の銀行ではないかもしれない。
一個のウォレットだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @BitgetWallet