未来銀行の二大終局モデル:RevolutとNubankの全面対決
著者:Insights4VC
翻訳・編集:TechFlow
TechFlow解説:過去10年間のグローバルなフィンテックブームにおいて、ヨーロッパのRevolutとラテンアメリカのNubankはそれぞれ全く異なる急成長軌道を辿り、新たな世代のデジタルバンキングにおける2つの代表モデルとなっています。Revolutは多様な手数料型サービス、高頻度の外貨取引、暗号資産イノベーションによって世界中で急速に事業展開を進め、一方Nubankは広範なノーブラ(店舗ゼロ)のクレジットカード顧客基盤、厚みのある現地預貸金利差、そして極めて低いサービスコストを土台に、高い参入障壁を備えた収益エンジンを構築しました。
本レポートは、RevolutとNubankの2026年末時点までの財務パフォーマンス、資金表構造、ライセンス拡大およびステーブルコインの国際化戦略を全体として振り返ります。両社のバリュエーション係数、クレジットリスクエクスポージャー、コンプライアンス・規制面における基本ロジックを深く解きほぐすことで、将来のグローバルデジタルバンキングのビジネス終盤とチェーン上の新パラダイムを理解するための重みある実証的な参照を提供します。

方法論について:本報告書は、RevolutとNubankの最新業務動向、財務実績、国際化展開経路およびデジタル資産戦略を体系的に整理することを目的としており、両者のバリュエーション水準を直接比較または評価するものではありません。
報告書に掲載されている各種財務・運営指標は主に背景情報の提供を目的としており、両社が報告統計期間、会計基準、統計口径および根幹の事業モデルにおいて客観的な差異が存在することを鑑み、関連データには絶対的な比較可能性はありません。
Revolutは11月4日、企業価値(バリュエーション)が1150億ドルに到達したことを確認しました。これに先立ち、同社はGlade Brook、Coatue、Durable Capital Partners、T. Rowe Price Associates、Baillie Giffordなどの有名機関が参加する株式譲渡取引を完了しました。
今回の最新バリュエーションは2025年の750億ドルと比較して53%増え、2024年に達した450億ドルと比較すると150%以上の伸びとなりました。
本次取引は二次市場における既存株式(セカンダリートランザクション)の譲渡、つまり既存株主による保有株式の一部売却であり、Revolutによる新一級市場融資ではありません。1150億ドルという数字は取引双方で合意された株式価格を示すものであり、会社が実際に計上する調達金額を意味するものではありません。[1]
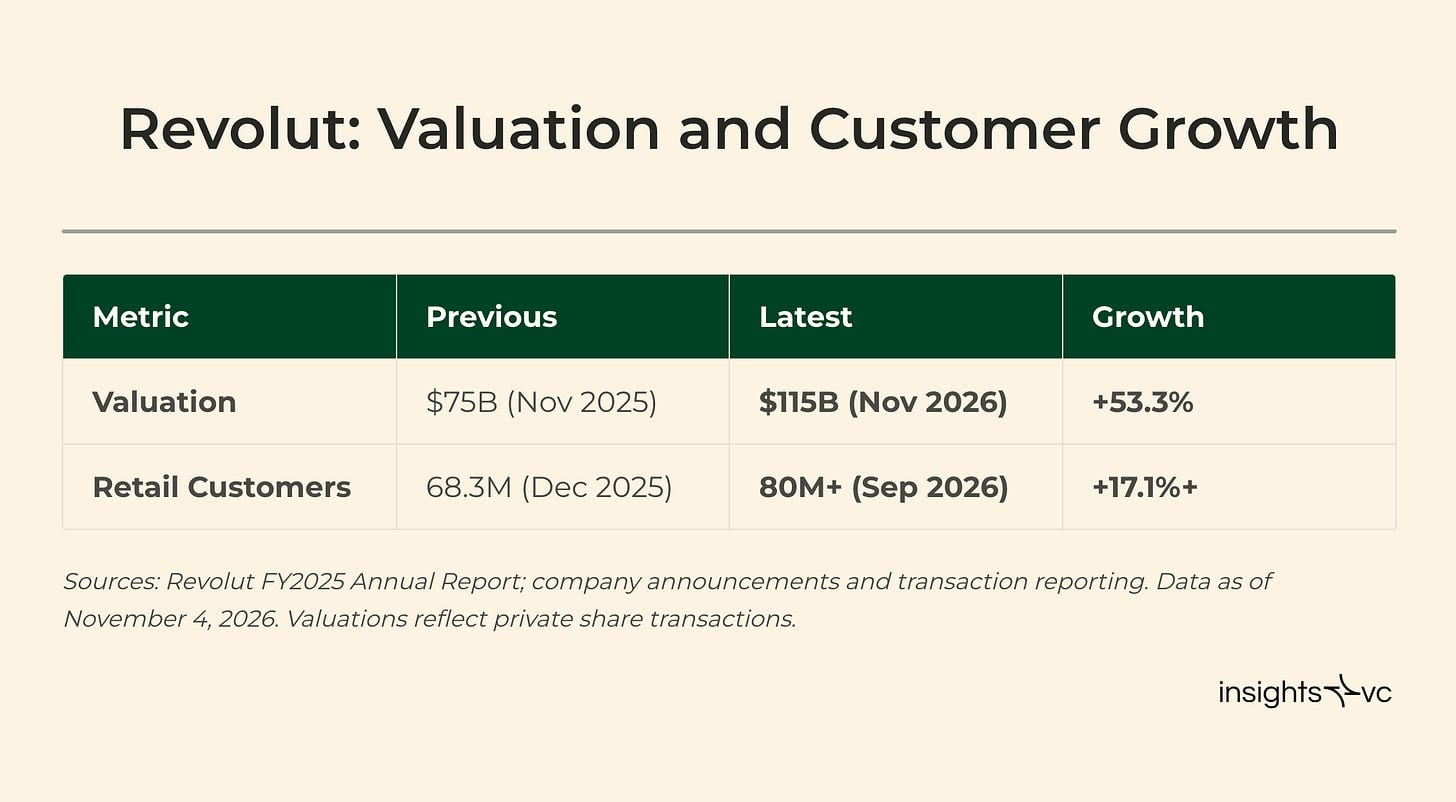
図:Revolutの歴年バリュエーション成長曲線と二次市場取引バリュエーション推移
当社の3月発行のRevolutレポート以降、市場環境は顕著な変化を見せました。
同社は銀行ライセンス事業を複数の新規市場へ拡張し、さらに重要な規制承認を獲得するとともに、グローバル顧客規模を2025年末の6830万人から8000万人超へと大幅に引き上げました。
Revolutの2025年通期に関する最新の監査財務報告書は、同事業の強力な収益力を十分に裏付けました。
ポンド換算によると、同社の年間営業収益は前年比46%増となり45.2億ポンド(約60億ドル)に達しました。税引き前利益は17.1億ポンド(約23億ドル)、最終純利益は13.1億ポンド(約17億ドル)でした。[1, 2, 3]
2025年度では、クレジットカード決済事業の収益は約13億ドル、会員サブスクリプション収入は9.36億ドル、ウェルスマネジメント事業が8.76億ドル、為替取引業務収入が8億ドルとなりました。
なお、ウェルスマネジメントセグメントには伝統的な証券やコモディティなどの非暗号資産事業も含まれており、すべてをデジタル資産に帰属させると、暗号通貨の収益化貢献度を過大評価することになります。
利子収益は9.74億ポンド(約13億ドル)で、ここでInsights4VCの初期記事で使用された米ドル表記を訂正します。
ポンド財務諸表に基づいて計算すると、手数料などの非利息収益は連結総収益の約76%を占めています。事業別区分口径では、エンタープライズ向け事業のRevolut Businessが総収入の16%を貢献しています。[2, 3]
会員サブスクリプションは同社に安定した反復性収益フローをもたらしており、カード決済、為替、ウェルスマネジメントの収益はユーザーの活発な利用頻度に直接影響されます。
利子収益は預金の払い戻し金利と生息資産利回りの感応度を導入しています。同銀行が多様な収益源を確立しているとはいえ、事業の多角化がすべてのセグメントに同等の耐性があることを意味するわけではありません。
切り捨てのないポンド財務データに基づくと、2025年度の純利益率は28.9%であり、市場でより頻繁に引用される37.9%の税引き前利益率を下回っています。これらの数値はいずれも成熟期の通期実績を対象としたものであり、新規設立された銀行実体の収益力に直接当てはめることはできません。[2]
外部から注目されている675億ドルの顧客資金総額には、実際には複数の異なる法的構成が組み込まれています。
その基礎となる501.83億ポンドの資産には、361.43億ポンドの勘定科目内の法定通貨残高、および140.40億ポンドの提携銀行預金と流動性カレンシーファンドが含まれます。
勘定科目内の法定通貨残高のうち、271.94億ポンドが顧客銀行預金口座に、89.49億ポンドが電子マネー(e-money)に該当します。
この合計指標は主にRevolutエコシステムにおける資金配布の範囲を示すものであり、すべてが直接クレジット供与に使用可能な保護預金プールを意味するものではありません。
公式開示された6.2%の貸借比率は、総融資額と勘定科目内の顧客預金を基に計算されており、上記の提携機関預金や貨幣市場ファンドは完全に除外されています。[2]
2025年12月末時点で、Revolutの開示に基づくクレジット資産ポートフォリオ規模は約29億ドルですが、現金や国債などの高流動性投資はその総資産の約90%を占めています。
この資金表構造は、消費クレジットの不良債権リスクを極めて低く抑える前提でいかにして豊富な利益を得ているかを明確に説明しています。
しかしながら、これは同時に収益水準がマクロ金利変動、プラットフォーム上の取引活発度、および顧客獲得コスト支出に大きく依存していることも示しています。
グループレベルの資本資源は49億ポンドであり、すべてコアTier1資本(CET1)に分類されます。この指標を個別のブラジル銀行子会社の資本適正率と単純に機械的に比較することはできません。[2]
もう一つの口径訂正は、同社のユーザー定着率に対する解釈に直結します。2025年中、同社をメインバンクとして使用しているユーザー数は前年比45%増加しました。
これはRevolut全体の顧客層の中で45%をメインバンクとしていることを意味するものではなく(以前3月のレポートでこの誤読がありました)、
両者の投資ロジックは根本的に異なります。メインアカウントユーザー基数の急速な成長は確かに励みになりますが、外部がこの数値のみから総顧客層における実際の浸透率やそれに伴う収益貢献割合を導き出すことはできません。[2, 3]
銀行ライセンスの取得は段階的にRevolutのグローバルな野望を支えています。11月の公式発表では、2026年までに英国、メキシコ、オーストラリア、ニュージーランドで正式に事業展開を開始した銀行サービスがリストアップされました。
ニュージーランドの規制当局は11月3日に同社の銀行登録許可を確認し、Revolutは同日から現地の銀行製品の出荷を開始しました。
スイス事業は今もライセンス申請段階にあります。同社は9月16日、今後5年間で1.5億スイスフラン超を投入することを約束しましたが、ライセンス審査はまだ進行中です。[1, 4, 5]
さらに、Revolutはフランスとコロンビアでもフル機能銀行ライセンスを取得しました。
8月に取得したフランスのライセンスにより、リトアニア以外に2つ目の欧州銀行の中核ハブを構築し、西欧のコア顧客層を段階的に移行する計画です。
9月にコロンビアのライセンスが認可され、現地で約20万人が待ち行列に登録しており、2027年の正式事業展開が見込まれています。
これら2つの重要ライセンスは潜在的な事業展開の可能性を大幅に広げましたが、現時点ではいずれも成熟した収益創出規模には至っていません。[29]
米国市場では、通貨審査官事務所(OCC)が9月2日に承認書を発行し、Revolutが9月3日に公表しました。これで条件付きの初期承認を取得しましたが、今後の一連の規制審査と運用基準を満たす必要があります。
アルゼンチンについては、9月24日の発表でBanco Cetelem銀行買収に関する規制認可に関わる内容でした。このプロセスは買収承認、決済引渡、その後のお客様向け正式事業展開を3つの独立したステップに明確に区分しています。
上記のように段階的進展を遂げたすべての国家を完全な事業展開を行う成熟銀行と見なせば、実際のグローバルな配布ネットワークを明らかに誇張することになります。[6, 7]
横断的な超高速展開は同時にコンプライアンス・リスク管理のガバナンス負担を増大させています。
10月27日、ロイター通信の報道によると、英国prudential regulation authority(PRA)が同社の製品承認プロセスの審査を行っているとのことです。他の独立報道によれば、第166条規定に基づく独立専門家審査機制が導入られたとも伝えられています。
以前にも『フィナンシャル・タイムズ』紙が欧州中央銀行(ECB)が製品承認の欠陥を理由に2025年に同社に対し規制制限を課したと報じていました。
客観的に指摘する必要がありますが、このような通報は日常的な規制介入措置であって、最終的な違法認定や最新の規制罰則を意味するものではありません。
ただしビジネス面的に見れば、新製品リリースに対する規制の強化は、銀行ライセンスを実際の営業収益へ転換するペースに直接的な制約を与えます。[8, 9]
Revolutの暗号資産事業ライセンスもまた、高い地域特性を持っています。
10月19日、ジブラルタル法人が分散型台帳技術(DLT)規制ライセンスを取得した際、同社は暗号資産ユーザー数が1600万人を超えたことを開示しました。
欧州経済エリア(EEA)では、関連事業がMiCA規制枠組のもとRevolut Digital Assets Europeによって統一コンプライアンス運営されています。
ジブラルタルのライセンスは主に同社のグローバル拡大にもう一つの實體拠点を提供するものであり、すべての主権国家に対して無制限にサービスを提供できる免状を意味するものではありません。[10]
ユーロステーブルコインEURRの導入は、その暗号資産版図が取引仲介以外への一層の縦深な展開を示すマークです。
当該プロジェクトは8月8日に一般公開され、イーサリアムネットワーク上でデンマーク、ポーランド、ポルトガルの対象顧客に対して段階的なパイロットテストが実施されました。
Stripe傘下のBridge Buildingが発行元を担当し、Revolutはフロントエンドブランドと広大な配布チャネルを提供します。中核用途は、ユーロ、暗号資産、および外部自己保管ウォレット間のシームレスな相互送金に焦点を当てています。
現時点では公式発表や年次報告書のいずれにおいても、EURRの実流通量、決済規模、独立した収益性が明確に開示されておらず、Revolutが基礎準備金の利息収益から得る分け前の割合についても公開されていません。[11]
Nubank が築き上げた収益エンジン
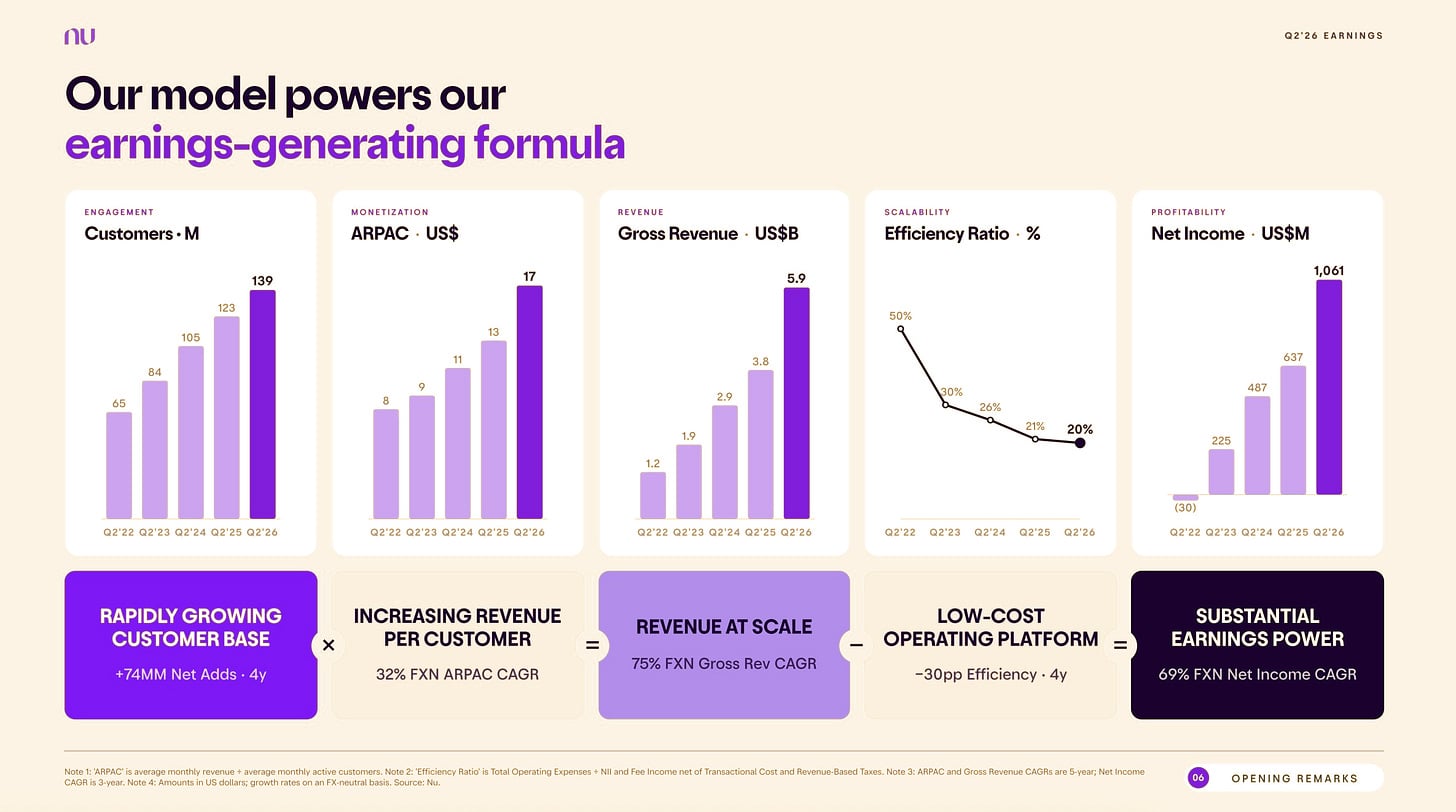
図:Nubankの主要財務データとラテンアメリカユーザー浸透状況の全体像
統計時点において、Nubank親会社であるNu Holdingsが最新開示した2026年第2四半期決算報告によると、グローバル顧客総数は既に1億3890万戸に達しています。
このうちブラジル国内の本拠地が約1億1800万戸、メキシコ市場が1580万戸突破、コロンビア市場が500万戸超となっています。
続く9月の発表でさらに確認されたのは、ラテンアメリカ全域でのユーザー規模が1億4千万の関門を突破したことです。後述の主要運用比率はいずれも6月末財務開示を基準としています。[12, 14, 19, 28]
プラットフォーム月間アクティブユーザー(MAU)達成率は83.5%に達し、ブラジル市場では86%を突破しています。
Nubankのアクティブ顧客カウント基準は極めて厳格です:過去30暦日の間に実際に収益を生む行為を行ったことが求められ、単にアプリを開いてログインしただけではカウントされません。
第2四半期における単客月額平均収益(ARPAC)は17.1ドルまで上昇し、月額平均単客サービスコストはわずか約1ドル程度でした。
留意すべきは、このサービスコスト指標が取引処理、顧客サポート、日常保守費用のみをカバーしており、ローン信用不良債権損失や総合管理費といった巨額の主要支出が除外されているため、単純引き算だけでは真の単客純利益を導き出せないことです。[12, 16]
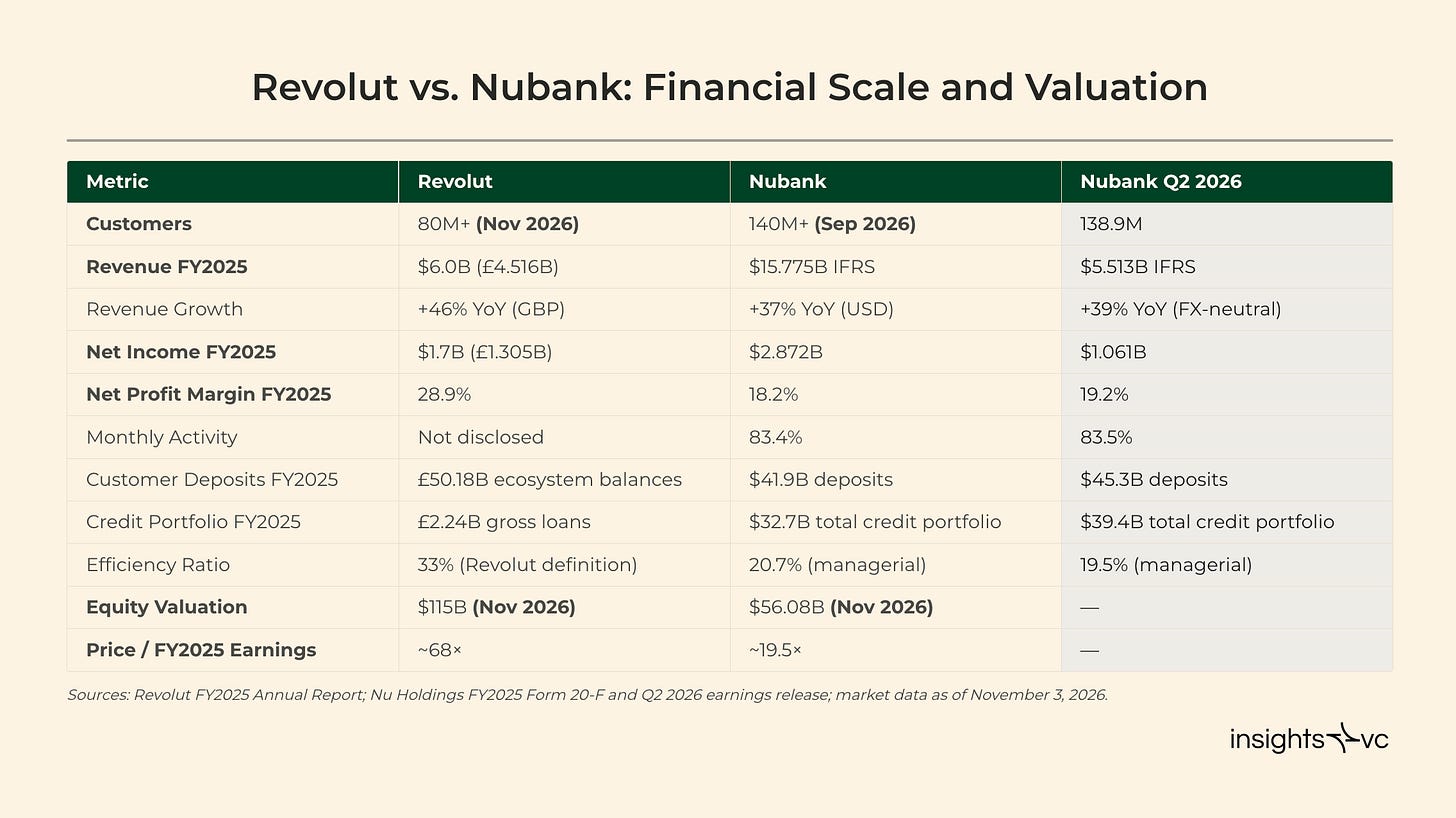
図:RevolutとNubankの顧客規模、アクティビティ、単客収益化指標の横断比較
Nubank採用の経営陣会計基準によれば、第2四半期収益は58.76億ドルに達し、為替変動を除く固定レート基準で前年比39%増、前期比6%増となりました。
もし開示された名目米ドル金額で直接換算すれば、前年比と前期比の伸びはそれぞれ55.8%、10.5%となります。
四半期純利益は10.61億ドルで、固定レート基準では前年比49%増、名目ドル計算では66.6%増となります。
為替変換効果が、2つの統計基準で顕著な成長率の隔たりが生じた核心的な原因です。[12]
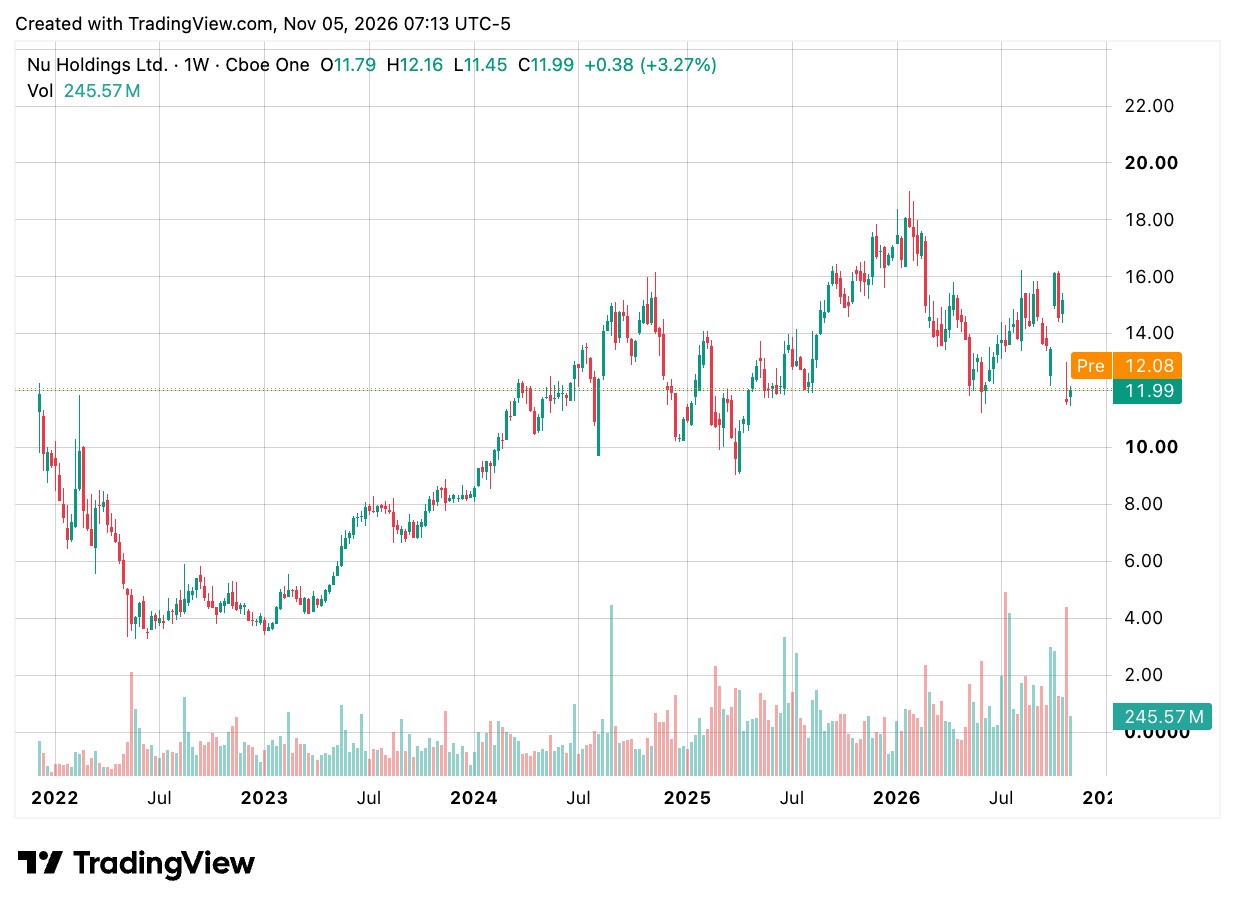
図:Nubank親会社Nu Holdingsのニューヨーク証券取引所上場銘柄推移
経営陣基準と国際会計基準調整の真のロジック
国際財務報告基準(IFRS)口径では、Nuの総収益は55.132億ドルです:47.606億ドルの利子収益および金融商品の純益、ならびに7.526億ドルの手数料およびコミッション収入が含まれます。
しかし開示された経営陣財務資料では、総収益は58.757億ドルまで調整アップされています。
公式財務レポートの橋渡し項目は3.624億ドルの正味調整額を反映しており、うちクレジット調整が6490万ドル、キャッシュデポジット息税調整が2.338億ドル、コミッション収入調整が6380万ドルです。[12]
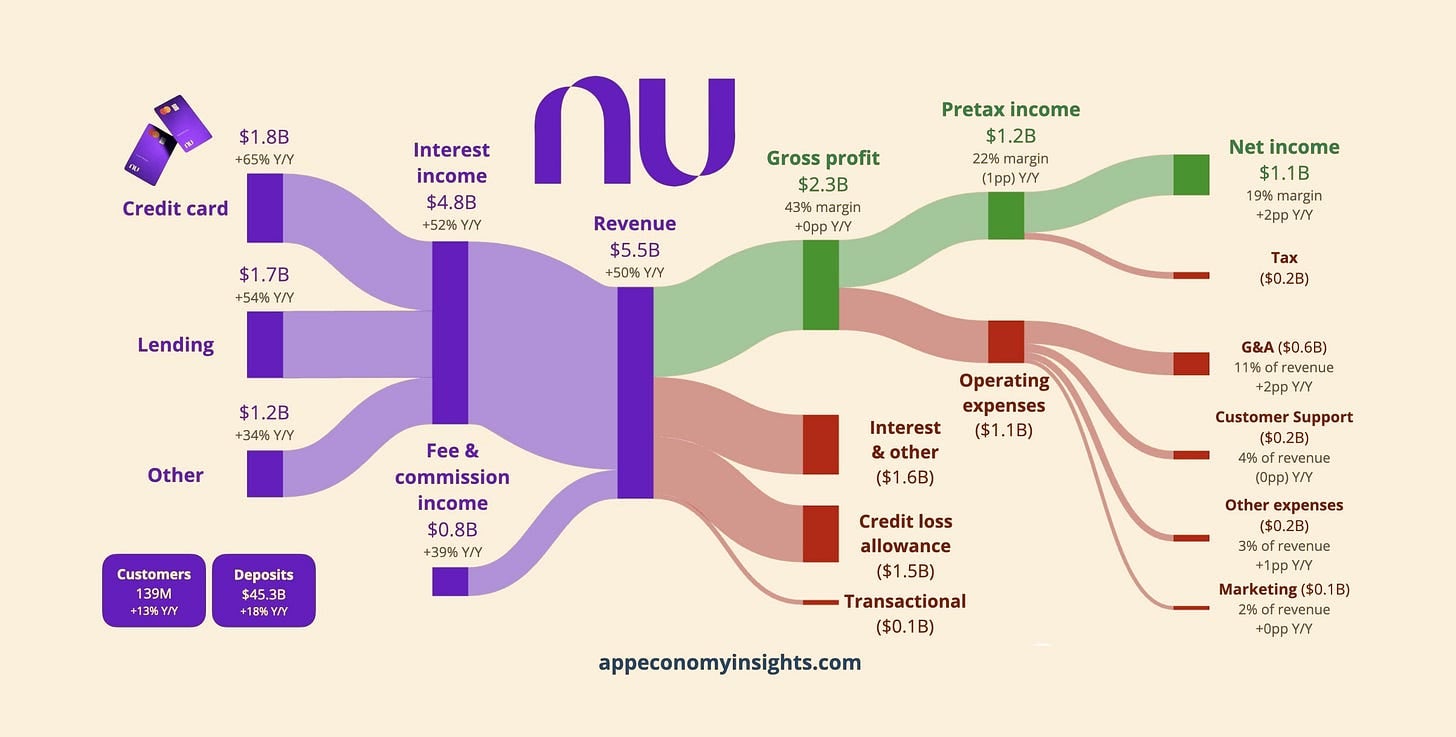
図:Nubank国際財務報告基準と経営陣財務指標調整橋渡しの分解
調整の影響は収益以下の各項コスト明細にも広がっています。
資金コストは15.567億ドルから13.721億ドルに調整され、クレジットコストは14.822億ドルから16.908億ドルへ増加し、取引コストは1.278億ドルから1.308億ドルへ微調整されました。直接コストには新たに2.409億ドルの消費税が追加されました。
これにより、売上総利益は23.465億ドルから24.411億ドルへ増加し、営業費用は11.056億ドルから8.062億ドルへ減少、税引き前利益は12.363億ドルから16.303億ドルへ上昇しました。
法人税費用も相应的に1.752億ドルから5.692億ドルへ増加し、最終的に親会社株主に帰属する純利益は10.611億ドルで不變です。
これらの会計科目の再分類と有効税率調整は、経営陣基準総収益、IFRS基準収益、正味利子収益の三者を絶対に混同してはならないことを如実に物語っています。[12, 15]
第2四半期にNubankが実現した正味利子収益は約37億ドル、正味利子マージン(NIM)は驚異的な22.9%に達し、リスク調整後正味利子マージンも依然として12.4%の高水準を維持しています。
経営陣基準の粗利内訳では、クレジット事業が41%を、キャッシュデポジット収益が34%、手数料・コミッションが25%をそれぞれ貢献しています。
強調すべきは、上記の比率は粗利益の貢献度を示すものであり、収益構成比を意味するわけではないことです。
キャッシュデポジット利子とコミッションが安定粗利の大部分を形成していますが、クレジット事業が依然として業績変動における大半のリスクエクスポージャーを担っています。[14]
394億ドルのクレジット総資産のうち、クレジットカード繰越残高が約260億ドル、無担保個人信用ローンの103億ドル、抵当担保ローンが31億ドルです。
顧客預金総額は453億ドルに達し、総合的な利子負債コストはブラジル銀行間コール金利の88%に維持されています。
この相対ベースラインを軸とする資金コスト機構は絶対的利率環境とは全く異なり、ラテンアメリカ現地の高金利環境は一方面ではキャッシュデポジット収益を引き上げる一方で、他方面では銀行の負債コストと借り手の債務不履行返済圧力を加重させています。[14]
年率33%という純資産利益率(ROE)は非常に輝かしいですが、クレジット品質指標は依然として慎重な検討が必要です。
Nubankが開示した消費クレジット延滞率は分化傾向を示しています:15〜90日の短期不良債権比率が4.8%に改善したものの、90日超延滞不良債権比率は6.9%まで上昇しました。
経営陣は短期的改善を主に季節的要因に帰属し、自ら積極的なハイレスキル借り手の開拓を行ったことを率直に認めています。
感応性計算によれば、第2四半期の16.91億ドルのクレジットコストが10%上昇した場合、他条件不変だと税引き前利益が約1.69億ドル侵食され、経営陣税引き前利益の10%に相当します。これはシナリオ計算であり、損失予測ではありません。[12, 14]
資本適正率はもう一つの重要な制約要因です。ブラジル規制金融コンソーシアムの6月末コアTier1資本充足率(CET1)は11.9%、総資本充足率は15.7%で、前年12月末の13.0%および16.6%をどちらも下回りました。
このコンソーシアムは現行規制基準を順守していますが、クレジットリスク加重資産の継続的膨張は、高速な融資が資本余剰を急速に枯渇させていることを示唆しています。
高いリターン維持は利益留保または国境を跨ぐ資本配分の現実的ニーズを免除するものではなく、加えてブラジル子会社の充足率がNu Holdingsグループ全体の資本状況を代弁するものではありません。[13]
Nubankのブラジル国内における拡張重点は次第に既存顧客の深度掘削へとシフトしています。
高級ブランド「Ultravioleta」は高純資産家層をターゲットにし、7月に登場した「Croma」ブランドは一般小売と高級銀行の間にあるミドル層のギャップ埋めに注力しています。
サブスクリプションサービスパッケージ、高利子預金、優良クレジットカード特典を通じて、同社は中核アカウントの結びつきを継続的に強化しています。
Nubankの主銀行カウント基準は非常に厳格です:顧客が少なくとも税引後月収の半分をNuAccountへ振込むことを要求し、かつ浸透率は口座開設から12ヶ月経過した条件適合アクティブ顧客の中でのみ集計されます。
この厳格指標もまたRevolutが開示するメインアカウント成長と簡単に混同できるものではありません。[16, 17]
メキシコは両大手企業の正面衝突が最も鮮明に見える競技場です。
Nubankの現地顧客数は7月に1600万に到達し、8月6日に正式に銀行事業を展開しました。一方Revolutは1月27日に銀行運用を開始し、6月8日時点までにユーザーが50万を超えました。
両社の統計時期に差異はありますが、これはNubankがローカリゼーションにおける先行優位性を土台として蓄積した強大なインストール障壁を十分に浮き彫りにしています。
さらに、コロンビアの500万超顧客と約33億ドルの預金は第3の中核戦線を形成していますが、ブラジルが依然として絶対的な主導権を握っています。[14, 18]
Nubank自社開発のディープラーニングモデル「NuFormer」は、リスク管理・クレジット審査およびサービスコストの両面で深い影響を与える可能性があります。
公式によると、本モデルはブラジルおよびメキシコのクレジットカード・無担保ローンに深く展開済みで、中小企業クレジットおよびコロンビアカード事業もテスト段階にあります。
同社は同時に、AIスマートカスタマーサポートがブラジル国内のカスタマー問い合わせ対応の60%超を受け持っていることも開示しました。
ただしこれらは会社が開示する運用データであり、第三者から独立検証された利益帰属分析ではありません。
AIモデルの予測最適化は理論的に与信安全性の向上に寄与しますが、新規ローンの債務不履行は往々にして時間の沈殿を伴ってから顕在化します。
加えて、単客月額平均サービスコストは前年比0.8ドルから約1ドルへ僅かに上昇しており、AIがまだ単客あたりの絶対コストを直接的に顕著に圧縮していないことを示しています。[12, 15]
Nu Global による越境配布モデルの再構築
Nubank Cryptoは3月、暗号資産保有顧客数が700万人を超えたことを公表し、製品ラインナップは暗号資産売買、オンチェーンcustody、USDC交換機能を網羅しています。
投資商品「Earn Crypto」は3月17日にSOLステーキングサービスを提供開始し、プロモーション活動における年率収益率は6%です。
明確にする必要がありますが、ブラジル市場で早期に導入されたUSDCポイントキャッシュバックプログラムは独立した製品であり、その2025年1月の初期利率を現在の長期固定収益率と直接みなすことはできません。[22, 23]
9月10日に正式に登場したNu Globalアカウントは、Circle傘下のUSDCとEURCをドルおよびユーロ決済残高の基盤として全面的に採用しています。
10月の公式文書では、最大3.50%のドルおよび2.20%のユーロ変動年率収益を提供すると主張しており、日次利子計算かつロックアップ期限の制限がありません。
本アカウントは35ヶ国超への越境送金をサポートし、Mastercard仮想デビットカードを搭載し、1件あたり0.8%の手数料でデジタル資産取引を行うことができます。
プラットフォームはアカウント管理手数料および送金手数料を免除しており、単独送金限度額は1ドルから1万ドルです。
仮想カードはUSDC残高から直接引き落としされ、EURCは事前にドルに交換する必要があり、ATMキャッシングはサポートされていません。[19, 20]
Nu Globalの基盤金融インフラには明確な提携事業者があります:スイスライセンスを持つデジタル資産銀行Sygnumが通貨兌換、資産取引、基盤custodyおよびスイス銀行保証書の発行を担当します。
しかし、Nu Globalユーザーの契約相手方はNu Global AGであり、伝統的な預金銀行と直接債権関係を作るわけではありません。
サービス規約がユーザーに付与するのは契約レベルの返済請求権であり、オンチェーンの特定分離トークンの法的所有権ではありません。
破産清算が発生した場合、ユーザーはNu Globalの無担保債権者として補償を受け、銀行保証書に基づき独立補償権を主張することになりますが、弁済手続きは保証条項および関連コンプライアンス清算費用に縛られます。[21]
コンプライアンス面では、Nu Global AGは金融サービス規格協会(VQF)に属し、AML自主審査を受けています。
ユーザー規約は明確に声明しており、本社はスイス金融市場監督庁(FINMA)の直接pru規制の対象外であり、アカウント資金もいかなる公式預金保険保護も受けられないことです。
したがって、外部宣伝でSygnumの商業銀行保証書をスイスの公式預金保険や米国FDIC保障と誤って包装してはいけません。[21]
Nubankが米国本土に設置する銀行アカウントは、法的實體において上記構造と完全に隔離されています。
顧客預金は実際にはFDIC保障付き提携銀行Lead Bankに預託され、3.50%の変動年率収益率を提供し、最低入金閾値はありません。
Nubankが独自申請した全国銀行ライセンスは1月にOCCから条件付き承認を取得しましたが、9月の製品リリースは提携銀行モード経由で展開されました。
現在、Nu Globalの実際の顧客浸透率と収益貢献はいずれも決算報告で個別開示されておらず、該事業がすでに親会社の連結純利益に対して実質的な増加分を加えていることを示す公開財務証拠はありません。[19, 27]
ビジネス経済モデルの全方位的シミュレーション
Revolutは実際の業績で、極めて低いクレジットリスクエクスポージャー下でもいかにして超高収益を実現し得るかを証明しました。
対照的にNubankは、龐大な消費クレジットの台頭がリスク管理・クレジット審査に極めて重要な決定的地位を与えており、大量の取引データとメインアカウント紐づけがクレジット意思決定に深くフィードバックしています。
その卓越した運用効率を評価する際には、潜在的なクレジット債務不履行リスクを考慮に入れる必要があります。
ラテンアメリカ現地のインフレ率と基準金利は借り手の債務返済能力および正味利子マージン幅に直接影響し、ドル建て投資家はさらには為替変換リスクを負担する必要があります。
他方Revolutの広範な総合手数料収入はクレジット利差への依存を大幅に軽減しましたが、その収益を決済取引量、投機活発度、および顧客獲得コストの変化に晒すことになりました。[2, 14, 15, 16]
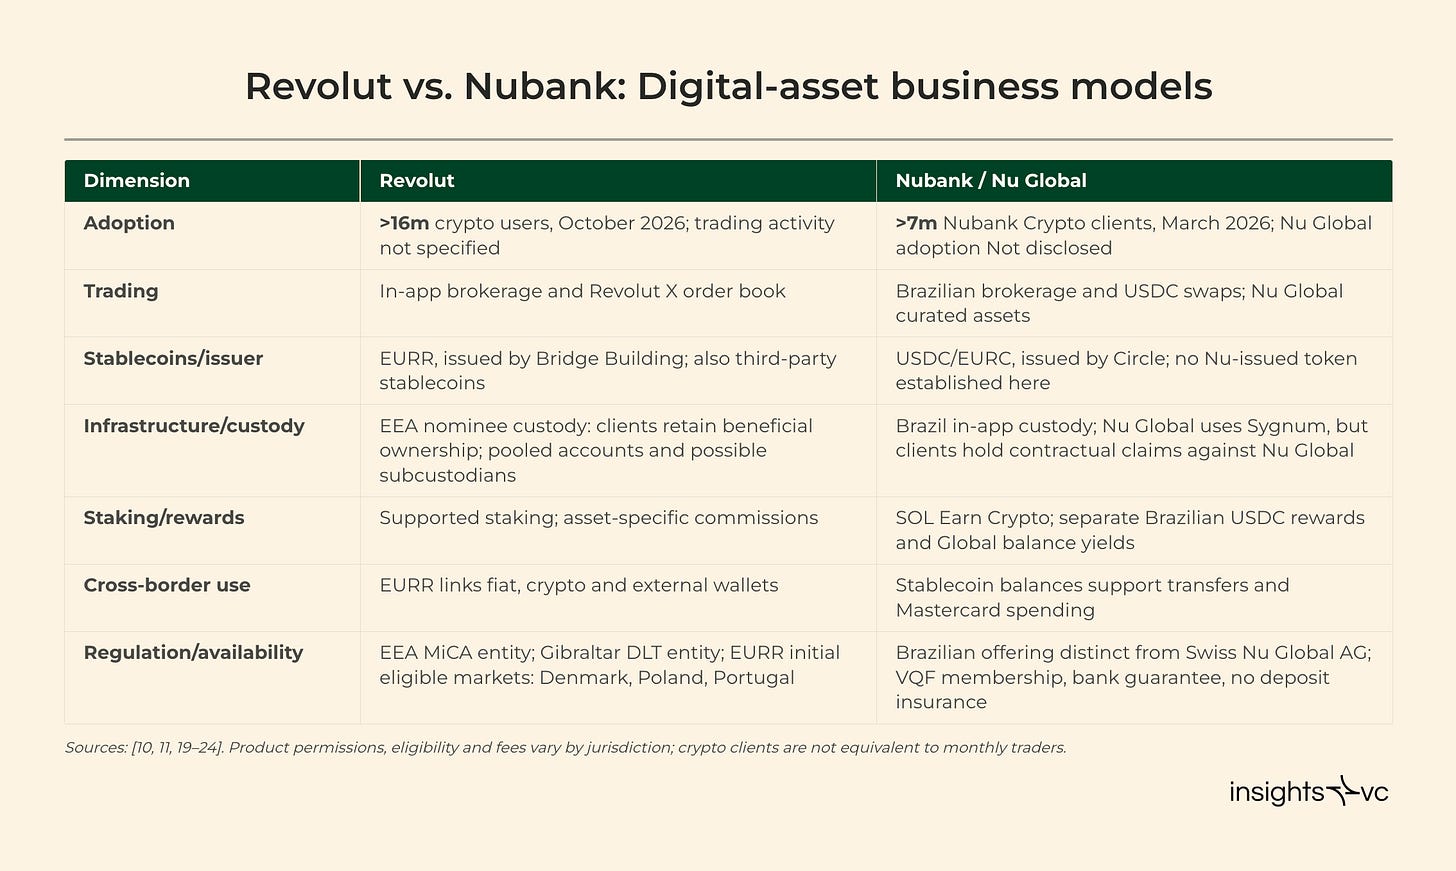
図:RevolutとNubank資金表と収益構造の対決
ステーブルコイン架構により、デジタル銀行は各個主权国家で重資産實體ネットポイントを複製せずとも配布触手を拡大できます。
RevolutはプライベートラベルステーブルコインEURRを導入し、フロントエンドユーザー体験を確実にコントロールしつつ、発行とコンプライアンス基盤をBridgeに委ねています。
Nubankは成熟したCircleネイティブトークンおよびSygnum銀行基盤を直接導入しています。
この2つの案はいずれも現時点で基盤国債準備金の利息分割収益権を享有することが確認されておらず、商業的リターンは主に通貨取引、カード決済取引高または配布協定の歩合報酬に由来します。
手数料無料送金がもたらすのは、決済取引規模の拡大が必ずしもコミッション収益の同率増加分をもたらすわけでもありません。[11, 19, 20, 21]
Nubankの中核競争障壁は、ラテンアメリカ現地における壊れにくいユーザー関係とクレジット接着性に根ざしています。
他方Revolutは国際マルチカレンシーカード、超低為替換金、B2B企業サービス、そして欧州を跨ぐ顧客盤を土台に全く異なる顧客獲得チャネルを構築しました。
ステーブルコインが確かに双方の越境製品体験を近づける反面、現地蓄積のリスク管理データ、給与振込接着性と加盟店決済ネットワークは空中遷移することはできません。
メキシコ市場は両巨頭の戦略衝突における最も真実な試金石となり、双方の大多数の既存顧客は依然として異なる地理圏に分布しています。[2, 14, 18]
Revolutが直面する次の核心試練は、龐大な軽量ユーザーを高資金残留型のメインバンク深度ユーザーへと転換することにあります。
アイルランドを例にとると、同社は現地の成人の80%がRevolutアカウントを保有していると主張していますが、ロイター通信の11月4日による透過分析は、単客平均収益および平均預金残留量が伝統的な百年歴史を持つ大手銀行と比較しても依然として大きな隔たりがあると指摘しています。
a16zパートナーAlex Immerman氏もまた、メインアカウント浸透率と顧客資産残留規模が、その後の天井を見極めるための最も核心的な指標であると指摘しています。[30]
11月3日米国株式市場終値時点、Nubankの約560.8億ドルの時価総額は、Revolutの最新私募取引バリュエーション(1150億ドル)のおよそ半数に過ぎません。
Nubankの過去4四半期監査済みの親会社純利益はいずれも7.827億ドル、8.948億ドル、8.714億ドル、10.611億ドルであり、過去12ヶ月間(TTM)累計純利益は36.10億ドルに達し、対応するPERはわずか約15.5倍です。
2025年通期純利益29億ドルで試算すれば、PERは約19倍となります。
他方Revolutを見ると、2025年度純利益で換算した場合、現在の取引バリュエーションに対応するPERは約68倍に達します。
両社は為替変換、備給予備、税制メカニズム、および株式取引流動性プレミアム面で巨大な隔たりがあり、歴史純利益を安易に未来の安定収益と機械的に同一視してはいけません。[1, 2, 25, 26]
シナリオシミュレーションは、Revolutの1150億ドルという高バリュエーションを支えるためには、30倍PER仮定下で年間安定純利益が約38億ドルに達する必要があることを示唆しています。PERがより成熟した20倍へ低下した場合、年間純利益は57.5億ドルへ急騰し、2025年度開示純利益は17億ドルであることを考えると、非常に高い期待水準であることがわかります。
このシミュレーションは業績ガイダンスではなく、現在バリュエーションに内在する極めて高い収益予想を直感的に提示するものであり、この予想は既存利益率、税率、資本要件が将来のグローバル拡張過程で侵食されないという仮定の上で成り立っています。
将来計画と近期の核心課題
Revolutの近期ロードマップは事業展開済市場と認可待ち規制許可が交錯しています。
ニュージーランド完全出資銀行は既に正式運用を開始し預金製品を出荷しました。スイスライセンスは審査中で、5年投資約束が決定的承認日を保障するものではありません。アルゼンチンは買収承認を得ましたが、決済引渡と正式事業展開には依然として時間を要します。米国全国銀行ライセンスは条件付き承認を取得し、2027年の正式展開を計画しています。
同社は9月発表で2027年半ばまでにグローバル顧客を1億戸突破するという目標を設定しましたが、続けて言及された100ヶ国超で1億人のアクティブユーザーを持つ壮大なビジョンは、同一タイムノードの確定的約束と混同されるべきではありません。[1, 4, 5, 6, 7]
ユーロステーブルコインEURRはコンプライアンスパイロット段階にあり、より広範な展開計画は2026年後半に実装される予定です。
他の法定通貨アンカーの新ステーブルコインは開発プロジェクトとして立项されていますが、正式リリーススケジュールはまだ確定していません。
ジブラルタルDLTライセンスは取得済みですが、同社は当該實體が具体的にサポートする地域と業務詳細を別途後日発表すると述べています。
これらの構想は主に配布レイヤーの配置計画に属し、既に実装された収益創出予想と同等視されるものではありません。[10, 11]
Nubankのメキシコフルライセンス銀行は正式に事業展開しており、次の重要試練は顧客利用深度の向上と負債端資金コストの最適化にあります。
米国提携銀行サービスとNu Globalは段階的に登録を開放しており、未来数ヶ月以内にブラジル、コロンビア、メキシコ、米国間の基盤レベル互換性を実現する計画です。
公式は同時に、1万ドル以内の預金残高に対して最大4.50%の年率収益を提供すると表明しましたが、アカウントとクレジットカードを同時保有し、34日以内に3件の適法取引を完了することを付随条件としています。
独自申請した米国銀行ライセンスは依然として条件付き承認状態にあり、OCCは1月の承認から12ヶ月以内に資本注入を完了し、18ヶ月以内に正式開業することを求めています。
加えて、同社は8月にブラジル国内でもフル機能商業銀行ライセンスの申請プロセスを推進しています。[14, 18, 19, 27]
類似した通貨決済および暗号資産アカウント機能は、基層において全く異なる資金表と顧客権利関係に支えられています。
Nubankの収益基盤は堅固に現地消費貸出、既存浮遊資金利差および深度ユーザー接着性の上に築かれています。
Revolutが高く評価されるバリュエーション倍数は、そのグローバル配布ネットワークが将来巨額の収益を生み出すことを事前にディスカウントしたものです。
ステーブルコインが確かに全世界の膨大なユーザー到達とサービスの新たな技術パイプラインを提供する一方、両巨頭はいまだ十分なプロダクトユニット経済モデルを開示しておらず、ステーブルコイン事業が現時点での天文学的なバリュエーションを支える中核柱となれるほどではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @insights4vc