Maple Finance、オンチェーン機関投資家向け資産管理の未来か?
執筆:@defi_gaz、Castle Labs
翻訳:Alex Liu、Foresight News
今回のサイクルは多くの人にとって挑戦的なものとなっている。一言で表すなら、「引き出し(extraction)」だろう。
暗号資産ネイティブの資金がかつてないスピードで流動しており、最も経験豊富な「ギャンブラー」ですら目眩を感じるほどだ。各プロトコルは限られた流動性を自社製品に誘導しようとあらゆるインセンティブを導入している。たとえその資金が次の注目テーマが現れるまで数日しか滞在しないとしても。
一方、ビットコインのドミナンス(市場占有率)は2022年11月の安値から継続的に上昇しており、これは尽きることのない機関投資家の買い支えによるものだ。
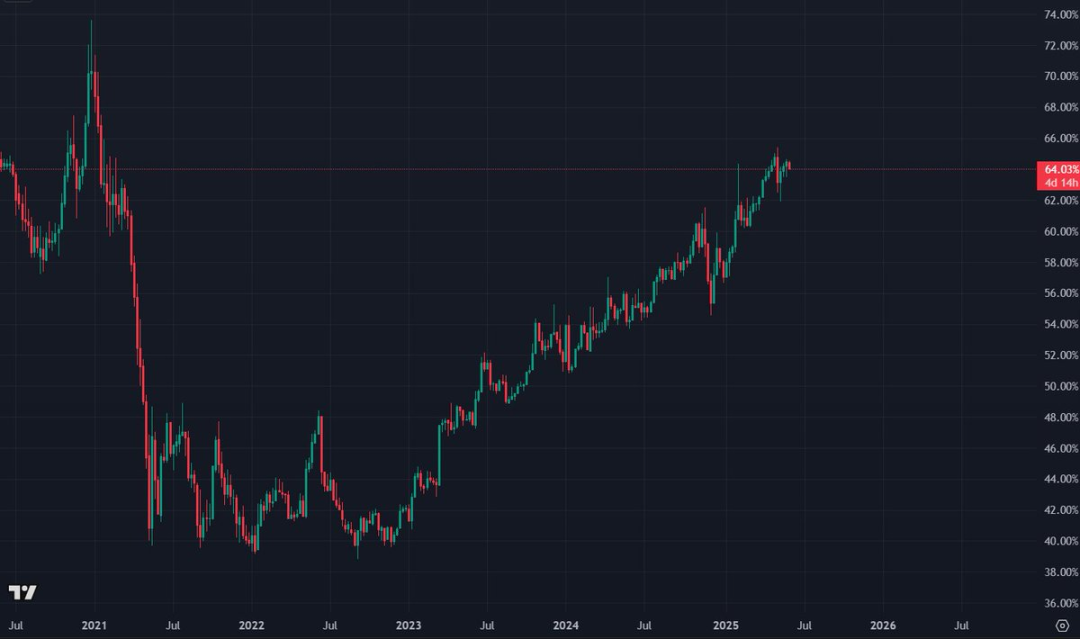
ビットコイン市場占有率、データ:TradingView
その示唆は明らかである。
間違いなく、暗号資産市場は成熟に向かっている。業界の次の段階に進むために必要な規制の明確化がようやく見えてきた。多くのプロトコルも、ターゲットユーザーをさまざまなタイプの参加者へとシフトさせている。
大手プレーヤーが参入し、彼らは強力な資金力を背景にしている。
すでにこうした大型機関の影響力は顕在化している。リアルワールドアセット(RWA)分野全体が着実に成長しており、現在の総ロック価値(TVL)は約126億ドルに達している。
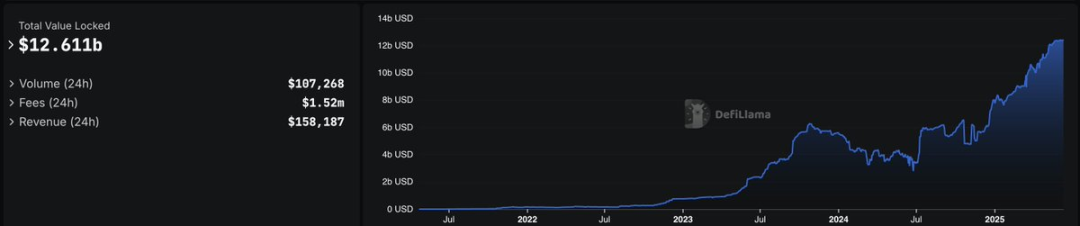
この分野のリーディングプロジェクトの多くは、機関資本の参加を想定した製品を開発しており、中には機関自身が直接構築しているケースもある。
新興プロジェクトの中でも、Maple Financeは収益と資産運用高(AUM)の伸びにおいて特に際立っている。この急速な成長はSYRUPトークンの価格にも明確に反映されており、その勢いは衰える兆しがない。
Maple Financeとは何か?
一言で言えば、Maple Financeは機関投資家向けに特化した金融商品(特にレンディング)を提供することで、資産運用をオンチェーンへと導くことを目的としている。
同チームは2019年に設立され、伝統的金融(TradFi)における豊かなバックグラウンドを持つ。そのため、大規模な機関がどのようにして暗号資産世界に参入するかを深く理解している。
Mapleはプラットフォーム上で使用される担保資産の種類について極めてミニマリストなアプローチを採用しており、最上位のブルーチップトークンとステーブルコインのみに集中している。これはまさに大手機関が接触を望んでいる資産タイプである。
データがすべてを語っている。
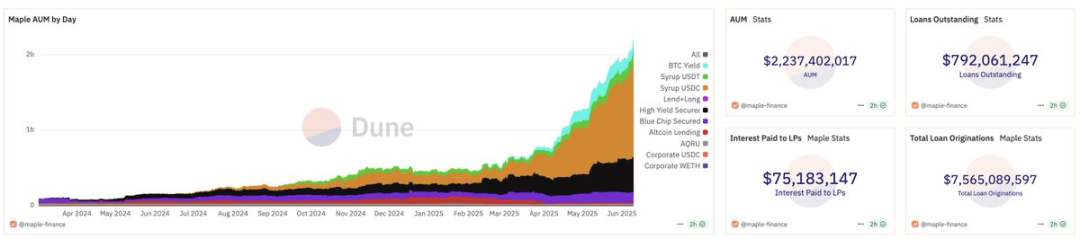
出典:Maple Finance Duneダッシュボード
Maple FinanceのDuneダッシュボードの最新データによると、総資産運用高(AUM)は約22億ドルであり、5月初め以降で10億ドル以上増加した。これは2025年1月1日時点と比較すると、驚異的な5倍の成長となる。
プラットフォーム上の未返済ローン残高も同様に急増しており、5月だけで約30%増加した。
収益面でも同様に強力で、最近では月間収益が100万ドルを突破し、4月比で61.21%の増加となった。2023年3月以来、月平均収益成長率は約28%で安定しており、明確な成長トレンドが続いている。
これらの収益は主に、借り手からの利息分配および担保資産をDeFiプロトコルに預け入れることによるリターンから生じている。
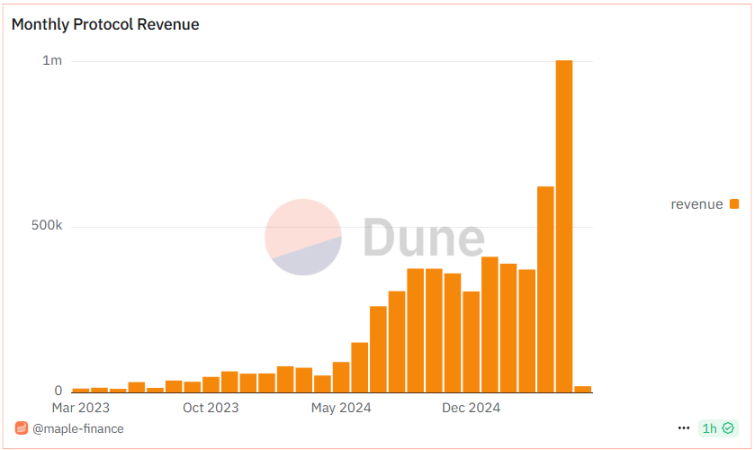
出典:Maple Finance Duneダッシュボード
Mapleがこれほど優れた成績を収めている背景には、以下の3つの独自のレンディング製品がある:
-
高利回り製品:ネット年利(APY)9%。BTC、ETH、および厳選されたトップティアのアルトコインを担保とする。
-
ブルーチップレンディング:ネット年利6.9%。BTCおよびETHのみを担保とする。
-
ビットコインリターン:大規模な機関向けビットコイン保有者が、保有するBTCを使って4〜6%のネット年利を得られるようにする。
なお、より高いリターンを提供する製品は、担保として用いられる基礎資産のボラティリティが高いことから、より高い超過担保率が求められている点に注意が必要だ。
Mapleの詳細分析
Mapleは大規模な機関借り手にとって急速に好まれるプラットフォームになりつつある。他プロトコルと差別化されているのは、借り手の財務的約束を果たせるかを保証するための厳しい審査プロセスにある。
許可された借り手は、徹底的なアンダーライティングプロセスを経る必要があり、貸借対照表の健全性や、下落相場でも追証要件を満たす運営能力が評価される。
基礎となる担保資産は機関レベルのカストディソリューションによって保管され、Mapleはオンチェーンでの担保確認を可能にしており、 lenders(貸し手)は各未返済ローンの担保内容を確認できる。
流動性の高いブルーチップトークンを担保とし、能動的な機関レベルの担保管理を行うことで、Mapleは市場水準を上回る安全なリターンを継続的に提供できるようになっている。
最高品質の借り手と担保を選別するプロセス、および短期融資期間への注力により、Mapleエコシステム内での清算イベントは極めて稀である。
SYRUPトークン
SYRUPトークンはMapleのネイティブトークンである。
SYRUPはプラットフォームのガバナンスに使用され、ステーキングを通じて参加を促進し、保有者はMapleエコシステムの成長恩恵を受けることができる。
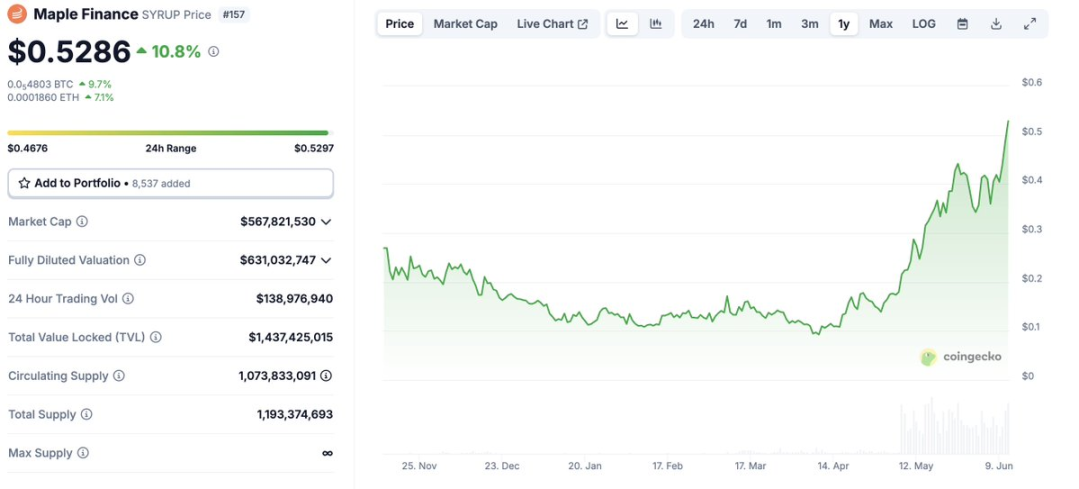
現在、流通している10.7億枚のSYRUPトークンのうち、約42.7%がすでにプラットフォーム上でステーキングされている。
ステーキング参加者は、プロトコル収益に基づくトークンのリバウンド報酬を受け取り、2.7%の年利を得ることができ、ロックアップ期間はない。
SYRUPの供給計画は年率約5%で、設立から3年間にわたり続く。つまり、すべてのSYRUPトークンは2026年9月までに完全に流通することになる。
syrupUSDC/USDT および Drips リワード
MapleプラットフォームにUSDCまたはUSDTを預けるユーザーは、それぞれの流動性証明トークン(LP Token)としてsyrupUSDCまたはsyrupUSDTを受け取る。syrupUSDTを保有すれば、すぐに6.6%の年利が付与され、多数のDeFiプラットフォームで利用可能となる。
syrupUSDCの年利は約10.6%で、AAVE、Ethena、Compoundなどのプロトコルよりも優れている。 加えて安全性に対する極めて高い配慮もあり、安定コインのリターンを最大化したいユーザーにとってMapleは最適な選択肢となっている。
USDCやUSDTの預入によるリターンとDeFiでの利用可能性に加え、lenders(貸し手)はDripリワードも獲得できる。これらのリワードは各「シーズン(Season)」終了時に、追加のステークされたSYRUPトークンに交換可能であり、ユーザーは時間とともにSYRUP保有を複利で積み上げることができる。
Drips自体は4時間ごとに複利計算され、SYRUPステーカーの総合年利をさらに押し上げる。
提携と統合
ここ数ヶ月でMapleはいくつもの注目すべき提携を発表しており、暗号資産および従来の金融分野におけるネットワーク拡大を進めている。
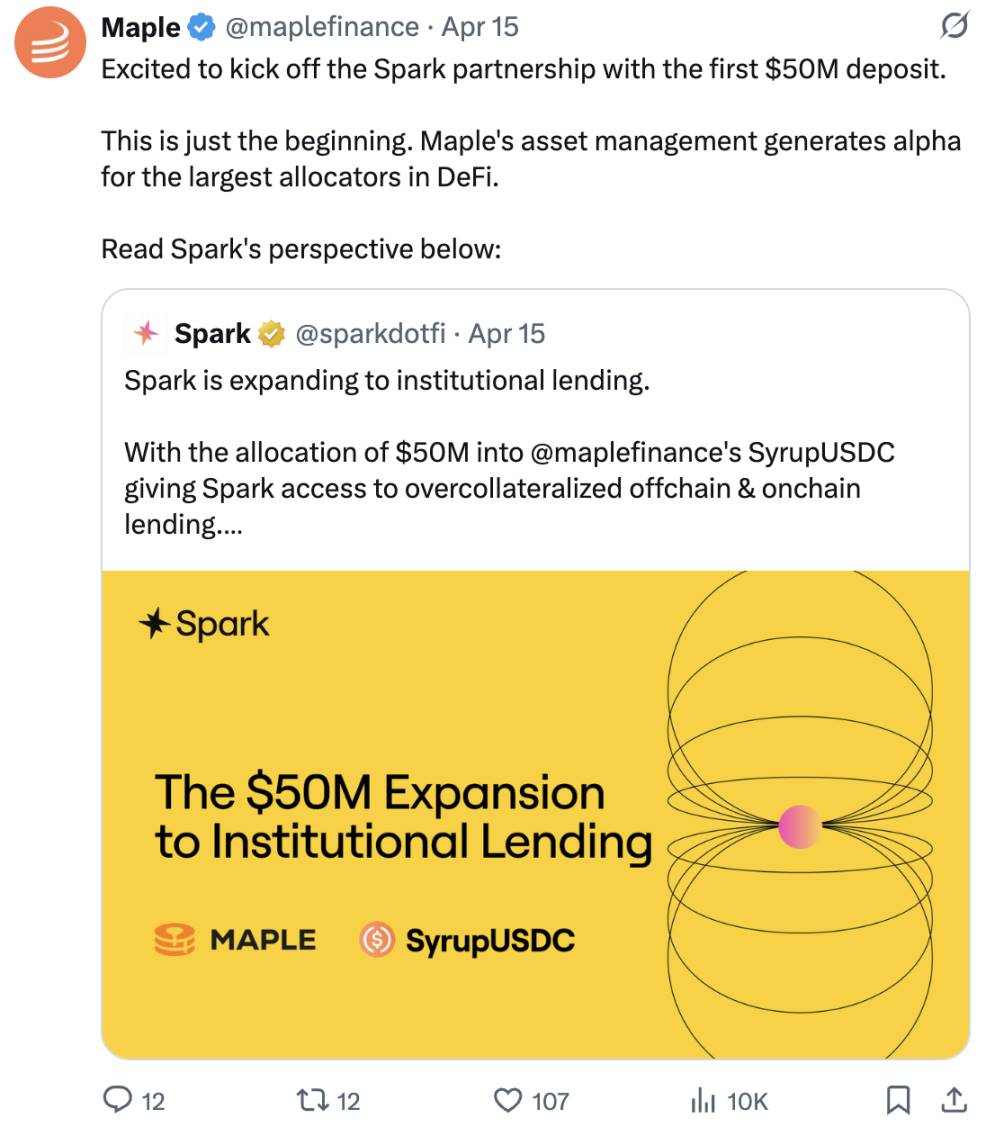
2025年4月:Sparkとの重要な提携を発表。syrupUSDCに5000万USDCを投資することが含まれる。
2025年3月:
-
Bitwiseが参画し、Mapleエコシステムに資金を配置し始めた。これにより、Mapleが大手機関資本の主要エコシステムとしての地位をさらに固めた。
-
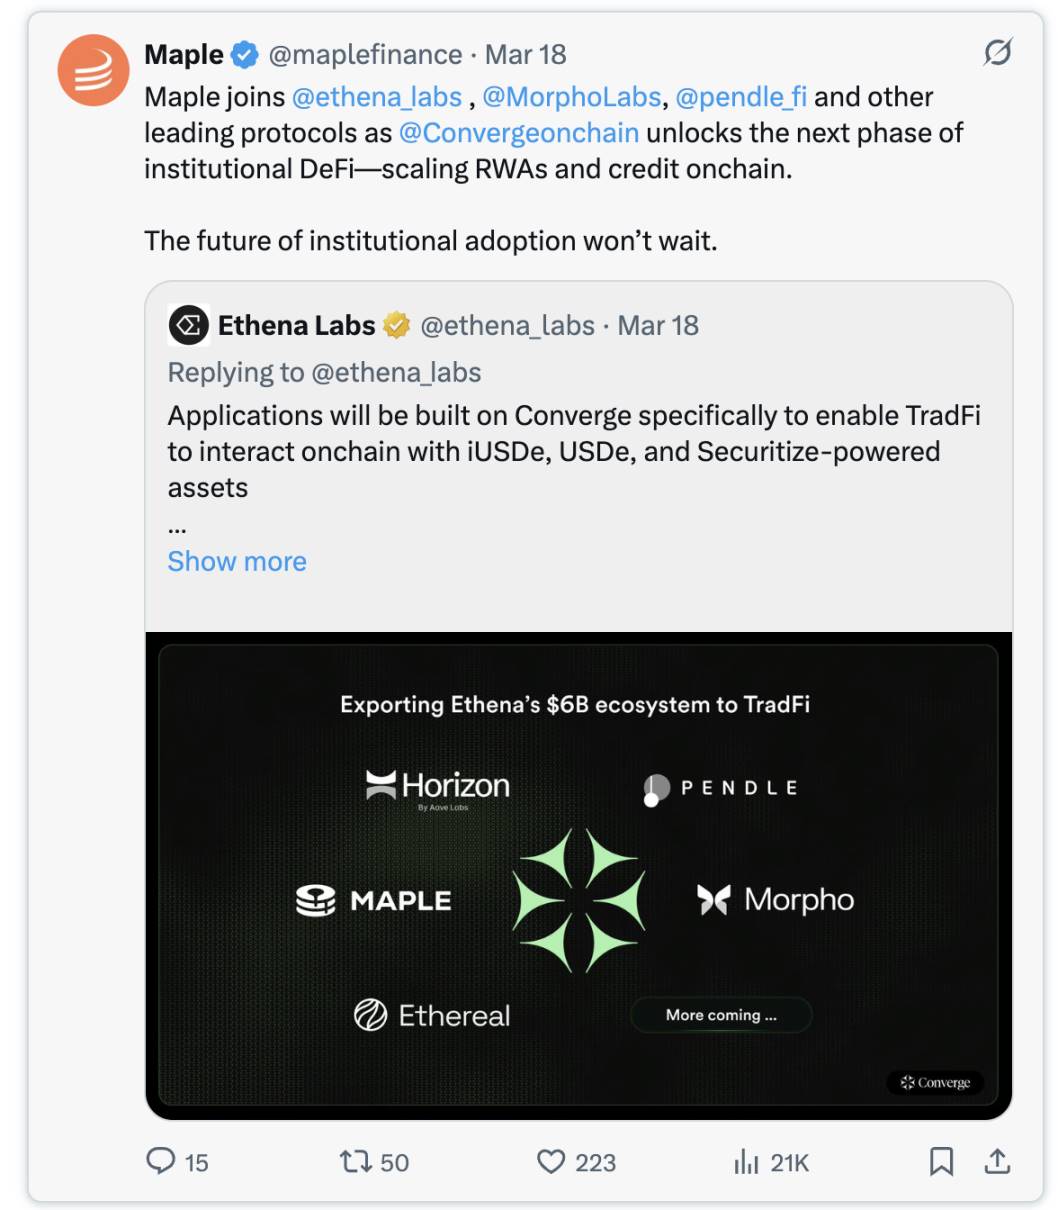
MapleがConvergenceエコシステムに参加することを発表。このイニシアチブはEthenaが主導し、PendleやMorphoといったプロトコルを統合しており、機関向けリアルワールドアセット(RWA)のオンチェーン採用を加速させることが目的である。
2025年2月:The Core FoundationとMapleが提携し、lstBTC製品のリリースを発表。これは流動性を持ち、利子がつくビットコイントークンであり、機関が保有するBTCからリターンを得ることを目的として設計された。
2025年5月(最新):Mapleはグローバル投資銀行Cantorによる初のビットコイン担保融資を完了。これにより、機関のビットコイン保有者がMapleエコシステムを通じてBTCを利用してレバレッジをかける道が開かれ、初期段階で20億ドル規模のファイナンスチャネルが確立された。
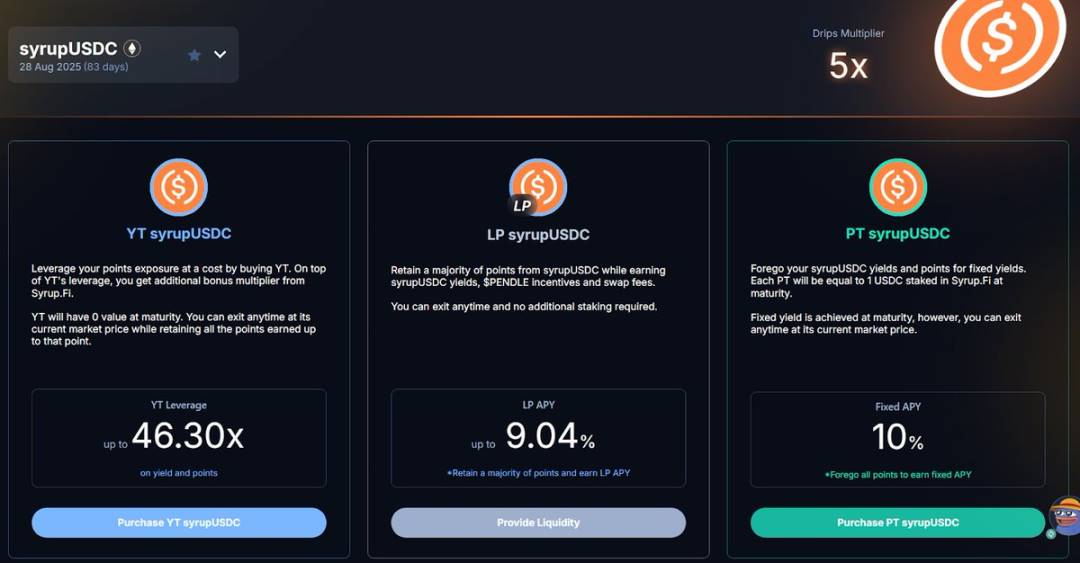
また、リターン向上と最大5倍の乗数効果を持つDripリワードの両方を得たいユーザーにとっては、syrupUSDCとPendleの統合が理想的な選択となる。
競合状況
Maple Financeが属する分野では、顧客層は主に大型ファンド、ファミリーオフィス、高純資産個人で構成されている。
Mapleはローンに対してアンダーライティングを行い、すべての借り手が信用度を証明するKYC(顧客確認)プロセスを完了することを求めているため、DeFiと中央集権型金融(CeFi)の中間に位置するユニークなポジションを占めている。
これにより、過去のDeFiおよびCeFiモデルが抱えていた2つの問題を解決している:
-
大手機関参加者が、リスクのあるデセントラライズド・プラットフォームを通じてオンチェーンに資本を展開することに関連するリスク。
-
伝統的金融手法や中央集権型金融プロバイダーを通じて信用を得るプロセスが遅く、コストがかかり、制限が多いこと。
Mapleはハイブリッドなアプローチでこれら2つの課題に対処しようとしている。DeFiレンディングプロトコルで一般的な超過担保と、伝統的金融で典型的な厳格なコンプライアンス、信用評価、借り手アンダーライティングを組み合わせているのだ。
この分野の他のプラットフォームと比較すると、Mapleの潜在力が過小評価されていることに気づき始めている。
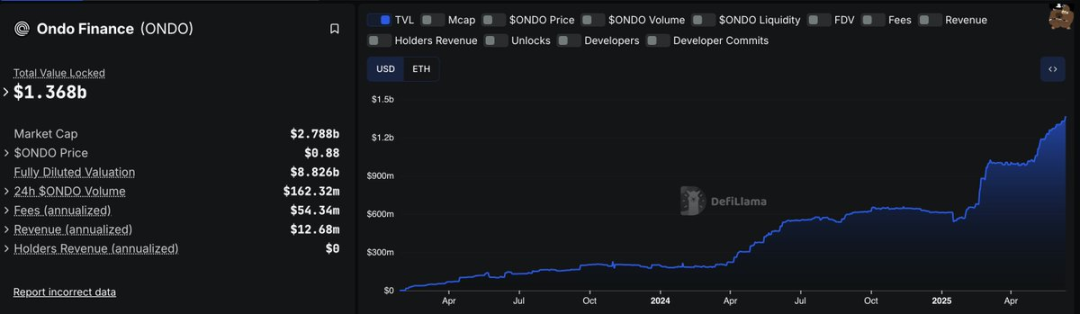
例えば、Ondo Financeは約13億ドルのTVLを持ち、時価総額(MC)は26億ドル、完全希薄化時価総額(FDV)は約83.6億ドルである。
ベライダーのBuidlは約29億ドルのTVLを持ち、代幣の完全希薄化を考慮しても時価総額は29億ドルである。
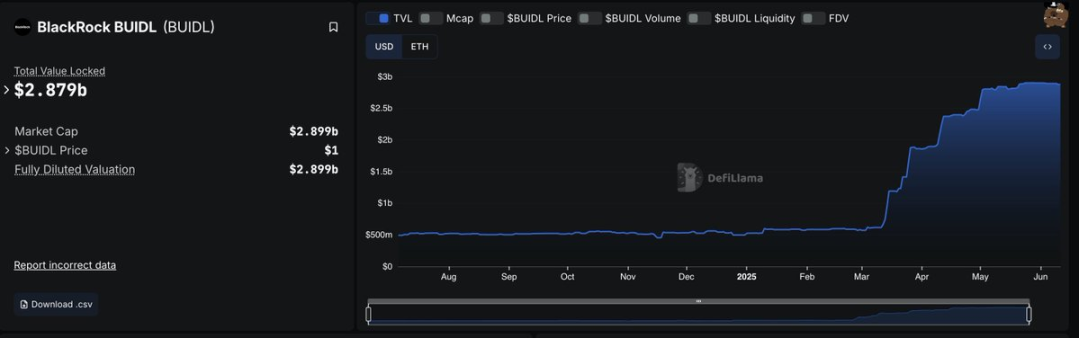
一方、Mapleの現在のTVLは22億ドルだが、その時価総額はわずか5.678億ドル。完全希薄化を考慮しても、評価額は約6.31億ドルに過ぎない。
TVLと時価総額の比率という観点から見れば、Mapleが競合に対して持つ潜在的な上昇余地は非常に明確である。
もちろんこれは極めて基本的な価値評価法であり、プロトコルの将来性を判断する際には他にも多くの要素を考慮する必要がある。しかし、これにより機関向けレンディング分野における現在の価値乖離が迅速に浮き彫りになる。
分野全体の規模が拡大する中、Mapleの最近の成長率は、今後競合を追い抜く可能性を秘めている。ただし、その成長が現状のペースを維持し、短期間で鈍化しないことが前提となる。
結論
デセントラル化された機関向けレンディング分野において比較的新しい参加者であるMapleは、今後数ヶ月、あるいは数年間にわたって大きな市場シェアを獲得する好位置にいる。
今年末までに40億ドルのTVL達成を目指しており、具体的には以下のように計画している:
-
syrupUSDC/USDT:10億ドル
-
ビットコインリターン製品:15億ドル
-
その他のMaple機関向け製品群:15億ドル
目標達成の可否は時間の問題となるが、今のところ情勢は良好である。
暗号資産市場全体が成熟するにつれ、堅実なファンダメンタルズを持つプロジェクトは、投資家の構造が小口から機関へと移行する中で市場シェアを獲得しやすくなる。
こうした機関参加者は、伝統的金融の世界で慣れ親しんだ指標を求めるだろう。 株価収益率(PER)、収益創出能力、そして持続可能な競争優位性(モート)が、彼らがこの分野に参入する際に重視するポイントとなる。
したがって、彼らの動きに追随し、投資の時間軸を長く持ち、過去の「ポンデマンダルズ(pumpamentals)」ではなく、真のファンダメンタルズを持つプロトコルの優れたパフォーマンスを見極めることが、将来的にリターンをもたらす可能性が高い。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs