


BTCだけではない:暗号資産財務準備を巡る争いが開始、上場企業28社の保有状況を整理
出典:Galaxy Research
翻訳:BitpushNews
暗号資産財務戦略のトレンド
上場企業がビットコインに続き、より多くの暗号資産を財務戦略(Treasury)の一環として保有する動きが広がっており、その規模も拡大し続けています。
過去1週間だけでも、2社の上場企業がXRPを財務戦略用に購入すると発表し、さらに別の企業がETHを準備資産として取得中であると明かしました。
今年の大部分の期間、ビットコイン財務戦略を持つ企業がニュースを賑わせており、その先陣を切っているのがStrategy(旧Microstrategy)です。VivoPowerおよびナスダック上場企業Webusはそれぞれ1億ドルおよび3億ドル規模のXRP財務戦略導入を表明し、SharpLinkは4億2500万ドル規模のETH財務戦略構築を発表しています。
これらを含め、Galaxy Researchは現在までに28社の暗号資産財務戦略企業をリストアップしています。
うち20社がBTCに集中、4社がSOL、2社がETH、2社がXRPに特化しています。
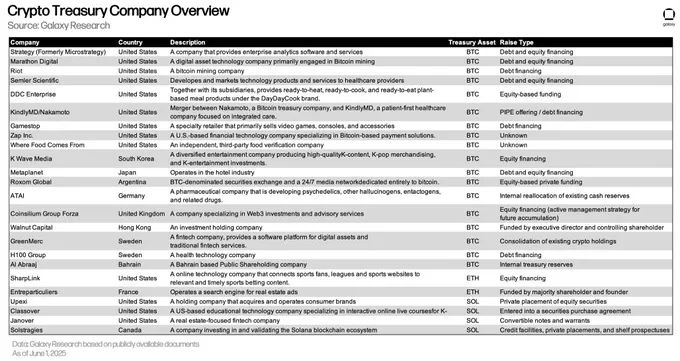
暗号資産財務戦略企業の概要
私たちの見解
既存企業の勢いと、市場がこうした企業に対して相当な規模で多様な資産を用いて資金提供を行う強い関心を示していることを踏まえると、暗号資産財務戦略の潮流は今後も継続的に進展していくと考えられます。
しかし、こうした企業が増加する一方で、懐疑的な声も高まっています。
特に問題視されているのは、一部の購入資金の出所である「負債」です。
いくつかの企業はゼロ金利または低金利の転換社債などの借入資金に依存して財務戦略用資産を購入しています。
これらの転換社債は満期時に、投資家が自らの判断で株式に転換できる仕組みになっています。ただし、これは転換価格を上回る株価(すなわち「ITM:イン・ザ・マネー」)になっている場合に限られます。一方、満期時に株価が転換価格を下回っている(「OTM:アウト・オブ・ザ・マネー」)場合、債務を補填するために追加の資金調達が必要になります。これが財務戦略企業の戦略に対する懸念の根本です。
また、あまり注目されていませんが、こうした企業が債務の利息を支払うのに十分な現金を保持していないリスクも存在します。
いずれの状況が生じても、財務戦略企業には主に4つの選択肢があります。
-
暗号資産の準備を売却して現金を補充する。これにより資産価格が下落する可能性があり、同じ資産を保有する他の財務戦略企業にも影響を与える恐れがある。
-
新たな債務を発行して古い債務を補填する。つまり、実質的に借り換えを行う。
-
新株を発行して債務を補填する。これは現在、財務戦略用資産の購入資金を株式による資金調達で賄っている方法と性質が類似している。
仮に暗号資産準備の価値が債務を完全にカバーできなければ、デフォルトに陥ることになるでしょう。
最悪のシナリオでは、各企業がどの道を選択するかは、その時点の具体的な状況や市場環境に左右されます。たとえば、財務戦略企業が借り換えを行えるかどうかは、市場環境がそれを許容するかどうかにかかっています。
一方、財務戦略資金の出所として債務ではなく株式の売却(エクイティセールス)を用いる場合があります。この場合、企業は債務義務を負わず、資産購入のために新たな負債を抱えることもないため、大局的にはそれほど懸念されるべきではありません。
最近発表した暗号資産におけるレバレッジ構造に関する報告書の中で、我々はいくつかのビットコイン財務戦略企業が発行した債務の規模と償還スケジュールを分析しました。
その結果、市場で一般的に考えられているほど緊急の脅威は存在せず、大部分の債務は2027年6月から2028年9月の間に満期を迎える(以下の図参照)ことが明らかになりました。
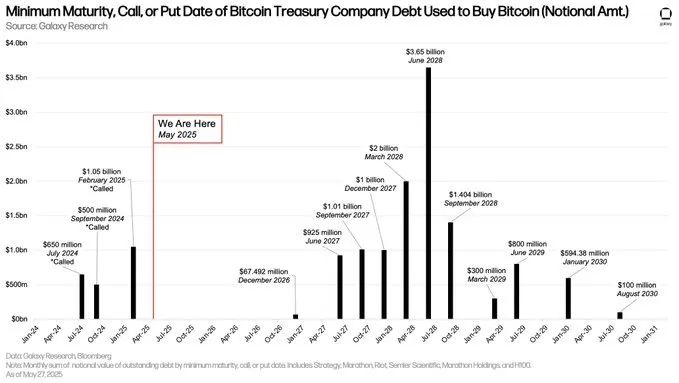
上図は、ビットコイン財務戦略企業がビットコイン購入のために発行した債務をまとめ、それぞれの債務が早期に請求される可能性のある日付(満期/償還/行使日)と対応する名目額を示しています。
業界が過去にレバレッジに関連して経験してきた歴史を考慮すれば、財務戦略企業の債務駆動型戦略に対する懸念は的外れではありません。しかし現時点では、我々はこの手法に重大なリスクはないと判断しています。
ただ、債務の満期が近づき、より多くの企業がこの戦略を採用するにつれて、よりハイリスクな方法をとり、短期間で償還される債務を発行する可能性もあり、この状況が永続するとは限りません。
最悪の場合でも、こうした企業には伝統的な金融手段の選択肢がいくつかあり、必ずしも財務戦略資産の売却に至らない可能性が高いです。
– Galaxyオンチェーンアナリスト @ZackPokorny_
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @galaxyhq







