


出来事のリプレイ:1匹のホエール対Hyperliquidの全金庫、400万ドルはいかにして蒸発したのか?
著者:Three Sigma
翻訳:TechFlow
あるトレーダー vs. HyperliquidのHLP財庫。
400万ドルの損失。
バグも攻撃もなく、流動性メカニズムの過酷な駆け引きだけがそこにはあった。
以下に事件の全貌を紹介する。
何が起きたのか?
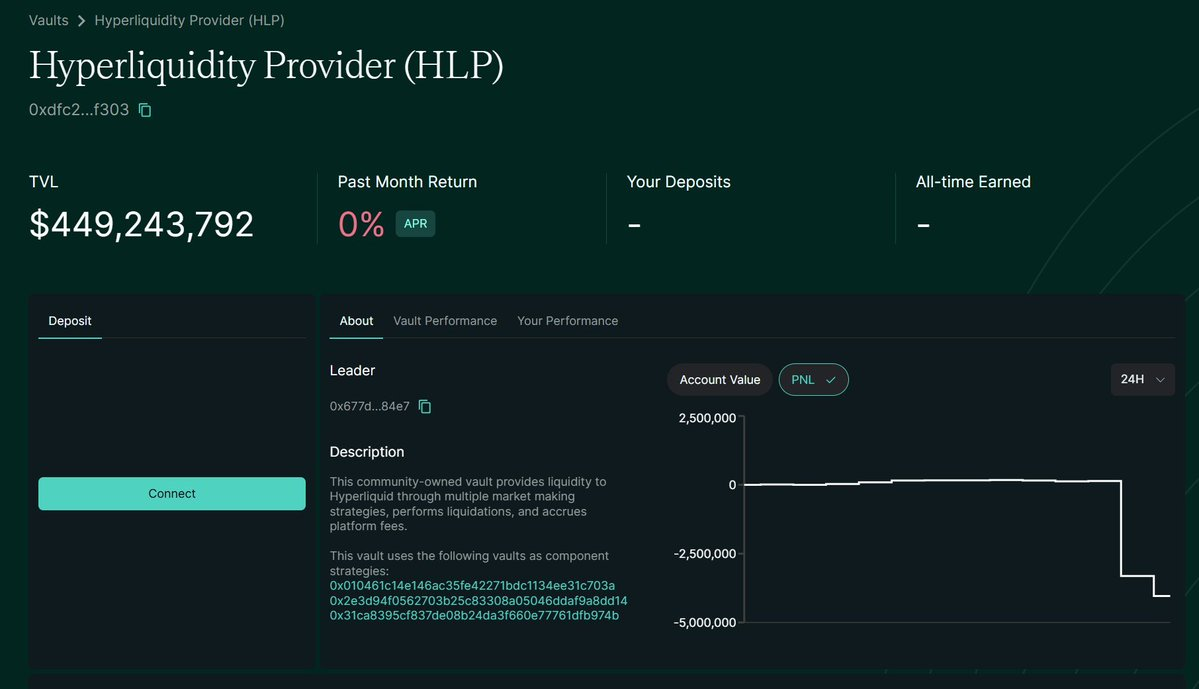
あるトレーダーが1000万USDCを高レバレッジで2億7100万ドル相当のETHロングポジションに変換し、その後担保を引き上げることで、HLP(Hyperliquid Liquidity Provider、流動性提供者)にそのポジションを強制的に引き取らせた。
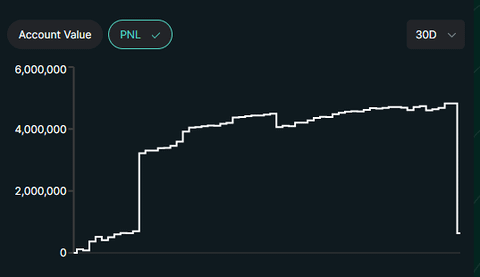
その結果、トレーダーは最終的に180万ドルの利益を得た一方、HLPは400万ドルの損失を被った。
では、具体的な操作手順を見ていこう。

ステップ1:布石
大規模な取引を行う場合、避けて通れない問題がある。退出時に自分のポジションに影響を与えないようにするにはどうすればよいか、という問題だ。
成行決済 = スリッページ = 自らの取引を台無しにする。
このトレーダーは、完全にポジションを解消しつつ、自ら損失を被らない方法を見つけ出したのである。
ステップ2:資産引き上げ操作
このトレーダーは板上でのETH売却ではなく、担保を引き上げて自己のマージンを下げることで、Hyperliquidによるポジションの強制清算を誘発した。
HLP――つまりプロトコルの流動性財庫が、この2億8600万ドル規模のETHロングポジションを引き受け、リスクに晒されることになった。
ステップ3:完璧な空売りヘッジ
トレーダーは、HLPによる強制的な大量売りがETH価格を押し下げることを予測しており、事前に両方向への対策を講じていた。
別の取引所(たとえばバイナンスなど)でヘッジすることで、HLPにロングリスクを押し付けつつ、自身は空売りで利益を得たのである。
これは偶然ではなく、綿密に計画された取引だった。
これは抜け穴の悪用か?
Hyperliquid側は「違う」と主張している。HLPはGLPのように強制的に注文を受けなければならないわけではなく、他のマーケットメーカーも清算プロセスに参加していたためだという。
HLPの損失はわずか400万ドルであり、これは約1か月分の利益に相当する。システム全体としては破綻しておらず、財庫は依然として黒字状態にある。
なぜHLPは400万ドルの損失を被ったのか
HLPは単一の財庫ではなく、以下の3つの部分に分かれている。
1️⃣ HLPクリアウィング担当者 ―― 強制清算されたポジションを購入
2️⃣ HLP戦略A ―― 1億4500万ドル相当のETHショート
3️⃣ HLP戦略B ―― 1億4500万ドル相当のETHショート
ユーザーインターフェース上では、純粋なネットポジションしか確認できない。
大口ポジションが清算された際:
HLPクリアウィング担当者は2億9000万ドル相当のETHロングを保有することになった
戦略AおよびBがショートでヘッジを行った
しかし、エントリー価格が完全に一致しなかったため、400万ドルのスリッページ損失が生じた。
これは社会的損失の分配ではなく、執行過程におけるスリッページによって生じたものだ。
Hyperliquidは初めての標的ではない
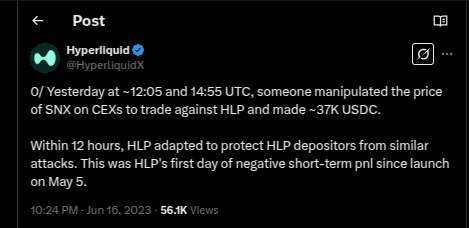
2023年6月、ある攻撃者が中心化取引所(CEX)上のSNX価格を操作し、HLPから3万7000ドル相当のUSDCを獲得したことがある。
これによりHLPは迅速にプライシングモデルを修正し、将来の攻撃に対処せざるを得なかった。
このような事態は再び起きるのか?
Hyperliquidはすでに以下の対策を講じている。
最大レバレッジをBTCで40倍、ETHで25倍に引き下げ
大口ポジションに対してより高いマージン要件を設定
今後さらにHLPのリスク管理を調整していく予定
真の問題は、最も巧妙なトレーダーたちが常に先手を打てる中で、プロトコルは依然として強制清算メカニズムに依存すべきなのか、ということだ。
最終結論:ルールこそが鍵である
これはコードの脆弱性ではないが、メカニズム上の脆弱性と呼ぶことはできる。
トレーダーはスマートコントラクトを直接破壊しない。しかし、ルールの隙間を突いて、プロトコルに損害を与えることは可能なのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @threesigmaxyz















