


DeFiの台頭や中央銀行デジタル通貨(CBDC)の相次ぐ登場により、米ドルは世界準備通貨としての地位を失うだろうか?
執筆:BEN LILLY
編集:TechFlow
以前、私の長期的な見解はずっと確固としていた。ドルは世界の準備通貨としての地位を失わない、というものだ。
JPowが無限の刷り機を持ち、ロシアと中国が互いに投資し合い、BRICS(ブラジル、ロシア、インド、中国)間で競合する貿易グループを形成しようとしている後でも、私の見解は変わらなかった。
しかし数週間前、私は自分の仮定を変更せざるを得なくなった。
私の考えを変えたのは、Zoltan Poszarの通貨秩序変革に関する理論を暗号資産(クリプト)の状況に応用したことだ。具体的には、新しいスワップ技術が市場に登場したときに何が起こるかということだ。
この見解を説明するために、グローバルなレベルで進行しているいくつかの大きな変化について深く掘り下げたいと思う。
ドルが準備通貨として存続できる残り時間は限られているかもしれない
私が言及したことがあるかもしれないし、私と同じようなキーボードウォリアーたちが話題にしているかもしれない「ブレトン・ウッズ体制III(BW3)」という言葉を聞いたことがあるだろう。
これは経済学者、トレーダー、個人投資家たちの間で激しい議論を引き起こすセンシティブなテーマであり、金融界で最も重要なテーマである「グローバル通貨秩序」に直結している。
ブレトン・ウッズ体制の遺産は1944年に始まる。この体制では、各国通貨が米ドルに連動し、ドル自体は金に裏付けられていた。これにより安定性と予測可能性が確保され、ドルは世界の準備通貨としての支配的地位を確立した。
ブレトン・ウッズ体制V1は1971年、リチャード・ニクソンがドルと金の兌換停止を宣言したことで終焉を迎え、V2へと移行した。
以降は法定通貨(フィアットマネー)の時代となった。「法的強制力によって価値を持つ」という意味であり、つまり「10ドル」と書かれている紙幣が実際に10ドルの価値を持つということだ。これは、ドルの背後にもはや金はなく、中央銀行の発行当局による公式命令だけが価値の根拠であることを意味する。
これにより中央銀行の役割はより顕著になり、物価の安定を維持するという任務はさらに難しくなった。
アメリカが準備通貨国となるということは、巨額の貿易赤字を維持しなければならないことを意味する。これによりドルが世界各地の市場に流入することが可能になる。米中間の貿易関係がこのダイナミクスを最もよく示しており、中国は長年にわたり1兆ドルを超える米国債を保有していた(最近になってやっと減らしだした)。
また、「石油ドル」の概念も生まれた。米国は石油生産国に対してドルでの支払いを行うことで支援し、その結果、将来の石油買い手や銀行などがこれらの生産国に対して貿易ファイナンスを行うことが可能になった。これにより中東地域全体の石油市場が成立したのである。
ドルはグローバル貿易の媒介通貨となった。そのため、外為決済の88%がドルを含むという現象が起きている。石油ドルやユーロドルなどに対する不満は容易に湧きやすいが、この制度は通貨評価の変動、決済、通貨受容性といった多くのグローバル貿易上の問題を実際に解決してきた。
金利の専門家であるZoltan Poszar(元ニューヨーク連邦準備銀行およびクレディ・スイス勤務)によれば、この状況は2022年のロシアによるウクライナ侵攻時に変化した。
ロシアへの厳しい制裁措置により、同国の大部分の外貨準備(ドルを含む)へのアクセスが奪われた。この出来事は、「米国の政策に逆らえば、資産没収の対象になる」という先例を作った。これは、グローバル覇権が金融戦争として力を濫用した瞬間だった。
これがブレトン・ウッズ体制V3の幕開けである。
各国は今、自国の銀行口座にあるドルを見て、新たなリスクを意識するようになった。
彼らは気づいたのだ。バランスシート上のドルの価値よりも、世界に向けて売ることができるコモディティ(商品)の方が重要だと。こうして、突然、コモディティ市場やサプライチェーンへの投資が重視されるようになった。
だからこそ、現在ではドルを介さない貿易協定が現れ始めている。これは政府や旧来の金融インフラの遅鈍さから、実現までに長い時間がかかる変化ではある。
しかし最も興味深いのは、貿易の技術的インフラが巨大なアップグレードを目前にしており、それについてさらに考察すれば、いくつかの結論に到達できるようになるだろう…
グローバル規制当局がDeFiを試している
国際決済銀行(BIS)や国際通貨基金(IMF)といった世界最大の金融機関のウェブサイトを閲覧すると、共通するテーマがあることに気づくだろう。「トークン化」と「デジタル通貨」だ。
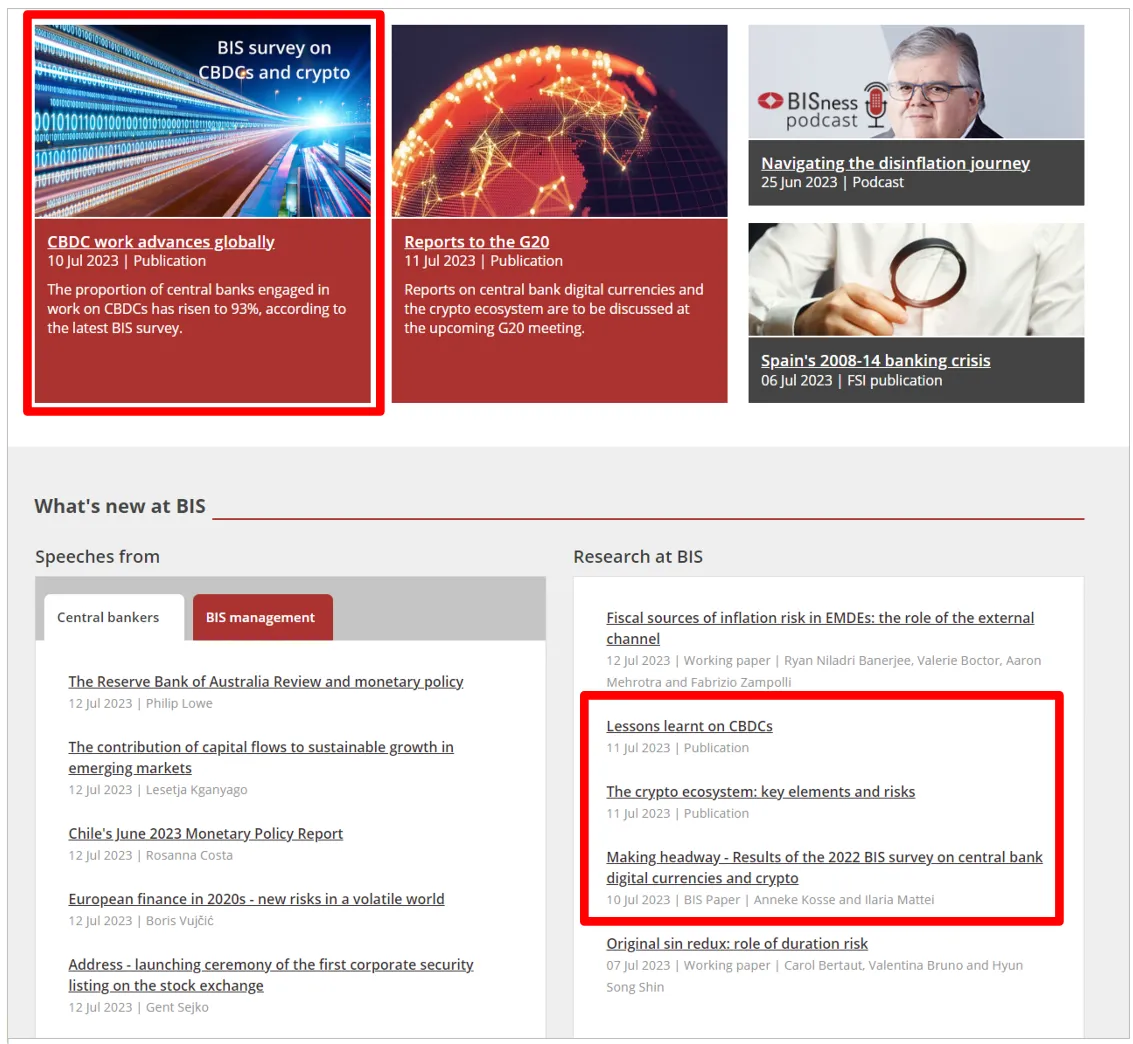
要するに、中央銀行デジタル通貨(CBDC)は急速に到来している。つまり、我々の現在の技術基盤はアップグレードが必要なのである。
注目すべき二つのソリューションは、シンガポール金融管理局の「Project Guardian」と国際決済銀行の「Project Mariana」である。
「Project Guardian」は、「Multi-CBDC Bridge(mBridge)」と呼ばれる分散型台帳技術(DLT)に基づいている。これはCBDCの交換を指す凝った名称であり、暗号資産愛好者の言葉で言えば、Uniswap v2のAMM技術を使っていくつかのトークンを交換することに他ならない。
もし「Project Guardian」の報告書を読んだなら、トークン交換の効率性について非常に冗長な説明が並んでいることに気づくだろう。
言いたいのは、ウォール街は素晴らしい技術を極めて退屈なものに変えるのが本当に得意だということだ。
とにかく、私たちの多くが知っているように、今は流動性曲線の末端でも資産の交換が可能になっている……ベトナムとコスタリカがドルを介さずにトークンを交換する未来を想像してほしい。
もう一つ人気のあるプロジェクトが「Project Mariana」だ。これにはシンガポール金融管理局だけでなく、国際決済銀行、フランス中央銀行、スイス国立銀行なども参加している。
彼らはこれを「実験」と称している……CurveのAMM技術を利用している。彼女たちがAMMの動作原理をどれほど理解しているか、また異なるユースケースにおいて特定のAMMがどのような利点を持つかも見て取れる。
簡単に「Project Mariana」の内容をまとめるなら……「wCBDC」と呼ばれるネットワーク上で代幣の移転が実現されている。中央銀行が発行・流動性を追加し、商業銀行がwCBDCを使ってAMMや他の銀行と取引を行う。
これは、中央銀行が許可した鋳造契約であり、商業銀行がAMMとやり取りできる仕組みと見なせる。
これらの説明で頻繁に使われる語彙は「セキュリティ」「クロスボーダー」「効率性」だ。これらに問題はない。だがここに欠けているのは、「貿易の媒介としてのドル」がどうなるかという問いだ。
我々全員が知っている通り、AMMはドルやイーサリアムさえ必要としない形での移転を促進している。つまり、交換や取引におけるドルへの依存が減少するということだ。言い換えれば、前述の外為決済の88%にドルが関与するというデータは、100%危機にさらされることになる。
次のインフレの源泉
私は自分が学術論文を書いていた頃を鮮明に覚えている。それらの論文を振り返ると、自分があまりにも硬苦しすぎる言い回しをしているように感じてしまう。
そして理解しにくい。だからこそ、これらの研究は数日で私の思考を変えることができた。だが私がその論文に夢中になった理由は、「もしドル需要が減少したらどうなるか」という研究をしている人がいないか探していたからだ。
もし誰かがそれを新しいAMM技術と結びつけていたら、なお良かったのに。
だが実際に見つけられたのは、国際通貨基金(IMF)の二つの論文だけだった。
一つは『デジタル通貨と中央銀行業務』、もう一つは『キャッシュ使用の低下と小売向けCBDCへの需要』である。
後者のタイトルは実に明確だ。これらの論文は、現金からデジタル代替品への移行が、金融政策やインフレのダイナミクスにいかに影響を与えるかを論じている。
率直に言えば、著者たちはCBDCとインフレについて議論している。彼らのアプローチが好きだ。なぜなら、二つの結果について論じているからだ。
まず、著者たちはデジタルバンキングサービスの利用増加や、非銀行によるキャッシュ代替手段の利用が、現金需要を減少させると述べている。
この変化は、現金とGDP、およびより広義のマネーサプライとの比率に影響を与える。電子マネー(デジタル通貨の物理的保管)に対して準備預金の義務がない場合、銀行預金から電子マネーへの移行は、より広義のマネーサプライを減少させる。
つまり、一定の資本管理措置が必要であると彼らは言っているのだ。
そうでなければ、第二の結果が生じる:準備預金の比率を求める経済圏では、現金から電子マネーへの移行は広義マネーサプライに影響を与えない。
これらすべては「シャドーバンキング」と呼ばれるものに関係している。これはマネーサプライの監督下にない金融システムの一部だ。
これは、非CBDC形式の通貨がドルの使用を減らし、結果的にインフレを引き起こす可能性があることを示唆している。
暗号資産Degenにとっては……Aaveを使って過剰担保でトークンを借り入れるという可能性がある……
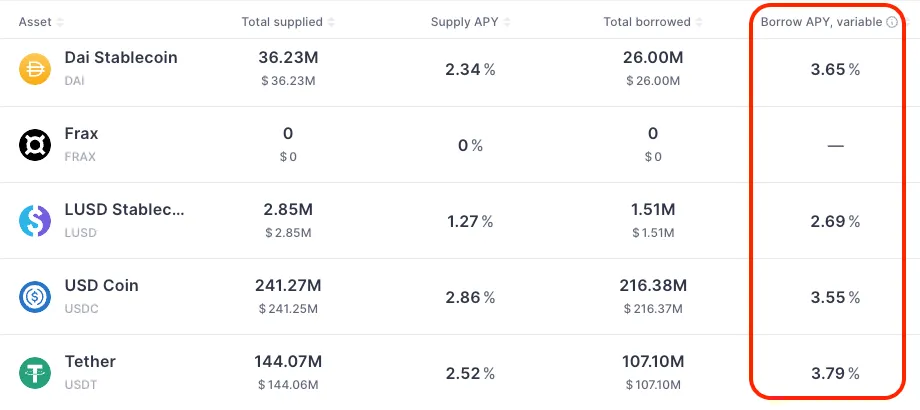
あなたが住宅を担保にして銀行からこんな金利で借入に行くとき……

DAI、USDC、USDTといった他の形態のドルは、FRB(連邦準備制度理事会)が刷ったものではないため、FRBがコントロールしようとする金利に実際には問題を引き起こしている。
これにより、実際のドル需要が減少し……そしてインフレが高まる。
この問題を考えるのは面白い。ある意味、バーゼルの新ガイドラインがまもなく導入される理由が理解できる。このガイドラインは、銀行が事業を支えるために金庫にどれだけの資本を保持すべきかを指示するものであり、上記のような問題に対処する。
したがって、ステーブルコインのガイドラインもこのような考え方と一致することを期待すべきだ……さもなければ、実際にはFRBが達成しようとしている目標を損なうことになる。
FRBの規制姿勢を支持するメールを受け取る前に言っておきたいが、ドルは彼らのものだ。我々が独自のドルを作るというのは、彼らの発明を模倣しているにすぎない。我々には独自のネイティブトークンがある……ならば、ステーブルコインの規制に不安を感じるのではなく、そこに追加の安定性を創出するだけでよいのかもしれない。
しかし話が逸れすぎてしまう前に、ここで強調したいのは、通貨需要とインフレに関するこの議論の要点だ……
これらの論文は、「Project Guardian」や「Project Mariana」のような新しい外為スワップ技術に関連した通貨需要の潜在的低下については言及していない。私は、FRBやBIS、IMFの中にこの問題を考えている人がいるはずだと信じており、いつこの機関がこの問題に取り組むのかとても気になる。
これは米国だけの重大問題ではなく、グローバルな問題だ。それは一種の触媒となり、隠されたインフレの津波を引き起こしているように見える。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 JarvisLabs















