加密市場中性策略經理的十年:達摩克利斯之劍下的超額收益與零踩雷實錄
作者:Santisa,Spark 風險與市場中性策略負責人
編譯:深潮 TechFlow
深潮導讀:在加密資產的滔天巨浪中,市場中性策略往往被外界包裝為“穩賺不賠的無風險印鈔機”。然而,其真實的底層邏輯卻是違約概率極低、但一旦違約損失率接近 100% 的極致非對稱博弈。跑得最快的人得以生還,反應遲鈍者只能淪為項目方空頭支票的接盤人。
本文作者 Santisa 曾作為對沖基金操盤手在 DeFi 刀尖上摸爬滾打近十年。在整個加密行業經歷 FTX 轟然坍塌、Terra/Luna 閃崩歸零以及無數黑客盜幣的浩劫中,他的基金實現了驚人的“零月度回撤、零本金壞賬”,堪稱鏈上風控的教科書級範本。
隨著機構正規軍大舉進場抹平套利利差、無風險利率攀升至 5% 以上,作者最終選擇由單打獨鬥轉向加盟管理 33 億美元資產的 Spark。本文以極其真誠而犀利的行業一手視角,全景覆盤了鏈上流動性十年變遷中的恐懼、貪婪與底層生存法則。
懸於頭頂的達摩克利斯之劍
過去十年裡的大部分時間,我都將自己的全部精力傾注在加密市場中性(Market Neutral)策略這一小眾領域。大聲說出這件事或許有些不可思議,但它確實深深吸引著我所有的智識與神經。
從歷史來看,加密市場中性策略往往高度集中於“違約概率較低、但一旦違約損失幾乎高達 100%”的極端交易之中。
身處其中的所有參與者,必須時刻保持最高戒備。每個人都心知肚明:當終場喪鐘敲響的那一刻,誰能最先按下撤資按鈕,誰就能絕處逢生。最耐人尋味的是,在鏈上提前拔掉網線逃生,通常幾乎是零成本的;而那些動作稍慢半拍的人,下半生就只能守著項目方蒼白無力的兜底承諾度日。
這無疑是一種極其令人窒息的高壓生活方式。但加密世界的魅力在於,它確實提供了獲取鉅額風險溢價的可能,而這種溢價往往數倍於其底層承擔的真實風險。
沒有人能否認,2021 年幣安高達 70% 的比特幣期現基差套利,或是 2024 年某些代幣化對沖基金接近 100% 年化收益的槓桿固收交易,都蘊含著極其豐厚的純正阿爾法(Alpha)。
然而,一筆交易具備正向阿爾法,並不意味著它適合所有投資組合。DeFi 市場具有強烈的掠奪性與攻擊性,每一處頭寸的頭頂都隨時可能墜下達摩克利斯之劍。
這意味著你必須寸步不離地緊盯懸劍的細線,設置即使在深夜也會因誤報而驚醒你與家人的監控警報。你必須在警報響起的瞬間核驗懸線是否正在崩斷,並在爆炸半徑波及自身之前,以最快速度縮回脖子。
早期 DeFi 的暴利紅利與野蠻生長
在 DeFi 剛剛崛起的初期,市場溢價高得令人難以置信。這一方面是因為早期風險確實極高,但更深層的原因在於:傳統大型資管機構根本無法獲得將資金配置進這類資產的合規授權。
這些早期機會伴隨著巨大的聲譽風險,而傳統機構對此幾乎一無所知。於是,一邊是彈藥充足、背靠一線風投卻極度渴求流動性存款的項目方,另一邊則是在鏈上暴富後將資產撤退至穩定幣的原生巨鯨。
這種奇特且扭曲的市場結構,讓任何具備基本風險管理能力的人,都有機會涉足過去二十年間全球金融市場中最為豐厚的套利策略。
我不僅有幸親身參與了這些歷史機遇,更圍繞它們構建了自己的商業實體。規模經濟往往更具效率,由更多專業眼睛與豐富資源共同盯著懸劍之線,總好過孤軍奮戰。
當時我敏銳意識到,鏈上對穩定幣的需求極其龐大,而真正具備合規資金的供給方卻寥寥無幾。只要你懂得基礎金融概念與底層技術邏輯,就能獲得極為豐厚的回報。
這不是輕微的市場定價偏誤,而是一條橫亙在嚴肅資管機構與當時被視作“有毒資產”的 DeFi 之間的深邃結構性鴻溝。
早期的我只是一名閉門不出的鍵盤極客,整日鑽研 DeFi 運行機制與區塊鏈代碼。後來我結識了一位合夥人,他全力說服我將這套能力打包成標準化資管產品。
他向我描繪了市場上強烈的真實需求,並斷言只要我們向客戶透明清晰地揭示全部風險,依託他的渠道網絡就能做成一門好生意。事實證明他是對的。
我們在向出資人(LP)明確告知極端壓力下本金可能 100% 歸零的風險後,引入了一批勇敢的資金。隨後,我們便開啟了犧牲睡眠、透支身心健康的地獄模式,一頭扎進如今看來宛如發燒幻夢一般的“食物挖礦狂潮”。
在 2020 至 2021 年那輪波瀾壯闊的狂暴大牛市中,我們的業務進展極其順利。我們逐行對比協議分叉代碼以防暗門,在多個協議間進行看似荒謬的同穩定幣槓桿套利來挖取治理代幣,緊盯無數鏈上錢包地址以捕獲壓力與異動,並在當時極其簡陋的基礎工具中頑強殺出血路。
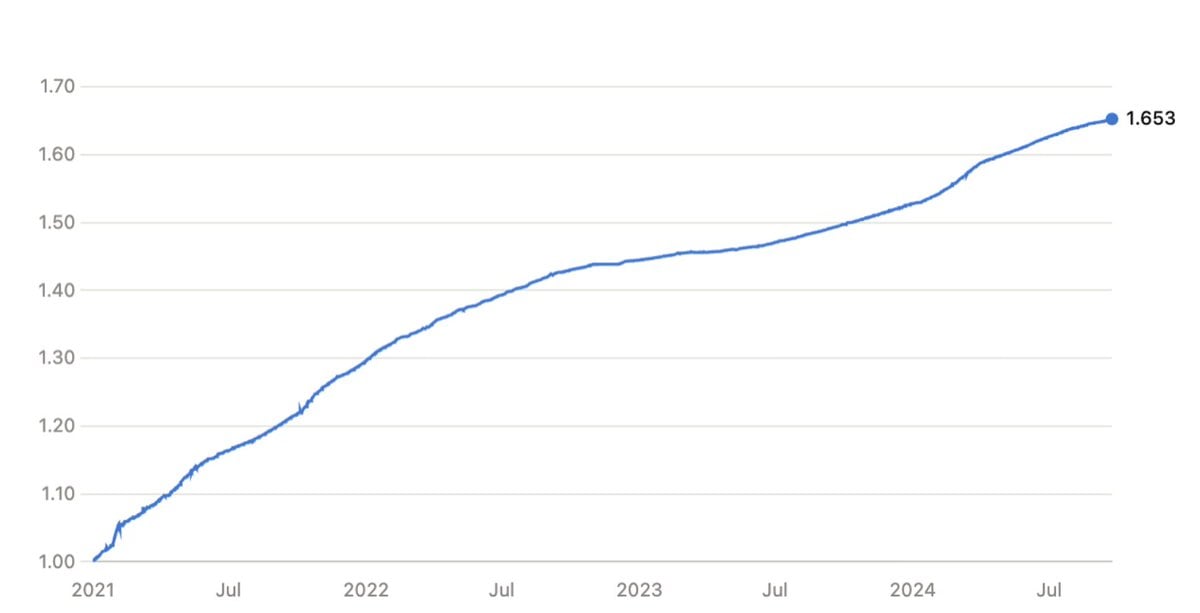
圖:2021 年至 2024 年中市場中性基金收益曲線
零回撤的代價:無數次微型心肌梗死
或許有人會覺得,在那個瘋狂的牛市週期裡,上圖展現的收益率似乎不夠性感抓人。但請仔細閱讀這張圖表背後的真正含義:在整個存續期間,我們實現了零月度回撤。
我們完全避開了 FTX、BlockFi、Celsius、Terra/Luna 的暴雷浩劫,避開了 2022 年 3 月的 USDC 匯率風波。
更關鍵的是,在 Nomad、Multichain、Cream、Badger、Harmony、Mirror、Fei、BzX 等數十起黑客盜幣與協議歸零事件中,我們同樣毫髮無損。
我們沒有任何操作層面的損失,也沒有計提任何本金資產減值。達摩克利斯之劍確實整整懸掛在我們頭頂數年,但在那樣惡劣兇險的行業環境中斬獲如此穩健的回報且分文未損,是我職業生涯最大的驕傲。
多年以來,換取這些收益的代價,是經歷了無數次險些心臟驟停的驚魂時刻:交易莫名卡在跨鏈橋中失蹤數小時後才退回;頻繁目睹 USDT 脫錨;USDC 深度下探至 0.88 美元。
我們更親眼見證數十億美元體量的 UST 瞬間崩塌歸零,以及大量曾交互過的協議因合約漏洞或私鑰洩露而灰飛煙滅。
我們真正的運作阿爾法其實極其樸素:其一,深諳金融底層運行邏輯;其二,對技術架構與智能合約有適度理解;其三,絕不在一個專為賭徒設計的賭場裡隨波逐流參與賭博,而是成為向他們放貸收取利息的人。
這個行當絕非弱者所能承受。但當賬面利潤能夠彌補健康損耗時,參與那些高槓杆交易在當時是完全合理的。這是一次不可多得的時代級機遇,我也永遠感激那位推我一把並一同承擔規模化風險的合夥人。
嚴酷的熊市與被壓縮的風險溢價
隨後的幾年裡,市場超額收益開始大幅收窄。我們不得不轉而去配置短期美債並無所事事地乾等,眼睜睜看著公司因日常運維成本而持續失血。
市場上不再有誘人的收益空間,而我們的投資紀律極其嚴苛:若評估風險高於潛在回報,絕不盲目出手。在激烈的合夥人爭吵、深思冥想與部分出資人贖回的夾縫中,我們竭力維持分析的客觀誠實。
當時每一筆頭寸的綜合風險往往層層嵌套多達七層:金融風險、託管風險、治理瀆職、監管合規、運營失誤、黑箱不透明度以及合約漏洞。面對這些層層疊加的隱患,我們根本無法說服自己將資金配置進收益率遠低於 SOFR(有擔保隔夜融資利率)的標的之中。
然而在當時的鏈上,仍有大量無法從 DeFi 中撤離的沉睡資金。對他們而言,哪怕任何微小的收益,也勝過資金空轉。
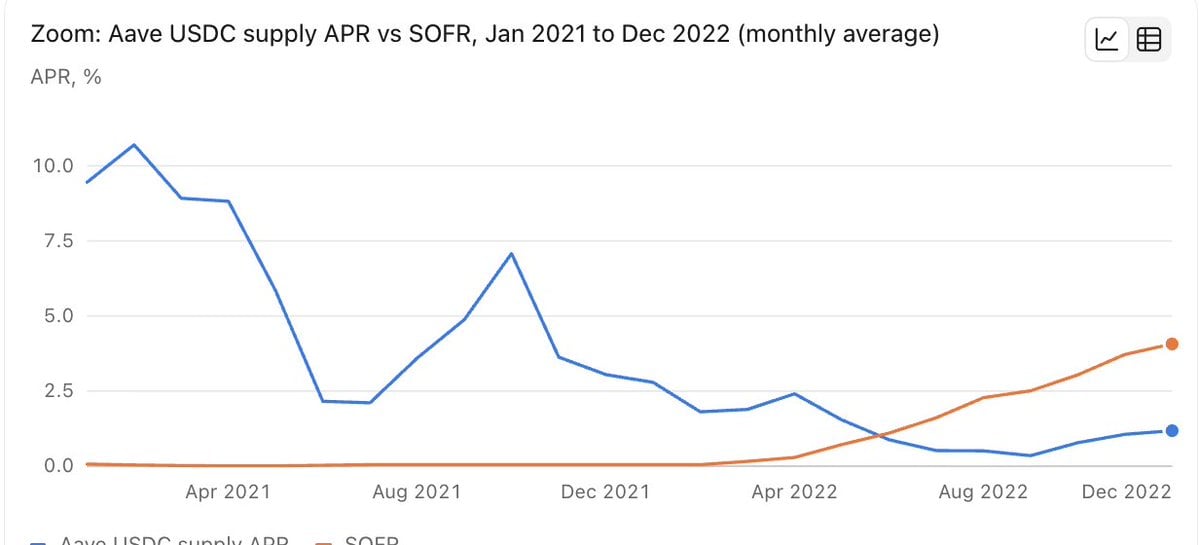
圖:Aave USDC 借貸利率與 SOFR 無風險利率對比
當牛市在 2023 年步履蹣跚地復甦時,整個行業格局已經發生了翻天覆地的鉅變。市場上湧現出一批資金雄厚且打法極其成熟的專業玩家,他們在 DeFi 借貸、流動性挖礦、跨市套利以及綜合市場中性頭寸上的配置能力全面超越了我們。
儘管我們依然能在部分利基縫隙中找到小額進場機會,但整體風險調整後收益率被嚴重壓縮。對我而言,揹負對外部出資人的受託責任帶來了巨大的心理重負。
無論你的風險準則寫得多麼詳盡透明,只要出資人選擇徹底盲信你,你就會發現自己肩負著沉重的信義壓力。當收益率已無法匹配這種心力交瘁的壓迫感時,傳統的基金管理模式便難以為繼。
機構軍備競賽下的範式轉移與新歸宿
於是在 2024 年,我轉型為家族辦公室與加密交易所提供非託管型收益策略服務,因為這些機構對策略風險有著非常深刻的專業認知。
然而這套運作模式極度依賴人工。託管機構與策略端之間的溝通摩擦不斷,在扣除管理費用後,最終到手的淨超額收益變得極其微薄。此時,我徹底領悟到了加密市場中性管理的新範式。
新一代的頭部機構全身心撲在自身資產負債表的運作上。他們擁有跨時區輪值的全天候團隊、極其昂貴的風控監控系統以及極其先進的多籤與託管基建,只為榨取最極限的收益與管控最極端的風險。
我當時陷入了尷尬的夾縫:我渴望將阿爾法做到極致,卻缺乏支撐這種運轉所需的基礎設施與鉅額預算。擺在我面前的只有兩條路:
其一,重新為一家中性對沖基金募集管理合夥人資金,之後再去滿世界拉出資人,重新陷入週而復始的傳統循環;
其二,加入那些已經建立起龐大架構與充足安全預算、能夠高效將鏈上風險溢價變現的頂級航母。
我本質上始終是一名基金經理。過去之所以承擔募集資金與管理員工的管理者角色,純粹是因為當時行業缺乏靠譜的成熟平臺可選。
但 2025 年的加密世界已經完全不同。我很幸運能與一群才華橫溢的頂尖人才產生交集,而他們恰好正向鏈上注入數十億美元的真金白銀。
2025 年 7 月,我的 Spark 之旅正式啟航。截至目前,Spark 在鏈上部署了約 33 億美元資產,主要分配於超額抵押藍籌借貸,涵蓋 Spark 自身的鏈上借貸市場以及基於合規託管機構 BTC 抵押的信貸,同時還是行業最大的穩定幣做市商,並運營著全市場最高效的 USDT 資產端。
“成為市場本身”與“在市場中疲於奔命”,是完全不同的兩個維度。這些深層策略與機制,唯有等未來不再存在阿爾法洩漏風險時,我才能提筆公開拆解。
十年來,我已經精通了看守細線的藝術,而這正是我一生的立足之本。在達摩克利斯之劍依然懸於頸側的歲月裡,我將繼續屏息凝神,目不轉睛地盯緊那根懸線。唯有當徹底移開刀刃的那一天,我才會卸下防備,安心長眠。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @Tiza4ThePeople