Pump 推出 Diamond 獎勵:Meme 平臺從「發幣速度」轉向「留存戰爭」
作者:富貴
為什麼開始獎勵不賣出的人
2026 年 11 月 6 日,Pump.fun 聯合創始人 Alon 在 X 上宣佈,平臺新上線一套叫 Diamond 的獎勵算法,原來的舊算法改名 Degen,兩套並行跑。
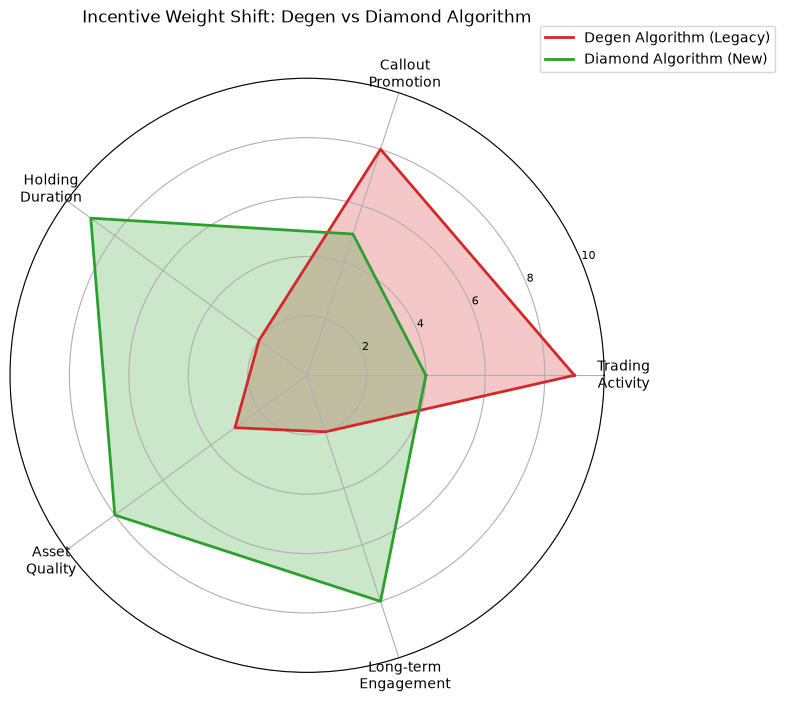
舊算法 Degen 獎勵的是喊單的人和帶來交易的人,誰發的 Callout(推薦帖)能拉來更多交易量,誰就能分到更多 USDC 獎勵。這套邏輯很簡單,和賭場給拉客人的荷官發提成沒什麼區別。
新算法 Diamond 不一樣,它給高市值代幣的喊單加乘數,給 perps(永續合約)、EVM 鏈資產、非 Solana 資產加權重,核心變了:它開始獎勵持倉時間,獎勵長期持有,獎勵那些不急於賣出的人。
一個靠快進快出、高頻發幣、反覆換手賺手續費起家的平臺,突然開始鼓勵用戶不要賣,這事兒本身就透著反常。
反常的背後,不是 Pump.fun 突然良心發現,想讓大家拿住價值幣。是舊的玩法跑不動了。
Diamond 不是新發明
Diamond Hands 這個詞,不是 Pump.fun 造的。
它最早是 2021 年 GameStop 事件裡,Reddit 上 r/WallStreetBets 板塊的散戶喊出來的口號:面對機構做空和股價巨震,堅決不賣,拿住到最後。
Diamond Hands,鑽石手,對應的是 Paper Hands,紙手,一震就跑。後來這個詞進了加密圈,和 HODL 文化合流,成了長期持有的身份符號。
把這種文化變成可量化的獎勵機制,Pump.fun 也不是第一個。
Virtuals Protocol 在 2025 年就推出過 Diamond Hand Bonus,用戶持有 Genesis 生態的代幣,每 24 小時就能拿額外積分,持有越久積分越多,後來還升級成質押才能拿獎勵,把被動持有變成了主動鎖定。
BNB Chain 在 2026 年 9 月搞的 400 萬美元 Meme 賽季,核心就是 HODLer Index,按持倉規模和持倉時長算分,中途賣了就扣分,持倉滿 100 美元才有資格拿獎。
Moonshot 更直接,新幣發行費用的 80% 拿出來分,其中 70% 給最早的 50 個持有者,相當於把早期支持者變成股東,讓他們從幣價長期上漲裡分錢。BONK 生態的 BONKRewards 是鎖倉賺手續費,鎖的時間越久,分的交易費越多。
甚至給社交注意力定價這件事,也有人先做了。Kaito 的 Yaps 機制,用 AI 算法給每條加密內容打分,不是看誰發得多、點贊多,而是看內容的信息增量、互動者權重、在特定敘事裡的影響力。
這種做法把社交注意力變成了可累計、可兌換的 Yapper Points,最後和項目額度、空投掛鉤,本質就是 InfoFi,把信息和注意力變成可交易的資產。
Pump.fun 真正做的事情,不是發明了鑽石手,而是把之前散落在各處的東西拼到了一起:社交推薦、交易結果、資產市值、持倉時間、跨鏈資產激勵,全都塞進同一個 Callout Rewards 體系裡。
以前的平臺,獎勵發幣的人、獎勵交易的人、獎勵寫內容的人,各管各的。Pump.fun 想把這三種人合成一種:你既能寫出有傳播力的內容,又能真金白銀持有,還能帶來真實的交易結果,那你就能拿最多的獎勵。這時候它就不再只是一個發幣工具了。
從發幣機器到交易社交網絡
Pump.fun 最早的模式極其簡單。
任何人花幾美元,就能通過 Bonding Curve(聯合曲線)發行一個 Meme 幣,有人買幣價就漲,有人賣幣價就跌,攢夠流動性就“畢業”,上線 PumpSwap 做 AMM 交易,平臺從每一筆交易裡抽手續費。
這套模式的核心是“新”:不斷有新幣發行,不斷有新的投機機會,用戶像玩老虎機一樣,一個幣沒了馬上拉下一個杆。
這套模式的問題也很明顯:幣的生命週期太短,用戶來得快走得更快,平臺留不下人,也留不下錢。
後來 Pump.fun 一步步加產品:先做 PumpSwap,接住畢業幣的交易流動性;再推 Callout Rewards,讓用戶發推薦內容,給拉來交易的創作者發錢。
然後出 Terminal 交易終端、手機 App、Perps 永續合約;2026 年 10 月 17 日還加了 0.45% 的平臺費,用推薦碼能降到 0.40%;現在又上 Diamond 算法,把獎勵往高市值、跨鏈、持倉方向引。
雙軌制的定位分得很清楚:Degen 繼續服務原來那批喜歡小幣、高頻交易的老用戶,Diamond 負責吸引新的人群:做永續合約的交易者、EVM 鏈的用戶、願意拿住大市值資產的長期參與者。
PumpSwap 現在已經成了平臺最大的收入來源,2026 年 10 月貢獻了約 1.07 億美元手續費,佔全產品總手續費的 61%。
這意味著 Pump.fun 早就不只是賺發幣那點錢了,它想拿下的是整條鏈路:用戶在哪裡發現新資產,在哪裡討論資產,在哪裡完成交易,在哪裡長期持有,它就要把這幾個環節全攥在自己手裡。
Callout 就是它的社交核心。以前你在 X 上看 KOL 喊單,要跳去交易所交易,交易完了不知道 KOL 自己什麼時候賣的。現在你在 Pump.fun 裡發 Callout,你的持倉、你的交易歷史、你推薦的幣帶來的交易量,全是鏈上可查的,平臺直接給你發現金獎。
這就是交易原生的社交網絡。和 X 靠廣告賺錢不一樣,和 Farcaster 靠生態應用賺錢不一樣,和 Hyperliquid 只賺交易費也不一樣,Pump.fun 想讓內容、資產、交易、獎勵在同一個產品裡形成閉環。
競爭從比誰發幣快,到比誰留得住錢
Pump.fun 不是突然想通了要做社交,是整個行業的競爭邏輯都變了。
直接搶發幣生意的對手一直沒斷。Raydium 做了 LaunchLab,靠自己在 Solana 上的 AMM 流動性優勢,直接接新幣發行和畢業後交易的流量;Meteora 推 Dynamic Bonding Curve,在發行曲線和流動性管理上做差異化。
StonkFun 搞股票配對 Meme,把傳統股票敘事和 Meme 交易綁在一起;Flap.sh 在 BNB Chain 等其他鏈上做同款一鍵發幣,搶跨鏈的流量;2026 年冒出來的 Ponsfamily,甚至有幾天日收入超過了 Pump.fun。
但這些對手搶的還是舊賽道的生意:誰發幣更方便,誰的交易滑點更低,誰給創作者的分成更高。真正的變化發生在別處。
BNB Chain 拿 400 萬美元辦 Meme 賽季,比的不是誰能發更多幣,是看誰能把用戶和錢留在鏈上更久;Moonshot 把發行費分給早期持有者,是讓早期用戶和幣的長期利益綁定,不是賺完拉盤的錢就跑。
Virtuals 把持倉獎勵改成質押才能拿,是讓用戶主動把資金鎖在生態裡;BONK 讓鎖倉用戶分整個生態的交易費,是把單個幣的競爭變成整個生態的競爭。
以前大家比的是發行效率,誰能讓用戶在 1 分鐘內發出一個幣,誰就能贏。現在大家比的是留存,誰能讓用戶拿著幣不賣,誰能讓用戶的錢在生態裡待更久,誰才能贏。
這是兩種完全不同的商業邏輯。發幣平臺需要不斷創造新的投機標的,就像賭場要不斷開新的賭桌;持倉平臺需要創造值得長期拿著的理由,就像社區要讓會員願意一直續費。
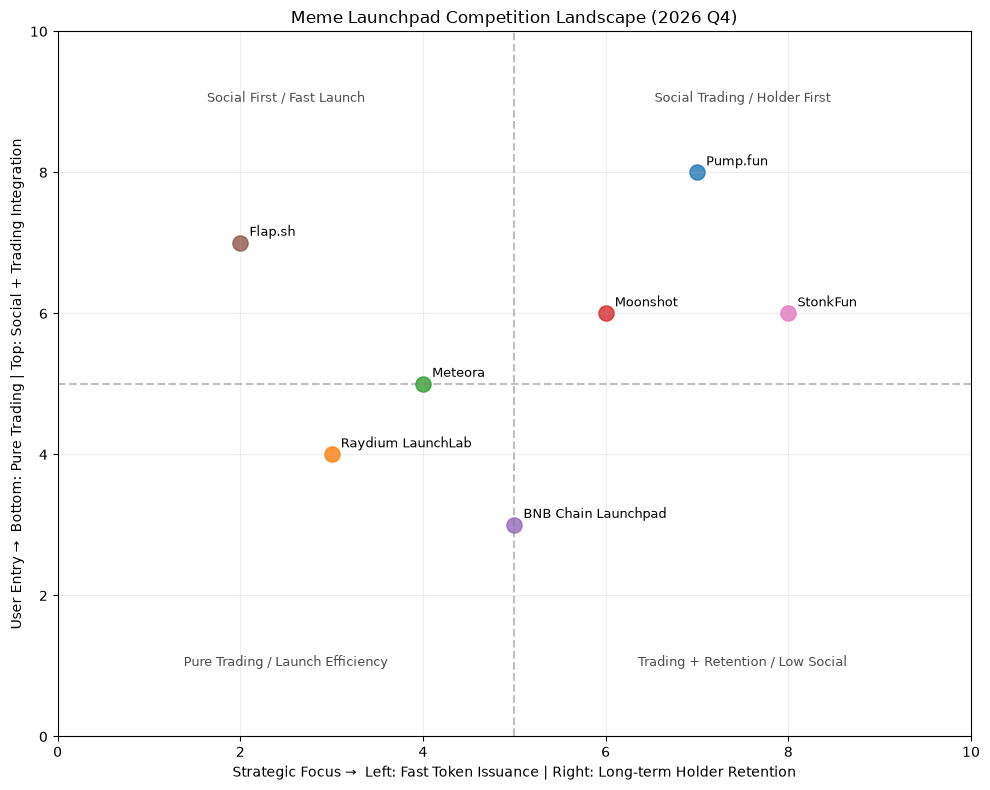
截至 2026 年 11 月,Pump.fun 在 Solana Launchpad 的手續費市佔率還是 74% 左右,全鏈市佔約 49%,依然是絕對的頭部。但它在新幣交易量裡的份額已經從最高時的 90% 以上,跌到過 52%,份額正在被慢慢蠶食。它當然知道這一點。
收入創新高,交易卻在降溫
數據最能說明問題。
2026 年 10 月,Pump.fun 全產品手續費創了歷史新高,達到 1.75 億美元,其中 PumpSwap 貢獻了 1.07 億,Bonding Curve 和官網貢獻 6191 萬。看起來形勢一片大好。
但拆開看就不對了。最近 30 天 Launchpad 側的手續費約 5020 萬美元,環比前一個 30 天降了 15%,協議收入約 3560 萬美元,同樣降了 15%。
周度數據更明顯,10 月初周手續費約 1590 萬美元,到 11 月初第一週已經降到 988 萬美元,一個月跌了近 40%。日收入從高峰期的 150 萬美元以上,回落到 11 月 10 日的 84.1 萬美元。
交易量掉得更明顯。周交易量從 10 月第一週到 11 月初,Pump.fun 自己降了約 46%,其他七個 Launchpad 加起來降了 74%,它確實比競品抗跌,但交易活躍度降溫是不爭的事實。
最近 30 天 Launchpad 現貨交易量約 38.8 億美元,日均在幾千萬到 1 億美元之間波動,和 2025 年初的狂熱期比,早就不是一個量級。
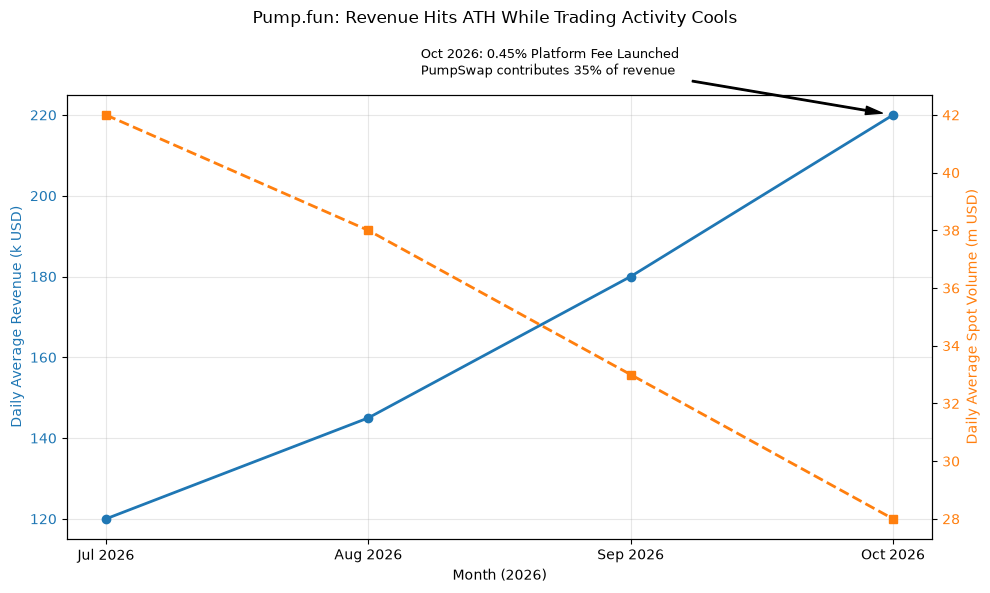
那為什麼手續費還能創紀錄?兩個原因。
一是 10 月 17 日加的 0.45% 平臺費,原來 1.25% 的 Bonding Curve 手續費之上,又多了一筆抽成,單位交易能賺的錢變多了;二是 PumpSwap 撐住了收入,畢業後的代幣交易貢獻了超過一半的手續費,不再完全靠新幣發行賺錢。
說白了,這是“用更高的抽成效率,對沖交易量的萎縮”。收入漲了,不代表來玩的人多了,也不代表大家交易得更頻繁了,只是每筆交易平臺抽得更多了,老業務賺的錢能被新業務接住。
但抽成總有上限,你不能一直加手續費;新業務也有天花板,PumpSwap 的交易量同樣依賴整體市場活躍度。
它到底在怕什麼
Pump.fun 還沒到危險的時候,但它確實摸到了舊增長模式的天花板。
第一層怕的是 Meme 市場本身的疲勞。Meme 的本質是注意力,注意力是最容易耗散的東西。當用戶被割了一輪又一輪,發現大部分新幣最終還是歸零,就不會再像以前一樣無腦衝。沒有新的財富效應,發幣工具再好用,也沒人來玩。
第二層怕的是流量入口被搶走。它自己做 Terminal、做 App、做 Perps,就是怕用戶以後在別的交易終端裡交易 Pump.fun 上的幣,它只賺得到發行費,賺不到後續的交易費,更拿不到用戶數據。交易入口比發行入口重要得多:用戶每天打開哪個軟件交易,錢就會往哪裡流。
第三層怕的是創作者留不住。先把 Callout Rewards 的賬說清楚:創作者拿到的獎勵,本質是平臺從全平臺交易手續費裡切出一塊形成的獎勵池,再疊加部分 PUMP 代幣的增發返還,屬於流量抽成的再分配。
它不是創作者直接從粉絲的跟單交易裡抽成,也不是交易所帶單那種對賭分成,錢自始至終是平臺從整體交易收入裡掏的補貼。
這就帶來了兩難:補貼少了優質 KOL 直接走,去別的平臺喊單;補貼多了又會引來一堆套利者,刷量、發垃圾內容、賺完獎勵就跑。社區已經有人提案直接取消 Callout 獎勵,認為補貼養出來的不是創作者,是羊毛黨。
區塊鏈分析機構 Bubblemaps 算過,頭部 KOL 單條打包推薦能賺約 12.5 萬美元,其中 8 萬來自平臺獎勵池分配,4.5 萬來自自己提前埋伏倉位然後拋售,新算法並沒有完全堵死這條路。
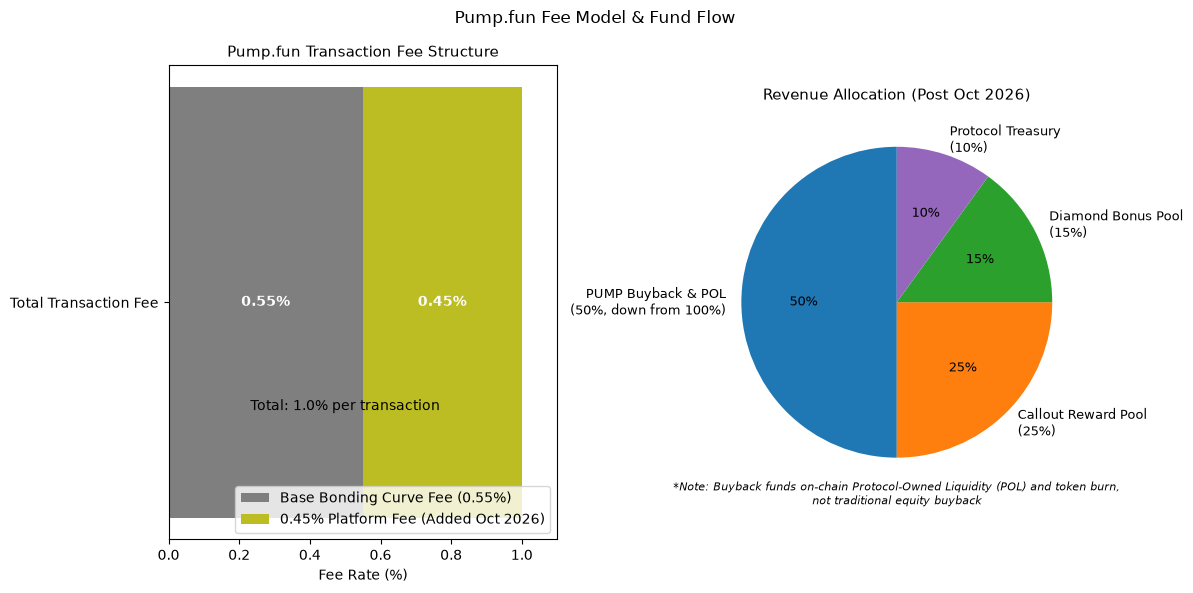
第四層怕的是 PUMP 代幣的價值撐不住。要先釐清一個常識:這裡的回購是鏈上協議自發性的收入分配機制,和上市公司的股權回購不是一回事。
回購資金來自平臺手續費收入,回購的代幣主要用於補充 Protocol-Owned Liquidity(協議自有流動性)和部分銷燬,不存在向持股股東回購股權的邏輯。
2026 年 7 月平臺剛完成 825 億枚 PUMP 的大規模解鎖,協議收入劃入回購池的比例從 100% 降到了 50%,過去 30 天回購花了約 2240 萬美元,佔收入的 45%。
平臺賺得多,不代表持幣者能分到那麼多錢;解鎖的拋壓一直在,代幣基本面本身就承壓。Diamond 上線後 PUMP 24 小時期貨成交量漲了 92%,那是期貨投機,不是現貨真實需求的增長。
它還是 Solana 上的絕對王者,但它必須找下一條增長曲線了。
更大的戰爭在 Meme 之外
真正的威脅甚至不是來自其他 Meme 發射平臺。
2026 年 7 月,Robinhood Chain 主網上線,這是一條基於 Arbitrum 的以太坊 Layer2,首批合作方包括 Uniswap、Pleiades,主打 Stock Tokens(股票代幣)、RWA、DeFi 借貸和鏈上衍生品。
Robinhood 本身有 2800 萬零售客戶,覆蓋 38 個國家和地區,這些用戶很多從來沒接觸過鏈上 Meme,但他們已經在 Robinhood 裡交易股票、ETF、加密貨幣,現在他們可以在同一個錢包裡交易股票代幣、Meme 幣、DeFi 產品,不需要跳轉。
同樣在做這件事的是 Coinbase 的 Base。作為交易所孵化的 L2,Base 現在 TVL 超過 50 億美元,月活地址最高到過 3800 萬。
Base App 把錢包、交易、社交、DeFi 整合在一起,2025 年之後已經承接了大量 Meme 和 SocialFi 流量,從 Friend.tech 開始,Base 一直在嘗試把社交和交易綁在一起。
這兩個對手不會直接來搶 Meme Launchpad 的生意,它們不會做一個和 Pump.fun 一模一樣的一鍵發幣頁面。但它們在搶更重要的東西:用戶的金融活動入口。
Pump.fun 是從加密原生社區往外擴,想把更多資產類別和交易人群拉進來;Robinhood 和 Base 是從傳統金融和交易所用戶往鏈上擴,想把股票、加密、Meme 全放進同一個交易場景。
兩條路方向相反,但終點是一樣的:讓用戶在自己的產品裡完成發現資產、討論資產、交易資產、持有資產的全流程。
Pump.fun 現在給 perps、EVM 資產、非 Solana 資產加獎勵權重,本質也是在擴自己的資產邊界,不想只做小 Meme 幣的賭場。
它知道,如果以後用戶可以在 Robinhood 裡同時交易英偉達股票代幣、比特幣和 Meme 幣,沒人會專門跳去 Pump.fun 發幣、交易。
獎勵出來的鑽石手,不是真鑽石手
但問題來了:靠獎勵能製造出真正的鑽石手嗎?
答案是未必。
第一個問題,也是最致命的機制漏洞,是無風險套利。你獎勵現貨持倉,就有人能把持倉這件事做成無風險生意。
大戶完全可以用多個地址在現貨端持有代幣,滿足 Diamond 算法的持倉時長、市值規模要求,拿到最高獎勵乘數,同時在 Perps 永續合約或者 PumpSwap 的深度池裡開等量空單,完全對沖掉幣價波動的 Delta 風險。
相當於拿著完全沒有價格敞口的倉位,白賺平臺的獎勵補貼。更不用提鏈上 MEV 搶跑、關聯地址對倒刷交易量、用閃電貸臨時湊持倉快照這些手段。
算法能看到鏈上的持倉餘額,但看不到倉位背後有沒有對沖,也識別不了繞了幾層的關聯地址,補貼最後大概率會落到專業做市商和套利團隊手裡,真正的普通持倉者拿不到多少。
第二個問題是利益衝突。雖然創作者拿到的獎勵來自平臺手續費池,不是直接從粉絲跟單裡抽成,但當一條推薦內容直接和創作者的平臺獎勵、自己提前埋伏的倉位收益掛鉤,用戶看到每一條 Callout 都會先打個問號:這個人是真的覺得這個幣好,還是他已經滿倉等著我接盤,順便賺平臺的獎勵?
社交平臺最核心的資產是信任,一旦每條內容背後都有直接的經濟利益,信任就很難建立起來。X 上的創作者靠廣告和訂閱賺錢,至少不會直接和粉絲的交易收益綁定;Pump.fun 的 Callout 創作者,哪怕不是直接賺粉絲的分成,也有足夠的動力喊粉絲進來接盤,給自己的持倉和獎勵抬轎。
第三個問題是補貼換不來真實需求。平臺出錢獎勵持倉,用戶可能為了獎勵拿住一段時間,但獎勵停了呢?如果一個幣本身沒有價值,沒有真實的社區共識,只是靠平臺補貼撐著價格,補貼一停,該賣的還是會賣,紙手還是紙手,不會因為拿了幾天獎勵就變成鑽石手。
靠對沖套利拿到補貼的專業戶,更不會因為拿了獎勵就對幣產生信仰,獎勵到手馬上平掉對沖倉位撤走,留不下任何真實用戶。補貼能製造短期的持倉數據,但製造不了長期信仰。
算法能識別持倉時長,能識別地址餘額,但識別不了倉位背後的對沖,也識別不了真信念。
下一代平臺到底在搶什麼
Meme 平臺的競爭,已經走了三個階段。
最早比發行量:誰能讓用戶最快發幣,誰發的幣最多,誰就是老大;後來比交易量:誰的交易深度好,誰的滑點低,誰能吸引最多的交易者;現在開始比持倉時間,比社交關係,比資產發現的入口。
Pump.fun 想做的事情很清楚:它不想再做那個讓人快速發幣、快速賭一把、快速離場的賭場,它想做一個鏈上的社交金融平臺:用戶在這裡發現有意思的資產,和別人討論這個資產,真金白銀買入持有,然後持續交易,整個過程都在平臺內完成,不需要跳去別的地方。
這是一個很大的野心。如果做成了,它的對手就不只是其他 Launchpad,而是所有交易社區、交易終端、社交交易應用,甚至是 Robinhood、Coinbase 這樣的巨頭。
但它繞不開那個最核心的問題:當所有的獎勵都停掉,當沒有 USDC 分給 Callout 創作者,當沒有持倉乘數獎勵,用戶還會留下來嗎?
如果用戶留下來只是因為能賺錢、能拿獎勵,那 Pump.fun 只不過是把過去補貼發幣的錢,換成了補貼持倉,本質還是靠錢買流量,和以前的賭場沒有區別。如果用戶留下來是因為這裡有真的值得討論的資產,有可以信任的創作者,有順暢的交易體驗,那它才真的做成了交易社交網絡。
這個問題現在沒有答案。
但至少它已經開始改了。一個賭場開始獎勵不離開的賭客,不管最後能不能做成社區,總比一直開新賭桌、一直賺抽成、等著玩家輸光走人要強。
只是別忘了,鑽石手從來不是獎勵出來的。真的鑽石手,是那些就算沒有獎勵,也願意拿著籌碼不走的人。