

Principia Research: 5억 5,700만 달러 구독 환불부터 자체 증권거래소 설립까지, 바이낸스의 ‘온체인 나스닥’ 야망
저자: Principia Research
2026년 6월, 다소 어색했던 '환불 사건'은 우연히 글로벌 자본시장 인프라 대규모 이전의 틈을 벌렸다.
당시 일론 머스크 산하의 SpaceX가 나스닥 상장을 추진하고 있었다. 암호화폐 세계가 이 ‘세기의 테크 주식’에 대해 보이는 뜨거운 수요를 소화하기 위해 Binance Wallet은 서드파티 토큰화 플랫폼 xStocks(Backed 소유)와 공동으로 SPCXx라는 온체인 IPO 청약 이벤트를 진행했다. 온체인 데이터는 놀라운 기록을 남겼다. 단 며칠 사이에 2만 7,689개의 독립 지갑 주소가 유입되어 약 5억 5,700만 달러의 USDC를 쏟아부었던 것이다.
그러나 결과는 냉수 한 사발이었다. 월스트리트 전통 1차 시장의 인수 컨소시엄이 극도로 폐쇄적이어서 상위 서드파티 자산 제공업체들이 SpaceX의 기초 실물 주식을 충분히 확보하지 못했기 때문이다. Binance는 결국 이벤트 중단을 발표하고 5억 5,700만 달러를 원 경로로 반품했으며, 사용자들의 불만을 잠재우기 위해 아부다비 법인을 통해 발행한 SPCXB 토큰으로 긴급히 100만 달러를 에어드롭했다.
대부분의 목격자들은 이를 단순한 운영상의 일탈로 치부했지만, 시야를 넓혀 2025년부터 2026년 말까지 Binance가 아부다비 국제 금융 중심지(ADGM)에서 전개한 일련의 자본 투자, 라이선스 획득, 공모서 신고 및 인력 채용 행보들을 이어붙여보면 완전히 다른 그림이 드러난다:
반품된 5억 5,700만 달러는 온체인 자금이 선량한 지분 자산에 얼마나 갈급해져 있는지를 입증했으며, 서드파티 채널의 공급 중단은 Binance가 외부 소규모 RWA 포장 업체들에게 단순히 트래픽 진입구 역할을 하기보다는 아부다비에서 완성도 높은 인수, 청산, 신탁, 거래 라이선스를 갖춘 ‘온체인 증권거래소’를 직접 설립하기로 확고한 결심을 하게 만드는 계기가 되었다.
1. 왜 아부다비일까? 인사와 주권 자본이라는 이중 앵커
암호화폐 산업에는 “주식을 체인에 올리겠다”는 구호가 부족하지 않다. 이미 2021년 Binance와 FTX는 초기 지분 토큰(Stock Tokens)에 도전했으나, 미국과 유럽의 규제 기관들의 공세 앞에 빠르게 실패했다. 5년의 시간이 흘렀건만, 이번엔 Binance가 어떻게 정당한 모습을 갖추어 완전한 증권 인프라를 구축할 수 있었을까? 그 답은 ADGM의 인적 구성 요소와 주권 자본의 장부에 숨겨져 있다.
첫 번째 축은 리더의 제도적 흔적이다. Binance 현임 공동 CEO 둥웨이정(Richard Teng, 2025년 말부터 허이와 공동 CEO 역)은 무협지에서 올라온 암호화폐 창업자가 아니다. Binance 입사 전 싱가포르 거래소(SGX)에서 수석 규제관으로 재직했으며, 이어 2015년부터 2021년까지 6년간 ADGM 금융서비스규제국(FSRA)을 이끌었다. 오늘날 글로벌 기관들이 절대적인 기준으로 삼는 ADGM의 디지털자산 및 장부형증권(Ledger-Based Securities) 규제 프레임워크는 대부분 그가 재임 시절 손수 놓은 제도적 토대이다.
두 번째 축은 주권 자본과의 이해관계 묶음이다. 2025년 3월, 아부다비 왕실 핵심 구성원 셰이크 타흐눈 빈 자이드 알 나ฮ얀이 의장으로 있는 주권 AI 및 테크 투자기관 MGX는 스테이블코인을 통해 Binance에 20억 달러를 출자하여 소수 지분을 인수했다. 이는 Binance 창립 이후 외부 기관 주주를 처음 유치한 사례다.
이 20억 달러 거래는 Binance의 본질을 바꾸었다. 더 이상 유동성 피신처인 오프쇼어 섬들의 암호화폐 기업에 불과하지 않고, UAE 국가 차원의 핀테크 및 자본시장 지도에 공식적으로 편입되었다. 불과 9개월 후(2025년 12월 승인, 2026년 1월 5일 공식 발효) Binance는 Binance.com의 글로벌 운영 구조를 케이먼 제도에서 떠나 ADGM 규제 체계 내로 일괄 이전하겠다고 발표했다.
2. ADGM의 규제 준수 '4종 세트' 해부하기
ADGM 금융서비스규제국(FSRA)의 공개 라이선스 등기부 및 공모서 공시 파일을 검토해보면, Binance가 아부다비에서 진행한 작업이 단순히 관례적인 ‘암호화폐 거래소 규제 준수’(일반 VASP 가상자산서비스제공자 라이선스 하나로 충분하다는 생각)가 아님을 알 수 있다. 대신 런던이나 뉴욕의 전통 금융시장 인프라(FMI) 분업 기준을 철저히 따르며, 아일랜드 지주 모회사인 Binance Holdings (IE) Limited가 완전히 자본을 투입하여 ‘라이선스 보유 기관 3개 + 발행 특수목적법인(SPV) 1개 + 온체인 서비스 에이전트 1개’라는 폐쇄형 매트릭스를 조성했다:
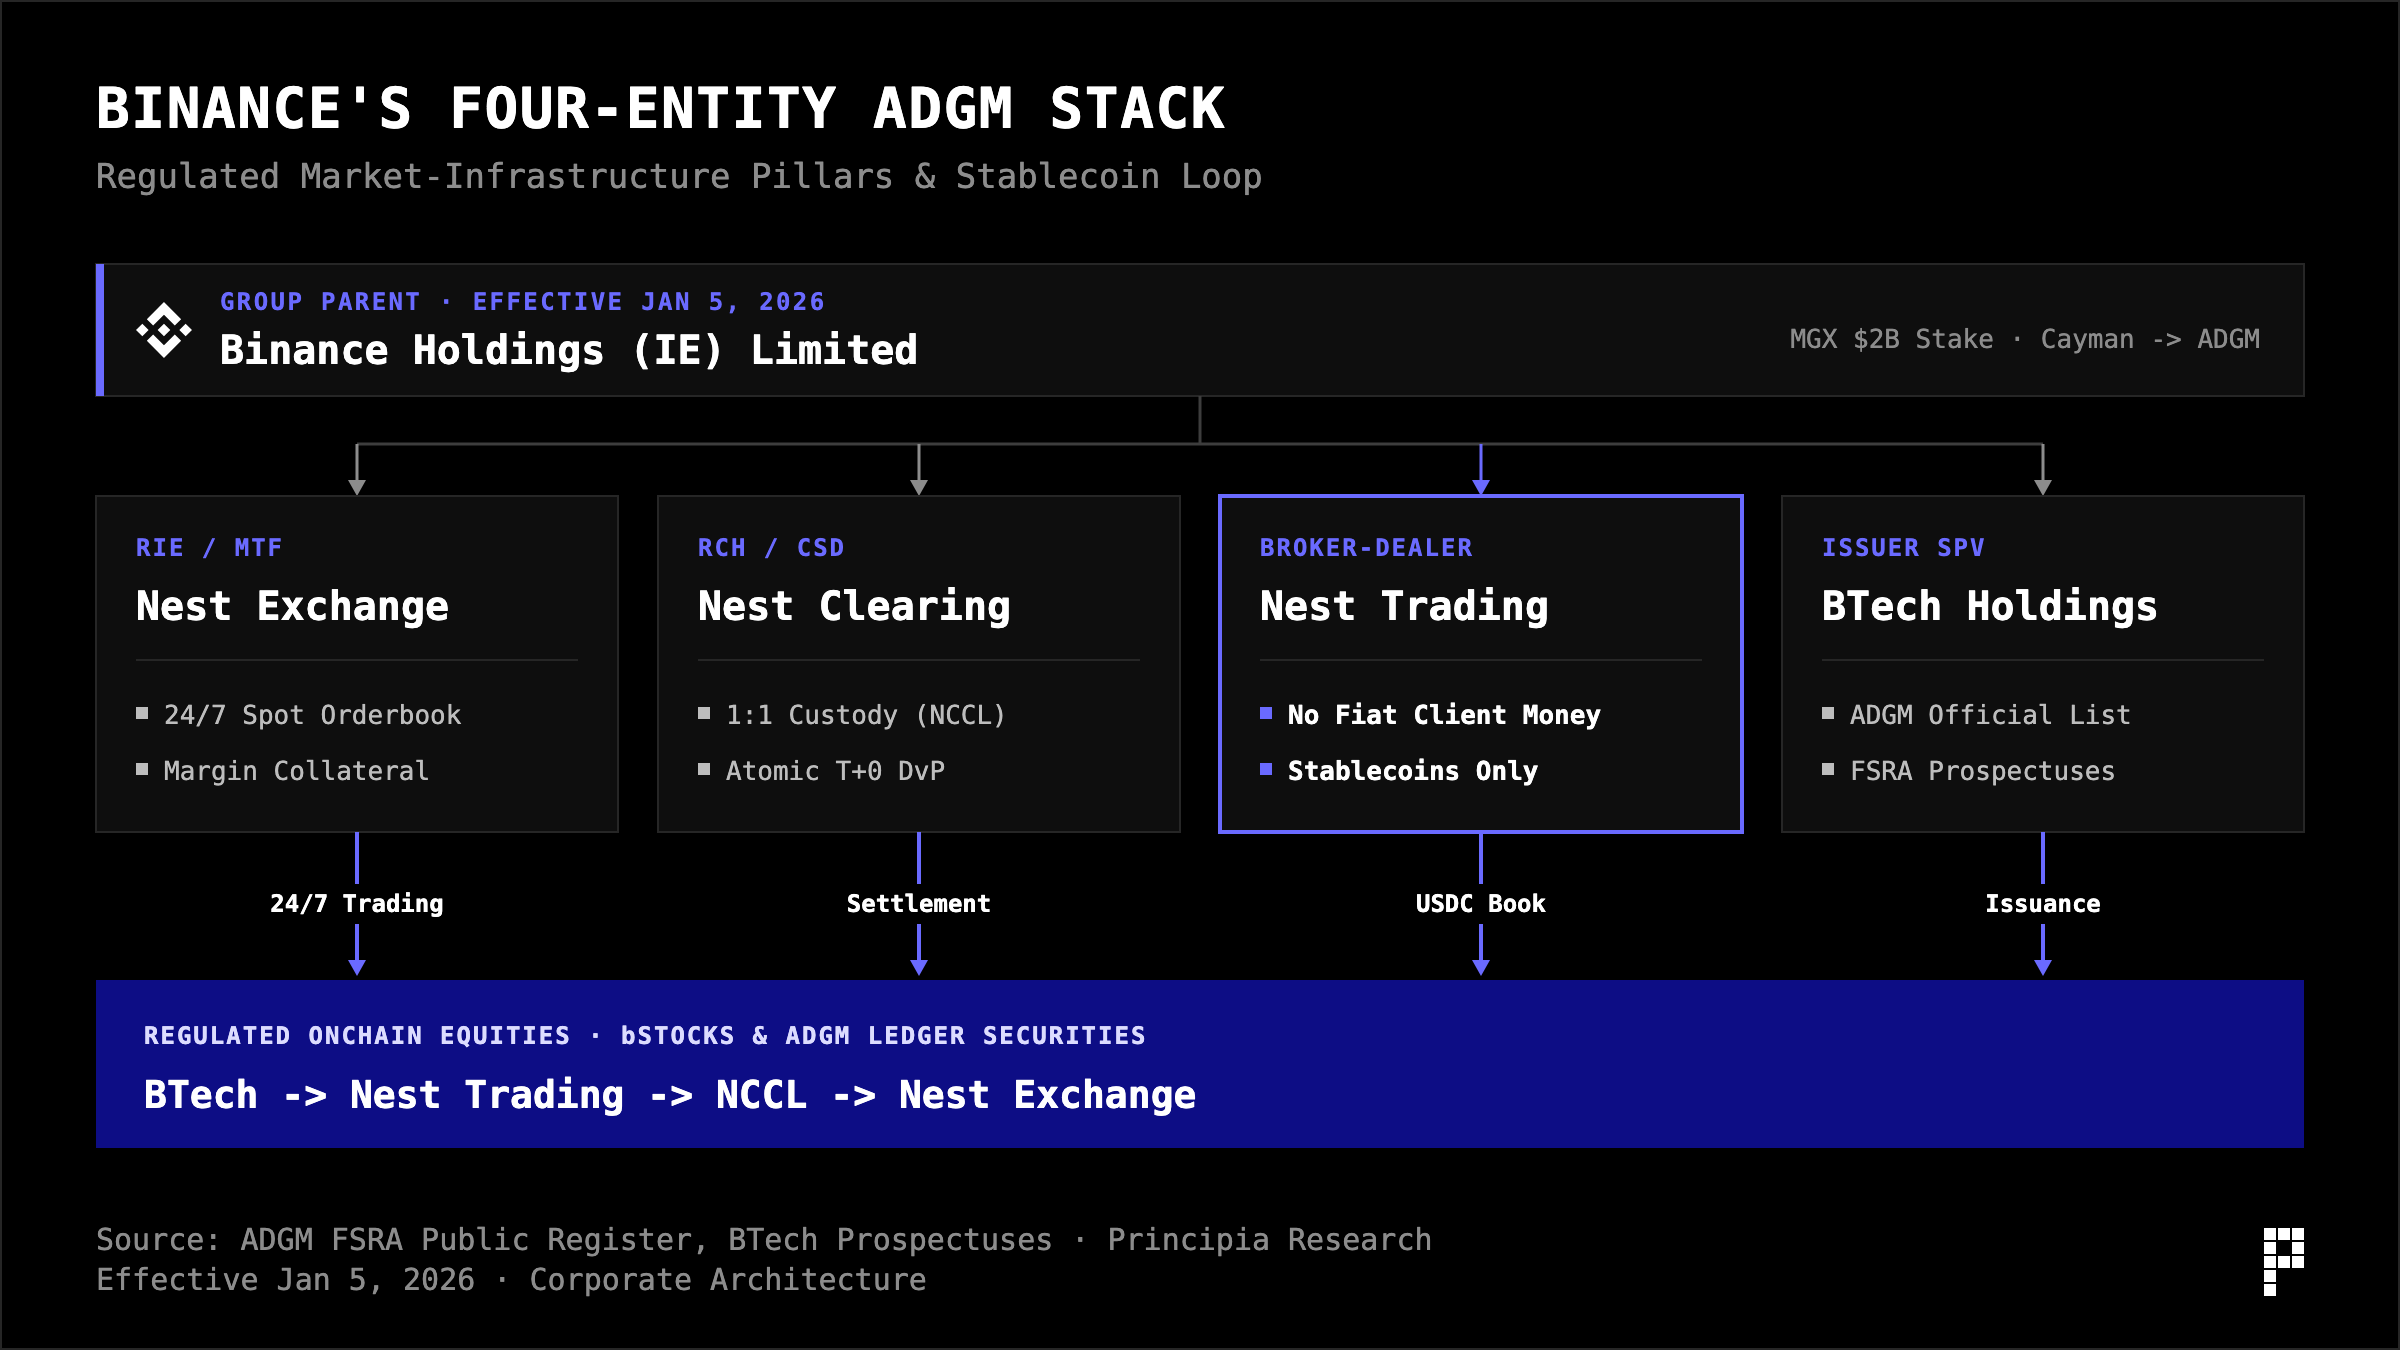
이 구조가 얼마나 정교한지 알겠는가? 전통 월스트리트와 비교해보면 즉시 이해가 간다:
▪ Nest Exchange Limited는 인정투자거래소(RIE) 및 다자간거래시스템(MTF) 라이선스를 보유하고 있으며, NASDAQ 또는 NYSE의 역할을 수행한다;
▪ Nest Clearing and Custody Limited (NCCL)는 인정청산소(RCH) 및 중앙증권예탁(CSD) 라이선스를 보유하고 있으며, DTC(DTCC)의 역할을 수행한다;
▪ Nest Trading Limited는 브리저 딜러(Broker-Dealer) 라이선스를 취득하여 대리인으로서 거래하고, 주체로서 거래하며 투자 거래를 조정하는 승인을 받았다. 이는 투자의 인수 및 유통 직위를 수행한다;
▪ BTech Holdings Limited(조제 및 공시 대행사인 BTech Services Limited와 협력)는 FSRA에 공모서를 제출하고 ADGM 법정 공식 상장 명세서 등재를 신청하는 전문 조직이다.
라이선스에 담긴 ‘이상한’ 세부 사항들은 진정한 의도를 폭로한다. FSRA 공개 등기부에 따르면, Nest Trading Limited의 라이선스에는 두 가지 흥미로운 제한 조건이 부가되어 있다: 첫째, 전통적 고객 법정화폐 자금을 보유하거나 통제하는 것을 엄격히 금지한다; 둘째, 자금 서비스 권한이 ‘인정받는 법정화폐 연동 토큰(예: USDC)’으로 엄격히 한정된다. 전통 증권사에게는 제약투성이로 보일 수 있지만, 온체인 자본시장의 시각에서는 이것이 바로 온체인 IPO를 위해 맞춤형으로 설계된 네이티브 디자인이다. 법적 하위 수준에서 긴 은행 송금 절차와 법정화폐 신탁 계좌를 아예 차단함으로써, “규제 준수 스테이블코인 청약 납입 + 중앙예탁결제원(NCCL) 온체인 T+0 증권대가교부(DvP) 원자적 체결” 순전히 온체인 폐쇄 회로를 고정시킨 것이다.
동시에 UAE에서 진행 중인 인력 채용 공고 또한 이러한 분석을 뒷받친다. 공식 채용 시스템에는 최근 “0-to-1 지분 자본시장, 즉 전통적 투자의 IPO 인수 부서” 관련 영업 담당자와 연구 애널리스트 포지션이 조용히 개방되었으며, 직무 설명에는 “상장 예정 발행인과 투자은행을 발굴 및 접촉하고, 발행인 대상 실사 수행, 거래 가격 모델링 구축, 내부 투자위원회에 심의 보고록 제출”이라고 명시되어 있다. 단순히 2차 시장에서 미국 주식을 매수해 레버리지만 만든다면, 상장 예정 기업과 직접 연계하는 투자은행 팀을 꾸릴 필요 자체가 없다.
3. ‘미국 주식 운반꾼’에서 ‘주간 업데이트식 규제 파이프라인’으로
본격적으로 1차 시장 신규주 인수에 나서기 전, Binance는 2026년 하반기 토큰화 증권 제품 bStocks를 활용해 ADGM 내에서 ‘규제 및 인프라 내구성 테스트’의 폐쇄 과정을 완수했다.
2026년 6월 11일, 글로벌 로펌 Gibson Dunn과 중동 지역 로펌 Al Tamimi & Co.가 공동으로 개입한 결과, BTech Holdings가 발행한 최초 배치 bStocks가 공식 상장 명세서에 등재되는 승인을 받고 Nest Exchange에서 거래가 개시되었다. 이는 아부다비 역사상 처음으로 퍼블릭 체인(BNB 스마트 체인, BEP-20/BEP-677 표준) 위에서 운용되는 토큰화된 디지털 증권을 공식 증권 명단에 포함시킨 사례다.
하지만 이는 가장 핵심적인 시장의 질문을 던진다. Tesla, Nvidia 등의 미국 실제 주식이 명확히 미국 DTCC 시스템 내에 잠겨 있는데, ADGM은 어디서 ‘1:1 신탁’이라는 말을 할 수 있는가?
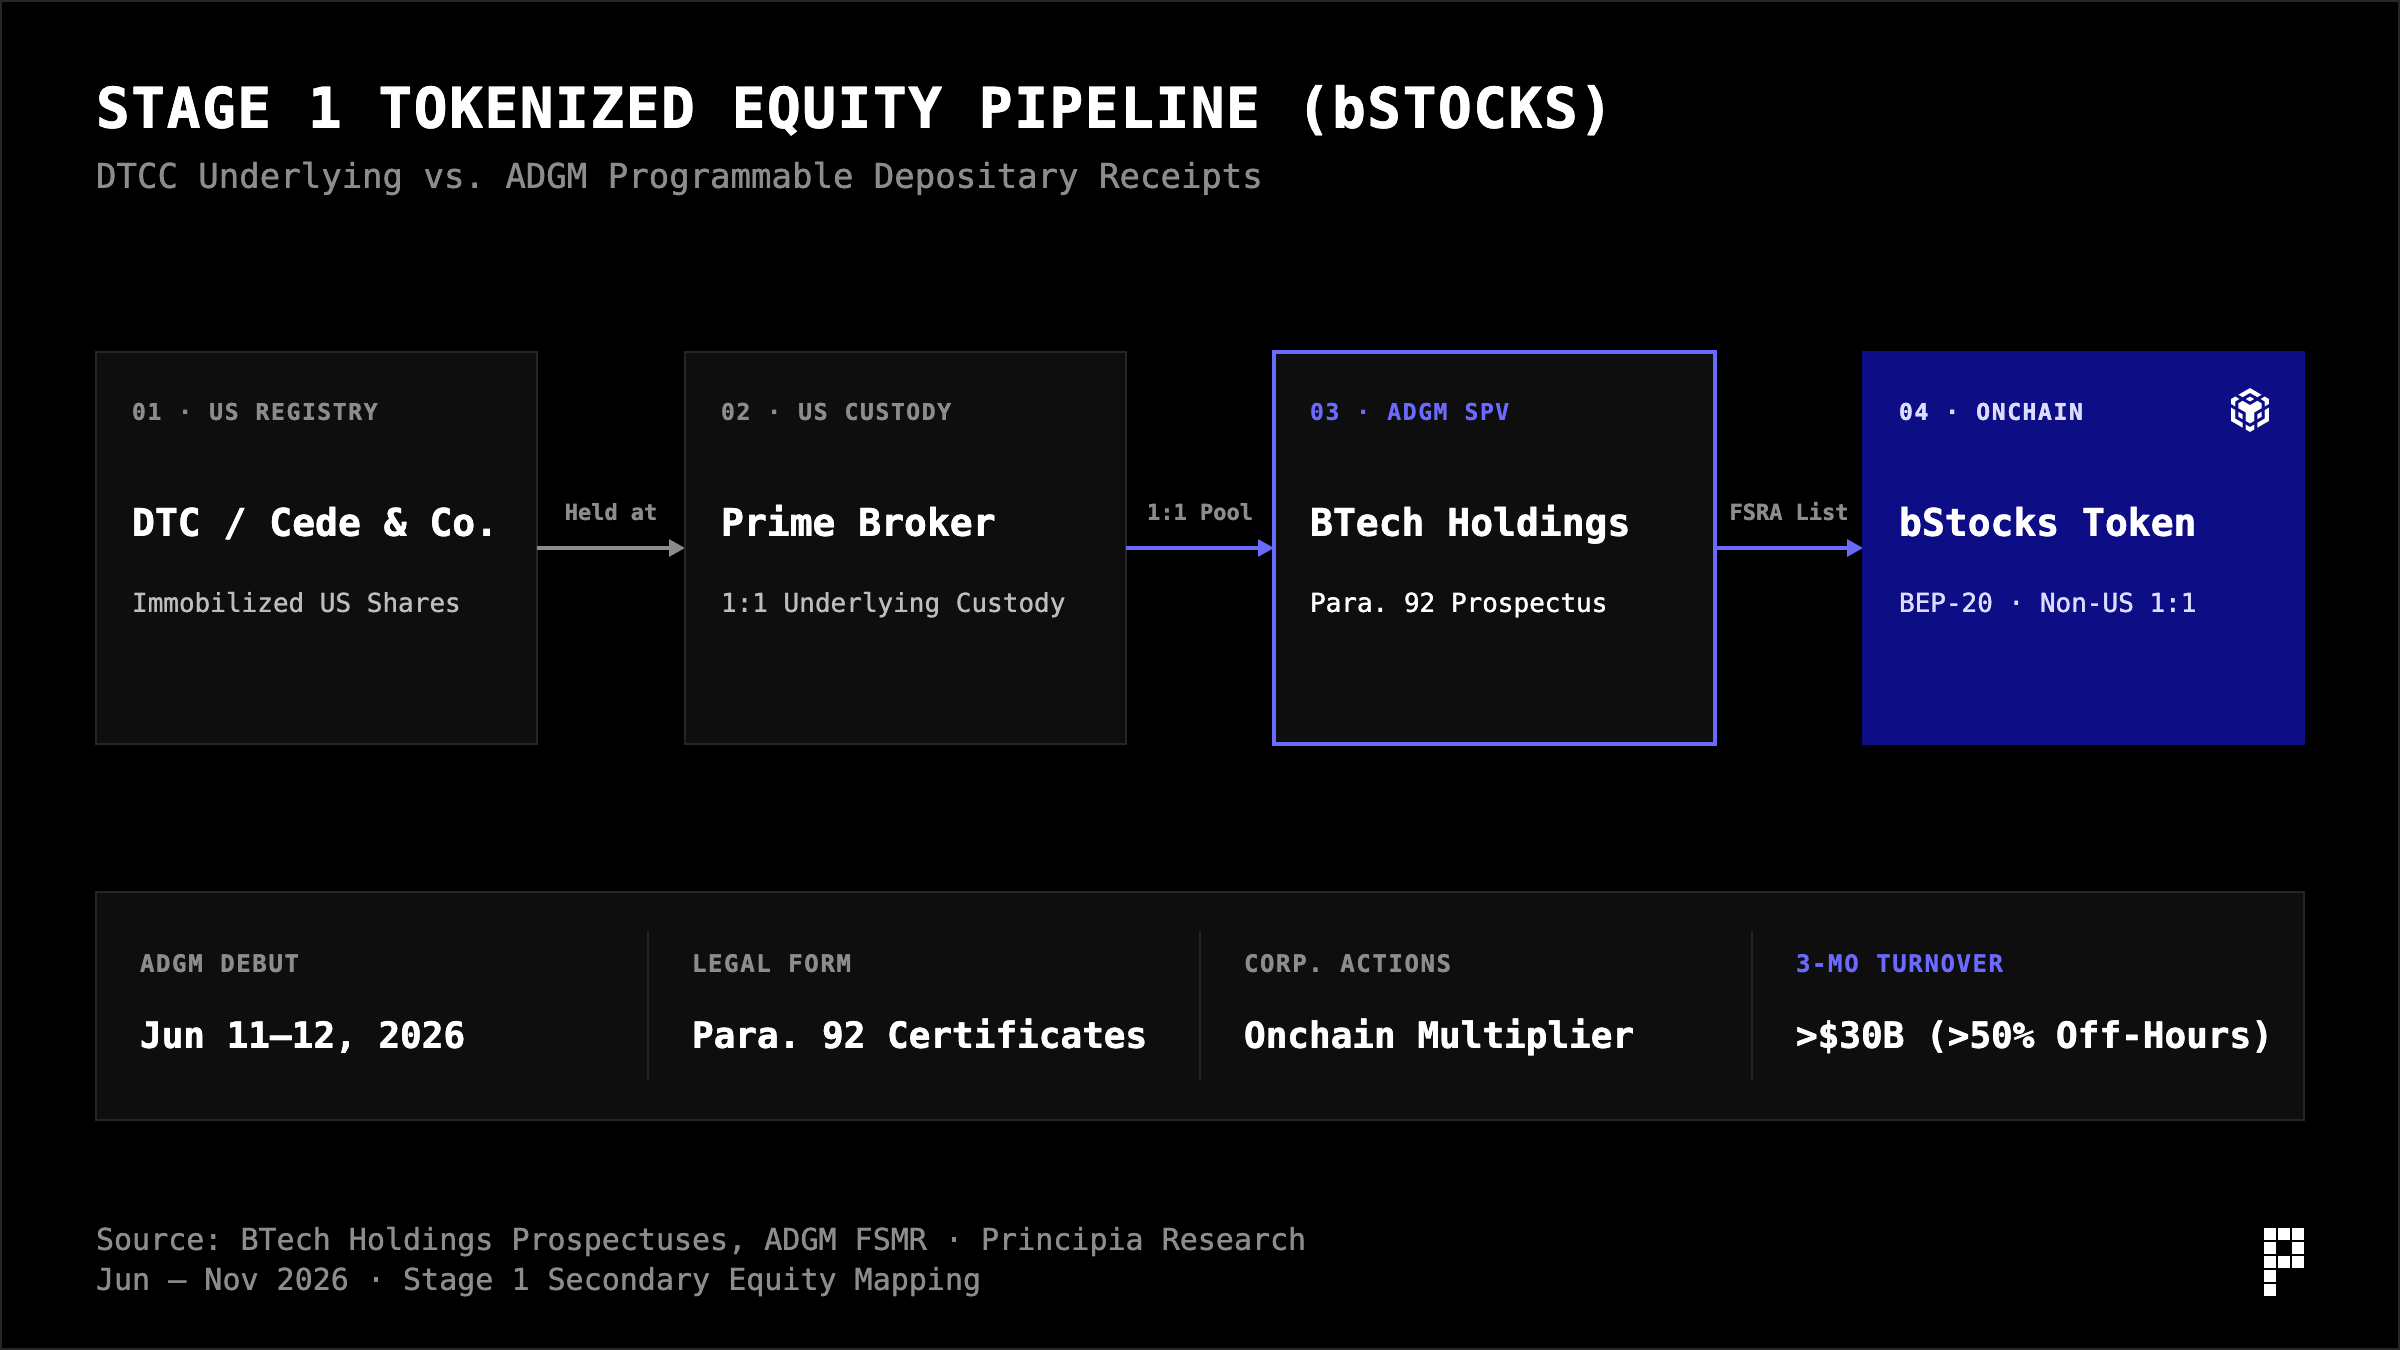
답은 법적 성정의 정직함과 통찰력에 있다. 제1단계(2차 시장 재고 주식 온체인)에서 실제 주식은 단 한 번도 미국 DTCC 시스템을 벗어나지 않았다. bStocks는 ADGM 「금융서비스 및 시장 규정」(FSMR 별표 1 제92항) 하에서 ‘특정 금융공시를 대표하는 증서’라는 법정 신원을 가지며, 근본적으로 온체인 예탁증서다. ADGM 규제 당국은 발행인의 ‘보증’을 통해 자산 존재를 검증해주지는 않지만, 공모서 심사를 통해 1:1 충족 격리 신탁, 정기 장부 대조 및 보유 증명을 엄격한 형·민사상 책임 추궁력이 부여된 법정 정보공개 의무이자 계약적 의무로 격상시켰다. 기술 측면에서는 BTech Services가 스마트 컨트랙트에 내장한 배율 조절 메커니즘을 활용하여 주식 분할 및 합병, 순수 현금 배당금 재투자를 코인 변환 없이 이루어지는 온체인 자동화 모듈로 구현했다.
더욱 흥미로운 것은 이어서 5개월간 규제 승인 속도가 가속화된 점이다. 전통 증시에서 공모서 한 건을 허락하는 데 보통 수개월이 소요되며, 단지 2주의 윈도우만 주어지는 IPO 로드쇼에 절대 따라가지 못한다. 그러나 2026년 6월부터 11월까지 ADGM 공식 접근 공지사항을 살펴보면, BTech Holdings는 해당 규제 통과로를 마치 ‘주간 업데이트 식 파이프라인’처럼 만들어냈다:
▪ 7월 초: 이탈리아 테크 그룹 Bending Spoons가 7월 1일 나스닥에서 상장 초창을 울렸으며(Ticker BSP, 종목가 $29), BTech는 신속하게 별도의 공모서 심의를 통과하고 BSPB를 상장시켰다. 아울러 Binance 전仓(전체 담보) 및 포트폴리오 마진(Cross / Portfolio Margin) 담보 기능을 연동시켜, 'IPO 신축 매우 빠른 동반 상승 + 파생상품 담보 자산화'를 시연했다;
▪ 7월 하순~8월: 3배 롱 나스닥 ETF(TQQQ) 및 고변동성 종목 GameStop(GME) 심사를 통과하며 복잡한 레버리지 구조와 고변동성 리스크 관리 템플릿 흐름을 개척했다;
▪ 9월: 9일 Hims & Hers와 Salesforce 상장, 14일 CEA Industries 상장, 29일 Forward Industries 상장은 승인 간격을 단 5~15일로 줄였을 뿐만 아니라, 최초로 중소형 시가총액 암호자산 재무 회사(DAT)를 포괄해 블루칩이 아닌 중소형 주식 역시 신속히 심의를 통과할 수 있음을 입증했다;
▪ 10월~11월 초: 10월 13~14일에 BlackBerry, MongoDB, Penguin Solutions 및 공포 지수 ETF(UVXY) 일괄 심사 통과, 단 6일 후(10월 20일) 버크셔(BRK.B, BRKB) 승인, 11월 6일에는 다시 급속하게 인텔 2배 롱 ETF(INTW) 보완 공모서를 가결했다.
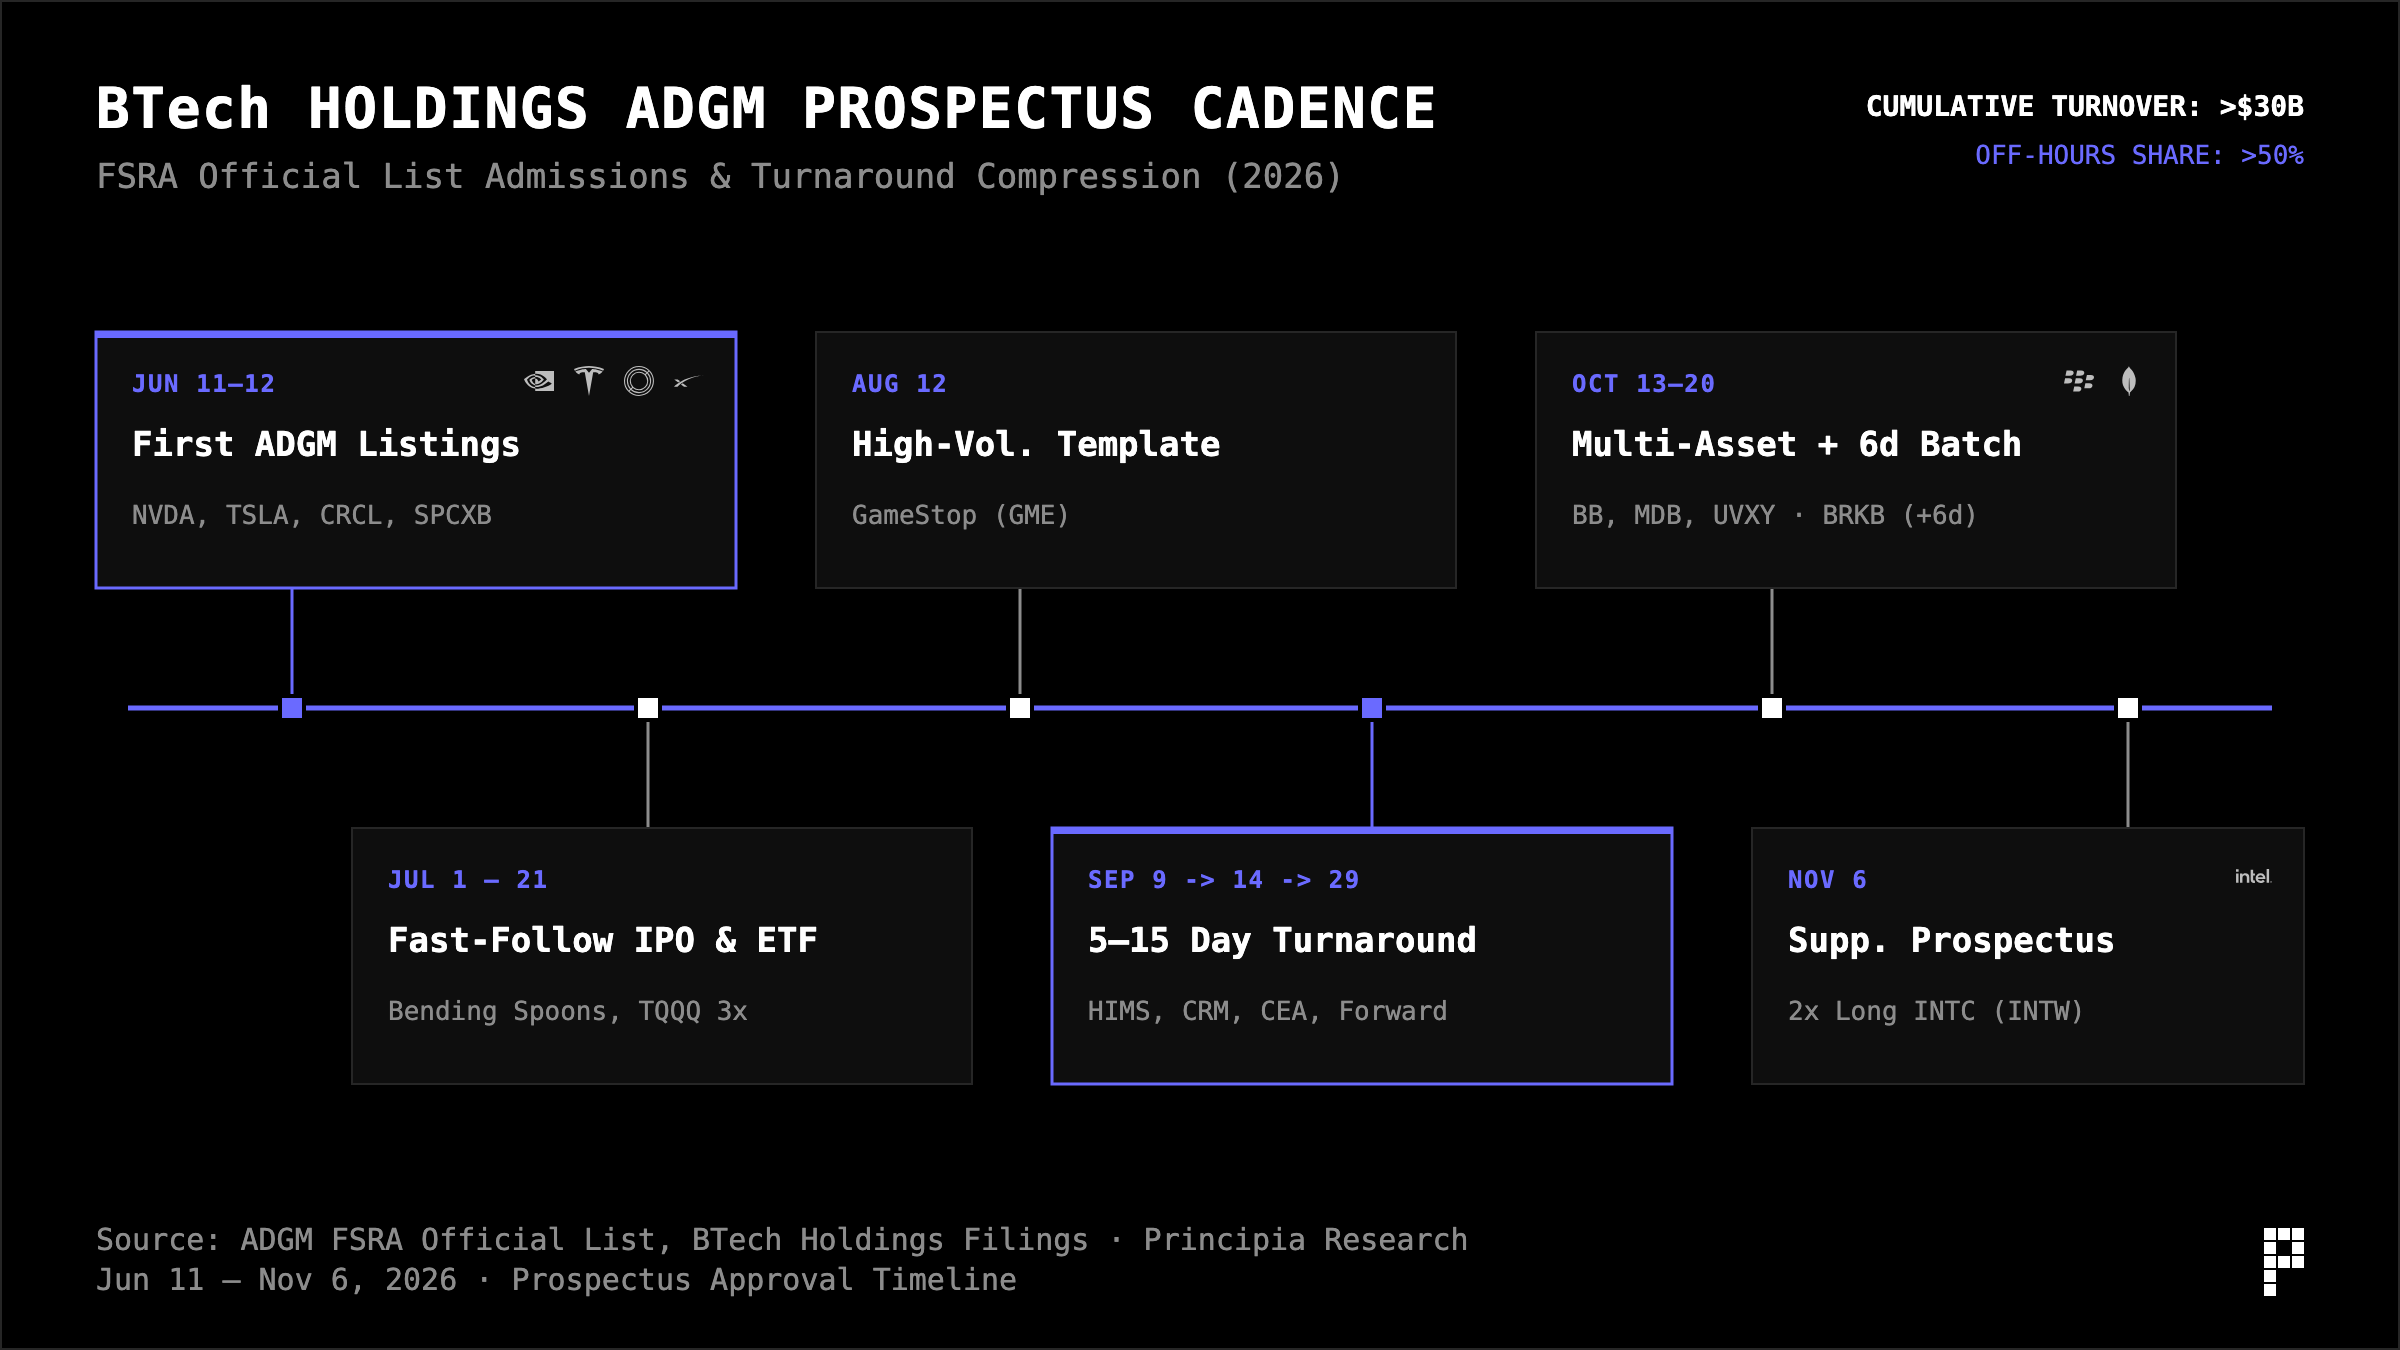
잠깐 3개월(2026년 9월 초 기준) 동안 bStocks 누계 거래고는 순식간에 300억 달러를 돌파했으며, 전체 거래량의 50% 이상이 미국 증시 휴장 시간대(태평양 지역 낮 시간, 중동 장세 및 주말)에 이루어졌다. 유통망, 유동성, 메이커 및 규제당국과의 암묵적 협조가 모두 자리 잡았으며, 이제 남은 마지막 퍼즐 조각은 ‘2차 시장 대응 증서’에서 ‘1차 시장 네이티브 온체인 IPO’로 넘어가는 것이다.
4. IPO 난국과 글로벌 거래소의 유동성 재편
왜 전 세계 개인 투자자와 발행자들은 ‘제3의 통로’를 찾고 있는 것일까? Principia 데이터 터미널의 풀데이터 실증에 따르면 전통 자본시장의 배분이 이미 불균형을 보이고 있으며, 암호화폐 거래 플랫폼의 유동성 흡입 효과가 뚜렷하다.
1. 전통 IPO의 ‘구조적 착취’
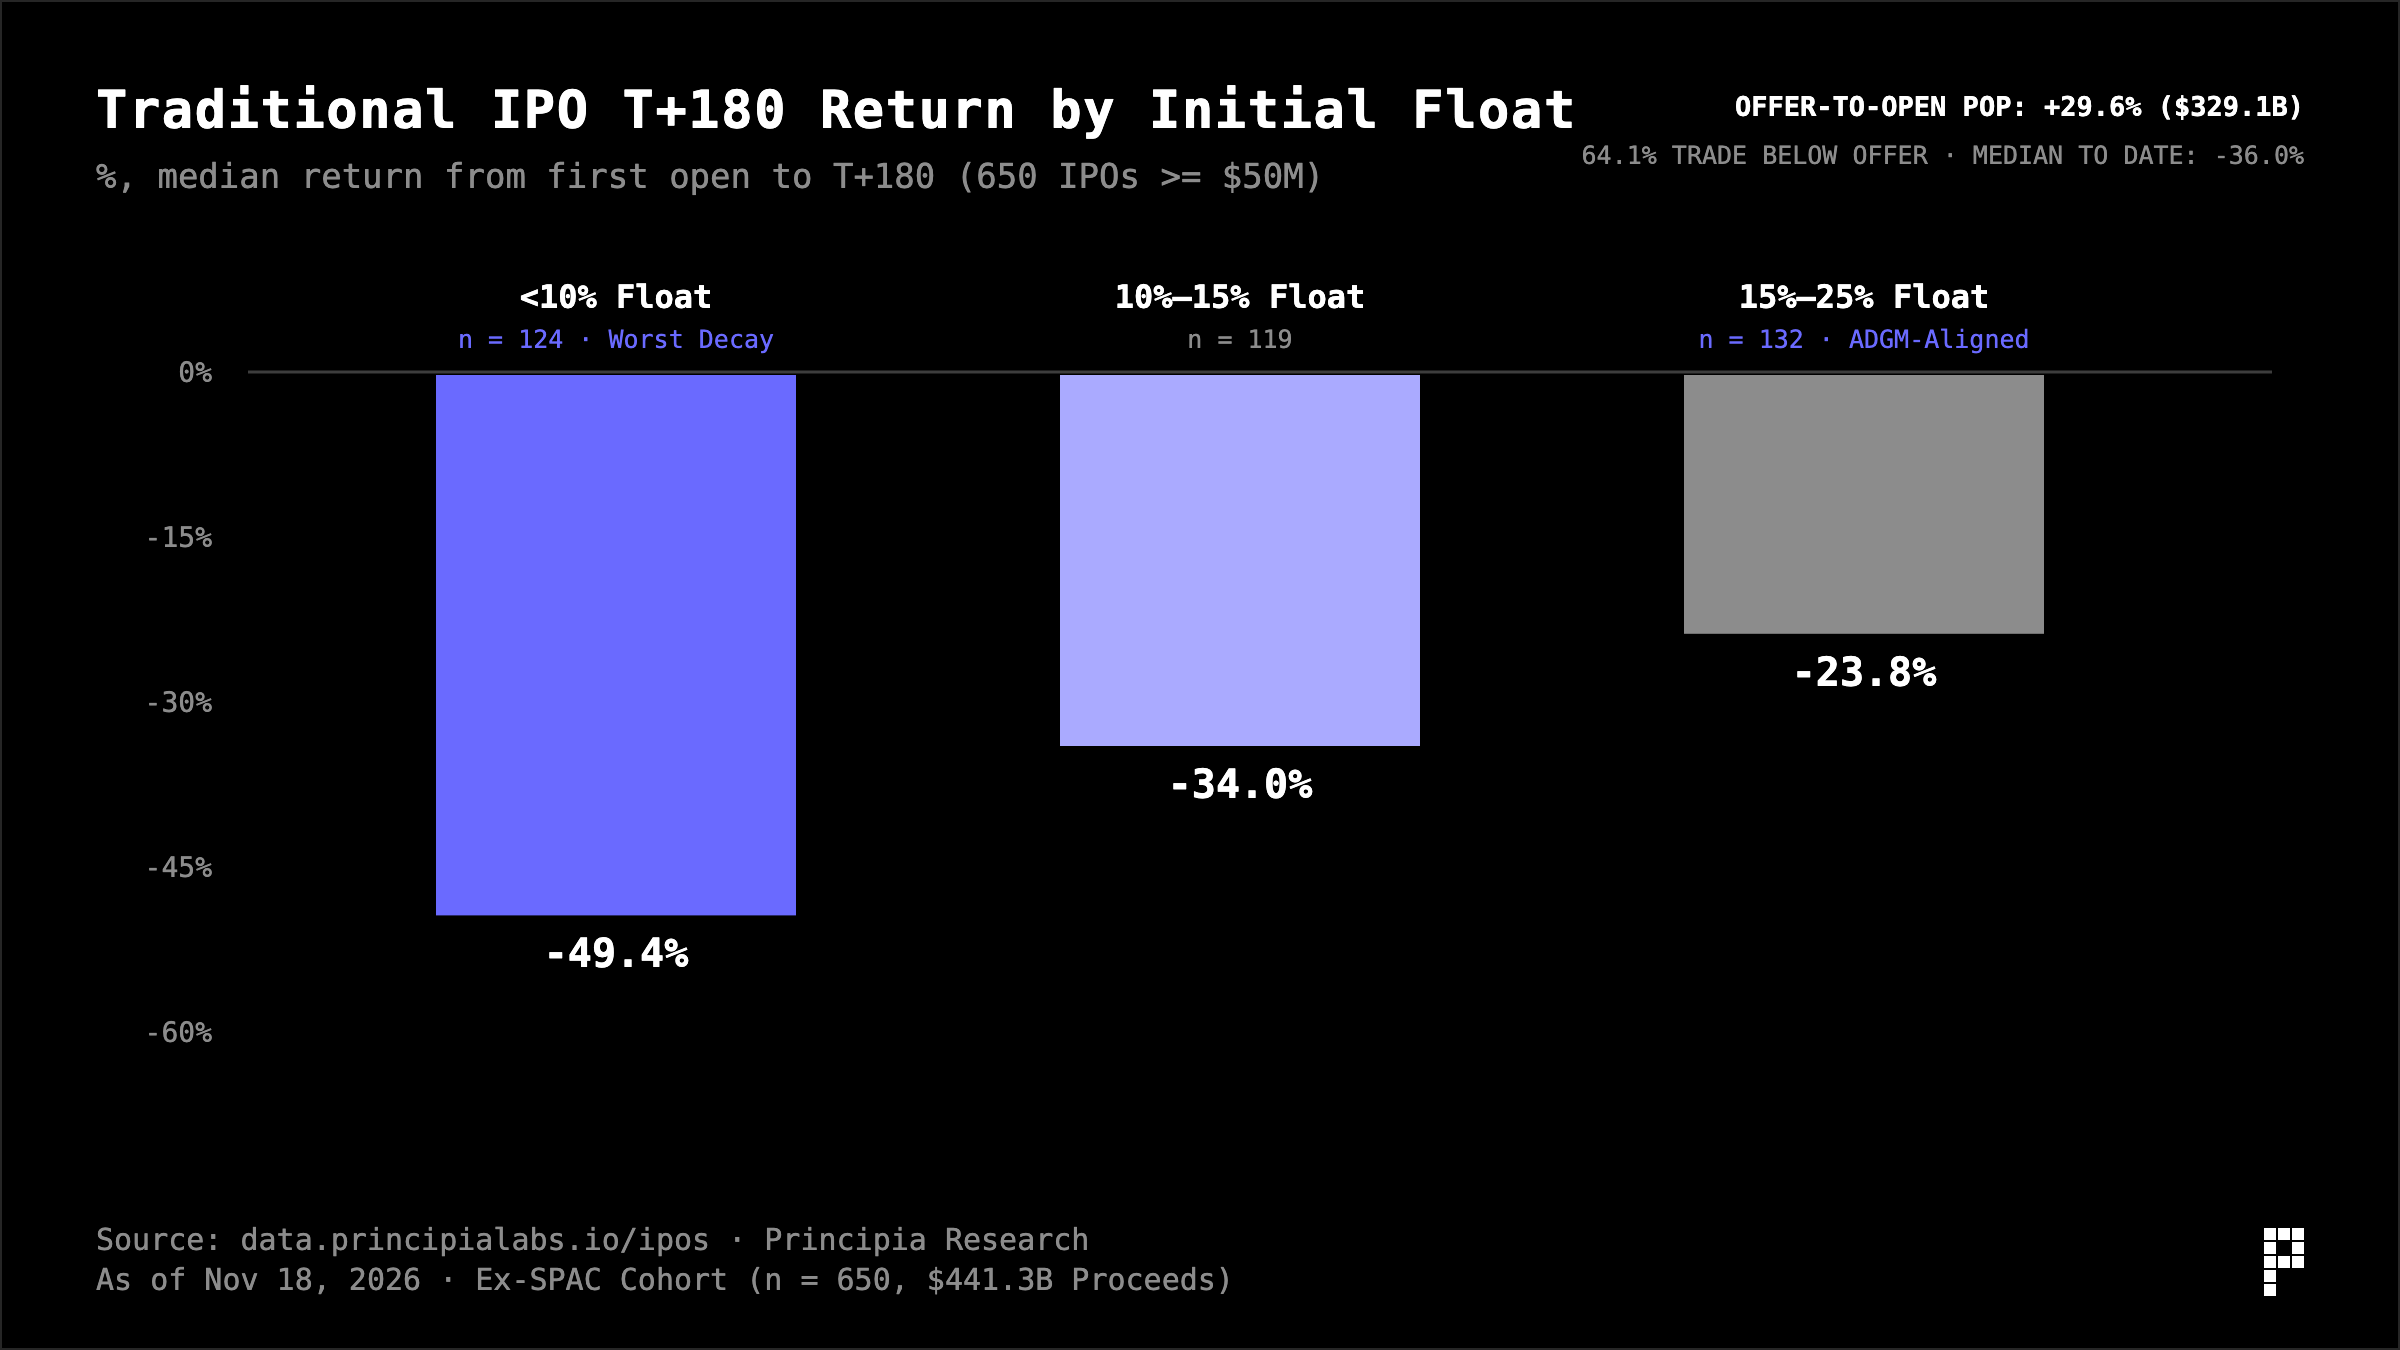
Principia가 추적한 650건의 전통 IPO(모금액 ≥ 5,000만 달러, SPAC 제외, 총 모금액 4,413.3억 달러)에서는 극도로 분열감 있는 두 가지 데이터군이 나타난다:
▪首日 급등과 개인 투자자의承接 분리: 전통 IPO는 발행가와 상장 첫 날 시가 간 평균 갭 상승률이 무려 +29.6%에 달하며, 첫 날 종가로 환산한 ‘테이블 위 방치 이익(Money Left on the Table)’이 3,291.4억 달러에 이른다. 리스크가 거의 없는 1차 시장 프리미엄은 거의 모두 월스트리트 투자은행이 기존 기관 고객에게 배분했다. 반면 공개 시장에서 개인 투자자가 첫 날 시가 개시 후 매수에 나설 경우, 64.1%의 기업이 최종적으로 발행가를 이탈하며 상장 첫 날 시가 대비 현재까지 중앙값 수익률이 -36.0%까지 치솟듯 폭락한다.
▪낮은 유동 주식 비율의 ‘천천한 출혈’ 패턴: 이 650개 IPO를 초기 가용流通股 비율(Float %)에 따라 분류해 시가 개시 후 중앙값 하락률을 추적한 결과, 규칙이 놀라울 정도로 일관되게 나타났다:
▪ 10% 미만超低流盤(124건): 상장 180일째 중앙값 하방 변동폭이 -49.4%(현재까지 -44.4%)에 달함;
▪ 10%–15% 流盤(119건): 180일째 중앙값 하방 변동폭 -34.0%;
▪ 15%–25% 流盤(132건): 180일째 중앙값 하방 변동폭은 -23.8%로 수렴하며, <10% 그룹보다 하락폭이 정확히 절반으로 감소함;
▪ 아울러 180일 매도금지 해지 기간 전후(Lock-up Cliff, n=319)에서 저부류동주(Float <15%)는 가장 극심한 -10.5% 매도 압박 충격에 직면한다.
이 실증 데이터는 온체인 자금이 SpaceX 상장 당시 5억 5,700만 달러를 쏟아부으며 1차 지분 매입에 뛰어들었던 이유(오직 공모가(Offer Price)만 확보해도 2차 시장의 -36.0% 구조적承接 함정을 피할 수 있기 때문)를 설명할 뿐만 아니라, ADGM MKT Rule 2.3.10이 15%~20%의 실질적 공공 지분 보유를 강제하는 합리성을 통계적 차원에서 입증해준다.
2. Binance의 실제 규모는 어디에 위치하는가?
많은 전통 금융 전문가들은 본능적으로 ‘암호화폐 거래소의 거래량은 주요 증권거래소에 훨씬 미치지 못한다’고 생각한다. 진실은 고정관념보다 훨씬 더 충격을 안긴다:
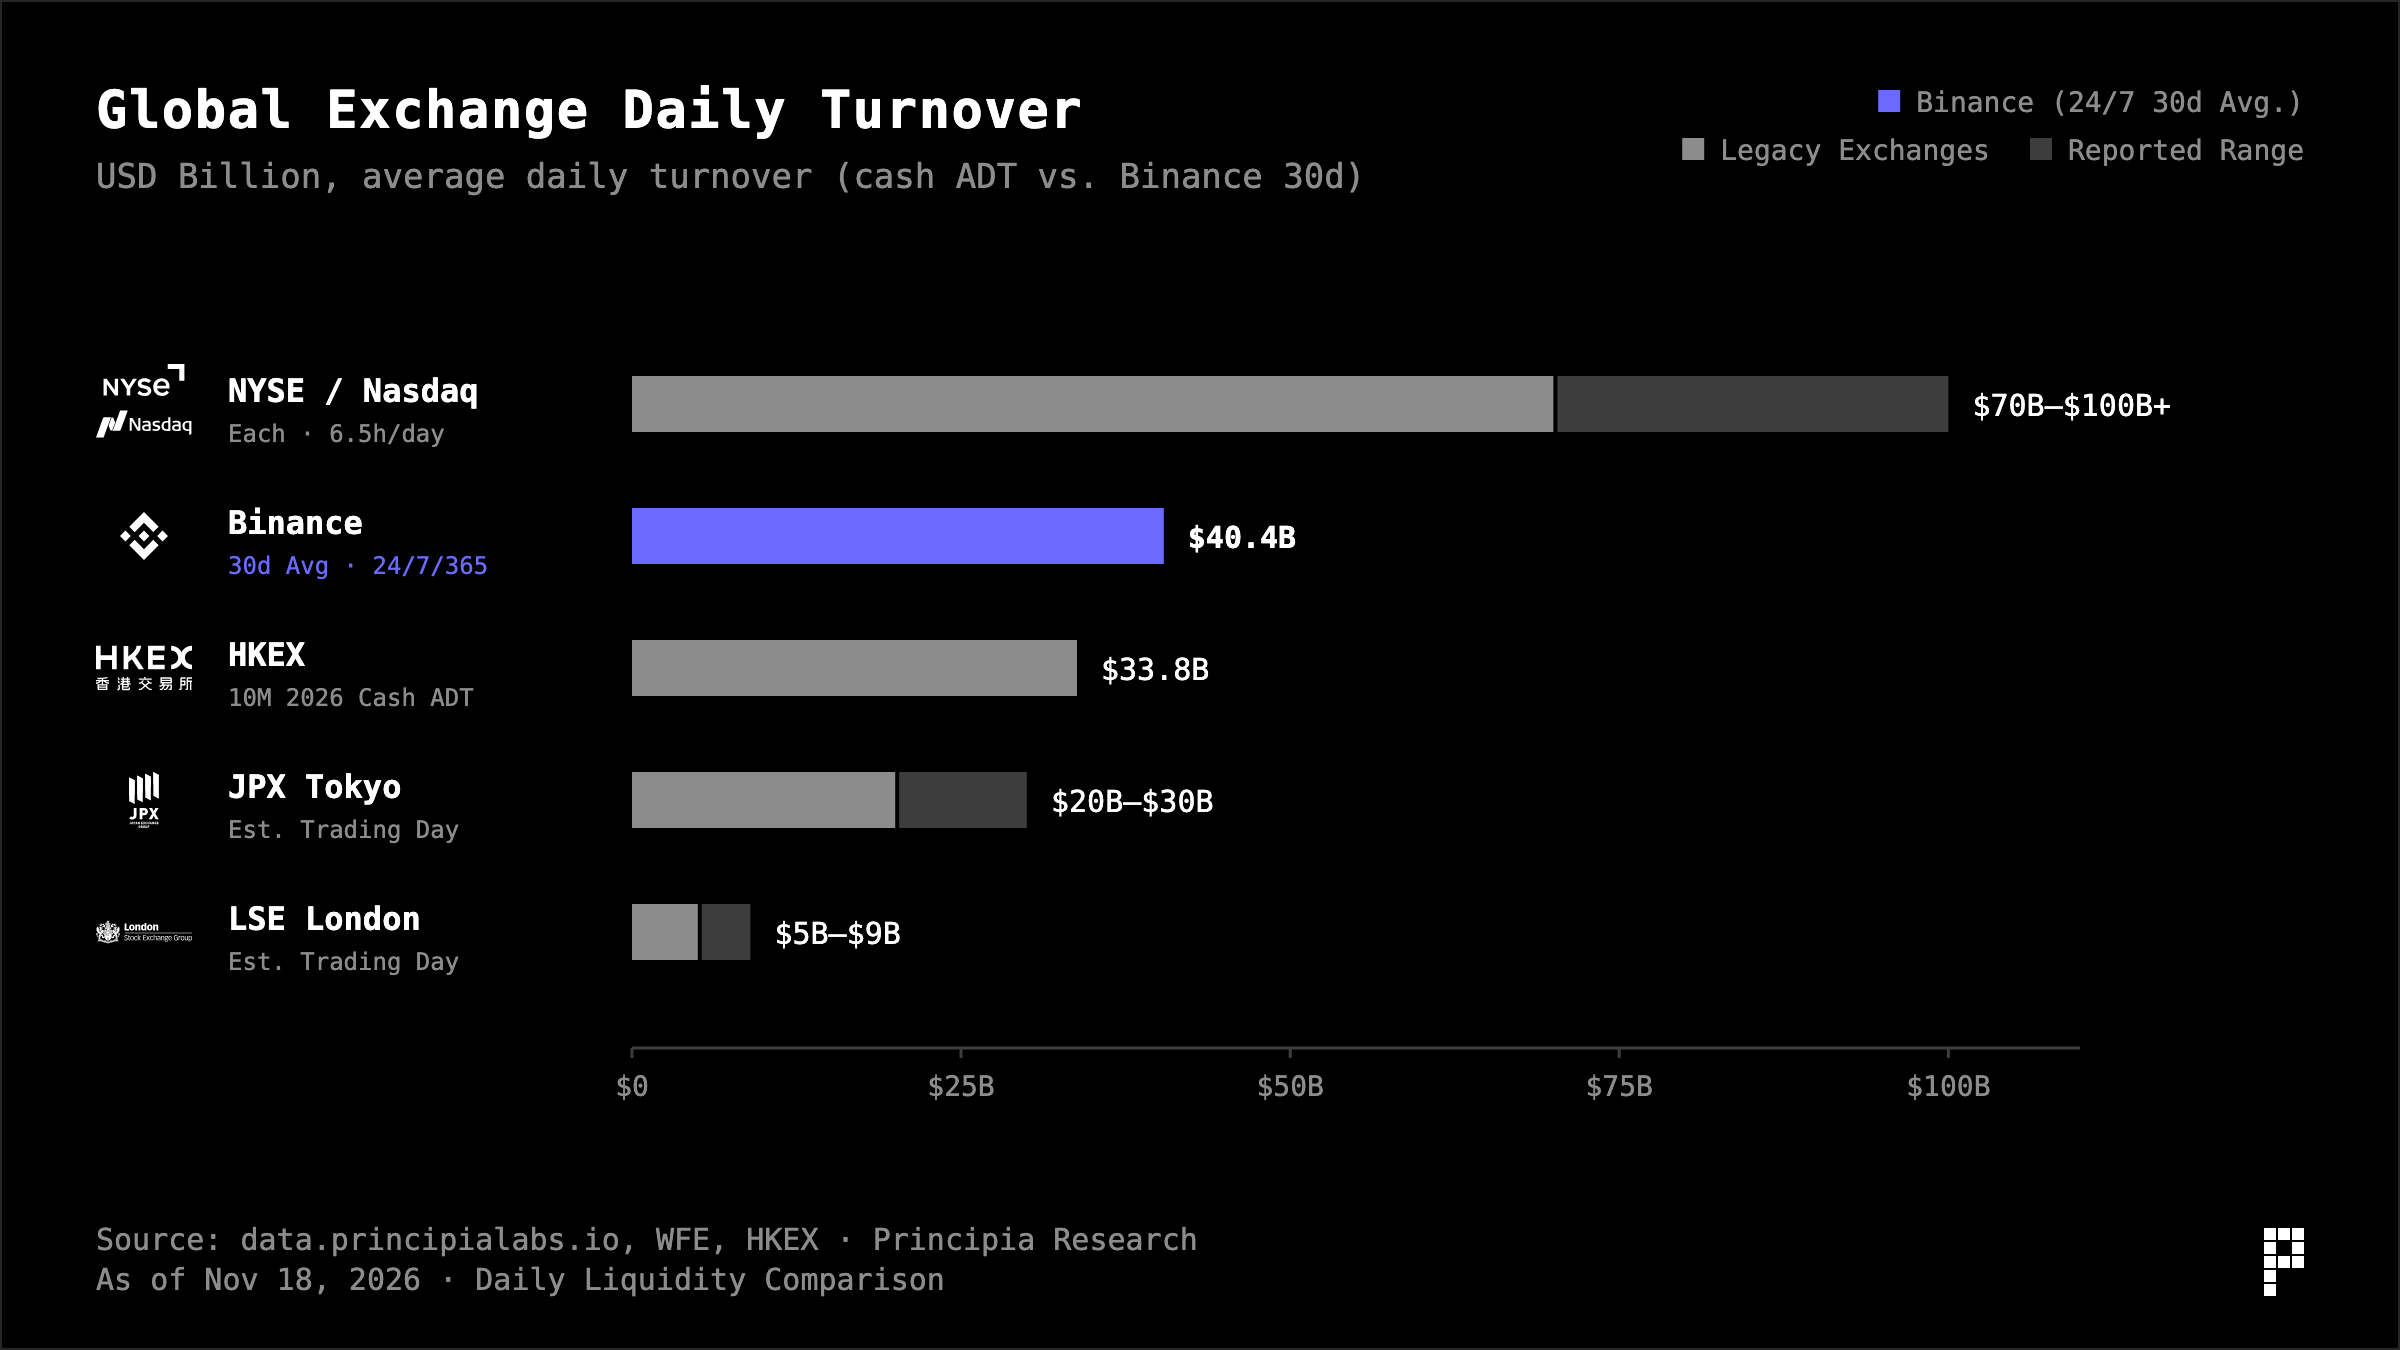
2025년 연간 Binance 거래량은 7.1조 달러를 돌파했으며(홍콩거래소 7.88조 달러와 동급). Binance의 2025년 연간現貨거래는 홍콩거래소와 맞먹으며, 종합 유동성과 30일 평균 일일거래액은 홍콩거래소現貨평균 수준을 능가한다.
더 주목할 점은 우리가 집계한 토큰화 주식/ETF/원자재 특화 섹터이다.(2026년 11월 18일 기준, 전 네트워크 토큰화 시가총액 85.9억 달러, 804개 활성 종목, 전 세계 187개 거래소 아우름)
▪ 전체 섹터 24시간現貨거래액 17.9억 달러, 파생상품 거래액 505.2억 달러(現貨의 28.3배), 미결제선물잔고 112.2억 달러;
▪ 그중 Binance가 단독으로 글로벌 거래 점유율 41%를 장악했다.(24시간 RWA現貨 47.06억 달러 + 파생상품 209.0억 달러 + 미결제선물잔고 34.7억 달러, 現貨 준비금 최고 1,127.1억 달러), 규모는 2위 OKX(9.5% 점유율)의 4.3배에 달한다.
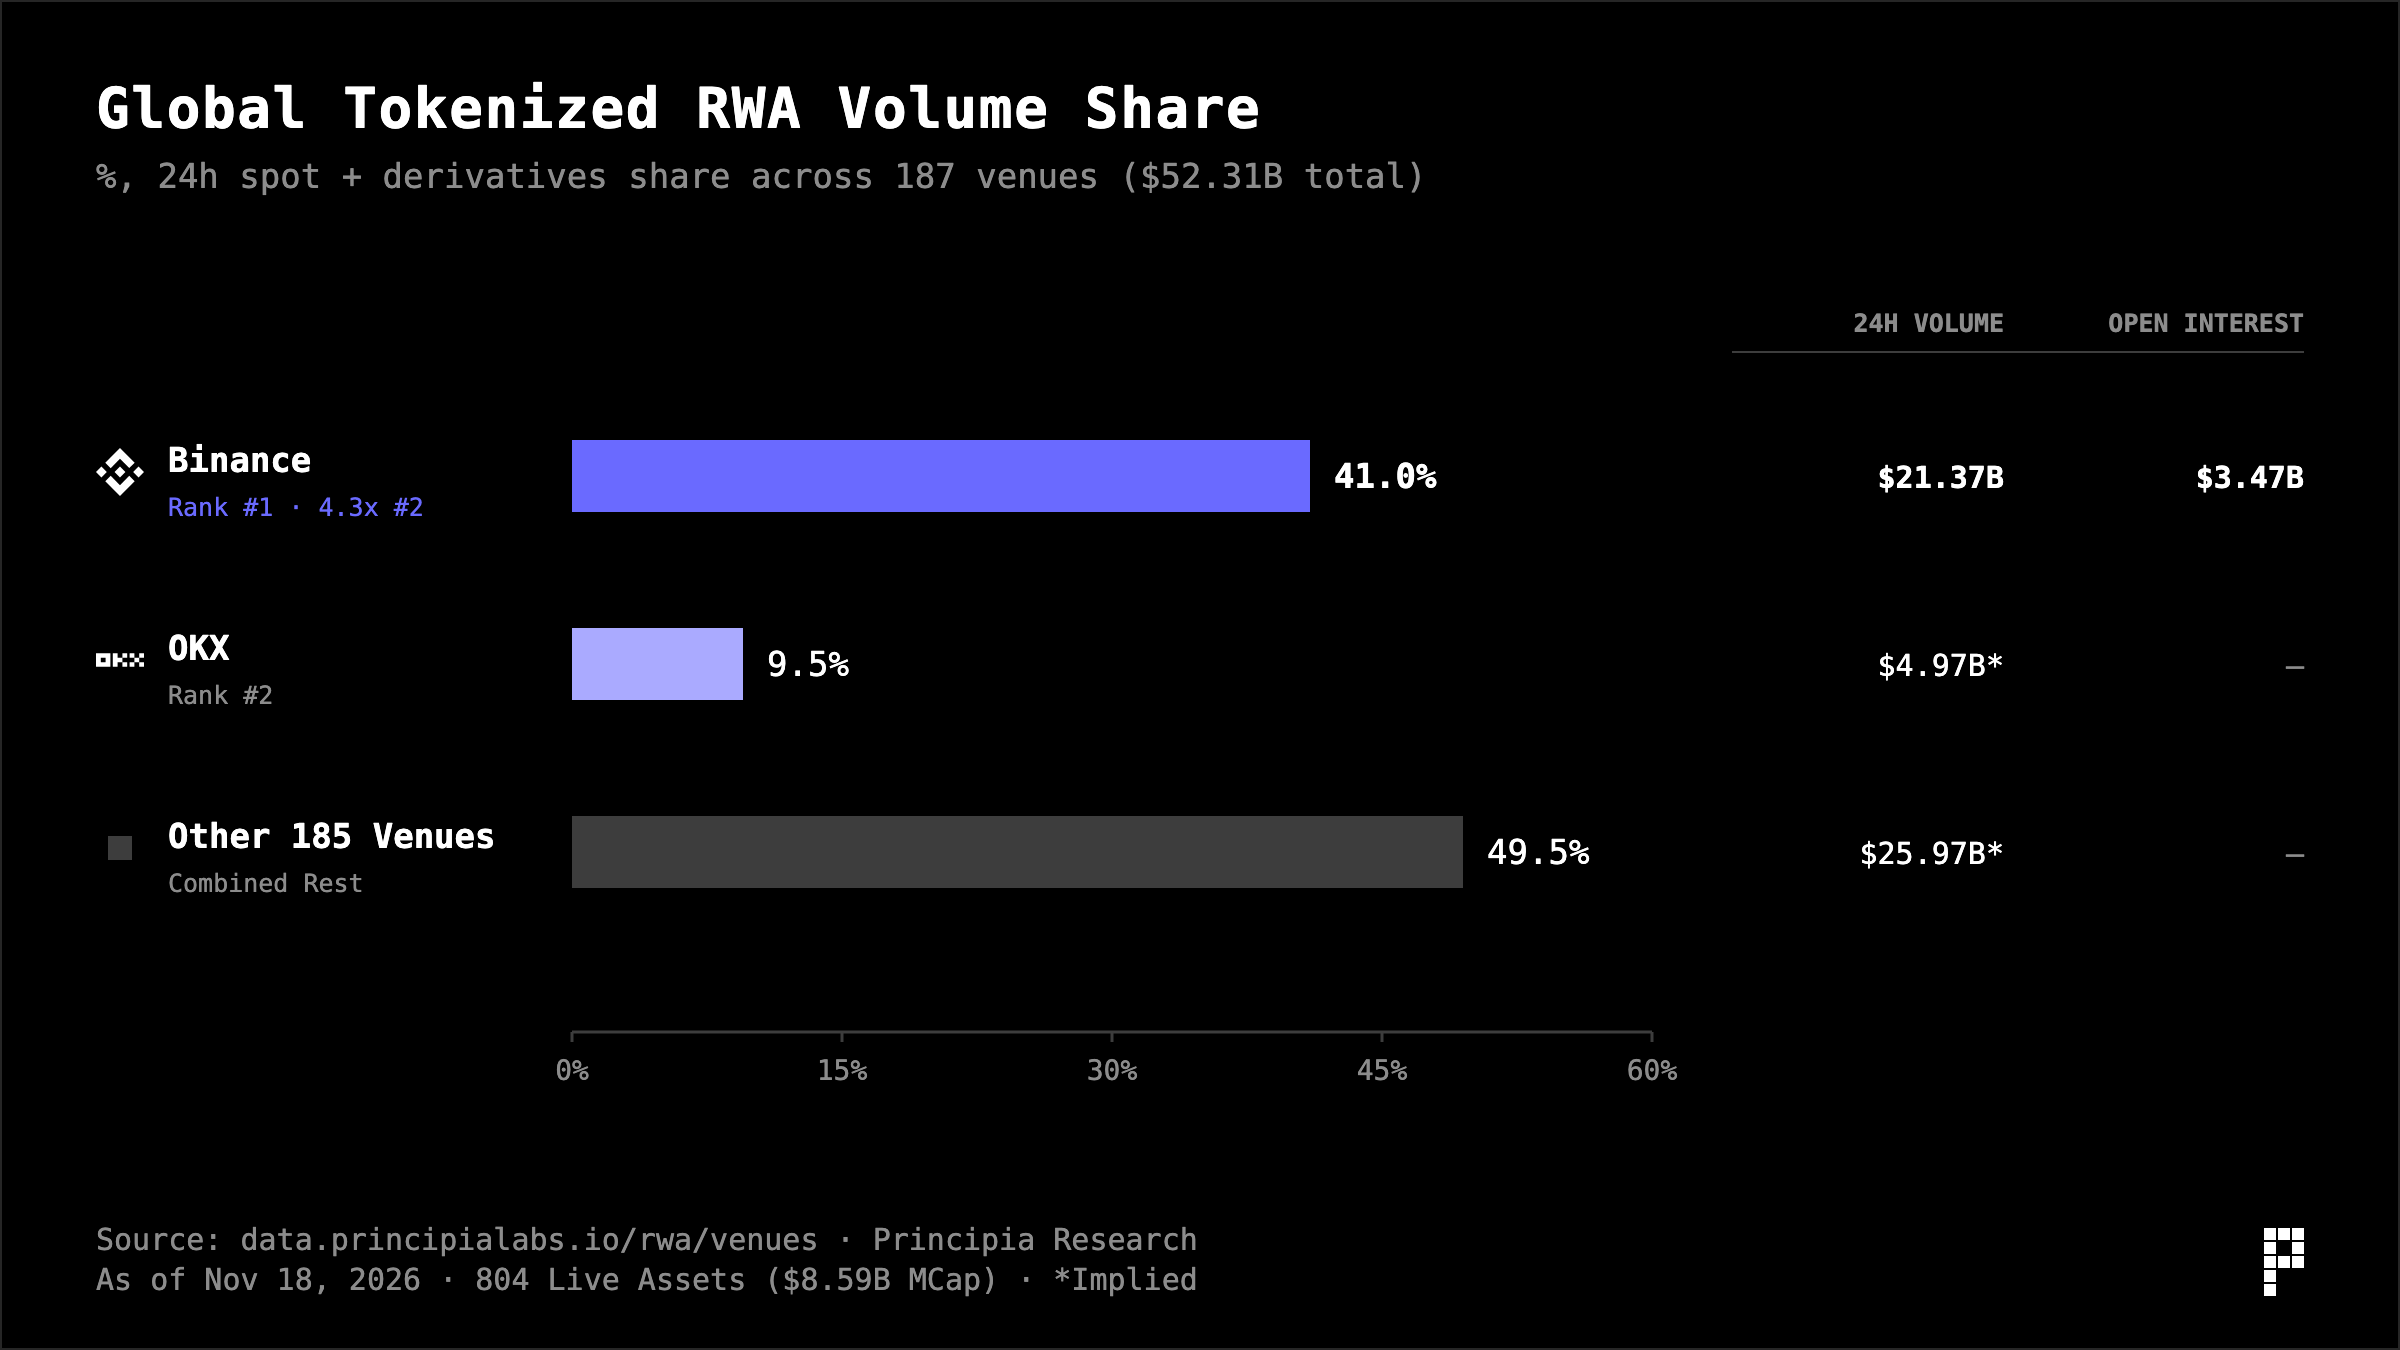
365일 무휴로 가동되고, 30일 평균 일일거래량이 404억 달러를 상회하며, 전 세계 토큰화 자산 점유율 41%를 장악한 슈퍼 거래소가 ADGM에서 합법 증권거래소 및 증권사 전면 라이선스를 정식 취득할 때, 그것은 전통 지역별 거래소에 대한 차원강하적 타격이 시작된 것에 불과하다.
5. 월스트리트가 잊은 중소기업
2026년 하반기, CZ가 공개적으로 "IPOs will move on-chain"이라고 단언했으며, Binance Research는 『From IPO to Internet Capital Markets』 등 중대형 보고서를 연속 출판하며 전 세계 온체인 지분 시장을 3가지 노선의 정면 충돌로 이끌었다:
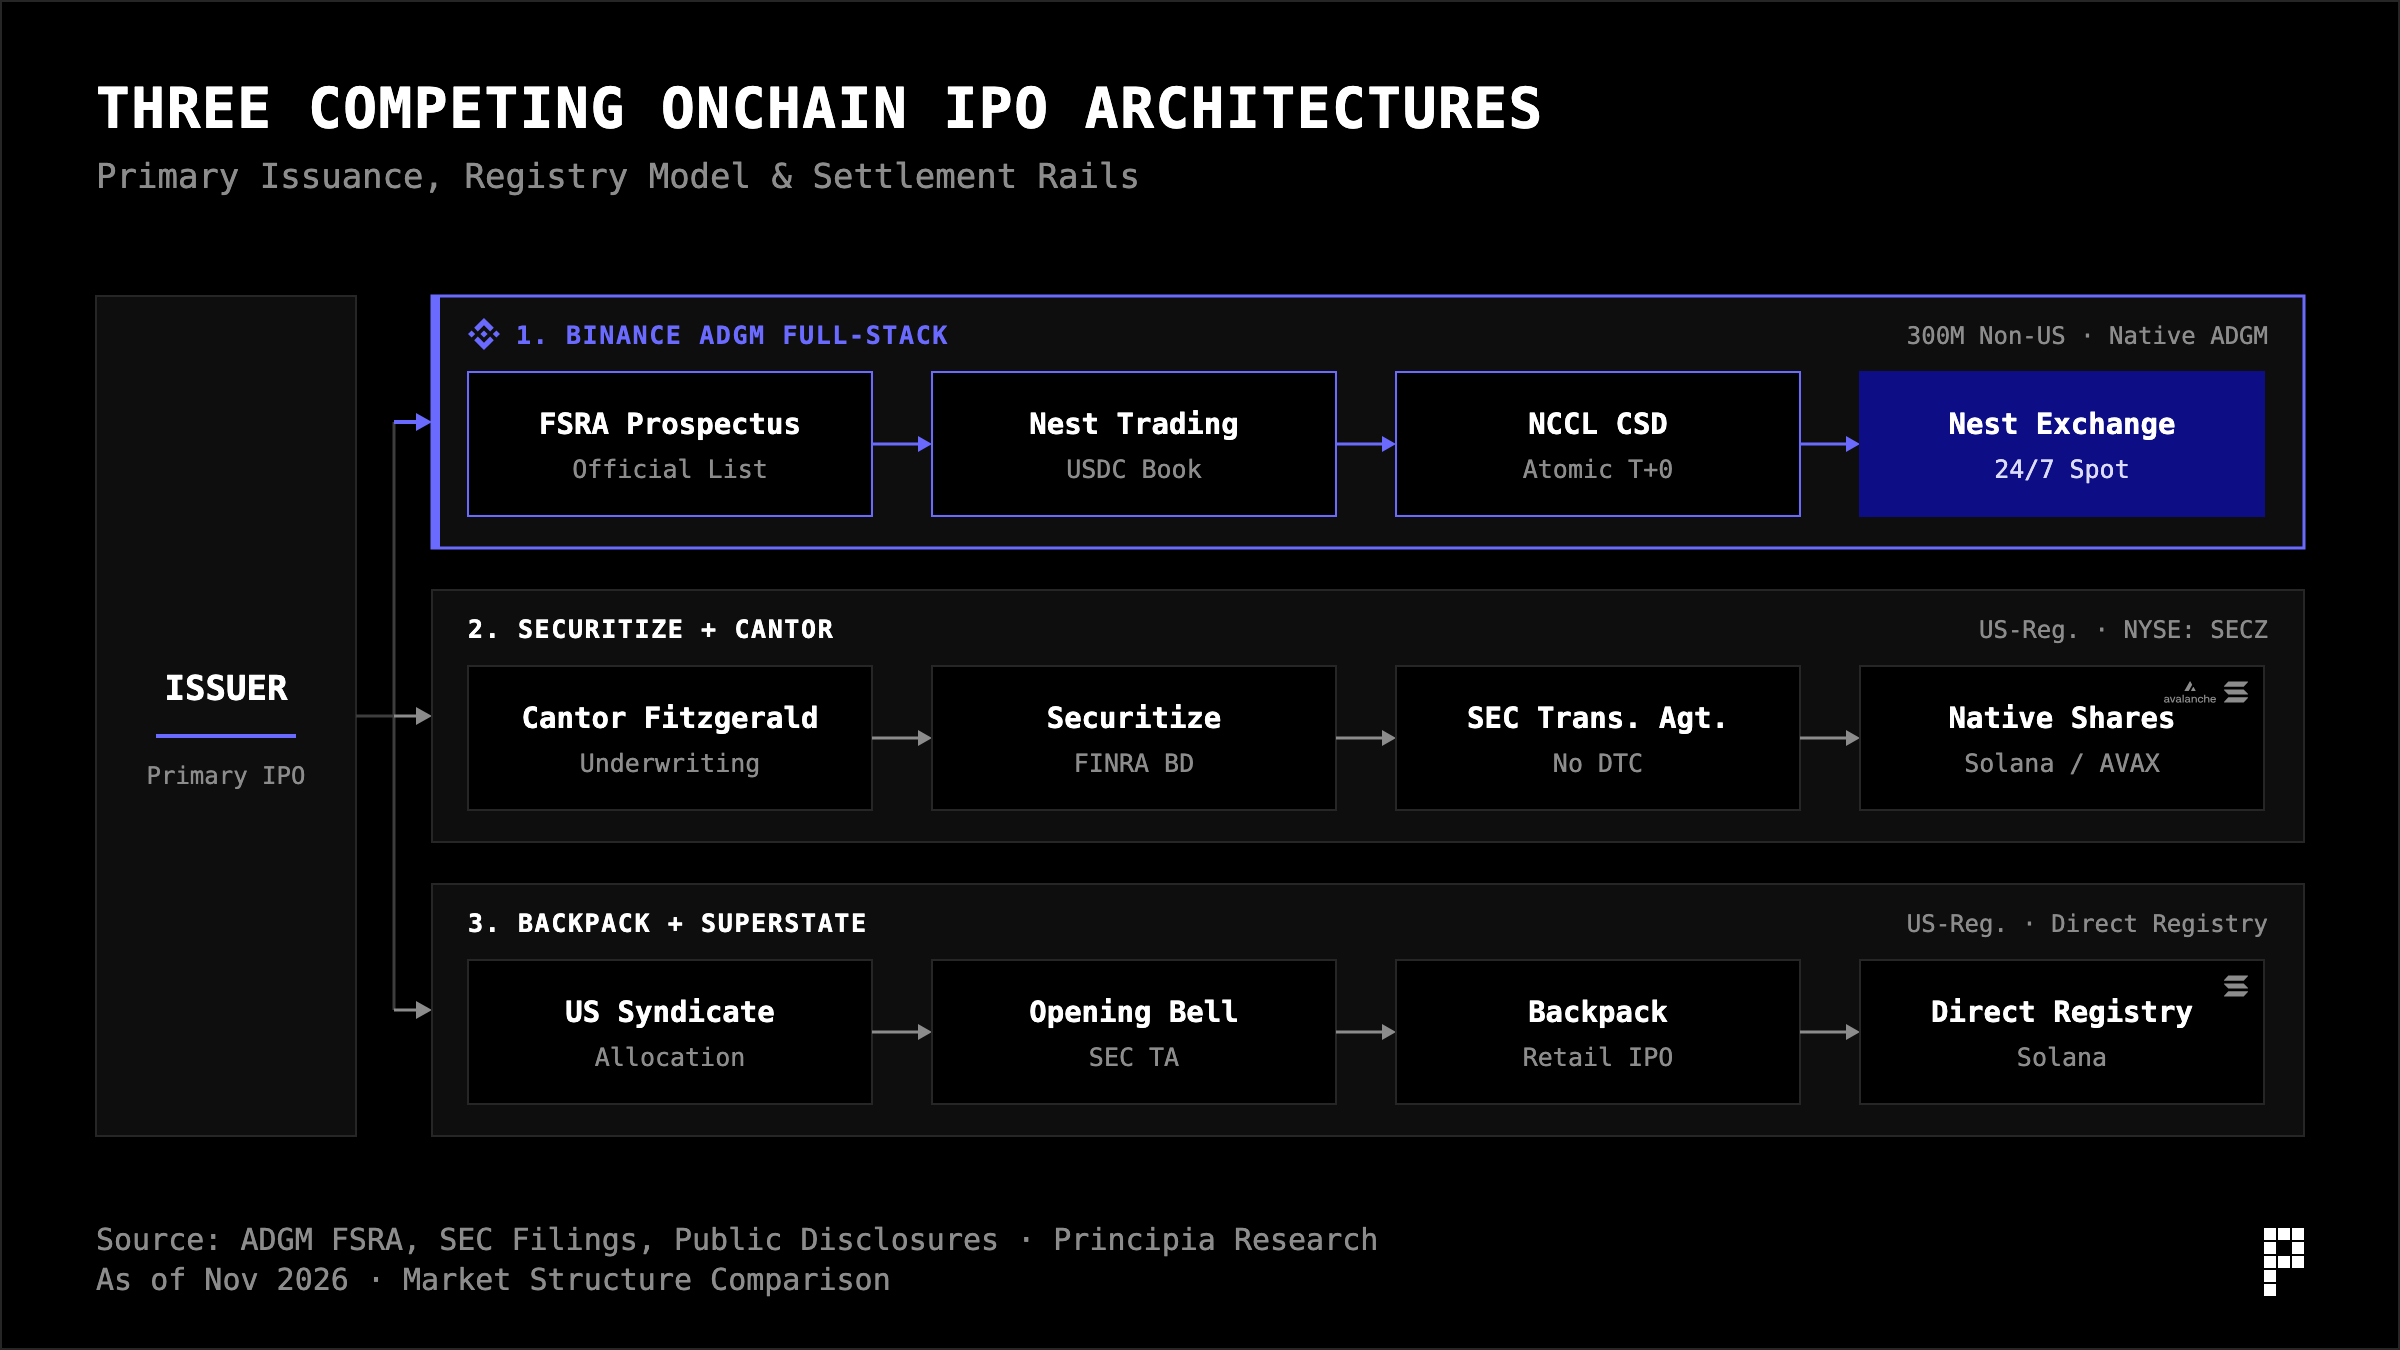
이 세 가지 노선을 함께 비교할 때 많은 사람들이 오해를 한다. Binance가 월스트리트와 경쟁해 SpaceX나 740억 달러 모금 최후의 물살을 타고 있는 Anthropic(Ticker ANT)의 메인 인수 syndicate(인수 컨소시엄) 자격을 따내려 할 것이라고 생각하는 것이다.
정반대로, 진정으로 Binance ADGM 온체인 IPO 플랫폼을 폭발적으로 활성화할 주전장은 수십억 달러 규모의 거대 기업이 아니라, 기업가치가 30억 달러 미만인 ‘중형 현금 창출형 중견기업 띠’에 있다.
자본시장 미시구조 계산을 해보면 이해가 간다:
1. 전통 증시의 ‘구조적 소외’ vs. ADGM의 제도적 혜택
오늘날 나스닥이나 홍콩거래소에서 연간 순이익이 300만~3,000만 달러, 기업가치가 1억~8억 달러 구간인 우수 기업(해외 진출 AI 앱, 크로스보드 결제 핀테크, 게임 배급사 아니면 고성 현금 흐름 암호 인프라 등 Regardless)의 처지는 상당히 애매하다:
▪ 미국 증시 상장 비용 부담이 크고 관심을 받지 못함: 골드만삭스와 Morgan Stanley는 10억 달러 이하 IPO를 거의 받지 않는다. 중견 2, 3선 투자은행에 맡길 경우, 초기에 법무, 회계 감사 및 규정준수 비용만 200~300만 달러가 소요되며, 7%의 인수 수수료까지 깎이면, 상장 후에도 월스트리트 애널리스트 리포트 커버가 없고 기관 매수세가 없으며, 매년 규정준수를 유지하기 위해 또다시 150만 달러가 소요된다;
▪ 홍콩/싱가포르 증시에 상장하면 ‘좀비 종목’으로 전락: 홍콩거래소 전체 일일평균 거래액이 232억~338억 달러에 달하지만, 대부분 Tencent, Alibaba 등 대형 주도주가 흡수하여, 중형 tech stock 평가는 평소에 single-digit P/E에 억눌려 있으며, 일일평균 거래액은 종종 몇 만 달러로 떨어져 재조달과 주주 퇴출 기능을 완전히 상실한다.
만약 해당 기업이 ADGM 네이티브 1차 시장 상장 방식을 채택한다면, 상장 하드들과 비용은 벼랑 끝 재구성을 겪는다:
▪ 법정 접근 기준이 명확하고 관대함: ADGM MKT Rule 2.3.15(수익성 테스트)에 따라 과거 3년간 지속 경영 누적 이익 100만 달러를 달성하고, 최근 12개월간 연결이익 50만 달러를 달성하면(무익 tech 기업은 심지어 MKT 2.3.16 자산/시가총액 테스트 변경 가능: 총 시가총액 1,000만 달러, 유형 순자산 300만 달러 및 준비 운영자금 150만 달러 달성 시), 공식 상장 명세서 장벽을 합법적으로 넘을 수 있음;
▪ 공식 수수료는 거의 제로 수준: ADGM 규제 당국에 납부하는 공모서 심사비(2만 달러)와 공식 명세서 진입비(3천 달러)의 합계가 고작 2.3만 달러에 불과함. 국적 로펌, 회계 감사 및 시장 구조 컨설팅 비용을 포함해도, 상장 초창 이전에 총 필수 비용은 미국 증시의 4분의 1에서 3분의 1 수준에 불과함.
2. 새로운 财富 效應
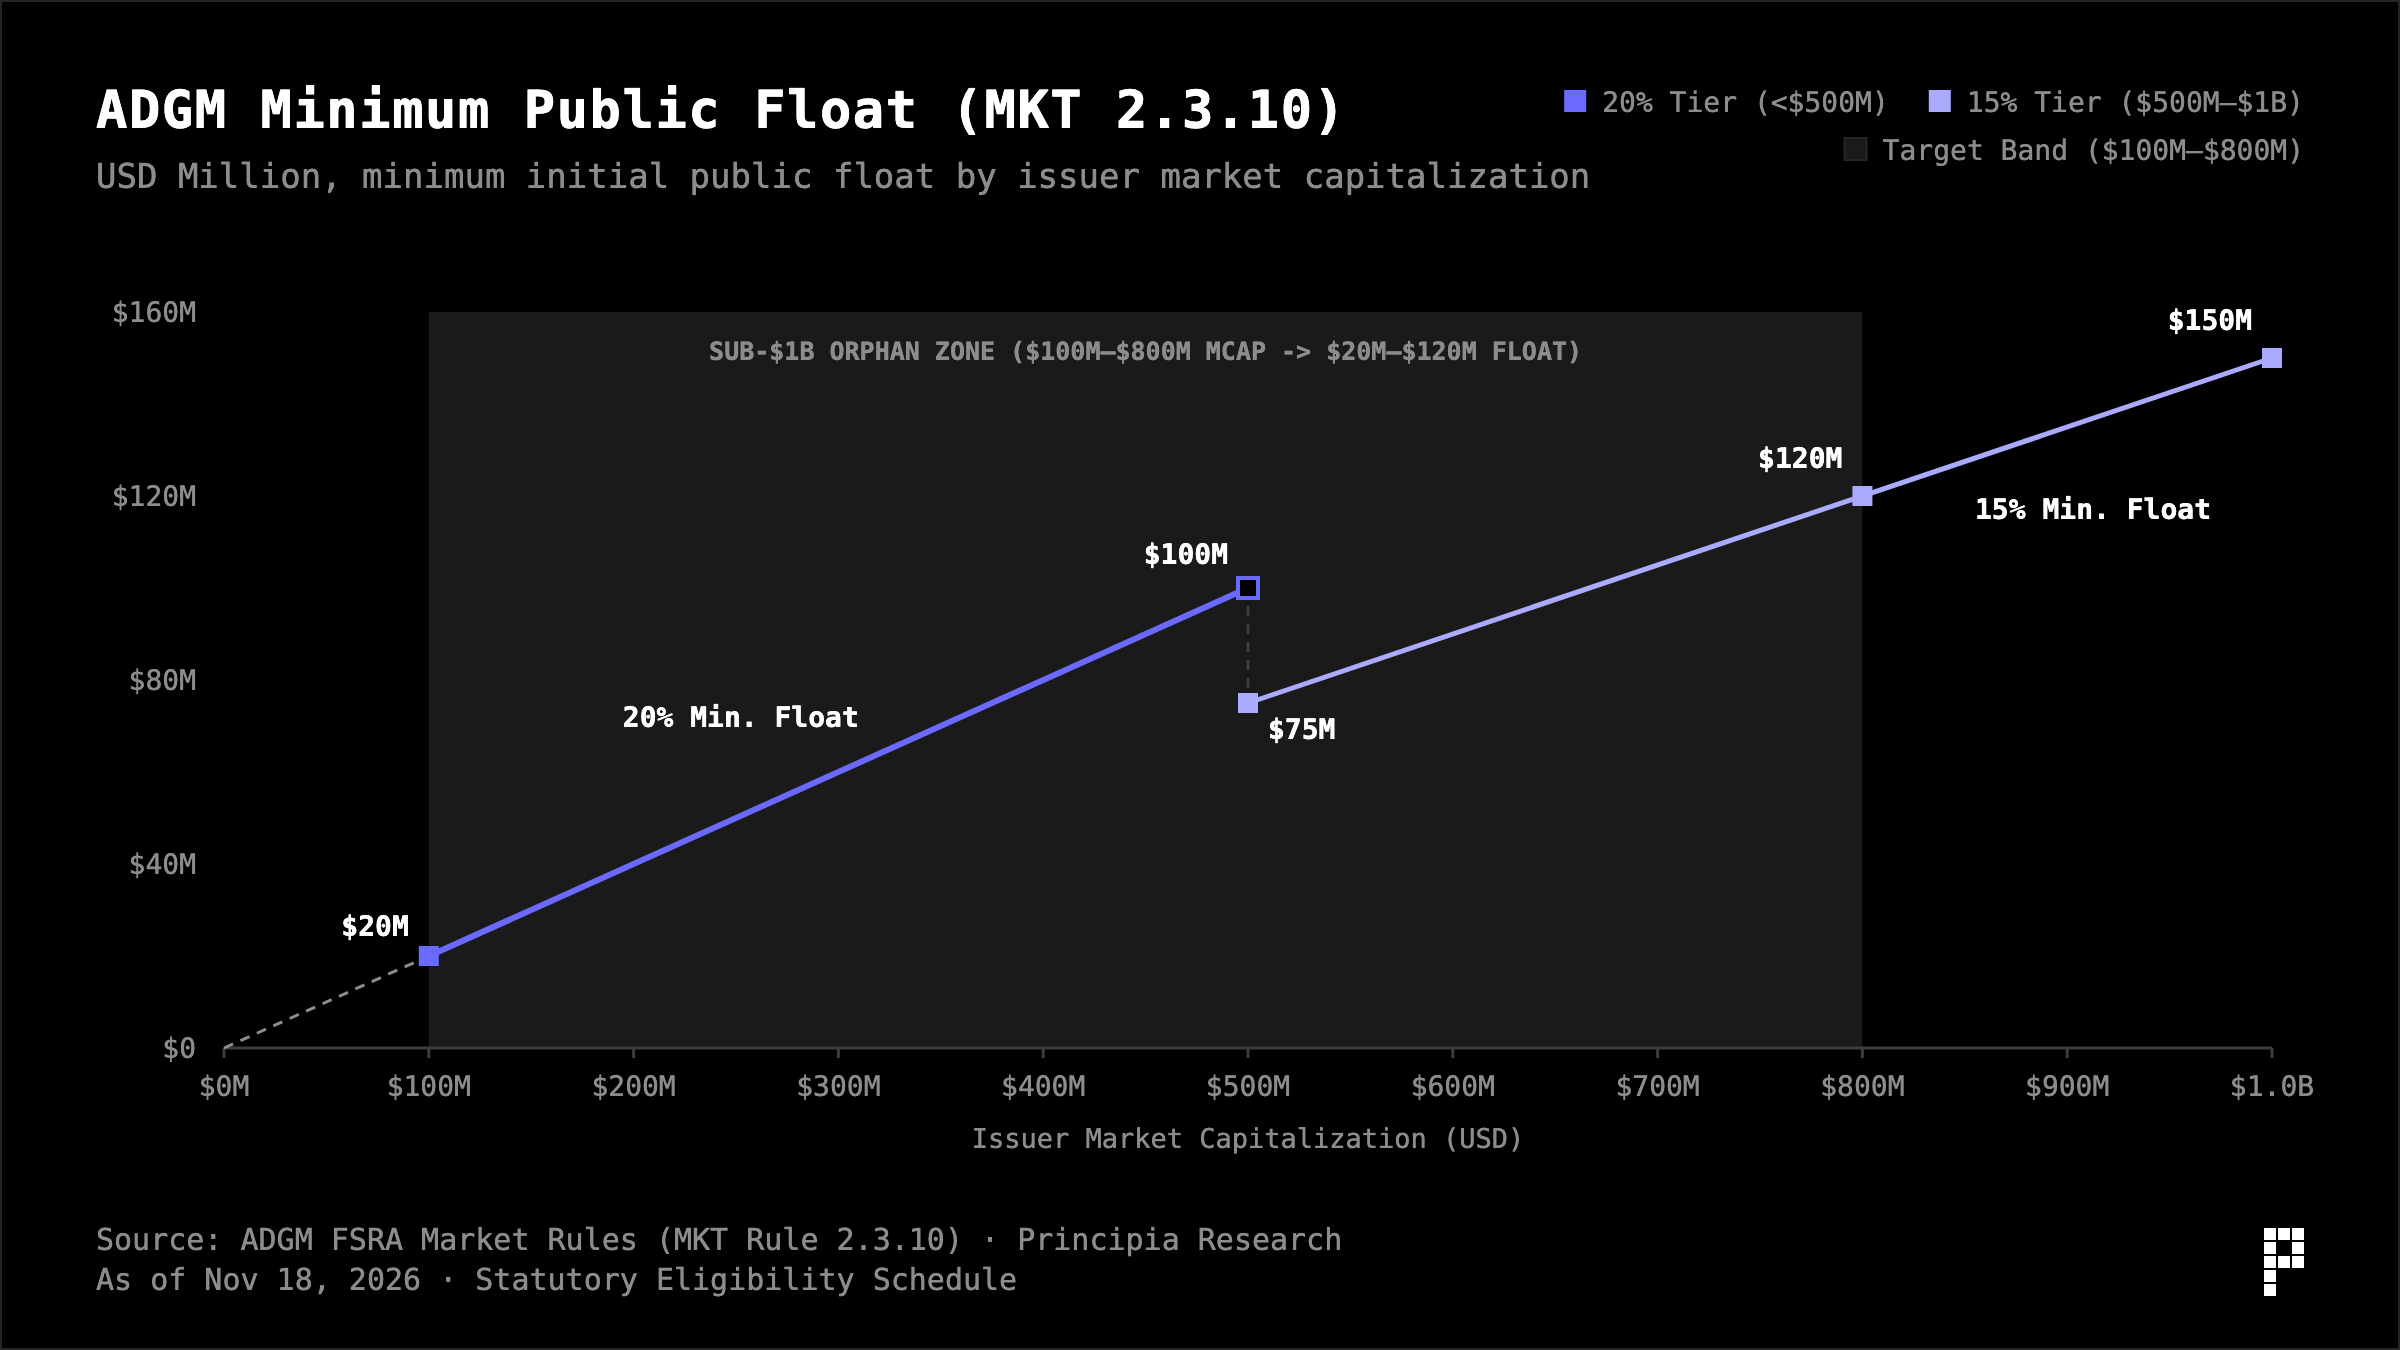
더욱 정교한 부분은 규모 최적화이다. ADGM MKT Rule 2.3.10의 단계별 일반 지분 보유 규정에 따르면:
▪ 시가총액 5억 달러 미만 발행인의 법정 일반 지분 비중(Public Float)은 20% 이상이어야 하며;
▪ 시가총액 5억~10억 달러 발행인의 법정 일반 지분 비중은 15% 이상이어야 한다.
이는 1억~8억 달러 수준의 중소기업이 ADGM에서 네이티브 온체인 IPO를 진행할 경우, 첫날 공개 모집 규모와 자유流通股规模이 정확히 2,000만~1.2억 달러 USDC 구간에 걸쳐 있음을 의미한다. 전통 증시 입장에서는 그저 묻히는 미세 종목에 불과하지만, 3억 가입자를 보유하고 30일 평균 총 일일 거래액이 404억 달러에 달하는 Binance 생태계에게 있어 2,000만~1.2억 달러의 초기流通市值은 과도한 청약 초과를 쉽게 유도하면서도 시장 내 유동성을 고갈시키지 않을 뿐만 아니라, 24/7 높은 회전율을 보여줄 수 있는 ‘황금 포인트’에 딱 들어맞는다.
‘가짜 유동성’에서 ‘진정한 일반 지분 보유’로의 패러다임 셔플: Web3 토큰 발행에 익숙한 업계 종사자들에게 On-chain IPO는 완전한 규칙 재구성을 가져올 것이다. 과거 토큰 발행에서 프로젝트 측은 ‘메이커에게 빌려준 토큰 + 팀/에코시스템 인센티브 풀 + 재단 잠김 해제되지 않은 지분’을 모두 초기 유통 칩에 끼워 넣어 숫자만 맞추곤 했다. 그러나 ADGM MKT Rule 2.3.10(3) 증권 규정에 따르면 이사 및 관계 당사자 지분, 직원 인센티브 계획(ESOP) 신탁 풀, 5% 이상 주요 주주 및 매수하지 않는 형태의 메이커 대여주는 명시적으로 ‘일반 지분’에서 제외된다. 외부 비관련 투자자가 실질적으로 청약한 지분(또는 상장 전 독립 소액 주주의 잠금 해제되지 않은 지분)만이 인정되며, 이는 암호화폐 시장이 오랫동안 비난받아온 ‘높은 FDV, 가짜 유통성, 부드러운 탈주’ 질병을 완전히 종식시킨다.
6. Binance도 언젠가 자체 상장을 할 것인가?
Binance의 아부다비 일련의 대규모 행보를 둘러싸고 업계 내에는 여전히 또 다른 상상력을 자극하는 추측이 돌고 있다. 타사를 위한 On-chain IPO 인수 플랫폼을 제공하는 것을 넘어, Binance 자체(또는 아부다비 부문)도 ADGM에서 자체 네이티브 온체인 IPO를 실시할 것인가 하는 이야기다.
객관적으로 볼 때, 공동 CEO Richard Teng은 2025~2026년 여러 차례 공개적으로 Binance의 현금 흐름이 풍부하며 단기적으로 자금조달형 IPO 계획이 없다고 밝혔다. BTech Holdings 공모서에 나타난 하위 지분 구조를 보면, 아일랜드 모회사인 Binance Holdings (IE) Limited는 여전히 창립자 CZ가 지배주주이자 최종 수익자이다. 집단 차원에서 직접 일반주식을 공개发行하려면, 글로벌 연결 재무제표 공개 민감성이나 과거 규정준수 부담 문제를問わず, 단기적인 장벽은 여전히 막대하다.
하지만 ‘집단 전체의 상장 여부’는 ‘라이선스 보유 부문의 분할 시험 운영’을 방해하지 않는다.
가장 중요한 두 가지 변화가 있다. 첫째, 2025년 진입한 20억 달러 규모의 주권 주주 MGX는 본질적으로 장기·중기적 가치 평가 척도와 자본화 퇴출을 향한 기관적 욕구를 지닌다. 둘째, 2026년 7월, 미국의 토큰화 분야 선도기업 Securitize가 뉴욕證券거래소(NYSE: SECZ)에 상장하는 당일, 동기적으로 자체 주식을 Solana 및 Avalanche 퍼블릭 체인에 네이티브发行하여, 온체인 공공 지분의 실현 가능성을 전 세계에 입증했다.
Binance 산하의 ADGM 4개 법인(Nest 거래 청산 체계 및 bStocks 사업 부문)은 2026년 1월부터 FSRA의 엄격한 감사 하에 독립적이고 규정준수 가동되었으며, 과거의 오프쇼어 부담을 벗어던지고 연간 수천억 달러 규모의 실제 거래 현금흐름을 확보했다. 만약 미래 어느 날, Binance가 아부다비의 특정 규제 금융 업무 또는 합작 부문을 별도로 패키징하여 아부다비 증권거래소(ADX)와 자체 Nest Exchange에서 이중 상장 네이티브 On-chain IPO를发起한다면, 그것은 주권 주주에 대한 일종의 응답이 될 뿐만 아니라, 자체 온체인 자본시장 권위를 세우는 데에도 자연스러운 필승수가 될 것이다.
7. 새로운 종의 탄생은 종종 새로운 생태계의 부흥을 동반한다
지난 10년을 돌아보면, 암호화폐 자본시장은 극심하게 흔들리는 진자 운동을 거쳐 왔다. 2017년 규제 구속이 전혀 없는 야생형 ICO에서, 2021~2025년 기형적인 ‘고가 평가 VC 코인’으로 흔들리다가, 결국 2026년에 이르러 ‘실제 기업의 현금흐름 + 법정 증권 공모서 + 24/7 스테이블코인 온체인 결제’가 교차하는 지점으로 다시 돌아섰다.
Binance가 ADGM에 설치한 이 ‘거래소 + 중앙예탁 + 스테이블코인 증권사 + 모듈형 공모서’ 인프라는 본질적으로 월스트리트와 홍콩거래소 바깥에서 전 세계 성장 기업의 위해 세 번째 공개 자본 형성 통로(온체인 자본시장)를 개척한 것에 불과하다.
이제 막 형성되기 시작한 이 산업망에서 기회는 거래소 자체에만 속하지 않는다. 누구나 알다시피, 증권거래소의 종이장이 처음으로 연중 무휴인 블록체인 장부에 울릴 때, 모든 가격 결정 언어, 인수 방식 및 유동성 규칙이 재작성될 것이며, 새로운財富效應 또한 조용히 찾아올 것이다. Binance의 다음 목표는 30억 명 사용자를 phục하다이며, 이는 인류 금융의 기존 규칙을 바꿀 수 있는 용감한 시도 하나가 될 것이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @PrincipiaRes

















