SemiAnalysis가 분석한 연산력 부족 현상: OpenAI와 Anthropic이 전 세계 신규 연산력을 모두 선점 중
저자: 월스트리트 인사이트
11월 3일, 반도체 연구 기관인 SemiAnalysis의 창업자 겸 CEO 다일런 패틀(Dylan Patel)이 Runtime 2026에서 컴퓨팅 파워, 자본 및 데이터 센터를 주제로 강연했다.
그는 OpenAI와 Anthropic이 컴퓨팅 파워를 대량으로 예약 중이라고 밝혔으며, 2027년을 예로 들면 두 기업의 신규 확보량이 전체 증가분의 25%에서 40%를 차지할 것이라고 말했다. 수요 압력으로 인해 엔비디아 H100의 임대료는 최저점을 크게 넘어서 반등했으며, 향후 B300 임대료는 시간당 7달러 이상까지 치솟을 수 있다고 전망했다.
자금 측면에서도 사정이 similarly 악화되고 있다. 최근 두 달간 미국 국채 수익률이 급등하며 10년물 금리는 10월 초 이미 5%를 상회했고, 차입금을 이용해 데이터 센터를 구축하는 신흥 클라우드 사업자들은 자금을 조달하기 점점 더 어려워지고 있다.
이번 강연은 Anthropic이 S-1 공개 등록 신청서를 제출한 일주일 뒤 이뤄졌으며, 시장은 막 최상위 연구소 뒤에 숨겨진 컴퓨팅 파워 명세를 파악한 상태다. 패틀은 엔비디아가 약 6.5기가와트(GW) 규모의 컴퓨팅 파워 클러스터에 대한 안전 장치를 마련했지만, 이는 여전히 전반적인 수급 긴장 구도를 바꾸기는 어렵다고 지적했다.
신규 컴퓨팅 파워, 두 연구소에 대부분 할애
컴퓨팅 파워 부족의 시작점은 구매자가 지나치게 집중되어 있다는 데 있다. 전 세계 컴퓨팅 파워 총량은 빠르게 성장하고 있다. 2024년 말 기준 약 60기가와트였으나 올해 말에는 100기가와트를 넘어섰으며, 2년 만에 거의 두 배가 늘었다. 패틀은 "2024년 말 글로벌 컴퓨팅 파워는 60기가와트였지만, 올해 말 100기가와트를 넘어서며 단 2년 만에 거의 두 배로 증가했다"고 설명했다.
증가분 중 최대 구매자는 OpenAI와 Anthropic이다. 양사의 보유 컴퓨팅 파워 총량은 지난해 말 기준 합쳐 약 4기가와트였다가 올해 약 10기가와트, 내년에는 20기가와트를 돌파할 전망이다. 증가분 기준으로 보면, 2027년 두 기업이 가져갈 신규 물량은 전체의 25%에서 40% 사이가 될 것으로 추정된다.
패틀은 "두 기업이 가져가는 물량은 신규 컴퓨팅 파워 증가분의 25%, 30%, 40%에 해당하는 부분이다. 지난해 말 Claude Code의 출시로 OpenAI와 Anthropic의 수익이 급증하자 이들은 경쟁적으로 컴퓨팅 파워를 매집했고, Meta 역시 마찬가지로 폭주하는 지출을 보였다. 현재로서는 많은 이들이 컴퓨팅 파워를 확보하는 것이 불가능한 상황"이라고 진단했다.
주목할 만한 또 다른 세부 사항이 있다. 이러한 컴퓨팅 파워는 주로 모델 훈련에 사용되며, 사용자 서비스(추론)용으로는 쓰이지 않는다. 패틀은 "Anthropic은 현재 4기가와트의 컴퓨팅 파워를 보유 중이지만, 그중 Claude Code가 사용하는 용량은 고작 몇십 메가와트(MW)에 불과하다"고 전했다.
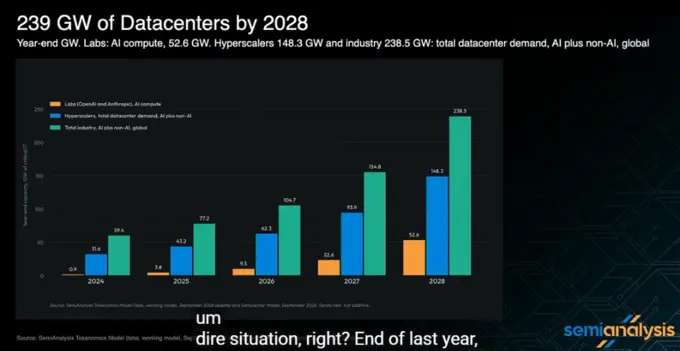
그림: 2024~2028년 글로벌 데이터 센터 및 최상위 AI 연구소 컴퓨팅 파워 수요 전망
오픈소스 모델 추론의 높은 수익성과 임대료 상승
구매자가 늘어나면 가격이 오르는 것은 당연하다. 패틀은 임대료를 밀어 올리는 또 다른 힘으로 '토큰(모델 출력 측정 단위) 판매' 사업 자체가 매우 높은 마진을 내는 점을 꼽았다. 이로 인해 GPUs를高价로 빌릴 의향이 있는 사람이 파는 사람보다 훨씬 많다.
그가 제시한 경제 분석은 메가와트 단위 기준이다. 자체 B300 클러스터를 구축해 건설비와 5년간 운영비를 분담하면 연간 약 900만 달러가 나온다. 클라우드 제공업체로부터 임대받으면 "연간 1400만 달러 수준이면 운이 좋은 것이다". 하지만 오픈소스 모델을 추론용으로 임대한다면 이보다 훨씬 높은 이익을 얻을 수 있다. 가동률이 30%에 그쳐도 여전히 무시 못할 수익을 거둘 수 있다.
이 계산은 SemiAnalysis가 공개한 InferenceX 벤치마크를 기반으로 하며, 누구나 내려받을 수 있는 컨테이너와 vLLM, SGLang 두 가지 오픈소스 추론 소프트웨어만 적용했을 뿐 특별한 맞춤형 최적화는 전혀 가하지 않았다.
실제 가격 데이터도 이러한 논리와 일치한다. 패틀은 "작년 10월에 바닥을 쳤던 H100 가격은 평균 1.70달러, 최저 1.45달러였다. 지금 체결가는 2.40~3.20달러 구간이며, 2년 전엔 이 가격대를 계약하는 게 터무니없다는 반응이었지만, 지금은 사람들이 해당 구간에서 계약을 서두르고 있다"고 설명했다.
SemiAnalysis 자체 1년물 장기 계약 지표도 3월 기준 2.35달러를 기록했으며, 10월 Nebius 등 업체의 공식 게시 가격 역시 지속적으로 인상 추세다. 패틀이 주로 논의하는 것은 단기 및 2차 시장 가격이며, 초대형 클라우드 업체들의 대규모 계약은 여기서 제외된다.
그의 다음 단계 예상은 다음과 같다. "H100이 시간당 3달러 이상, B300이 7달러 이상으로 오른다고 해도 놀라지 않을 것이다. 만약 시간당 6달러짜리 B300을 찾았다면 반드시 계약하고 토큰 판매로 이어져야 한다. 그것이 올바른 선택이다."
해결해야 할 과제로 클라우드 사업자들이 선불 결제를 요구한다는 점이 있다. 스타트업은 더욱 불리하다. 1년물 장기 계약을 얻기 힘들 뿐만 아니라, 스타트업 입장에서는 1년 뒤에도 회사 생존 여부를 장담할 수 없기 때문이다. 폐쇄형 모델 관련해서는 Anthropic이 API 마진을 일부 포기하면서까지 시장 규모 확장에만 주력하고 있다고 전했다.
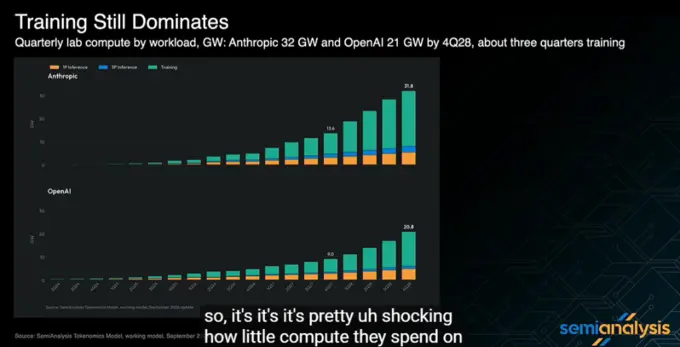
그림: Anthropic과 OpenAI 분기별 컴퓨팅 파워 부하 구조 분석

그림: 엔비디아 H100 GPU 임대료 1년물 장기 계약 동향
납기 병목현상과 클라우드 제공업체 서비스 평가 격차
컴퓨팅 파워 임차는 첫걸음에 불과하며, 클러스터의 실제 성능이 최종 가치를 결정한다. SemiAnalysis는 'ClusterMAX'라는 평가를 진행하여 323개 클라우드 공급업체를 추적했고, 그중 77개 업체를 심층 평가했다. 결과적으로 시상받은 곳은 고작 19곳에 그쳤으며, 나머지는 대부분 '사용 불가' 또는 '부족한 성과'로 분류됐다.
패틀에 따르면 가장 우수한 기업은 CoreWeave와 Nebius지만, 두 곳 모두 공급 상황이 매우 tight하다. 향후 6개월 간 추가 판매가 없으며 완판된 상태다. Nebius는 1년 또는 6개월치를 전액 선불로 요구하며 가격이 비싸지만, 이를 통해 컴퓨팅 파워를 확보할 수 있는 몇 안 되는 경로 중 하나다.
Oracle와 Google 또한 우수 등급을 받았으며, 특히 Google은 1차 평가 동메달에서 꾸준히 등급을 높였다. 반대로 평가가 하향 조정된 경우도 적지 않다. 평가 기준이 강화되면서 Azure는 은메달로, Together와 Lambda는 동메달로 강등됐다. AWS는 항상 하위권을 유지했는데, 주로 납기 프로세스가 과도하게 복잡하고 클러스터 할당을 위해 다수의 담당자와 소통해야 해 시간이 오래 걸리며 네트워크 설정 절차 또한 번거로운 점이 주요 원인이었다.
평가 과정에서 가장 눈살을 찌푸리게 한 요소는 보안이다. SemiAnalysis는 AI 모델로 이들 클라우드 플랫폼에 대한 침투 테스트를 진행했으며, 일부 취약점은 인터넷상에 이미 공개되어 있어 모델이 직접 찾아내 exploited한 후 다른 고객의 저장소까지 접근하는 사례가 발생했다.
특정 테스트에서는 오픈소스 모델을 활용해 클러스터 전체 Slurm 관리 권한을 탈취했으며, 어느 국가 국방부의 이름이 포함된 정보까지 확인했다. 많은 클라우드 사업자는 고객이 직접 경고할 때까지 보안 문제를 발견하지 못하며, 심지어 통보가 접수된 후에도 대응하는 데 며칠씩 소요되는 실정이다.
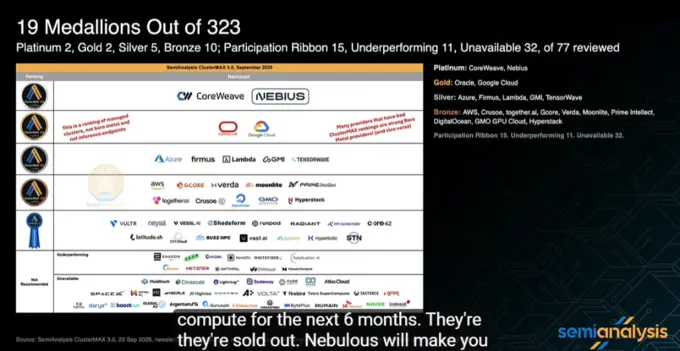
그림: SemiAnalysis ClusterMAX 컴퓨팅 파워 클라우드 공급업체 납기 능력 및 보안 평가 랭킹
금리 상승과 컴퓨팅 파워 공급의 부채 어려움
컴퓨팅 파워 공급 확대에는 막대한 자본이 필요하지만, 자본 비용이 significantly 오르고 있다. 패틀은 "2029년 말까지 글로벌 AI 자본 지출은 약 11조 달러에 달할 것이며, 이 중 약 7조 달러는 부채 자금 조달을 통해 마련될 것이다. 대부분의 자금은 칩, 네트워킹 장비 및 데이터 센터 구축에 투입될 것"이라고 밝혔다.
이러한 금리 환경 속에서 대출 흐름은 뚜렷한 양극화 양상을 보이고 있다. 10년물 미국 국채 수익률은 올해 3.96%에서 10월 초 5.31%까지 상승했으며, AI 관련 채권 발행은 9월부터 냉각세에 접어들었다. 패틀은 "현재 시점에 신흥 클라우드 업체가 1기가와트 규모 데이터 센터 건립을 위해 20억 달러의 자금을 조달하려 해도 채권시장에서 실질적으로 돈을 빌리기 매우 어려운 상황"이라고 덧붙였다.
유일한 해결책은 컴퓨팅 파워를 미리 초대형 클라우드 업체에 판매하고, 이들이 다시 채권시장에서 자금 조달을 하는 방식이다. 비록 대출을 받긴 했겠지만, 이렇게 조성된 컴퓨팅 파워는 업계 전반을 대상으로 한 개방형 시장에 전혀 공급되지 못하는 구조다.
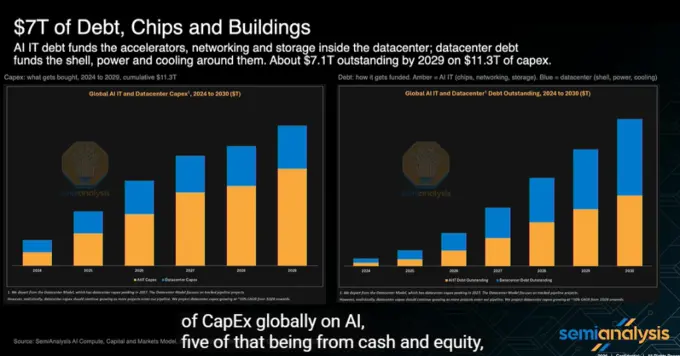
그림: 2024~2030년 글로벌 AI 자본 지출 및 부채 자금 조달 규모 추이 전망
그 결과, 내년 계약분이 확정된 컴퓨팅 파워의 약 65%에서 70%가 초대형 클라우드 업체와 최상위 AI 연구소로 향할 전망이다. 스타트업 입장에서는 클러스터 임대 시 50% 정도의 보증금을 선납해야 하며, 실제 납기까지 3~9개월이 소요되어 컴퓨팅 파워 확보 장벽이 매우 높다.
엔비디아는 클러스터 하방 안정화를 위한 역할을 수행하는데, 패틀은 이를 세 가지 유형으로 분류했다. 첫째, 소프트뱅크 에너지는 토지, 전력 및 건물만 지원한다. 오하이오주에 위치한 9기가와트 규모 시설로, 2030년 경 가동 예정이며 모든 용량을 OpenAI에 독점 제공한다. 둘째, Firmus는 엔비디아가 특정 가격에 클러스터를 임대하겠다는 보장을 제공하여 파트너사가 본전조차 잃지 않도록 하고, 이 보증 덕분에 외부 차주가 융자를 승인한다. 셋째는 하드웨어 잔존 가치에 대한 담보 제공이다.
규모 면에서 엔비디아가 하방 방어를 약속한 물량은 약 6.5기가와트에 달한다. 이 중 상당 부분은 초대형 클라우드 업체 전용이 아닌 개방형 시장에 유출될 예정이다. 제시된 상한선은 45기가와트이지만, 설령 이에 도달한다 해도 2030년까지의 신규 컴퓨팅 파워 증가분 중 아주 작은 부분에 불과할 뿐이다.
강연 마지막 부분에서 그는 토큰 소비량의 막대한 규모를 강조했다. 몇몇 선도적 제공사를 합치면 매일 100조 개 이상의 토큰을 처리하고 있으며, 각사의 연간 수익성은 지속적으로 상승 중이다. 그는 "컴퓨팅 파워 자원이 얼마나 광범위하게 공유되느냐에 따라 전체 생태계의 활력이 갈리며, 이는 결국 극단적 독점 지위를 점한 소수 연구소들에 대해 업계 전체가 지나치게 의존하는 상황을 방지할 수 있다"고 결론지었다.
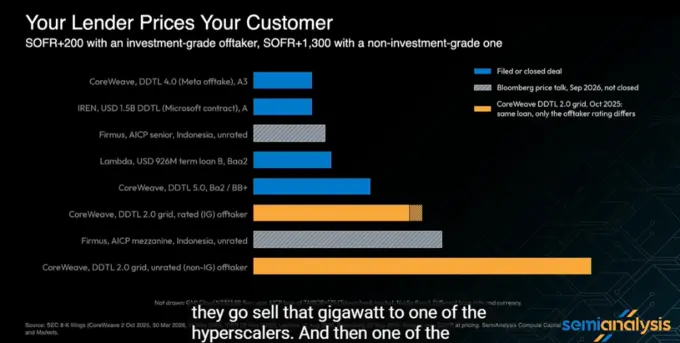
그림: 컴퓨팅 파워 클라우드 업체별 대출 조건 금리 및 등급 스프레드 비교