모든 수수료가 보유자에게 지급된 후에도 AERO가 여전히 추가 발행으로 인해 시세가 하락하는 이유는 무엇인가?
작성자: DhruTech
번역: AididiaoJP, Foresight News
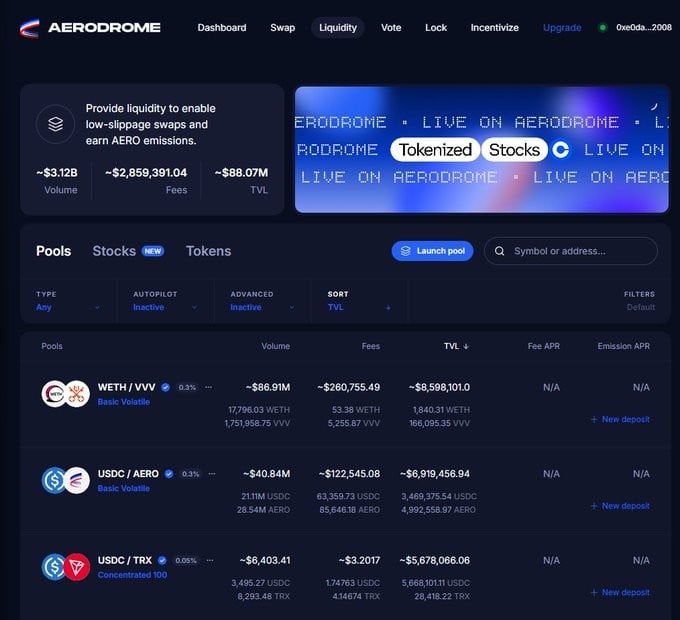
에어로드롬(Aerodrome)은 Base 상에서 거래량이 가장 큰 탈중앙화 거래소(DEX)입니다. 2026년 10월 21일 벨로드로무(Velodrome)와 합병되었으며, 22일 자정을 기해 발효되어 이후 Aero 브랜드로 7개의 체인에서 운영되고 있습니다. 기존에도 Base 상에서 22개월 연속 거래량 선두를 유지해 왔습니다.
ve(3,3) 모델을 채택하고 있습니다: 지속적으로 신규 AERO를 발행하고, 로커(Locker)들이 투표를 통해 에미션(Emission) 배분을 결정하며, 투표한 풀의 거래 수수료를 투표자에게 분배합니다. 프로토콜 자체는 수수료를 거의 남겨두지 않습니다.
여기에 문제가 있습니다. 번 돈을 거의 모두 외부에 나누어 주고, 추가 발행을 통해 유동성을 확보하는 프로토콜의 토큰은 과연 보유하고 가치가 있을까요?
우선 결론: 분배는 관대하지만 수익성은 아님
Aero가 보유자들에게 제공하는 수수료 비율은 어떤 대형 DEX보다 높습니다. 지난 12개월간 Aero는 수수료의 70.6%를 잠금 투표자에게 나누어 주었고, Uniswap은 고작 6.3%뿐이었습니다. 나머지 29.4%는 유동성 제공자(LP)에게 돌아가며, Aero는 자체적으로 한 푼도 남기지 않습니다.
수수료 기반으로는 Aero가 Uniswap의 약 1/9 수준이지만, 보유자들이 받는 절대 금액은 더 많습니다: 지난 12개월간 AERO 보유자가 8,690만 달러를 수령한 반면, Uniswap 보유자는 5,880만 달러를 받았습니다.
하지만 분배가 많다고 해서 수익성이 좋은 것은 아닙니다. 10월 15일을 기준으로 하는 4개 주기 동안, AERO 신규 발행 1달러당 잠금 투표자가 동기간에 받은 거래 수수료 및 브라이트(bribe)는 고작 0.52달러였으며, 나머지 약 0.48달러는 희석 효과를 일으켰습니다. 전체 21개월 중 「회수액이 발행액을 상회한」 달은 단 2달뿐이었으며, 이 두 달 역시 프로젝트 상장 초기의 일회성 브라이트 덕분이지 일상적인 거래 수수료가 아니었습니다.
구 시스템은 끊임없이 순발행을 이어왔습니다. 지난 12개월 간 신규 발행된 AERO 가치는 보유자들이 수령한 수수료와 브라이트 합계보다 약 1,960만 달러 많았습니다. 하지만 이 격차는 2026년 대규모 풀 브라이트에 의해 일부 상쇄되었습니다: 브라이트를 보유자 수입으로 산정하면 증발을 위한 안전장치 역할을 합니다. 브라이트를 제외하고 10월의 속도 연화 시, 격차는 8,000만 달러에서 1.05억 달러 사이입니다.
합병의 목적이 바로 이 격차를 정리하기 위함입니다. 구 시스템은 주간 투표와 고정 일정에 따른 에미션을 운영했으며, 수익 증가 여부와 상관없이 비슷한 속도로 발행했습니다. 신 시스템은 연속 배분 방식으로 전환하고, 보상을 달러 기준으로 산정하며 각 풀에 상한선을 설정했습니다: 보상액은 예측 수익의 최대 1.2배까지 허용됩니다.
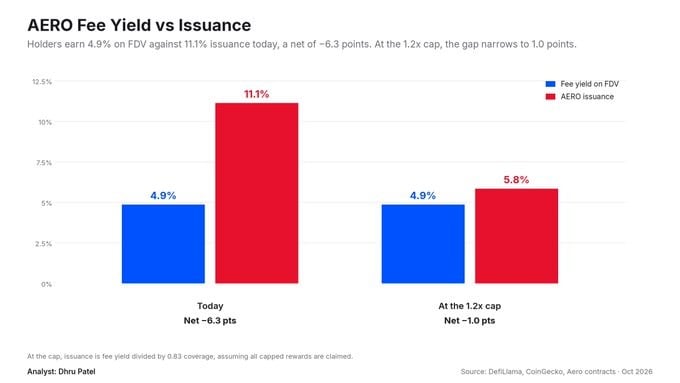
1.2배를 역산하면, AERO 1달러 발행당 풀이 버는 수익은 고작 0.83달러이며, 보유자가 돌려받는 금액도 대략 0.83달러에 불과합니다. 구 시스템의 0.52 대비 현저히 개선되었으나 여전히 1에는 미치지 못합니다. 즉, 신 메커니즘은 프로토콜의 손익분기점을 맞추는 것이 아니라, 「수익 1달러당 0.2달러 보조」 구조를 설계 자체에 내재화한 것입니다.
합병 첫날: 포지션 인계는 깔끔하지만 유동성은 완전히 따라잡지 못함
첫날 데이터는 반은 호재고 반은 관찰이 필요합니다.
24시간 만에 veAERO 잠금 지분의 81.6%가 전환되었으나, 실제 포지션 마이그레이션은 10.9%에 그쳤습니다. sAERO 포지션 6,654개가 할당을 완료한 반면, 구 시스템 최종週에는 8,595개의 포지션이 투표에 참여했습니다.
한편, TVL은 기대 기준치보다 8.4%p 낮았고,首日 거래량은 합병 전 기준선의 55%에만 해당했으며, 구 풀에서는 하루 만에 37%의 자금 이탈이 발생했습니다.
보고서의 분석은 다음과 같습니다: 포지션 데이터는 깔끔한 인계를 방불케 하지만, 유동성 데이터는 메커니즘 결함이 아닌「아직 진행 중인 과정」에 가깝습니다. 다만 이는 그저 첫날일 뿐입니다.
진정으로 답해야 할 질문은 무엇일까요? 수익 연계형 보상 상한선이 장기적으로 희석에 의존해 온 분배를 고객 수익 기반으로 전환할 수 있느냐는 점입니다.
팔고 있는 것은 수수료가 아닌 에미션 권한
Aerodrome은 트레이더에게 수수료를 부과해 수익을 내는 방식이 아닙니다. 전통적인 AMM은 각 스왑에서 일부를 징수하며, Uniswap은 약 6%의 수수료를 토큰에 귀속시키고 나머지는 LP에게 줍니다. Aero는 전혀 남겨두지 않습니다.
풀의 거래 수수료는 풀을 지원하기 위해 잠금 및 투표한 보유자들에게 전부 귀속됩니다. 프로토콜 측의 재무부(treasury) 분배는 존재하지 않습니다.

그가 진짜 파는 것은「자체 토큰 에미션을 가이드할 권리」입니다. 각 주기마다 신규 AERO를 주조하여 로커들의 투표에 따라 풀에 분배합니다. 프로젝트가 심층 유동성을 원한다면 직접 유동성 마이닝을 하여自社 토큰으로 지급하거나, Aero 투표자에게 비용을 지불해 기존 에미션을 자기 풀로 유도할 수 있습니다. 후자가 일반적으로 저렴하며, 이런 차익거래 구조가 바로 Aero의 비즈니스 모델입니다.
따라서 Aero의 수수료율은 가격 통제력을 나타내는 지표가 될 수 없습니다(수수료 자체가 없기 때문이며), 에미션 또한 줄일 수 있는 마케팅 비용이 아닙니다. 제품이기 때문입니다. AERO는 프로토콜 이익에 대한 청구권이라기보다「보유자가 선정한 풀의 수수료」에 대한 청구권에 가깝습니다.
Base 의 거래량 왕, 수수료 점유율 롤러코스터
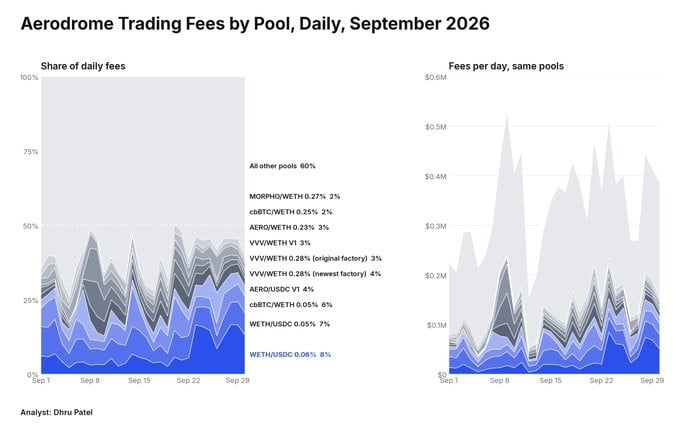
Aerodrome의 Base 상 거래량 점유율은 현재 53.6%로, Uniswap은 27.1%입니다. 거래량에서의 압도적 우위는 결코 의심받지 않았지만 변한 것은 수수료 점유율입니다.
2026년 2월 Aero의 Base DEX 수수료 점유율은 17.2%까지 떨어졌고 Uniswap은 70.4%를 기록했지만, 10월 초 20일까지 Aero는 48.3%까지 회복했고 Uniswap은 46.1%였습니다.
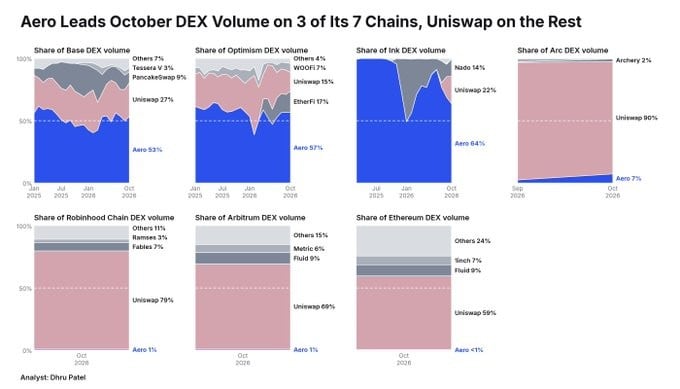
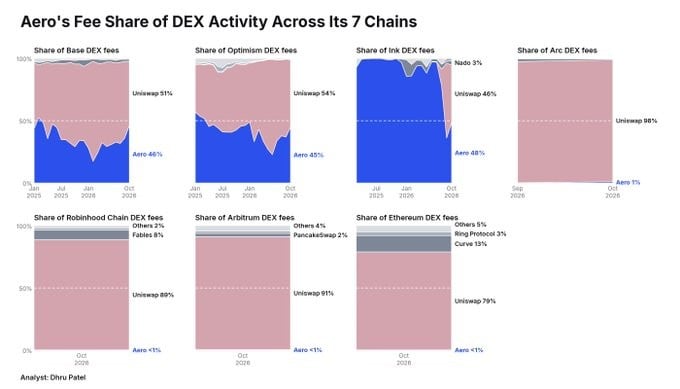
이 같은 괴리는 바로 ve(3,3)의 설계 결과입니다. Aero는 에미션을 매개로 유동성을 끌어모으고, 이는 관련 자산 및 스테이블코인 페어에 집중되며, 거래량이 크고 수수료율이 낮아 1~5bp만 되어도 막대한 체결량을 만들어냅니다. 반면 Uniswap의 Base 상 거래량은 변동성 자산과 롱테일 자산에 편중되어 있습니다.
지난 22개월간 Uniswap의 달러당 거래량 생성 수수료는 Aero의 2.7배였습니다: 25.5bp 대 9.5bp이며, 월별 비는 1.7배에서 5.0배 사이를 오갔습니다. Aero는 더 얇은 마진으로 더 큰 규모를 굴립니다.
70% 수수료 전달율은 관대가 아니라 보조금 효과
Aero는 약 70%의 수수료를 보유자에게 나누어 주고 Uniswap은 약 8%에 불과합니다. 이 비교는 Aero가 더 관대해 보이지만 실제로는 두 가지 사실을 말해줍니다.
LP가 포지션을 게이지(gauge, 인센티브 배포기)에 예치하면 신규 발행된 AERO를 받지만 거래 수수료는 포기합니다. 예치하지 않으면 95~100%의 거래 수수료는 유지하지만 에미션을 받지 못합니다. 대부분의 LP는 보상을 선택합니다.
따라서 70%의 「수수료 전달율」이 프로토콜이 수수료에서 얼마나 떼서 보유자에게 주는지 의미하는 것은 아니며, 피기(base)의 어느 정도가 「수수료 대신 에미션을 선택했는가」를 나타냅니다.
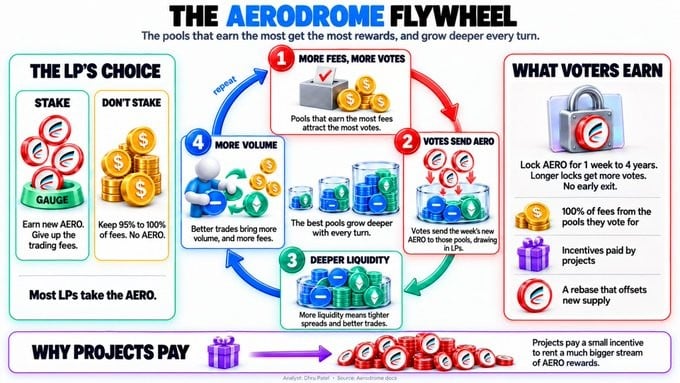
에미션의 달러 가치가 하락해 예치가 불리해지면 LP는 해지할 것이며, 전달율과 보유자 수익은 동반 하락할 것입니다.
Aero의 수수료 기반은 본질적으로 집중형 유동성(CLP) 비즈니스 위에 투표 예치 배분 레이어가 겹쳐진 형태입니다. Slipstream은 월간 투표자 수수료 약 570만 달러를 기여하며, 두 개의 V1 풀 유형은 월간 합산 약 120만 달러를 만듭니다. 수수료율 성능은 Uniswap V3와 마찬가지로 유동성이 얼마나 좁게 배치되었는지와 활발한 범위(active range)를 통과하는 체결량이 얼마나 되는지에 달려있습니다.
Uniswap과는 근본적으로 다른 장부
지난 12개월간 Aero는 70.6%의 수수료를 잠금자에게 배분했고, Aero+Velodrome 합산은 71.8%에 달했습니다. Uniswap은 6.3%입니다.
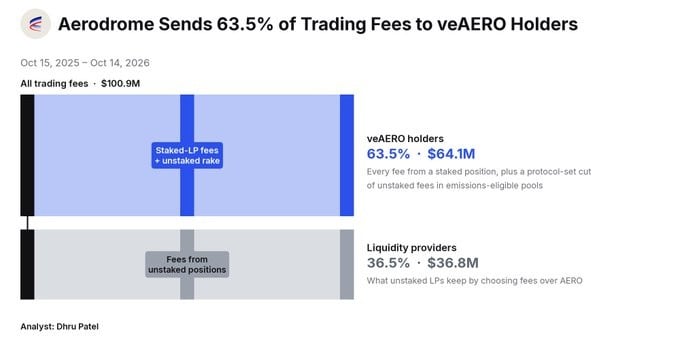
하지만 Uniswap이「돈을 숨긴 것」은 아닙니다. Uniswap의 대부분 수수료는 자본을 공급한 LP에게 돌아가며, 이는 공급자와 토큰 보유자 간의 서로 다른 분배 방식입니다. 두 토큰이 청구하는 사업 부위가 다르므로, 단순히 주가 대비 수수료 배수로 비교하는 것은 무의미합니다.
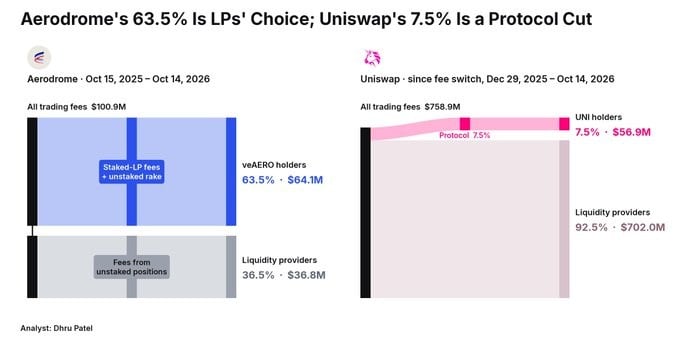
진정한 차이는 유동성 비용이 어디에 기록되느냐에 있습니다. Uniswap은 수수료로 LP에게 지불하며, 달러당 약 92센트를 LP에 배분합니다. Aero는 신규 발행 AERO로 LP에게 지급하므로 수수료를 거의 전량 보유자에게 돌려줄 수 있습니다. 유동성 비용이 수수료 계정에서 공급 계정(공급 측면)으로 이동한 것입니다.
간단히 말해: UNI 보유자는 희석되지 않는 대형 사업의 소규모 청구권을 소유하고, AERO 보유자는 훨씬 작은 사업의 거의 전량 청구권을 소유하지만 유동성 확보를 위해 희석당합니다.
합병 후 핵심: 수익 1.2배 상한선
합병 후 AERO는 1:1 비율로, VELO는 0.044 비율로 교환됩니다. Aerodrome 보유자가 신규 공급량의 94.5%를, Velodrome 보유자가 5.5%를 차지합니다. 이 비율은 전년 대비 수익 2.6억 달러 대 1,500만 달러를 근거로 팀이 산출하였습니다.
veAERO와 veVELO는 sAERO로 통합되며, 잠금 기간은 다음 주로 연장되고 영구 잠금은 4년간의 예치로 변경되며 조기 인출은 불가능합니다. 업그레이드는 되돌릴 수 없으며, 미수령 보상은 무효화됩니다.
메커니즘에는 두 가지 변화가 있습니다.
첫째, 주간 투자가 폐지되고「예측 기반 배분」방식으로 전환되었습니다. 잠금자는 언제든지 에미션 투표 조정이 가능하며 각 포지션은 약 47~48시간의 대기 시간이 적용됩니다. 목표는 배포자가 지난주 결과를 단순 외삽하는 것이 아니라, 향후 어떤 풀이 거래 수수료를 생산할지 정확히 예측하게 하는 것입니다.
둘째, 보상이 달러 기준으로 산정되며 수익 대비 상한선이 설정됩니다. 게이지는 AER 엔진으로 대체되어, 각 풀이 얼마의 AERO를 받고 언제 발행되는지 결정합니다. 시스템은 각 풀의 예상 수익(스왑 수수료, MEV 수수료, 유동성 제공 보상을 포함하여 계산한 값)을 산출한 뒤, 보상 가치 상한선을 예상 수익의 1.2배로 설정하고 약 48시간마다 재계산합니다. 월 10만 달러 수익이 예상되는 풀은 최대 12만 달러 상당의 AERO까지만 받을 수 있으며, 이를 초과하는 부분은 발행되지 않습니다.
1.2배는 장기 목표이지 계약상 파라미터가 아닙니다. 합병 전 구 시스템은 약 1.9배, 롤링 기준 약 2.1배였습니다. 2.1배를 가정할 경우 AERO 1달러 창출당 보유자가 돌려받는 금액은 약 47센트입니다.
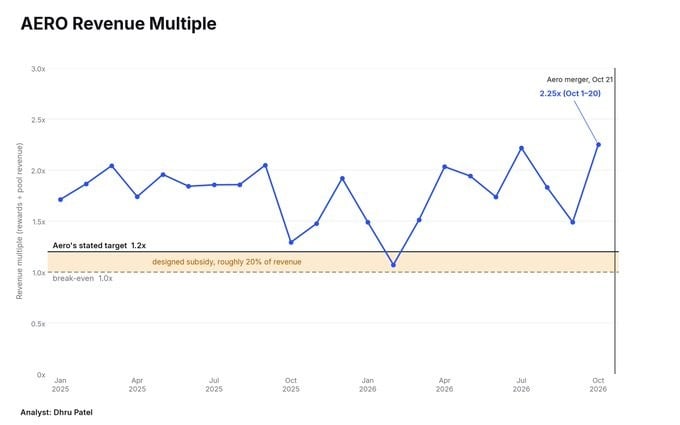
설계가 된 대로 1.2배에 도달하면, 보유자는 신규 발행 AERO 1달러당 약 0.83달러를 돌려받게 됩니다. 이는 구조적 개선이지만 손익분기점에는 명확히 미치지 못합니다: 프로토콜 설계상 영구적으로 약 20%의 수익을 보조하며 보조를 멈추는 것이 아닙니다.
이것이 AERO의 가장 중요하면서도 가장 덜 논의되는 숫자입니다. 「Aerodrome이印制·지급 간격이 벌어질 것인지」라는 개방형 질문에 명확한 수치로 검증 가능한 목표치를 제시한 셈입니다.
성장이 왜 자동으로 구덩이를 메꿀 수 없는가
구 시스템은 고정 일정에 따라 에미션이 집행되었으므로 수익 증가는 커버리지 비율을 실질적으로 개선시킬 수 있었습니다. AER 엔진은 이를 변화시켰습니다.
보상 상한선이 각 풀 예상 수익의 1.2배로 고정됨에 따라 에미션은 수익과 동기화되어 확장되며 수익과 독립적으로 움직이지 않습니다. 수수료가 두 배가 되면 에미션도 대략 두 배가 되고, 커버리지 비율은 설계된 0.83 근처에 머뭅니다.
따라서 성장 자체로는 격차를 해소할 수 없습니다. 다음 세 가지 상황만이 가능할 때만 가능합니다: 보상을 미수령하는 경우(미수령 AERO가 전혀 발행되지 않음), DAO가 배율을 1.0 미만으로 조정하는 경우, 또는 1.2배 상한선에 구애받지 않는 수익원이 새로 생기는 경우입니다.
현재 1.00달러 수익에 1.20달러의 AERO를 지불하는 논리가 유효하려면 단 하나의 조건이 충족되어야 합니다: 이 에미션이 구매한 유동성이 잔류하여 이후 주기에서도 계속 수수료를 발생시켜야 한다는 점입니다. 즉, 1주일치 에미션으로 확보한 유동성이 향후 여러 주차 걸쳐 수수료를 회수할 것이라는 도박입니다.
밸류에이션, 강세 시나리오와 약세 시나리오
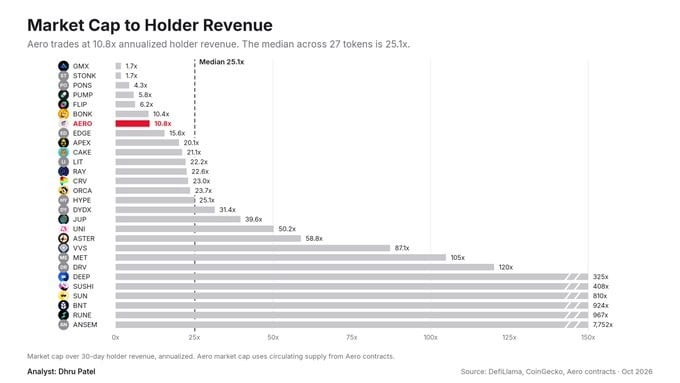
시가총액 대비 연간 보유자 수익을 기준으로 Aero는 10.8배입니다. 측정 가능한 분배를 가진 16개 토큰 중위수는 25.1배이며, 유사 프로젝트 중 pump.fun만이 더 저렴한 5.8배이고 Derive가 가장 비싼 120배입니다. 완전희석추정가치(FDV) 기준으로는 17.1배이며, 지난 12개월 간 분배 규모를 적용할 경우 시가총액 기준 8.9배, FDV 기준 18.1배입니다.
보유자의 순수익은 다음과 같이 표현됩니다:
순수익 = 거래량 × 수수료율 × 예치 비중 + 브라이트(bribe) − AERO 신규 발행량 × AERO 가격
예치 비중은 장기적으로 약 70% 근처를 유지합니다. Base 거래량은 역사적 고점에 서있지만, 브라이트 시장은 몇 년 전에 붕괴되었습니다. 밸류에이션에서 가장 민감한 변수는 수수료율과 에미션 조건입니다.
시장만으로 AERO를 업계 중위선까지 재평가한다면, 현재 분배 규모 기준 약 21억 달러의 밸류에이션에 해당하며 현재 대비 약 2.5배 상승 여지가 있습니다. 이는 가장 단순한 강세 시나리오로, 운영 개선 없이 단지 시장이 할인을 비효율적으로 판단할 때만 실현됩니다.
할인이 존재하는 이유는 희석 효과 때문입니다. 더 현실적인 경로는 다음과 같습니다: 1.2배 상한선이 진정으로 0.83을 달성하고, 발행률이 8%로 하향 안정되며, 음(負) 캐리(carry) 문제가 축소되고, 배수가 업계 평균으로 수렴하는 것입니다.
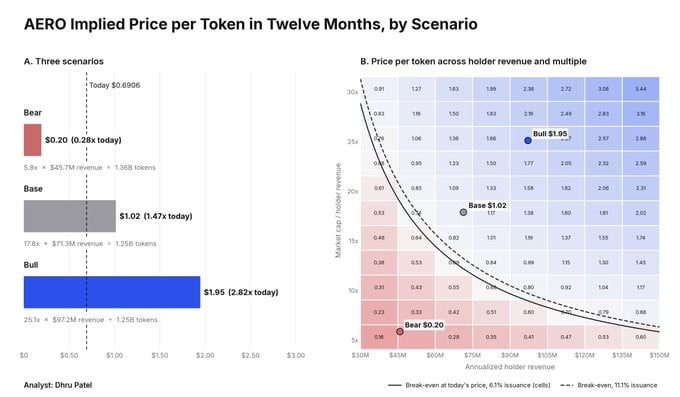
강세 시나리오는 다음과 같습니다: 달러당 거래량 수수료 포착력이 Uniswap에 근접; 6개의 신규 체인이 Base 단독으로는 창출하지 못하는 수익원을 제공; 상당수의 보상이 미수령 되어 실제 커버리지 비율이 1.0을 상회; 희석이 구조적 성격을 벗고 배수가 8.4배에서 21.8배로 재평가될 것입니다. 이러한 요소들은 동시에 발생할 수 있으며, 분배 규모 기준으로 토큰 가격이 충분히 저렴하므로 모든 요소가 구현되지 않아도 충분합니다.
약세 시나리오는 다음과 같습니다: 상한선 설계 자체가 영구 희석을 보장; 성장은 에미션이 수익과 동기화되어 확대되므로 극복 불가; Base 수수료 풀이 계속 축소; 브라이트 시장이 회복되지 않음; Aero 측이 미래의 투표 참여 필요성이 사라질 수 있다고 언급한 점은 잠금자에게 비용을 지불해야 하는 근거 자체를 제거하는 셈입니다. 이 시나리오에서 8.4배는 할인이 아니라 「분배는 관대하나 희석 속도가 빠른」 토큰의 정확한 가격입니다.
리스크 체크리스트
메커니즘이 아직 검증되지 않았고, 목표 역시 공약이 아닙니다. 게이지 보상 상한선은 단 하루만 운영되었습니다. Aero 공식 용어도「장기 목표」이며, 개별 풀은 상하 변동 가능, 재단이 게이지 상한 범위 및 신규 풀 배포를 관리합니다. 이해관계자가 조정 가능한 목표는 기계적 규칙보다 구속력이 약합니다. 보고서는 획득률을 할인해서 적용해야 하며, 0.83을 불변값으로 받아들이지 말 것을 제안합니다.
개선 효과가 입증되기 전까지 이 격차는 명백합니다. 현재 추세를 유지할 경우 Aero의 연간 분배는 발행 규모보다 8,000만~1.05억 달러 적습니다. 신 시스템이 격차를 줄이지 못한다면 AERO의 분배는 본질적으로 여전히 보유자 희석을 통해 지불되며, 저렴하게 평가되는 것은 당연합니다.
거버넌스 관련 공개 현황이 미흡합니다. 문서상 재단이 수수료율, 게이지 상한선 범위 및 신규 풀 배포를 관리한다고 밝혔으나, 재단 홈페이지에서는 sAERO 보유자 거버넌스를 주장합니다. 두 입장이 상충하며, 멀티시그 또는 서명자 구성원도 공개되지 않았습니다.
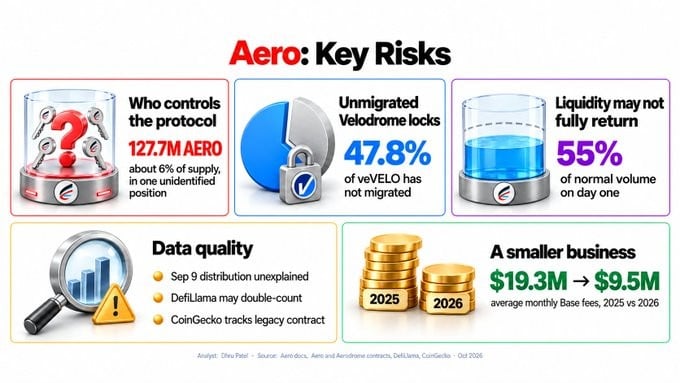
Velodrome의 잠금 지분 절반 이상이 아직 마이그레이션되지 않았습니다. veVELO의 47.8%가 전환되지 않은 상태입니다. 교환 비율은 고정된 0.044이지만 경제 결과는 확정되었다 해도, 아직 변환되지 않은 거대한 포지션은 불확실한 공급 변수로 남아 있습니다.
유동성이 반드시 모두 돌아오지는 않을 것입니다.首日 거래량은 기준선의 55%에 불과했고, TVL은 조정 기준치보다 8.4%p 낮습니다. 이는 일시적 과도기일 수도, 영구적 이탈일 수도 있습니다.
데이터 품질 역시 의문이 남습니다. 9월 9일에 794만 달러 규모의 단일일 분배가 발생했는데 원인이 불분명함에도 불구하고, 롤링 12개월 및 연초누계(YTD) 수치에 중복 반영되었습니다.
사업 규모 역시 과거보다 줄었습니다. Base 수수료 점유율은 17.2%에서 48.3%로 회복되었으나, 2026년 Base 월평균 수수료는 950만 달러로 2025년의 1930만 달러 대비 절반 수준에 불과합니다. 축소되는 시장 내에서 점유율만 늘려도 원래 크기만큼 가치가 생기지는 않습니다.
결론: 1달러 신규 발행이 무엇을 돌려줄지 주의 깊게 지켜봐야 함
AERO의 핵심은 70%의 수수료 전달율이 얼마나 높은지가 아니라, 신규 발행 1달러당 최종적으로 얼마나 많은 지속 가능한 고객 수익을 창출해 낼 수 있느냐입니다.
1.2배 수익 상한선은 문제를 추적 가능한 지표로 전환시켰습니다: 실제 보상과 풀 수익 간 비율이 1.2배에 근접하는지, 미수령 AERO 비중은 어떻게 되는지, sAERO 및 잔여 veVELO의 마이그레이션 현황, Base 수수료 풀 하락세가 멈췄는지, 월 단위 브라이트 수입이 80만 달러에서 회복될지, Slipstream 수수료/거래량 지표가 개선되는지, 발행률이 8%로 하락할지를 면밀히 모니터링해야 합니다.
이들 지표가 AERO를 「잘못 절하된 소형 사업」으로 볼지, 아니면 「정확히 priced된 영구 희석 자산」으로 평가할지를 결정합니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @DhruTech