


연준 기준금리 동결 예상… 존 윌리엄스 강경 발언 나올 듯
출처: 금십데이터
연준 관계자들이 이번 주 정책금리 회의를 앞두고 있는 가운데, 단기적으로 뚜렷한 진정이 보이지 않는 인플레이션 압박에 직면해 중앙은행이 어떤 행동을 취할 수 있으며, 취해야 하며, 최종적으로 어떻게 선택할 것인지에 대해 중대한 쟁점이 대두되고 있다.
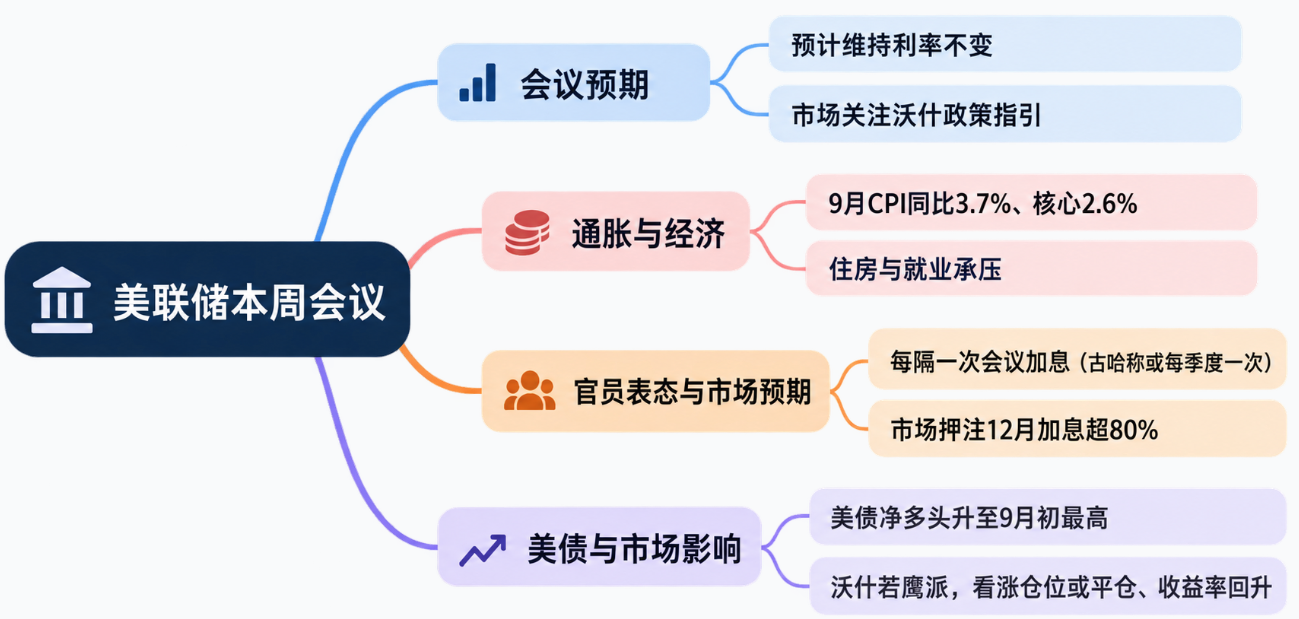
연방공개시장위원회(FOMC)는 베이징 시각 목요일 오전 2시 결정을 공개한다. 시장은 연준이 기준금리를 현행 유지할 것으로 널리 예상하며, 앞서 9월 25bp(베이스포인트)를 인상한 바 있다. 다만 투자자들이 진정으로 주목하는 것은 정책 결정자들이 향후 조치 방향을 어떻게 시사할 것이냐는 점이며, 특히 연준 의장 케빈 워시(Kevin Warsh)가 어떤 신호를 낼지가 핵심이다.
도이체방크 수석 미국 경제학자 브렛 라이언(Brett Ryan)은 워시가 향후 통화정책 경로를 어떻게 설명할지를 집중적으로 지켜볼 것이라고 밝혔다. 워시는 일찍이 정책 방향을 밝히는 것을 꺼려해 왔으며, 연준이 「미래지향적 지침(Foreward Guidance)」에 대한 의존도를 낮추고 21세기 이후처럼 시장에 정책 방향을 빈번히 예고하지 않길 원한다.
라이언은 고객 리포트에서 워시가 최근 물가 지표가 9월 회의 당시 내린 판단을 재확인시켜줄 가능성을 시사할 수 있다고 전했다. 시간이 지나면서 연준이 여전히 추가 정책 긴축이 필요하다는 것이다. 하지만 10월 추가 인상을 건너뛸 경우 정책 결정자들에게 데이터 변동성을 점검할 여유를 더 줄 수 있다는 의미이기도 하다.
인플레이션 재가열, 주택 및 노동시장 압박 심화
최근 발표된 인플레이션 지표는 올해 초 이미 가중되었던 물가 상승압력을 덜어주지 못하고 있다.
소비자물가지수(CPI)에 따르면 미국 9월 총물가 상승률은 전년 동기 대비 3.7%로 주로 에너지 가격 급등에 힘입어 치솟았다. 휘발성이 큰 식품 및 에너지 가격을 제외한 근원 CPI 증가율은 전년 동기 대비 2.6%로, 연준의 2% 목표치를 상회했으며 8월에 비해 0.3%p 상승해 물가 부담이 전반적으로 완화되지 않았음을 보여주고 있다.
동시에 모기지 금리가 7%를 상회하면서 미국 주택 시장이 추가적인 압력을 받고 있다. 노동시장은 '저해고율, 저채용률' 국면을 보이고 있는데, 구조해고 건수가 1960년대 후반 이후 가장 낮은 수준을 기록했으나 실직자의 신규 직장 탐색은 여전히 어려움을 겪고 있다.
이같은 상황에서 통화정책의 노선은 더욱 복잡해지고 있다. 기준금리 인상을 잠정 유보하는 것은 연준이 과거 긴축 조치가 경제와 금융 여건에 얼마나 영향을 미쳤는지 측정하는 데 기여하지만, 인플레이션이 쉽게 잡히지 않을 경우 연준은 추가 금리 인상 불가피성에 직면할 수 있다. 그럴 경우 주택 시장, 개인소비 대출 등 금리 민감도가 높은 분야에서 또 다른 충격을 받을 수 있다.
워시는 보다 유연한 정책 태도를 가진 연준을 조성하고 싶다는 뜻을 비추며, 향후 금리 경로에 대해 조급하게 확답하기보다는 계속 발표되는 데이터에 따라 시장 스스로 정책 방향을 진단하기를 원하는 모습이다. 핵심 과제는 연준이 인플레이션 통제 의지를 분명히 밝혀야 하지만, 그렇다고 향후 인상 폭과 속도를 지나치게 일찍 고정해서는 안 된다는 점이다.
경제학자들 경고: 정책 집행 리스크 상승
에버코어 ISI 수석 경제학자이자 중앙은행 전략책임자인 크리슈나 구하(Krishna Guha)는 현재의 정책 환경에서 실행 위험이 적지 않다고 지적했다.
구하는 월요일 발간한 리포트에서 워시가 시장 리스크에 대한 각별한 경계심을 가지고 있어 원칙적으로 차분하고 안정적인 리더십을 발휘해야 한다는 점은 명확하나, 연준의 정책 집행을 둘러싼 중대한 도전과제가 산재해 있다고 밝혔다.
그는 연준이 저인플레이션과 완전고용이라는 이중 사명 각각이 직면한 리스크를 어떻게 평가할 것인지 충분히 설명하지 못했으며, 현행 통화정책의 긴축 수준을 어떻게 측정할 것인지에 대해서도 선명하게 설명하지 못했다고 꼬집었다. 이러한 정보 부재는 시장이 연준의 차기 행보를 파악하기 어렵게 만드는 요인이 된다.
물가가 높은 수준에서 유지되고 있음에도 불구하고 미국 실업률은 전반적으로 안정세를 유지하고 있다. 아울러 금융 여건 역시 변화양상을 보이고 있다. 시카고 연방준비은행의 금융여건지수는 9월 금리 인상 이후 금융 환경이 다소긴축 되었음을 나타냈으며, 주가 변동성 증대가 그 이유 중 하나로 꼽힌다.
최근 연준 부의장 제퍼슨과 뉴욕 연준총재 윌리엄스 등 주요 인사들의 발언들은 한 가지 가능성을 암시한다. 인플레이션 압력이 지속된다면 연준이 모든 회의로 금리를 올리기보다 격차 둔식으로 두 차례에 한 차례 인상하는 형태를 택할 수 있다는 점이다. 하지만 결국 몇 번이나 더 인상해야 하는지는 아직 불명확하다.
구하는 워신이 최근 방콕에서 개최된 세계은행과 IMF 행사에 참석해 내놓은 발언이 FOMC 내 주요 의견과 크게 다르지 않다고 분석했다. 이는 연준이 신중하고 체계적인 긴축 속도를 유지할 수 있으며, 분기에 한 번의 금리 인상을 가능한 기본 경로로 설정해 자료를 기반으로 판단을 조정해 나아가되, 극단적인 금리수준을 미리 차단하지 않을 수 있음을 의미한다.
그는 인플레이션 지표가 계속 기대에 못 미치거나 경제성장 모멘텀이 약화되지 않을 경우 연준이 추가 인상 조치를 단행할 수 있다고 덧붙였다.
시장 12월 금리 인상 베팅, 경제학자들 견해 갈림
CME그룹의 FedWatch 도구 연산 결과, 연방기금금리 선물가격은 이번 주 금리 인상 확률이 약 10% 수준이며, 12월 인상 확률은 80%를 훌쩍 넘는다. 시장은 2027년 3월 추가 인상이 일정하게 가능하다고 보며, 2027년 말까지 추가로 한 번 더 올릴 확률은 약 50%라고 점친다.
다만 경제학자들 사이에서 연준이 추가로 긴축 노선을 이어가야 하는지에 대해서는 뚜렷한 차이점이 존재한다.
시티그룹 수석 경제학자들은 향후 물가 지표가 다소 안정세로 돌아설 수 있어 연준이 추가 대응을 보류할 수 있는 명분이 될 수 있으며, 나아가 내년 금리 인하 국면 진입을 뒷받침할 여지도 열어놓을 수 있다고 내다봤다. 그럼에도 시티그룹은 금번 12월 추가 인상 가능성을 여전히 점치고 있다.
알리안츠 그룹 수석 경제 고문 무하메드 엘-에리안(Mohamed El-Erian)은 연준이 궁극적으로 금리를 인상하게 될 것이라고 전망하면서도这种做法是错误的라고 지적한다. 금리가 더 높아질 경우 주택 시장 등 취약 부문에 악영향을 미칠 뿐만 아니라 경제적 불평등을 심화시킬 수 있기 때문이다.
엘-에리안은 월요일 CNBC 인터뷰에서 "시장의 이번 연준 정책 정지 판단은 정당하다"면서도 "인플레이션 지수가 전반적으로 예상치를 상회했기에 워시는 상당히 강한 Hawkish 톤으로 이번 조치를 설명해야 한다"고 말했다.
그는 인플레이션 우려와 미국 국채 수익률 상승 이슈를 해소하기 위해서는 '통화 긴축이 아닌 재정 규제로 접근해야 한다'고 강조한다. 연준이 만약 추가로 긴축 노선을 걷기로 선택한다면 피해가 기술 산업에만 머무를 가능성은 낮다. 엘-에리안은 Tech industry의 영향이 상대적으로 제한적일 수 있으나, 부동산, 자동차 대출, 개인 소비대출 분야 등에서 더 큰 타격을 입을 수 있다고 경고했다.
연준에게 있어 이번 회의의 난맥상은 금리 인상 여부 결정 자체보다도,为何暂时观望인지 설명하는 과정과 함께 충분한 정책 여력을 남기는 방법을 찾는 데 있다. 워시가 인플레이션에 대해 더 공격적인 신호를 전달하면 12월 추가 인상 기대감이 또다시 커질 수 있으며, 신중한 데이터 관찰 태도를 보이则会 완화할 수 있다. 어떻든 인플레이션 동향이 통화정책의 향방을 결정지을 것이다.
미국 국채 롱 포지션 베팅 강화, 워시 Hawkish Signal 시 수익률 하락 트레이딩 역전 위험
만약 연준이 이번 주 통화정책회의에서 더 강건한 입장을 취할 경우, 미국 국채 시장에서 최근 쌓아온 롱(매수) 포지션 베팅이 급격한 역전 상황에 직면할 수 있다.
워시가 인플레이션 등 핵심 쟁점에서 Hawkish 톤을 낸다면 시장은 연준의 최종 금리 인상 수준을 재평가하며 쓰라린 청산 파도를 맞이할 수 있다. 이전에 일부 거래자들은 안전자산 자금이 미국 국채로 지속적으로 유입될 것이라고 예상하고, 금리 하락과 채권 가격 상승에 베팅한 롱 포지션을 구축했다.
시티그룹 전략가 데이비드 비버(David Bieber)는 FOMC 회의 개최 직전 가장 눈에 띄는 변화가 투자자들이 미국 국채와 유럽 채권 시장 모두를 대상으로 tactical long 포지션으로 이동했다는 점이라고 설명했다. 그는 전체 구조적 측면에서 시장이 순 숏(net short) 상태임에도 불구하고, 거래자들이 채권 상승세에 편승하기 위해 롱 포지션을 늘리고 있다고 지적했다.
CME그룹 미결제계약(OI) 현황에 따르면 지난 1주간 거래자들은 미국 국채 숏 포지션을 꾸준히 축소시키며 이전 반등 국면이 이어지리라 점쳤다. 이러한 상승세의 뒤로는 AI 관련 매매 지속성에 대한 시장의 우려와 프랑스 국채 시장의 부담감 등이 자리 잡고 있다.
지난 금요일 미국 국채 선물 시장에서는 대규모 청산 물결이 빚어졌는데, 이는 특히 10년물 국채 관련 선물로 집중됐다. 하루 전 국채 시장이 2년여 만에 최우수 일일 거래 실적을 세웠음에도 불구하고, 10년물 관련 선물에서 신규 Risk Exposure가 폭발적으로 늘어나었는데, 이는 숏 커버링(short covering)의 전형적인 패턴과 부합한다.
JP모건의 주간 조사 결과에 의하면 시장의 순 롱(net long) 포지션이 9월 초 이후 최대치까지 끌어올랐음을 확인할 수 있었다.
콜롬비아 스레드니들의 포트폴리오 매니저 에드 알후사이니(Ed Al-Hussainy)는 현재 시장이 기존 가격 평가를 계속 유지할 수 있을지 여부를 결정짓는 핵심 변수가 바로 연준의 정책 방향성이라고 밝혔다.
이는 이번 회의에서 실제 금리 인상이 이뤄지지 않더라도, 워시가 향후 정책 방향에 대해 내놓는 메시지가 시장 트레이딩 논리를 완전히 뒤바꿀 수 있음을 뜻한다. 연준이 추가로 긴축 조치를 취할 의사가 있음을 명시적으로 암시한다면 거래자들은 채권 롱 포지션을 재검토해야 할 것이며, 최근 형성된 롱 포지션들은 강제 청산 위기에 처할 수 있다.
동시에 옵션시장 거래자들은 수익률 추가 하락과 채권 가격 지속 상승 시나리오에 대비해 포트폴리오 리스크 헤지를 적극적으로 진행 중이다. 이러한 수요는 관련 옵션 프리미엄을 끌어올렸으며, 지난주 비용은 3월 이후 최고치를 기록했다.
대부분의 거래자들은 다양한 구조의 콜(Call) 옵션 매수를 통해 리스크를 헷지하고 있으며, 일부를 포함한 전략들은 향후數周 내 10년물 미국 국채 수익률이 4.6%까지 추가로 하락할 것이라고 베파했다.
옵션 시장의 콜(Call)과 풋(Put) 편향(skew) 역시 뚜렷하게 변화했으며, 시장 가격이 콜 옵션쪽으로 크게 쏠렸다. 즉, 금리 상승 hedging에 대한 precaution보다 현재 거래자들이 금리 추가 하락을 방어하기 위해 훨씬 더 높은 프리미엄을 지불할 용의가 있음을 의미한다.
이 같은 포지션 조정 움직임은 시장이 미국 국채 반등 국면에 여전히 기대를 걸고 있음을 시사하지만, 정책 신호에 따른 충격을 받기 쉬운 구조로 바뀌었음을 뜻하기도 한다. 워스가 인플레이션 부담이 여전히 지속되고 있어 연준의 추가 인상이 불가피함을 강조할 경우 투자자들은 롱 포지션을 신속히 이탈시켜 채권 가격을 압박하고 수익률을 상승시킬 수 있으며, 반대로 추가 긴축 기대를 부각하지 않으면 recent 롱 트레이딩은 지속적으로 지지력을 얻을 수 있다.
따라서 이번 연준 회의는 단기 금리 조정 여부 여부를 넘어, 미국 국채 시장 내 포지션 재평가의 중요한 분기점이 될 전망이다. 진정한 리스크는 현재 롱 포지션이 현저히 확대되었으며, 정책 가이드라인과 시장 기대 사이에서 미세라도 오차가 발생하면 채권 가격 상승을 주도했던 거래 세력이 즉시 청산 압력인으로 전환될 수 있다는 점이다.















