Galaxy 리포트: 비트코인 하락장이 6월에 바닥을 찍었으며, 단기 투기자금이 완전히 유출되고 기존 코인의 매도 압력이 절반으로 감소했다. 이제는 포지션을 추가해 보유하기에 적합한 시기다.
작성자: Alex Thorn(Galaxy 글로벌 연구 책임자)
번역: TechFlow
TechFlow 요약: 시장이 혼란과 냉랭함 사이를 반복하는 동안, 진정한 거시 전략적 전환점은 종종 외면받는 저점에서 조용히 확정된다. Galaxy 글로벌 연구 책임자 Alex Thorn은 본 심층 리포트를 통해 다각도의 데이터를 바탕으로 왜 현재가 비트코인을 매수하고 장기 보유하기에 최적의 기간인지 증명한다.
기술적 차원에서 200주 이동평균선은 견고한 바닥을 다시 테스트받았으며, 44주의 침체기를 거쳐 50주 이동평균선을 재탈환했고, 이는 4년 반감 주기의 바닥 시간창과 강한 공명을 이룹니다;
보유량 및 자금 구조 측면에서 CME 선물과 13F 신고 자료는 기존 basis 아비트리지와 거시적 투기 자금으로 주도되던 단기 자본 대부분이 이탈했으며, 주권펀드와 장기 포트폴리오 구성 자금이 지속적으로 포지션을 누적하여 거품이 제거된 후 보유 구조가 더욱 탄탄해졌음을 보여줍니다;
거시 경제 측면에서 미국 연방 부채가 $40.44조 규모를 돌파하며 연간 이자 지출이 $1.28조에 달했고, 주권 부채 확장과 AI 인프라 건설의 신용 과다 소모는 피아트 화폐의 구조적 평가절하를 불가피하게 추동합니다;
심리 사이클 측면에서 월스트리트는 세 번째로 '블록체인은 원하지만 비트코인은 원하지 않는다'는 인식의 함정에 빠졌으며, 스테이블코인과 자산 토큰화의 열광 속에도 검열 저항성과 비주권형 네이티브 하드 어셋의 근본적 가치를 간과하고 있습니다.
역사는 각 기술 열기와 자산 냉대의 괴리가 비트코인의 다음 격변적인 슈퍼 업 사이클을 잉태했음을 증명합니다.
본 리포트 경고는 2026년 10월 22일 Galaxy Trading 및 Galaxy Asset Management의 고객에게 직접 발송되었습니다. 참고로 본문 인용 데이터와 가격은 2026년 10월 22일을 기준으로 합니다. Galaxy와 거래하거나 투자하면 수신자함에 가장 시의적절한 연구 자료를 직접 받아보실 수 있습니다.
핵심 요약
비트코인은 어제(10월 22일, 목요일) $81,391에 거래되었으며, 수요일 종가 $84,176 대비 3% 하락했습니다. 목요일 종가를 기준으로 비트코인은 2025년 10월 역사적 고점 대비 35% 하락했으나, 2026년 6월 30일 도달한 저점보다는 39% 상승했습니다. 우리는 이번 조장이 6월에 공식적으로 종료되었으며, 비트코인은 현재 모든 주요 상승장 개시를 앞두고必经인 매수 흡수 구간에 진입했다고 봅니다.
기술적 차원에서 200주 이동평균선 지지선이 철저히 방어되었고, 50주 이동평균선은 연속 5주 성공적으로 회복되었습니다. 분할 주기 중 916일째인 오늘, 비트코인은 과거 각 주기에서 바닥을 확인했던 전형적인 시간창을 무난히 통과했습니다.
보유 구조는 매도 압력이 거의 소진되었음을 나타냅니다: 2025년 10월 고점 직전까지 롱 포지션을 유지하던 basis 아비트리저와 거시 모멘텀 트레이더들의 ETF 및 선물 노출이 절반 이상 축소되었으며, 나머지는 장기 보유자로서 굳게 들고 있습니다. 반면 전 세계 주식 시장은 현재 사상 최고치 근처에 있으며, 비트코인은 53%만 상승해도 역사적 정상을 되찾을 수 있습니다.
기본 경제 논리는 더욱 강력해지고 있습니다: 5% 국채 금리를 부담하며 연간 $2조의 재정 적자를 지속하는 주권 국가라면, 중기적으로 피아트 평가절하 가능성이 계속 상승합니다. 현재의 주식 및 하드 어셋 숏 포지션은 사실상 피아트 화폐에 베팅하는 것과 같으며, 이는 현재 거시 환경에서 유일하게 논리적 근거가 없는 포지션입니다. 또한 시장 심리는 세 번째로 '블록체인은 좋지만 비트코인은 싫다'는 편향을 보였으며, 이전 두 번의 유사한 전환은 모두 주기의 역사적 대형 바닥을 알리는 신호였습니다.
우리의 결론은 매우 명확합니다: 우리는 현재가 비트코인을 매수하고 장기 보유하기에 매우 매력적인 전략적 시기라고 굳게 믿습니다.
上个月月底,我参加了韩国区块链周(Korea Blockchain Week),这场精彩的行业盛会充分展现了韩国市场对数字资产庞大且不断增长的兴趣。尽管现场热情高涨,但整个会议的核心议题却高度集中于同一个主旨:数字资产与传统资本市场的深度大融合。
대회에서는 토큰화, 현실 세계 자산(RWA), 스테이블코인 및 결제 인프라 고도화에 관한 수십 개의 라운딩 테이블이 진행되었습니다. 저는 비트코인 및 암호화폐 시장 전용으로 진행된 드문 패널 토론 중 하나에 참여했습니다. 이는 2018년 뉴욕 컨센서스 컨퍼런스를 떠올리게 했는데, 당시会場에는 정장을 입은 3대 컨설팅 펌 전문가들이 가득 차 '기업용 블록체인'이라 불리던 R3 Corda와 IBM Hyperledger 등에 대해熱烈히 논의했습니다.
2017년 정점 후 급락 이후, 당시의 심리적 진자 역시 비트코인과 암호화폐에서 위협이 적어 보이고 더 '성숙한' 블록체인 기술 개념으로 급격히 기울었습니다. 더 이전인 2015~2016년(또 다른 깊은 조정장 바닥), 당시 피델티티 인베스트먼트 관점에서 바라보니 시장에는 완전히 동일한 심리가 퍼져 있었습니다:誰も提及 비트코인은 하지 않았지만 은행가들은 '블록체인'에 대해 들떠 있었습니다.
실크로드 사태引发的社會輿論反弹("비트코인은 범죄자의 도구다")과 ICO 버블 붕괴带来的污名("암호화폐는 사기다"), 그리고 하부 기술의 명백한 효율성优势가 서로 결합하여 여러 금융기관은 무명 자산, 검열 저항성 특성, 무허가 금융으로부터 벗어나 '사회적 평판'을 갖춘 규제 준수 조치로 빠르게 이동했습니다. 당시 비트코인과 암호화폐는 분명히 소멸하지 않았지만, 오늘날처럼 대중과 자본의 관심이 탈중앙화의 핵심 정신에서戏剧性地远离し,转而凝聚在一个远不那么具有颠覆性的概念上:升级传统金融系统的技术底层。
尽管华尔街在 2016 年以及 18 至 19 年间拥抱区块链的尝试最终收效甚微,但这一次很可能会有所不同。当前机构对数字资产和区块链技术的全面拥抱已不可否认,并极有可能带来效率显著提升的金融系统。即便如此,非主权、抗审查的硬通货逻辑绝不应被遗忘,因为它永远不会自行消退。
技术分析:底部已确立,筹码吸筹正在进行
比特币的历次熊市都遵循一张清晰可靠的航海图:200 周移动均线是坚实的地板,而 50 周移动均线则是压制的天花板。
在截至 2025 年 11 月 16 日的当周,币价跌破了 50 周均线,并在其下方整整徘徊了 44 周之久。今年 6 月的低点测试了地板支撑并成功守住:最差的单周收盘价仅比 200 周均线低 4.7%(相比之下,2015 年为 1.4%,2018 年为 2.8%,2022 年则为 32%)。在截至 2026 年 9 月 20 日的当周,币价重新收复 50 周均线上方;截至 10 月 18 日当周,已实现连续第五周收于其上方。自 2011 年以来的每一次完整熊市中,首次持续站稳在天花板之上,均发生在周期大底探明之后(图 1)。周四的现货价格 $81,391 较该均线高出 6%,周三收盘以来的回调并未对突破成果构成实质性威胁。
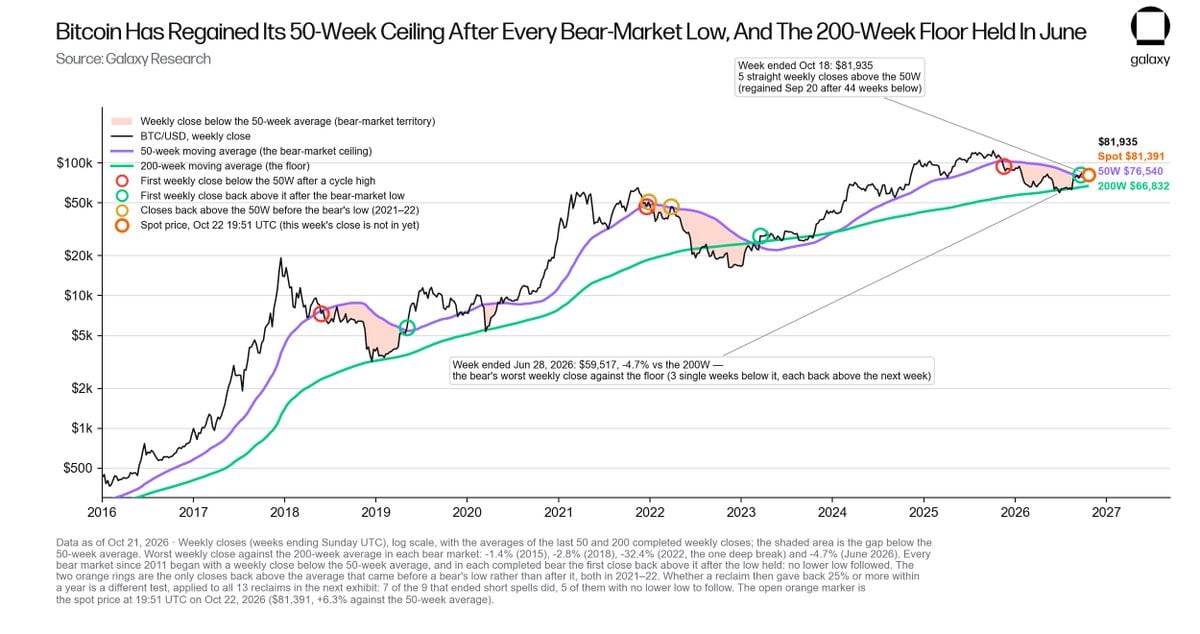
그림 1: 2016 년 이후 비트코인의 주 종가가 50주 및 200주 이동평균선에 대한 흐름. 비트코인은 2025년 11월 16일 주 마감 기준 50주선을 이탈했으며, 6월 200주 바닥 지지선을 테스트(-4.7%)했고, 9월 20일 주 마감 기준으로 50주선을 재탈환했으며, 10월 18일 주 마감 기준으로 5주차 연속 선상 마감. 빈 점은 10월 22일 19:51 UTC 기준 현물 가격을 나타내며, 50주선보다 6.3% 높은 수준입니다.
在成功收复均线后,再次出现新一轮大幅下挫的概率有多大?回顾 2011 年以来的 13 次收复案例,其后续走势的分水岭在于币价此前跌破均线的持续时间。其中 4 次终结了长达 20 周以上跌破周期的收复行情展现出极强的规律性:
第一,在随后的一年里,周收盘价从未比突破位低超过 8.4%;
第二,一年后的币价涨幅分别达到 +1497%、+128%、+55% 和 +142%;
第三,均在 33 至 83 周内重新刷新历史最高点。
而在终结 14 周或更短回调期的另外 9 次收复中,有 7 次在一年内再次下跌超过 25%。今年 9 月的收复终结了长达 44 周的低迷期(图 2),这一历史规律极具参考价值。
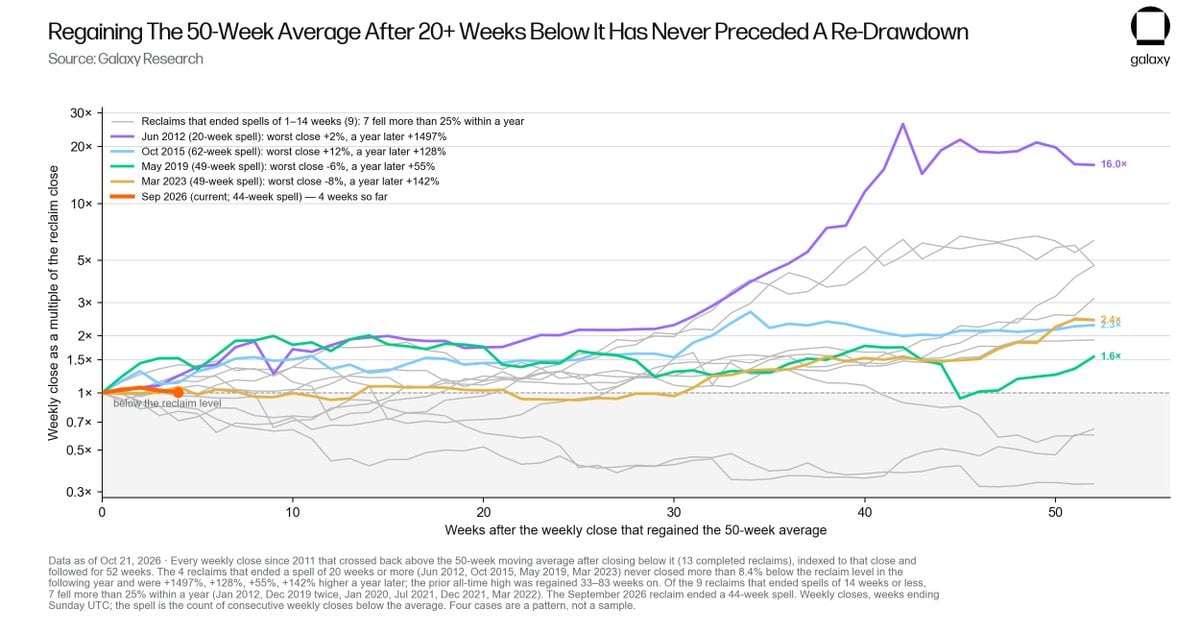
그림 2: 2011 년 이후 50주선 재탈환 후 추종 (재탈환 주 종가를 기준 100으로 설정하여 1년 추적). 20주 이상 하락 주기를 종료한 4건의 재탈환 중 그 후 주 종가 하락폭은 돌파가 대비 8.4%를 초과하지 않았으며, 짧은 이탈 주기를经历的 9건 중 7건은 1년 내에 25% 이상 추가 하락했습니다. 올해 9월 재탈환은 44주간의 저조를 끝냈습니다.
四年减半周期也印证了这一判断。在前三个完整周期中,周期低点分别出现在减半后的第 777 天、第 889 天和第 912 天;而本轮周期迄今的最低点出现在减半后的第 802 天,昨日则是减半后的第 916 天。如果从这一时间节点推算,以往各周期至下一轮峰值的涨幅分别达到了 87 倍、19 倍和 7.6 倍(这种逐轮递减的倍数关系我们并不做具体预测),但周期的运行方向从未失效(图 3)。
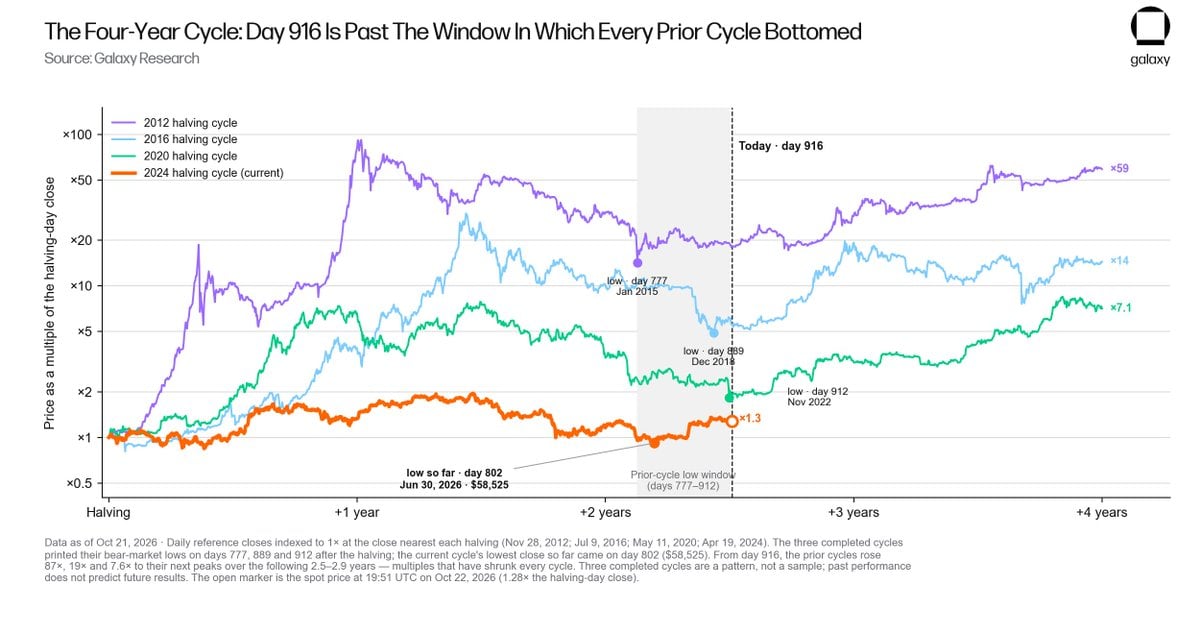
그림 3: 각 반감 주기는 분할일 종가를 기준으로 한 상대 흐름. 첫 3개 완전 주기의 바닥은 분할일 이후 777일 째, 889일 째, 912일 째에 각각 위치했습니다. 어제 이번 주기의 916일 째이며, 지금까지 최저 종가는 802일 째에 나왔습니다. 빈 점은 어제 현물 가격을 나타냅니다.
本轮熊市是有记录以来回撤幅度最浅的一次(跌幅为 -53%,而此前各周期回撤分别为 -93%、-85%、-84% 和 -77%),并且是历史上首次币价从未跌破全网成本基准的周期:市值与已实现价值比率(MVRV)触底于 1.10,而在前三次大底中该比率分别低达 0.56、0.69 和 0.75。
推动价格从 $58,525 企稳反弹的筹码平均持仓成本为 $74,811;8 月 19 日币价首次重新收于该成本基准上方(图 4),当时该成本线处于 $69,268。以昨日价格计算,这批持币者的浮盈约为 9%,已花费输出利润率(SOPR)仅为 1.009,并未出现大规模获利了结浪潮,这正是典型筹码吸筹阶段的特征。
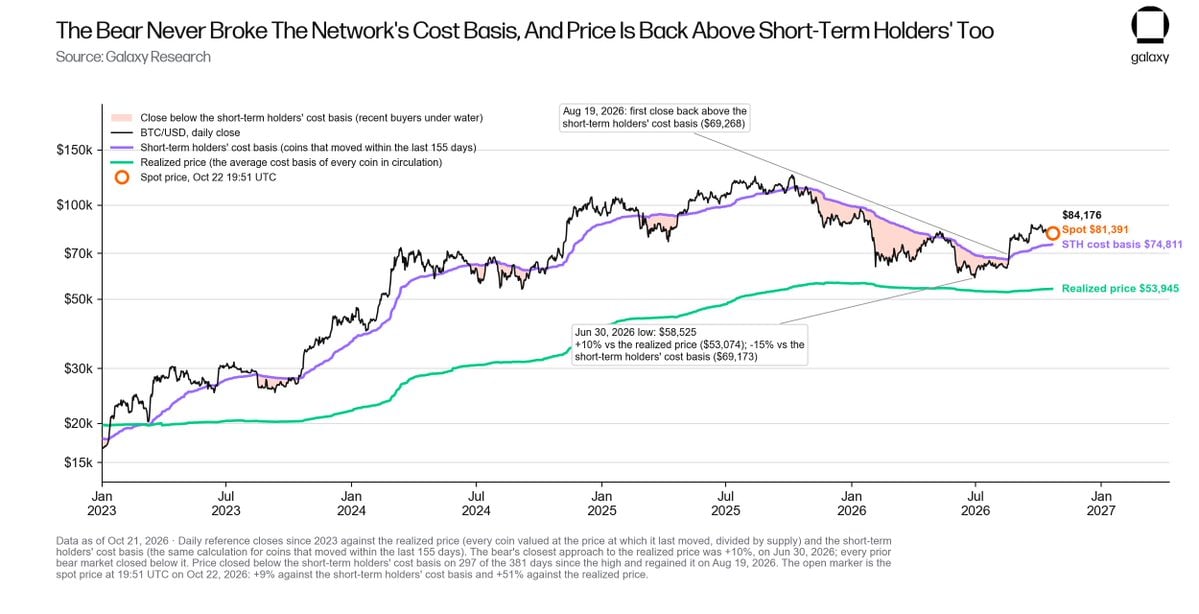
그림 4: 2023 년 이후 일일 종가가 실현 가격 및 단기 보유자 비용 기준선에 대한 흐름. 이번 조정장 중 비트코인 가격이 실현 가격에 가장 가까울 때도 여전히 10% 높았습니다. 비트코인은 8월 19일 단기 보유자 비용선을 재탈환했으며, 목요일 현물 가격은 해당 기준선보다 약 9% 높습니다.
与此同时,压制 2025 年牛市顶部的抛压力量正在迅速衰退。静止 5 年及以上的沉睡筹码在 2024 年以每月 6.7 万枚 BTC 的速度流出,2025 年为每月 4.7 万枚。自 2024 年 10 月以来累计转移达 111 万枚 BTC,这是历史上各周期规模最大的一次远古筹码派发,其中绝大部分被现货 ETF 和比特币数字资产财库(DAT)上市公司所吸收消化。进入 2026 年,这一抛售节奏已降至每月 3.4 万枚,仅为 2024 年峰值水平的 50%(图 5)。
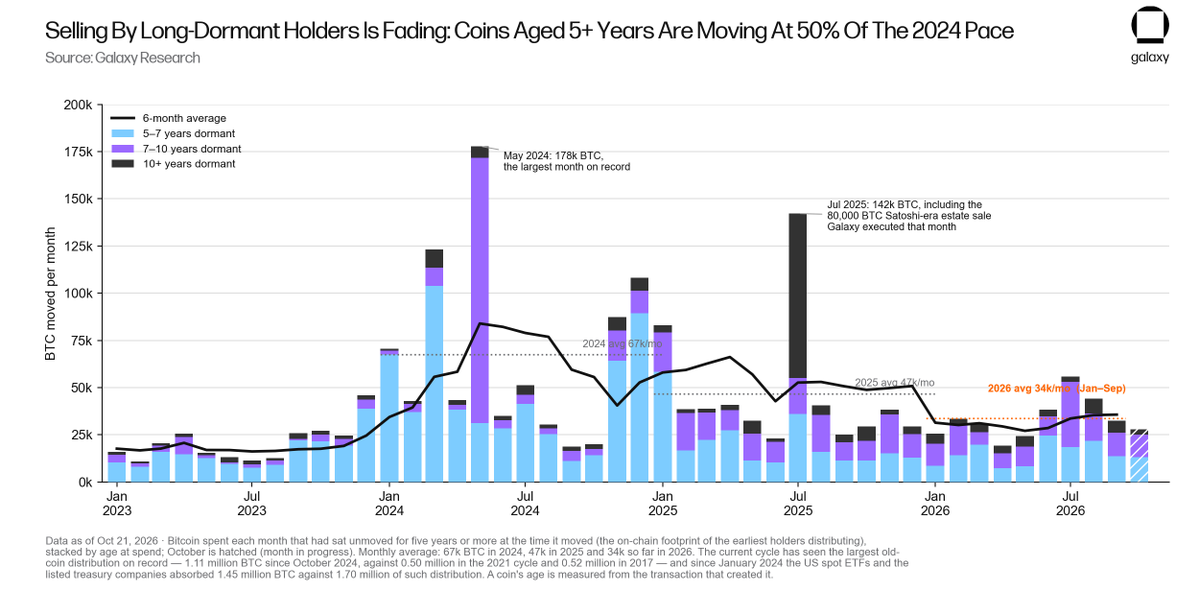
그림 5: 5 년 이상 미사용되었으며 각 월에 지출된 비트코인 수량 (전송 시 코인 연령별 분류). 월간 유출 규모는 2024년의 월 6.7만 BTC와 2025년의 월 4.7만 BTC에서 2026년 현재 월 3.4만 BTC로 감소했습니다.
资金与筹码结构:投机快钱离场,长期基石留存,其他资产定价已趋于完美
期货市场的结构清晰揭示了当前宏观热钱对比特币的持仓比例有多低。
根据美国商品期货交易委员会(CFTC)公布的金融期货交易者(TFF)持仓数据,在创下历史最高点当周,资产管理机构在 CME 比特币期货上的净多头头寸曾达 4.33 万枚 BTC,而当前仅剩 1.84 万枚(降幅达 -57%);杠杆基金的净空头头寸(即针对现货 ETF 进行期现套利交易的期货端空单)也从 7.14 万枚大幅缩减至 3.06 万枚 BTC;以美元计价的全市场未平仓合约规模(Open Interest)骤降 51%(图 6)。
为上述空头头寸提供丰厚回报的套利利差已几乎消耗殆尽:在见顶前的 30 天内,近月合约基差年化收益率平均达 7.9%,高出 3 个月期美债收益率 3.9 个百分点;而在截至 10 月 21 日的 30 天内,该利差已收窄至年化 4.8%,仅比美债高出 0.6 个百分点(图 7)。
虽然远期曲线仍有一丝收益空间(10 月 21 日收盘时,11 月与 12 月合约的年化基差率约为 6.3% 至 6.5%,扣除摩擦成本前高出美债约 2 个百分点),但基差套利交易员绝不可能全额赚取毛收益。ETF 管理费、每月展期成本以及必须存放在清算所的保证金占用成本将消耗掉大半个百分点,最终仅能获得高出现金约 1.5 个百分点的净收益;相比之下,在历史高点当月,相同的算术模型能留下约 3 个百分点的超额净利,在顶部近月合约年化高达 9.8% 时收益甚至更高。
一旦现货多头端通过担保隔夜融资利率(SOFR)加点进行杠杆融资,杠杆能够带来的额外收益就微乎其微,微薄的残余利差根本无法补偿潜在的尾部风险:例如 2022 年 12 月,CME 基差曾深度倒挂至年化 -31%(图 7)。正是这种收益与风险的算术逆转促使多策略对冲基金纷纷离场,而非币价本身的波动。
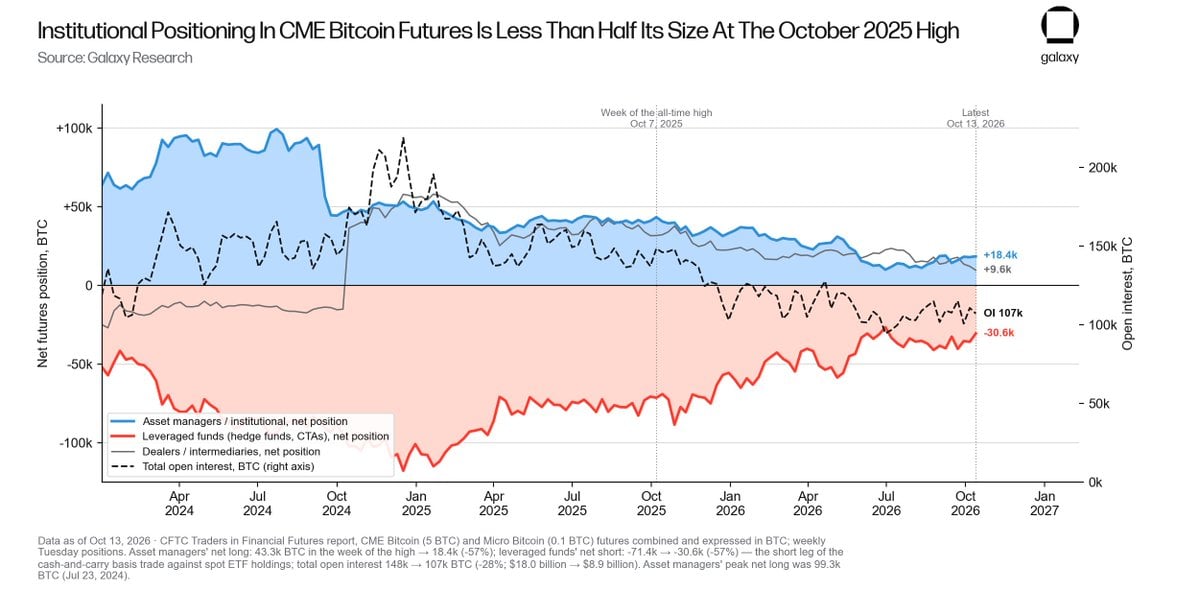
그림 6: 거래자 그룹별로 구분한 CME 비트코인 선물 순수 포지션 (단위: BTC). 자산관리사의 순수 롱 규모는 사상 최고치 주 대비 57% 축소되었으며, 레버리지 펀드의 순수 숏 규모 역시 57% 축소됐습니다. BTC 기준 미결제약정은 28%, USD 기준으로는 51% 감소했습니다.
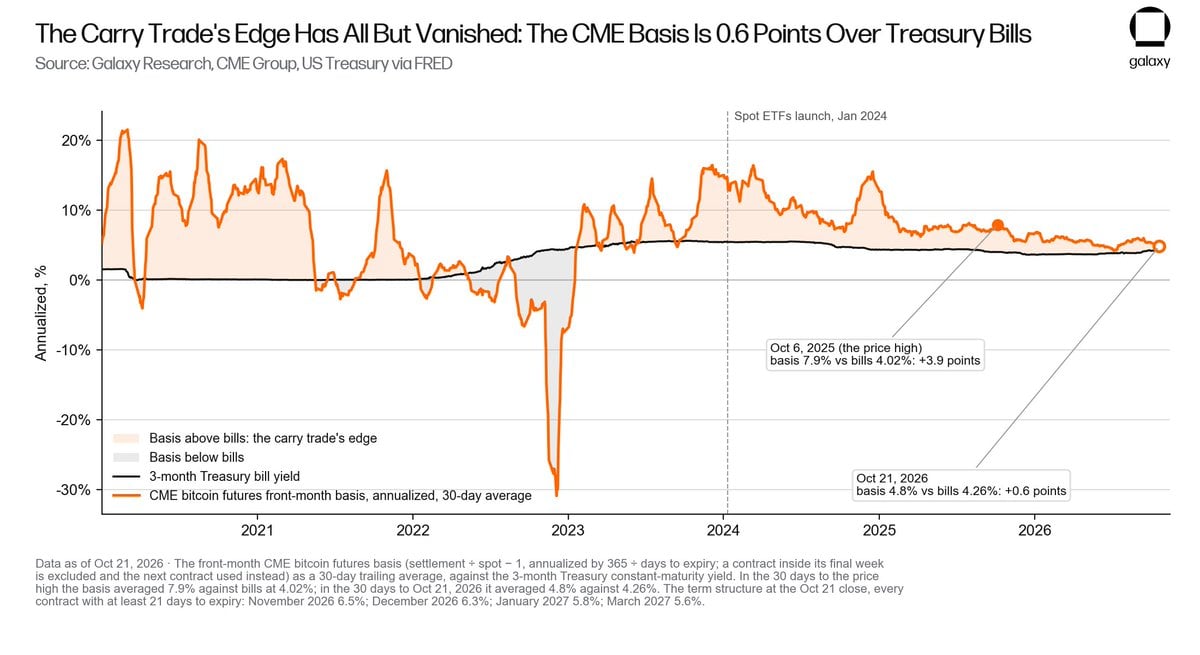
그림 7: 2020 년 이후 CME 근월물 basis(30일 연평균)가 3개월물 미국 국채 금리에 상대한 흐름; 음영 영역은 선물-현물 아비트리지가 미국 국채 대비 갖는 초과 수익 공간. 정점 전 30일 사이 basis는 미국 국채보다 3.9%p 높았으며, 10월 21일 기준 30일 사이에는 0.6%p 높았습니다.
投资机构的 13F 季度申报数据揭示了机构抛售者的真实画像,他们绝大部分是基差套利者和宏观过客资金。在 2025 年 9 月 30 日(触及历史高点前的最后一个季度末),申报机构合计持有相当于 35.5 万枚 BTC 的现货 ETF 份额,而到 2026 年 6 月这一数字降至 30.7 万枚(降幅为 -14%)。持仓减少几乎完全来自于将 ETF 用于套利与动量交易的多策略基金、宏观对冲基金、基差自营交易柜台及投资银行交易账户。Millennium Management、Brevan Howard、高盛集团(Goldman Sachs Group)、Capula Management、Farallon Capital、德劭基金(D. E. Shaw)、Schonfeld Strategic Advisors、Symmetry Investments 以及 Tudor Investment Corp 这 9 家机构的减持幅度在 29% 至 100% 不等,合计减持达 6.8 万枚 BTC。
这一数字甚至超过了全美 2200 家申报机构总计 4.8 万枚 BTC 的净降幅,这意味着其余所有申报机构在总体上处于净增持状态(表 8)。财富管理平台与主权财富基金承接了投机过客抛售的筹码(摩根士丹利财富管理部门、阿联酋穆巴达拉投资公司 Mubadala 以及阿布扎比投资委员会均进行了增持;Horizon Kinetics 选择坚定持仓);而在币价腰斩下跌 49% 的背景下,由投顾机构、家族办公室和高净值个人构成的非申报底座持仓仅微跌了 6.6%(图 9)。
从峰值到谷底,全市场现货 ETF 持仓仅缩水 11%,而同期币价下跌了 53%;自 6 月低点以来,ETF 已净增持 8.7 万枚 BTC,而此时杠杆基金的空头头寸仍在持续下降。这种资金流向明确呈现出方向性多头买盘的特征,而非期现套利资金(图 10)。
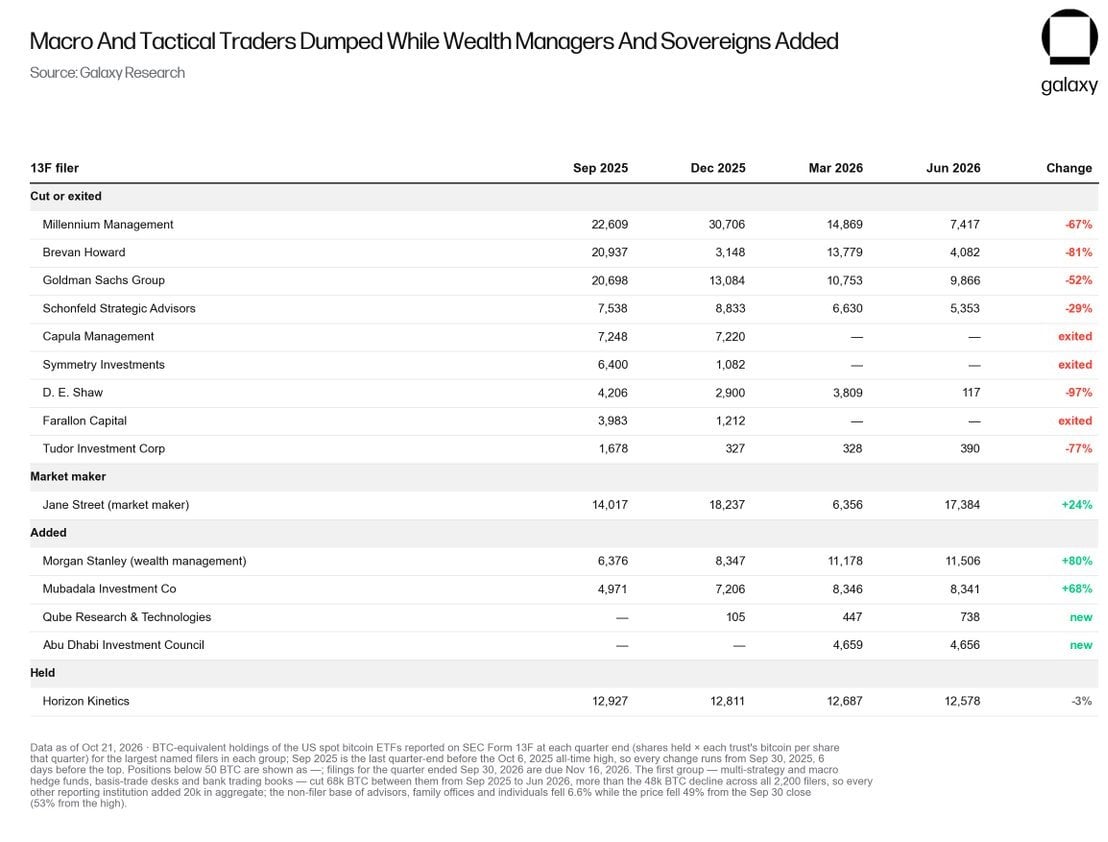
표 8: 주목받는 13F 신고 기관들의 2025 년 9분기 말부터 2026 년 6월까지의 포지션 변동. 상위 그룹의 9개 대형 헤지펀드는 총 6.8만 BTC를 매도했으며, 이는 모든 신고 기관의 총 순감소액 4.8만 BTC를 넘어 나머지 모든 신고 기관이 전반적으로 2만 BTC를 순매수했음을 시사합니다.
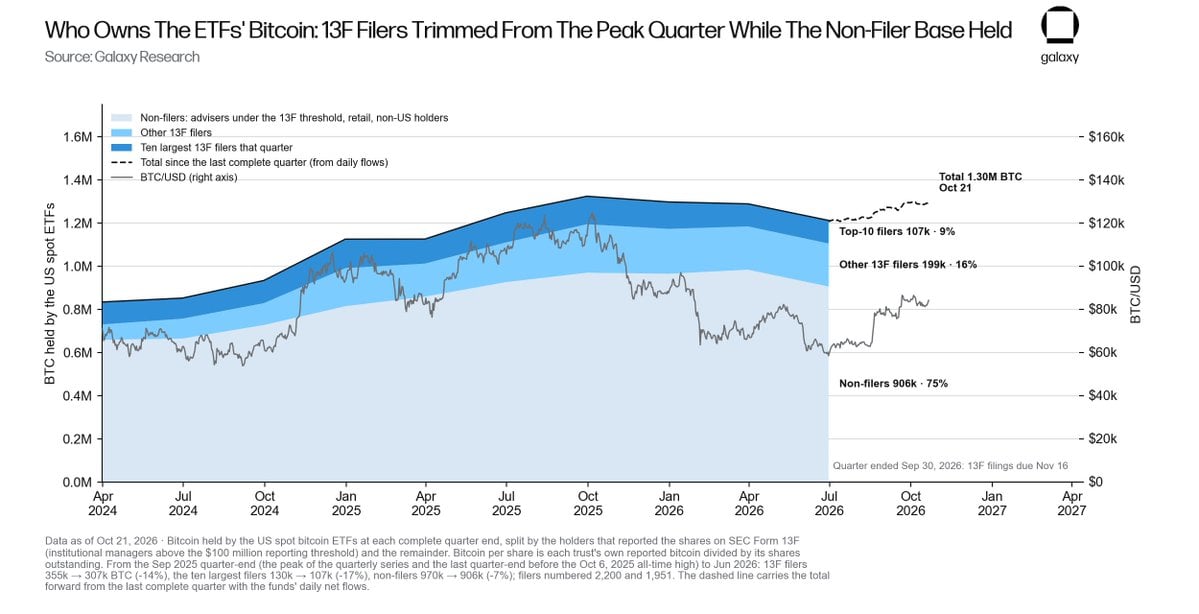
그림 9: 각 완전분기 말 미국 현물 ETF가 보유한 비트코인 총량 (13F 신고 기관과 기타 보유자 분류). 2025 년 9분기 말부터 2026 년 6월까지 13F 신고 기관의 보유량은 14% 감소했으며, 상위 10대 신고 기관의 보유량은 17% 축소됐습니다. 비트코인 가격 49% 하락 과정에서 미신고 기반 보유량은 6.6%만 감소했습니다.
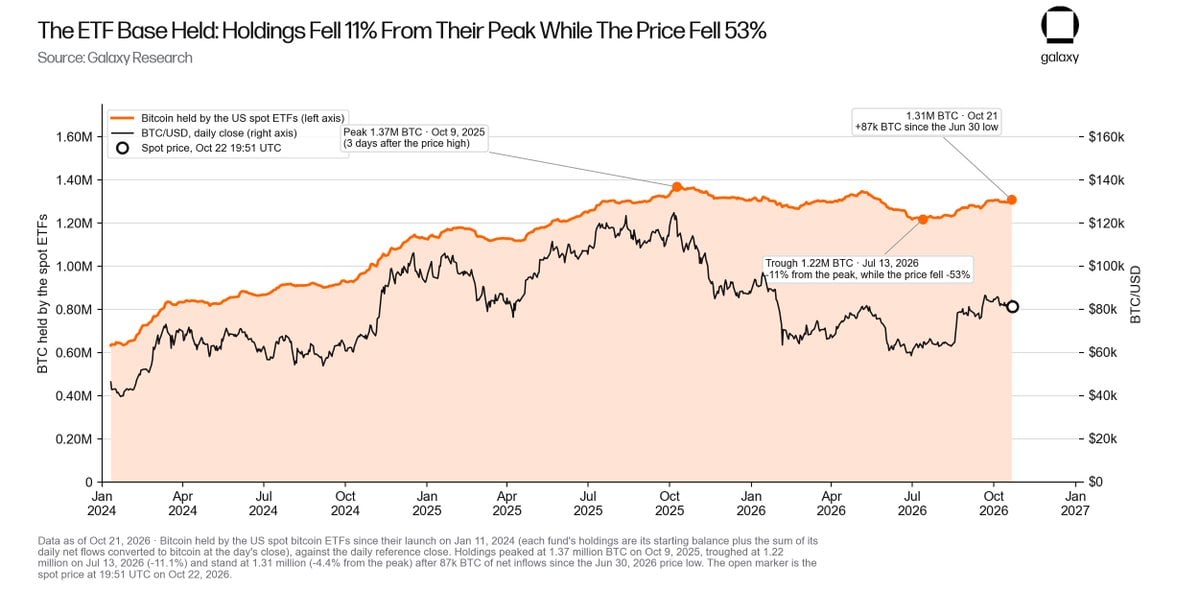
그림 10: 미국 현물 ETF 출시 이후 비트코인 보유량과 가격 흐름 비교. 2025 년 10 월 9 일 정점부터 7 월 13 일 저점까지 ETF 보유량은 11%만 감소했으며, 동 기간 가격은 53% 폭락했습니다. 6 월 저점 이후 ETF 보유량은 8.7 만 BTC 를 다시 늘렸습니다.
这正解释了为什么今年的各类恐慌事件大多并未引发比特币的大规模抛售,同时也构成了极具吸引力的相对价值逻辑。目前标普 500 指数距离 10 月 6 日创下的历史峰值仅差 0.8%,纳斯达克 100 指数距其峰值仅差 4.5%,而黄金较 1 月的高点下跌了 22%。以周四收盘价格计算,比特币较自身历史高点低 35%,这意味着仅需上涨 53% 即可回到一年前的交易价格区间(图 11)。
所有这些风险资产的唯一替代品就是现金。在当下选择做空股票与硬资产,无异于押注法定货币;然而法币的发行主体早已通过每年 $2 万亿的财政赤字和高达 5% 的 10 年期美债收益率向世人宣告,法币将不可避免地被持续稀释。这恰恰是当前全球宏观环境下唯一毫无立足之地的投资立场。
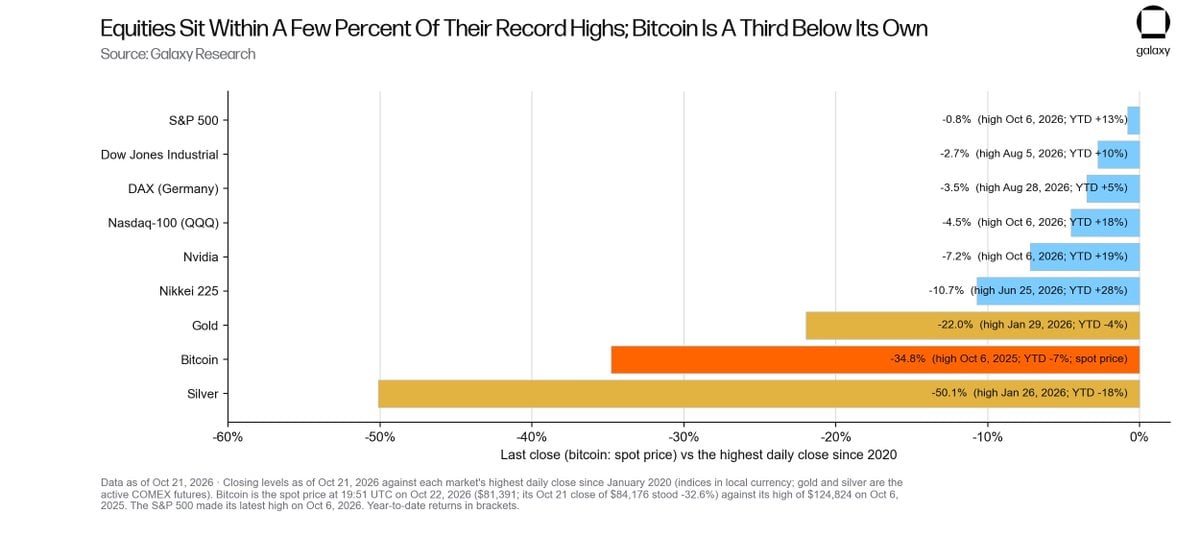
그림 11: 주요 시장 최신 종가가 2020 년 이후 최고 종가에 상대한表现 (비트코인은 10 월 22 일 19:51 UTC 현물 가격 $81,391 기준). S&P 500 지수는 10 월 6 일 사상 최고치보다 0.8% 낮은 수준이며, 비트코인은 자체 역사적 고점보다 35% 낮아 53% 상승 여지가 남아 있습니다.
基本面逻辑:法币贬值逻辑比历史高点时更为强劲
截至 2026 年 10 月 20 日,美国联邦政府债务规模已攀升至 $40.44 万亿,较 2020 年初的 $23.2 万亿大幅扩张;2026 财年以 $1.99 万亿的巨额赤字收官,占 GDP 的比重高达 6.2%,政府每年的利息支出已高达 $1.28 万亿(图 12)。
债券市场已经开始对此索要风险补偿:2026 年 10 月 5 日,10 年期美债收益率触及 5.31%,刷新 2007 年以来的最高水平。面对 3.7% 的 CPI 通胀率和 5.7% 的 M2 增速,美联储于 2026 年 9 月 16 日被迫将基准利率上调至 3.75% 至 4.00%。一个在维持相当于 GDP 6% 赤字的同时、以 5% 的成本为 $40 万亿债务进行再融资的主权政府,面临着越来越巨大的通过通胀稀释债务的压力,历史的轨迹也反复指向这一结局。每一次系统性流动性承压,最终都会迫使中央银行重新扮演终极买家角色,正如 2020 年疫情危机与 2023 年 3 月银行业危机中所发生的那样。
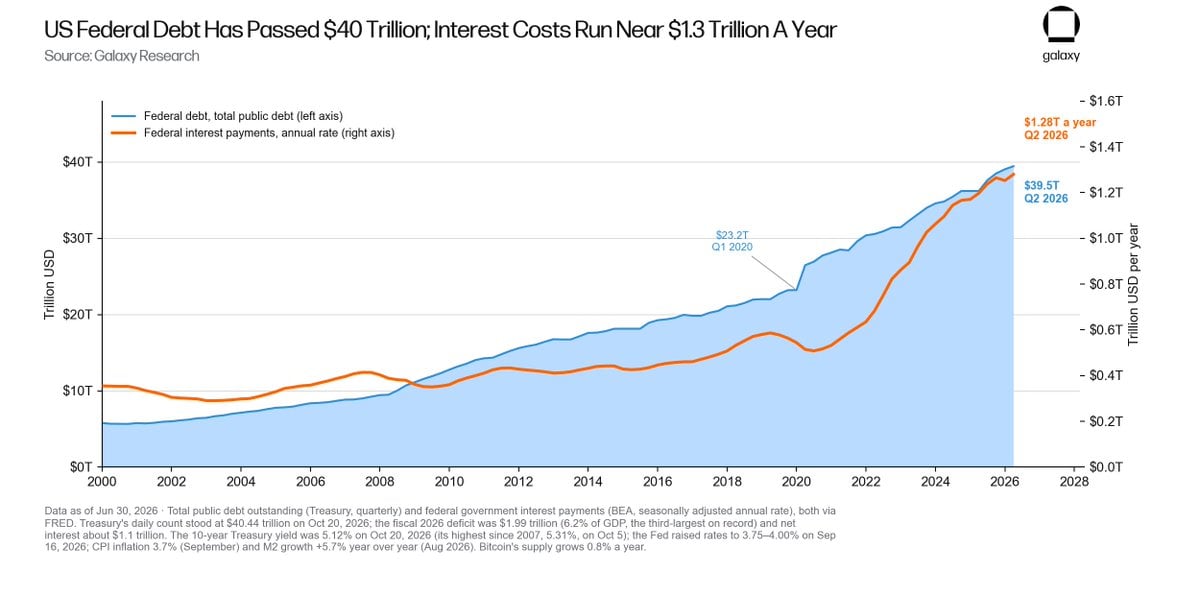
그림 12: 2000 년 이후 미국 연방 총부채 및 연방 이자 지출 연평균 규모 흐름. 2020 년 초 이후 연방 이자 지출은 2.4 배로 치솟았습니다.
通常被视作与比特币争夺资本的全球人工智能(AI)基础设施军备竞赛,其本质上正是一台强力的货币贬值机器:摩根士丹利预计,2026 年与 AI 相关的债务发行规模将达 $5700 亿,且截至 2028 年的基础设施建设中约有 $1.5 万亿必须依赖外部融资支持。如果这些巨额投资获得预期回报,其前提也是经历了大规模的信用信贷扩张;如果投资最终未能收回成本,其债务损失必将通过系统被社会化分摊。无论何种情形,未来对于财富索取权的信用凭证供给都在大幅膨胀,而这反过来只会进一步推升发行量恒定的非主权硬通货资产的内在价值。
第二个核心基本面逻辑比任何利率周期都要久远:当监控、冻结或重写资金流动的技术能力不断增强时,人类对于无法被冻结、监控或篡改的货币的需求就会同步上升,而 AI 技术使得实施这种全面审查监控的成本变得极度低廉。无论是代币化银行存款还是中心化稳定币,从系统设计之初就具备可随时被冻结的属性;比特币是当今全球唯一具备庞大规模、且没有任何中心化发行实体的不记名资产。随着全球金融系统加速迈向可编程货币与全面监控时代,市场对终极安全出口资产的需求只增不减。
市场情绪周期:情绪钟摆第三次倒向「要区块链,不要比特币」
在过去的周期中,主流传统金融曾两次狂热拥抱底层技术,却对比特币本身嗤之以鼻。
在 2015 至 2016 年间,各大国际银行组建的 R3 联盟以及《经济学人》(The Economist)那篇著名的“信任机器”(Trust Machine)封面文章,让“要区块链,不要比特币”成为了金融精英界最体面的共识立场。当时比特币的单周最低收盘价仅为 $231,而随后的牛市周期高点足足高出了 83 倍。
在 2018 至 2019 年间,市场论调演变为“要区块链,不要加密货币”。摩根大通的 JPM Coin 和 Facebook 的 Libra 项目高调亮相,而比特币则在跌至 $3,195 的绝望谷底中被主流视作濒临死亡。然而,随后的牛市高点比这一底部又高出了 20 倍。
2026 年的新版本则变成了“要稳定币与代币化,不要比特币”:主流银行正在密集试点代币化存款,《CLARITY 法案》在 9 月 15 日的辩论终结动议中受阻,而生成式 AI 则几乎垄断了全市场的增长叙事。历史规律表明,每当情绪钟摆发生如此极端的偏转时,比特币往往都在周期低点的一年范围之内(图 13)。
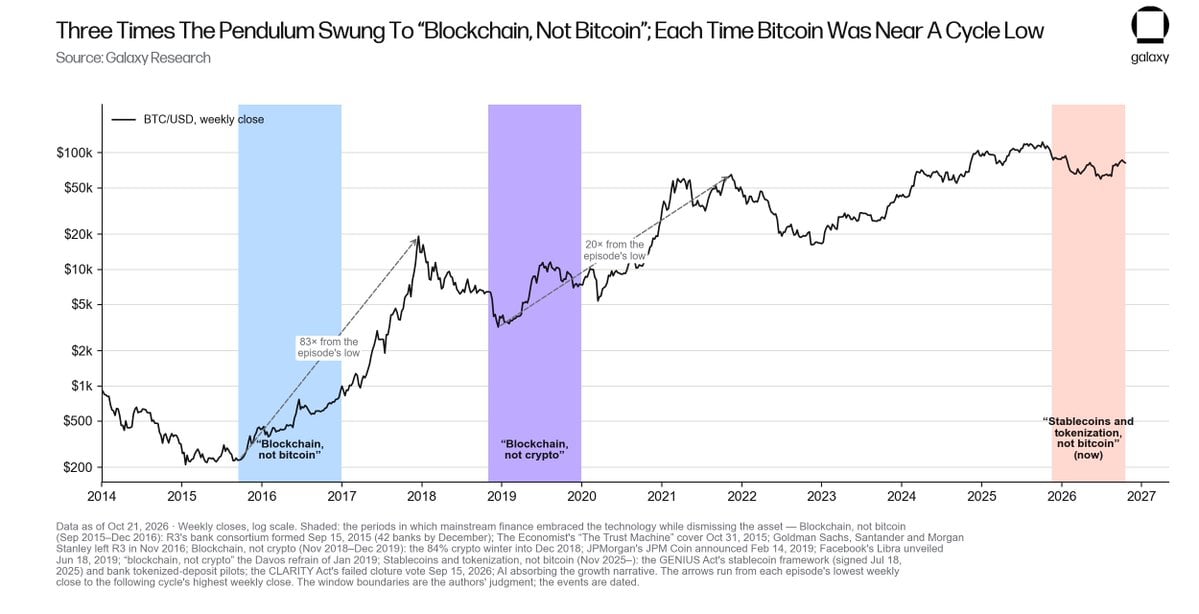
그림 13: 주요 금융기관이 기술을 수용하면서 네이티브 자산은 포기한 세 역사적时期的 주선 가격表现. 전두 사례의 하강 기간 직후 비트코인은 각각 바닥 대비 83 배, 20 배 상승한 대형 정점을 찍었습니다.
2026 年的偏转在链上数据中体现得淋漓尽致。美元流动性已大规模上链:自 2024 年初以来,全网流通的稳定币规模激增 129%,达到 $3040 亿的庞大规模。与此同时,这些区块链轨道最初旨在承载和结算的核心资产比特币,其价格却依然较历史高点低了三分之一(图 14)。这充分说明大量干火药(观望资金)只是驻留在加密生态系统内部等待时机,而绝非永久撤离了市场。
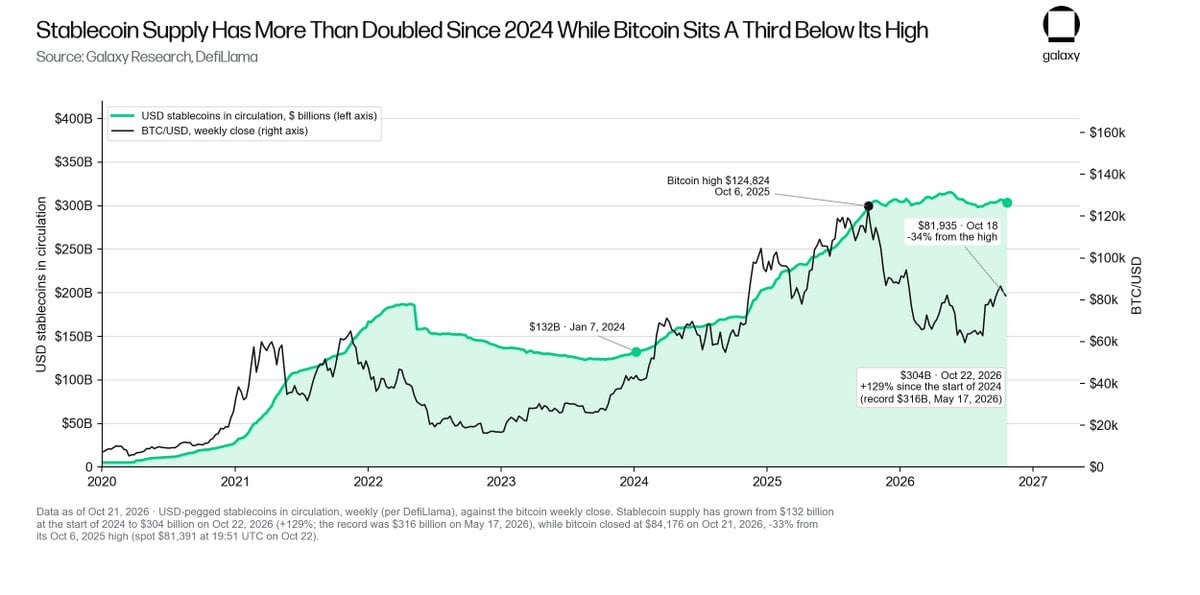
그림 14: 달러 스테이블코인 유통량 (출처: DefiLlama) 대 비트코인 주 종가 흐름. 2024 년 초 이후 스테이블코인 공급량은 129% 급증하여 3040 억 달러에 달했으며, 비트코인 가격은 여전히 사상 고점보다 35% 낮습니다.
网络热度数据进一步印证了市场的高度冷落:2026 年 10 月 13 日,谷歌搜索“比特币”的热度指数跌至多年来的冰点;在 2025 年 10 月触顶时读数高达 71 的恐惧与贪婪指数(Alternative.me 数据),在 2026 年 2 月降至极度冰点的 5,在 6 月底部时读数仅为 15;本月现货 ETF 净资金流动几乎处于停滞走平状态。然而,在全市场几无关注的冷清环境中,比特币已悄然从底部反弹了 39%。这正是一个被普遍漠视、机构欠配却正在稳步蓄势上行的典型牛市前夜。
潜在风险与缓释机制
回撤风险:比特币随时都有进一步走低的可能。如果全球传统金融市场遭遇大幅下挫(例如因 AI 泡沫破裂焦虑或突发地缘政治冲突事件),比特币同样可能面临流动性收紧与回调阻力。
缓释机制:在历次经历长期破位后重新收复 50 周均线的 4 次案例中,随后的最差周收盘价回撤从未超过突破位的 -8.4%(图 2),并且历史上每一轮熊市的回撤幅度都明显小于前一轮(图 15)。
我们的风险预警触发线为:若周收盘价再度跌破 50 周均线($76,540,较昨日现货价格低 6%)且在一个月内未能重新收复,则意味着均线收复形态失效。此外,宏观投机资金在 BTC 上的极低持仓暴露,将大幅减轻传统风险资产回调时对比特币造成的连带冲击。
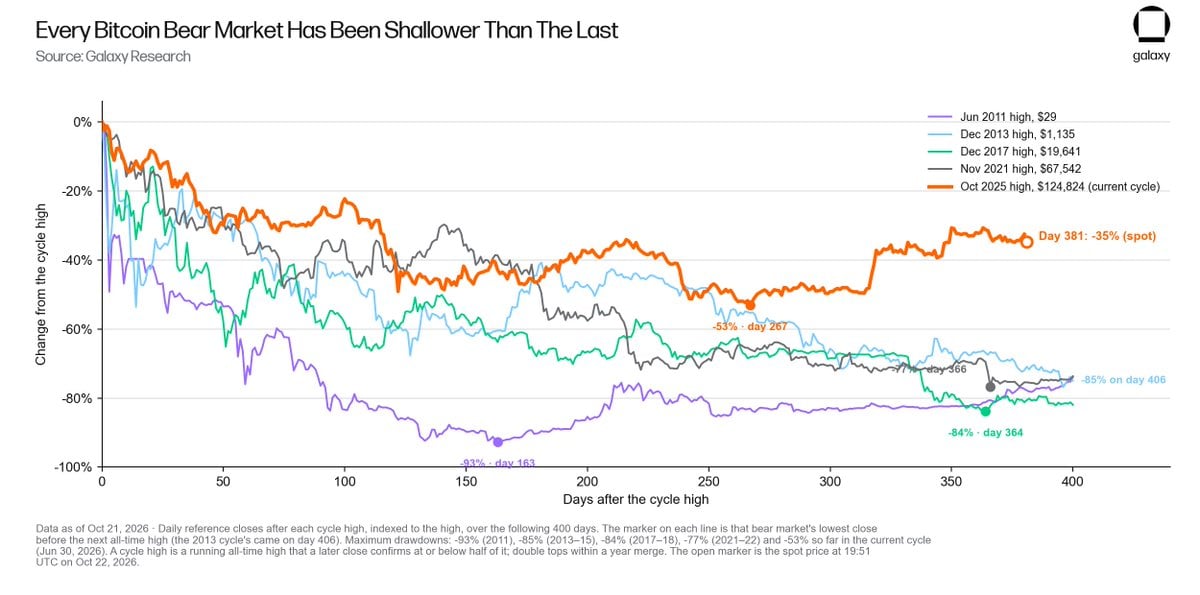
그림 15: 각 주기 사상 고점 이후 하락폭 (400 일 경과). 이번 주기 53% 의 최대 하락률은 기록상 가장 완만한 수준이며, 381 일 째에 현물 가격은 사상 고점 대비 -35% 로 수축되었습니다.
人工智能风险:我认为 AI 对行业构成三大潜在风险传导路径:
第一,资金虹吸竞争(纳斯达克 100 指数年内上涨 18%,而比特币同期下跌 7%);
第二,AI 赋能的自动化黑客攻击与高级社会工程学诈骗(2025 年全网加密资产被盗金额达 $34 亿,仅 2026 年第三季度被盗金额就约为 $11 亿至 $13 亿,其中包括针对 Bitget 的 $3.875 亿攻击、通过预先植入后门的 Ledger 硬件钱包分销渠道窃取约 $9100 万,以及利用 Coldcard 助记词熵值漏洞从 9218 个地址盗取 1837 枚 BTC);
第三,AI 泡沫破裂可能引发的宏观风险资产流动性抛售踩踏。
缓释机制:上述所有安全事件均未触及比特币底层的协议安全,受到破坏的仅限于中心化交易所、第三方供应链供应商、硬件终端设备或终端用户自身;
AI 基础设施建设高度依赖债务融资与政府税收补贴(今年发行了约 $5700 亿 AI 相关债券,且自 2025 年 7 月起实施的税收政策允许在服务器与芯片采购当年全额计入成本开支,该条款在十年内将带来估算达 $3630 亿的财政缺口),这进一步加剧了联邦赤字,使得总量恒定资产更加珍贵;
此外,AI 并没有削弱 SHA-256 哈希算法或椭圆曲线数字签名算法的数学根基。即便 AI 投资泡沫破裂导致市场承压,也终将迫使美联储重新开闸释放流动性,这恰恰验证并强化了比特币的根本逻辑,而非否定它。
量子计算风险:目前有 710 万枚 BTC(占总供应量的 35%)存放在公钥已在链上直接暴露的 UTXO 输出中(图 16)。
然而,现实中目前尚不存在具有密码学实际威胁能力的量子计算机(CRQC):目前在量子硬件上成功破解的最大椭圆曲线密钥仅为 15 位,而比特币采用的是 256 位加密强度;谷歌最先进的量子芯片仅具备 105 个物理量子比特,与其自身在 2026 年 3 月学术论文中指出的破解所需至少 50 万个物理量子比特相去甚远。
Galaxy Research 在 2026 年 3 月发布的专题报告《比特币正在从容应对量子就绪挑战》中明确指出:“量子风险真实存在且已被业界充分认识,最擅长解决这一问题的一流专家正在全力推进应对工作”。相关防御性开发已经获得充足的专项资金支持:
具备抗量子特性的输出类型规范 BIP-360 已于 2026 年 2 月正式合并;Galaxy 设立的比特币量子就绪倡议基金承诺投入高达 $500 万;由 9 家行业机构(包含 Galaxy)组成的比特币安全联盟承诺在三年内提供 $1500 万资金支持。全球每一家传统银行与金融机构的底层密码系统都面临着同样的量子升级倒计时,而比特币的抗量子迁移方案很可能会成为全球最先进且资金最充足的典范。
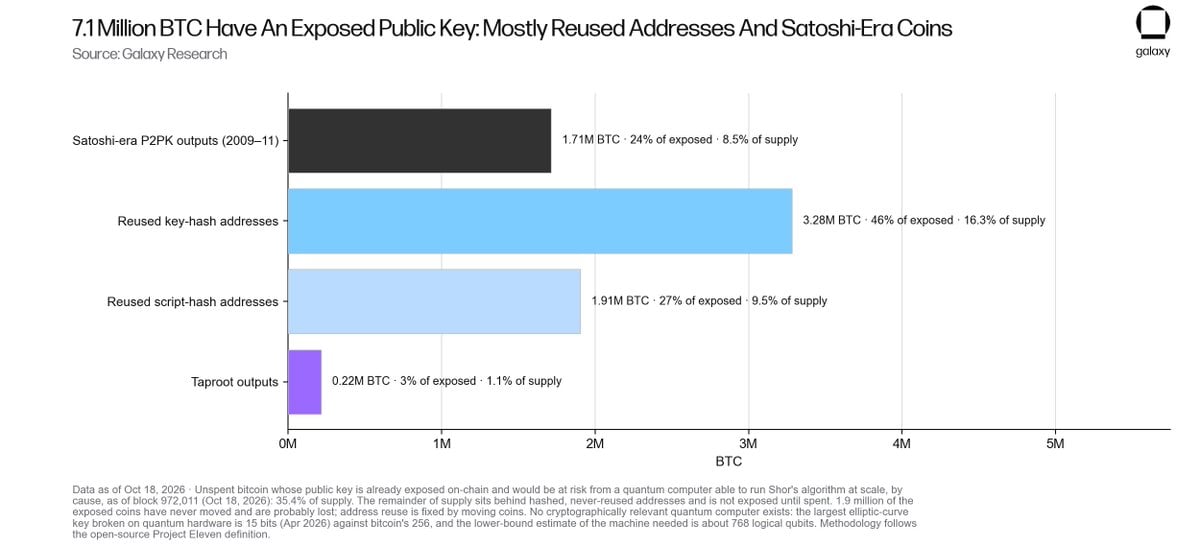
그림 16: 공개키가 온체인에 이미 노출된 미사용 비트코인 (출처별 분류). 총 710 만 BTC(전체 공급량의 35.4%) 의 공개키가 노출되었으며, 이 중 170 만 BTC 는 사토시의 초기 Pay-to-Public-Key(P2PK) 아웃풋입니다.
哪些信号会推翻我们的看涨观点
可能会推翻我们看涨立场的潜在信号包括:周收盘价跌破 50 周移动均线($76,540)且在一个月内未能重新收复;全美现货 ETF 持仓跌破 7 月 13 日创下的 122 万枚 BTC 低谷;出现具备明确时间表且可信的具备破译密码能力的实用量子计算路线图;或者美国联邦财政突然实现实质性财政整顿与缩减赤字。而在当前现实中,上述任何一种假设均未出现哪怕丝毫迹象。
我们坚信,市场周期大底已经确立,来自多方的抛售压力已大幅衰竭,宏观货币贬值的基本面逻辑较以往更为坚实,而浮躁盲从的投机客已基本离场,所有这一切正是我们对比特币未来坚定保持看涨的底气所在。
比特币早已充分证明了自身冲上至少 $12.5 万的能力,我们没有任何理由怀疑它无法重新夺回这一价格高地,事实上,当前的整体技术与宏观格局均极为有利。
Alex Thorn,Galaxy 全球研究主管
纽约
2026 年 10 月 22 日
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @galaxyhq