PEARL 냉각제: 수급 불균형·보안 예산 부족, 이 AI 마이닝 내러티브 버틸 수 있을까?
저자: Kunal Doshi(Blockworks)
편집: TechFlow
TechFlow导读: 인공지능과 암호화폐의 급속한 융합 서사 물결 속에서 PEARL은 '유용작업증명(Proof of Useful Work, PoUW)'과 최고 수준의 학술적 배경을 갖춘 창립팀을 바탕으로 최근 빠르게 뜨거워진 현상급 프로젝트로 부상했다. 그 핵심 서사는 비트코인의 오랜 핵심 고통 지점을 정확히 타격하려고 시도한다: 연산 능력을 의미 없는 해시 연산에 허비하지 않고 AI 학습 및 추론에 전환하며, 동시에 광부에게 이중 수익을 제공하여 향후 반감기 이후 발생할 수익 격차를 메꾸는 것이다.
하지만 블록워크스 연구원 제이콕 코치-갤럽(Jake Koch-Gallup)은 그 열광적인 분위기 속에 차가운 현실을 깨우쳐주고 있다. 본 글은 엄격한 펀더멘탈 투자 관점에서 출발해, PEARL의 눈부신 서사 뒤에 숨겨진 네 가지 치명적인 취약점을 심층적으로 해부한다: 첫 해 최대 85%에 달하는 막대한 인플레이션으로 인한 2차 시장 유동성에 대한 파괴적인 흡혈, AI 엔드유저가 전액 미국 달러라는 법정화폐로 결제함에 따라 토큰이 순전히 보조금 지출기와 출금기로 전락하는 점, 범용 데이터센터 GPU의 극도로 풍부한 공급으로 인해 네트워크가 초기 ETC와 동일한 임대 연산능력을 통한 51% 공격 위험에 직면한다는 점, 그리고 Zcash 초기 폭락 역사와의 처참한 대비를 꼽을 수 있다.
시장의 단기 정서 프리미엄이 어떻게 비이성적으로 가격 상승을 밀어올렸든, 이 심층 리서치는 열광적인 AI 마이킹 서사에 대해 귀중한 냉각제 역할을 제공하는 분석이다.
솔직히 말씀드리자면, 저는 퍼일을 좋아하지 않습니다. 저는 확고한 PEARL 쇼트 뷰어이며, 시가총액이 $100억까지 폭주하더라도 지속적으로 낙관론을 반대할 것입니다. 이유는 간단합니다. 객관적으로 봤을 때 펀더멘탈이 매우 부실하기 때문이고, 저는 펀더멘탈 투자자입니다. 만약 단순한 단기 투기나 시장 서사만으로 PEARL을 보유하고 계시다면 충분히 이해합니다. 하지만 이른바 '펀더멘탈'이라는 이유로 보유하고 계신다면 완전히 잘못 생각하고 계신 것입니다. (제 견해가 마음에 들지 않아도 걱정하지 마십시오. 퍼일에 대한 완전한 심층 리포트가 곧 공개될 예정입니다.)
다만, 저의 쇼트 논리를 본격적으로 전개하기 전에, 가장 엄격한 논리에 기초한 롱 포지션의 핵심 논리를 먼저 구성해보겠습니다.
퍼일이 제안한 '유용작업증명(Proof of Useful Work, PoUW)'은 실제로 매우 혁신적이고 독창적인 보안 메커니즘 모델임이 분명합니다. 현행 상태를 보면, 비트코인 마이닝은 해시 계산 외에 실질적인 효용이 전혀 없는 해시 충돌에 막대한 전력을 소모합니다. 반면 퍼일은 인공지능 모델 학습 및 추론 과정에서의 행렬 곱셈 연산을巧妙하게 활용하여 자체 블록체인 네트워크의 안전성을 담보합니다. 이와 병행하여, 비트코인의 블록 보상금은 지속적으로 상승하는 마이닝 전력비와 하드웨어 비용을 감당하기 어려워질 가능성이 높으며, 특히 2028년 차기 반감기 이후에는 더욱 그럴 것입니다. 이것이 바로 많은 기존 광부들이 AI 연산능력으로의 전환을 가속화하고 있는 이유입니다. 그러나 이러한 전환의 대가는 종종 암호화폐 마이닝을 완전히 포기해야 함을 의미하는데, 비트코인 전용 ASIC 칩으로는 어떠한 AI 워크로드도 실행할 수 없기 때문입니다. 하지만 퍼일 네트워크에서는 동일한 GPU 클러스터가 AI 고객에게 연산능력을 제공할 뿐만 아니라 동시 온체인 마이닝도 가능하게 합니다.
AI 서비스 제공자는 별도의 전용 인프라를 처음부터 구축할 필요 없이 기존에 보유한 GPU를 직접 활용해 PEARL을 마이닝할 수 있으며, 커뮤니티에서 제안 중인 FP8 업그레이드 방안은 마이닝 알고리즘을 현대 AI 핵심 연산 부하와 훨씬 더 밀접하게 일치시킬 것입니다. AI 상업 수입은 하드웨어의 감가상각비 및 구매 비용을 충분히 회수하기에 충분하며, 채굴된 PEARL은 자연스럽게 광부들에게 추가적인 증분 수익이 됩니다. 이는 이른바 '셀링 프레스처(Sell Pressure)'론에 대한 가장 강력한 반박입니다: 광부의 GPU 하드웨어 비용이 이미 현실 세계의 AI 비즈니스를 통해 회수되고 흑자 창출이 되었을 때, 그들은 전기 요금을 충당하기 위해 2차 시장에서 미친 듯이 토큰을 매도할 필요가 없습니다.
또 다른 요소로, 해당 프로젝트의 핵심 팀은 올스타급 명단으로 구성되었습니다. 프로젝트는 오브리 와인스타인(Omri Weinstein, 전 엔비디아·마이크로소프트·Vast Data 핵심 연구원이자 현재 예루살렘 히브리대학교 컴퓨터과학과 교수, 현재 컬럼비아대학 무급 휴직 중)과 일란 콤르고독스키(Ilan Komargodski, NTT Research 최고 암호학자이자 예루살렘 히브리대학교 컴퓨터과학과 교수)가 공동으로 설계했습니다. 팀 공식 입장에 따르면, PEARL 또한 공정 출시(Fair Launch) 방식을 채택했으며, 벤처캐피털(VC) 투자 단계나 팀 사내 토큰 할당, 일괄 해지 제한이 전무합니다(현재 유통량의 약 3분의 1이 네트워크 출시 6일 이내에 신속하게 채굴되었으나, 그중 어느 정도가 팀 측으로 유입되었는지는 외부에서 정확히 파악하기 어렵습니다).
다음은 통화 프리미엄(Monetary Premium) 논리입니다. 비트코인과 마찬가지로 PEARL 자체는 현금 흐름 분배를 생성하지 않으므로, 토큰 가치는 오직 통화 프리미엄에서 비롯됩니다(즉, 시장 투자자들이 희소성, 중립성 및 작업 증명 메커니즘으로 보호되는 실물 자산을 보유하기 위해 지불하고자 하는 프리미엄을 의미합니다). PEARL은 최대 공급량 상한선을 21억 개로 설정했으며, AI 고객이 광부들의 상당수 비용을 부담하므로 블록 산출 감소에 따라 네트워크 보안성이 위축될 필요가 없습니다. 또한 토큰의 인플레이션 희석은 주로 초기에 집중되어 있습니다(올해 약 85%, 내년 약 33%, 그해 약 18%). 따라서 2차 시장의 현재 가격은 아마도 인플레이션이 가장 심한 첫 해를 반영하고 있을 것입니다. 현재 프로젝트의 시장 관심도는 꾸준히 폭발적입니다: 가격들은 8월 약 $0.27달러의 바닥가를 기준으로 약 8배 급등했으며, 주간 거래량은 8월 $200만~$300만 달러 수준에서 전주 $5100만 달러로 치솟았고, Coinbase도 10월 19일자를 기해 PEARL을 공식 상장 라인업에 포함시켰습니다.
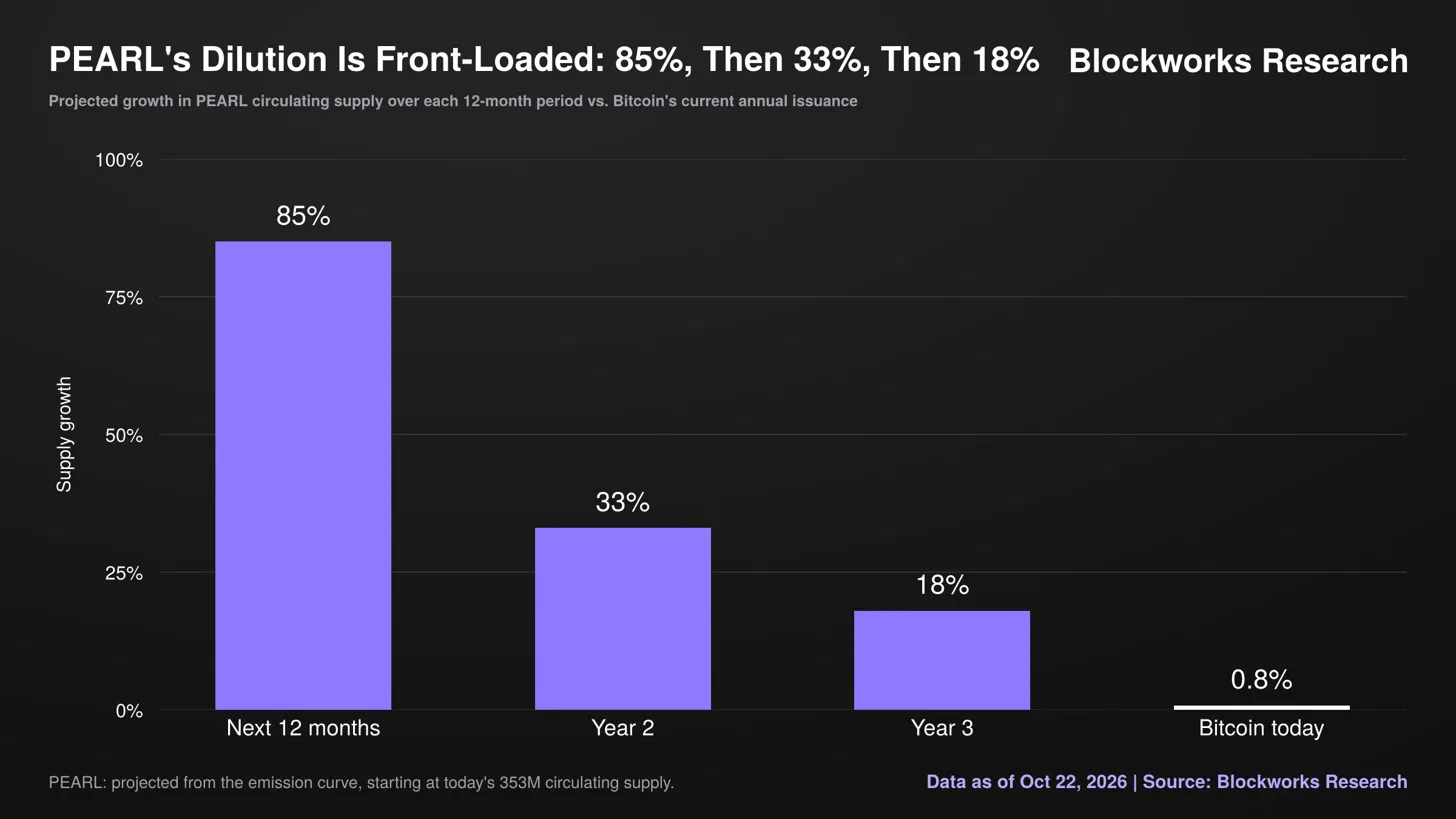
그림 2: 8월 저점 이후 PEARL 가격 폭발적 추세와 주간 거래량의 지수적 증가 양상
지금까지 살펴본 바를 토대로, 이제 제가 주장하는 쇼트 논리로 공식적으로 전환하겠습니다.
첫째, 통화 프리미엄이 성립하기 위한 절대적 선행 조건은 해당 자산이 객관적으로 진정한 희소성을 가져야 한다는 것이며, 현재 PEARL은 말 그대로 희소성이 전혀 존재하지 않습니다. 비트코인의 연간 공급량 성장률은 현재 약 0.8%에 불과하나, PEARL의 향후 1년간 연간 공급량 성장률은 약 85%에 달할 전망입니다. 현재 $2.17달러의 가격을 고려하면, 매일 약 220만 달러 규모에 해당하는 신규 토큰이 GPU를 보유하고 실제 전기요금 고지서를 내야 하는 광부들에게 끊임없이 분배될 것입니다. 반면 전체 네트워크의 일평균 실제 거래량은 약 850만 달러에 머물러 있습니다. 즉, 광부들이 매일 새로 채굴하는 토큰에 의한 셀링 프레스처만으로도 전체 일평균 실제 거래 규모의 약 30%를 차지한다는 뜻입니다. 향후 1년 간 네트워크 누적 신규 생산 토큰 가치는 약 6억 5400만 달러에 이를 것이며, 현재 프로젝트의 총 시가총액은 약 7억 6800만 달러에 불과합니다. 이는 전역 2차 시장이 향후 12개월 사이 현재 시가총액과 거의 맞먹는 순 증분 바이잉만 새롭게 찾아내야 현재의 가격이 붕괴되지 않을 것이라고 봅니다.
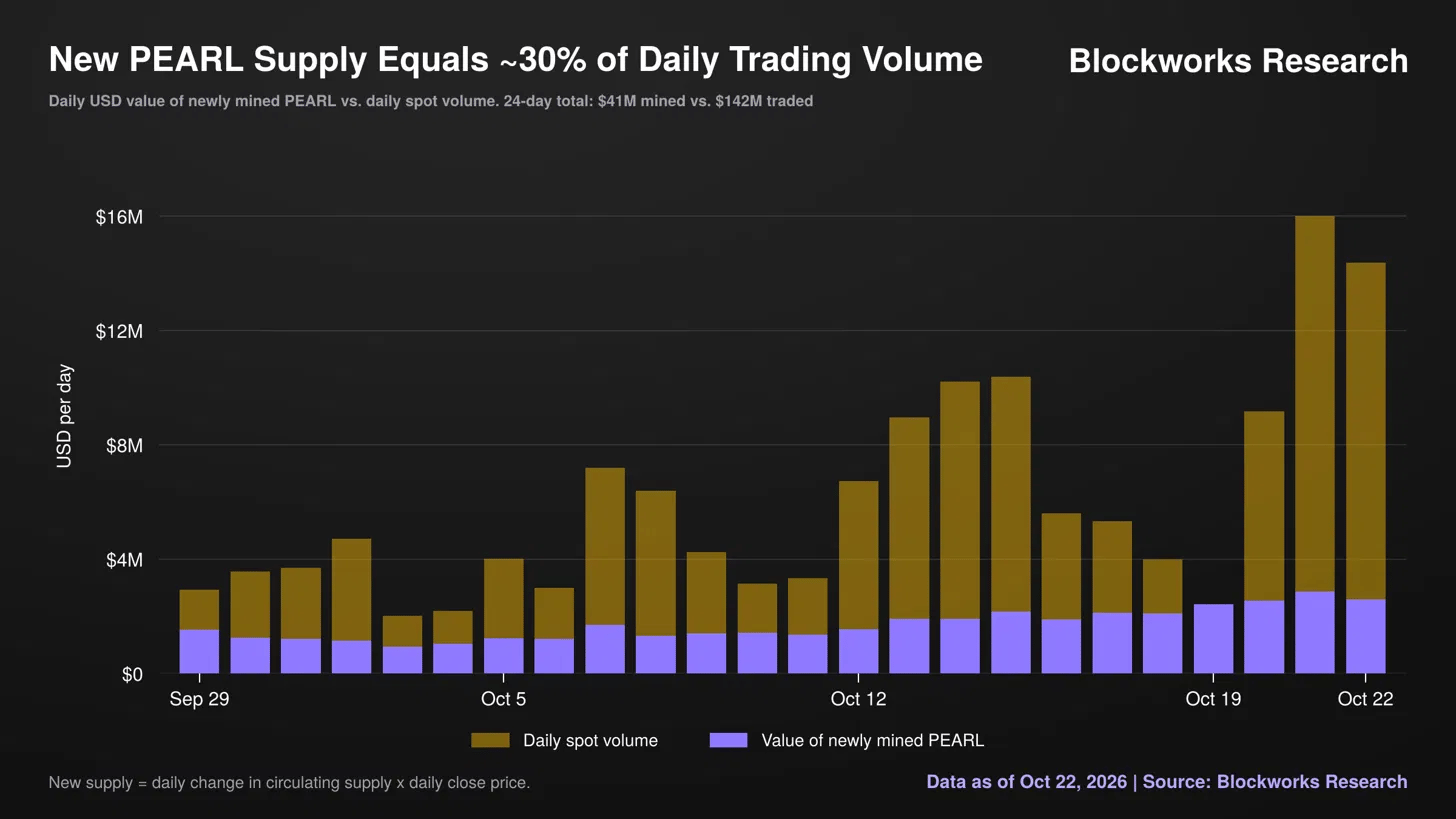
그림 3: PEARL 시가총액 규모와 매일 신규 채굴 토큰 셀링 프레스처 및 거래량 비교
막대한 인플레이션은 외부에서 PEARL을 반대하는 가장 일반적이면서도 치명적인 근거이며, 롱 포지션 측은 보통 다음과 같이 반박합니다: "과거 비트코인도 마찬가지 아니었던가요? 비트코인 발전 초기에도 마찬가지로 극도로 높은 인플레이션률을 경험했습니다. 2011년에 여러분이 비트코인을 매수하지 않았겠습니까?" 이러한 반박은 매혹적으로 보이지만, 비트코인의 과거 부자 신화가 성립할 수 있었던 이유는 당시 전 세계 어디에서도 이를 과학적으로 가격 매기는 방법을 몰랐기 때문입니다. 2010년과 2011년 PEARL의 오늘날처럼 극도의 인플레이션률로 비트코인이 공급 확대될 당시, 전체 네트워크 시가총액은 고작 수백만 달러 수준이었습니다. 반면 현재의 PEARL은 출시短短 6개월 만에 이미 약 7억 6800만 달러의 유통 시가총액과 약 46억 달러의 완전 희석 평가가치(FDV)를 등에 업고 급격히 공급을 늘리고 있습니다. 오늘날의 암호화폐 시장은 신규 자산 가격 결정 효율이 십여 년 전보다 월등히 높아졌으며, 과거 조기 비트코인에게 하늘로부터 내려준 기회였던 '심각한 시장 과소평가 오류'는 이미 오늘날엔 흔적도 없이 사라졌습니다.
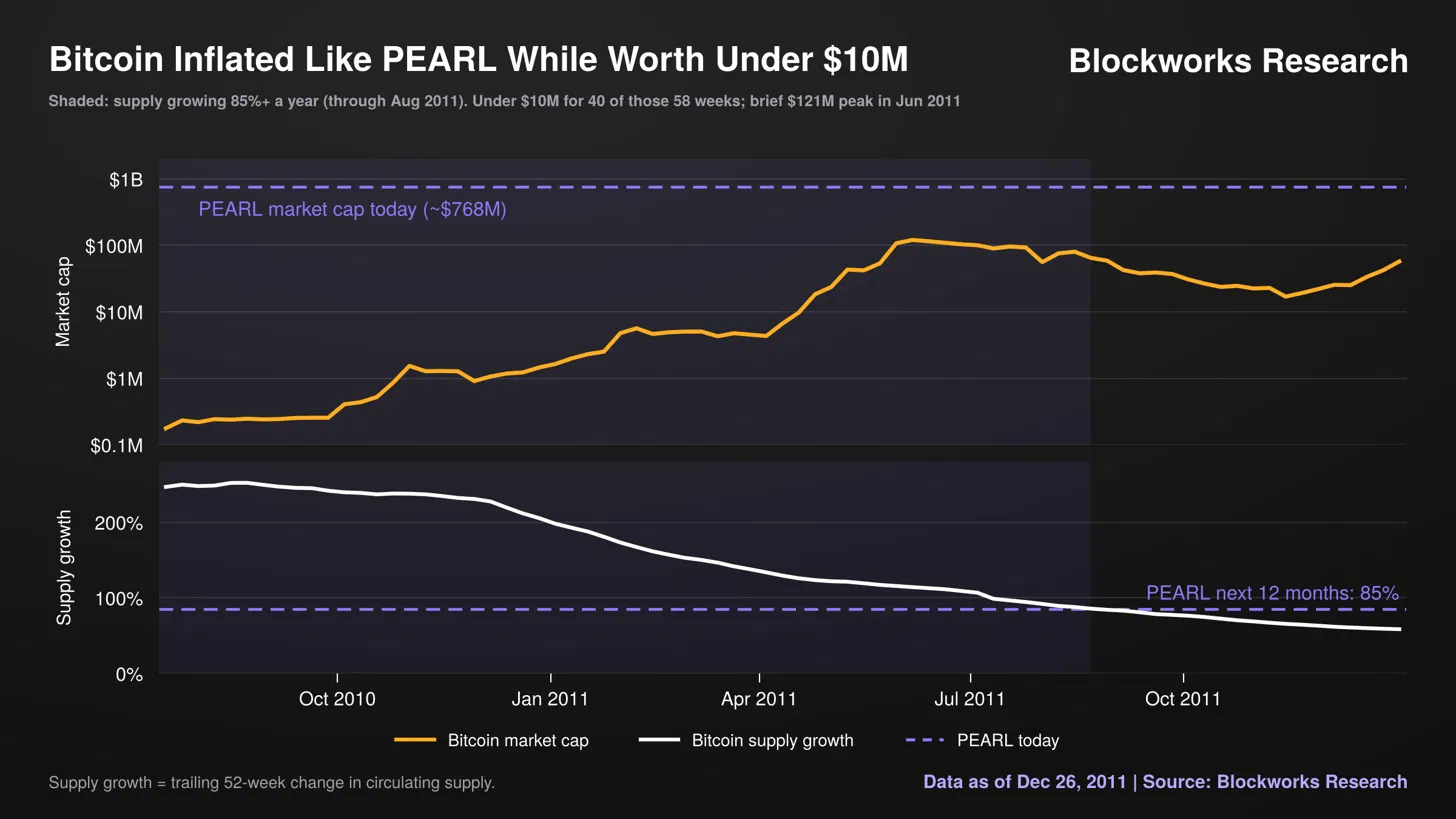
그림 4: PEARL과 비트코인 발전 초기 공급량 확대 속도와 평가 가치 규모 비교
둘째, AI 고객이 모델 추론에 지급하는 것은 진짜 돈인 법정화폐 미국 달러이며 PEARL 토큰이 아닙니다. 따라서 소위 말하는 '유용한 작업 연산'은 토큰 자체에 대해 단 한 줄기도 안 되는 순수한 실제 수요를 창출하지 않습니다. 롱 포지션 측은 비트코인 또한 토큰 소각이나 소비 경로가 전무하며, 투게더 AI(Together AI)가 제공하는 25% 추론 할인이 실제로 네트워크 보조금이 현존 사용자에게 혜택을 주고 있음을 입증한다고 변명할지도 모릅니다. 그러나 이 25% 할인은 본질적으로 2차 시장에서 PEARL 토큰을 매도하는 식으로 충당되고 있습니다. 광부가 토큰을 채굴하면 즉시 시장에서 판매해 미국 달러로 현금화하고, 그 달러를 AI 추론 이용자에게 할인 혜택으로 돌려주는 구조죠. 이는 본질적으로 토큰 내부에서 가치가 급증하여 현실 고객을 보조하는 것이지, 외부에서 실제 자금이 유입되어 토큰 바이잉을 주도하는 것이 아닙니다. AI 추론 서비스가 PEARL 기반의 공식적인 가격 책정 또는 정산을 완전히 실현하기 전까지는, 현실 세계 AI 이용량이 계속 폭발적으로 늘어날수록 2차 시장에서 바이잉 주문 쪽으로 쏟아지는 셀링 프레스처만 더 거세질 뿐이며 결코 바이잉이 많아지지 않습니다. 더 치명적인 점은, 뒤를 잇는 사업체 퍼일 리서치 랩스(Pearl Research Labs)가 추론 수익을 미국 달러로 직접 수령하기 때문에, PEARL 토큰 가격이 제로까지 폭락하더라도 해당 기업 자체는 여전히 여유롭게 사업을 운영할 수 있다는 것입니다. 이는 또한 해당 프로젝트가 현재 경쟁적 우위(護城河)가 전무하다는 것을 드러냅니다. 왜냐하면 어떤 경쟁자라도 언제든지 비트코인 코드를 직접 포크하여 자체 유용 작업 증명 메커니즘을 연결할 수 있으며, 최종 이용자는 여전히 법정화폐 달러로만 결제할 것이기 때문입니다.
셋째, 퍼일이 미래에 끝내 "비트코인을 능가하는 총 연산 능력을 확보했다"고 주장한다 하더라도, 이것이 반드시 해당 네트워크가 비트코인보다 더 안전함을 의미하지는 않습니다. 전 세계 비트코인 마이닝이 가능한 대부분의 ASIC 전용 마이닝머신들은 이미 최정상 상태로 비트코인 마이닝에 매진하고 있으며, 잠재적 공격자가 공격을 감행하려면 자체적으로 대규모 하드웨어 군단을 설계·제작하거나 막대한 자금으로 매입해야 합니다. 그리고 일단 공격이 성공해 네트워크가 무너지면, 이専用 머신들은 순식간에 녹철이 되어 모든 가치를 상실하게 됩니다. 반면 퍼일은 AI 산업 전반에서 표준화된 데이터센터 GPU로 구동되며, 현재 전 세계 실시간 임가가 가능한 클라우드 범용 GPU 연산 능력 규모는 현재 PEARL을 채굴 중이던 총 연산량을 훨씬 뛰어넘습니다. 이는 2018년부터 2020년까지 이더리움 클래식(Ethereum Classic), 비트코인 골드(Bitcoin Gold), 버트코인(Vertcoin) 등이 빈번하게 51% 더블 스펜딩 공격의 희생양이 됐던 처절한 역사와 정확히 일치합니다: 이러한 소규모 네트워크는 범용 하드웨어를 채택했기 때문에 공격자가 더 거대한 외부 범용 컴퓨팅 시장에서 연산 능력을 쉽게 임대해 네트워크를 격차 공격할 수 있었습니다. 나아가, 비트코인 광부들은 현재 매일 블록 보상금만으로도 약 3660만 달러를 안정적으로 벌어들일 수 있으나, PEARL 광부의 하루 총 수입은 약 220만 달러에 불과합니다. PEARL의 가격이 최소한 약 17배 이상 급등해야 보안 예산이 비트코인에 겨우 미칠 수 있으며, 이후 블록별 토큰 산출량이 대폭 감소함에 따라 이 보안 예산을 유지하기 위해 넘어야 할 가격 장벽은 점점 더 넘볼 수 없을 만큼 높아질 수밖에 없습니다.
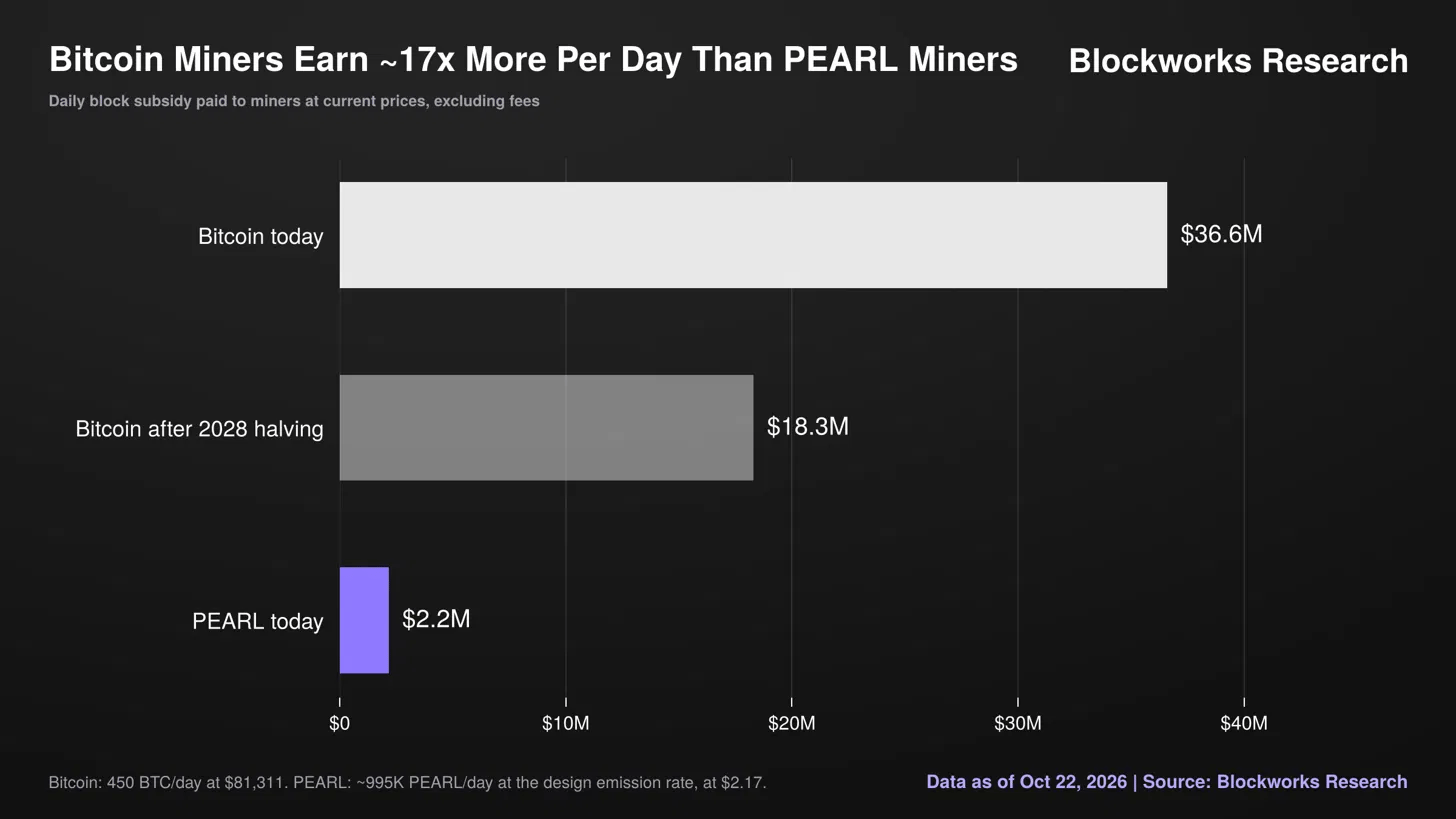
그림 5: 범용 데이터센터 GPU 임가용 연산 능력 규모와 PEARL 마이닝 연산 능력 보안 예산 비교
넷째, 지캐시(Zcash) 초기의 치열했던 역사가 이미 이러한 모델의 종말에 대한 주석을 다 써놓았습니다(비록 오늘 날 PEARL의 상황은 아직 그 정도까지 나빠지지 않았음에도 불구하고). 2016년 10월 31일부터 2017년 2월 20일까지 고작 몇 개월 만에 ZEC의 가격은 $328달러에서 91% 폭락하여 $29.80달러까지 떨어졌으나, 이 기간 동안 네트워크 총 시가총액은 약 290만 달러에서 기묘하게도 약 2200만 달러로 팽창했습니다. 이 재난 동안 네트워크 총 시가총액은 약 8배 불어났지만, 유통 토큰 공급량은 맹목적인 공급 확대 속에서 정확히 84배 폭주하면서 2차 시장 토큰 보유자들에게 치명적인 타격을 안겼습니다. 저도 당시 그 누구도 부정할 수 없었던 열광 신봉자들의 머리속에는 틀림없이 "조기 비트코인 또한 인플레이션률이 높았다"는 듣기 좋은 구호가 맴돌았을 것이라고 믿습니다.
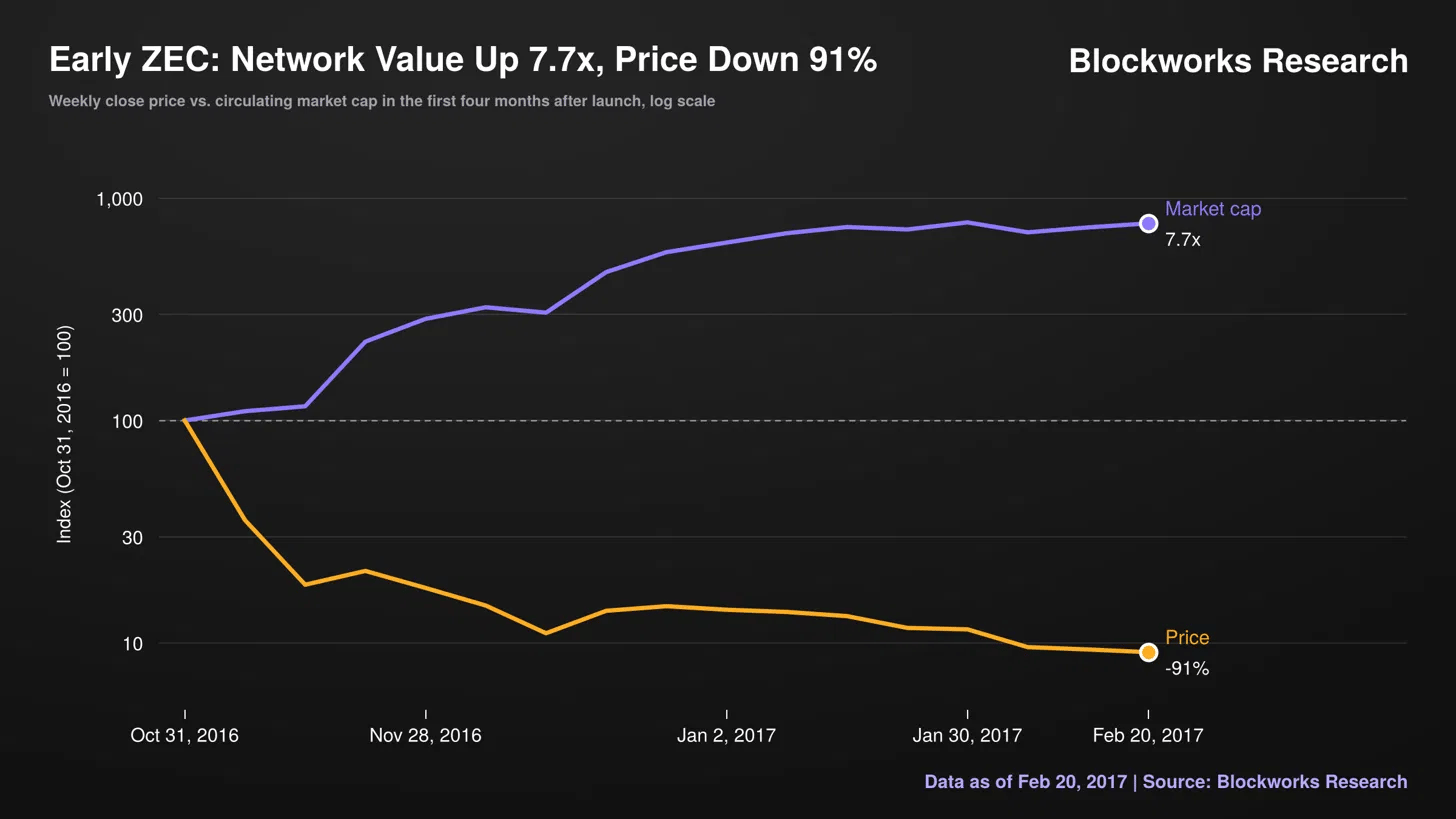
그림 6: 지캐시 초기 고인플레이션 주기 중 시가총액 팽창과 가격 폭락의 가혹한 편향 역사
상술한 모든 눈에 보이는 펀더멘タル의 결함이 있음에도 불구하고, 불행히도 오늘날 암호화폐 시장은 아직도 대부분 엄격한 펀더メンタル보다는 정서와 서사를 기반으로 토큰에 가격을 부여하는 데 익숙해져 있습니다(비록 이러한 가격 결정 논리가 조류에 바뀌고 있기는 합니다). 그러므로 제가 어쩌면所谓的 '중립적 합리적 곡선'(Mid-curve) 위에 서있는 것인지라도, PEARL 토큰은 단기적으로 계속해서 치솟을 수도 있습니다. 그러나 그것이 급등하는 동안에도 저는 확고하게 외부에 위치해, 구멍 뚫린 그 끔찍한 펀더멘タル을 위해 목소리를 높일 것입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Blockworks