진짜와 가짜 암호화폐 마켓메이커: 어떤 마켓메이킹이 합법적일까?
글: Ekko An, Ryan Yoon
번역: Chopper, Foresight News
암호화폐 시장에서 거래를 경험해 본 사람이라면 누구나 익숙한 패턴을 발견하게 됩니다. 토큰 상장 후 가격이 급등하더니 이내 급락하고, 거래량이 거의 하룻밤 사이 증발하는 현상이 바로 그것입니다. 암호자산 투자자들은 이러한 극심한 변동성을 종종 마켓메이커 탓으로 돌립니다.
이러한 부정적인 인상은 마켓메이커라는 명목 하에 가격 조작을 자행한 일부 기관들로 인해 형성되었습니다. 해당 기관들의 영향으로 암호화폐 업계에서는 '마켓메이커'가 점차 차트를 조종하고 지분을 장악하는 팀과 동일시되었으며, 전 세계적으로 이러한 수법으로 인해 피해를 보는 투자자들이 많습니다. 미국 연방수사국(FBI)은 '조작 서비스'를 제공한 여러 기관을 기소했으며, 한국에서도 유동성 공급을 명목으로 거래량을 부풀린 팀의 관련자들이 이미 형사 처벌을 받았습니다. 하지만 이들은 모두 불법 운영자들이며, 수수료를 받고 토큰을 매도할 뿐 진정한 유동성 공급 기능을 수행하는 마켓메이커라고 볼 수 없습니다.
명확한 자격 요건이 부재하다 보니 누구든지 마켓메이커를自称할 수 있게 되었고, 이로 인해 전체 업계의 신용도가 추락했습니다. 이러한 조작 행위는 시장 신뢰를 무너뜨리며, 마켓메이커가 원래肩负해야 할 유동성 공급 본연의 역할과는 전혀 무관합니다.
왜 시장에 마켓메이커가 필요한가
마켓메이커는 핵심 시장 참여 주체로서 매수와 매도 호가를 동시에 게시하여 지속적으로 유동성을 공급함으로써 거래가 정상적으로 이루어지도록 보장합니다. 마켓메이커의 가치를 이해하기 위해서는 먼저 그 업무를 명확히 이해해야 합니다. 한국에서는 '유동성 제공자(LP)'와 '마켓메이커'라는 두 용어가 혼용되어 쓰이는 경우가 많습니다.
광의에서 유동성 공급은 특정 자격을 갖춘 기관에만 한정되지 않습니다. 즉시 체결되지 않고 주문서(Order Book)에 등록되어 상대측을 기다리는 모든 수동 주문(Passive Order)은 다른 트레이더에게 거래 상대를 제공하는 역할을 합니다. 따라서 수동 주문을 게시하는 것만으로도 광의적으로는 유동성을 공급하는 것입니다. Jump Trading과 같은 고빈도거래(HFT) 기관이 자체 자금으로 주문서를 채우는 방식이 이에 해당합니다.
공항 외환 환전 counter가 여객의 언제든지 환전을 가능하게 해주는 것처럼, 마켓메이커가 존재하는 시장에서 구매자와 판매자는 서로를 기다리지 않고도 즉시 매매가 가능합니다. 이는 투자자와 토큰 발행 측 모두에게 이득이 됩니다.
투자자가 얻는 것: 더 낮은 거래 비용

마켓메이커가 주문서에 미치는 영향
수수료는 투자자의 실제 손익을 결정하는 유일한 요소가 아닙니다. 숨어 있는 비용들이 훨씬 큰 영향을 미치는데, 대표적으로 주문이 예상 가격대로 즉시 체결되는지, 대량 주문 시 가격 변동이 발생하는지, 그리고 서로 다른 중앙화 거래소 간에 거대한 스프레드가 존재하는지 등이 있습니다. 마켓메이커의 핵심 업무는 바로 이 세 가지 문제를 해결하는 것입니다. 매수와 매도 양쪽에서 집중적으로 호가를 게시하고, 거래 상대가 없을 때 대리 거래자가 되며, 다양한 거래소 간 스프레드를 해소하는 역할을 합니다. 이를 통해 투자자는 필요에 따라 자유롭게 거래할 수 있으며, 거래 비용을 절감하고 각 플랫폼에서 거의 동일한 가격을 확보할 수 있습니다.
- 거래 비용 감소: 매수-매도 스프레드가 축소되고, 대량 주문으로 인한 추가 슬리피지 발생이 줄어듦
- 언제나 거래 가능: 언제든지 거래 상대방 존재
- 거래소 간 스프레드 축소: 복수의 거래소에 동시 호가 제공, 차익 거래를 통해 스프레드 정합성 확보
첫째, 거래 비용이 낮아집니다. 매수가와 매도가 사이의 스프레드는 그 자체로 일종의 비용입니다. 예를 들어, 현재 매수가가 1,010원이고 매도가가 990원일 때, 매수 직후 매도를 하면 즉각적으로 2%의 손실이 발생합니다. 주문 규모가 클수록 손실 폭은 커집니다. 최상위 가격대의 유동성이 소진되면 주문은 다음 가격대를 타게 되어 매입 비용이 계속해서 상승합니다. 마켓메이커가 집중적으로 호가를 올릴 경우 스프레드가 축소되고 각 가격대에 쌓인 잔고가 많아져, 투자자의 주문마다 발생하는 슬리피지 손실을 최소화할 수 있습니다.
둘째, 투자자는 언제든 매매가 가능합니다. 거래에서 원하는 타이밍에 포지션을 열거나 닫는 것이 얼마나 중요한지는 강조할 필요가 없습니다. 유동성이 부족한 토큰은 매수자가 나타날 때까지 팔아야 하며, 대기 시간 동안 가격이 불리한 방향으로 계속 움직일 수 있습니다. 정상적인 시장 상황에서는 마켓메이커가 지속적 호가를 유지하며 거래 상대로 작용합니다. 시장 거래가 활발하지 않더라도 판매자는 즉시 체결할 수 있으며, 구매자도 긴 대기 시간을 겪을 필요가 없습니다.
토큰 발행 측이 얻는 것

토큰 대출을 통한 시장 형성
토큰 상장은 종착점이 아닌 출발점입니다. 상장 이후에도 지속적인 거래가 이어져야만 사용자가 자유롭게 진입·이탈할 수 있고, 토큰의 공정한 가격결정이 가능해집니다. 마켓메이커가 발행 측을 대신해 거래 분위기를 유지해 주면, 발행 측은 다음과 같은 두 가지 혜택을 얻을 수 있습니다.
- 거래 안정성 제고: 소액 주문으로는 급격한 가격 변동을 일으키기 어려움
- 가격 조정 혐의 회피: 독립적 제3자 마켓메이커가 호가를 관리하며, 발행 측은 토큰만 출자
첫째, 발행 측은 안정적인 거래 시장을 확보할 수 있습니다. 토큰 상장 후 매일 시장은 재평가되며, 사용자는 제품 이용을 위해 토큰을 구매하고, 투자자는 프로젝트 전망을 기반으로 매수·매도를 반복합니다. 참여자가 원활하게 진입하고 이탈할 때만 토큰 가격이 공정해질 수 있습니다. 유동성이 빈약한 토큰은 소액 주문 한 번으로도 대규모 등락을 초래합니다. 이러한 높은 변동성은 불확실성을 키우며, 프로젝트 기본面的이 어떻든간 프로젝트 측의 평판을 훼손합니다.
둘째, 토큰 가격 조작 혐의를 피할 수 있습니다. 토큰 발행 측이 자사 토큰을 직접 매수·매도한다면 장세 조종 및 저가 형성 논란에 쉽게 휘말릴 수 있습니다. 따라서 관련 거래는 독립적인 마켓메이커에 위탁하고, 발행 측은 토큰만을 빌려줍니다. 규정 준수 위탁 계약에는 일반적으로 가격 조작 금지 조항이 명시됩니다.
요약하자면, 투자자는 필요에 따라 거래 비용 절감 효과로 매매가 가능하며, 토큰 발행 측 역시 토큰의 원활한 유통을 위한 거래 환경을 조성할 수 있습니다. 마켓메이커가 벌어들인 매수-매도 스프레드는 본질적으로 즉시 체결을 위해 트레이더들이 지불하는 서비스 수수료입니다. 업계 경쟁으로 인해 해당 수익이 압박받아도, 유동성 배당은 궁극적으로 모든 시장 참여자에게 돌아갈 것입니다.
암호화폐 마켓메이커와 전통 금융 시장 형성사의 차이점
암호화폐 마켓메이커의 업무 본질은 전통 금융 시장의 시장 형성사와 다르지 않습니다. 다만 차이가 있다면 그들이 operates하는 시장 환경과 적용받는 규제 체계입니다. 주식 시장에서의 시장 형성사는 거래소와 정식 계약을 체결하고 성숙한 규제 프레임워크 내에서 사업을 운영합니다. 반면 암호화폐 시장은 아직까지 마켓메이커와 중앙화 거래소(CEX), 토큰 발행 측 간의 위탁 계약을 규율하는 규칙이 마련되지 않았습니다.
참여 주체: 면허 보유 기관과 계약 요구사항이 없는 기관
전통 금융에서 시장 형성 업무는 법률로 명확히 정의되어 있습니다. 금융기관이 심사를 통과해 거래소와 정식 계약을 체결하면, 약정에 따라 지속적으로 호가를 제시할 때 수수료 감면을 받을 수 있습니다. 거래소는 어떤 기관이 특정 종목의 시장 형성을 담당하는지 공개적으로 공시하며, 장기간 축적된 법률과 판례는 규정 준수 시장 형식의 기준을 명확히界定합니다.
암호화폐 시장은 이와 완전히 다릅니다. 마켓메이커는 동일한 업무를 수행하지만, 중앙화 거래소와의 정식 계약 체결 방식이나 양측의 의무, 보상에 대해 규정한 제도는 사실상 부재합니다. 여기에는 두 가지 핵심 차이가 있습니다. 첫째, 계약 규칙 결핍. 규정 준수 시장 형성의 정의, 거래소 위탁을 맡을 수 있는 기관, 관련 의무와 수익 구조 등을 표준화한 내용이 없습니다. 둘째, 암호화폐 시장 고유의 구조적 위험. 중앙화 거래소가 자체적으로 시장 형식에 뛰어드는 경우나, 마켓메이커가 발행 측과 비공개 사적 계약을 체결하는 등 왜곡된 구조가 만연합니다. 당국은 완성된 프레임워크 구축보다 명시적 위험 처리를 우선시하며, 예컨대 거래소의 자체 시장 형성 금지나 비공개 계약 공시를 요구하는 식으로 대응하고 있습니다.
한국 시장 역시同样的 문제에 직면해 있습니다. 법규는 중앙화 거래소의 자가 시장 형성 업무를 엄격히 금지하지만, 하나의 시장 형성 업무가 규정 준수인지 여부를 판단하는 통일된 기준과 공식 절차는 여전히 부재합니다.
여기서는 한 가지 오해를 풀어두는 것이 중요합니다. 규제의 공백이 겨냥하는 것은 거래소/증권사와 체결하는 정식 위탁 계약이며, 실제로 이러한 계약 업무에서만 면허가 필요합니다. 단순히 자체 자금으로 호가를 올리고 거래하는行為은 면허 유무와 관계없이 합법적인 활동입니다. EU MiCA 규정 역시 마찬가지입니다. 거래소에서 자체 자금으로 시장 형성을 할 때는 면허가 필요하지 않으며, 고객에게 시장 형성 서비스를 제공할 때만 자격 요건이 요구됩니다.
계약 상대방: 거래소, 중앙화 거래소 및 토큰 발행 측
암호화폐 시장 형성 업무와 전통 금융 간의 가장 직관적인 차이는, 토큰 발행 측이 체결하는 시장 형성 위탁 계약이 매우 흔하다는 점입니다. 이 중 '계약 없음 자기자본 거래(Self-directed trading without contract)' 모형의 성격은 다릅니다. 마켓메이커가 아무也与 계약하지 않고 수수료를 받지 않으며, 오직 자체 자금만으로 독자적인 전략에 따라 거래하며 유동성은 거래 과정에서 자연스럽게 파생되는 결과에 불과합니다. 이것이 앞서 언급한 광의의 유동성 공급으로, 합법적인 업무이며 면허 요건과 무관합니다. 토큰 대여 모드 역시 유사합니다. 마켓메이커가 거래를 자율적으로 결정하고 가격 리스크를 부담하며, 발행 측이 거래에 직접 개입하지 않는다면 본질적으로 자기자본 거래와 일치합니다.
리스크는 거래량을 평가 지표로 삼는 발행 측 위탁 계약에 집중되어 있습니다. 업계 전문가들에 따르면, 이러한 계약은 거래소가 발주하는 계약과 자금 출처, 리스크 부담 주체가 다르며 조항이 천차만별입니다. 스프레드 설정부터 상장 및 잠금 해제 기간의 거래 전략까지 계약에 상세히 포함되곤 합니다. 다만 거래량 증가를 핵심 목표로 하는 계약은 위장 매매(On-chain wash trading)나 가짜 거래를 유도하기 쉬우며, 계약 내용이 완전히 비공개로 유지된다는 점은 업계의 주요 병폐로 꼽힙니다.
거래 환경: 단일 시장 vs 분산 시장
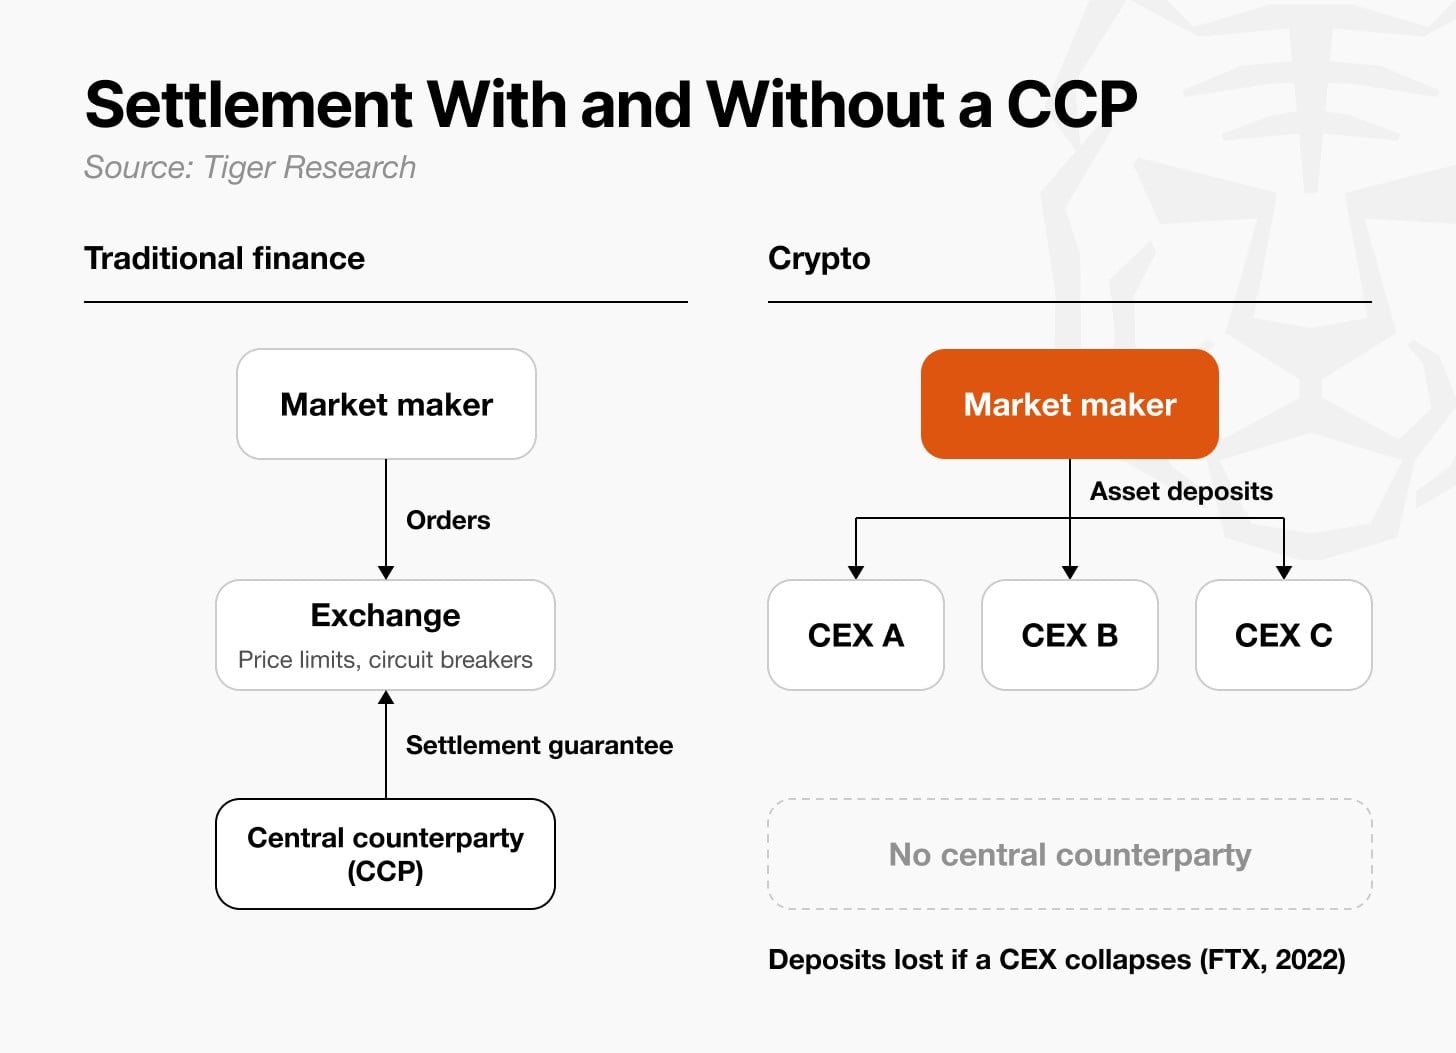
중앙 결제당사자presence 여부별 정산 시스템 비교
주식은 단일 거래소의 정해진 거래 시간대 안에서만 거래되며, 거래소와 청산 기관이 이상 징후를 방지하고 정산 리스크를 관리합니다. 반면 암호화폐 시장은 전 세계 여러 중앙화 거래소에 산재해 있고 연중무휴로 거래되기 때문에, 이러한 보호 메커니즘이 부재하여 마켓메이커에게 수많은 리스크를 안겨줍니다.
첫째, 암호화폐 시장은 7x24시간 가동되며 전 세계 각지의 거래소에 분산되어 있어 플랫폼 간 스프레드 발생이 빈번합니다. 마켓메이커는 자산의 분산을 통해 스프레드를 해소해야 하는데, 일단 충전·출금 중단 등의 네트워크 장애가 발생하면 차익거래 메커니즘이 즉시 마비됩니다. 둘째, 리스크 헷징 도구가 제한적입니다. 시장에는 트레블링 서킷 브레이커(급락 정지) 같은 보호 장치가 없고 고효율 레버리지 선물 거래가 만연하여, 마켓메이커는现货 포지션 리스크를 헤지하기 위해 선스 포트폴리오에 의존해야 합니다. 2025년 10월 하루 만에 약 190억 달러 규모의 연쇄 청산 사태가 대표적인 사례입니다. 거래소의 강제 포지션 감축(Auto-deleverage) 메커니즘이 작동하면, 규정 준수 하에 이루어진 마켓메이커의 헷징 포지션도 강제 청산됩니다. 헷징 보호를 상실한 마켓메이커는 긴급 호가 취소에 나설 수밖에 없으며, 이는 시장 변동성을 더욱 격화시킵니다.
근본 문제는 중앙결제당사자(CCP) 정산 메커니즘이 부재하다는 점입니다. 전통 금융 체계에서는 거래와 정산이 담보로 보호되지만, 암호화폐 마켓메이커는 각 거래소에 직접 자금을 입금하여 거래해야 합니다. 만약 거래소가 파산한다면(예: 2022년 FTX 사건), 마켓메이커가 플랫폼에 보관한 자산은 전액 손실될 수 있으며 회수하기도 어렵습니다.
현존 마켓메이커 업계의 다섯 가지 문제점
시장 형성 메커니즘은 원활한 거래의 기반입니다. 하지만 제약이 없다면 범람하는 가짜 시장 형성 업무는 시장 안정성을 심각하게 훼손합니다. 우리는 암호화폐 시장의 구조적 문제점을 정확히 짚어내고 실행 가능한 해결책을 모색해야 합니다. 아래에 나열한 다섯 가지 취약점은 시장 형성 업무 자체에 결함이 있다는 의미가 아니라, 명확한 기준과 모니터링 체계가 부재하여 규정 준수 유동성 공급과 불법 가격 조작을 구분할 수 없다는 것을 의미합니다. 암호화폐 시장 형성 업계에는 지금 즉시 확정된 기준이 시급히 필요합니다.
정상적인 리스크 관리 작업은 시장 조작으로 잘못 해석되기 쉬움
제3자에게는 마켓메이커의 일상적인 리스크 관리 작업이 마치 시장을 혼란스럽게 하거나 가격을 조작하는 것처럼 보이곤 합니다. 업계 관계자는 가장 많이 오해받는 네 가지 리스크 관리 유형을 정리했습니다. 규제 체계가 성숙한 시장조차 규정 준수 경계를 사전에 정의하지 않으면 이러한 오해는 항상 발생합니다.
한국 증권시장이 대표적인 사례입니다. 2021년, 금융감독원은 9개 증권사의 시장 형성사가 자주 호가를 취소하거나 수정하는 것을 시장 교란으로 간주하고 4,870억 원(약 3,500만 달러)의 과태료를 부과하였으며, 이로 인해 시장 형성 업무가 즉시 멈췄습니다. 일 년 후인 2022년 7월, 한국금융투자협회는 기존 결론을 번복했습니다. 즉, 잦은 수정 및 취소는 의무 이행 및 리스크 관리의 필수 행위였으며, 해당 기관들의 주문 수정/취소 비율(95.68%~99.55%)은 NYSE 수준(약 94.6%)과 비슷했고 사전 명확한 판단 기준이 부재했으므로 위법하다고 보기 어렵다는 결론이었습니다. 하지만 조사 기간 내내 시장에는整整 1년간 시장 형성사가 사라졌습니다.
암호화폐 시장은 명확한 기준이 없습니다. 동일한 매매 행동이라도 검찰은 조작이라고 주장하는 반면, 변호 측은 유동성 공급이라고 반박합니다. 규정 준수 마켓메이커라 하더라도 자신의 거래가 불법으로 분류될지 예측할 수 없어, 일부 기관은 결국 시장을 떠나기도 했습니다.
해결책은 사전에 규정 준수 기준을 설정하는 것입니다. 판단의 핵심은 주문 취소 빈도가 아닌 거래 의도에 있어야 하며, 이는 미국의 규제 방향성과 일치합니다. 즉, 극단적인 호가만 금지한다는 원칙입니다. 업계 관계자는 일반적으로 다음 기준들을 사용합니다.
- 미리 합의된 계약 또는 내부 리스크 관리 규칙 범위 내에서 작업하는지 여부
- 작업이 실제로 마켓메이커의 자체 가격 리스크를 낮추는지 여부
- 양방향 호가 제공을 진행했으며, 일방적으로 가격을 밀어붙이는 목표가 없는지 여부
예를 들어, 시장이 급변할 때 마켓메이커가 현물 매도와 동량의 선물 매수를 병행하는 행위는 외부에게는 공황 매도처럼 보이지만, 본질적으로는 총포지션 리스크를 헷지하는 정상적인 리스크 관리입니다. 반면, 악재를 퍼뜨리면서 현물을 대량 매도하고 헷지를 하지 않는다면 이는 리스크 관리가 아닙니다.
규제 기관과 거래소가 이러한 기준을 사전에 공지하면, 규정 준수 유동성 공급업체는 안심하고 사업을 영위할 수 있으며 불법 조작 행위도 비교적 쉽게 적발할 수 있습니다. 기준 부재가 초래하는麻烦는 여기서 그치지 않습니다. 규정 준수 기관이 의심받는 것과 동시에, 악의를 가진 기관이 시장 형성사 신분을 도용하기 쉬운 구멍이 뚫리는 것입니다.
거래량 부풀리기 기관의 마켓메이커 신분 도용
앞선 섹션에서는 규정 준수 마켓메이커가 오해받는 상황을 설명했습니다. 역방향 문제 역시 존재합니다. 많은 기관이 실제 마켓메이커가 아님에도 불구하고 외부에 마켓메이커임을 자칭합니다. 시장 내 대부분의 '마켓메이커 스캔들'은 바로 이러한 표창을 걸고 다니는 제3자 기관들によって 야기되었습니다.
Gotbit가 대표적인 사례입니다. 미국 검찰 발표에 따르면, 2018년부터 2024년까지 Gotbit는 다수의 계정을 활용하여 반복적으로 위장 매매를 진행하며 허수 거래량을 생성하는 '거래량 부풀리기' 서비스를 판매했습니다. 해당 기관은 프로젝트 토큰의 시가총액 랭킹을 높이고 유명 거래소 입점을 돕는 것을 목표로 삼았습니다. 설립자가 유죄를 인정해 8개월의 징역을 선고받고, 회사는 약 2,300만 달러 상당의 암호자산 몰수형에 처해졌습니다.
일부 마켓메이커들은 이러한 기관의 비즈니스 모델이 거짓 거래량을 생성하는 것이며 자체적으로 어떤 가격 리스크도 지지 않는다는 점을 주목했습니다. 거래량만을 고려하는 평가 체계라면 그들의 데이터는 오히려 꽤 훌륭해 보일 수 있습니다.
따라서 마켓메이커를 평가하는 지표는 '거래량'에서 실제 체결 가능한 시장 깊이(주문서 깊이)로 전환되어야 합니다. 거래량은 위장 매매로 얼마든지 임의로 만들 수 있기 때문입니다. 업계 진정 마켓메이커들은 거래량을 부수적 결과로 치부하고 다음 사항들을 중점적으로 살핍니다.
- 현재가 기준 ±1%~2% 구간 내 주문서 깊이는 어떠한지
- 고정 규모 주문이 발생할 때 가격 슬리피지는 얼마나 발생하는지
- 매수-매도 양방향 호가가 동시에 노출되는 시간 비중은 어떠한지
거래량이 아무리 많더라도, 주문서가 얇아서 소액 주문 하나로 가격이 급반동한다면 그것은 진짜 유동성이 아닙니다. 핵심 판단 기준은 외부 트레이더가 공정한 가격으로 원하는 규모의 매매를 체결할 수 있느냐입니다. 거래소와 프로젝트 측이 이 지표로 마켓메이커를 선별하면, 조작만을 목적으로 하는 기관은 자연스럽게 시장에서 퇴출될 것입니다.
거래소 또는 발행 측의 위탁을 받아 외부에 시장 형성 서비스를 제공하는 기관은 등록이나 면허 취득을 요구할 수 있습니다. 계약 체결 단계에서 문턱을 높이면 Gotbit와 같이 수수료를 받고 시장을 조종하는 기관을源头上 차단할 수 있습니다. 순수 자체 자금으로 자기자본 거래를 하는 참여자는 면허 관리 대상에서 제외해도 됩니다. 앞서 언급한 바와 같이 EU MiCA 규정 역시 이 논리를 따릅니다. 자체 자금으로 거래소에서 시장 형성 시 면허가 필요하지 않으며, 고객을 대상으로 서비스를 제공할 때만 자격 요건을 갖춰야 합니다.
숨겨진 계약 당사자와 이해충돌 arrangement
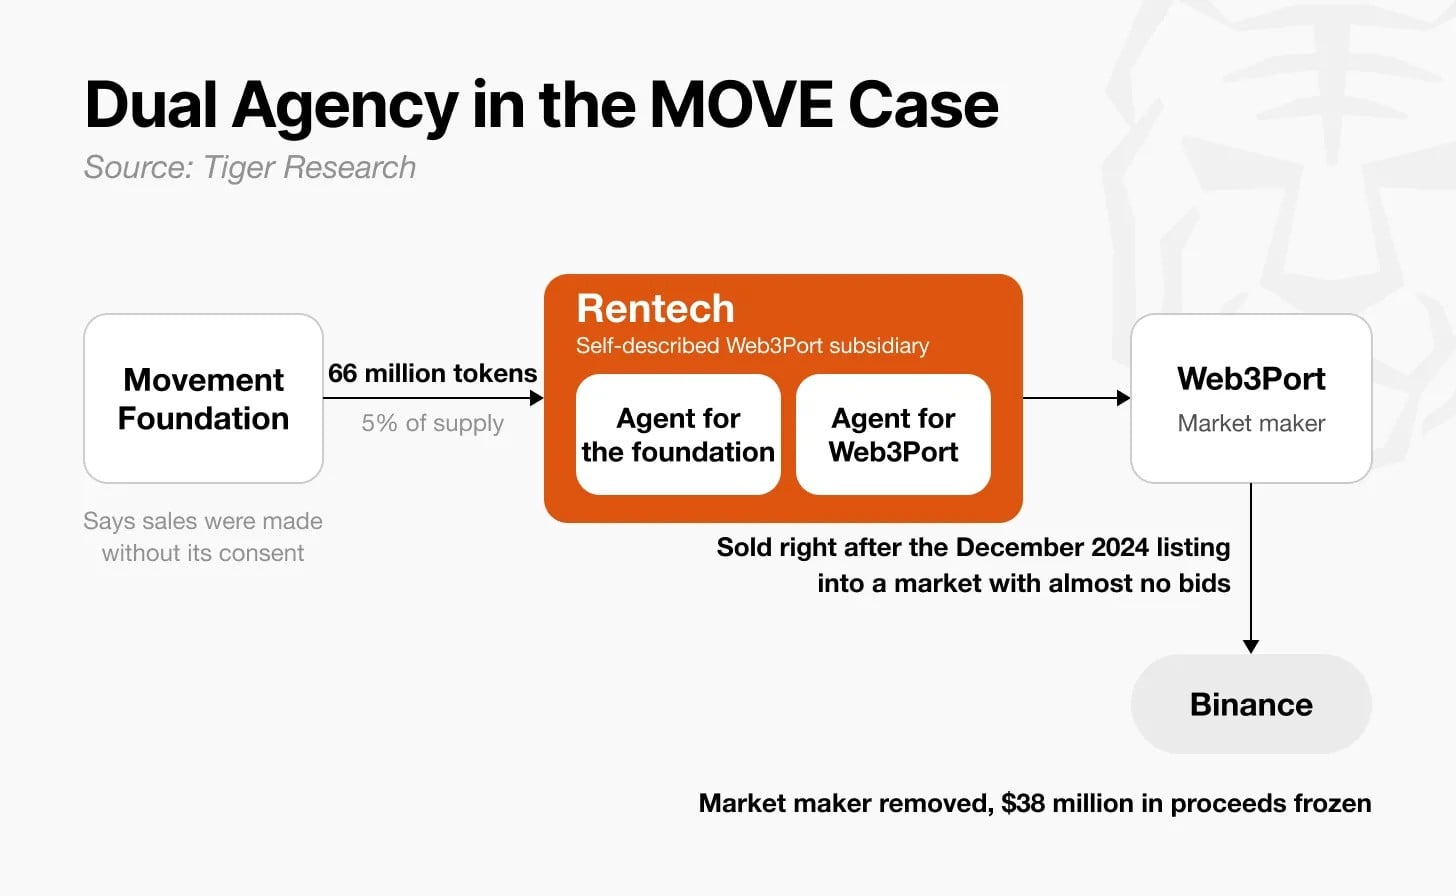
MOVE 사례 속 듀얼 에이전시(Dual Agency)
신뢰할 만한 기관을 선정했다 할지라도, 계약 당사자 관계가 투명하지 않다면 심각한 문제가 발생합니다. 암호화폐 시장에서는 토큰 발행 측과 마켓메이커 간의 위탁 계약 당사자가 공개되지 않는 경우가 많습니다. 상대방이 어둠 속에 숨겨지면, 단 한 기관이 거래 양측의 대리인을 동시에 겸임하는 왜곡된 구조가 나타나기 쉽습니다.
Movaent Foundation이 6천 6백만 개의 토큰(총 공급량의 5%)을 중개업체 Rentech(Web3Port 계열사로 선언됨)에 위탁하여 유동성 공급을 요청한 MOVE 사건이 대표적입니다. 이후 사실관계가 드러났는데, Rentech는 동일한 계약서 내에서 한편으로는 재단의 대리인, 또 다른 한편으로는 Web3Port의 대리인으로 활약했습니다. 즉, 동일한 주체가 거래 양측을 동시에 대변한 셈입니다.
해당 토큰군은 2024년 12월 상장 초기, 거의 매수세가 없던 시점에 시장에서 즉각 매도되었습니다. Binance는 해당 마켓메이커를 상장 폐지하고 3,800만 달러 규모의 관련 수익을 동결했으며, 이후 Coinbase도 MOVE 거래를 일시 중단했습니다. 재단은 "해당 매도 건이 우리 동의 없이 진행되었다"고 밝혔습니다. 명목상 유동성 공급 서비스 계약이었으나, 실제로는 양방향 호가가 단 한 번도 존재하지 않았고 단지 일방적으로 프로젝트 측의 토큰을 시장에 쏟아낸 것에 불과했습니다.
따라서 규정 준수 시장 형성의 전제조건은 공평한 계약 조항과 투명한 계약 관계입니다. 계약의 실질에 비추어 볼 때, 규정 준수 시장 형성 협정에는 두 가지 핵심 원칙이 담겨야 합니다. 마켓메이커가 진실된 가격 리스크를 스스로 부담하며, 토큰 발행 측은 가격 흐름에 개입하지 않아야 한다는 원칙입니다.
토큰 대여 모드에서 마켓메이커는 빌려온 토큰과 자체 자금을 결합해 양방향 호가를 게시합니다. 계약이 종료되면 동수 만큼의 토큰만 반환할 뿐, 가격에 특정적으로 영향을 미치라는 지시는 일절 받지 않습니다. 표준화된 계약서에는 반드시 다음 내용을 명시해야 합니다.
- 위장 매매(Wash Trading) 금지
- 일방적 가격 밀어내기 금지
- 매수-매도 스프레드 상한선
- 최저 호가 금액
옵션 모드 역시同理입니다. 마켓메이커가 일상적 호가를 자율적으로 결정하고, 발행 측이 옵션 조항만 약정하며 개별 거래에는 개입하지 않는다면 원칙에 부합합니다.
두 번째 요구사항은 계약 공개입니다. 최소한 거래소와 규제 기관이 어떤 기관이 시장 형성을 담당하는지, 토큰 규모, 계약 조항, 중개사가 양측을 동시에 대리하는지 여부를 검증할 수 있어야 합니다. Binance는 지난 2026년 3월부터 프로젝트 측에 해당 정보 제출을 요구했습니다. 나아가 주식 시장이 상장 종목의 시장 형성사를 공개하듯, 투자자 역시 특정 토큰을 담당하는 마켓메이커가 누군지 알 권리가 있습니다.
거래소와 마켓메이커가 동일 주체일 때
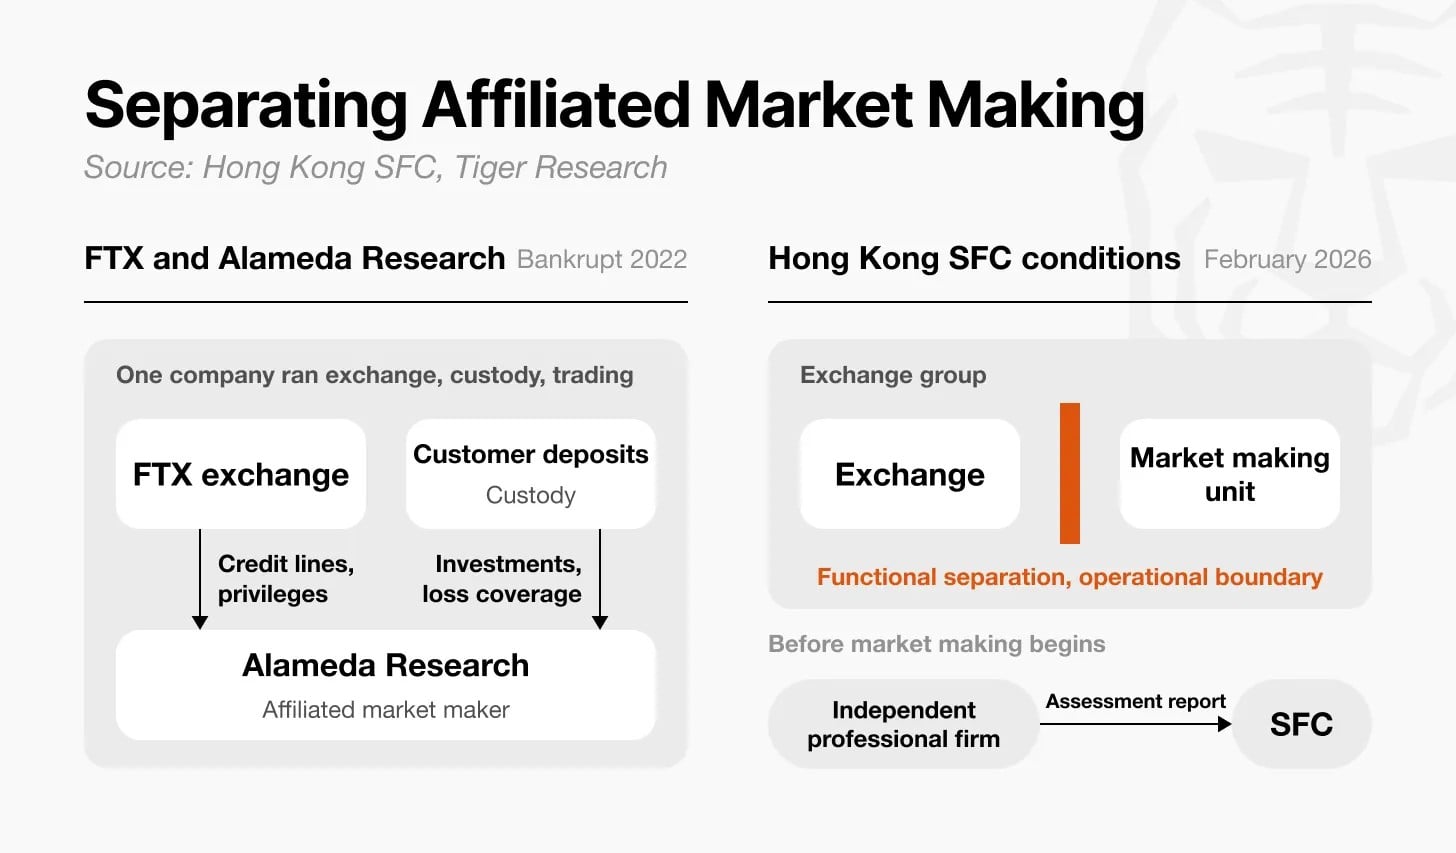
관련 시장 형성 업무 분리(Isolation)
마켓메이커가 중앙화 거래소의 연관 법인일 경우 이해충돌 리스크는 눈에 띄게 높아집니다. 단일 기업이 거래소 운영, custody, 자체 매매를 동시에 수행할 때, 연관 마켓메이커는 일반 유저는 절대 누릴 수 없는 특권을 부여받기 쉽습니다.
FTX와 Alameda Research가 클래식한 사례입니다. Alameda는 FTX 플랫폼의 핵심 마켓메이커로서 다른 유저는 결코 닿지 못하는 크레딧과 특권을 장악했습니다. 미국 규제 기관의 조사 결과, FTX 유저 자금이 Alameda로 유입되어 투자와 손실 보전에 사용된 사실이 확인되었습니다. 양社는 2022년 함께 파산했습니다.
문제는 시장 형성이라는 신분 자체가 아니라, 해당 크레딧 권한과 운영 공간에 감독이 부재해 궁극적으로 유저 자금이 유용되었다는 점에 있습니다. 해결책은 연관 시장 형성 업무 자체를 전면 금지하는 것이 아니라 업무 분리(Isolation)와 지속적 모니터링을 실시하는 것입니다. 국제증권관리기구(IOSCO)는 2023년 보고서에서 이러한 이해충돌을 주요 리스크로 지정했으며, 홍콩은 이에 발맞쳐 관련 규제 규칙을 도입했습니다. 2026년 2월 홍콩증券后권위원회(SFC)는 거래소 연관 법인의 시장 형성 업무 허용을 승인했지만, 다음의 세 가지硬性 조건을 붙였습니다.
- 시장 형성 업무 부서와 거래소 기능의 철저한 분리
- 양측 간 명확한 업무 경계 설정
- 시장 형성 업무 개시 전, 규제 기관에 독립적 제3자 전문기관의 평가 보고서 제출
이 규칙은 경계를 명확히 하고 지속적으로 모니터링하여 우대 조치나 비공개 정보 유출을 방지합니다. 향후 한국의 중앙화 거래소가 연관 법인을 통해 시장 형성에 진출하더라도, 처음부터 이 원칙을 적용해야 합니다.
위기 상황에서 강제 의무 부재 및 마켓메이커의 조기 호가 취소

호가 의무 및 인센티브 체계
앞서의 네 가지는 정상 시場の 문제점이며, 마지막 다섯 번째는 폭락장에 들어서야 표면화되는 문제입니다. 압도적인 암호화폐 마켓메이커는 하락장에서 강제 이행 의무가 없습니다. 손실이 지속 확대될 때 이성적 선택은 호가 취소를 내리는 것이며, 이는 주문서에 거대한 공백을 만들고 시장 붕괴를 가속화합니다. 앞에서 언급한 2025년 10월 10일의 시장 상황이 대표적인데, 다수 암호자산이 당일 40%~70% 폭락했으며, 업계에서는 마켓메이커들의 집합적 호가 취동이 시장 통제 불능을 초래한 주요 원인이라고 진단합니다.
위기 국면에서의 집단 호가 취소를 방지하려면 명확한 이행 의무와配套的 인센티브 체계를 동시에 도입해야 합니다. 구속력 있는 계약으로 묶인 기관은 위기 상황에서 전혀 다른 모습을 보입니다. 업계 관계자 인터뷰에 따르면, 거시경제 악재로 인해 한 암호자원이 폭락했을 당시, 해당 마켓메이커는 스프레드만 확대했지 호가를 철회하지 않아 거래가 끊이지 않도록 막았습니다. 이 차이는 전부 계약상의 의무와 리스크 관리 지침에서 비롯됩니다.
전통 주식 시장은 이미 이러한 메커니즘을 규제에 반영했습니다. 한국증권거래소(KRX)는 마켓메이커가 개별 종목에 대해 일일 호가 시간의 80%, 분기 호가 시간의 90% 이상을 충족하도록 의무화하고 있습니다. 조건 달성 시 인센티브를 지급하며, 미달 시 감점을 부과합니다. 감점이 임계값에 도달하면 계약이 자동 해지되며, 1년간 신규 시장 형성 업무를受托 받을 수 없습니다.
또한 이행 효과를 측정할 수 있는 지표 체계가 필요합니다. 업계 관계자는 충격을 받은 후 회복 정도를 가격 반등 여부로 판단하지 않고, 거래 기능이 복구되었는지로 평가합니다.
- 확장된 스프레드가 다시 수렴하는지 여부
- 철회된 주문 잔고가 다시 충전되었는지 여부
- 거래소 간 스프레드가 수렴하는지 여부
- 정상 상태로 복귀하는 데 소요된 시간
이러한 지표들을 이행 평가 기준으로 삼고 인센티브를 연동하면, 마켓메이커가 위기 상황에서도 시장을 이탈하기보다 호가를 유지하려는 동력을 갖게 됩니다.
사후 처벌에서 상시 규제체계로의 전환
시장의 마켓메이커에 대한 불신은 근거 없는 것이 아닙니다. 하지만 앞선 섹션 내용을 종합해보면, 문제의 근원은 시장 형성 업무 자체에 있는 것이 아니라 누구든 마켓메이커를自称할 수 있으며, 업계가 '정상 영업'의 기준을 규명하지 못했다는 점에 있습니다.
한국의 현행법은 여전히 이러한 애매모호한 상태를 유지하고 있습니다. 우리는 규제의 공백이 정확히 어디에 있는지 명확히 구분해야 합니다. 자체 자금으로 호가를 올리거나, 빌린 토큰을 활용하는 행위조차 그 자체로는 합법입니다. 기타 매매 행위와 마찬가지로 가격 조작에 해당할 경우 처벌 대상이 되지만, 단순 자기자본 매매는 불법이 아닙니다. 회색지대는 위탁 계약 업무에 집중되어 있습니다.
한국의 현재 규제 공백:
- 거래소와 정식 위탁 시장 형성 계약을 체결할 수 있는 규정 준수 경로 결여. 현행 '가상자산 사용자 보호법'은 가격 조작만 금지할 뿐 규정 준수 시장 형식에 대한 면책 조항을 두고 있지 않아, 거래소와 마켓메이커가 호가 의무가 포함된 계약을 체결할 경우 관련 거래가 조작으로 낙인찍힐 위험이 있음.
- 위탁형 마켓메이커 전용 등록 및 면허 제도 부재.
- 企業主体的이 한화 거래소에 계좌 개설을 통해 거래에 참여하는 것이 곤란함.
즉, 한국의 규제 프레임워크가 유동성 공급 자체를 금지한 것은 아니지만, 위탁 시장 형성 업무를 정식 위탁받아 규제 체계 내에 편입시킬 수 있는 통로가 부족하다는 뜻입니다. 계약 기반 마켓메이커는 규정 준수 규제 경로가 마련되지 않아, 규제 기관은 사고 발생 이후에야 처벌하는 형식 밖에 못하고 있습니다.
전 세계 주요 사법 관할권에서는 유사한 규칙을 추진 중입니다. 불공정 거래 행위를 전통 금융 시장과 정렬시키고, 동시에 법률 상 규정 준수 유동성 공급업체를 공식 인정하는 것입니다.
EU: MiCA는 2024년 12월 30일 본격 발효되어 암호자산 가격 조작을 금지했습니다. 자체 자금으로 거래소에서 시장 형성 시 면허가 불필요하며, 고객 대상 서비스 제공 시에만 자격 요건이 요구됩니다. Keyrock, Flowdesk 등 상위 마켓메이커는 2026년 6월 관련 면허를 획득하여 고객 업무를 수주했습니다.
홍콩: 규제 당국이 거래소 유동성 부족을 판단하자, 2026년 2월证劵期貨事務監察委員會(SFC)는 업무 분리를 전제로 거래소 연관 법인의 시장 형성 업무를 허용했습니다.
일본: 2026년 7월 법안 개정안을 통과시켜 암호자원을 '금융상품거래법'(金商法)에 편입하고, 내부자 거래 금지를 신규 조례로 추가했습니다.
각 지역이 출발선은 다르지만 방향성은 일치합니다. 조작을 강력히 단속하는 동시에 규정 준수 마켓메이커에게 규제 프레임워크 내 합법적인 위치를 열어두는 것입니다. 한국 시장 역시 이 균형점을 찾아야 하며, 마켓메이커를 전면否定하거나 무조건 미화하는 것은 모두 부적절합니다. 앞서 논의한 구조적 문제점에 대응所需的 규제 개혁은 다음과 같이 요약할 수 있습니다.
- 입법을 통해 규정 준수 영업과 위반 행위를 명확히 구분. 업계 보편적 판단 기준 채택: 마켓메이커가 자체 가격 리스크를 부담하는지, 일방적 가격 조정 목표가 없는지, 외부 투자자가 정상적으로 체결 가능한지 여부. 사전 기준明示로 정상 리스크 관리가 조작으로 오인받는 것 예방.
- 위탁형 마켓메이커의 자격 요구사항 명확화. 면허 및 등록 의무는 거래소/발행 측 위탁을 받아 이행 의무를 수반하는 기관에만 적용. 자체 자금 기반 자기자본 유동성 공급은 현상 유지, 자격 요건 불필요. 계약 체결 단계에서 거래량 부풀리기 기관 선별 차단.
- 계약 투명화. 최소한 거래소 및 규제 당국이 시장 형성 주체, 토큰 규모, 계약 조항을 검토할 수 있어야 함. 투자자 역시 해당 토큰을 담당하는 마켓메이커 조회 권리 보유.
- 이해충돌 관리. 거래소 그룹 내 시장 형성 업무 수행 시, 업무 분리 및 외부 평가 필수 수용. 홍콩模式参考.
- 의무와 인센티브 연동. 한국증권거래소 시장 형성機制 벤치마킹, 호가 유지 의무 설정 및 corresponding 인센티브配套 시행으로 위기 국면에서도 마켓메이커가 시장에 머무를 유인 제공.
지금이야말로 이러한 규제 프레임워크를 구축하기에 최적의 시기입니다. 2025년 6월 심사 의결된 '디지털자산기본법' 초안에는 이미 "거래소 위탁 시장 형성 업무는 가격 조작 인정 범위에 포함하지 않는다"고 명시되어 있습니다. 2026년 9월 한국금융위원회(FSC) 책임 관리는 시장 형성 규제 프레임워크 구축 필요성 평가를 공식 발표했으며, 10월 국회 감사 회의에서 금융위원장("위원장" correct translation)은 법안 초안 작성이 완료되어 최종 협상 단계에 진입했으며, 정부 목표는 올해 말 입법 완수라고 밝혔습니다.
이어질 핵심 쟁점은 '허용할 것인가'가 아니라 '어떤 기준하에 허용할 것인가'로 이동했습니다. 그러나 현재 공개된 초안은 거래소 위탁 시장 형성 작업을 중심으로 주식 시장 모형을 대조하고 있습니다. 그런데 본 문서에서 논의된 다수 혼란은 정작 토큰 발행 측의 위탁 계약에서 비롯되었습니다. 만약 법안이 발행 측 위탁 시장 형식에 대해 입법을 하지 않는다면, 가장 큰 규제 사각지대가 그대로 남을 것입니다.
기업 접근성 개방 역시 이번 입법과 맞물려 진행됩니다. 2025년 2월, 한국금융위원회는 약 3,500개의 상장기업 및 전문 투자자의 암호자산 거래를 허용하는 시범 계획을 발표했습니다. 관련 지침은 아직 확정되지 않았으며, '디지털자산기본법'과 함께 동시 공포되는 방안을 검토 중입니다.
기관 자금 유입 규칙을 수립하는 단계에서 마켓메이커를 규제 체계에 편입시키지 않는다면, 기업 자금의 진입 이후에도 유동성 공급 업무는 여전히 프레임워크 바깥에 방치될 것입니다. 한국 암호자산 시장이 기관 자금을 안정적으로 흡수하려면, 무엇보다 마켓메이커에 대한 기존 인식 전환이 선행되어야 합니다. 사후 처벌에만 의존해서는 규정 준수 마켓메이커를 유치할 수도, 신분을 도용한 가짜 마켓메이커를 걸러낼 수도 없습니다. '디지털자산기본법'은 중요한 분수령입니다: 마켓메이커를 단속 대상에서 상시 규제 대상으로 전환하는 계기로 삼아야 합니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @tiger_research