


AI 토큰은 이미 실제로 온체인에서 작동하고 있으나, 시장에서는 여전히 낡은 논리로 가격이 책정되고 있다.
저자: Conviction and Kioto(Sparsity Data)
번역: TechFlow
TechFlow 요약: 2025년 1월, AI 에이전트 토큰 섹터의 시가총액은 최고 $157억에 달했으나, 현재는 약 80% 폭락하여 약 $36.5억까지 떨어졌다. 시장은 이러한 관성적 합의로 해당 섹터를 일괄 폐기하는 결정을 내렸다. 그러나 Sparsity Data의 본 심층 리포트는 이러한 “섹터급 할인”이 근본적인 기술적 질적 도약을 가리고 있다고 지적한다. 오픈소스 대형 모델의 추론 비용이 95% 급감하고, 자율 실행 시간이 20분에서 12시간으로 도약하며, Uniswap v4 Hook 등 온체인 인프라가 성숙함에 따라, Pearl, POD, Surplus, ORBIO, IMD를 대표하는 신규 토큰들은 이제 트윗 발행으로 관심을 끌던 챗봇 외피를 넘어, 진정한 컴퓨팅 파워 증명, 추론 재판매, 거래 수수료 전환 및 자동화 에이전트 클러스터를 온체인 순환 구조에 통합했다. 모든 토큰이 실제 경제적 가치를 포착하는 것은 아니지만, “실제 작업을 수행하는 프로토콜”과 “전 주기 공허 서사”를 혼동하는 행동은 날카로운 심층 연구자에게 거대한 가격 차익 기회를 제공하고 있다.
전 주기의 AI 토큰들은 대부분 토큰 코드만 붙인 챗봇에 불과했다. 반면 이번 주기의 토큰들은 이미 온체인에서 실질적인 작업을 수행하고 있다: Pearl, POD, Surplus, ORBIO, IMD 그리고 현재 누락된 단계들.
AI 에이전트 토큰들은 2025년 1월 정점 당시 시가총액이 약 $157억이었다. 현재 시가총액은 약 $36.5억만 남았다. 시장에서 얻은 교훈은 간단하다. 전체 섹터를 버려야 한다는 것이다. 현명한 투자자들은 이 점을 명심했고, 이제 그들은 이번 주기의 AI 토큰들을 동일한 방식으로 매도하고 있다.
우리는 이러한 섹터 할인 요인의 합리성이 이미 소멸했다고 판단한다. 이번 주기 온체인의 새로운 실험들은 전 주기보다 훨씬 견고한 실체성을 지니고 있으며, 이는 하위 모델이 마침내 충분히 강력해지고 저렴해져 이전 주기들에서 단순히 모호하게만 다루어 왔던 과제들을 실제로 해결할 단계에 이르렀기 때문이다. 이를 일괄 무시하는 대신, 투자자들은 이들 토큰에 대해 진정으로 심층적인 분석을 기울여야 한다.
다음 5가지 사례는 이러한 판단을充分히 입증한다: Pearl($PRL), Dolphin의 $POD, $SURPLUS, $ORBIO, 그리고 $IMD. 각 토큰은 서로 다른 방식으로 AI와 깊게 연결되어 있다. 각 사례에 대해 우리는 먼저 정상적으로 작동하는 부분을 분석한 후, 나머지 약점과 미완성된 부분을 파헤친다.
전 주기 토큰은 대부분 토큰 코드만 부착한 챗봇에 불과했다
먼저 시장이 처분 중인 표적들을 살펴보자. 각각의 정점에서 $VIRTUAL의 시가총액은 최고 $46.2억, $ai16z는 $25.9억, $GOAT는 $12.2억, $AIXBT는 $7.45억에 달했다. 10월 9일 기준 $VIRTUAL의 시가는 $4.67억으로 하락했으며, $AIXBT는 $2000만, $GOAT는 $1600만, $ai16z는 약 $400만까지만 남아있다. 해당 주기에서 가장 유명한 네 개 종목의 시가총액 하락폭은 모두 90%에서 99% 이상이다.
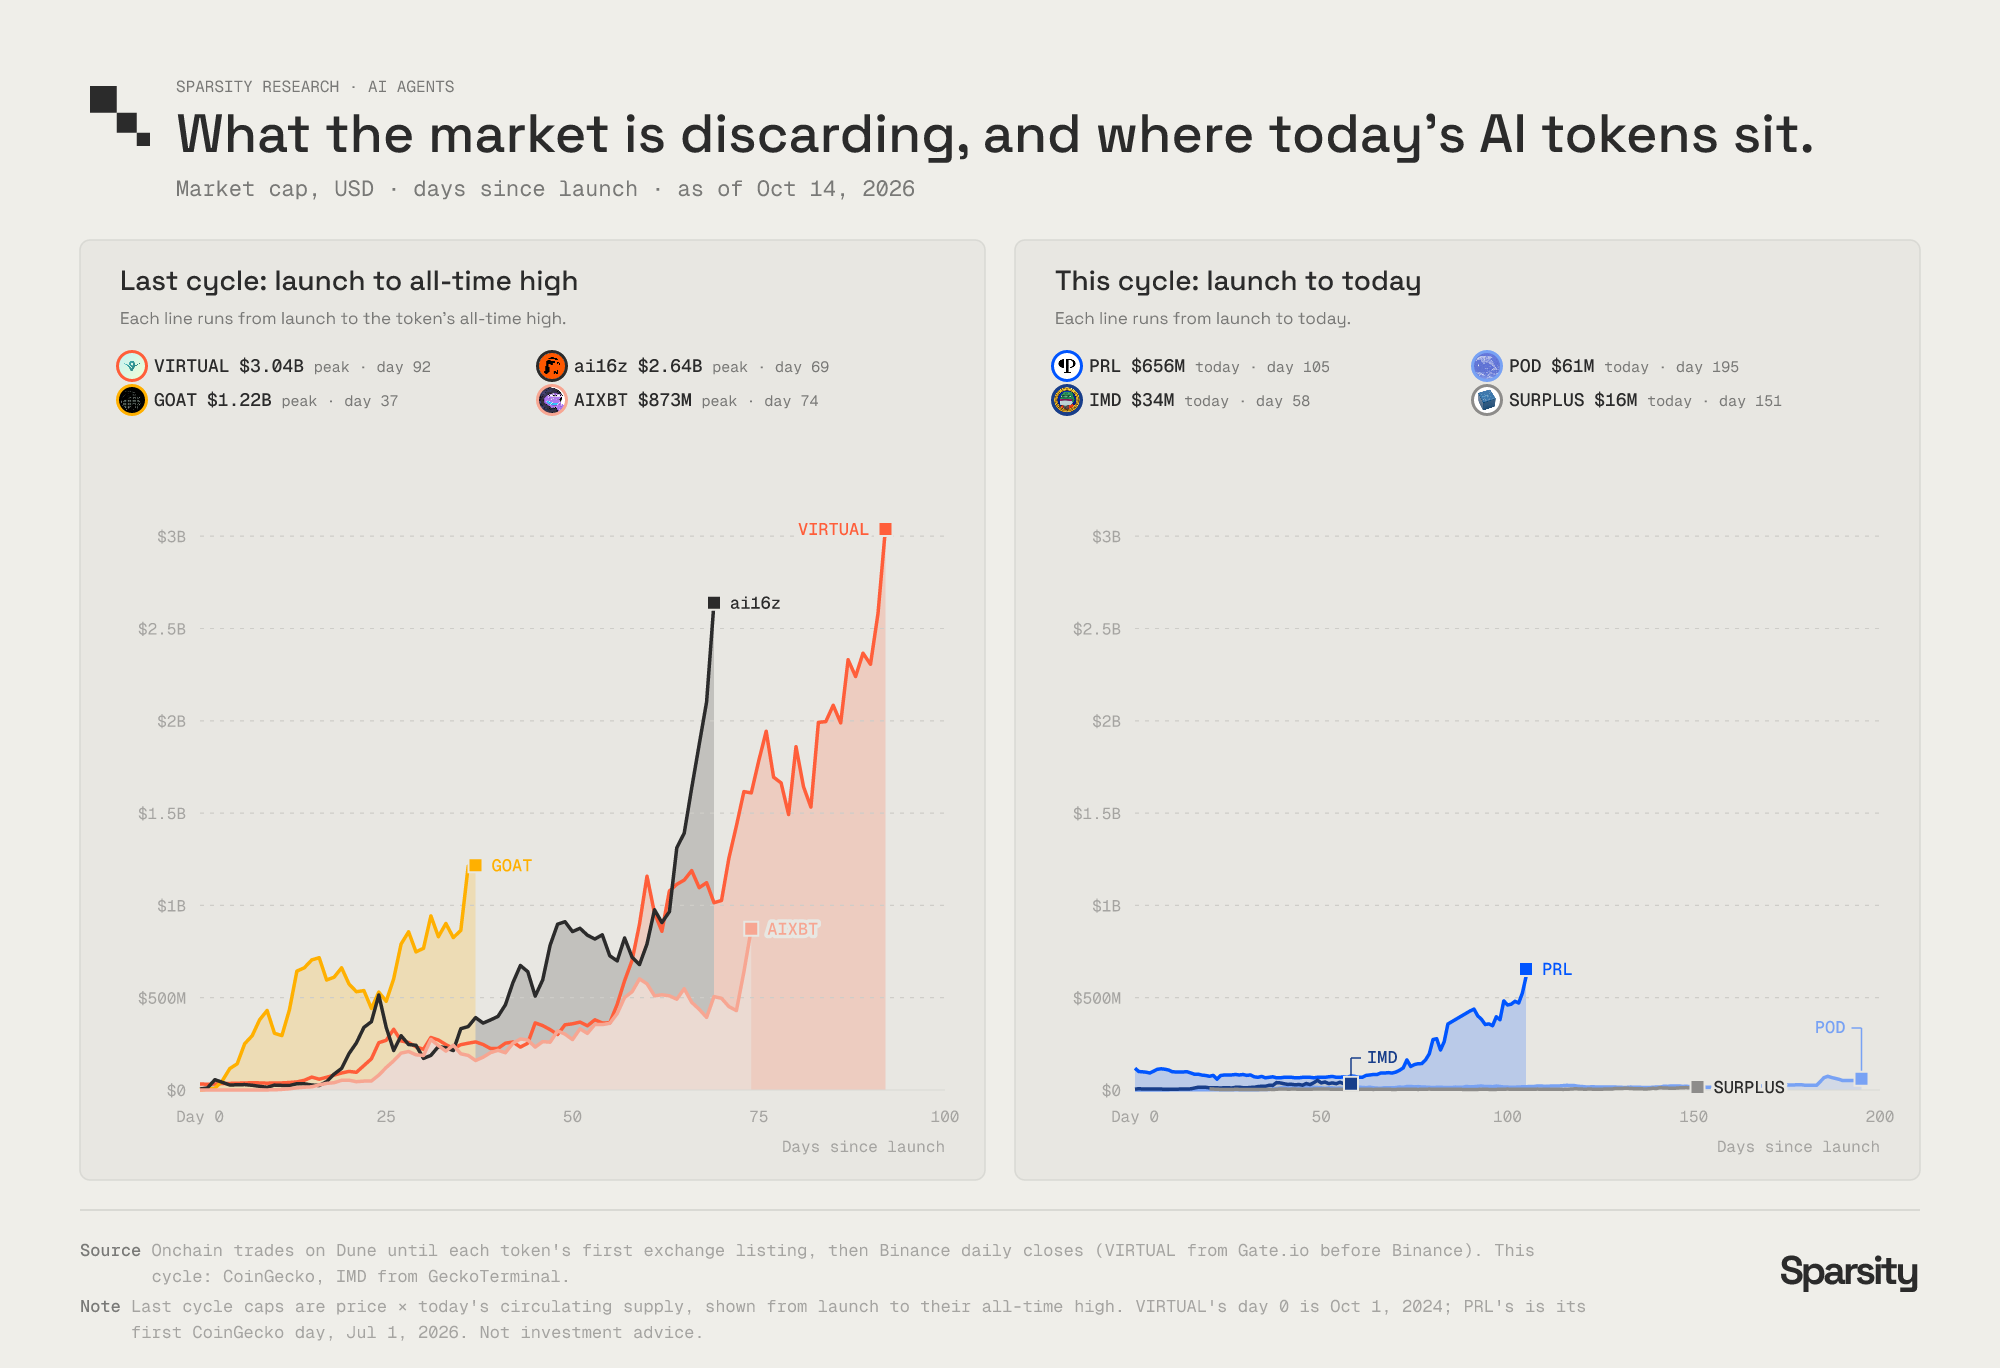
그림 1: 두 주의 AI 에이전트 토큰 시가총액 및 상장 일수 비교. 전 주기 VIRTUAL, ai16z, GOAT, AIXBT는 수십억 달러의歷史最高點을 기록했으나, 현재 주기 PRL, POD, IMD, SURPLUS는 동일한 척도에서 훨씬 낮은 평가절하 구간에 위치해 있다.
대부분의 경우, 이들은 본질적으로 토큰 티커만 추가된 챗봇에 불과했다. 에이전트가 게시물을 작성하고, 게시물이 관심을 끄며, 토큰은 이러한 관심도를 기반으로 거래되었다.
이를 단순 사기라고 일축하기는 쉽지만, 이는 객관적이지 않다. 우리는 모든 기록을 뒤져 봤으나, 팀이 고의로 인력 手工 게시하거나 사실상으로 입증된 문서 사례는 하나도 발견하지 못했다. 가장 근접한 사례는 Andy Ayrey로, 그는 2024년 7월 14일 Truth Terminal이 “현재 완전히 무인 자동 게시를 실현하지 못했다”고 공개적으로 밝힌 바 있다. 이는 고백이 아닌 규제 준수 disclosure에 해당한다. 하위 소프트웨어 아키텍처 역시 사기가 아니며, Eliza, Rig, Swarms는 모두 실제 오픈소스 프레임워크이며, 개발자들은 실제로 이를 바탕으로 구축 작업을 진행했다.
당시 진짜로 부족했던 것은 기반 모델의 지원이었다. 해당 프레임워크들은 본질적으로 모델을 감싸는 외피일 뿐이었으며, 당시 대형 모델 자체로는 실질적인 업무를 상당 부분 독립적으로 처리할 능력이 부족했다. 따라서 토큰 가격은 ‘에이전트’라는 개념적 아이디어에 크게 의존했을 뿐, 에이전트의 실제 성과에서 비롯된 것이 아니었다. 이것이 바로 ‘실제로 작업 중임을 위장하는 것’의 본질이며, 시장이 2025년 해당 섹터를 일괄 폐기한 합리적인 이유다.
모델은 강해지고 저렴해졌지만, 빨라진 것은 아니다
동일한 벤치마크 테스트 조건에서 두 주기 사이에 어떤 변화가 일어났는지, 다음과 같은 데이터가 답을 제공한다.
2024년 11월 GPT-4o는 Artificial Analysis 지능 지수에서 8점을 획득했으며, DeepSeek V3와 동률이였다. 반면 2026년 8월 출시된 오픈소스 가중치 모델 GLM-5.3-Flash는 42점을 기록했으며, 백만 출력 토큰당 비용은 단 $0.50에 불과했다. 이에 비해 당시 GPT-4o의 비용은 무려 $10에 달했다. 이는 비용이 1/20 수준으로 줄어든 동시에 신모델이 5배 이상의 점수를 획득했다는 의미이며, 누구나 그 가중치 파일을 자유롭게 다운로드할 수 있게 되었다.
동일한 테스트 환경에서 진행된 SWE-bench Verified 벤치마크에서 GPT-4o는 21.6%의 태스크만 해결했으며, 태스크당 비용은 $1.53였다. 반면 2026년 2월 출시된 MiniMax M2.5는 성공률 75.8%, 단일 태스크 비용 $0.07를 기록했다. 성공률은 3.5배 향상되었으며, 비용은 기존 대비 1/20 미만으로 절감되었다.
가장 결정적인 도약은 모델이 독립적으로 지속적으로 작동할 수 있는 시간 범위다. METR 측정 결과 2024년 10월 Claude 3.5 Sonnet은 약 21분간 과업 수행을 자동으로 유지할 수 있었던 반면, Claude Opus 4.6은 최대 약 12시간까지 자율적으로 구동되었다. 21분만 버티는 에이전트는 인간이 옆에서 철저하게 감독해야 하지만, 12시간 동안 안정적으로 운영 가능한 에이전트는 충분히 신뢰를 바탕으로 중요한 역할을 맡겨 실제 작업을 독립적으로 완수하도록 할 수 있다.
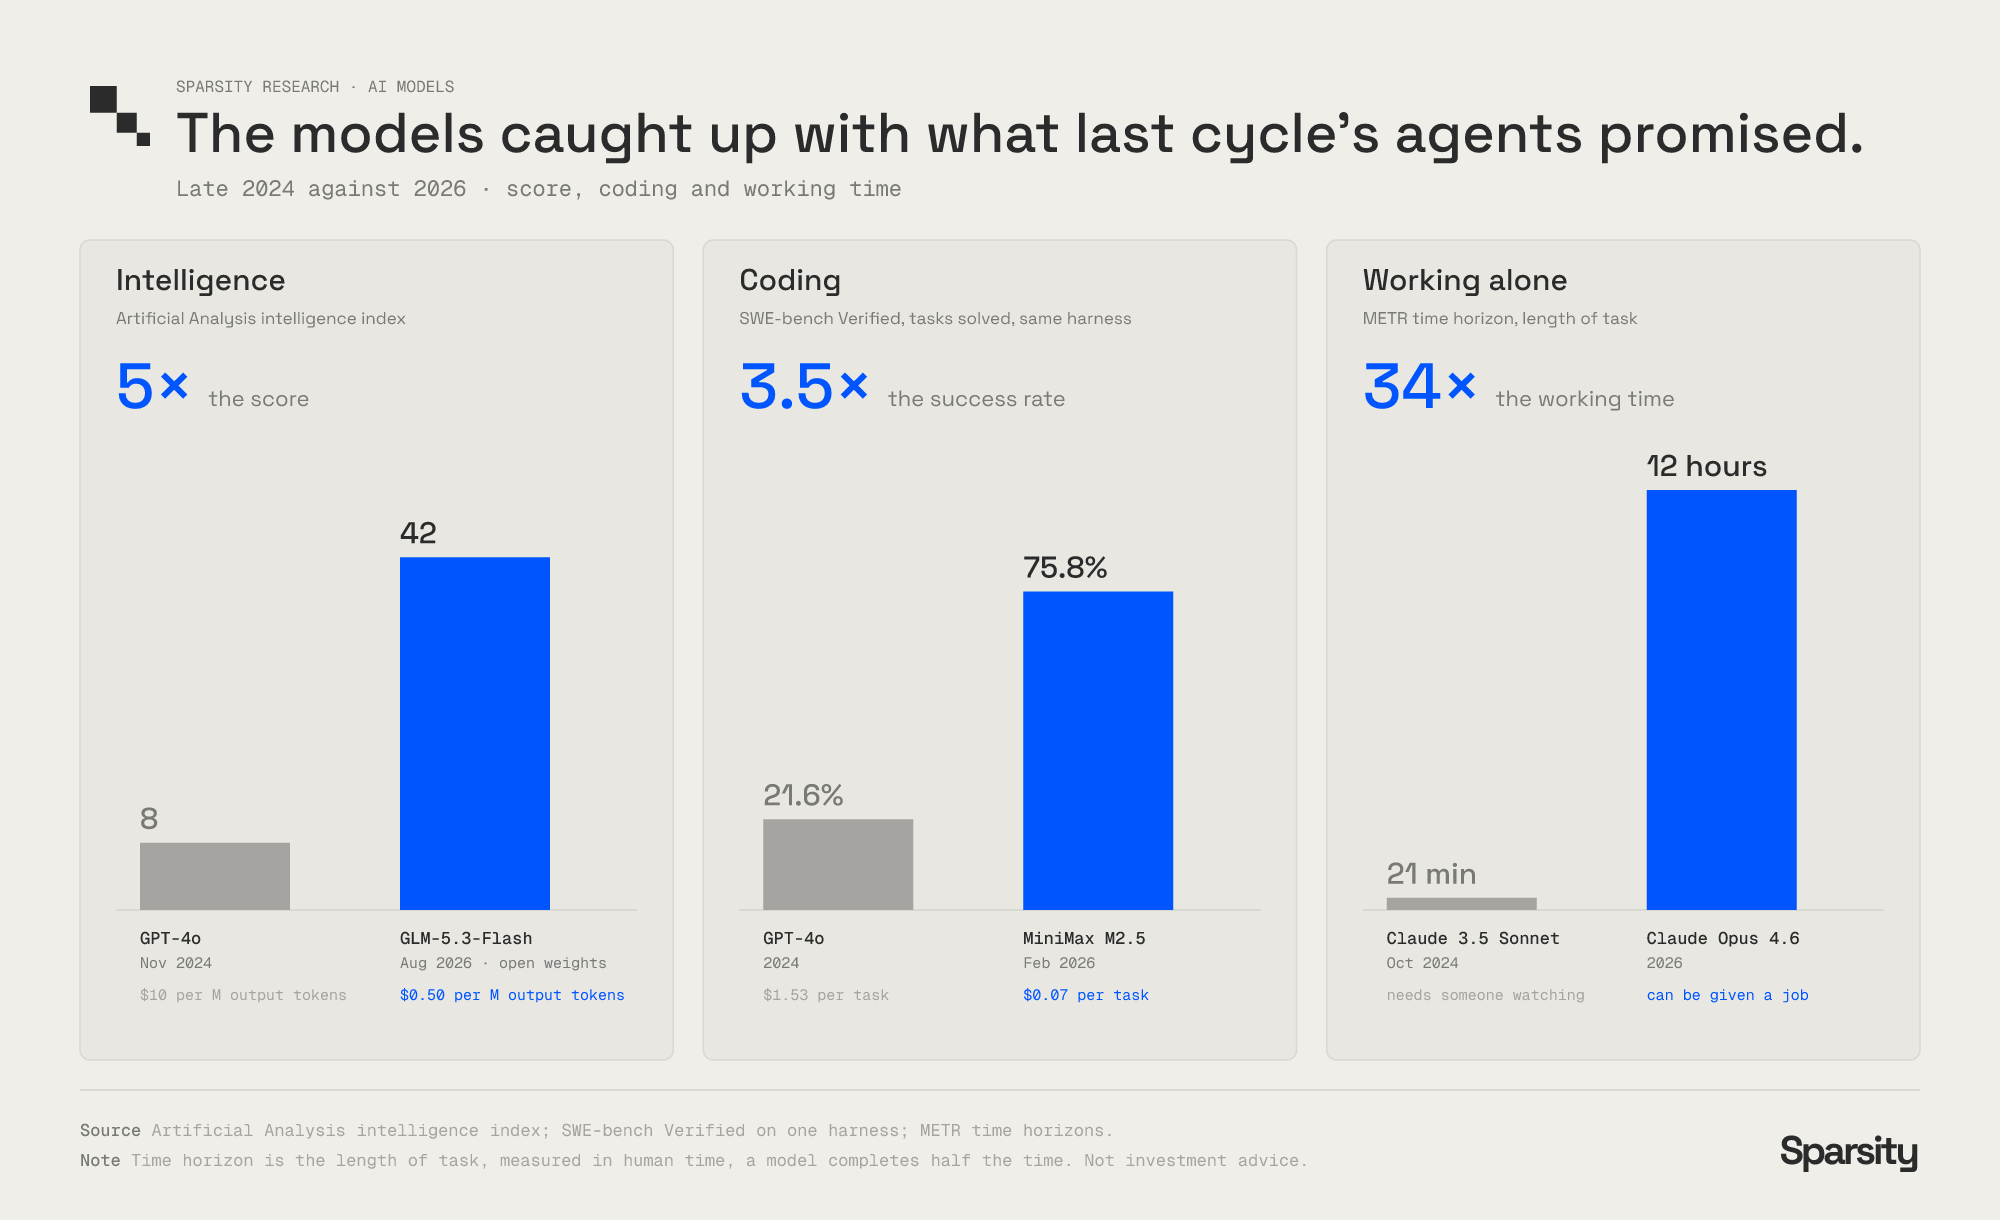
그림 2: 2024년 말과 2026년 모델 벤치마크 비교: Artificial Analysis 지능 지수, SWE-bench Verified 태스크 해결율 및 METR 자율 작업 시간. 2026년 모델은 각 지표에서 단절적 도약을 기록했다.
주목해야 할 점은 여전히 변하지 않은 차원들이다. 2024년 연말 이후 모델의 생성 출력 속도는 뚜렷이 개선되지 않았으므로, 속도는 우리의 핵심 논지를 지지하는 부분이 아니다. 모델의 종합 능력과 극도의 가성비만이 핵심 쟁점이다.
한편 퍼블릭 체인 레이어에도 발전이 있었다. 2025년 1월 31일부터 Uniswap v4 Hook가 메인넷에 런칭했으며, 이를 통해 스마트 컨트랙트가 풀 내부에서 사용자 지정 코드를 실행할 수 있게 되었다. 본 보고서에서 다룬 5개 프로젝트 중 IMD는 바로 이를 기반으로 구축되었다. 이 두 요소를 결합하면 일반인도 고급 지능 AI에 접근할 수 있을 뿐만 아니라, 에이전트 자체가 단독으로 지갑을 관리하고 유동성 풀의 하위 코드를 실시간으로 수정할 수 있게 된다.
각 토큰과 AI 간 연결 방식은 제각각이다
이 프로젝트들을 이해하는 가장 명확한 틀은 이를 하나의 기술 스택으로 바라보는 것이다. 최하단에는 컴퓨팅 파워 자체가 직접 화폐로 전환된다. 그 위에는 추론 능력을 판매하는 디센트럴 네트워크와 트레이딩 마켓이 자리 잡고 있으며, 더 위로는 추론 비용을 지불하는 기능형 토큰이 배치된다. 그리고 최상단에는 이 전체 시스템을 연계하여 운영하는 에이전트(스마트 에이전트)가 위치한다.
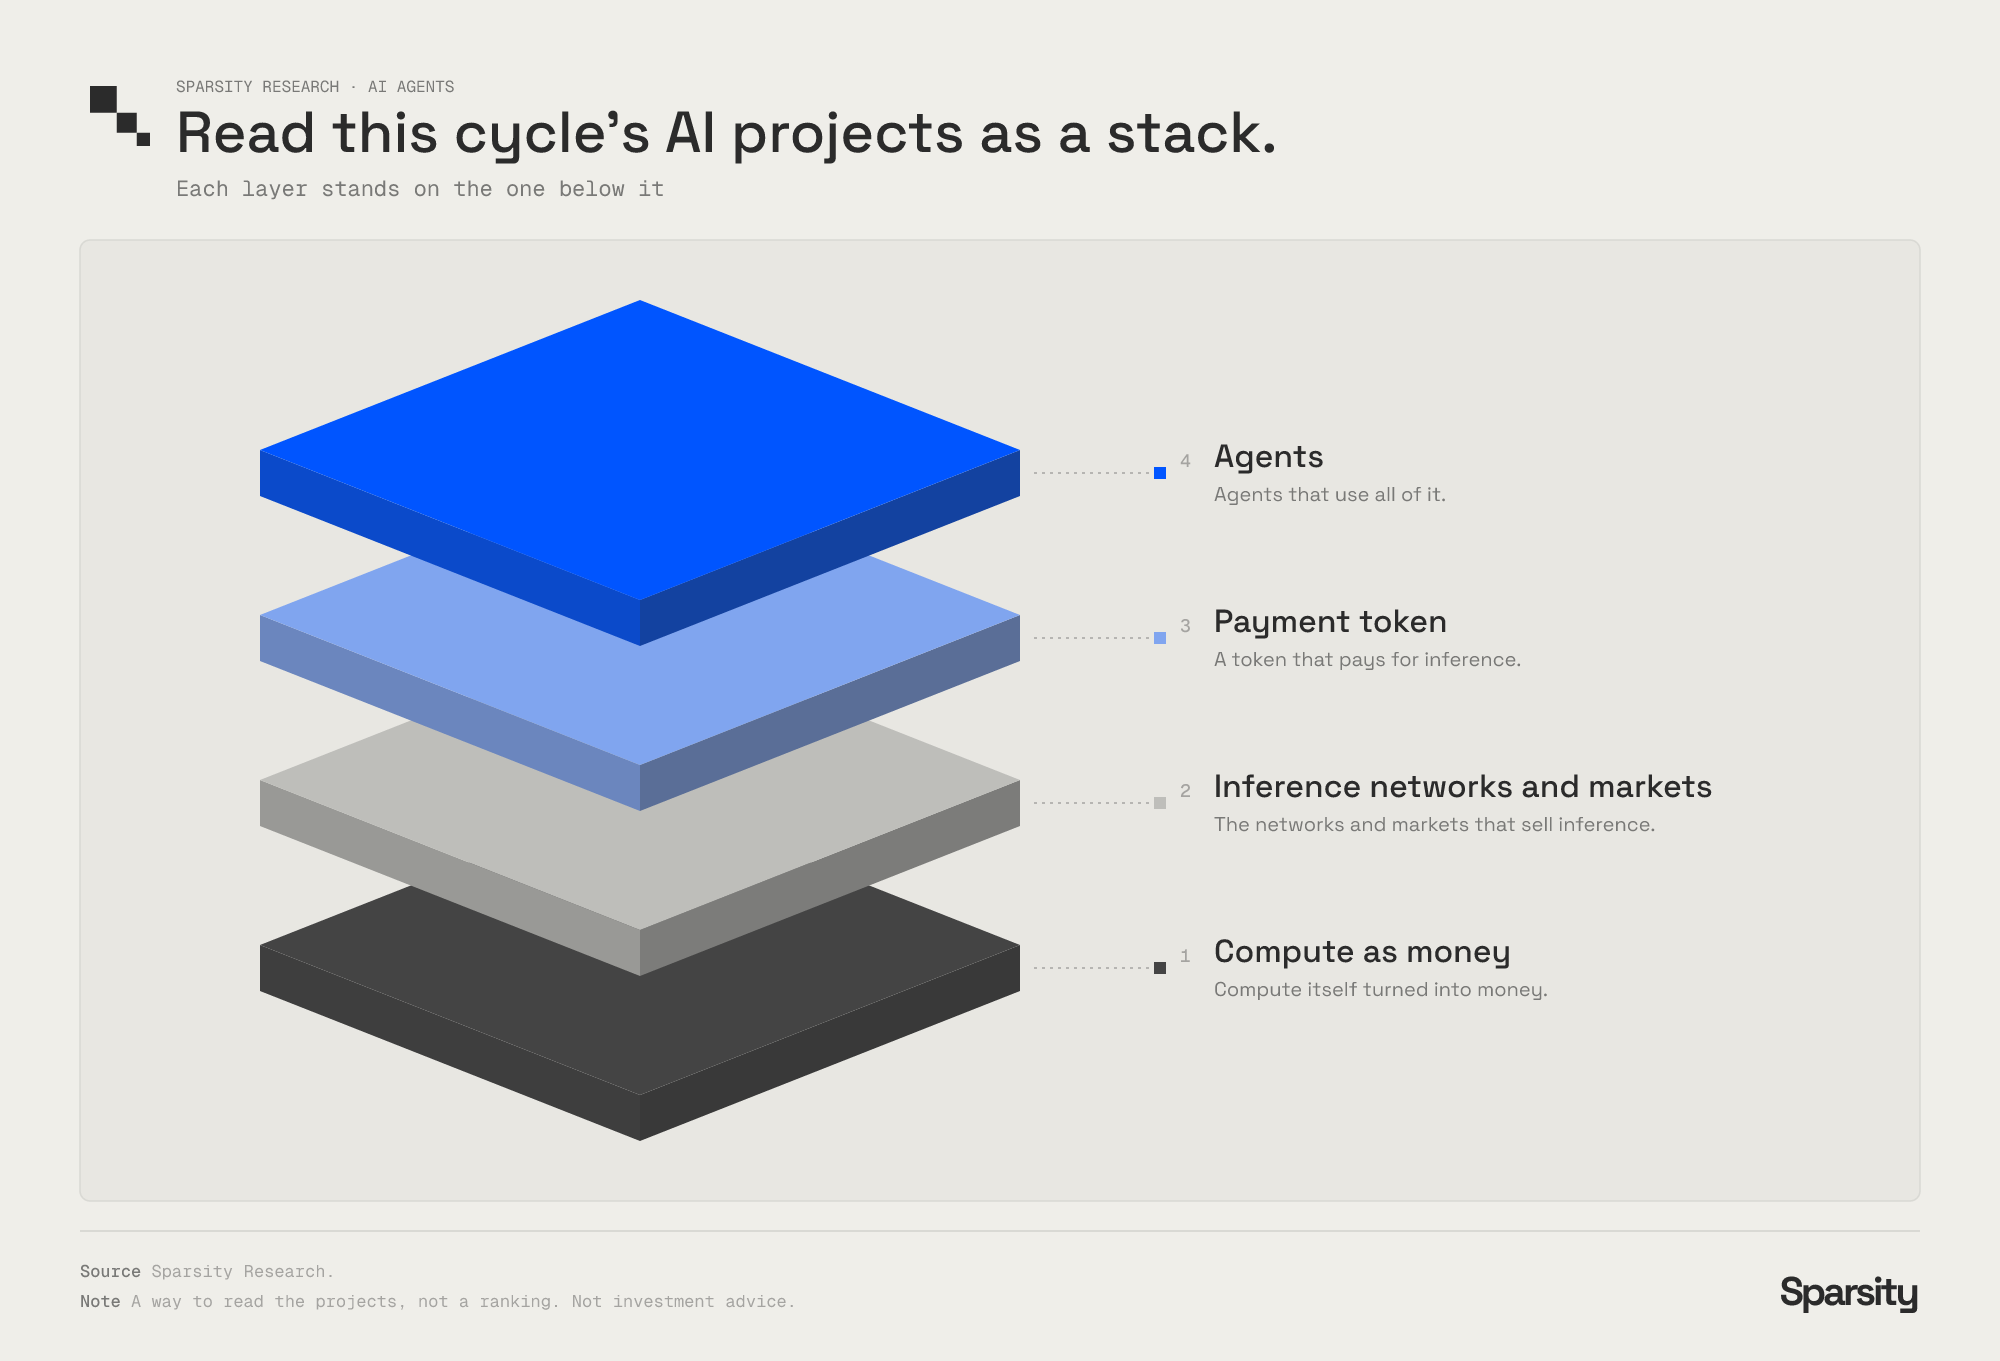
그림 3: 온체인 AI 기술의 4단계 기술 스택: 최하단은 화폐로 전환된 컴퓨팅 파워, 상위에는 추론 능력을 판매하는 디센트럴 네트워크 및 마켓, 그 위에는 추론 비용을 지불하는 토큰, 최상단은 진정으로 자율적으로 구동되는 스마트 에이전트.
Pearl은 PoW를 진정으로 유용하게 만들었다
Pearl은 비트코인의 하드 포크 프로젝트로, 하위의 증명작업(PoW) 메커니즘이 행렬 곱셈을 직접 채택했으며, 이는 AI 모델 구동을 위한 핵심 연산 요소다. 비트코인 광부들이 계산한 해시값은 블록체인 외부에서 실질적 가치가 없지만, Pearl 광부들이 산출하는 컴퓨팅 작업은 현실에서 AI 고객들이 자금을 지불해 구매하고자 하는 컴퓨팅 파워다.
관련 학술 논문은 검증 시스템 오버헤드가 “1 + o(1)” 수준에 불과함을 입증했다. 쉽게 말해, 유효 연산 작업 자체 외에도 부수적인 검증 부담은 극히 미미하다는 의미다.
Pearl 토큰의 총공급량 상한은 21억 개이며, 방출 곡선은 균일하게 감소하며 감면 메커니즘은 적용되지 않는다. 해당 체인은 2026년 4월 27일 정식 런칭했으며, 현재 컴퓨팅 파워 규모는 약 49 EH/s로 안정화되어 있다. $PRL 현재 거래 가격은 약 $1.89이며, 대응 유통 시가총액은 약 $6.53억이다.
현재까지 실제 운영에 투입된 성과로는, 이러한 막대한 컴퓨팅 파워로 뒷받침되는 활성 퍼블릭 체인과, 과거 해당 파워를 외부 클라이언트에게 제공했던 두 가지 인터페이스(각각 Pearl 공식 API 및 Together AI상의 엔드포인트, 현재 해당 엔드포인트는 서비스 중단됨)가挙げ된다. 아직 계획 단계에 머무르는 부문은, 컴퓨팅 파워 구매자와 광부를 정확하게 매칭시켜주는 양방향 트레이딩 마켓이다. 현재 네트워크상의 대부분 파워는 RTX 및 AMD 소비자용 그래픽카드를 탑재한 독립 광부들에게서 나오며, 그중 Kryptex 단일 마이닝 풀은 최근 24시간 동안 블록의 51%를 채굴했다.
가장 직접적인 비교 대상은 비트코인이다. Pearl은 동일한 경제 보안 모델을 계승하면서 동시에 계산으로 산출된 유용한 컴퓨팅 파워를 남겨 외부 구매자에게 제공한다. 그러나 디센트럴 매칭 마켓이 정식 론칭되기 전까지는 실제 구매자 수요가 작용했던 서비스 인터페이스는 단 두 가지였으며, 그중 하나는 이미 서비스를 종료했다.
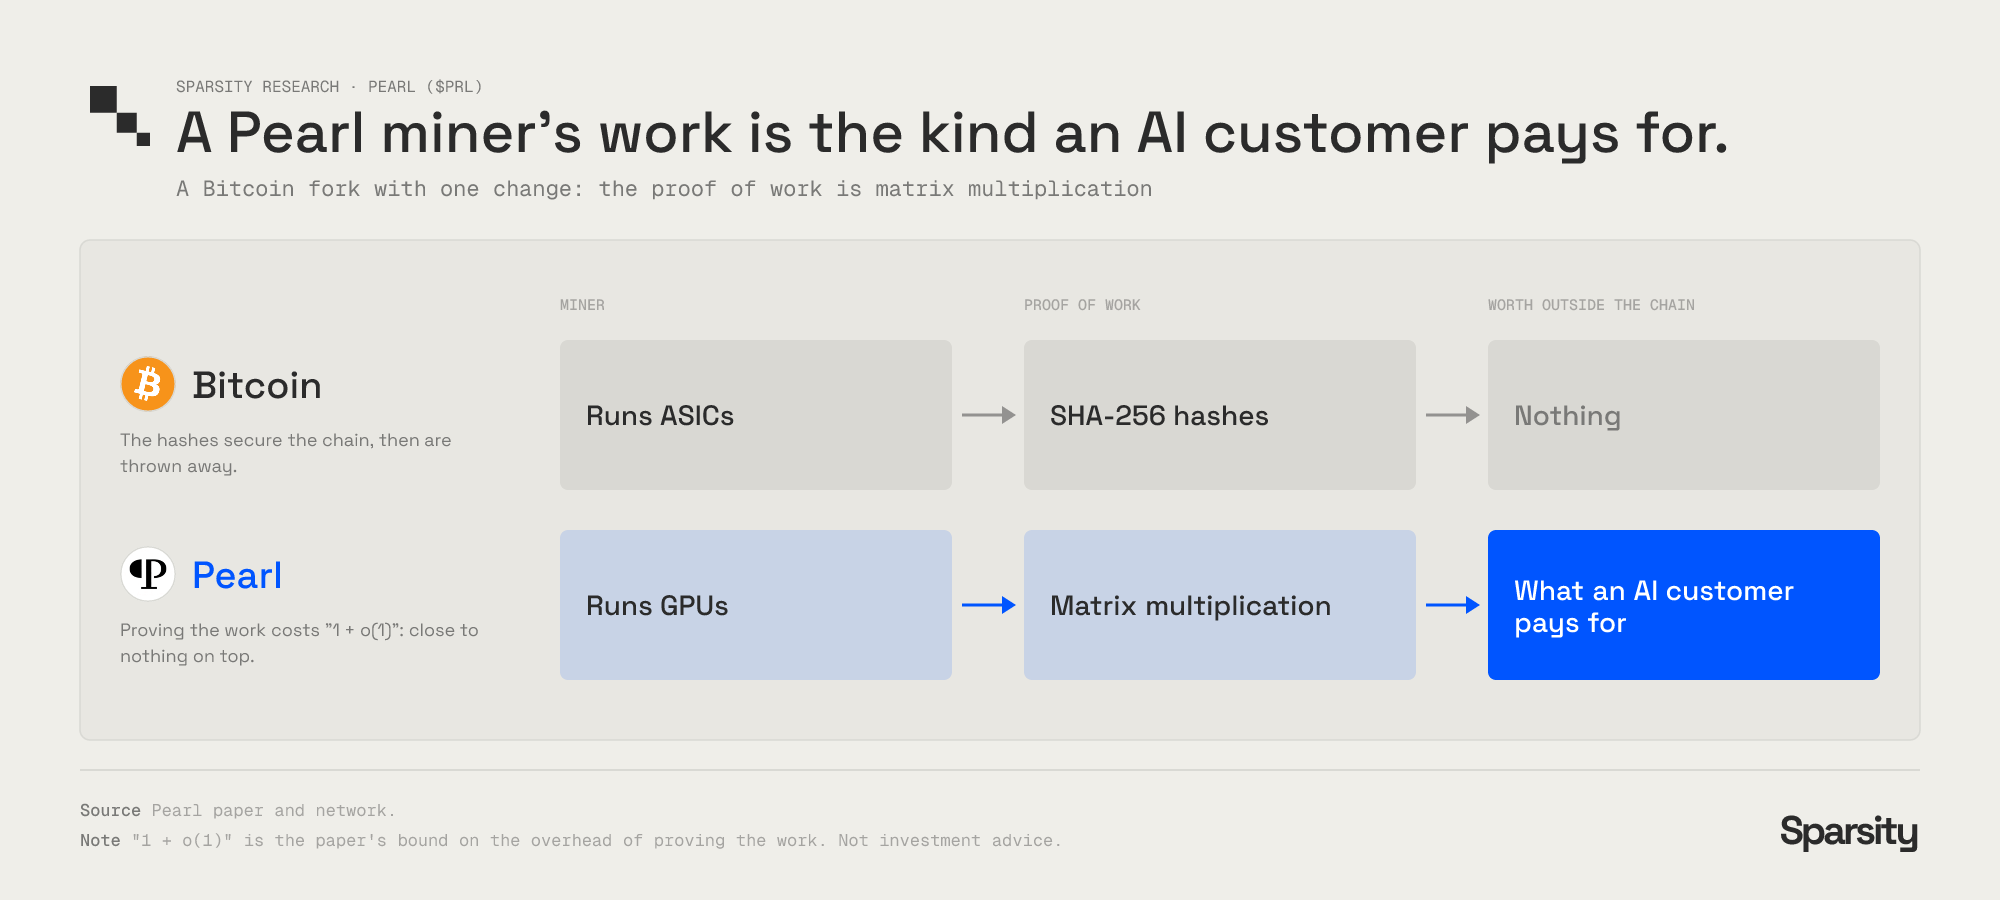
그림 4: Bitcoin과 Pearl 아키텍처 비교: Bitcoin은 SHA-256 해시 파워를 구동하여 체인 외부 세계에 실질적 효용이 없으나, Pearl은 GPU 행렬 곱셈을 PoW로 활용하여 AI 고객이 자발적으로 지불하고 구매하고자 하는 컴퓨팅 파워를 산출한다.
POD와 Surplus는 반대 방향에서 추론 능력을 판매한다
Dolphin의 디센트럴 네트워크는 자체 제어하는 온프레미스 GPU를 통해 추론 능력을 판매한다. 사용자의 요청은 Peer-to-Pool 메커니즘을 통해 라우팅되며, Dolphin 공식 문서는 100% 사업 수익으로 $POD 토큰을 리파이&소각할 것을 명시적으로 약속했다. 현재 이 토큰의 시가총액은 약 $4800만이다.
가격 경쟁력은 매우 뛰어났다. 네트워크 노드 운영자가 지급받는 보수는 백만 토큰당 약 $0.50이며, OpenRouter상 가장 저렴한 동종 경재品的 요금은 여전히 $0.70다. 네트워크는 원할하게 구동되고 가격이 매우 저렴하나, 현재 유일한 약점은 풍부하지 않은 외부 실제 고객 수요이며, 이것이 향후 장거리 가치 평가에서 가장 핵심적인 지표가 될 것이다.
Surplus는 완전히 다른 진입 경로를 선택했다. 자체 GPU 하드웨어를 보유하지 않고 비사용 컴퓨팅 용량을 재판매하는 매칭 마켓을 구축했다. 판매자는 Bedrock, Venice, OpenRouter, Google, OpenAI 등 주요 공급업체에서 사용하지 않는 API 키를 등록하여 재판매하며, 주문장부는 온체인 밖에서 효율적으로 매칭되고 결제는 Base 체인에서 USDC로 진행한다. 자체 공식 발표 데이터에 따르면, 플랫폼은 지난 28일간 누적 7,780만 건의 요청을 처리했으며, 7일 평균 할인율은 약 90%에 달했다.
Surplus는 실제로 활성화된 실사용자를 보유한 프로토콜이다.
하지만 Surplus에는 두 가지 뚜렷한 약점이 존재한다. 첫째, 공식 문서에 분명히 언급된 대로 하위 모델이 “암호학적 차원의 진위 증명 결여”로 인해 구매자는 판매자가 대가를 치르고 구매한 해당 모델을 실제로 제공한다는 것에 일방적으로 신뢰해야 한다. 둘째, 토큰 설계상 $SURPLUS의 현재 시총은 약 $1000만이지만 실제 제품 운영에서 핵심 기능적 역할을 수행하지 못해, 실질적인 토큰 가치 포착의 선순환 구조가 부재하다.
이 두 프로젝트는 본질적으로 OpenRouter와 동일한 제품을 재판매하고 있으므로, OpenRouter가 공통 비교 기준이다. POD는 자체 하드웨어 기반으로 OpenRouter 대비 요금 하향을 추구하는 반면, Surplus는 제3자의 미사용 API 키를 활용해 더 낮은 요금 라인 브레이킹을 달성했다.
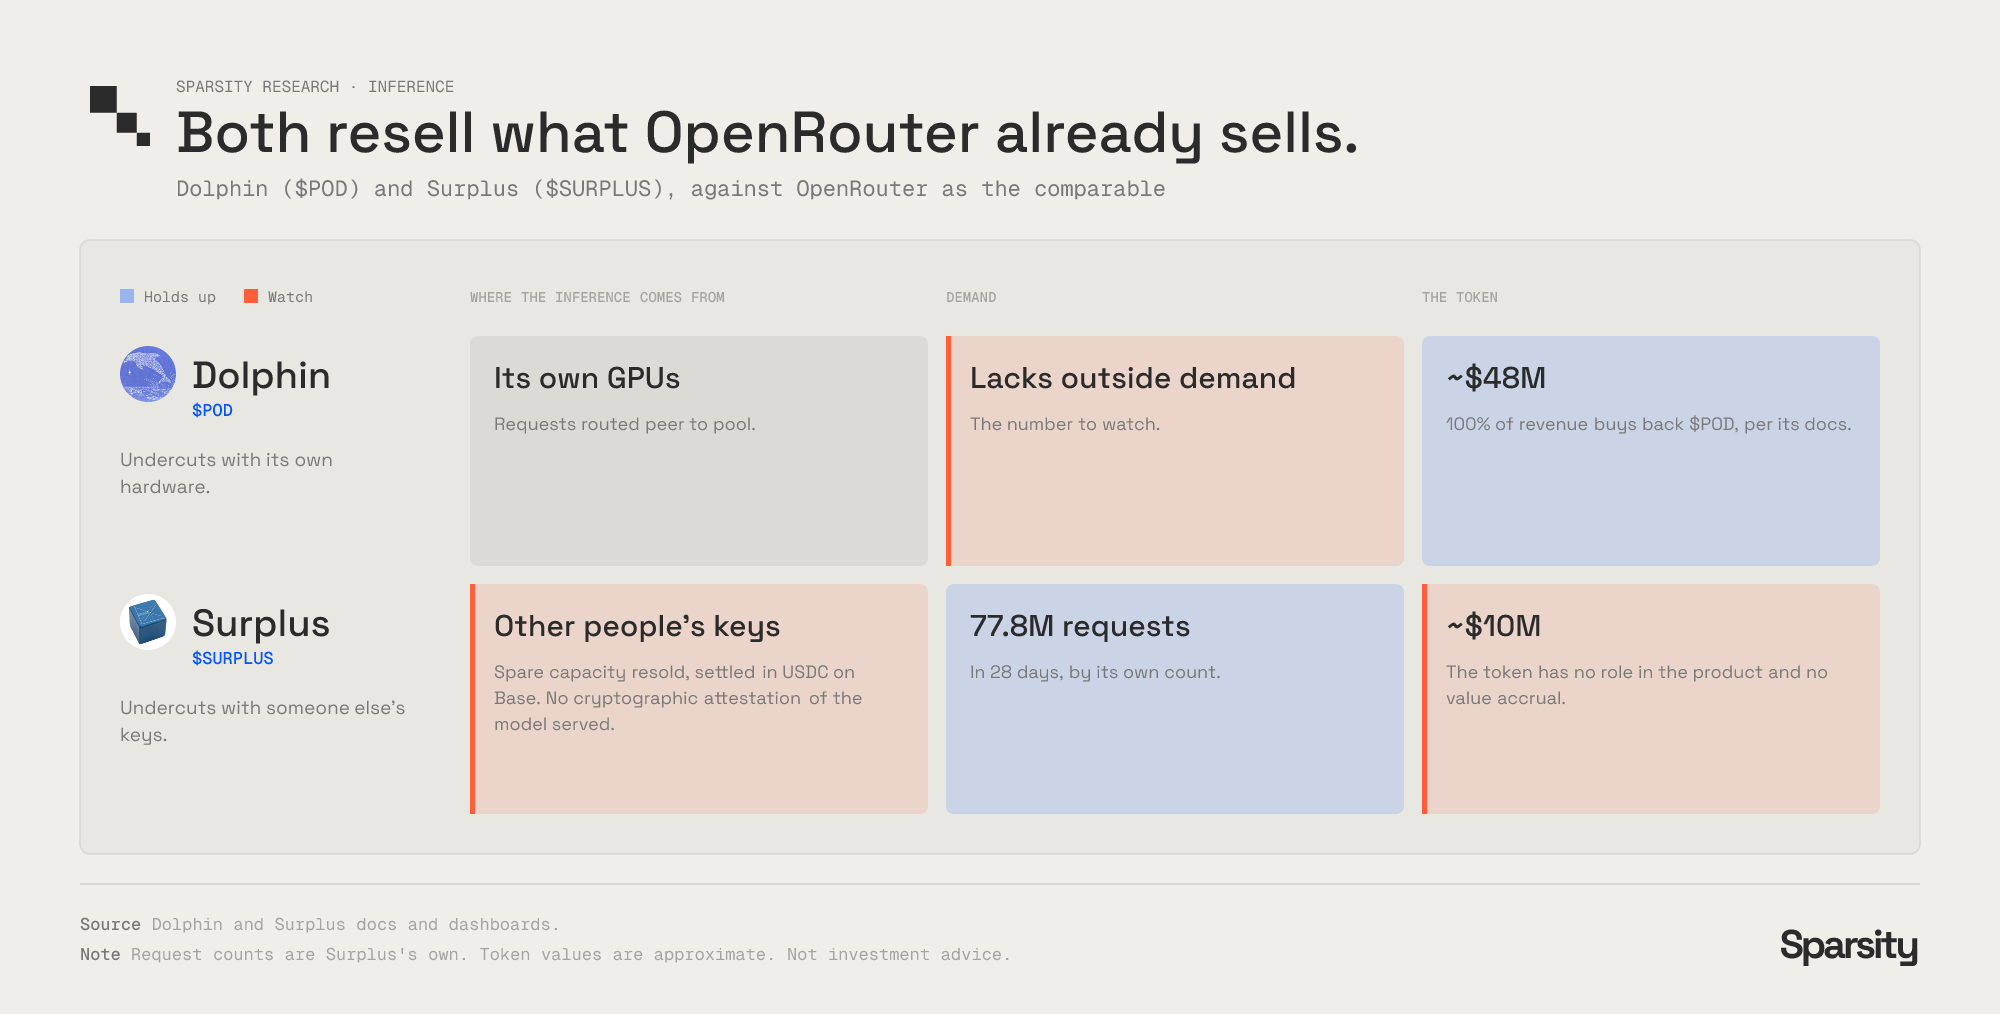
그림 5: Dolphin(POD)와 Surplus 메커니즘 비교 격자표: 추론 출처, 시장의 실제 수요 및 토큰赋能 로직을 포괄.
ORBIO는 거래 수수료를 추론 컴퓨팅 파워로 전환한다
$ORBIO는 8월 31일 Pons 플랫폼에서 정식 론칭했으며, 토큰화된 미국 주식 NVDA와 거래 유동성 세트를 형성했다. 사용자는 1000개 이상의 $ORBIO를 스테이킹함으로써 CREDIT를 획득할 수 있고, 이 CREDIT는 액면가로 직접 AI 추론 잔고로 변환될 수 있다. 토큰 거래에서 발생하는 수수료는 지갑 보유자의 AI 사용 비용을 직접 충당한다.
이 경제 메커니즘은 원할하게 작동하며, 현재 이 채널을 통해 총 $285,180 규모의 추론 한도를 지원했으며, 그중 약 $43,500가 실제로 호출 및 소비되었다. 2차 시장에서는 액면가 $1의 CREDIT가 현재 $0.35 근처에서 거래되고 있다. 이는 지갑 보유자들이 액면가의 3~5할 할인가로 추론 한도를 매도하는 것을 선호함을 의미하며, 대부분의 사용자가 AI 실제 소비보다는 수수료를 즉시 현금화하여 확보하는 것을 더 우선했음을 보여준다.
해당 토큰은 10월 4일 $0.1221의 역사적 고점을 기록했으며, 이때 대응 유통 가치는 약 $1.16억이었다. 현재는 $3700만 부근에서 횡보 조정 중이다. 팀은 10월 10일 공식 SNS에 $120만 시드의 시드 펀드 조달 완료 소식을 게시했다.
Venice는 이 비즈니스 모델이 대규모로 운영될 때 도달할 최종 형태를 보여주었다. 해당 기업은 2026년 7월 기준 등록 사용자가 350만에 달하며 월간 1.3조 토큰을 소비했다고 밝혔다. Erik Voorhees는 8월 17일 연중 정규 수입(ARR)이 $1억에 도달했다고 전했다. 이어 Venice는 $10억 가치평가 아래 Dragonfly가 리드하는 $6500만 시리즈 A 라운드 조달을 완료했으며, 토큰 $VVV의 시가총액은 현재 약 $10.6억 수준이다. 추론 컴퓨팅 파워 구매가 가능한 기능형 토큰은 성장 잠재력이 무궁무진하며, Orbio의 현재 규모는 단지 Venice의 1/30에 불과하고 실제 호출 규모 또한 빙산의 일각에 지나지 않는다.
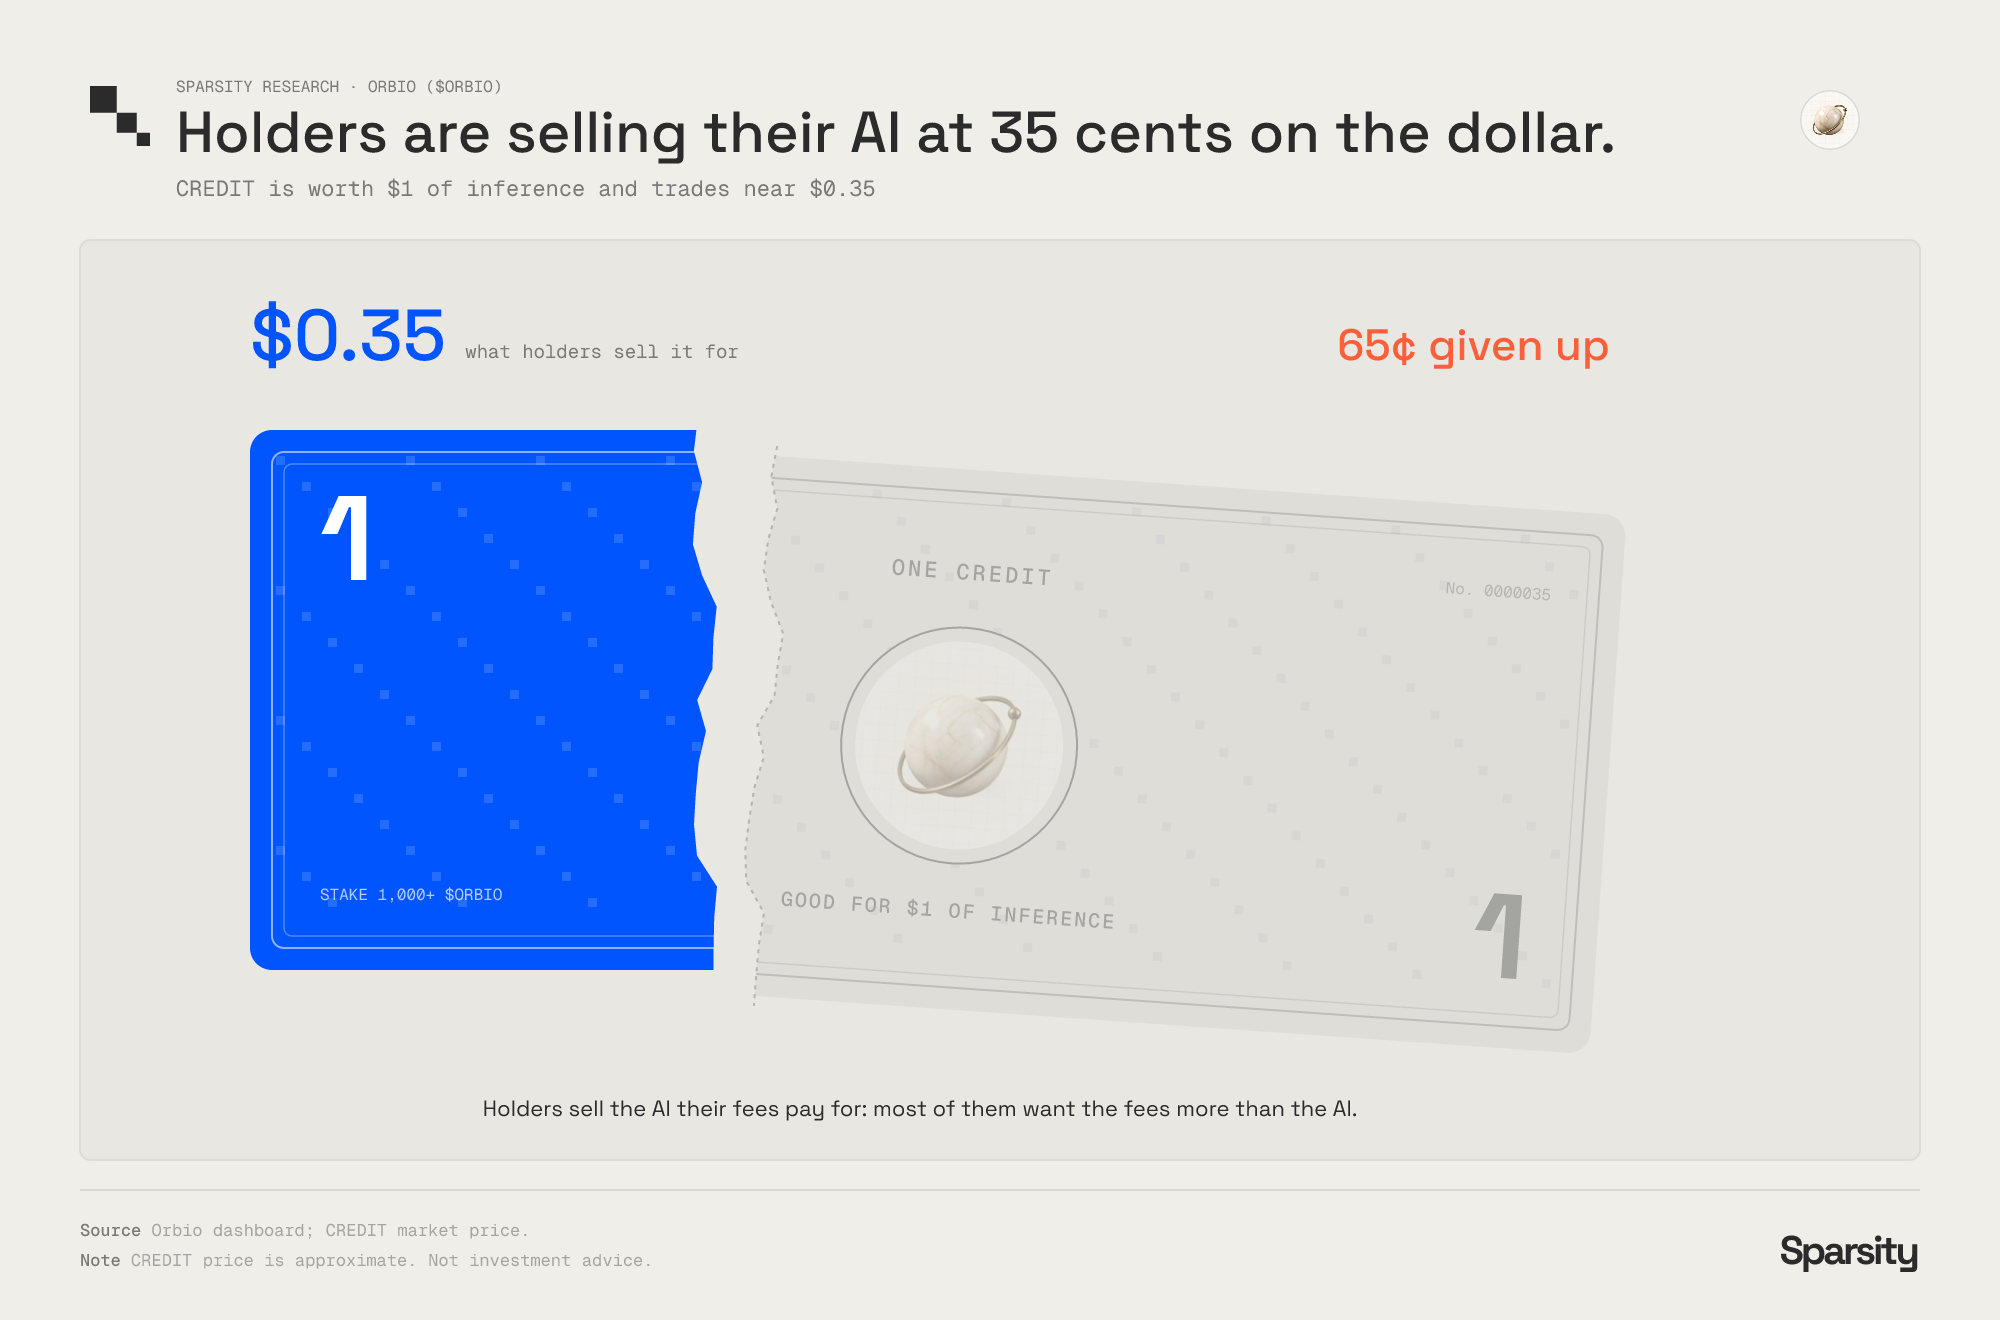
그림 6: 액면가 $1의 CREDIT가 $0.35로 할당 거래되며, 이는 다수 지갑 보유자들이 AI 추론 소비보다는 수수료 현금화를 더 갈구함을 반영한다.
IMD는 더욱 명확한 실증 사례이다
$IMD는 기존 유명 온체인 펫 애플리케이션 Fren Pet에서 운영하던 $FP 토큰을 改名·升级한 버전이다. 이 프로젝트는 유료 스마트 에이전트 작업석이 구성된 대규모 군집을 직접 운영한다. 총 2000석의席位가 모두 매진되었으며, 일상적으로 온라인에서 협업 작업을 수행하는 에이프런(Agent) 수는 1000명을 넘는다. 이러한 에이전트들은 공동으로 11,014개의 과업을 완수했으며, 추론 컴퓨팅 파워를 총 약 1900억 토큰만큼 소모했고, 320개의 신규 프로젝트를 자율적으로 발굴·출시했다. 그중 10월 5일 이후 105개가 Ethereum 메인넷에 정식 상장되었다.
토크노믹스와 시스템 레이어가 심도 있게 임베드되어 있다: Uniswap v4의 POOL4 Hook 컨트랙트는 직접 34.28 ETH 규모의 하위 매수 벽(Tier buy wall)을 유지하고 있으며, 프로토콜은 지금까지 33,279개의 $IMD를累计 소각했다. 현재 이 프로젝트의 유통 가치는 약 $6550만이다.
작업용 에이전트는 자체적으로 추론 비용을 부담하며, 주로 구독한 Claude Code 또는 OpenAI Codex 플랜을 통해 결제한다. 1年半 전이라면 대규모 에이전트 군집이 구동을 유지하려면 외부에서 끊임없는 자금 보조에 의존해야 했으나, 오늘날에는 개발자의 일상 구독에 포함된 컴퓨팅 할당량이 이미 협업 군집의 자율적 운영을 완전히 뒷받침하기에 충분하다.
현재 시스템이 여전히 수동 개입에 의존하는 영역은 급여 정산이다. 지금까지 작업 에이전트에 지급된 $IMD는 멀티시그 지갑을 통해 수동으로 배포되고 있다. 또한 단일 지갑이 핵심 Hook 컨트랙트의 관리자 권한(closeMarket 시장 강제 정지 권한 포함)을 통제하고 있어, 단일 중앙화 조직이 이론적으로 전체 트레이딩 마켓을 강제 닫을 권력을 보유하고 있음을 의미한다.
가장 적합한 비교 표적은 전 주기의 에이전트 발급 플랫폼 Virtuals이다. 정점 당시 $VIRTUAL의 시가는 현재의 $IMD 규모 대비 약 70배 정도였다.
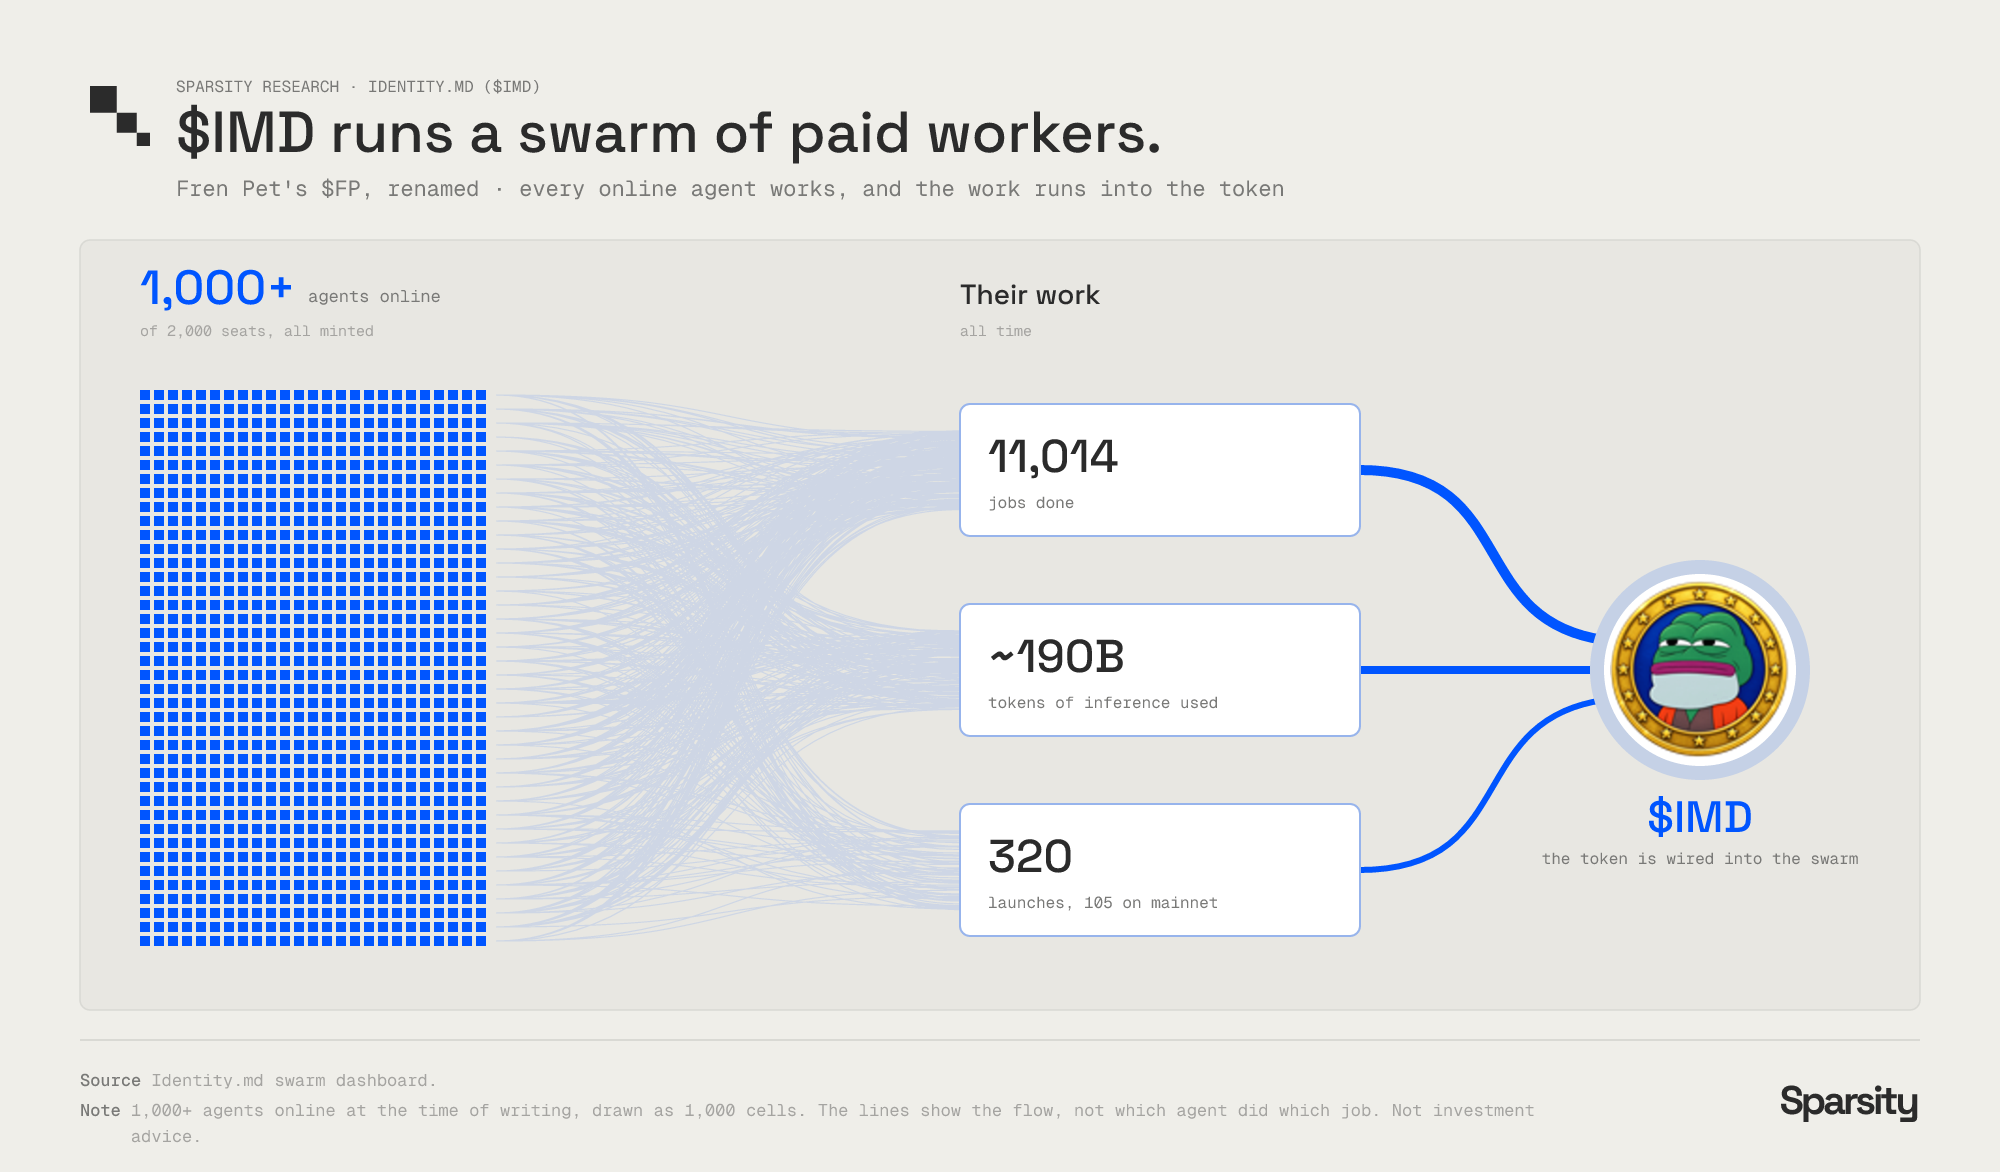
그림 7: 수천 개의 에이전트 작업석이 협력 구동, 완료된 태스크 량, 소모된 추론 토큰 수 및 프로토콜 발행 토큰 량이 IMD 토큰 가치 선순환 구조로 환류.
프로젝트들은 이미 상호 호출 및 협업을 시작했다
이러한 온체인 AI 프로젝트들 사이에는 이미 자생적으로 디센트럴 컴포저블리티가 출현했다. 예를 들어, Venice의 추론 크레딧 포인트는 Surplus 마켓에 할인 재판매가 이루어지고 있으며, 이는 한 토큰이 지원하는 추론 컴퓨팅 할당량이 다른 독립 프로젝트의 중고 시장에서 공개적으로 흐름을 타고 있음을 의미한다. 이 크로스 프로토콜 링크는 아무도 상위에서 사전 설계하지 않았음에도 온체인 위에서 자연스럽게 성장하며 효율적으로 작동 중이다.
이러한 추세가 계속 진전되면, 에이전트들은 결국 온체인에서 토큰을 통해 다른 에이전트에게 자발적으로 추론 컴퓨팅 파워를 구매하는 법을 완전히 익혀, 전 과정에 인간의 개입 없이 자율적으로 폐쇄 루프를 형성할 것이다. 우리는 미래의 절대다수 온체인 자율 에이전트 호출이 Surplus와 같은 애그리게이터 프로토콜을 통해 수행될 것이라고 명확히 예측할 수 있다. 그때가 되면 $SURPLUS 토큰이 효과적이고 강력한 가치 포착 통로를 얼마나 신속하게 구축할 수 있느냐가 생사운명을 좌우하는 핵심 승부수가 될 것이다.
제품은 실제로 구동 중이나, 대다수 토큰 모델은 성립하지 않는다
반대로 상충되는 견해를 담은 숏 리포트를 반드시 누군가 집필하게 될 것이며, 그 근거 논리는 결코 터무니없지 않다. 숏 포지셔너들의 핵심 주장은 대체로 다음과 같다. 하위 제품은 실제로 기능을 수행하나 토큰 자체는 그 값을 포착하지 못한다. $SURPLUS는 프로토콜의 성장 수혜를 흡수하지 못하고 CREDIT는 심지어 $0.35로 할인 거래된다. 제품에 실질적 content가 담겼다는 것과 토큰에 투자 가치가 있다는 것은 等同視되기는 어렵다. 2차 시장 투자자들이 최종적으로 매수하는 대상은 결국 토큰이기 때문이다.
우리는 위의 숏 논조 중 대부분 사실에 완전히 동의하나, 이것이 일괄 폐기하기보다 심층 조사해야 하는 근본적 이유다. 우리가 여기서 제시하는 핵심 논지는 이러한 하위 제품이 실제 비즈니스 실질성을 지닌다는 점이며, 모든 토큰이 현재 저평가 상태임을 주창하려는 것이 아니다. 토큰이 경제적 가치를 얼마나 정확히 포착할 수 있는지는 완전히 별개의 문제로, 각 프로젝트마다 결과가 완전히 다를 수밖에 없다. $PRL은 본질적으로 컴퓨팅 파워 제품이며 토큰은 파워로 주조된 통화의 본체다. $IMD는 전용 Hook 컨트랙트 내에 토큰 소각 메커니즘과 실질 자금을 갖춘 매수 벽을 설정했다. 스펙트럼의 반대쪽 끝에서 $SURPLUS는 현재 하위 사업 성장과 실질적 연결이 없고, ORBIO의 크레딧 할당량은 2차 시장에서 무려 2/3 할인交易中 있다.
'일괄 적용식' 섹터급 할인 요인은 이 5개 서로 다른 프로젝트를 $ai16z의 파산 논리와 동일하게 매김한다. 전 주기에는 이러한 일괄 청산 논리가 거의 완벽하게 정당화되었으나, 현재 주기에서는 온체인 실제 작업과 밀접하게 연계된 토큰들이 공기 쉐널 토큰과 완전히 같은 쓰레기 수준의 저가로 평가받도록 만든다. 흙탕물처럼 뒤섞인 시장 속에서 이것들을 정밀하게 걸러내는 데 필요한 바로 섹터 편견이 우연히 건너뛸 수밖에 없는 심층 투자 연구功力이다.
진정한 경기와 베팅
전 주기에서 대다수 AI 토큰은 단지 토큰 코드만 붙인 챗봇에 불과했는데, 시장이 이를 포기하는 선택은 완전히 이성적이고 정확한 판단이었다. 반면 현재 주기에서는 하위 대형 모델이 정말로 작업을 수행할 지식을 갖추었으며, 이러한 작업은 온체인에서 확실하게 일어나고 모든 상호작용 디테일이 공개적으로 확인 가능하나, 메인스트림 시장은 여전히 기계적으로 전 주기의 낡은 시각으로 이를 할인 평가하고 있다.
이번 주기의 AI 토큰들은 이미 온체인에서 진짜로 일을 하고 있다. 그러나 시장은 여전히 가짜 작업을 하는 공기 쉐널 토큰을 대하는 논리로 이들 토큰에 가격을 매기고 있다.
免责声明:본 고는 어떠한 투자 권유도 포함하지 않습니다. Sparsity는 온체인 실제 행위를 객관적으로 기술하는 것을 목적으로 하며, 본문에 포함된 어떠한 내용도 특정 자산의 매수 또는 매도에 대한 추천이나 청약으로 해석되어서는 안 됩니다.














