베른스타인 리서치 리포트 분석: 메모리 종목 조정 후, 가격 상승 둔화가 정점으로 오해되다
작성자: Rita
메모리 반도체 주식이 6월 고점에서 하락하자, 공매도 세력은 다이내믹 램(DRAM)과 낸드 플래시(NAND) 가격 상승률이 둔화되는 것을 사이클 정점 신호로 해석했습니다. 번스타인은 2026년 10월 21일 발간한 보고서에서 반대의 견해를 제시했습니다: 상승률 둔화는 기저 효과와 장기 계약상의 가격 상한선에 기인한 것이며, 절대 상승 폭은 여전히 역사적 95분위 수준을 유지하고 있어 사이클이 하향 전환된 것은 아닙니다.
번스타인은 공매도를 세 가지 논리로 반박합니다. 역사적으로 1분기 분기 대비 15~20% 가격 상승률은 90~95분위 범위에 머무릅니다. GB당 절대 상승 금액은 C3Q26과 C4Q26 모두에서 약 5센트로, 지난 15년간 95분위의 기록을 보여줍니다. 또한 장기 계약 상한선이 표면적 성장률을 낮추고 있으며, 샌디스크(SNDK)는 FY27 기준 전체 출하량의 50% 이상이 해당 계약의 영향을 받고 있습니다.
하드 디스크 드라이브(HDD)는 상승률 둔화 문제가 존재하지 않습니다. Nearline HDD의 EB당 가격은 전년 대비 13.6%에만 상승한 반면, NAND와 DRAM은 약 400% 오르며 HDD에는 여전히 추가 상승 여지가 남아 있습니다. 번스타인은 시게이트(STX), 웨스턴디지털(WDC), 샌디스크(SNDK)에 대해 아웃퍼폼(Outperform) 등급을 유지하며, 세 기업의 FY27 기준 영업이익 예상치는 컨센서스 대비 약 12% 높은 수준입니다.
상승률 둔화, 기저 효과에서 비롯
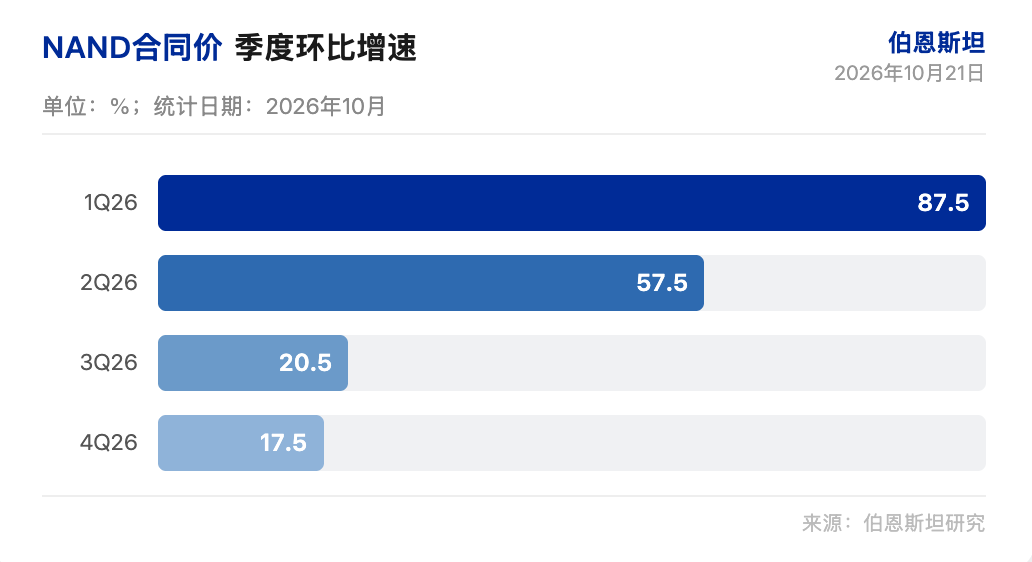
공매도 세력은 분기 대비 상승률의 퇴조에 집중했으나 기저 효과를 간과했습니다. NAND 계약가는 1Q26에 분기 대비 85~90%, 2Q26에 55~60%, 3Q26은 18~23%, 4Q26은 15~20%씩 상승할 예정입니다. DRAM은 1Q26의 93~98%에서 4Q26의 10~15%까지 완만한 상승률을 보일 것으로 전망됩니다.
번스타인은 과거 15년간 데이터를 분석한 결과, NAND의 분기 대비 15~20% 상승은 90~95분위, DRAM의 10~15% 상승은 76~89분위에 해당함을 확인했습니다. 이러한 상승률 둔화는 1분기 및 2분기 비정상적인 급등이 완료된 후 자연스럽게 발생했던 현상입니다.
스마트폰 OEM 기업들은 2026년 1분기부터 제품 가격을 인상하기 시작했으며, 일부는 생산 계획안을 보수적으로 수정했습니다. 소비자 시장의 가격 민감도가 한계선에 도달한 것이 상승률 둔화의 주요 원인 중 하나입니다. AI 첨단 스마트폰이 최소 수요 바닥면을 지원하고 있습니다. 샌디스크의 데이터 센터용 bit 비중은 FY25 4분기 12%에서 FY26 4분기 38%로 확대되었습니다.
절대 상승 폭은 여전히 역사적 고점 유지
NAND 계약가는 지난 1년간 5배 이상 상승했습니다. 이러한 높은 기저 위에서 C3Q26에 18~23% 추가 오르면 GB당 약 5센트가 증가하며, C4Q26에 15~20% 상승할 경우 GB당 또 다른 5센트 추가 상승이 예상됩니다. GB당 5센트의 절대 상승액은 지난 15년간 95분위를 기록했으며, 2026년 상반기 제외 후로는 최상위권입니다.
단위 비용 대비 비중을 살펴보면 더욱 직접적입니다. C3Q26 기준 절대 상승액은 단위 비용의 97%에 달하며, C4Q26은 104%로 두 기간 모두 지난 15년간 95분위 상단을 기록했습니다. 단기적으로 단위 비용은 제품 가격 변동에 연동되지 않습니다.
DRAM 역시 유사한 역학을 보여줍니다. 절대 상승 폭과 단위 비용 대비 비중 모두 역사적 고점을 형성하고 있습니다.
장기 계약이 표면적 성장률을 희석시킴
장기 계약 비중이 증가함에 따라, 표면적 가중 평균 가격 성장률은 시장 계약가 성장률에 기계적으로 뒤처질 수밖에 없습니다. 샌디스크는 FY27 기준 bit의 50% 이상과 FY28 기준 약 3분의 2가 새로운 비즈니스 모델 하에 배치되며, 이는 가격 하한선과 상한선을 포함합니다. 마이크론(MU)은 전체 매출의 3분의 1 이상이 2030년까지 공급 계약을 통해 보호됩니다. 케이삭스는 2028년까지 전체 출하량의 절반이 계약으로 커버되기를 목표로 합니다.
번스타인은 이를 입증하기 위해 다음과 같은 예산을 제시합니다. 시장 가격이 계약 상한선에 이미 도달했다고 가정할 때, 장기 계약 비중이 40%일 경우 시장 가격이 30% 오르면 실제 반영되는 상승률은 18%에 불과하며, 비중이 60%일 경우 12%만 나타납니다.
샌디스크의 장기 계약은 하방 안정장치 역할을 합니다. FY27부터 FY30까지 평균 53%의 bit가 계약으로 보호되며, 이는 GB당 0.26달러의 내포 가격 하한선을 산출합니다. 이 수치는 최근 분기 가중 평균 가격보다 단 19% 낮은 수준에 불과합니다. 데이터 센터 고객들은 샌디스크가 보장하는 939억 달러의 최저 계약 수익의 17.6%에 해당하는 165억 달러를 선입금 및 담보로 제출해뒀습니다. 고객들은 3~5년간 가격 하한선을 고정하는 대가로 높은 Coverage 비율의 현금을 선납하려는 강한 의사를 보이고 있습니다.
HDD에는 상승률 둔화 문제 없음
Nearline HDD의 EB당 가격은 전년 대비 13.6%에 그친 반면, NAND와 DRAM은 약 400% 상승했습니다. HDD는 상행세조의 훨씬 이른 단계에 위치해 있어 추가 상승 여지가 크며, 지난 두 분기간의 모멘텀이 향후 가속화될 수 있습니다.
샌디스크의 FY27 EPS에 대해 번스타인 예상치는 238.36달러로 컨센서스(212.98달러) 대비 11.9% 높습니다. 시게이트는 40.61달러(컨센서스 36.34달러, +11.7%), 웨스턴디지털은 23.39달러(컨센서스 20.82달러, +12.3%)로 예상됩니다. 세 기업 모두 아웃퍼폼 등급을 부여받았으며, 목표 주가는 샌디스크 3,000달러, 시게이트 1,350달러, 웨스턴디지털 770달러입니다.
현재 메모리 반도체 종목들의 PER은 사이클 고점 구간의 바닥대에 형성되어 있습니다. 샌디스크의 FY28 PER은 5.2배로, 역사적으로 사이클 정점기 메모리 종목은 낮은 일의 숫자(One-digit)에서 낮은 십의 숫자(Two-digit) 범위 PER로 거래되었습니다. 번스타인은 장기 계약 구조가 샌디스크의 밸류에이션을 역사적 고점 구간보다 더 높게 지지할 수 있다고 보고 있는데, 이는 가격 하한선 설정이 사이클 저점 대비 영업이익 가정치를 상향 조정했기 때문입니다.
메모리 가격 상승률 둔화는 일종의 통계적 착시에 불과합니다. 장기 계약 가격 하한선이 2028년 영업이익을 얼마나 견고하게 방어할 것인가가 향후 검증해야 할 핵심 변수입니다.
면책 조항
본 글은 TechFlow 리서치가 제3기관 증권사 리서치 보고서(번스타인, 2026년 10월 21일 일자로 작성)를 정리 및 해설한 내용으로, 공개 시장 정보를 결합하여 구성되었습니다. 보고서에 인용된 평가 등급, 목표 주가, 영업이익 예측 및 관련 판단은 해당 증권사 애널리스트의 개인적인 견해로, 오직 해당 기관의 입장을 대변할 뿐이며 TechFlow 리서치의 공식 견해를 대표하지 않으며 어떠한 투자 조언으로도 작용하지 않습니다.
금융 시장은 위험이 존재하며, 모든 투자 결정은 투자자 각자의 독립적인 판단에 맡겨져야 합니다. 본 문서는 어떤 증권 매매의 근거로도 사용되지 않아야 합니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo