『카지노』에서 『금융 데이터 인프라』까지: 예측 시장은 과연 실질적인 가치를 지닐까?
저자: Ryan Yoon(Tiger Research)
역자: TechFlow
TechFlow 요약: Polymarket와 Kalshi가 전 세계 주요 선거 및 경제 이벤트에서 눈부신 성과를 거두면서, 예측 시장이 탈중앙화된 외피를 두른 '새로운 도박장'인지, 아니면 실제 효용을 갖춘 '차세대 금융 데이터 인프라'인지에 대한 질문이 대두되고 있습니다. Tiger Research는 본 심층 리포트에서 예측 시장의 지난 40년 역사를 체계적으로 되짚으며, 엄밀한 데이터 분석과 실증 비교를 통해 예측 시장이 실질적 이해관계(Skin in the game), 실시간 연속 업데이트, 전역 확률 분포, 사후 검증의 객관성이라는 네 가지 메커니즘을 바탕으로 선거 동향, 인플레이션 및 금리 인하 예상, 공중보건 경보, 나아가 기업 의사결정에 이르기까지 기존 정적 설문 조사 및 전문가 문답을 압도하며 빠르게 자리 잡고 있음을 보여줍니다. 예측 시장은 글로벌 정보 가격 결정 체계를 재편하여 기관과 정책 입안자에게 필수적인 고빈도 모니터링 베이스로 부상하고 있습니다.
핵심 포인트
• 진정한 재무적 '실질적 이해관계(Skin in the game)'의 동력 아래, 예측 시장은 동적 실시간 업데이트를 통해 정확한 확률 분포를 제공하며, 그 정확성은 기존 여론 조사, 전문가 문답 및 경제 예측에 꾸준히 뒤처지지 않거나 오히려 앞서는 모습을 보이고 있습니다.
• 예측 시장은 단순한 스포츠 및 선거 예측을 넘어 중요한 거시경제 및 지정학적 데이터 인프라로 진화했으며, 주요 금융 매체, 중앙은행 연구진 및 기관급 시장 플랫폼에 널리 채택되고 있습니다.
• 예측 시장 데이터를 전 세계적으로 신뢰할 수 있는 의사결정 인프라로 정착시키기 위해 각 플랫폼은 유동성을 심화시켜 시장 조작을 방지하고, 규제 당국과 적극 소통하며 예측 시장을 모니터링 도구로 재정의해야 하며, 독립 연구 커뮤니티의 지원을 받는 공개 투명 데이터를 유지해야 합니다.
베팅에서 고부가가치 데이터로
제1편 보고서에서는 예측 시장의 정의와 작동 메커니즘을 논의했고, 제2편 보고서에서는 주요 규제 발전 사항을 정리했습니다. 두 보고서의 핵심 논점은 모두 예측 시장은 베팅 도박장이 아닌 고부가가치의 데이터 원천이라는 것입니다.
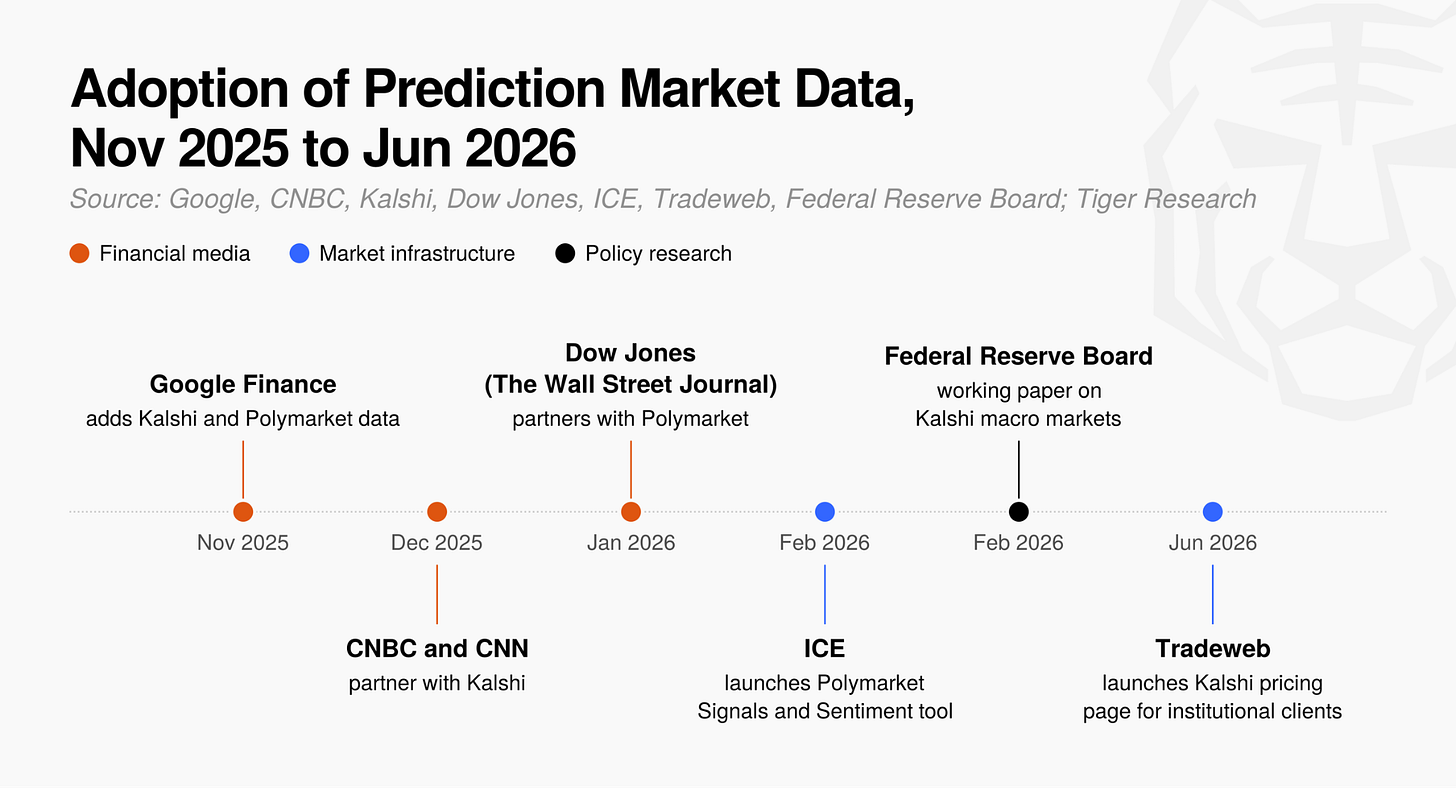
그림 1: 예측 시장은 단순한 베팅 플랫폼에서 고부가가치 금융 데이터 인프라로 진화하고 있습니다.
주요 금융 경제 매체 및 금융 시장 인프라 제공업체가 이미 예측 시장 데이터를 광범위하게 채택하기 시작했으며, 이는 해당 데이터의 핵심 가치를充分히 입증합니다.
Google Finance, CNBC, CNN 및 월스트리트 저널(WSJ)이 이미 예측 시장 승률 확률을 표시하기 시작했으며, NYSE 모회사인 인터컨티넨탈 엑체인지(ICE)와 채권 및 기타 자산 전자 거래 플랫폼인 Tradeweb도 기존 시장 데이터와 함께 예측 시장 데이터를 기관 고객에게 배포하기 시작했습니다.
연방준비제도이사회(FRB)의 워크페이퍼 역시 예측 시장 데이터를 금리 결정, 인플레이션, 실업률 및 GDP 성장 등 거시경제 전망의 벤치마킹 지표로 설명했습니다.
FRB 경제학자들과 공동 연구진은 예측 시장인 Kalshi의 오더북 데이터를 연구자와 정책 입안자에게 모두 매우 가치 있는 '고빈도, 지속 업데이트 및 풍부한 분포를 갖춘 데이터 벤치마크'로 정의했습니다(Diercks, Katz and Wright, 2026). 이에 따라 예측 시장은 점점 더 소규모 도박 웹사이트가 아닌 엄격한 데이터 소스로 mainstream 하게 인식되고 있습니다.
산업 전반이 예측 시장 데이터의 가치를 충분히 인정하고 실용화하기 시작했습니다. 예측 시장 시리즈의 마지막 리포트로써, 본 보고서의 세 가지 핵심 질문을 통해 이러한 데이터의 실제 효용을 심층적으로 분석하고자 합니다:
• 예측 시장 가격은 어떻게 고부가가치 데이터로 전환되는가?
• 예측 시장 데이터는 구체적으로 어떤 분야에 적용되는가?
• 현재의 예측 시장이 실제로 이와 같은 고품질 데이터를 생산하는가?
예측 시장 가격이 고부가가치 데이터로 진화하는 과정
제1편 보고서에서도 언급되었듯, 예측 시장의 핵심 메커니즘은 특정 사건 발생 여부에 따라 $1 또는 $0를 지급하는 바이너리 컨트랙트(Binary Contract)입니다. 예를 들어, '내일 비가 올 것'에 대한 계약의 거래 가격이 $0.62라면, 시장 참여자들은 해당 사건의 발생 확률을 62%로 추정한다는 것을 의미합니다.
따라서 예측 시장의 가격($0.62)은 미래 사건의 발생 확률(62%)을 직관적으로 측정하는 척수로 작용합니다. 이러한 가격들이 단순한 배당금 숫자가 아니라 전 세계 금융 기관과 미디어가 실제 의사결정에 의존하는 고부가가치 데이터로 간주되는 이유는 다음 네 가지 구조적 특성이解释하기 때문입니다:
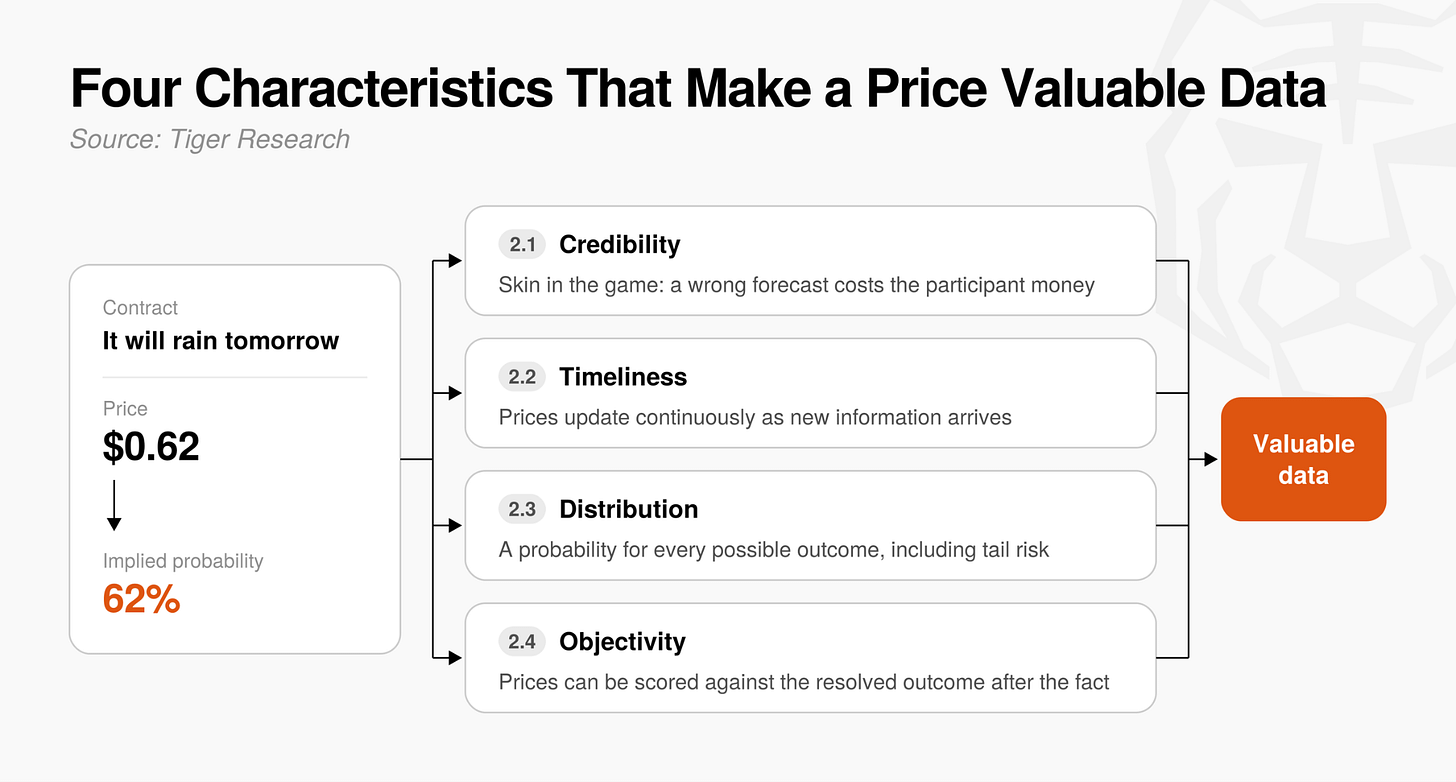
그림 2: 예측 시장 가격이 고부가가치 데이터로 전환되는 네 가지 핵심 특성: 실질적 이해관계, 실시간 업데이트, 확률 분포, 사후 검증.
실질적 이해관계에서 비롯된 신빙성
일부는 예측 시장의 베팅을 순수한 도박으로 간주하지만, 실제 자금이 투입됨으로써 참여자에게 진정한 '실질적 이해관계(Skin in the game)'가 부여됩니다.
'실질적 이해관계'란 참여자가 자신의 결정에 대해 실제적인 위험과 책임을 져야 함을 의미합니다. 비용 없이 발언만 하는 것과 달리, 잘못된 예측은 참여자에게 실제 재무적 손실을 초래하므로, 참여자들은 신중하게 검증된 정보와 진정한 내면의 신념만을 가격 산출에 반영합니다.
많은 실질적 이해관계를 지닌 개인 예측치가 모여_market 시장이 충분한 유동성을 확보한다면 예측 시장 가격은 매우 신뢰할 수 있는 확률 데이터로 진화하게 됩니다.
지속적인 실시간 업데이트에서 오는 시의성
기존 여론 조사 및 전문가 문답은 조사 진행 당시의 정적 스냅샷만 제공할 수 있어 빠르게 변화하는 시장 변동을 포착하기 어렵습니다. 예를 들어, 내일 중앙은행이 금리 결정을 발표하기 전날 갑자기 외부 경제 충격이나 긴급 정책 성명이 발표된다면, 며칠 전에 완료된 여론 조사나 월간 업데이트되는 전문가 문답은 이를 전혀 반영하지 못합니다.
이와 대조적으로 예측 시장 가격은 새로운 정보가 시장에 유입되자마자 즉각 변동합니다. 돌발 뉴스, 우발 사건 또는 규제 공시가 발표될 때마다 참여자는 신속하게 포지션을 재조정하며, 이는 가격이 중단 없이 실시간으로 업데이트되도록 추진합니다.
따라서 예측 시장 가격은 과거에 고정된 오래된 확률이 아니라, 상황 발전에 따라 실시간으로 변화하는 높은 시의성을 가진 동적 데이터입니다.
모든 결과 유형을 아우르는 확률 분포
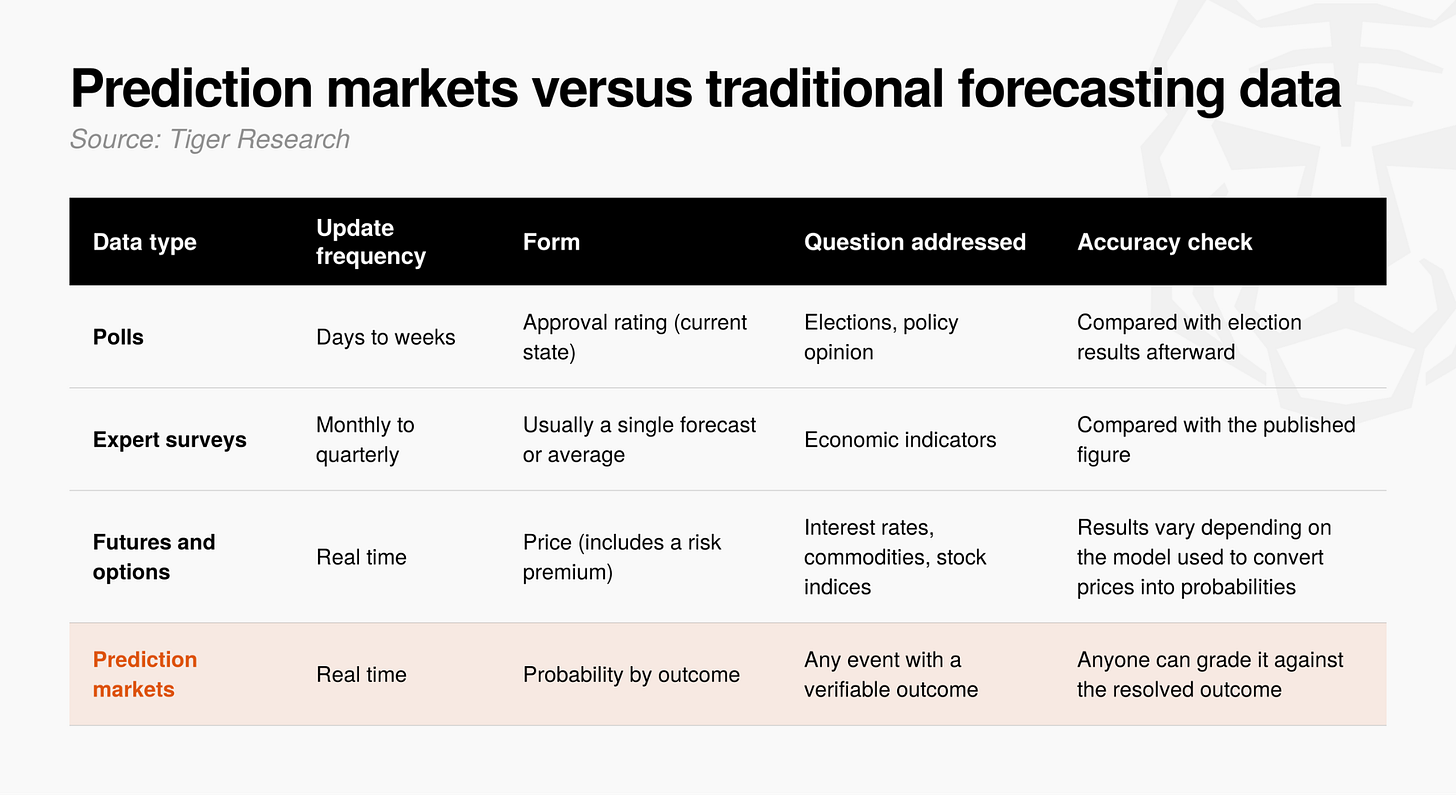
그림 3: 단일 점수치 예측과 전역 확률 분포(각 시나리오 및 테일 리스크 포함) 비교 도식.
단일 평균값이나 최댓값에 집중하는 기존 지표는 수많은 복잡한 관점을 하나의 고립된 숫자로 강제로 압축하므로 많은 정보를 상실하기 쉽습니다. 예를 들어, 중앙은행의 금리 인하 폭을 예측할 때 일반적인 전문가 문답은 보통 하나의 평균 기대치(예: "금리 25bp 인하")만 제시할 뿐, 위원회 구성원들의 미묘한 발언 변화에 따른 다양한 시나리오의 확률을 보여주지 못합니다.
반면, 예측 시장은 가능한 모든 결과 유형에 대해 완전한 '확률 분포'를 생성할 수 있습니다. 여기서의 확률 분포는 모든 잠재적 시나리오에 대한 대응 확률(예: 동결 20%, 25bp 인하 70%, 50bp 인하 10%)을 동시에 보여주며 연속적인 시계열 형태로 나타납니다.
이로 인해 예측 시장은 가장 발생할 가능성이 높은 중심 기준 시나리오를 측정할 뿐만 아니라, 발생 확률은 낮지만 일단 발생하면 격렬한 충격을 초래하는 테일 리스크(Tail Risk)를 효과적으로 계산할 수 있습니다. 따라서 예측 시장이 제공하는 것은 단순히 한 점에 불과한 예측이 아니며, 그 전역 확률 분포는 향후 시장 변동성과 잠재적 위험을 평가하는 데 있어서 전반적인 정량적 기반을 제공합니다.
사후 검증에서 나오는 객관성
예측 시장 데이터가 학계와 전 세계 금융 시장에서 깊은 신뢰를 얻는 가장 결정적인 토대는 그 예측 결과가 사후에 완전히 객관적으로 검증될 수 있기 때문입니다.
일반적인 전문가 예측 및 설문 조사는 사안이 명확해진 후에도 정확도를 확인할 수 있지만, 평가 과정에는 일반적으로 막대한 주관적 해석의 여지가 존재하며, 각 기관은 자신들에게 유리한 기록을 선택적으로 인용하려는 경향이 있습니다. 반면 예측 시장 데이터는 명확한 정량적 가격(확률)으로 완벽히 기록되며, 만기 시 보통 0 또는 1로 명확히 정산됩니다. 따라서 그 정확도 평가는 어떠한 주관적 가미도 허용되지 않는 엄격한 수학적 정밀도를 갖추고 있습니다.
누구나 투명하고 오류 없이 역사적 가격 흐름과 실제로 발생한 결과를 횡적으로 비교할 수 있습니다. 이러한 객관적 기록은 누구도 수정할 수 없으며 언제라도 공개되어 접근 가능하므로, 예측 시장 가격은 완전히 주관적 추측 범주를 벗어납니다. 전문 데이터 팀과 권위 있는 기관들은 그 역사적 정확도를 엄격하게 교차검증할 수 있으며, 이는 이를 핵심 의사결정 참고자료로 채택하는 데 가장 설득력 있는 기초를 제공합니다.
예측 시장 데이터는 어디에 적용되는가?
예측 시장 데이터가 최근 들어서야 대중의广泛关注을 끌었지만, 그 역사적 기원은 1980년대 아이오와 전자시장(IEM)까지 거슬러 올라갑니다. 오랫동안 가장 유명한 적용 사례는 대선 예측이었습니다. 그러나 최근 몇 년间 예측 시장이 더 많은 거시경제 영역으로 확장되면서 그 실용적 가치가 점차 선명하게 드러나고 있습니다.
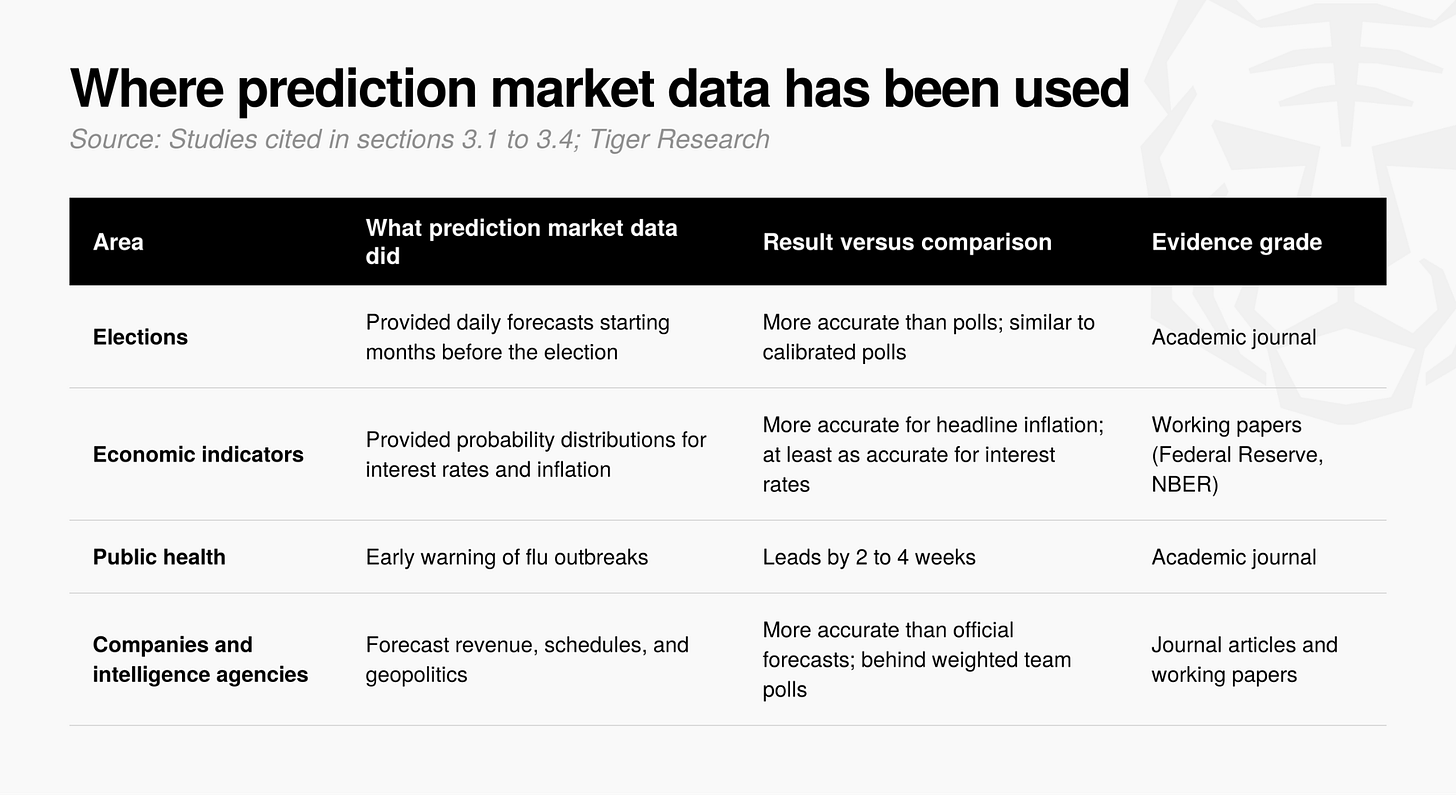
그림 4: 선거, 거시경제, 공중보건, 기업的情报 등 분야에서 예측 시장 데이터의 광범위한 적용 범위.
선거: 여론조사보다 빠르고 정확함
예측 시장의 강력한 잠재력을 보여주는 첫 번째 고전적 사례는 바로 앞서 언급한 아이오와 전자시장(IEM)입니다. 연구자들은 IEM이 1988년부터 2004년까지 실시된 다섯 차례의 미국 대통령 선거에서의 성과와 964회의 기존 여론조사 결과를 체계적으로 비교했으며, 그 결과 74%의 사례에서 IEM의 실제 선거 결과 예측 정밀도가 당시 여론조사를 크게 상회함을 보였습니다(Berg, Nelson and Rietz, 2008).
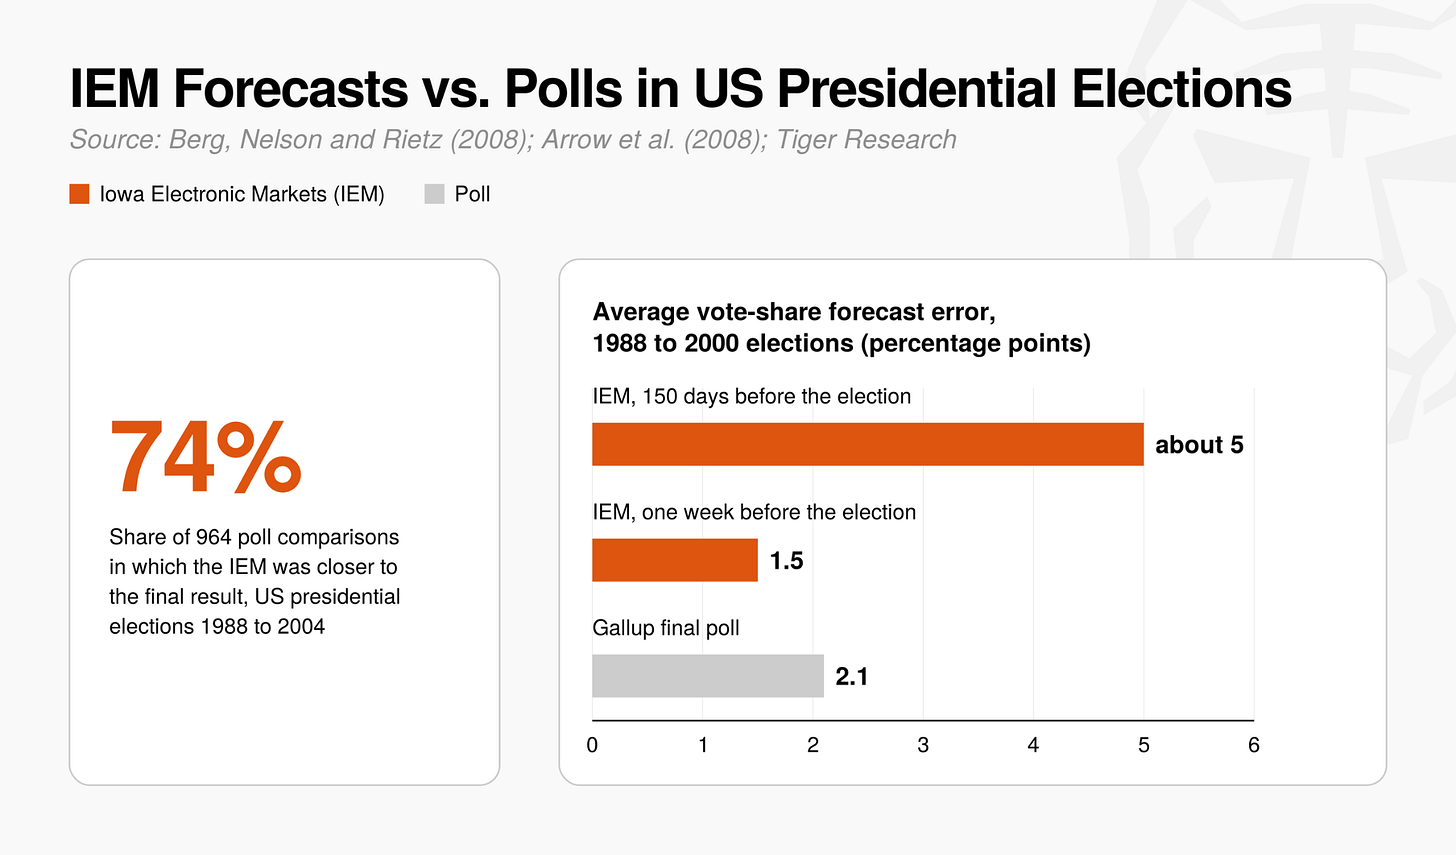
그림 5: 역대 미국 대선에서 아이오와 전자시장(IEM)의 예측 정밀도가 기존 여론조사 결과보다 현저히 우수함.
이러한 예측 우위는 선거 임박 기간에만 국한되지 않습니다. 1988년부터 2000년까지의 대선 데이터를 분석한 결과, 선거 일주일 전 IEM의 득표율 예측 오차(실제 득표율과의 차이)는 평균 1.5%p에 불과했으며, 갤럽(Gallup) 최종 여론조사의 2.1%p 오차보다 낮았습니다. 심지어 선거 150일 남은 초기 단계에서도 평균 예측 오차는 약 5%p 수준이었습니다(Arrow et al., 2008).
그러나 두 지표는 성격상 직접 동일시할 수 없습니다. 여론조사는 현재 상태 지표에 속해 '오늘 투표한다면 누구를 지지하겠는가'를 묻는 반면, 예측 시장 가격은 전방위적 지표로서 '선거 당일 최종적으로 누가 승리할 것인가'에 대한 가격을 매깁니다.
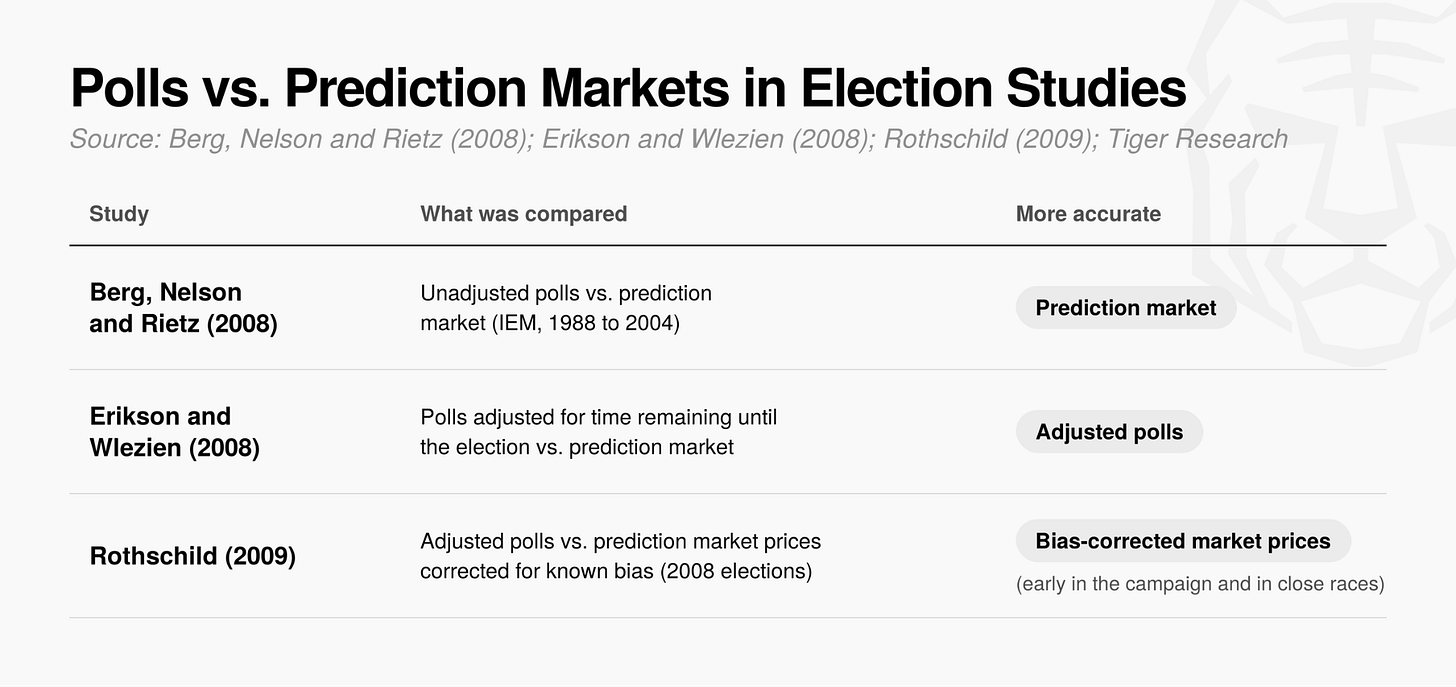
그림 6: 여론조사의 현재 감정 스냅샷과 예측 시장의 선제적 기대 가격 결정 메커니즘 비교.
사실 한 연구에 따르면, 선거까지 남은 일수에 따라 여론조사 데이터를 시간적으로 조정하면 정확도가 오히려 예측 시장을 약간 상회하기도 합니다(Erikson and Wlezien, 2008). 하지만 2008년 대선에 대한 또 다른 심층 분석은, 예측 시장의 알려진 구조적 편차를 보정할 경우, 경선 초기 단계와 격렬한 접전 상황에서 조정된 여론조사보다 예측 능력이 여전히 총체적으로 우세하다고 지적합니다(Rothschild, 2009).
따라서 예측 시장 가격의 정밀도는 조정되지 않은 기존 여론조를 크게 넘어서는 데 그치지 않으며, 고도로 보정된 고급 여론조사 모델과도 어깨를 나란히 할 수 있습니다. 더욱 중요한 것은 예측 시장이 선거 수개월 전부터 매일 고빈도로 업데이트되는 선제적 전망을 제공함으로써 기존 조사 방식이 도달할 수 없는 추가적 가치를 창출한다는 점입니다.
경제: 거시경제 전망에 대한 실시간 통찰
금리, 인플레이션, 고용 등 거시경제 지표에 있어서는 공식 집계 전 시장의 기대치를 정확하게 파악하는 것이 매우 중대한 현실적 의미를 지닙니다.
전통적으로 시장 기대치는 주로 전문가 문답 조사나 기존 금융 파생상품 가격에 의존해 산정되었습니다. 그러나 조사는 보통 수주마다 한 번씩 업데이트되어 시의성이 심각하게 부족합니다. 선물 가격은 단일 점수치만 제공할 수 있으며, 옵션 내재 분포 또한 금리와 전체 인플레이션 등 소수의 종목에만 존재합니다. 반면 예측 시장은 잠재적 결과별로 각각 가격을 매김으로써 차원적인 실시간 확률 분포를 직접 생성할 수 있습니다.
이러한 정량적 실용 가치는 이미 2002년부터 2005년 사이의 경제 파생상품 시장에서 충분히 입증이 되었습니다. 비농업 고용 인구, 소매 판매액, 최초 실업급여 청구 건수 등의 지표 공개 수치와 연동된 이항 옵션 거래 데이터를 분석한 결과, 시장 내재 예측의 정확도가 전문가 조사 평균과 비슷하거나 오히려 능가했으며, 시장 내재 확률 분포가 사건의 실제 발생 빈도와 높은 일치도를 보였습니다(Gürkaynak and Wolfers, 2006).
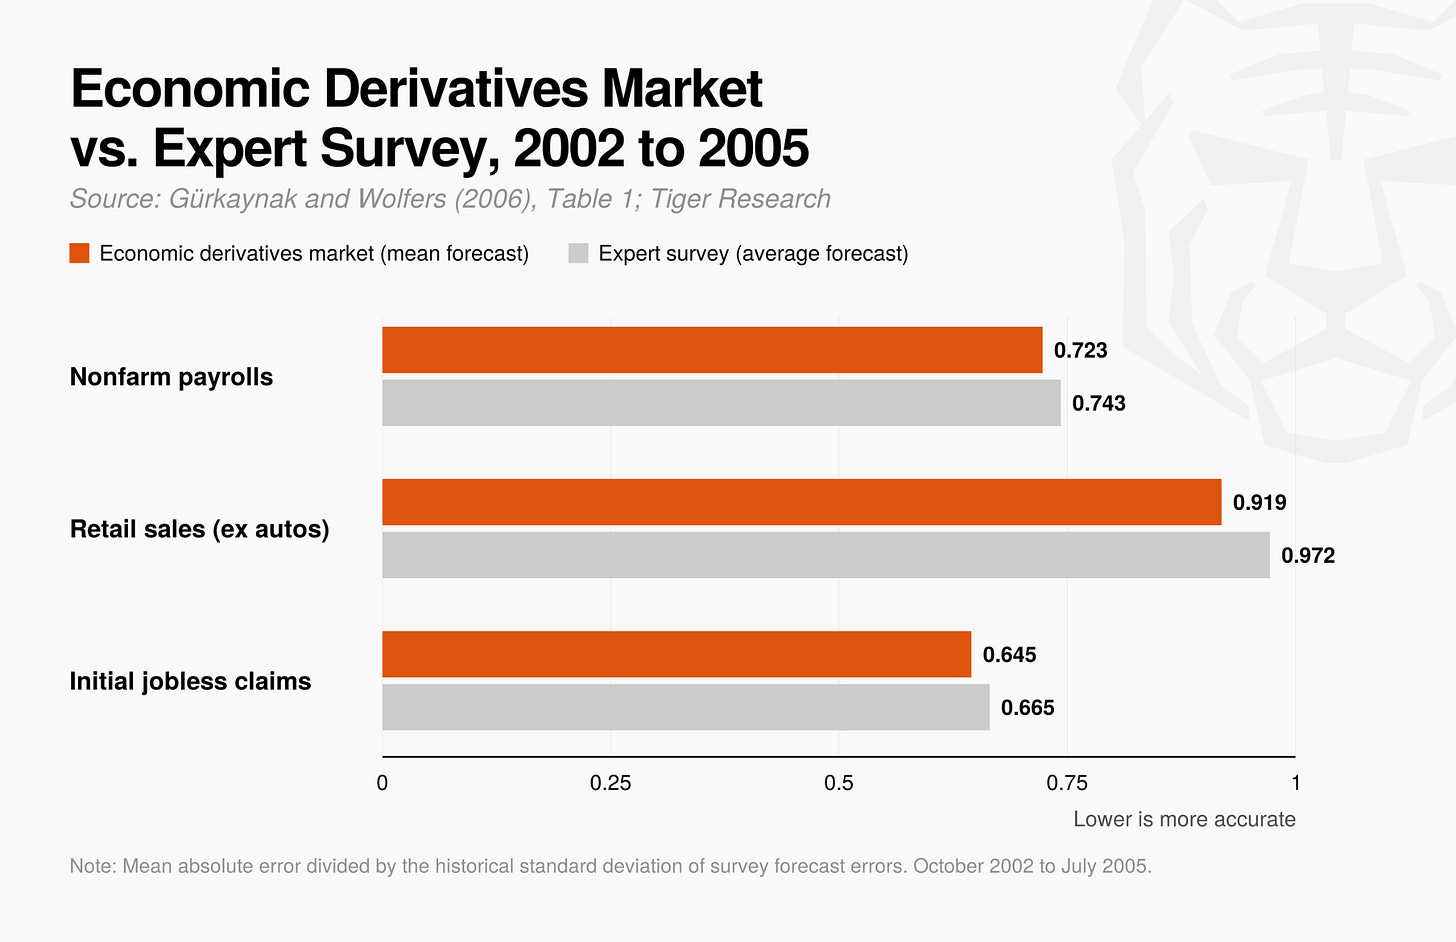
그림 7: 드이체방크와 골드만삭스가 공동 운영한 경제 파생상품 시장의 비농업 및 소매 데이터 예측 성과.
FRB 의 최근 워크페이퍼(Diercks, Katz and Wright, 2026)는 기존 벤치마크와 비교하여 예측 시장의 성과를 심층 평가했습니다. 논문 작성자는 Kalshi 예측 시장이 연방기금금리의 중앙값 및 최빈값 예측에서 FOMC 금리회의 전일에 완벽한 예측 기록을 달성했으며, 해당 기간 동안 연방기금금리 선물을 뚜렷이 상회한다고 밝혔습니다. 블룸버그 컨센서스 기대치와 비교 시 Kalshi의 전체 CPI 인플레이션 예측 정확도가 현저히 높았으며, 핵심 CPI와 실업률 측면에서는 통계적으로 유사한 수준을 보였습니다. 이는 예측 시장이 일부 핵심 지표에서 기존 벤치마크를 넘어서고 있음을 보여주며, 다른 분야 역시 동등한 수반 능력을 완전히 갖췄음을 시사합니다.
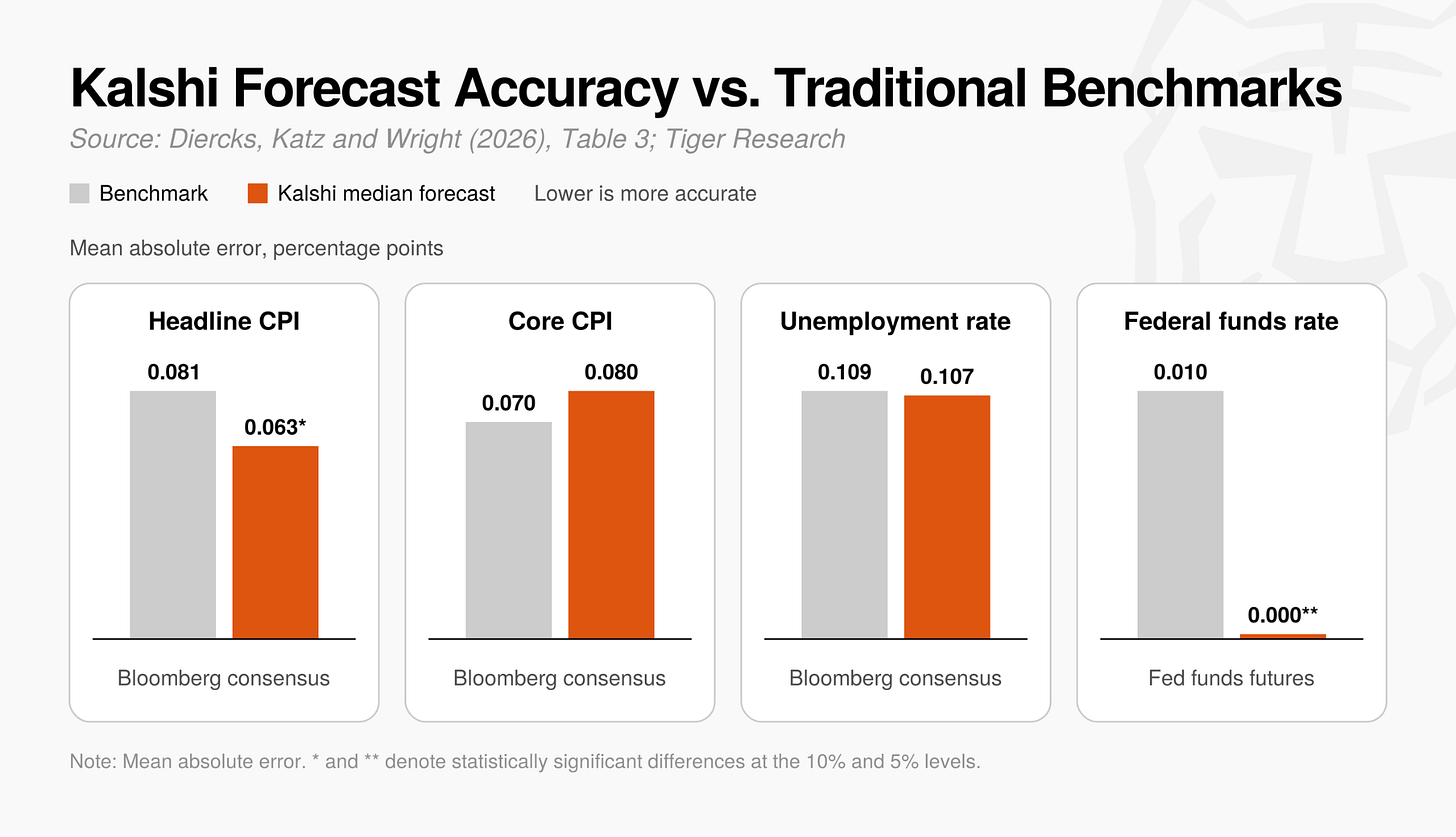
그림 8: FRB 워크페이퍼는 Kalshi 예측 시장이 금리회의 전야에서 연방기금금리 예측이 선물 시장보다 우수한 성과를 냈음을 보여줌.
해당 연구는 예측 정확성 외에도 예측 시장이 더 넓은 현실 적용 가능성을 지닌다고 지적했습니다. 그동안 실제 GDP 성장률, 핵심 인플레이션율, 실업률 및 비농업 고용 등 핵심 거시데이터는 충분한 유동성을 가진 파생상품 지표가 부족했습니다. 예측 시장은 실시간으로 실제 자금 기반의 시장화 기대치와 미세한 입자의 확률 분포를 제공하여 이러한 구속을 완전히 깨뜨렸으며, 이는 학자와 거시경제 정책 입안자에게 높은参考价值를 지닌 차세대 데이터 벤치마크를 제공합니다.
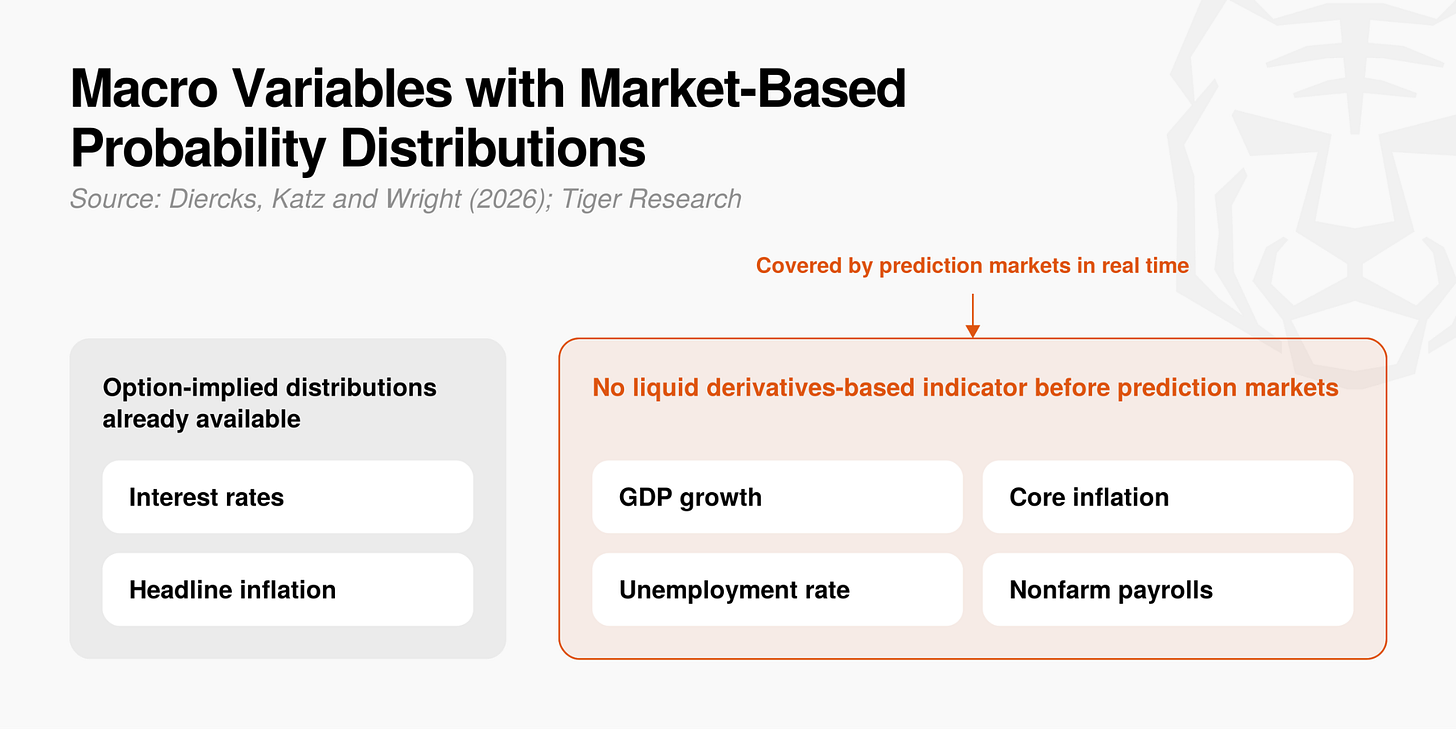
그림 9: 예측 시장은 이전에는 유동성 파생상품이 부족했던 GDP, 핵심 인플레이션, 실업률 등 데이터에 지속적인 확률 벤치마크를 제공했다.
예측 시장은 전체 CPI에서 기존 지표보다 정확하며, 금리 결정에서는 최소한 동등할 정도로 정밀합니다. 더구나 전통 금융시장이 미치지 못한 광범위한 거시경제 기대치를 실시간 확률 분포 형식으로 명확히 제시함으로써 실행 가능한 높은 정보원이 되고 있습니다.
공중보건: 인플루엔자 트렌드 2~4주 선제 경고
미국 질병통제예방센터(CDC)는 매주 정기적으로 공식 인플루엔자 통계수를 발표하므로, 인플루엔자의 실제 확산 추세를 추적하는 데 불가피하게 일정 시간 지연이 발생합니다.
이러한 지연 결함을 보완하기 위해 아이오와 대학 연구진은 의료 전문가가 거래에 참여한 인플루엔자 예측 시장 시범 사업을 진행했습니다. 해당 시장은 참가자들이 자발적으로 제공한 최전선 임상 관찰 정보를 효과적으로 수집하여 아이오와 주 전역에서 인플루엔자 활성도 확산세를 2~4주 앞서 정확히 경고하는 데 성공했습니다(Polgreen, Nelson, and Neumann, 2007).
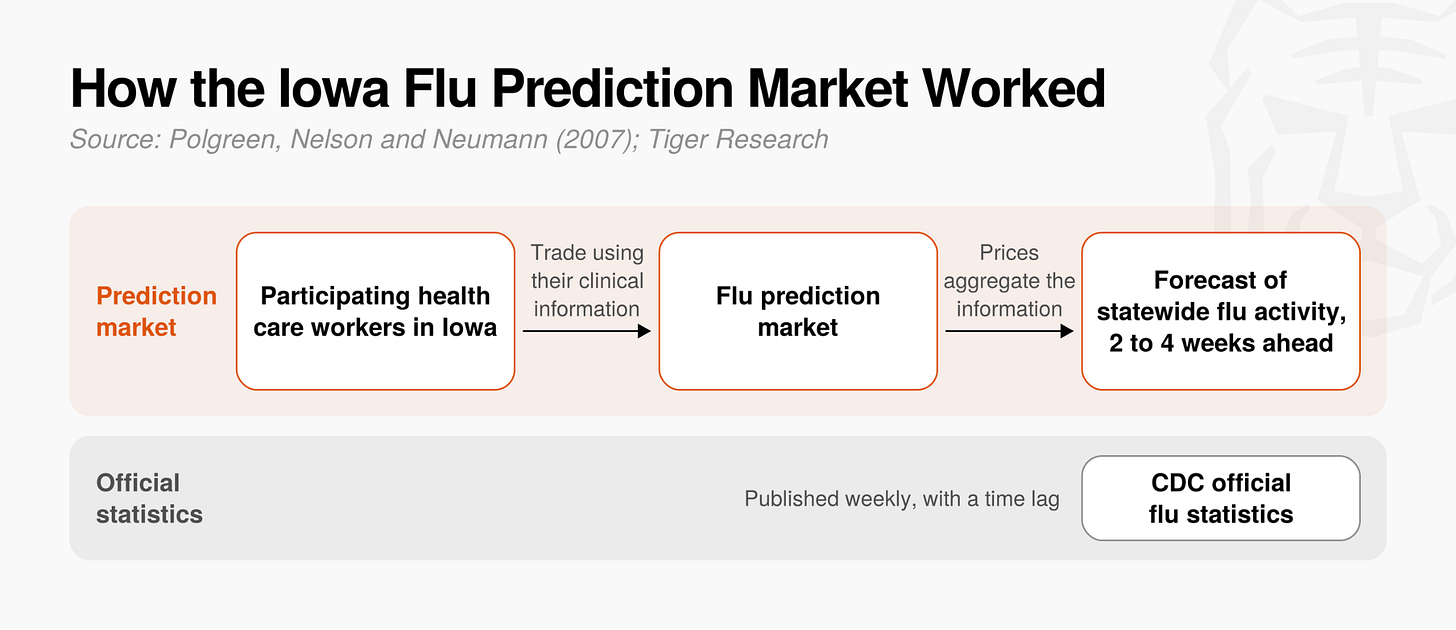
그림 10: 아이오와 대학 인플루엔자 예측 시장은 주 전역에서 인플루엔자 확산 추세를 2~4주 선제 경고했다.
이러한 선제적 예측은 임상 진료, 조기 방제 및 공중보건 정책 수립에 귀중한 시간 창을 마련해 줍니다. 이 실천은 예측 시장이 공중보건 비상대응에 강력한 의사결정 지원을 제공할 능력이 있음을 충분히 입증했으나, 당시 연구는 아이오와 주의 시범 구간에만 한정되어 있었습니다.
기업 및 정보기관: 기존 보고 계층을 우회하는 효율적 정보
전통적인 기업 조직 구조 내에서 부정적 소식과 불확실한 사업 기대는 단계적 상위 보고 과정에서 종종 희석되거나 완화되기 쉽습니다. 반면 내부 예측 시장은 직원들이 매출액, 신제품 출시 시점, 핵심 채용 등 내부 사안의 성패에 대해 직접 베팅할 수 있도록 하며, 정확한 예측에는 명확한 보상을 제공합니다. 이러한 메커니즘은 경직된 행정 보고 계층을 효과적으로 우회하여 1선 직원들의 가장 진실되고 솔직한 판단을 신속하게 시장 가격에 응축시킵니다.
• HP: 20~26명의 활발한 직원이 참여한 내부 매출 예측 시장에서, 예측 정확도는 8개 비교 사례 중 6개에서 관리층의 공식 예측을 뛰어넘었으며, 전체 8개 사례 모두에서 공식 예측의 편차가 일어나는 구체적인 방향을 정확히 예측했습니다(Chen and Plott, 2002).
• 인텔(Intel): 2006년부터 2013년까지 운영된 979개의 내부 예측 시장 중 과반수 이상의 예측 결과가 회사의 공식 기대보다 더 정확했습니다(Gillen, Plott and Shum, 2017).
• Ford: 2011년 Ford는 내부 제품 기능 예측 시장 거래 추이를 근거로 결단적으로 향후 차종에 예정되었던 Ford 브랜드 자전거 거치대와 차량용 청소기 장착을 취소하기로 결정했습니다(Cowgill and Zitzewitz, 2015).
• Google: 한 최고경영자(Executive)가 전직원 회의에서 회사의 임원 채용 지수가 연속 6개 분기에 걸쳐 미달했음을 인정했으며, 내부 예측 시장은 사태 발생 전에 이미 이 차질을 정확히 예상했습니다(Cowgill and Zitzewitz, 2015).
• Siemens: 기존 프로젝트 일정표가 여전히 정시에 납품을 보장하는 소프트웨어 연구개발 엔지니어링에 대해, 내부 예측 시장이 2~3주 연기됨을 사전에 경고했으며, 결국 해당 프로젝트는 실제 13일 늦어져 납품되었습니다(Ortner, 1998).
예측 시장은 국가 안보 및 지정학적 판단에서도 중요한 역할을 수행합니다. 미국 국가정보특별계획국(IARPA)이 2011년부터 2015년까지 개최한 지정학적 예측 경쟁에서 연구원들은 연속 두 시즌 동안 예측 시장과 기존 예측 여론조사(예측 전문가 대상 문답 조사) 간의 성과를 체계적으로 비교했습니다.
2400명 이상의 참가자가 261건의 중대한 지정학적 사건에 대해 펼친 예측에서 예측 시장 가격은 두 시즌 모두 여론조사 문답의 단순 평균값보다 현저히 우월했습니다. 비록 그 성과가 역사 승률 기반 통계 가중 보정이 적용된 엘리트 팀 여론조사를 완전히 넘어서지는 않았으나, 이 결과는 복잡하지 않은 후기 통계 보정 없이도 예측 시장 자체가 탁월한 정보 집계 능력을 보유하고 있음을 충분히 보여줍니다(Atanasov et al., 2017).
기업 내부에서는 수많은 사례가 예측 시장이 공식 예측과 계층적 보고가 놓친 핵심 정보를 효과적으로 포착할 수 있음을 입증했습니다. 정보 추론 분야에서는 예측 시장이 일반 여론조사의 단순 평균을 전면적으로 상회합니다. 다만 아직 역사적 실적 깊이 보정이 진행된 전문가 팀 모델을 넘지 못하며, HP와 Siemens 등 일부 기업 내부 시장에서는 참가 규모가 20~60명에 불과해 표본의 광범위함에 여전히 한계가 있습니다.
현재의 예측 시장은 고부가가치 데이터를 생산하고 있는가?
현재 활성화된 온체인 예측 시장 역시 이러한 고부가가치 데이터 생산 능력을 갖추고 있는지 알아보기 위해, 당사는 온체인 예측 시장 플랫폼 Limitless의 2026년 10월 기준 공개 API 데이터를 기반으로 시장 유형 커버리지 및 예측 정밀도를 심층 분석했습니다.
시장 유형의 다양성
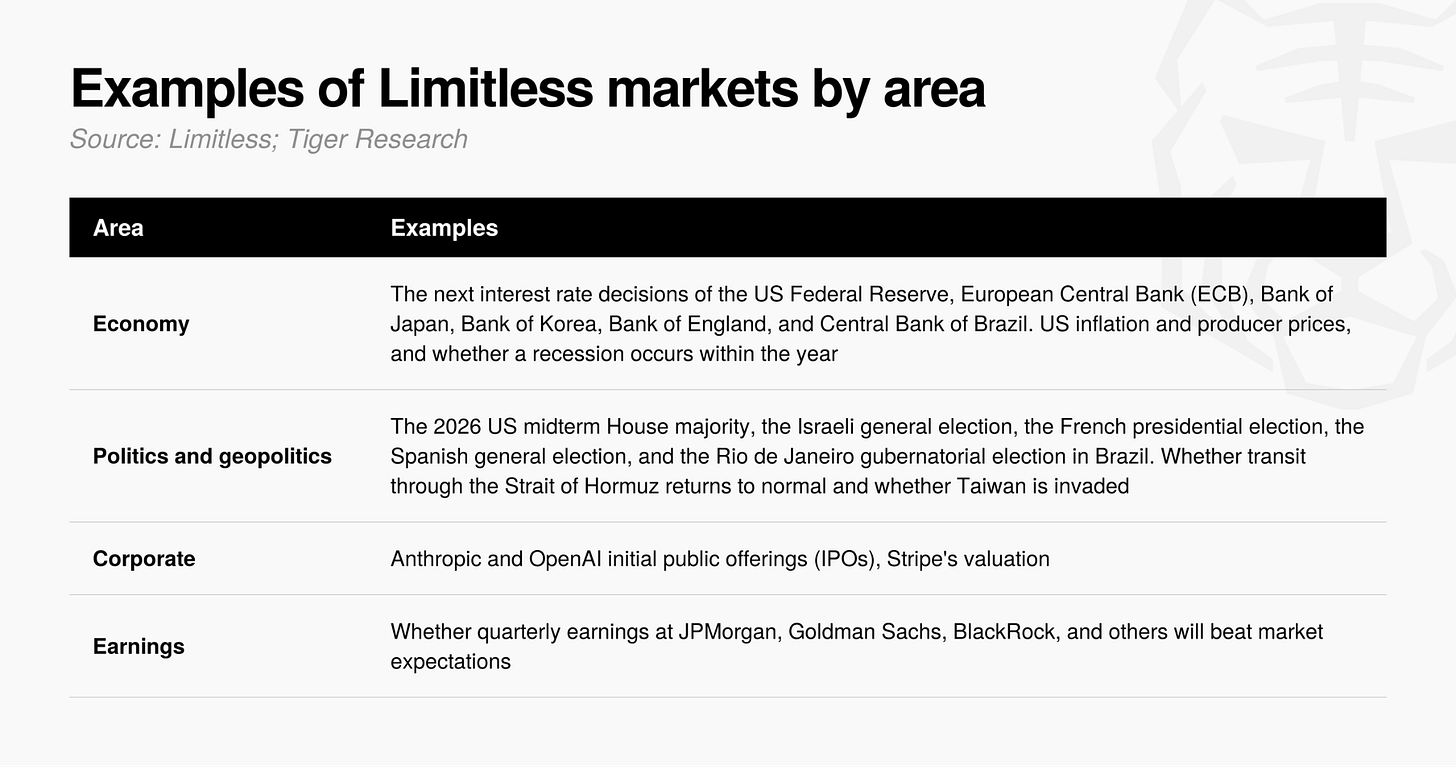
그림 11: Limitless 플랫폼상의 각종 예측 시장 주제 분포(거시경제, 정치·경제 이벤트 및 테크 기업 동향 포함).
샘플 분석 기간 동안 플랫폼에는 총 556개의 활성 시장이 있었습니다. 해당 범위는 단순한 스포츠 경기나 엔터테인먼트 이벤트를 넘어 정책 및 거시경제 지표 전반을 포괄하며, 주요 중앙은행의 금리 결정, 중대한 대선 및 지정학적 변수, 그리고 유명 기술 기업의 IPO 진행 및 분기별 실적까지 망라합니다.
예측 시장은 과거 소수 분산된 사건에 국한되었던 것을 점차 거시 지표 및 정책 변수를 전반적으로 아우르는 형태로 확장하고 있습니다. 이는 앞서 입증된 실용적 효용(고정밀도, 고시의성 및 사후 검증 가능성)이 특정 전문 분야에서 보다 광범위한 글로벌 경제 및 거시 의사결정 장면으로 연장되고 있음을 시사합니다.
기존 금융 시스템과 정적 여론조사가 충분히 포착하기 어려운 불확실성과 미래 잠재 변동성은 이제 신뢰도 높은 확률 데이터로 정량화되어, 시장 참여자와 정책 입안자에게 매우 참고 가치 있는 의사결정 핸들링을 제공하고 있습니다.
예측 정확도
이러한 오더북 가격들이 사건 발생 실제 확률을 얼마나 실질적으로 반영하는지 시험하기 위해, 당사는 수집된 샘플 중 정산 완료된 이벤트 시장 2681건(약 85%가 스포츠 관련)을 선별하여 각 시장의 예정 정산 시각 하루 전 가격을 최종 실제 발생 결과와 철저히 비교분석했습니다.
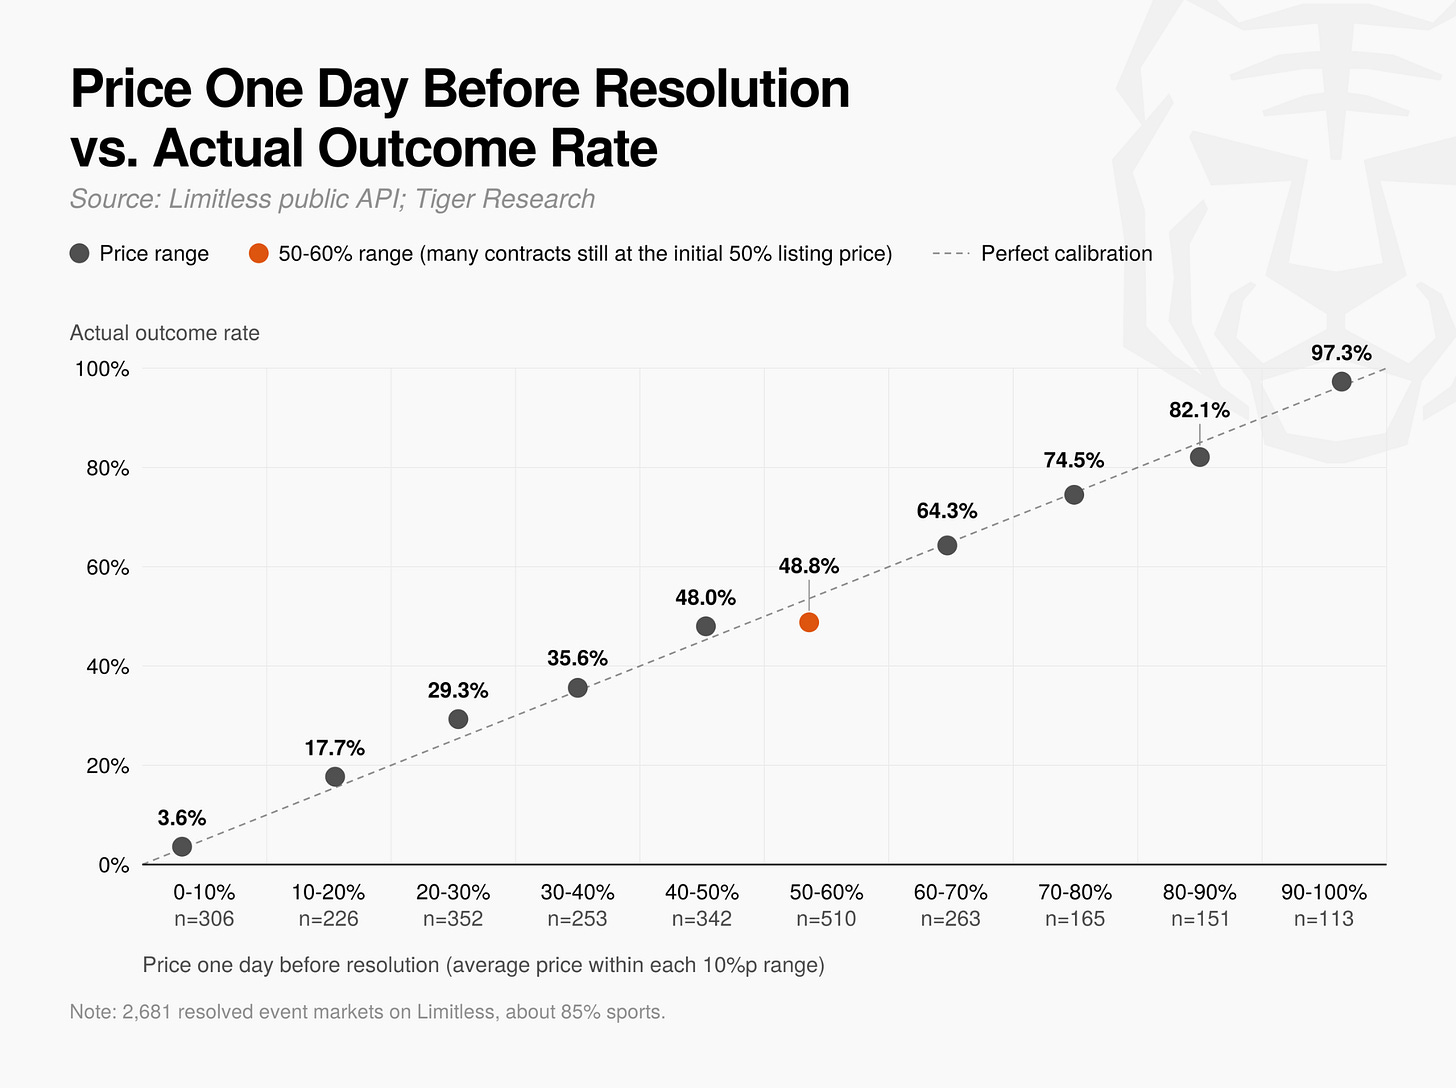
그림 12: 예측 시장 가격과 실제 사건 발생 확률의 보정 곡선(9개 가격 구간 내 오차 모두 4%p 이내).
전체 10개 가격대 구간 중 9개 구간의 실제 발생 비율과 오버빌드 가격 간의 편차가 모두 4%p 이내로 단단히 통제되었습니다. 예를 들어, 정산 하루 전 70%~80% 구간으로 책정된 165개 계약 중 74.5%가 실제로 발생했으며, 90% 이상으로 책정된 113개 계약의 실제 이행률은 무려 97.3%에 달했습니다.
유일하게 통계적 오차가 눈에 띄게 나타나는 구간은 50%~60% 대(실제 발생률 48.8%)로, 이는 주로 해당 구간에 있는 계약의 약 3분의 1(주로 마이너리티 스포츠 오버빌드)이 정산 하루 전까지 여전히 50%의 초기 상장가에 머물러 충분한 거래가 이루어지지 않았기 때문입니다.
이러한 유동성不足한 마이너리티 오버빌드를 제외하면, 예측 시장 가격은 대다수 경우 사건의 실제 확률을极高의 정밀도로 충실히 반영하고 있습니다.
신소식 반응 능력
탁월한 시의성은 예측 시장이 고정밀도를 뒷받침하는 핵심 기둥입니다. 시장 가격이 신규 정보 등장 즉시 흡수할 수 있는지 검증하기 위해, 당사는 FRB 금리 결정 오버빌드 가격 시계열에 대한 종단적 추적을 진행했습니다.
최신 경제 데이터 또는 정책 변수가 공개될 때마다 FRB 금리 결정 시장의 승률 확률은 즉시 적응형 조정을 겪습니다. 8월 중순까지만 해도 시장이 금리 동결 확률을 약 70% 부근에서 맴돌았으나, 8월 하순부터 9월 초 사이 여러 핵심 거시지표가 연이어 공개되며 해당 확률은 50% 미만으로 급락했습니다;
9월 11일 인플레 데이터가 공식 발표된 후에는 금리 동결 확률이 20% 근처로 떨어졌으며, 결정 발표 전야에는 완전히 10% 저위 구간으로 내려갔습니다. 반대로 금리 25bp 인하 확률 기대치는 결정 당일 86%~89%로 급등했으며, 이는 CME FedWatch의 연방기금금리 선물이 내포한 약 90% 확률과 거의 완벽히 일치합니다(Diercks, Katz and Wright, 2026; Daiwa Capital Markets, 2026). Limitless의 다른 주요 중앙은행 결정 전야 형성 가격 역시 동일하게 강력한 실시간 반응 민감도를 보여주고 있습니다.
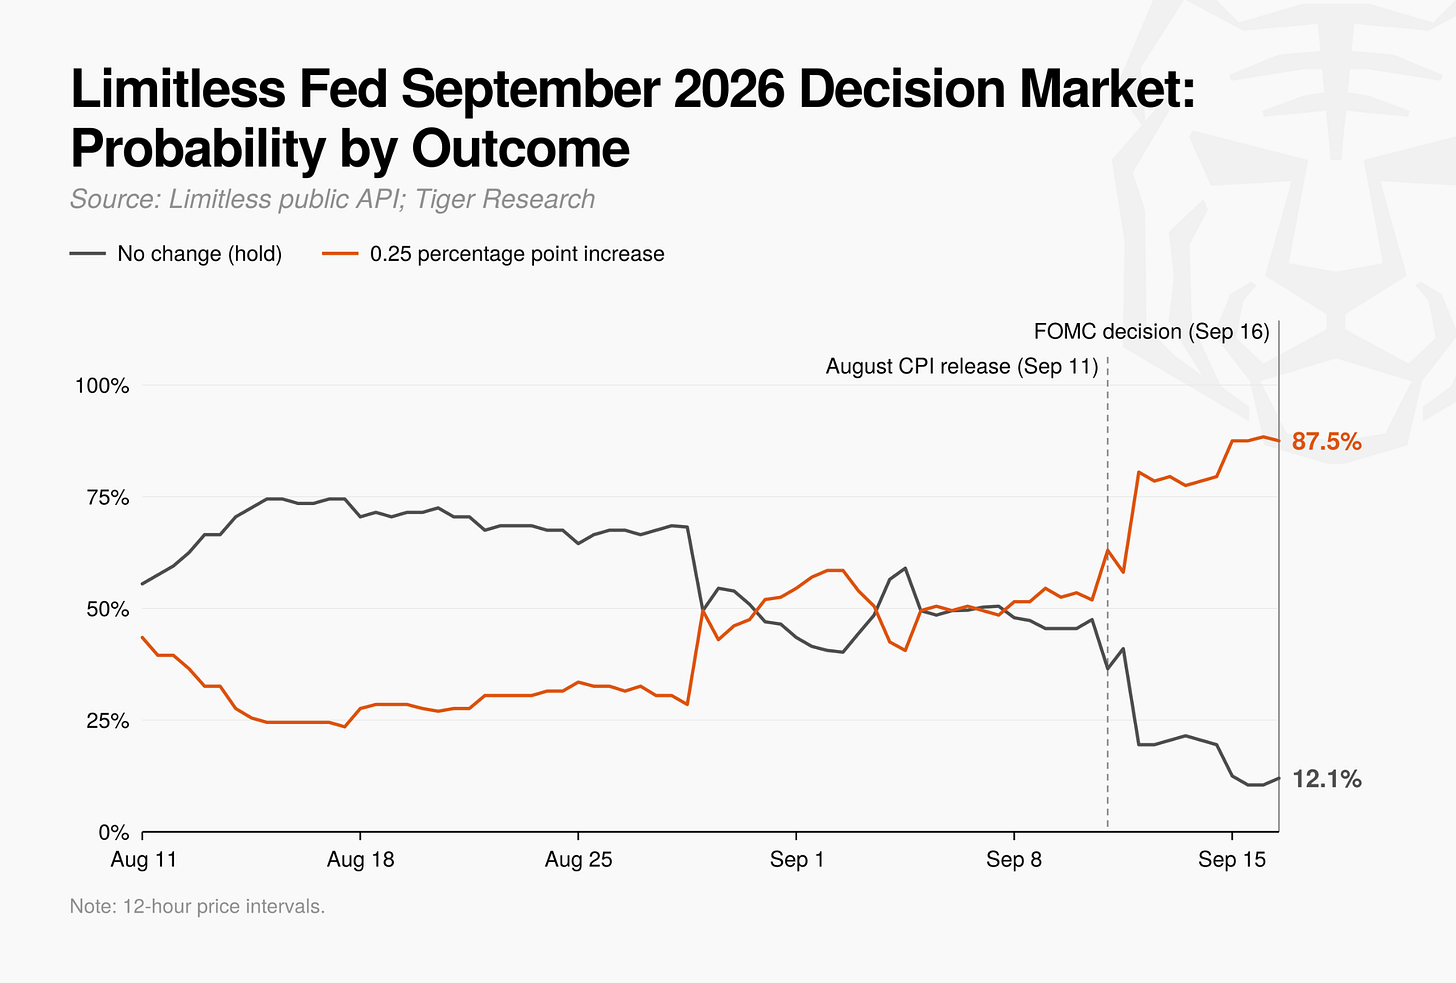
그림 13: FRB 금리 인하 기대치 주요 인플레 데이터 발표 및 정책 정보 발효 과정 중 실시간 확률 역동적 변화.
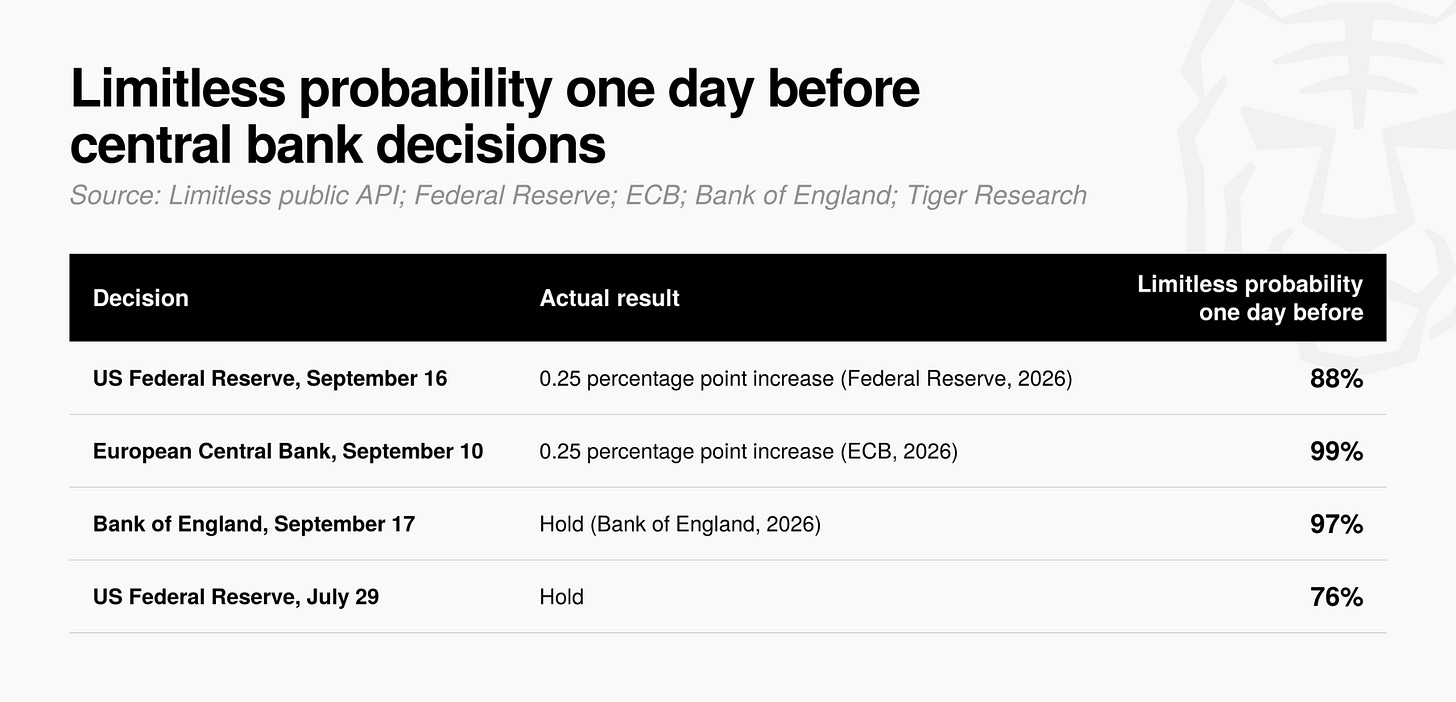
그림 14: 온체인 예측 시장의 신규 정보 흡수 속도와 중대 이벤트 즉각 가격 반응 능력.
이로써 오늘날 활발히 운영 중인 온체인 예측 시장 플랫폼은 실무에서 앞서 설정한 고부가가치 데이터의 두 가지 핵심 요구사항인 시의성과 정확도를 완벽히 충족시키고 있음이 입증되었습니다. 위의 실증 사례들은 예측 시장 가격이 실시간으로 외부에서 밀려오는 최신 증분 정보를 충분히 흡수하며 지속적으로 고정밀 확률 벤치마크를 공급해 내고 있음을 여실히 보여줍니다.
예측 시장은 실제 효용을 가져왔는가?
본 리포트가 종합적으로 논증했듯, 예측 시장의 핵심 가치는 단기 투기 매매나 차익 수익에 머무르지 않습니다. 수십년간 축적된 학술 문헌과 본문의 실증 계산이 일치하여 보여주듯, 선거 동향, 거시경제 지표 흐름, 기업 경영 전망 등 핵심 분야에서 예측 시장이 생성한 확률 데이터는 정확도와 시의성 측면에서 기존 조사 및 전문가 정성적 예측을 넘어설 뿐만 아니라 효과적으로 보완합니다. 전 세계 주요 금융 경제 매체와 핵심 금융 시장 인프라가相继 예측 시장 데이터를 실시간 지표로 수용한 것은 바로 이러한 대체 불가능한 실용적 효용에 기반합니다.
아시아 주요국 및 기타 다수 지역에서 예측 시장은 대중 인식 속에 여전히 협소한 도박 라벨로 낙인찍히는 경우가 많습니다. 그러나 이번 실증은 부분 마이너리티 시장이 현재 거래가 다소 침체되어 있더라도 Limitless 같은 플랫폼이 실제로 한국은행과 일본 은행의 금리 회의 결정 등一系列 중대한 지역 경제 정책 이슈를 중심으로 풍부한 오버빌드를 개설하였음을 보여줍니다.
아시아를 비롯한 전 세계적으로 예측 시장 데이터를 광범위하게 인정받는 권위적인 의사결정 인프라로 발전시키기 위해 향후 산업은 다음 세 가지 차원에서 세밀한 노력을 기울여야 합니다:
첫째, 반드시 메커니즘 설계 차원에서 지속적으로 힘을 모으고 가격 왜곡을 줄이며 시장 조작을 근절해야 합니다. 플랫폼은 거시경제 및 중대한 지정학적 이벤트 오버빌드의 전반적 유동성 깊이를 강화하고 더욱 건강한 다변화된 참여 집단을 육성하여 소규모 자금이나 투기 조작 세력이 공정 가격을 고의로 흔드는 것을 막아야 합니다.
둘째, 적극적이고 실용적인 정부 업무(GR) 소통을 전개하여 규제 의사결정층의 예측市场对 대한 기존 인식을 재형성해야 합니다. 업계는 아시아 등 주요 지역의 정책 담당 당국과 정기적인 건전한 소통 협력 틀을 적극적으로 구축하여, 규제층이 예측 시장이 단지 예방 및 봉쇄 대상으로서의 투기 대상이 아님을 인지하도록 추진하고, 민심을 집결하며 거시 거버넌스에 선제적 가이드를 제공할 수 있는 강력한 보조 모니터링 도구임을 깨닫게 해야 합니다.
셋째, 전 과정 투명한 데이터 공개 메커니즘을堅持하며 건강하고 독립적인 제3자 연구 생태계를 양성해야 합니다. 주요 플랫폼들은 정확도 평가 지표와 장기간 역사적 시계열 데이터셋을 주기적으로 오픈소스화하여 Limitless Research와 같은 전문 연구 싱크탱크의 독립 평가를 지원·장려해야 하며, 연구 기관, 주요 미디어, 정책 규제 부서가 문턱 없이 데이터에 접근하여 탄탄하고 재현 가능한 객관 실증에 기반해 장기적 신뢰를 구축할 수 있도록 해야 합니다.
예측 시장 플랫폼은 지금 단일 매매 중개 장소에서 차세대 금융 데이터 인프라로의 도약을 앞두고 있는 결정적 십자군에 서 있습니다. 만약 글로벌 정책 및 경제적 맥락을 긴밀히 추적하는 실시간 확률 데이터를 지속적으로 안정적으로 공급하고 투명한 검증으로 통과시킨다면, 예측 시장은 다가올 미래의 수많은 불확실성에 직면했을 때 인류 사회가 과학적 의사결정을 내릴 수 있는 가장 객관적 설득력을 지닌 강력하고 견고한 도구가 될 것입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @tiger_research