Castle Labs 연구 보고서: Solana의 풀스택 온체인 경제 구축, 소비자급 애플리케이션부터 RWA 플라이휠까지
글쓴이: Noveleader, Castle Labs
컴파일: TechFlow
TechFlow 요약: 시장은 일반적으로 솔라나(Solana)의 거대한 애플리케이션 수익이 단기적인 관심사에 기반한 미메(Meme) 열광에서 비롯되며, 한때 화제가 사그러지면 곧바로 제로가 될 것이라고 보고 있습니다. 하지만 Castle Labs의 최신 심층 리포트는 솔라나의 컨슈머 앱(Consumer Applications)이 견고한 기본 수익선을 형성했으며, 80% 이상의 카테고리 이탈 방지율(Retention Rate)을 유지하는 동시에 이 모멘텀이 대출(Lending), 무기한 선물(Perps), 그리고 실제 세계 자산(RWA) 등 풀스택 금융 인프라로 깊이 확산되고 있다고 지적합니다. 지난 1년간 솔라나의 RWA 규모는 600% 이상 급증했으며, 이는 실물 생息 자산과 레버리지 루핑(Looping) 전략을 통해 퍼블릭 체인의 경쟁 구도를 재편하고 있습니다.

차트: 지난 30일 간 주요 퍼블릭 체인 및 톱 헤드의 애플리케이션 계층 수익 비교. 솔라나가 1억 9,310만 달러로 압도적 선두를 달리고 있다.
롤링 30일 기준 솔라나는 총 1억 9,310만 달러의 애플리케이션 계층 프로토콜 수익을 기록했다. 이는 가장 가까운 경쟁사 하이퍼리퀴드(Hyperliquid, 8,650만 달러)의 두 배에 가깝고, 이어 이더리움(5,380만 달러) 및 전통 핀테크 거대 기업 로빈후드(Robinhood, 3,460만 달러)가 뒤를 이었다.
이 같은 압도적 격차는 주로 컨슈머 앱에서 비롯되었다. 이들은 솔라나 전체 앱 수익의 약 80%를 차지하며 토큰 런치패드(Launchpads), 트레이딩 터미널(Trading Terminals), 콜렉션 마켓플레이스 및 월렛 앱을 포괄한다. 나머지 20% 수익은 분산거래소(DEX), 분산 대출(Lending) 및 기타 핵심 DeFi 프로토콜에서 발생했다.
하지만 이 수익 구조는 암호화폐 업계에서 자주 의문을 제기받는다. 비판자들은 이것이 본질적으로 내러티브에 완전히 의존하는 투기성 미메 코인 거래량에 대한 수수료 징수이며, 따라서 사용자의 관심이 식으면 거래량과 수수료가 빠르게 사라질 것이라고 보는 것이 시장의 일반적 인식이다. 이러한 가설의 타당성을 검증하기 위해 본 리포트는 솔라나 컨슈머 앱 수익의 실제 지속 가능성과 탄력성을 심층 평가한다.
이후에는 컨슈머 앱 계층을 벗어나 솔라나 상에서 빠르게 구축 중인 다양한 인프라 카테고리의 수평적 분석과 성장 궤적을 살펴본다. 여기에는 대출 시장, DEX 매트릭스, 그리고 지난 1년간 솔라나에서 폭발적으로 성장한 실제 세계 자산(RWA)이 포함된다.
솔라나 컨슈머 앱, 탈출 속도(Escape Velocity) 도달
솔라나는 초고속 처리 능력을 갖춘 블록체인 네트워크로, 체인 내 거래를 극도로 빠르고 저렴하며 매끄럽게 유지할 수 있다. 이는 소비자 앱(Core Apps)을 끌어들이는 핵심 기반으로, 해당 앱들은 매우 고빈도의 거래 수요를 생성하며 거의 실시간에 가까운 저지연 사용자 상호작용 경험을 강하게 요구하기 때문이다. 또한 스타트업 팀들은 유동성이 풍부하고 실제 수요가 축적된 활발한 네트워크에 배포하기를 원하며, 솔라나는 이러한 조건을 완벽히 충족시킨다.
현재 솔라나 상의 컨슈머 앱은 크게 세 가지 매트릭스로 분류된다: 런치패드(Launchpads), 프로페셔널 트레이딩 터미널(Trading Terminals), 모바일 월렛(Wallets)이다.

차트: 솔라나 컨슈머 앱 분류 생태 맵. 런치패드, 트레이딩 터미널, 월렛을 포괄함.
런치패드는 현재 애플리케이션 계층 수익의 최대 부분을 차지하며, 이 중 PumpFun이 절대적 주도권을 잡고 있다. PumpFun 단일 플랫폼이 지난 30일간 런칭 비즈니스에서만 약 3,900만 달러의 수익을 창출했으며, 이는 솔라나 전체 앱 수익의 20%에 달한다.
실제로 솔라나는 일찍이 히트작 컨슈머 앱을 탄생시키기 위한 모든 기술적 요소를 갖췄으나, 2024년 1월 PumpFun 정식 출시 이후야 비로소 막대한 신규 사용자가 체인으로 유입되기 시작했다.
이 애플리케이션은 단순히 자산 생성기를 넘어 네이티브 배포 계층(Native Distribution Layer)으로 작용하여 새로 런칭된 모든 자산을 즉각 매매 가능하게 만든다. 솔라나의 고속 처리 아키텍처를 바탕으로 지금까지 2,000만 개 이상의 미메 코인이 이 네트워크상에서 생성되었으며, 이는 애플리케이션 계층 수익이 눈덩이처럼 불어나게 된 핵심 동력이 되고 있다.

차트: PumpFun 누적 토큰 런칭량 및 주요 지표 폭발적 증가 곡선.
이들을 뒤따르는 것은 Axiom, Fomo, GMGN, Phantom 등을 포함한 프로페셔널 트레이딩 터미널 및 모바일 월렛 매트릭스이다. 이러한 제품의 가장 강력한 진입 장벽은 트래픽 진입점의 배포 권한(Distribution)을 확실히 장악하고 있다는 점이다. 이들은 자연스럽게 소셜 트레이딩, 온체인 퍼페추얼 계약(Perps), 예측 시장을 동일한 인터페이스에 매끄럽게 통합했으며, 핵심 트레이딩 도구 수수료 외에도 암호화폐 생태계에서 가장 수익성이 높은 상업적 심장부에 성공적으로 진출했다.
이는 그들의 번영이 고립되어 존재하는 것이 아니라 강력한 생태계 네트워크 외부성(Network Externality)을 유발하여 지속적으로 신규 자금을 베이스 레이어 프로토콜로 끌어들인다는 점을 보여준다. 예를 들어, Fomo 어댑터는 자동으로 플랫폼의 주문 지시를 솔라나상에서 유동성이 가장 풍부한 DEX(예: Raydium, Meteora) 및 Jupiter 등의 애그리게이터(Aggregator) 프로토콜로 동적으로 라우팅한다.
PumpFun 초기 개발阶段, 토큰이 일정 시가총액 곡선에 도달하면 '졸업(Graduate)'하여 Raydium에서 공식 유동성 풀을 형성하는 방식이었다. 그러나 2025년 3월 PumpFun은 자체 PumpSwap을 출시해 수익원을 더욱 확장하고자 했다(지난 30일간 1,500만 달러 수익 기록). 결국 거래 슬리피지(Slippage)와 스왑(Swap) 수수료야말로 현금화되는 실제 이익의 핵심이기 때문이다.
PumpSwap의 전략적 조치는 런치플랫폼의 보편적 야망을 명확히 반영한다: 자산 발행부터 2차 유통까지 전 주기를 완전히 장악하고, 자산 시가총액 상승에 따라 지속적으로 가치를 실현하는 것.
반대로 베이스 레이어 DEX 또한 런칭 측면을 지배하려는 욕구가 강하다. 새로운 코인의 지속적인 탄생은 거래 수수료라는 영원한 생명줄이기 때문이다. 이것이 바로 솔라나 생태계에서 빈번히 목격되는 수직 통합 현상이다.
2025년 4월, 솔라나 대표 DEX 중 하나인 Raydium은 LaunchLab을 출시했다. 이는 바인딩 커브(Bonding Curve) 기반의 런칭 엔진으로, 서드파티 개발자들이 여기서 자신만의 맞춤형 런치패드를 직접 구축하고 완성된 토큰을 Raydium 유동성 풀에 매끄럽게 편입시킬 수 있다.
2026년 9월, 혁신 프로젝트 StonkFun은 자체 런칭 아키텍처를 LaunchLab로 전면 이전했다. StonkFun은 더 유연한 자산 대상 연동 메커니즘(미국 주식 등 실물 자산 포함)을 도입하고, 토큰 크리에이터가 각 거래마다 세금 비율을 설정할 수 있게 함으로써 단숨에 부상했다. 징수된 세금은 자동으로 온체인에서 실물 주식 매수에 사용되어 미메 코인 보유자에게 배당금 형태로 분배된다. 이러한 플라잉 휠(Flying Wheel)은 사용자가 미메 코인에 투기하는 즉시 실물 자산의 배당권 노출을 직접 확보하게 해주며, 솔라나 온체인 RWA 보유자 기반과 체인 규모를 획기적으로 높였다.

차트: Raydium LaunchLab과 StonkFun의 혁신적 자산 런칭 및 세금 플라잉 휠 모델.
이러한 탑 티어 스타 프로토콜 외에도, TCG(트레이딩 카드 게임) 마켓플레이스인 Collector Crypt는 올해 월평균 800만 달러의 수수료 수익을 창출하며, 솔라나 생태계가 순수 미메 투기 너머로 어떻게 다각화된 컨슈머 비즈니스 지형을 넓히고 있는지를 생생히 보여준다.
컨슈머 앱 수익, 정말로 얼마나 견고한가?
앞서 언급했듯 비판자들은 컨슈머 앱 수익이 주의력 버블에 과도하게 의존하므로 지속 불가능하다고 본다. 이를 과학적으로 검증하기 위해 우리는 다음 세 가지 핵심 테스트 차원을 설정했다:
1. 수익 바닥선(The Floor): 지난 1년 기간 동안 매주 컨슈머 앱 수익의 최저 추락선은 어느 수준이었는가?
2. 앱 이탈 방지율(Retention): 작년 솔라나를 리드했던 탑 앱들은 여전히 현재의 통치력을 유지하고 있는가?
3. 경쟁 구도(Competitive Landscape): 탑 앱들이 잃은 점유율은 다른 솔라나 오리지널 팀 내부로 이동했는가, 아니면 타 퍼블릭 체인으로 완전히 유출되었는가?
우리는 2025년 10월부터 2026년 10월까지 1년간의 완전한 온체인 데이터를 수집하여 역시험(tracing test)을 진행했다.
시험 데이터에 따르면, 솔라나 컨슈머 앱의 주간 수익은 1,350만 달러에서 4,260만 달러 사이에서 변동했으나 중앙값은 1,820만 달러로 안정세를 보였다. 이러한 견고한 바닥선을 지키는 데 가장 큰 공헌을 한 주체는 역시 PumpFun의 고빈도 접착성 수익이다. 아래 그림에 나타난 바와 같이, 차트 상단의 빨간색 변동 영역은 주로 중장미드 및 롱테일 경량 앱들로 구성되었으며, 2026년 3분기 StonkFun 등 혁신 제품들의 활약에 힘입어 전체 컨슈머 앱 수익은 다시 한번 가속 도약을 기록했다.
이는 첫 번째 질문에 충분한 답을 제공한다: 솔라나의 컨슈머 앱 수익은 이미 사이클의 시험을 통과했고, 매우 견고하고 높은 확정성의 현금흐름 바닥선을 형성했다.
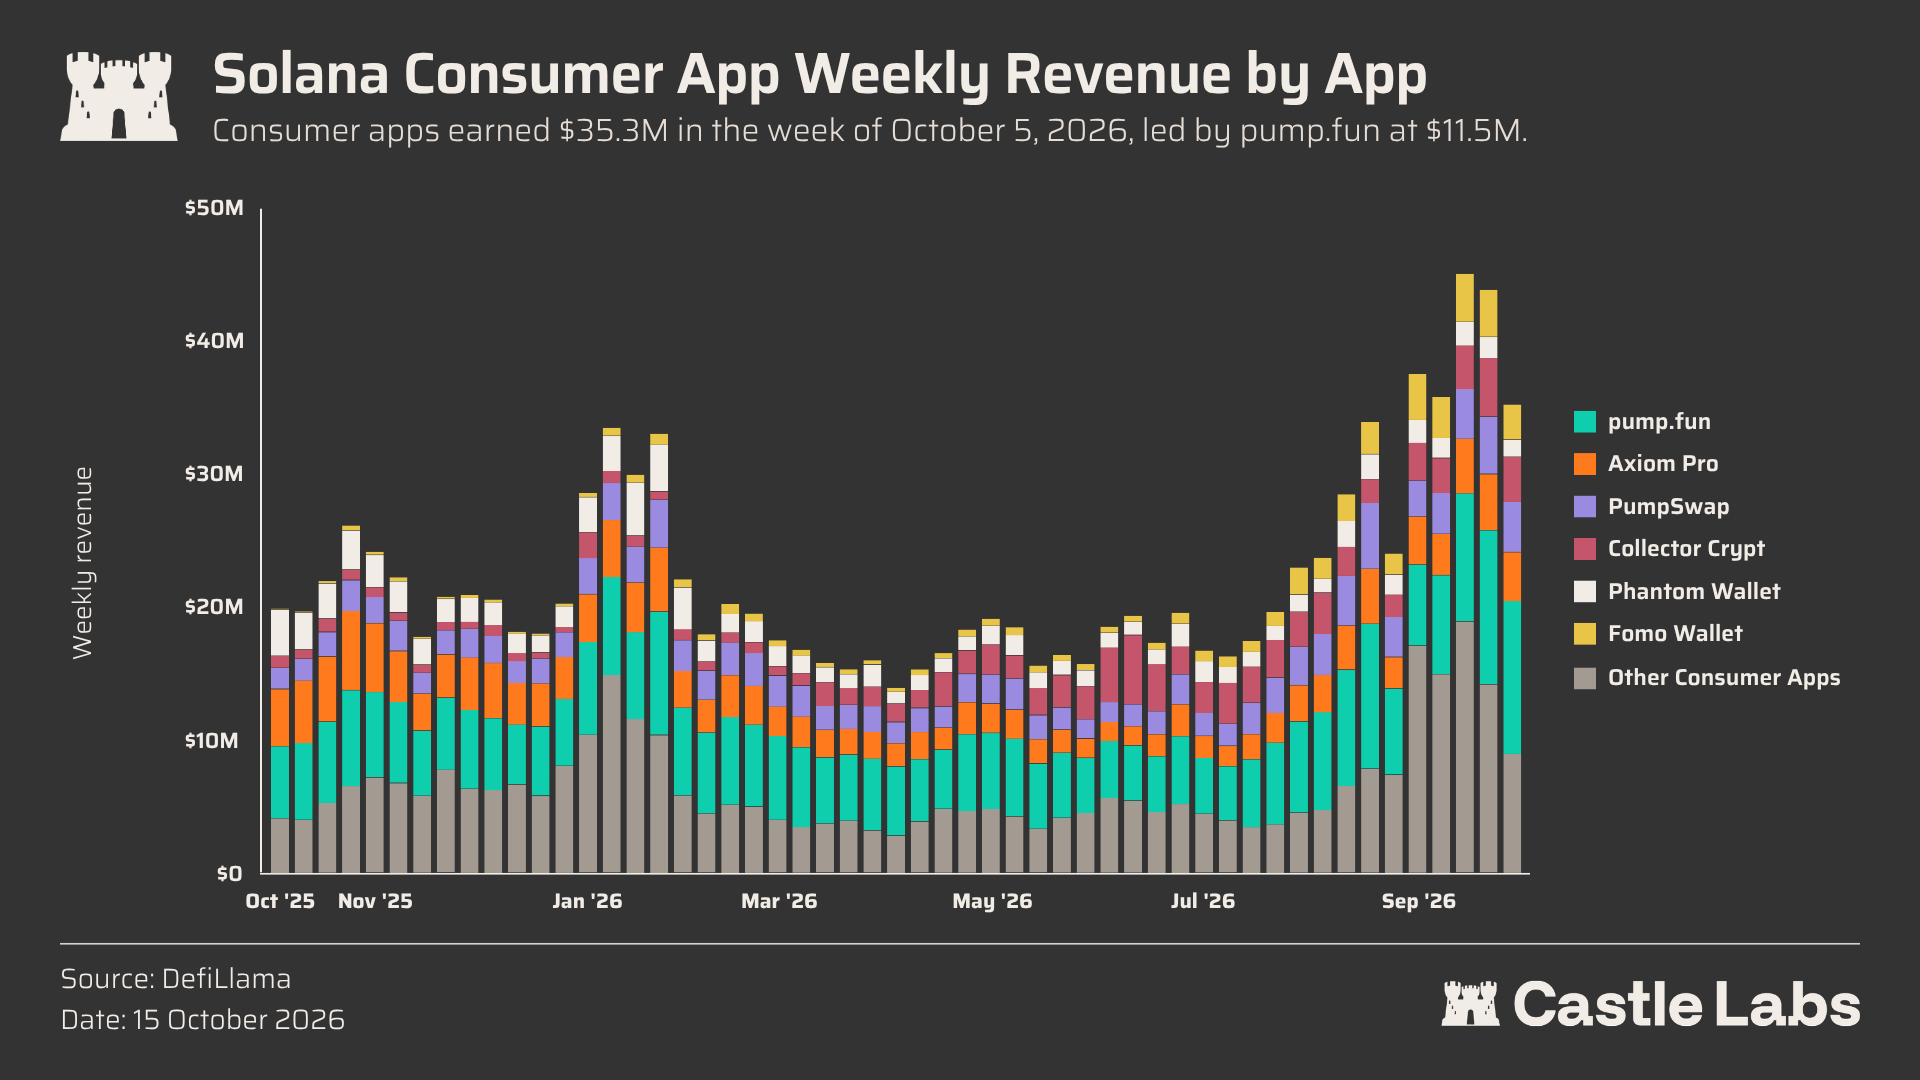
차트: 2025년 10월~2026년 10월 솔라나 컨슈머 앱 주간 수익 전망 및 베이스 라인 분해.
앱 이탈 방지율과 관련하여 우리는 2025년 4분기 컨슈머 앱 상위 10개 앱을 추적했다. 당시 이들 10개 앱은 한 분기에 2.117억 달러의 수익을 창출했으며, 2026년 3분기에는 총 수익이 2.613억 달러로 증가했을 뿐만 아니라 그중 8개 앱(PumpFun, Axiom 등 포함)이 여전히 상위 10위권에 단단히 자리매김했다.
더욱 긍정적인 신호는 탑 집중도의 건전한 희석이다: 상위 3개 앱의 수익 기여도가 2025년 말 64%에서 현재 50.2%로 점차 개선되었으며, 이는 시장이 신흥 프로토콜에 지속적으로 충분한 발전 기회를 제공하고 있음을 의미한다. 그중 가장 주목받는 신성 스톤크펀(StonkFun)은 9월 한 달 동안 2,700만 달러의 수익을 기록했다(동기간 PumpFun은 4,600만 달러).
최근 StonkFun의 관심이 다소 주춤했지만(7일 평균 일일 수익이 약 49만 달러로, 230만 달러 정점 대비 21% 수준), 이는 또 한번 법칙을 입증했다. 신제품은 솔라나에서 빠르게 폭발하며 콜드 스타트를 완수할 수 있으며, 비록 열정이 최종적으로 식는다 하더라도 더 높은 이탈 방지율의新常态를 구축한다.
종합하자면, 솔라나의 컨슈머 앱 수익은 강한 지속가능성과 확장 동력을 보유하고 있다. 이는 단순한 고주기 버블이 아니라 시장의 실제 수요를 지속적으로 포착할 수 있는 강력한 탄력성을 갖추었으며, 솔라나를 현재 Web3 분야에서 가장 활력이 넘치는 신상품 실험터로 만들고 있다.
성숙도 대규모 시험: 솔라나 DeFi의 심층 진화
전통적 DeFi가 현재 솔라나 애플리케이션 계층 수익의 최핵심 원천은 아니지만, 그것은 놀라운 속도로 새로운 금융 프러미티브(primitives), 특히 RWA(Real World Assets)와 지속적으로 융합되고 있다. 이러한 과정을 객관적으로 제시하기 위해 우리는 지난 30일간 솔라나와 이더리움의 주요 DeFi 세분화 트랙 성장률을 수평적으로 대조했다.
상대적으로 유연한 기반과 높은 효율 덕에 솔라나 대부분의 DeFi 트랙 성장률이 이더리움을 능가했다. 그러나 합성 달러(Synthetic Dollars)와 수확 토큰화(Yield) 부문에서는 솔라나가 부분적 조정국면을 겪었는데, 이는 해당 인프라 규모가 아직 상대적으로 초기 단계에 머물러 있기 때문이며(예를 들어 수확 토큰화 프로토콜인 Exponent의 예치량이 단기적으로 변동), 이로 인해 일시적 둔화가 발생했다.
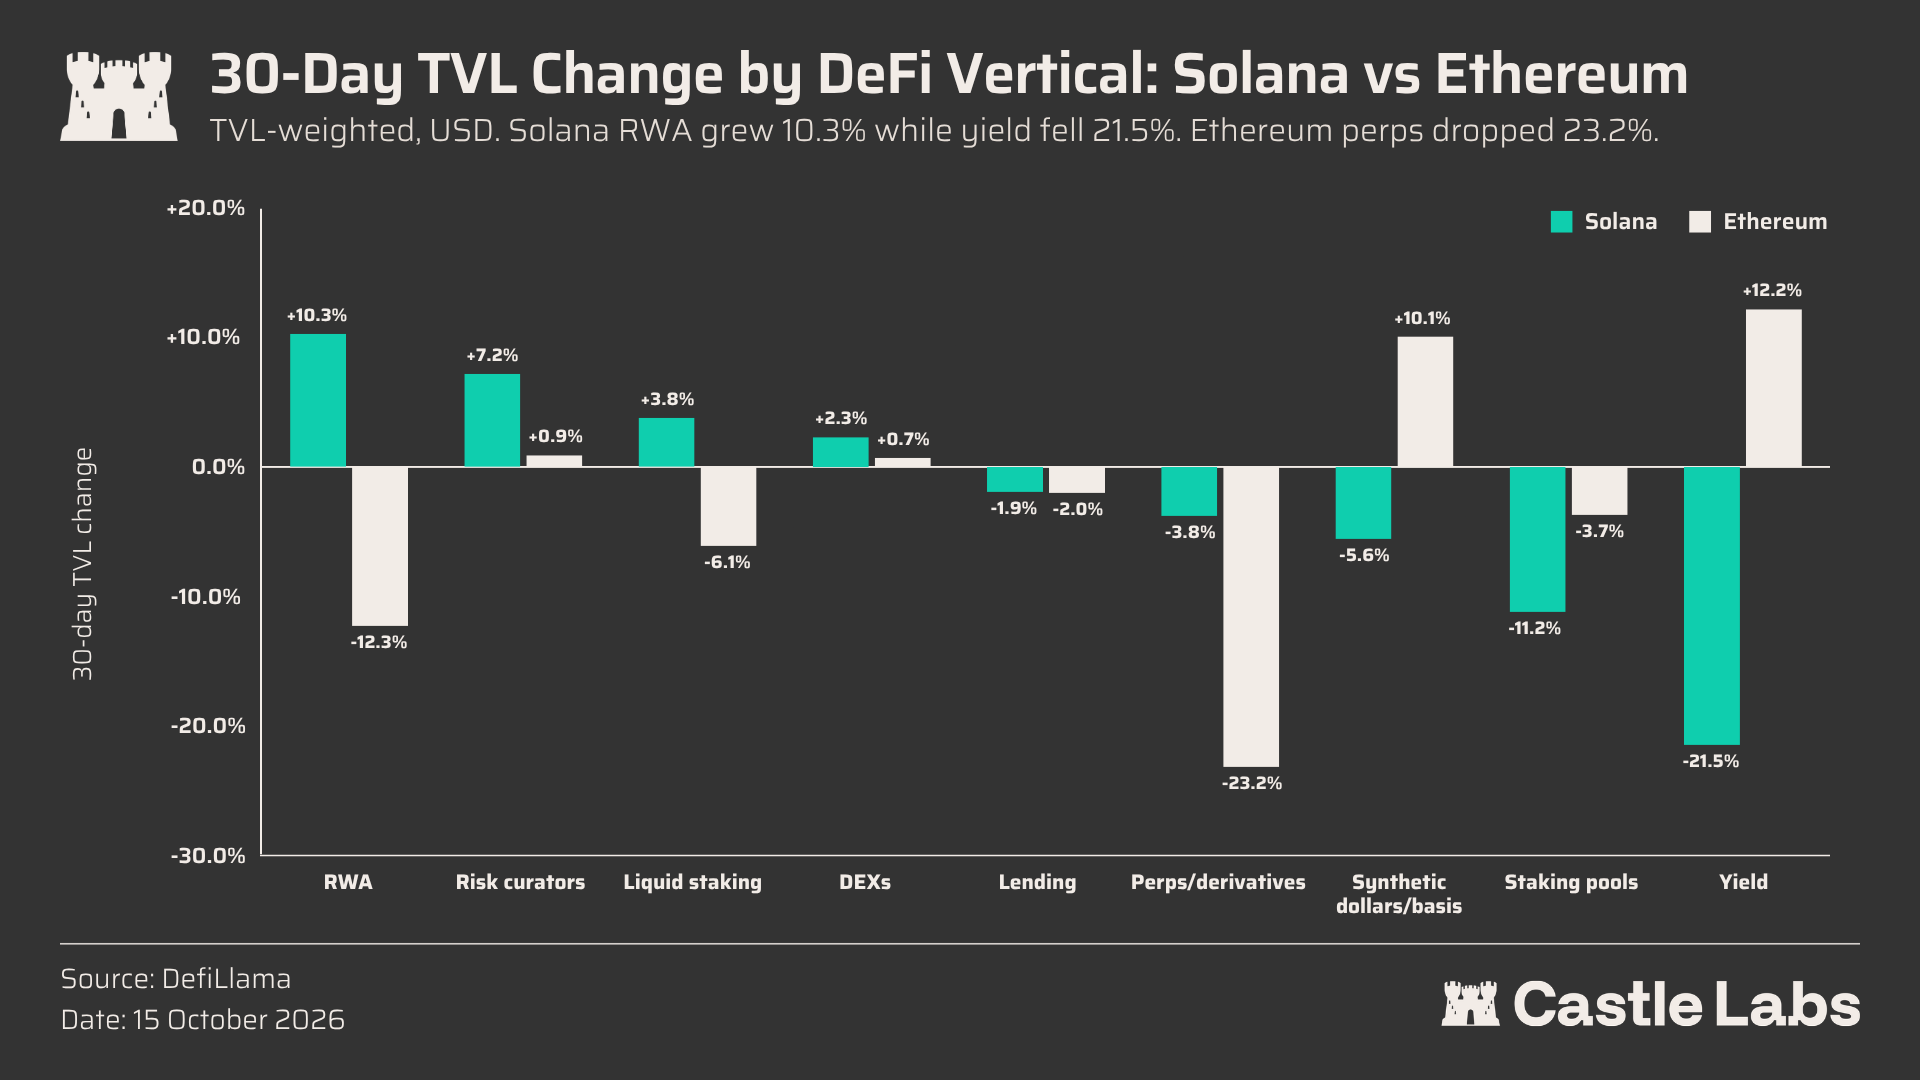
차트: 지난 30일 솔라나와 이더리움 주요 DeFi 섹션 성장률 수평 비교.
전통 금융 관점에서 대출(Lending) 시스템의 성숙도를 가장 잘 보여주는 기둥으로 작용하는데, 이유는 실제 담보 가능한 하드 액셋을 기반으로 해야 하며 시스템 안정성과 사용자의 장기 이탈 방지(Retention)에 대한 요구 사항이 매우 높기 때문이다.
현재 솔라나의 대출 시장은 Jupiter Lend와 Kamino의 양강 구도로 이루어져 있으며, 둘은 서로 전혀 다른 발전 경로를 취했다. 대출 프로토콜의 핵심 레버리지를 이해하려면 먼저 이더리움에서의 성공 모델을 해체해보자.
이더리움에서는 대출 TVL이 솔라나의 11배에 달하며, 거대한 대출 수요는 본질적으로 세 가지 핵심 베이스 레이어 자산에 의해 추진된다:
1. 가변성 스테이킹 토큰(LSTs);
2. 수확형 스테이블코인(Yield-bearing Stablecoins, YBS);
3. Pendle PT(Principal Token) 원금 토큰.
전술한 두 유형의 자산은 본래 생息 특성을 지니며, PT자산은 만기 고정 수익을 띠고 있다. 사용자는 이러한 생息资产을 담보로 기초자산을 차입한 후 다시 생息資產을 매수하는 순환 담보 레버리지(Looping) 전략을 활용하며, 베이스 레이어 자산의 수익률이 대출 금리를 지속적으로 상회한다면 거대한 차익거래 수익을 창출할 수 있다.
이러한 순환 대출은 대출 프로토콜에 막대한 실제 차입 수요를 불러일으켜, 프로토콜의 총수익과 예치자의 기준 연간 수익률(APR)을 모두 끌어올린다.
솔라나는 발달된 LST 체계를 갖추고 있지만, 과거에는 규모화된 생息 스테이블코인과 PT자산 측면에서 다소 뒤처졌다. 그러나 Kamino와 Jupiter가 이 결핍을 보완하기 위해 전력투구 중이다.
현재 솔라나 상의 생息 스테이블코인 유동성은 주로 USDe와 USDY에서 공급되며, 이 두 종목의 합산 공급량은 6.35억 달러를 초과한다. 이 중 USDe는 Jupiter Lend(3.13억 달러)와 Kamino(1.9억 달러)에 깊숙이 잠겨 있으며, sUSDe 대상 인센티브를 통해 솔라나 대출 시장의 첫 번째 레버리지 플라잉 휠을 활성화했다.
PT자산 측면에서 Kamino는 Chainlink CCIP와의 통합을 통해 크로스체인 PT토큰의 유입과 레버리지 순환을 구현했으며, 아울러 솔라나 오리지널 Pendle형 프로토콜인 Exponent 역시 700만 달러 이상의 예치규모를 기여했다. 생息與 PT토커가 솔라나上で 규모 효과를 형성하기 시작하면, 온체인 전반의 대출 깊이 한계를 완전히 돌파할 것이다.
주의할 점은 솔라나 대출 시장이 최근 새로운 거시경제적 조정 국면에 직면했다는 것이다. 방금 통과된 이중 디인플레이션 제안(Double-Disinflation Proposal)은 SOL의 순인플레이션율을 단계적으로 낮출 예정이며, 이는 LST의 네이티브 스테이킹 APR이 동반 하락함을 의미한다. 대출 매력도를 유지하기 위해 시장 차입 금리는 인하될 수밖에 없으며, 이는 예치 수익률을 압박하는 결과를 낳을 것이다.
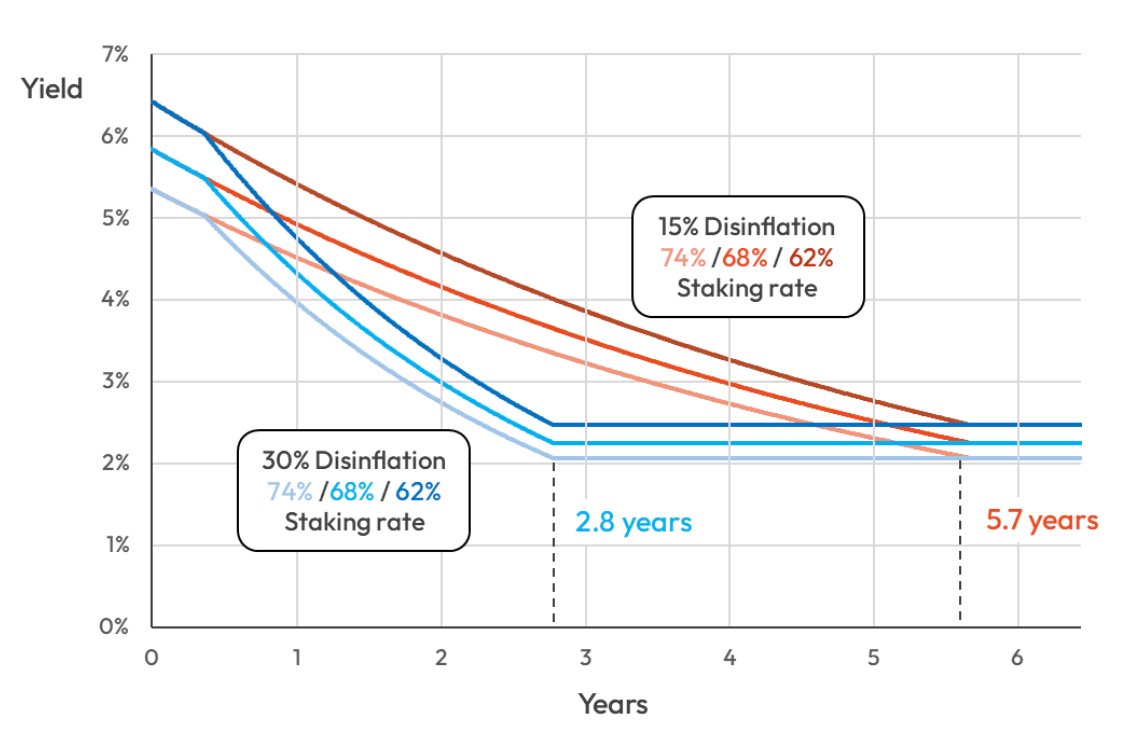
차트: 솔라나 이중 디인플레이션 제안이 검증노드 수익률 및 스테이킹 금리에 미치는 전도 경로.
스테이킹 수익 하락이 대출 생태계에 미칠 잠재적 충격을 방어하기 위해서는 생息 스테이블코인(YBS)과 다각화된 RWA자산 확대가 특히 절실하다. 보다 높은 수익을 내는 실물 베이스 레이어 자산 풀을 구축해야 대출 프로토콜은 대출 수요를 계속해서 유도할 수 있으며, 예치와 차입 간의 건강한 균형을 유지할 수 있다.
퍼페추얼 계약(Perps) 부문에서 솔라나는 지난 30일간 420억 달러의 거래량을 기록했으며, 이는 하이퍼리퀴드(Hyperliquid) 전체 네트워크 체결량의 20.6%에 해당한다. 이는 온체인 Perps 순위 4위에 해당하며, 핵심 프로토콜로는 GMTrade, Pacifica, Jupiter Perps가 꼽힌다.
이중 GMTrade는 GMX V2 아키텍처를 기반으로 RWA 퍼페추얼 계약 체결에 특화되어 있으며, Pacifica는 리스팅 오더 수확(Yield on resting orders), 탭 트레이딩, AI 보조 도구 등을 통해 빠르게突破口를 찾고 있다.
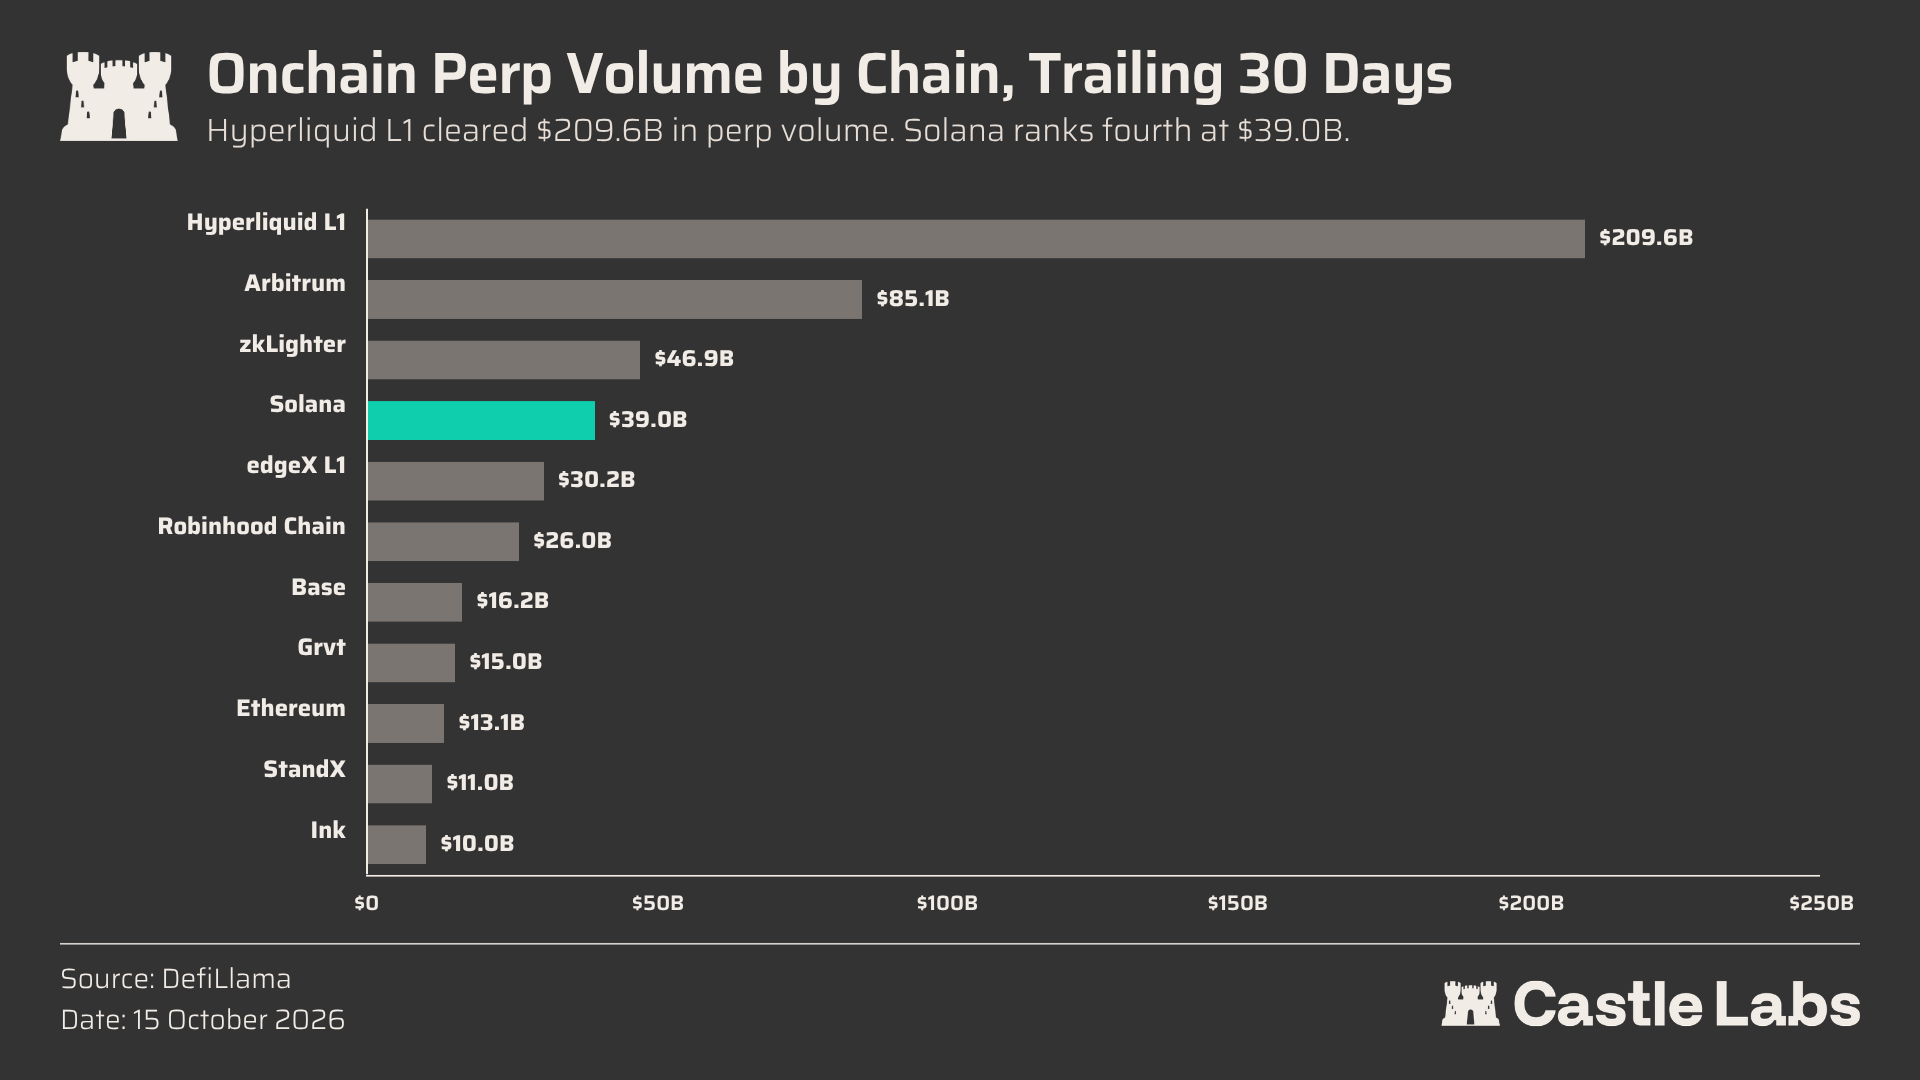
차트: 온체인 주요 퍼블릭 체인별 Perps 거래량 점유율 비교.
스테이블코인 인프라 측면에서 솔라나 온체인 스테이블코인 총 발행량은 163억 달러를 돌파했으며, 전년 동기 대비 오히려 6~7% 성장했다. 반면 같은 기간 이더리움 스테이블코인 총량은 9% 감소하며 1,460억 달러를 기록하였다.
USDC가 솔라나 상에서 절대적 지배력을 상실한 것은 사실이지만(72%에서 42%로 하락), USDGO, USD1, 블랙록(BlackRock) BUIDL 등 신규 스테이블코인들이合計 35억 달러의 증발 유동성을 주입했다. 하지만 현재 이러한 신종 스테이블코인이 DeFi 프로토콜에 잠겨있는 비중은 약 560만 달러에 불과하며, 여전히 엄청난 Sleep Capital 전환 여지가 남아있다.
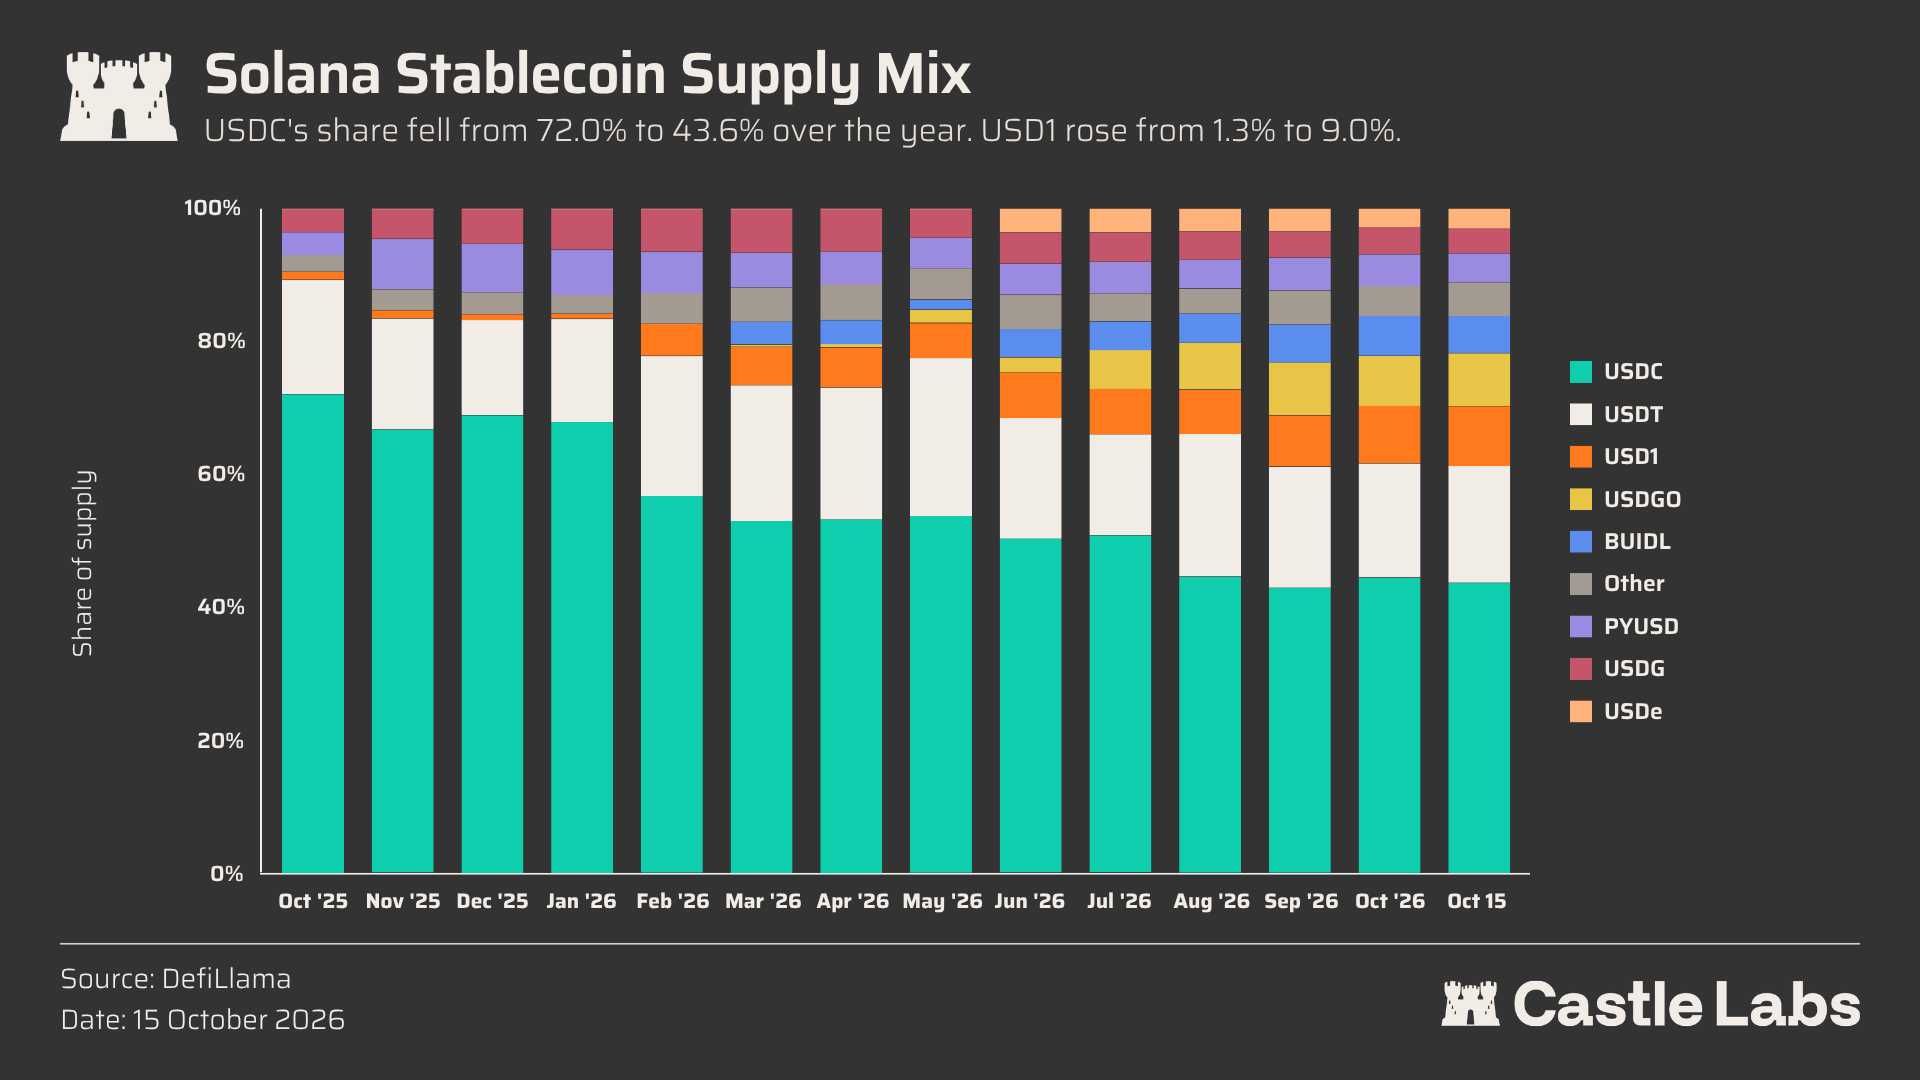
차트: 지난 1년간 솔라나와 이더리움 스테이블코인 발행량 변화 추세.
실제 DeFi 자금 활용률 면에서 USDC는 여전히 5.44억 달러의 스테이킹 배정과 9.3억 달러의 차입 규모로 1위를 차지하고 있으며, Ethena가 Jupiter 및 Kamino와 깊은 관계로 묶여 있어 USDe는 두 번째로 빈번하게 활용되는 스테이블코인 자산으로 부상했다.
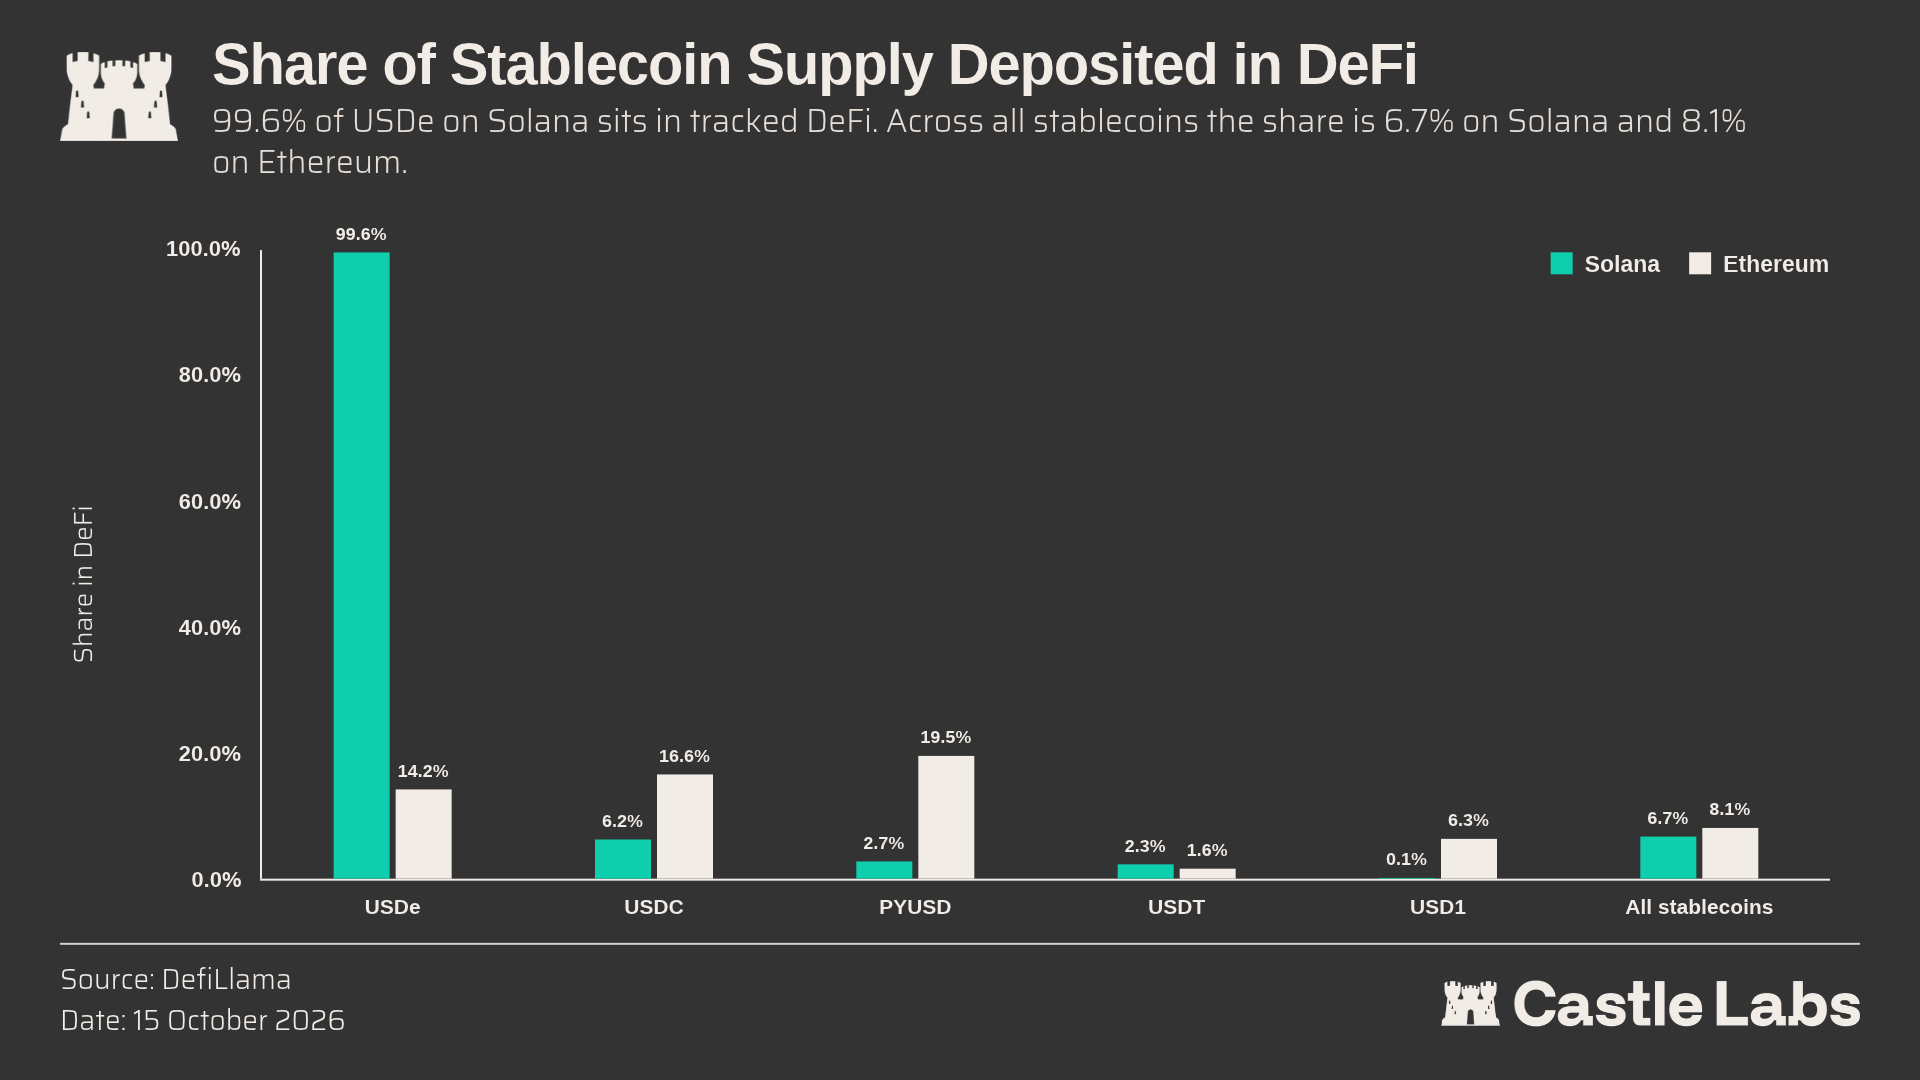
차트: 솔라나 주요 스테이블코인별 대출 및 거래 시장 실제 활용률 분석.
솔라나 RWA: 600% 넘는 폭발적 성장을 이루는 실물 자산 엔진
현실세계자산(RWA) 트랙에서 솔라나는 이더리움을 훨씬 뛰어넘는 폭발력을 발휘했다: 지난 1년간 솔라나 온체인 RWA 시가총액은 7억 달러에서 43억 달러로 폭등했으며 상승률은 600%를 돌파했다. 반면 같은 기간 이더리움 온체인 RWA는 155억 달러에서 7% 미세 증가한 166억 달러에 그쳤다. 1년 전만 해도 솔라나 RWA 규모는 이더리움의 4.5%에 불과했으나, 현재 이 비율은 급격히 26%까지 치솟았다. 현재 솔라나 사용자는 미국 국채, 자산담보대출, 토큰화된 주식, 선정된 퀀트 전략, 나아가 원자재 등에 접근할 수 있다.
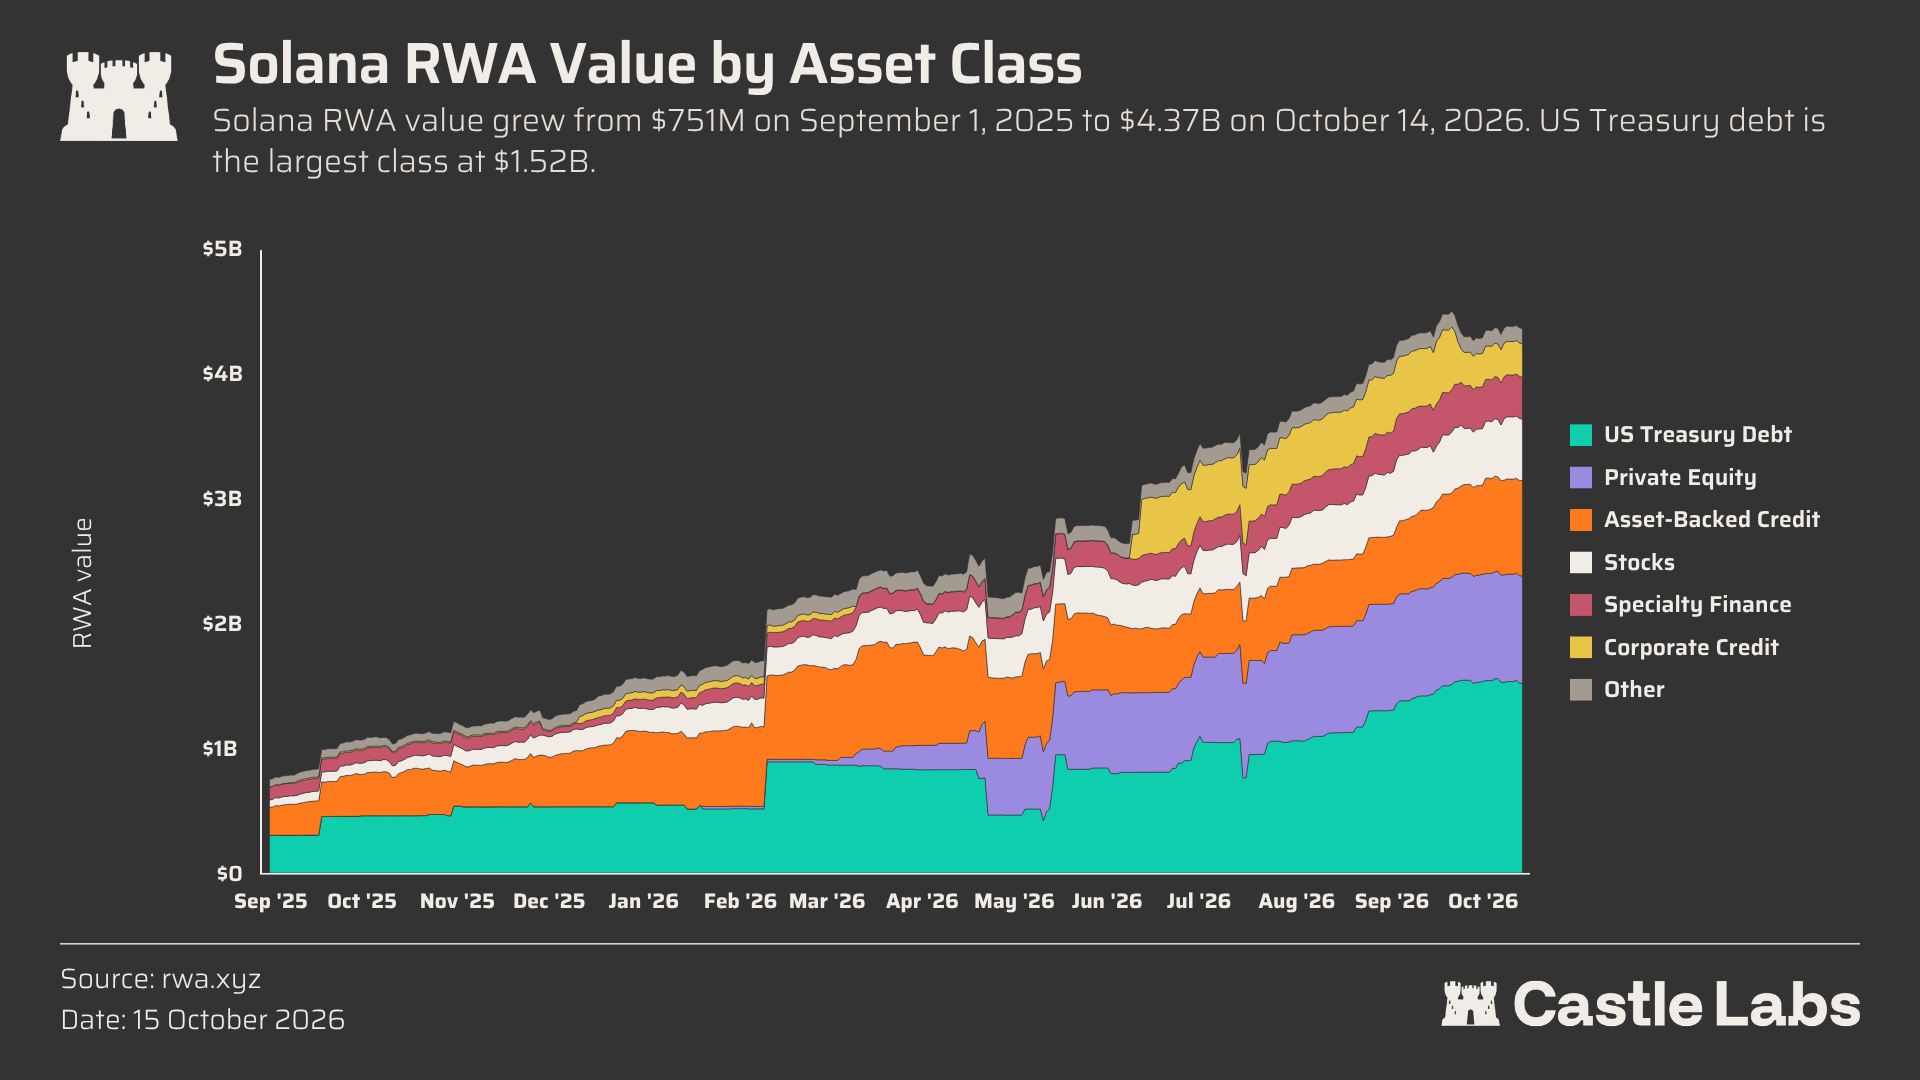
차트: 지난 1년간 솔라나와 이더리움 온체인 RWA 자산 규모 확장 속도 비교.
다양한 서브 카테고리 중 토큰화된 주식(Tokenized Stocks)의 행보는 두드러지며, 규모는 6,300만 달러에서 4.55억 달러로 뛰었다. 이는 주로 xStocks, Backpack 등 탑 티어 발행사가 이끌었다. 현재 이더리움 동종목 시가는 약 7.5억 달러로, 솔라나가 이 트랙에서 이더리움과 어깨를 나란히 하고 있음을 보여준다.
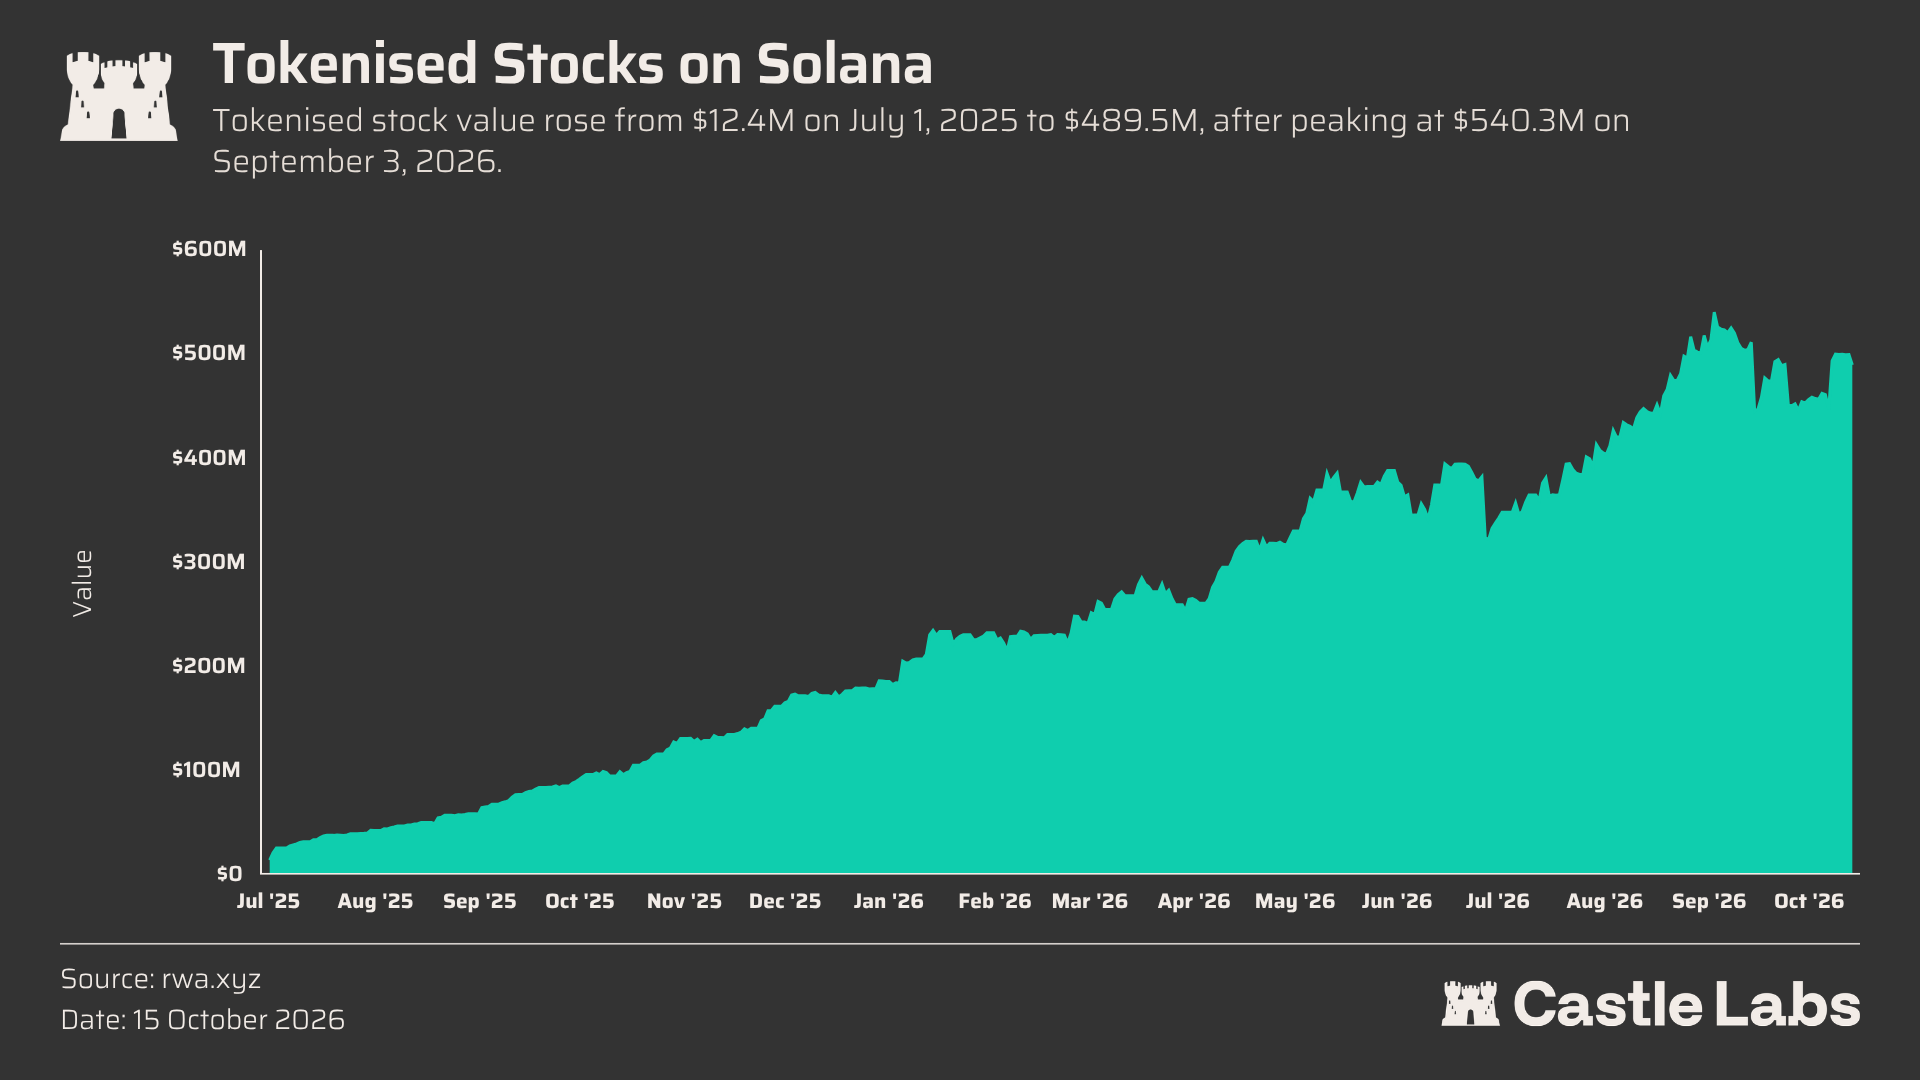
차트: 솔라나 온체인 토큰화 미국주식 포지션 및 시가총액 성장 곡선.
실물 자산을 온체인에 도입하는 가장 중요한 의미는 생산성(Productivity)을 발동시키는 것이다. 솔라나에서 자산 활용률이 빠르게 높아지고 있으며, 현재 6,500만 달러가 넘는 토큰화 미국주식이 지속적 온체인 수익을 내고 있다. 특히 xStocks 자산의 성과가 두드러지며, 이들은 Kamino와 Jupiter Lend가 공식 인정하는 스테이킹 담보 목록에 광범위하게 포함되었다.
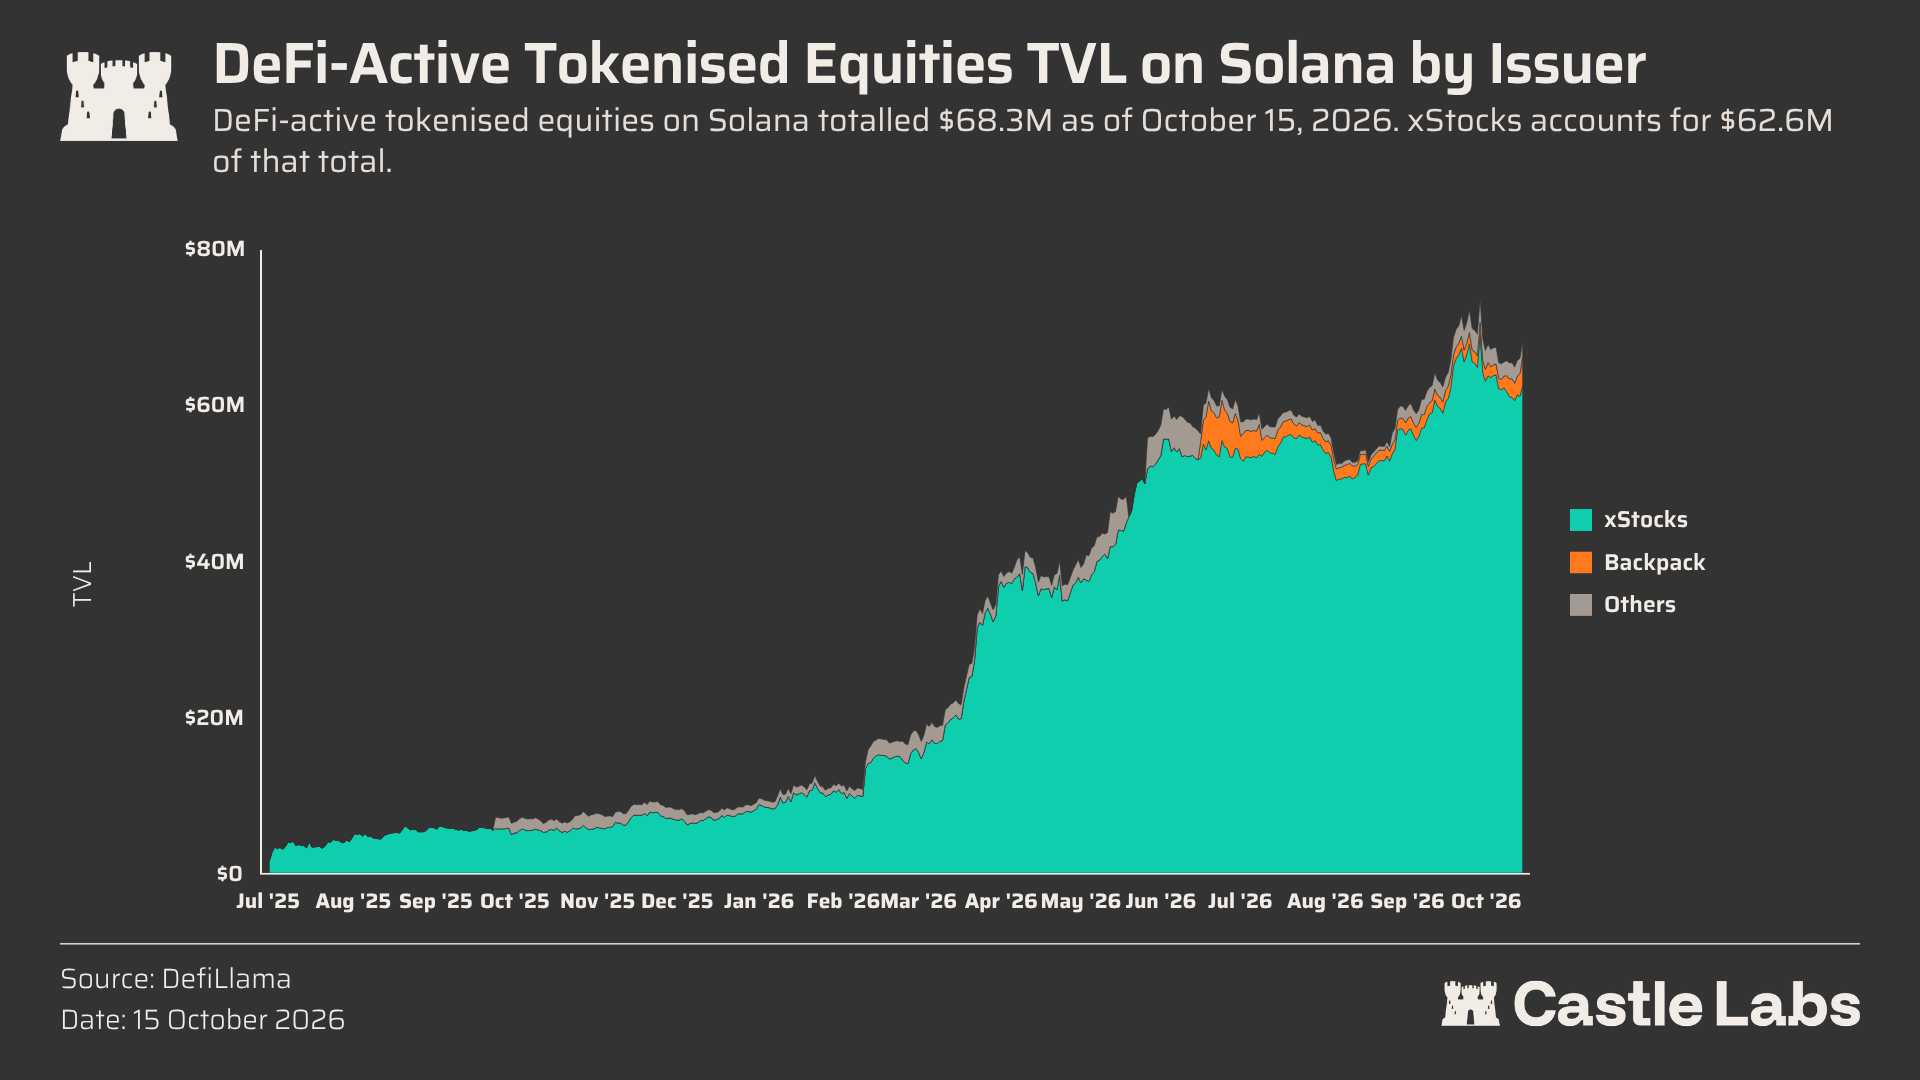
차트: 솔라나 대출 시장에서 실제 주식 수확과 스테이킹을 지원하는 활성 자산 풀.
더 광범위한 활성 RWA 매트릭스에서 OnRe는 재보험 프리미엄 수익으로 뒷받침되는 ONyc를 출시했으며, Hastra는 주택 소유권 및 자동차 개인소비대출을 담보로 하는 PRIME과 AUTO를 발행했다. 이와 동시에 기관 대출의 강자인 Maple 또한 syrupUSDC를 솔라나에 도입함으로써, 온체인 일반 사용자가 버튼 하나로 최상위 기관 대출 및 사모 신용의 높은 스프레드를 포착할 수 있도록 했다.
높은 신용도와 경쟁력 있는 수익률을 겸비한 이러한 생息資産은 대출 시장에 고품위 담보물을 끊임없이 공급하며, 순환 레버리지(Looping)를 통해 긍정적 현금흐름 자가유지와를 달성하도록 추동하고 있다.
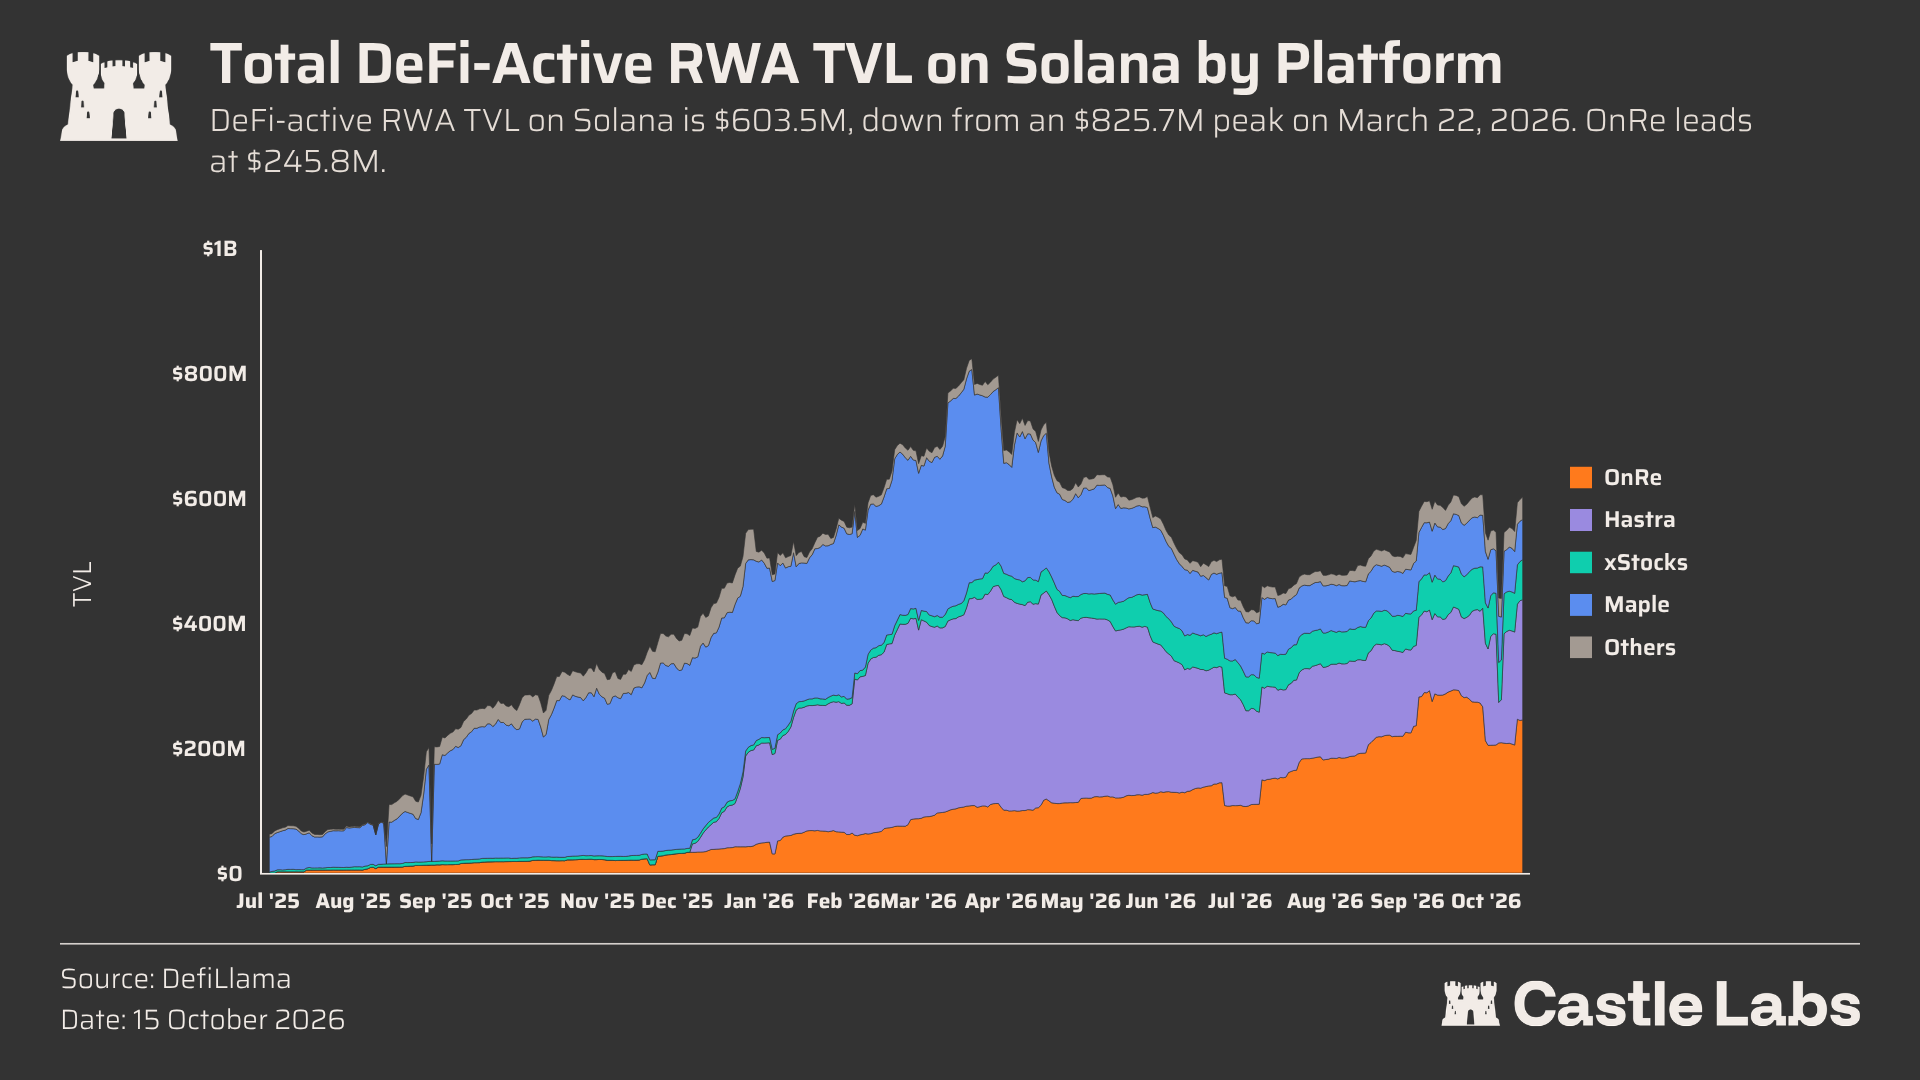
차트: 솔라나 온체인 활성 RWA TVL 세부 구조 분포.
요약 및 전망
지금의 솔라나는 Web3 전역에서 수익창출력이 가장 뛰어난 컨슈머 앱 클러스터를 육성했다. 프로토콜 수입 절대치 기준, 솔라나는 의심의 여지없이 전 산업계를 선도하고 있다. 더욱 중요한 점은 이러한 앱들이 이미 견고하고 사이클에 강한 기준 수익 바닥선을 축적해냈으며, 시장이 이를 단기 투기 버블로만 바라보는 편견을 완전히 벗어났다는 것이다.
더욱 주목할 만한 점은 솔라나의 성장 모멘텀이 컨슈머 앱에서 성공적으로 대형 DeFi 및 RWA 영역으로 외부로 퍼져나가고 있다는 것이다. 가변성 스테이킹, DEX, 대출, 신흥 파생상품 등이 모두 견고한 상승세를 보이고 있다. RWA 트랙에서 솔라나는 지난 1년간 600%가 넘는 성장률을 기록하며 기존 금융자산의 대규모 온체인 편입을 완료했고, 미국주식, 미국 국채부터 재보험 및 개인소비대출까지 전면적으로 꽃을 피우고 있다.
이러한 폭발적 성장의 근원은 생태계가 조직적으로 기관급 자산의 입주를 촉진하고, 베이스 레이어에서 자산의 금융 컴포저빌리티(Fungibility/Composability)에 정확히 집중한 결과이며, 이를 Kamino와 Jupiter Lend 등 머니마켓에 매끄럽게 통합시켜 최종적으로 전체 금융 네트워크 번영을 추동하는 유기적 양분으로 전환시켰기 때문이다.
현재 DeFi 프로토콜에 잠겨있는 활성 RWA TVL은 5억 달러를 돌파했으며, 온체인 넷 에스크로(NET ESCROW) 규모의 약 8%를 차지한다. 본래 생息 특성을 지니고 있는 이들은 대출 순환과 신용 확장을 점화할 새로운 핵심 엔진으로 자리잡고 있다.
솔라나는 초기의 단일 지점 돌파 단계를 지나 완전히 풀스택 자가순환(on-chain economy)의 새로운 고지로 향하고 있다. 미래를 향해 볼 때, 생태계가 이러한 풀스택 시너지 효과를 지속적으로 강화하고 Basis Trading과 생息 파생상품 트랙을 끊임없이 확장한다면, 반드시 더 깊은 자금 차입 수요를 자극하며 전체 플라잉 휠을 더욱 웅장한 장기 번영으로 몰아갈 것이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @castle_labs