Alea 리서치 보고서: 기초 수익률 스프레드 2배 증가, 온체인 달러는 토큰화된 미국 국채를 어떻게 상회하는가?
작성자: Alea Research
번역: TechFlow
TechFlow 요약: 본 심층 리서치 리포트는 2026년 3분기 온체인 달러 수익 시장의 변화 구도를 상세히 분석합니다: 온체인 달러 풀 규모가 392억 달러를 돌파하며 토큰화된 미국 국채를 크게 상회했습니다. Aave의 금리 곡선 조정, Maple의 최고 기초 스프레드 제공, Sky와 Ethena의 자금 재편 속에서 탈중앙화 달러 자산은 수동적 이익 추구에서 능동적 수익 경쟁으로의 깊은 진화를 겪고 있습니다.

핵심 요점

차트 간격은 보상 토큰에서 발생하는 수익을 나타냅니다. 기초 수익 상승의 약 절반은 미국 국채 펀드의 금리 인상 반응 지연에 기인하며, 나머지 부분은 온체인 대출 금리 상승 때문입니다.
차입자가 더 높은 비용을 부담하는 반면, 미국 국채 펀드 수익률은 기준 국채에 비해 늦게 반응했습니다. 0.53%p의 스프레드 확대 중 기초 수익이 0.40%p를 기여했습니다. 그 중 절반 가량은 연준이 9월 16일 금리를 인상하기 전, 미국 국채 펀드가 3개월 만기 국채 수익률보다 뒤처진 데서 비롯되었으며, 나머지는 프로토콜 금리 재설정과 더 높은 수익을 제공하는 신규 풀 개설에서 나왔습니다. 보상 토큰은 온체인 달러가 미국 국채 펀드를 상회하는 부분적 수익의 60%를 기여했습니다.
Maple는 보상 토큰 없이도 미국 국채 펀드를 넘어서는 최고 수준의 기초 수익을 제공합니다. 세 개 핵심 풀이 3분기에 지불한 수익은 미국 국채 펀드보다 1,440만 달러 많았으며, 평균 스프레드는 1.43%p에 달했습니다. 9월 17일 발표된 메모에서는 세 가지 신규 전략을 추가했으며, 각 전략은 잔액 총액의 5%를 상한선으로 설정했습니다.
Aave는 스테이블코인 금리 곡선을 재설정했고, 예금자 수익이 이에 따라 증가했습니다. 리스크 관리 팀은 8월 27일부터 9월 9일까지 세 차례 제1 기울기를 인상했으며, 이더리움상의 USDC 예금 금리는 6월 3.15%에서 9월 3.61%로 상승했습니다. 전체 분기를 보면, Aave v3는 기초 수익 면에서 미국 국채 펀드보다 930만 달러 적었으나, 1,150만 달러 상당의 보상 토큰이 격차를 메우고 역전에 성공했습니다.
Sky의 sUSDS와 Ethena의 sUSDe는 합계 12.9억 달러가 유출되었으며, 대부분의 유출은 금리가 동결되거나 상승하는 기간에 발생했습니다. 7월 22일 기준, sUSDS는 3.60%의 금리를 유지한 채 8.24억 달러가 유출되었습니다. sUSDe 풀은 금리 상승 기간 동안 3.48억 달러가 유출되었고, 이후 Aave가 8월 28일 USDe 차입금에 대한 재설정을 시작했습니다. Ethena는 ENA 보유자들이 수수료 스위치를 통과시킨 지 4주가 지난 9월 30일 USDe 토큰 인센티브를 종료했습니다.
Robinhood Earn의 예금자는 실제로 자금을 USDe 및 syrupUSDG 보유자에게 대여합니다. Robinhood Earn은 7월 1일 출시되었으며, 분기 말 기준 Morpho 쿠다 규모는 5.14억 달러에 도달했습니다. 차입자들은 USDe, syrupUSDG 및 두 가지 알트코인 담보물을 증очип하고 있으며, 보상 토큰은 쿠다의 총 6.98% 복합 금리 중 46%를 차지합니다.
차입 비용 상승, 미국 국채 펀드 수익률 지연

대출 시장은 초기 기준선 이하로 시작되었는데, 이는 차입금리가 일시적으로 미국 국채 펀드 금리보다 낮았기 때문입니다. 신용 및 리얼월드자산(RWA) 풀은 이자 지급에 의존하는 반면, 베어리지 아비트리지는 펀딩 레이트에 의존합니다.
온체인 달러 풀과 토큰화된 미국 국채 펀드는 본질적으로 온체인에 남아있는 달러 수익률을 판매합니다. 미국 국채 펀드는 운용 보료를 공제한 국채 수익률을 전달하는 반면, 온체인 풀은 차입자가 부담하는 이자를 지불하고 프로토콜 수수료를 공제합니다. 여기에는 Aave의 90억 달러 대출 시장에서 차입자들, Maple의 39억 달러 신용 풀에서 기관 차입자들, 그리고 퍼페튜얼 펀딩 레이트 베어리지 아비트리지와 보상 토큰 관련 정교한 전략에서 오는 수익이 포함됩니다. 요약하면, 토큰화된 미국 국채는 수익에 한계가 있지만 안전합니다. 온체인 풀은 상한 제약이 없어 더 높은 수익을 제공할 수 있으며, 그 대가로 지급방의 신용 위험을 감수해야 합니다.
추적 대상 온체인 달러 풀 규모는 무려 392억 달러에 달해, 벤치마크를 구성하는 상장된 27개 토큰화 미국 국채 펀드(86억 달러)의 4배 이상입니다. 30일 이동평균 금리 기준으로 분기 말 기준, 82.9%의 온체인 달러가 미국 국채 펀드를 상회했으며, 이는 6월 30일의 65.4%보다 높은 수치입니다.
차입자가 더 높은 이자 부담을 안게 되었습니다. 8월 말까지 이더리움 기반 Aave의 USDT 대출 이용율은 92%를 돌파했으며, 이는 8월 27일 운영팀이 지적한 전환점 수준입니다. USDC 대출 이용율 또한 유사한 고점을 기록했습니다. Aave 운영팀은 8월 27일 두 시장에 대한 제1 기울기 금리 곡선을 인상했으며, 이어 9월 2일과 9월 9일에도 다시 인상하여 단 13일 만에 금리를 4.00%에서 4.40%로 끌어올렸습니다.

첫 번째 금리 인상 이전, USDT 차입량은 연속 두 달간 상승세를 보였으며, 이후 세 차례 단계적 금리 인상이 이어졌습니다.
금리 최적화는 예금자에게丰厚的回报를 가져왔고, 자본이 급속히 유입되었습니다. Aave 이더리움 상 USDC 및 USDT 시장은 해당 분기 순 4.7억 달러 규모가 증가했으며, 8월 28일부터 9월 13일 사이 예금은 3.55억 달러, 차입은 1.85억 달러 증가했습니다. 9월 15일, TokenLogic은 제1 기울기 추가 인상을 중단하고 USDT 목표 비중을 94%에서 93%로 인하안을 제안했으며, 이는 USDe 부채 이전 상황에 대한 임시 조치라고 설명했습니다.
7월 초 Aave 금리는 미국 국채 펀드보다 낮았고, 이로 인해 Aave v3는 분기 전체 기초 수익 면에서 국채 펀드보다 930만 달러 뒤처졌습니다.
스프레드 확대의 상당 부분은 비교 기준의 둔화에 기인합니다. 당분기 3개월물 미국 국채 수익률의 30일 평균치는 0.28%p 상승한 반면, 토큰화 미국 국채 펀드는 고작 0.07%p 상승했습니다. 이 0.21%p의 전가 지연이 스프레드 확대의 주요 원인이었습니다. 7월 삼표 지지로 금리 인상을 보류한 후, 국채 시장은 연준이 9월 16일 25bp 인상하기 전에 이미 선반등했습니다. 동시에 토큰화 미국 국채 펀드 총규모는 99억 달러에서 86억 달러로 위축되었으며, 이는 주로 BNB 체인의 Circle USYC, 이더리움의 BlackRock BUIDL, 그리고 Centrifuge 펀드 한 곳의 환매 압력으로 인한 것입니다. 다만 블랙록은 여전히 8월 3일 두 개의 신규 스테이블코인 리저브 펀드를 출시했습니다.

분기 말 존속 중인 풀에서의 온체인 달러 스프레드는 2025년 10월 초 국채 대비 +1.43%p에서 3월 국채 대비 -0.65%p로 하락했습니다. 9월의 0.40%p는 해당 구간 중간 수준에 위치합니다.
기초 수익만 고려할 때, 온체인 달러는 9월 평균 3.92%를 지급했으며, 이는 국채보다 0.17%p 낮은 수치입니다. 보상 토큰은 국채 대비 전체 우위를 기여했습니다. 두 분기 모두 존속한 풀에서 국채 펀드 대비 스프레드는 0.52%p에서 0.90%p로 확대되었으며, 신규 풀 개설이 남은 상승분을 완성했습니다. 4월 이후 스프레드는 5월 중순에야 비슷한 고점에 도달했으며, 당시 피크는 1.13%p였습니다.
고수익 풀 7.4억 달러 유출, 저수익 풀 2.7억 달러 유입
각 풀을 대상으로 관찰한 결과, 자본의 스프레드 민감도는 높지 않았습니다. 두 분기 모두 개방되고 규모가 2,500만 달러 이상인 135개 풀에서 순위 상관 계수는 고작 0.19에 불과했습니다. 절대 금액 기준으로 보면, 두 건의 대규모 환매가 관례를 완전히 깨뜨렸습니다. 6월 30일 기준 국채 펀드 수익률을 상회하는 풀들은 합계 7.4억 달러가 유출된 반면, 동일하거나 하위 풀들은 오히려 2.7억 달러의 순유입을 기록했습니다. 두 고수익 풀인 sUSDS와 sUSDe는 합계 12.9억 달러가 감소했습니다. 동일 그룹 내 나머지 풀들은 5.45억 달러 순증가했으며, 이는 주로 Base의 Steakhouse Sirloin USDC 쿠다, Plasma의 Aave USDe 시장, 그리고 Arbitrum의 USD.AI sUSDai가 견인했습니다. 보상 토큰은 Sirloin 수익률의 약 절반을 지불했으며, Plasma 시장 수익률의 대부분을 기여했습니다. 자산별 분류 시 동일한 기준으로 USDT 예금은 11.8억 달러 감소한 반면, USDC는 6.3억 달러 증가했습니다.

SparkLend의 USDS 시장이 흡금 1위에 올랐으며, 이는 지불 금리가 미국 국채 펀드보다 약 1.2%p 낮음에도 불구하고 이루어진 것입니다. 레버리지 서클로 구성된 MegaETH 상 Aave USDm 시장과 Spark의 USDT 저축 쿠다는 합계 9.77억 달러가 증발했습니다.
분기 전체를 통틀어 sUSDS는 8.8억 달러가 감소했으며, 이는 주로 7월 Sky가 금리를 3.60%로 고정하던 기간에 발생했습니다. 단 7월 13일 하루에만 5.23억 달러가 유출되었습니다. 해당 금리는 7월 23일 3.52%로 하락했으며, 이후 Sky는 9월 3일 다시 3.60%로 인상했습니다. Galaxy는 9월 23일 sUSDS에 1억 달러를 입금했으며, 이를 대출 담보물로 수용했습니다. Spark의 저축 쿠다는 6.51억 달러가 유출되었으며, 주로 USDT 쿠다였고, SparkLend의 USDT 시장도 2.44억 달러 감소했습니다. Spark는 9월 10일 USDT 쿠다 금리를 3.25%에서 3.5%로 인상하여 정확히 미국 국채 펀드를 상회했습니다. Sky 생태계 소속인 SparkLend USDS 시장은 강력하게 8.95억 달러 성장했습니다.

USDe 공급량은 9월 중순 7월 잃었던 땅을 회복했으나, sUSDe에 예치된 달러 자본은 분기 말 12.7억 달러로 사상 최저치를 기록했습니다.
Ethena의 sUSDe 풀 규모는 위축되었으나, 자체 30일 수익률은 3.86%에서 8월 말 4.23%로 상승했습니다. Aave의 USDe 기초 차입금리는 9월 15일 6.3%에 도달했습니다. USDe 유통량은 7월 44.5억 달러에서 38.5억 달러로 하락했다가 9월 30일 강하게 반등하여 48.7억 달러에 이르렀으나, sUSDe 규모는 지속적으로 위축되었습니다. Aave의 Plasma 및 이더리움 USDe 시장은 분기 전체 3.78억 달러 확장했습니다. ENA 보유자들은 9월 2일 전원 찬성으로 수수료 스위치 안건을 통과시켰습니다. 해당 방안에 따르면, 수수료 스위치는 USDe 유통량이 75억 달러에 도달하면 활성화되며, 순이익의 5%를 ENA 매수에 사용합니다. 유통량 증가에 따라 단계적으로 인상되어 250억 달러 도달 시 매수 비중이 25%까지 올라갑니다.
대형 포지션 스프레드 확대, 소액 자금 우위 축소
6월 30일 기준, 100만 달러 규모의 소형 포지션 수익률은 대형 whale 포지션보다 2.09%p 높았습니다. 분기 말까지 이 격차는 1.49%p로 축소되었습니다. 핵심 풀은 단일 풀 규모가 1억 달러 이상이며, 6개월 이상의 운영 이력을 갖추고 있고 기초 수익이 총금리의 최소 80%를 차지하는 풀로 정의됩니다.

10억 달러급 whale 포지션 변동이 가장 극심했으며, 국채 펀드 대비 스프레드는 6월 0.69%p에서 분기 말 0.97%p로 뛰어올랐습니다.
초대형 자본 포지션은 핵심 자산 재평가에 힘입어 더 높은 수익을 거두었습니다. Maple의 USDC 풀, sUSDe, 그리고 Aave 시장이 9월 지급한 금리는 모두 6월보다 높았습니다. 분기 말, 10억 달러 규모의 포트폴리오는 0.97%p 스프레드를 유지했으며, 풀 금리가 전반적으로 약 22% 하락해야만 이 프리미엄이 상쇄됩니다. 이 스프레드는 연간 10억 달러 자본에 추가로 970만 달러의 순수익을 창출함을 의미합니다.
Maple 차입자가 최고 수준 순수 기초 수익 제공
자금 공급 규모 상위 6개 프로토콜 중 Maple은 보상 토큰을 일절 사용하지 않음에도 불구하고 미국 국채 펀드를 가장 많이 상회하는 순수 기초 수익을 지급했습니다. 보상 토큰을 반영한 후 Morpho 쿠다는 미국 국채 펀드보다 1,580만 달러 초과 수익을 냈으나, 이 중 순수 기초 수익에서 나온 것은 고작 340만 달러에 불과했습니다. Aave v3의 순수 기초 수익은 국채 펀드보다 뒤처졌으나, 보상 토큰 보상으로 전체적으로는 역전에 성공했습니다. SparkLend는 보상 토큰을 산정하더라도 여전히 미국 국채 펀드에 미치지 못했습니다.
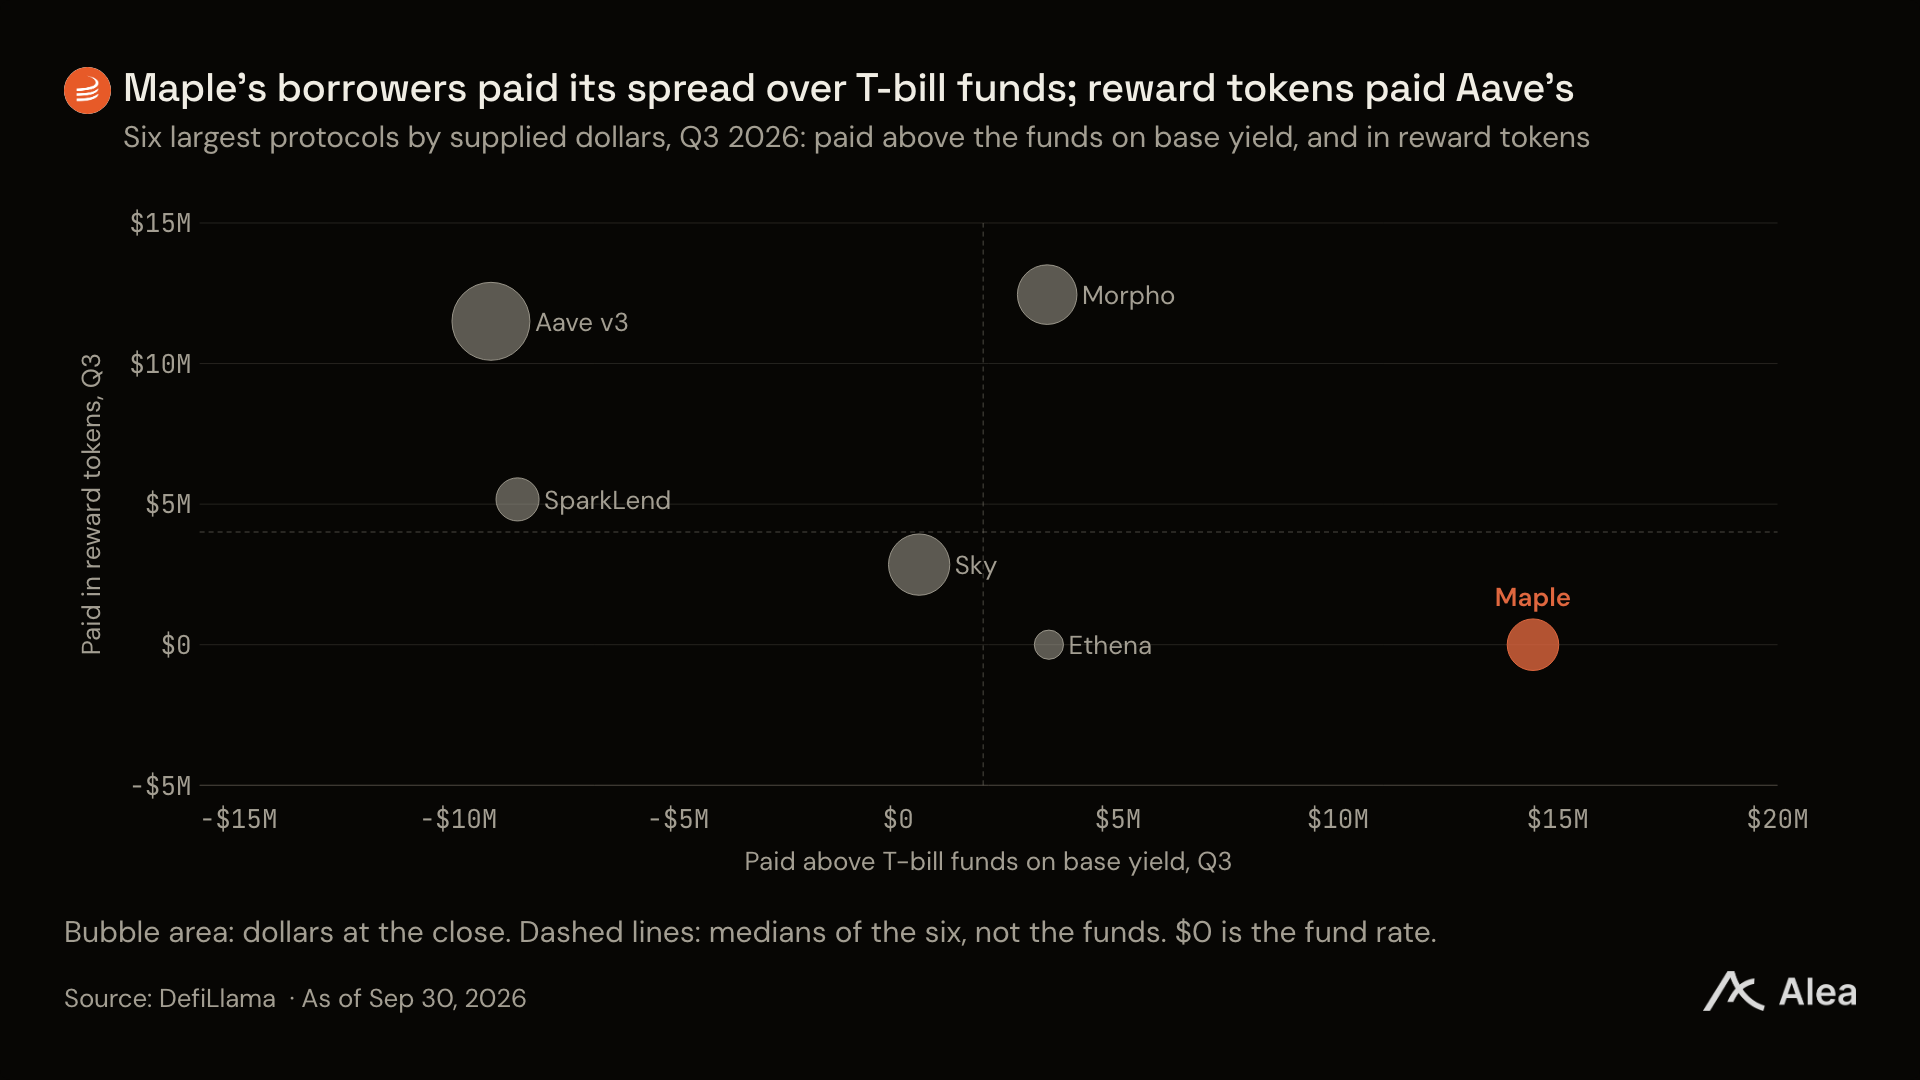
X축은 차입자가 예금자에게 지급하고 국채 펀드를 상회하는 기초 수익을, Y축은 보상 토큰이 지급한 수익을 나타냅니다. Maple은 오른쪽 끝에서 독보적인 선두를 유지하며, 보상 토큰 0원 및 1,440만 달러 초과 기초 이자로 앞서나갔습니다.
6대 프로토콜 중 4곳은 분기 전 일수 동안 매일 국채 펀드를 상회하는 수익을 제공했습니다. Aave v3는 거래일의 63%에서 상회했으며, 8월 19일부터 9월 16일까지 연승 행진을 포함합니다. 반면 SparkLend는 4%의 날에서만 상회했습니다. SparkLend의 주요 USDS 시장은 준비금의 31%를 미사용 상태로 유지했으며, 보상 토큰은 SparkLend 실제 배당 수익의 34%를 차지합니다.
새로운 퍼블릭 체인 유동성 흡수, 레버리지 서클 가속화 붕괴
Robinhood Chain은 7월 1일 메인넷 출시와 함께 제로베이스에서 시작되었으며, Monad의 TVL은 두 배 이상 늘어났습니다. Aave는 Monad 출시 다음 날 바로 배포를 시작하여 Monad 재단으로부터 1년간 1,500만 달러 인센티브 약속을 받았고, Monad 신규 자본은 대부분 이러한 신규 시장에서 주도되었습니다. Aave 운영팀은 9월 11일 Monad 상 제1 기울기를 5.00%로 인상했습니다.
동시에 MegaETH 상 Aave USDm 레버리지 대출 시장은 5.68억 달러에서 단숨에 600만 달러로 추락했습니다. 해당 체인의 차입차감 순예치는 1.01억 달러에서 2,200만 달러로 줄었습니다. 대부분의 자금은 7월 9일과 10일 도피했는데, 당시 Ethena 관련 스테이블코인 레버리지 아비트리지에서 대규모 연쇄 청산이 발생했습니다. Circle의 Arc 체인은 9월 16일 메인넷에 출시되며 첫날부터 Aave V4와 Morpho를 통합했습니다. 해당 풀은 분기 말 2주 전까지 개방되지 않아 당분기 수익 집계에는 완전 반영되지 않았습니다.
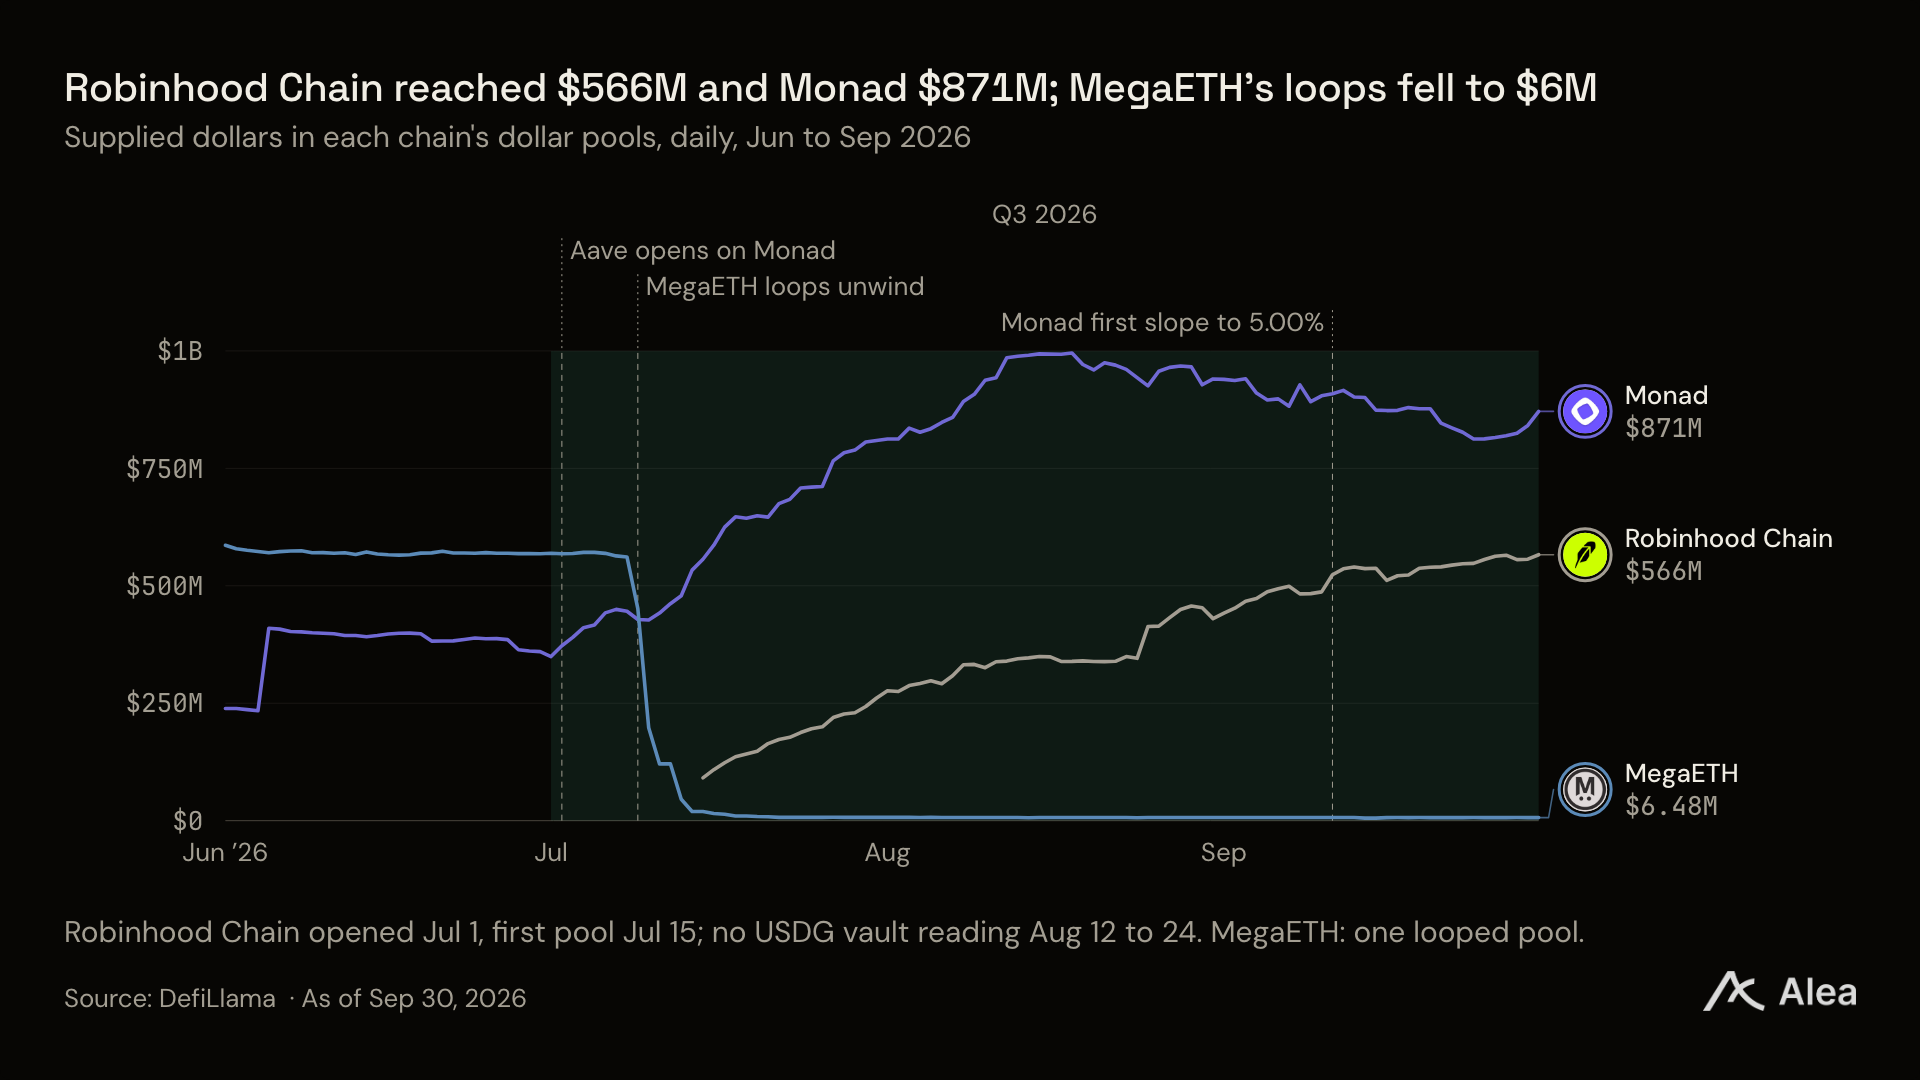
Monad 풀 규모는 8월 18일 9.95억 달러 정점을 기록했으며 분기 말 8.71억 달러에 마감했습니다. Robinhood Chain은 9월 안정적으로 상승했으나, MegaETH는 7월 자금 회수라는 타격을 입었습니다.
Robinhood Chain의 5.66억 달러 유동성 잔액은 주로 Earn 쿠다에 분포되어 있으며, 이 쿠다는 Ethena 및 Maple 포지션에 대한 브릿지 금융을 주로 제공합니다. 해당 차입 USDe 시장은 9월 말 3.42억 달러가 유동성화되었으며, 차입 금리는 4% 주변에서 안정적입니다. Ethena가 USDe 담보물에 제공하는 5% 인센티브는 자금 조달 비용을 효과적으로 커버했지만, 해당 토큰 인센티브는 이미 9월 30일 공식 종료되었습니다.
보상 토큰은 Robinhood Chain 각 풀 총 수익의 45%, Monad에서는 22%, 이더리움 메인넷에서는 고작 11%를 차지합니다.
모든 체인에서, 정밀 관리 쿠다는 동일한 기준으로 7.81억 달러의 순자금을 흡수했습니다. Coinbase Lend는 Morpho 상의 Steakhouse 쿠다를 통해 9월 초 5억 달러를 돌파했습니다. Uniswap은 7월 말 Gauntlet이 운영하는 쿠다 수익 상품 Earn을 출시했습니다. Base 상 두 초기 Steakhouse USDC 쿠다는 3.12억 달러가 유출되었으며, 이 중 2.13억 달러는 7월 29일 Steakhouse가 자체적으로 2세대 쿠다로 마이그레이션하는 동안 집중 유출되었습니다. 자금을 승계한 신규 Sirloin 쿠다는 순유입 3.41억원을 기록했습니다.
동시에 규제 그림자가 점점 가까워지고 있습니다. SEC 위원 Hester Peirce는 7월 22일 자동화 쿠다는 그 구조와 운영 방식에 따라 증권법 규제 대상이 될 가능성이 있다고 지적했습니다. 8월 23일, 악의적 거버넌스 제안이 Term Finance의 Meta 쿠다를 장악하여 약 850만 달러 손실을 초래했습니다. 공격 진행 중, 약 680만 달러가 Morpho의 Parity Core ETH 쿠다에서 긴급 인출되었으며, 이는 이전에 Term의 ETH Meta 쿠다가 일부 자금을 이곳에 신탁했던 내용입니다.
Maple, 파동 성충 막아내고 4.8%대 견조 수익 유지
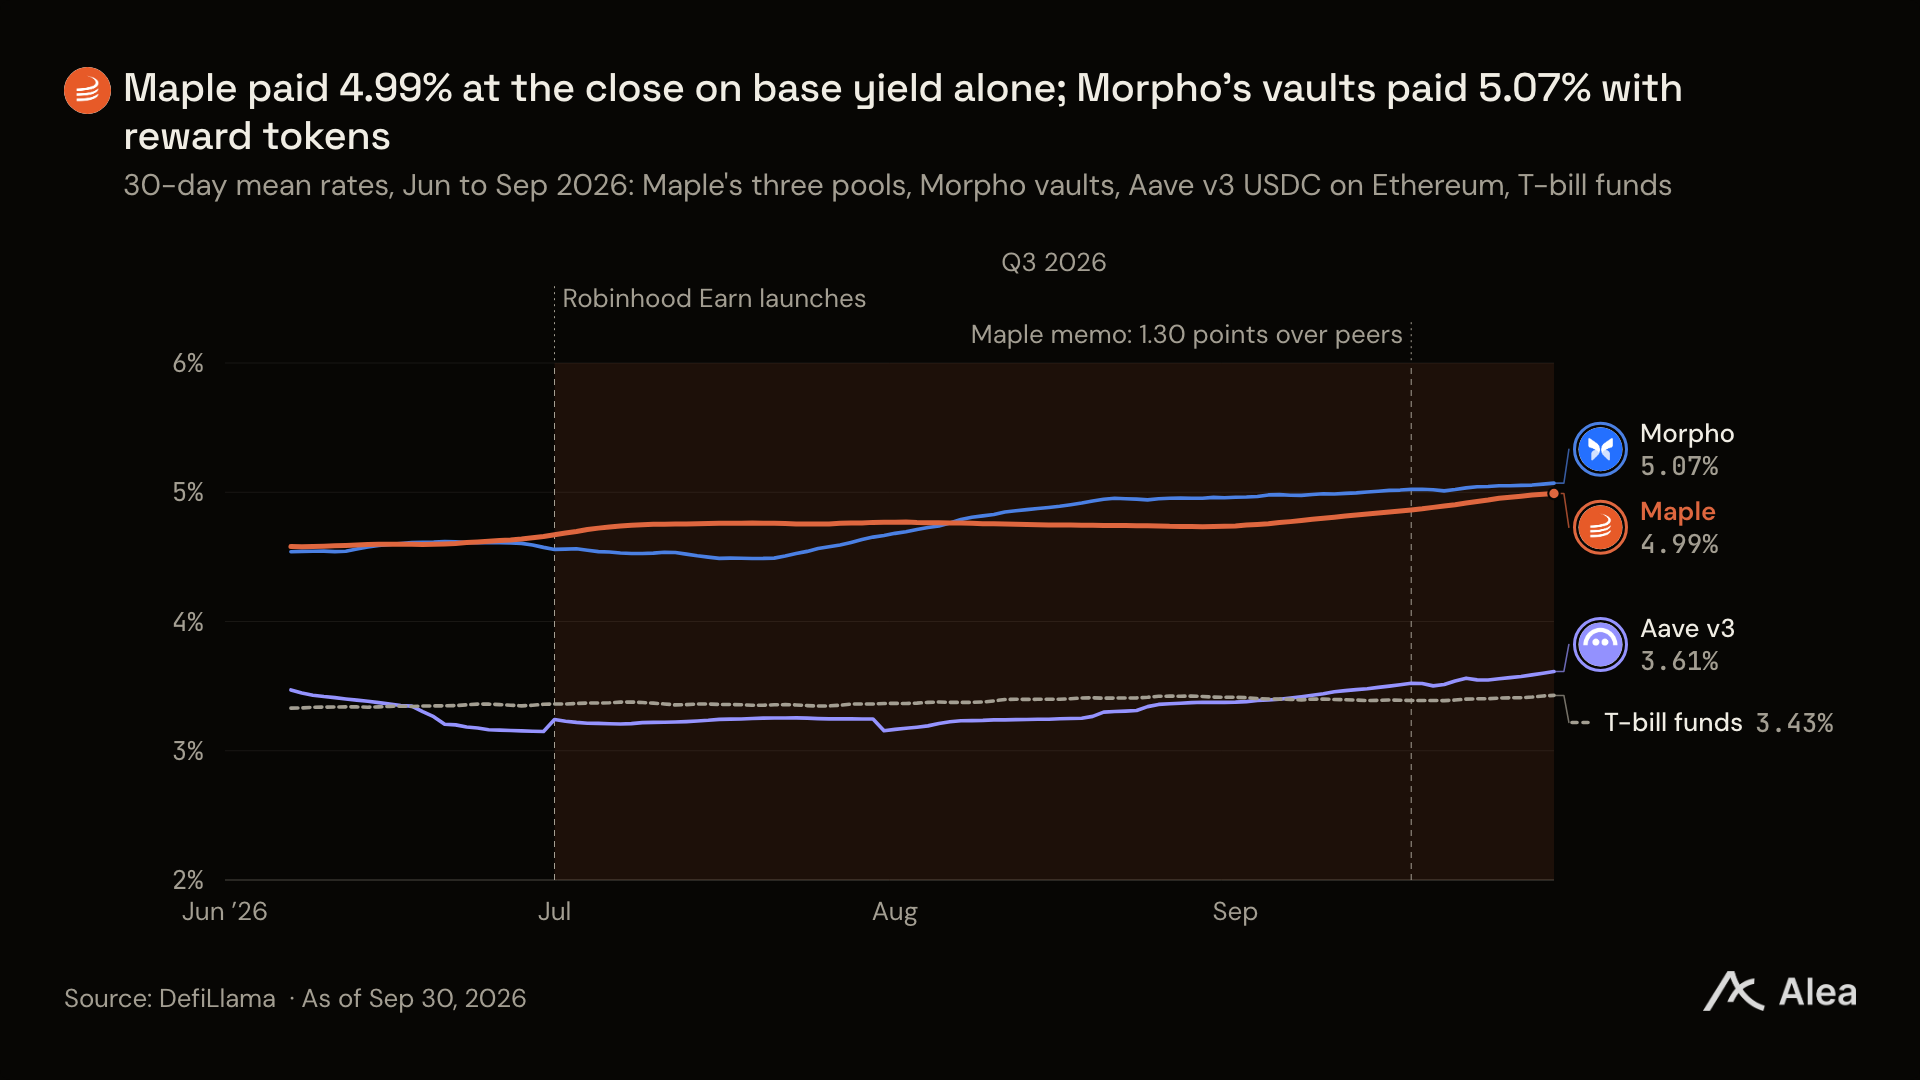
분기 전체 Maple의 성과는 Aave USDC 시장을 꾸준히 압도했으며, 분기 말 스프레드는 1.38%p 높았습니다. Morpho 쿠다는 8월에만 보상 토큰 덕분에 잠시 역전에 성공했습니다.
Maple는 기관 차입자에게 "고정 금리, 과다 담보 상업대출"을 제공하는 데 특화되어 있으며, 세 개 달러 풀은 분기 92일 동안 매일 국채 펀드를 상회했고 어떠한 보상 토큰에도 의존하지 않았습니다. 그 예치는 두 차례 큰 이동을 겪었습니다. syrupUSDC 풀은 7월 15일 정점에서 7월 24일까지 8.72억 달러가 유출되었으나, 기초 금리는 근접 4.8%에서 견고했습니다. 해당 풀은 분기 말 28.7억 달러에 마감했으며, 6월 30일 대비 1.41억 달러 낮습니다. 분기 전체 syrupUSDT는 4.34억 달러 감소했으며 대부분 9월에 발생했습니다. 반면 Earn 쿠다 적합 담보물인 syrupUSDG는 역행하여 4.41억 달러로 확대되었습니다. 세 대형 풀은 합계 2.13억 달러 순축소했습니다. 신규 도입된 세 가지 전략(평가증권 담보 직접 대출, 자산담보 증권화, 현물-선물 베어리지 거래)은 충분한 기록을 축적하기 전까지 각각 예치금 총액의 5% 미만으로 할당 상한을 엄격히 제한했습니다. 일반적으로 출금은 실시간으로 처리되며, 약관에 따라 최장 출금 대기 기간은 30일을 초과하지 않습니다.
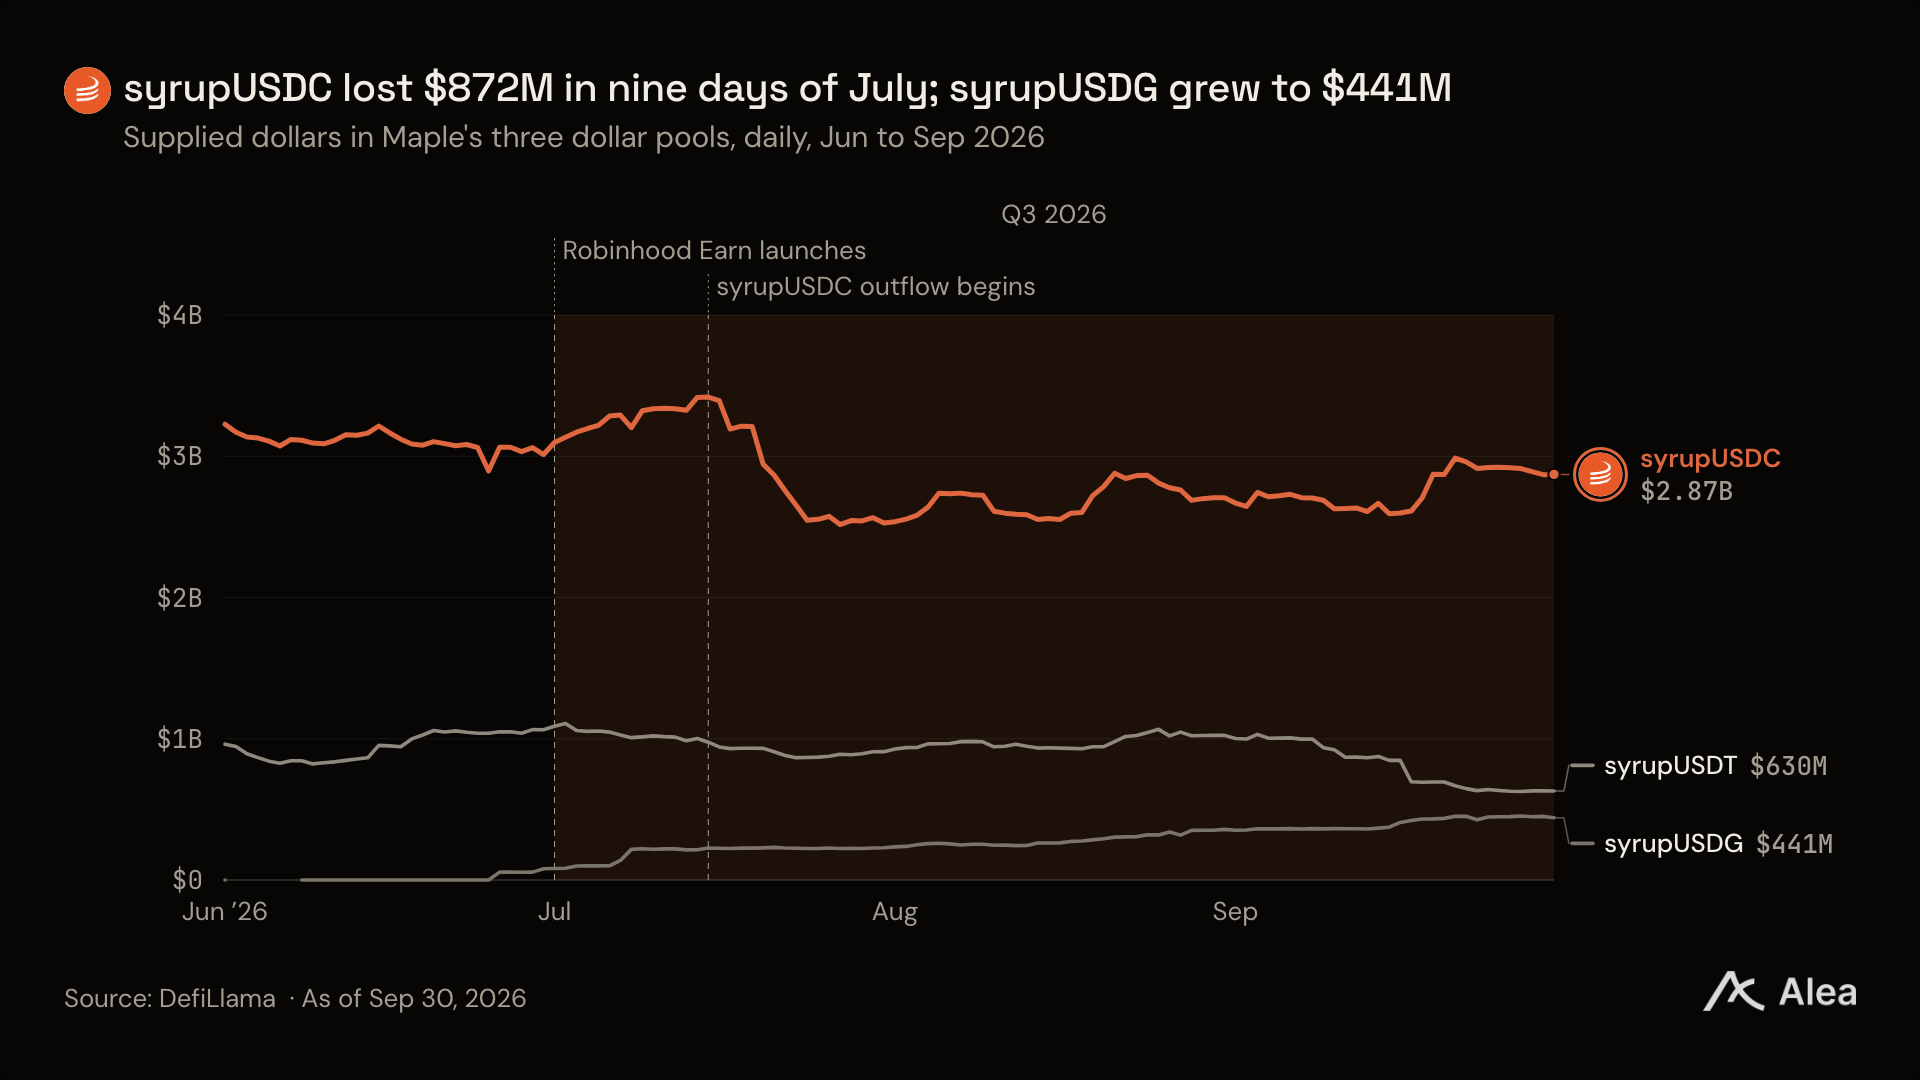
syrupUSDT는 9월 5일부터 18일까지 3.13억 달러의 환매를 겪었으며, 이는 주로 9월 9일, 11일, 17일의 세 차례 집중 인출에 집중되었습니다.
전체 시장 풀을 종합해 보면, 온체인 스프레드는 3분기에 두 배 성장했으며, 그중 가장 지속력 있는 요소는 기초 수익률이 국채에 능동적으로 접근하는 것이었습니다. 대출 프로토콜의 금리 재설정과 더 높은 수익을 주는 신규 풀 등장으로 인해, 기준 국채 대비 기초 금리가 자체적으로 0.19%p 상승했습니다. 동시에 미국 국채 펀드가 점차 신발 고이자 국채로 포지션을 교체함에 따라, 0.21%p의 전가 지연 효과도 점진적으로 해소될 것입니다. 보상 토큰은 여전히 온체인 달러 초과 스프레드의 60%를 기여하지만, 프로토콜이 언제든지 단방면 인센티브 해지가 가능하기 때문에(Ethena의 9월 30일 종료 사례 등) 불확실성은 여전히 높습니다. 모든 보상 토큰을 배제하더라도, 온체인 달러는 현재 토큰화된 미국 국채 펀드 대비 0.49%p의 순수 기초 수익 프리미엄을 누리고 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch