갤럭시 리포트: 예측 시장의 다음은 조건형 시장, 22개 DAO가 5050만 달러를 시장 거버넌스에 맡겨
저자: Zack Pokorny
번역: TechFlow
TechFlow 요약: Polymarket과 Kalshi는 '사건에 가격 책정'하는 데 수요가 있음을 증명했으며, Galaxy의 보고서는 다음 단계에 질문을 던집니다: 단순히 사건의 발생 여부를 베팅하는 것을 넘어, '사건 발생 후 자산 가치가 얼마인가'를 거래하는 것입니다. 의사결정 시장은 MetaDAO 한 곳을 넘어 Solana와 EVM 두 전선으로 확장되었고, 임팩트 마켓 분야에서는 Proof와 If Market 등 연내 메인넷 진입을 목표하는 프로젝트들이 등장했습니다. 규모는 아직 작고 대부분의 제품이 테스트 중이지만, 온체인 옵션 거래량 반등과 모든 리스크를 헤지할 수 있는 맞춤형成交 사례는 파생상품의 다음-wave 수요가 반드시 퍼페추얼만은 아니란 방증입니다.
의사결정 시장이 확장되고 임팩트 마켓이 곧 메인넷에 입성하며, 새로운 인프라가 사건 기반 금융을 예측 시장을 넘어서 나아가게 하고 있습니다.
서론
지난 18개월 동안 Galaxy Research는 예측 시장과 그 파생 형태인 의사결정 시장 및 임팩트 마켓에 대해 다수의 연구를 진행해 왔습니다. 우리는 의사결정 시장이 탈중앙화 자율 조직(DAO) 거버넌스에서의 적용 가능성, 초기 크립토 프로젝트의 콜드 스타트업 메커니즘으로서의 잠재력, 예측 시장과 임팩트 마켓을 헤징 도구로 활용하는 방안, 그리고 Hyperliquid의 HIP-4 결과 시장의 작동 방식을 다뤘습니다.
이러한 연구를 관통하는 핵심 주제는 다음과 같습니다: 예측 시장은 단지 사건 기반 시장과 헤징 도구의 '0차 버전'일 뿐이며, 의사결정 시장과 임팩트 마켓을 대표하는 더 광범위한 실험들은幕后에서 활발히 성장하고 있습니다. 당시에는 MetaDAO 등 몇몇Exceptions을 제외하면 해당 영역의 대부분은 아직 X 게시글과 백서에 불과한 아이디어 단계였습니다. 하지만 현재 상황이 변화하기 시작했습니다: 여러 프로젝트가 테스트 단계에 진입하고 있으며, 차세대 실험들이 빠르게 전개되고 있습니다.
아래에서는 해당 트랙의 현재 진척 상황, 누구들이 구축하고 있는지, 그리고 이 운동이 촉발한 논의와 실험들이 어디로 향하고 있는지 정리하겠습니다.
왜 조건 시장인가?
이전에는 임팩트 마켓과 의사결정 시장을 별개 개념으로 나누어 논의했습니다. 오늘 날짜 기준으로는 이들을 '조건 시장(conditional markets)'이라고 부르는 더 넓은 범주의 하위 집합으로 보는 것이 적절합니다. 양쪽 모두 시장 메커니즘은 기능적으로 동일합니다: 특정 결과가 발생할 때까지 대기한다는 조건부 거래가 시장에 상장되며, 특정 결과가 현실화될 때만 정산됩니다. 주요 차이점은 의사결정 시장이 확정적이고 구속력 있는 결과를 정산한다는 점입니다(예: 조건 시장 내에서 가격이现货 대비 5% 이상 상승하면, 운영팀은 특정 프로토콜 기능을 신규 추가한다). 메커니즘이 동일한데다 사건 기반 시장과 헤징 도구의 종류가 급격히 확대되고 있으므로, 둘을 한 카테고리에 묶는 것이 가장 합리적입니다.
정의 문제를 배제하더라도, 조건 시장은 사건 기반 시장 및 헤징 도구로서 예측市場과는 구별되는 몇 가지 특징을 지닙니다. 이전 보고서에서 이를 자세히 다루었으며, 주요 차이점은 다음과 같습니다:
예측 시장의 '전유무(All-or-Nothing)' 이원적 속성을 초월함.
참가자가 확률 기반의 합성 자산 대신 실제 자산과 그 가격을 거래할 수 있음.
정보 파생물이자 산출물로 사건의 발생 확률이 아닌, 미래 사건이 자산 가치에 미치는 영향을 제공함.
이러한 특성(및 링크된 보고서의 기타 특성들)은 헤징, 수익 구조, 시장 신호 등의 측면에서 예측 시장이 근본적으로 제공할 수 없던 가능성을 열어줍니다.
조건 시장 현황은?
이전 연구 이후 의사결정 시장과 임팩트 마켓 모두 실질적인 진전을 이루었습니다. 아래에서는 각자의 현재 상태, 시장층과 인프라층에서 구축 중인 프로젝트, 그리고 그 주변에서 형성되고 있는 실험들을 소개합니다.
의사결정 시장
9월, 이더리움 가상 머신(EVM) 호환 체인을 위한 소유권 토큰식 발행 플랫폼 Umia가 출시되면서 의사결정 시장의 설계 공간이 넓어졌습니다. 기존에 의사결정 시장은 대체로 솔라나(Solana) 네트워크 상의 MetaDAO에 국한되어 있었는데, MetaDAO는 해당 개념을 개척했으며 최초로 대규모로 실현해낸 첫 번째 사례입니다.
지금까지 의사결정 시장은 이원적이었습니다: 거래 대상이 되는 의결안은 통과되거나 거부되거나 둘 중 하나였죠. 제안 작성이 먼저 커뮤니티 피드백을 거쳐 이루어지며, 안건을 작성한 후 시장을 개설합니다. 이러한 방식은 의사결정을 시장 거래 가능하게 만들지만, 작성 과정에 수반되는 소셜 요소와 제안 내 변수들의 고정(예: 월 소각액을 5만 달러에서 6.5만 달러로 인상, 또는 DAO 금고의 50%를 수익 창출 안정코인으로 전환)으로 인한 마찰이 발생합니다. 트레이더들은 제안의 고정 파라미터만을 근거로 판단해야 하며, 방향성은 동의하지만 세부 사항에는 동의하지 않는 경우라도 마찬가지입니다(예: 일부 트레이더는 월 지출 증가를 지지하지만 6만 달러까지만 고려하거나, DAO가 금고 자금을 활성화하는 것을 찬성하지만 30% 초과 운용은 반대). 따라서 최적의 결과는 결국 소셜 필터링을 통해 결정되어야 할 가능성이 높으며, 반복적인 제안 제출을 통해야 하거나 아예 가격 책정과 거래가 되지 않을 수도 있습니다.
아래 그림은该类市场的宏观样子.
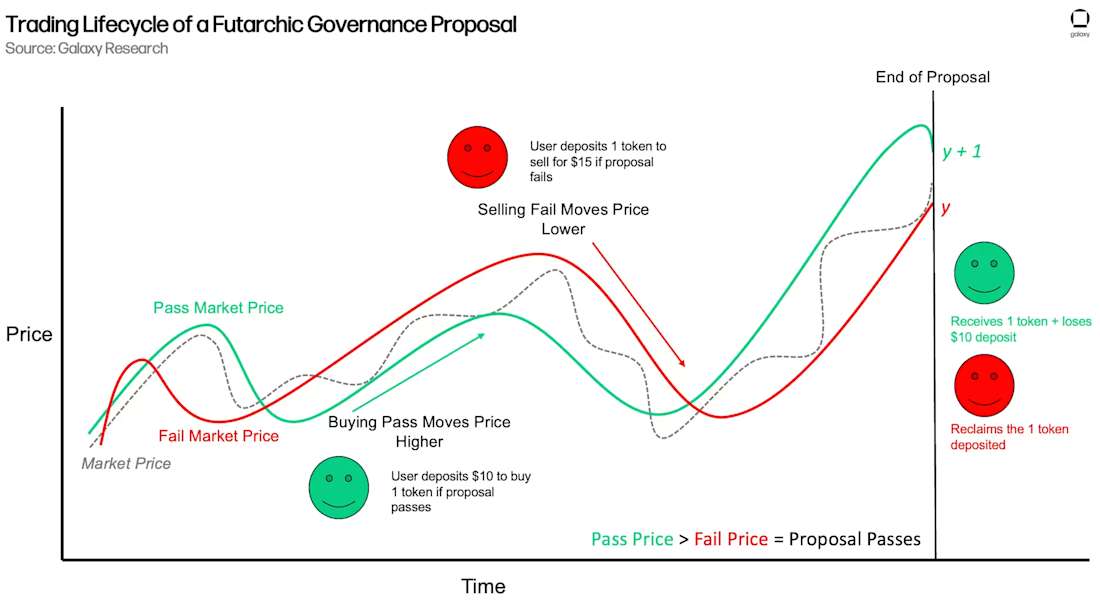
Umia의 출시로 우리는 다중 결과 의사결정 시장을 얻었습니다: 트레이더들은 제안의 구체적 파라미터에 대해 결정할 수 있게 됩니다(예: 지출이 5만 달러에서 5.5만, 6만, 또는 더 높은 수준으로 증가? 등). 이렇게 하면 트레이더들은 제안의 방향성은 수용하면서도 세부 내용에 대한 견해를 표명할 수 있습니다. 결과적으로 트레이더들은 개별 파라미터들에 가격을 부여하게 되고, 제안 자체의 범위는 상대적으로 포괄적으로 유지됩니다. 트레이더들이 단일 고정 제안을 가격 매기거나, 다양한 파라미터 세트 간에 선택하는 것이 아니라 독립적으로 각 파라미터에 접근할 수 있다는 점을 고려하면, 이는 전통적인 이원형 '통과/거부' 의사결정 시장에서 필수적이었던 소셜 요소를 줄이고, 론칭 전부터 '최적' 결과에早点히 추수하도록 돕습니다. 다중 결과 시장은 제안자가 제안이 시장화되기 전에 소셜 방식으로 '올바른' 버전을 선별하는 과정에 의존하지 않고, 가격 발견 과정을 통해 이 선별 작업을 완료합니다. 실질적 효과는 의사결정이 보다 정확하고 효율적으로 가격 매겨진다는 점입니다. 시장은 커뮤니티가 실제로 지지하는 구체적인 파라미터 모습을 드러내며, 마치 제안서에 딱 맞게 쓰인 하나의 파라미터에 대해 판단하거나 시장 평가 여부를 가격 매기는 것처럼 강제하지 않습니다.
아래 그림은此类市场的宏观样子.它们在本质上与二元结果决策市场几乎相同,只是有多个可交易的市场。
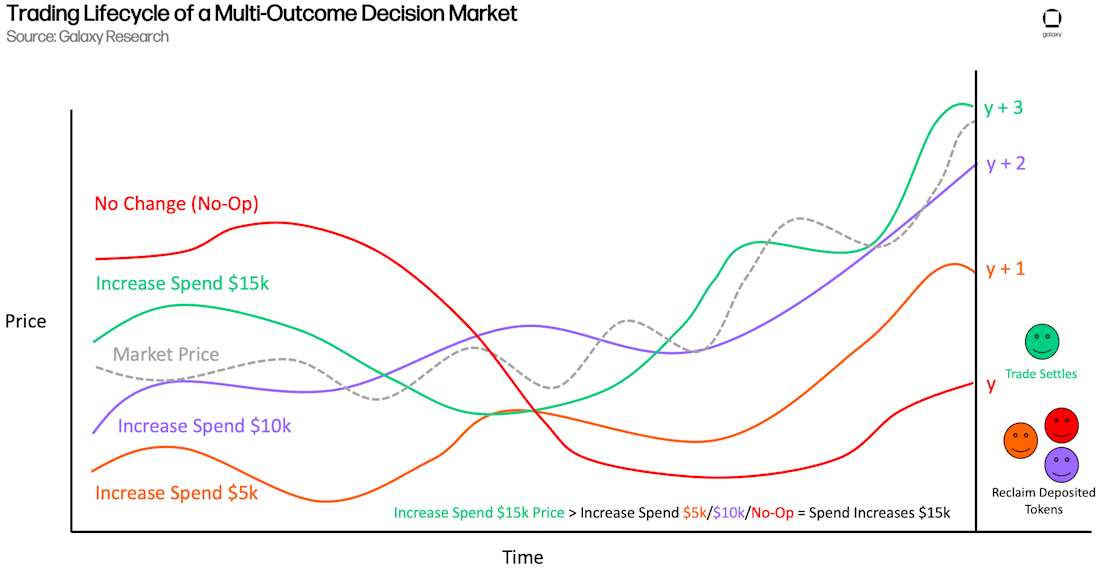
다중 결과 시장이 직면한 과제 중 하나는 유동성이 분산될 수 있다는 점입니다. 사용 가능한 시장의 수는 제안의 잠재적 결과 수에 따라 선형적으로 증가하기 때문입니다. 그러나 Umia의 설계는 트레이더들이 자금 전체를 각 시장별로 쪼개 투자할 필요가 없도록 하며, 단일 예치금(안정코인이나 DAO 토큰)이 결과 전부에 걸쳐 동시에 대응 포지션으로 변환되도록 허용합니다(예: 5 USDC 예치금은 '지출 5천 달러 증', '1만 달러 증', '1.5만 달러 증', '보유' 네가지 시장에 동시에 참여 가능). 이것이 가능한 이유는 이들 시장이 서로 상호 배타적 조건이기 때문이며, 최종적으로 승리한 시장 내 거래만이 정산되기 때문입니다. 따라서 트레이더의 자금이 모든 곳에 존재할 수는 있지만, 어느 곳에서도 이중으로 손실 위험에 노출되지는 않습니다. 실질적으로 하나의 예치금으로 완전한 결과 공간을 커버함으로써, 트레이더는 특정 파라미터 세트를 미리 선택해 bet하지 않아도 각각의 가능한 제안 파라미터에 대한 포지션을 취할 수 있습니다. 바로 이것이 다중 결과 시장이 유동성을 유지할 수 있는 핵심입니다. 하나의 예치금이 모든 시장에서 거래될 수 있기 때문에, 결과가 추가로 늘어난다고 자금이 희석되지 않으며, 시장 깊이가 시장 수 증가에 따라 얕아지지 않습니다.
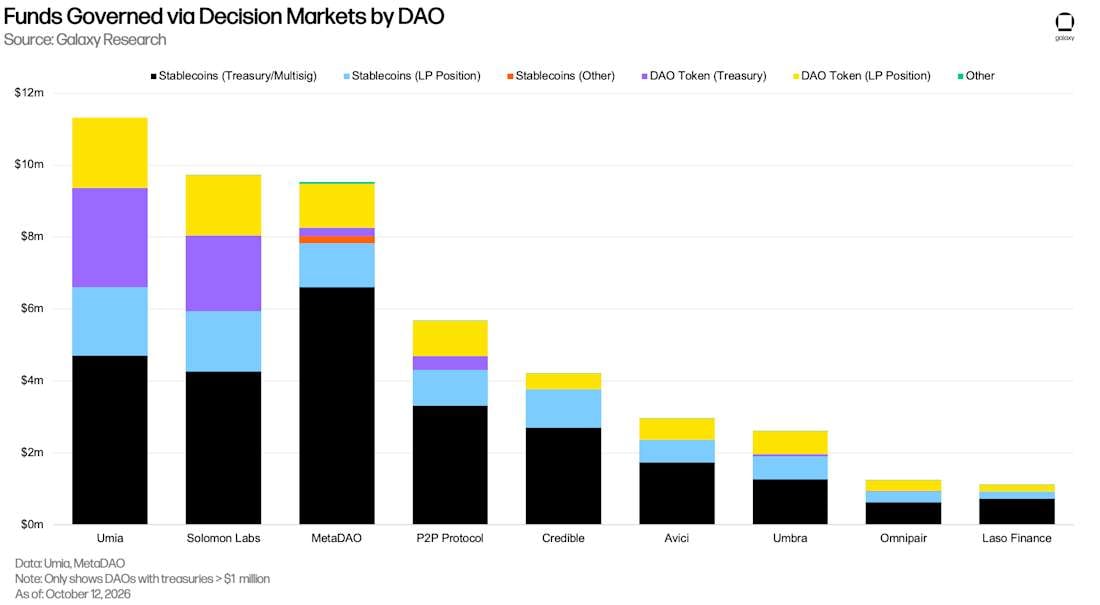
현재까지 22개의 DAO에서 총 5,050만 달러 상당의 가치가 의사결정 시장을 통해 관리되고 있습니다. 여기에는 완전히 의사결정 시장 거버넌스에 의존하는 DAO 금고 내 보유 안정적인코인과 토큰(예: 대차대조표상 보유 DAO 토큰, LP 포지션, DAO 보유 기타 토큰 등)이 모두 포함됩니다. MetaDAO 생태계는 시장 거버넌스 금고 내 자산의 대부분을 장악하고 있는데, 의사결정 시장을 사용하는 22개 DAO 중 21개를 차지하며 시장 거버넌스 금고 총자산의 78%를 점유합니다. 5천만 달러라고 해봐야 많지 않아 보이지만, MetaDAO의 시장 거버넌스형 DAO 발행 플랫폼이 최초 펀딩을 성공시킨 지 불과 11개월 전일뿐입니다.
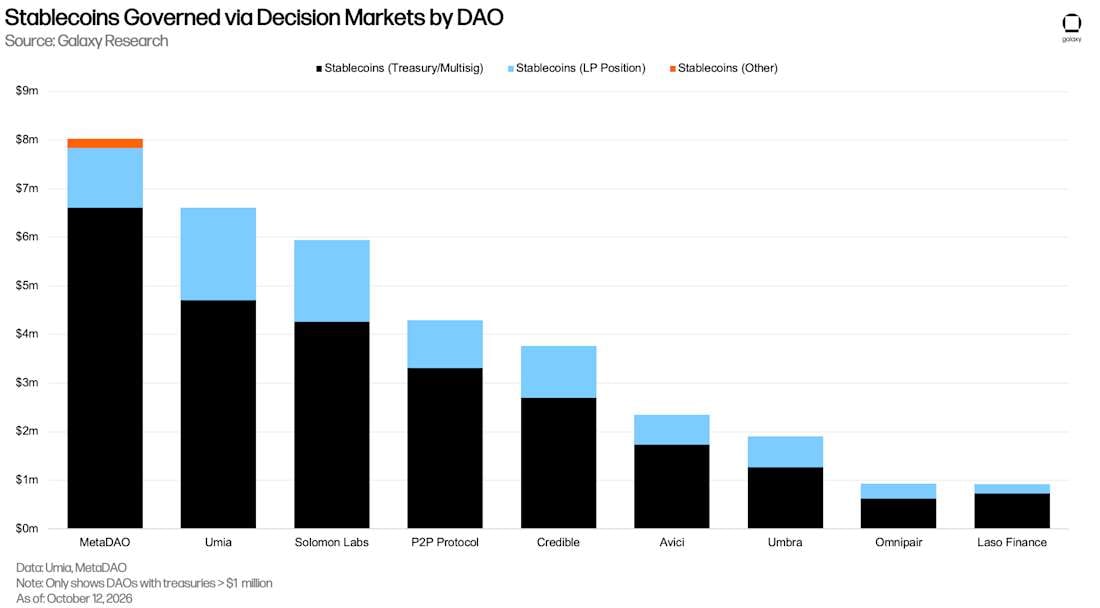
이들 DAO의 대차대조표 중 안정적인코인 부분만 살펴보면, 의사결정 시장이 관리하는 가치는 3,580만 달러입니다. 이는 추적해야 할 중요한 수치인데, 왜냐하면 투자자들이 자금 인출을 선택할 경우 해당 조직들이 청산 가능한 가치를 나타내기 때문입니다. 시장 거버넌스 금고总资产 상황과 마찬가지로 MetaDAO 생태계가 관리 안정적인코인 가치의 대부분을 통제하고 있으며, 비율은 82%입니다.
Umia의 출시로 의사결정 시장 트랙에 이전에는 없던 경쟁 구도가 도입되었습니다. 이는 의사결정 시장의 성장과 확산에 중요한데, 두 가지 이유가 있습니다: 첫째, 시장 거버넌스 금고 내 자산 규모 확대에 기여하며, 둘째, 의사결정 시장 기반 조직이 선택할 수 있는 체인의 범위를 넓혔습니다.
시장 거버넌스 금고 내 자산 규모 확대는 해당 트랙에서 가장 중요한 핵심 성과 지표(KPI)라 말할 수 있습니다. 의사결정 시장이 관리하는 자산 가치가 클수록, 경제적 관점에서 어떤 제안이 얼마나 많은 이해관계를 건드리는지 결정되며, 이 이해관계 규모야말로 거래량을 끌어당길 수 있는 원동력입니다. 작은 금고나 시가총액 미달 토큰 위에 세워진 제안은 통과되더라도 달러 가치 기준 영향력이 작기 때문에, 트레이더들이 이에 가격을 매기기에 상당한 자금력을 동원하거나 인센티브를 느끼기 어렵습니다. 반면 시장 관리 자산 규모가 커질수록 유사한 의사결정으로 창출되는 가치 영향도 커지며, 시장은 더 큰 포지션을 수용하고 자본과 성숙한 트레이더를 유치해 정확한 가격 매김을 위해 경쟁하게 됩니다. 여러 프로젝트가 단일 기존 플레이어를 의존하지 않고 독자적으로 의사결정 시장형 DAO를 발행할 수 있게 됨으로써, 단일 시장이 여전히 작더라도 시간대별로 이 메커니즘으로 동작하는 제안 수 자체가 늘어날 것이며, 전체 거래량은 증가할 것입니다.
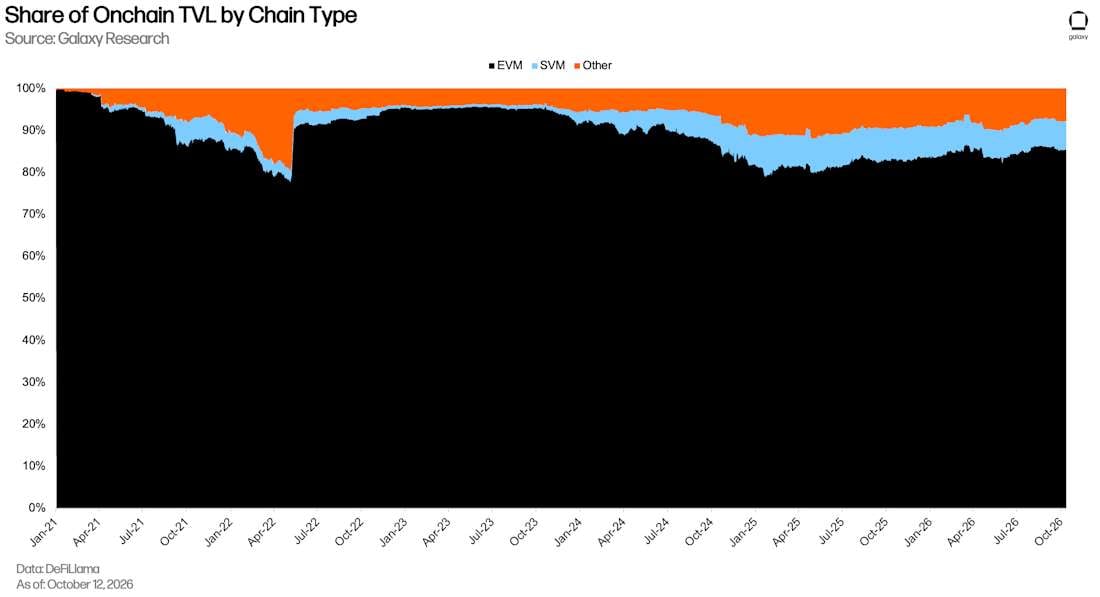
경쟁 구도는 또한 이러한 조직들이 선택할 수 있는 체인 다양성을 확대시켰습니다. 기존에 의사결정 시장은 사실상 솔라나에 국한되어 있었는데요, MetaDAO가 의사결정 시장에 가장 적합한 토큰을 발행한 유일한 프로젝트였기 때문이었습니다. 이는 과거 우리가 설명한 '목표 함수 타당성' 문제 때문이었습니다. Umia 출시로 인해 이제 프로젝트들은 유효한 토큰을 갖춘 의사결정 시장형 DAO를 솔라나 또는 EVM 위에서 발행할 수 있게 되었고, 이는 체인 유형별 분류 기준 총 잠금 가치(TVL)의 약 92%를 차지해 해당 설계가 도달할 수 있는 잠재 시장 규모를 크게 확대시켰습니다.
임팩트 마켓
이전 조사 이후 임팩트 마켓 분야에서도 실질적인 진전이 있었습니다: 몇몇 프로젝트가 테스트 단계를 마무리하며 메인넷 진입을 준비 중이며, 시장층과 인프라층에 새롭고 다채로운 팀들이 진출하고 있습니다. 각 팀은 뚜렷이 다른 설계 전략과 기술 스택 층위를 채택하고 있어, 독립형 시장부터 이를 지원하는 하부 인프라까지 폭넓게 자리잡고 있습니다. 곧 메인넷 기반 제품 이용이 가능해질 것으로 보입니다.
해당细分市场 경쟁이 향후 1년간 격화될 것임을 점차 명확히 보여주고 있습니다. 경쟁 심화국면에서 어떤 요소가勝出을 결정할지 파악하는 작업은, 궁극적으로 이러한 시장들이 유용한 근본 이유를 밝혀주며, 이는 다시 트레이더의 관점에서 출발합니다. 이들 시장이 생성하는 정보는 분명 가치있으나, 그것은 건강한 시장의 부산물이지 제품 자체는 아닙니다. 트레이더에게 팔리는 것은 익스포저이며,交易所는 "사용자에게 리스크 부담, 보유, 헤지의 실제적인 이유를 제공하는 구조"围绕를 구성해야 합니다. 이러한 행위들 바로가 정보 기반 거래량이 발생하는 토대이기 때문입니다. 즉,谁能胜出를 판단하려면 트레이더 중심이어야 합니다: 유동성은 충분히 높아야主流媒體들이 현재 Polymarket과 Kalshi의 odds를 인용하듯 시장 Odds가 권위 있게 인식되어야 하며, 익스포저는 충분히 강력해야 하고, 레버리지는 퍼페추얼과 경쟁할 수준이어야 합니다. 조건 시장은 고립되어 존재하지 않습니다. 이들은 하부 퍼페추얼 시장 및 예측 시장과의 관계가 전체적인 건강성에 매우 중요하므로, 간 헤징과 아비트라지가 실용적이고 비용 효율적이어야 합니다. 마지막으로 시장 만기 기한은 짧고 회전율이 빠르며, 트레이더 주의집중 사이클에 부합하는 예측 시장 특유의 빠른 템포를 띠어야 합니다.
아래는 임팩트 마켓 구축을 추진 중인 주요 프로젝트들입니다.
Lightcone은 오늘날 널리 알려진 임팩트 마켓 제품을 최초로 공개적으로 공언한 팀으로, 2025년 10월 프로젝트를 발표했으며 다른 팀들도 이어跟进했습니다. Lightcone은 실제로 '임팩트 마켓(impact market)'이라는 용어를 창작했으며, 해당 카테고리에 이름을 붙힌 셈입니다. 현재 테스트 단계에 있으며, 연말 정식 론칭을 목표로 삼고 있습니다.
Proof는 수직 통합(VI, Vertical Integration) 접근법을 택하여 자체 인프라 위에 풀스택 거래소를 구축합니다. 팀은 파생상품 거래소 빌드 및 운영 경력이 풍부하며, 트레이더 중심적으로 설계되었으며, 유동성 지원과 트레이더 매력적인 익스포저 제공을 중심으로 설계 의사결정이 내려집니다. 아래 그림은 Proof가 조건 시장, 퍼페추얼 시장, 그리고 예측 시장(일명 'binaries', 즉 이진 계약) 간에 구현한 수직 통합 설계를 보여줍니다.
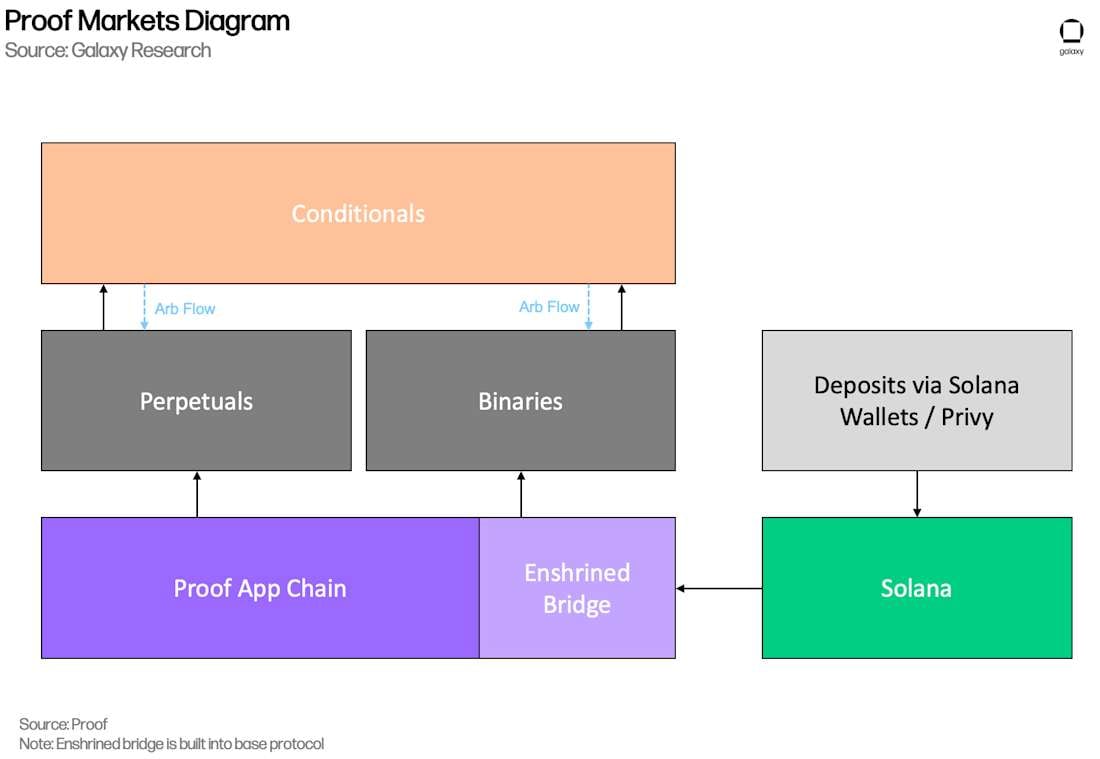
Proof는 올해 설립되어 앱체인 테스트넷과 v0 버전 거래소를 이미 오픈했으며, 시장 설계를 시험하기 위해 약 500명의 트레이더를 모은 트레이딩 컴피티션을 개최했습니다. 팀은 향후 1~2개월 이내(약 2026년 11월頃) 제한 접근 방식으로 메인넷을 론칭할 계획입니다. 자본 효율성과 각 프리미티브 간 상호작용이 Proof 설계의 핵심입니다. 마진 프레임워크는 퍼페추얼 시장과 조건 시장 간 레버리지 및 넷티נג을 지원합니다. 이는 세 가지 효과를 냅니다:
트레이더가 단일 포지션에서 훨씬 효율적인 익스포저를 확보;
Makers가 하부 퍼페추얼로 조건부 익스포저를 효율적으로 헤징;
조건 시장, 퍼페추얼, 예측 시장 간 자본 효율적인 직접 아비트라지 가능(가격 발견 및 시장 건강성에 중요할 뿐만 아니라, 이전에 완전히 단절되었던 두 시장 유형의 트래픽을 연결하는 가속재 역할도 할 수 있음).
Proof는 조건 시장 서드파티 인프라 위에 얹는 대신 자체 퍼페추얼 거래소를 구축 중입니다. 조건 시장과 하부 자산 간 마진 넷티نگ을 달성하려면 이것이 필수적입니다. 조건 시장이 이 하부 거래소 위에 구축됨에 따라, 하부의 실행 품질(Quality of Execution)은 직접 조건 시장 레이어가 감당할 수 있는 유동성과 가격 수준을 좌우합니다.
Proof의 거시적 관점은, 실행력이 뛰어난 거래소는 동일한 하부 유동성 기반 위에서 예측 시장과 퍼페추얼 아비트리지를 동시에 포착할 수 있다는 점입니다. 공유 유동성은 시장 깊이 확대, 스프레드收窄,由此产生的 익스포저对交易者更吸引力. Proof认为这种一体化设计可以解决一些历来限制事件市场发展的流动性约束,有望在体育和选举以外的品类上提供更深的预测市场敞口。
Proof之所以要把这些原语垂直整合,理由在于市场并不是孤立存在的。要让条件市场成为有吸引力的产品,周边组件,底层永续合约流动性、保证金、执行、结算和套利路径,都需要作为一个统一系统协同运作。
If Market采用了与Proof不同的设计。它没有做链上方案,而是以合成的、现金结算的头寸形式提供敞口。用户存入稳定币,头寸在市场结算时按底层资产的现货价格以现金结算。整个流程中没有任何东西被代币化或托管。团队这样做的理由有两点,分别关于产品需求和用户体验(UX):持有市场底层资产代币化版本的天然兴趣可能没那么大;而对于一个本意是为事件影响定价、而不是托管资产的产品来说,纯现金结算的设计可以带来更简单的用户体验。
平台上的每个市场都围绕一个共同事件来组织(例如“美联储会在下次 FOMC 会议降息吗?)” . 其下的各个市场代表对这一事件的不同框定(比如事件发生与不发生两种情况下布伦特原油、黄金或微软股票的价格)。每个市场分成 YES 和 NO 两个“宇宙”,每个宇宙都有自己完整的一套按资产划分的订单簿,同时该市场的所有资产共用一个预测市场订单簿。这个预测市场有两个用途:一是显而易见地为事件本身的概率定价;二是在交易者于结算前平掉影响力市场头寸时,吸收已锁定的盈亏(P&L),把它转换成预测市场代币,交易者可以立即卖出或持有到结算。结算时,落败宇宙中的头寸会全额退还已投入的保证金。
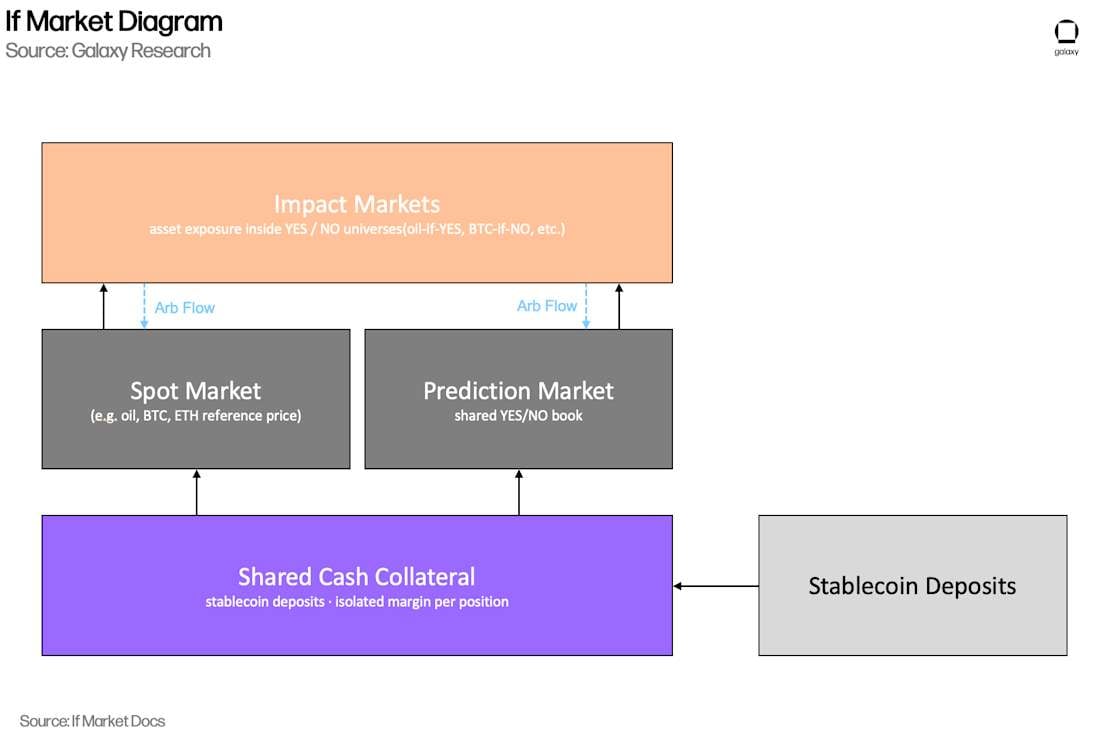
平台的杠杆功能已于 9 月上线。头寸按单个头寸采用逐仓保证金,并按名义价值分级设置持仓上限。部分市场可使用最高 10 倍杠杆。与永续合约式设计不同,If Market 没有资金费率,而是靠套利把条件价格锚定在现货附近,这种风险则通过持仓上限而不是把价格引向预言机来管理。强平标记价格采用订单簿的时间加权平均价格,而不是单笔成交价。结算价格来自剔除异常值的外部数据源,如果某个市场的规则有规定,还会使用一个短的时间加权窗口,这让人更难在预期的结算时点附近操纵结算。
该产品仍处于测试阶段,但平台首场交易竞赛已于 9 月 30 日结束,吸引了 2000 多名交易者,成交超过 600 万笔。
除了交易所和市场层面的发展,影响力市场在基础设施层面也开始有所动作。
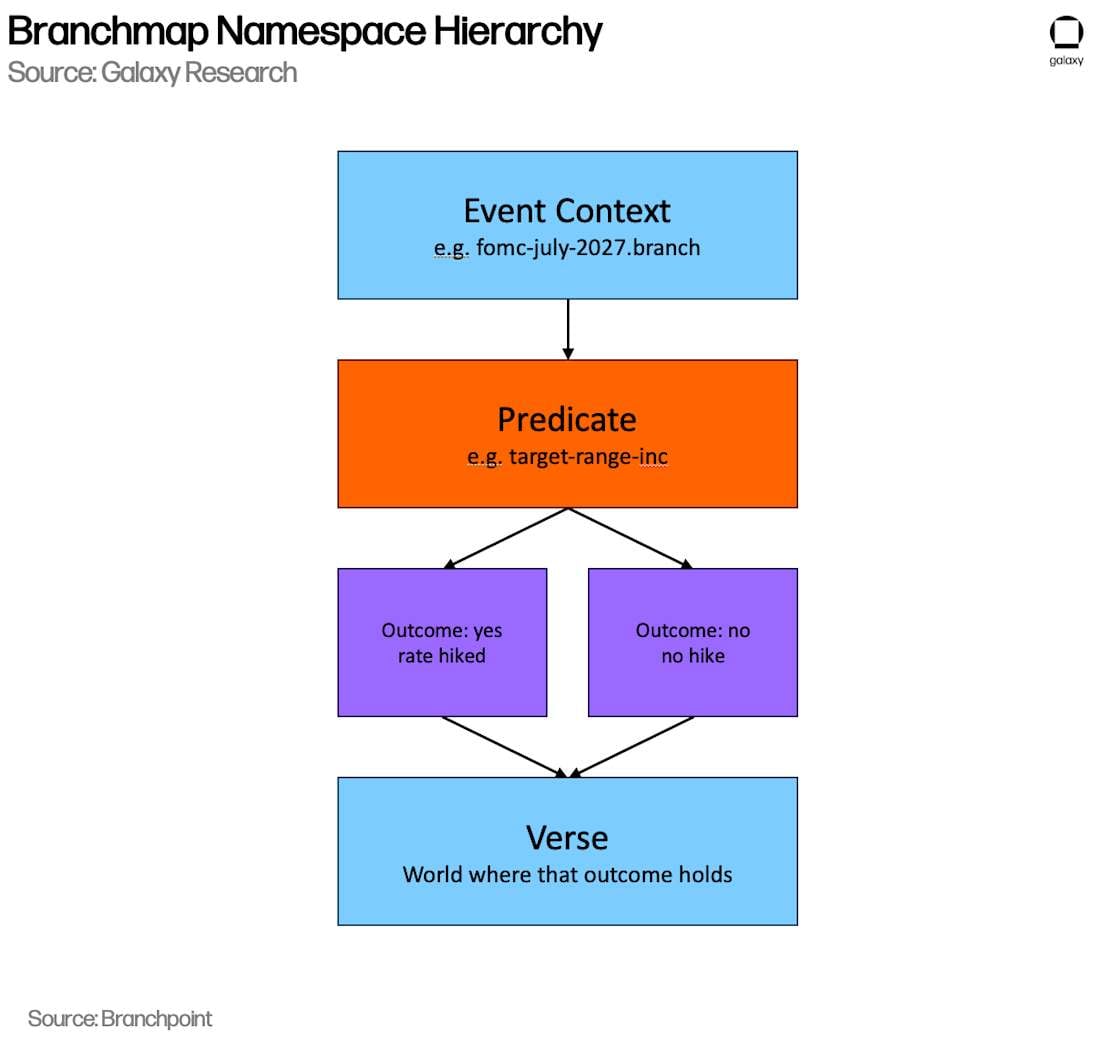
Branchpoint 正在构建 Branchmap,这是一个面向“多元宇宙金融”(multiverse finance,这个词最早由风投机构 Paradigm 的研究合伙人 Dave White 提出)的语义命名空间层,影响力市场只是它支持的多种应用之一。Branchmap 不是先做交易所,而是定位为共享基础设施,为事件、谓词和结果在链上赋予稳定的、机器可读的身份。这让预测市场、DEX、借贷协议以及任何其他链上应用都能引用同一份底层事件数据并围绕它进行组合。例如,同一个已注册事件,比如美联储是否会在某次 FOMC 会议上加息,可以同时被一个为加息概率定价的预测市场、一个上架以该结果为条件的 BTC 的 DEX,以及一个接受这种条件 BTC 作抵押品的借贷协议引用,各协议都无需各自定义或核对这个事件是什么、如何结算。
下图展示了这个命名空间的结构。它提供一个事件语境(例如美联储利率决议),其中包含一个谓词(例如目标利率是否上调?),谓词再为每一种可能结果生成具名的结果条目。在一个或多个谓词上选定的结果组合,定义了一个“宇宙”(verse),也就是条件资产所处的金融世界,尽管宇宙本身并不是一个存储下来的命名空间条目。
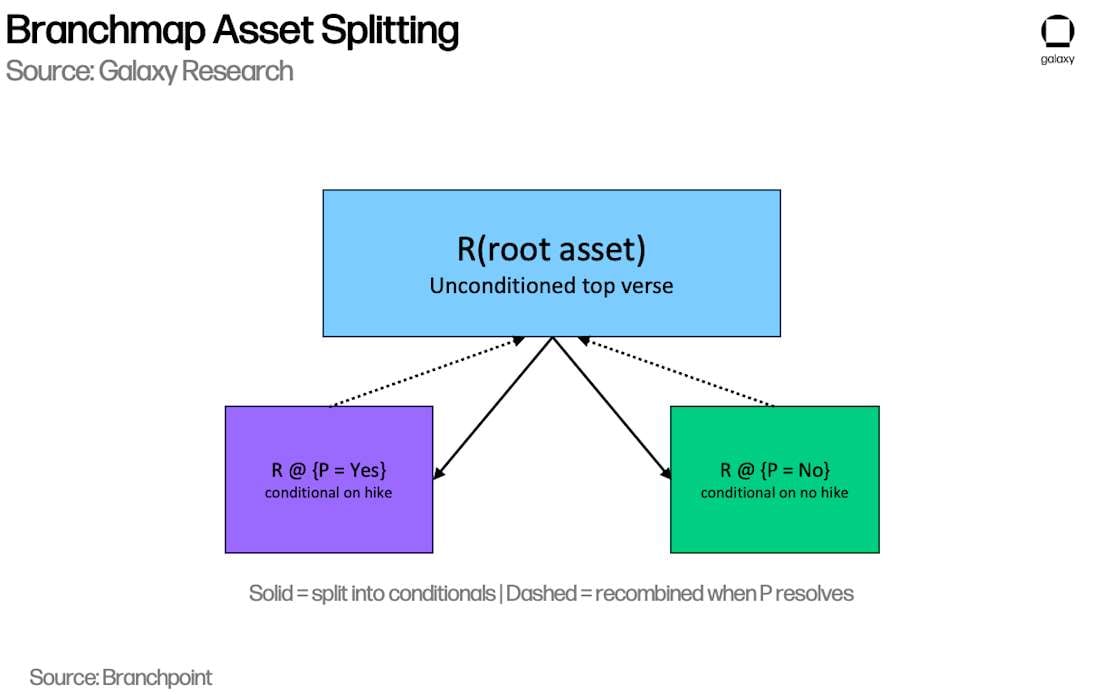
其核心思想是,预测市场本身已经在充当某一结果的计价单位:一份在事件以某种方式结算时支付 1 美元的二元合约,在经济上等同于在该结果发生的宇宙里持有 1 美元。Branchmap 在这一思想之上更进一步,允许任何资产按某一事件的每种可能结果拆分成以该结果为条件的若干版本,并在事件结算后重新合并。下图展示了这一机制:一个根资产针对某个谓词的每种结果拆分成以宇宙为条件的副本,谓词结算后,存续的分支再合并回普通的无条件资产。
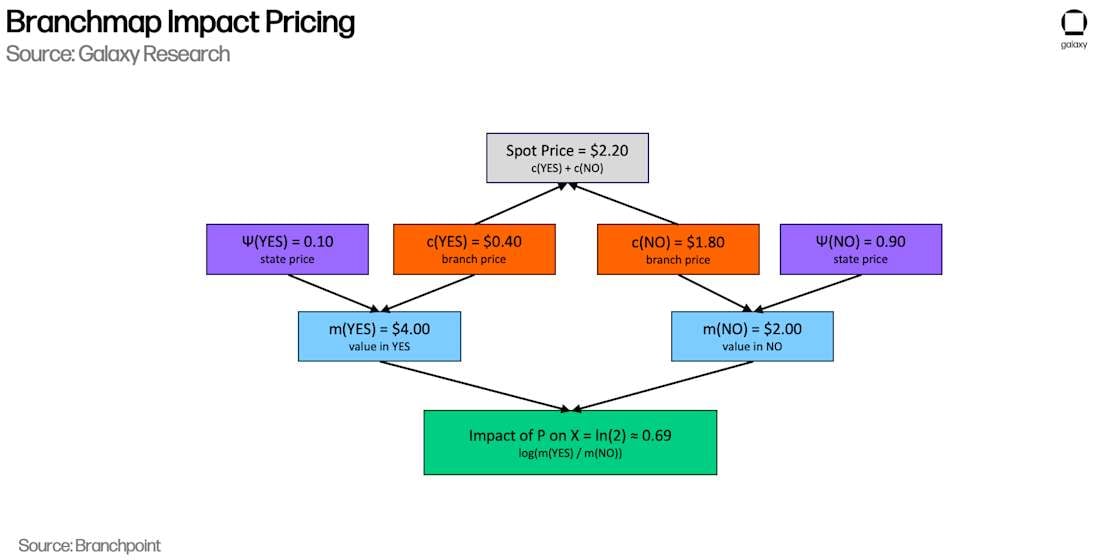
这种拆分机制在预测市场赋予某一结果的概率,与以该结果为条件的资产价格之间建立了直接联系,而这正是影响力市场要定价的那种分解。Branchpoint 明确把这种关联列为它的应用之一:一项资产在某个宇宙中的权益价格(其“分支价格”)可以分解为由预测市场提供的状态价格,以及该资产在这个宇宙中由市场隐含的价值(“宇宙内价值”)。状态价格就是预测市场中该结果代币的价格,在贴现可以忽略时近似于市场隐含概率。实践中,条件资产市场揭示分支价格,用它除以状态价格即可还原宇宙内价值。在 Branchpoint 的框架里,一项资产在某事件“是”与“否”两个分支中宇宙内价值之比的对数,就是一个可衡量的“影响”统计量(见下图)。由于命名空间为两组价格赋予了相同的事件、结果和结算身份,影响力市场原则上可以建立在它之上,而不需要为每个市场单独搭建定制的基础设施。
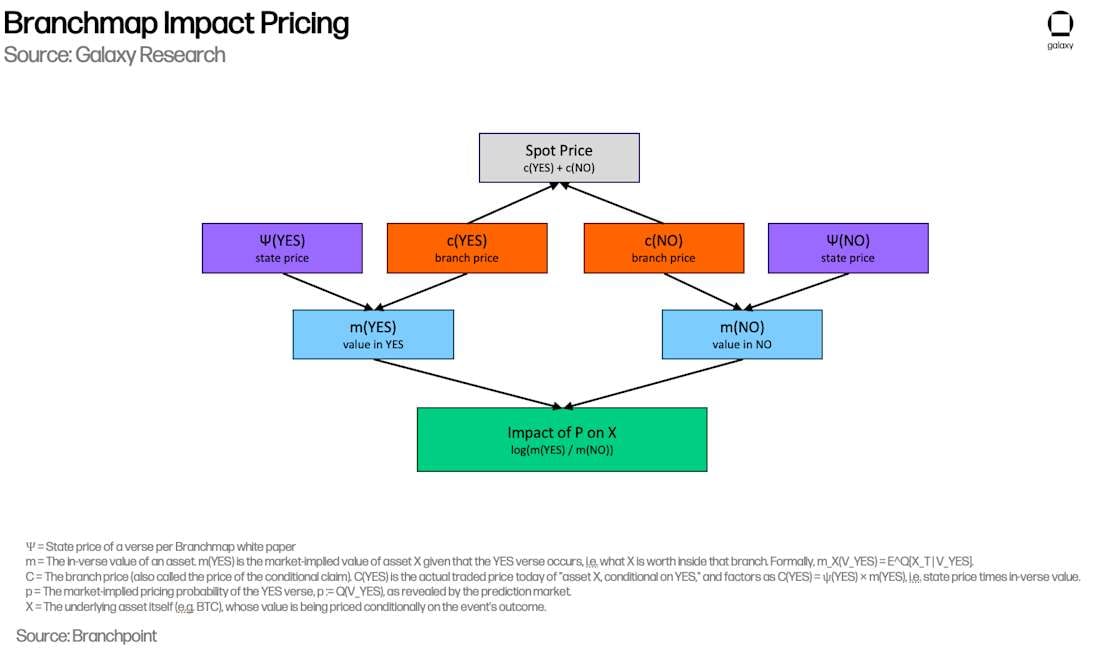
假设谓词是“12 月佛罗里达气温是否会连续三小时以上低于 28°F”,预测市场给霜冻定价 10%。如果一份只在“是”宇宙中支付的冷冻浓缩橙汁(FCOJ)权益每磅交易价为 0.40 美元,而对应的“否”宇宙权益交易价为 1.80 美元,那么用各自的分支价格除以状态价格,就得到宇宙内价值:“是”宇宙中为 4.00 美元,“否”宇宙中为 2.00 美元。因此,市场预期一旦出现霜冻,橙汁价值会翻倍,影响值就是这一比值的自然对数:ln(4 美元 /2 美元)≈0.69。两个分支价格相加,也正好等于橙汁 2.20 美元的无条件价格。
Branchpoint 的试点部署预计是一个单链 EVM 命名空间,初期由团队控制,长期路线图则是走向去中心化、跨链的命名空间,让其他交易场所和协议可以独立认领和治理。与其他基础设施层项目一样,Branchpoint 对影响力市场赛道究竟有多大用处,取决于各交易场所和市场运营方是否采用 Branchmap 作为其事件和条件资产的共享底层,而不是各自构建孤立的事件定义和结算逻辑。
幕后 진척
세상이 점점 더 복잡해지면서, 정치적, 규제적, 기술적, 환경적 요인에 국한되지 않는 개별 사건의 하류 영향이 자산 가격 및 기업 대차대조표에 미치는 영향이 더욱 커지고 있습니다. 투자자와 기업들은 과거엔 비교적 완만했거나 전혀 존재하지 않던 리스크를 더 능동적으로 헤지하기를 원하거나, 혹은 특정 리스크 헤징이나 수익 구조 달성을 위한 도구가 과거엔 존재하지 않았을 것입니다. 자연스러운 결론은 시장 참여자와 기업이 전통 금융 도구가 처음부터 겨냥했던 제한된 소수 리스크뿐만 아니라 모든 사건을 헤지할 수 있어야 하며, 필요에맞춘 맞춤형 수익 구조를 얻을 수 있어야 한다는 점입니다. 조건 시장은 이 철학의 구현체 중 하나이며, 이는 아마도 더 유연하고 사건 기반의 금융 도구라는 넓은 경로로 나아가는 한 걸음에 불과할 것입니다.
오늘날 온체인 주요 헤징 도구인 퍼페추얼에도 일정한 한계가 있어, 수요를 대체재 쪽으로 몰아넣을 수 있습니다. 퍼페추얼의 수익 구조는 선형적입니다(즉, 익스포저는标的价格에 비례하여 변화하며, 가격 수준과 무관함). 이는 모든 용도에 적합하지 않습니다. 어떤 리스크는 일정하고 고정된 1:1 익스포저보다는 비선형적이거나 사건 기반 조건부 수익 구조로 표현하는 것이 더 적합합니다. 또 퍼페추얼은 강평 위험(10·10 사태 참고)을 동반하므로, 모든 트레이더들이 이를 수용할 준비가 되어 있지는 않습니다.
위와 같은 사고방식을 기반으로 작업을 진행 중인 프로젝트들이 있으며, 관련 논의도 지속적으로 증가하고 있습니다.
옵션 프로토콜
1월 1일 이후 Derive의 옵션 사업은显著 성장했습니다. 월 기준 옵션 명목거래량은 1월 14억 7천만 달러에서 2월 최저치 6억 2천 9백만 달러로 하락한 뒤, 여름 내내 안정적으로 회복세를 보이다가 9월에 급속도로 가속해 38억 2천만 달러에 도달하며 1월 수준 대비 약 2.6배를 기록했습니다. 최근 30일간(9월 13일~10월 12일)의 페이스는 1월 대비 약 195% 높습니다. 미결제 잔고 흐름은 더욱 교차적이었습니다:年初 5억 9천만 달러에서 6월 하순 3억 5천 9백만 달러谷底를 찍은 후 회복해 9월 21일 24억 9천만 달러 최고치를 기록했으나, 10월 12일 16억 6천만 달러까지 하락했습니다. 이는 1월 1일 대비 약 181% 높고, 6월 최저치보다 4.6배 이상이며, 9월 최고치보다 약 34% 낮습니다.
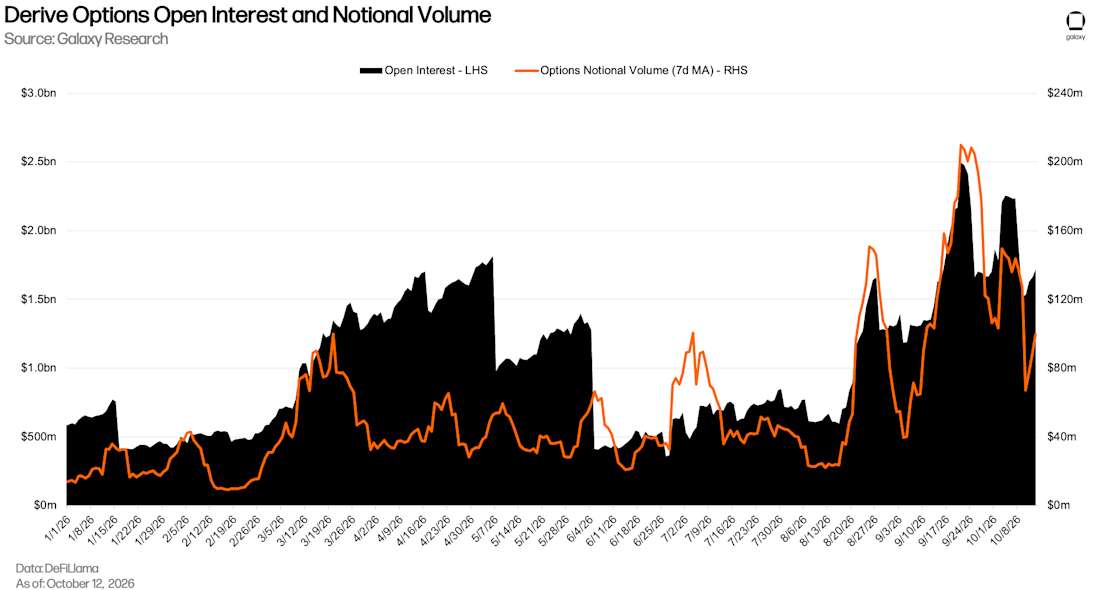
오프체인 동일 카테고리 상품과 비교할 때, 온체인 옵션은 자금 요구사항으로 인해 구조적으로 더 비쌌으며 특히 세일즈 측에 불리했습니다: 온체인 세일즈는 100% 마진을 사전에 납부해야 했으나, 오프체인에서는 더 적은 마진과 역동적 유지증액(Dynamic Margin Call) 방식으로 포지션을 유지할 수 있었기 때문입니다. 그럼에도 불구하고 최근 흐름은 의미 있는 신호이며, 온체인 트레이더들이 퍼페추얼 외의 헤징 도구를 적극적으로 찾고 있음을 보여줍니다. 이는 본 보고서의 다른 파트에서 소개된 더 난해한 조건형 및 사건 기반 도구의 채택에 긍정적 징후입니다.
Castle Technologies
Castle Technologies는 올해 설립된 뉴욕 기반 스타트업입니다. 핵심 가치는 전통 보험 및 파생 시장이 가격 매기지 않는 사건 리스크(관세, 지정학적 충격, 특정 입법안 등)를 구조화하고 거래 가능한 헤징 도구로 전환하는 것입니다.
Castle이 캘리포니아 소재 목양 회사와 체결한 최근 거래는, 리스크가 너무 좁고 특수하여 보험사가 가격을 매기지 않거나 기존 시장과 연결할 곳이 없을 때, 헤징 계약이 어떻게 구성되는지를 잘 보여줍니다.
조건 시장이 정말로 활기를 띠고 있습니다.
캘리포니아牧羊人工资豁免条款失效,可能让 Western Grazers 的劳动力成本增加约三到四倍,最高达到每年 24 万美元。这家公司经营着约 4000 只山羊,用于清除可能引发山火的植被。没有保险公司会针对某项具体立法结果出保单,在 Castle 介入之前,这个问题上也没有期权市场、没有永续合约、没有预测市场;这类事件本身也不会天然地产生双向的散户兴趣。
Casle 的工作是从零开始搭建承接这一敞口的管道:把一个仍在进行中的立法局面转化为一个精确、可自我认证的结算条件,再找到一个愿意为这种传统承保人不碰的风险定价并持有它的对手方。Western Grazers 与 Castle 签订了一份互换协议,结构设计为:如果加州议会未能在 10 月 1 日截止日前解决工资问题,该公司将获得约 50 万美元赔付;如果议员们解决了这一问题,则没有赔付。Castle 通过与量化交易公司 Susquehanna 做背对背互换转出了这一风险,由后者定价并承接这一敞口,交易最终通过一个 Kalshi 预测市场完成流动性撮合与结算。
结果是一份借助预测市场交易所通道执行的定制承保保单:一笔成交、一个对手方、一个专为这笔交易起草而非从货架上拿来的结算条件。Castle 端到端地造出了一份此前没有工具、没有市场、也没有保险公司愿意提供的对冲合约,而预测市场基础设施让这一切得以实现。这笔交易表明市场对“对冲一切”类产品存在需求。企业越来越多地面临传统保险和衍生品市场覆盖范围之外的风险(监管类、立法类、高度地方化的),并且愿意支付真金白银的溢价,请人按需设计定制方案。
Statebook
Statebook는 아직 제품화되기보다는 이론적 구상에 가깝지만, 사건 기반 헤징 도구를 어떻게 조직해야 할지 보여주는 유용한 새로운 프레임워크를 제시합니다. 이 구상은 《Markets for All States of the World》라는 워킹 페이퍼에서 비롯되었으며, 기존의 거래소에 맞추어 트레이더가 맞춰가는 방식이 아닌, 트레이더가 원하는 익스포저(수익 구조)를 먼저 정의하고, 이를 실현할 수 있는 기존 계약이나 조합들을 역으로 도출하는 식으로 금융 시장을 설계해야 한다는 사고방식을 담고 있습니다.
이를 뒷받침하는 수학식은 앞서 언급한 Branchmap 부분의 상태 가격 이론과 맥을 같이하지만, '상태(State)'에 대한 정의는 서로 다른 출발점에서 비롯됩니다. Branchmap의 상태 가격은 Arrow-Debreu식 분할에서 도출됩니다: 하나의 술어(예: “연준이 금리를 인상했는가?”)가 오라클을 통해 정산되며, 이에 따라 도출된 결과가 직접 하나의 우주를 정의하며, 이 우주 존재는 옵션 체인(Option Chain)이 불필요합니다. 반면 Statebook의 상태 가격은 더 좁지만 구체적인 모델인 Breeden-Litzenberger 모델에서 나옵니다. 유럽형 콜옵션 가격의 행사가에 대한 미분을 수행하면,标的资产 최종 가격이상을 특정 구간 내에 머물릴 시장 함의 가격을 복원할 수 있으며, 이로써 단일 옵션 곡선은 경계 권리(Boundary Rights)와 구간 권리(Interval Rights)로 구성된 사다리 형태로 변모합니다. Branchmap은 상태를 정의하여 조건부 자산에 공유 의미론적 ID를 부여함으로써, 온체인 프로토콜이 동일한 이벤트를 참조하고 이를 바탕으로 조립할 수 있게 합니다. 이와 달리 Statebook은 상태 정의를 실행 계층으로 구체화합니다: 일반 옵션, 경계 또는 임계값 권리(예: “인덱스가 100 이상 종가 시 1달러 지급”), 그리고 구간 권리(예: “인덱스가 100~110 사이 종가 시 1달러 지급”) 등을 모두 동일한 옵션 함의 상태 가격 데이터의 서로 다른 시각화로 간주합니다. 이를 통해 자체 주문장이 없는 Narrow Interval Bets 역시 Liquidity 있는 경계 권리 쌍이나 매칭되는 옵션 쌍으로 조립해 거래할 수 있으며, Statebook이 가장 저렴한 가용 경로를 찾아 확정적이고 실행 가능한 가격으로 공개합니다.
실제로 이는 전체 조건 시장을 관통하는 야심찬 목표와 일맥상통합니다: 단순히 현재 심도 있고 전문화된 시장이 존재하는 몇몇 수익 구조뿐만 아니라, 정교하게 정의 가능한 모든 사건이나 가격 결과에 대해 헤지할 수 있는 인프라를 구축하는 것. Statebook은 이를 온체인 의미론적 네임스페이스 방식(Branchmap 방식)이 아닌 실행 및 라우팅(Routing)을 통해 달성하며, 뿌리가 압도적으로 DeFi가 아닌traditional finance와 미국 규제 하 시장구조에서 비롯되었다는 점이 특징입니다. Hyperliquid나 Polymarket 같은 온체인 거래소는 대조군으로만 등장할 뿐, 이 논문 주요 연구대상은 아닙니다. 그럼에도 핵심 주제는 일치합니다: 조건 시장, 임팩트 마켓, 그리고 statebook은 동일한 이념의 변종들입니다. 시장은 단지 거래소가 존재하는 계약 위주가 아니라, 트레이더가 실제로 원하는 세계 상태로 조직되어야 합니다. 주목할 점은 statebook 논문에 따르면, 오늘날 온체인을 지배하는 헤징 도구인 퍼페추얼은 고정 maturity가 없어 상태 정의 기준 final payoff가 존재하지 않으므로, 해당 프레임워크에 결코 편입될 수 없다고 지적합니다. 이는 퍼페추얼과 statebook식 권리가 동일한 수요를 둘러싼 경쟁 관계라기보다, 서로 다른 보완적 헤징 니즈를 충족시킬 것임을 시사합니다.
결론
임팩트 마켓 프로젝트들이 메인넷 진입을 목전에 두고 여러 팀이 의사결정 시장 개념 구축에 착수함에 따라 조건 시장의 설계 공간이 점차 확대되고 있습니다. 예측 시장은 처음에 단지 사건 기반 금융의 '0차 버전'에 불과했지만, 지난 18개월 동안 카메로 기간(Cambrian Explosion)마져도 감당하지 못했을 정도로 폭발적인 실험 물결을 불러일으켰습니다. 의사결정 시장이 해당 메커니즘 위에 구속력 있는 거버넌스 결과를 겹쳤고, 임팩트 마켓은 사건의 발생 확률이 아닌 사건이 자산 가격에 미치는 영향만 따로 분리해냈습니다. 이제 Branchmap과 statebook 같은 인프라 및 하류 개념들은 "시장은 트레이더가 실제로 원하는 세계 상태에 의해 조직되어야 한다"는 근본 철학을 완전히 새로운 영역으로 밀고 나가고 있습니다. Umia가 처음으로 의사결정 시장에 경쟁을 가져왔고, 여러 팀이 시장층과 인프라층에서 동시에 임팩트 마켓을 구축하는 가운데, 향후 1년간 전체 기술 스택을 아우르는 경쟁은 현저히 격화될 것입니다.
그렇긴 해도 모든 것은 여전히 초기 단계에 머물러 있습니다. 트레이더들과 빌더들의 학습 곡선은 가파르고, 본 글에서 언급된 모든 임팩트 마켓 프로젝트는 테스트 중이거나(statebook처럼) 아직 제품은 아니고 단순한 워킹 페이퍼일 뿐입니다. 이러한 신형 도구의 유동성은 기본적으로 제로부터 축적되어야 하며, 일부는支持者가 예상한 것보다 더 답취(Niche)한 니즈를 가질 수도 있고, 전체 트랙 역시 Proof 수직 통합기술栈 vs If Market 현금 정산 비토큰화 루트 중 어떤 하부 설계가 최적인지 탐색 중입니다. 비교해보면 의사결정 시장이 한발 더 앞서 나갔는데, 실제 DAO들이 MetaDAO와 Umia 설계 활용하고 있으며, 의사결정 거버넌스에 의해 운영하는 조직이 빠르게 확산 중입니다. 향후 1년 안에 임팩트 마켓의 미해결 과제들이 어떻게 해결될지, 그리고 의사결정 시장의 채택 여부가 여기서 얼마나 더 확장될지 더욱 선명하게 드러날 것입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @galaxyhq