


BigTime|GSR의 가치는 얼마인가: 공개 재무 단서, 밸류에이션 배수 및 그 한계
작성자: BigTime
연구 범위: GSR 밸류에이션 분석(공개 자료)|자료 확인 기준일 2026-09-14|BigTime 메이커·유동성·거래 기술 실무 관점 발간.
본문 재무 수치는 언론 보도 인용치이며, 감사 검증되지 않았습니다. 배수 계산은 연구 참고 용도이며 투자 조언을 구성하지 않습니다.
핵심 의견
- GSR의 공개 재무 자료는 FY24(매출 약 2.87억 달러, 세후 이익 약 7,100만 달러, 매체 보도 인용치)와 2026년 5월 사모 라운드 약 10억 달러 평가액뿐입니다.
- 이를 기준으로 FY24 주가수익비율(P/E) 약 14배, 주가매출비율(P/S) 3.5배 산출됩니다. 메이커 수익은 시장 변동성에 따라 영향을 받으며, 단일 회계연도 이익은 보수적으로 정상화 수익 기준으로 판단해야 합니다.
- 사모 가격에는 공정가치 또는 상장 가격을 의미하지 않습니다. 비교 가능한 암호 자산 기업의 상장 실적은 극명하게 갈리며, 가치 평가 구간의 제시가 단일 숫자보다 더 많은 정보를 제공합니다.
- 비상장 기업 연구를 시작할 때 첫 번째 질문은 일반적으로 '이 기업의 가치는 얼마인가'입니다. GSR에 대한 답변은 두 가지 공개 자료로 구성됩니다: 일련의 재무 수치와 한 번의 사모 평가 책정입니다.
1. 공개 재무 단서: 보도 인용 수치
GSR은 공개 재무제표를 발표한 바가 없습니다. 현재 확인 가능한 재무 수치는 스탠다드차티드(SCB) 지분 인수 당시 보도를 바탕으로 합니다: 2024년 6월 마감 회계연도(FY24) 기준 매출 약 2.87억 달러, 세후 이익 약 7,100만 달러(Ledger Insights 2026-05-05, 보도 인용치, 감사 파일 미확인). 또 다른 보도에 따르면 회사는 2021년부터 CNC Inversiones에서 관리하고 있으며, 창립자 Cristian Gil이 약 72%의 지분을 보유하고 있습니다.(동일 출처)
이 수치를 사용할 전, 개념 구분이 필요합니다. 메이커의 '거래량'이 종종 매출로 오인되는데, 전자는 처리된 거래 규모이고 후자는 계약과 회계 기준에 따라 인정받아야 합니다. 이익은 헤지, 자금 조달, 운영 비용 및 세금을 다시 공제한 값입니다. 개념을 잘못 사용하면 가치 평가가 한 자릿수만큼 차이 날 수 있습니다. GSR의 287M은 매출 기준, 71M은 세후 이익 기준이며, 비록 감사 확인되지 않았으나 기준 자체는 명확하므로 연구의 출발점으로 삼을 수 있습니다.
시간적 괴리도 주목할 필요가 있습니다. GSR의 FY24는 2024년 6월에 마감되었으므로 현재로부터 2년이 넘었습니다. 이 수치는 당시의 경영 실적을 묘사한 것이며 현재의 상황이 아닙니다.
2. 10억 달러 평가액은 어떻게 형성되었나
2026년 5월, 스탠다드차티드 계열의 SC Ventures가 GSR에 전략적 지분을 투자하며 최초의 외부 전략 투자자가 되었고, 보도 기준 평가액은 약 10억 달러였습니다(Bloomberg, CoinDesk 보도 인용).
이것은 사모 라운드 차입 가격이며, 이해하기 위해서는 다음 세 가지 포인트를 짚어야 합니다. 첫째, 소수 지분 거래입니다. 소수 지분 양도는 조건과 유동성 제한을 동반하며, 최종 체결가는 전체 회사의 공개시장 가격이 아닙니다. 둘째, 협상 결과입니다. 가격에는 전략적 시너지에 대한 기대가 포함되어 있으며, SCB는 당해 기간 여러 암호 기관과 협력 중이었습니다. 이는 시장 경쟁 입찰이 아닙니다. 셋째, 시간 표시가 있습니다. 가격 책정은 GSR이 두 기업 인수와 ETF 출시 이후 이루어졌으며, 그때의 시장 환경이 현재와 반드시 일치하지는 않습니다.
따라서 10억 달러를 더 정확하게 해석하면 이렇습니다: 2026년 5월, 한 전략적 투자가가 이 가격에 GSR의 소수 지분을 매수할 의사가 있음을 보였습니다. 이는 참고할 만한 앵커이지, 공정 가치 결론이 아닙니다.
3. 배수로 본 GSR, 어떻게 산출할까
매출, 이익, 평가액을 갖추면 두 가지 일반적인 배수를 산출할 수 있습니다(연구 참고용, 위 보도 인용치 기준):
- P/E 기준: $1B ÷ $71M ≈ 14배 (FY24 세후 이익)
- P/S 기준: $1B ÷ $287M ≈ 3.5배 (FY24 매출)
우리는 14배 P/E가 금융 기관 측면에서 결코 과감하다고 볼 수 없지만, 이 계산의 전제는 FY24 이익이 정상적인 수익 능력을 대표한다는 점입니다. 메이커 수익은 시장 변동성에 따라 크게 흔들리며, 단일 회계연도 이익의 지속성은 다소 비관적으로 전망해야 합니다. 이것이 엄격한 가치 평가가 최성기 연도의 특정 시점이 아닌 주기 평균인 정상화 수익을 보는 이유입니다.
최근 암호 기업 상장 평가를 대조해보면, 해당 타입 기업 가치 평가의 격차가 얼마나 큰지 알 수 있습니다. Circle은 2025년 6월 IPO로 6.2B 평가액으로 상장 초기일 대비 168% 상승했습니다. Bullish는 같은 해 8월 상장해 13.2B 평가액으로 초기일 대비 90% 상승했으며, Gemini는 같은 달 9월 목표 평가액 3.1B로 상장되어 20배 초과 청약 기록했으나, 2026년 7월 기준 초기일 대비 약 89% 하락했습니다. 모두 암호 인프라에 속하지만 상장 후 실적은 극명하게 다릅니다. 이러한 사례들이 GSR을 역으로 추론하는 근거가 될 수는 없습니다. 사모 가격과 상장 가격 사이에는 환산 공식이 없으며, 상장 시기, 유통 물량, 시장 심리가 복합적으로 작용합니다. 이들의 가치는 이러한 기업 가치를 평가할 때 구간(range)이 개별 수치(point value)보다 중요함을 일깨워준다는 점에 있습니다.
4. 가치 평가 수치의 네 가지 경계
이 수치를 활용할 때 넘어선 안 되는 네 가지 경계가 있습니다:
- 기준 경계: 287M과 71M은媒体报道 인용치이며 감사 확인되지 않았습니다. 인용 시 반드시 출처와 기준을 명시해야 하며, 기업이 공식 발표한 것으로 표기해서는 안 됩니다.
- 가격 책정 경계: 10억 달러는 사모 소수 지분 가격으로, 공정 가치를 의미하지 않으며 미래 상장 가격을 대체할 수 없습니다. '상장 후 비교 가능 기업 상승폭으로 추정한다'는 근거는 존재하지 않습니다.
- 시간 경계: FY24는 2024년 6월에 마감되었습니다. 그 이후 메이커 업계는 거래량 축소와 참여자 퇴출을 겪었으며, 구회계연도 데이터로 현재 경영 상황을 외삽하려면 신중해야 합니다.
- 주체 경계: 기업 가치는 기업 차원의 문제입니다. 펀드 지분을 통해 참여할 경우, 투자자가 취득하는 것은 펀드 서류에 규정한 권리이며, 수수료, 로크업 기간, 청산 arrangement가 최종 결과에 영향을 줄 수 있습니다. 기업이 수익을 내더라도 펀드 지분이 동일한 수익을 보장하지는 않습니다.
네 번째 경계는 자주 간과되지만, 배수 구조보다 지분 구조를 이해하는 것이 더 중요한 이유이기도 합니다.
5. 연구 체크리스트: 메이커 가치 평가 방법
해당 유형 기업 가치 평가 시 항목별로 점검합니다:
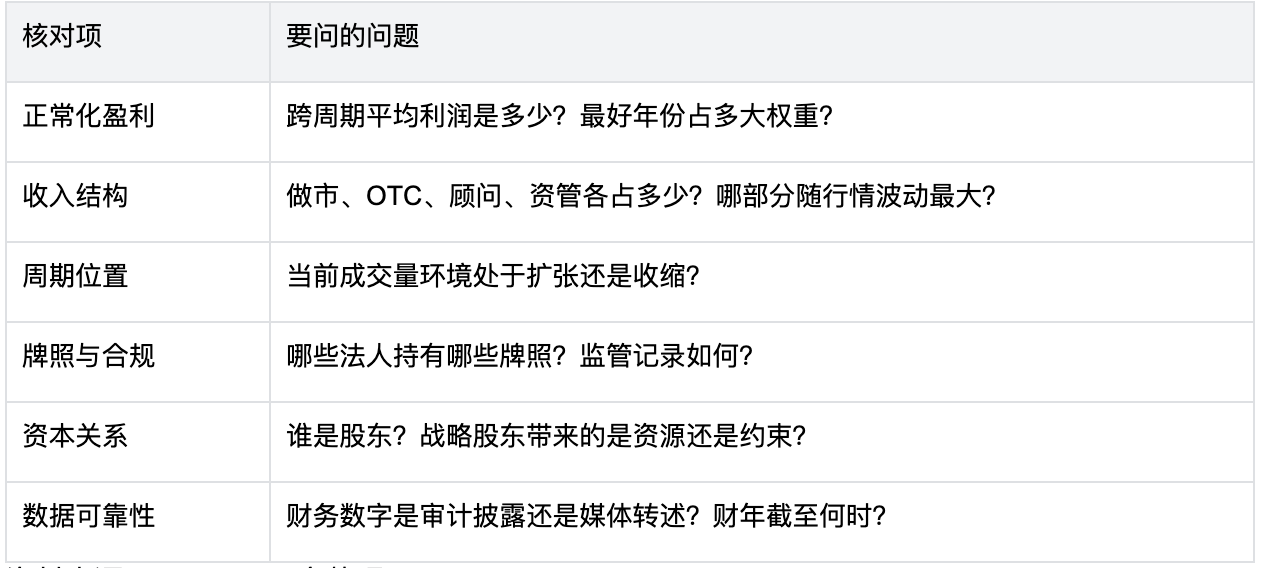
표 1|메이커 가치 평가 체크리스트. 자료 출처: BigTime 연구 정리
GSR의 해당 체크리스트 상 위치: 주기별 운영 이력과 다중 관할권 면허를 보유하며, 은행 계열 전략 투자자를 보유하고 있으나 공개 재무 기준은 FY24 보도 인용치 수준에 머무르고 있습니다. 향후 추적할 관심사는 어떠한 형태의 정보 업데이트이며, 신규 자금 조달, 감사 공개 또는 제품군 공개 운영 데이터 등 모든 요소가 가치 평가 판단의 입력 변수를 변경할 것입니다.
GSR의 공개 자료, 배수, 경계를 함께 살펴보는 것이 단순한 '10억 달러'라는 제목보다 이 비즈니스의 진정에 더 다가갑니다. 해당 기업에 대한 완전한 분석은 《GSR 심층 연구: 한 메이커는 왜 암호 자본 시장을 구축하기 시작했는가?》를 참조하시기 바랍니다. 업계 구도와 동종 비교는 《암호 메이커 업계 지도: GSR과 그 경쟁자들》을 참조하시기 바랍니다.
위험 요소
본문 재무 수치는 매체 보도 인용치이며 감사 확인되지 않았습니다. 배수 계산은 단일 회계연도 데이터와 사모 라운드 가격 책정을 기반으로 하므로 공정 가치를 대변하지 않으며 미래 상장 가격 평가에 대한 견해를 구성하지 않습니다. 가치 평가 입력 변수는 기업 정보 공개 업데이트에 따라 현저하게 변할 수 있습니다.
자료 설명: 재무 수치와 평가액은 문내 표기 공개 보도(매체 인용치, 감사 미확인)에서 도출되었습니다. 배수 계산 및 프레임워크 추출은 BigTime 연구 분석이며 투자 조언을 구성하지 않습니다.
면책 사항: 본 보고서는 BigTime 산업 연구팀이 작성하였으며 공개 자료를 기반으로 정리되었습니다. 투자 조언, 청약 또는 수익 약속을 구성하지 않습니다. 과거 성과가 미래를 보증하지 않습니다. 서면 허가 없이 전재 또는 편집할 수 없습니다.
BigTime 산업 연구팀은 메이커, 유동성 및 기관 자산 시장을 지속적으로 커버링하며 시리즈 보고서를 순차적으로 발간할 예정입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @BigTime_Liquid















