'널리 뿌리기' 전략의 효력이 사라지고 있다: 암호화폐, 가치 투자 시대로 진입
작성자: Zeneca
번역: TechFlow
TechFlow 요약: 개인 투자자들이 가장 익숙한 '광범위 분산' 전략이 효과가 사라지고 있다. 데이터에 따르면 베어마켓 저점에서 버크트레이드 고점까지 상위 100개 토큰의 중위수익률은 불과 0.99배에 불과했다. Zeneca는 세 가지 사이클 데이터를 통해 암호화폐 시장이 '무슨 거 사도 오르는 시대'에서 '소수의 고품질 자산이 지속적으로 비트코인을 상회하는 시대'로 전환되고 있음을 증명했으며, 이는 투자자의 코인 선택 논리에 완전히 새로운 요구를 제기한다.

안녕하세요 여러분. 제가 다시 돌아왔습니다. 화면과 디지털 세계에서 잠시 벗어나 휴식을 취하고 있는 동안 기다려주신 모든 분들께 감사드립니다. 다시 글을 쓰기 시작하며 제 생각과 관점을 공유하게 되어 기대됩니다. 그럼 바로 본론으로 들어가겠습니다.
2022년 11월 20일, FTX 붕괴 약 일주일 후라고 가정해보자. 당시 당신의 손가락에는 만 달러가 있다고 치자. 이 시점은 우리가 누구나 접할 수 있는 바닥 중 가장 가까운 지점일 것이다. 당신은 만 달러 중 100달러씩을 시가총액 상위 100개 코인에 각각 투자하고, 이후 끝까지 보유한다고 상상해보자. 전체 강세장을 통과하고, ETF 승인, 대선, 취임식 등 모든 이벤트를 거쳐 2025년 10월 6일 전 시장总市值가 정점을 찍을 때까지 말이다. 그러면 당신의 수익은 얼마나 될까?
당신의 자금은 대략 두 배, 약 1만 9,400달러로 불렀을 것이다. 나쁘지 않은 숫자다. 하지만 다른 시나리오와 비교해보면 차이가 뚜렷해진다. 동일한 1만 달러를 비트코인에만 매수하여 아무런 조작 없이 보유한 경우, 그 가치는 약 7만 6,600달러에 달한다. 상위 100개 토큰 중 4분의 3의 상승분은 고작 10개 코인에 의해서만 발생했으며, 바구니에 포함된 토큰의 중위수는 당신이 각 달러당 투입한 금액의 99센트 가치밖에 유지하지 못한다. 따라서 베어마켓 최저점부터 고점까지 보유하고 있더라도, 당신의 포트폴리오에 속한 코인의 절반 이상은 적자 상태이다.
비트코인을 상회하는 것은 쉽지 않다.

것이 바로 '광범위 분산 기도형' 전략이다. 우리 중 많은 이들이 이를 통해 암호화폐를 배우기 시작했고, 오랫동안 이는 매우 효과적이었으나 명백히 그 효력을 상실했다. 지난 사이클에는 먹히지 않았으며, 이번 사이클에서는 당연히 더욱 그러하다. 이에 대체될 새로운 패러다임은 우리가 Crypto 시장에서 보아왔던 어떤 것보다도 가치 투자에 더 가깝고, 벤 그레이엄과 워런 버핏의 투자가를 따르는 것이라 생각한다.
따라서 이 글은 이러한 시장 구조의 전환에 대한 것이며, 이에 따라 차기 강세장에서 어떻게 포트폴리오를 구성할지에 대한 계획이다.
광범위 분산은かつて는 기대값이 양수의 전략이었으나, 2017년 이후 각 사이클의 수익률은 이전 사이클보다 하나같이 악화되었다.
트렌드 추종 또한 같은 문제가 있다. 각 유행의 승자들은 대부분 과거의 빛을 되찾지 못했고, 매일 수천 개의 신규 토큰이 상장하여 같은 자금줄을 두고 경쟁하고 있다.
동시에 프로젝트 팀이 자체 토큰 바이백 및 소각에 사용하는 자금은 2021년 이후 약 10배 증가했으며, 베어마켓에서도 여전히 탄탄하다. 2026년 10월까지 1년 동안 실제 바이백을 실시한 토큰은 비트코인 대비 초과수익을 기록하는 비율이 기타 토큰의 약 두 배에 달했다.
그래서 나는 그레이엄과 버핏이 주식에 적용했던 방식을 따르고 싶다. 자신의 토큰에 현금으로 실질적인 투자를 하는 우수 프로젝트들을 일부 보유하며, 가격이 저렴할 때(혹은 성장세가 이미 가격에 반영되기 전) 매수해 수년간 보유하는 것이다.
바이백된 토큰의 처리 방식 역시 중요하다. 소각된 토큰은 영구적으로 사라지지만, 보상으로 배포된 토큰은 일반적으로 시장으로 유출되어 즉시 매도된다.
ZEC는 내 규칙의 예외 사례다. 바이백이 전혀 없는 가치 저장형 토큰이며(버핏은 이를 혐오하겠지만, 그는 비트코인과 금도 싫어하므로 대수롭지 않다).
우리는 어떻게 이런 단계에 이르렀는가?
2017년 초기 시장에 진입한 우리 세대라면 모두 기억할 것이다. 당시에는 거의 모든 것이 함께 오르기 시작했다. 상위 100개 중위수 토큰은 2018년 1월 고점에서 약 46배 상승했으며, 대부분의 코인이 비트코인을 상회했다. 따라서 CoinMarketCap에 등재된 어떤 코ンを 사든 상관없이, 그저 무작정 고르는 것만으로도 큰 부를 쌓을 수 있었다. 광범위 분산 전략은 그때부터 시작되었으며, 솔직히 말해 그 당시 시장 구조에서는 그것이 맞는 플레이였을지도 모른다.

2021년에는 여전히 그런 현상이 널리 존재했으나 폭은 축소되었고, 중위수 토큰의 성적은 비트코인과 거의 동행했다. 2024~25년 사이클에는 상위 100개 중위수 토큰도 최고점 직전에만 겨우 3배 상승했을 뿐, 비트코인을 상회한 비율은 고작 8분의 1 수준이었다. 게다가 대부분의 토큰은 2024년 중반에 이미 정점을 찍었으며, 전체 시장의 고점 형성보다 약 1년 이상 앞섰다. 당신의 알트코인이 2024년 초에 이미 장세를 마감했다고 느껴졌다면, 주위에 아직 강세장이라고 말하는 사람들이 많았음에도 불구하고, 그것은 대부분의 알트코인들이 실제로 이미 고점에 도달했기 때문이다. 다수는 도래하지 않을 '알트 시즌'을 기다리며 고통스러운 롤러코스터를 탔을 가능성이 높으며, 그 시대가 다시 올 가능성은 희박해 보인다.
또 다른 플레이 방식은 트레이드 중인 핫아이템을 쫓는 것이었다. ICO, 디파이 서머, NFT, 대안 L1, 밈 코인, AI 에이전트 등... 분명히 몇 개는 빼먹었을 것이다. 새로운 트렌드에 먼저 진입해 선구자처럼 빠져나오는 작전이다. 이 로직은 먹통이 되기 직전까지는 통했다. 2017년 상위 100개 중 약 10%만이 다음 사이클에서 신고가를 갱신했으며, 밈 코인 전체 시가총액은 2024년 12월 고점 대비 약 5분의 1 수준으로 줄었다. NFT 이야기는 절대 하지 않겠다. 🥲
그러나 흥미로운 점은 일정 부분 코인들이 베어마켓 상황에서도 비트코인과 분리되어 독립 행보를 보이고 있다는 것이다.
지난 사이클 고점이었던 2025년 10월 6일 기준으로 만 달러를 상위 100개 코인에 균등 분배하여 투자했다고 가정해보자. 현재 그 가치는 약 5,700달러 정도다.(상위 100개 중 단 6개만 상승세 유지) 반면 비트코인 전매수 시 약 6,700달러 가치를 유지한다. 하지만 만약 다음 코인들이 최상위 성적을 낼 것이라고 알고 있었다면, 1,000달러를 최고의 성과를 낸 10개 코인에 투입하여 약 20,800달러를 달성했을 것이다. 2,000달러를 상위 5개 코인에 몰빵했다면 약 31,800달러에 도달했을 것이다.
나는 이전 두 번의 사이클 고점을 대상으로 동일한 테스트를 대조용으로 수행했다. 2018년 1월 7일과 2021년 11월 8일 매수 후 1년 보유 기준이다. 결과는 명확한 경향을 보여준다: 최고의 성능을 보이는 코인들이 BTC로부터 분離되어 독립적인 흐름을 타기 시작했다는 점이다.

그렇다면 사전적 예측이 불가능한 상태에서 우리는 어떻게 '최고의' 코인을 발견하고 선발할 수 있을까? 이 질문에 답하려면, 우선 광범위 분산 전략이 처음부터 왜 실패하기 시작했는지, 그리고 자금이 어디로 이동하고 있는지 파악해야 한다고 생각한다.
광범위 분산 전략이 실패한 이유는 무엇인가?
가장 주요한 원인은 토큰 수가 지나치게 많다는 점이며, 결국 동일한 자금줄을 두고 치열한 경쟁을 펼치고 있기 때문이다. 이 뉴스레터 구독자들에게는 놀라운 발견이 아닐 것이다. 토큰 과포화 현상은 수년째 명확하게 드러나고 있다.
2018년 1월 고점 당시 CoinMarketCap에 등재된 총 토큰 수는 1,400개를 넘지 않았다. 반면 2026년 8월 말 기준, Pump.fun 하나만으로도 하루 약 44,000개의 신규 토큰이 런칭되고 있다. 토큰 공급량이 몇 자리수씩 증가하는 동안, 구매자 수(및 자본 규모)는 당연히 그것을 따라잡지 못했다.
真正 들어온 대형 기관資金의 상당수는 이미 확립된 상위권 코인들의 이름으로 흘러갔다. FTX 저점부터 2025년 10월 고점 기간 동안, 비트코인은 시장 신규 자금의 약 3분의 2를 흡수했으며, ETH/XRP/BNB/SOL이 약 4분의 1을 가져갔다. 나머지 모든 알트코인은 합쳐봐야 약 10분의 1 수준이다. ETF사, 패밀리 오피스 및 펀드는 광범위 분산을 추구하지 않는다. 그들은 자신의 LP에게 설명 가능한 코 handful을 매수한 뒤 장기 보유한다.

심지어 이 잔여 10%의 상승분조차 극소수 코인으로 편중되었다. 10개 코인이 그 절반 가까이 독식했으며, 주로 DOGE/TRX/ADA/LINK/XLM 등 레거시 코인이었고, HYPE와 SUI만이 유일한 신참이었다. 같은 기간 중 CoinMarketCap 등재 코인 수만 약 2만 1,800개에서 3만 6,200개로 급증했으며, Pump.fun에서만 수백만 개가 추가로 발행되었으므로, 대부분의 신규 코인은 자금 한 방 얻지 못했다.

따라서 만약 다음波가 이전과 유사하게 전개된다면, 과도한 분산은 결국 고립되어 움직이지 않는 수많은 코인들만 쥐고 있게 될 것이다.
무엇을 대신해 광범위 분산형 운빨 게임이 대체되고 있는가?
위대한 Crypto 비전을 꿈꾸며 달려온 우리 중 다수는, Crypto 오리지널 프로젝트들이 자사의 토큰에 현금을 직접 투자하기를 갈망해왔다. 이는 주로 바이백 및 소각을 의미하며, 시중에서 토큰을 회수하는 방식이다.(Aerodrome처럼 수수료의 일부를 토큰 락커들에게 분배하는 경우도 있지만 드물다)
이러한 토큰들은 과거에도 존재했지만, 현재는 그 수가 눈에 띄게 늘었고 시장은 강력하고 호의적이며 막대한 자금으로 호응하고 있다. 현실은 우리가 가진 토큰이 실제 수익을 창출하는 프로토콜의 일부임을 좋아하며, 특히 해당 수익의 일부를 코인 가격 및 holder들의 지지를 위해 쓰일 때 더욱 매료됨을 시사한다.
토큰 바이백 규모는 2021년 10월 기준 1년치 약 1억 9천만 달러에서 2026년 10월 기준 1년치 약 18억 5천만 달러로 증가했다. 연간 바이백 지출이 100만 달러를 넘는 프로젝트 수도 10곳에서 70곳 이상으로 불어났다. DefiLlama가 지속적으로 프로토콜을 집계하고 있어 데이터 커버리지 확대에 의한 부분이 일부 존재하긴 하지만, 그렇더라도 이는 상당한 규모의 변화다.

가장 흥미롭게 여겨지는 지점은 마지막 차트 항목이다. 지난 1년 간 암호자산 총 시가총액은 3분의 1 이상 하락했으나, 바이백 및 소각 자금 유입량은 여전히 소폭 증가했다. 가격은 급락했으나 현금 유입은 지속되었다. 이는 가치 투자의 핵심 철학이자 실체라 할 수 있다.
벤 그레이엄이 자주 언급하는名言으로 "단기적으로 시장은 투표기계이고, 장기적으로는 저울이다."라는 말이 있다. Crypto 역사 대부분에서 무게를 달 만한 자산은 전무했기에, 오직 투표(밈, 내러티브, 누가 가장 강력한 트위터 군단을 거느리고 있는가)만이 존재했다. 투표를 완전히 없앨 수는 없지만, 이는 역사상 처음으로 시장의 상당 부분이 저울 위에 올라 정확한 무게와 분량을 가늠해볼 수 있게 되었다는 것을 의미하며, 더 많은 자금이 결국 그러한 곳으로 향할 것이라고 생각한다.
벤 그레이엄은 무엇을 사겠는가?
그레이엄은 1949년 '현명한 투자자(The Intelligent Investor)'를 저술했고, 그의 문하생으로 밑바닥을 다진 버핏은 이 책의 한 판본을 기반으로 버크셔 헤서웨이를 키웠다. 이 책은 내가 가장 사랑하는 목록 중 하나로, 모든 사람에게 추천하고 싶다. 핵심 아이디어는 기업이 벌어들인 수익을 기준으로 진정한 가치보다 낮은 가격에 매수한 뒤, 인내심을 가지고 기다리는 데 있다.
그레이엄의 가장 유명한 개념은 '미스터 마켓(Mr. Market)'이다. 가상 사업 파트너로서 매일 나타나 손주의 지분을 매수하거나 자신의 지분을 팔겠다고 제안하지만, 가격은 온전히 그의 기분 좌우한다. 너는 반드시 그를 상대할 필요도, 그의 의견에 동의할 필요도 없다. 다만 그가 터무니없는 가격을 제시할 때만 인수하면 된다. Crypto 시장의 미스터 마켓은 아마도 감정 변동성이 가장 극악한 형태일 것이다. 2025년 10월부터 2026년 6월까지 전체 시장이 50% 이상 폭락했는데, 바로 그러한 날들이 우량 기업의 매수 타이밍이다.
그의 또 다른 핵심 개념은 '안전마진(Margin of Safety)'으로, 기본적으로 자신이 평가한 가치보다 훨씬 낮게 지불한다는 의미이며, 이는 분석이 빗나가더라도 여전히 마지노선이 보장됨을 뜻한다. Crypto 영역에서 가장 근접한 PER 지표로 삼고 싶은 것은 시가총액을 프로젝트가 1년 치 토큰 바이백(또는 소각)에 사용하는 금액으로 나눈 값이다. 예를 들어 토큰 시가가 10억 달러이고 연간 바이백 액수가 5,000만 달러라면, 이는 20배의 PER를 지불하는 셈이다. 이 글을 작성하는 시점에서 운영이 가장 원활하고 규모가 큰 프로젝트(HYPE/JUP/PENDLE/SKY)들은 대체로 30배 근처에서 거래되고 있으며, 이는 우리에게 대략적인 척도를 제공한다.
버핏이 그레이엄의 이론을 수정한 부분은 "탁월한 기업을 합리적인 가격에 사는 것이, 평범한 기업을 탁월한 가격에 사는 것보다 훨씬 낫다"는 문장이다. 그는 또한 "20개 구멍만 있는 카드 한 장을 받아 투자마다 구멍을 뚫어가며 행동한다면, 매번 더 깊이 고민하게 되고 결과는 훨씬 나아질 것이다"라고 말하기도 했다.
소수의 토큰만을 집중적으로 연구하고 각각을 철저히 이해하는 것, 그것이 내가 적용할 버전이다.
진짜로 비트코인 대비 초과수익을낸 코인은 누구인가?
실제로发生了什么으로検証하고자, 2026년 10월 11일 기준 시가총액 3억 달러 이상의 모든 코인(총 100개)을 비트코인과 비교해보았다. 1년 치 성적은 물론, FTX 저점 이후 전체 구간 성적도 살폈다.(신규 코인의 경우 최초 시가총액 1억 돌파 시점부터 계산)
2026년 10월 11일 기준 1년 동안 비트코인은 약 4분의 1 폭락했으며, 1년 전 기존에 존재하던 93개 코인 중 37개가 비트코인 대비 우상향을 기록했다. 압도적인 성과를 낸 코인들은 상당히 혼재되어 있다. VVV는 약 16배, DRV는 약 14배 상승했으며, ZEC와 XMR은 프라이버시 테마의 호황을 탔고, HYPE는 두 배 이상 올랐다. QNT, NEAR, JST, MORPHO도 포함됐으며, 새로 론칭된 소规模 코인들도不乏했다.
하지만 이를 실제 바이백으로 뒷받침되는 코인과 기타 코인으로 분류해보면 격차가 명백히 드러난다. 바이백 코인 중 약 60%가 1년 내에 비트코인을 상회했으며, 나머지 코인은 고작 25% 정도에 불과했다. 더 긴 전체 구간에서도 바이백 코인의 상회 비율은 약 50%, 기타 코인은 약 25%였다. PUMP는 1년간 비트코인의 약 2배 성적을 냈으며, SKY, UNI, RAY는 비트코인의 1.7~1.9배 수준으로 따라붙었다.

바이백만이 능사는 아니다. CAKE와 CRV는 수년째 바이백을 이어갔으나 FTX 저점 기준 비트코인 대비 여전히 85~90% 안팎의 감익을 기록했다. BONK의 런치패드도 거대 자금으로 바이백을 단행했으나 코인 가치는 부진했다. 잘나간 코인들은 성장을 동반하거나, 바이백 대비 가격이 충분히 저평가되거나, 혹은 둘 다를 만족시켰다. 반면 최대 수익자들 상당수는 아예 바이백이 전혀 없었는데, ZEC가 가장 대표적인 사례다.
가장 인상 깊은 부분은 이들 중 일부 코인이 얼마나 저평가되었는지, 그리고 그 이면의 비즈니스가 꾸준히 작동하고 있었는지다. 이는 미스터 마켓이 가장 자비로운 순간이다:
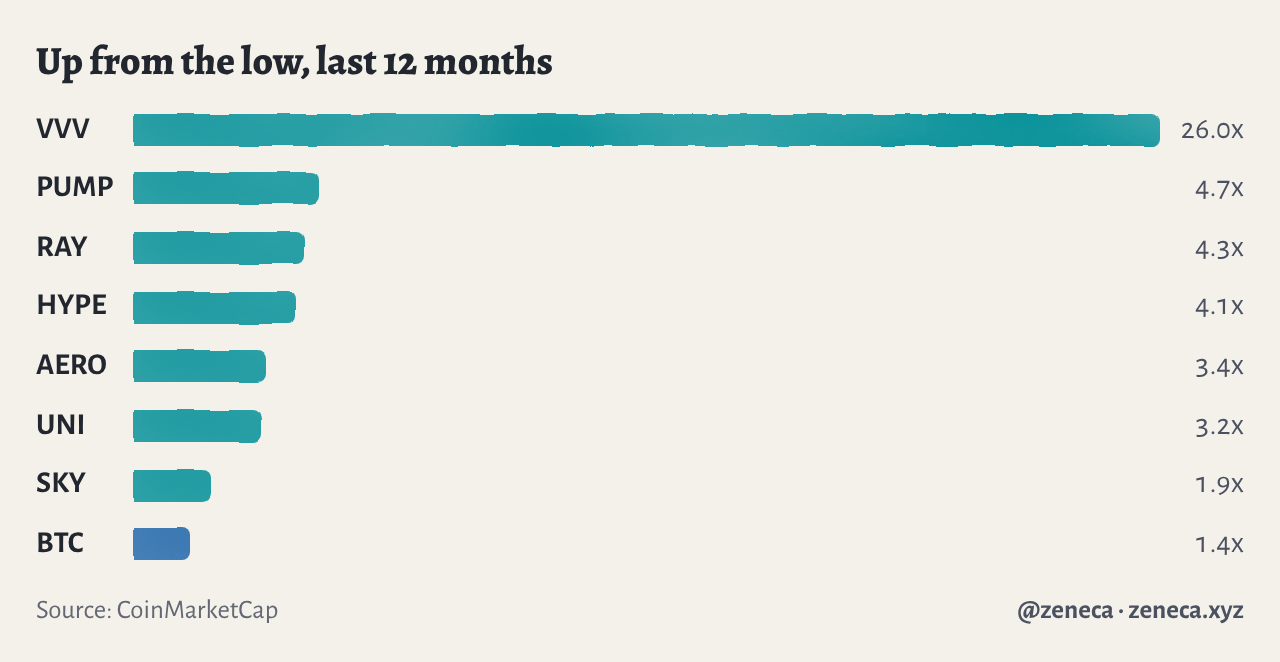
2026년 6월 25일 PUMP 저점 당시, 총 토큰 시가는 Pump.fun 당시 연율화된 바이백 금액의 약 3배 수준이었다. 이후 그곳부터 5배 가까이 상승했다.
2026년 2월 저점 기준 AERO 시가는 1년간 스왑 지인에게 지급될 수수료 흐름의 3배에도 미치지 못했으며, 이후 3배 이상 상승했다.
2026년 1월 저점, HYPE는 연 바이백 금액의 약 11배였으나 2026년 10월경에는 약 27배로 확장했으며, 코인 가격 자체는 4배 이상 뛰어올랐다.
VVV는 2025년 12월 1일 약 0.95달러 바닥까지 하락했으며, 이때 전체 시가는 약 4,000만 달러였다. 보고서에 따르면 Venice는 연간 수입이 약 1,000만 달러였다. 이후 해당 코인은 약 26배 상승했다.
RAY와 UNI도 저점에서 각각 3배 이상 상승했으며, SKY는 거의 2배에 육박했다.
당시 저점들은 대부분의 사람들에게 기회보다는 재앙으로 다가왔다. PUMP 최고의 매수 타이밍은 밈 코인 열기가 식어가고, 시장이 베어마켓에 처해있으며, 창립자가 소송에 휘말렸을 때 찾아왔다. 하지만 이것이 미스터 마켓이 존재하는 이유다. 감정이 최악일 때 가격은 최악이지만, 비즈니스의 골격은 흔들리지 않는다.
이 모든 것을 흔히 들었을 버핏식 격언으로 마무리하자. "남들이 탐낼 때는 두려워하라. 남들이 두려워할 때만 탐내라."
역사적으로 BTC 외 다른 토큰들에 대해 '남들이 두려워할 때 탐내는 것'에 설레기는 어려웠다. 하지만 지금, 우리는终于 진정한 비즈니스 엔티티를 목격하고 있다. 수입이 추적 가능하며 과거 실적이 검증 가능하므로, 우리는 이제 진정으로 가치투자적 시각으로 Crypto 투자를 바라보기 시작했다.
좋은 비즈니스와 평범하거나 열약한 비즈니스를 어떻게 구분할 것인가?
아래는 내가 순차적으로 질문할 사항들이다.
정말로 돈을 벌고 있는가?
고객이 지갑에서 직접 꺼내 쓴 수익을 말한다. 많은 네트워크가 에어드랍하는 신규 코인들은 실제 수입보다 훨씬 높은 평가를 받고 있다. 2026년 10월 기준 Bittensor 서브네트워크는 고객으로부터 연간 약 3,000만 달러 수익을 올리지만, 네트워크가 에어드랍하는 신규 TAO 가치는 그 10배가 넘는다. 따라서 현재 시점엔 이 검증을 통과할 수 없다.
이 수익 중 토큰에真正 유입되어 머무르는 금액은 얼마나 되는가?
대부분의 토큰이 여기서 함정에 빠진다. 트랜잭션 비용(Fee)은 사용자가 납부한 금액이고, 수익(Revenue)은 프로토콜이 retained한 부분이다(Uniswap 대다수 비용은 LP들에게 돌아가므로). 영업이익은 팀 운영비, 인센티브 프로그램, 사용자 유지를 위해 증발시키는 신규 토큰 등을 공제한 나머지 부분이며, 그제야 실제로 토큰 경제권에 들어간 금액을 파악할 수 있다.
Hyperliquid는 거의 모든 수익금을 HYPE 바이백에 투입한다. Pump.fun은 수익금의 약 절반을 PUMP 바이백 및 소각에 사용한다. Collector Crypt는 아주 훌륭할 비즈니스 모델이며, 2026년 10월 기준 1년치 젬피 카드로 약 9,400만 달러를 벌어들이 했지만, 그중 고작 1% 정도만이 CARDS 토큰 바이백 및 소각에 쓰였다.
나도 CARDS를 매우 사랑하며, 훌륭한 비즈니스이자 장기 보유판 가치가 있는 프리미엄 토큰이라고 믿는다. 하지만 사람들이 단순히 수입 규모에 환호할 때면 뭔가 어긋나는 느낌이 든다. 수입이 크건만 절대 무용지물이며, 그중 얼마가 영업이익으로 전환되었는지, 그리고 그 이익(또는 수익) 중 토큰 생태계에 얼마나 환원되는지가 정확히 파악되어야 한다.
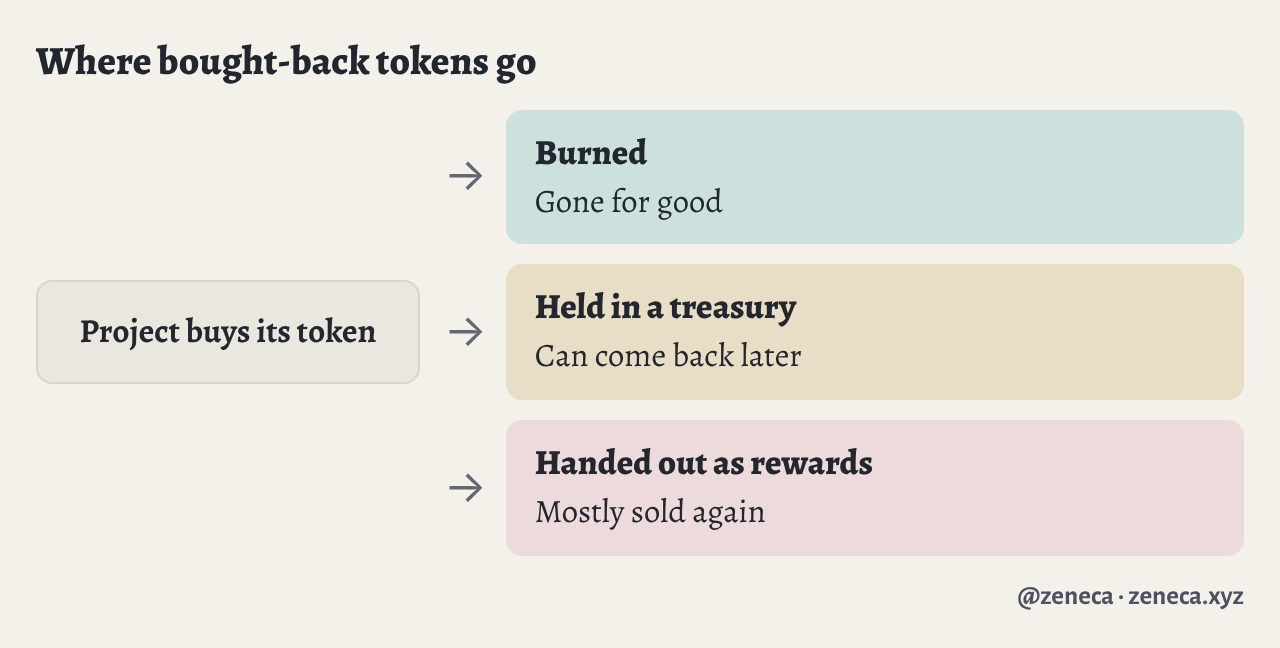
이어 토큰이 바이백된 이후 최종 처분처를 궁금해해야 한다. 소각된 토큰은 영원히 사라지지만, 금고에 보관된 토큰은 훗날 풀릴 가능성이 있으며, 리워드 또는 캐시백 형태로 배포된 토큰의 대부분은 즉시 시장에 다시 유출되어 매도된다. 즉 바이백과 매도가 서로 상쇄되는 경우가 빈번하다.
Brave가 BAT를 바이백하는 것은 광고 시청자에게 지급하는 목적뿐이며, 수혜자들은 대부분 즉시 매도하므로 이는 결코 진정한 바이백이 아니다. 2026년 9월 이후 ether.fi는 ETHFI 두 개를 바이백할 때마다 그 중 하나가 직접 캐시백으로 카드 회원들에게 전달되며, 이 중 상당수도 매도될 수밖에 없다.
그럼에도 불구하고 BAT와 ETHFI라는 두 토큰은 여전히 마음에 든다. 다만 프로젝트 측이 바이백 예산을 공개할 때마다 꼭 "그 토큰들이 최종적으로 어디로 처분되었는지"를 물어봐야 한다.
록 해제(잠금 해제)가 이 수익을 흡수해버리지는 않는가?
팀이나 VC들이 당신에게 판매하는 토큰 량이 바이백으로 시장에서 회수하는 물량보다 더 많다면, 바이백은 형편없다. Pump.fun은 2029년 중순까지 매달 팀 및 초기 투자자를 위한 PUMP 록 해제를 약 4,000만 달러 규모로 진행하므로, 현재 바이백량의 상당부분은 내부자 매도 압력을 흡수하기 위함일 뿐이다. 그렇다고 해서 프리미엄 토큰이 될 수 없다는 의미는 아니지만, 반드시 이 변수를 산식에 반영해야 한다.
2029년까지도 생존해 있을까?
만약 수 년간 보유하려 한다면, 나쁜 경기국면에서도 살아남아야 한다. 필자가 자주 인용하는 멘트가 있다. "Crypto 세계에서 성공하기 위한 필수 전제조건은, 일단 살아남는 것이다." 이는 프로토콜과 투자자 본인 모두에게 동일하게 적용된다. 살아남은 자 중 전부다 우수한 성적을 기록하지는 않지만(오히려 많이 부족하다), 프로토콜이 계속 생존하며 성장하고 수익을 올리면서 그 중 일부를 토큰 가격 지지대에 활용한다면, 최종적으로 승리할 확률은 매우 높다.
성장성은 어떠한가?
가치투자는 항상 싸고 지루한 종목만 샀다고 오해받지만, 버핏 자신은 1992년 주주서한에서 "성장성(Growth)은 항상 가치 산식의 필수변수다"라고 명시했다. 1972년 그는 시가총액 기준 장부가치의 약 3배를 지급해 씨즈 캔디(Cheesecake factory? No, See's Candies)를 인수했는데, 이는 그레이엄이 절대로 용납하지 않았을 행위다. 찰리 멍거가 설득했듯, 좋은 비즈니스는 프리미엄 값을 지불할 자격이 있다. 2007년까지 시스의 업적은 버크셔에게 약 13억 5,000만 달러 수익을 안겨줬다.
따라서 실제 성장이 입증되었고, 가격이 미래 성장성을 모두 선반영하지 않았다면, 빠른 성장을 보이는 프로젝트에는 더 높은 평가배수를 지불할 의향이 있다. Derive는 온체인 옵션 거래 시장의 대부분을 차지하고 있으며, 2026년 10월초 기준 미결제약정(OI)은 전년 동기 대비 10배 이상 증가했다. 또한 2026년 10월 거버넌스 투표 이후, Derive 수수료의 절반은 매주 DRV를 매수하는 데 쓰인다. 현재 약 48센트 가격에 거래될 때 DRV의 평가치는 지난 1년간 수익의 100배를 넘어섰으며, 이는 최상위권 토큰들이 거래되는 30배 수준과 비교할 때 상당한 허들이라 볼 수 있다.
성장이 이미 가격에 반영되었는지 검증하는 역산법을 쓰는데,DRV가 동일한 30배 근처 평가치를 유지하며 수수료가 절반 바이백에 쓰이려면, Derive의 수수료를 최근 레벨의 4~6배로 끌어올려야 한다. 당신이 이것이 수 년 내에 실현될 것으로 확신한다면, hindsight로 봤을 때 DRV는 여전히 저평가될 수 있다. 반면 실현되지 않는다면, 이미 성장세가 멈춘 기업에 성장주 프리미엄을 지불한 셈이 된다.
마지막으로 ZEC 이야기를 하자면
음, ZEC에 대해 이야기해보자. 이 토큰은 내 뉴스레터 내 규칙들을 거의 모두 위반한다. Zcash는 연간 100만 달러 미만의 수수료만 생성하며, 그중 토큰으로 유입되는 금액은 전무하다. 반면 매년 새롭게 마이닝되는 ZEC 가치는 수억 달러에 달한다. 버핏은 이를 혐오하겠지만, 2011년 주주서한에서 "전 세계 금을 한데 모으고 endlessly 돌려보아도 무언가를 생산해내지 못한다"고 발언했으며, 2018년에는 비트코인을 "아마도 쥐약의 제곱쯤 된다고 평했다.
비트코인은 명확한 가치저장 수단으로서, 당신의 자본을 장기적으로 안전하게 보관하며 숙면을 취하고자 한다면 합리적 선택이다. 필자는 여기에 반박하지 않을 것이다. 하지만 이 전략의 궁극적 목표는 비트코인을 상회하는 것이며, 앞서 살펴봤듯 쉬우지만은 않은 과제다. 따라서 가치저장 부문에서는 ZEC를 선택했다. Zcash는 기본적으로 비트코인 통화정책(2,100만 고정 Supply, 4년 주기 Halving)을 베이스로 하되, 옵셔널 프라이버시 기능을 더했다. 필자는 공개 원장(On-chain)으로 유동하는 자산 비중이 커질수록 프라이버시의 가치가 고갈될 것이라 전망한다.
물론 ZEC는 명확한 리스크를 떠안은 채다. 현금흐름이 전혀 없으니 가격은 순수한 신념에 기반한다. 하지만 역사적으로 비트코인도 동일했다. 비트코인은 근본적으로究極의 밈 코인이며, ZEC를 둘러싼 네트웤 내 문화적 에너지는 필자가 장기보유할 수 있을 만큼 강력하다.
什么地方可能会出岔子인가?
평소와 마찬가지로, 리스크 요소는 산더미다.
저울보다 투표기계가 오랫동안 승리할 수도 있다. 다음 cycle이 2021년식 밈 코인 광풍이라면, 지루해 보이는 바이백 토큰은 하위권을 기록하며 수취익을 올릴 것이고, 사람들은 수입 제로의 종목을 들고 50배를 벌어들이게 될 것이다. 필자는 그것을 인정하지만, 그것이 trade의 일부라는 점이다.
만약 성장세가 정체된다면, 성장성에 프리미엄을 지불하는 계산이 틀어질 수 있으므로, 현재 대거 자기_tokens 바이백 중인 프로젝트들보다 더 작은 비중으로 배치하겠다. 바이백 자체가 중단될 수도 있다. 팀이나 DAO가 바이백 정책을 채택하면 해제할 수도 있으며(예: Aave/Sky 사태 참조), 보통 수익에 대한 법적 청구권은 애초부터 존재하지 않는다.
필자의 운영 전략은?
위의 모든 내용을 종합할 때, 차기 강세장을 향한 대략적인 계획은 다음과 같다.
실제 비즈니스가 뒷받침되는 소수 토큰을 보유하며, 가치저장용으로는 ZEC 일괄을 추가한다.
고객의 돈이 토큰으로 유입되는 경로와 바이백 이후 토큰의 최종 처분처를 명확히 추적할 수 있는 경우에만 매수한다.
매수 전 반드시 록 해제 예정 물량과 바이백 물량을 대조한다.
토큰 시가와 바이백 지출액을 비교한다.
성장이 수수료에 고스란히 녹아들 때만 성장 프리미엄을 지불하며, 현재 가격이 내포한 전제 조건을 파악한다.
매수 전 익히면 매도trigger 조건을 기록하고, 해당 사건이 발생하지 않는 한 장기보유한다.
천천히 평균 매수하며, 미스터 마켓이 황량한 날들에 내가 부담해야 할 시간과 심리를 대신 견디게 한다.
포트폴리오 전성적을 단순 BTC 홀딩 성과와 비교 평가한다. 그것이 필자가 정복하려는 benchmark이기 때문이다.
결론 및 맺음말
덧붙여 말하자면, 당신은 모든 기회를 포착할 수 없으며, 그렇게 시도해서는 안 된다. 필자가 절대 매수하지 않을優質 프로젝트/토큰이 다수 존재할 것이며, 그 중 일부는 10배가 뛰겠지만, 필자는 그곳서 지루한 보유물을 손에 쥐고 있을 것이다. 괜찮다.
필자는 내가 철저히 이해하고 신뢰하는 몇몇 토큰에 현금을 직접 투입하며 시간을 줘보고자 한다. 모든 종목에 조금씩 묻혀서 자신이 왜 보유하고 있는지 조차 모르는 상황이 오는 것보다 낫다. 스스로에게 어울리는 종목을 찾고, 프로젝트의 방향성을 완벽히 파악한 상태에서 60%의 Drawdown을 감당할 수 있는 목표를 설정하라. 그리고 당신은 다른 수많은 기회를 놓칠 것이라는 사실을 받아들여야 한다.
말할 것이 더 많지만, 이것이 필자의 구도다. 꽤 지루해 보이는 전략이지만, 필자는 그 점이 문제라 여기지 않는다. 다음 뉴스레터에서는 필자의 실제 포트폴리오 구성 및 weight배분에 대해 상세히 다루고, 이어 상업적 펀더멘털에 기반하여 Crypto 분야에서 가장 우수한 토큰들을 하나하나 분석하며 왜 필자가 가장 주목하는지 설명할 것이다.
평소처럼 읽어주셔서 감사드리며, 아래 댓글란에 궁금한 점이나 의견을 자유롭게 남겨주시기 바랍니다. :)
면책조항: 본 Newsletter가 담고 있는 내용은 투자 권유로 해석되어서는 안 됩니다. 필자는 재무 상담사가 아닙니다. 이는 단지 필자의 주관적 견해 및 사고일 뿐입니다. 어떠한 암호화폐 관련 상품도 거래/투자하기 전에 전문 자격을 갖춘 재무 고문의 조언을 반드시 받으시기 바랍니다. 본문에 게재된 일부 링크는 제휴링크(Recommendation link)일 수 있습니다.