


연산력 상품화 직전: CME, GPU 선물 상장 추진하지만 정작 수요자는 누구일까?
작성자: Aishwarya Mahesh
번역: TechFlow
TechFlow 안내: 시카고 상업거래소(CME)가 곧 H100 및 B200 컴퓨팅 파워 선물을 출시하며, ICE와 Nodal Exchange도 이에 맞춰 제품화를 진행하고 있다. 본고는 석유, 전력, 선박 운송의 백년 치 상품 시장사를 기준으로, 컴퓨팅 파워가 추상적 개념에서 거래 가능한 자산으로 전환하기 위해 넘어야 할 주요 장벽들을 분석한다. AI 인프라 투자를 주목하는 이들에게 이는 선제적으로 확보한 시장 설계 청사진이다.
상품이 컴퓨팅 파워보다 앞서다
상품의 정의는 다음과 같다. 충분히 표준화된 조건 하에서 매매가 이루어져, 구매자와 판매자가 한 거래를 다른 거래와 비교·검토할 수 있어야 한다. 이러한 의미에서, 당신은 이미 차세대 위대한 상품이 바로 '컴퓨팅 파워'라는 사실을 들어본 적이 있을지 모른다.
실리콘 밸트가 역사적인 인프라 구축 열조를 겪으면서, 컴퓨팅 파워를 둘러싼 자금 조달, 가격 결정, 리스크 관리 문제가 주목받는 상황으로 부상했다. 상품 시장의 어휘도 빠르게 따라잡고 있다. 지수, 헤징, 스왑 같은 용어들이 GPU 관련 논의에서 더 자주 등장하지만, 상품 시장의 기본 상식에 대한 이해는 여전히 부족한 편이다. 이러한 논의 대부분은 이론 수준에 머물러 있지만, 컴퓨팅 파워가 진짜로 거래 가능한 상품이 될 수 있는지 확인하는 진정한 시장 검증이 코앞으로 다가왔다. 시카고 상업거래소(CME)는 규제 승인 이후 H100과 B200 컴퓨팅 파워 선물 출시를 계획 중이며, ICE와 노달 익스체이지(Nodal Exchange) 등 유명한 거래소들도 자사의 상품화를 발표했다.
이같은 발표들은 기술계를 중심으로 컴퓨팅 파워가 어떻게 거래되어야 하는지, 단가는 어떻게 책정되어야 하는지, 천연 수요자 및 공급자는 누구인지, 그리고 어떤 시장 인프라가 추가로 구축되어야 하는지에 대한 광범위한 논의를 촉발시켰다.
상품 시장은 수십 년에 걸쳐 현재 컴퓨팅 파워 분야가 직면한 수많은 과제를 해결해 왔다. 석유, 전력, 해상 운송, 농산물은 각각 자체적인 시장 마찰을 중심으로 제도와 장치들을 발전시켜 왔다. 이 역사는 상품 시장이 과거 경험했던 문제들과 컴퓨팅 파워에만 고유하게 해당하는 문제들을 구분하는 데 유용한 필터 역할을 제공한다.
본고를 위해 '컴퓨팅 파워'를 비교적 좁게 정의하였다. 주로 가속기(Accelerator) 용량 시장과 해당 용량 매수·매수에 관련된 가격 노출에 초점을 맞추고 있다. 단순히 H100 같은 칩 세대만으로 판매되는 컴퓨팅 파워 용량의 경제적 가치를 완전히 판단할 수는 없다. 따라서 특정 GPU에 연동된 선물 계약이 나타나고 있으나, 이들은 특정 컴퓨팅 파워 가격 노출만 헤지할 뿐, 컴퓨팅 파워 획득 또는 사용 과정에서 발생하는 모든 리스크를 커버하지는 못한다.
따라서 컴퓨팅 파워 시장 실험이 마침내 시작되는 시점, 나는 퍼스트 프인설(First Principles)에 기반하여 다음과 같이 접근하고자 한다. 이 시장이 근본적으로 가치 있는 상품 시장을 가능하게 하는 핵심 경제 기능을 수행할 수 있을까. 선물 계약이 존재한다고 해서 반드시 지속 가능한 시장이 뒤따르는 것은 아니다.
상품 시장의 기본 요소
먼저 아직 시리즈 3(Series 3, 미국 선물전문가 자격증) 시험을 통과하지 못한 독자들을 위해 상품 시장의 기초를 빠르게 정립해보자. 컴퓨팅 파워로 넘어가기 전에, 왜 시장이 먼저 표준화된 계약, 벤치마크, 거래소, 결제소(Clearing House) 같은 것들을 구축하게 되었는지 이해하는 것이 도움이 될 것이다.
ADM 투자 서비스(최대 곡물 무역업체 중 하나의 자회사)에서 근무했던 경험을 바탕으로, 자연스러운 예시로 옥수수 거래를 들어보겠다.
6개월 후 10만 부시엘의 옥수수를 예상하고 있는 일리노이 주의 농가와 상상해보자. 주 반대편에 위치한 에탄올 가공 공장은 거의 동일한 시기에 비슷한 양분의 옥수스가 필요하다는 것을 알고 있다. 이론적으로 그들은 서로 직접 연락하여 오늘 날짜에 거래를 성사시킬 수 있다. 하지만 이 계약에는 분명해야 할 사항들이 많다. 어떤 등급의 옥수수가 맞느냐, 수량은 얼마인가, 인도지는 어디인가, 지불 시기는 언제인가, 그리고 수확 전에 변수가 발생하면 어떻게 처리하느냐 등이 그것이다. 단일 거래라면 manageable하지만, 수천 명의 참가자가 수천 건의 거래를 진행하는 상황에서는 각 거래마다 세부 사항을 일일이 협상하는 비용이 크게 불어나기 시작한다.
내가 졸업한 UC 버클리 대학교에서 올리버 윌리엄슨(Oliver Williamson) 교수는 이 문제를 기반으로 경제학적 프레임워크를 수립했다. 그의 거래비용 프레임워크는 꽤 간단한 원리에 기초한다. 한 거래를 조직하는 가장 간단하고 저렴한 방법은 무엇일까? 일부 거래는 조건이 충분히 단순하여 공개 시장에서 처리될 수 있다. 반면 불확실성이 높은 거래는 장기 계약 및 기타 조정 형식이 더 적합한 선택지가 된다. 거래의 특성에 따라 최적의 시장 조직 구조가 결정된다.
상품 분야에서 표준화는 각 거래에서 반복되는 업무를 제거하는 조정 메커니즘이다. 상품의 모든 특징을 하나하나 협상하는 대신, 시장이 보편적 수량, 등급, 인도 규정及其他 계약 조건에 대해 미리 합의를 볼 수 있다는 뜻이다. 이를 달성하려면 참여자들이 피용 대상 상품을 설명하고 계측하는 공통 방식을 갖춰야 한다.
요람 바젤(Yoram Barzel)의 계측비용 프레임워크가 우리에게 안내하는 다음 단계다. 한 상품은 여러 속성으로 구성되며, 그중 일부는 타속성보다 계측하기 더 어렵다. 계측이 어려울수록 거래비용은 높아진다. 따라서 표준화의 일환으로 거래에서 일치되게 계측하고 정의해야 할 속성을 결정해야 하며, 이것이 벤치마크의 기반이 된다. 옥수수에서 등급이나 인도지 같은 속성은 상대적으로 저비용으로 일관되게 계측할 수 있으므로 시장이 이를 중심으로 표준화를 추진한다. 옥수수가 모든 상품이 그러하듯 완벽히 동질적이지는 않다. 표준화의 목표가 일괄적 계약을 만드는 것이 아니라, 거래의 기초를 이루는 공통 참고점을 생성하는 것이다. 컴퓨팅 파워 영역에서도 유사한 문제가 대두된다. GPU를 식별하고 시간당 접근량을 계측하는 일은 비교적 쉽지만, GPU 용량의 다른 특성들은 통합하기가 훨씬 어렵다. 이는 후에 다시 다루기로 한다.
농부가 옥수수를 심는 순간, 향후出售 시 가격 변동의 리스크를 떠안는 셈이다. 마찬가지로 공장가가 옥수수를 매수하기로 하면, 필요시기 이전의 가격 상승 리스크에 노출된다. 파생상품은 이 두 가지 의사결정을 분리함으로써, 구매자가 완전한 가격 리스크 없이 사업 운영을 지속할 수 있게 해준다. 여기서 중요하게 짚어야 할 점은, 구매자와 판매자가 모두 옥수수 가격 투기를 하려는 것이 아니라, 사업 운영 과정에서 변동성을 관리하려 한다는 점이다. 이를 헤징이라고 부른다.
지금까지 설명한 시장 구성요소 외에도, 금융 참가자, 결제소, 기타 중개기관들이 시장 원활 운영을 돕는다. 여기서는 깊이 들어가진 않으나, 주요 요소들을 아래 표로 정리했다. 이 요소들이 상품 시장의 핵심 메커니즘을 구성하며, 컴퓨팅 파워 시장이 지금 이 중 상당수를 차용하기 시작했다.
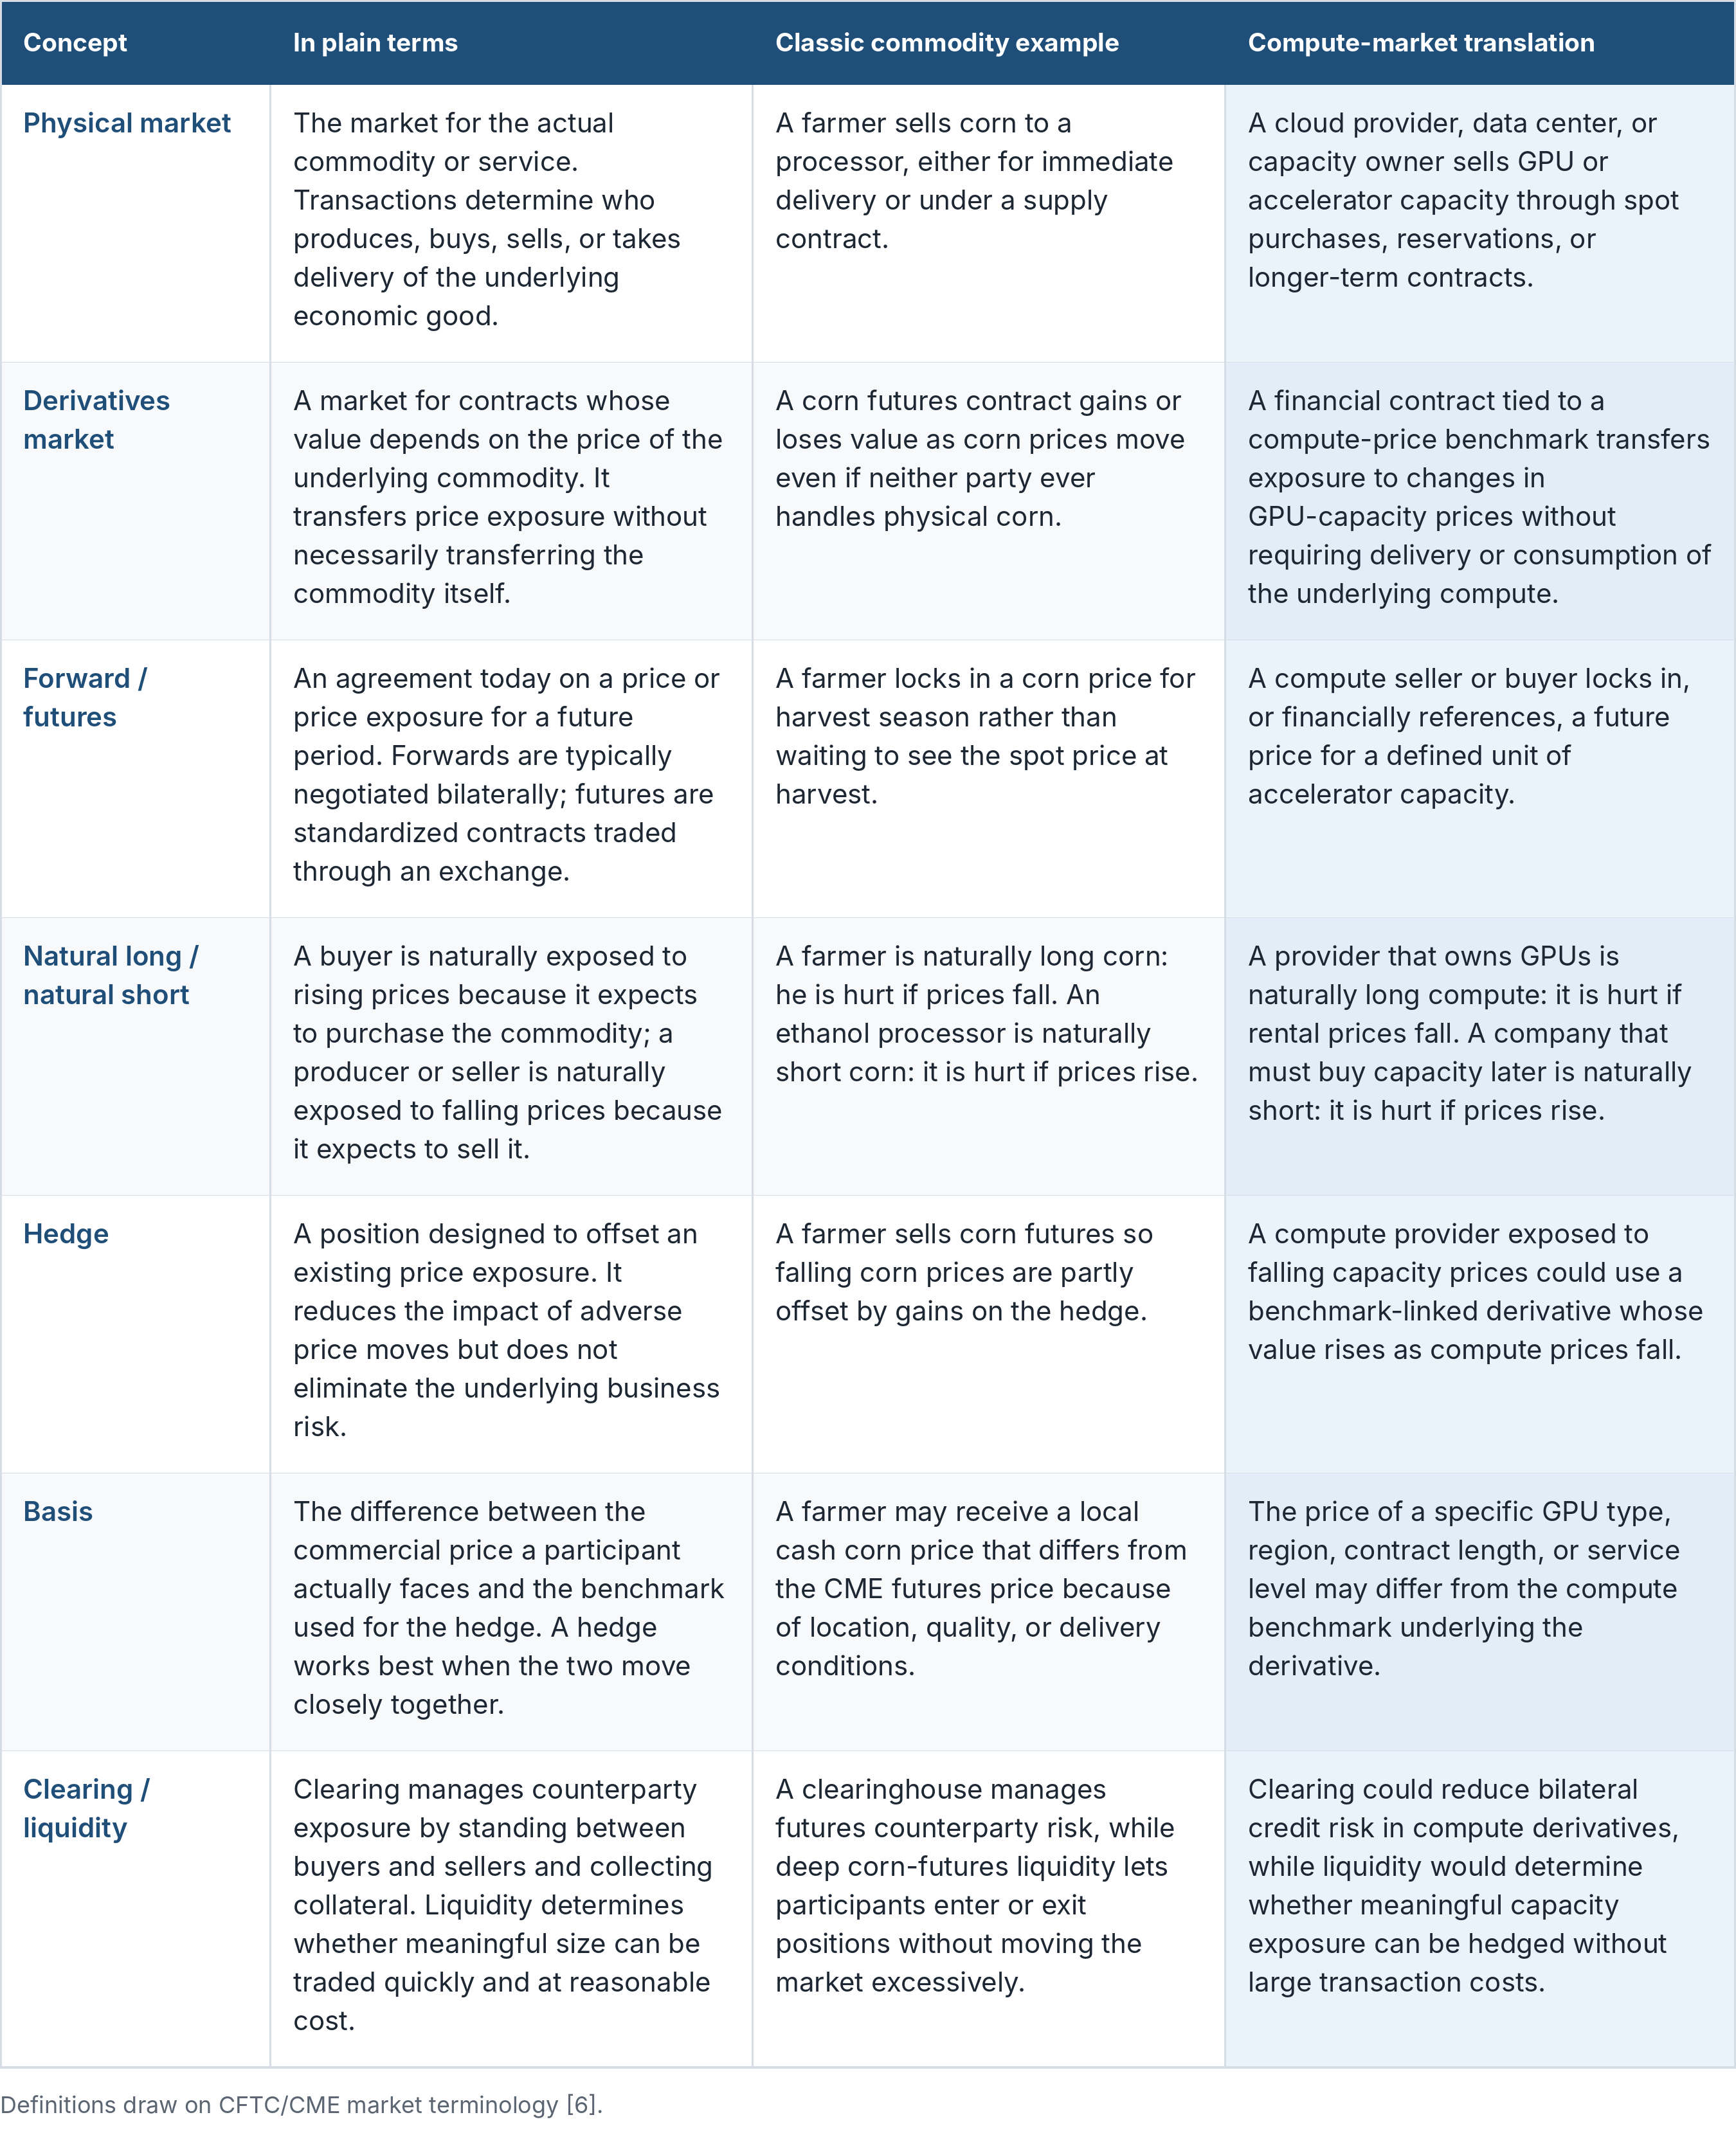
추가 분석을 진행할 때 염두에 둘 점은, 각 구성 요소가 이론적으로 갖춰졌다고 해서 실제 현장에서 유용하게 쓰이는 것은 아니라는 사실이다. 선물 계약이 존재해도 비즈니스 당사자들이 이를 활용하지 않는다면, 근본적인 리스크 관리 문제를 해결했다고 보기 어렵다. 이 관점을 유지한 채, 오늘의 컴퓨팅 파워 시장을 검토해 어떤 기능이 확립되었는지, 무엇이 진전 중인지, 그리고 무엇이 아직 검증되지 않았는지 살펴보자.
컴퓨팅 파워 계산하기
GPU 컴퓨팅 파워에는 명백한 물리적 시장이 존재하지만, 매우 분산되어 있다. 구매 채널은 신생 클라우드 업체부터 그룹채팅 내 사적 거래, 점점 늘어나는 리셀러에 이르기까지 다양하다. 계약 기간 또한 몇 시간에서 수 년에 이르기까지 천차만별이다. 벤치마크 데이터를 통해 이러한 분절화(fragmentation) 정도를 확인할 수 있다. 실리콘 데이터(Silicon Data)는 대규모 클라우업체와 신생 클라우드 업체의 가격을 측정하며, 임대 기간, 클러스터 규모, 인터커넥트 방식, 지역 등의 차이를 고려해 조정한다. 반면 오른(Ornn)은 실행된 온디맨드 레인딩을 기반으로 현물 지수를 구성하며, 예약 계약과 장기 계약은 제외한다. 대형 거래는 PPA(전력구매계약) 구조와 유사하게, 사적 협의 계약으로 수년 전에 컴퓨팅 파워를 선락선한다. 단기 임대는 현물 시장에 가깝다. 따라서 덜 투명 쌍방간(Bilateral) 시장을 배제하더라도, 사람들이 'H100 가격'을 말할 때 실제로는 여러 가지 서로 다른 의미를 암시할 가능성이 높다.[8][9]
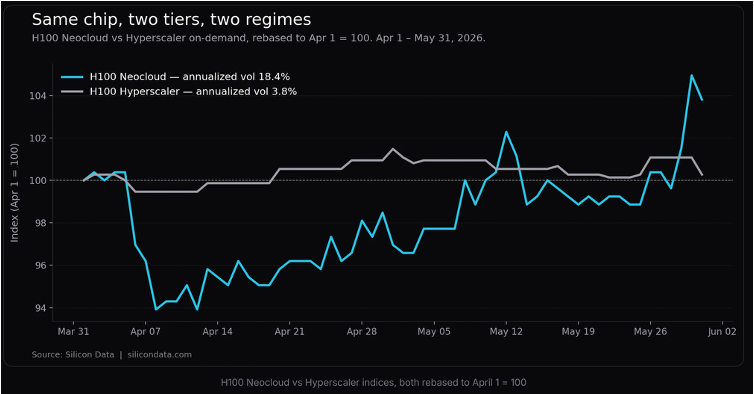
H100, H200, B200는 식별하기 쉬우며 GPU 시간(GPU Hour)은 보편적인 시간 단위를 제공한다. 그러나 판매되는 컴퓨팅 파워의 완전한 경제적 가치는 칩 세대로만 결정되지 않는다. 실리콘 데이터의 지수는 임대 기간, 클러스터 규모, 인터커넥트 방식, 지역 등에 따라 가격이 조정되며, 이는 GPU 시간 뒤에 숨겨진 다수 특성 중 아주 일부만을 보여줄 뿐이다.[8]
확장(out-of-scale) 시나리오에서는 이 문제가 더욱 두드러진다. 게시 가격(Listing Price)은 소수의 GPU에만 적용될 수 있어 전체 상황을 반영하지 못한다. 수천 개의 GPU와 대規模 훈련 작업에 필요한 네트워크 및 설정이 필요하다면, 동일한 가격은 더 이상 유효하지 않을 수 있다. underlying hardware가 동일하더라도 구성(Configuration)은 경제적 가치를 변화시킨다. 아래 그래프는 GPU의 배치(Intleaving) 및 인터커넥트 방식이 칩 자체만큼 중요할 수 있음을 보여준다.
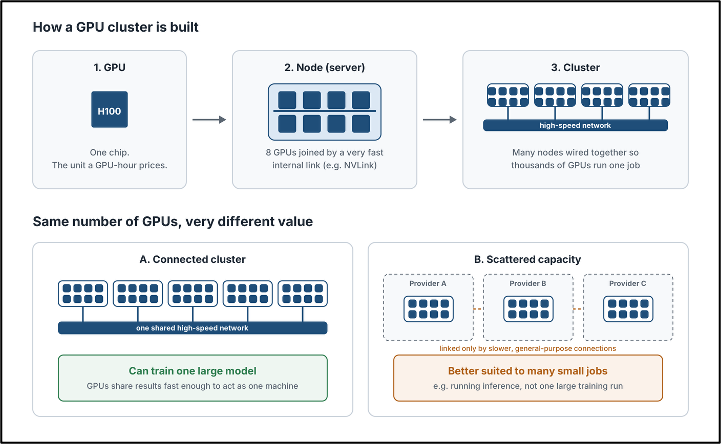
이는 표준화 딜레마를 연상시킨다. 모든 GPU 거래가 완전히 동일할 수는 없다. 시장은哪些특성이 표준 GPU 렌탈 제품에 포함될지 결정해야 한다. 표준 범위를 벗어난 차이는 참고 기준점(Benchmark)을 기준으로 가격 결정이 가능하며, 상품 시장 용어로 이 격차를 기저(Basis)라고 부른다. 차이가 충분히 크다면 완전히 독립된 상품으로 취급해야 할 수도 있다.[6]
3.1 '컴퓨팅 파워 가격'은 하나가 아니다
제품 정의가 끝난 후, 이제 그 가치가 무엇인지 확정해야 할 차례다. 문제는 여기서부터 복잡해지기 시작한다. 분절화는 컴퓨팅 파워 가격이 중앙 집중식 시장을 통해서는 쉽게 관찰되지 않음을 의미한다. 벤치마크 제공자들은 어떤 시장 부분을 측정할 것인지, 어떤 관찰치를 대표성 데이터로 간주할 것인지 선택해야 하는데, 이 선택들 간에도 이미 큰 격차가 존재한다. 앞서 언급했듯이 실리콘 데이터는 신생 클라우드와 초대형(cloud) 클라우드 업체 가격을 구분하고, 임대 기간, 클러스터 규모, 인터커넥트 방식 등으로 관측값을 정규화한다. 오른(Ornn)의 시각은 더 좁아 실행된 온디맨드 거래만 사용하며, 현물 지수에서 호가(quote), 제안서(Offer), 예약 계약(Reserve contract)을 배제한다. 세미애널리시스(SemiAnalysis)는 장기 H100 약정 등을 포함해 다양한 계약 기간별 가격을 별도로 보고하며, 컴퓨트 디스크(Compute Desk)와 제네럴 인덱스(General Index)도 금융 시장을 위한 호퍼(Hopper), 블랙웰(Blackwell), H100 데일리 벤치마크를 출시했다.[8][9][10][11]
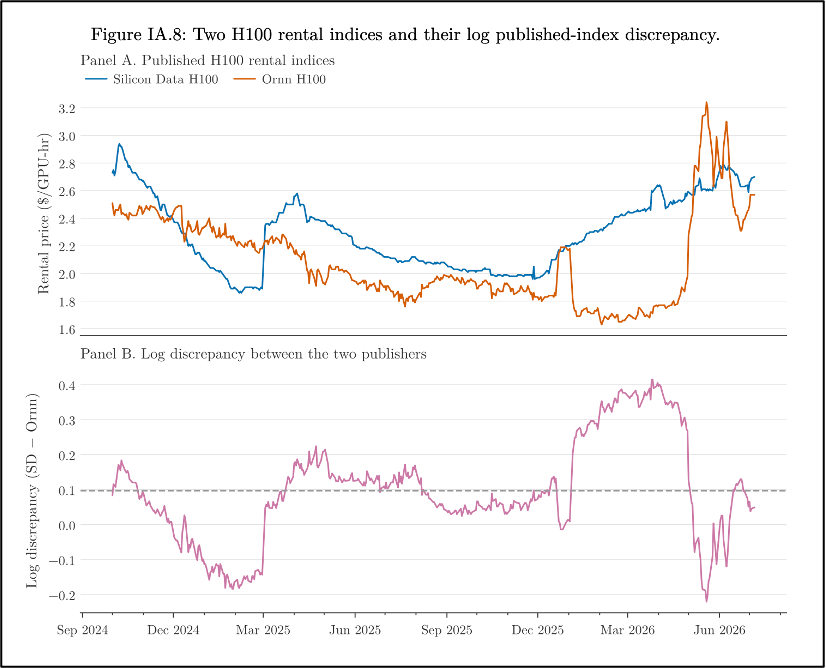
출처: Fernández-Fuertes 및 Grégoire(2026), 「컴퓨팅 파워 선물: 누가 맨몸으로 뛰는가?」
여기서 도출할 수 있는 결론은 표준화된 제품이 반드시 표준화된 가격을 의미하지는 않는다는 점이다. 만약 다른 벤치마크 methodology가 동일한 underlying hardware에 대해 상이한参考价格(reference price)를 산출한다면, 해당 벤치마크에 연동된 금융 계약 역시 서로 다른 리스크 노출(Exposure)을 나타낼 수 있다. Fernández-Fuertes와 Grégoire(2026)는 실리콘 데이터와 오른이 발표한 H100 렌탈 지수를 비교하며 이를 매우 명확하게 설명했다. 같은 세대 GPU를 추적함에도 불구하고 두 지수는 중첩 샘플 기간 동안 주간 상관관계가 0.17에 불과했다. 숫자 자체에 정확도가 높다 낮음이 있는 것은 아니다. 오히려 두 숫자 사이의 간격은 조각난 시장을 서로 다른 참조 방법으로拼接(이어 붙일) 때 어떤 결과가 도출되는지를 보여준다. 이와 같은 초기 시장에서는 벤치마크 자체가 노출의 일부가 된다. 따라서 본고가 논의하는 파생상품 시장은 단일 보편적 컴퓨팅 파워 가격이 아닌, 벤치마크에 연동된 컴퓨팅 파워 가격 리스크를 대응한다.
선물 계약이 이러한 가격으로결제(Settlement)되기 시작할 때, 가격은 헤징 무결성(Hedging Integrity)과结算 무결성(Settlement Integrity)을備え해야 한다. 전자(Before)란 벤치마크가 상업 참가자들이 헤징하려는 가격 변동을 얼마나 faithfully하게 따르는지를 의미한다. 만약 그렇지 않다면, 선물 계약 자체의 거래가 원활하더라도 헤징은 실질적 보호 기능을 발휘하지 못할 것이다. 후자(After)는结算価格 자체가 신뢰할 수 있는지를 묻는다. 더 많은 자본이 해당 수치에 묶일수록 underlying 시장 관측치는 넓고 신뢰할 만해야 하여, 단 한 명의 참가자도结算 가격에 유리하게 조작할 수 없어야 한다. 이는 모든 벤치마크 제공자가 답변해야 할 질문을 제기한다. 각 수치 뒤에는 과연 실제 거래량이 얼마나 쌓여있는가? 100만 달러 거래 위에 구축된 지수와 10억 달러 거래 위에 구축된 지수가 동일한 가격을报出할 수 있으나,结算参考로서 신뢰도는 다르다. 최소 유동성 기준을 설정하고 각 호가背后的交易량을 공개하면 참가자들이 해당 벤치마크가 견딜 수 있는 무게를 판단하는 데 도움이 된다. IOSCO의 벤치마크 원칙도 데이터 충분성 기준을 통해 이러한 방향으로 이미指引하고 있다.[12][13][32]
시장에 쏟아져 나오는 다양한 컴퓨팅 파워 벤치마크를 생각할 때 기억할 점은 벤치마크의 가치는 사람들_use_함으로써 만들어지며, 사람들은 타인이 사용하기 때문에 사용하는 것이라는 점이다. Methodology가 기술적으로 완벽하더라도, 상업 당사자들이 가격 결정 및 리스크 관리 논의에서 적극적으로 활용하지 않는다면 그 가치는 여전히 제한적이다.[13]
3.2 컴퓨팅 파워 거대 시장이 헤징 거대 시장은 아니다
추산하기 또 다른 어려운 수치는 헤징 대상이 되는 컴퓨팅 파워 가격 리스크 총액이며, 이는 총 컴퓨팅 파워 지출과는 결코 일치하지 않는다.
시스템적으로 컴퓨팅 파워 시장을 헤징 시장만큼으로 축소해보자.
첫째, 상업적 계약으로 가격이 이미 고정된 컴퓨팅 파워를 제외한다. 가정하자, 한 AI 연구소가 다년간 고정 가격의 GPU 컴퓨팅 파워 계약을 체결했다고. 말하자면 물리적 포워드(Forward) 계약이다. 비록他们就 GPU에 수억 달러를 지출하지만, 계약 기간 내 납부 금액이 정확히 파악되며 수년간 가격 변동에 영향을 받지 않는다. 해당 연구소는 총 지출에 기여하지만, 비용이 장기적으로 고정되어 있어 선물 시장 참여에 별다른 동기가 부여되지 않는다.
둘째, 계약이 선물 벤치마크 추이와 충분히 밀접하게 연관되지 않은 컴퓨팅 파워를 제외한다. 헤징 무결성이 부족하다면 해당 노출은 헤징 가능 범위에서 제외해야 한다.
셋째, 시장 내에 컴퓨팅 파워를 보유하지만 헤징이 비용 대비 효율적이지 않다고 판단하는 참가자들도 존재한다.hedging possibilities을 알지 못하거나, 알고 있더라도 거래 관리에 소요될 시간과 자금이 부족할 수 있다. 회사들의 internal thoughts를 모르기에 이 부분의 총 지출을 측정하는 것이 가장 어렵다.
그렇다면 컴퓨팅 파워 파생상품 수요는 어디서 발생할까? 최근 라운드 자금으로 GPU 수백대를 매입하고, 훈련 작업 사이 짧은 계약으로 일부 용량을出租하는 신생 클라우드 공급자를 고려해보자. 이들은 가격 변동에 노출되는데, GPU 가격이 하락하면 수익 역시 동반 하락한다.類似的 시장 참가자는 헤징으로부터 혜택을 얻으며 총 컴퓨팅 파워 가격 리스크의 일부를 구성한다.
수요 측은 정반대의 노출을 맞닥뜨린다. 인스팅크트(Instinct)의 창립 겸 CEO 노아 쉬엔(Noah Sheen)은 컴퓨팅 파워 용량 계획에 업무 시간의 약 40%를 할애하며, 제품 수요는 매일 약 10%씩 증가한다.[34]. 此類公司에게 가격 상승은 문제의 일부에 불과하다. 더 큰 리스크는 적합한 유형의 컴퓨팅 파워를 절대 확보하지 못할 가능성이다. 현금결제(Cash-settled) 선물 계약은 가격 급등을 상쇄할 수 있지만, 가용성(Availability) 및 구성 리스크는 여전히 물리적 시장에서 관리해야 한다.
3.3 시장이 증명해야 할 다섯 가지 사항
이상에서 종합해보면, 컴퓨팅 파워 시장이 본격적으로 거래를 시작하는 시점에 우리는 다음 5가지 기능(Function)을 추적하고자 한다.
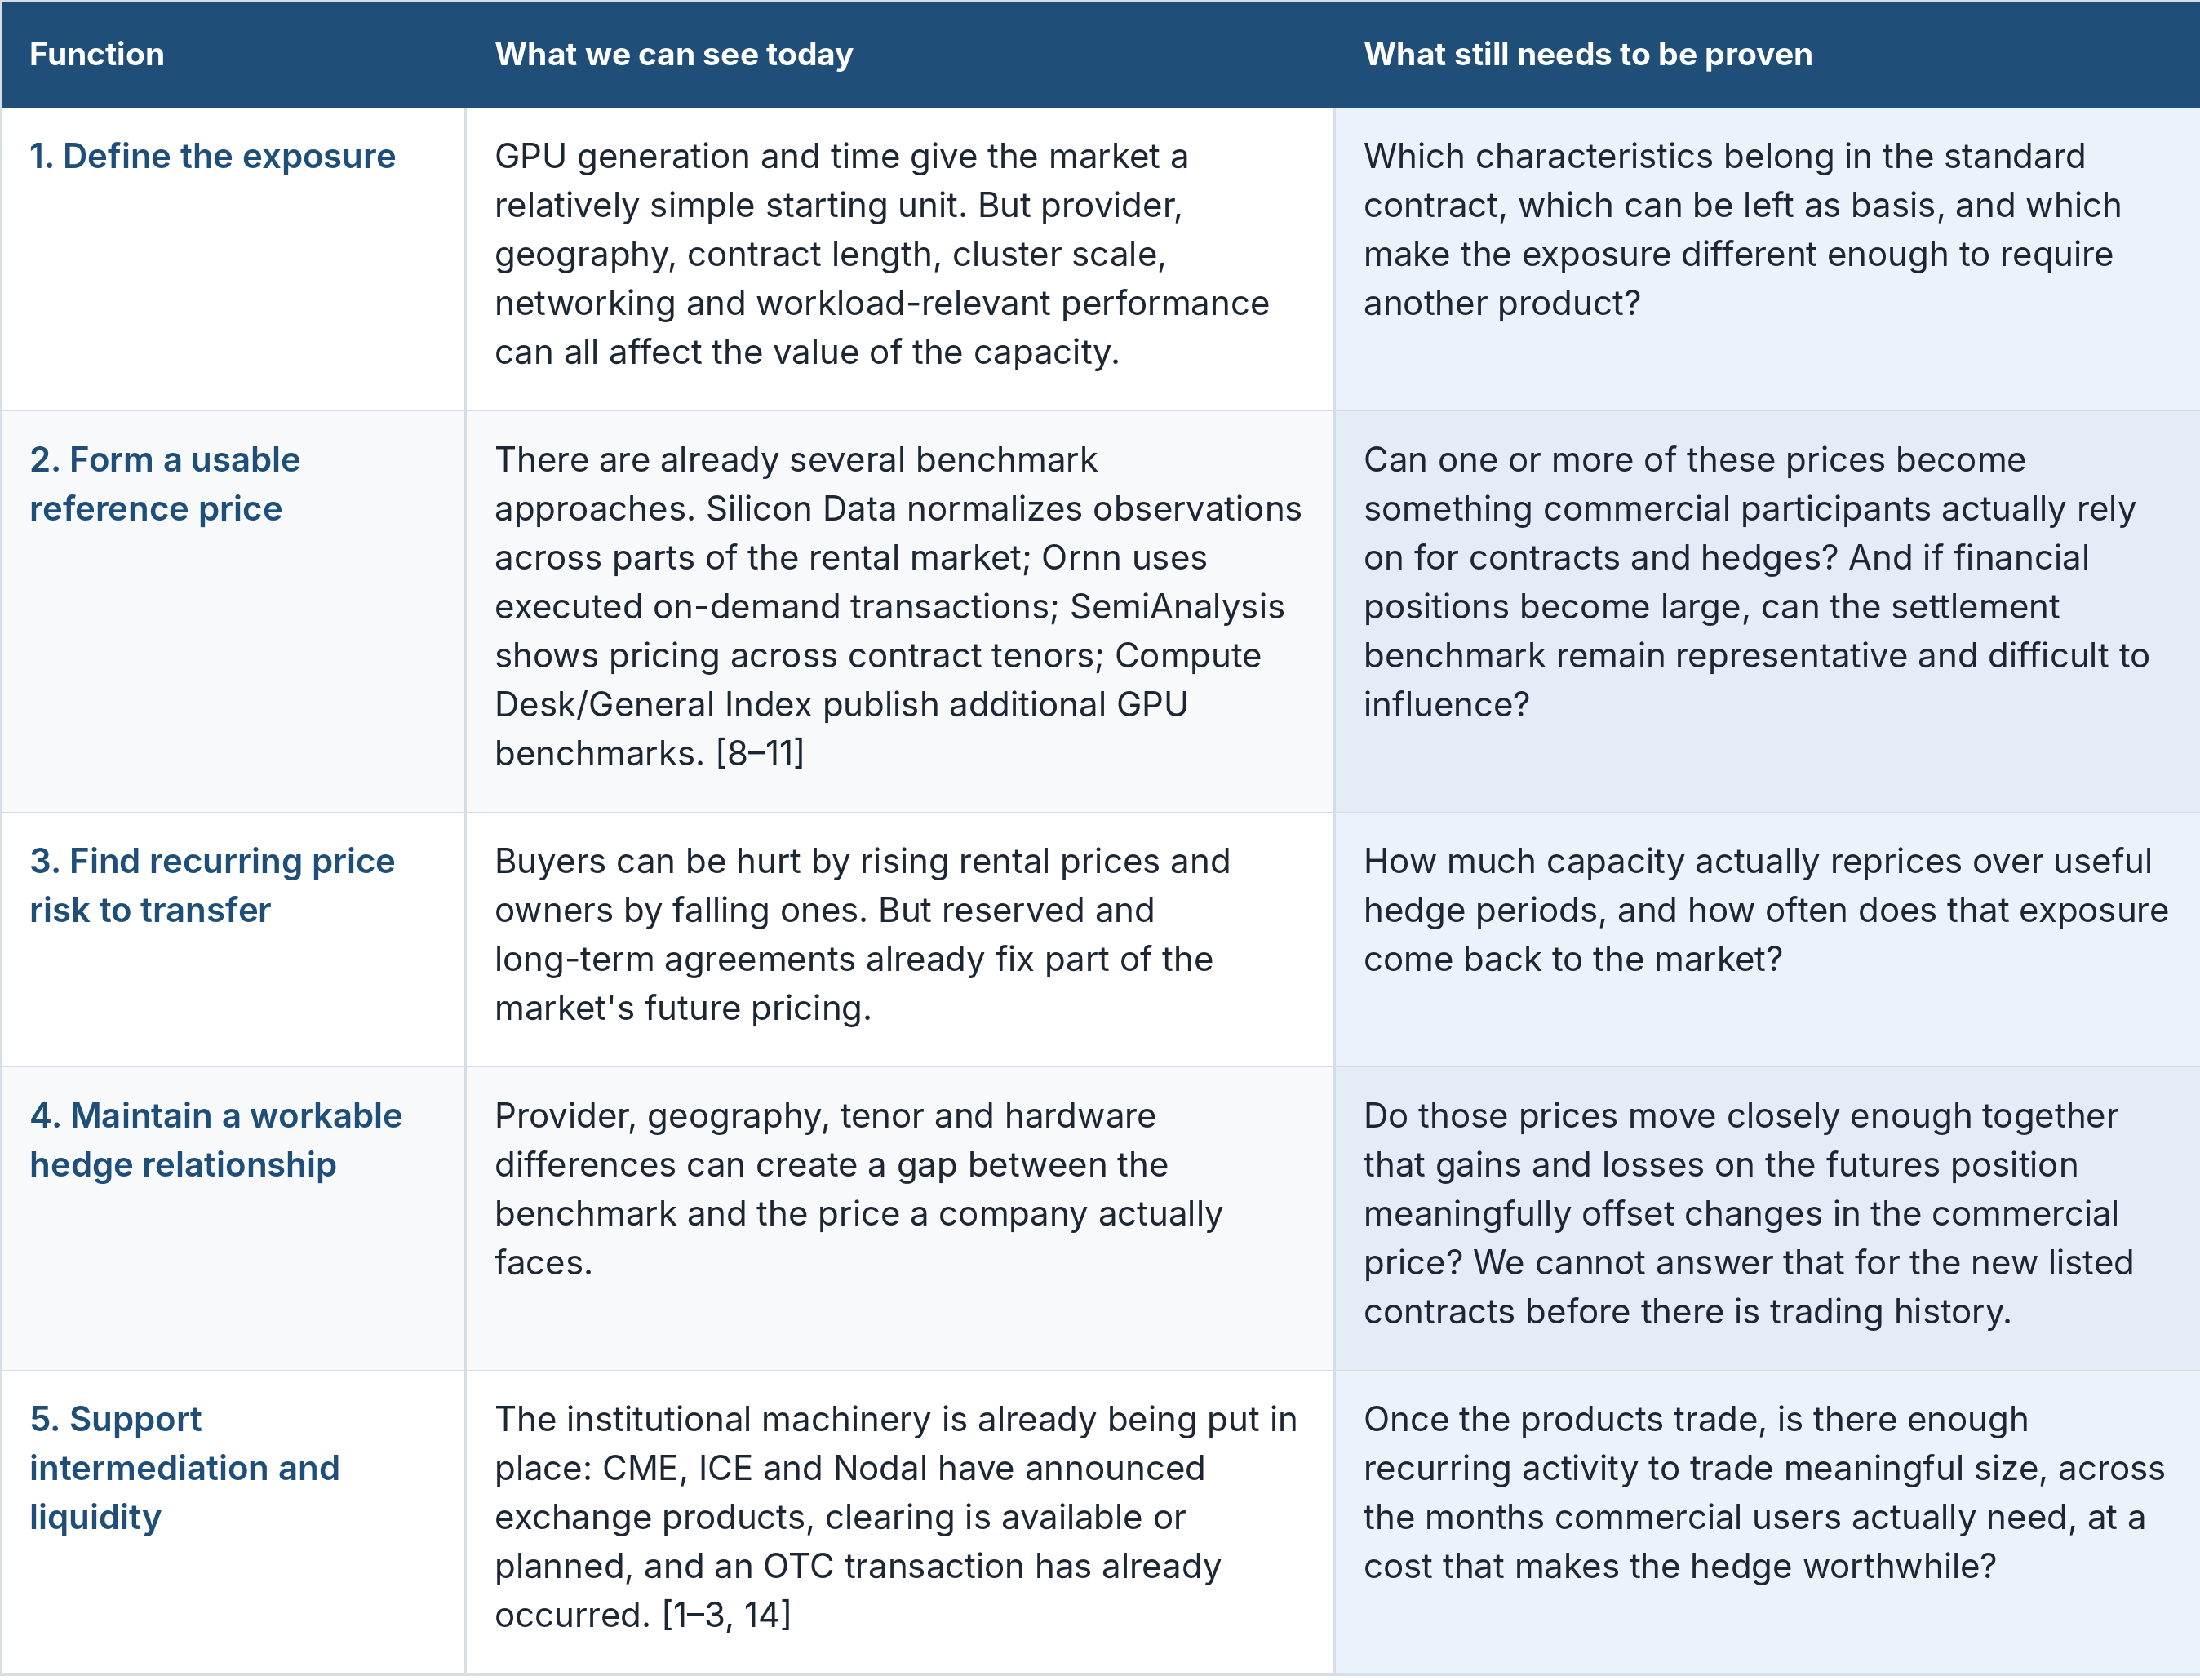
전반적으로 이는 컴퓨팅 파워 시장이抱고 있는 미해결 과제들이다. 상품 시장의 역사는 답을 찾는 데 유용한 단서들을 제공한다.
4. 역사의 재연
역사는 종종 되풀이된다. 따라서 컴퓨팅 파워가 석유, 전력, 코코아, 화물, 환경 시장 등과 유사한 점이 드러나는 것도 놀라운 일이 아니다. 이들 시장은 서로 다른 물리적·금융 구조를 발전시켰으며, 일부는 모든大宗物資가 공유하는 문제로 형성되었고, 일부는 제품 고유의 성질에 의해 결정되었다. 컴퓨팅 파워는 이 역사를 빌려哪些问题에는 실현 가능한 해결책이 있는지, 어떤 시장 특징이 더 독특한 설계를 필요로 하는지 살펴볼 수 있다.
4.1 석유 및 천연가스
컴퓨팅 파워는 某种程度上 새로운 석유다. 컴퓨팅 파워와 석유 간에는 유사점이 많으며, 가장 뚜렷한 공통점은 둘 다 물리적 제품의 각 단위(Unit)를 완전히 동일하게 만드는 방식으로 표준화 문제를 해결하지 않았다는 것이다.
NYMEX가 1976년 메인 주 감자(Frederick potato?) 선물 계약이 실패한 후 에너지 시장으로 눈을 돌렸다. 당시 에너지 시장은 격변 중이었으며, OPEC이 통제력을 점차 상실하고 석유 가격 결정이 deregulation되면서 기업들이 익숙하지 않은 수준의 가격 변동이 야기되었다. 이에 NYMEX는 1978년 난방유(Heating Oil) 선물을 출시했으며, 이는 첫 성공적인 에너지 계약이었다. 이는 1983년 원유선물 출시의 길을 열었다. NYMEX는 감자 실패 교훈을 살려 'underlying市场对具有相關性(relevant)과 실용성(practical)'을 갖춘 계약 디자인에 성공 요인을 돌렸다.[15][16]
원유는 결코 완전히 동질적인 재화가 아니다. 마치 캔디숍에서 과자를 분류하듯 원유는 황 함량과 원산지 등 특성에 따라 스위트(Sweet)와 사우어(Sour) 등급으로 나뉜다. 기준점(Benchmark)을 설정하기 위해 NYMEX는 가벼운 경질 저황 원유인 웨스트텍사스 인터미디엇(WTI)을 선정했으며, 오크라호마주 쿡신(Cushing)에서 인도하도록 했다. WTI는 미국의 모든 원유를 대변하지 않는다. 쿡신은 수많은 파이프라인과 저장 시설이 교차하는 지점으로,熱門实物交易点으로 꼽히며 ‘세계의 파이프라인 크로스로드(World’s Pipeline Crossroads)’로 불린다.[17]
컴퓨팅 파워의 경제적 상호교환성에 대한 논의는 서로 다른 GPU 간에 완전히 등가(Equivalent)의 가치를 창출하려는 강박에 빠져 있다. 석유 시장의 경험은 번성하는 시장을 형성하기 위해 각 GPU 시간 단위가 완전히 동일할 필요는 없음을 보여준다. 다만参考价格는물리적 시장과 충분한 연계를 가져야 합리적인 가격 결정을 지원할 수 있다. 시장 내 이질성은 기저(Basis)를 통해 관리 가능하다. 이 사례가 주는 교훈은 석유와 천연가스가 활발히 거래 및 수송되는 물리적 입지를 중심으로 발달했다는 점이다. 컴퓨팅 파워는 WTI나 헨리 허브(Henry Hub)에 상응하는 즉각적인 물리적 대응물이 부족하다. 보다 무형(Invisible)의 상품 시장이 어떻게 작동하는지 이해하려면 화물(Freight) 시장을 살펴보는 것이 도움이 된다.
4.2 화물 운송
화물 및 선박 운송은 매우 맞춤형(service)인 서비스에 속하므로 물리적 시장은 여전히 높은 수준의 쌍방 간(Bilateral) 거래 구조를 유지한다. 개별租赁契约에는 수많은 변수가 포함되기 때문인데, 선사(shipper)와 화주(owner)는 실제 거래를 직접 협의할 유연성을 최대한 확보하려 한다. 컴퓨팅 파워를 둘러싼 extensive 맞춤형 옵션들은참조가격이 심각한제품水平的 파편화(fragmentation) 위에서 어떻게 구축될 수 있는지를 보여주는特别有力的例子。
도전 과제는如何 관리 화물가격리스크而不必把所有物理交易都强行塞进一个标准化的市场而无需将所有实物交易强行纳入标准化市场。与石油和天然气不同,航运活动没有明显的库欣或 Henry Hub 那样的自然集中地。波罗的海交易所转而围绕代表性船型和航线创建了基准评估。简单来说,市场不问单一的“航运价格”,而是问将某一类型的船沿某条航线移动应该花多少钱。远期运费协议,即 FFA,可以针对这些波罗的海价格进行现金结算,而实物租约仍然由双方私下协商。[19][20]
交易实际上分为三个独立的层次:
实物租约:货主和船东谈判实际的航运服务。
波罗的海基准:针对标准化船型和航线的参考价格。
FFA:一种针对该基准结算的金融合约,让任意一方对冲运费率的波动。
那么,算力市场也可以发展出类似的分离。GPU 买家和供应商可能仍然希望直接协商集群规模、网络、期限、位置和其他规格,同时一个独立的算力基准价格能让任意一方进行对冲。物理市场不一定需要变得不那么双边化,金融市场才能围绕它发展。
算力需要的是波罗的海价格评估的等价物:一个从碎片化市场中建立起来的基准,参与者足够信任它,愿意用它来对冲。由于没有明显的物理枢纽来锚定价格,这个基准必须通过它代表基础市场的程度来赢得这一角色。[20]
另一个与算力常见的类比是电力市场,这也是我日常工作投入最多的地方。
在我早期的一些论文中,我描述了电网的职责是无论如何都要供电,这给系统带来了严格的约束。电力市场的设计初衷是持续管理供需之间的平衡,这意味着电力价格会根据一个兆瓦时在哪里、何时最被需要而剧烈变化。[21]
随着时间的推移,这些约束导致电力市场将不同类型的风险分离开来,而不是把所有东西都塞进一个电价里。今天需要的电力价格解决的问题,与确保几年后有足够供应的问题不同。当电力无法物理输送到需要的地方时,拥堵又会创造出另一种完全不同的敞口。电力市场围绕这些风险开发了不同的产品,因为一个价格永远无法描述所有风险。
在有组织的市场中,独立系统运营商(ISO)居于系统的核心位置。美国没有统一的全国性 ISO;不同地区拥有各自的有组织市场。ISO 本身并非政府机构,而是在监管框架下运作的独立区域运营商。市场参与者提交买卖报价,ISO 根据需求需要被满足的程度以及电网的实际承载能力来清算市场。可观测价格不是基于事后观察交易来构建指数,而是从市场供需中实时计算得出。[21]
即便在 ISO 内部,电力价格也会因地点和时段而异。简单回顾一下电网知识(更多内容见我之前的文章),电网由节点和枢纽组成。节点是电网上的特定位置,拥有自己的价格;枢纽是一个区域价格,汇总各节点并反映拥堵、稀缺和损耗。企业使用枢纽价格进行对冲,但节点价格可能偏离枢纽价格,在两者之间留下基差。这为更多金融产品提供了机会。[21]
我认为这种层级价格结构对算力来说是一个很有意思的类比。最底层可以是某个特定供应商在特定时间针对某个特定集群的实际商业价格。往上一层,可以是围绕某代硬件或某个供应商群体的更宽泛价格,最终收敛到少数几个能够吸引足够交易量以支持金融合约的参考价格。金融市场不需要复刻存在于其下方的每一个价格。
时间因素让这个对比更耐人寻味。一块 GPU 本身可以使用多年,但一个 GPU 小时无法被储存。如果一台机器闲置一个小时,那一单位的生产能力就永远消失了。同样,一个需要立即获得算力的买家,与一家锁定一年后数千块 GPU 的公司,所购买的经济敞口并不相同。算力市场已经通过按需租赁与长期算力协议之间的差异,部分反映了这一点。
因此,与其寻找单一的“算力价格”,电力市场给了我们另一种思考方式。可以存在一个价格层级,底层是高度具体的商业敞口,越往上越是标准化的金融参考价格。
4.4 环境市场
我认为这里与硬件世代有一个非常自然的类比。一块 Hopper GPU 在 Blackwell GPU 发布前后是完全相同的,但对它的需求可能会发生变化。这就是为什么当你通过 neocloud 预订算力时,你不会只说“N 个 GPU 小时”,你还会指定硬件世代。
环境市场已经解决了算力市场常遇到的另一个问题:天然买方与卖方之间的错配。早期环境市场由天然空头主导,这导致了高波动性。最终,对冲基金决定通过买入多头头寸参与市场,通过增加流动性来平衡市场。同样,算力市场的早期迹象表明它由天然多头主导。机构投资者可以进场,承接商业市场无法自然平衡的风险。[23]
不过,环境市场这个例子有一个很大的附带条件。监管在推动定价方面也发挥了作用。环境市场经历了诸如可持续发展浪潮等监管顺风,创造了需求并推高价格,而那些有财务实力熬过波动期的参与者可以从中受益。算力并没有以同样的方式拥有一个受监管的合规市场,但未来几年它受到越来越多监管的可能性并非为零。一个直接的例子是美国对销往中国的先进芯片的限制。截至 2026 年,H200 及类似芯片只能根据许可制度出口给获批的中国客户。此外,美国已对某些芯片征收 25% 的关税,但对用于美国数据中心和其他受青睐的国内用途的芯片给予豁免。随着中期选举临近,AI 成为首要议程议题,我相信我们会继续看到政策对算力的影响。[22][24][25]
当今定义算力市场的大部分硬件背后,只有少数几家主要芯片设计公司。NVIDIA 位居榜首,其次是 AMD 和一个规模小得多的替代阵营。这自然会引发一个担忧:一个如此集中的市场是否能够支撑透明定价。
可可给了我们一个有用的反例。科特迪瓦是世界上最大的可可生产国,其现货市场受到严格管理。但你仍然可以买到全球可可期货。尽管与科特迪瓦可可高度绑定,可可期货仍有“升贴水”来调整基准价格,以反映豆子质量和产地的差异。因此,算力供应的集中并不必然值得担忧。[26][27][28]
5. 算力的独特之处
大宗商品的历史给算力留下了很大的想象空间,但并不能回答所有问题。算力与其他大宗商品类别的区别在于可储存性和硬件更新换代。
与电力或石油不同,一个 GPU 小时无法被储存。不存在把未使用的算力放进桶里或电池里以后再卖出去的等价物。这意味着连接现货价格与期货价格的常见力量之一缺失了。因此,未来的算力必须在未来生产,而到那时,生产算力的硬件可能已经变了。算力同时面对两个与时间相关的问题:商品的有价值产出本身极易消逝,而生产它的技术又在不断演进。
随着新一代芯片发布,旧芯片不会停止工作,我们知道,它们会贬值。新芯片通常也更高效。因此,即使参考价格或基准是围绕某个特定芯片型号设计的,新型号的发布也会让前几代芯片在经济上变得更差。这与环境市场中的年份类比尤其不同,因为新年份不会降低旧合约的价值。[29]
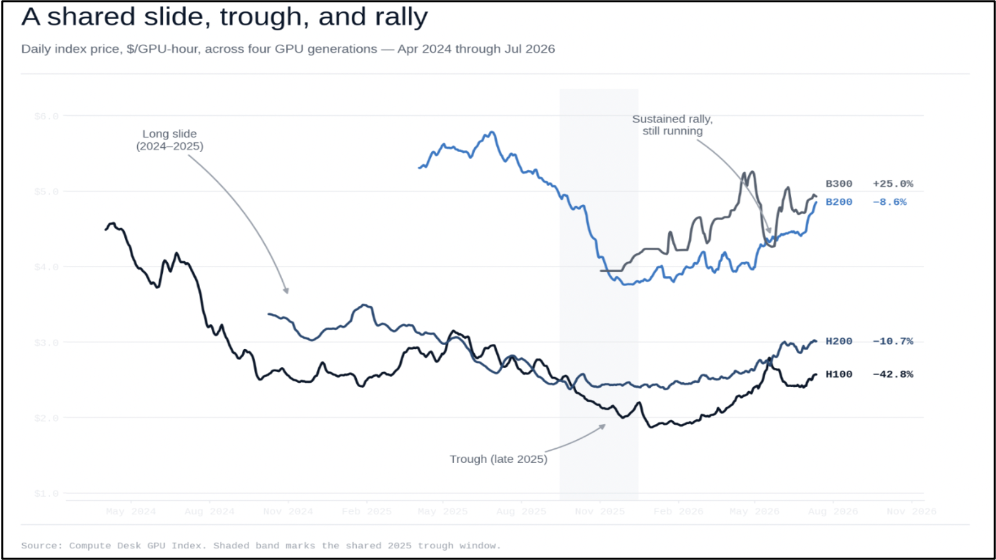
让我们以围绕 Vera Rubin 的合约为例,假设 H100 仍被用作基准。如果 Vera Rubin 与 H100 价格之间的价差足够可预测,Vera Rubin 的敞口仍然可以借助 H100 基准进行对冲,两者之间的差异表现为基差。但如果这种关系变得不稳定,或者随着市场向前演进,H100 的流动性开始消失,新一代产品可能需要自己的基准。在这种情况下,每一次重大硬件换代都会制造一个流动性周期,交易和对冲活动必须从一个参考产品迁移到下一个。Compute Desk 的价格历史让我们得以初步窥见这种关系。不同 GPU 世代共享了更广泛的价格周期,但它们之间的价差并未保持恒定,其中部分变动可能并不反映真实的价值变化。新一代产品的交易在初期通常会很清淡,因为 OEM 交付延迟、报价稀疏以及完整交易更少,意味着它们的价格所依据的数据要少得多。一块 B200 上市时间更长,通常比 B300 有更多的成交记录,而且整个合约期内的流动性也常常不均衡。因此,看似变动的价差中有一部分可能只是清淡市场中的噪音,这使得新芯片到来时,即便基差也变得难以依赖。[29]
GPU 型号也只能在一定程度上说明实际购买了什么。我们之前举过一个例子,八块散落在不同机器上的 H100,对于需要八卡节点做分布式训练的人来说可能毫无用处。这就是算力领域的巴泽尔问题。我们可以轻松验证芯片是哪个硬件世代,但很难判断集群形态和工作负载性能等因素实际创造了多少经济价值。
这让算力相比我们之前看过的市场处于一个独特位置。标准化单位会老化,该单位的用处很大程度上取决于交付方式,而用于观察其价格的市场本身也可能同时发生变化。
一旦市场开始解决这些问题,其中一些情况可能会变得熟悉。不同 GPU 世代可以成为独立产品,配置差异可以成为基差,基准会随着实物市场的变化而调整。但这是人类历史上规模最大、速度最快的基础设施建设,可能会给算力大宗商品市场带来一些新挑战。
6. 描绘算力市场
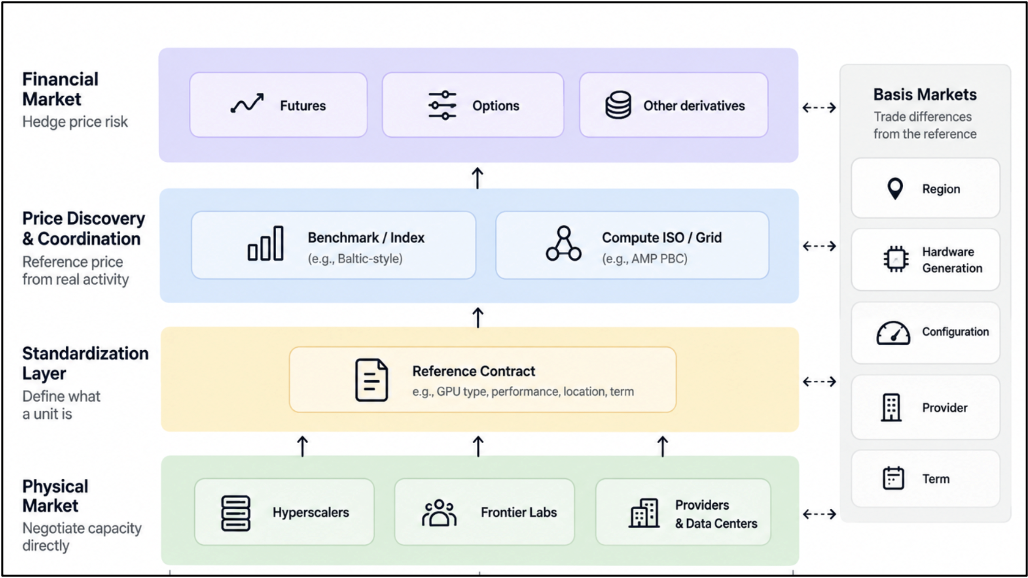
如果让我根据以上所有内容勾勒这个市场可能的样貌,我认为最终不会出现一个统一的“算力价格”,也不会让每笔 GPU 交易都搬到交易所上。
回到电力的例子,让我们考虑一个层级结构。最底层是实物市场,它可以保持相当混乱。这会类似于我们货运的例子,运力直接协商。这是因为大型买家比如前沿实验室非常关心交付时间、集群组网方式、部署位置以及宕机后的处理方案等条款。
在实物市场之上是一个标准化层,负责确定算力价格的基准。这个标准需要足够详细,让人们知道自己交易的是什么,但又不能具体到让基准变得特质化。一些特征比如硬件世代会被写进合约,而其他特征则作为对基准的基差来交易,甚至成为独立产品。
然后,为了确定单个单位的价格,我们可能需要一个独立机构(比如波罗的海交易所)把分散的实物市场转化为可供人们围绕交易参考价。但如果算力像电力一样成为经济的关键投入品,那么我们或许需要考虑设立某种独立的协调和价格发现层(类似于 ISO)。AMP PBC 是一个有趣的早期例子:他们正在构建一个“独立 AI 电网”,汇集多个独立提供商的算力以提高算力利用率和可得性。虽然他们今天既不是大宗商品市场也不是 ISO,但他们看到的实物市场信息很可能比从外部观察价格的基准公司要多得多。[30]
当然,如果没有足够的实际价格风险流经这个系统,这一切都毫无意义。大量算力仍将通过长期固定价格合约锁定。金融市场只真正覆盖那些会重新定价、且参与者足够在意以至于想要对冲的部分。这是我们之前列出的五个功能之一,它仍然决定了这个市场现实上能做到多大。
参考价格还必须与人们实际支付的价格保持联系。这正是基差发挥主要作用的地方。特定提供商、地区或配置可以偏离基准来交易,只要这种差异足够可预测,就不需要自己的期货合约。硬件世代也可以以同样方式运作。如果 Vera Rubin 敞口与 H100 基准之间的关系表现得足够好,它仍然可以对着 H100 基准来对冲。如果这种关系不再稳定,参与者开始把流动性转向更新世代,那么参考基准可能也会随之迁移。这就是我们在上一节讨论的流动性周期。
有一点值得注意:虽然基差可以吸收基准之下的大量差异,但这并不意味着要为每一种基差来源创建单独的期货合约。更具体的合约可能为参与者提供更干净的对冲,但风险是会把交易活动分散到另一个市场。Fernández-Fuertes 和 Grégoire 在他们的论文中将此表述为精度与流动性的权衡。只有当对冲效果的改善值得从现有合约中分流流动性时,另一个合约才有增加的价值。[33]所以回到我上一节的例子,单独的 Vera Rubin 合约只有在与 H100 基准的基差变得足够不可靠、以至于更干净的对冲值得分割市场时,才会赢得自己的位置。如果太早推出,风险是两个稀薄的市场、更宽的价差和更嘈杂的价格,而不是一个流动性充足的市场。这推动了金融层初期只运行少数几个合约,把多样性留在实物市场通过基差来处理。
然后,交易商和金融参与者将实物敞口连接到标准化市场。算力买家不需要让自己的确切合约看起来像期货合约。中介可以承接更具体的商业敞口,管理部分提供商或硬件基差,并在金融市场上对冲共同的价格风险。这就是即使自然买卖双方不能完美匹配,市场仍能保持双向流动的原因。
把所有这些放到画板上,市场开始看起来不太像一个交易所,而更像一个堆栈。定制化的实物交易位于底层。某种独立机制帮助把这些活动转化为可观察的参考价格。一小组标准化金融合约围绕这些参考价格进行交易,而基差和中介把金融价格连接回实际交易。
如果这个结构能够定义可用的敞口、产生可信的参考价格、吸引人们真正想要转移的经常性风险、保持对冲与实物市场的联系,并产生足够的流动性来高效交易,那么五个功能就得到了满足。这最终就是我们试图设计的系统。
7. 市场推出后必须证明什么
虽然 CFTC 推迟了官方算力期货交易的启动,但这给了我们一些时间来思考应该如何实际衡量这个市场的表现。一个成功的市场应该表明,面临真实算力价格敞口的公司会策略性地使用这些合约,并在上线的新鲜感消退很久之后仍然持续参与。[31]
大多数头条会聚焦于上线首日的交易量,但仅凭这个数字并不能说明多少问题。我会首先关注市场中未平仓合约的数量能否在合约到期后继续存在。如果参与者通过将头寸展期到下一个合约来维持敞口,而不是任其消失,那就开始显示出重复使用的迹象。随着时间推移,我还希望看到交易从前月合约,即最近到期的合约,扩展到更远期的月份,真正对应公司做出产能采购和融资决策的时间节点。[6]
随着流动性增长,更多参与者将不可避免地以该基准进行对冲和结算。因此,基准的质量变得越来越重要。如果它仅来源于一小部分或高度集中的实物活动,那么单个或少数参与者就可能对规模大得多的衍生品市场所锚定的价格产生不成比例的影响。换句话说,基准最终可能代表的是一类不具代表性的实物交易。[12][13][32]
市场对硬件更替的反应将是另一个考验。如前所述,参考价格要么通过基差与新硬件保持足够稳定的关系,要么流动性必须平稳迁移至新的基准。随着新一代硬件进入市场,这最终可能演变成周期性的流动性迁移事件。
最后,虽然金融参与者可以在推动这些市场初步启动方面发挥关键作用,但一个只吸引金融参与者的合约尚未吸引到其核心商业受众。这可能表明,市场上根本没有足够的浮动算力价格敞口需要对冲。原因之一可能是大量底层算力仍被锁定在长期合约中,从而限制了实际传导到市场上的价格风险规模。另一个原因是,对于像 Instinct 这样增长迅速的买家来说,更紧迫的风险是算力可得性,而现金结算合约并不能解决这个问题。
因此,接下来一年将极具揭示意义。这在很多方面是这个市场第一次真正的考验。我们即将看到的是,算力期货究竟是成为转移真实算力价格风险的市场,还是仅仅成为一种围绕算力构建的金融合约。
8. 那么,算力已经是商品了吗?
从我们前面讨论的商品市场案例可以看出,在实践中并非市场中的一切都会被标准化。原油有许多不同品级,大多数货运交付涉及私下谈判,电力价格因地点和时段而异,可可价格则深受少数参与者的影响。
期货合约需要一个能够追踪每个参与者足够多敞口的参考价格,才能使对冲变得有价值。其余一切都可以通过基差、定制合约或单独的产品来处理。正如 Williamson 和 Barzel 所说,人们会围绕实际存在的摩擦来组织交易,并标准化那些他们能够足够好地衡量的属性,以使标准得以成立。算力市场也将以同样的方式运作。[4][5]
看待即将推出的期货合约,不要只关注首日交易。在接下来的数月和数年里,商业用户是否持续交易?他们是否将头寸展期到更远的合约?在采购决策发生的期限上,成交量是否在积累?期货价格是否与人们实际支付的物理算力价格保持接近?当新一代芯片使参考硬件过时后会发生什么?在这些问题得到答案之前,称算力为商品仍为时过早。















