


9월 계절적 약세로 저가 매수 구간 형성, Quant 강력 매수로 WDC, 뱅크오브아메리카, LMT 및 Ichor 포지션 고착
작성자: Steven Cress, 퀀트 팀
번역: TechFlow
TechFlow 요약: Seeking Alpha 퀀트 전략 책임자 Steven Cress는 9월이 역사적으로 연간 가장 부진한 2주이며, 중간선거 해의 하한선은 일반적으로 9월 30일 전후에 형성된다고 본다. 반면 1950년 이후 10월과 11월은 중간선거 해에서 가장 높은 수익률을 기록한 두 달이다. 그는 퀀트의 「강매」 등급을 받으면서 50일 이동평균 대비 할인을 보인 고점 대비 조정된 종목을 선별해 서부데이터(WDC), 뱅크오브아메리카(BAC), 록히드마틴(LMT), 반도체 장비사 Ichor(ICHR)를 지목했다. 이 중 WDC와 ICHR은 각각 AI 스토리지 및 반도체 소재·장비 밸류체인에 직결되어 있다.
9월의 계절적 약세는 여전히 견고한 실적 기반을 갖춘 주식들에 뚜렷한 할인 기회를 제공하고 있다.
중간선거 해에는 10월과 11월이 역사적으로 연간 가장 강력한 상승세를 보이곤 한다. 성장성, 실적, 현금흐름 모두 탄탄함에도 계절적 매물 공급 때문에 가격이 하락한 종목들은 회복할 기회를 더 많이 잡는다.
본 글에서는 퀀트 등급이 「강매」이며 최근 조정장을 견뎌내고 실적이 개선되고 있는 4개 종목을 선정했다.
저는 Steven Cress입니다. Seeking Alpha의 퀀트 전략 책임자로, 플랫폼의 주식 및 ETF 퀀트 평가와 팩터 점수 산정을 담당하고 있으며, 퀀트 그로스 앤 인컴 포트폴리오를 운용합니다.

9월의 계절적 약세, 10월의 기회 창출
현재 시장은 통상적으로 일년 중 가장 부진한 2주 구간을 걷고 있다. 지난 100년을 돌아보면 9월 평균 낙폭은 1%를 상회하며, 절반 이상의 연도에서 마감 하락했고 평균 조정 폭은 약 4.7%였다.

중간선거 해에는 이러한 계절적 현상이 더욱 강하게 나타나며, 국지적 바닥은 주로 9월 30일 전후에 형성된다. 올해의 추이 역시 과거 패턴과 크게 벗어나지 않았다. 9월 16일 기준 다우존스, 나스닥, S&P 500 지수 모두 당월 기준으로 음의 수익률을 기록했다.

시장 반등 전망
다만 지난 일주일 동안 나스닥과 S&P 500이 소폭 반등하며 당월 수익률을 다시 양의 영역으로 돌려놓았다. 반등 시점이 역사적 패턴보다 다소 빨라졌지만 surprise하지 않을 수준이다. 중간선거 해 4분기에는 시장이 급격한 전환점을 맞는 경우가 흔하기 때문이다.

1950년 이후 중간선거 해의 10월과 11월은 시장 성과가 가장 좋았던 두 달로, 평균 상승률은 각각 3.0%, 2.7%였다. 이는 현재 시점이 투자자들에게 드문 매수 기회를 제공함을 의미한다.
진정으로 주시해야 할 것은 계절적 요인이지 근본적 악화 때문에 급락한 주식들이다. 기업 실적과 Seeking Alpha의 퀀트 팩터 점수가 차기 방향성을 판가름하는 핵심이다.
4분기 추천 종목 4선
검색 조건은 매우 간단하다. Seeking Alpha 주식 스크리너를 활용해 퀀트 「강매」 등급을 받았고, 최신주가 50일 이동평균 대비 부정적이며 최근 고점 대비 조정된 종목을 걸러냈다. 최종적으로 선정된 4곳은 서부데이터(WDC), 뱅크오브아메리카(BAC), 록히드마틴(LMT), 그리고 Ichor Holdings(ICHR)다.
1. 서부데이터(Western Digital)
시가총액: 1,623.6억 달러
퀀트 등급: 강매
섹터: 정보기술
산업: 기술 하드웨어, 스토리지 및 주변기기

첫 번째는 기술주이며, 보다 넓은 범위의 AI 밸류체인과 연계되어 연말 몇 개월 안에 회복이 기대되는 종목이다. 서부데이터는 데이터 스토리지 장비를 개발·생산하며, 글로벌 빅클라우드 업체의 주요 공급처다. HDD 대표 공급업체로서의 입지도 탄탄하며, 장기 납품 계약은 2031년까지 확정되어 수요 가시성이 높다.

최근 분기 서부데이터의 매출과 이익 모두 시장의 예상을 뛰어넘었다. 경영진은 40TB ePMR 생산량 증대, 그리고 2027년 상반기 44TB HAMR 출하를 주요 촉매로 지목했다. 2027 회계연도 1분기 매출 가이드라인이 41억 달러로 설정된 점도 지속적인 모멘텀을 방증한다.
서부데이터의 퀀트 「강매」 점수는 무려 4.95로 거의 흠잡을 데 없다. 수익성(A+)과 성장성(A)이 특히 뛰어나며, 마진 확대와 풍부한 현금 흐름은 모두 AI 기반 데이터센터 스토리지 수요에 힘입은 것이다.

기업의 매출 성장률은 35.70%로, 섹터 중앙치인 12.74%의 세 배에 가까운 수치다. 클라우드 스토리지 수요 증가에 가격 결정력이 더해져 이익 측면의 성장률도 함께 끌어올렸다.

지난 한 달간 약 11%의 조정은 평가 절하 점수를 F에서 B-로 올려 잠재적 진입점을 마련해주었다. 주가수익비율(PER)은 섹터 상대 수준으로 복귀했으며, 선행 PEG는 고작 0.32로 동종 업계 대비 약 74%의 할인을 기록했다.
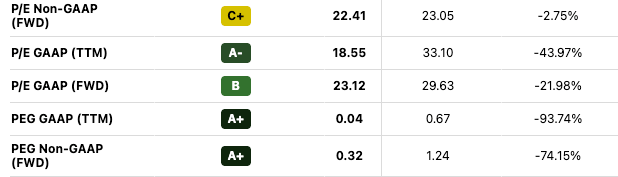
합리적인 밸류레이션으로 AI 밸류체인에 진입하고자 하는 투자자에게 서부데이터는 견고한 클라우드 수요, 강력한 현금흐름, 우수한 실적 기반을 바탕으로 향후 AI 성장이 이어질 수 있음을 제시한다.
2. 뱅크오브아메리카(Bank of America)
시가총액: 3,918.0억 달러
퀀트 등급: 강매
섹터: 금융
산업: 종합은행
선행 배당수익률: 2.28%
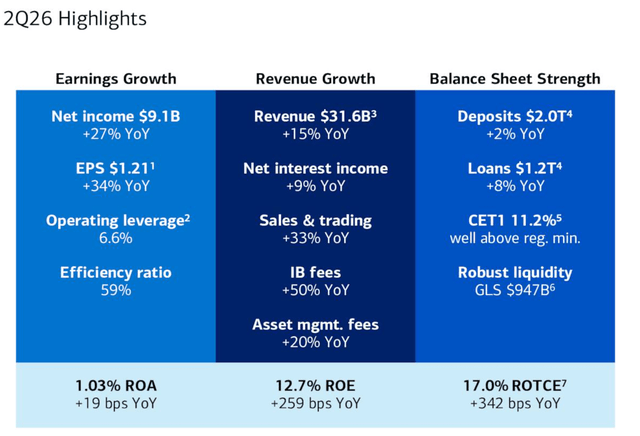
본 종목은 8월 역대 고점 대비 약 13% 조정됐다. 미국 최대 금융기관 중 하나로서 3분기 말 모멘텀이 눈에 띄게 식은 점은 오히려 투자자에게 공석을 만드는 기회가 될 수 있다. 2분기 실적은 전반적으로 시장을 상회했다. 매출은 전년 동기 대비 15% 증가한 316억 달러, 순이익은 27% 늘어난 91억 달러를 기록했으며, 주당순이익(EPS)은 34% 급증한 1.21달러로 마감했다. 평균 대출은 8% 증가한 1조 2,200억 달러, 평균 예금은 2% 증가한 2조 200억 달러에 달하며 기반이 넓게 펼쳐졌다. 순이자수익은 대출 및 예금 확장에 힘입어 2분기에 9% 증가한 160억 달러를 기록했다. 연방공개시장위원회(FOMC)의 최근 25bp 인상으로 새로운 긴축 사이클이 시작되었고, 자산 포트폴리오가 더 높은 금리에 재평가되면서 순이자마진이 추가로 개선될 여지가 있다.
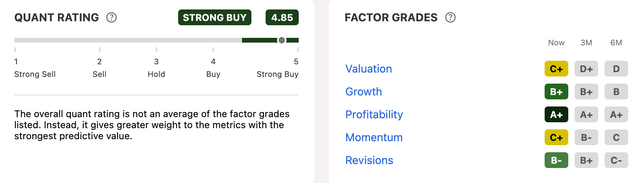
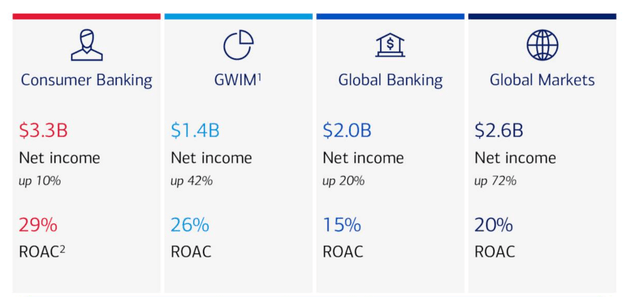
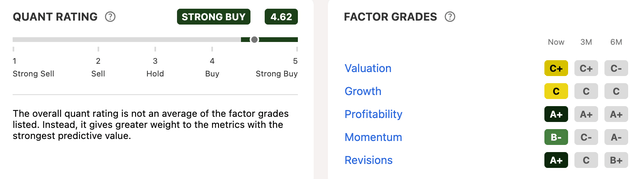
뱅크오브아메리카는 퀀트 「강매」를 받으며 동종 업계 2위를 차지했다. 수익성(A+)과 성장성(B+) 모두 돋보인다. 각 사업부문의 성장이 순이익률을 29.52%까지 밀어올렸는데, 이는 섹터 중앙치보다 약 16% 높은 수치다. 효율비가 59%로 개선되며 매출 대비 비용 관리가 좋아지고 있음을 시사한다.
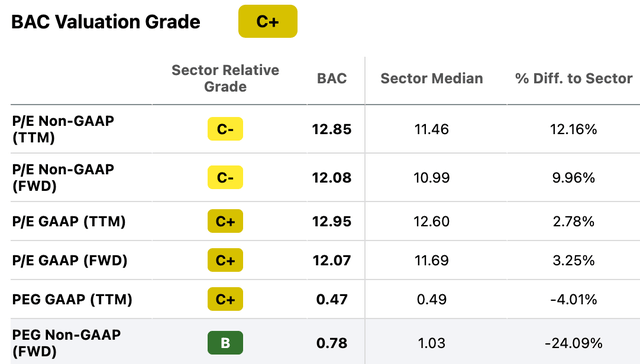
각각의 팩터가 합리적으로 작동하나, 특히 눈여겨볼 만한 점은 평가 절하 점수(C+)다. 표면적으로는 평균을 약간 상회할 뿐이지만, 최근 몇 분기 동안 개선 폭이 상당했다. 선행 PEG는 0.78로 섹터 중앙치 대비 약 24% 할인을 기록했다.
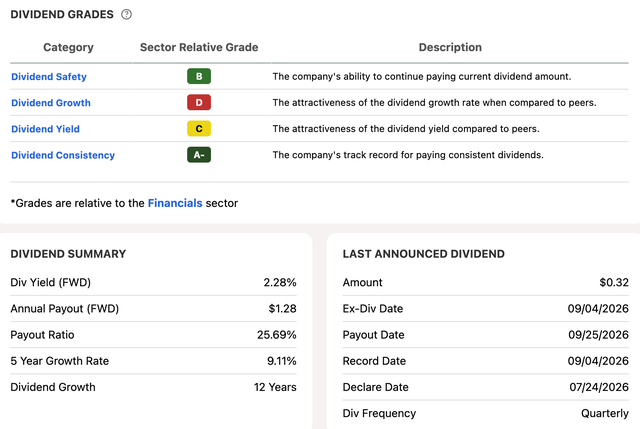
수익 측면에서도 부족함이 없다. 배당 안전성 점수는 B이며, 배당을 12년 연속 상향 조정했다. 선행 배당수익률은 2.28%이고, 2분기에 60억 달러어치의 자기주식 매매를 진행했으며, 배당성향이 약 25.69%로 나타났다.
뱅크오브아메리카는 여전히 미국 내 최정상급이자 수익성이 가장 뛰어난 은행 중 하나다. 금리 환경이 호전됨에도 주가가 두 자릿수 하락했다면, 금융 섹터에서 「성장 + 배당」 콤보를 노리는 투자자에게 주목할 가치가 충분한 종목이다.
3. 록히드마틴(Lockheed Martin)
시가총액: 1,208.7억 달러
퀀트 등급: 강매
섹터: 산업재
산업: 항공우주 및 국방
선행 배당수익률: 2.64%
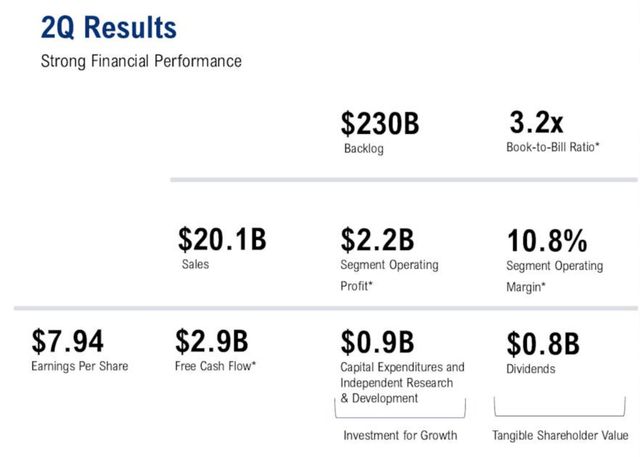
세 번째 종목은 아마 가장 「유혹적인」 조건을 갖췄다. 지난 6주간 약 14% 하락했으나 퀀트 평가는 여전히 「강매」다. 록히드마틴은 방산 거대 기업으로 전 세계 국방 계약 포트폴리오가 깊다. 수요 가속화와 함께 수주잔액이 사상 최고치인 2,300억 달러를 달성했으며, 최근에는 육군 미사일 계약 12억 달러와 사우디아라비아에 대한 F-35 관련 243억 달러 주문도 포함된다.
우크라이나 전쟁과 외교적 교착 상태는 유럽 및 나토 회원국들의 국방비를 사상 최고 수준으로 이끌었으며, 무기 시스템 수요 사이클이 연장되었다. 중동 지역에서는 이란 관련 갈등이 약 반년간 지속되며 미군 탄약 소모가 막대했다. 국내외 재고 보충 수요가 록히드마틴에게 수년 단위로 지속 가능한 수요 파이프라인을 제공하고 있다.
퀀트 「강매」 등급은 수익성과 기대수정 점수 모두 A+를 기록하며 뒷받침된다. 4대 사업부문이 수주를 안정적인 이익으로 연결하는 역량은 여전히 강고하며, 애널리스트들은 전 세계 분쟁 속에서의 수요 확장 및 미국 내 예산 호재에 대한 전망치를 상향 조정 중이다. 수정 모멘텀이 매우 강력하다.
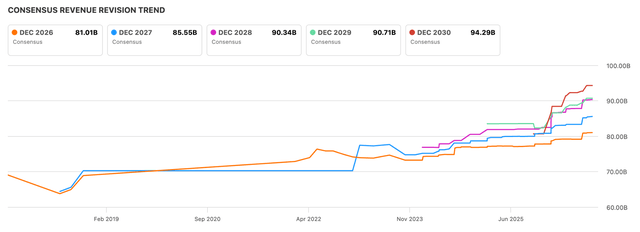
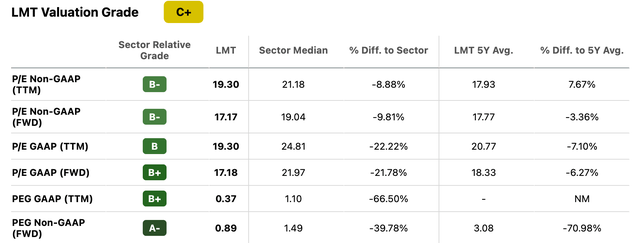
평가 절하 점수(C+)는 다소 「기만적」일 수 있다. 기대 이익과 성장성을 고려할 때 현재 할인이 결코 적지 않다. 선행 PEG는 섹터 대비 약 40% 저렴하며, 회사 자체 5년 평균 대비로는 약 71% 할인된 상태다.
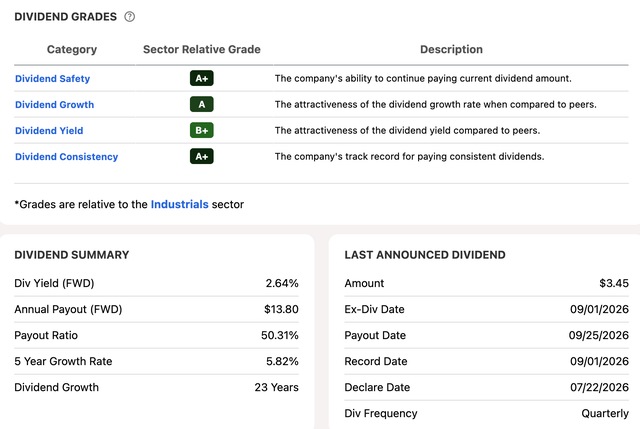
배당 소득형 투자자에게도 배당 프로필은 훌륭하다. 20년 이상 배당을 지속적으로 상향 조정해 왔으며, 선행 수익률은 2.64%다. 모든 배당 관련 팩터 점수가 견고하므로, 현금 흐름이 풍부한 이 방산 기업의 주주 환원 정책이 목표대로 이행될 가능성을 보여준다.
4. 아이코홀딩스(Ichor Holdings)
시가총액: 21.2억 달러
퀀트 등급: 강매
섹터: 정보기술
산업: 반도체 소재 및 장비
마지막 종목은 약간 「디저트」 같은 느낌이다. 9월의 계절적 조정장을 크게 겪지는 않았으나, 7월 고점 대비 조정 폭이 꽤 크다. 반도체 제조용 컴포넌트 선도기업인 아이코홀딩스는 현재가격이 52주 신고점 113.58달러 대비 절반 수준으로 떨어져, 신중히 탐색해볼 만한 진입점을 제공한다.
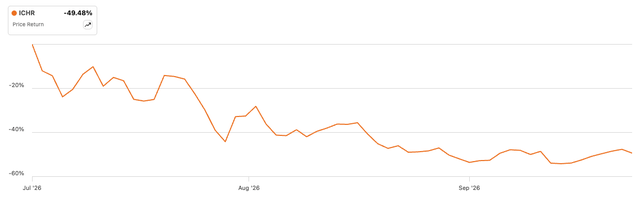
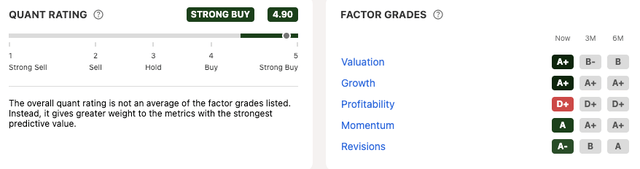
퀀트 「강매」 성적표는 흠잡을 곳이 없으며, 밸류에이션과 성장성 팩터가 모두 A+다. 기업은 최근 전략을 공급 라인업 확대로 전환했으며, 분기 매출 능력이 5억 달러를 넘어서고 장기 목표는 연 30억 달러 달성에 놓여 있다.
필립 바로스 CEO는 2분기 음성회의에서 「지금 이 성장 사이클의 규모와 지속 기간에 대해 과거 어느 때보다 자신감이 크다」고 밝혔다. 선행 PEG는 0.51로 섹터 중앙치보다 약 60% 낮으며, 장기 선행 EPS 성장률은 70%로 섹터 중앙치보다 254% 높고, 기업 자신의 5년 평균치보다도 24% 더 높다.
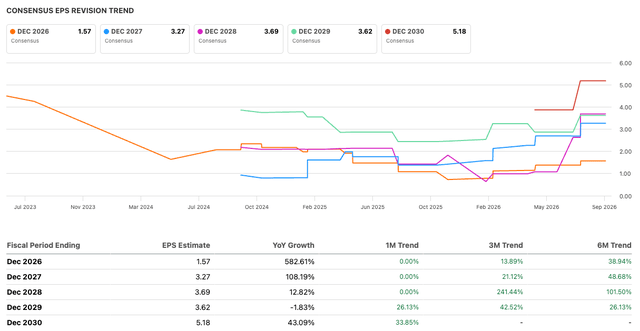
기대수정 점수는 A-이며, 최근 90일간 애널리스트들이 실적과 매출에 대해 내려온 수정치는 거의 모두 상향이다. 솔직히 언급해야 할 점은 퀀트가 수익성에 D+를 부여했다는 사실인데, 마진과 수익성의 궤적은 여전히 호전 방향으로 향하고 있다. 유동성이 풍부하고 수주잔액은 늘어나며 주가도 매력적이다. 4분기 마무리 단계에서 아이코홀딩스는 차별화된 반도체 베팅을 제안한다.
좋은 종목들이 다시 할인 판매
9월의 계절적 약세가 또 한번 우수 종목들을 「할인 구간에」 떨어뜨리고 있다. 본 종목들은 반복해서 입증해 왔다. 시간이 흐를수록 견고한 실적 기반이 단기 변동성을 압도한다는 사실을 말이다. 역사적으로 중간선거 해의 시장은 대부분 9월 30일 전후에 바닥을 친다. 그리고 기회는 정확히 그 지점에 있다. 같은 주기 속에서 10월과 11월은 실제로 가장 높은 수익률을 기록한 달이라는 점을 말이다. 저는 계절적 악재가 강세의 연말 장세로 자리를 양보할 것이라 믿는다. 그 선두에는 가장 견고한 실적을 보유한 종목들이 있을 것이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Seeking Alpha















