


bStocks의 이면: 더 나은 나스닥이 되는 대신 무기한 선물을 활용해 가격 결정권을 쟁취하는 길을 개척하다
작성자: WuBlockchain
번역: TechFlow
TechFlow导读: 바이낸스는 미국 주식 휴장 기간 중 퍼페추얼 계약을 이용해 가격 결정권을 장악하고 있으며, 이는 단순한 7×24 시간제 주식 거래가 아니라 ‘누가 먼저 가격을 매기는가’를 둘러싼 시장 구조에 대한 전투다. 트레이더들에게서 이러한 메커니즘을 이해한다는 것은 전통 금융과 암호화폐 시장의 융합이 이루어질 다음 주요 전장을 조망할 수 있다는 것을 의미한다.

루쉰은 말했음이다. “더 잘하려고 애쓰지 말고 다르게 하라.” 만약 궁극적인 목표가 기준자산에 대한 가격 결정권을 확보하는 것이라면, 나스닥의 최강 정면전장에서 일대일로 맞설 필요가 없다. 대신 우리가 가장 강점을 가진 영역으로 전장을 옮기자. 바로 퍼페추얼 계약, 7×24 시간제 거래, 레버리지, 온체인 재고, 그리고 소매 투자자와 기관이 공존하는 탈중앙화 주문유지업자 시장이다.
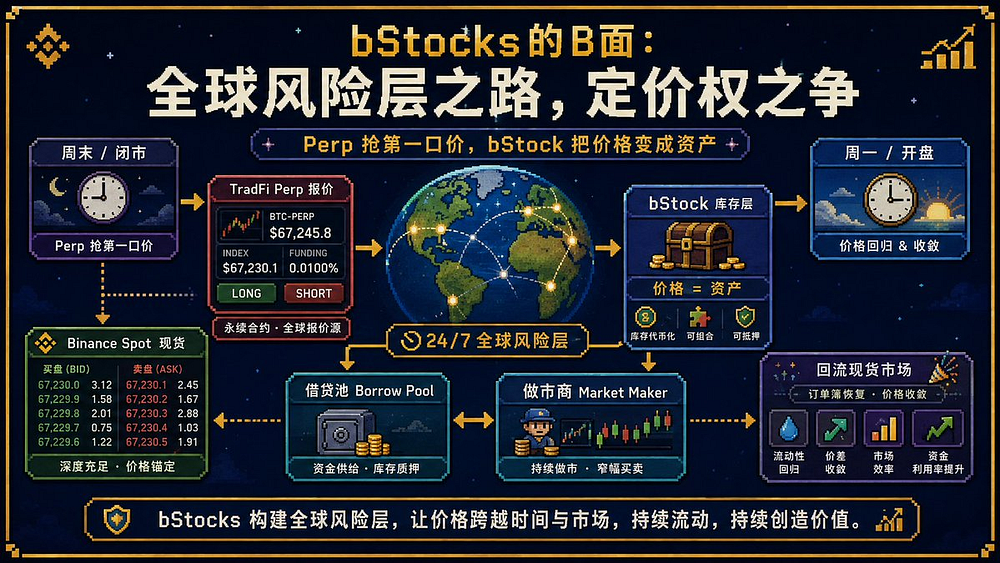
퍼페추얼 계약을 통해 가격 발견의 고지를 장악하고, bStocks로 재고를 흡수하며 잘못된 가격 결정을 시정하여 결국 가격 결정권을 확보하는 것이다.
1848년 시카고 상품선물거래소(CBOT)가 설립되었을 당시, 그것은 훗날 거대해진 선물 시장과는 거리가 멀었다. 그 당시 시카고는 미국 중서부의 곡류 집산지로 부상하고 있었고, 철도와 운하를 통해 수많은 배와 기차에서 밀과 옥수수 화물이 도시로 쏟아져 들어오고 있었다.
문제는 밀이 표준화된 상품이 아니었다는 점이었다. 비록 모두가 밀이라고 부르더라도, 농장이나 연도에 따라 생산된 작물은 반드시 동일한 제품이 아니었다. 만약 구매자가 자신이 정확히 무엇을 사고 있는지 조차 제대로 파악하지 못한다면, 시장에서 통일된 형성 가격이 나올 수 없었다. CBOT가 처음取り組한 작업 중 하나는 이러한 혼란을 거래 가능한 표준으로 바꾸는 것이었다. 1859년 일리노이주 인가를 받은 이후, CBOT는 곡물 등급 제도를 도입하고 검사관을 파견해 품질을 평가할 수 있게 되었다. 1865년에는 마진 요구사항과 인도 규칙이 제도적으로 정착되기 시작했다.
이것은 금융 혁신이라기보다는 창고 관리처럼 들릴 수 있지만, 바로 이 창고가 시장을 변화시켰다.
일단 곡물이 대형 저장고로 들어가면, 구매자는 특정 작은 포대의 밀이 어느 농장에서 왔는지 묻지 않아도 된다. 시장은 이제 밀의 특정 표준 등급별로 거래되기 시작했고, 미연준(Fed)은 이 역사를 회고하며 등급 분류와 표준화된 저장이 구매자로 하여금 자신이 정확히 무엇을 사는지 알게 함으로써 거래 비용을 낮추고 유동성 시장 형성에 필수적인 조건을 창출했다고 지적했다.
이런 조건들이 갖춰지면서야 비로소 선물시대가 본격적으로 열렸다.
농부는 향후 작물을 미리 팔 수 있었고, 식량 상인은 미래 공급을 조달할 수 있었으며, 투기자는 수천 부셸에 달하는 밀을 집에 가져가지 않은 채 미래 가격에 베팅할 수 있었다. CBOT는初期的远期合约(초기 선물 계약)과 '입고 인도' 계약에서 점차 표준화된 선물로 진화했다. 19세기 후반까지 시카고의 밀 선물은 가격 발견, 위험 관리, 투명한 가격 제시 기능을 담당하기 시작했다.
여기 쉽게 간과하기 쉬운 지점이 하나 있다.
선물이 최종적으로 가장 빠르게 성장하고 최대 거래량을 끌어모았지만, 이를 실물에서 떨어지는 도박으로 만들지 않게 한 것은 바로 뒤편의 대형 저장고였다.
2026년 8월 어느 주말, NVDA, TSLA, SNDK, SKHY의 퍼페추얼 계약이 바이네스에서 집계한 거래량은 약 4억 6,100만 달러였다. 일요일, 이 네 종목의 퍼페추얼 계약 거래 가격은 모두 각자의 현물 시장 전주 종가가보다 높았다. 그러나 월요일 미국 현물 시장이 개장하자, 이 네 주가는 모두 강세 반등 없이 저가 개장했다. 단 SNDK 하나의 퍼페추얼 계약이 같은 주말에만 약 3억 3,800만 달러의 거래량을 기록했다. 금요일 현물 종가는 1212.21달러였으나, 일요일 바이네스에서는 1223.98달러까지 거래되다가 월요일 현물은 1203.41달러로 개장하며 급락했다.
같은 SNDK 계약이 한 달 전 미국 독립절 연휴 주말에는 다른 결과를 보여줬다. 현물 종가는 1745달러였으나, SNDK는 일요일 바이네스에서 최고 1841.88달러까지 올라갔고, 월요일 현물은 1828.68달러로 개장했다. 현물 시장이 재개장하면서 해당 종목은 약 4.8% 갭(공백)이 발생했다. 바이네스의 주말 가격 선택이 대부분 추세를 이미 예상해냈지만, 최종 개장가는 그만큼 오르지 못했다.
동일한 상품임에도, 한 번은 월요일의 대규모 갭을 예측했고, 또 다른 한번은 수억 달러의 거래량이 형성된 후 방향이 완전히 빗나갔다. 이는 7×24 시간제 주식 거래를 둘러싼 쟁점을 단순한 거래 시간 연장에 머물게 하지 않고, 시장 구조 문제로 직결시킨다: 거래량= 가격 결정권이 아니다.
만약 바이네스가 토요일에만 주식을 사고파는 것을 원했다면, 단순히 거래 시간을 연장하면 충분했을 것이다. 하지만 Direct Stock, TradFi Perps, bStocks를 함께 살펴보면 다른 구조가 떠오른다. 현물 시장이 마감된 후, 퍼페추얼 계약은 방향성 거래, 레버리지 및 알고리즘(HFT) 활동을 흡수하고, bStocks는 보유·이체·담보 설정 및 헤징이 가능한 주식 재고를 제공한다. 온체인 프로토콜은 중앙화 거래소 외부에서 자금을 유입시킨다. 기존 주식 시장이 다시 개장할 때의 핵심 질문은 무엇일까? 이 7×24 시간제 시장이 형성한 가격을 미국 주식 시장이 받아들일까?
본문은 bStocks가 단순히 또 다른 토큰화된 주식인지 여부를 논의하지 않는다. 다른 질문에 답하고자 한다: 만약 바이네스가 기존 주식 시장 마감 후 최초의 가격을 제정하려 한다면, 왜 퍼페추얼 계약이 엔진 역할을 해야 하며, 왜 bStocks가 재고 및 시정층이 되어야 하는가?
1. 바이네스가 쟁취하는 것은 추가 거래일이 아닌, 주식 시장 마감 후의 가격
주식 시장에는 빈틈(시간 공백)이 존재한다. 뉴욕 증시는 금요일 오후 4시에 마감하지만, 기업 소식은 계속 나오고, 거시 정책은 끊임없이 변화하며, 공급망은 진화하고 있다. 전쟁과 정치가 나스닥의 재개장을 기다리지 않는다. 자본은 이러한 주식들에 대해 지속적으로 재평가를 가하고 있으나, 이러한 관점은 아직 미국 현물 주식시장의 공식 호가창(Order Book)에 반영될 수 없다.
따라서 문제가 되는 것은 정보 부족이 아니라, 정보가 나올 때 시장 참여자들이 어떤 위치에서 이 정보를 포지션으로 표현할 수 있느냐 하는 점이다. 만약 하나의 시장이 NYSE, 나스닥, 한국거래소(KRX), HKEx 등 모든 증권거래소가 폐장하는 동안 주식 리스크를 흡수할 수 있다면, 기준 현물 시장이 재개장하기 전에 가격 발견을 수행할 기회가 생긴다.
바이네스의 세 가지 제품은 자연스럽게 서로 다른 세 가지 역할을 떠맡는다. Direct Stock은 실제 증권, 기업 이벤트 및 기존 시장과의 연결을 처리한다. bStocks는 주식을 보유, 전환, 크로스체인 이체 및 담보 자산으로 사용할 수 있는 형태로 변환한다. TradFi Perps는 롱/숏 익스포저, 레버리지 및 지속 거래를 제공한다.
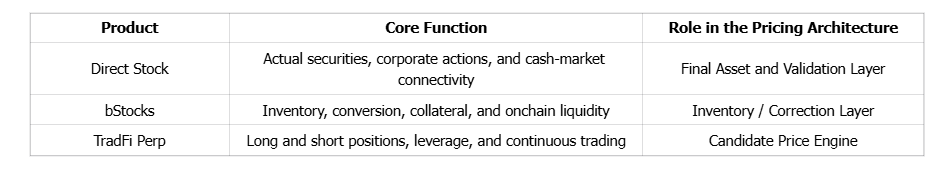
가격 발견의 주요 근원이 되려면, bStocks보다 퍼페추얼 계약이 이 임무에 더 적합하다. 이유는 간단하다: 가격 발견의 첫 단계는 시장의 견해를 시장에 진입시키는 것이며, 이를 현물 자산이 아닌 파생상품을 통해 표현하는 것이 훨씬 비용이 적게 든다.
2. 왜 퍼페추얼 계약이 가격 발견에 더 적합한가?
NVDA를 예로 들어보자. 7월 17일부터 7월 22일까지의 샘플 기간 동안 NVDAB 현물의 명목 거래량은 약 421만 달러였던 반면,同期(NVDAUSDT) 퍼페추얼 계약은 약 4억 1,800만 달러를 기록하며 약 99배 차이를 보였다. 단순히 주말만을 보면, 7월 18일 퍼페추얼 거래량은 bStocks의 약 37배, 7월 19일은 약 68배였다.
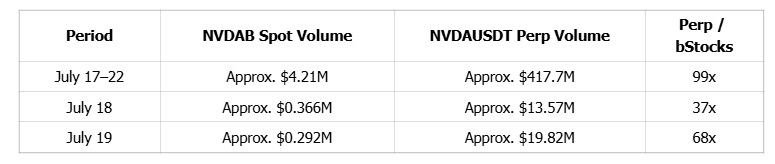
이 대조는 바이네스 내부의 두 제품 간 비교이며, 바이네스 퍼페추얼과 나스닥 NVDA 주식 간의 비교가 아님에 유의해야 한다. 미국 현물 주식시장의 거래량은 여전히 바이네스 주식 퍼페추얼보다 높다. 이 비교의 목적은 현물 시장이 마감된 후 새로운 방향성 매매 주문이 어디로 향할 가능성이 높은지 판단하는 것이다.
현물 자산은 한번 매수하면 수개월부터 보유할 수 있다. 이에 비해 퍼페추얼 포지션은 계속해서 신규 진입, 청산, 방향 전환 및 레버리지 조정 과정을 거친다. 트레이더들은 베이스라인 전략을 실행하고 펀딩레이트 수익을 챙기며, 주문유지업자는 지속적으로 헤징 포지션을 재균형을 맞춘다. 따라서 동일한 1달러의 자금도 퍼페추얼 시장에서 여러 차례의 총 거래 순환을 생성할 수 있다. 숏 포지션에서의 차이는 더욱 크다. 만약 토요일에 NVDA 관련 부정적 뉴스가 나온다면, NVDAB 재고가 없는 트레이더는 현물 자산을 숏하기 위해 먼저 차입 절차를 밟아야 한다. 반면 퍼페추얼 계약에서는 그냥 매도만 하면 방향성을 표현할 수 있다.
따라서 마감 후의 첫 번째 가격 경로는 다음과 같이 작성된다: 정보 → 퍼페추얼 계약 → 후보 가격. 퍼페추얼 계약의 역할은 후보 가격을 생성하는 것이며, 그것이 정확한 가격을 보장하는 것은 아니다. 바로 이러한 차이점이야말로 bStocks 존재의 의미를 부여한다.
3. 연구 방법론: 25개 시장 마감부터 재개장 주기 비교
초기 가격이 어떻게 형성되는지 관찰하기 위해, 우리는 NVDAUSDT, TSLAUSDT, SNDKUSDT, SPCXUSDT, SKHYUSDT의 거래 데이터를 수집하고 정리했다. 미국의 현금시장 재개장을 완벽하게 일치시킬 수 있는 관측치는 총 25개였다. (NVDA, TSLA, SNDK, SPCX 각 6회, SKHY 1회).
각 관측은 이전 현금시장 마감 시점을 시작으로, 순수 주말, 일요일 가격, 월요일 프리트레이딩, 개장 콜드오더를 거쳐 최종적으로 다음 현금시장 개장으로 이어진다. 일요일 미국 동부 시각 19:59의 가격은 미국 주식 정규 프리트레이딩이 시작되기 전의 시장 상태를 관찰하는 데 사용된다. 프리트레이딩은 월요일 동부 시각 04:00 이후 재개되며, 개장 콜드오더 정보는 09:25 이후에 시장으로 유입되기 시작하고, 정식 현금시장 개장이 최종 검증점으로 작용한다.
데이터셋은 네 가지 질문에 답하고자 한다:
1. 가격 분석은 주말 호가와 다음 현금시장 개장가의 거리(편차)를 측정한다.
2. 유동성 분석은 표시 호가가 실제로 흡수할 수 있는 주문 규모를 측정한다.
3. 거래량 분석은 시장에서 순환된 가치 규모의 측정한다.
4. 거래 빈도 분석은 거래량이 독립 투자자의 견해를 반영하는지, 아니면 알고리즘 거래, 주문유지업자, 고속매매(HFT)가 주도하는 높은 회전율 시장임을 나타내는지를 살펴본다.
시장이 호가를 제시한다고 해서 그 가격이 즉시 집행 가능하다는 뜻은 아니다. 거래량이 있다고 해서 거래가 독립적인 판단을 반영한다는 뜻은 아니다. 유동성이 있다고 해서 반드시 시장이 가격 발견 능력을 갖추었다는 뜻도 아니다.
4. 가격 분석: 편차가 181.9bp에서 11.3bp로 축소
여기서 ‘편차(Error)’는 특정 시점의 바이네스 퍼페추얼 계약 가격과 다음 현금시장 개장가 간의 절대 거리를 의미하며, 모두 basis point(bp) 기준으로 통일된다.
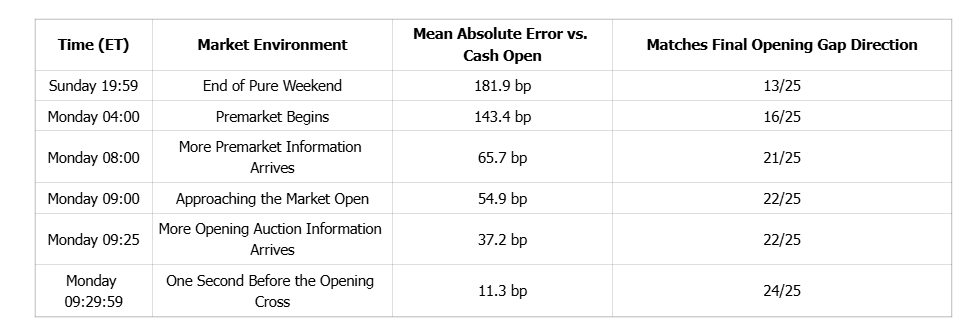
일요일 결과 25번 중 13번의 방향이 정확했으며, 비율은 52%였다. 25개 관측치 중 13회가 최종 방향과 일치했고 12회는 불일치했다. 이는 무작위 50/50 방향 추측과 통계적으로 유의미한 차이가 없으므로, 이 데이터셋은 바이네스가 지속적인 주말 가격 발견을 제공함을 입증할 수 없다.
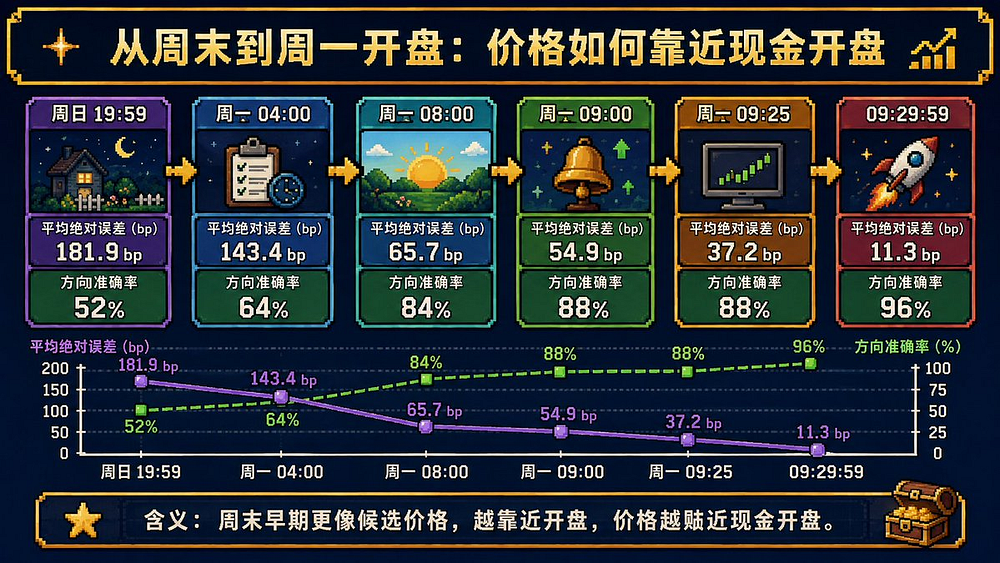
09:29:59 시점의 11.3bp 편차는 단순히 바이네스가 월요일 개장가를 '예측'할 수 있다는 증거로 해석되어서는 안 된다. 그쯤 되면 이미 미국 주식 프리트레이딩이 수시간째 진행되었고, 콜드오더 정보도 이미 시장에 유입되었다. 만약 퍼페추얼 가격이 프리트레이딩 주식 호가와 여전히 현저히 벗어나 있다면, 이 격차가 곧바로 매매 기회를 창출할 것이다.
따라서 181.9bp에서 11.3bp로의 수렴은 기존 시장이 재가동됨에 따라 바이네스 퍼페추얼이 다음 현금시장 개장가에 점진적으로 접근함을 나타낸다. 이는 바이네스가 현물 시장보다 앞섰다는 것을 증명하지는 않는다. 이 질문에 답하려면 바이네스 퍼페추얼, bStocks, 그리고 미국 프리트레이딩의 마지막 호가를 동일 초 단위로 리딩-래깅 분석해야 한다.
만약 프리트레이딩 가격이 먼저 100에서 105로 오르면, 퍼페추얼이 이후에 105에 도달한다면 퍼페추얼은 추종하는 것이다. 만약 퍼페추얼이 먼저 105에 도달하고 프리트레이딩이 이후 그쪽으로 수렴한다면,这才 변동才是 가격 발견 및 가격 주도권의 증거가 될 수 있다.
5. 개장 전 가격 변동이 직선적이지 않음: SNDK, 09:25 시점에서 2bp 차이였으나 5분 후 다시 벗어남
2026년 미국 독립절 연휴 기간인 7월 3일부터 7월 5일까지, NVDA, TSLA, SNDK 퍼페추얼 계약은 일요일부터 개장 콜드오더 직전 마지막 순간까지 다양한 경로를 겪었다.
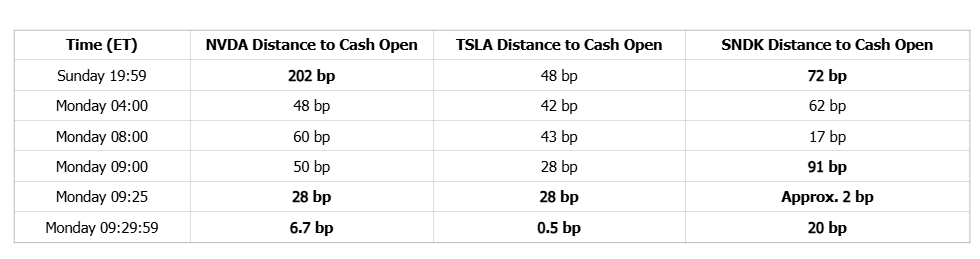
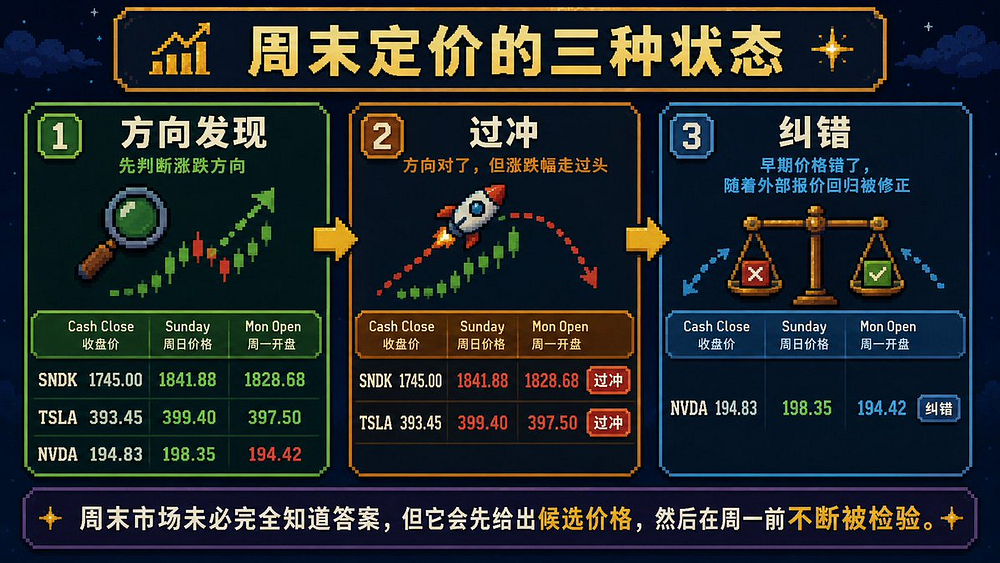
이 측면에서 NVDA는 오류 수정 과정을 거친 것처럼 보인다. 일요일 거래가는 198.35달러였으나 최종 현금시장 개장가는 194.42달러로 약 202bp 차이였다. 가격은 09:25에 194.97달러로 돌아왔고 09:29:59에는 194.55달러가 되어 편차가 6.7bp까지 축소되었다.
TSLA는 일요일부터 방향성 판단이 정확했다. 현금시장 종가는 393.45달러, 일요일 가격은 399.40달러, 현금시장 개장가는 397.50달러였다. 시장이 상승 방향을 미리 반영했으나, 일요일 폭등폭은 최종 개장 갭을 초과했다.
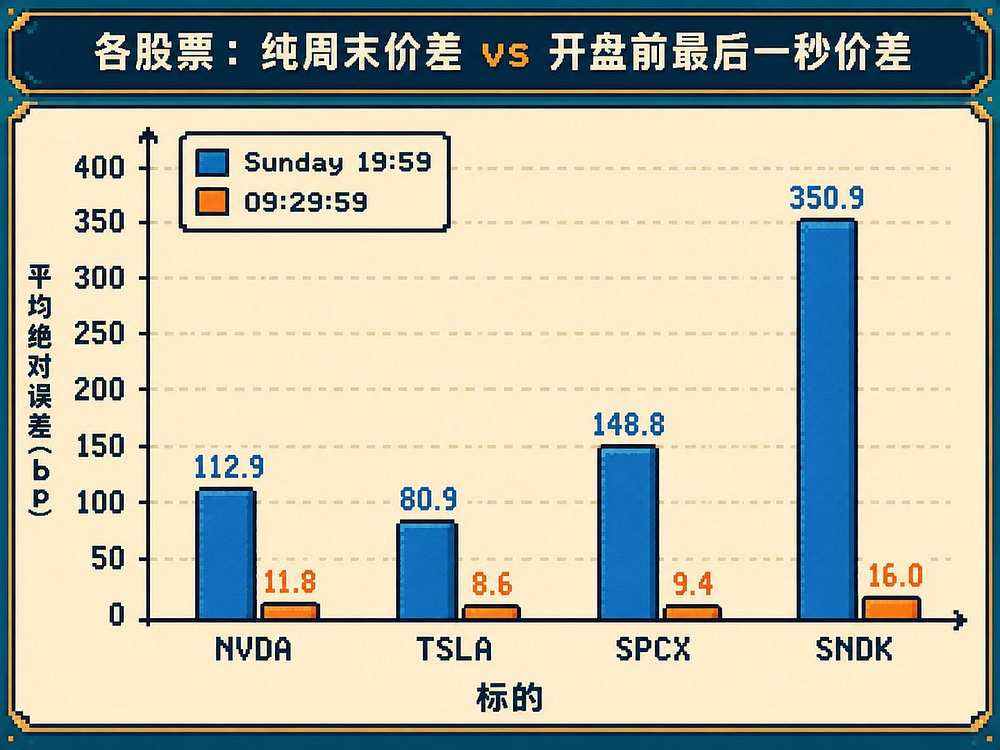
SNDK의 경로는 문제를 더욱 명확히 설명한다. 09:25 시점에 퍼페추얼은 1828.97달러, 최종 현금시장 개장가는 1828.68달러로 2bp 미만 차이였다. 그러나 09:29:59가 되면서 퍼페추얼은 1825달러로 하락했고, 편차는 약 20bp로 확대되었다.
이는 개장 전 가격이 최종 개장가로 직선적으로 이동하지 않음을 시사한다. 프리트레이딩 활동, 순 주문 불균형 정보, 주문유지업자의 재고, 그리고 마지막 몇 분 사이에 접수된 주문 등이 가격을 변경할 수 있다. 어느 시장이 가격 결정권을 가졌지 판단하려면 일요일과 월요일 09:29:59라는 두 점의 스냅샷을 비교하는 것이 아니라 완전한 리딩-래깅 경로를 조사해야 한다.
6. 퍼페추얼 계약이 반드시 bStocks보다 다음 개장가에 가까울 수는 없음
또 다른 샘플은 NVDAB, TSLAB, MUB, COINB의 UTC 종가를 사용해 다음 미국 현금시장 개장으로 이어지는 상황(Inbound state)을 비교했다. 퍼페추얼이 적용된 기준자산도 마찬가지로 퍼페추얼 데이터에 포함되었다.
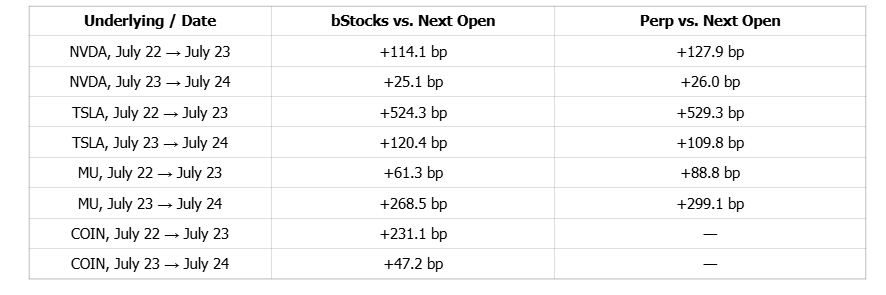
8개의 bStocks 관측치의 중간값 인수인계 편차는 약 117.2bp였고, 6개의 비교 가능한 퍼페추얼 관측치는 약 118.9bp였다.
NVDA는 7월 23일부터 7월 24일까지 유용한 사례를 제공한다. NVDAB는 207.97달러, 퍼페추얼은 207.99달러, 다음날 현물 개장은 207.45달러였다. 둘 다 개장가보다 약 25~26bp 높았다. bStocks의 가치는 퍼페추얼보다 기준 주식시장에 더 가까운 가격을 생성하는 데 있지 않다. 그들의 역할은 현금시장이 닫힌 동안 형성된 주식 가격을 현물과 유사한 재고 형태로 보존하여 보유, 이체, 전환 및 자금조달이 가능하도록 만드는 것이다.
퍼페추얼이 가격을 추진하고, bStocks가 그 가격을 자산으로 고정한다.
VII. 종목별 분석: NVDA는 오류 수정, TSLA는 과잉반응(오버슈팅), SNDK는 스트레스 테스트, SPCX는 제품 실험
NVDA 샘플에서 일요일 가격은翌日(다음날) 현금시장 개장과 대비했을 때 평균 절대 편차(MAE)가 약 113bp였으며, 6번 관측 중 3회에서 방향이 일치했다. TSLA의 일요일 MAE는 약 81bp였으며, 6번 중 4회 일치했다. SPCX의 MAE는 약 149bp였으며, 6번 중 3회 일치했다. SNDK는 약 351bp에 달했으며, 6번 중 3회 일치했다. 09:29:59 시점에는 각각 약 11.8bp, 8.6bp, 9.4bp, 16.0bp로 줄어 들었다.
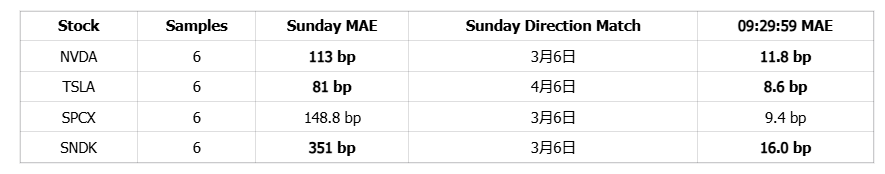
NVDA는 가격 오류가 어떻게 수정되는지 관찰하기 적합하다. 독립절 관측에서 일요일 가격은 198.35달러, 현금 개장은 194.42달러로 202bp 편차가났다. 이후 가격은 194달러 수준으로 완만히 수렴했다.
TSLA는 과잉반응의 좋은 예시다. 현금 종가는 393.45달러, 일요일 가격은 399.40달러, 현금 개장은 397.50달러였다. 방향은 정확했으나 폭이 지나쳤다.
SNDK는 동일 종목 내에서 두 가지 상태를 모두 보여주었다. 독립절 연휴 동안 +4.8% 개장 갭의 대부분을 미리 계실했다. 그러나 8월의 또 다른 주말에는 금요일 현금 종가 1212.21달러, 일요일 가격 1223.98달러, 월요일 현금 개장 1203.41달러로 방향이 틀렸다.
SPCX는 다른 지점에 위치해 있다. 일요일 MAE는 약 148.8bp였으며, 6번 중 3회 방향이 일치했다. 하지만 이 종목은 Pre-IPO 퍼페추얼에서 공개 거래 주식으로,进而 다시 TradFi 퍼페추얼 및 SPCXB로의 진화를 겪었다. 바이네스 내부에서 동일 자산 리스크가 제품 마이그레이션을经历하며, 파생상품 가격이 먼저 출현하고 현금 주식이 뒤따랐다. 이로 인해 SPCX는 24/7 가격 시스템이 이후 등장하는 현금시장과 어떻게 결합되는지 관찰하기에 적합하다.
따라서 현금시장 폐쇄 기간 중 형성된 가격은 단순히 ‘맞았다’ 혹은 ‘틀렸다’로 분류해서는 안 된다. 이들은 방향 발견(Direction finding), 크기 발견(Size finding), 수정 의존(Modification dependent)으로 더 구체화될 수 있다. 이러한 범주는 후속 섹션에서 논의될 것이다.
VIII. SPCX: Pre-IPO 퍼페추얼에서 공개 주식으로의 퍼페추얼→주식 가격 발견 실험
구조적 측면에서 SPCX는 NVDA, TSLA, SNDK와 다르다. 2026년 5월 바이네스 파생상품 거래소에서 Pre-IPO 퍼페추얼 서비스를 출시할 때, SPCXUSDT가 첫 번째 계약이었으며,交易者(투자자들)에게 SpaceX의 예상 공개 시장 가치를 바탕으로 포지션을 빌릴 수 있었다. SpaceX 상장 후, SPCXUSDT는 표준 TradFi 퍼페추얼로 변환되고 동시에 SPCX Direct Stock 및 SPCXB가 추가되었다. 즉, 이 종목은 파생상품 가격을 먼저 갖췄고, 이후 해당 가격을 검증할 수 있는 공개 현금시장이 등장했으며, 마지막으로 온체인 보유 및 이체가 가능한 bStocks가 마련되었다.
이는 드문 실험 환경을 조성한다. NVDA와 TSLA는 바이네스가 이미 성숙한 시장 외부에 24/7 리스크 층을 추가한 경우이다. SPCX는 Pre-IPO 퍼페추얼 → 공개 주식 → TradFi 퍼페추얼 → bStocks로의 마이그레이션 경로를 겪었다. 현금 주식이 출현한 이후에야 연속 거래되는 파생상품 가격에 반복 검증이 가능한 고정된 월요일 현금 개장가가 생겼다.
SPCXUSDT의 여섯 개 완전 주말 데이터는 다음과 같다:
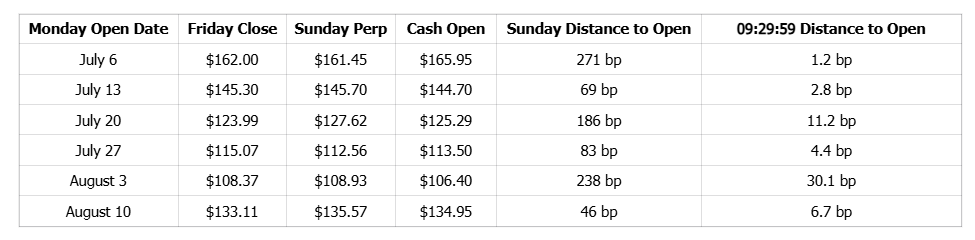
6회 관측 중 일요일 가격은 최종 방향 3회에 일치했다. 다음 날 현금 개장에 대한 상대적 평균 절대 편차는 약 148.8bp, 중간값은 약 134.4bp였다. 월요일 동부 시각 04:00까지 평균 편차는 114.1bp로 떨어졌다. 08:00에는 102.0bp, 09:00에는 53.8bp, 09:25에는 29.3bp, 09:29:59에는 9.4bp로 감소했다. 08:00 이후 6회 관측 모두 최종 개장 갭 방향과 일치했다. 하지만 그때는 프리트레이딩이 이미 재개되었다. 따라서 이 곡선은 가격 인수인계 및 수렴을 보여주며, 바이네스가 독립적으로 가격 발견을 완료했음을 의미하지 않는다.
SPCX는 과잉반응을 집중적으로 살펴볼 수 있는 관점도 제공한다. 일요일 가격 방향이 정확했고 개장 갭이 50bp를 초과한 3개 주말 중, 일요일 변동폭이 최종 갭 대비 배수는 각각 7월 20일 2.79배, 7월 27일 1.60배, 8월 10일 1.34배였다. 이는 과잉반응이 서비스 론칭 기간 길이와 큰 상관관계가 없을 수 있음을 시사한다. 상장 이후에도 시장은 여전히 과잉반응할 수 있다.
8월 10일의 경로는 이 문제를 더욱 명확히 설명한다. 금요일 종가는 133.11달러, 일요일 가격은 135.57달러, 월요일 현금 개장은 134.95달러였다. 일요일 가격은 최종 개장가보다 약 46bp 높았다. 그러나 월요일 08:00, SPCXUSDT는 일시적으로 138.80달러까지 치솟아 최종 현금 개장과의 격차가 약 285bp로 벌어졌다. 09:29:59에는 134.86달러로回落(돌아감)하여 약 6.7bp 차이만 남겼다. 가격은 수렴하다가, 프리트레이딩 재개 후 다시 이탈했다가 수렴할 수도 있다.
SPCX의 거래도 조용한 현물 시장 같지는 않다. 6개 주말 동안 SPCXUSDT의 총 거래량은 약 15억 4,600만 달러로, 비교 가능한 NVDA 수치보다 10배 이상 많았다. 그 기반 거래 총계는 약 358만 건이었으며, 평균每秒 3.45건이었다. 그 규모는 SNDK와 NVDA 사이에 위치해 있으며, 지속적으로 돌아가는 프로그래밍된 리스크 엔진처럼 보인다. bStocks에 대한 의미가 직접적이다: 퍼페추얼 회전율이 빠를수록 주문유지업자는 고객 주문 흐름에서 순 방향성 불균형이 발생할 때마다 SPCXB 또는 SPCXB 같은 재고 레그를 사용하여 델타를 흡수해야 한다.
따라서 SPCX는 바이네스가 주말 가격 결정권을 장악했다고 입증하지 않는다. 더 정확한 이해는 이것이 전체 제품 체계의 축소판이라는 것이다: Perper가 후보 가격을 생성하고, SPCXB가 해당 가격을 자산으로 고정하며, Stock이 현물 시장으로의出口的을 제공하고, 대출 가용성 및 크로스마켓 차익거래가 잘못된 호가를 양방향으로 공격할 수 있도록 한다. 이는 바이네스가 기존 시장 휴장기 동안 가격 결정권을 쟁취하려 할 때 인프라가 갖춰야 할 형태를 보여준다.
IX. 주말 거래량 분석
샘플이涵蓋(포함)한 6개 주말 동안, NVDAUSDT 누적 거래량은 약 1억 5,400만 달러, TSLAUSDT는 약 1억 700만 달러, SPCXUSDT는 약 15억 4,600만 달러, SNDKUSDT는 약 29억 2,200만 달러였다.
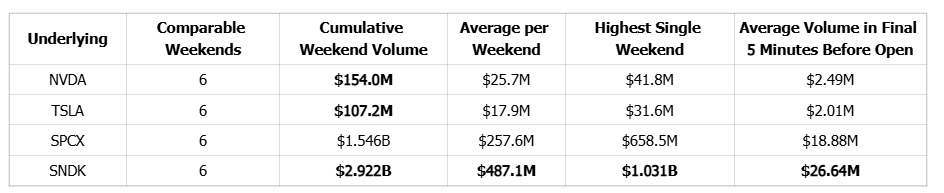
표는 명확한 거래량 위계질을 보여준다. 6개 주말 동안 SNDK는 29억 2,200만 달러, SPCX는 15억 4,600만 달러, NVDA는 1억 5,400만 달러, TSLA는 1억 700만 달러를 기록했다. SPCX의 거래량은 NVDA의 약 10배, TSLA의 14배이지만, SNDK의 절반 정도에 불과하다. 이 순서는 기업 시가총액이나 기존 주식시장 인기와 선형 관계를 이루지 않는다. 따라서 총 거래량은 직접적으로 조직적 투자자 수요로 해석되어서는 안 된다.
또 다른 주목할 만한 데이터 포인트는 개장 전 마지막 5분 동안이다. 6회 관찰에서 SNDK의 평균 거래량은 약 2,664만 달러, SPCX는 약 1,888만 달러, NVDA는 약 249만 달러, TSLA는 약 201만 달러였다. 개장 콜드오더가 다가옴에 따라 퍼페추얼 시장은 멈추지 않고 결과가 나오기를 기다리지 않았다. 그것은 지속적으로 재호가를 달았다.
거래량 뒤의 핵심 질문은 다음과 같다: 누가 이 거래를 생성했으며, 거래 빈도는 어떠한가, 그리고 개별 거래 규모는 얼마나 큰가.
X. 거래 빈도 분석: SNDK는 초당 7.3건, SPCX는 3.45건
SNDK의 29억 2,200만 달러와 SPCX의 15억 4,600만 달러 거래량을 개별 거래로 분해하자 시장의 형태가 달라졌다.
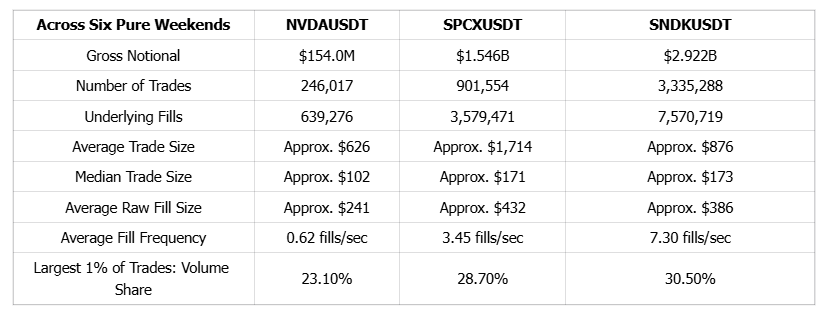
6개 주말 동안 SNDK는 약 757만 건의 거래를 기록해 초당 평균 7.3건이었고, SPCX는 약 358만 건으로 초당 3.45건이었으며, NVDA는 약 64만 건으로 초당 0.62건이었다. 세 종목의 주요 차이는 거래 빈도에 있다.
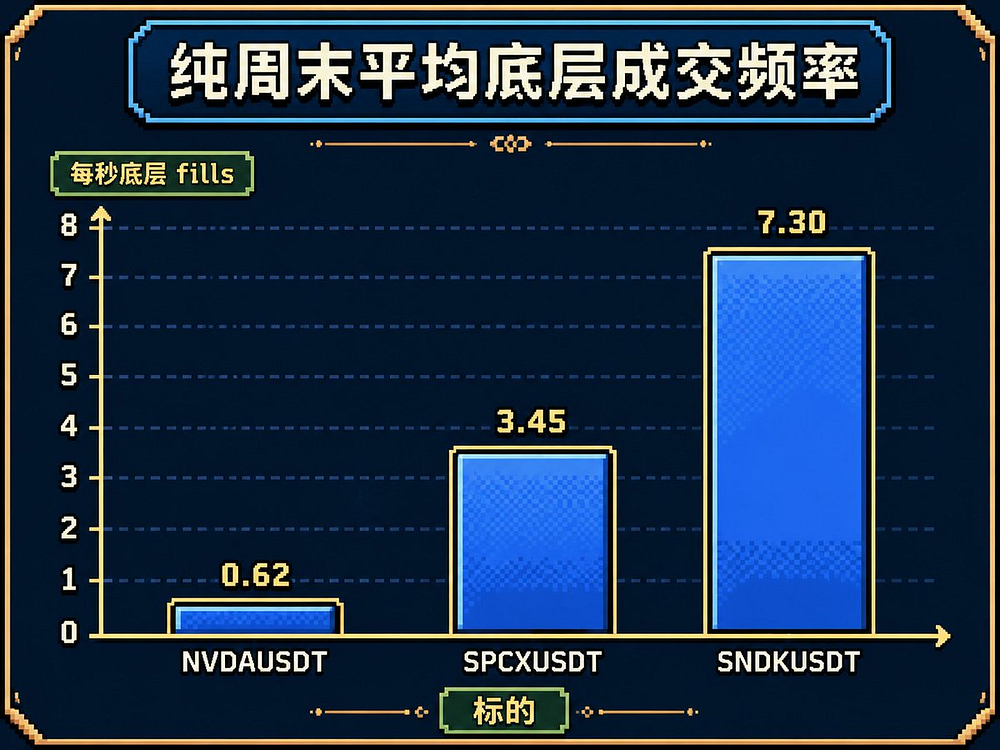
흥미롭게도 개별 거래 규모 차이는 거래 빈도 차이보다 훨씬 작다. SNDK의 평균 원금 거래액은 약 386달러, SPCX는 약 432달러, NVDA는 약 241달러였다. SPCX의 중위 aggTrade 규모는 약 171달러로, SNDK의 173달러와 거의 근접했다. SNDK와 SPCX의 막대한 거래 순환은 소수의 초대형单笔(단건) 거래에서 비롯된 것이 아니라, 훨씬 밀집된 높은 거래 흐름에서 나왔다.
계좌 수준의 정보에 접근할 수 없으므로, 우리는 이들 거래를 생성한 독립 참여자, 기관 또는 주문유지업자가 정확한지 알 수 없다. 하지만 거래 규모와 빈도를 기반으로, 수십억 달러의 거래량은 동규모의 독립 투자 신념을 대표하지 않는다고 보는 것이 합리적이다. 즉, 거래량은 단순히 기관이 방향성 베팅을 하고 있음을 의미하는 지표로 읽어서는 안 된다.
우리는 SNDK와 SPCX가 이미 고속 주식 파생상품 시장으로 발전했으며, 그중 SNDK가 더 빠른 속도로运转(가동)되고 있다고 본다.
SNDK 분석:
SPCX 거래량의 24시간 분포는 또 다른 통찰을 제공한다. 동부 시각 00:00에서 06:00 사이 시장이 여전히 주말 총 명목 거래액의 약 20.8% 및 원금 거래 건수의 약 20.9%를 발생시키면서, 이러한 야간时段(時段) 동안 초당 평균 약 2.9건의 거래가 이루어졌다. 6개 주말 동안 적극 매수/매도의 명목 불균형은 약 -1.16%로, 이는 대체로 균형 잡힌 양방향 시장임을 시사한다. 이러한 패턴은 주문유지업자, 알고리즘 거래, 크로스마켓 차익거래가 공동으로 지지하는全天候(24시간) 시장에 더 가깝다.
XI. 개별 거래 규모도 Perp와 bStocks가 서로 다른 유형의 주문 흐름을 대상으로 함을 시사
SNDK Perp의 평균 원금 거래액은 약 386달러, SPCX는 약 432달러, NVDA는 약 241달러였다. SPCX와 SNDK의 중위 aggTrade 규모는 각각 약 171달러, 173달러다. Binance Research의 보고서를 따르면, 약 93%의 bStocks 거래는 잔주식(Slammage/small-lot) 거래이며 중위 거래 규모는 18.81달러에 불과하며, 약 80%의 토큰화 주식 거래는 신흥시장 사용자로부터 발생한다. (https://www.binance.com/en/research/analysis/opportunity-only-tokenized-stocks-unlock)
본문은 Binance Research와 서로 다른 데이터 정의를 사용했음을 지적해야 한다. 따라서 386달러를 18.81달러로 나누어 Perp 사용자가 bStocks 사용자보다 평균 20배 더 많이 보유한다고 결론 내려서는 안 된다. 그러나 종합해보면, 두 그룹 데이터는 제품 간 기능 분리(division of labor)가 존재함을 나타낸다. bStocks는 소액 현물 거래, 장기 보유, 크로스타임존 소매 사용자 및 온체인 참여자에게 적합하다. Perp는 레버리지, 베이스라인 거래, 주문유지업자, 알고리즘/HFT 및 고회전율 자금에 더 집중될 가능성이 높다.
하나의 시장이 보유 가능한 주식 재고를 창조하고, 다른 시장은 동일 리스크를 고속으로 순환시킨다. 주문유지업자와 차익거래자가 이들을 연결했을 때만 더 넓은 가격 네트워크가 나타난다. 현재 두 제품은 완전히 통합되지 않았으며, 추가로 발전할 여지가 크다.
XII. Perp 거래량이 클수록 bStocks의 재고 역할이 더 중요해진다
만약 Perp 거래량이 bStocks 거래량의 수십 배에 달한다면, 왜 바이네스는 여전히 bStocks가 필요한가? 답은 주문유지업자의 장부에 있다.
고객과 주문유지업자의 Perp 포지션은 서로 거울像이다. 고객이 넷롱(Net Long)이면, 주문유지업자는 Perp를 숏하고 순 델타(Positive Delta) bStocks 또는 Stock을 매수해야 한다. 고객이 넷숏이면, 주문유지업자는 Perp를 롱하고 보유 중인 bStocks 재고를 매도하거나 bStocks를 차입 후 매도해야 한다.
Perp는 거래 속도 문제를 해결한다. bStocks는 리스크가 재무제표 상에서 어디에 위치할지 결정한다. 만약 고객 순 주문 흐름이 지속적으로 한 방향으로 흐른다면, 주문유지업자는 델타를 축적하게 된다. 이 리스크는 영원히 Perp 시장 내부에서만 순환할 수 없다. 궁극적으로는 이를 흡수할 재고단이 필요하다.
따라서 높은 Perp 거래량은 bStocks 실패의 증거가 아니다. 오히려 bStocks가 반드시 존재해야 하는 이유 중 하나다. 파생상품 회전율이 빠를수록 재고, 자금조달, 증권 차입의 필요성이 커진다. 소매 투자자는 이 기능을 거의 인지하지 못할 수 있지만, 주문유지업자에게는 필수적이다.
XIII. bStocks는 즉각적인 가격 Anchor(닻)가 아님: 1:1 Backing(보증)은 오히려 종국적 제약에 더 가까움
지금까지 사람들은 bStocks를 Perp의 현물 Anchors로 묘사하고 이를 USDT와 달러 간 관계에 비유하려는 경향이 있을 수 있다. 그러나 이 메커니즘은 서로 다른 시장 조건에서 다르게 작동하며, 주식 주말 기간 동안 이와 같이 작동하지 않는다.
토요일에 NVDAB를 NVDA 주식으로 전환한다고 해서 나스닥에 동시에 활성화된 현물 시장이 있어 차익거래의 다른 쪽 다리를 완성할 수 있는 것은 아니다. 트레이더가 받는 것은 최종적으로 실제 주식과 다시 연결될 수 있는 재고일 뿐, 즉시 실행 가능한 현물 차익거래 거래가 아니다.
따라서 1:1 보장은 종국적 제약(마무리 제약)에 더 가깝다. 시장은 bStocks가 최종적으로 실제 주식과 다시 연결될 수 있다는 것을 알고 있으며, 현물 시장이 재개장할 것이라는 것도 안다. 현물 시장이 닫힌 기간 중 가격은 이탈할 수 있지만, 이탈 폭이 자금 비용, 재고 비용, 사안 리스크, 실행 마찰을 넘어서면 트레이더는 기존 시장 재개장을 기다렸다가价差(격차)를 수렴할 동기가 생긴다.
bStocks의 역할은 퍼페추얼 계약에게 ‘올바른 가격’이 무엇인지 알려주는 것이 아니다. 그것의 역할은 퍼페추얼 계약이 생성한 후보 가격을 보유, 헤징, 차익거래가 가능한 재고와 짝짓는 것이다.
따라서 bStocks를 재고 층 및 시정 층(Supervising layer)으로 묘사하는 것이 더 정확하다.
XIV. bStocks가 체인(On-chain)에 진입하면 최우선 과제는 재고의 순환을 원활히 하는 것
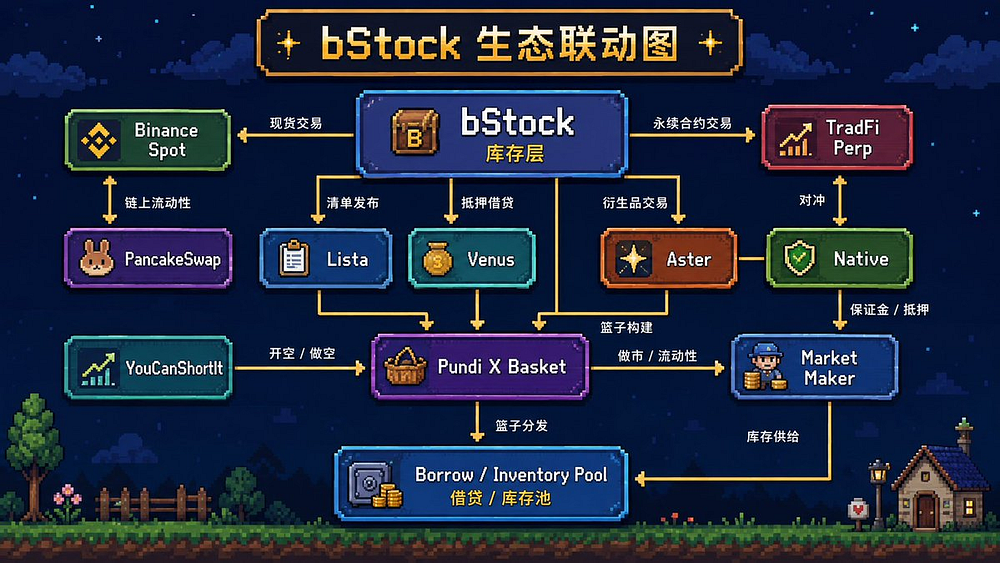
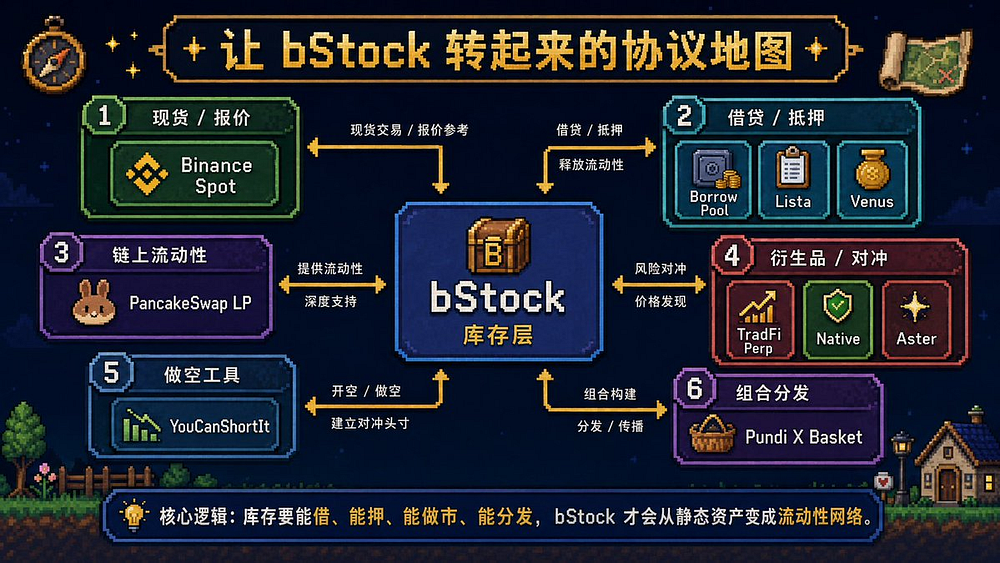
만약 NVDAB가 바이네스 현물 계정에서만 머무를 수 있다면, 그것은 중앙화 거래소 내부의 한 층 현물 재고일 뿐이다. bStocks가 온체인으로 진입하면 DEX, 대출, 담보, 마진 시스템으로 유입되어 시장 구조가 달라진다.
PancakeSwap은 이미 TSLAB, NVDAB, MUB, SNDKB를 포함한 bStocks 풀을 런칭했으며, Lista는 일부 bStocks를 스테이블코인 차입 담보로 지원하고, Aster는 자격 요건을 충족하는 bStocks를 멀티자산 모드로 허용한다.
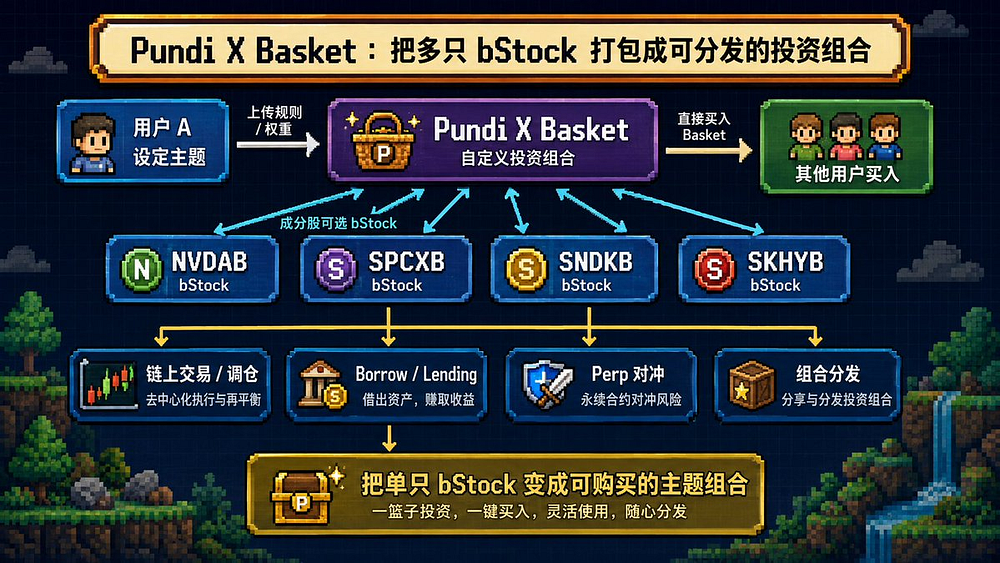
Youcanshortit.com은 사용자가 레버리지 숏을 위해 bStocks를 빌릴 수 있게 해준다. Pundi X Basket은 사용자가 포트폴리오와 지수 ETF를 자유롭게 구성하고, 일반 소매 투자자들이 이를 복제할 수 있도록 한다.
이 제품들은 동일한 문제를 해결하는 것은 아니지만, 동일한 방향을 향한다: NVDAB, SNDKB, SPCXB를 단순히 지갑에 방치되지 않도록 거래, 담보, 자금조달, 주문유지업자 지원, 헤징이 가능하게 만드는 것이다.
유용성 확장(Extension of utility)과 유동성 증가(Liquidity increase)를 구분하는 것이 중요하다. NVDAB 토큰이 대출 프로토콜에 담보로 잠겨있을 때 그 유용성은 높아지지만, 항상 시장에 새로운 매수세가나 매도세를 가져오는 것은 아니다. 주문유지업자, 차익거래자 또는 숏테이커가 이를 차입하여 CEX 또는 DEX에 배치하거나 Perp 익스포저 헤징에 사용할 때じめて(비로소) 시장 사용 가능 재고가 증가하기 시작한다.
따라서 이상적인 온체인 순환은 단순한 바이네스 → 지갑 → DEX가 아닌, bStocks → DEX/대출/크레딧 풀 → 주문유지업자 → Perp 헤징 → CEX → 주식 전환이다. 동일한 bStocks 쌍이 다양한 계정 간에 반복 사용될 때에만 재고가 실제로 회전하기 시작한다.
bStocks에게 TVL은 가장 중요한 지표가 아니다. 더 의미 있는 질문은: 주식 재고 1单位단위가 몇 차례 사용될 수 있는가 하는 점이다. 100만 달러의 NVDAB가 프로토콜에 단순히 잠겨있는 경우, 그것은 여전히 100만 달러의 Static(정적) 자산이다. 그 중 일부 재고가 주문유지업자에게 차입되어 호가를 제공하거나, Perp로 헤징되고, 거래 완료 후 재고 풀로 반품될 때初めて(비로소) 시장 인프라로서의 역할을 발휘하기 시작한다.
바이네스 자체의 연구에서도 bStocks, Perp, 주식 간에 차익거래와 유사한 거래를 수행한 2,806명의 사용자가 약 2억 1,600만 달러를 다루었음이 보고되었다. bStocks 사용자의 약 58.5%도 Perp 및/또는 주식을 활용한다. 이는 로우(Retail/Rogue) 양 traders(개인/소형 큐트레이더)가 계속 존재해 왔음을 의미하며, 다음은 bStocks의 시드 유저로서 그들을 활성화하는 단계이다.
bStocks가 온체인에 진입하면 가능한 경로 하나는 NVDAB을 담보로 스테이블코인을 차입하여 CEX의 NVDAUSDT 퍼페추얼로 다시 거래하는 것이다. 다른 경로는 NVDAB를 DEX 유동성 풀에 입출금하고 NVDAUSDT 퍼페추얼을 사용하여 LP 포지션의 주식 델타 익스포저를 헤징하는 것이다.
이를 통해 bStocks는 단일 리스크 네트워크 내 CEX Perp, CEX 현물,真實真实(real) 주식, DEX, 대출 프로토콜 및 스테이블코인을 연결한다.
이는 bStocks가 일반적인 ‘주식 토큰’과 차별화되는 지점이다.
XV. 이 시스템이 부족한 것은 더 많은 거래쌍이 아닌, 차입(Borrowing)
NVDAB을 담보로 USDT를 차입하는 것은 파이낸싱(Financing)이다. NVDAB를 차입한 후 매도하는 것은 셀링 쇼트(Selling short)이다. 둘 다 차입을 수반하지만, 가격 발견에서 수행하는 역할은 다르다.
만약 퍼페추얼 가격이 고평가되고 bStocks 가격이 저평가되면, 차익거래자는 bStocks 롱 + Perp 숏 포지션을 취할 수 있다. 이 거래는 상대적으로 실행하기 쉽다. 저렴한 현물 자산을 매수하고 비싼 파생상품을 매도하여 Perp 프리미엄을 수축시킨다.
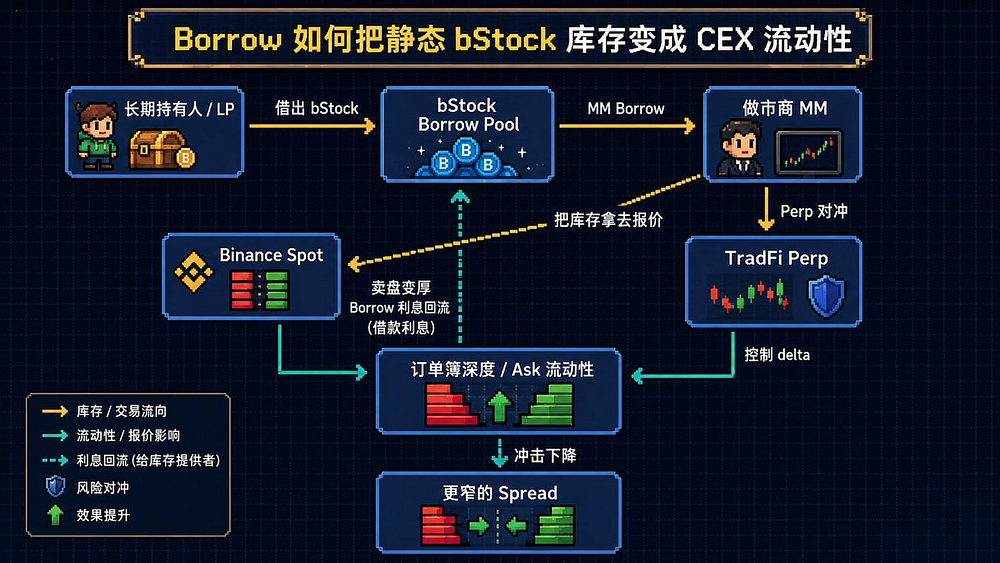
만약 bStocks 가격이 고평가되고 Perp 가격이 저평가되면, 거래를 반대 방향으로 실행해야 한다: bStocks 숏 + Perp 롱. 문제는 차입 가능한 재고가 없으면 이 거래를 실행할 수 없다는 점이다. 자산이 할인 거래할 때는 현금이 있는 누구나 매수할 수 있다. 하지만 고평가될 때는 누구나 매도할 재고가 있는 것은 아니다.
따라서 bStocks의 성숙도는 단순히 런칭 수만으로 측정되어서는 안 된다. 차입 깊이(Borrow depth), 차입 이자율, 가용 재고, 그리고 사안-driven(사안에 따른) 주말 기간 중 차입 안정성이 markets가 양방향으로 잘못된 가격을 시정할 수 있는지에 결정적 영향을 미친다.
차입이 없으면 bStocks는 여전히 플랫폼에서 기대되는 우위를 실현할 수 없는 단순한 자산 층에 불과하다.
차입이 마련되면 bStocks는 증권 재고 시장처럼 작동하기 시작한다.
주문유지업자 수요 → 차입 수요↑ → 이자율↑ → 더 높은 이자율이 추가 예입 유인 → bStocks 거래량 및 수요↑ → 순환 반복.
XVI. CEX 내 bStocks 유동성 심화는 여전히 차입 생태계의 통합에 달려 있음
바이네스 CEX로 돌아가자. bStocks 유동성 병목 현상이 더욱 명확해진다. 고객이 대량으로 NVDAB를 판매할 때, 주문유지업자는 NVDAB를 매수하고 NVDAUSDT 숏으로 헤징할 수 있다. 매수 측의 주요 소모 자금은 현금이다. 반면 고객이 대량으로 NVDAB를 매수할 때, 주문유지업자는 지속적으로 고객에게 주식을 팔아야 한다. 재고가 소진되고 차입 채널이 확보되지 않으면, 주문유지업자는 sell-side 주문량 축소, 호가 인상, 또는 시장 이탈을 피할 수 없다.
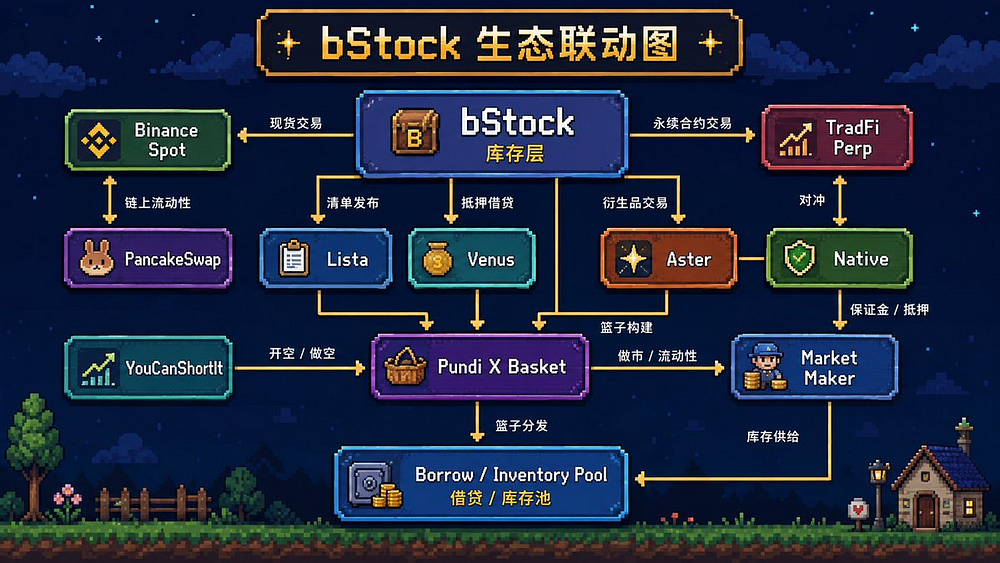
따라서 bStocks 현물 주문창에는 고유한 재고 제약이 존재한다. 차입이 없으면 주문유지업자는 자신이 보유하고 있는 주식 수만큼만 호가를 제공할 수 있다. 차입이 있으면 재고는 경직된 제약에서 가격이 매겨진 자원으로 변한다. 주문유지업자는 NVDAB를 차입해 고객에게 매도하고 Perp를 롱하거나 Stock으로 헤징할 수 있다. 차입 수요가 증가하면 차입 이자율이 상승하여 보유자에게 더 많은 bStocks를 재고 풀에 예입할 인센티브를 제공한다.
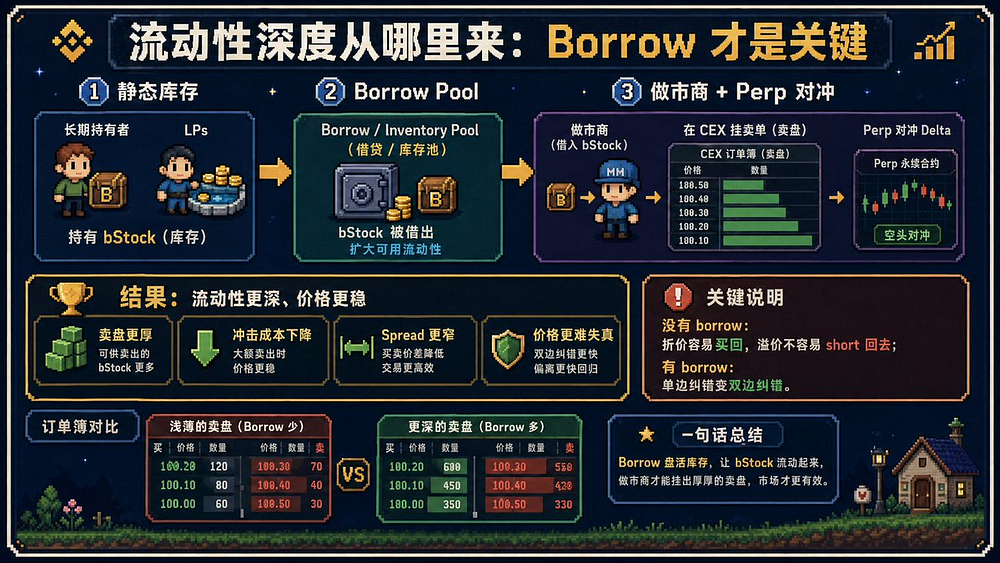
대출은 앞서 논의한 역방향 베이스라인(Basis) 문제도 해결한다. Perp가 비싸고 bStocks가 쌀 때는 충분한 자금이 있는 누구나 bStocks 롱 + Perp 숏을 실행할 수 있다. bStocks가 비싸고 Perp가 쌀 때는 bStocks 숏 + Perp 롱이 필요한데, 차입 가능한 재고가 없으면 이 차익 거래 통로는 작동할 수 없다.
물론 대출은 고립되어 작동하지 않는다. 깊은 CEX 유동성은 주식과 bStocks 간 전환으로 재고를 보완하고, 콤보 마진을 통해 bStocks와 Perp 헤징의 자본 요구 사항을 낮추며, 주문유지업자 프로그램이 재고를 주문 유동성으로 전환할 필요가 있다. 주문유지업자 리베이트는 주문유지업자와 Pundi X Basket 같은 프로토콜 운영자의 봇 작동을 독려할 수 있지만, 대출이 봇들이 거래할 재고를 보유하고 있는지 결정한다.
요약하자면:
퍼페추얼 계약이 주문을 생성한다. bStocks가 주식 재고를 제공한다. 대출이 재고를 유통시켜 유동성을 만든다.
대출이順조(원활하게) 발전하면, bStocks는 ‘거래 가능한 주식 토큰’에서 한 걸음 더 나아가 주문유지업자, 자금조달, 양방향 차익거래를 지지할 수 있는 증권 재고가 될 수 있다.
월가(Wall Street)와 비교할 때, 암호화폐 세계의 최대 무기는 탈중앙화다. 대출은 기관과 로우(Retail) 탈중앙화 주문유지업자를 주말 가격 발견 경쟁에 동원할 수 있다.
17. 종말(Final destination)은 bStocks 대 Perp가 아닌, 4개 시장 간의 협동 운용
만약 대출, 전환, 온체인 깊이가 모두 충분히 성숙해지면, 동일한 엔비디아(Envidia/NVDA) 익스포저가 4가지 다른 가격으로 동시에 거래될 수 있다.
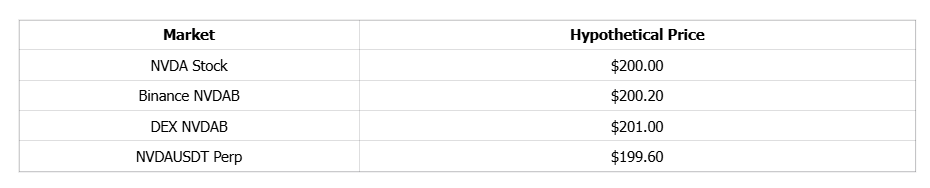
그때가 되면 크로스마켓 트레이더는 엔비디아의 내년 EPS(주당순이익)보다는哪個(어느) 시장이 비싸고哪个(어느) 시장이 쌀 것인지에 더 집중할 것이다.
만약 DEX의 NVDAB 거래 가격이 201달러이고 Perp 거래 가격이 199.60달러라면, 트레이더는 비싼 쪽 다리를 팔고 저렴한 쪽 다리를 살 수 있다. bStocks 재고가 부족하면 차입할 수 있고, 현금이 부족하면 다른 자산을 담보로 사용할 수 있다. 엔비디아 전반적 방향성 익스포저를 감내하고 싶지 않다면 다른 다리(leg)로 델타를 헤징할 수 있다. 현금 시장이 재개장하면 트레이더는 주식, bStocks, Perp 간의 베이스라인에 따라 재고 조정을 내릴 수 있다.
그때가 되면 bStocks는 별도의 거래 product가 아니다.它们是(It is/They are) 주식↔CEX 현물↔DEX↔Perp↔크레딧 간 리스크가 이동할 수 있는 하나의 Asset 형태가 된다.
가격은 더 이상 단일 거래소 또는 유동성 기계에 의해 결정되지 않으며 생성되지도 않는다. 그들은 서로 다른 시장 사이에서 재무제표를 반복 배치하고价差(격차)를 수축하는 차익거래자들의 행위 속에서涌现(emerge)될 것이다.
18. 미래 bStocks 성숙도 평가는 거래량, 유동성, 상장 수만으로는 족하지 않음
자산운용규모델(AUM), 24시간 거래량, 상장 수만으로 bStocks를 측정하면 시장 구조에서의 역할이 완전히 과소평가된다. 이는 기존 시장 스택을 뛰어넘도록 설계된 것을 단지 ‘errand running(용무 수행)’ 도구로만 사용하는 것과 같다.
거래량과 유동성은 그림의 일부일 뿐이다. 총 거래량은 알고리즘 순환과 HFT에 의해 inflation(인플레이션/가짜 부풀리기)되었을 수도 있다.
만약 바이네스가 bStocks를 주말 주식 시장의 재고 층으로 구축하려 한다면, 차입 깊이, 실행 가능한 현물 깊이, 전환 용량 및 Perp와 bStocks 간 베이스라인 안정성은 수백 개의 추가 거래쌍을 리스팅하거나 단일 현물 시장에 depths(깊이)를 더하는 것보다 훨씬 중요하다.
100만 달러의 최적 호가(Optimal bid/ask)와 1,000만 달러의 최적 호가에는 본질적 차이가 없다. 깊이가 유일한 목표라면 왜 나스닥에서 거래하지 않는가? 깊이보다 더 가치 있는 것은 어떤 가격이 ‘올바른’ 것인지를 확인하는 것이다.
그 이유何在(무엇 때문인가)? 잘못된 가격에 형성된 유동성은 궁극적으로 차익거래의 연료에 불과하기 때문이다.
본문은 관련 역량 및 대응 지표를 다음과 같이 정리했다:
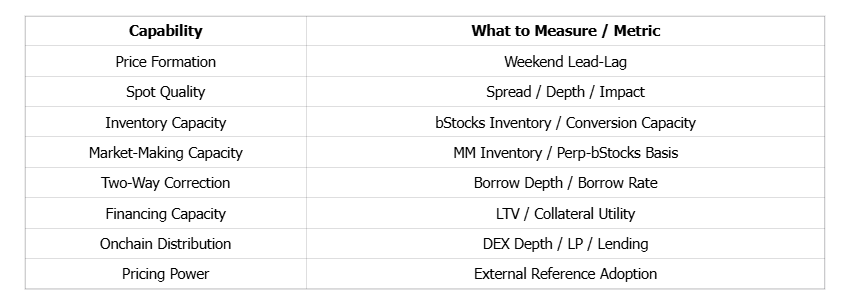
결론: Perp는 가격 결정권을 다투고; bStocks는 그 가격이 시장 가격이 될 수 있는지 결정함
가격, 거래량, 거래 빈도, 주문창, 기준 주식 데이터를 함께 고려했을 때, bStocks가 보여주는 의미는 단순한 ‘토큰화된 주식’이라는 꼬리표 너머다.
퍼페추얼 계약은 파생상품 시장의 새로운寵兒(애호물)이 될 것이다. 거래량, 규제, 세금, 운영 등을 제외하더라도, 월가는最终(최종적으로) 미결제계약수가 유통주식 수를 초과한다는 것이 무엇을 의미하는지 이해할 것이다. 미결제계약수는 돈이며, 통제권을 희석시키지 않고, 외부 공시를 필요로 하지 않으며, 동일한 세금 제약을 받지 않는 돈이다.
만약 바이네스가 기존 주식 시장 마감 후 가격 결정권을 쟁취하려 한다면, 퍼페추얼 계약이 선봉에 설 것이다. 엔비디아 샘플 하나에서, Perp 거래량은 bStocks의 99배였다. SNDK는 6개의 순수 주말 동안 29억 2,200만 달러를 기록했고, SPCX는 15억 4,600만 달러, SKHYNIX는 6개의 UTC 주말 윈도우에서 24억 달러 이상을 기록했다. 이 데이터들은 기존 증권거래소가 폐쇄될 때 일부 주식 리스크 거래가 24/7 파생상품 시장으로 이동하고 있음을 시사한다.
동일한 데이터셋은 또 다른 사실을 보여준다: 거래량과 가격 발견은 동일하지 않다. SNDK는 주말 동안 수억 달러의 거래량을 기록하면서도 방향을 완전히 잘못 판단할 수 있다. 네 종목이 합산 4억 6,100만 달러의 거래량을 생산했지만 전체적으로 잘못된 방향으로 나아갈 수 있다. SPCX를 합쳐 25회의 미국 주식 마감부터 재개장 관측 중, 일요일 방향과 최종 개장 방향이 일치한 경우는 단 13회, 즉 52%에 불과했다. SNDK의 29억 2,200만 달러는 초당 약 7.3건의 거래에 대응되며, SPCX의 15억 4,600만 달러는 초당 약 3.45건의 거래에 대응된다. 이러한 고회전 데이터들은 동등한 독립 투자 신념으로 직접 해석되어서는 안 된다.
퍼페추얼 계약은 기존 시장 폐쇄 시 가격을 실시간으로 유지更新的问题(문제)를 해결한다. 하지만 이러한 가격들의 신뢰도를 얻으려면, 시장이 또 다른 질문에 답해야 한다: 그들이 틀릴 때 누군가 수정하는가?
bStocks가 그 답변이다. 그들은 주문유지업자가 Perp를 헤징하기 위한 재고 레그이자, 베이스라인 트레이더의 현물 레그, 장기 투자자의 핵심 포지션, 대출 프로토콜의 담보, DEX 유동성 제공자의 EQY(자기자본) 자산, 그리고 시간대를 가로지르는 재고를 관리하기 위한 주식 전환 도구로 기능할 수 있다. 대출이 충분히 발전하면, bStocks는 숏테이커가 사용할 수 있는 증권 재고가 되어 차익거래자가 고가로 평가된 시장 측을 공격할 수 있도록 한다.
따라서 퍼페추얼 계약과 bStocks 간 관계는 다음과 같이 이해되어야 한다:
퍼페추얼 계약이 가격의 초안을 산출한다. bStocks는 이 초안을 보유, 자금조달, 이체 및 시장으로부터 도전받을 수 있는 자산으로 전환한다.
언젠가 엔비디아 관련 중대한 뉴스가 토요일에 터지면, NVDAUSDT가 먼저 움직이고 이어 NVDAB이 재호가를 달 것이다. Perp와 bStocks 간 베이스라인이 확대되고, 차입 이자율이 변하며, DEX LP의 포지션이 재균형되기 시작하고, 주문유지업자가 재고를 조정하며, 차익거래자가价差를 수축시킬 것이다. 그런 다음 미국 주식 프리트레이딩이 재개되고, 09:30 개장 콜드오더가 이어질 것이다. 그쯤 되면 물어봐야 할 질문은 더 이상 바이네스가 주말 흐름을 맞춰 맞추었는가 하는 것이 아니다:
누구의 가격이 누구에게로 수렴하는가?
프리트레이딩 개방 후 바이네스가 기존 시장을 계속 추적한다면, 이는全天候(24시간) 증권거래소일 뿐이다. 만약 현물 시장 재개장 후, 가격이 과거 수십 시간 동안 Perp, bStocks, DEX, 대출 프로토콜, 재고 시장에서 반복 거래되던 가격으로 수렴하기 시작하고, 외부 OTC 데스크, 리스크 관리 시스템, 시장 데이터 플랫폼조차도 그 가격을 인용한다면, 바이네스가 얻는 것은 단순한 몇 시간의 추가 거래 시간이 아니다. 그가获得(획득)하는 것은:
주식 시장의 가격 결정권(Pricing power)이다.
그것이 30억 사용자에게 도달하는 토대이다.
바이네스 bStocks의 주문유지업자 및 차익거래 전략에 관한 추가 정보는 당사 Substack을 방문하라. 그곳에서 실제 거래 경험과 bStocks의 현재 결점, 구조적 취약점 및 거래 기회를 공유할 예정이다.
마지막으로, 이 글은 어린 시절 저와 함께했던 어르신들에게 헌정한다.
죽음 그 자체는 마주하기 어렵지 않다. 남아있는 이들이 어떻게 계속前行해 나가야 할지 알아내는 것이 진정한 어려움이다.
꽃잎이 당신의前行的路(앞서 가는 길)을 덮길 바란다. 안녕히 가라, 평안히 쉬소서.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 吴说区块链
















