


Ethena 스테이블코인 경제학이 Pay Neobank에 결정적 선점 우위를 제공한다
저자: Alea Research
번역: TechFlow
TechFlow 요약: Ethena는 자체 스테이블코인 USDe를 통해 신규 금융 시장으로 진출하며, Backing 수익을 직접 사용자 보상금으로 전환해 USDC와 제3자 수익원에 의존하는 경쟁사 대비 추가적인 방어선을 확보했습니다. 더 중요한 것은 ENA 수수료 스위치 투표를 가결시켰고, USDe 규모 회복과 Pay가 제공하는 소비 장이 결합되면서 토큰 매입 논리가 명확한 기준점을 얻기 시작했다는 점입니다.

Ethena는 계정 내 USD 발행체이자 Backing 자산 관리자의 역할로 새로운 금융 시장에 진입합니다. 이는 Pay에 경제적 우위를 부여합니다. Backing 수익이 보상을 위해 자금을 공급하고, 결제 수단은 고객이 USDe를 보유해야 하는 또 다른 이유를 제공합니다. 통과된 ENA 수수료 스위치 투표는 달러 기반 확대와 함께 명확한 매입 일정을 추가합니다.

그림: 2026년 8월 1일부터 9월 4일까지 ENA 일일 종가. 8월 27일 수수료 스위치 제안 및 9월 1일 Pay 발표 날짜 주석 처리. 출처: CoinGecko; 이벤트 일자: Ethena 제공.
Pay는 성숙한 USD 발행체인 동시에 직접적인 고객 관계를 형성할 수 있게 하여, 파트너사를 통한 USDe 유통 의존도를 낮췄습니다.
사용자는 셀프 커스터디(자주적 보관) 계좌, 가상 IBAN, 카드 결제 권한을 얻게 되며, 프로모션 잔액 보상은 최대 6%, 리베이트는 최대 5%까지 제공됩니다. 등급별 상한선과 적격 거래 조건이 적용됩니다.
9월 4일 기준 USDe 공급량은 43억 3천만 달러에 달해, 30일 간 4억 3,600만 달러(+11.2%) 증가했습니다. Pay는 회복세를 보이는 달러 기반에 소비 측면의 채널을 하나 추가했습니다.
ENA 수수료 스위치 투표는 찬성 1,779만 표, 반대 0표로 가결되었습니다. 첫 번째 수익 단계는 USDe 공급량 75억 달러부터 시작됩니다.
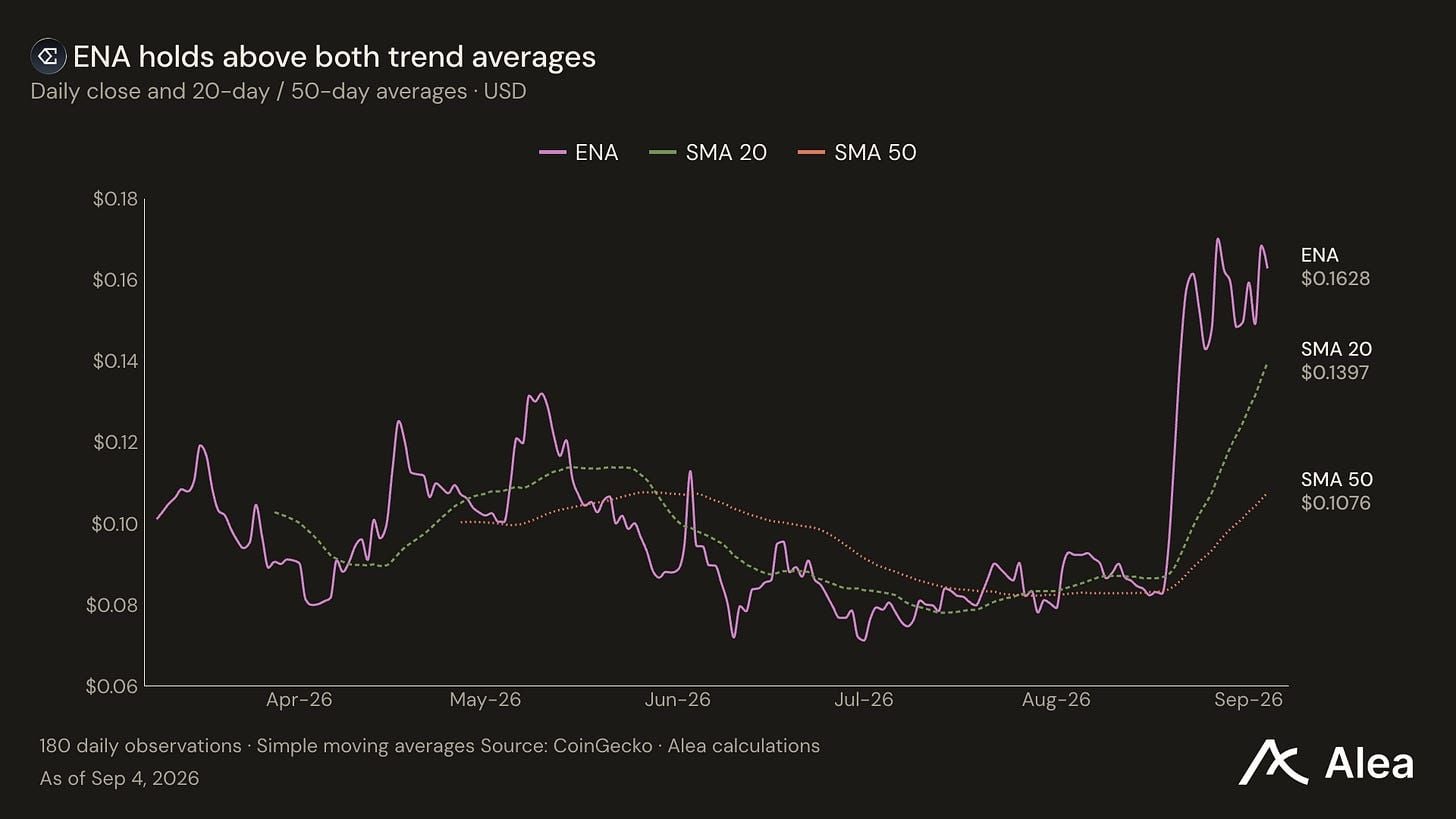
그림: 2026년 9월 4일 기준 ENA 일일 종가 및 20일, 50일 단순 이동평균선(SMA). 출처: CoinGecko; Alea 산출.
Ethena, 계좌 뒷받침의 경제 기반 장악
Ethena Pay는 근접한 50개국 이상에서 iOS 버전을 출시했습니다. 셀프 커스터디 지갑, 가상 IBAN, 카드 결제 권한, 사용자 간 실시간 송금을 통합했습니다. Ethena는 9월 중 Android 지원, 미국 및 EU 시장 확대, 다중 화폐 지원을 확장할 예정입니다.

그림: Ethena 공식 Pay 다이어그램. 계좌 잔액 예시 및 충전 및 보내기 작업을 보여줌. 출처: Ethena 론칭 공지문, 2026년 9월 5일 참조.
Pay에 입금되는 모든 자금은 USDe로 변환됩니다. Ethena는 이 Backing 자산을 스테이블코인 유동성, DeFi 대출, 암호화폐 헤지 포지션, 기관 대출 및 토큰화 신용에 배분합니다. 9월 5일 기준 Ethena는 43억 7천만 달러의 Backing 자산과 6,210만 달러의 예비금을 보고했으며, 이는 USDe 공급량의 101.97%를 커버합니다.

그림: 2026년 9월 5일 USDe Backing 구성: 유동성 스테이블코인 30.3%, DeFi 대출 30.3%, 암호화폐 베이스(Basis) 16.7%, 토큰화 신용 11.6%, 기관 대출 11.2%. 출처: Ethena 담보 목록. 예비금은 별도 산출.
암호화폐 신규 금융 시장에서 하부 스테이블코인을 발행하는 경쟁사는 없습니다. 대부분 USDC 또는 USDT를 사용하며, 수익원은 제3자 프로토콜에 의존합니다. 반면 Ethena는 자체 USD 관련 Backing 수익을 보유하며, 고객 보상과 마케팅 예산으로 어느 정도 자본을 할당할지 결정합니다.
Ethena는 프로모션 등급을 이미 공개했습니다. 잔액 보상은 기본 수익률과 프로모션 보너스를 포함합니다. AVAX 리베이트는 Standard 등급의 경우 월 2,500달러 이내 지출부터 4%로 시작하며, Pro 등급은 8,000달러 이내 4.5%, VIP 등급은 20,000달러 이내 5%를 적용합니다. 그 이상의 지출 구간에서는 리베이트율이 더 낮아집니다.

그림: 2026년 9월 5일 기준 Ethena Pay 연간 프로모션 잔액 보상: Standard 잔액 최대 5,000달러까지 5% 적용; Pro 최대 15,000달러까지 6%; VIP 최대 50,000달러까지 6%. 월별 적격 카드 지출 조건 충족 필요. 출처: Ethena 요금제.
Pay가 USDe에 소비 장 마련
월간 공급량 11.2% 반등은 큰 폭의 위축 이후 나타난 것입니다. USDe는 여전히 1년 전 대비 65.6% 부족하며, 2025년 10월 148억 2천만 달러 정점 대비 70.8% 낮은 수준입니다. 유통량 회복 국면에서 Pay는 소비용 장을 추가로 제공했습니다.

그림: 2025년 3월부터 2026년 9월 4일까지 USDe 공급량 추이. 2025년 10월 정점 및 75억 달러 첫 번째 수수료 단계 주석 표시. 출처: Ethena.
Pay에서 수령, 보유 및 지출되는 USD는 수익 창출 활동 간에 옮겨지는 잔액과 용도가 다릅니다. 기회는 투자 수요 외에도 지속적으로 유지되는 거래 잔액에 있습니다. 기존 USDe의 이동은 분포만 바꾸지만, 순유입 자본은 발행량을 확장시킵니다.
주식 무기한 선물로 수익 엔진 확장
Ethena 리스크 위원회는 8월 28일 주식 베이스 프레임워크를 발표했습니다: 토큰화된 주식을 보유하고 이에 해당하는 무기한 선물 계약에는 숏 포지션을 취합니다. 이를 통해 헷징 모델을 암호화폐 가격과 펀딩 레이트(Funding Rate)를 넘어 확장했습니다. HIP-3 주식 시장은 연구 가능한 거래소의 범위를 넓히며 유동성 발전과 함께 진행될 예정입니다.
본 프레임워크에 따르면 8월 26일 기준 4개 거래소에서 무기한 주식 선물 미결제 약정(OPC) 규모는 총 29억 달러였습니다. 초기 검증을 통과한 대상은 바이낸스 17종목과 OKX 3종목입니다. 실제 한도 포지션 규모는 미결제 약정, 거래량, 토큰 유통량, 양측 실행 가능 슬래이지(depth) 중 가장 제한적인 요소에 따라 결정됩니다.

그림: 가정된 중복되지 않는 20개 포지션의 주식 베이스 깊이 상한선 시나리오. 단일 포지션 깊이가 50만, 200만, 1,000만 달러로 가정될 때, 반쪽(Half-depth) 제한 하 총 상한선은 각각 500만, 2,000만, 1억 달러이며, 기타 제한 조항은 제외함. 출처: Ethena 리스크 위원회 규모 규칙; Alea 시나리오 입력값.
더 깊은 매칭 마켓은 해당 전략의 수용력을 넓힙니다. 연 7%의 베이스 수익률을 기준으로 1억 달러를 투입하면 비용 공제 전 700만 달러의 기여분을 만듭니다. 바이낸스 지수 베이스레이트는 7월 말 18%에서 8월 26일 약 7%로 하락하며 상대적 감소폭 61%를 기록했습니다. 거래소 다양화가 기회를 분산시키며, 유동성과 베이스 수익률이 경제 규모의 핵심 변수로 작용합니다.
ENA 수수료 연동안 가결
수수료 스위치 투표는 9월 2일 종료되어 찬성 1,779만 표, 반대 0표로 가결되었습니다(집계 결과 총 88표 기준). 통과된 안건은 USDe 공급량이 75억 달러에 도달할 때 프로토콜 총수익의 5%를 ENA에 할당하며, 100억 달러에서는 10%, 150억 달러에서는 15%, 200억 달러에서는 20%로 단계적으로 상승합니다. 재단이 활성화되면 적격 순수익의 95%를 ENA 매입에 사용합니다.
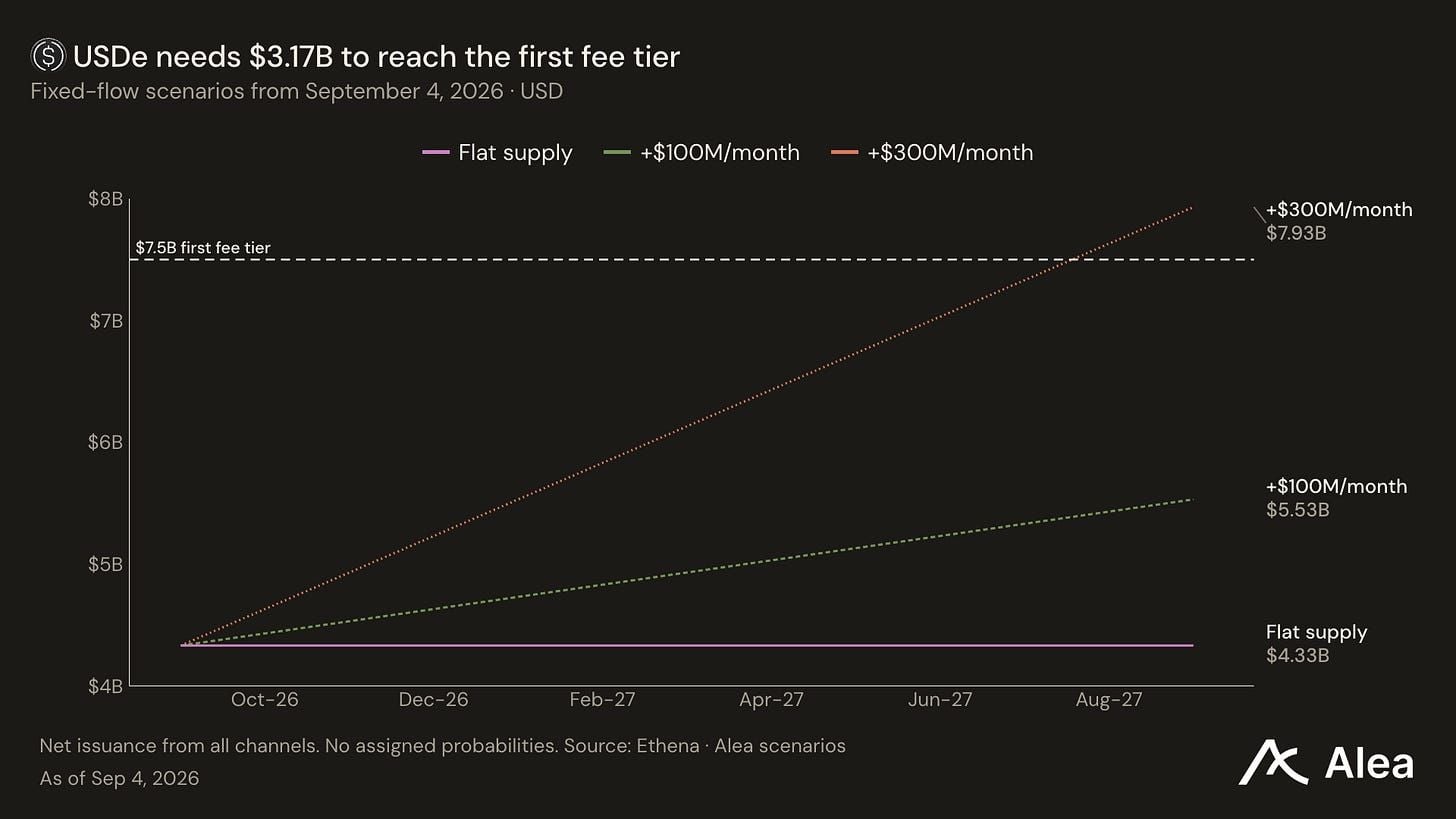
그림: 9월 4일 43억 3천만 달러를 기점으로 한 USDe 공급 경로 시뮬레이션: 공급 정체, 월 순발행 1억 달러, 월 순발행 3억 달러 케이스. 그림에 75억 달러 기준 첫 번째 수수료 진입선이 표기됨. 출처: Ethena; Alea 시나리오 분석.
ENA의 16억 달러 유통 시가총액은 43억 3천만 달러의 USDe와 대응되며, 달러 공급량 대비 토큰 가치 비율은 2.71배입니다. 75억 달러의 첫 번째 수수료 진입선을 기준으로 4.6%의 하부 수익률은 연 3억 4,500만 달러의 총수익과 1,725만 달러의 재단 할당액을 의미합니다.
ENA 시가총액이 고정되었다고 가정할 때, 하부年化 수익률이 각기 3%, 4.6%, 6%인 경우 재단 연간 할당 대비 배수는 각각 142배, 93배, 71배로 나타납니다. 수익성이 높아질수록 배수가 축소되므로 토큰 가격 상승 없이도 밸류에이션 효율이 개선됩니다.
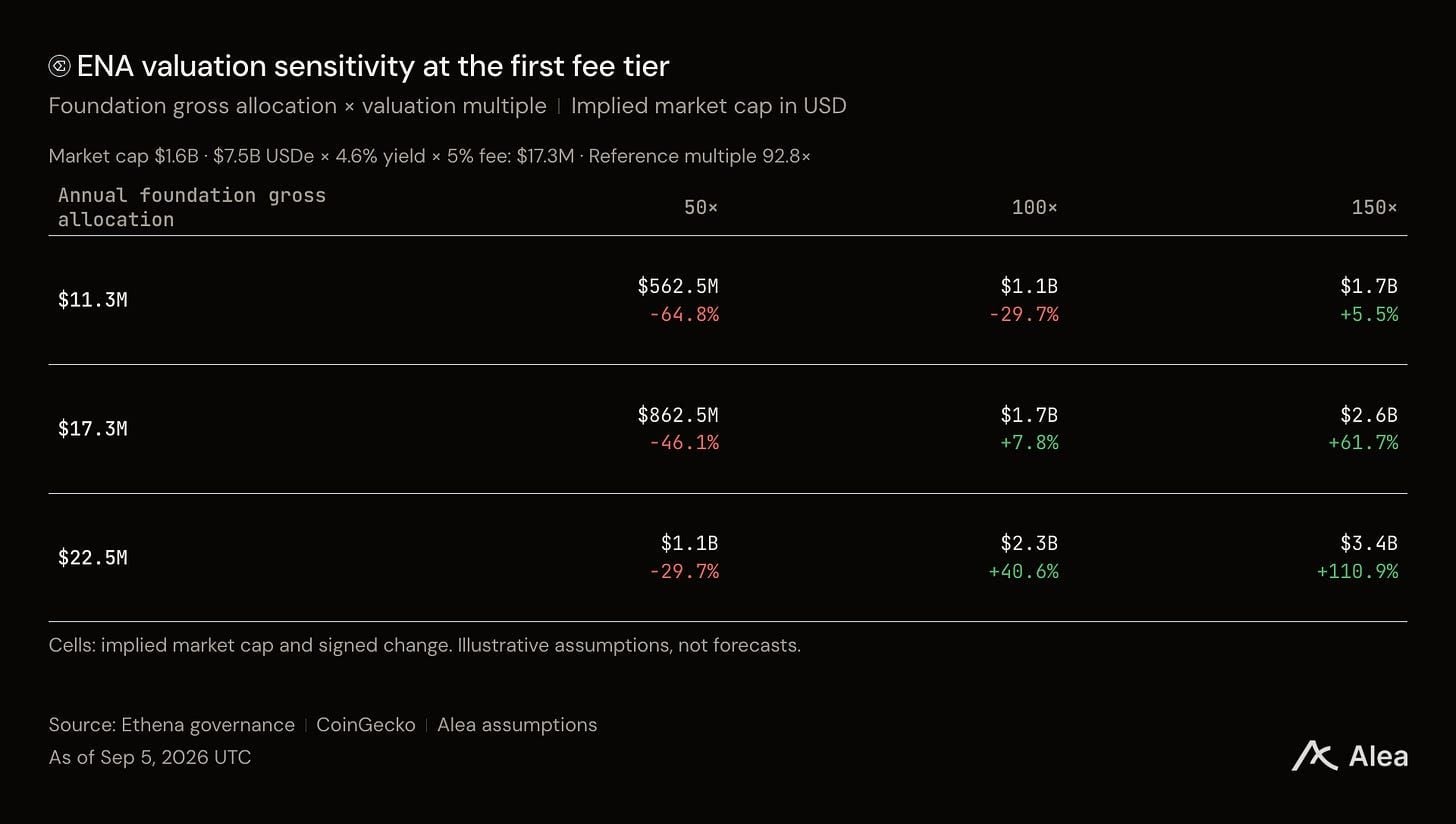
그림: USDe 공급량 75억 달러 기준 ENA 밸류에이션 민감도 분석. 재단 연간 총 할당액은 각각 1,125만, 1,725만, 2,250만 달러이며, 여기에 가정된 배수(50배, 100배, 150배)를 곱함. 표기는 잠재적 시가총액과 ENA의 16억 달러 참고 시가총액을 비교함. 출처: Ethena 거버넌스 문서, CoinGecko 및 Alea 가정치.
하부 수익은 먼저 프로토콜로 유입됩니다. 수수료 테이블은 일정 비중을 재단에 할당하며, 바이백은 공제 후 적격 순수익의 95%로 이루어집니다. 총 할당액이 토큰 보유자의 직접 현금이 되는 것은 아닙니다.
Pay는 Ethena에게 자체 USD 수익으로 뒷받침되는 고객 확보 예산과 잔액 직접 유치를 위한 채널을 제공합니다. 이러한 시너지는 제3자 스테이블코인 유통사 대비 입지를 강화합니다. 지속형 잔액이 늘어날수록 수익 기반이 확대되며, 승인된 수수료 테이블은 이러한 성장을 ENA 매입으로 이어지는 명확한 경로로 연결해 줍니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch
















