


300진2: 실제 프로토콜 수익 기반 가치 평가 실험
작성자: Edgy
번역: Chopper, Foresight News
저는 밸류에이션 측면에서 우위를 점하는 암호화폐를 찾고 있습니다. 시가총액 상위 300위 이내 토큰을 대상으로 다음과 같은 세 가지 선별 기준을 적용했습니다: 수익 성장 달성, 동종 부문 프로젝트 대비 저평가, 토큰 가격이 펀더멘털 호재를 충분히 반영하지 않음.
최종적으로 세 가지 기준을 모두 충족하는 프로젝트는 단 2개에 불과했으며, 이 두 프로젝트는 공통된 특징을 지니고 있습니다. 반면 제외된 프로젝트들이 더 깊이 살펴보아야 할 가치가 있을 수 있습니다. 아래는 본 조사의 결론입니다.
선별 기준 설명
본 선별의 목표는 다음 세 가지 조건을 동시에 충족하는 프로젝트를 찾아내는 것입니다:
- 동일 섹터 경쟁사 대비 낮은 밸류에이션
- 수익 성장률이 시장 평균 상회
- 토큰 가격이 펀더멘털 호재를 완전히 반영하지 않음
저는 CoinGecko의 가격 데이터와 DeFiLlama의 수익 데이터를 기준으로 최근 30일 치와 이전 60일 치를 비교 분석했습니다. 이후 Claude에게 보조 분석을 요청했습니다.
본 분석에서는 하나의 중요한 조정 사항을 적용했습니다: 순위 산정은 총 수수료가 아닌 프로토콜의 실제 유보 수익을 기준으로 한다는 점입니다. 수수료는 사용자가 지불한 전액 비용을 의미하며, 수익은 프로토콜이 실제로 가져가는 이익을 말합니다.
예를 들어 Jito의 경우, 100달러의 수수료가 발생할 때 프로토콜이 실제로 유보하는 금액은 약 6달러에 불과하며, 나머지의 대부분은 검증 노드에 대한 MEV 보상으로 지급됩니다.
총 수수료를 기준으로 밸류에이션을 계산하면 Jito의 PER은 4.5배로 매우 뛰어난 가성비처럼 보입니다. 하지만 프로토콜의 실제 유보 수익으로 산정하면 밸류에이션은 무려 73배에 달합니다.
Lido 역시 수수료의 약 6%만 유보하며, Uniswap의 유보 비율은 8%입니다.
순전히 수수료만을 평가 기준으로 삼는다면, 당신이 발견한 ‘저평가 기회’는 사실 진실되지 않을 수 있습니다.
300개 토큰에서 최종 2개로 압축하는 과정
첫 번째 예비 선별을 통해 유효 통계 자료를 보유한 38개의 자산이 선정되었습니다:
- 초기 샘플: 300개 토큰
- 이중 DeFiLlama에서 수익 데이터 조회 가능한 항목: 117개
- 공개 블록체인 프로젝트 및 규모가 지나치게 작은 자산을 제외하고, 프로토콜이 수익을 유보할 수 있는 프로젝트를 선별한 결과 38개가 남았습니다.
Morpho, Ondo, Celestia, The Graph, EigenCloud 등은 모두 배제되었습니다. 이러한 프로젝트들은 수수료를 발생시키지만, 수익이 토큰 자체로 귀속되지는 않습니다.
이후 세 가지 선별 장벽을 단계적으로 통과시켰으며, 각 프로젝트는 해당 부문(거래, 대출, 스테이킹 및 기타 부문)의 연평균 수익 기준 완전 희석 가치(FDV) 중위수와 비교하였습니다:
- 동료사 대비 저평가 → 18개 잔여
- 수익 성장률이 부문 중위수 상회 → 9개 잔여
- 가격 상승률이 부문 중위수 하회 → 3개 잔여
추가로 스트레스 테스트를 도입하여 하루 만에 급등한 비정상적인 수익을 낸 자산을 제외했으며, 그 결과 최종적으로 2개만 남았습니다.
업계 중위수 수준은 프로젝트 수익이 평균 18% 증가하고 토큰 가격이 평균 25% 상승하는 것입니다. 자산은 반드시 수익 성장률이 18%를 초과해야 하며, 동시에 가격 상승률은 25% 미만이어야 자격 요건을 충족합니다.
완전 희석 가치(FDV) 사용으로 인한 편향성
시가총액 대신 FDV를 사용하여 밸류에이션을 계산함에 따라, 펀더멘털이 우수한 프로젝트 다수가 바로 제외되었습니다. Hyperliquid가 가장 대표적인 사례입니다: 유통 시가총액 기준으로 수익 배수는 28배이지만, FDV로 계산하면 120배까지 올라갑니다. 이는 토큰 유통량이 총 공급량의 4분의 1에 불과하기 때문입니다.
이 평가 기준이 HYPE에게는 공정하지 않을 수 있으나, 이번 선별에서는 일관성을 위해 동일한 규칙을 적용했습니다.
결과
밸류에이션은 저렴하나 사업 성장에도 불구하고 가격이 이미 가치를 충분하게 반영

Pump는 여전히 이번 선별 대상 중 비즈니스 모델이 가장 강력한 자산입니다. 30일 수익이 5,700만 달러에 달하며 밸류에이션은 6배 미만입니다. 수익은 80% 성장했고 토큰 가격은 61% 상승했습니다. 시장은 이미 이를 완전히 반영定价했으며, 저평가 기회는 존재하지 않습니다. 이러한 토큰의 시장 가격 형성 구조는 효율적이고 합리적입니다.
밸류에이션은 낮으나 시장의 관심이 없으며, 사업 자체도 성장세를 꺾임
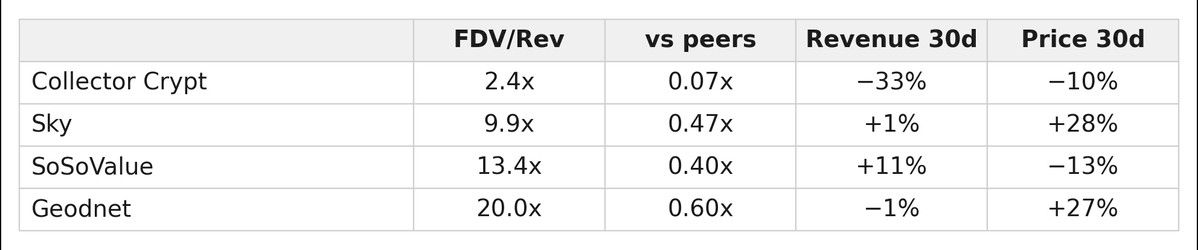
밸류트랩 영역으로, 저가가 반드시 저평가를 의미하지는 않습니다. Collector Crypt의 수익 배수는 고작 2.4배에 불과하여 상위 300개 토큰 중 가장 저평가되었지만, 수익은 오히려 3분의 1 감소했습니다.
사업 성장, 시장 관심도는 저조하나 밸류에이션이 그리 저렴하지 않음
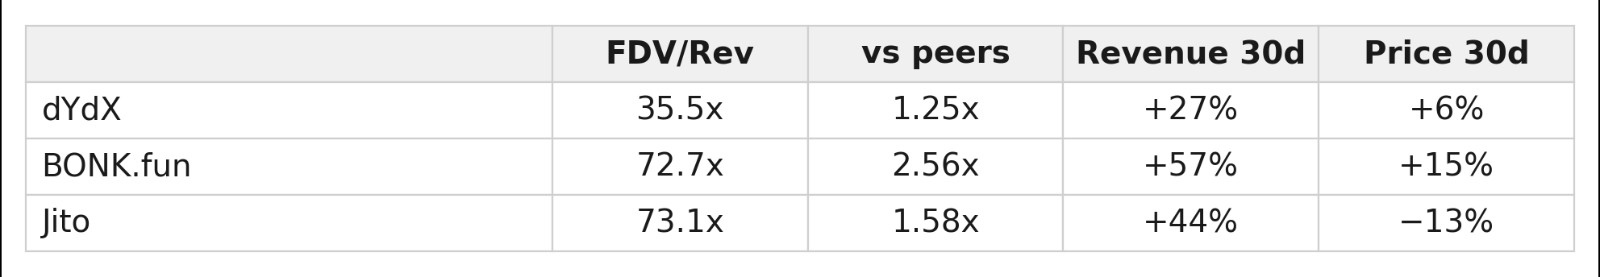
수익은 지속적으로 상승세를 타고 있고 토큰 가격은 횡보하거나 하락하고 있어 겉보기에는 완벽한 진입 타이밍처럼 보입니다. 하지만 경쟁사들과 비교해 보면 그들의 밸류에이션은 사실 높은 편입니다.
순전히 수수료 데이터만 보면 Jito는 투자자를 쉽게 혼동시킬 수 있습니다: 수익은 44% 성장했지만 토큰 가격은 13% 하락했고, 수수료 대비 밸류에이션은 고작 4.5배에 불과합니다. 마법 같은 기회처럼 보이지만, 실제 유보 수익으로 환산하면 밸류에이션은 73배에 도달합니다.
Bonk는 또 다른 문제를 안고 있습니다. 최근 사흘간의 급등 데이터를 제외하면 57%의 수익 성장은 즉시 -17%의 마이너스 성장률로 전환됩니다. 이러한 성장은 솔란나 관련 강세의 영향으로 볼 수 있는 단기 펄스 효과일 가능성이 큽니다.
세 가지 조건을 모두 충족
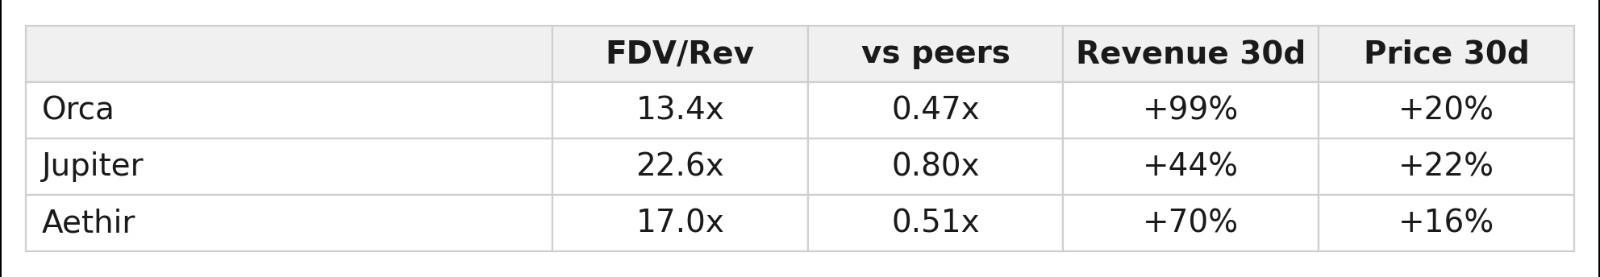
Aethir은 수익 안정성 스트레스 테스트를 통과하지 못했습니다. 월간 수익의 65%가 특정 하루에 집중되어 있기 때문입니다. 아직 배경 요인을 깊게 파고들지는 않았으나, 초기 데이터를 근거로 볼 때 리스크가 상당히 높습니다.
최종적으로 남은 것은 Orca와 Jupiter이며, 이 두 프로젝트는 모두 솔라나 생태계의 탈중앙화 거래소(DEX)에 속합니다.
솔라나 강세가 가져온 객관적 변수
여기서는 배경을 객관적으로 설명할 필요가 있습니다. 당월 SOL은 무려 42%나 올랐으며, 거래소의 수익 증가는 일부 솔라나 강세의 지연 효과에서 비롯되기도 했으나 독립적인 펀더멘털 요인도 작용했습니다. 두 프로젝트의 수익 성장률은 솔라나 자체보다 앞섰으나, 토큰 가격 상승률은 공개 플랫폼의 상승폭을 크게 밑돌았습니다.
Jupiter의 비즈니스 모델이 더 성숙합니다:
- 30일 수익 640만 달러, 수익 성장률 44%
- 수수료 유보 비율 34%, 이번 선별 샘플 중에서도 수익성 질이 돋보임
- 가격 상승률 22%, 부문 중위수 25%로 '가격 지연' 선별 기준을 간발의 차이로 충족
Orca는 밸류에이션이 더 낮고 프로젝트 규모도 작습니다:
- 월간 수익 70만 달러, 시가총액 순위 293위
- 수익이 2배로 증가했으며, 이는 단기간이 아닌 한 달 전체에 걸쳐 분산된 형태로 이루어졌기에 성장의 신뢰성이 높습니다. 단점은 프로젝트 규모가 상대적으로 작다는 것입니다.
Meteora도 주목할 만합니다. 0.04%p의 차이로 성장 목표를 놓쳤습니다. 수익은 18.33% 성장했으며, 목표치는 18.37%였습니다. PER은 7.9배입니다.
본 선별 목록의 포지셔닝과 한계
본 문서의 내용은 어떠한 매수 추천도 포함하지 않습니다. 저는 별도의 종합 평가 체계를 활용하여 진정으로 저평가된 자산을 깊이 있게 발굴할 예정이며, 향후 더욱 다양한 차원의 조사를 병행해야 합니다.
이번 선별은 최소 60일 이상의 수익 기록을 보유한 프로젝트를 대상으로 했으므로, 출시 기간이 짧은 Robinhood Chain 토큰은 집계 범위에 포함되지 않았습니다.
본 목록의 핵심 가치는 사업 실적은 성장하고 있으나 토큰 가격이 여전히 상승 잠재력을 충분히 반영하지 못한 암호화폐 프로젝트를 걸러내는 데 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @thedefiedge















