


Sanctum, Jupiter를 조용히 제치고 Solana 최대 프로토콜로 부상했으나 토큰 시가총액은 고작 3200만 달러에 불과하다
저자: Shaunda Devens & Kunal Doshi
번역: TechFlow
TechFlow 가이드: TVL 순위에서 솔라나 1위 프로토콜임에도 토큰의 완전 희석 평가액(FDV)이 고작 3,200만 달러에 불과하다는 이 괴리는 암호화폐 시장에서 그리 흔치 않다. Sanctum은 ‘유동성 공유 팩토리’ 모델을 통해 LST 발행사가 가장 부담스러워하는 콜드 스타트(초기 활성화) 문제를 해결했다. 200개가 넘는 LST가 동일한 유동성 네트워크에 연결되면서 월간 수익이 꾸준히 상승 중이나, 시장의 인식은 아직 따라잡지 못한 듯하다. 본고에서는 해당 프로토콜의 비즈니스 모델, 수익 구조, 토큰 차원의 최신 변경안을 해부하여 현재 할인된 가치가 투자 매력이 있는지 살펴본다.

주말 시장 동향
주말 장세는 알트코인의 상승이 주도했고, 레이디움(Raydium)과 타오(TAO)가 주목받았으며, 스톤크펀(StonkFun)은 토큰 공개 범위를 확대했다. 이와 동시에 Sanctum은 조용히 지피터(Jupiter)를 제치고 솔라나에서 TVL이 가장 큰 프로토콜로 떠올랐으나, 그 토큰의 완전 희석 평가액은 단 3,200만 달러에 불과하다.
오늘 소개할 내용은 주말 장세의 주요 흐름을 살펴보고, Sanctum의 리퀴드 스테이킹(LST) 사업, 끊임없이 증가하는 수익원, 그리고 제안 중인 토큰 경제학적 변경안을 심층적으로 분석하는 것이다.
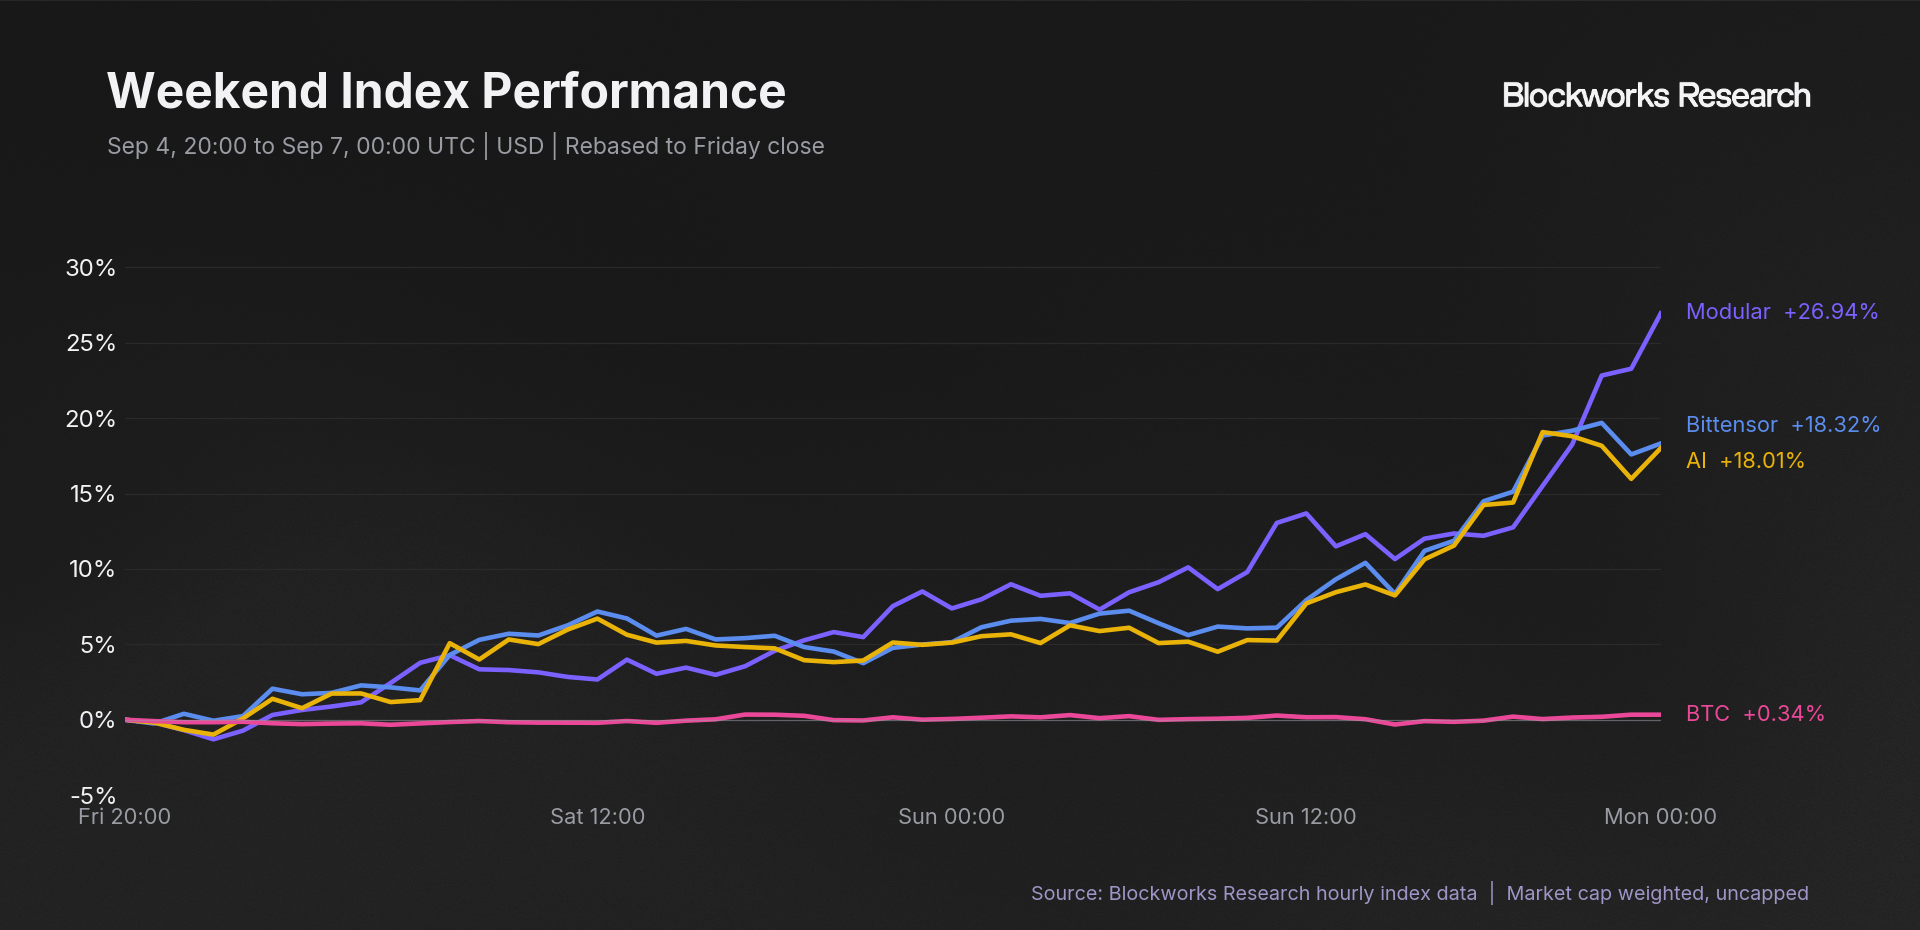
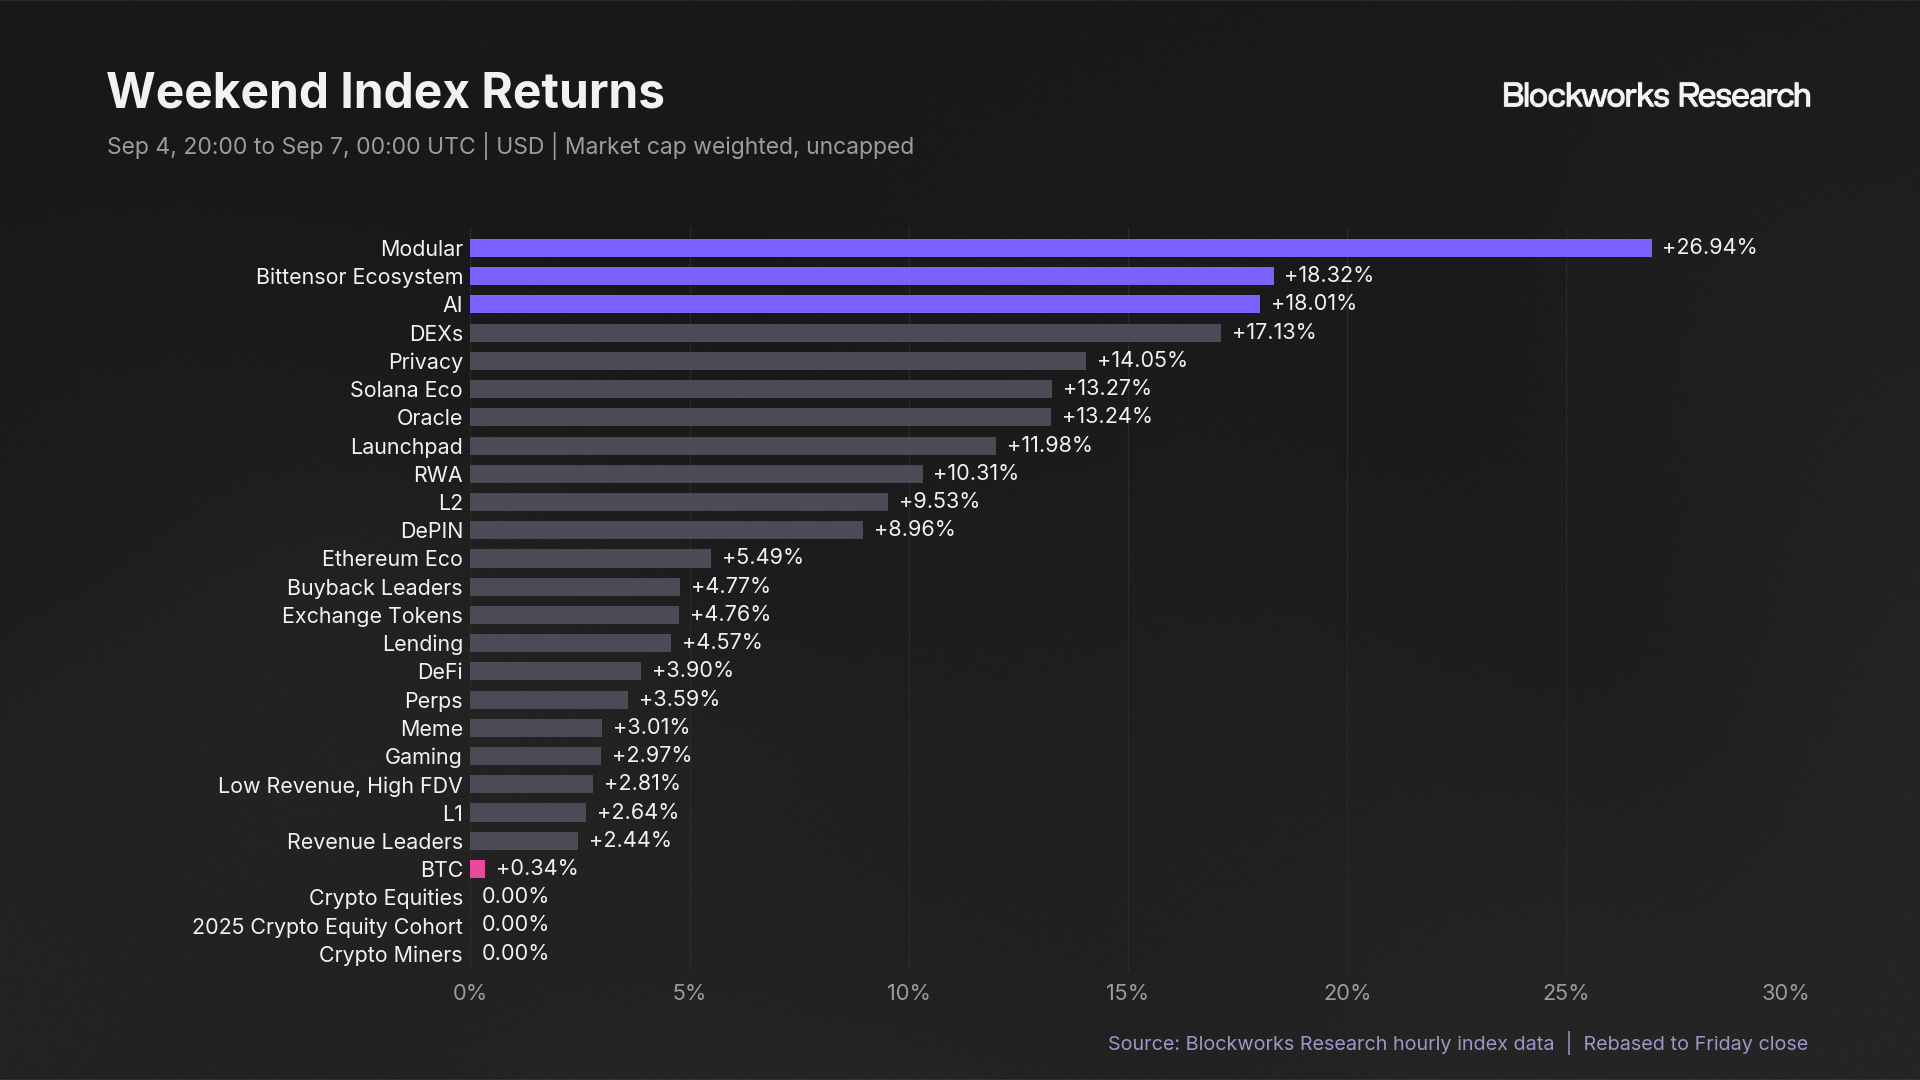
암호화폐 시장은 주말 내내 전반적으로 강세를 보였으며, 가장 큰 상승률은 알트코인에서 나왔다. BTC는 0.3% 오르는데 그쳤지만, Modular는 26.9%의 급등으로 선두를 달렸고, AI 및 비텐서(Bittensor) 관련 코인은 약 18% 상승했다. DEX와 프라이버시 트랙 또한 시세를 상회하는 등 우상행했으며, L1과 멤코인(memecoin)은 선도 부류보다 뒤처졌다. 이러한 상승률 뒤에 숨어 있는 솔라나 거래소는 주말 동안 새로운 유동성 공급원을 맞이했다.
레이디움(Raydium)은 약 58% 상승했는데, 이는 스톤크펀이 토요일에 신규 토큰 공개를 레이디움의 런칭랩(LaunchLab)을 통해 진행한다고 발표한 데 기인한다. 스톤크펀은 사용자가 토큰화된 주식(tokenized stocks) 등 자산과 페어링되는 토큰을 생성할 수 있게 해주며, 이를 통해 솔라나 거래소로 유입될 수 있는 시장 범위를 넓혔다. 일부 공개가 졸업 조건을 충족하면 해당 토큰의 유동성은 레이디움 자금 풀로 이전되며, 거래는 레이디움과 지피터(Jupiter) 등의 애그리게이터를 통해 지속된다. 이는 레이디움에게 새로운 시장 파이프라인을 제공했을 뿐만 아니라, 시장이 RAY에 열광하는 이유를 설명해 주기도 한다. 기회는 초기 토큰 공개에만 머무르지 않고 지속적인 거래 활동까지 확장되기 때문이다.
AI 섹터의 반등 역시 구체적인 TAO 관련 스토리와 맞물려 있다. 일요일, 스톤크펀은 TAO와의 페어링 지원을 추가로 도입했으며, 버텐서(Buttensor/BUTT)가 그 첫 사례 중 하나다. 이러한 시장은 TAO 유동성을 필요로 하며, 보상 모델은 전송 세금을 활용해 보유자에게 TAO를 배분하는 자금을 조달한다. 이는 멤코인 활동에서 TAO 수요로 이어지는 경로를 창출했으며, 해당 토큰을 솔라나의 개인 투자자들에게 직접적으로 끌어들이게 되었다.
솔라나의 조용한 거인
로빈후드(Robinhood)의 전선은 잠시 접어두자. 솔라나로 돌아가면 이해하기 어려운 대목이 있다. 바로 해당 네트워크의 TVL이 가장 높은 프로토콜임에도 불구하고, 그 완전 희석 평가액이 고작 3,200만 달러라는 점이다.
지피터, 카미노(Kamino), 지토(Jito)가 아니다. 바로 Sanctum이다. 솔라나의 가장 중요한 인프라 중 하나로 조용히 자리매김했으나, 여전히 스포트라이트와는 담을 쌓고 있는 프로토콜이다.
Sanctum은 기업이 리퀴드 스테이킹 토큰(LST)을 브랜드화하여 발행할 때, 해당 토큰을 위해 수백만 달러를 투입해 유동성을 구축할 필요가 없다. 가장 단순하게 이해하자면, 그것은 공통 유동성 네트워크를 연결해주는 LST 팩토리라고 볼 수 있다.
예를 들어 백팩(Backpack)이 bpSOL을 발행하고 싶다고 가정해보자. 사용자는 SOL을 예금하고, 백팩은 이를 스테이킹(staking)하며 사용자는 bpSOL을 보상으로 받게 된다. 난관은 여기서부터 시작된다. 사용자는 언제든지 bpSOL을 매도하거나 교환할 수 있음을 알아야 하며, 이는 일반적으로 백팩이 수백만 달러를 들여 깊고 튼튼한 bpSOL-SOL 유동성 풀을 형성해야 함을 의미한다.
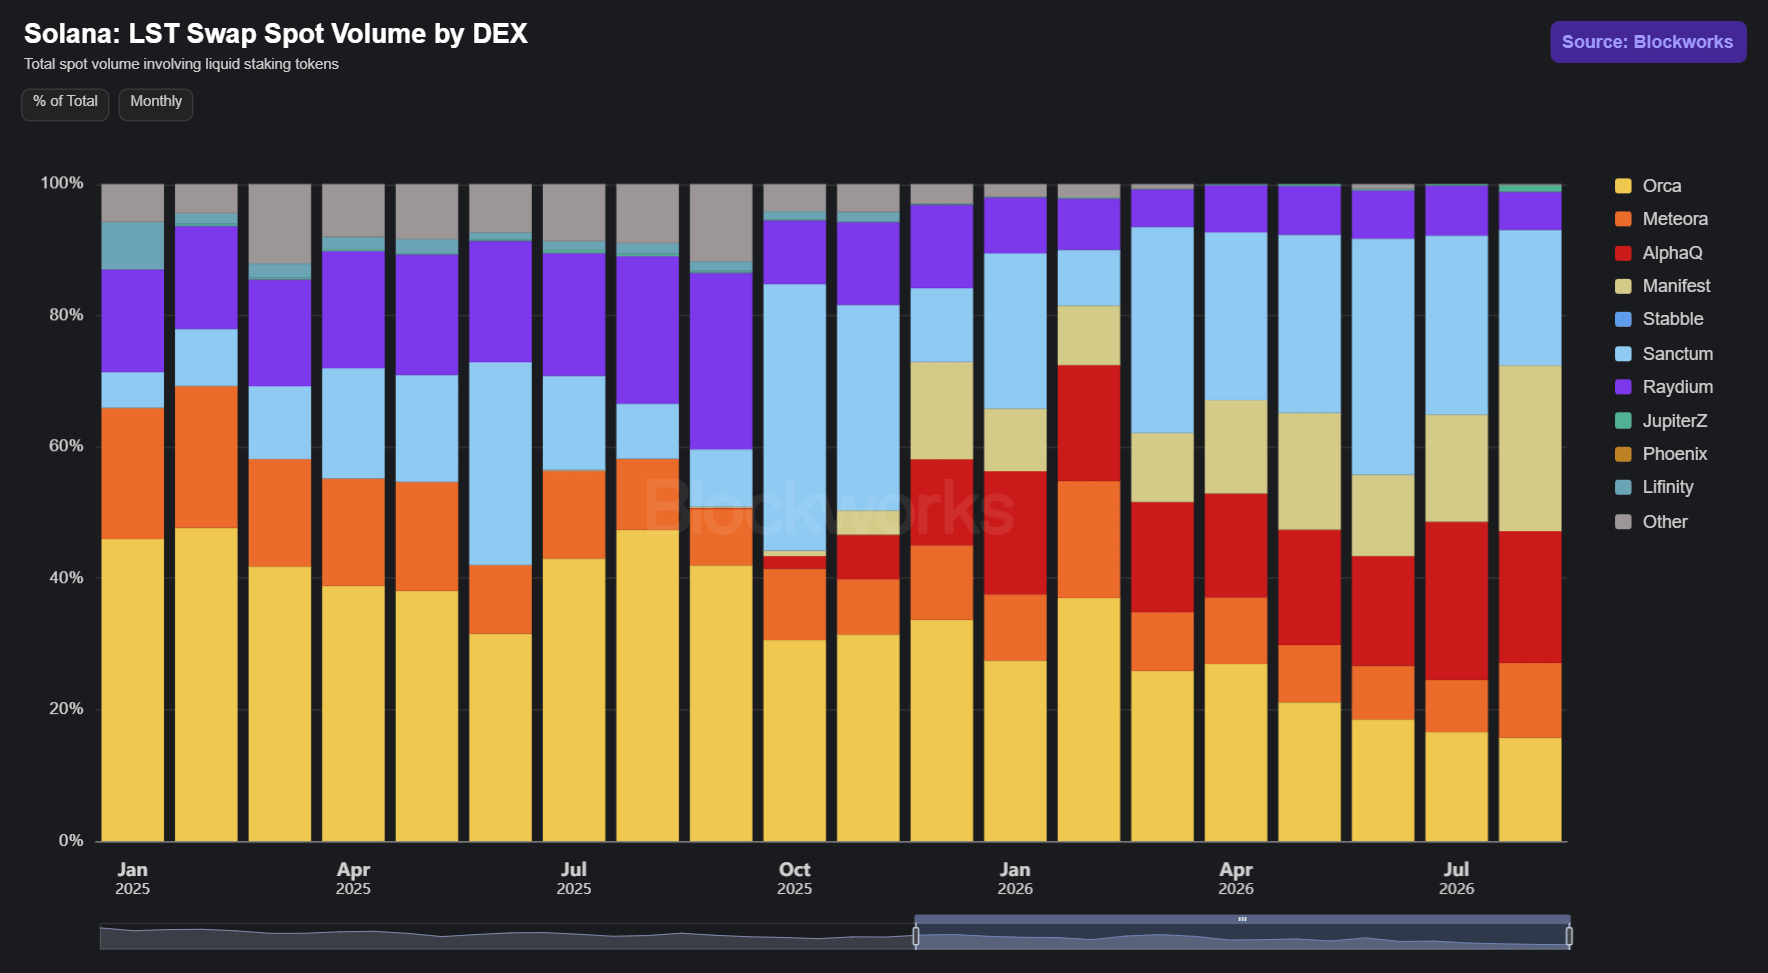
Sanctum은 bpSOL을 다른 수백 개 솔라나 LST들이 사용하는 동일한 유동성 네트워크에 연결함으로써 대부분의 짐을 덜어준다. Sanctum은 각 발행사에게 유동성을 바닥부터 구축하도록 요구하지 않고, 공유 인프라를 통해 서로간에 교환 라우팅을 수행한다. 이로 인해 신규 발행 LST는 발행 첫날부터 유동성을 확보하게 되며, 발행사는 배포에 집중할 수 있게 된다. 해당 모델은 뚜렷한 모멘텀을 얻었으며, Sanctum은 대부분의 월에 솔라나 LST 교환량의 20%~35%를 처리하고 있다.
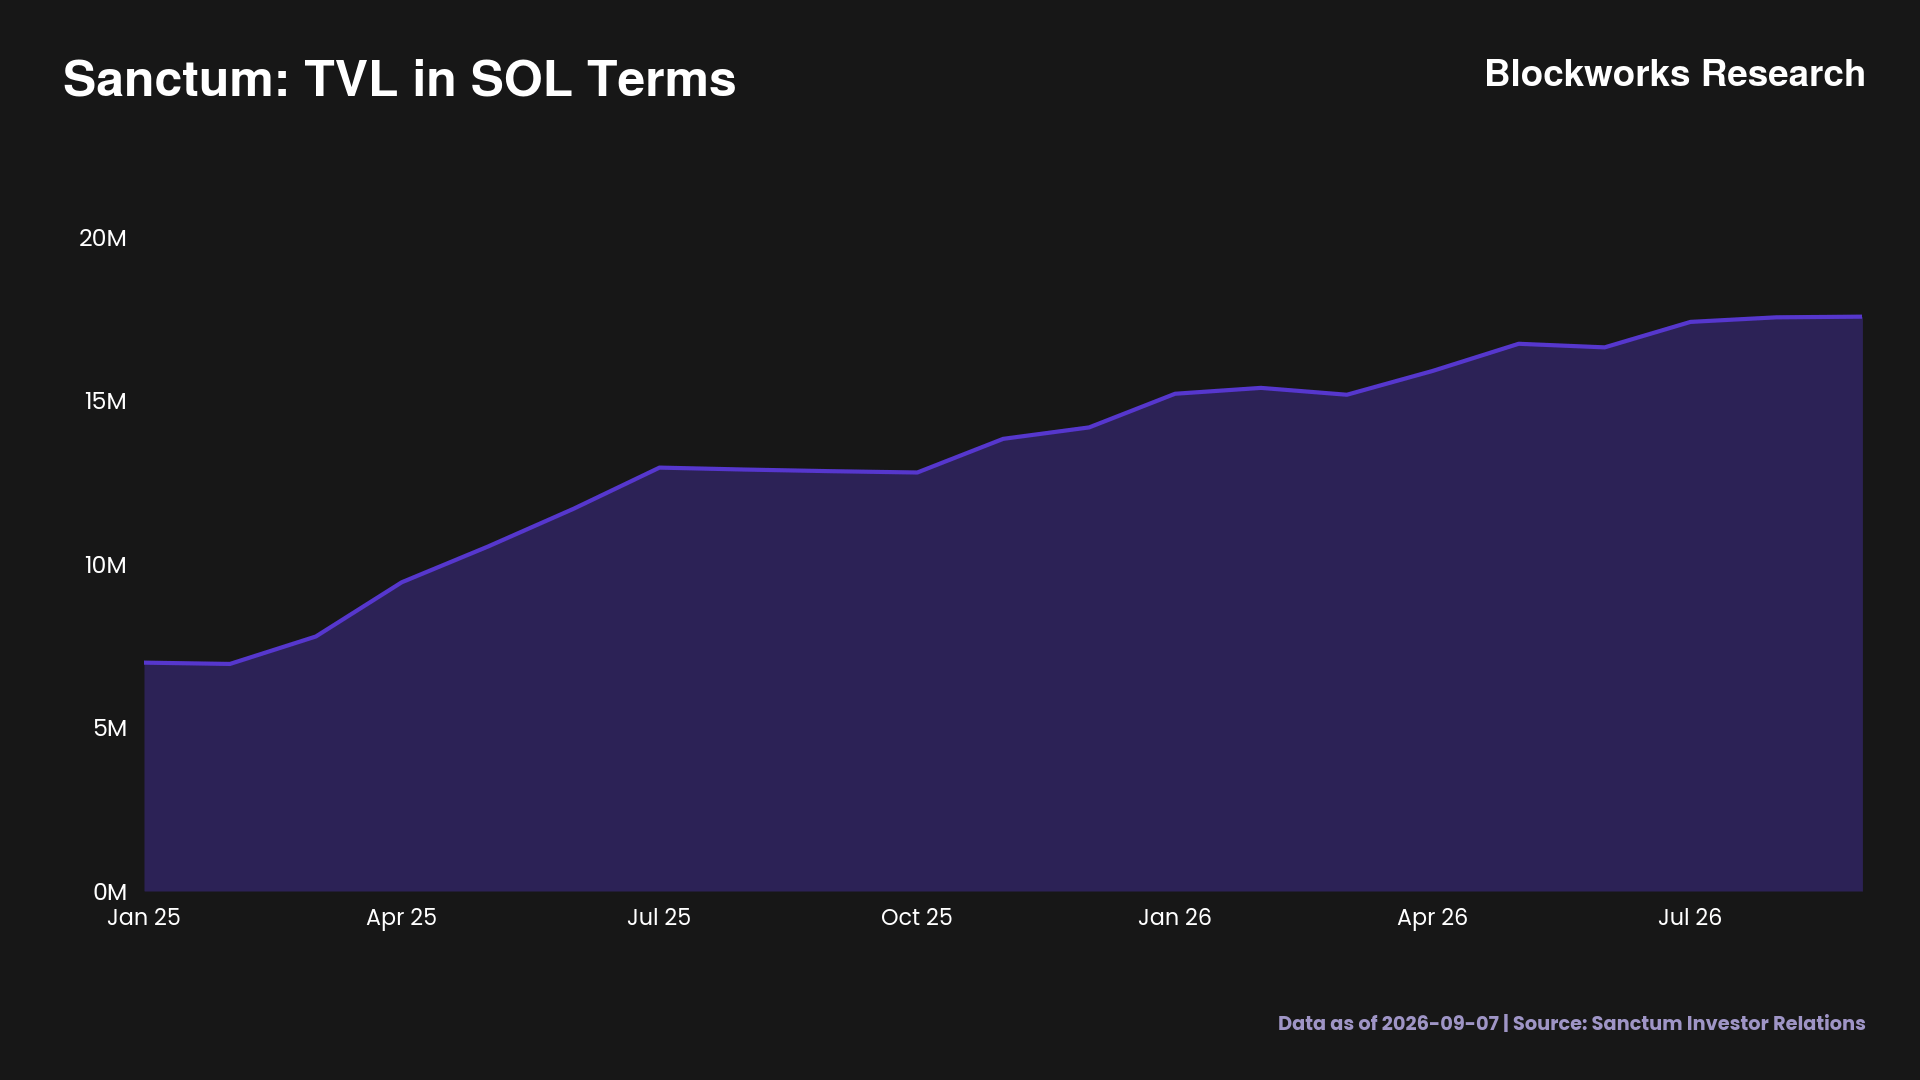
해당 모델은 이미 200개 이상의 LST를 끌어모았다. 여기에는 백팩, 바이비트(Bybit), 지피터 관련 제품과 포워드 인더스트RIES(Forward Industries), 디파이 개발 협회(DeFi Development Corp) 등의 DAT가 포함된다. SOL 기준으로 TVL은 2025년 초 이래 150% 성장했으며, 현재 17억 7천만 달러 규모로, Sanctum이 지피터를 제치고 솔라나 TVL 1위 프로토콜이 될 만큼 충분한 수준이다.
Sanctum은 자체적으로 솔라나 LST(INFINITY)도 운영 중이다. Infinity는 다양한 솔라나 LST를 구성 요소로 하는 유동성 풀이며, 입금은 INF 토큰을 받는다. 해당 토큰은 기초자산에서 발생하는 스테이킹 및 MEV 보상, 그리고 사용자가 해당 풀을 통해 LST 간 전환 시 지불하는 수수료 수익을 함께 획득한다. 이를 통해 INF는 일반 LST 대비 더 높은 수익률을 제공할 수 있으며, 동시에 광범위한 Sanctum 네트워크에 유동성을 공급한다.
비즈니스 모델은 비교적 간단하다. Sanctum은 자신의 인프라 위에서 LST를 발행하는 파트너들이 만들어내는 스테이킹 수익의 2.5%~5%를 거둔다. 이들 파트너 제품의 수익이 총수익의 약 80%를 차지한다. 나머지 20%는 주로 INF가 벌어들이는 수익에 대해 부과되는 5% 수수료에서 나온다.
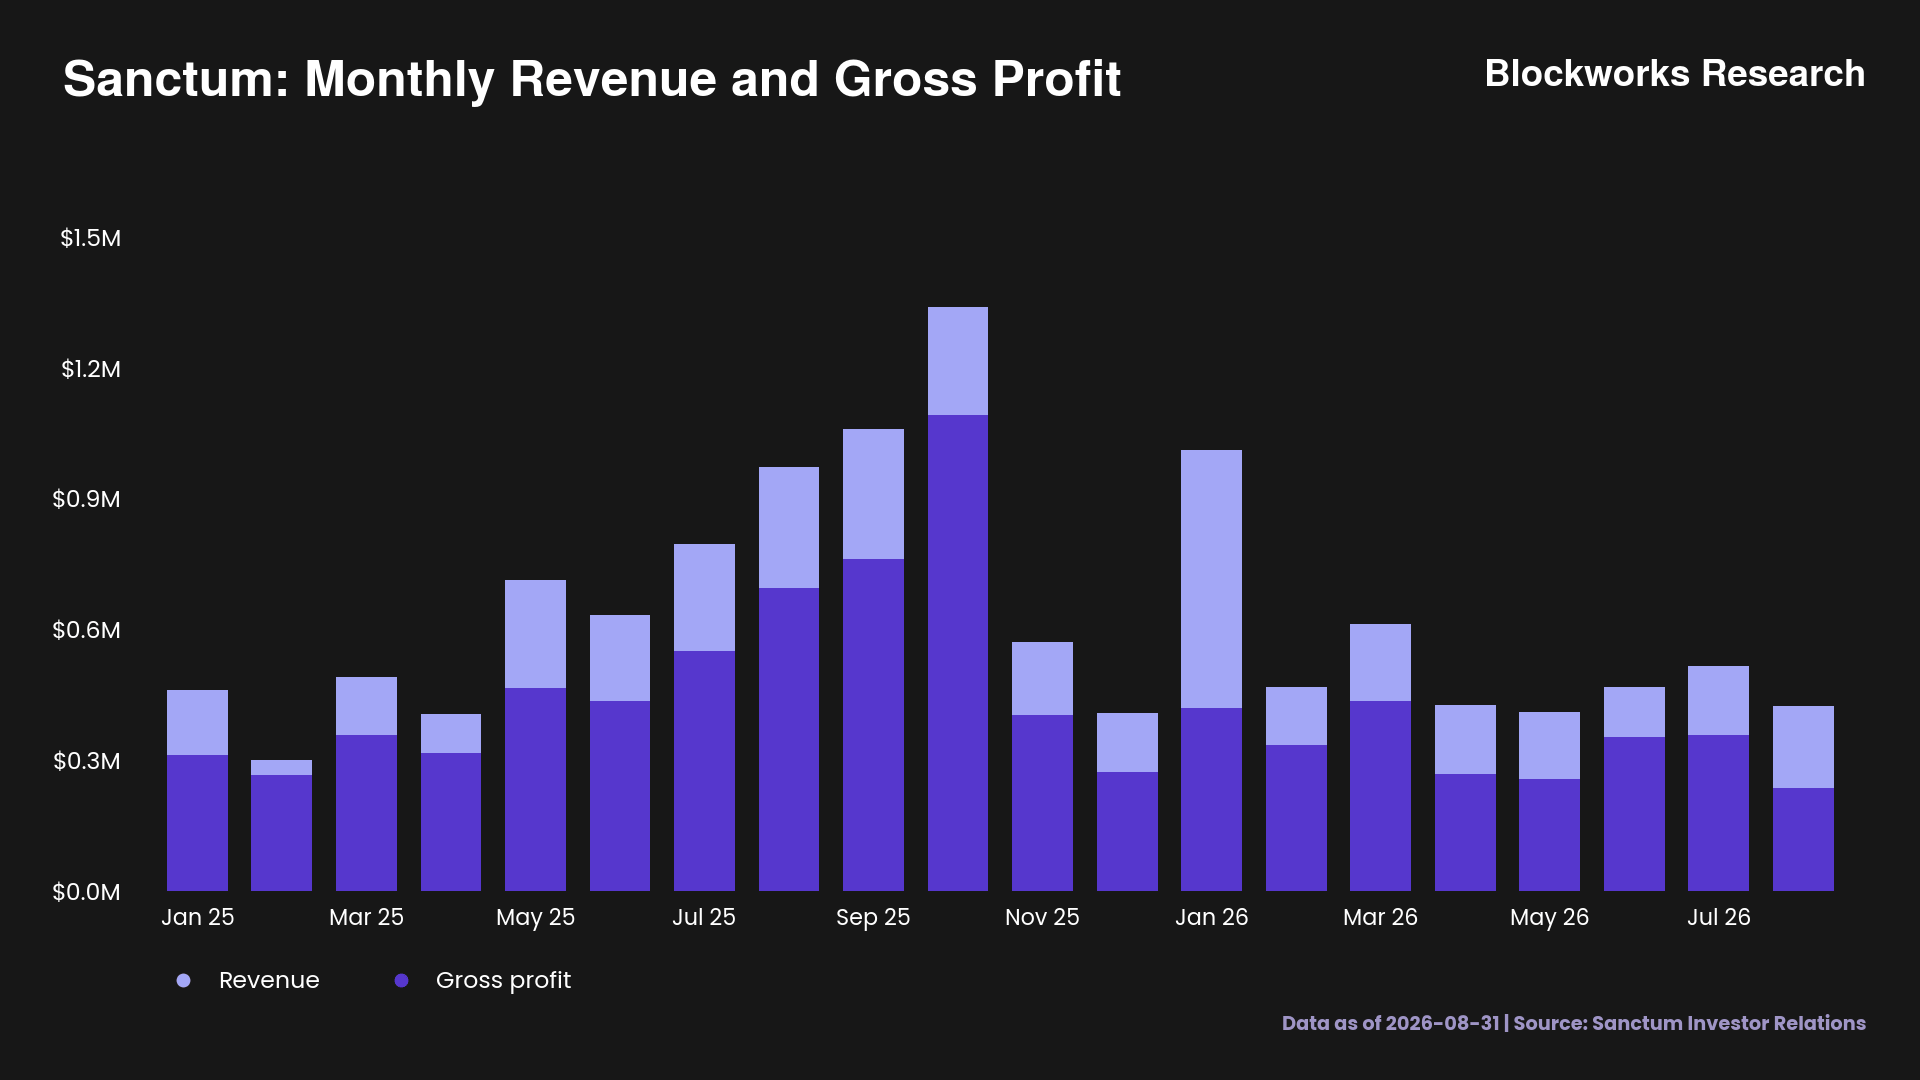
SOL 기준으로 계산한 월간 수입은 2025년 초 이래 전체적으로 증가 추세를 보이고 있으며, 8월 매출총이익률은 55%를 기록했다. 또한 Sanctum은 자사 금고(Treasury)에 653만 달러를 보유하고 있는데, 이는 1,600만 달러 규모의 유통 시장가 대비 상당히 넉넉한 현금 완충재 역할을 한다.
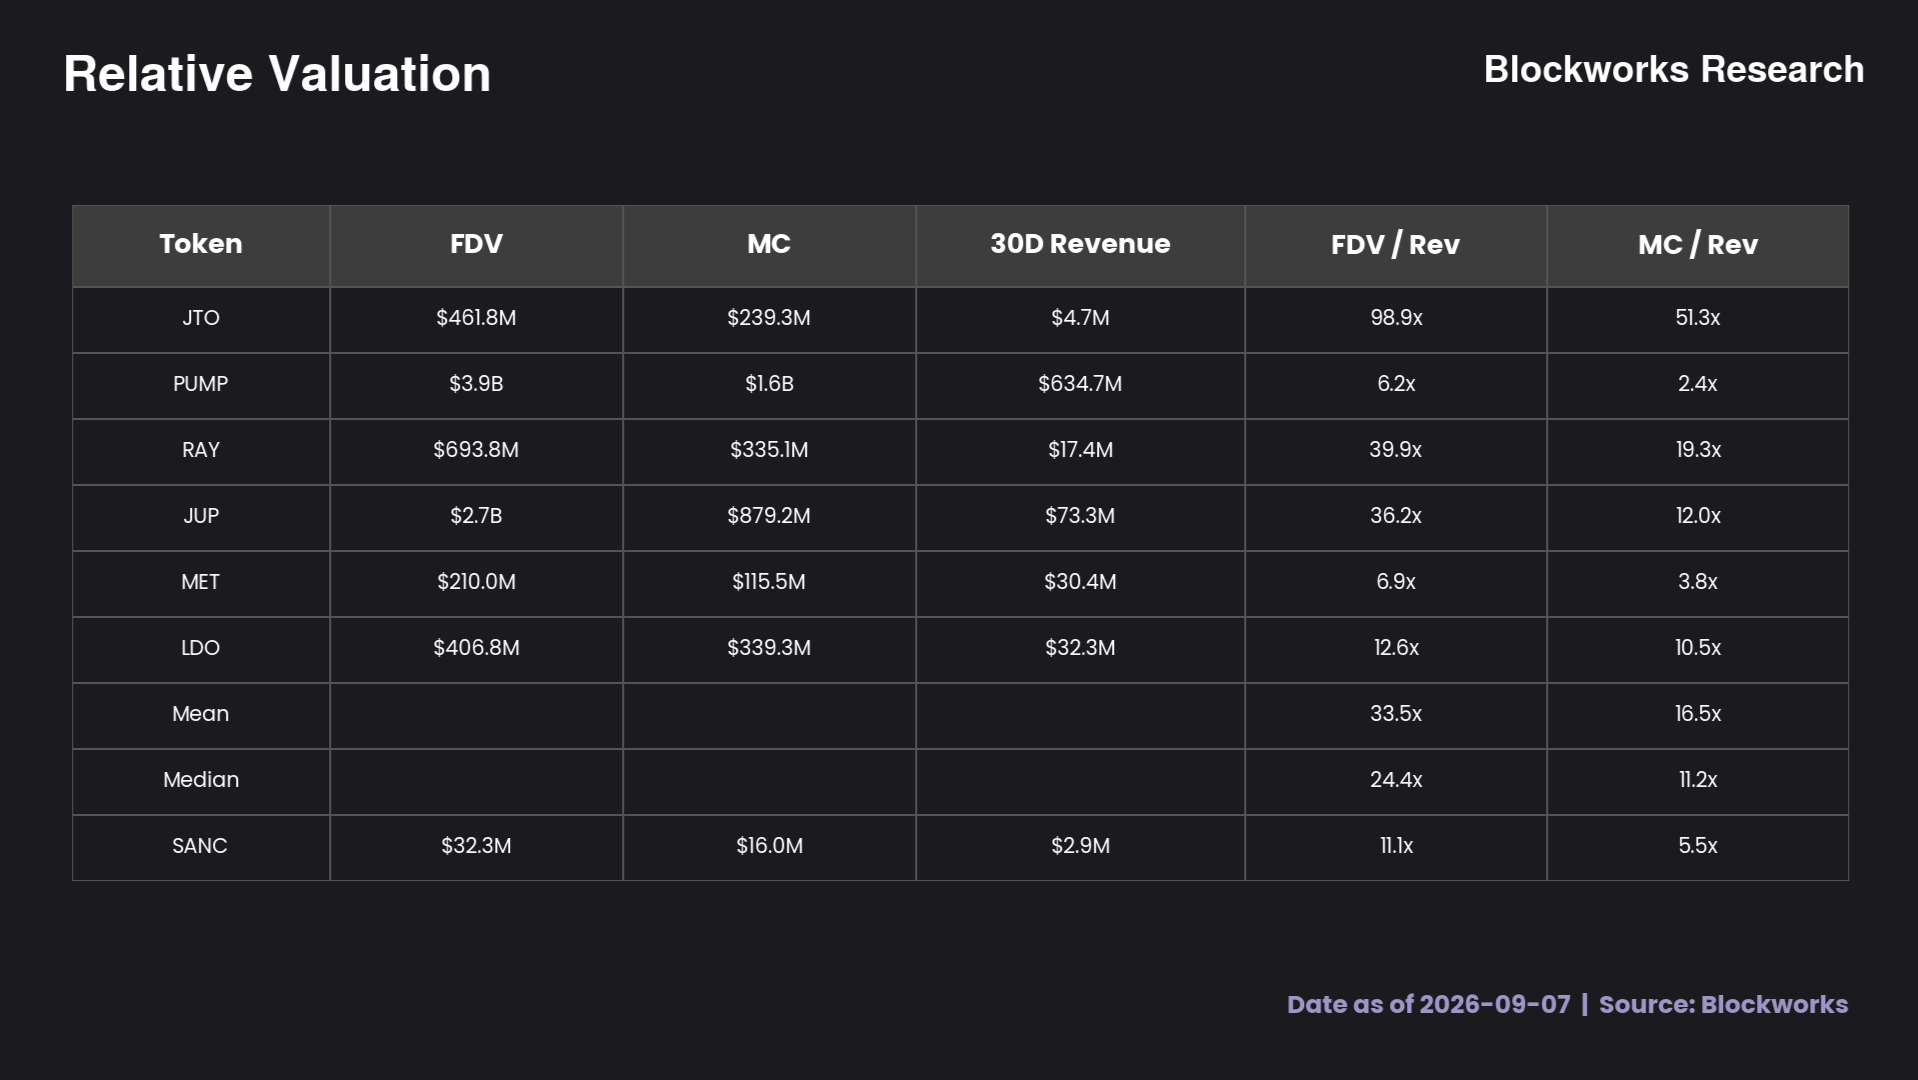
솔라나 상의 다른 수익형 프로토콜 및 LST 프로토콜과 비교할 때, SANC의 거래가는 할인 상태에 있다. 특히 JTO와 비교할 때 두드러진다. 일부 할인은 해당 토큰의 제한된 유동성과 순수 LST 비즈니스에 대한 시장의 낮은 성장 기대치를 반영한 것일 수 있으며, 이는 SANC의 거래 배율이 오히려 LDO에 더 가까워진 이유이기도 하다.
팀 측은 기존 LST 사업을 기반으로 하고 토큰 경제학을 개선할 흥미로운 발표를 준비 중이라고 밝혔다. 최근 그들은 커뮤니티 레저브(reserves)에서 토큰 공급량 25%를 소각하고 토큰 이름을 SANC로 변경하자는 방안을 제안했다. Sanctum 공동 창립자인 Jaye는 또한 곧 출시될 예정인 swSOL(Sanctum Wrapped SOL) 제품 출시를 암시했는데, 이 제품은 프로토콜이 미사용 wSOL 예금의 수익을 현금화할 수 있게 해준다. 지난 한 달간 토큰 가격이 50% 가까이 올랐음에도 상대적으로 저평가된 모습을 보여온 가운데, Sanctum은 분명히 주목해 볼 가치가 있다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Blockworks












