IOSG: 왜 '코인주 머메'는 절대로 게임스톱의 숏스퀴즈를 재현할 수 없는가?
글: Mario Chow@IOSG
2021 년 1월, 개인 투자자들이 게임스톱(GameStop) 공매도 포지션을 강제로 청산할 수 있었던 이유는 유통 물량이 고정이었기 때문입니다. 공매도자들은 갚을 주식을 더 만들어낼 수 없었고, 결국 로빈후드(Robinhood)의 구매 버튼 차단이 사태를 마무리했습니다.
5년이 지난 지금, 로빈후드 자체 체인에는 일련의 밈 코인(Meme coin)이 부상하고 있습니다. 이들의 기준 자산은 달러가 아닌 실제 상장 기업의 토큰화된 주식입니다. $BONER는 Hims & Hers 기준으로, $MEME는 AMC 기준으로, $AI는 엔비디아 기준으로 평가됩니다. 여기에 적용되는 프레임워크 역시 숏 스퀴즈(공매도 매수청산) 논리입니다. 코인 가격을 상승시켜 토큰화된 주식 가격을 끌어올리고, 앵커링(가격 연결)을 유지하는 기관이 제2차 시장에서 실제 주식을 매수하도록 강제하는 것입니다.
우리는 해당 체인의 모든 토큰화된 주식 생성 및 소각 기록을 완전히 복원해 보았습니다. 결론을 한 마디로 정리하면 다음과 같습니다.
온체인 가격이 실제로 상승하며 빠르게 반응합니다. 하지만 발행사가 이를 즉시 바로잡기에, 대개 오전 시간 내에 종식됩니다.
아래는 구체적인 네 가지 발견 사항입니다.
자금은 실제로 뉴욕 증권시장으로 유입되었습니다. AMC 관련 그 주말 동안 로빈후드의 발행 대리인은 제2차 시장에서 약 760만 달러 어치의 실제 AMC 주식을 매수하여 커스터디(신탁 관리)에 맡겼으며, 가장 바쁜时段은 장전 거래량의 7.6%를 차지했습니다. 따라서 이 메커니즘이 실제 시장에 전혀 관여하지 않는다는 주장은 틀렸습니다.
하지만 현재 유통 물량은 활성화되어 있으며, 여기서 시세조종 논리가 단절됩니다. 동일한 대리인이 사흘 만에 토큰화된 AMC 공급량을 15만 2천 106주에서 289만 5천 758주로 19배 확대했습니다. Hims 관련 파동에서는 468주에서 13만 876주로 급증했습니다. 발행사가 사용자 발치에서 끊임없이 신규 매출을 이어가므로, 어떤 물량도 잠궈둘 수 없습니다. 2021년 로빈후드는 개인 투자자의 구매를 차단했지만, 2026년에는 개방적으로 판매하면서도价差(차익)를 챙기고 있습니다. 후자의 방어 기제가 훨씬 효과적입니다.
따라서 얻을 수 있는 것은 숏 스퀴즈가 아닌 일시적인 가격 진동(바늘)입니다. 다만 이 '바늘'의 폭이 만만치 않습니다. AMC는 장전 최고 +22%, Farmmi는 장중 +321%를 기록했으며, 두 종목 모두 일주일 내에 거의 원래 수준으로 돌아왔습니다. 숏 스퀴즈가 지속될 수 있는 이유는 청산이 추가 청산을 부추기기 때문인데, 이번 두 차례 현상은 둘 다 하락 조정되었는데, 그 이유는 자금을 전달하는 메커니즘 자체가 본질적으로 자동 정지 기능을 갖추고 있기 때문입니다.
거의 계산되지 않은 또 다른 규모 문제가 존재합니다. 최소 자금 투입 대상이라 하더라도 진정한 숏 스퀴즈를 만들려면 34억 달러 규모의 밈 코인이 필요하며, 이는 해당 체인 역사상 최대 프로젝트 대비 13배에 달하는 금액이며, 약 9%의 상승만을 초래할 뿐입니다.
더 명확히 해야 할 점은 이러한 코인을 구매한다는 것이 정확히 무엇을 사는 것인가입니다. 그것은 회사의 재무적 노출(exposure)을 사는 것이 아닙니다. 이 코인들이 진정으로 가격 결정하는 요소는 기업이 당신에게 주목할지 여부입니다. 전체 사건 중 가장 큰 가격 변동은 한 CEO가 목요일 저녁에 게시한 포스팅에서 비롯되었으며, 당시 아담 어런(Adam Aron)의 태도는 매우 부정적이었습니다. 그는 이 토큰들을 '역겹다'며 외부 증권 변호단을 선임하겠다고 밝혔습니다. 그럼에도 토큰은 하룻밤 만에 주가의 7배까지 치솟았습니다. 여기서 진정한 수익원은 기업의 '주의(attention)'이며, 이 주의가 호의든 적대든 간에 시장은 이에 대해 대가를 지불합니다. 숏 스퀴즈라는 이름으로 홍보되는 그 수익원은 산술적으로 절대 도달할 수 없는 영역입니다.
토큰화된 주식 생태계에서 진정으로 가치 있는 자산은 밈 코인도, 토큰 발행 플랫폼도 아닌, 구매 및 상환 통로입니다. 즉, 화이트리스트입니다.
AMC 가 되돌아왔던 그 주말
9월 3일 목요일, 뉴욕 현지시간 오후 5:18, 장 마감 78분 후였습니다. AMC 의 CEO 아담 어런은 로빈후드의 토큰화된 AMC 가 '천박하고 터무니없으며 역겹다'고 언급하며, 이미 외부 증권 변호단을 선임했다고 발표했습니다.
크립토 트위터(Crypto Twitter)가 바라본 시각은 달랐습니다. 해당 트윗명 기반 밈 코인 $CINEMA 와 $MEME 는 6시간 이내에 토큰화된 AMC 를 기준자산으로 하는 트레이딩 풀에서 거래가 시작되었습니다. 뉴욕 증시는 이미 장이 닫혔고, 이론적으로 AMC 주식 1주와 정확히 동일해야 할 토큰 가격은 $18.04 까지 치솟았습니다.

실제 주가는 당일 $2.54 에 장을 마감했습니다. 하룻밤 만에 7 배 오른 셈이며, 해당 목적 자산은 한때 '전 열파를 견뎌낸 기업'이라는 유일한 투자 논리를 가진 회사였습니다.
다음 날 장 시작 직후 가격 괴리는 사라졌지만, 전개 과정은 대다수가 예상한 것과 달랐습니다. 해당 주식은 장전 15 분간 $3.11 까지 치솟으며 22% 상승했으나, 이후 일직선으로 하락하여 $2.65 에 마감했습니다. 본문 6 절에서는 이 구간을 심층 분석할 예정입니다. 전체 사건 중에서 가장 쉽게 오독될 수 있는 구간이 바로 이 1 시간입니다.
이러한 이유 때문에 AMC 사례는 분석용으로 매우 유용합니다. 숏 스퀴즈 이론상 나타나야 할 요소들이 모두 현실로 등장했기 때문입니다. 실제 밈 코인 심볼, 실제 CEO, 실제 투자자 군집, 실제 탈목, 그리고 실제 주문장으로 유입된 매수호가 등입니다. 결국 주가는 다시 일주일 전 수준으로 회귀했습니다.
로빈후드 체인의 주식 토큰
먼저 세 가지 요소를 소개해야 합니다. 18 개월 전까지만 해도 이들이 존재하지 않았기 때문입니다.
로빈후드 체인(Robinhood Chain) 은 로빈후드가 직접 운영하는 퍼블릭 블록체인입니다. 가장 활성도가 높은 상위 100 개 풀의 하루 거래대금은 약 16.5 억 달러로, 대부분은 일반적인 암호화폐 자산입니다.
주식 토큰은 로빈후드 애셋스(Jersey) 리미티드(Robinhood Assets (Jersey) Limited) 에서 발행하며 단일 미국 주식 지수를 추종합니다. 법적 성질은 주식이 아니라 채권증서이며, 투자자에게 지급되는 것은 주식 1 주당 경제적 수익률입니다. 이背后에는 실제 주식이 브로커 커스터디어(신탁 관리자) 에 보관되어 있습니다. 실제 운용상 토큰 1 개는 주식 1 주분에 해당하는 노출을 의미하며, 인가된 중개기관(승인 참여자, Authorized Participant, AP) 은 공정가액 기준으로 신규 발행과 상환을 진행할 수 있습니다. 이는 ETF 와 동일한 작동 메커니즘입니다.
토큰 발행 플랫폼(token minting platform) 은 long.xyz 등의 사이트를 지칭하며, 누구나 원클릭으로 밈 코인 하나와 트레이딩 풀을 배포할 수 있습니다. 8 월에 바뀐 요소는 기준자산입니다. 기존에는 밈 코인이 달러 기준으로 평가되었지만, 이제는 토큰화된 주식으로 전환되었습니다. 당신은 달러로 $BONER 를 사는 것이 아니라, 토큰화된 Hims & Hers 로 구매합니다.
이 대체 과정이 곧 사건 전체의 핵심입니다. 밈 코인을 구매하는 행위 자체가 곧 주식을 매수하는 행위가 되기 때문입니다. 사용자의 $ETH, $USDG 가 진입 과정에서 주식 토큰으로 스왑되며, 풀(Pool) 은 이에 따라 지속적으로 주식을 축적하게 됩니다. 수수료 또한 현금 형태가 아닌 주식 형태로 풀에 쌓이게 되지요. 결과적으로 밈 코인 구매자 집단 하나가 메커니즘상 상장 기업 주식의 매수세로 변환됩니다.
현재 주식 기준자산 기반 트레이딩 풀 중 7 개가 전체 체인 최상위 100 개 활력 풀에 진입했으며, 일일 총 거래대금은 약 7,300 만 달러에 달합니다. 이미 소규모 니치 전략이 아닙니다.
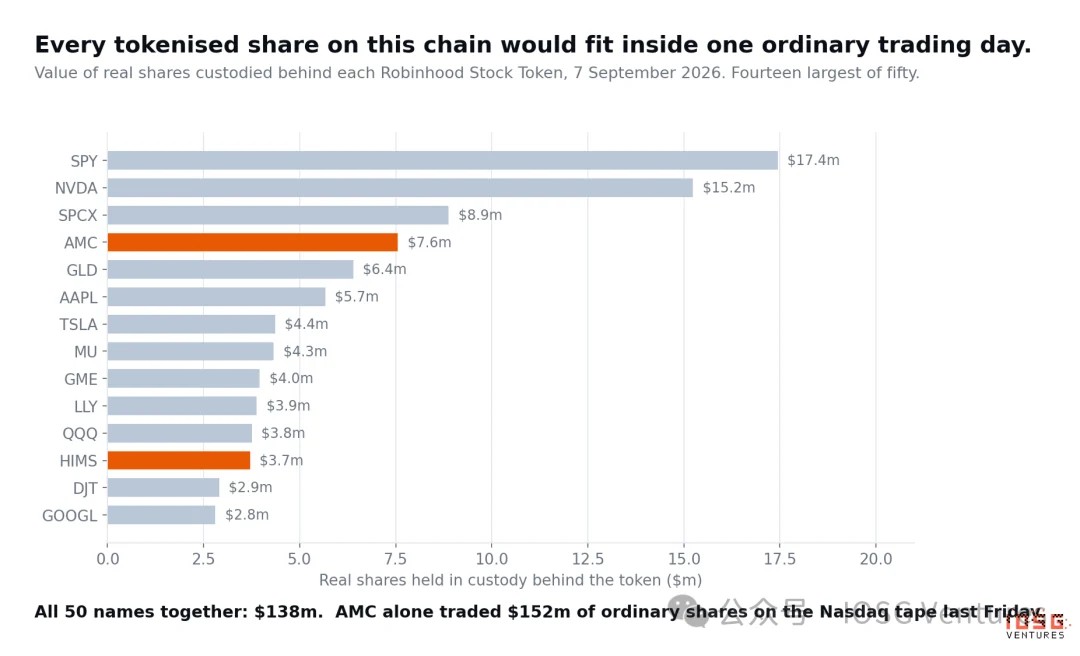
한 가지 숫자를 기억해두시길 권합니다. 나머지 대부분의 쟁점을 이 수치로 설명할 수 있기 때문입니다. 해당 체인의 모든 토큰화된 주식 50 개 종목을 합산한 실제 underlying 주식 가치는 약 1.38 억 달러에 불과합니다. 반면 AMC 주식 한 종목의 금요일 나스닥 거래대금은 약 1.5 억 달러였습니다. 온체인 주식 시장 전체를 합쳐도, 중간 규모 주가 하나가 장이 붐비는 한 오후의 거래량과 비교해도 미치지 못합니다.
게임스톱(GameStop) 의 비유, 그리고 그것이 무너지는 지점
숏 스퀴즈(공매도 매수청산) 논리는 본래 게임스톱 사태를 기준으로 서술되었으므로, 먼저 2021 년 상황을 정확하게 짚고 넘어가겠습니다.
게임스톱이 성공할 수 있었던 배경에는 한 가지 하드 코어 제약이 작용했습니다. 공매도 거래량이 유통 물량의 약 138% 에 달했고, 빌려서 판 주식 수가 실제로 유통중인 주식 수를 초과한 상태였기 때문입니다. 개인 투자자들이 매수 후 매도하지 않을 경우, 공매도자들은 차입 주식을 갱도할 곳이 없었고, 이로 인해 주가는 1 월 28 일 장중 $17 에서 $483 까지 폭등했습니다. 결국 증권사들의 매수 제한 조치로 사건은 종료되었고, 이때 로빈후드가 가장 유명한 사례로 꼽혔습니다. 트리거는 30 억 달러 규모의 클리어링 하우스(결제은행) 마진 콜이었습니다. 유통 물량이 고정되었기에, 모든 관계자가 가진 유일한 레버리지는 '시스템 문을 잠그는 것'뿐이었습니다.
동일한 시나리오를 로빈후드 체인으로 옮겨봅시다.
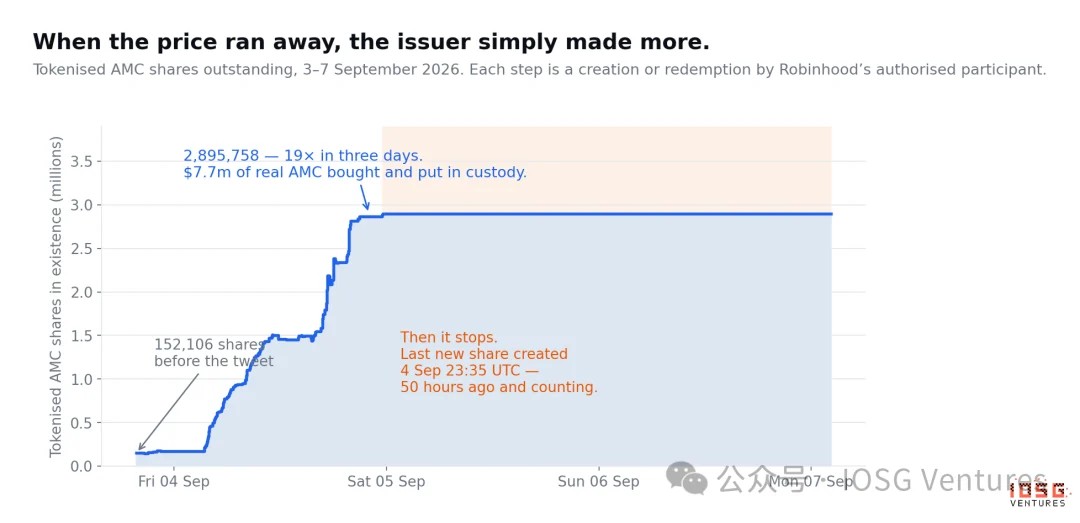
토큰화된 AMC 가 실제 주가의 7 배까지 치솟았을 때, 로빈후드의 발행 대리인은 시스템을 닫지 않았습니다. 대신 실제 AMC 주식을 매수하여 커스터디에 보관하고, 이에 상응하는 토큰을 추가로 발행했습니다. 3 일 동안 305 만 주를 신규 발행하고 31 만주를 상환 소각했으며, 토큰화된 유통 물량은 152,106 주에서 2,895,758 주로 확대되었습니다. 72 시간 만에 19 배 증가한 셈입니다.
Hims 사태도 유사한 맥락이나 속도가 다소 느렸습니다. $BONER 가 8 월 20 일 출시되었을 당시 로빈후드 체인의 토큰화된 Hims 공급량은 겨우 468 주였으나, 현재는 130,876 주로 280 배 성장했으며, 이는 약 360 만 달러 어치의 실제 Hims & Hers 주식이 매수되어 커스터디된 것에 해당합니다. 9 월 3 일 실시한 테스트 결과에 따르면, 4 일 동안 $BONER 가 토큰화된 전체 공급량에서 차지하는 비중은 81% 에서 47% 로 하락했으나, 해당 프로젝트가 실제로 보유 중인 토큰 수는 오히려 증가했습니다. 즉, 물량이 유출된 것이 아니라 토큰이 형성하는 유통 구조물이 주변에서 희석된 것입니다.
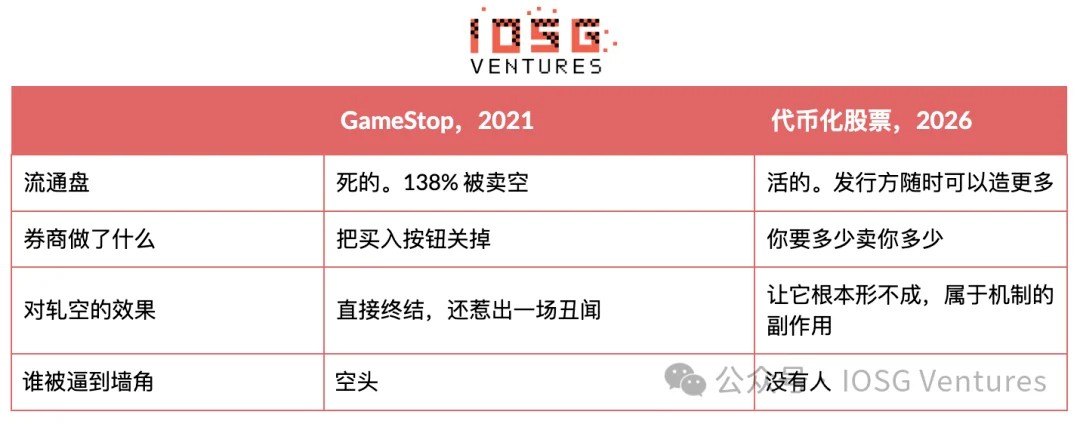
다만 분명히 해야 할 점은, 구매 및 상환 통로(shopping & redemption channel) 가 숏 스퀴즈를 저지하기 위해 설계된 것이 아니라는 사실입니다. 통로의 존재 목적은 토큰 가격과 실제 주식 가격의 연동을 유지하는 것이며, 이것이 바로 토큰화된 주식을 보유하고 싶다면 밈 코인 대신 이를 선택해야 하는 근본적인 이유이자, 모든 ETF 가 공유하는 핵심 메커니즘입니다. '시세를 좌지우지할 수 없다'는 점은 메커니즘이 정상적으로本职工作(본업) 을 수행할 때 발생하는 부작용에 불과합니다. 게다가 이 결과는 2021 년 시스템 중단 사건보다 훨씬 우월합니다. 왜냐하면 누구도 매도 경로에서 차단당하지 않기 때문입니다.
밈 코인을 매수하는 이들은 도대체 무엇에 베팅하는가
개인 투자자 관점에서 흐름을 한 번 정리해보겠습니다. 서론 부분은 타당성이 인정되므로, 앞부분을 건너뛰면 진실성을 해치게 됩니다.
사용자가 달러로 $MEME 를 구매합니다. 라우팅 프로세스를 통해 달러는 스테이블코인으로 변환되고, 이어 토큰화된 AMC 로 전환되며, 최종적으로 밈 코인으로 매매됩니다. 자금이 진입하는 과정에서 물리적 의미상 토큰화된 주식에 대한 매수주문으로 기능합니다. 매수세가 증가하면 토큰 가격이 실제 주가보다 높아지고 프리미엄이 발생하며, 이는 AP 에게 수익 기회를 제공합니다. AP 는 NYSE 에서 실제 AMC 주식을 매수하여 커스터디어에 납부한 후, 신규 발행된 토큰을 받아 프리미엄 가격을 형성해 풀에 매각하는 것입니다.
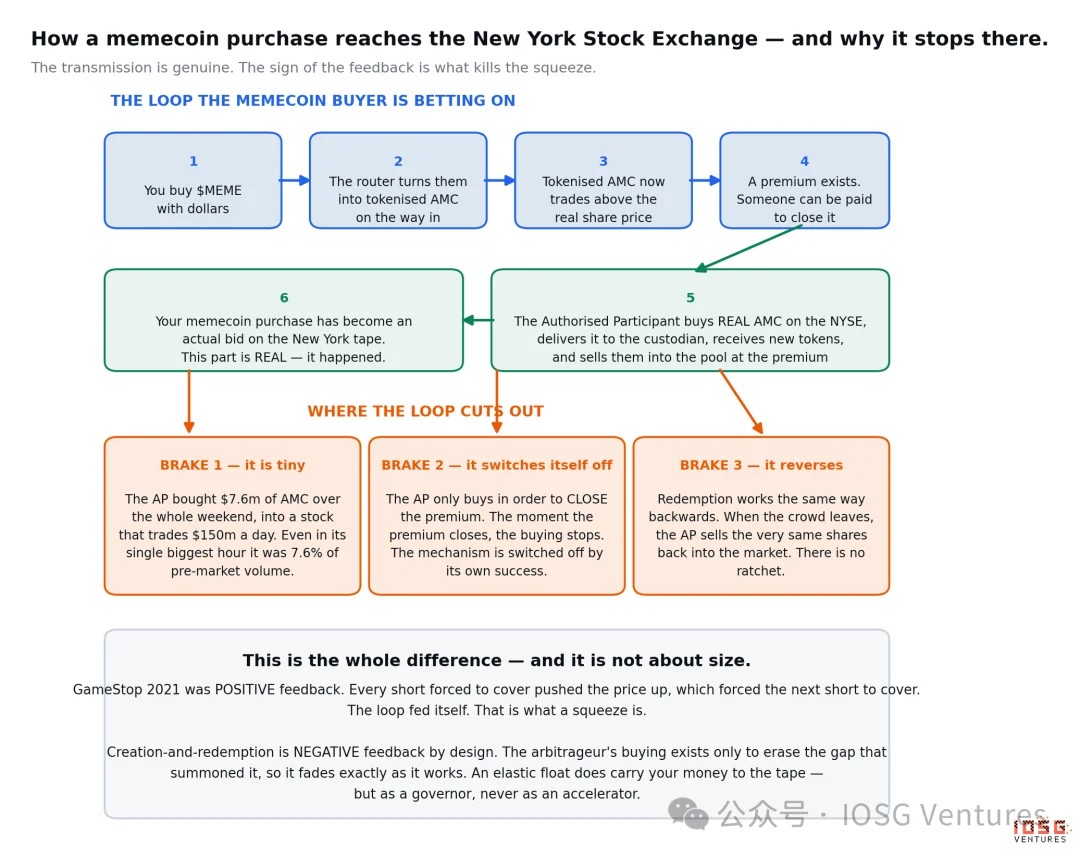
개인 투자자들의 핵심 판단은 정확했습니다. 군중의 자금은確實(확실히) 실제 매수주문 형태로 뉴욕 시장의 주문대에 진입했습니다. 이는 단순한 추론이 아니며, 실제로 한 주말 동안 760 만 달러 규모의 AMC 물량이 유입되었고, 최고 집중 구간은 장전 거래량의 7.6% 를 차지했습니다.
이어지는 '플라이휠(회전자 동력)' 논리는 추가 모멘텀을 붙입니다. 강제로 유발된 매수가 주가를 밀어 올리고, 주가 상승은 기존 서사를 입증하며, 더 많은 투자자가 코인 매수에 가담하고 AP 는 더 많은 주식을 매수해야 합니다. 이것이 이상적인 시나리오이지만, 문제는 세 가지 지점에서 끊어집니다.
첫째, 규모가 너무 작습니다. 760 만 달러라는 금액은 하루 거래대금이 1.5 억 달러인 주식과는 비교할 수 없습니다. 안정 상태에서 AP 의 실제 매수 활동은 전체 거래량의 약 0.1%(천분의 일) 미만으로 추정됩니다.
둘째, 가장 치명적인 부분입니다. 이 메커니즘은 스스로 멈춥니다. AP 가 주식을 매수하는 궁극적 목표는 프리미엄을 해소하는 것이며, 프리미엄이 사라지면 매수 이유가 제거됩니다. 즉,该系统自身이 자신의 성공에 의해 중단되는 구조입니다.
셋째, 역방향 이동이 가능합니다. 상환(赎回) 은 신규 발행(申购) 과정을 거꾸로 돌리는 것이므로, 투자자 군중이 흩어지면 AP 는 동일한 종목 주식을 시장으로 다시 팝니다.
이 세 가지 조건을 종합하면, 2021 년부터 지금까지 정말로什么东西가 변했는지 답이 나옵니다. 이는 자산 규모와는 무관합니다.
게임스톱은 양의 피드백(positive feedback) 구조입니다. 강제 청산(回补) 을 당한 공매도자 한 명一人每人都 주가를 조금씩 밀어 올리고, 이는 다음 공매도자의 추가 청산을 유발합니다. 고리가 스스로를 먹여 살리며 순환하죠. 바로 이것이 숏 스퀴즈의 정의입니다.
반면 구매 및 상환 메커니즘은 설계상 음의 피드백(negative feedback) 입니다. 알고리즘 트레이더의 매수는 단지 자신들의 수익을 유발한 가격 괴리를 평준화하기 위함일 뿐이므로, 작동함과 동시에 사라집니다. 활성화된 유통 물량은確かに 당신의 자금을 주문대로 보내주지만, 이는 속도 조절장치(servo device) 이지 결코 가속기가 아닙니다.
고정된 유통 물량은 매수 압력을 나선형 고리로 변환시키지만, 활성화된 유통 물량은 동일한 매수압을 한 차례에 끝나는 감쇠형 충격비용(decreasing shock cost) 으로 처리합니다. 두 방식 모두 주가를 밀어 올릴 수 있지만, 한 번 밀면 계속 밀어나갈 수 있는 건 단 하나뿐입니다.
더 직설적으로 말하자면, 이 문장이 전장에서 가장 기억해야 할 핵심입니다. 특정 집단이 온체인 가격을 올려놓는 것은確實 가능하며 빠릅니다. 그러나 일단 끌어올린 가격을 그 자리에 고정시키는 것은 불가능합니다. 왜냐하면 증시가 장을 열자마자 AP 가 틈새를 빠르게 채워넣기 때문입니다. 가격 상한선은 집단의 규모가 아니라, 통로가 몇 시간 뒤에 재개방되는가에 의해 결정됩니다.
발행사가 유일하게 '인쇄(생성)'해낼 수 없는 자원이 바로 '시간'입니다. 이에 대해서는 제 7 절을 참고하시기 바랍니다.
탁상에는 누가 앉아있는가
이를 단순 기계로 보기보다, 먼저 탁상에는 누가 앉아있는지, 각자 어떤 수익 구조를 갖췄는지 질문하는 것이 판단에 훨씬 용이합니다.
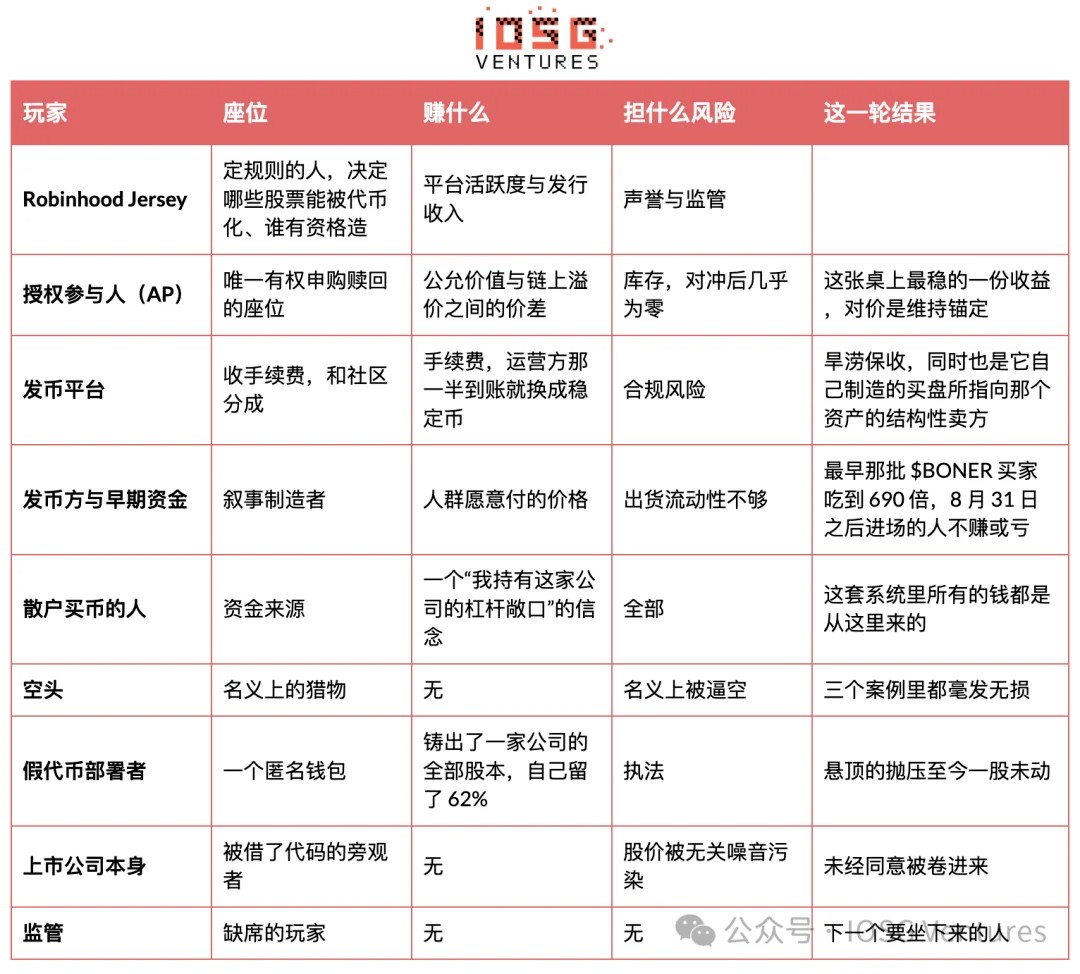
한 마디 공개해야 합니다. 승인 참여자(AP) 는 이 테이블에서 가장 안정적인 수익을 보장받는 주체입니다. AP 는 공정가치 기준으로 토큰을 신규 발행해 군중이 만들어낸 프리미엄에 매각하고, 군중이 흩어지면 다시 저가에 매입합니다. AMC 관련 주말 동안 AP 는 자신이 선정한 가격으로 약 760 만 달러 어치의 실제 주식을 매수하여 커스터디에 맡겼고, 시장에게는 공정가치의 7 배까지 지불할 의지가 있음을 드러냈습니다. 여기에는 어떤 부정도 존재하지 않습니다. 이는 명확한 보수(contract) 가 부여된 역할이며,也正是这份报酬(concession) 이 누군가가 새벽 4시에 이러한 작업을 수행하도록 유도합니다. 앵커링(연결) 이 지켜질 수 있는 이유는 이 거래가 수익성을 보장하기 때문입니다. 우리에게 필요한 것은 오직 하나의 포인트입니다. 지속 가능한 수익이 어떤 층위에 자리 잡고 있는가입니다.那是发行 플랫폼이나 코인 자체가 아니라 바로 이 AP 구조물에 위치해 있습니다.
게임스톱(GameStop) 의 비유, 그리고 그것이 무너지는 지점
핵심 질문은 '이것이 과연 숏 스퀴즈인가'가 아니라, '기준자산이 구매 및 상환 가능한가'입니다.
모든 여부가 여기에 달려있습니다. 프리미엄이 향후 해소될 임시 탈목인지, 아니면 아예別種 자산의 가격 자체인지 여부를 결정하기 때문입니다.
정품 로빈후드 주식 토큰 뒤에는 저지섬 발행 설명서, 실제 주식을 보유하는 커스터디어, 각각의 종목별 시리즈 번호 및 ISIN 코드, 그리고 발행 신청이 허용된 중개기관 화이트리스트가 존재합니다. 블록 익스플로러에서 확인할 때 이름은 '• Robinhood Token' 으로 끝나며, 환율 필드에 값이 표시됩니다.
가짜는 솔리디티(Solidity) 63 줄과 약 400 달러의 가스 비용만 있으면 제작 가능합니다. 고정된 공급량, 발행사 부재, 오라클 부재이며, 백서에 기재된 내용은 '발행사의 운영 의무' 정도로 흐릿합니다. 즉 온체인상 이를 검증하는 아무것도 존재하지 않으며, 존재할 수도 없습니다.
두 타입은 블록 익스플로러에서 외관이 완전히 동일하며, 동일한 플랫폼에서 호가되고 동일한 지갑에서 표시됩니다. 모든 차이는 빈칸일 수 있는 단 하나의 필드값에 담겨 있을 뿐입니다.
그렇다면 실질적으로 주가에 영향을 미쳤는가?
이 절은 꼼꼼히 서술해야 합니다. 종가만 바라보면 회의론자들이 너무 편안하게 해석할 수 있기 때문입니다. 종가 기준으로 보면 AMC 는 당일 4.3% 상승하며 별다른 일이 없었던 것처럼 보입니다. 하지만 사건의 직전 마지막 가격에서 최고가까지 계산하고 장전 장후 데이터를 포함하면 이야기가 완전히 달라집니다.
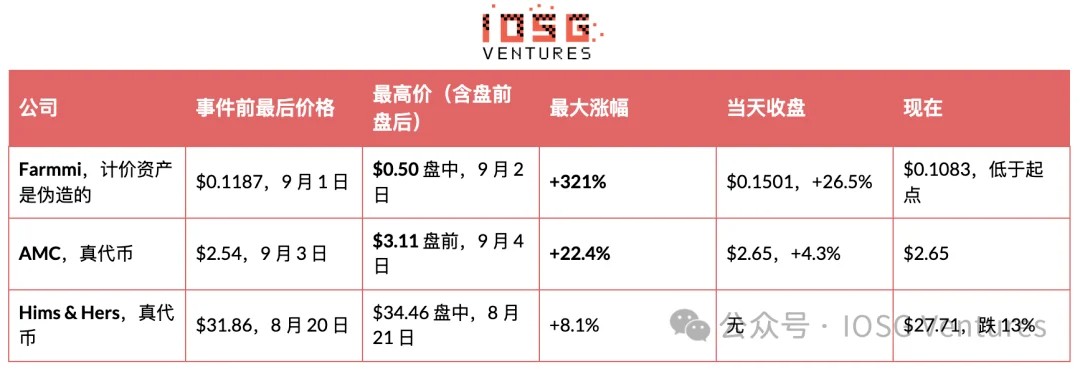
따라서 정직한 결론은 '밈 코인이 주가를 밀어올리지 못했다'가 아니라, '강력하게 추진했다가 단 한 번도 그 높이를 유지하지 못했다'입니다.
9월 4일 장전 구간은 해당 메커니즘의 작동 방식을 가장 선명하게 보여주는時段이며, 분 단위 분석 가치가 있습니다. 온체인 가격과 나스닥 장전 호가를 직전거래 마감가 대비가 아닌 실-time 비교해보십시오. 뉴욕현지시간 새벽 4시 장전 개시부터 토큰 가격은 $4.09, 실제 종가는 $2.54 로 61% 의 격차가 있었습니다. 15 분 후, 주식은 835 만주의 장전 거래대금推力로 $3.11 에 도착했으나 토큰 가격은 이미 하향곡선을 그리기 시작했습니다. 이 가격 수렴 구간에서 약 절반 정도는 토큰 가격이 주가 쪽으로 내려간 것이 아니라, 실제 주가가 토큰 가격에 수직 상항 approached 된 것입니다.这正是 양의 피드백 논리가 예측한 전형적인 전도 현상입니다.
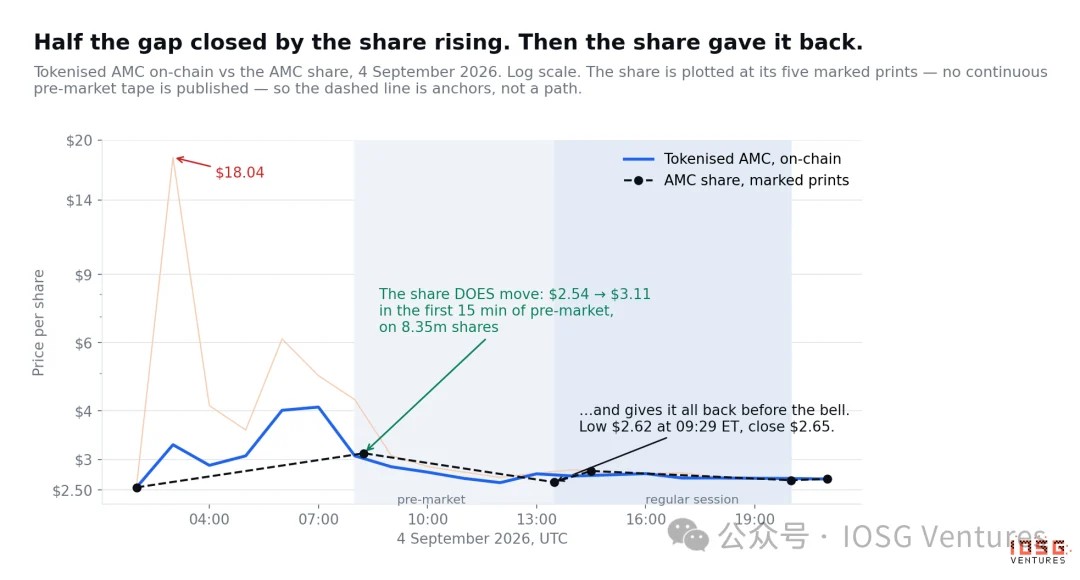
그러던 momentum 은 갑자기 멈췄습니다. 미국 동부시간 9:29 기준, 주식은 $2.62 로 하락했으며 토큰은 $2.61 에 머물렀습니다. 새벽 4 시 15 분경 발생한 매수세 뒤에는 2 차 공격력이 이어지지 않았는데, chasing 하고 있던 프리미엄 자체가 소멸되었기 때문입니다. 주식은最终以 $2.65 에 마감했습니다.
세 이벤트를 각각의 역사적 배경에 돌려놓아 분석해봅니다. AMC 는 해당 금요일 5720 만주가 거래되었으며 평소 거래량의 1.9 배 수준이었으나, 최근 6 개월 중 상위 15 위에도 들지 못하는 수준이었습니다. 7 월 20 일 AMC 는 1.868 억주가 거래되었지만 당시 밈 코인과は無関係했습니다. Hims 는 거래량이 정규 구간을 벗어난 적이 없습니다. 반면 Farmmi 는 9 월 2 일 8.726 억주가 거래되었으며 평소 거래량 4.5 만주 대비 약 19,000 배 급증했습니다.
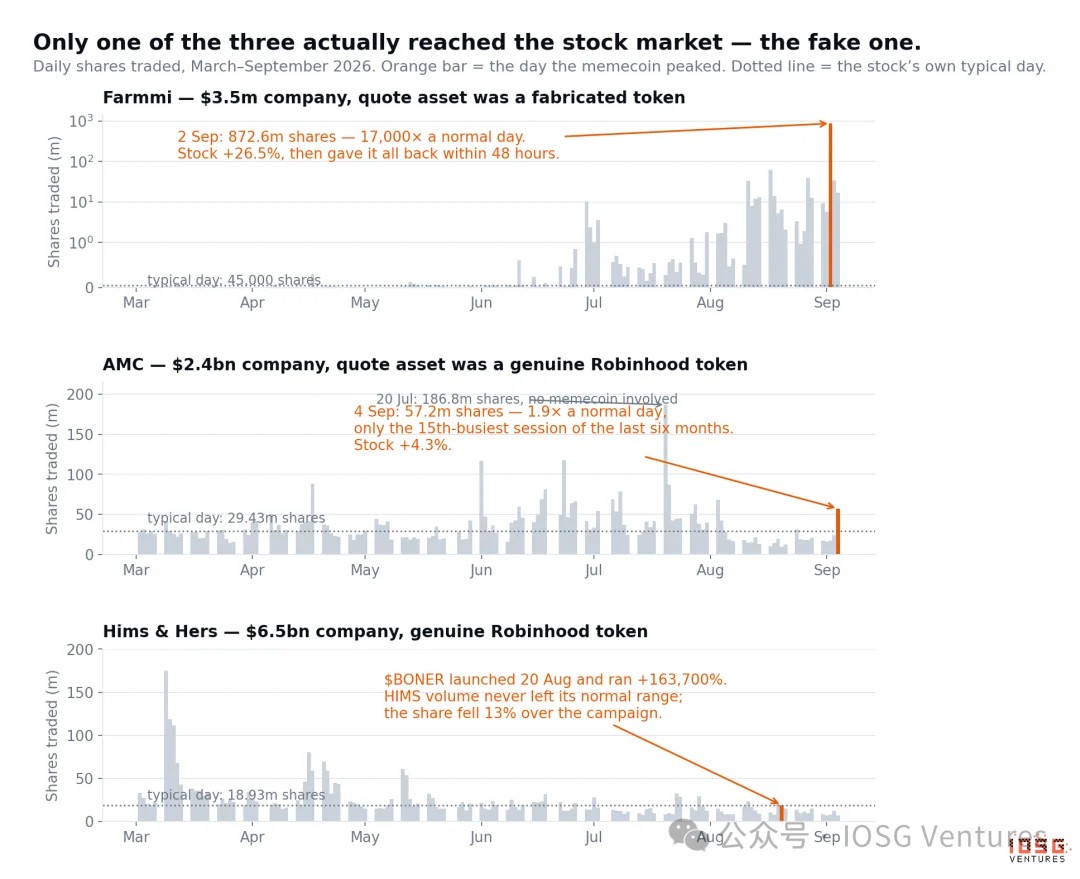
이 패턴은 직관과 정반대입니다. 온체인 거래소(off-chain marketplace) 가 실제 주문대에 미치는 영향력이 가장 컸던 순간은, 오히려 시가총액이 작아 온체인 투자자들이 사실상 유일한 유통수요처였던 경우였으며, 이러한 상황은 기준자산이 위조된 경우에만 발생합니다. 로빈후드는 시가총액 10 억 달러 미만 기업에 토큰화를 제공하지 않기 때문입니다. 실제 토큰 2 개와 연계된 기업 규모는 너무 커서, 360 만 달러 또는 760 만 달러 규모의 매수세로는 가격을 지지하기 역부족이었습니다.
이러한 밈 코인 자체의 운명은 aforementioned 현상과는 무관합니다. $CINEMA 는 AMC 관련 열기를 점화했으나 현재 93% 급락했습니다. $MEME 는 출현이 늦었지만 사용자 기반을 인수했으며 시가총액은 여전히 1.02 억 달러를 유지합니다. $JINQIAN 은 유일하게 실제 주가에 영향을 미친 종목에 묶여 있으나 98% 하락했습니다. 이들은 전적으로 '주의(Attention) 자산'이며, 레이블에 표기된 기업명은 단순한 장식품에 불과합니다.
진정한 취약점은 주말이며, 온체인 숏 스퀴즈는 정확히 그곳에서 발생할 수 있다
이곳의 진정한 구조적 결함은 주식 측이 아니라, 구매 통로가 뉴욕 현지시간 기반 영업시간에 종속되는 반면 토큰은 24 시간不间断 거래된다는 점에 있습니다.
이 같은 상황은 실시간으로 확인 가능합니다. 본문을 작성하는 시점에 로빈후드의 어떠한 주식 토큰(AMC, Hims, GameStop, 엔비디아, SPY) 도 최근 신규 공급은 9 월 4 일 금요일 23:35 UTC 에 발생했으며, 이는 현재 기준 50 시간 전입니다. 월요일이 노동절 공휴일이기 때문에 통로는 화요일 장전 개시까지 재개되며, 사이에는 80 시간의 공백이 존재합니다. 토큰은 정상적으로 거래되지만, 아무도 신규 토큰을 생성할 수 없는 구조입니다.
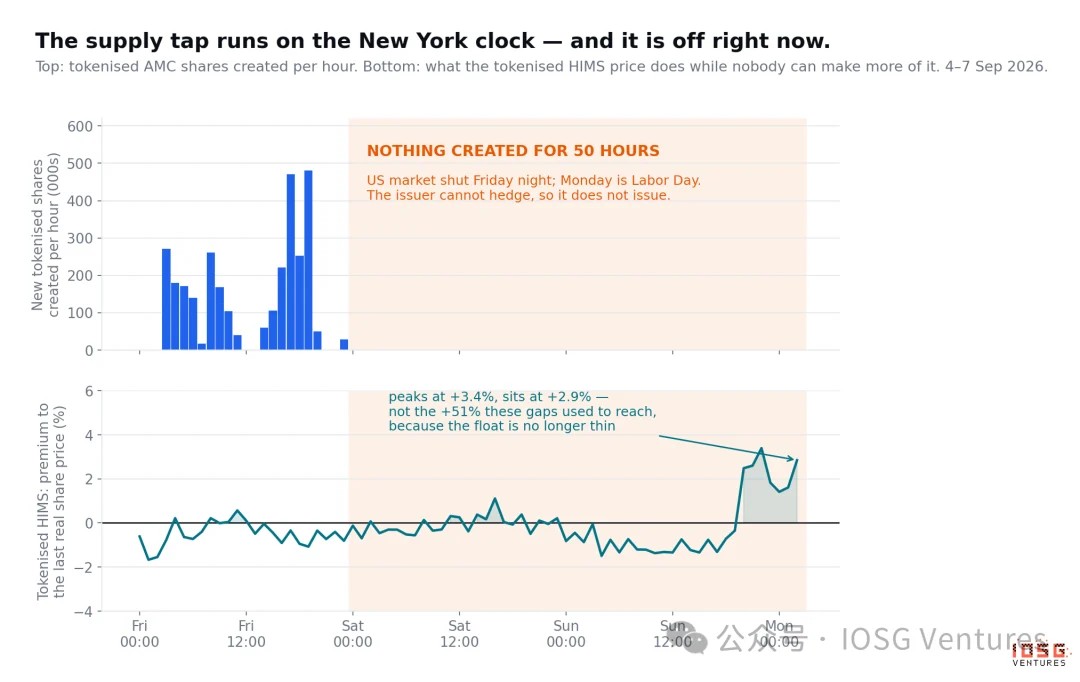
이 점을 제 3 절과 병행해 읽으면, 이전 결론은 일부 수정되어야 합니다. 이전 논문 전반은 유통 물량이 활성화되어 있다는 이유로 숏 스퀴즈가 불가하다고 주장했습니다. 하지만 해당 타임 윈도우 내에서 유통 물량은 활성화된 것이 아니라 완전히 경직되어 있습니다. 3 일 동안 토큰화된 AMC 의 공급량은 2021 년 게임스톱의 유동주식수와 동일하게 봉쇄되어 있어, 어떤 알고리즘 트레이더가 막대한 자금을 투입해도 유연하게 돌파할 수 없습니다.
따라서 정직한 결론은 '이곳에서는 어떤 것도 밀어붙일 수 없다'는 일반론보다 좁게 설정되어야 합니다. 상장 주식 자체가 이 통로를 통해 숏 스퀴즈가 발생하기 어려운 이유는 제 3 절에서 이미 밝힌 바와 같고, 오히려 토큰 자체에 한정된 경우에는 가능합니다. 다만 이는 거래소 휴무 기간에만 한정됩니다. 이는 단순히 가정이 아닙니다. $18.04 대 $2.54 의 괴리도, 8 월 검증 당시 토큰화된 Hims 가 단기 마감가 기준으로 +51% 를 기록한 사례도 모두 동일한 원리에서 비롯되었습니다. 토큰 차원의 숏 스퀴즈는 이 체인 상에서 실제로 반복 발생하며 캘린더에 의해 촉발되는 현상입니다.
그렇다면 현재는 왜 발생하지 않고 있는가?
사실 그렇지 않습니다. 그리고 그 이유가 매우 중요합니다. 주말 내내 토큰화된 Hims 는 -2% 에서 +4% 범위에서 등락을 거듭했으며 현재는 +2.9% 에 정체되어 있습니다. 토큰화된 AMC 는 대부분 할인율(trade at discount) 로 운행하다가 최저 -7% 까지 내려갔습니다. 두 종목의 합산 거래량은 약 4 천만 달러였으며, 앵커링(연결 고리) 은 완전히 유지되었습니다.
역시开篇提及한 19 배의 확대 효과가 작용했습니다. 공황 이후 발행사는 공급량을 축소하지 않았고, 그 결과 현재 빙결되어 있는 유통 물량은 얇은 152,106주가 아니라 깊은 2,895,758주 규모입니다. 얇은 유통물은 항상 필수조건이었으나, 폐장時間은 그 효과를 증폭시킬 뿐입니다. AP 는 3 일치 초과 공급물을 활용하여 향후 3 일에 발생할 위험요인을 사전에 미리 해소해버렸습니다. 의도치 않은 결과임을 감안할 때 상당히 미학적인 작업입니다.
이러한 토큰을 보유 중인 개인들에게 있어서 실무적 교훈은 명확합니다. 위험요인은 기업이 아니라 캘린더입니다. 긴 주말, 공휴일, 최근 신규 발행이 거의 일어나지 않은 저유동성 종목을 포함한 세 가지 요소가 겹칠 때, 온체인 가격과 실제 주가 간의 상관관계가 가장 약해질 수밖에 없습니다.
스트레스 테스트: 무엇이 얼마나 되어야 비로소 성립하는가
이는 해결방안이 아닙니다. 단지 이 메커니즘이 '기능을 발휘할 수 있는 지점'까지 얼마나 떨어진 거리인지를 측정하는 자가입니다. 두 가지 전문용어를 먼저 정의해야 하는데, 이유는 전체 논지가 이들 개념 위에 무게 중심을 두고 있기 때문입니다.
공매도 잔고(Short Interest Balance) 는 빌려서 매도한 주식 수를 의미하며, 이 positions 을 잡은 이들은 가격 하락을 bet 합니다. 이 주식들은 언젠가 반드시 다시 사들여야 합니다. 이것이 바로 동력(fuel) 입니다.
청산 소요 거래일 수(Cover Days) 는 공매도 잔고를 일평균 거래대금으로 나눈 값입니다. 만약 공매도자들이市场中 유일한 수요자라면, 잔고를 모두 청산하는 데 몇 개의 평범한 거래일이 필요한지를 나타냅니다. 이것이 바로 도화선(fuse) 입니다. 수치가 높다는 것은 공매도 세력이 포위망에 갇혀 있음을 의미하며, 평균 거래량만으로는 가격 인상 없이 빠져나갈 수 없다는 뜻입니다. 반대로 수치가 낮으면 정상적인 경로로 천천히 이탈할 수 있다는 것을 뜻합니다.
게임스톱의 공매도자는 실제 존재하는 주식보다 더 많이 팔아치웠기 때문에, 어느 정도의 정상적인 거래량으로도 전원이 청산하기 어려웠고, 그 결과 주가는 수직 상승했습니다. 반면 토큰화된标的들의 청산 소요 일수는 3 일에서 9 일 사이입니다. 즉 모든 공매도자가 손쉽게 이탈할 수 있다는 뜻입니다.
이로써 가격 상한선이 고정됩니다. 설령 해당标的들의 공매도 세력 모두가 동시 청산에 나섰다 하더라도 상승폭은 고작 7% 에서 14% 에 머뭅니다. 어느 종목도 2 배 이상 상승할 수 없습니다.
추가 지표 2 가지를 덧붙입니다. 통로 전환율(channel conversion rate) 입니다. $BONER 시가총액 최고치 약 8,500 만 달러 상황에서 약 360 만 달러 규모의 실제 Hims 주식 매수 및 커스터디를 유발했는데, 이는 밈 코인 시가총액 1 달러당 약 4 센트의 강제 매수세를 유발했다는 의미입니다. 대가(coast): 완전한 숏 스퀴즈를 형성하기 위한 주가 상승폭을 끌어내기 위해서는, 해당 통로가 사실상 전체 공매도 포지션 전부를 매수해야 합니다.
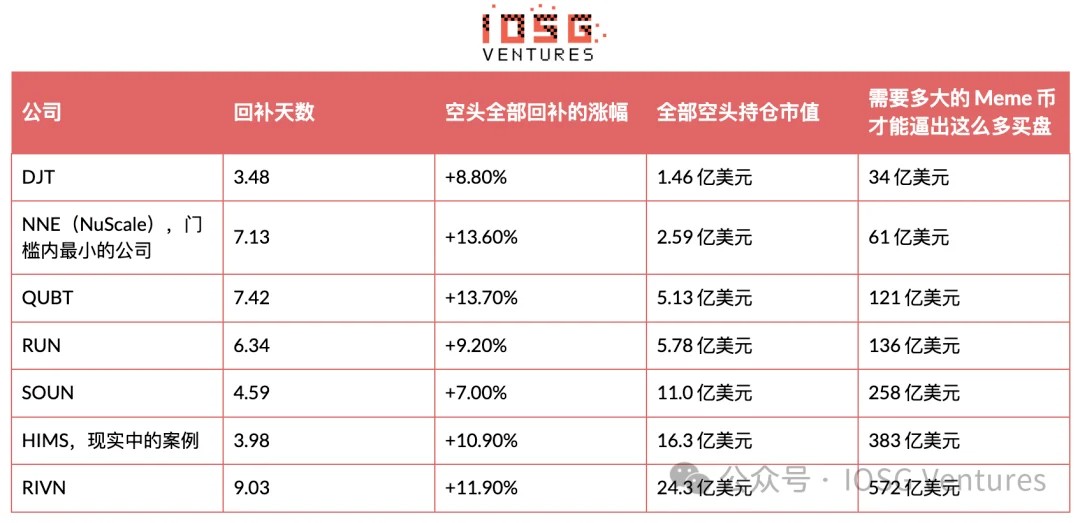
측정을 위해 참고할 수치를 제시합니다. 이 체인 역사상 최대 밈 코인은 $AI(2.7 억 달러) 입니다. 앞서 제시한 표에서 가장 낮은 진입장벽 라인도 이를 13 배 확장해야 하며, 그에 대한 보상으로서 약 9% 의 상승만이 기다리고 있습니다.
저렴한 소형주를 선택할 기회 또한 주어지지 않습니다. 로빈후드가 토큰화를 진행한 기업 중 시가총액 최저치는 NuScale(9.51 억 달러) 로, Farmmi 대비 3 order of magnitude 가량 큽니다. 이러한 진입장벽은 우연이 아닙니다. 위조 토큰이 존재할 수 있는 이유이기도 하고, 정품 토큰이 안전할 수 있는 이유도 바로 여기에 있습니다.
언제 우리의 판단을 변경해야 하는가
로빈후드가 시가총액 진입장벽을 하향 조정하거나, truly small-cap 기업들에 대한 토큰 시리즈를 발행하는 경우입니다. 현재 확보된 모든 안전마진(security margin) 은 사실상 숏 스퀴즈가 가능한标的이 단 한 개도 토큰화되지 않았다는 점에 있습니다.
제 2 의 승인 참여자(AP) 가 등장하거나, 현재唯一家(AP monopoly) 의 처리 속도가 빨라지는 경우입니다. 현재 프리미엄의 상한선은 통로가 몇 시간동안 운영되지 않는가에 의해 결정됩니다. 7x24 시간 운영 가능한 구매 통로는 남은 마지막 실제 괴리까지도 해소할 것이며, 반대로 더 느리거나 좁은 통로는 이를 키울 것입니다.
미국 주식 시장이 24 시간 continuous trading 으로 전환되는 경우입니다. 이 경우 비영업 시간대의 가격괴리는 직접적으로 소멸될 것입니다.
저조한 유동성의标的이 긴 주말과 맞닿는 경우입니다. 제 7 절에서 언급한 구조적 버그(hole) 는 현재 sleep mode 에 들어간 상태이며, 그 이유는 공급량이 불어난 것이지 누군가 그것을 수리했기 때문이 아닙니다. 신규 상장되거나 최근 거의 신규 발행이 없는 저조한标的이 공휴일 폐장과 만날 때, 2021 년형의 고유 속성은 다시 부활할 것입니다.
위조된 기준자산(asset) 이 예외에서 상례로 자리잡는 경우입니다. 일주일 새 두 개의 복제 스마트 컨트랙트가 모두 자본구조表的을 5자리 유효숫자까지 정확히 일치시켰고, 한개의 도용 심볼은 이미 전체 체인 최상급 유동성 풀에 진입했습니다. 해당 분야의 확산은 타인의 승인 없이도 진행될 수 있습니다.
우리가 이 사건으로부터 얻어야 할 교훈
토큰화된 주식 생태계의 핵심(咽喉) 은 거래소가 아닌 구매 및 상환 통로입니다. 하류에 위치한 토큰 발행 플랫폼, 밈 코인, 유동성 풀(Pool) 등은 모두 대체 가능하며, 결국 경쟁 과열로 인해 이윤 구조가 붕괴됩니다. 복제할 수 없는 핵심 자리는 발행 면허(certificate), 커스터디 관계, AP 화이트리스트를 동시에 통제하는 주체에 있습니다. 만약 우리가 토큰화된 주식 부문에 exposure(exposed position) 를 형성한다면, 반드시 이곳에 집중해야 합니다.
프리미엄에 대한 규율은 정상 작동하는 1 차 시장(primary market) 에서 기인합니다. 이는 ETF 의 고전적인 원칙이며, 온체인 환경에서도 지난 일주일 동안 동일한 Lesson 이 재연되었습니다. 토큰화된 Hims 의 프리미엄 중앙값은 1% 미만으로 억제되고 있는데, 이는 언제든 신규 공급이 가능하기 때문입니다. 반면 위조된 FAMI 토큰은 이러한 안전판이 없었기에 프리미엄이 수렴하지 못하고, 오히려 페어 가치(fair value) 를 뚫고 10% 할인 상태로 추락하며 더 내려가고 있습니다. 동일한 모양의 곡선을 그리지만 상호 반대되는 메커니즘이 작용하며, 이는 완전히 이질적인 리스크 프로필을 생성합니다.
위조된 기준자산은 다음 규제 논란의 중심에 서있으며, 본질적으로는 진짜 투자자 보호 문제입니다. 기업 구조를 전면 복제하고 이면에 아무것도 담지 않으며, 발행사 정보가 명시되지 않고 실제 증권들과 나란히 개인 투자자들에게 판매되는 토큰은 변방 사례가 아닙니다. 이미 2 회 발생했으며 지속적으로 확산 중입니다. 단 400 달러이면 제작 가능하며, 일반 소비자 grade 인터페이스에서는 정품과 구분이 불가능합니다. 이 건은 Molly 에게 문의해 볼 가치가 있으며, 추가적인 언급이나 경고가 필요한지 판단해봐야 합니다.
이로 인해 해당 코인들이 정확히 무엇인지에 대한 정의가 재편됩니다. 이들은 상장 기업의 레버리지 노출(leverage exposure) 이 아닙니다. 거래 시간대 동안 underlying asset 은 해당 코인 변동성의 1% 만 설명하며, 그 내부에는 실질적인 기업이 거의 존재하지 않습니다. 오히려 이는 '기업의 주의(attention)'에 베팅하는 도박에 가깝습니다. CEO 가 인지할지, 기업이 대응할지, 해당 심볼이 본사에서 공식 입장을 표명해야 할 만큼 거대한 서사에 편입될지에 대한 wager 입니다. 이 wager 에 베팅한 이들은 승리를 거두었습니다. 어런(Aron) 의 포스팅이 본문의 최대 가격변동 포인트였고, Hims & Hers 의 CEO 도 $BONER 의 계정을 팔로우했습니다. 두 인물 모두 어떤 특정인을 대변해 endorsing 한 것이 아님에도 불구하고, 시장이 '주의' 자체에 대해 정당한 대가를 지불했습니다.
숏 스퀴즈는 또 하나의 다리입니다. 그것은 판매되어진 쪽, 그리고 성립하기 힘든 쪽입니다. 이 코인들을 매수하는 이들은 최소한 자신이 실제로롱(long) 하고 있는 대상이 무엇인지 정확히 식별해야 합니다.
마지막으로 남길 만한 프레임워크가 있습니다. 숏 스퀴즈는 '단순히 많이 오르다'가 아니라, '상승장이 자기자신을 먹이듯 순환하는 현상'입니다. 토큰화는 유통 물량을 활성화하므로, 본래 형성됐을 spiral 구조는 일회성의 감쇠 충격비용(decreasing shock cost) 으로 전환되며, 이는 실제로 측정 가능하며 오후 시간 내로 종식됩니다. 토큰화된 주석을 훌륭한 인프라로 만드는 그 특성이, 정작 숏 스퀴즈를 일으키지 못하게 막는 특성과 동일하다는 사실이 아이러니합니다. 로빈후드 입장에서는 좋은 결과겠지만, 이 서사를 믿고 진입한 투자자들에게는 비싼 수업료가 될 것이며, 동시에 우리에게 확실한 신호를 던져줍니다. 우리는 탑 위에서 이루어지는 거래층이 아니라, 밑바탕이 되는 발행층(emission layer) 을 관찰해야 한다는 점을요.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 IOSG Ventures