


Social Trading 26년 진화사
글: JamesX
이 동작을 정량화한 가장 초기 연구는 Activetrader라는 공개 채팅방에서 나왔다. 연구진은 2000년부터 2003년까지의 채팅 기록을 보존했으며, 이로부터 676명의 트레이더와 관련된 약 9천 건의 거래를 식별했다. 참여자들은 닉네임으로 방금 구매한 것과 판매한 내용을 공유했고, 시스템은 메시지의 시간을 분 단위로 기록한다. 이후 연구진은 채팅방에 매수 또는 매도 신호가 뜨면 그 이후 주문과 방향이 일치할 가능성이 더 높다는 것을 발견했다. 동방향 확률은 40.7% 상승했다.
당시의 팔로잉은 여전히 번거로웠다. 한 사람이 주문을 올리면 다른 사람이 그것을 보고 자신의 트레이딩 소프트웨어로 전환해 주문을 다시 입력해야 했다. 이 두 단계 사이에는 몇 분의 시간 차이뿐만 아니라 일련의 판단 과정이 있었다. 게시자가 실제로 체결했는지, 포지션 크기가 얼마인지 독자가 검증하기는 어려웠다. 팔로워가 본 것은 한 줄의 글이었지만, 부담하는 것은 자신의 계정 내의 전체 위험이었다.
오늘 FOMO 앱을 열면 이 프로세스는 스마트폰 화면 하나로 압축되었다. 사용자는 공개된 거래와 과거 성과를 확인하고 특정 트레이더를 팔로우하며, 알림을 받으면 자산 페이지로 들어가 주문할 수 있다. 과거 채팅방과 트레이딩 터미널을 오가던 조작은 이제 몇 번의 클릭으로 줄었다.
이 20여 년간의 변화는 신뢰와 실행이 어떻게 배분되느냐에 초점이 맞춰져 있다. 초기 사용자는 주로 닉네임, 스크린샷 및 집단 기억에 의존했으나, 이후 플랫폼은 실제 계정을 연동해 팔로워를 대신해 자동으로 주문하기 시작했다. CEX는 트레이더를 랭킹 및 수익 분배 시스템에 편입했다. FOMO에 이르러서는 공개된 거래, 온체인 월렛 및 피드가 연결되며, 각 거래의 최종 확인은 일반적으로 사용자가 직접 수행한다.
기술이 거래에 가까울수록 소셜 트레이딩의 쟁점은 더 구체화된다. 수익 곡선이 어떻게 산출되는지, 랭킹이 어떤 위험을 보상하는지에 대한 규칙이 먼저 사용자가 누구를 볼지를 결정한다. 신호가 계정으로 유입된 후에는 지연, 슬리피지 및 수수료로 인해 동일한 방향이라도 서로 다른 결과가 도출될 수 있다. 플랫폼이 어떻게 수익을 창출하는지, 규제 기관이 책임을 어떻게 구분하는지는 결국 한 가지 문제로 수렴한다. 사용자가 팔로우 버튼을 누른 뒤의 결정은 과연 누구의 몫인가.
Activetrader부터 FOMO까지, 제품은 두 가지 동작 사이의 거리를 지속적으로 단축해 왔다. 한편으로는 타인의 거래를 시각적으로 인지하는 행위, 다른 한편으로는 자금이 변동하도록 하는 행동이다. 거리가 짧아질수록 편의성은 커지지만, 팔로워가 스스로에게 남겨두는 판단 시간은 줄어든다.
거래 기록이 콘텐츠로 자리 잡기 전

그림 1 2001년 뉴욕증권거래소(NYSE) 고급 거래 홀. 거래는 이미 스크린 시대로 접어들었으며, 공개적인 토론과 개인 실전 매매 기록은 오프라인에서 온라인으로 이동하기 시작했다.
초기 인터넷이 무에서 유를 창조하듯 모투자 방식을 발명한 것은 아니다. 증권영업장 내부의 정보, 신문의 종목 추천, 유료 뉴스레터 및 주식 TV 해설은 이미 유사한 역할을 하고 있었다. 인터넷은 속도를 바꾸었을 뿐만 아니라, 리드 트레이더가 될 기회가 있는 사람을 재편했다.
채팅방과 포럼에서는 일반 트레이더가 자신의 매매를 연속적으로 게시할 수 있었다. 그는 펀드매니저라는 직함이 필요 없었고, 먼저 미디어의 승인을 받을 필요도 없었다. 다만 운 좋게 몇 차례 판단이 빗나가지 않으면 그의 닉네임은 알려졌고, 타인은 다음 매수 종목을 묻거나 더 빠른 정보를 위해 비용을 지불하거나 아예 그의 매매를 복사해 따라하기도 했다.
이런 '실전' 매매는 현장감이 강하다. 진입 후 가격은 빠르게 답을 내놓는다. 그러나 현장감과 진실성 사이에는 여전히 간극이 존재한다. 게시자는 보여주기를 원하는 거래만 선별할 수 있으며, 익절 포지션을 떼어내면 보기 좋지만 손절 포지션은 채팅 기록 뒤로 밀릴 수 있다. 포지션 크기 또한 파악하기 어렵다. 동일하게 30% 수익을 냈더라도, 100달러 테스트 매도와 계좌 잔고 대다수를 거는 것이라면 감당하는 위험은 완전히 다르다.
검증 가능한 실전 매매 기록에는 최소한 진입 시간, 체결 가격, 포지션 규모 및 청산 기록이 포함되어야 한다. 입출금 처리와 미결제 손실도 고려되어야 한다. 이러한 요소가 결여되면 자본 곡선은 쉽게 미화될 수 있다. 당시 포럼은 독자를 대신해 검증을 수행할 수 없었기에, 평판은 주로 연속적인 게시물, 집단 기억 및 닉네임의 활동 기간에 의존했다.
2007년 등장한 Covestor는 한 걸음 더 나아갔다. 이는 사용자의 온라인 포트폴리오를 실제 브로커 계정과 연결해 데이터 소스로부터 거래 기록을 수집했다. 보도에 따르면 해당 플랫폼 출시 몇 달 만에 연동된 계정이 관리하는 자기자본 총액은 1억 달러에 달했다. 이 숫자 자체가 투자 실적을 의미하는 것은 아니다. 이 제품의 가치는 기록 방식의 변화에 있으며, 트레이더는 스크린샷을 선별할 기회가 줄어들었고 관찰자는 더욱 연속적인 과거 기록을 확인할 수 있게 되었다.
2008년, Stocktwits는 Twitter 기반으로 시작하여 달러 기호와 티커 심볼을 결합한 캐시태그(cashtag)로 시장 논의를 조직했다. 사용자가 애플을 언급하며 $AAPL라고 작성하면 시스템이 관련 메시지를 모았다. 이는 분산된 논의를 검색 가능하게 만들었고, 트레이더는 한 자산 주변의 감정 변화를 추적할 수 있었다. 주문은 여전히 브로커에 남아 있었으나, 콘텐츠와 실행은 각각 별도의 장소에 속했다.
초기 소셜 트레이딩은 두 가지 유형의 제품이 공동으로 주도했다. 하나는 트레이더가 발언하도록 하는 역할이고, 다른 하나는 그가 실제로 거래했다는 사실을 증명하는 역할이다. 전자는 소셜 관계와 확산을 가져왔고, 후자는 연속적인 기록을 제공했다. 플랫폼이 거래 신호를 계정에 직접 전송하기 시작하면서 비로소 이야기는 다음 단계로 이어졌다.
시스템이 팔로워를 대신해 주문하기 시작하다
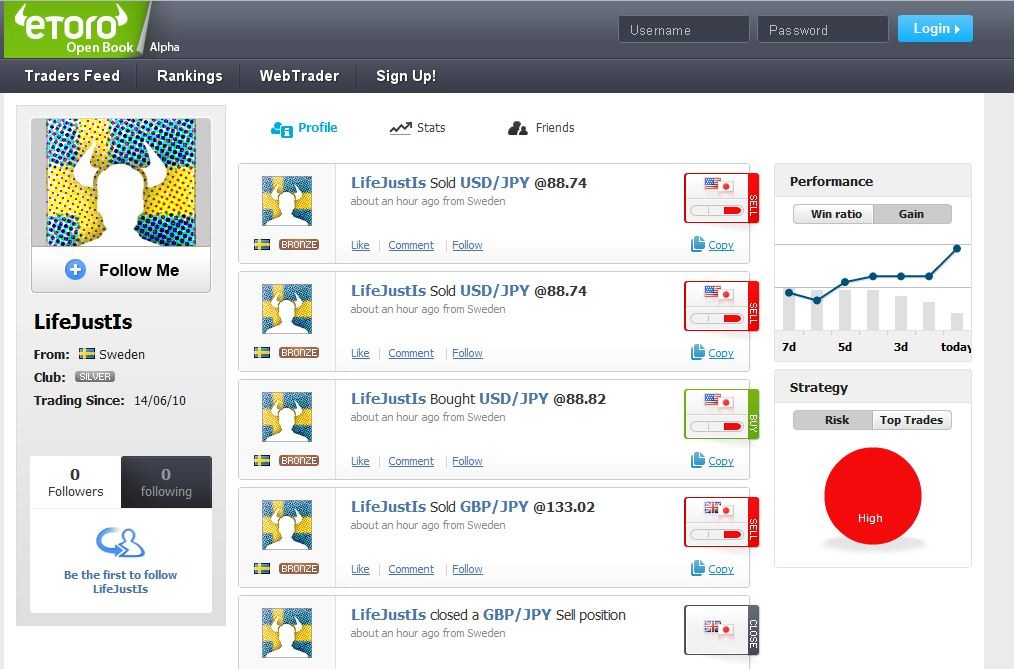
그림 2 2010년 eToro OpenBook 초기 인터페이스. 피드, 위험 지표, 수익률 및 복사 거래 기능이 이미 단일 페이지에 배치되어 있다. 역사적 인터페이스 캡처 출처: Finance Magnates.
카피 트레이딩은 외환 시장에서 먼저 빠르게 성장했는데, 현실적인 조건이 충족되었기 때문이다. 외환 시장은 거래 시간이 길고 상품 종류가 비교적 표준화되어 있어, 방향, 포지션 규모 및 손절가의 기계명령화가 용이했다. 수많은 개인 투자자가 이미 데스크톱 트레이딩 터미널을 사용하고 있었고, 신호 서비스는 계정 연동 및 주문 전달 문제만 해결하면 되었다.
ZuluTrade는 2007년에 설립되었으며, 초기 모델은 외환 신호 공급자를 중심으로 구성되었다. 트레이더가 신호를 제공하고 구독자는 팔로우할 대상을 선택하면, 시스템이 해당 거래를 구독자가 연동한 브로커 계정에 복제했다. 학술 문헌은 종종 ZuluTrade를 소셜 트레이딩 플랫폼 역사의 기점으로 꼽는다. 하지만 이 '최초'라는 표현은 여전히 신중하게 사용되어야 한다. 자동 복제를 기준으로 삼는 경우도 있고, 플랫폼이 피드, 공개된 아이덴티티 및 사용자 상호작용을 모두 갖춰야 한다고 정의하는 경우도 있다. 기준이 바뀌면 선도주자 역시 바뀐다.
eToro는 2010년 OpenBook과 CopyTrader를 출시했다. OpenBook은 트레이더 프로필, 피드 및 팔로우 관계를 투자 상품 내에 통합했고, CopyTrader는 사용자가 선정된 트레이더의 조작을 복사할 수 있게 했다. 이는 차후 제품에 큰 영향을 미쳤다. 신호 공급자는 이제 목록상의 단순한 수익 숫자가 아닌, 프로필 이미지, 견해 및 팔로워를 보유한 플랫폼 내 공개된 아이덴티티로 진화했다.
2010년 6월부터 2012년 10월까지를 대상으로 한 연구는 대형 온라인 소셜 트레이딩 플랫폼에서 8만 1,300명의 실제 자금 트레이더가 수행한 2,850만 건 이상의 거래를 분석했다. 표본 중 독립 거래는 31.8%, 개별 카피트레이딩은 0.6%, 미러트레이딩은 67.6%를 차지했다. 기계적 복제는 당시 전체 거래의 3분의 2 이상을 점유했다. 많은 이들이 소셜 트레이딩을 의견 교환으로 여겼으나, 해당 데이터는 또 다른 방향을 보여준다. 소통은 곧 실행으로 치닫는다.
MetaQuotes는 2012년 Trading Signals 기능을 MetaTrader 5에 직접 탑재했으며, 이어 MetaTrader 4를 지원했다. 사용자는 터미널 내에서 신호를 선택하고 유료 구독하면 이후 거래는 터미널이 자동으로 복제한다. 신호 공급자는 월 단위 요금을 부과할 수 있다. 플랫폼은 성장 곡선, 계정 잔액, 포트폴리오 분포 및 매매 비율을 제공했으며, 이후 미결제 손익을 포함한 equity 그래프를 추가해 계정 모니터링 접속 전후의 구분을 표시했다.
이 기능들은 오늘날에는 평범해 보이지만, 당시에는 심각한 문제를 해결하고 있었다. 계정에 갑작스러운 입금이 발생하면 잔고가 올라가지만 거래 능력이 향상되는 것은 아니다. 잔고 곡선만 보면 입금이 수익으로 오인될 수 있다. 미결제 포지션이 대규모 미결제 손실에 처해 있더라도 실현된 이익은 여전히 호황처럼 보인다. MetaTrader가 더 포괄적인 통계치를 도입한 것은 랭킹이 초반에 드러냈던 함정을 메꾸기 위함이었다.
자동 복제는 새로운 엔지니어링 문제를 야기했다. 공급자가 거래하는 pair가 EURUSD라면, 구독자 측 브로커는 동일한 상품을 EURUSD.m으로 명명할 수 있다. 양측의 최소 손가락수, 레버리지 및 호가 차이가 있을 수 있다. 신호가 전송되면 시스템은 품목 매핑 및 포지션 환산을 수행해야 했다. MetaQuotes는 이후 지연시간을 줄이기 위해 브로커 서버 근처 가상호스팅 네트워크를 구축했다. 사용자가 인터페이스에서 구독 버튼을 한 번 누르는 것으로 충분하지만, 뒷에서는 두 계정의 동기화를 유지하기 위한 인프라 전반이 작동해야 한다.
이 구조는 빠르게 고정되었다. 플랫폼에는 거래 신호를 제공하는 Signal Provider와 복제 거래를 수행하는 Follower가 존재했다. 트레이더는 구독료 또는 수익 분배를 받고, 팔로워는 자동 실행 혜택을 얻으며, 플랫폼은 순위와 연결 고리를 통제했다. 오늘날 CEX의 Lead Trader, Master Trader, Copy Trader는 명칭만 바뀌었을 뿐, 역할 간의 관계는 크게 변하지 않았다.
랭킹이 선택 가능한 전문가를 생산하다
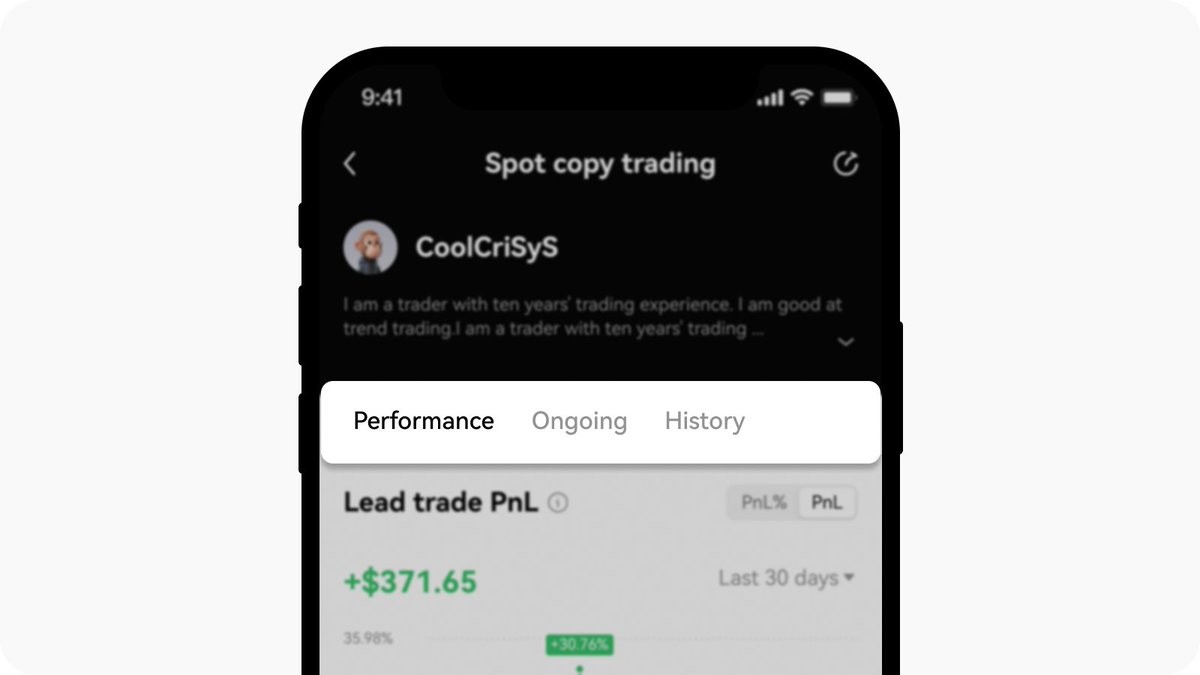
그림 3 OKX 현물 카피 트레이딩 트레이더 성과 페이지. 수익률, 과거 기록 및 현재 거래가 비교 가능한 지표로 정리되어 있다. 그림의 숫자는 인터페이스 예시일 뿐, 보편적인 수익률을 대표하지 않는다. 출처: OKX 공식 도움말 문서.
플랫폼에 수천 명의 트레이더가 모이자, 사용자가 마주하는 첫 번째 문제는 이미 변했다. 더 이상 팔로우할 대상이 없어 고민하지는 않지만, 오히려 누구를 선택해야 할지 막막해진다.
랭킹이 가장 편리한 해답을 제시한다. 최근 수익률이 높은 순서대로 상단에 위치하며, 총 수익, ROI, 승률, 최대 낙폭 및 팔로워 수가 프로필 옆에 나열된다. 복잡한 전략은 비교 가능한 몇몇 숫자로 압축된다. 신규 사용자가 리스트를 훑는 순간 확정적 느낌을 받기 쉽다. 1등은 적어도 1,000등보다 거래에 낫겠지라고 생각하기 마련이다.
하지만 이러한 추론은 종종 지나치게 빨랐다.
두 트레이더가 한 달 동안 모두 30%의 수익을 낸다고 가정해보자. 첫 번째는 낮은 레버리지를 사용해 계좌 중간 최대 손실은 6%에 그쳤다. 두 번째는 여러 차례 강제 청산 위기에 처했으며 최대 낙폭이 70%에 달했지만, 마지막 한 번의 대박 포지션으로 반전시켰다. 월간 ROI만 보면 둘은 동일하다. 낙폭과 포지션 규모를 고려하면 팔로워가 맞닥뜨리는 결과는 완전히 달라진다.
승률도 맹목적으로 신뢰할 수 없다. 특정 전략이 9회 연속 수익(각 2%)을 내고, 10회에 30% 손실을 보더라도 승률은 여전히 90%다. 총 PnL은 초기 자본에 영향을 받는다. 10만 달러를 가진 트레이더가 5% 수익을 낼 때의 금액은 소액 계좌가 두 배가 되는 것보다 클 수 있다. 24시간 랭크는 단기 급등세를 선호하며, 연간 랭크는 오래 생존한 자를 잔류시킨다. 사용자가 보는 것은 생존자일 뿐, 패닉셀로 이탈한 자는 다시 계산되지 않는다.
이러한 문제점에 대해서는 이미 다수의 연구가 진행되었다. 두 개의 소셜 트레이딩 플랫폼에 대한 실증 분석 결과, 단순히 누적 수익률이 높은 트레이더를 매수하는 전략은 매우 저조한 결과를 초래했다. Sharpe Ratio 등 위험 지표 선택을 적용하자 성능이 개선되었다. 거래 비용까지 산입하고 일반적인 자산가격결정모형으로 검증했을 때, 연구 대상 팔로잉 전략은 안정적인 초과수익을 보이지 못했다. 팔로워 수 및 투입 자금 역시 신뢰할 만한 군중의 지능 신호를 형성하지 못했다.
한 연구는 중국 내 소셜 트레이딩 플랫폼의 거래 기록과 소셜 연결망을 활용해 신호 팔로워의 행동을 관찰했다. 그 결과, 높은 매매 빈도와 고변동성 주식 선호 성향은 소셜 네트워크를 따라 퍼져나가는 것으로 나타났다. 사회적 학습의 영향을 크게 받은 후행 매매는 독립적인 의사결정에 더 가까운 매매보다 성과가 낮았다.
실험실 연구에서도 유사한 결과가 도출되었다. 참가자들은 랭킹 상에서 부가 가장 빠르게 증가하는 인물의 매매가를 모방했는데, 앞서가는 이들이 추가 정보를 보유하지 않았음에도 불구하고 부 증가는 거래 실력을 입증한다고 믿었다. 또 다른 카피트레이딩 실험에서는 타인의 성공 사례를 보여주는 것만으로 참가자가 감수하는 위험 수준이 높아졌으며, 직접 복사 기능이 더해지면 위험도가 더욱 상승했다.
이 자료들은 카피트레이딩이 필연적으로 자금 손실로 이어진다고 증명하지는 않는다. 다만 랭킹이 가장 잘하는 일은 최근 눈에 띄게 이긴 사람을 찾는 것이며, 그들의 우위가 지속가능함을 단독으로 증명할 수는 없다는 점을 보여줄 뿐이다. 플랫폼이 노출하는 정보가 적어질수록 사용자는 랭크를 판단력 대신 사용하기 쉬워진다.
랭킹은 트레이더 스스로를 역으로 변화시키기도 한다. 원래 자기 자금으로 거래하던 이에게는 수익과 위험이 자신에게 국한되었다. 팔로워를 확보한 후 단기 ROI는 더 높은 순위를 불렀고, 순위는 추가적인 팔로워 자금 및 수익 분배로 이어졌다. 안정적으로 8%를 버는 전략이 대박 포지션으로 두 배를 키운 자 뒤에 밀릴 수 있다. 플랫폼이누군가를 강제로 위험에 빠뜨리지는 않았지만, 보상 체계가 페이지상에 방향성을 이미 명시해 놓았다.
가상자산이 리드 트레이더를 거래소 내부로 흡수하다
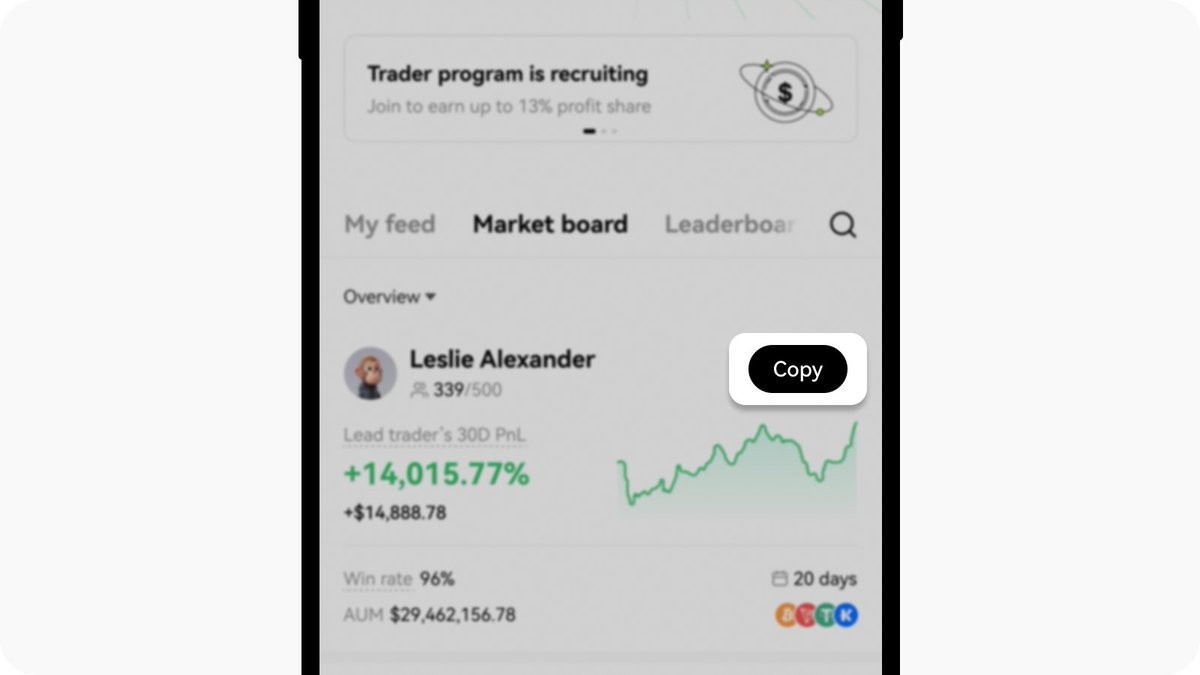
그림 4 CEX는 트레이더의 PnL, 승률, AUM, 수익 분배율 및 카피 버튼 등을 하나의 제품 구조체에 통합했다. 그림의 계정 및 수익은 인터페이스 예시일 뿐이다. 출처: OKX 공식 카피 트레이딩 가이드.
가상자산(Va) 시장은 리드 트레이딩 비즈니스가 성장하기에 적합한 환경을 갖췄다. 시장이 24시간 운영되며 신종 코인이 끊임없이 탄생하고, 향락이 종종 몇 시간 이내 마무리되기 때문이다. 퍼페추얼 선물 계약은 롱, 숏 및 높은 레버리지를 단일 계좌로 묶었다. 트레이더들은 이미 Telegram, Discord, X(구 트위터)에서 소통하는 데 익숙해, 하나의 견해가 게시되자마자 독자는 즉시 거래소를 열 수 있다.
초기 Va 리드 트레이딩은 거래소 외부에서 널리 퍼져 있었다. 그룹장이 진입가, 손절가 및 목표가를 공지하면, 사용자는 직접 주문을 넣었다. 무료 그룹은 관심을 끌고, 유료 그룹은 더 빠른 신호를 판매하며, 거래소 리퍼럴 링크는 사용자 거래량을 기준으로 수수료를 지급했다. 이 모델에서 그룹장은 신호가 유효해 보이기를 원할 수도 있지만, 동시에 그룹원들의 자주적인 거래를 유도하려 하기도 했다. 두 가지 이해관계는 때로 일치하기도 하고 충돌하기도 했다.
CEX는 이러한 관계를 플랫폼 내부로 이식해 여러 불편함을 해소했다. 거래 기록이 동일한 거래소에서 나오므로 플랫폼은 수익률을 자동 계산할 수 있다. 진입과 청산이 모두 내부에서 이루어지므로, 신호가 그룹채팅과 거래 소프트웨어를 가로질러 이동할 필요가 없다. 팔로워는 투입 자금, 비율 및 손절가를 설정할 수 있고, 트레이더는 메인페이지 노출 및 수익 분배 혜택을 얻는다.
Bitget은 자체적으로 2020년 One-Click Copy Trade를 출시했으며, 이를 주요 Va 거래소가 처음 선보인 원클릭 카피트레이딩이라고 기술했다. 이 '최초' 주장은 Bitget의 자체 진술에 기반하므로 제품 타임라인 기록에는 적합하나 업계 공통의 판정으로 간주될 수는 없다. 2021년까지 Bitget은 글로벌 리드 트레이더 공개 모집에 나섰다. 트레이더의 직무가 점차 공식화되었으며, 자격 신청과 플랫폼 규칙 준수, 그리고 자체 랭크 관리를 요구받았다.
OKX는 명확한 두 단계 과정을 거쳤다. 2022년 5월, 기존 Social Trading 페이지를 개방해 사용자가 고투자 성과 트레이더의 포트폴리오 구성, 매매 기록, PnL 및 위험 등급을 조회할 수 있게 했다. 당시 사용자는 주로 조회만 했다. 2023년 1월, OKX는 전 세계 사용자를 대상으로 Copy Trading을 출시했으며 시스템이 Lead Trader의 거래를 실시간으로 복제하기 시작했다. 2023년 11월에는 현물 카피트레이딩이 전 세계 시장에 개방되었다.
Binance는 2023년 8월 공식 이벤트 공지문에서 이미 카피트레이딩 기능 론칭과 리드 트레이더의 수익 및 커미션 분배 가능성을밝혔다. 2024년 5월 현물 카피트레이딩이 정식 출시되었으며, 사용자는 고정 금액 또는 고정 비율로 매칭할 수 있다. Bybit은 Master Trader 및 Follower 중심의 독립 서브 계정, 등급 체계 및 수익 분배 시스템을 구축했다. 각 거래소는 이후 현물, 선물 및 트레이딩 봇 기능을 확장했으며, 카피트레이딩은 부속 페이지에서 주요 상단 메뉴로 자리 잡았다.
이번 제품 확장 라인은 리드 트레이더의 정체성을 변화시켰다. 이전에 외부 그룹채팅에 메시지를 보냈다면 이제는 거래소의 핵심 공급원이 되었다. 거래소는 과거 기록을 갖추고 공개된 성과 발표를 마다하지 않는 인물을 지속적으로 필요로 한다. 리드 트레이더는 매매 전략뿐 아니라 콘텐츠 생성 및 신규 고객 유치까지 담당하며, 팔로워들이 가져온 자금 및 거래량은 트레이더의 등급을 한층 끌어올린다.
이로써 플랫폼, 리드 트레이더, 팔로워 간에 수익 분배 체계가 형성되었다. 팔로워는 기본 거래 수수료를 지급하고, 퍼페추얼 활용 시 자금비까지 부담해야 한다. 수익이 발생하면 트레이더가 그 중 일부를 가져간다. 2026년 현재 확인 가능한 규칙을 예로 들면, Bitget은 등급별 트레이더에 대해 수익 분배율을 10~20%로 상한선을 둔 반면, Bybit의 기본 카피트레이딩 비율은 10~15%였다. OKX의 비율 또한 제품 및 등급에 따라 유연하게 조정된다. 정확한 수치는 변해도 구조적 관계는 안정적이다. 트레이더가 수익을 낼 때 분배를 받고, 플랫폼은 체결마다 수수료를 획득한다.
이 수익 구조는 거래에 능숙한 이들에게 공개 전략을 장려하며, 높은 빈도와 주목도를 보상한다. 연 10번 정도 거래하는 저체 turnover 전략이 플랫폼에 가져오는 수수료는 제한적이다. 반면 하루 수십 회 진입·청산하는 이에게 최종 수익이 평이하더라도 거래량은 막대하다. 순위 산정 방식 및 트래픽 배분이 플랫폼 내 어떤 스타일의 매매가 더 잘 드러날지 직접적으로 좌우한다.
동일 신호로도 동일한 수익 곡선은 복제할 수 없다
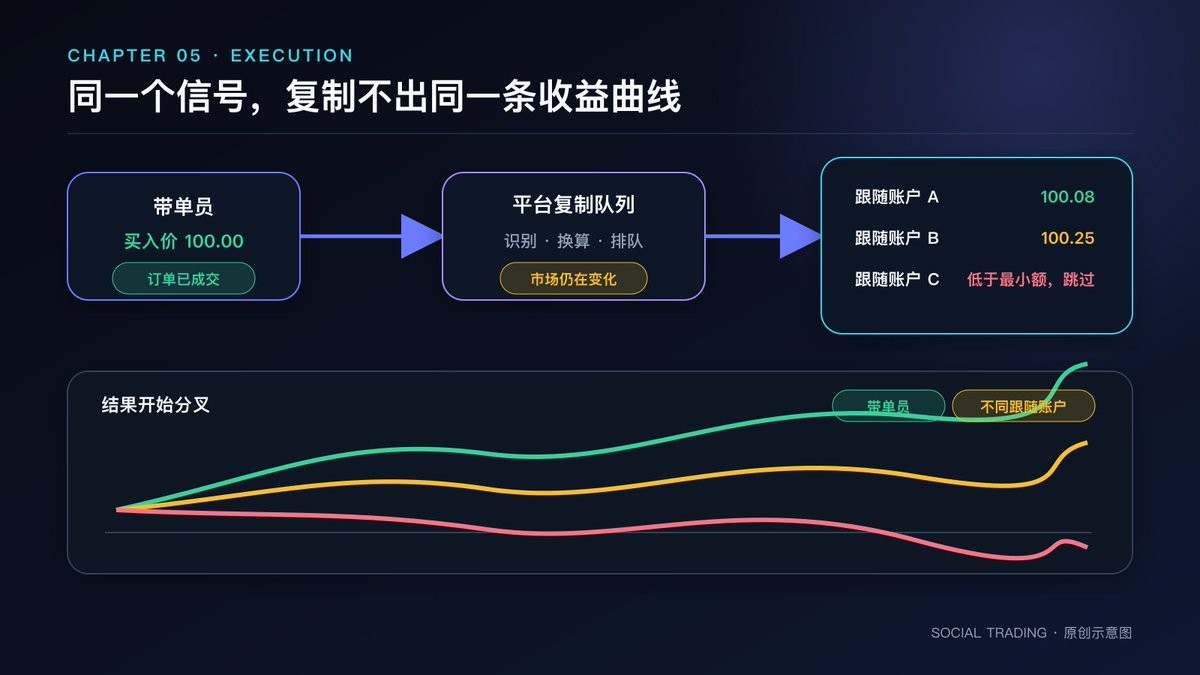
그림 5 리드 트레이더의 주문 체결 후, 플랫폼 식별, 포지션 환산 및 팔로워 계정 대기열 순서를 거쳐야 한다. 방향은 같지만 체결과 최종 결과의 경로는 갈라질 수 있다.
카피트레이딩에 대한 직관은 간단하다. 리드 트레이더가 사면 팔로워 계정도 사고, 팔리면 팔리고. 양쪽이 동일한 행동을 했으므로 수익은 비슷해야 한다고 생각한다.
하지만 실제 실행 과정은 이 문장보다 훨씬 복잡하다.
리드 트레이더가 먼저 주문을 제출한다. 체결 후 플랫폼은 이를 복제 대상 거래로 인식해 일련의 팔로워 계정에 주문을 생성한다. 이 과정 동안 시세는 계속 변동한다. 거래량이 충분하다면 수 초의 지연은 영향이 미미하다. 하지만 트레이더가 거래하는 알트코인의 경우, 그를 따르는 대규모 자금으로 인해 팔로워 주문 자체가 가격을 끌어올릴 수 있다.
진입 가격이 달라지기 시작하면, 이후의 수익 곡선은 이미 분리된다. OKX 도움말 문서에서는 팔로워의 진입가가 리드 트레이더와 일정 임계치를 벗어나면 주문 복제가 중단될 수 있다고 명시했다. 이 규정은 이용자에게 과도한 불리 체결을 방어하지만, 동시에 팔로워 계정이 일부 거래를 누락시킬 수밖에 없음을 의미한다. 리드 트레이더의 완전한 기록과 팔로워가 받은 거래 집합체는 더이상 일치하지 않는다.
포지션 환산 과정에서 추가 오차가 발생한다. 리드 트레이더 계좌가 1만 달러일 때 10% 자금을 사용하면 된다. 팔로워 계좌가 100달러라면 비율 계산된 주문은 최소 체결 단위 미만일 수 있다. 시스템은 올림, 내림 또는 생략 처리를 해야 한다. 양쪽의 레버리지 및 마진 모드 차이가 강제청산가를 달리 만든다.
참가 타이밍 역시 중요하다. 트레이더가 이미 미결제 손익이 발생한 포지션을 잡고 있다면, 새 팔로워가 이때 복제를 시작할 때 현재가로 동조할지 아니면 신규 거래만 복제할지 선택할 수 있다. 전자 방식은 타인의 이익 발생 후 무리하게 추격매매하는 것과 같고, 후자 방식은 전략을 완벽히 재현하지 못한다.
청산 단계에서는 혼잡 현상이 두드러진다. 리드 트레이더가 매도에 나서면 가격이 하락하고, 직후 다량의 팔로워 주문이 쇄도한다. 유동성이 부족한 시장에서 후반부 진입자들은 최악의 조건을 떠안는다. 트레이더의 화면은 수익으로 나타나지만, 팔로워는 슬리피지, 수수료, 수익 분배액을 공제한 후엔 거의 남은 것이 없거나 오히려 적자일 수 있다.
퍼페추얼 선물은 자금비까지 고려해야 한다. 리드 트레이더와 팔로워의 진입 시차가 한 번의 결제 주기만큼 벌어지면 부담하는 자금비가 달라질 수 있다. 트레이더는 큰 계좌를 운용해 상당한 낙폭을 견디지만, 소액 계좌는 동일 비율에서도 마진 제한에 더 빨리 도달할 수 있다. 자동 복제는 방향성만 전달할 뿐, 원금, 비용 및 내성까지 복제하지는 못한다.
사용자는 물론 수동 개입이 가능하다. 사전 청산, 손절가 수정 또는 팔로우 일시 중단을 통해 대응할 수 있다. 하지만 개입할 때마다 결과는 리드 트레이더와 더 멀어진다. 플랫폼이 제어를 허용하는 것은 긍정적이지만, '복제(Copy)'라는 용어 자체는 이러한 차이점을 잊게 만드는 함정이 있다.
수익 분배에도 시간적 기준이 존재한다. 거래소는 일반적으로 수익 주문에 대해 일부를 선공제하고, 결제 주기 내에서 손실로 상쇄한 뒤 실제 분배액을 트레이더에게 지급한다. Bitget은 2026년 동일 수익이 중복 분배되는 것을 방지하기 위해 하이워터마크(High-Water Mark) 메커니즘을 도입했다. 이러한 규칙이 점점 정교해지는 이유는, 초기单笔 수익 기반 수수료 체계에서는 팔로워 전체가 적자임에도 트레이더가 일부 분배를 가져가는 오류가 빈번했기 때문이다.
전체 과정을 한번 더듬어 보면 문제가 명확해진다. 리드 트레이더가 보내는 것은 단지 의사결정의 출발점일 뿐이다. 팔로워가 받는 결과에는 신호 지연, 시장 유동성 및 계정 상태 변수가 개입한다. 여기에 비용을 차감하면, 화면에 나타난 과거 수익 곡선은 단순히 트레이더의 특징을 파악하는 용도로만 쓰일 수 있으며, 팔로워 계좌의 미래 수익을 보장하는 약속으로 직역해서는 절대 안 된다.
규제 당국이 대행 결재의 책임 소재를 추궁하기 시작하다
그림 6 ESMA는 2023년 카피트레이딩 규제 브리프를 발표해 업무 성격, 정보 공시, 적합성, 보수 및 이해충돌 사항을 논의했다. 출처: ESMA 공식 문서.
초기 소셜 트레이딩은 종종 기술 도구로 포장되었다. 플랫폼이 신호를 제공하고, 사용자가 팔로워 대상을 직접 선정하며, 매매 손익은 모두 본인 계좌에 귀속된다는 논리였다. 하지만 자동 실행이 일상화되면서 이 설명은 힘을 잃어갔다. 사용자가 '자동 팔로우' 버튼을 누르면, 이후 모든 거래는 타인의 행위에 의해 트리거된다. 이 과정은 위임资产管理에 매우 근접해 있다.
영국 FCA는 2015년 카피트레이딩 가이드를 발표했다. 계정 소유자의 명시적인 수동 입력 없이 이루어지는 자동 복제는 포트폴리오 관리 또는 투자 관리 논의 범주로 분류했다. 사용자가 각 거래마다 직접 조작해야 한다면 서비스 성격이 달라진다. 이 구별이 소셜 트레이딩에서 가장 핵심적인 선을 긋는다. 사용자가 정보를 참고하는 것인가, 아니면 연속적인 의사결정을 타인에게 이양한 것인가.
EU ESMA는 2012년부터 자동 실행 거래 신호의 법적 분류 문제를 검토해왔다. 2023년에는 25페이지 분량의 카피트레이딩 규제 브리프를 추가로 발표했다. 파일은 규제 당국이 구체적 사업 모델을 사례별로 판단할 것을 요구한다. 신호 제공자, 주문 실행자, 리드 트레이더와 플랫폼 간 상업적 연계 여부, 사용자가 개별 거래마다 행동을 취해야 하는지 등이 서비스 성격을 바꾼다.
ESMA가 관심 있게 보는 영역은 광범위하다. 플랫폼이 잠재적 수익을 홍보할 때 함께 위험 요소를 강조해야 한다. 수수료는 거래 전에 공시해야 하며, 사후 집계도 필요할 수 있다. 플랫폼은 상품이 어느 층의 소비자에게 공급되는지 확인하고 사용자가 제품을 제대로 이해하는지 평가해야 한다. 리드 트레이더가 플랫폼으로부터 보수를 수령할 때는 이해충돌을 관리하고, 그 매매 활동을 지속적으로 점검해야 한다.
2024년 국제증권감독기구(IOSCO)는 카피트레이딩, 미러트레이딩, 소셜트레이딩을 일괄적으로 '온라인 모방 매매 관행'으로 규정했다. 보고서에서 지적했듯이, 관련 상품은 주로 단타 및 고위험 거래와 연결되어 있으며 외환 및 가상자산 시장에서 특히 흔하다. 소매 사용자는 레버리지와 비용을 숙지하지 못한 채 자동 복제에 참여할 위험이 있다. 웹페이지 상 리드 트레이더는 성공자로 묘사되지만, 자격 증명 및 과거 기록은 반드시 독립적으로 검증되지 않을 수 있다. 금융 인플루언서가 마케팅에 동참하면 일반 정보, 투자 조언 및 상업 광고 간 경계가 흐려진다.
이 규제 문건들은 서로 다른 관할권의 법률을 다루므로, 특정 국가에 법적 결론을 내리기에는 무리가 없다. 다만 공통적으로 제기하는 제품은 문제 하나다. 거래 버튼이 여전히 사용자 계좌에 있다는 이유로 의사결정 책임이 항상 사용자에게 머무른다는 보장은 없다. 자동화가 철저해질수록 플랫폼은 자신을 중립적인 디스플레이 장치로 내세우기 힘들어진다.
가상자산 CEX가 직면한 상황은 다소 더 복잡하다. 팔로워가 복제하는 대상은 주로 고레버리지 퍼페추얼 계약이며, 자산 가격 변동이 24시간 지속되고 플랫폼 서비스는 지역별 제한을 받는다. 동일한 카피트레이딩 상품이 일부 국가에서는開放되지만, 다른 지역에서는 접근이 금지될 수 있다. 글로벌 랭크를 본다고 해서 자신이 거주하는 지역에 동일한 상품, 이의제기 경로 및 법적 보호 장치가 마련되어 있는 것은 아니다.
규제의 진출은 카피트레이딩이 산업적으로 성숙했음을 방증한다. 초기 채팅방의 오류 발생 시 사용자는 그저 잘못된 정보를 들은 탓이라고 스스로를 나무랐으나, 플랫폼이 트레이더를 심사하고 랭크를 조정하며 자동 실행에 수익 분배까지 관여하면서 결과에 미치는 영향력은 전 프로세스에 이미 스며들었다.
온체인 월렛이 새로운 실전 매매 인증서로 부상하다
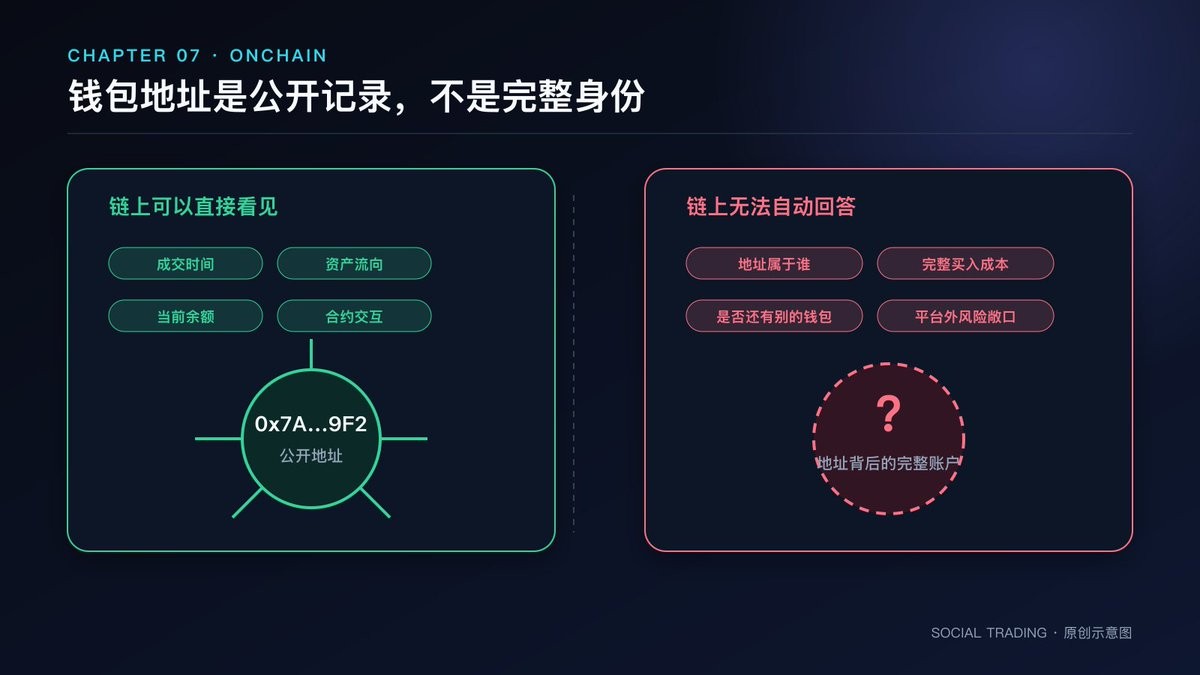
그림 7 온체인에서는 체결 시간, 잔액, 자산 흐름 및 계약 상호작용을 확인할 수 있으나, 단일 주소만으로 트레이더의 완전한 신분 및 전량 위험노출(Risk Exposure) 상태를 복원하기는 불가능하다.
블록체인은 소셜 트레이딩에 새로운 자료를 제공한다. 특정 주소가 무엇을 매매했는지, 언제 송금했는지, 현재 무엇을 보유하는지는 공개 원장을 통해 통상적으로 조회 가능하다. 트레이더가 능동적으로 스크린샷을 업로드하지 않아도 제삼자가 주소 추적을 통해 관찰할 수 있다.
이를 '온체인 완전 투명성'이라 규정하기 쉽지만, 투명성의 정도를 파악하려면 조금 더 깊이 들여다봐야 한다.
블록 탐색기는 한 거래의 발생 사실만 확인할 뿐, 송신자, 수신자, 호출 계약 및 토큰 이동 내역을 나열한다. 하지만 화면 뒤의 실체가 누군지, 해당 주소가 타 체인이나 거래소에 얼마나 많은 자산을 보유하고 있는지 알 길이 없다. 한 인물이 다수의 주소로 분산할 수 있고, 기업은 다수 사용자가 동일한 라우팅 또는 에스크로 구조를 공유하도록 할 수 있다.
월렛 분석 플랫폼은 주소에 의미를 부여하기 시작했다. Nansen의 인터페이스는 주소 태그, 과거 잔고, 거래 기록, 연관 월렛 및 PnL을 제공한다. 또한 실현 수익, 승률 및 장기별 성과에 따라 주소를 선별하는 스마트머니(Smart Money) 분류를 유지한다. 이러한 태그는 일반인이 온체인 활동을 이해하기 수월하게 하지만, 동시에 새로운 판단 과제를 안긴다. 플랫폼이 어떻게 이익을 계산하고, 동일 실체를 식별하며, 어떤 체인을 커버하는지가 해당 월렛이 '스마트머니'로 분류될지 결정한다.
온체인 PnL은 잔액 변동보다 산출이 훨씬 어렵다. 특정 주소에 백만 달러 상당의 토큰이 유입되면 매수일수도 있고 프로젝트 측 보조금 이체일수도 있다. 사용자가 타 본인 월렛에서 자산을 입금한 것은 매매 이익으로 인정할 수 없다. 교차 체인 이행 후 원본 주소 잔액은 감소하고 신주소 잔액은 증가하므로, 단일 체인만 보면 매도 오해를 살 수 있다. 에어드랍 비용은 거의 제로에 가깝고 OTC 거래는 공개 매수가 없는 편이다. 완전한 원가 기준이 없으면 랭킹은 일부 결과만 보여줄 수 있다.
트레이딩 봇은 2023년 경 월렛 관찰과 실행의 간격을 더욱 좁혔다. 당시 Binance Research가 Telegram Trading Bots를 정리하며 직구매/매도, 스나이핑, 카피트레이딩, 월렛 트래킹을 공통 기능으로 꼽았다. 사용자가 Telegram에서 특정 월렛 매수 알림을 받으면 몇 번 탭하여 본인의 월렛으로 추종매매가 가능하다. 채팅방이 돌아온 셈이지만, 메시지 뒤에는 온체인 데이터와 거래 계약이 연결되어 있다.
이러한 봇은 속도 문제를 해결했으나 사용 난이도는 여전히 높다. 사용자는 월렛 생성 또는 import, 가스비 준비, 슬리피지 선택, 권한 승인 이해가 필요하며 私钥 유출 및 악성 봇 방지책도 마련해야 한다. 다수 체인 간 자산은 자연스럽게 호환되지 않는다. 솔라나 월렛에 있는 USDC가 베이스 체인으로 옮겨가 자동으로 토큰 매수를 대행해주지 않는다.
차세대 제품이 해결해야 할 과제는 이미 명확하다. 온체인trade 자산의 광범위함을 유지하면서도, 사용 환경을 일반 핀테크 앱 수준으로 떨어뜨려야 한다. FOMO는 바로 이 지점에서 등장했다.
FOMO는 소셜 피드와 온체인 거래를 단일 앱으로 통합하다
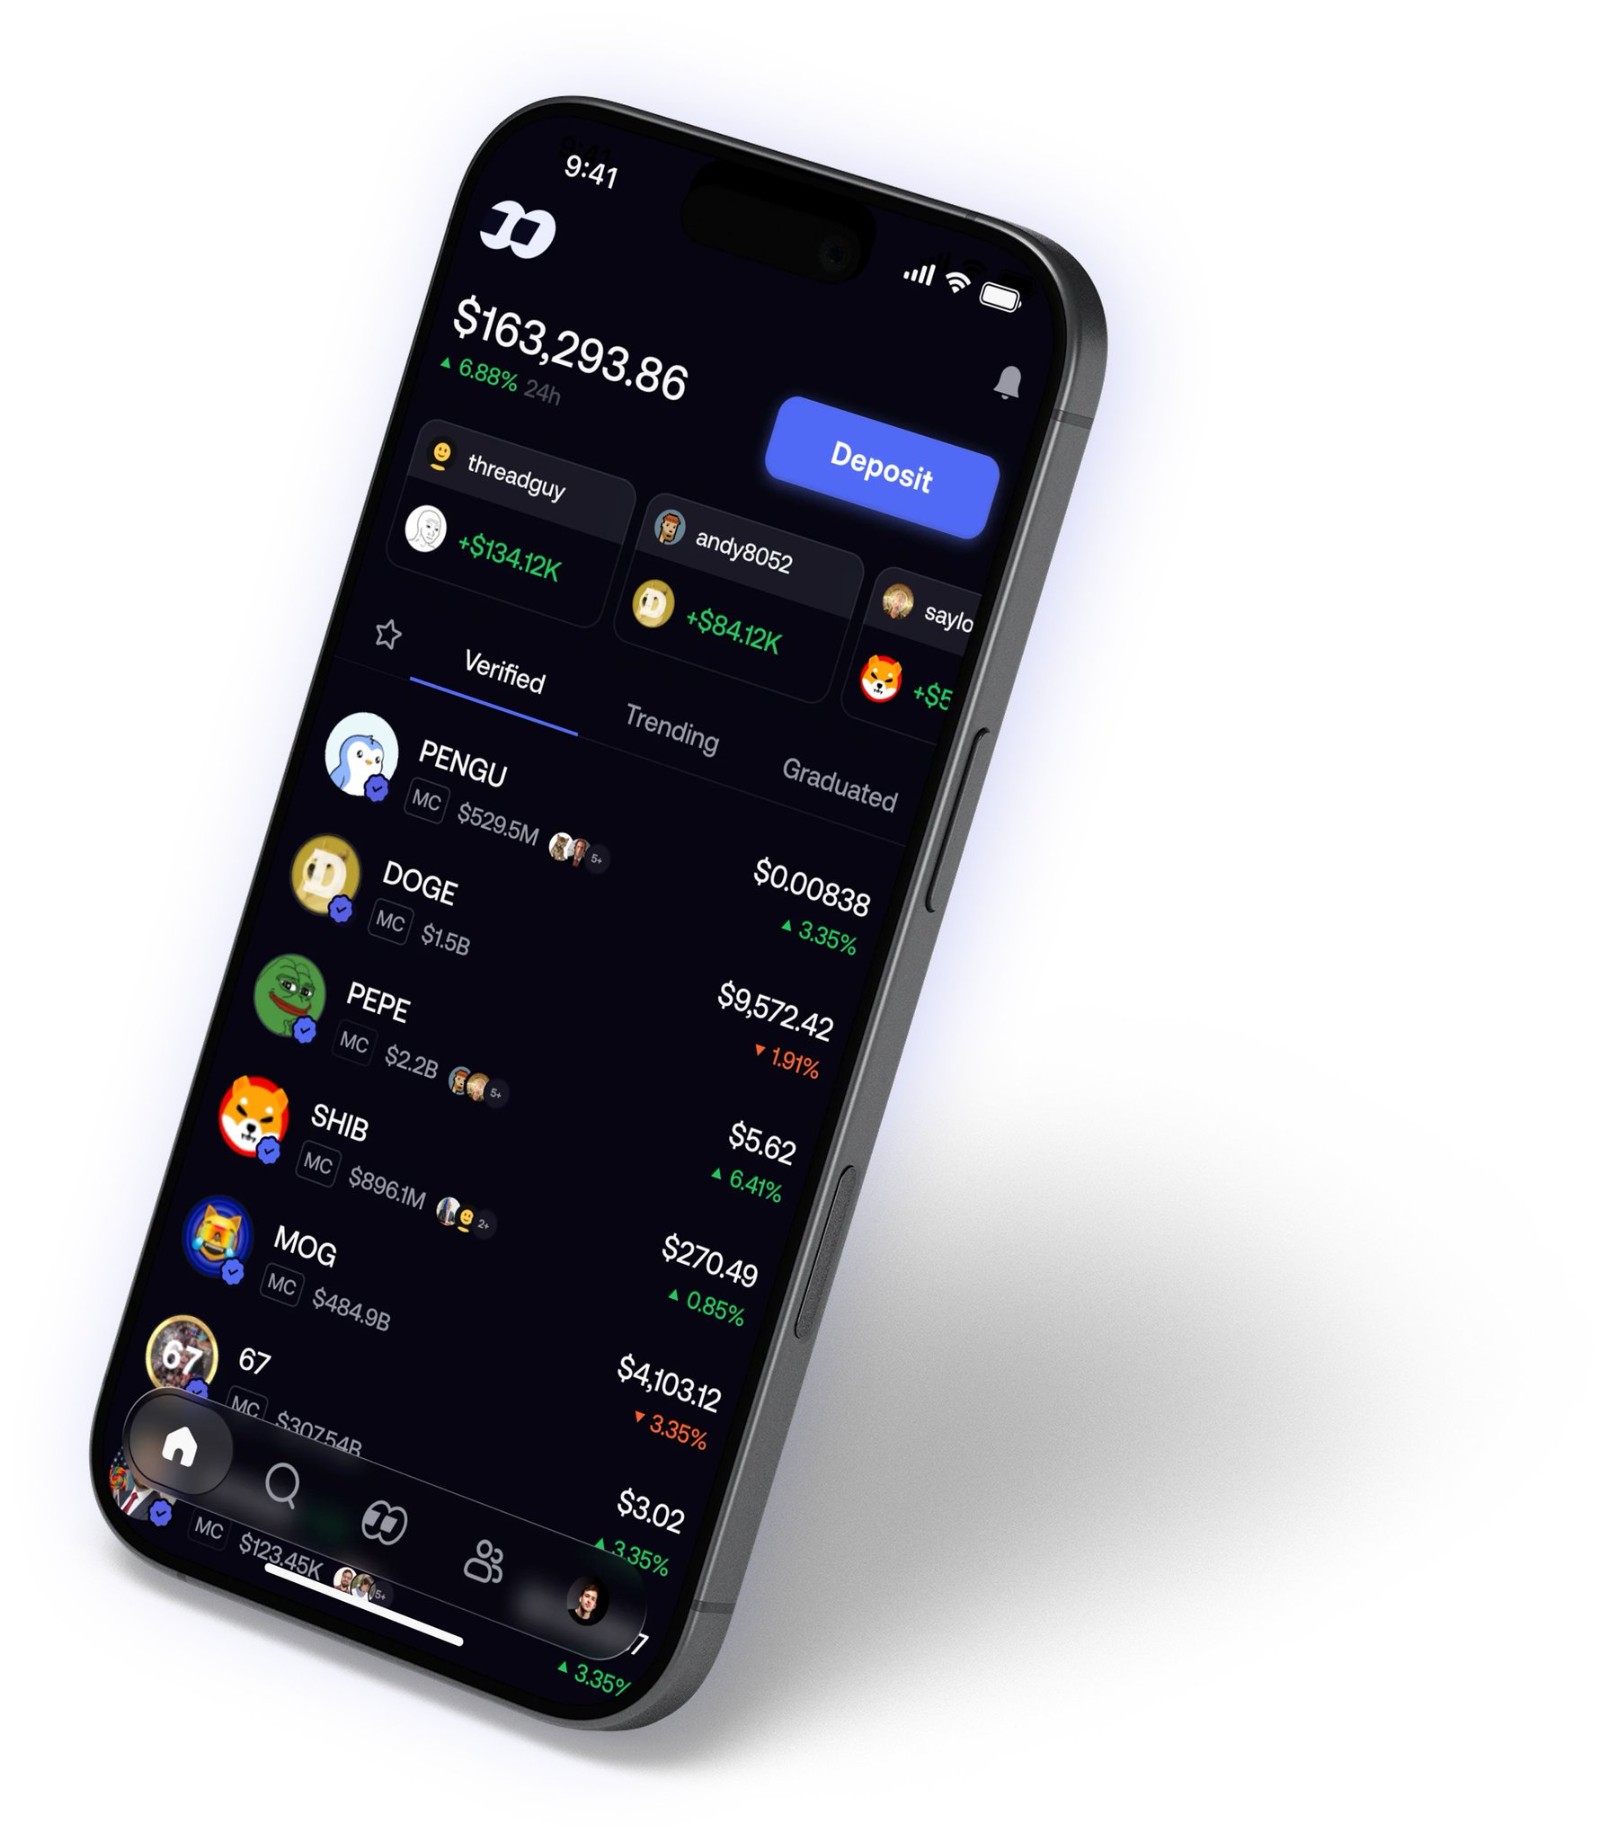
그림 8 FOMO는 자산 발굴, 공개 성과 지표, 소셜 피드 및 주문 창을 스마트폰 하나로 통합했다. 출처: FOMO 공식 웹사이트.
FOMO Labs는 2025년 2월 200만 달러 규모의 프리시드를 확보했다고 발표했다. 기재된 투자자는 140명이 넘었으며, 여기에는 다수의 Va 창업자, 운영자 및 트레이더가 포함되었다. 3개월 뒤 FOMO는 공개 베타 서비스를 시작했으며, 제품 포지셔닝은 일반 소비자를 대상으로 한 '소셜 우선 Va 거래 앱'이다. 보도자료는 팀 배경을 Uniswap, OpenSea, dYdX, Square, Google과 연관지어 설명했다. 여기서 확인 가능한 것은 회사의 공식 경력 소개일 뿐, 한 줄 소개만으로 개인의 구체적 기여도를 추론할 수는 없다.
초기 FOMO는 Solana 및 모바일 환경에 집중했다. 사용자는 이메일 또는 Apple ID로 가입하면 앱 내 내장 월렛(Emerged Wallet)이 자동으로 생성된다. 외부에서 Cryptocurrency를 입금하거나 카드/Apple Pay로 구매할 수 있으며, 플랫폼은 토큰 발견, 타 트레이더 활동 및 매매 창을 동일 인터페이스에 배치했다.
2025년 9월, FOMO는 베이스(Base) 체인 지원을 도입하고 친구 피드(Friends Feed)를 추가했다. 사용자는 자신이 팔로우한 트레이더만을 필터링해 볼 수 있게 되었으며, 랭킹과 PnL 데이터는 다수 체인으로 병합되었다. 10월에는 BNB 체인이 론칭되었고, 가격 차트에 동적 PnL이 반영되며 보유자 페이지에서 평균 보유 기간이 표시되었다. 매매 코멘트 기능 또한 더 많은 보유자에게 개방되었다. 11월 모나드(Monad) 메인넷 개통과 함께 앱 디자인이 전면 교체되었다.
제품 개발과 자금 조달은 병행되었다. FOMO는 2025년 11월 벤치마크(Benchmark)가 주도한 1700만 달러 시리즈A 투자를 받았으며, 이전 자금까지 합쳐 총액 1900만 달러에 달했다. 회사 당시 발표에 따르면 베타 출시 6개월 만에 약 7억 달러 규모의 거래량이 처리되었으며, 등록 이용자는 12만 명, 실제 매매 이용자는 3.5만 명을 넘어섰다. 주간 이용자 증가율 또한 약 10%에 달한다고 발표했다. 모두 회사 측 자발적 공개 사항으로 당시 성장세를 설명하는 자료일 뿐, 감사 보고서로 대체할 수는 없다.
2026년 초, FOMO는 일반 핀테크 앱이 갖추어야 할 기능들을 보완하기 시작했다. 1월에는 Coinbase의 Apple Pay 결제를 도입하고 세금 관리 도구와 생체 인증 기능을 탑재했다. 사용자는 특정 매매에 근거를 달 수 있는데, FOMO는 이를 'Trade Thesis'로 명명했다. 2월 피드 리뉴얼 이후 매매 견해는 게시자의 PnL 및 잔고와 함께 노출되기 시작했다. 단순 텍스트가 피드에서 떠다니는 것이 아니라, 독자 simultaneously 화자가 실제 포지션을 쥐고 있는지 확인할 수 있다.
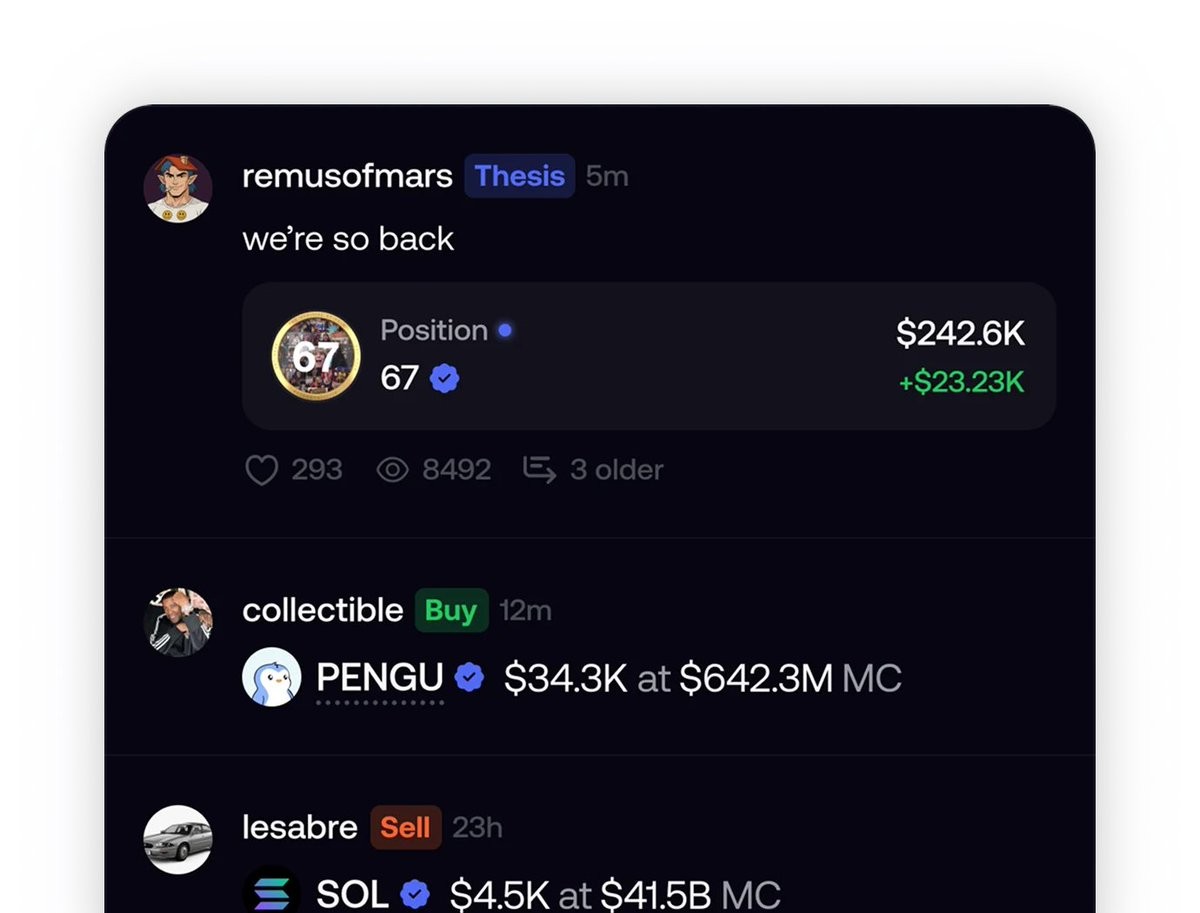
보조 그림 FOMO 피드는 Trade Thesis, 포지션 성과 및 실제 매매 동향을 동시에 제공한다. 출처: FOMO 공식 웹사이트. 그림의 계정 및 거래 수치는 제품 시연용이다.
4월, FOMO는 웹 버전에 TradingView 차트를 탑재했으며, 사용자는 기술적 지표 및 드로잉 도구를 활용하고 타인의 매매 동향을 차트에 겹쳐 볼 수 있다. 말미에 FOMO Web이 정식 출시되었다. 모바일에서의 계정, 잔액, 포지션 및 팔로우 관계가 웹으로도 그대로 연동되었다. 전통적인 거래 터미널, 소셜미디어 및 월렛 간 경계는 더욱 희미해졌다.
6월, FOMO는 퍼페추얼 선물 계약을 론칭했으며, 하단 기술은 Hyperliquid 및 TradeXYZ가 제공했다. 초기 버전은 격리 마진을 지원하며 사용자가 지정익절과 손절가를 설정할 수 있다. 거래 범위는 Va, 주식 및 지수 관련 퍼페추얼로 확대되었으며, 원자물가 익스포저도 포함되었다. 퍼페추얼 상품은 미국 거주민에게는 개방되지 않으며, 파생상품 가격 익스포저만 제공하므로 주식 소유품으로 오인해서는 안 된다.
같은 달, FOMO는 인덱스 벤처스(Index Ventures)가 주도한 7,500만 달러 시리즈B 투자를 받았다. 유니온 스퀘어 벤처스와 벤치마크도 참여했다. 회사 자료에 따르면 플랫폼 이용자의 총수는 62.5만 명을 넘어섰고, 누적 거래량은 40억 달러를 돌파했으며, 1억 1천만 회 이상의 소셜 상호작용을 기록했다. 이밖에도 6.8만 명의 사용자가 Apple Pay를 통해 처음으로 Cryptocurrency를 구매하였으며 거래액은 2,500만 달러에 달했다. 1,900만 달러였던 이전两轮 자금과 7,500만 달러 시리즈B를 합치면 FOMO가 조성한 자금은 일반적인 월렛 앱 대비 현저히 높은 수준이다.
7월, 로빈후드 체인(Robinhood Chain)이 FOMO에 연동되었다. 로빈후드 체인은 EVM 호환 L2로 체인ID는 4663이며, 가스비 지불은 ETH를 사용한다. 로빈후드의 기존 증권 앱과는 별개이며, FOMO를 통해 로빈후드 체인 상 자산을 매매한다고 해서 기존 로빈후드 증권 계좌를 FOMO로 연동하는 것은 아니다.
FOOM 이용약관은 로빈후드 토큰(Robinhood Tokens)을 별도로 명시했다. 이 상품은 로빈후드 유럽(UAB)가 발행하며, 미국 주식 및 ETP 관련 온체인 OTC 파생 토큰에 해당한다. FOMO는 릴레이(Relay) 등 제삼자 인프라를 통해 접근권을 제공한다. 이들은 지역 제한이 있으며, 보유자에게 상장 기업의 주주 권리를 부여하지 않는다. 명칭에 주식이라는 단어가 포함되어도 실제 법적 관계와 직접적인 주식 소유 간에는 괴리가 존재한다.
2026년 9월 2일 기준 Google Play 상 지원 네트워크는 솔라나, 로빈후드 체인, BNB 체인, 베이스, 이더리움 및 모나드로 구성되었으며, 다운로드 수치는 50만 건을 넘어섰다. 공식 홈페이지와 앱스토어의 지표 해석은 완전히 일치하지 않는다. 다운로드 횟수, 등록 사용자 수, 실제 거래 활성화 사용자 수는 애초에 다른 개념이므로 본문은 각 출처의 명칭을 그대로 사용하여 억지로 큰 숫자로 합산하지 않는다.
FOMO의 소셜 트레이딩과 CEX 카피트레이딩은 명확한 경계선이 있다
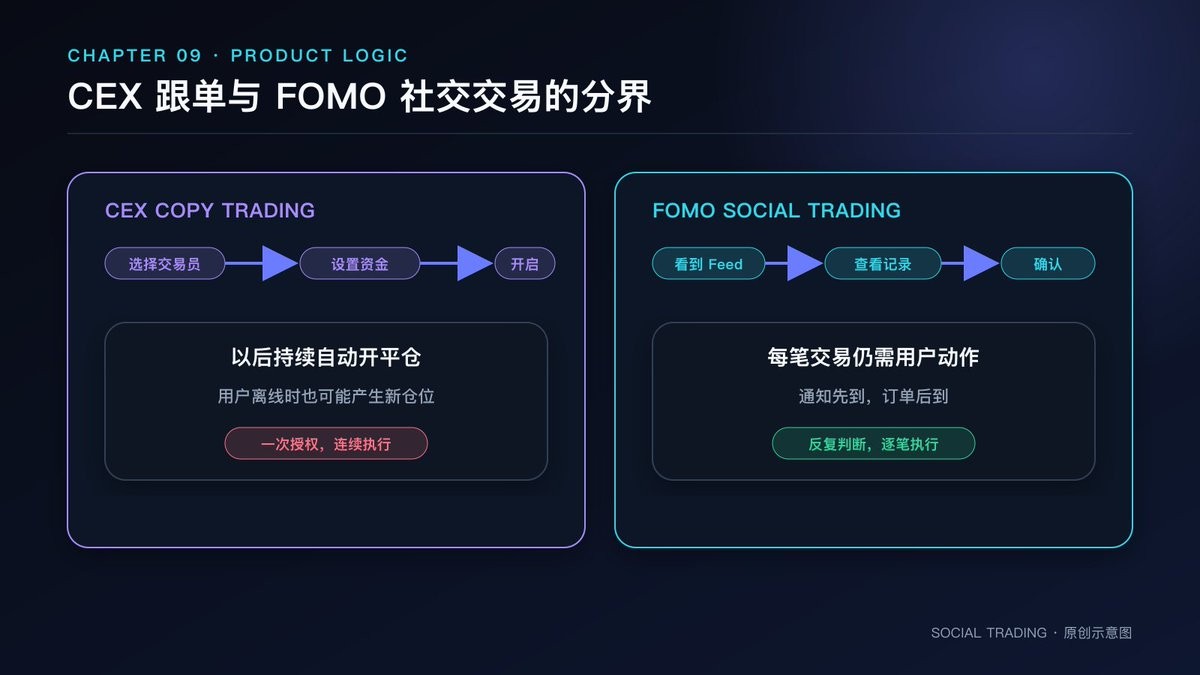
그림 9 CEX 카피트레이딩은 일반적으로 한번授權 후 지속적인 자동 실행을 기반으로 하는 반면, FOMO의 전형적인 소셜 트레이딩 프로세스는 여전히 사용자가 각 거래에 대해 행동을 취할 것을 요구한다.
FOMO 공식은 2026년 2월 소셜 트레이딩에 대해 특별 해설을 담은 바 있다. 카피트레이딩을 타 트레이더의 조작을 자동 복제하며, 팔로워가 연속적인 의사결정을 시스템에 일임하는 방식으로 정의했다. 그에 비해 FOMO 자체의 소셜 트레이딩은 다른 흐름을 따른다. 사용자는 실시간 피드를 시청하고, 랭킹을 참조하며, 특정 트레이더를 팔로우해 알림을 받고, 최종적으로 매매 여부를 판단한다.
FOMO 사용 설명서에서도 간혹 '카피트레이드(copytrade)'라는 표현이 나온다. 구체적인 절차를 읽어보면 사용자는 트레이더 프로필을 열어 과거 매매를 점검하고, 알림을 활성화하며, 개별 조사 후 추종 여부를 결정해야 한다. 이곳의 카피트레이드는 한국어 맥락의 '복사 매매'에 가깝지, 현물 계좌가 타인의 전량 주문을 자동으로 지속적인 미러링 한다는 충분한 증거는 없다.
이러한 차이는 제품 책임 소재를 바꾸며, 사용자 경험에도 변화를 준다.
CEX 카피트레이딩에서는 사용자가 트레이더를 선택하고 자금 및 매개변수를 설정하면, 시스템이 진입 및 청산을 지속한다. 매매가 발생하는 순간 사용자가 휴식 중일지라도 장벽은 존재하지 않는다. 놓친 기회를 차단한다는 장점이 있지만, 무확인 상태로 신규 리스크가 계좌에 침투할 수도 있다는 대가도 따른다.
FOMO의 전형적인 흐름에서는 알림이 먼저 도착하고, 사용자는 토큰 페이지를 직접 열어 트레이더 기록 및 자산 정보를 검증한 뒤 최종 매매를 확인한다.拒否权을 마지막으로 보유했다. 지연은 다시 존재하지만, 초기 채팅방에서 몇 분씩 창을 전환하던 번거로움이 스마트폰 내 몇 번의 클릭으로 축약되었다.
FOMO는 팔로워가 접근할 수 있는 자산 범위 자체를 바꿔놓았다. CEX의 리드 트레이더는 플랫폼이 론칭한 페어만 취급하며 주문은 내부에서 매칭된다. FOMO는 다수 체인의 자산과 제삼자 실행 계약을 연동하므로 이론적 커버리지가 훨씬 넓으며, 신규 토큰은 더빠르게 발견 페이지에 노출된다. 다만 거래 깊이가 안전성과 균일성은 상대적으로 떨어진다. 발행 초기 유동성이 매우 낮은 토큰과 CEX 내 BTC 퍼페추얼은 동일한 실행 기대감으로 평가할 수 없다.
계정 구조 역시 상이하다. CEX는 사용자 자산을 custodia하며 대부분 거래를 자체 장부에 처리한다. FOOM 약관에 따르면 월렛은 Privy의 임베디드 월렛 인프라를 통해 생성 및 관리되며, 사용자는 프라이빗 키를 조회하고 출력할 수 있다. Privy 문서 역시 자격이 된 월렛의 키 추출을 명시하여, 사용자가 해당 주소를 타 월렛 클라이언트로 이동시켜 쓸 수 있음을 밝힌다.
'키 출력 가능'은 확실한 권리이나, 제품 의존성을 완전히 제거하지는 못한다. 이메일 로그인, 키 복구, 호가 제공, 라우팅, 온체인 프로토콜 및 법정화폐 입금은 모두 여러 서비스에 의해 참여된다. 사용자가 본인과 탈퇴 권한을 보유하더라도, 일상적인 매매 경험은 여전히 FOMO와 그 관련 인프라의 정상 가동에 달려 있다.
FOMO는 통합 달러 잔고를 지향한다. 사용자는 각 체인의 가스 토큰을 사전 구매하거나 수동으로 교차체인 브릿징 작업을 수행할 필요가 없다. Relay의 작동 방식이 이러한 경험을 어떻게 구현하는지 보여준다. 사용자가 먼저 호가를 취득하면, Solver가 목표 체인에서 매칭을 완료하고 시스템은 요청 ID(Request ID)로 상태를 추적한다. 개발사는 호가에 앱 수수료(App Fee)를 추가할 수 있으며, 이는 자동으로 누적된다.
인터페이스는 다단계 조작을 단일 클릭으로 축약했지만, 하단 비용은 여전히 존재한다. FOOO 최신약관은 비용을 플랫폼 수수료와 제삼자 비용으로 구분한다. 플랫폼 수수료는 거래 규모, 유형, 토큰 및 라우팅에 따라 변동하며 확인 전 화면상의 수치로 적용된다. 제삼자 항목에는 유동성 풀 수수료, 특정 네트워크 Gas비 및 예상가격과 실제 체결가 간 격차가 포함될 수 있다. 퍼페추얼 계약의 경우 별도 0.05%의 FOMO 수수료가 부과되며, 기초 프로토콜 거래비와 자금비까지 가산된다.
이 모든 차이점을 종합할 때, FOMO는 온체인 기반 소셜 트레이딩 APP에 더 가깝다. CEX의 간편한 회원가입과 통합 잔고 체험을 차용했고, 소셜 미디어의 피드 형태도 빌려왔다. 정산과 자산 범위는 온체인에서 도출된다. 자동 카피트레이딩은 이 다이어그램 내 하나의 가능한 기능에 불과하며, 현재 제품의 핵심 축은 여전히 사용자에게 타인의 정보를 보여준 후 직접 매매 버튼을 누르게 하는 것이다.
소셜과 거래가 지나치게 밀접해지면 피드가 주문을 수정하기 시작한다
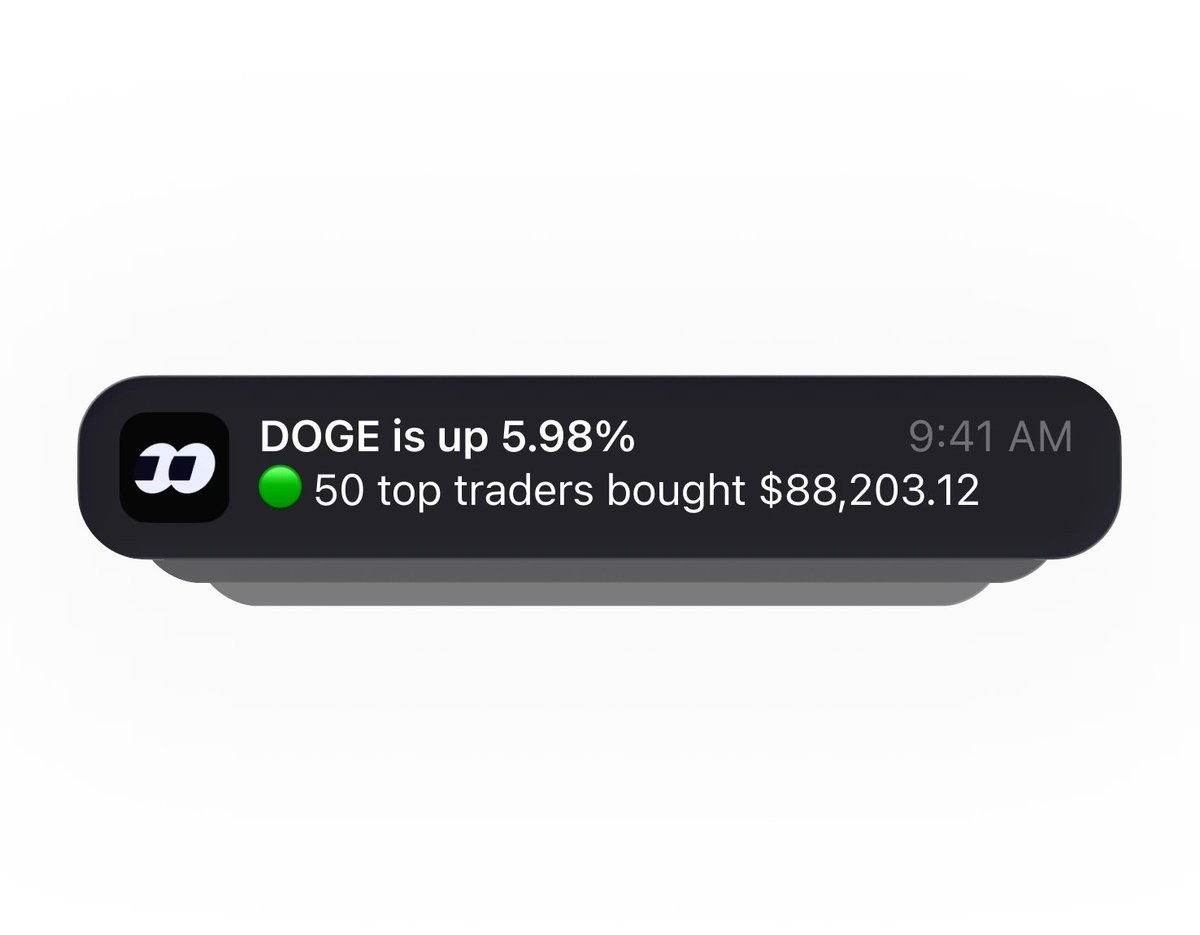
그림 10 알림이 직접 상위 트레이더 몇 명이 매수 중임을 알려주면, 팩트 정보, 랭킹 및 투심적 충동이 단일 메시지로 압축된다. 출처: FOOM 공식 웹사이트. 그림의 금액은 시연용이다.
FOMO는 Va 사용자가 겪었던 일반적인 번거로움을 해소했다. 이전에는 X에서 토큰을 발견하고 블록 탐색기로 주소를 확인한 뒤 시세 사이트를 열어 가격을 보고, 다시 월렛과 DEX로 이동해 거래해야 했다. 어느 한 단계에서 잘못된 컨트랙트 선택이나 네트워크 오류가 발생하기 일쑤였다. FOOO는 이러한 과정을 단일 앱으로 수렴시켜 일반인이 온체인 자산을 최초로 구매할 때의 진입장을 확실히 낮췄다.
편의성은 방향성을 띠지 않는다. 이는 조작 실수를 줄일 수 있지만, 충동이 주문으로 전환되는 시간을 단축시키는 작용도 한다.
랭킹에서 특정 트레이더의 막대한 수익 기록이 확인되면, 피드에는 동일한 인물의 신규 매수 동향이 뜬다. 사용자는 토큰 페이지를 열고 다른 전문가들도 보유했음을 확인하며, 알림은 거래량 급증을 경고한다. 개별 정보 하나하나는 모두 사실일 수 있다. 이 요소들이 동시 전개되면 강력한 사회적 증명(Social Proof)을 만들어낸다.
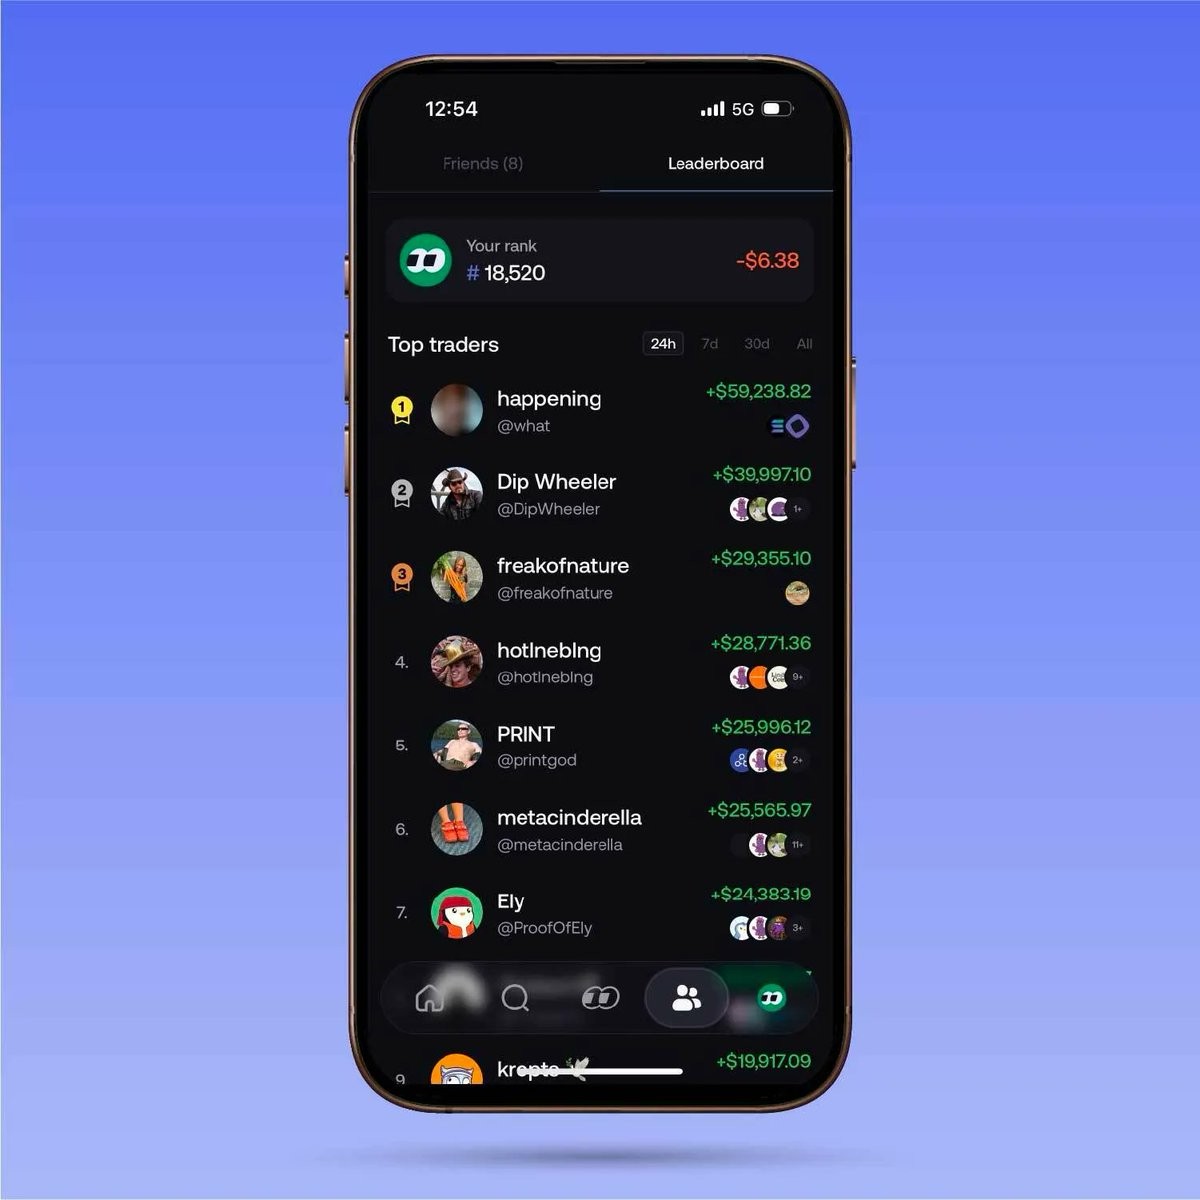
보조 그림 FOOO 앱의 24시간 랭킹은 매매 수익률을 육안으로 확인 가능한 아이덴티티 및 소셜 순위로 치환한다. 출처: FOOO 공식 사용 안내서. 랭킹 및 금액은 제품 시연용이다.
저유동성 알트코인은 이러한 집중 추종매매에 가장 취약하다. 가장 먼저 진입한 이 낮은 가격대와 넓은 상승 잠재력을 마주한다. 매매가 공개되면 후발자들이 일제히 유입되며 가격과 슬리피지가 악화된다. 리더가 매도할 때 팔로워 자금이 동일한 출구로 몰리며 liquidity 붕괴가 일어난다. 실질적인 익절 기록은 선점자의 수익을 입증할 뿐, 정보를 접한 자가 동일 수준의 가격대에서 동일하게 매매할 수 있음을 보장하지는 못한다.
FOMM의 소셜 기능은 매매 실적을 아이덴티티로 치환한다. 사용자 프로필은 PnL, 잔고, 보유 기간, 팔로워 및 매매 견해를 모두 노출한다. 매매 수익이 발생하면 랭크 및 팬덤이 늘어나고, 팬덤은 견해의 전파 범위를 넓힌다. 공개된 기록이 무분별한 과시를 자제하게 만들기도 하지만, 반대로 눈에 띄는 수익 수치 경쟁을 유발할 수도 있다.
이는 CEX 리드 트레이더의 인센티브 구조와 미묘하게 차이가 난다. CEX 트레이더는 주로 팔로워 이익의 직접 분배율을 획득하므로 AUM 및 팔로워 수를 관리해야 한다. FOMM 이용자는 당분간 콘텐츠 크리에이터이자 공개 매매자로서, 영향력은 소셜 관계망의 축적으로 형성된다. 양측 모두 동일한 압력에 직면해 있다. 안정적이지만 지루한 매매는 핫한 콘텐츠가 되기 어렵고, 단기 급등 포지션은 본질적으로 전파에 유리하다.
앱 스토어 리뷰는 제품의 현황을 조금 더 채워준다. FOMM은 Google Play 상의 종합 점수가 높지만, 공개 페이지에는 사용자 민원도 함께 존재한다. 일부는 모바일 체결 지연, 비용, 로그인 및 매도 경험을 지적한 반면, 타인은 소셜 발굴 기능을 칭찬했다. 이 리뷰들은 표본이 통일되지 않아 고장률을 산출하거나 플랫폼의 사기를断定할 수 없다. 다만 우리는 이를 통해 '원클릭' 광고가 오직 사용자 조작의 편리함을 묘사할 뿐, 온체인 체결 속도와 결과는 실제 네트워크 상태 및 유동성 시험을 받아야 함을 상기할 수 있다.
FOMM는 소셜 트레이딩의 일종의 되먹임을 상징한다
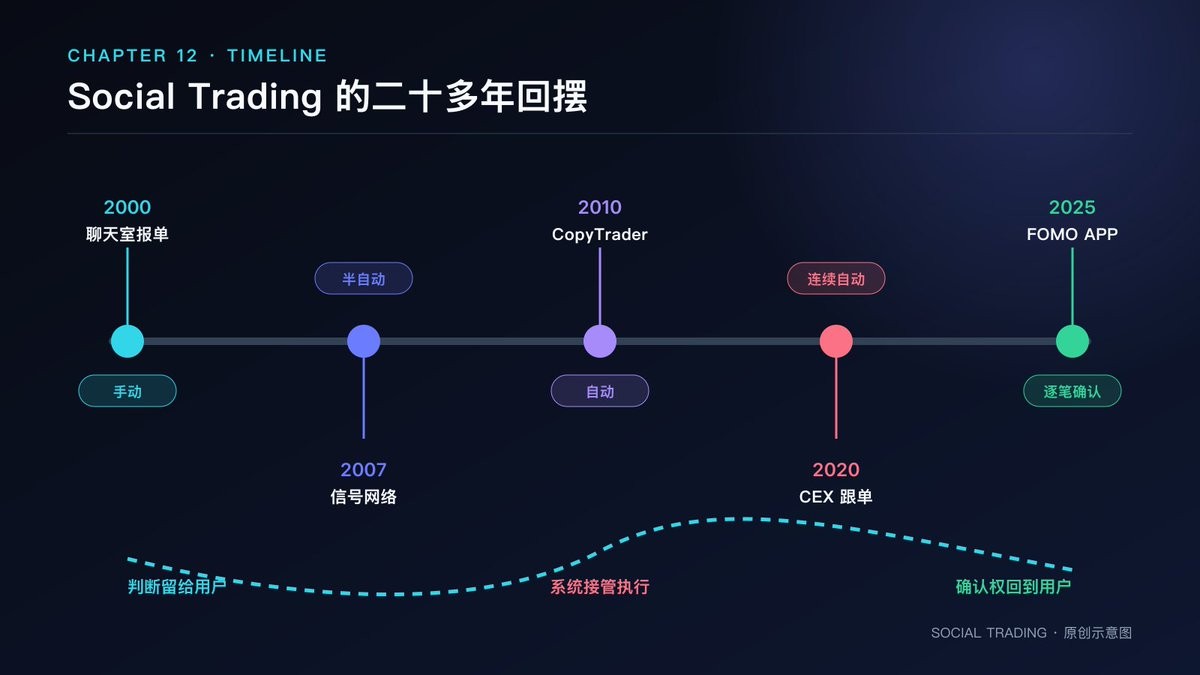
그림 12 소셜 트레이딩은 단일 경로를 따라 완전 자동화 방향으로만 나아가지 않았다. 실행권은 수동, 반자동, 지속 자동 및 건별 확인 사이에서 왕복한다.
지난 20여 년을 돌이켜보면, 소셜 트레이딩은 직선 궤적으로 완전 자동화를 향해 치닫지 않았다.
초기 채팅방은 의사결정을 사용자에게 맡기는 대신 정보의 진위 불명과 실행 지연의 대가를 치렀다. ZuluTrade, eToro, MetaTrader는 기록을 계정에 연동시키고 주문을 시스템에 이양했다. CEX는 자동 복제를 지속적으로 강화하며 트레이더를 플랫폼 내 선택 가능하고 수익을 분배받는 존재로 자리매김했다.
FOMMM는 실시간 기록, 랭킹 및 팔로우 관계를 유지하면서 다수 시나리오에서 사용자에게 직접 매매 확인을 요구한다. 결정권을 약간 후퇴시킨 동시에, 임베디드 월렛과 교차체인 라우팅을 통해 실행 마찰을 최소화했다. 사용자가 특정 인물의 전량 포지션을 무조건적으로 복제하지는 않더라도, 알림 수신 직후 신속하게 추종 매수를 수행할 수 있게 되었다.
이번 되먹임 현상은 실질적 가치를 지닌다. 사용자는 트레이더의 진입 동향을 눈치채면, 먼저 그의 Trade Thesis를 읽고 보유 기간을 체크한 뒤 토큰 유동성을 점검할 수 있다. 부적합한 매매는 거부할 수도 있다. 자동 카피트레이딩이 전략을 지속적 고정으로 묶어둔다면, 소셜 트레이딩은 매번 새롭게 재평가를 허용한다.
리스크의 위치도 이동했다. 자동 카피트레이딩의 주된 위험은 계정이 연속적으로 통제되는 데 있으며, FOMMM 계열 제품은 피드 알고리즘 순서와 즉각적인 투자자 심리의 영향으로부터 더 크게 민감해진다. 플랫폼이 누구를 추천하고, 어떤 시간창을 노출하며, 어떤 매매를 푸시할지 결정한다. 사용자는 최종 확인 버튼을 누를 권한을 보유하고 있으나, 그 앞선 주의력은 이미 제품 설계에 의해 배분되어 있다.
FOMMM라는 브랜드명은 이 같은 모순에 정확히 부딪힌다. FOMMM는 본래 잃어버림에 대한 두려움을 뜻한다. 제품은 사용자에게 기회 포착을 촉진하고자 하며 명칭 역시 강렬한 인상 포인트를 남긴다. 여기서 멈춰 분석할 수 있다. 제품의 지향점을 판단하려면 알림 빈도 및 랭킹 규칙을 살펴보고, 리스크 경고가 충분히 돋보이며 확인 절차가 사용자에게 충분한 사유 시간을 제공할 수 있는지 점검해야 한다.
성숙한 소셜 트레이딩 제품은 다소 보기 좋지 않은 세부사항을 화면에 노출해야 한다. 트레이더의 수익 창출 과정에서经历过了多少 max drawdown, 팔로워의 실제 체결차는 얼마인지, 수수료 및 분배액 공제 후 잔존 금액은 어느 정도인지 등이다. 온체인 제품은 furthermore 데이터 커버리지 비율을 제시하고, 어느 월렛이 식별 불가한지, 어디의 PnL에 원가가 누락되었는지 명확히 밝혀야 한다.
순위 테이블 역시 개선이 필요하다. 절대적 수익률은 시선을 끄는 데 적합하지만, 위험 조정 수익률이야말로 매매의 질적 실체에 더 가깝다. 24시간 순위를 유지하더라도, 페이지는 반드시 더 긴 기간의 데이터를 병기해야 한다. 트레이더의 자기자본 비중, 최대 낙폭 회복 소요시간, 팔로워의 실제 순수익은 날렵한 승률 수치보다 훨씬 유용하다.
또한 플랫폼은 트레이더의 수익 원천을 명확히 해야 한다. 수익 분배율인지, 구독료인지, 거래 리베이트인지에 따라 행태가 달라지기 때문이다. 추천 알고리즘이 거래량을 고려했다면 사용자도 반드시 인지해야 한다. 투명성은 단순히 사용자 지갑을 공개하는 도구가 아니라, 플랫폼 내부의 순차 배열 및 자체 수입 구조까지 함께 투시되어야 한다.
다음 단계에서는 크로스 자산 소셜 그래프와 AI 에이전트가 등장할 것이다
그림 13 AI 에이전트가 월렛 기능을 획득함에 따라, 소셜 트레이딩은 다시금 권한 경계, 신호 선별 및 책임 소재 문제를 마주한다. 출처: Crypto.com Research.
FOMMM는 이미 현물, 퍼페추얼 선물 및 로빈후드 체인의 자산을 단일 아이덴티티로 통합했다. 회사는 자금조달 자료에서 주식, 예측 시장 등의 확장 방향도 제시했다. 제품이 지속적으로 융통된다면, 한 개인의 공개 프로필이 Va 보유, 주식 관련 파생상품 및 이벤트 계약 내역을 동시에 노출하는 시대가 올 수 있다. 소셜 트레이딩은 '누구 따라 코인 사기'에서 크로스자산 금융 소셜 그래프로 진화한다.
AI 또한 이 구조 속으로 진입한다. 일단 비교적 완화된 작업부터 수행할 수 있는데, 예를 들어 특정 트레이더의 과거 1년간 패턴을 집계하고 레버리지 상승 징후를 포착해 리스크 경고하는 식이다. 이후로 나아가면 AI는 이용자의 제약 조건에 맞게 신호를 선별하고, 주문을 생성하며, 심지어 사용자가 오프라인 상태일 때조차 매매를 실행할 것이다.
Privy 등의 월렛 인프라는 이미 에이전틱 월렛(Agentic Wallet)을 논의 중이다. 사용자는 에이전트에게 예산 및 권한 부여 규칙을 설정하여 특정한 범위 내에서 자율 매매를 하게 할 수 있다. 기술력이 형성됨에 따라, 소셜 트레이딩에서 오랫동안 반복되어 온 '누가 최종 결정권을 가지는가'라는 옛 질문이 재등장한다. 과거에는 인간 리드 트레이더가 신호를 보냈다면, 미래에는 특정 AI 에이전트가 다른 집단과 모델을 추종하게 될지도 모른다.
AI 에이전트는 자동으로 랭킹 편차를 시정할 수 없다. 만약 단기 ROI 기준으로 트레이더를 선발한다면, 단기 챔피언 추종만 가속화할 뿐이다. 훈련 데이터 세트에 패닉 셀로 사라진 계정이 누락되면, 서바이벌 바이어스는 모델 내부로 스며들 것이다. 에이전트의 실행 속도는 더 빠르겠지만, 집중 매매 및 슬리피지는 동적으로 증폭될 우려가 있다.
더욱 안정적이고 신뢰할 수 있는 방향은 AI가 정리와 제약을 담당하게 하는 것이다. 수익을 시장 노출치와 개별 매매 선택으로 분리하고, 팔로워 체결 편차를 확인하며, 매매 스타일 변화를 탐지할 수 있다. 사용자가 최대 포지션 비율, 최대 낙폭 및 금지어산을 설정하면, 에이전트는 설정된 틀 안에서 움직인다. 자동화는 계속 발전하겠으나, 의사결정 경계는 더욱 선명하게 정의되어야 한다.
규제 당국의 감독도 따라붙을 것이다. 에이전트가 자동으로 트레이더를 선별해 지속적으로 주문을 실행하는 행위는 초기 자동화 신호와 마찬가지로 투자 자문, 포트폴리오 관리 및 주문 실행 범주에 부딪힐 수 있다. 플랫폼이 단순히 'AI는 도구다'라는 명목으로 책임을 회피하기는 점점 어려워질 것이다. 20년 전에는 신호 공급자의 자격을 논했다면, 차기 단계는 모델이 신호를 어떻게 선별하는지, 누가 그 선택을 감사할 것인지에 대한 담론으로 흘러갈 것이다.
기술은 거리를 단축시켰으나, 판단력은 여전히 복사할 수 없다
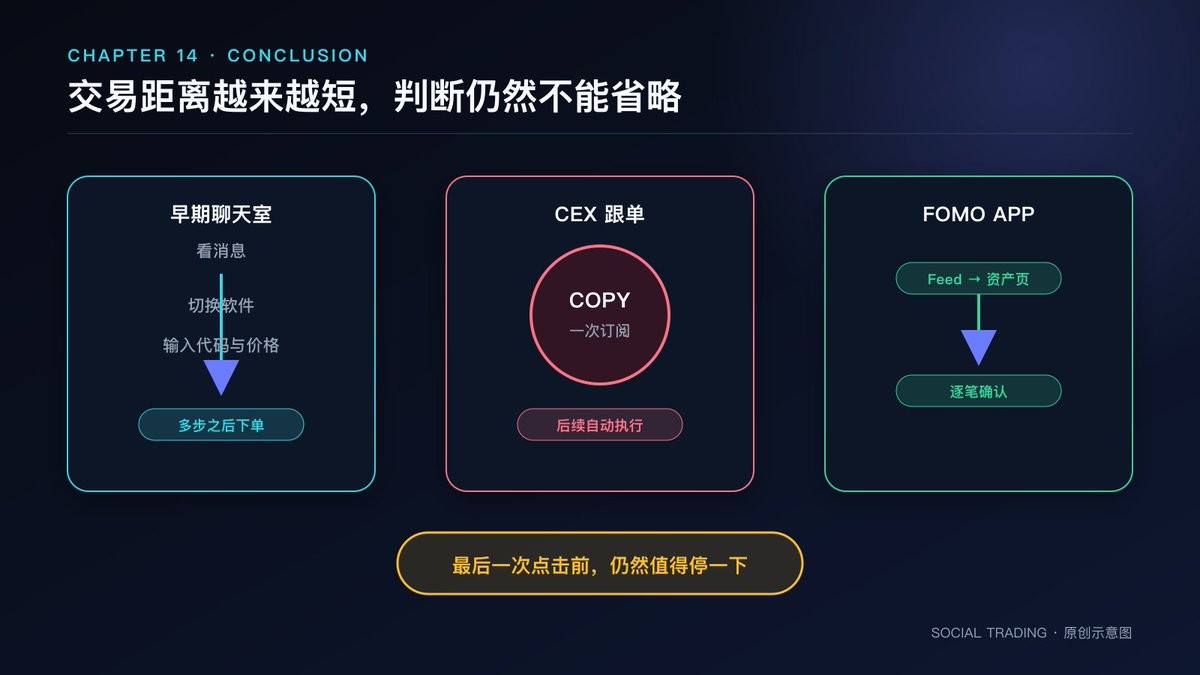
그림 14 다단계 수동 주문부터, 한 번의 구독으로 지속 실행, 스마트폰 내 건별 확인까지. 기술은 꾸준히 거리를 축소해 왔지만, 최종 판단은 여전히 사용자의 몫이다.
2000년대 Activetrader 채팅방에서는 한 명의 트레이더가 매수 신호를 게시하면, 타인이 이를 확인한 후 자신의 터미널을 실행했다. 메시지 발송과 실제 주문 사이에는 시간이 흘렀고, 회의감도 공존했다.最起码 게시자가 신뢰할 만한 인물인지 판별한 뒤, 자신이 얼마나 거품 투자할 것인지를 결정해야 했다.
CEX 카피트레이딩 단계에 이르러 이 거리차는 단 한 번의 구독으로 축소되었다. 리드 트레이더의 매 순간 움직임이 팔로워 계좌에 자동으로 이관된다. 플랫폼은 더욱 검증된 과거 기록을 제공했으며, 사용자의 지속적인 판단력을 생략하게 만들었다.
FOMM은 또 다른 형식으로 재구성했다. 공개된 매매 동향, 개인 프로필 및 순위를 피드 속에 녹여냈으며, 임베디드 월렛과 교차체인 실행 구조가 그 아래를 받친다. 사용자는 여전히 직접 최종 확인을 수행해야 하지만, 매수 버튼은 소셜 신호와 물리적으로 아주 가까워졌다.
소셜 트레이딩은 분명히 일반 대중의 시야를 넓혔다. 매매 기록이 잇따라 이어지며, 포지션 및 낙폭 점검이 훨씬 수월해졌고, 온체인 주소는 제삼자에 의한 검증도 가능하다. 경험이 풍부한 트레이더가 어떻게 토큰을 고르고, 언제 오해를 깨닫는지 과거에는 소수 커뮤니티에서만 은밀히 소통됐다면, 이제는 공개적으로 관찰할 수 있다.
따라서 모방과 추종은 더 빠른 속도로 이루어진다. 수익 기록은 팬덤을 끌어오고, 팬덤은 실제 매매를 유도하며, 매매량은 다시 해당 자산을 인기 페이지로 올리게 한다. 트레이더, 플랫폼, 이용자는 이 순환 고리 속에서 모두 혜택을 받지만, 동시에 손실의 무게를 함께 짊어질 수 있다.
마무리하며
돌이켜보면, 소셜 트레이딩의 20여 년간 흐름은 지속적인 가속화의 역사다. 초기 채팅방에서 거래가 처음으로 타인에게 실시간으로 공개되었고, 플랫폼이 등장하며 과거 기록의 연속된 검증이 가능해졌다. CEX는 신호를 팔로워 계좌에 직접 전달했으며, FOMM은 온체인 자산 발굴부터 주문 체결까지를 단일 피드에 통합했다. 제품마다의 업그레이드는 추종에 필요한 시간을 단축시켜 왔다.
속도는 조작의 불편함은 해소했지만, 거래 결과의 책임을 어느 누구도 대신 지지 않는다. 트레이더의 이력 기록은 오로지 그의 원금, 비용 및 내성에 기인한다. 랭킹은 누군가가 최근 승리를 거뒀음을 입증할 수는 있지만, 팔로워가 동일한 가격대로 진입할 수 있음을 보증하지는 못하며 다음 낙폭을 어떻게 감당할지 확약하지도 못한다.
20여 년 전, 채팅방에서 매매 신호를 본 뒤 사용자는 타 소프트웨어로 전환해 주문을 다시 입력해야 했다. 그 몇 분은 매우 번거로웠으나, 의심과 검토를 위한 시간을 남겨두었다. 오늘 날, 기다림은 거의 소멸했다. 제품이 단계를 대신했다면, 사용자는 적극적으로 그 몇 분을 되찾아야 한다. 숫자와 비용을 면밀히 파악한 뒤, 최악의 시나리오를 감당할 수 있는지 스스로에게 물어봐야 한다.
소셜 트레이딩의 궁극적 가치는, 이것이 이용자에게 좀 더 적절한 결정을 내리도록 돕는지에서 드러난다. 만약 플랫폼이 모방 속도의 향상만을 추구한다면, 사용자에게 남는 것은 효율화된 충동 매매일 뿐이다. 인터페이스가愈发 매끄럽게 진화해 가더라도, 잠시 멈춰 사유할 의지는 여전히 각 트레이더 스스로가 지켜야 할 역량이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @0xJamesXXX
















