


IOSG 강연|프론티어 베팅: 왜 최고의 암호화폐 투자가 베어마켓에서 탄생하는가
기고: Jocy Lin, IOSG
본 기고는 Jocy가 홍콩 머니 프론티어(Money Frontier) 2026의 현장 기조 연설을 바탕으로 정리한 것입니다. 가독성을 높이기 위해 원문의 취지를 해치지 않는 범위 내에서 적절히 편집했으며, 당일의 말실수 및 약칭을 수정하였습니다.
一、오프닝: 知其白,守其黑
안녕하세요, 본말 커뮤니티의 초청을 받아 냉장세인 가운데 여기서 여러분과 뵙게 되어 매우 기쁩니다.
오늘 공유하고 싶은 주제는 매우 흥미롭습니다 — 역발상 투자, 변방 베팅: 왜 냉장세의 투자가 종종 가장 위대한 수익률로 이어지는지.
먼저 간단한 배경 설명을 드리겠습니다. 이번이 제가 겪은 네 번째 냉장세입니다. 많은 분들이 그 느낌을 뚜렷이 느끼고 계실텐데, 예전과 완전히 다른 양상을 띠고 있습니다. 저는 《도덕경》의 한 구절 「知其白,守其黑(밝음을 알되 어둠을 지키라)」을 좋아합니다. 무엇이 밝은지 알고 있으면서도 어둠 속에 머무르며 고수하려는 자세 그 자체 자체가 곧 미덕입니다.
연단 위에 오르기 전, 많은 분들이 물으셨습니다: IOSG는 여전히 투자하고 있나요?
우리는 여전히 투자 중입니다. 현재의 느낌은 2018년, 2019년과 비슷합니다 — 많은 분들이 어떻게 투자를 해야 할지 갈피를 잡지 못하는 상황이지요. IOSG는 암호화 시장에 지속적으로 투자할 예정이며, 우리가 「아시아 암호화 VC 최후의 문지기」가 되길 원치 않습니다. 더 많은 투자자들이 웹3에 동참하여, 아시아의 창업자들을 도와 더 나은 미래로 나아가도록 함께 돕기를 바랍니다.
오늘 저는 먼저 세 가지 「입맛 돋우는 안주」인 비트코인, 스테이블코인, 이더리움을 통해 큰 그림을 설명한 뒤, 네 가지 방향을 나누어 현장을 누비는 진짜로 수익을 내는 비즈니스들을 이야기하겠습니다.
二、비트코인: 4년 주기, 모든 서사(narrative)를 압도하다
먼저 비트코인을 살펴보겠습니다.
이번 2022년 저점からの 회복은 비트코인 고유의 몇 가지 촉매제에 의해 추진되었습니다: 2022년 실리콘밸리은행 파산, 현물 ETF 거래로 인한 투자 열기가 가격을 6만 달러까지 밀어올렸으며, 트럼프 당선 이후에는 약 12만 달러까지 상승했습니다. 2025년 말까지 이러한 촉매제들의 대부분은 이미 충분히 반영(priced in)되었습니다.
그 이후 국면이 바뀌었습니다. 2025년 이후 AI 사이클이 도래했고, AI 관련 자산, 금, 엔비디아 모두 강세를 보였습니다. 원칙적으로 이러한 조건은 비트코인에 호재여야 했지만, 비트코인은 이제 그것들에 반응하지 않으며年初至今(YTD) 기준으로 29% 하락했습니다.
왜럴까요? 본말 커뮤니티의 「比特神力」이라는 분의 말을 빌리면 매우 흥미로운 대목입니다. 4년 비트코인 주기가 다시 한번 모든 복잡한 서사를 압도했다는 점입니다. 이전 주기 프레임워크는 명확히 비트코인이 2025년 10월에 정점에 이를 것이라고 예측했고, 실제로 정확히 그랬습니다. 이후의 냉장세 또한 25년 10월부터 시작되었죠.
많은 분들이 반박하며 4년 주기는 단지 우연에 불과하다고 말합니다. 그러나 우리는 상당수의 암호화 O.G.(베테랑)들이 이 4년 주기를 자기 강화(self-reinforcing)하도록 만든다는 것을 관찰합니다. 충분히 많은 투자자들이 시장이 주기의 특정 단계에서 정점에 도달할 것이라고 예상하면, 그들은 대체로 비슷한 시기에 포지션을 정리합니다 — 이러한 집단 행동이 역으로 그들이 예측한 바로 그 주기를 만들어내는 것이죠. 이것이 바로 거시경제적 호재 속에서도 비트코인이 갑자기 반등 실패하며 하락하는 이유를 설명해 줍니다. 「AI, 금, 증시가 비트코인을 버텨줄 것」이라고 믿는 사람들은 점점 줄어드는 추세입니다.
따라서 저는 주기가 여전히 유효하다고 봅니다. 앞으로 몇 달간의 핵심은 「비트코인이 왜 아웃퍼폼(outperform)하지 못했는지」를 설명하는 것이 아니라, 다음 축적 단계가 이미 시작되었는지를 식별하는 데 있을 것입니다.
여기에서도 IOSG 내부의 데이터 연구 결과를 공유하고자 합니다. 우리는 각 주기의 지속 기간을 통계냈는데, 결과가 놀랍도록 일관되게 나왔습니다: 2015년 이후 매번 약 1060일 정도의 상승 장이었습니다. 이를 바탕으로 우리는 이번 라운드에 대해 몇 가지 가능성을 제시합니다:
- 시나리오 1: 비트코인이 45,000–60,000달러 구간에서 올해(2026년) 10월 말 최저점을 찍을 수 있음;
- 시나리오 2: 좀 더 낮은 수준으로, 2027년 1분기–2분기 동안 40,000 – 55,000달러로 하락함;
- 시나리오 3: 기타 다양한 버전.
주기를 예측하는 일은 사실 수많은 버전이 존재하지만, 우리 내부의 데이터 연구는 앞선 앞선 두 시나리오를 가리키고 있습니다.
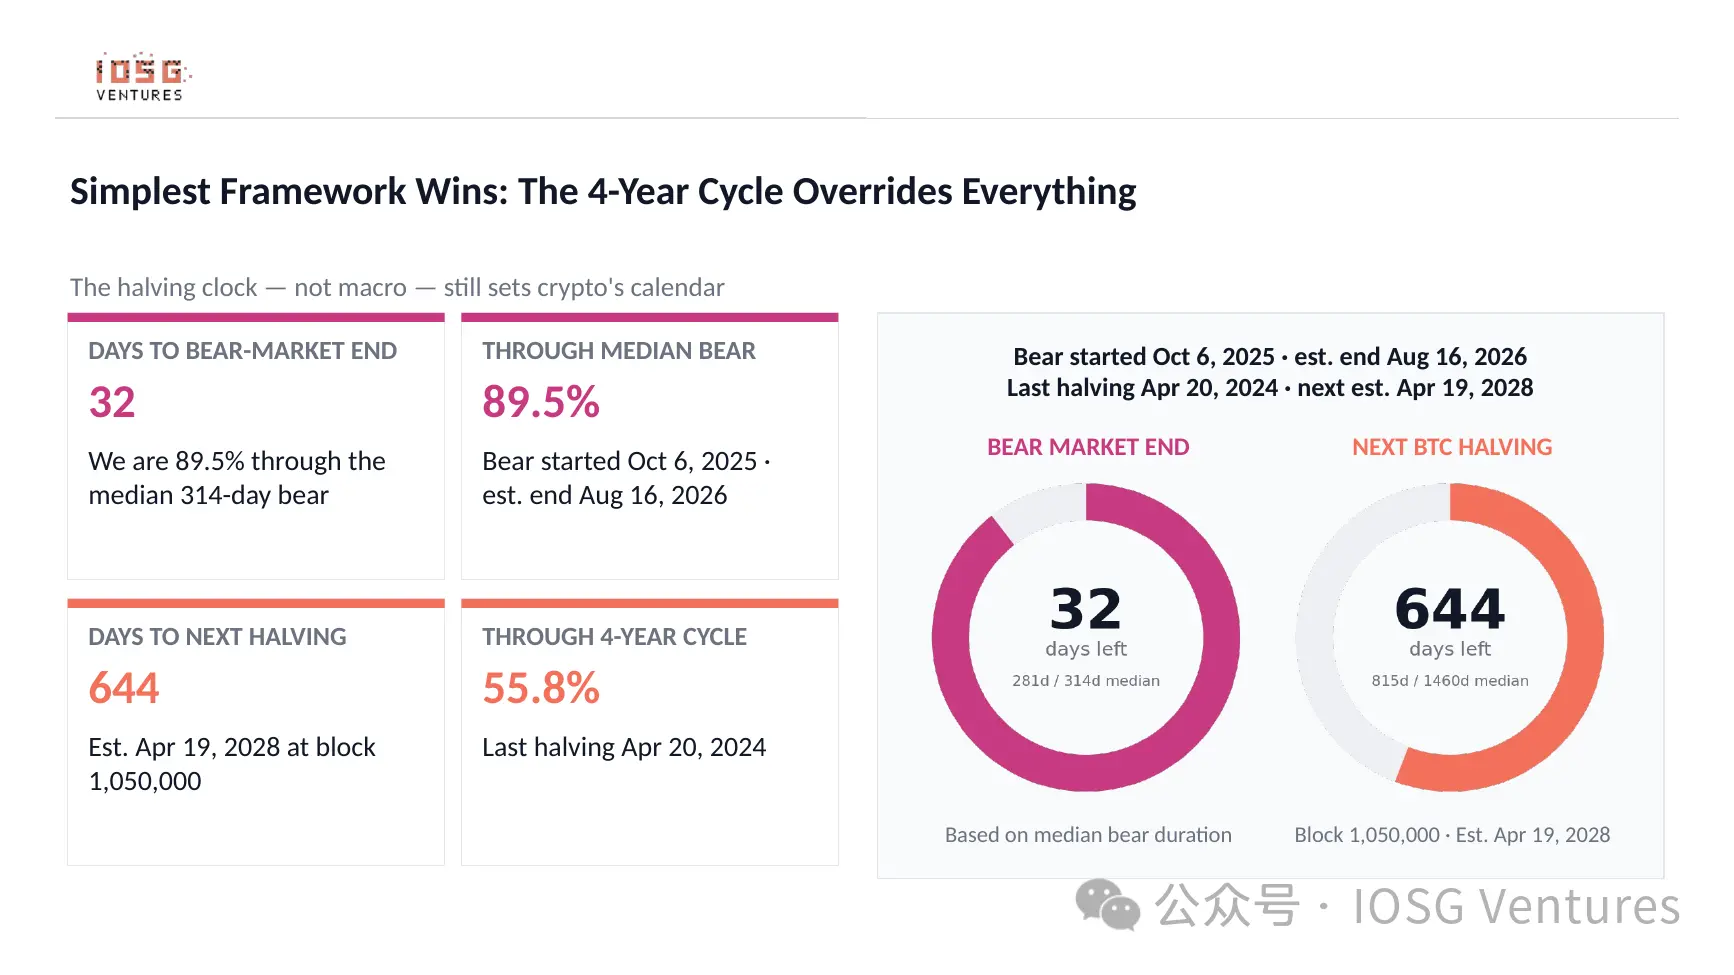
4년 주기 및 최저점 시나리오
三、스테이블코인: 1975년, 2001년만큼 중요한 해
두 번째 「입맛 돋우는 안주」는 스테이블코인입니다. 올해는 스테이블코인의 대형 해이며, 매우 영향력 있는 해입니다.
저는 두 가지 비유를 하고 싶습니다.
1975년 5월 1일, 미국 증권거래위원회(SEC)는 월가가 183년간 고수하던 고정 커미션 제도를 폐지했고, 이는 주식 거래를 부자들의 전유물에서 일반인도 참여할 수 있는 게임으로 전환시켰습니다. 최종적으로 140조 달러 규모의 자산 관리 산업이 탄생했으며, 퍼디티(Fidelity), 벤커(Vanguard) 역시 그 이후에 태어났습니다. 2001년 중국의 WTO 가입은 중국 경제 전체를 바꾼 가장 중요한 사건 중 하나였습니다.
저는 오늘 우리가 동일한 일이 다시 일어나고 있는 목격자라고 생각합니다. 다만 이번 무대는 암호화 산업의 스테이블코인이라는 점이 다를 뿐입니다. GENIUS Act가 법으로 채택되었다는 것은 은행들이 현재 합법적으로 체인 위에서 달러를 발행할 수 있다는 의미입니다. 저는 이 법안이 통과된 이후 크립토(crypto)는 「고위험 자산」에서 「합법적인 금융 인프라」로 전환되는 분기점이 될 것이라고 봅니다. 사후적으로 돌아보면, 2026년은 마치 2001년처럼 역사에 기록될 것입니다.
四、이더리움: 해자(moat), 도전 과제, 그리고 차세대 리더십 질문
다시 이더리움으로 넘어가겠습니다. 이 주제는 한마디로 정리하기 어려운 부분이 많습니다. 저는 두 가지 표를 준비했습니다: 하나는 우위이고, 다른 하나는 문제점입니다.
우위는 네 가지입니다: 결제 레이어로서 최대 규모의 스테이블코인과 RWA(실세계자산)를 수용한다는 점; 보안성과 수익률 — 대부분의 디파이(DeFi) 보안과 수익률이 이더리움 위에 구축되어 있다는 점; 레이어 2(Layer 2) 확장을 통한 확장성 — 풀 롤업(Rollup) 생태계의 최종 확정성(finality)이 모두 이더리움으로 귀결된다는 점; 그리고 다른 어떤 L1보다 뛰어난 개발자 인프라를 보유하고 있다는 점입니다.
문제점 또한 현실적입니다: L2가 원래 L1에 지불해야 했었던 수수료 상당액을 흡수했다는 점; ETH/BTC 환율이 이번 사이클에서 뚜렷하게 아웃펀드(outunderperform)했다는 점; 그리고 하이퍼리퀴드(Hyperliquid) 같은 신규 L1/L2 경쟁체, 그리고 온체인 외부 경쟁 등입니다.
하지만 제가 보기엔 가장核心적인 문제는 이들이 아닙니다. 최근 트위터(Twitter)에서 이더리움과 관련해 글을 많이 썼습니다. 제 핵심 관점은 다음과 같습니다: 비탈릭 부테린(Vitalik)과 일론 머스크를 비교한다면, 비탈릭이 언급했던 많은 말들은 대략 10년이 지나야 그가 왜 그런 말을 했으며, 어떻게 실현 가능한지 진정으로 이해하게 됩니다. 그런데 우리가 가장 간절히 바라는 것은 V신이 일론처럼 front lines(현장)에 직접 나서시는 것입니다.
비탈릭 님은 현재 이더리움을 「더 작은 배」로 만들겠다는 입장이지만, 솔직히 Tomasz의 이사와 이더리움 신규 기관 설립 등을 종합해 볼 때, 결국 하나의 핵심 문제로 귀결됩니다: 이더리움의 리더십은 누가 담당하는가? 누가 지배하고(governance), 누가 운영하는가? 어떤 창시자가 현장에 나서서 이 탈중앙화된, 개방형 조직을 다시 한 번 greatness(伟大)로 이끌 수 있겠는가? 저는 이것이 매우 큰 난제라고 봅니다.
스테이블코인 자체에 대해서는 잘 아시다시피: 이더리움 측은 기관 자금과 선진 시장 중심이고, 트론(Tron) 측은 USDT 중심으로 개도국 시장과 크로스보더 달러 유동성을 서비스합니다.
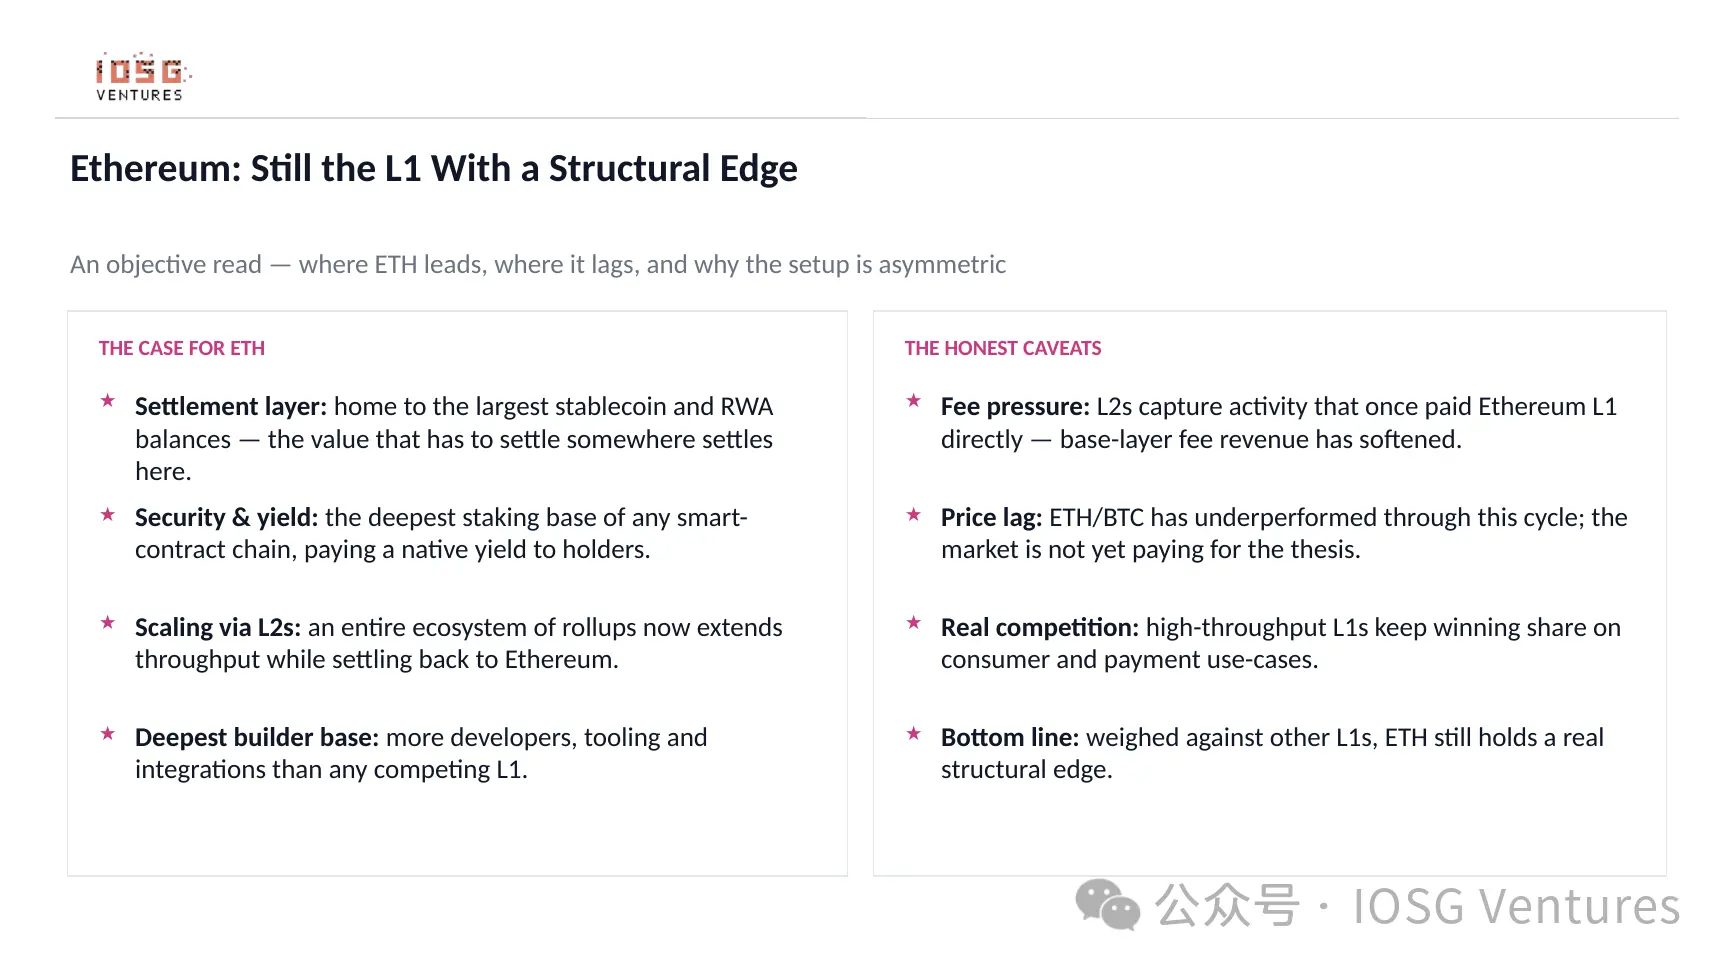
이더리움: 우위와 단점
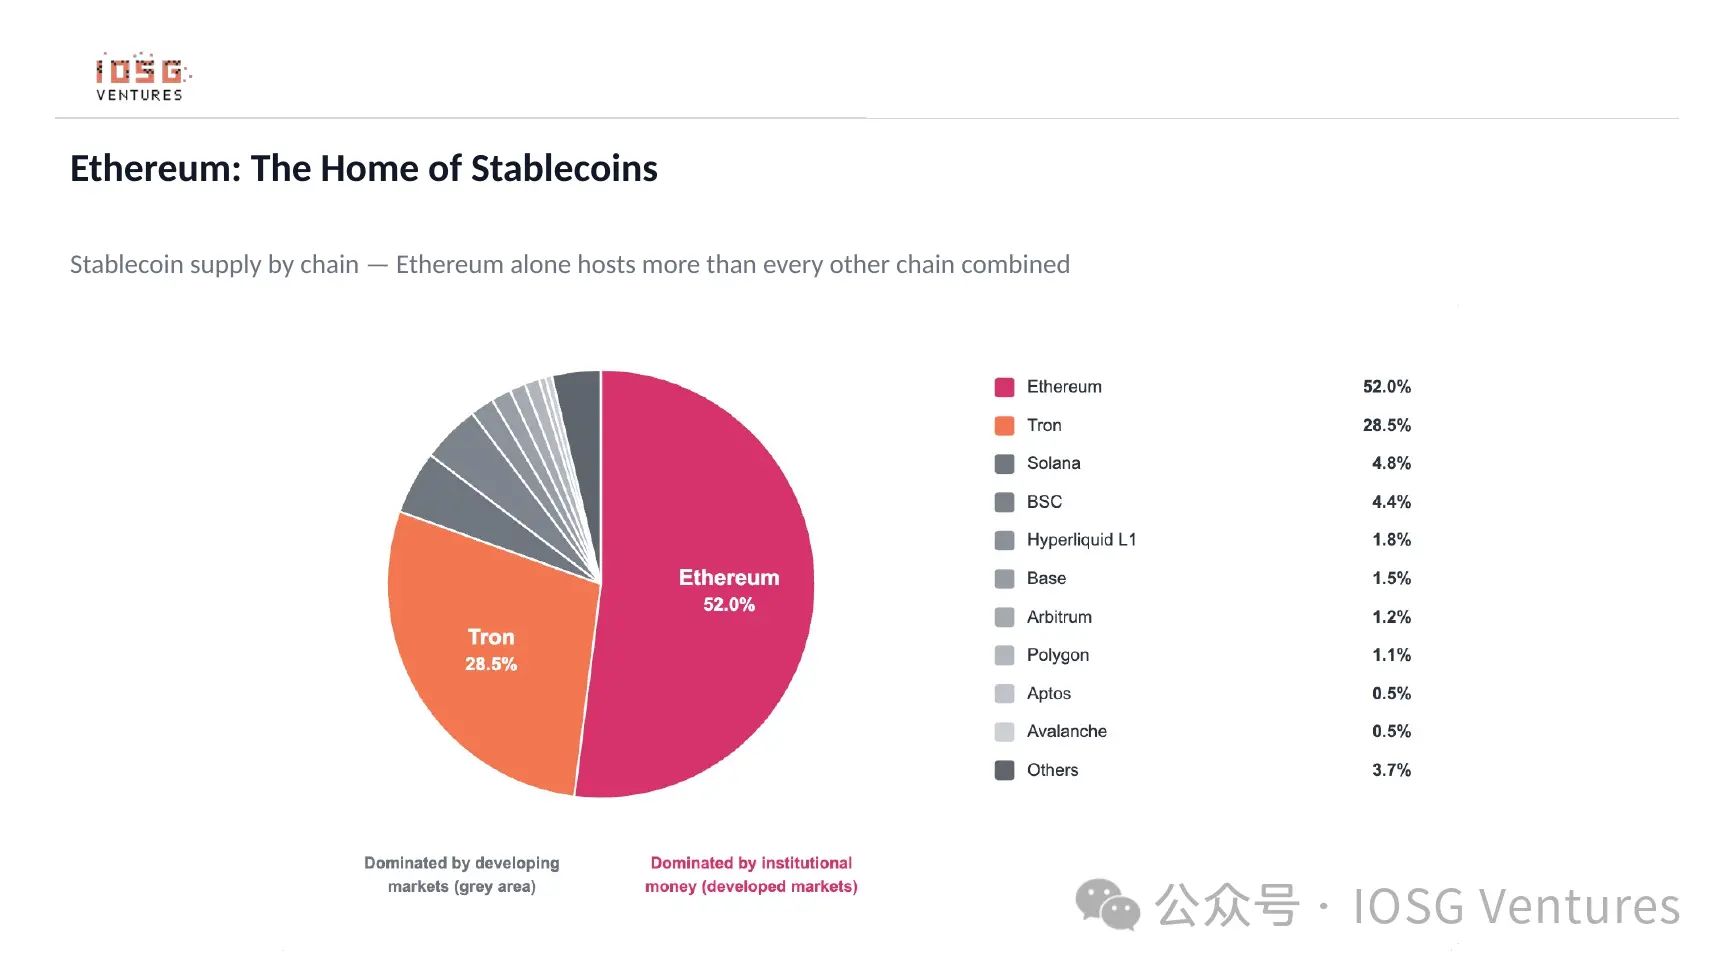
체인별 스테이블코인 분포
五、우리는 냉장세에서 어떻게 투자하는가: 포트폴리오 구성 비율 재정의
이제 IOSG가 냉장세에서 투자를 집행하는 방법을 말씀드리겠습니다. 이것도 매우 흥미로운데, 우리는 냉장세 속에서 투자의 구성 비율(allocation)을 재정의했습니다.
우리는 프라이머리 마켓(primary market) 비중을 하향 조정했습니다. 반면 OTC, 2차 시장, 그리고 인큐베이터(in incubator/incubation) 비중은 상승했습니다.
동시에 눈에 띄는 트렌드를 발견했습니다: 크립토가 단순한 거래 시장에서 인터넷 네이티브(financial infrastructure) 금융 인프라로 진화하고 있습니다.
제1층: Better Money, Better Rails(더 나은 돈, 더 나은 인프라): 스테이블코인은 기존 전통 체계보다 먼저 인터넷 네이티브화를 완성할 수 있다는 점을 입증했습니다.
제2층: Internet Capital Markets(인터넷 자본 시장): RWA와 토큰화(tokenization)는 온체인 달러에 보다 명확한 실제 수익(real yield)과 담보를 제공할 수 있습니다.
제3층: 대규모 적용(scaled application): 저는 크립토 산업이 인터넷 산업처럼 다음 바이트跳动(Douyin/TikTok), 다음 피네이드(Pinduoduo)를 배출할 것이라고 믿습니다.
제4층: AI Agent × Crypto: 금융 인프라가 인터넷 네이티브해짐에 따라 최종 사용자가 인간뿐일 수는 없습니다 — 에이전트(agent)도 지갑, 결제, 신원(credential), 프로그래머블 오너십(programmable ownership)이 필요합니다.
따라서 궁극적으로 돈이 체인에 올리고, 자산을 토큰화하며, 가치가 애플리케이션 레이어, 인터페이스 레이어로 집중되고, AI 에이전트는 인간과 동일한 인프라를 공유하게 될 것입니다.
六、왜 냉장세에 최고의 투자가 있는가
현재 상황으로 돌아가겠습니다. 왜 이번 냉장세에 최고의 거래, 최고의 투자가 존재할까요? 왜냐하면 냉장세에서는 퀄리티(품질)가 종종 잘못 가격 책정되며, 진정한 수입(real revenue)만이 스스로를 증명하기 때문입니다. 여기 세 가지 카드가 있습니다:
첫째, 평가 절하(valuation misalignment). 심리가 가장 최악일 때, 진정한 가치가 있는 프로젝트는 intrinsic value보다 낮은 가격으로 할인됩니다 — 최고의 매수 타이밍은 오직 다른 사람들이 모두 철수할 때만 나타납니다.
둘째, 진정한 수입으로 생존한다. 우리는 내러티브(narrative)만을 좇는 것이 아니라 현금흐름을 검증할 수 있는 비즈니스를 선호합니다. 한 프로젝트가 냉장세를 넘나든다면 — 명확한 고객과 명확한 제품이 있다면 — 그것은 양장세(bull market)에서 복리의 효과로 확대될 것입니다.
셋째, 견고하다. 우리는 모델의 처음부터 끝까지 논리를 명확히 설명할 수 있는 프로젝트에만 투자합니다: 누가 돈을 지불하는가, 왜 지불하는가, 얼마를 지불하는가. 외부에서 검증 가능한 수입만이 진정한 수입입니다.
이번 사이클에서 크립토 분야에서 실제로 수익을 내고 있는 프로젝트의 규모는 수억 달러에서 약 58억 달러까지 다양하며, 디파이와各类基础设施에 분포되어 있습니다. 아래에서 네 가지 방향으로 나누어 현장에서 직접 목격한 실제 상황을 말씀드리겠습니다.
方向一 · 스테이블코인 및 결제: Circle, fun.xyz, RedotPay
IOSG에서는 현재까지 매주 4시간씩 IC(투자 위원회)를 진행합니다. 누군가 묻습니다. 이미 냉장세인데 논의할 만한 프로젝트가还有什么(what)가 있느냐고요. 사실 매우 많습니다.
Circle: 3가지 수입원, 하나의 DCF(할인 현금흐름)
많은 분들이 Circle을 묻습니다. 저는 그 비즈니스 모델을 설명하겠습니다. Circle의 수익원은 크게 세 가지입니다:
첫째, 준비금(reserve) 수익. 약 730억 달러의 준비금으로 단기 채권을 매수하고, 연 3.5% 이자 수익을 올려 연간 약 26억 달러를 벌며, 이는 연준(Fed) 정책 변동에 따라 움직입니다.
둘째, 유통 비용(distribution cost). Circle은 주요 수익원의 약 62%를 바이낸스(Binance), 코인베이스(Coinbase) 등 파트너사에 배분하므로, 총마진(毛利率)은 38%에 불과합니다.
셋째, 기반의 장기 지분 가치. Circle은 자체 공인 체인, CCTP(전체 순환 가능 토큰 프로토콜) 크로스체인, 개발자 API를 구축했지만, 현재 이는 수익의 약 6%만 차지합니다.
저희는 Circle에 대해 DCF 추정 모델을 구축했습니다: 스테이블코인 유통(floating supply) → (이자율) 준비금 수익 → (38% 영업이익율) 스테이블코인 영업이익 → (3년차 15배 P/E 적용, 20% 할인율 적용) 주당 현재가(Present Value).
Fun.xyz: 암호화 세계의 Stripe 결제 게이트웨이
fun.xyz는 암호화 세계의 Stripe 결제 게이트웨이로 이해하시면 됩니다 — 범용 충전 주소(Universal Deposit Address, UDA)를 제공하며, 폴리마켓(Polymarket)으로 유입되는 모든 자금이 이를 통합니다. IOSG도 투자사 중 하나입니다.
RedotPay: 어디서나 사용할 수 있는 암호화 카드
RedotPay는 현재 시장에서 가장 인기 있는 암호화 페이먼트 카드입니다. Visa, Mastercard가 인정하는 모든 곳에서 사용할 수 있는 암호화 카드로, 크립토를 실제 현실 적용 영역으로 진정으로 끌어왔습니다.
몇 가지 수치: 누적 발급 500만 장 이상, 글로벌 사용 가능, TPV(총 결제 금액) 약 30억 달러, 시장 선도 격차가 4배, 연 매출 약 1억 5천만 달러. 따라서 우리의 근본적인 판단은 다음과 같습니다: 결제와 스테이블코인이 결합된 산물인 RedotPay와 같은 기업들은 대중 시장으로 이동 중이며, 이미 인정받았습니다.
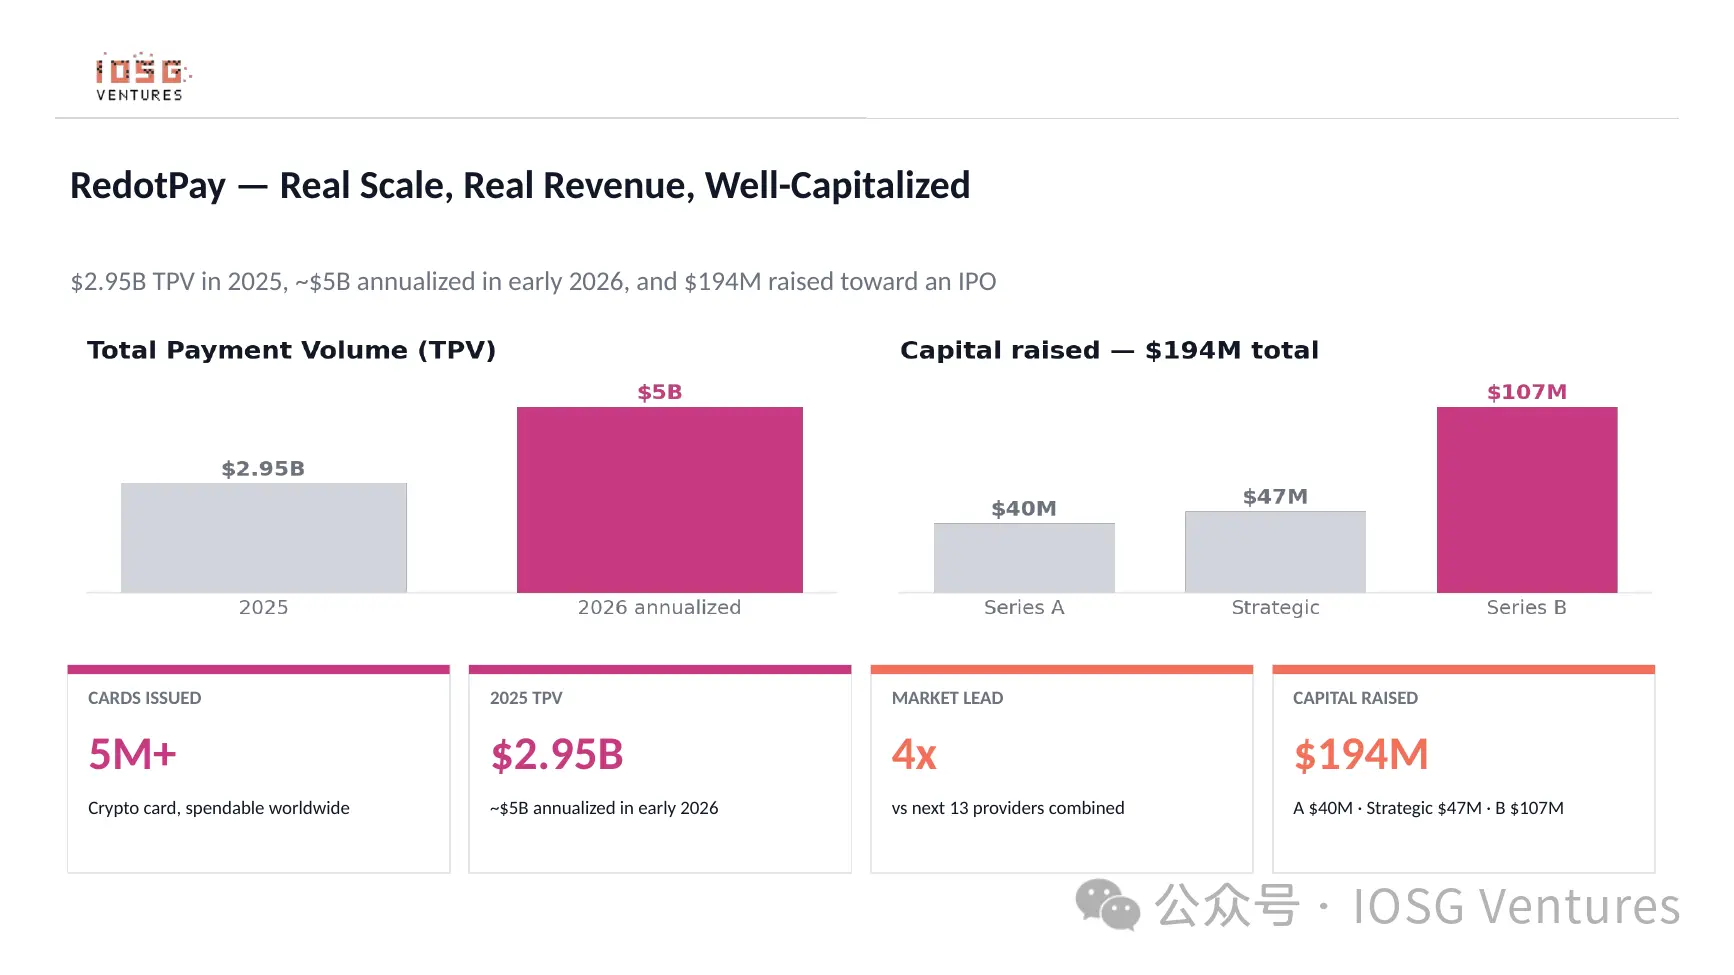
RedotPay 규모 및 자본
方向二 · 예측 시장: 소수의 미래가 대중의 미래이다
두 번째 방향은 예측 시장(prediction market)이며, 이는 메인스트림으로 진입하고 있습니다. 소수 제품(niche product)은 대중 제품으로 이동하며, 소수의 미래가 곧 대중의 미래입니다. 이는 크립토가 대규모 적용(scale-up)으로 나아가기 위한 cold start phase(초기 활성화 단계)를 돕는 것입니다.
업계 정상급 두 곳의 규모를 살펴봅시다: Polymarket은 2026년 1분기 거래량이 262억 달러로 분기 대비 90% 성장했으며, 월드컵 시즌(6월 11일~7월 19일)에는 거래량이 150억 달러를 초과했습니다. 그 차별점은 전 세계화와 비 custodial(비신탁) 특성이며, 차세대 암호화 애플리케이션의 가장 대표적인 사례 중 하나입니다. Kalshi는 규제 준수(regulatory compliant) 노선을 걷다가 연방 라이선스를 획득했고, 2026년 1분기 거래량은 약 321억 달러였으며, 로빈후드(Robinhood)와 인터랙티브 브로커스(Interactive Brokers)를 통해 유통됩니다. 2018년 설립되어 오랫동안 의심을 받았으나, 냉장세를 견디고 라이선스를 확보하며 미국 핀테크 분야에서 우리가 지켜본 among(중) 가장 급격한 income curve(수익 곡선)을 그려냈습니다.
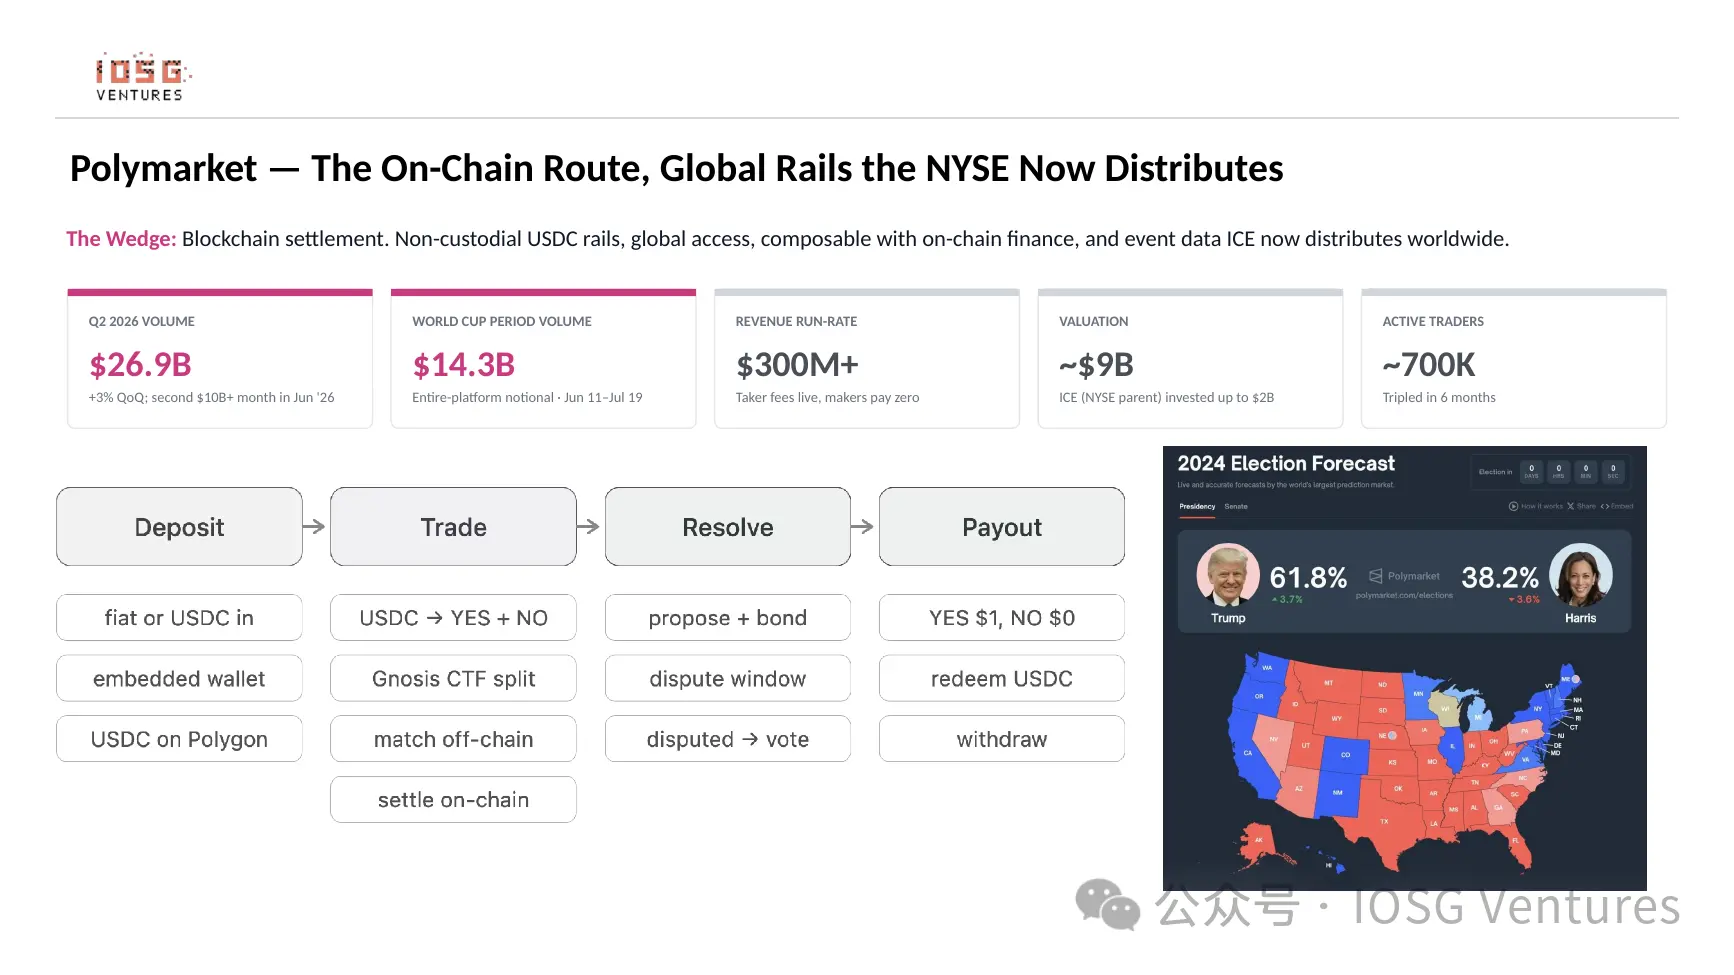
Polymarket · 온체인 경로
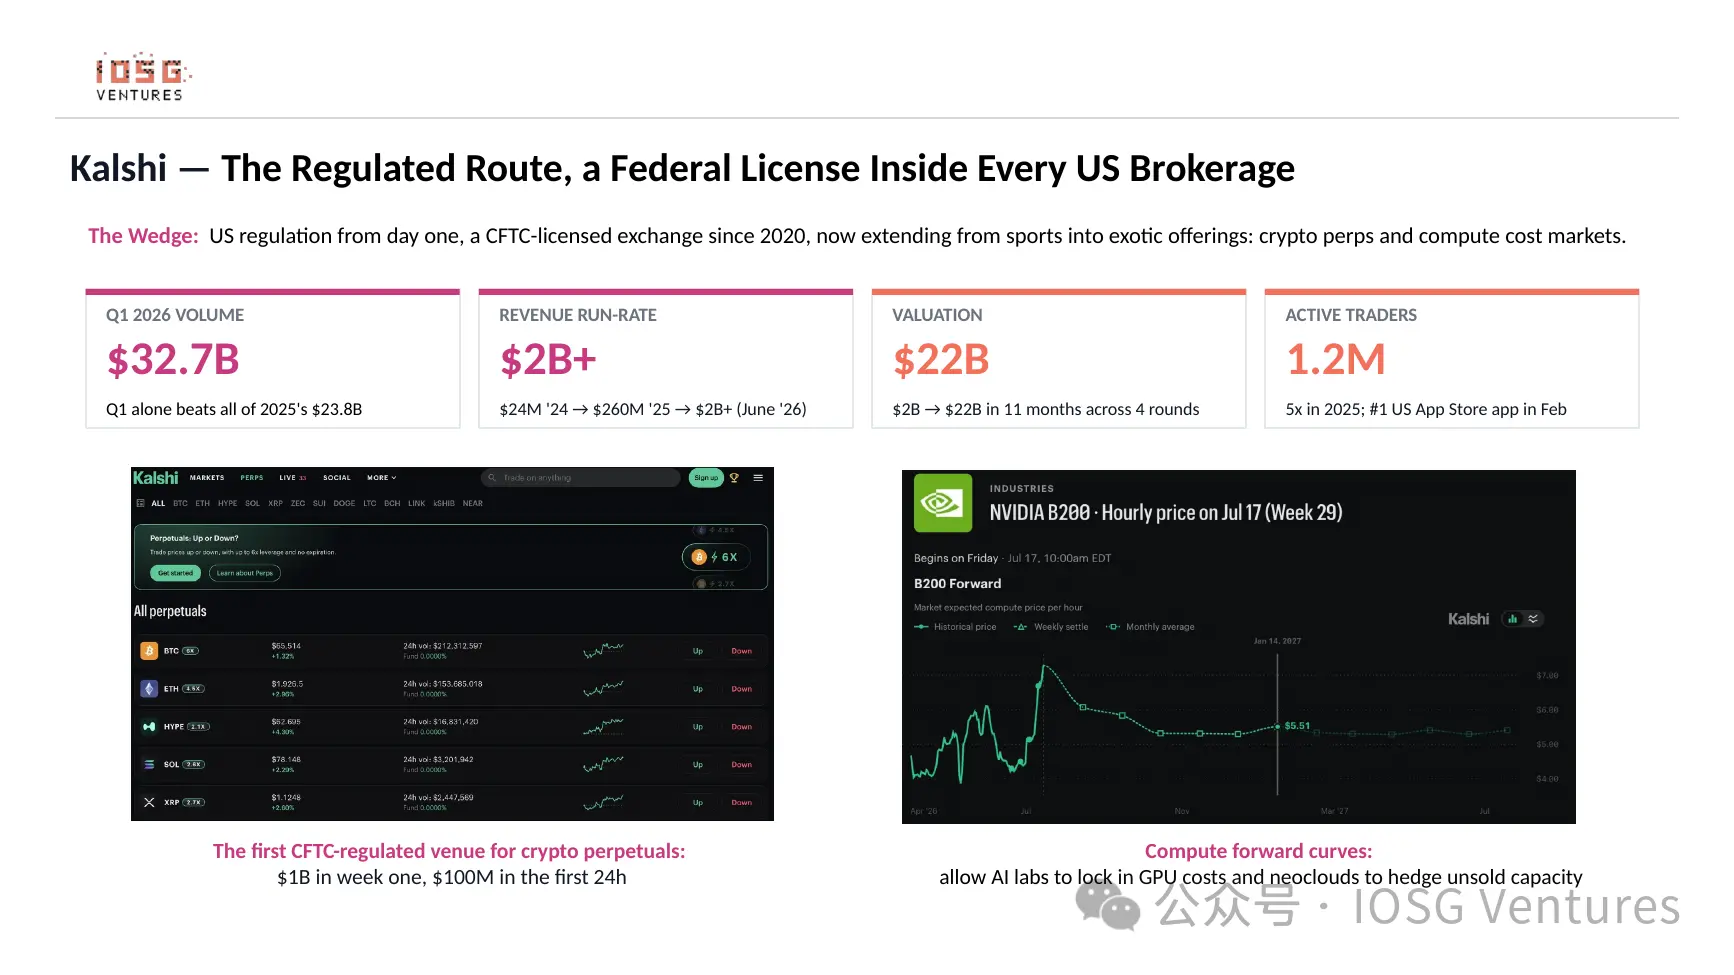
Kalshi · 규제 준수 경로
方向三 · AI × Crypto: 컴퓨팅 파워, 데이터, 자금은 어떻게 흐르는가
세 번째 방향은 AI와 크립토입니다.
지난 5년 동안 모두의 관심은 모델 quality에 집중되었습니다. 어느 Transformer가 더 좋은지, 어느 RLHF가 더 스마트한지. 하지만 이제는 더 근본적인 logic을 생각해봐야 합니다: 컴퓨팅 파워는 어디에서 오는가? 데이터는 어디에서 오는가? AI의 돈은 어떻게 흐르는가?
먼저 컴퓨팅 파워부터 말씀드리겠습니다. 크립토는 이미 한 가지를 입증했습니다: 개방형 네트워크는 전 세계적인 수준에서 하드웨어 자원을 조정할 수 있습니다. 이더리움 PoW 시절(2022년 Merge 이전), 전체 네트워크에 모인 GPU 컴퓨팅 파워는 frontier training cluster(최첨단 훈련 클러스터) 수준의 magnitude였습니다. 이것은 채굴 miners' GPUs가 frontier 모델 학습에 직접 사용될 수 있다는 뜻이 아닙니다 — metric(scope)이 다르죠 — 하지만 이것이 증명하는 바는 토큰 인센티브를 통해 전 세계적으로 분산된 유휴 하드웨어를 aggregate할 수 있다는 점입니다. 만약 이 메커니즘이 올바르게 AI 컴퓨팅 마켓에 적용된다면, 그것은 genuine opportunity가 될 것입니다.
두 번째는 데이터, 세 번째는 AI의 자금 흐름, 즉 agent banking 모델입니다. 여기 구체적인 사례를 몇 가지 소개하겠습니다.
Grass는 약 850만 명의 사용자가 있으며, 브라우저 플러그인과 앱을 통해 unused bandwidth(사용하지 않는 대역폭)를 공유하여 포인트를 획득합니다. Grass의 네트워크 레이어는 AI 연구소들의 crawling/scraping 작업을 해당 노드에 분배하고, 웹페이지를 scrubbing, structuring 하여 엔터프라이즈급 데이터로 만듭니다. 핵심 아키텍처는 무엇인가? AI 수요처(예: 학습 데이터를 위해 비용을 지불할 의향이 있는 OpenAI, Anthropic 같은 기업)의 요구사항을 온체인 사용자에게 분배하고, 토큰이나 수익으로 them을 incentivize합니다. 현재 데이터 양은 이미 250 PB를 넘어섰습니다. 경제 모델 또한 매우 realistic합니다: 2025년 매출은 약 1,700만 달러, 2026년에는 7,000만 달러를 돌파할 것으로 예상됩니다. 따라서 보시다시피, 크립토 내 토큰 발행 프로젝트는 이미 매우 실제적이며, 수익과 현금흐름이 있고 사람들이 비용을 지불할 의향이 있습니다. B2B를 먼저, B2C를 나중에 따르는 것도 저희의 투자 철학 중 하나입니다.
Hyperbolic은 IOSG의 또 다른 portfolio 조합으로, inference와 GPU 컴퓨팅 마켓을 다룹니다. 25만 명 이상의 개발자가 플랫폼 상에서 구축하며, 고객에는 일부 frontier AI 연구소들도 포함됩니다.
세 번째는 Crypto에서 AI로의 전형적인 프로젝트인 Nous Research(大家用的 Hermes「龙虾」)입니다. 기술 스택은 시간 관계상 자세히 다루지 않겠습니다.
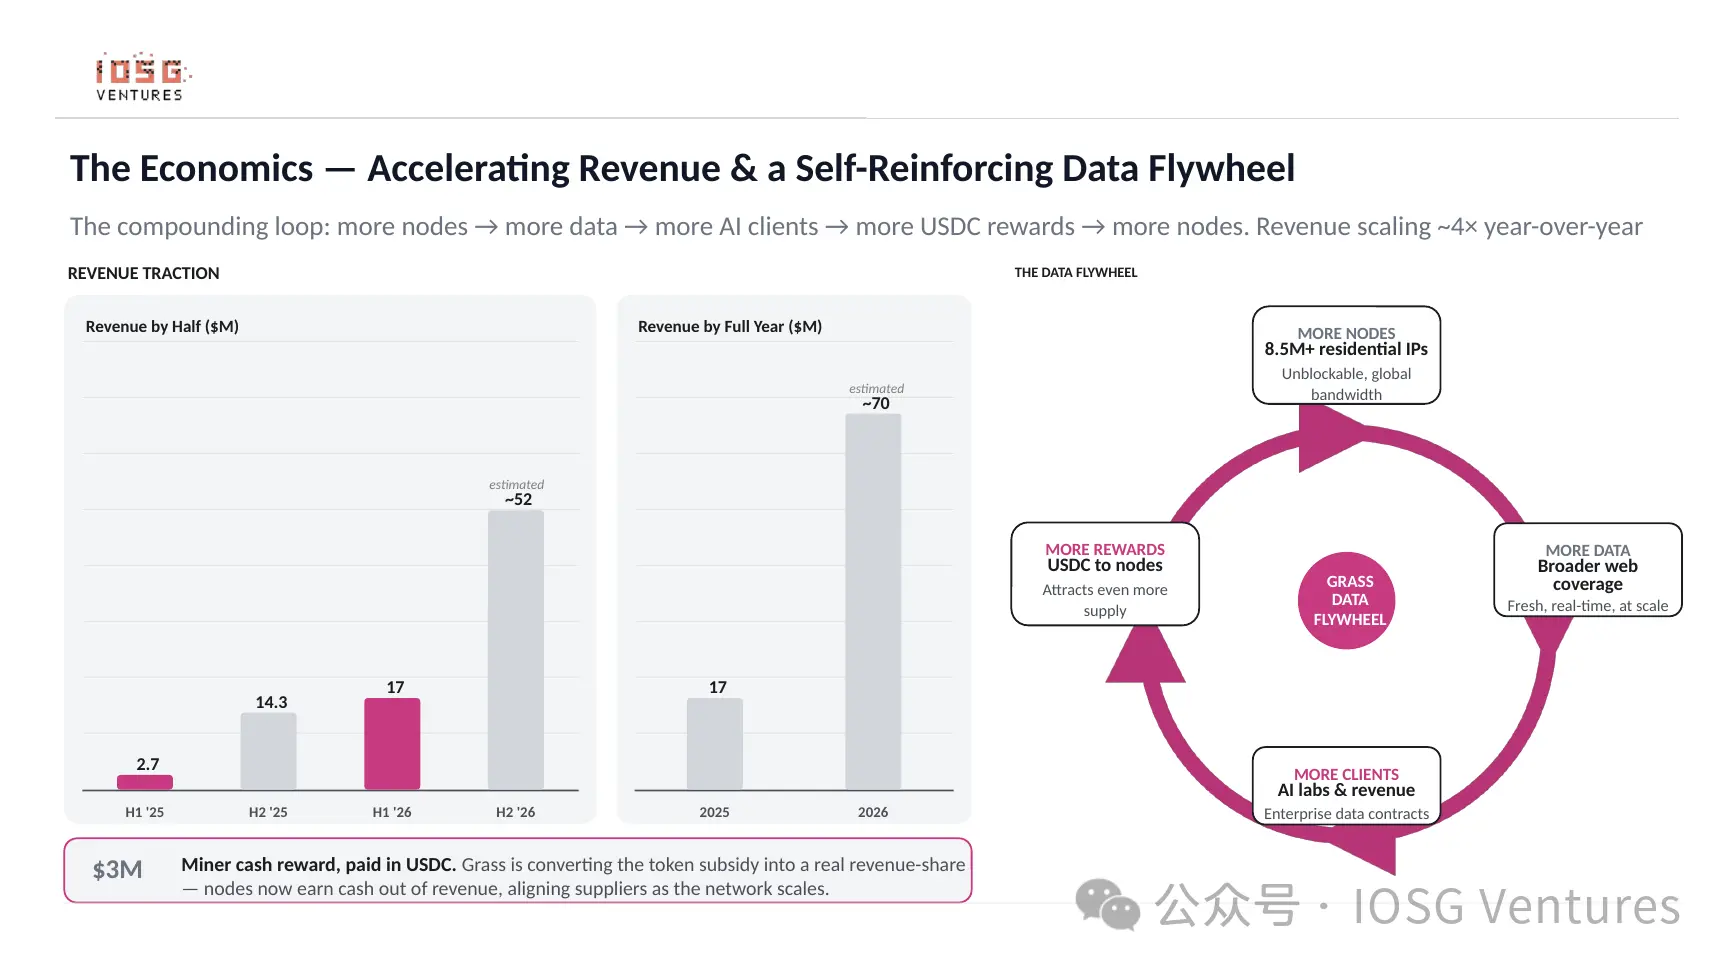
Grass 경제 모델 및 데이터 Flywheel
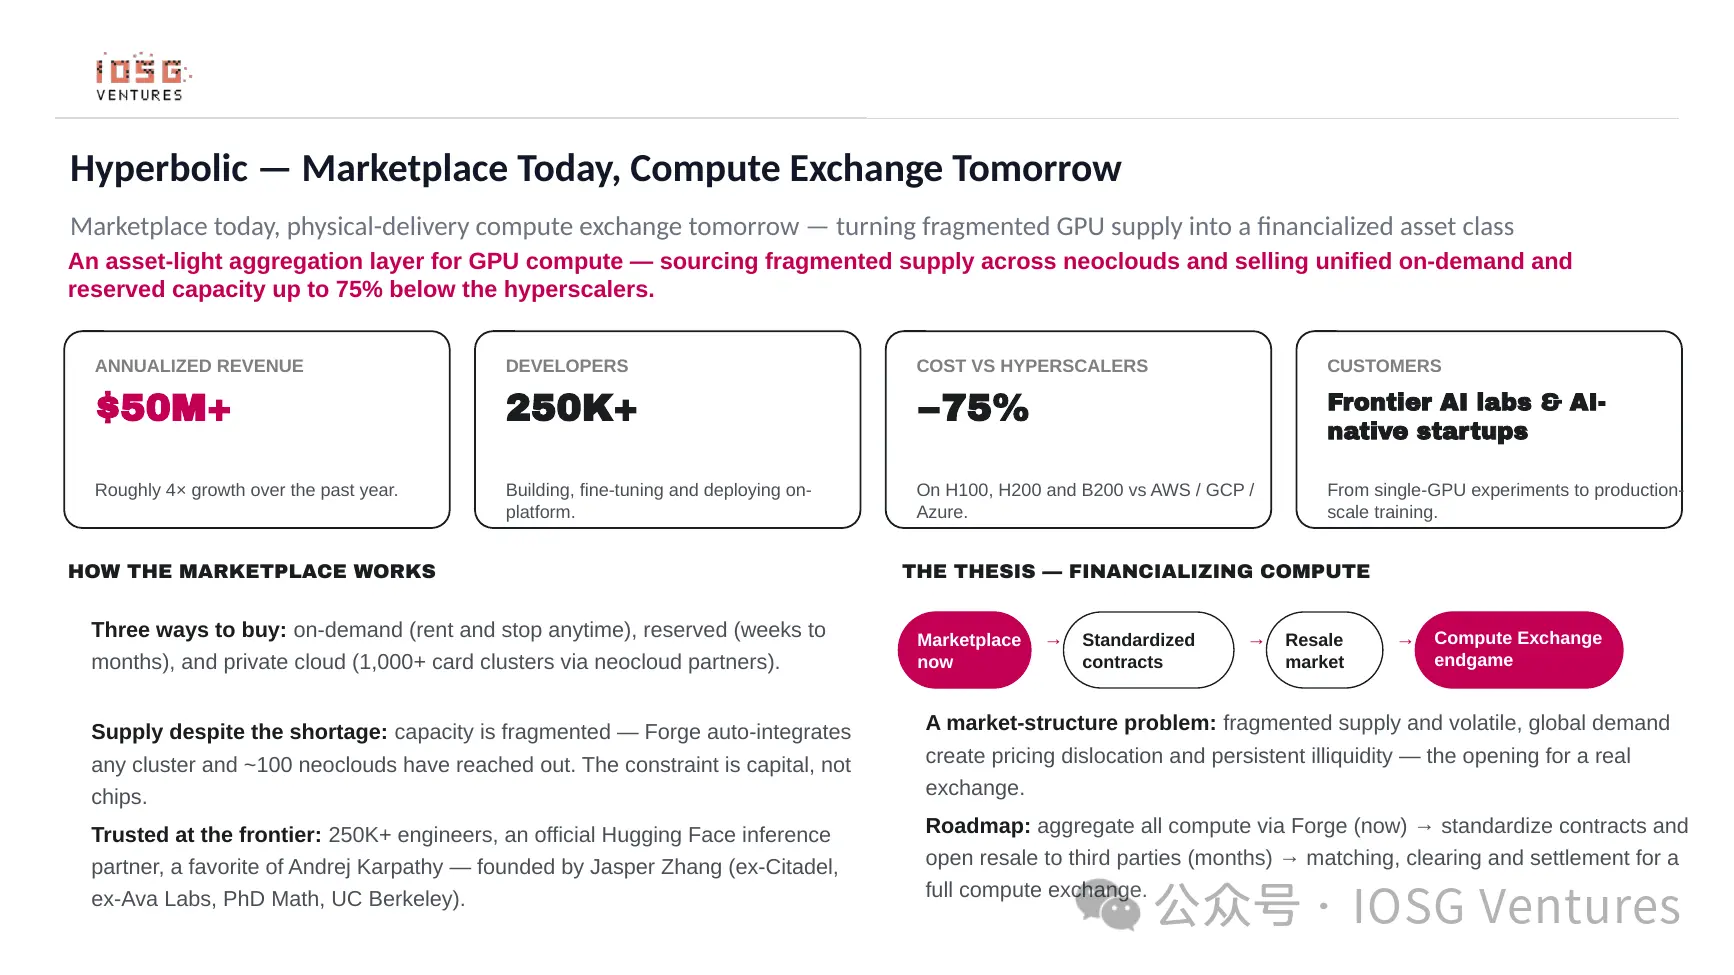
Hyperbolic 컴퓨팅 마켓
方向四 · 온체인 트레이딩 및 신용: Collector Crypt, Hyperliquid
네 번째 방향은 온체인 트레이딩과 온체인 크레딧입니다. 이 분야는 매우 흥미롭습니다.
Collector Crypt는 체인 위에서 실행되는 「당김대 + 카드리더기/카드숍」이라고 생각하시면 됩니다. 현재 수입 기준으로 솔라나(Solana) 상의 Top 2 앱입니다. 비즈니스 모델은 간단합니다. 세 단계로 나뉩니다: 첫 번째 공급 측, 실물 카드를 매입하고 custodia(신탁)하며 Vault(금고)에 보관합니다. 두 번째 온체인 토큰화, 각 카드는 tradeable token으로 변환되며 언제든지 redemption 가능합니다. 세 번째 liquidation/exit(현금화 및 이탈)입니다. 현재 cumulative volume은 10억 달러를 돌파했으며, MAU 400만 명, 일일 기준으로 솔라나 상에서 최대규모의 앱 중 하나입니다; 프로토콜 수입은 4월 약 720만 달러, 5월 약 900만 달러, 6월 약 1500만 달러, 7월 약 1200만 달러입니다. 이 규모라면 this year 수입이 2억 달러를 돌파할 가능성도 있습니다. 이는 진정한 수익을 내고, 토큰을 발행했으며, 명확한 수요가 있는 프로젝트입니다.
Hyperliquid도 매우 흥미롭습니다. 왜 사람들이 「바이낸스를 먹어버린다」라고 말할까요? 직설적으로 표현하자면, 이는 self-repaying flywheel(compounding buyback flywheel)로 작동합니다. 탈중앙화된 푸른 바이낸스로 이해하실 수 있습니다: 모든 거래에서 fee를 받으며, 그중 약 97%의 fees가 token buyback에 사용됩니다. 더 많은 거래 = 더 많은 fees = 더 많은 buyback = 이렇게 cycle을 반복합니다.
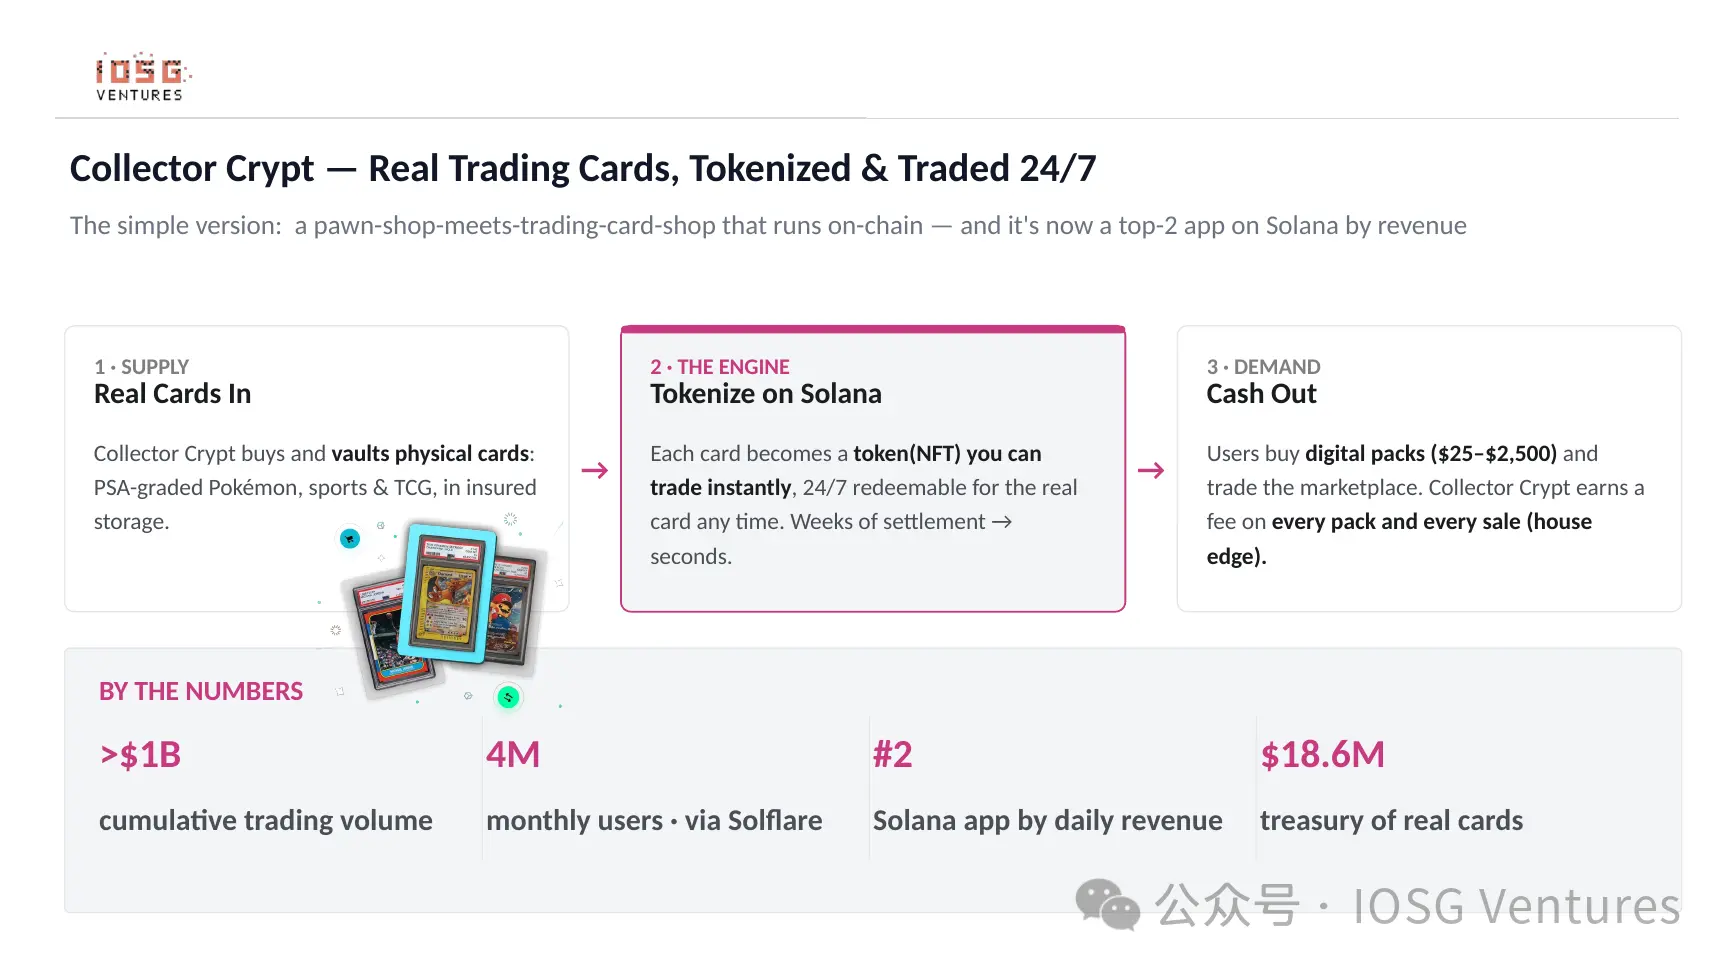
Collector Crypt · 온체인 카드
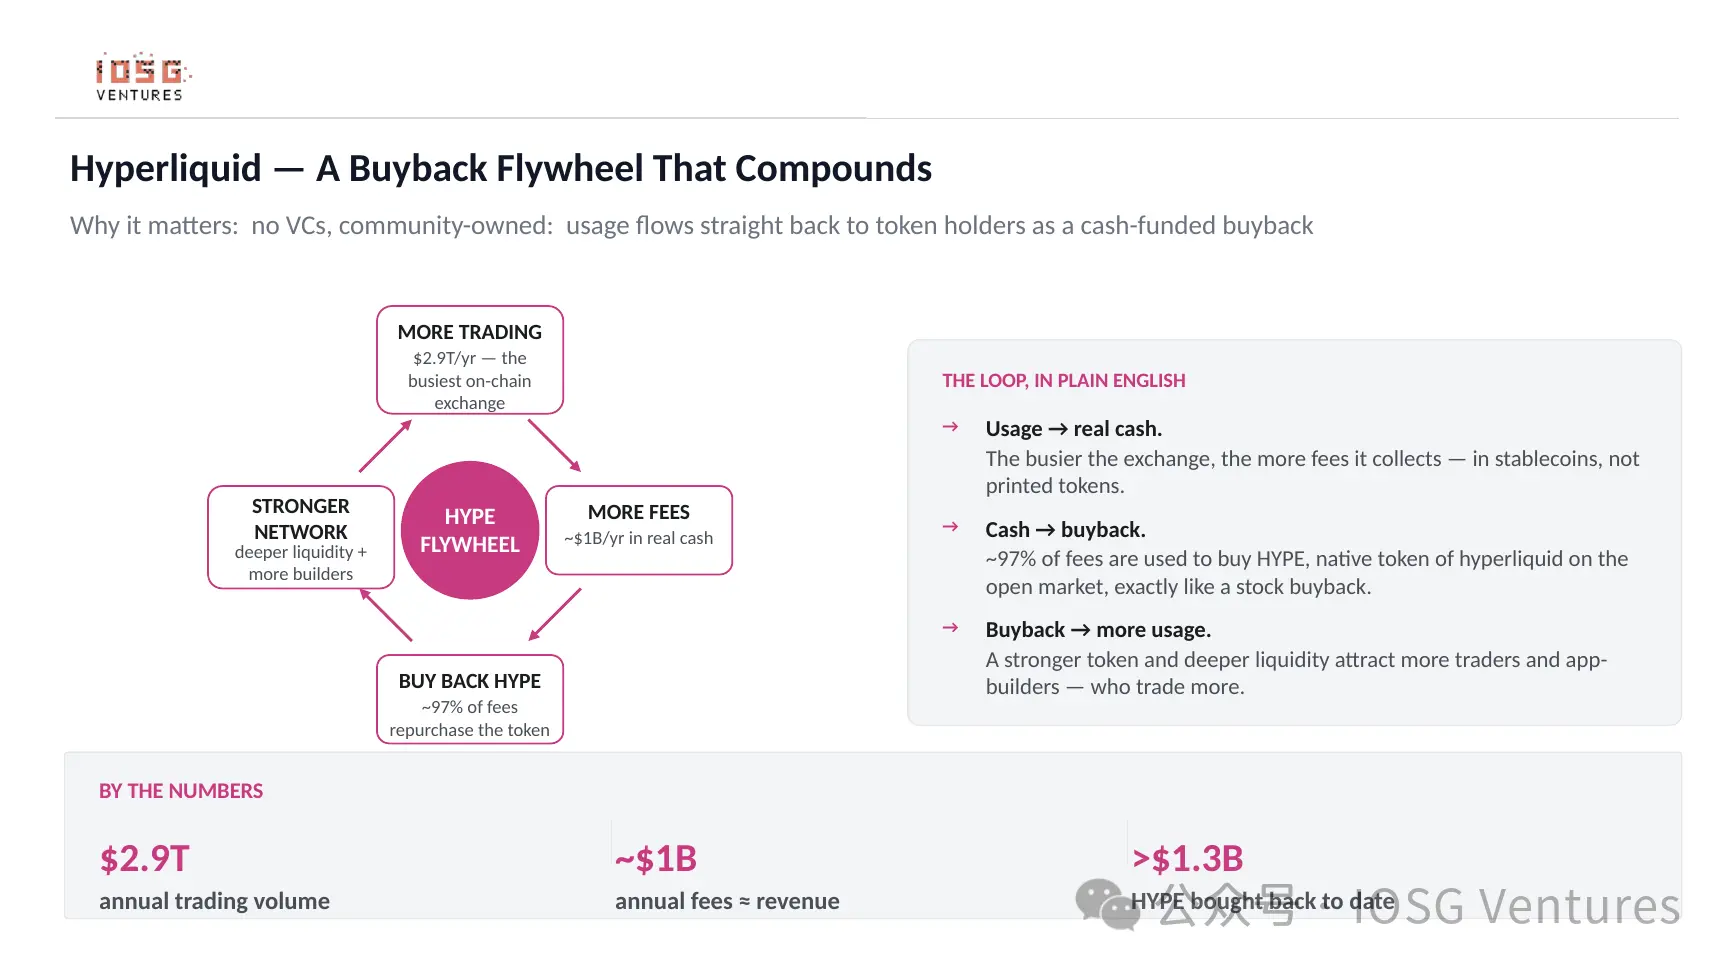
Hyperliquid · Buyback Flywheel
七、IOSG의 자신감: 동서양 접점 + 연구 해자
왜 우리에게입니까? IOSG는 글로벌 기회에 있어 best reach(access)를 가지고 있기 때문입니다. 저희 portfolio 대부분은 동서양, 북미와 아시아 양쪽을 가로지릅니다. 또한 매번 cycle마다 core paradigm을 가장 일찍 capturing할 수 있습니다. 이것을 뒷받침하는 것은 저희가 매우 견고하게 수행하는 research — deep research가 저희의 investment moat입니다.
八、결론: 냉장세는 배치(portfolio positioning)의 시작점이다
긴 시간 읽어주셔서 감사합니다. 마무리하겠습니다.
최고의 투자 기회는 종종 최악의 감정 속에 숨어 있습니다. 핵심 강조: 「比特神力」의 분석에 따르면 올해 10월 말, 비트코인은 최저점에 도달할 기회가 있습니다. 따라서 AI나 미국 증시로 시선을 돌렸던 분들도 다시 돌아가 암호화 시장의 새로운 기회를 새롭게 바라보시기 바랍니다.
그렇다면 우리는 무엇을 포지셔닝할 것인가?
첫째, 진정한 수익(real revenue)을 내는 프로젝트. 스테이블코인, 결제, AI 및 크립토 연계 방향 모두 새로운, 검증 가능한 현금흐름을 생산하고 있습니다.
둘째, 이번 winter에 잘못 가격 매겨진 비즈니스들. 많은 프로젝트들이 fundamentals는 우수하나, 이미 약 90% 진행된 Bear Market Pricing으로 할인되었습니다 — 이러한 valuation misalignment 그 자체가 기회입니다.
셋째, IOSG가 매우 일찍 capture했습니다. 세 번의 역발상적이고, 연구 기반의 Invest purpose는 단 하나입니다: bull market이 도래하기 전에 winners를 식별하는 것.
냉장세는 배치의 시작점입니다. 감사합니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 IOSG Ventures















