주식 연동 미메 코인의 쇼트 스퀴즈 신화, 왜 반드시 무너질 수밖에 없는가?
글: David Christopher
번역: Saoirse, Foresight News
유감스럽지만 말해드려야 할 것은, 시장에서 주식 페어링 멤코인에 대해 거는 거대한 비전이 결국 실현되기 어렵다는 사실입니다.
아직 배경을 잘 모르는 독자도 계실 수 있겠습니다만, 제가 언급하는 것은 시장에 널리 퍼진 한 가지 내러티브입니다. 체인상 주식 공급에서 공매도 청산(쇼트 스크워프)이 발생하면 이 효과가 실제 주식시장으로 전파될 것이라는 이야기죠. 하지만 안타깝게도 해당 메커니즘은 설계 단계부터 불가능하도록 맞춰져 있습니다.
지난 주말 시장 동향을 눈여겨보지 않았다면 매우 괴상한 가격 왜곡 상황을 놓쳤을 가능성이 큽니다. 유동성 풀은 본질적으로 자금이 진입하고 퇴출되는 거래 구조입니다. 사용자가 TEQ(토큰화된 주식)와 연동된 BONER 같은 멤코인을 매수하면 대량의 자금이 갇히면서 페어링 주식 토큰의 유통 공급을 사실상 독점하게 됩니다. 공급이 극도로 압박받으니 토큰 가격이 급등하는 현상이 자연스럽게 발생하는 것이죠.
AMC 주식 토큰은 과거 166.86달러까지 치솟았으나, 실제 주식은 금요일 마감 기준 고작 2.59달러에 불과했습니다. HIMS의 움직임은 이 정도 극단은 아니었지만 역시나 이해하기 어려운 수준이었습니다. 체인상 토큰 최고가는 132.64달러였으나 실제 주가는 금요일 종가 기준 28.84달러로, 월요일 전통 시장 개장 후에야 가격이 정상화되었습니다. 두 토큰의 체인상 가격은 각각 실제 주가의 약 64배, 4.6배까지 형성되었습니다.
최근 며칠간 이러한 '토큰 공급 독점' 현상은 시장의 상상력을 자극했으며, 특히 이것이 과잉 공매도 상태인 실제 주식에 어떤 파급 효과를 줄지에 대한 관심이 집중되었습니다. 열광적인 멤코인 보유자들이 토큰 가격을 극단적으로 인상시킬 수 있는지, 그리고 잠긴 토큰화된 지분을 바탕으로 체인상에서만 공매도를 청산하는 데 그치지 않고 실제 주식시장으로 쇼트 스크워프를 전파할 수 있을지 사람들이 궁금해했습니다.
하지만 안타깝게도 정답은 아닙니다.

BONER이 로빈후드 체인상의 HIMS 토큰을 매집하면서 주말 동안 체인상 토큰 가격이 실제 주가의 4.5배까지 폭등했고, 이는 공매도 청산을 유도하려는 시도로 보입니다. 첨부 그래프는 두 자산의 가격 추세가 얼마나 크게 갈랐는지를 보여줍니다.
공매도 청산 전략이 작동하지 않는 이유
첫 번째 핵심 문제는 규모 격차입니다. 대부분의 TEQ 토큰 유통량은 해당 종목의 실제 하위 주식 규모에 비해 미미합니다. BONER의 경우 누적 보유량이 HIMS 주식 토큰의 53%에 달해 놀랍게 보이지만, 환산해 보면 HIMS 실제 총 발행 주식의 약 0.014%에 불과합니다.
토큰 규모가 더 커진다 해도 더 치명적인 문제가 하나 존재합니다. 주식 토큰을 장악했다고 해서 실제 주식을 통제하는 것은 아니라는 점입니다.
로빈후드가 발행한 주식 토큰은 신탁 계좌의 실제 주식으로 1:1 백킹(보증)됩니다. 사용자에게 제공되는 것은 단순 가격 노출 포지션일 뿐 실제 주식 자체의 소유권은 아닙니다. 따라서 BONER가 대량의 HIMS 주식 토큰을 유동성 풀에 예치하더라도 체인상에서는 주식 토큰의 희소성만 초래할 뿐, 현실의 HIMS 주식 공급이 부족해지지는 않습니다.
토큰 희소성이 체인상 HIMS 가격을 실제 주가보다 훨씬 높은 수준으로 끌어올리면, 로빈후드의 승인된 참여자들은 신규 주식 토큰을 생성해 차익거래를 할 수 있습니다. 신규 토큰 생성에는 실제로 하단 백킹용으로 추가 실물 주식을 매입해야 하므로, 이로 인해 대상 주식에 소규모 매수세가 발생할 수 있습니다. 하지만 기존 토큰을 매집한다고 해서 자동으로 동일한 금액의 HIMS 정주 매수를 강제하지는 않습니다. 가장 큰 영향은 플랫폼이 추가적인 주식 토큰 생성을 유도해 토큰 공급을 늘리고, 결과적으로 체인상 토큰 가격을 실제 주가와 근접한 수준으로 안정화시키는 것입니다.
지난 주말 시장 동향은 이를 입증했습니다. HIMS 토큰은 체인상 100달러를 돌파할 수 있었지만, 실제 HIMS 주가는 여전히 29달러 선에서 등락했습니다. 전통 시장 개장 후 약 4000개의 신규 HIMS 토큰이 유입되면서 체인상·체인외 간 엄청난 가격 차이가 빠르게 소멸했습니다.
물론 공매도 청산이 결코 불가능한 것은 아닙니다. 다만 이를 위해서는 실제 주권과 더 강력하게 결부된 TEQ 인프라가 갖춰져야 합니다.
더 완비된 TEQ(토큰화된 주식)는 어떤 모습이어야 할까
아이러니하게도 현재 해당 목표에 가장 근접한 솔루션은 솔라나(Solana) 공개 네트워크에 나타났습니다.
작년 갤럭시(Galaxy)는 슈퍼스테이트(Superstate)와 함께 GLXY 토큰을 체인으로 이전했습니다. 양자의 차이는 매우 명확합니다. 로빈후드는 사용자에게 주식 가격을 추적하는 토큰을 제공하는 반면, 갤럭시 모델에서는 토큰 자체가 바로 주식입니다.
최초 갤럭시 주주는 보유하고 있는 GLXY를 체인 상 버전 GLXY로 전환할 수 있습니다. 이러한 체인상 토큰은 실제 갤럭시 A종 보통주의로서, 기존 전통 방식의 GLXY와 동일한 법적 권리, 경제적 수익 및 의결권을 보유합니다. 토큰 이체가 발생하면 갤럭시 공식 주주 명부 또한 즉시 동기화되어 업데이트됩니다.
이를 통해 온체인과 오프라인 시장의 연관성이 훨씬 직접적으로 바뀝니다. 온체인 GLXY를 이전한다는 것은 단순히 주식의 복사본 증서를 만들어내는 것이 아니라, 실제 지분권 자체를 이전하는 것과 같습니다.
하지만 갤럭시의 이번 솔루션은 아직 완전히 성숙하지는 않았습니다. 현재 단계에서는 온체인 지분이 허가된 지갑 간 거래에만 허용되어 있으며, 갤럭시는 아직 무허가 자동화 시장조성자(AMM) 거래를 개방하지 않았습니다.
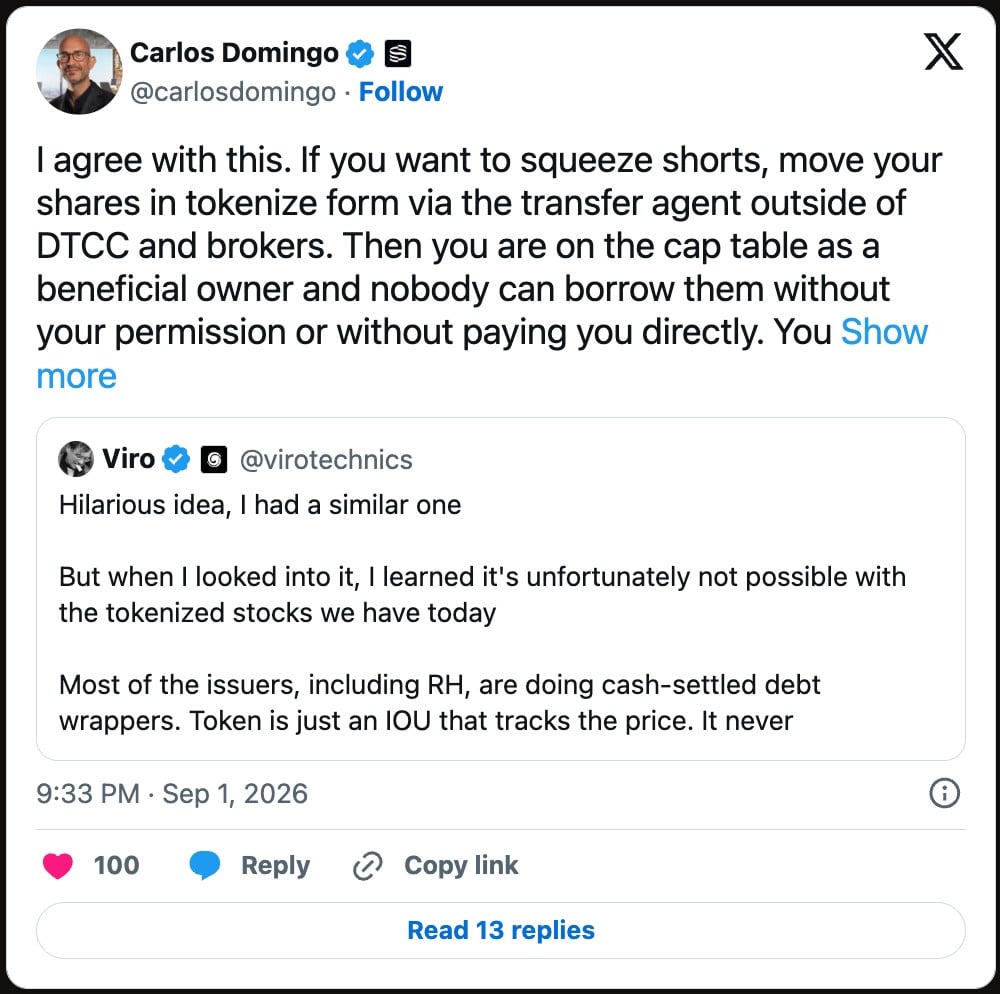
온체인 쇼트 스크워프 실현 조건을 논의하며, 현재 로빈후드 등의 토큰화된 주식은 단순히 가격 기록용 IOU(채무 확인서)일 뿐 실제 주권이 아니므로 진정한 공매도 청산을 실현할 수 없음을 지적합니다.
주식 페어링 멤코인의 진정한 가치는 어디에 있을까
그렇다면 모든 것이 단지 투기꾼들이 자본을 부풀리기 위한 새롭고 유치한 행위에 불과한 걸까요?
저는 그렇게 생각하지 않습니다.
공매도 청산 효과는 대중이 가장 먼저 환영하고 흥미로워하는 내러티브일 뿐입니다. 비록 쇼트 스크워프를 달성하지 못한다 해도, 주식과 토큰의 결합은 여전히 완전히 새로운 시장 논리를 만들어냅니다.
에릭 컨너(Eric Conner)는 하나의 주류 의견을 제시했습니다. 이러한 멤코인은 상장 기업의 탈중앙화 마케팅 도구 역할이 될 수 있다는 겁니다. 토큰 보유자들은 자연스럽게 실적 발표, 제품 동향, 공매도 잔고, 업계 뉴스 및 관련 정보 등을 추적하고, 이와 동시에 수많은 밈 이미지와 콘텐츠를 생성해낼 것입니다.
하지만 이 모드에는 명확한 한계가 존재합니다. BONER 토큰 이름이 Hims 제품의 성향과 꽤 잘 맞는다고 하더라도, 주류 시장에서의 신뢰도를 추구하는 의료계 상장 기업으로서는 'BONER'라는 이름을 가진 토큰을 공개적으로 받아들이기 매우 힘듭니다.

향후 모든 종목에 대응하는 멤코인 커뮤니티가 탄생할 것이며, 이러한 커뮤니티가 상장 기업에 홍보 효과를 가져다줄 수 있다는 관점을 제시합니다. 또한 HIMS 온체인 토큰 급등과 관련한 팟캐스트 콘텐츠를 공유하는 모습이 담겨 있습니다.
그러나 현실에는 중간 지대가 존재합니다. 오늘날 저명한 기업들은 게릴라 마케팅 방식을 이미 익혔으며, 토큰 커뮤니티는 자연스레 소통 창구를 형성합니다. 기업은 이를 공식 인정할 필요도, 더군다나 통제하려 들 필요도 없습니다.
두 번째이자 더 흥미로운 발전 방향은 TEQ를 완전 새로운 금융 및 게임화 기반 구성 요소로 만드는 것입니다.
넷넷 캐피탈(NetNet Capital)은 'RW-Play' 개념을 제안했는데, 핵심은 토큰화된 주식을 게임이나 DeFi 제품 내부의 프로그래밍 가능한 모듈로 활용하는 것입니다. COINflip은 승자에게 토큰화된 코인베이스 주식을 보상으로 지급하고, SpaceX Invaders는 상금으로 토큰화된 스페이스X 주식을 배포하며, MSFT Flight Simulator은 토큰화된 마이크로소프트 주식을 보상합니다.
토큰화된 주식은 이제 단순한 매수 보유에 국한되지 않고, 거래 쌍, 담보, 보상 항목, 유동성 공급원 등으로 작용하여 다양한 신규 애플리케이션에 내장될 수 있습니다.
현재 시장은 대부분 새로운 자산을 이용해 2020년 당시 DeFi의 구태의연한 틀을 그대로 복제하는데 그칩니다. 하지만 더 깊이 고민해 볼 부분은 TEQ가 자체적인 네이티브 기반 구성 요소를 갖추게 되면 시장이 어떻게 진화할 것인지입니다.
로빈후드 온체인 상의 가파른 상승세는 일단 치워두더라도, 주식과 토큰의 결합은 최근 온체인 분야에서 매우 참신한 혁신이라 할 수 있습니다. 현재 로빈후드 주식 토큰은 이 레인의 주요 전거지로 자리 잡고 있으나, 이러한 지위가 영원히 도전자 없이 유지되지는 않을 것입니다.
갤럭시는 솔라나가 현실의 주권과 깊게 결부된 TEQ를 완벽히 수용할 수 있음을 증명했으며, 베이스(Base) 공개 네트워크 또한 곧 유사한 자체 솔루션을 내놓을 확률이 높습니다. 레인 경쟁의 핵심은 누가 더 많은 주권을 온체인에 올리는가가 아니라, 누가 온체인 자산과 실제 주권 사이에서 더 가치 있는 가교 역할을 구축하느냐에 있으며, 궁극적으로는 누가 토큰화된 주식의 더욱 다양하고 흥미로운 응용 장면을 발굴하느냐에 달려 있습니다.
완전히 새로운 내러티브가 태어나는 과정을 목격하는 것은 정말 흥미로운 일입니다. 여기서 투기적 이익을 얻을 기회 역시 분명 존재하지만, 더 중요한 점은 미래에 전례 없는 수많은 금융 메커니즘 설계가 등장할 것이라는 사실입니다.

로빈후드 공동 설립자는 로빈후드 체인이 고품질 RWA(현실 세계 자산) 기반 현실 자산 레인으로 포지셔닝되며, 동시에 멤코인類 투자성 플레이에도 적합하다고 밝혔습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 Bankless