


Bitwise: 비트코인, 미국 주식과 탈동조화하며 디지털 골드 가격 결정 사이클 본격 진입
글쓴이: André Dragosch, Bitwise 유럽 연구 책임자
번역: Luffy, Foresight News
비트코인을 둘러싼 오랫동안 지속된 가장 큰 논쟁 중 하나는 그것이 과연 진정한 '디지털 골드'인지 여부이다. 이 관점을 지지하는 사람들은 대부분 이론적 차원에서 비트코인이 금과 마찬가지로 희소성, 대체 가능성, 분할 가능성이 있으며 제3자의 위임 없이도 보유할 수 있다고 주장한다.
반대자들은 더 현실적인 근거를 제시한다. 비트코인의 과거 가격 흐름은 금과 완전히 다르다는 것이다. 비트코인이 여러 차례 50~80%에 달하는 깊은 조정을 겪었다고 지적하며 이 가설을 의문시한다. 동시에 비트코인의 탄생 역사도 금보다 훨씬 짧고, 저장 가치 자산으로서의 수용도 역시 금에 미치지 못한다고 주장한다.
하지만 최근 시장에 핵심적인 변화가 발생했으며, 이것이 아마도 이러한 논쟁을 종식시킬 수 있을 것이다. 시장이 증명하듯, 거시 경제 리스크가 실제로 닥쳤을 때 비트코인은 정말로 '디지털 골드'의 역할을 훌륭히 수행하며, 지금이 바로 그 가치가 본격적으로 실현되기 시작하는 시점이다.
비트코인과 금의 상관관계 6년 만에 최고치 상승
8월 시장은 중대한 거시 경제 이벤트를 맞이했다. 미국 10년물 및 30년물 국채 금리가 상승함에 따라 스콧 베센트 미국 재무장이 시장에 개입해 장기 국채 매수를 확대했다. 이번 개입은 새로운 금융 억제(financial repression)와 수익률 곡선 관리 시대가 열릴 것임을 시사한다.
개조치가 이행되자 비트코인은 2024년 3월 이후 가장 강력한 주간 상승을 기록하며 22.4%의 상승률을 보였다. 그러나 다수 투자자는 한 가지 중요한 사실을 간과했다. 이번 장세에서 비트코인과 금의 가격 동향이 매우 높게 일치했다는 점을 말이다.
구체적으로 살펴보면, 금은 주 단위로 약 5% 상승한 반면 미국 주식 시장은 하락했다. 데이터를 깊이 있게 분석한 결과, 비트코인과 금의 3개월 이동 상관관계가 지난 6년 사이 최고치로 치솟았다는 매우 의미 있는 사실이 드러났다.

비트코인과 금의 90일 이동 상관관계, 데이터 출처: Bitwise Asset Management, 블룸버그 터미널; 통계 기간: 2015-04-13 ~ 2026-08-31; 금은 스팟 가격을 사용함.
앞서 언급한 수준의 상관관계를 보였던 시기는 아직 2020년 팬데믹 당시 전 세계적으로 재정·통화 완화 기조가 여러 차례 시행되었을 때로 거슬러 올라간다. 즉, 역사상 정부가 거시 경제 시장을 대규모로 개입했던 두 시기가 바로 비트코인과 금의 상관관계가 정점에 도달했던 시기라는 뜻이다.
동시에 비트코인과 미국 주식 시장의 상관관계는 1년 저점으로 하락했고, 이는 실물자산과 주식 시장 간의 데커플링(decoupling)을 의미한다. '비트코인은 레버리지 효과를 쓴 테크 성장주일 뿐'이라는 기존 논리는 더 이상 유효하지 않을 전망이다.
비트코인과 미국 주식 시장의 상관관계는 고점에서 하락세를 보이고 있다.
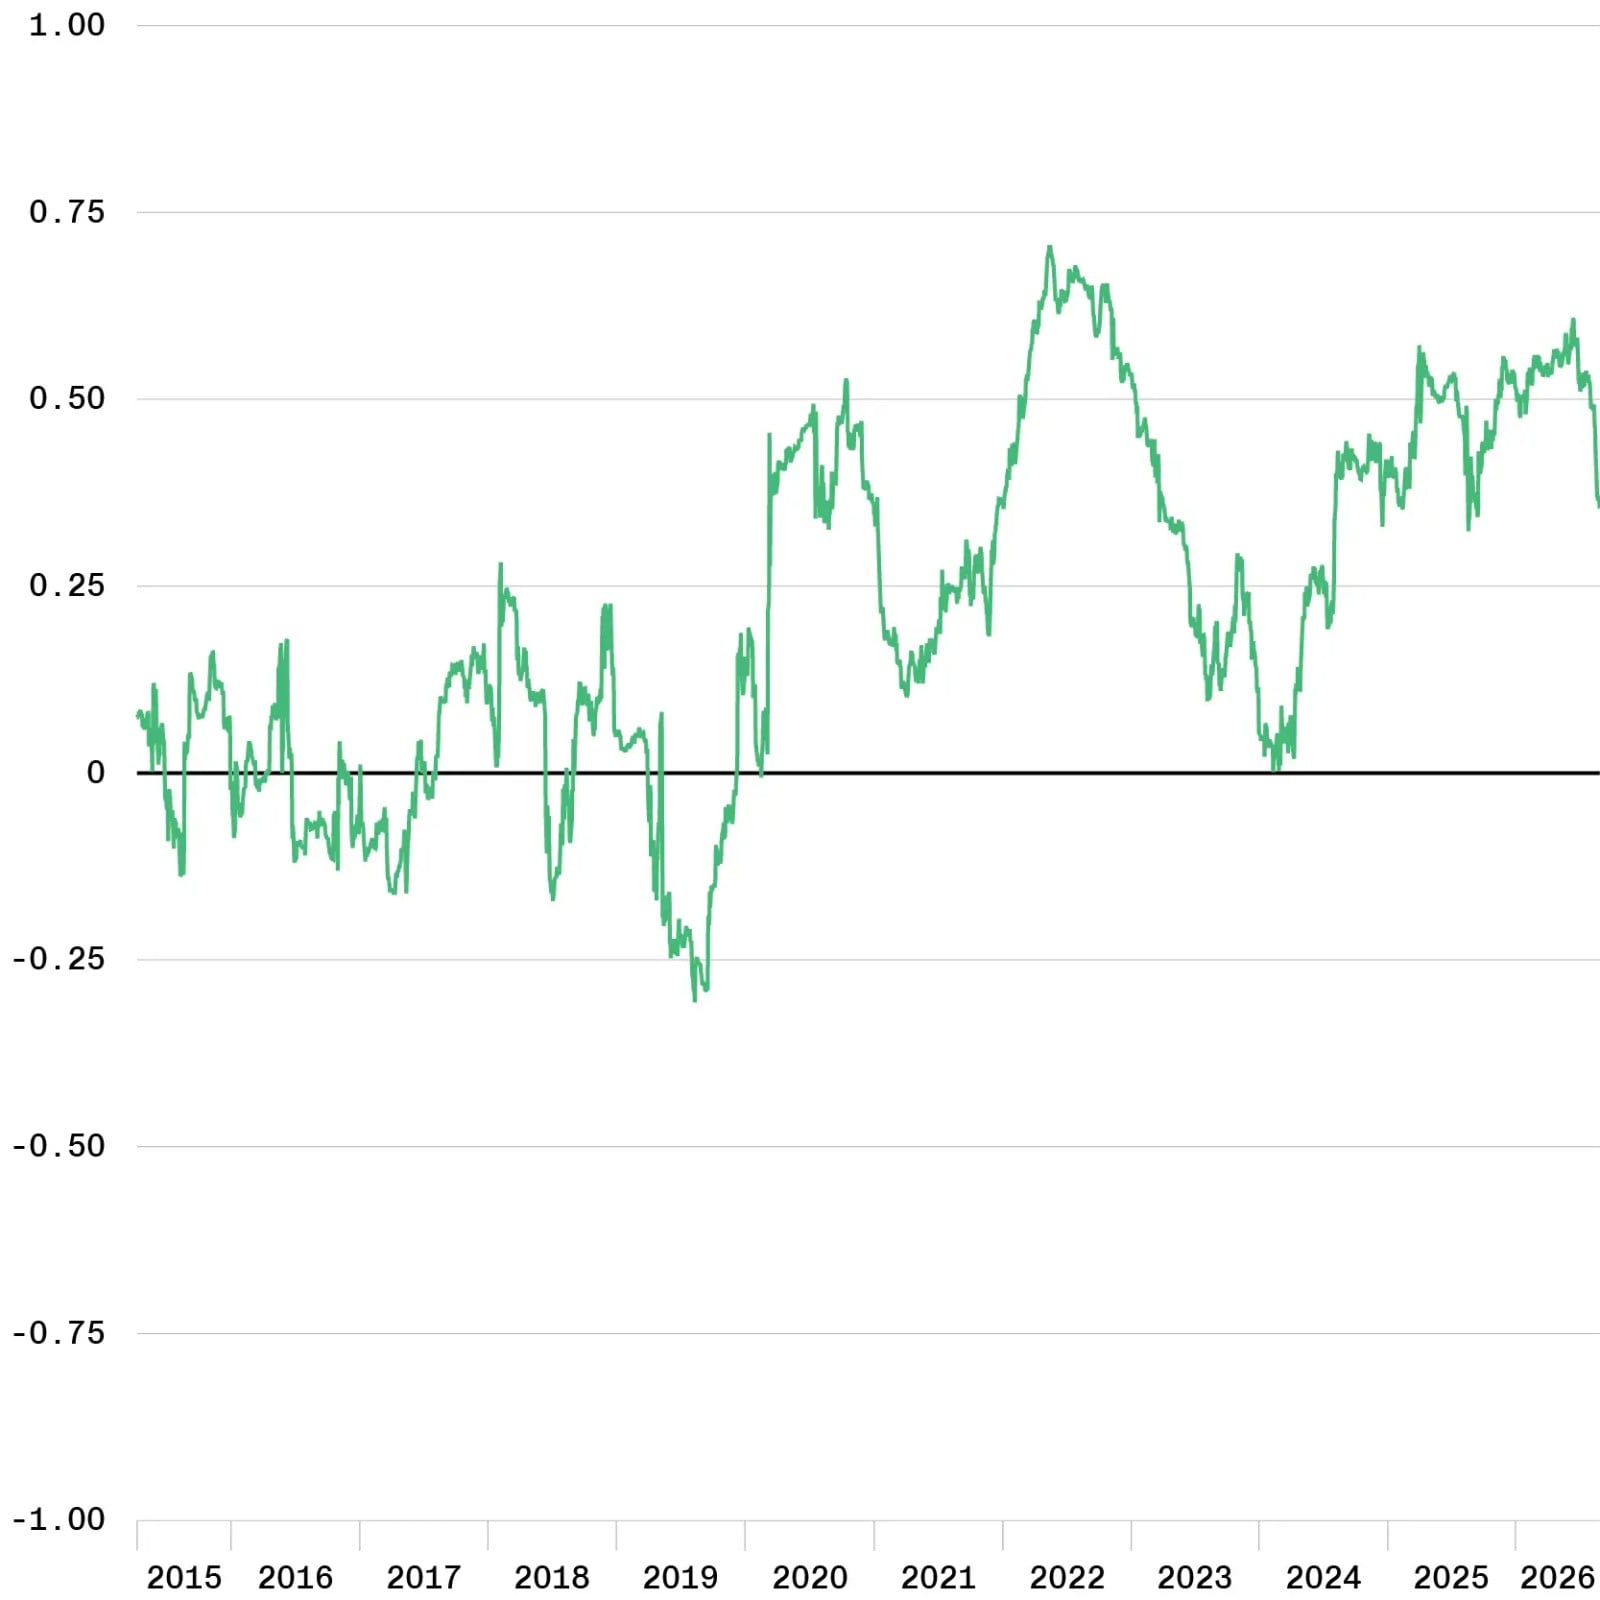
비트코인의 나스닥 100 지수 대비 90일 이동 상관관계 데이터 출처: Bitwise Asset Management, 블룸버그 터미널; 통계 기간: 2015-04-13 ~ 2026-08-31; 벤치마킹은 나스닥 100 총수익 지수 적용.
이외에도 비트코인은 달러 인덱스(DXY)와 뚜렷한 음(-)의 상관관계를 보인다. 달러가 하방 압력을 받아 약세를 보일 때 비트코인(및 금)은 종종 호재 장세를 맞이한다.
비트코인과 달러는 음의 상관관계를 유지하고 있다.
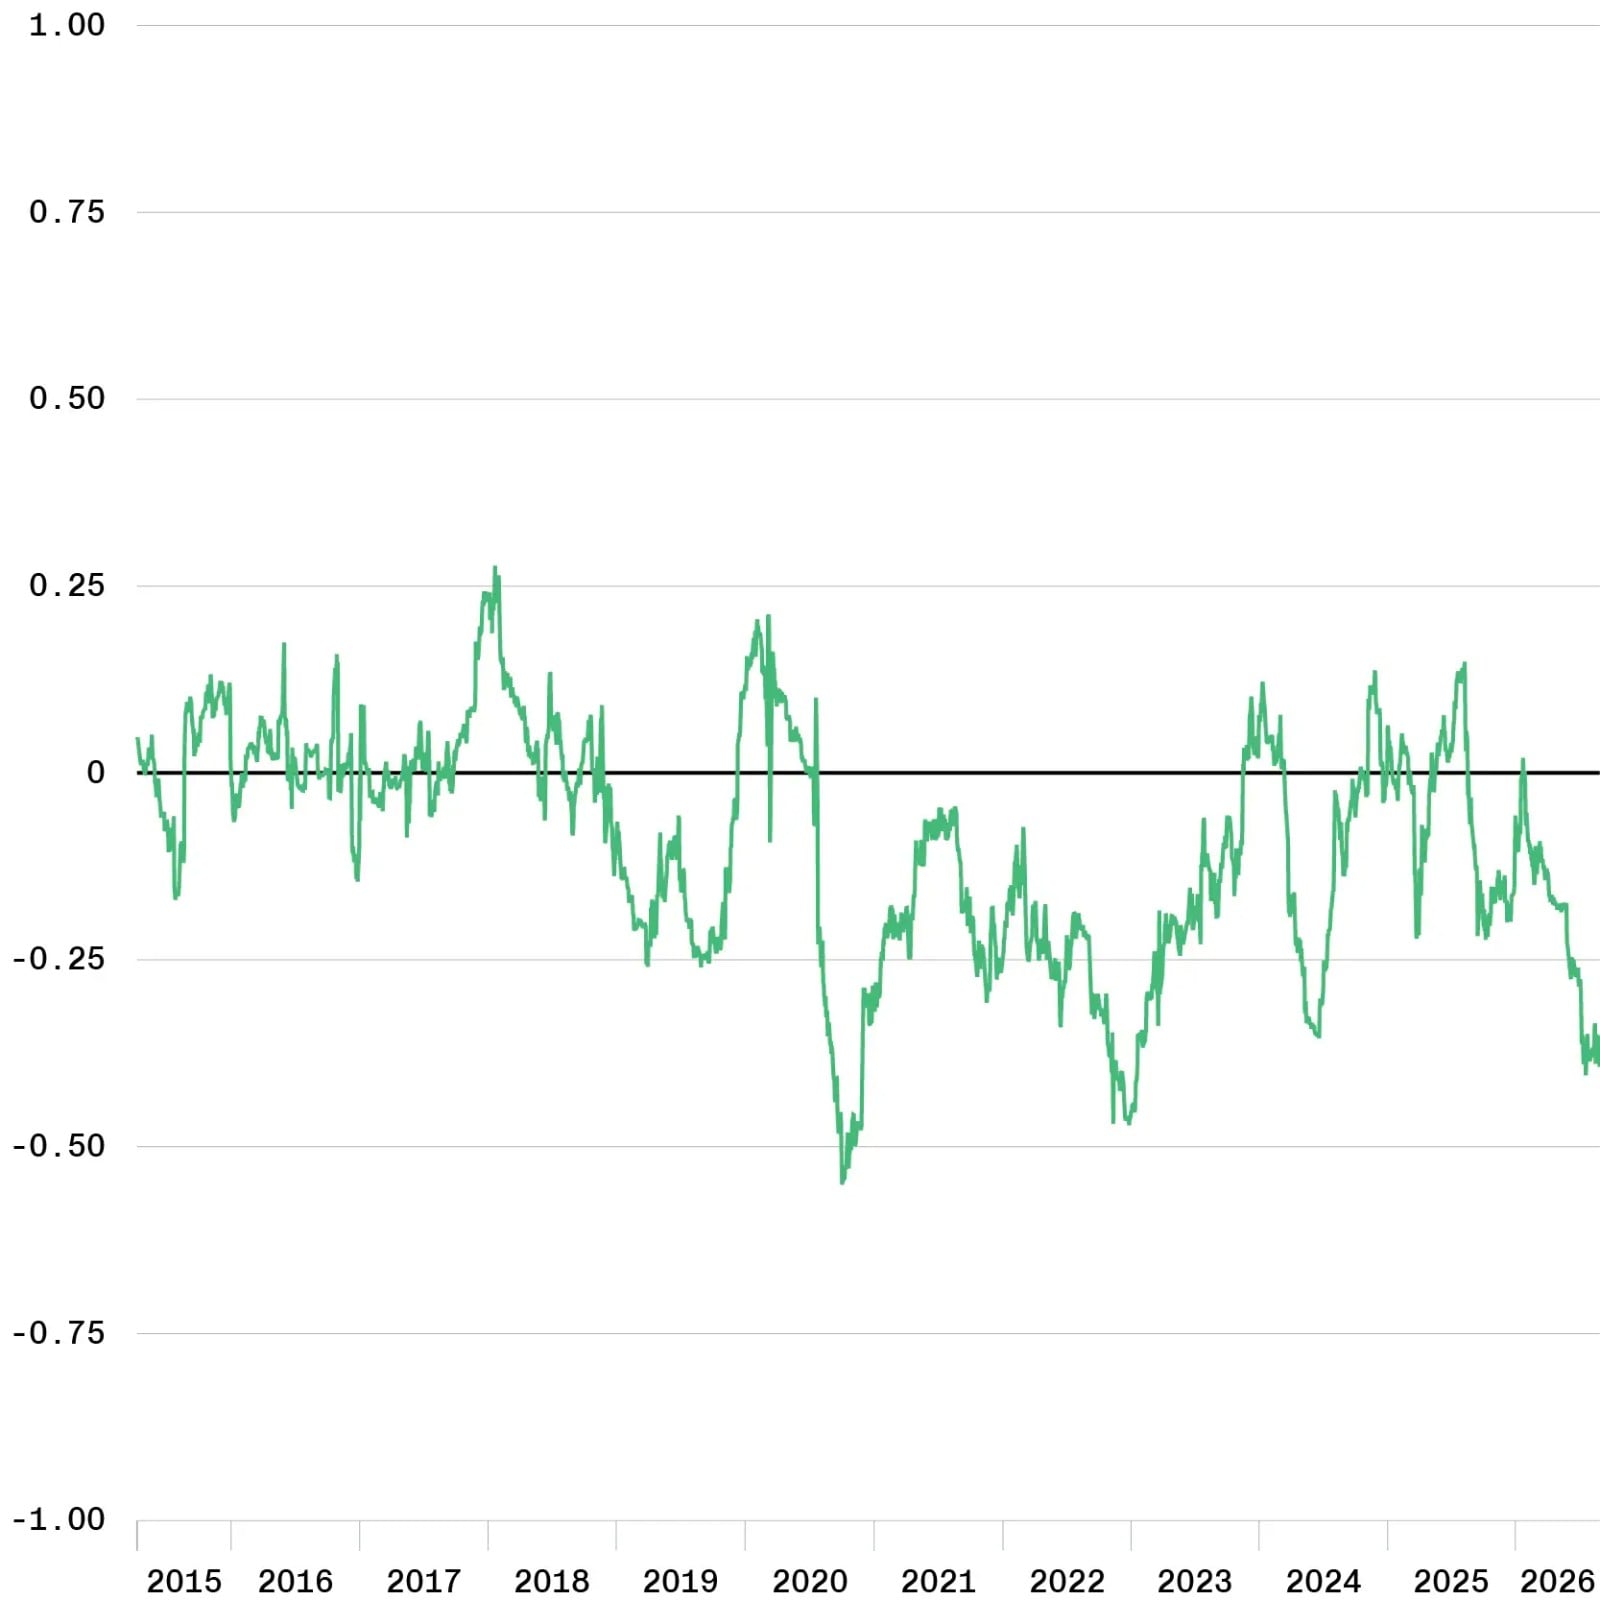
비트코인의 달러 인덱스 대비 90일 이동 상관관계 데이터 출처: Bitwise Asset Management, 블룸버그 터미널; 통계 기간: 2015-04-13 ~ 2026-08-31; 달러는 달러 인덱스 DXY 기준.
비트코인은 화폐 평가절하 헤지 수단이다
데이터는 명확한 신호를 전달한다. 먼저, 비트코인은 금과 완전히 동일시될 수 없다. 금은 수천 년간 검증된 성숙한 저장 가치 자산이지만, 비트코인은 탄생한 지 20년도 채 되지 않은 전혀 새로운 혁신 카테고리다. 거시 경제 리스크가 시장의 주요 쟁점이 아닐 때에는 비트코인과 금의 가격 흐름이 여전히 뚜렷하게 분리된다.
하지만 일단 거시 상황이 긴장되고 거시 변수가 강한 제약 조건으로 작용하면, 화폐 평가절하 위험에 직면한 투자자들 사이에서 금과 비트코인 중 무엇을 선택해야 할지의 경계가 점차 흐려지고 있다. 이런 특수 장세에서 비트코인은 탄성이 증폭된 형태의 금처럼 움직이기 시작한다.
금 시장 규모는 약 30조 달러에 달하며, 주요 보유자는 각국 중앙은행, 주권부, 대형 포트폴리오 운용사 등이다. 이러한 자금 풀의 규모는 비트코인 발전 초기 가격 형성의 주체였던 벤처캐피털과 암호화폐 네이티브 자본을 턱없이 넘어선다. 비트코인이 공식적으로 이러한 저장 가치 자산 카테고리에 진입할 경우, 그 밸류에이션 논리는 훨씬 더 방대한 규모 시장의 벤치마크를 기준으로 설정될 것이다.
상관관계 데이터가 내린 결론은 매우 명확하다. 투자자들은 화폐 평가절하를 헤지하기 위해 금과 비트코인 중 무엇만을 선택할지 고민하는 것을 멈추고, 양쪽 자산을 모두 포트폴리오에 편입해 함께 위험을 헷지하고 있다. 지난 15년간 비트코인은 리스크자산의 관점에서 가격 책정이 이루어져 왔으나, 이번 금과의 강상관 관계 추세가 계속될 경우 향후 15년간 그 가치 서사는 근본적으로 재작성될지도 모른다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @BitwiseInvest














