


11억 8천만 홍콩달러 신고 배경: 연율 수익률 278% 커피 피라미드는 어떻게 막을 내렸나
작성자: BlockSec
2026년 7월 20일, 투자 플랫폼 Fun Coffee의 모바일 앱이 갑자기 서비스 중단을 선언했다. 홍콩과 마카오의 투자자들은 원금 회수도 하지 못했고 플랫폼이 약속했던 수익도 받지 못했다. 고객센터에 여러 차례 연락했으나 답신은커녕 무소식이었고, 홍콩 경찰과 마카오 사법경찰국은 이를 사기 조직으로 규정했다. 8월 19일 기준 총 286건의 신고가 접수되었으며, 관련 금액은 약 1억 1,800만 홍콩달러에 달한다.

그림 · Fun Coffee 피해자 권리 보호 활동(사진 제공: 성도일보)
해당 회사는 대외적으로 베트남 푸콕섬을 본사로 둔다고 밝혔으며, 주요 사업은 하이테크 커피 장비 개발, 커피 유전자 최적화 기술 및 스마트 관수 비료 시스템이라고 주장한다. 또한 총 자산이 10억 달러를 초과하고 직원이 5,000명이 넘는다고 밝혔다. 홍콩 경찰이 공개한 투자 계획은启航(출항), 성장, 远航(원양)의 세 단계로 나뉘며, 연수익률이 약 197%에서 278%에 달한다고 주장했다. 최고 등급인 远航(원양)을 예로 들면, 29,800개의 USDT(약 23만 홍콩달러)를 투입하여 570일 동안 보관할 경우 플랫폼은 약 100만 홍콩달러의 이득을 볼 수 있다고 밝혔다.
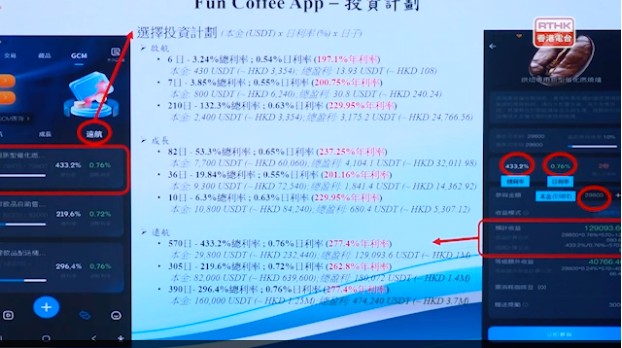
그림 · Fun Coffee 투자 계획(사진 제공: 라디오 투홍콩)
본 분석은 피해자 한 명의 송금 기록에서부터 시작된다. 99개의 주소로 구성된 이 네트워크는 외부로부터 누적 72,829,035 USDT를 수령했으며, 데이터 기준 시점까지 모든 자금이 완전히 이동됐다. 99개 주소의 현재 USDT 잔액을 블록체인에서 하나씩 조회한 결과 합계가 불과 1.52에 불과하다.
본문의 사건 배경에 관한 부분은 홍콩 증권期貨委員會(SFC), 베트남 꽝남성 공안국 및 홍콩·마카오 경찰의 공개 자료를 인용했으며, 모두 원문을 대조하여 검증했다. 나머지 데이터와 결론은 당사의 온체인 기록에 대한 독자적 분석에서 도출되었으며, TRON 체인 상의 USDT 흐름만을 대상으로 한다.文中에 나타난 주소 기능 설명은 온체인 행동 패턴과 BlockSec 태그 데이터베이스의 엔티티 소속 기록을 기반으로 하며, 이는 보유자의 신원이나 법적 책임을 규정한 것과 동일시되지 않는다. 피해자 개인정보 보호를 위해 본문에서는 지갑 주소, 거래 해시 및 개인 출금액을 공개하지 않는다.
규제 경보 모두 플랫폼 중단 이전에 발표됨
온체인 데이터를 살펴보기 전에 공개 정보 자체의 타임라인에서도 주의할 점이 있다. 베트남 꽝남성 공안국은 이미 2026년 5월 15일 위험 경고를發布하며, 해당 모델이 주창하는 수익률「통상 월간 10%~30%」이며, 다층급 시스템 수수료와 팀 실적 보상을 통해 신규 회원 영입을 장려한다고 지적했다. 이에 대해 간접적인 다단계 마케팅 및 폰지 사기 가능성이 있음을 판정했다. 경고 문구는 매우 직설적이었다. 이러한 수익은 커피 판매에서 나오는 것이 아니라 신규 가입자들의 자금에 의존한다는 것이다. 7월 13일 홍콩 증권期貨委員會는 「Fun Coffee GCM 프로젝트」를 의심스러운 투자 상품 목록에 등재했으며, 카테고리 분류를 기타 투자로 하고 운영사와 홍보사를 모두 Fun Coffee(홍콩/베트남)로 기록했다. 즉 규제 기관의 입장에서는 두 지역을 단일 엔티티로 간주하고 있었다.
7월 20일 앱 서비스 중단이 발생했다. 홍콩 경찰의 형사 수사는 중단 이후인 7월부터 신고 건이 이어진 후에야正式启动되었다. 8월 1일부터 3일까지 홍콩과 마카오 경찰은 코드명 '준립' 작전을 전개하여 총 8명을 검거했다. 이 중 홍콩 거주자 6명은 공증 사기죄로 구속되었고, 신원은 회사 임원, 주주, 비서, 그리고 프로젝트 홍보 및 투자자 모집을 담당한 핵심 구성원 등이었다. 경찰은 약 61만 홍콩달러의 혐의 범죄 이익을 동결했다.
플랫폼의 운영 방식 자체는 그리 복잡하지 않다. 참가자가 지인이나 가족을 참여시켜 유치하면 추가 보너스를 받을 수 있으며, 베트남 경찰은 설명회 현장에서 어떻게 사람을 유치하여 시스템 수수료와 팀 실적 보상을 받을지 가르친다고 지적했다. 수신 절차는 전 과정을 암호화폐로 진행했으며, 홍콩 경찰의 발표에 따르면 투자자가 앱을 다운로드하고 등록하면 고객센터「가이드라인에 따라 가상화폐를 지정된 암호화폐 지갑으로 이체하도록 지시받았으며, 충전 완료 후에서만 플랫폼 내에서 투자 가능」하다고 전했다. 마카오의 경우 약간 다른 양상을 보였다. 피해자들이 현금으로 매장 직원에게 결제하면 직원이 충전 절차를 대신 도와주었으며, 투자금은 최종적으로 상위 관리자(린선)가 지정한 암호화폐 계좌로 이체되었다. 이때 상위 관리자는 암호화폐를 이용해 매장의 운영資금을 지원하기도 했다. 마카오 매장은 2025년 11월에 오픈했다.
91개의 수신 주소,最終 수렴점은 단일 주소
이들 99개 주소는 기능별로 네 가지 층위로 구분되며, 각 층위는 자금을 보유하지 않는다(그림 1 참조).
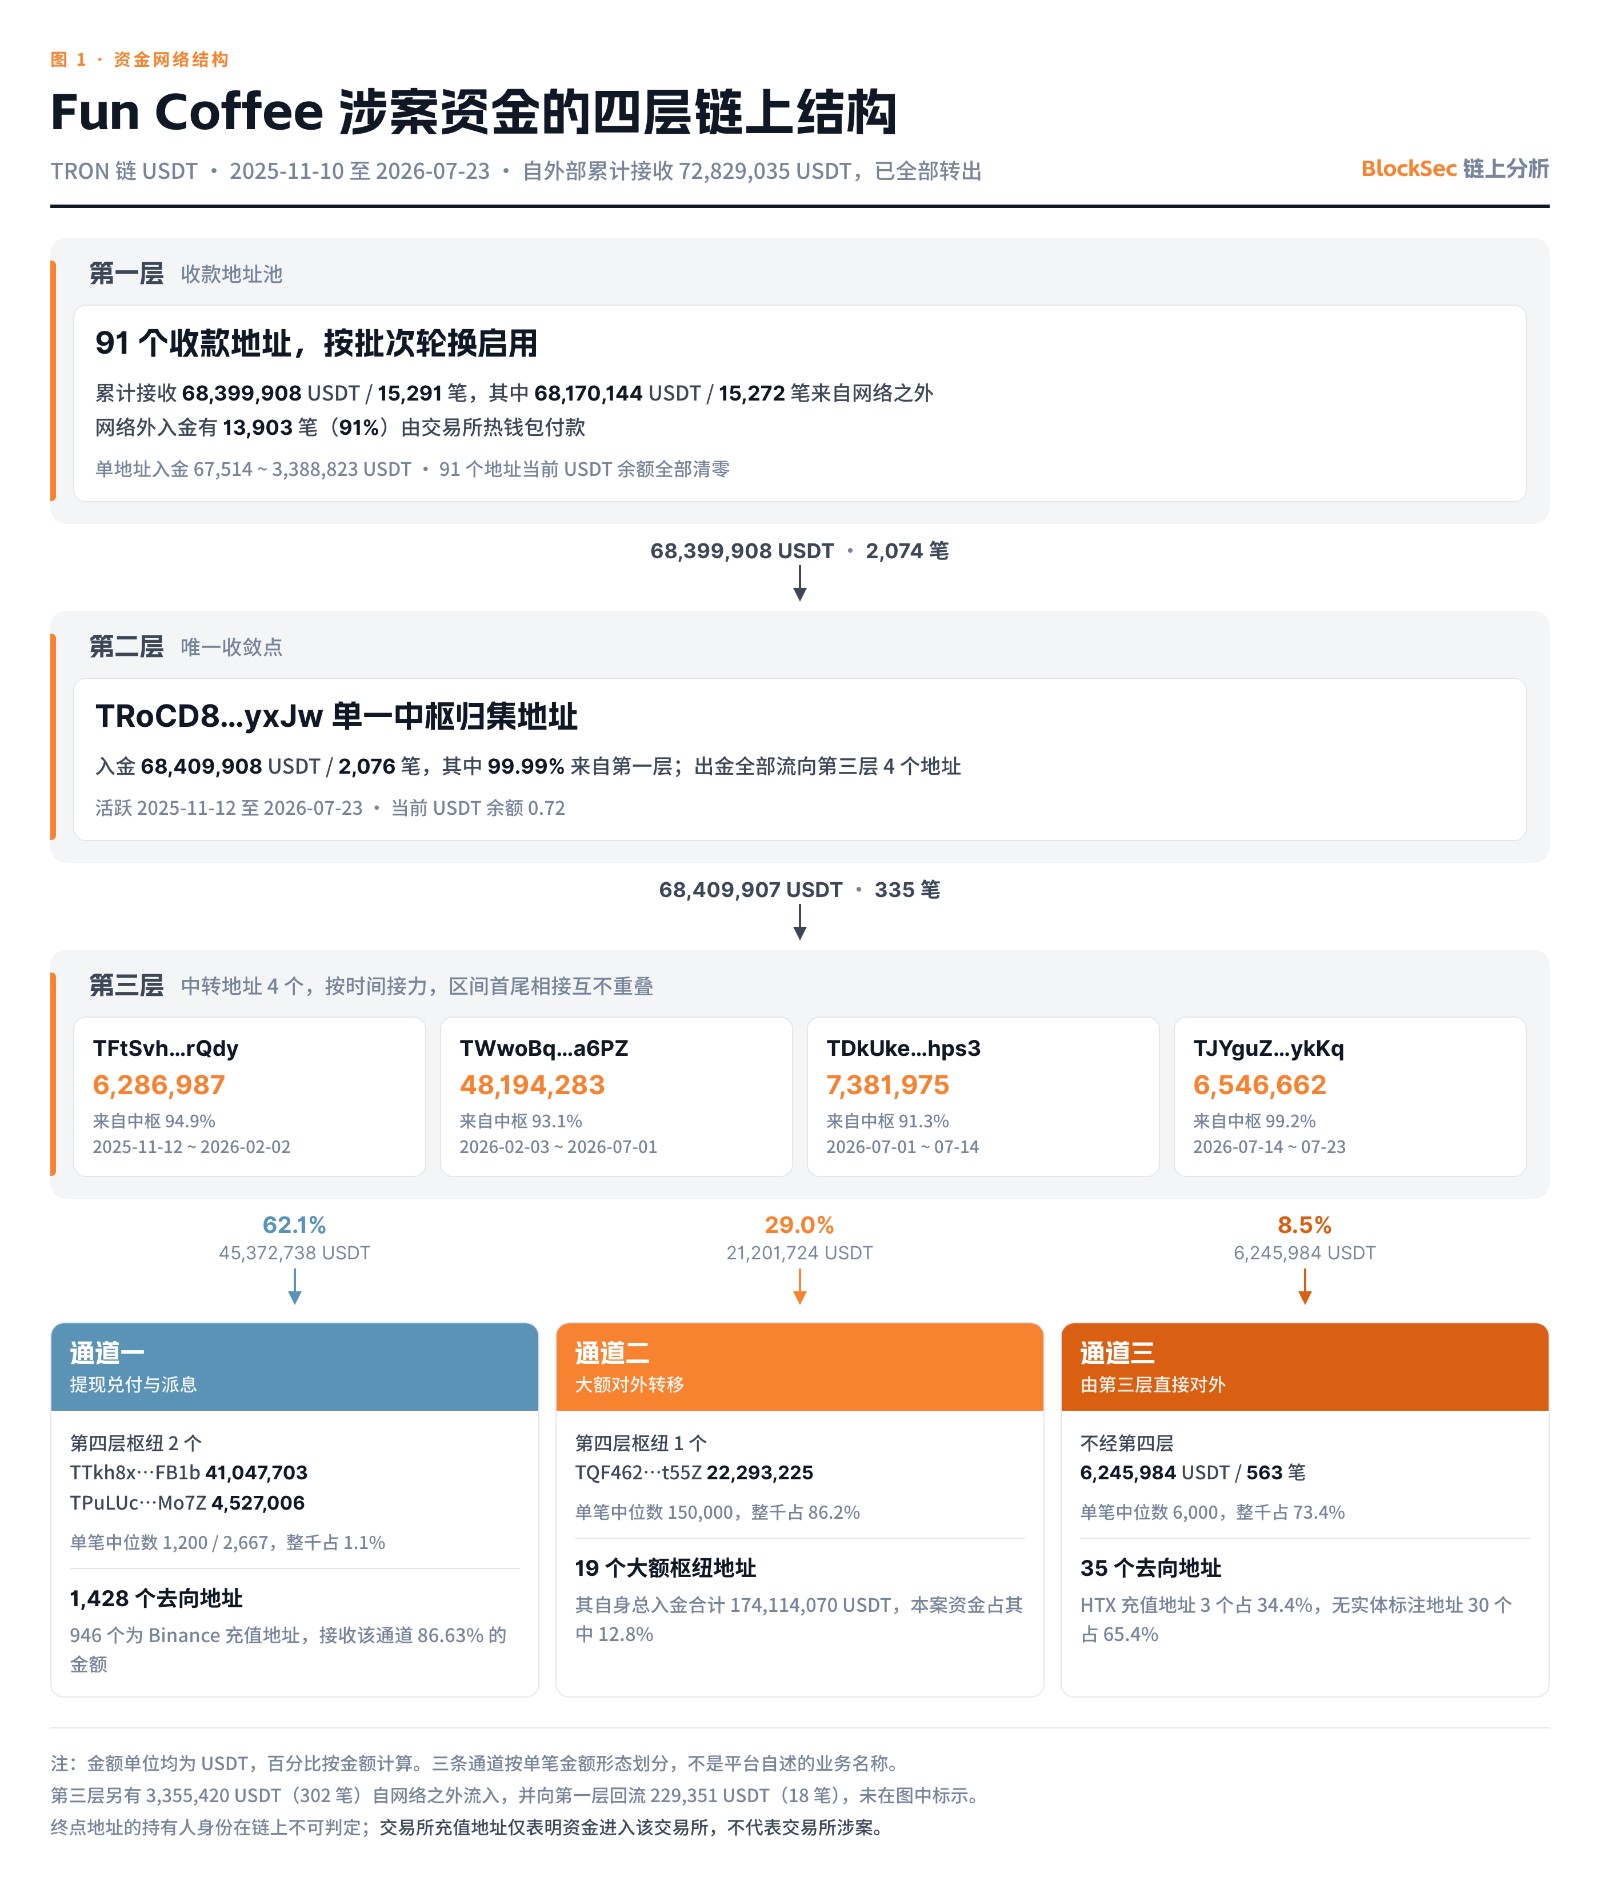
그림 · Fun Coffee 사기 자금의 4층 온체인 구조
제1층은 91개의 수신 주소이다. 플랫폼이 대외적으로 공지한 수신 주소는 항상 교체되며, 일괄적으로 순환 가동되는 주소 풀(pool) 형태다. 각 주소는 67건에서 649건의 입금건을 받았다. 이 주소들이 네트워크 외부에서 받은 총 15,272건의 입금 중 13,903건(91%)의 지급인이 거래소 핫월렛이었으며, 이는 개인 투자자들이 자신의 거래소 계정으로 직접 코인을 인출해 전송했음을 의미한다. 개별 주소의 해당 비중은 78.7%에서 98.2% 사이였으며, 50% 미만인 주소는 단 하나도 없었다. 이는 홍콩 경찰이 공개한 수법과 완벽하게 부합한다.
제2층은 주소가 단 한 개뿐이며, 제1층에서 수령한 전액 자금이 이곳으로 집하된다. 입금액의 99.99%가 제1층에서 유입되었고, 출금액은 모두 제3층의 4개 중계 주소로 흘러갔으며, 제2층 주소에는 단 1푼도 남아 있지 않았다. 이는 전체 네트워크에서 유일한 수렴점(convergence point)이며, 바로 이러한 수렴점이 존재하기 때문에 우리는 피해자 한 명의 송금 기록을 출발점으로 삼아 전체 구조를 완전하게 복원할 수 있었다.
제3층은 4개의 중계 주소이며, 시간순으로接力 사용되었다. 허브(중추)에서 이 4개 주소로 자금 조달 기간이 꼬리에 꼬리를 물듯 연결되어 서로 겹치지 않았으며, 3차례의 인수인계 모두 같은 날에 이루어졌다(2026년 2월 2~3일, 7월 1일, 7월 14일). 이는 네 개의 병렬 역할보다는 동일한 기능을 가진 지갑이 세 번 교체된 것으로 보인다. 제4층은 3개의 처리 중심지로, 제3층 출금의 91.1%가 이곳으로 수렴되어 자금 용도에 따라 분기된다. 이 중 하나의 환급 중심지는 2026년 7월 15일부터 23일까지만 활성화되었으며, 플랫폼 서비스 중단과 홍콩·마카오 경찰 신고 접수 시작 시기恰好에 일치했다. 이전 중심지가 멈춘 후 마지막 역할을 수행한 환급 주소였다.
단호한 층위 구조와 맞지 않는 두 가지 세부 사항을 함께 설명해야 한다. 첫째, 모든 자금이 제4층으로 내려가지는 않았다. 제3층 출금의 8.5%(총 6,245,984 USDT)가 여기서 직접 네트워크 외부로 유출되었다. 둘째, 모든 자금이 제1층에서 들어온 것도 아니었다. 제3층에 추가적으로 3,355,420 USDT(302건)가 외부에서 직접 유입되었고, 제4층의 두 중심지에도 1,293,472 USDT가 있었는데, 이들 자금은 수신 주소를 거치지 않았다.
입금 9개월 연속单一 증가, 주소 풀却是 오히려 축소
그림 2는 제1층 91개 수신 주소의 월별 입금 규모를 보여준다. 9개월 동안 단 한번도 하락세가 없었으며, 518,213 USDT에서 14,349,354 USDT까지 계속 증가했다. 말기는 초월 대비 27.7배 규모다. 가장 높은 월별 입금액을 기록한 달은恰好 플랫폼 서비스가 중단된 2026년 7월이었다. 이는 중단 직전까지 자금 흡입력이 최고조에 달했음을 의미하며, 플랫폼은 자금이 고갈된 상태에서 자연스럽게 멈춘 것이 아님을 시사한다.
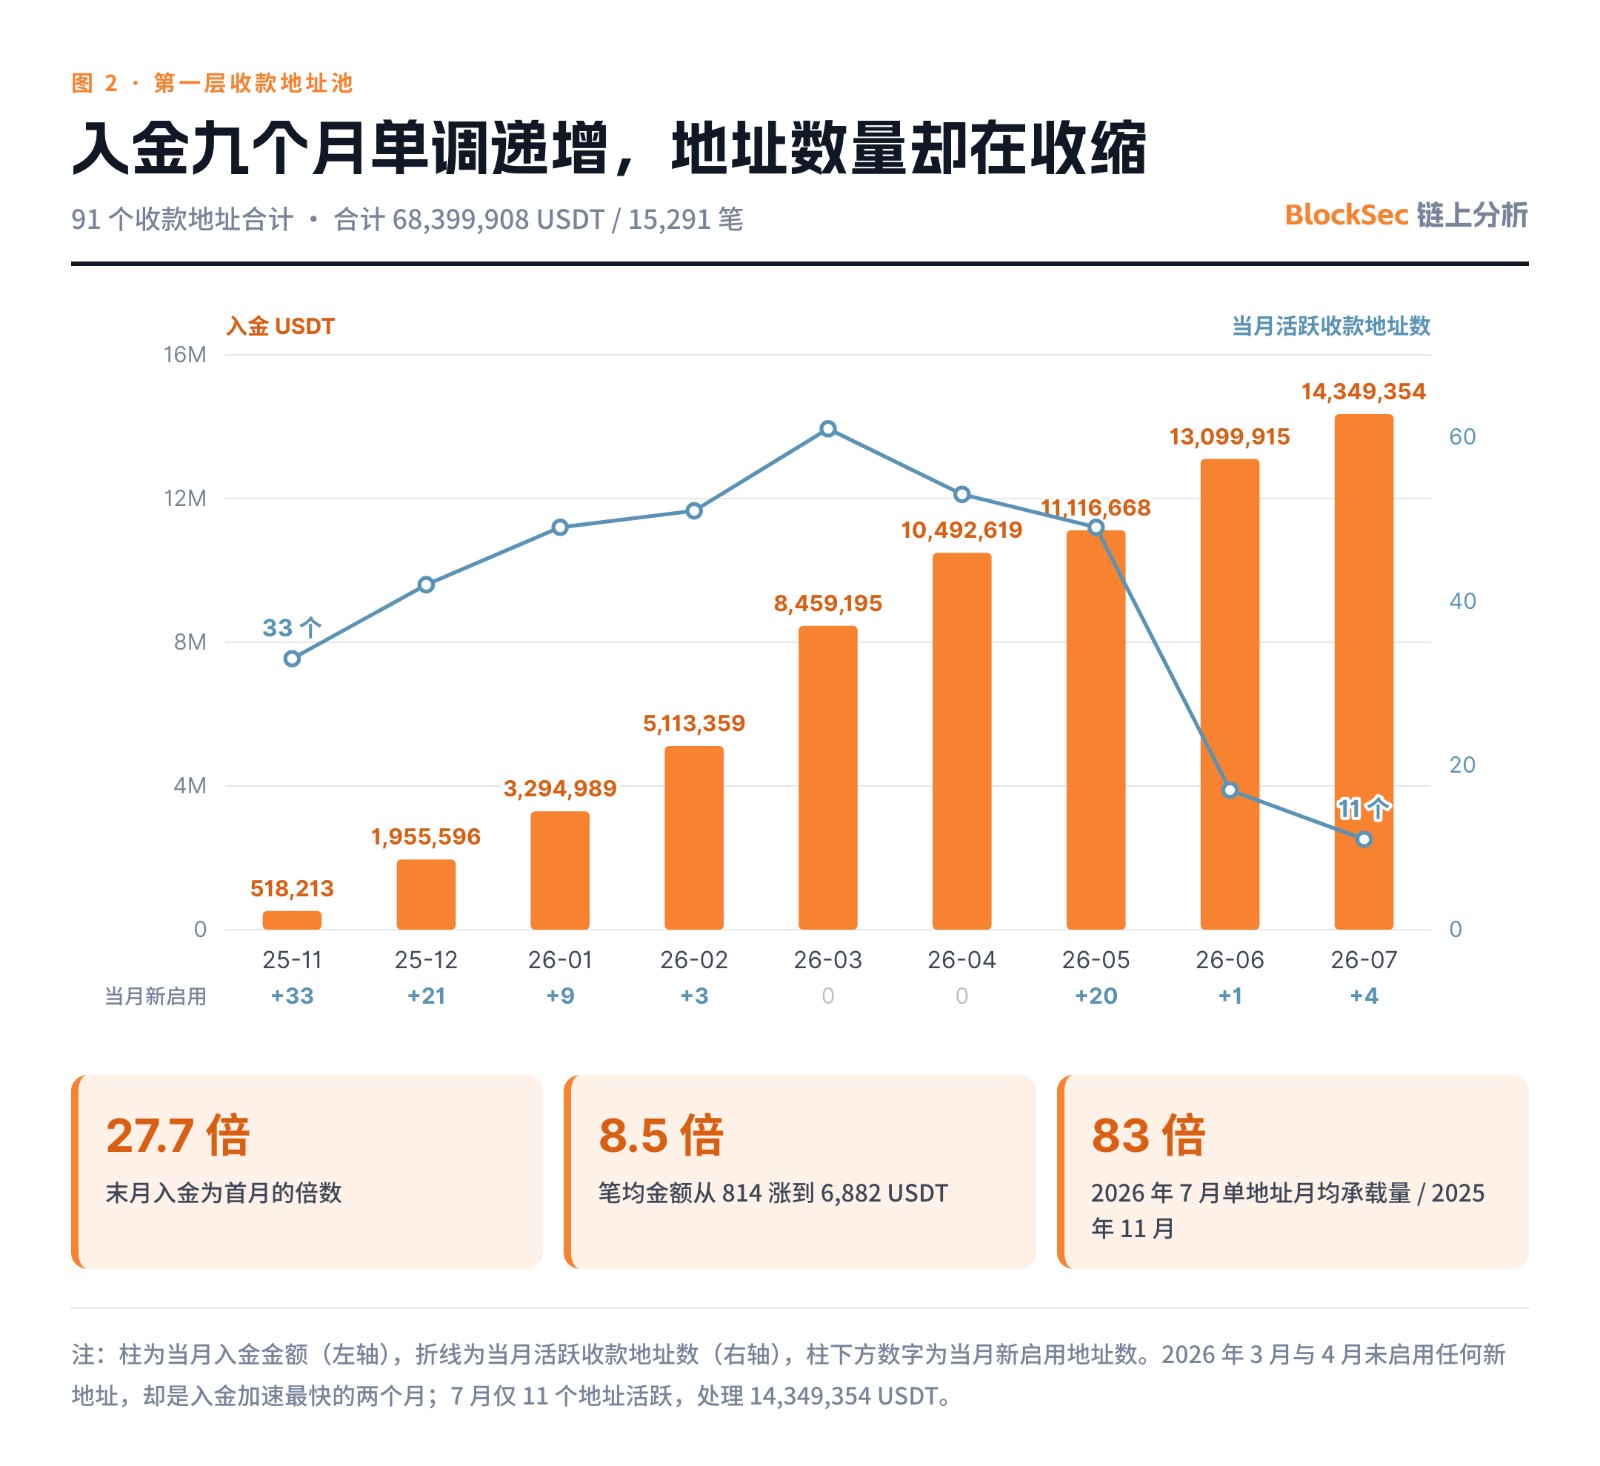
그림 · 입금 9개월 단순 증가, 주소 수는 오히려 감소
더욱 주목할 점은 주소수와 입금 규모의 분리 현상이다. 2026년 3월과 4월에는 새 주소가 단 하나도 개설되지 않았음에도 불구하고, 입금 가속도가 가장 빨랐던 시점이기도 했다. 7월에는 활동 중인 주소가 11개뿐이었지만 처리한 금액은 14,349,354 USDT에 달했으며, 주소당 월평균 1,304,487 USDT로 2025년 11월 대비 83배 수준이었다. 주소 풀은 자금 규모에 맞춰 점진적으로 확장되지 않았고, 일괄적으로 배치되었다. 2025년 11월 한 번에 33개, 2026년 5월 한 번에 20개가 개설되었으며 나머지 월에는 신규 주소가 거의 늘지 않았다. 이후에는 개별 주소의 처리량을 높여 성장을 소화했다. 첫 번째 33개 주소가 개설된 달은恰好 마카오 매장 오픈 월과 일치한다.
총액 이상으로 변화 추이를 잘 보여주는 지표가 있다. 건별 평균 금액이 814 USDT에서 6,882 USDT로 상승하며 8.5배 증가했다는 점이다. 이는 단순히 참가자 수가 증가한 것이 아니라,单次 출자금 자체가 체계적으로 상승했음을 의미하며 시기가 갈수록 건별 투자가격이 커졌음을 알 수 있다.
투자자에게 환급인지 탈취인지, 건별 금액만으로 구분 가능
네트워크 대외 출력구멍은 총 3곳이다. 각 구멍의 기능을 판단하는 기준은单笔 전환 금액의 패턴이다.
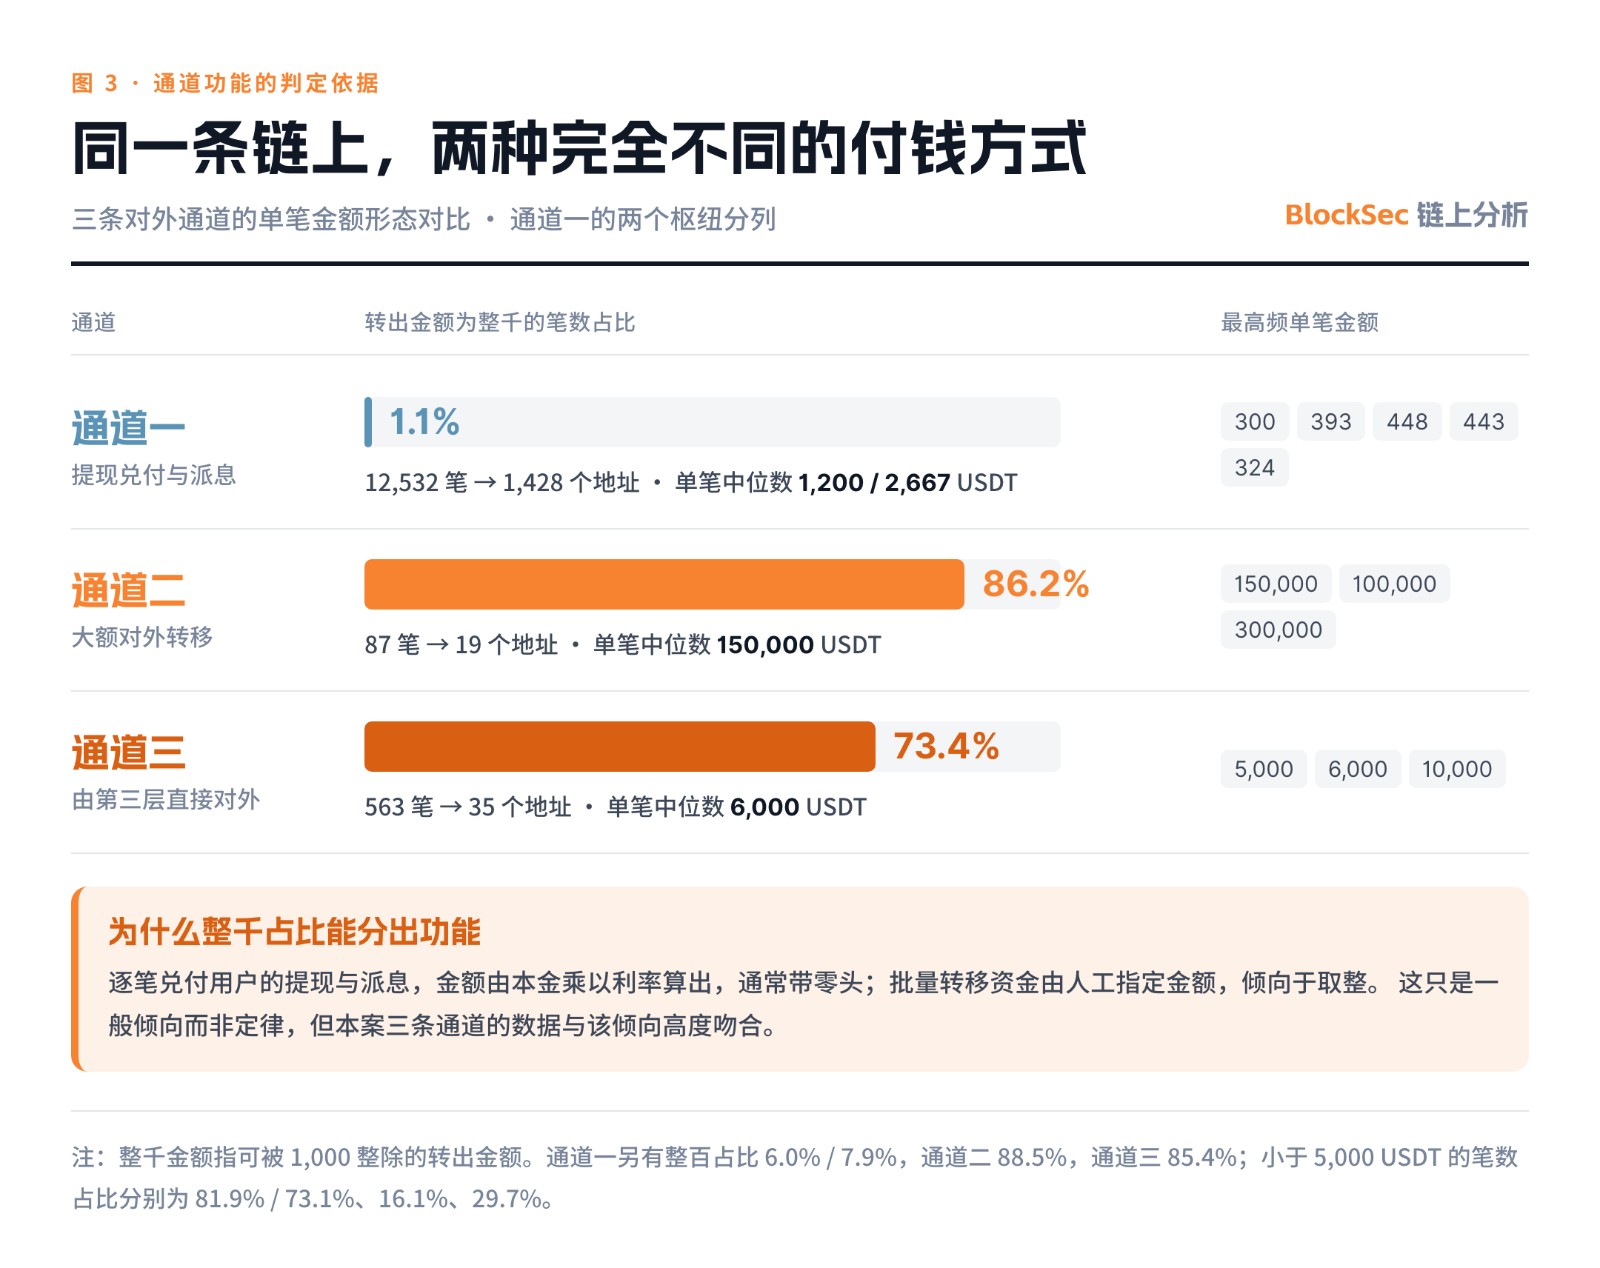
그림 · 3대 대외 채널单笔 금액 패턴 비교
그림 3에서 가장 극명한 차이는 천단위 정수 금액의 비율 항목이다. 채널 1의 송금은 거의 반올림하지 않으며, 천단위 정수 비중은 1.1%에 불과하다. 가장 자주 등장하는 금액은 끝자리가 있는 393, 448, 324 등이다. 반면 채널 2와 3은 각각 86.2%, 73.4%가 천단위 정수이며, 최고빈도 금액은 150,000, 5,000, 10,000 같은 깔끔한 숫자다. 이러한 차이는 금액 생성 방식에서 비롯된다. 사용자가 인출하거나 배당금을 받을 때마다单笔 지급하는 경우, 금액은 원금에 이율을 곱해 계산되므로 보통 끝자리가 생긴다. 반면 자금의 대량 이전은 인간이 직접 금액을 지정하므로 입력값은 대부분 정수이다.
이는 일반적 경향이지 절대 법칙은 아니며, 플랫폼이 배당을 정수로 처리하거나 이전 측이 의도적으로 소숫점을 사용할 수도 있다. 그러나 본 사례 데이터는 해당 경향과 매우 잘 부합하며, 채널 1이 1,428개 주소로 12,532건의 소액송금을 했고 채널 2가 19개 주소로 87건의 대액송금을 했다는 점을 고려할 때 양측의 성격은 기본적으로 확정될 수 있다.
채널 1은 환급 채널로, 45,574,708 USDT가 소액으로 분할되어 투자자와 그룹 리더(터우장)에게 재유입되었다. 이 중 86.63%가 946개의 Binance 입금 주소로 진입했다. 채널 2와 3은 자금을 네트워크 밖으로 빼내는 데 사용되며, 채널 2의 19개 하류 주소는 독립적으로運作하는 대액 중심지로서 자체 누계 입금액이 총 174,114,070 USDT에 달한다. 본 사건 자금의 비중은 그중 12.8%에 불과하며, 나머지 유입처는 아직 추적되지 않았다.
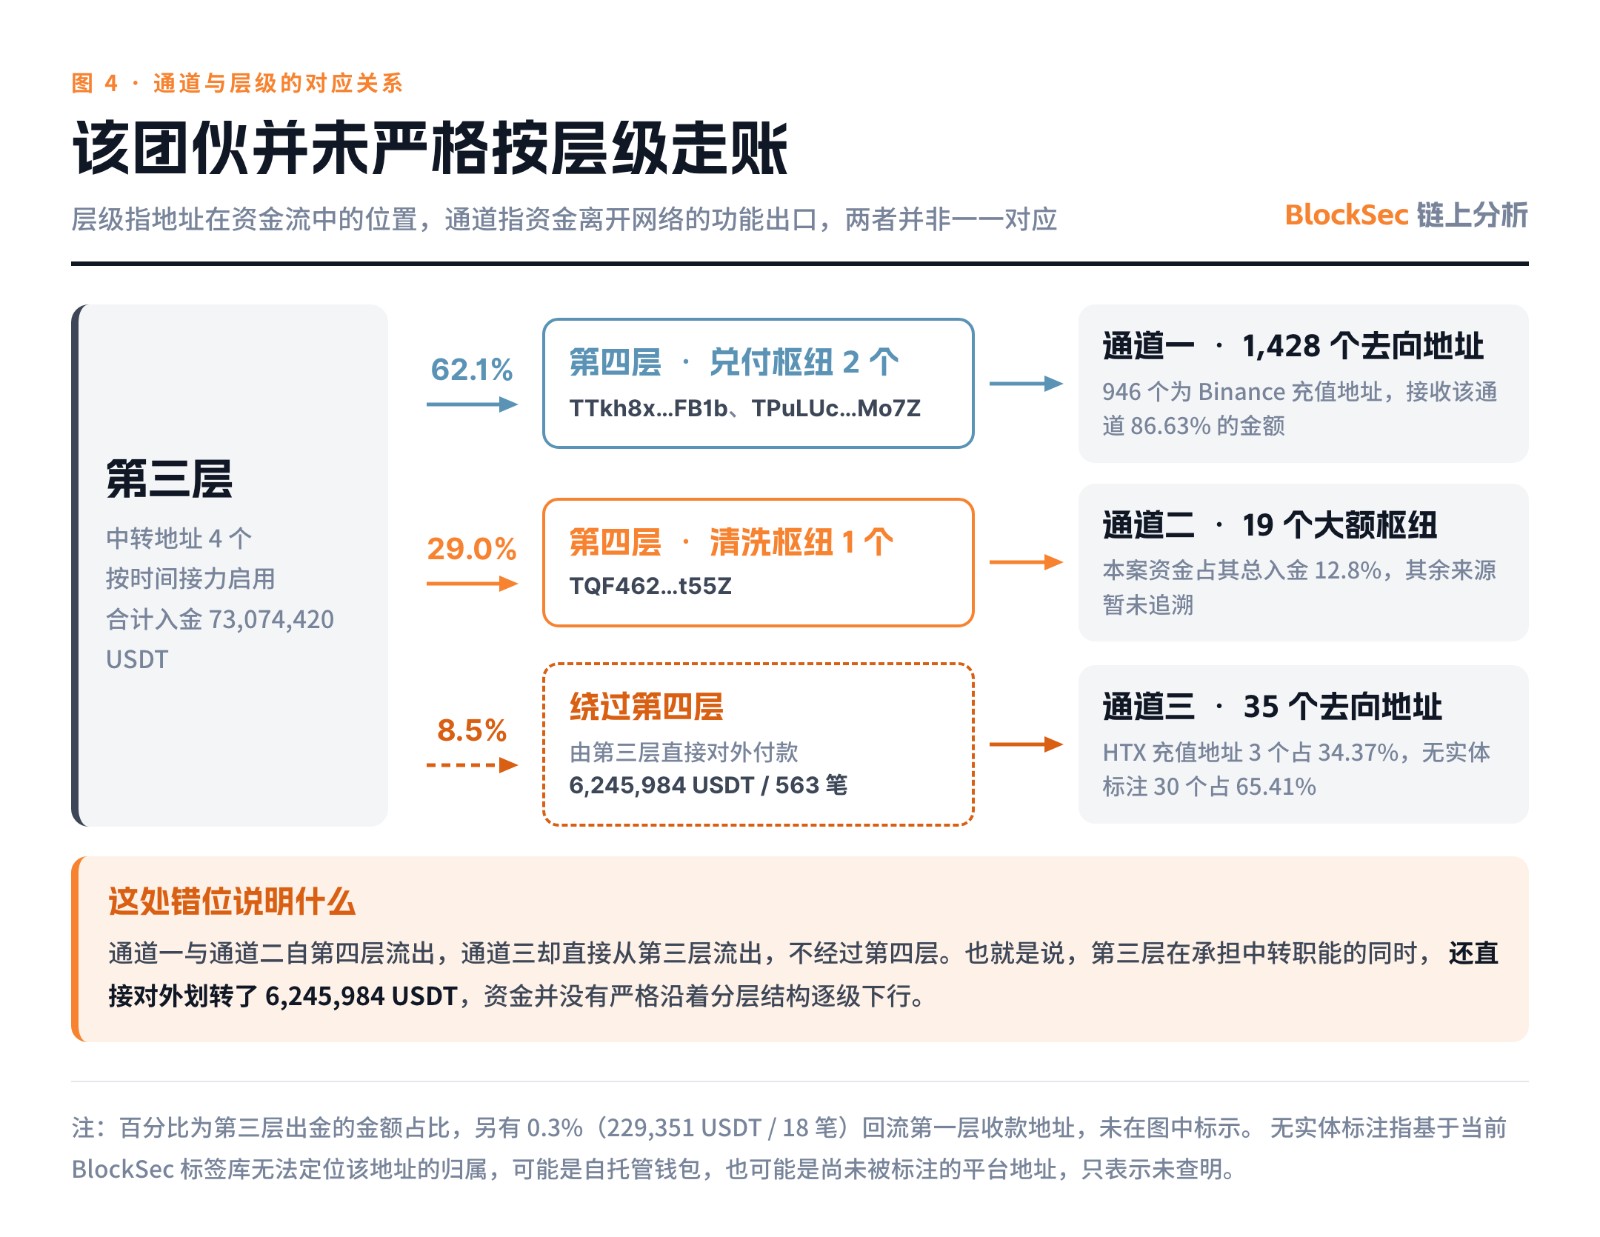
그림 · 채널 및 층위 대응 관계
층위와 채널은 1:1로 매칭되지 않는다. 그림 4에 따르면 채널 1과 2는 제4층에서 유출되지만, 채널 3은 제4층을 거치지 않고 직접 제3층에서 유출된다. 이러한 불일치는 해당 조직이 엄격한 층위별 계정 처리를 따르지 않았음을 시사하며, 제3층은 중계 기능 외에도 6,245,984 USDT를 직접 대외 이체했음을 보여준다. 기능별 분류 시 네트워크 대외 유출 총액 72,829,035 USDT 중 환급 채널을 통한 유출분은 45,389,827 USDT이고, 채널 2 및 3을 통한 대외 이전분은 27,439,208 USDT이며, 비율은 각각 약 62%와 38%이다.
온체인상 단독 추적 가능한 출자인의 대다수는 원금 회수
본 절의 결론은 온체인에서 단독 식별 가능한 출자인의 일부에만 적용되며, 적용 범위를 먼저 명시해야 한다. 자신의 지갑에서 직접 수신 주소로 송금한 경우 온체인상에서 거래를 개별 주소에 귀속시킬 수 있다. 반면 거래소 계정을 통해 출자한 경우 지급인은 거래소 핫월렛이며, 하나의 핫월렛 뒤에는 수천~수만 명의 사용자가 존재하므로单笔 출자를 특정 개인에게 매칭할 수 없다. 해당 네트워크 자체 주소와 100 USDT 미만 출자금의 먼지 지름(dust address)을 제외하면, 전자 유형 중 175개가 남는다.
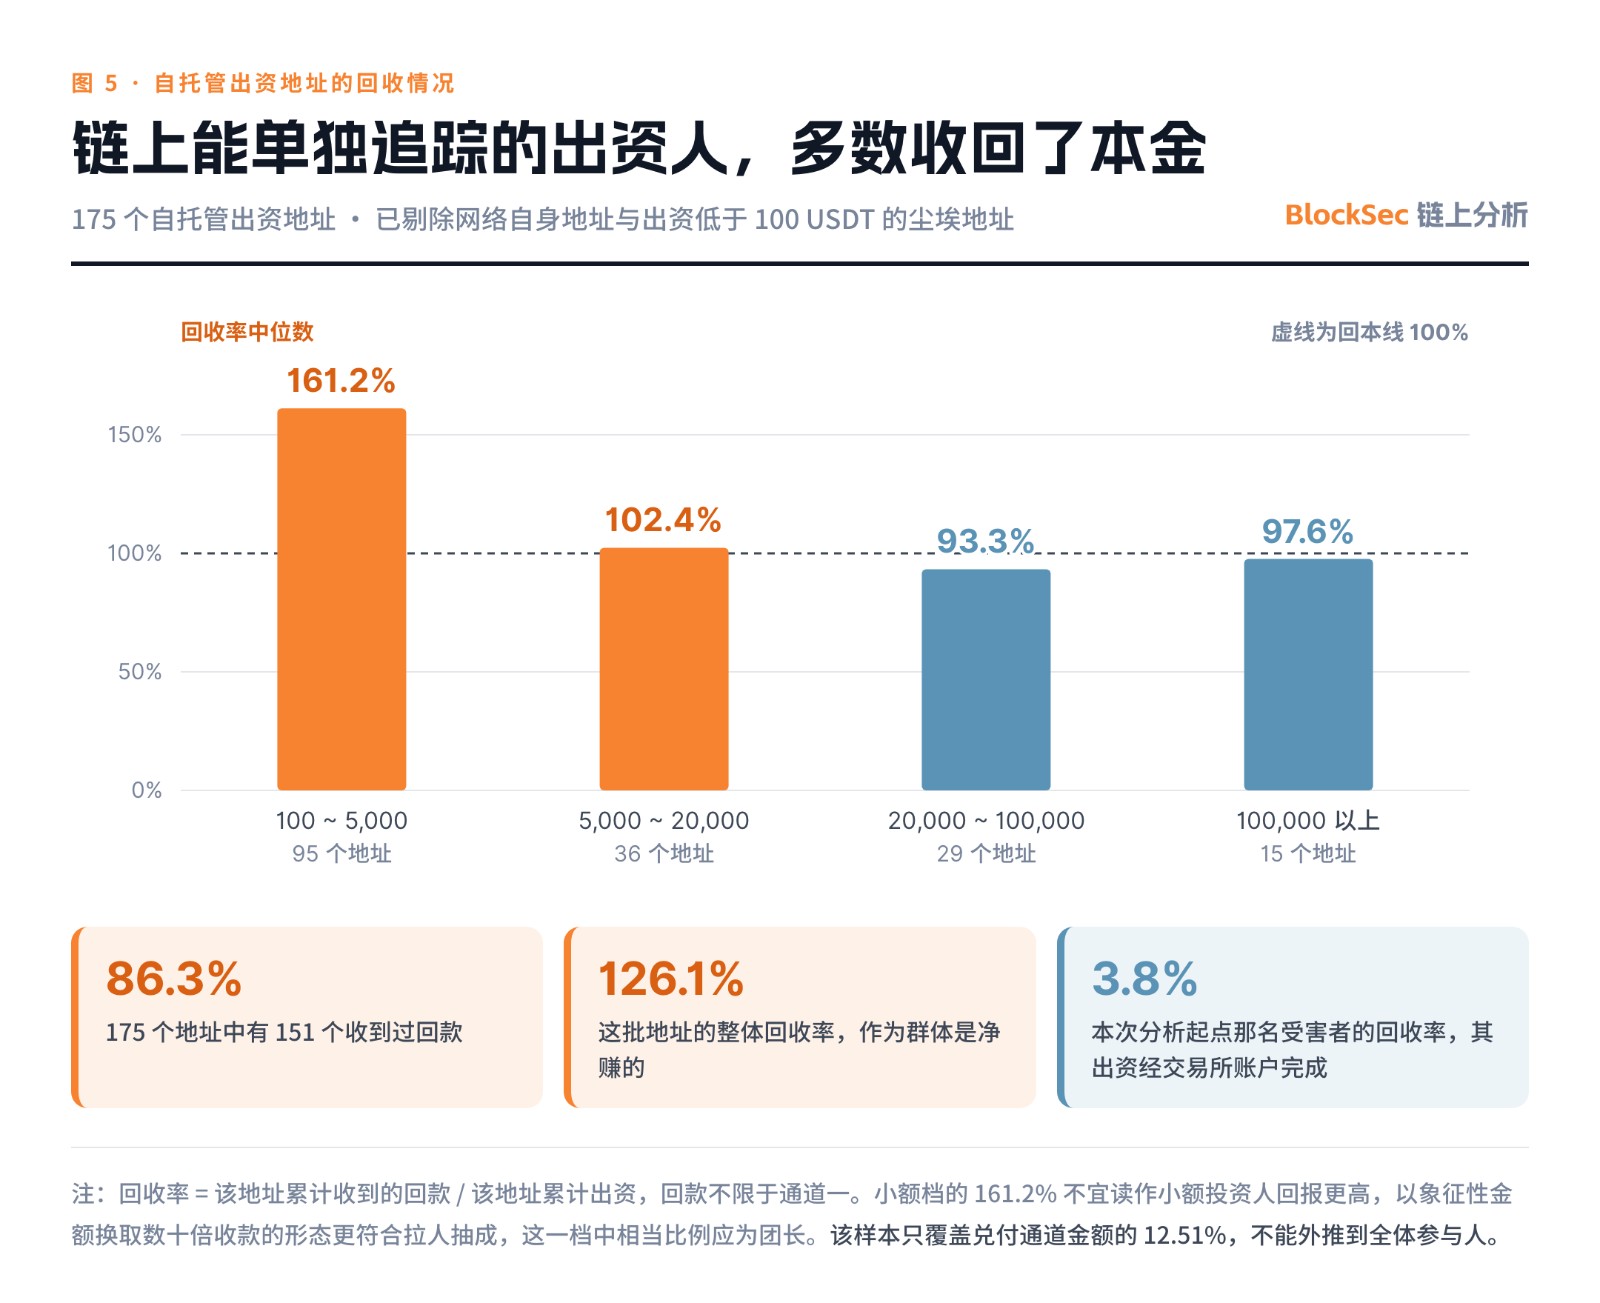
그림 · 자체 관리(custodial) 출자 주소의 회수 현황
이들 175개 주소 중 151개(86.3%)가 환급을 받은 바 있으며, 누계 출자는 6,211,277 USDT, 누계 수금은 7,830,067 USDT로 전체 회수율은 126.1%다. 이 중 110개(72.8%)의 회수율이 100% 이상으로 집계군 내 순수익을 올렸다. 나머지 24개 주소는 출자 후 단 1푼도 회수하지 못했으며 합산 출액은 466,630 USDT이다. 그림 5는 출자 규모 구간별 회수율 중앙값을 제시하고 있으며, 출자 규모가 클수록 낮아지는 추세다.
첫 출자 월별 그룹으로 나누어 보면 시간에 따른 하락 추세는 관찰되지 않으며, 월별 회수율 중앙값은 75.0%에서 183.2% 사이에서 변동한다. 최초로 참여한 2025년 11월 그룹의 회수율 중앙값은 113.4%였다. 즉, 초기 참여자는 수익 내고 후기 참여자는 전금 손실을 보는 폰지 사기의 전형적인 시나리오가 이번 샘플군에서는 나타나지 않았다.
이러한 현상은 서두의 타임라인으로 돌아가 설명해야 한다. 해당 자금판은 자금 고갈로 인해 중단된 것이 아니며, 중단当月의 모금액은 9개월 중 최high치를 기록했다. 실제로 이를 차단한 것은 5월 해외 경찰의 위험 경고와 7월 13일 홍콩 SFC의 경보 목록 발표였다. 플랫폼은 이후 7월 20일 서비스를 중단했으며, 형사 수사는 중단 이후에야正式적으로 착수되었다. 자금이 여전히 충분할 당시 외부 요인에 의해 차단된 자금판이기에, 여전히 지급을 정지하던 단계에 도달하지 않았다.
또 이는 연간 278%라는 수익률을 내세운 프로젝트가 거의 1년간 유지될 수 있었던 이유를 설명한다. 초기 참가자들은 실제로 수익금을 받아냈으며, 그들의 경험은 플랫폼이 신규 자금을 계속 유치하는 근거가 되었다. 홍콩 경찰이 피해자 심리를 묘사한 내용과 맥락이 일치한다. 참가자들은「다른 사람의 성공적 투자를 보고, 자신도 투자 후 소액의 반환을 받으면 계획을 신뢰하고 경계를 늦춰 추가로 투자액을 늘렸다」고 설명했다.
126.1% 회수율은 전체 참가자를 대표할 수 없음
해당 데이터는 두 가지 제한 조건을 가지며, 어느 쪽도 간과할 수 없다. 첫 번째는 커버리지 범위다. 동일 주소의 수금액을 출자액으로 나누는 방식은 자체 관리 지갑에만 적용 가능하며, 거래소 입금 주소 소유자의 경우 출자가 온체인상 핫월렛 송금 형태로 나타내므로 해당 수금액과 대조할 방법이 없다. 이 175개 주소는 환급 채널 자금의 12.51%만 수용했으며, 비중 86.63%를 차지하는 946개 Binance 입금 주소는 완전히 분석 대상에서 제외되었다. 건수 기준으로 거래소를 통해 출자한 참가자는 제1층 입금 건수의 91%를 차지한다.
두 번째 제한 조건이 더욱 결정적이다. 해당 그룹이 집단적으로 순수익을 냈다는 사실은, 온체인상 단독 추적 가능한 출자들이 일반 피해자를 대표할 수 없음을 정확히 보여준다. 자체 관리 지갑을 활용해 해당 자금판에 참여한 이용자들은 대체로 활동성이 높고, 금액이 크며, 진영이 빠른 편이다. 이 중 상당수가 터우장(그룹 리더)이다. 이러한 형태는 온체인에서 명확히 드러나는데, 어떤 주소는 581 USDT 출자에도 누계 100,434 USDT를 수령해 173배 격차를 보였고, 100배, 75배 차이가 나는 사례 역시 다수 존재한다. 이 샘플 기반을 활용해 피해자 손실을 추정하면 실제 손실이 체계적으로 과소평가될 것이다.
다만 터우장이라는 평가에 대해서도 일정 부분 여지를 뒀다. 신규 유치 수수료형 터우장과 초기에 수익 실현 후 이탈한 투자자는 온체인상 모두 수금액이 출자액을 크게 상회하는 패턴을 보이므로, 이 형태 alone로는 두 집단을 구분할 수 없어 본문에서는 특정 주소에 대해 그런 결론을 내리지 않았다. 마찬가지로 입금 건수와 환급 채널 유출지점수를 교차 산출한 1,650~1,950명은 참가자 규모지 피해자 규모가 아니다. 왜냐하면 환급 채널 수신 주소에는 최소한 일반 투자자, 터우장, 그리고 조작 당사자의 현금화 계정을 배제할 수 없는 세 가지 주체가 혼재되어 있기 때문이다. 이 수치대는 여전히 과소평가 경향이 강하며, 일반 개인 투자자의 실제 출자 빈도를 가정할 경우 참가자 수는 7,000명대로 추산될 수도 있다.
본 분석의 출발점이 된 피해자 한 명이 정확한 대조를 제공한다. 그의 출자는 전부 거래소 계정을 통해 이루어졌고 지급인은 거래소 핫월렛이었으므로 앞서 언급한 175개 주소에 포함되지 않는다. 그가 누계로 받은 반환액은 본인 출자액의 약 3.8%에 불과했으며, 이는 자체 관리 샘플군의 126.1% 전체 회수율과 두 자리수(order of magnitude) 차이가 난다. 단일 사례는 통계적 증거가 될 수 없지만, 그 방향성은前述한 편향과 완전히 일치한다. 온체인상 볼 수 없는 집단(거래소 경로 이용자)의 상황은 보이는 집단보다 훨씬 열악했을 가능성이 높다.
참가자 실제 손실액은 과연 얼마인가
손실 산정에는 세 가지 일반적인 기준이 있으며, 이 중 오직 하나만이 참가자의 손해배상 청구에 적합하다. 플랫폼 장부 기준은 앱에 표시된 누적 참여 금액으로, 여기에는 장부상 수익금과 등급 보상금의 재투자분이 포함되어 있어 참가자가 실제 투입한 자금보다 명확히 높다.
온체인 누계 수신 기준은 수신 주소가 네트워크 외부에서 받은 총누계액을 의미하며,本次 복구된 금액은 68,170,144 USDT이다. 이는 입증 가능한 자금 규모이지만 손실액과는 같다. 폰지 구조에서는 동일한 자금이 출자와 지급 사이에서 여러 순환을 겪게 되며, 누계 수신액은 실제 순손실보다 필연적으로 높아진다. 또한 해당 총액에 조작사가 제조업용 유동성을 위해 자체 주입한 자금이 섞여 있는지 여부를 온체인으로는 판별할 수 없다. 세 번째인 순손실 기준은 참가자 집단의 실제 손실 금액을 지칭하며, 이것이 손해배상 청구에 적합한 유일한 기준이다.
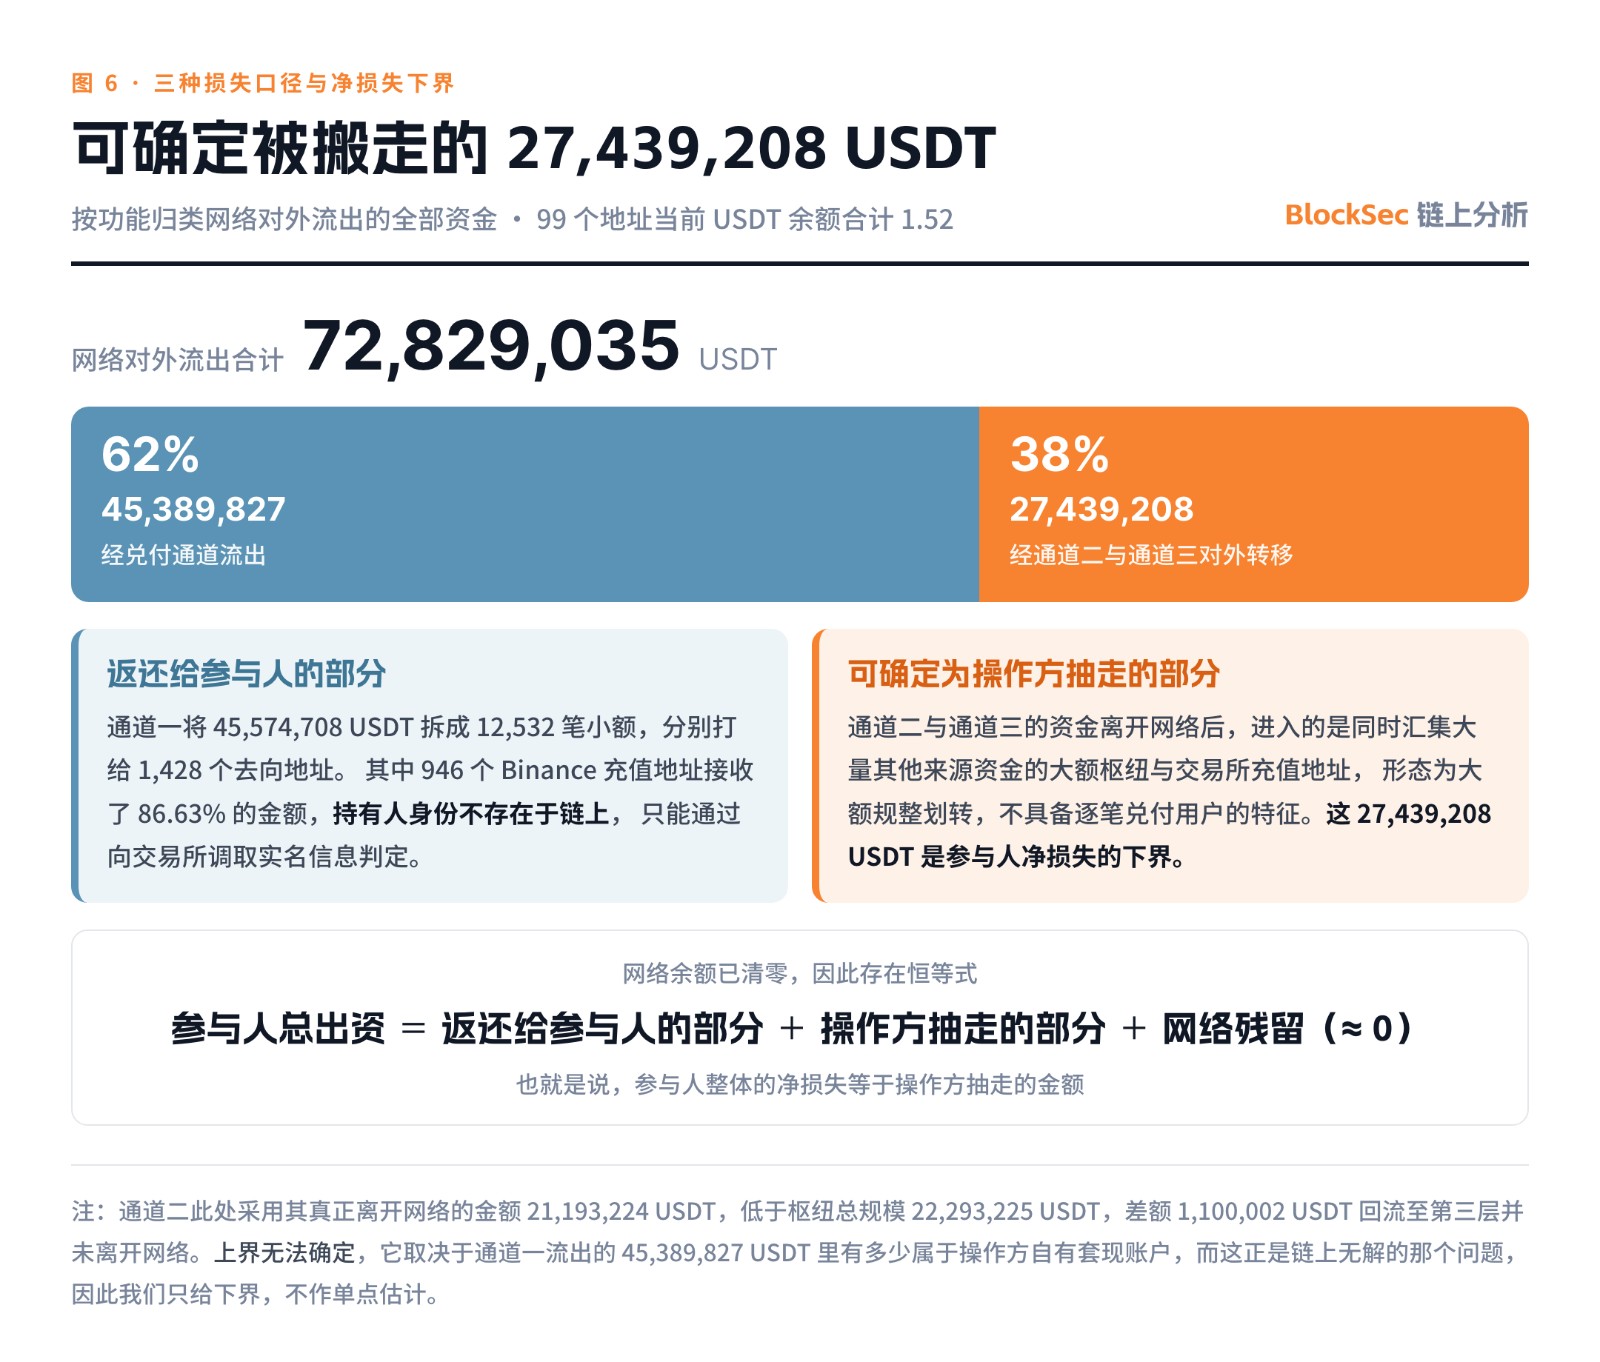
그림 · 3종 손실 기준 및 순손실 하한선
그림 6에서 볼 수 있듯, 이 99개 주소의 자금이 모두 이체되고 잔고가 0이 되었기에 다음 항등식이 성립한다: 참가자 총출자 = 참가자에게 반환된 분 + 조작사가 탈취한 분 + 네트워크 잔존액(≒0). 즉 참가자 집단의 순손실은 조작사가 가져간 금액과 동일하다. 3개 채널 중 채널 2와 3의 자금이 네트워크 밖으로 나가면 동시에 수많은 타แหล่ง 자금과 집하되는 대액 중심지나 거래소 입금 주소로 향하는데, 이는 대액 정산 이체 양상이며单笔 사용자 지급 특성이 없어 대외 이전으로 확실히 판단된다. 채널 2의 실제 네트워크 이탈 금액은 21,193,224 USDT, 채널 3은 6,245,984 USDT이며 합계 27,439,208 USDT이다. 이 값이 참가자 순손실의 하한선이다.
상한선은 확정할 수 없다. 상한선은 하한선에 채널 1의 네트워크 이탈분 45,389,827 USDT 중 조작사 소유 현금화 계좌로 흘러간 부분을 더한 가치다. 이는 946개 Binance 입금 주소 중 얼마나가 조작사 소유인지에 달려있는데,这正是 온체인으로 해결 불가능한 지점이다. 따라서 본문은 상한선 없이 하한선만 제시하며, 단일 추정값도 도출하지 않는다.
비록 이 하한선조차도 채널 3 유출 주소가 반드시 네트워크 밖에 위치한다는 전제에 기반한다. 해당 네트워크와 교류 기록을 보유한 1,636개 외부 주소 중 160개는 양방향으로 왔다 갔다 했으며, 네트워크로 송금하기도 하고 네트워크로부터 수령하기도 했다. 이러한 패턴은 이들 중 일부가 기능적으로 사실상 동일 조작사에 속했을 가능성을 시사하나, 이번 분석에서 정의한 99개 주소에는 포함되지 않았다. 향후 조사를 통해 이들까지 결합할 경우, 채널 3 대외 유출분과 순손실 하한선 모두 조정(하향)되어야 할 것이다.
온체인 분석으로 해결 가능한 것과 불가능한 것
피해자 한 명의 송금 기록에서 출발해, 온체인은 자금판 전체의 윤곽을 제시했다: 91개의 순환 가동 수신 주소, 단일 수렴점, 4개의接力 중계 주소, 기능 구분 가능한 3개의 출력구, 그리고 27,439,208 USDT(투자자 환급이 아닌 탈취 자금으로 입증된 금액)가 그것이다.
밝혀낼 수 없는 것은 신원이다. 환급 채널 자금 86.63%를 보유한 946개 거래소 입금 주소가 바로 온체인 분석의 한계이다. 하나의 거래소 입금 주소는 하나의 거래소 계정과 매칭되지만, 그 계정의 실소유자가 누구이며 해당자가 플랫폼에 출자했는지 여부는 온체인에 존재하지 않는다. 이는 반드시 거래소에 실시간 신분 정보 조회를 요청하고 기타 오프체인 자료와 연계하여 해소해야 한다. 이 지점을 넘어서면 문제는 분석의 영역이 아닌 거래소의 기록 관리 문제로 귀결되며,此类 사안의 다음 단계는 반드시 해당 지점까지만 진행될 수밖에 없다.
분석 범위: TRON 체인 USDT. 거래 데이터 기준일은 2026년 8월 24일, 잔액 조회는 8월 25일, 공개 정보원 대조는 8월 25일 실시했다. 본문상 백분율은 특별히 주소수 기재 항목을 제외하고 모두 금액 기준이다. 온체인상 엔티티 소속을 확인할 수 없는 주소는 통일적으로 '엔티티 미표기'로 분류하며, 이는 미확정 상태를 의미할 뿐 개인 지갑임을 확정하는 것이 아니다. 거래소 입금 주소는 단지 해당 자금의 거래소 진입 사실을 나타낼 뿐, 거래소가 사건에 연관되었음을 의미하지 않는다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @BlockSecTeam















