채굴기 자산 감가상각 및 세무 비용 회수 분석
작성: FinTax
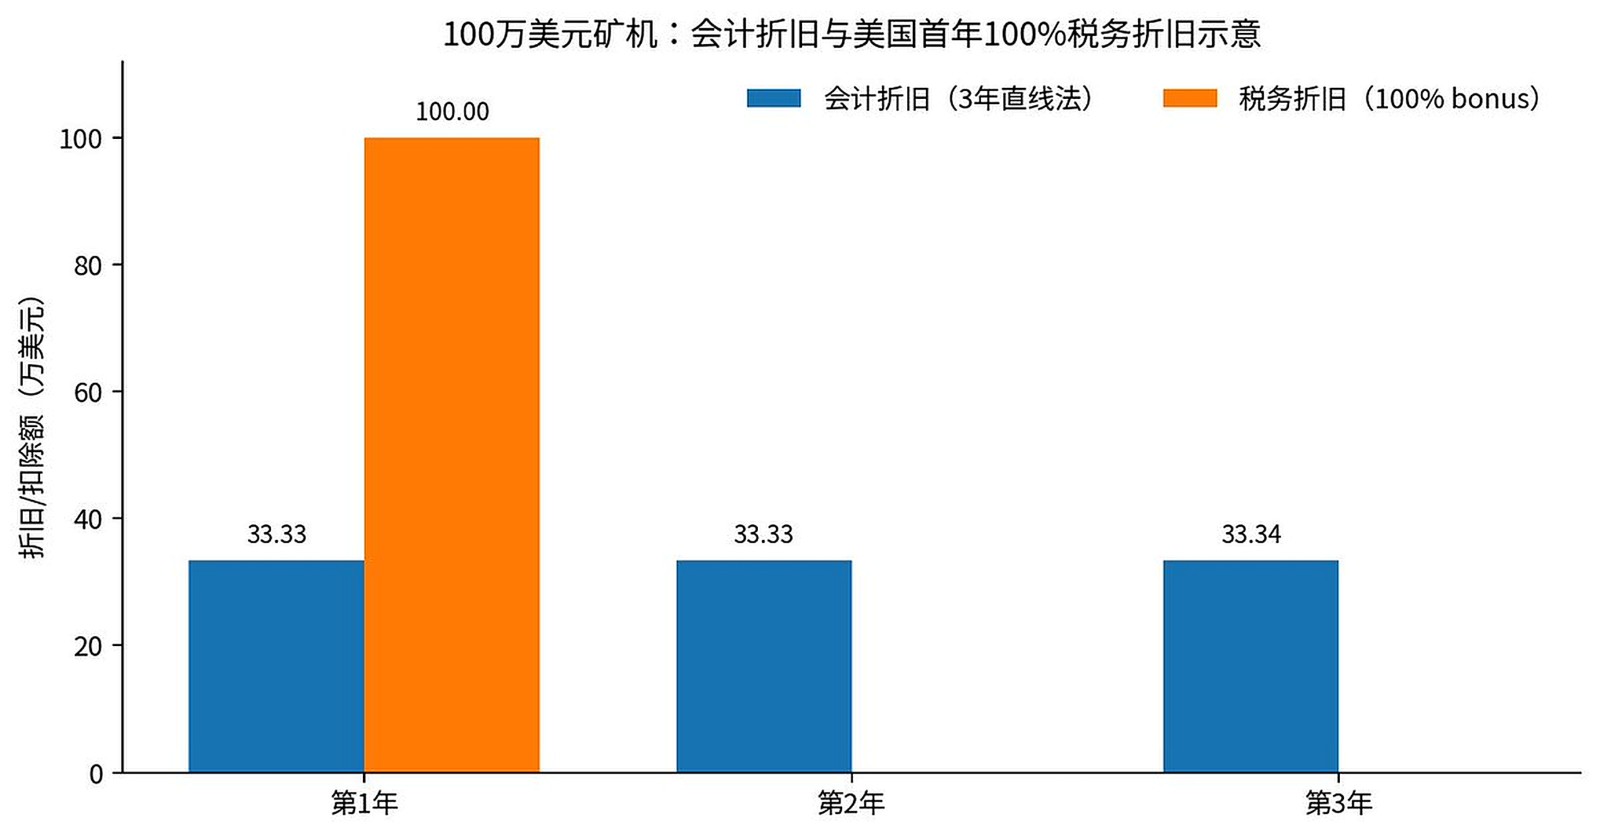
동일한 ASIC 채굴기의 경우 재무제표상으로는 해당 비용이 2~3년에 걸쳐 점진적으로 감가상각될 수 있으나, 미국 연방 세무 신고서상에서는 적격 조세 기준가액을 첫해에 일괄 공제할 수 있다.
2025년 7월 4일 H.R.1이 Public Law 119-21로 법제화되었으며, Section 70301은 IRC §168(k)를 수정하여 적격 자산의 100% 추가 1년차 감가상각 공제(additional first-year depreciation deduction, 통칭 bonus depreciation)를 영구 규칙으로 복원하였다. IRS는 Notice 2026-11에서 해당 규정이 일반적으로 2025년 1월 19일 이후 취득되어 사용할 준비가 된 적격 자산에 적용됨을 추가로 명시하였다.
그러나 100% bonus depreciation이 모든 채굴 장비 비용을 취득 첫해에 전액 공제할 수 있음을 의미하지는 않으며, 실제 세무 처리는 여전히 자산 분류, 취득 시점 및 사용 개시일에 따라 결정된다.
1. 채굴 장비 감가상각의 특징
자체 마이닝에 사용되며 IAS 16의 인식 요건을 충족하는 ASIC 채굴기는 상장 채굴 기업들이 일반적으로 유형자산(PPE) 내의 채굴 장비로 자본화하여 예상 사용 수명 동안 감가상각비를 계상한다.
IAS 16은 감가상각 가능 금액을 자산의 예상 사용 수명 동안 체계적으로 배분하도록 요구한다. 예상 사용 수명을 산정할 때에는 예상 사용 정도, 물리적 마모, 기술적 또는 상업적 노후화, 그리고 법적 또는 이와 유사한 제한 사항을 고려해야 한다. 자산의 예상 사용 수명은 기업에 대한 예상 효용성을 기반으로 하므로 장치 자체의 경제적 수명보다 짧을 수 있으며, 상각 방법은 최소한 각 회계연도 말마다 재검토되어야 한다. 기대 경제이익의 소비 패턴에 중대한 변화가 있을 경우에는 회계 추정 변경으로 처리한다.
그러나 채굴 장비의 경우 장비가 정상 작동 중이라고 해서 계속 운영할 경제적 타당성이 있는 것을 의미하지는 않는다. 차세대 ASIC이 연산 능력과 에너지 효율을 높이면 구형 장비는 한계 수익성을 유지하기 위해 더 낮은 전기 요금율이 필요하다. 전체 네트워크 연산력 증가와 채굴 난도 상승 역시 단위 연산력당 기대 생산량을 낮춘다.
채굴 장비의 실제 예상 사용 수명은 주로 어떤 비용으로 지속적으로 경제적으로 가치 있는 연산력을 생성할 수 있는지에 달려있다. 특정 세대 장비가 기술적으로 5년 동안 운행 가능하더라도, 기업이 3년 후면 해당 장비의 에너지 효율이 자사의 전력 요금 수준에서 경제적인 운행을 유지하기에 충분하지 않을 것으로 예상한다면, 3년의 회계적 수명이 실제 사용 패턴에 더 부합할 수 있다. 반대로 전기 비용이 낮거나 장비 관리 상태가 양호하거나, 기종이 더 긴 기간 동안 경쟁력을 유지한다면 예상 사용 수명은 더 길어질 수도 있다.
상장 채굴 기업들의 회계 관행 또한 채굴 장비의 경제적 예상 사용 수명이 단축되는 추세를 반영한다. Bitdeer Technologies Group은 2025년 Form 20-F에서 2025년 7월부터 대부분의 채굴 장비 예상 사용 수명을 기존 2~5년에서 2~3년으로 조정하였다고 공시하였다. Argo Blockchain plc 역시 2025년 Form 20-F에서 채굴 장비는 일반적으로 36~48개월의 예상 사용 수명으로 직선법에 따라 상각한다고 밝혔다.
채굴 장비의 상각 기간은 본질적으로 기업이 자산의 기대 경제 사용 기간을 기준으로 작성한 회계 추정에 불과하며, 모든 채굴 장비에 일률적으로 적용되는 고정 기간은 존재하지 않는다. 기업은 장비 모델 및 세대별, 에너지 효율 수준, 연산 난도 변동, 장비 교체 계획 및 기대 잔존가치 등을 종합적으로 검토하여 자산이 지속적으로 경제적 이익을 창출할 수 있는 기간을 판단해야 한다. 채굴 장비의 기술 교체 속도가 빨라짐에 따라 이러한 추정도 더욱 빈번히 변경될 수 있으므로, 기업은 충분하고 검증 가능한 근거를 마련해야 하며, 예상 사용 수명, 잔존가치 및 상각 방법이 여전히 적절한지 지속적으로 평가해야 한다.
2. 미국 연방 세법상 100% 전액 감가상각
미국 연방 세무상의 핵심 변화는 Public Law 119-21에서 비롯되었다. 해당 정책은 광범위한 적격 감가상각 대상 자산을 포괄하며, 암호화폐 채굴기에만 국한되지 않는다. IRS가 열거한 적격 자산에는 MACRS가 적용되고 회수 기간이 20년을 초과하지 않는 관련 감가상각 자산이 포함되며, 조건을 충족하는 신규 자산과 일부 중고 자산을 아우른다. 채굴 기업 입장에서는 채굴 장비가 100% 전액 감가상각 적용 여부를 판단하려면 먼저 자산 자체의 세무 분류, 취득 및 사용 개시 시기, 사용 주체 및 기타 적용 요건을 확인해야 한다. 구매 주문서만 체결하거나 결제를 완료했다고 해서 실제 사용한 것으로 간주되지 않으며, IRS는 일반적으로 자산이 특정한 목적에 사용할 수 있는 상태에 도달했을 것을 요구한다.
일단 채굴 장비가 적용 요건을 충족하면 채굴 기업에게 명백한 세무 시점 상의 이점을 제공한다. 가정하자, 채굴 기업이 100만 달러 규모의 채굴 장비를 매입하였고, 회계적으로는 3년 직선법으로 상각하여 매년 약 33만 달러의 감가상각비를 계상한다고 가정한다. 만약 미국 연방 세법상 100% 전액 감가상각이 적용된다면 첫해에 100만 달러의 적격 조세 기준가액을 모두 공제할 수 있으며, 당기 이익이 높은 기업의 경우 조기 공제로 인해 당기 과세 소득과 현금 세금 부담을 낮출 수 있다.
3. 적자 연도에는 단계적 상각이 더 유리할 수 있다
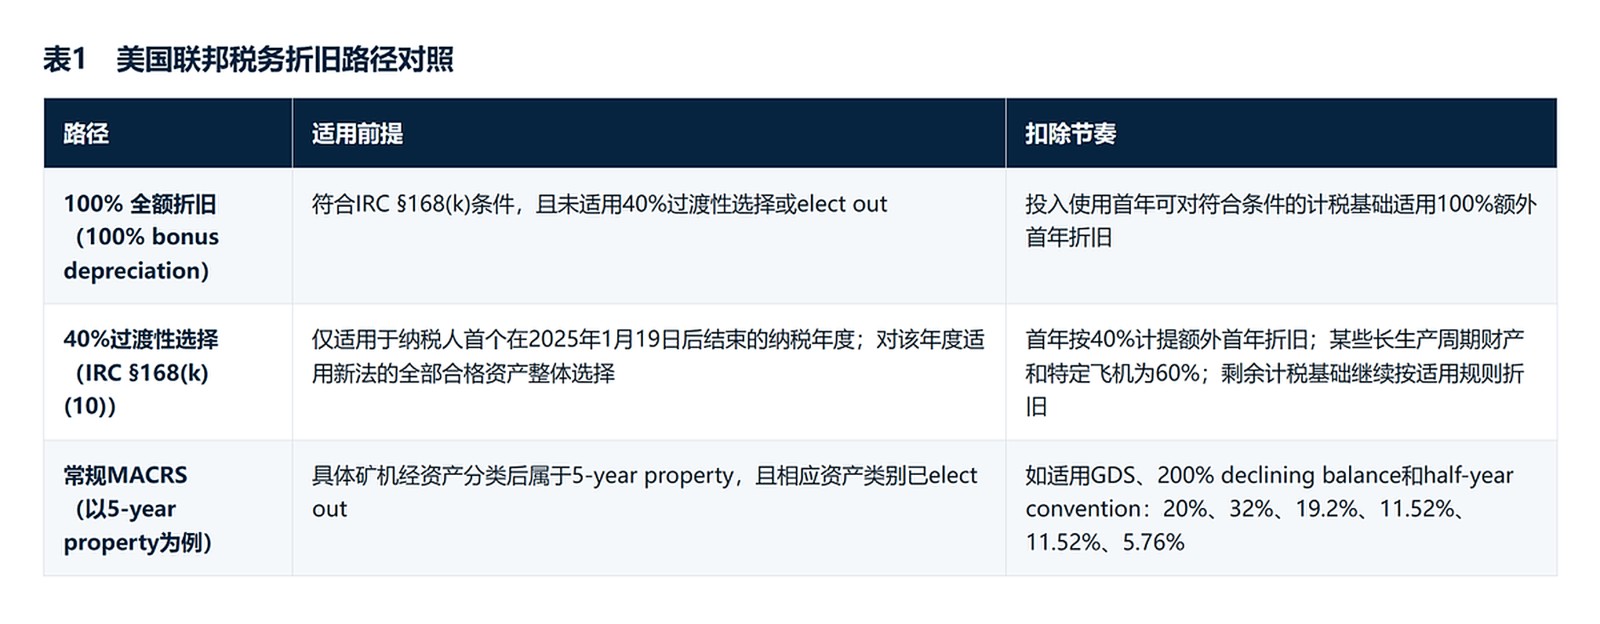
IRC §168(k)(7) 관련 규정에 따르면 납세자는 특정 자산 등급에 대해 1년차 전액 감가상각 적용을 선택적으로 제외할 수 있다. 이 선택은 특정 장비 한 대를 임의로 택하는 것이 아니라 해당 세무연도에 사용 개시가 되는 해당 등급의 적격 자산 전체에 적용된다.
100% 전액 감가상각 적용을 선택하거나 즉시 포기하는 것 외에도 새 법률은 과도기적 선택지를 제공한다. IRC §168(k)(10)은 2025년 1월 19일 이후 시작되는 최초의 세무연도에 납세자가 새 법상의 적격 자산에 대해 40%의 추가 1년차 감가상각 공제 적용을 선택할 수 있다고 규정한다(일부 생산 주기 장기 재산 및 특정 항공기에는 60% 적용).
기업이 특정 자산 등급에 대해 100% 전액 감가상각 적용 제외를 선택할 경우 일반 MACRS 규칙에 따라 원가를 회수하게 된다. 채굴 장비가 5년물 자산에 해당하는지 여부는 구체적인 자산 분류를 식별해야 판단할 수 있다. 분석 결과 5년물 자산으로 판명되었고 일반적인 GDS, 이중 잔액 소멸법 및 반년 관례를 적용할 경우, Publication 946의 표준 표에 따른 세율은 20%, 32%, 19.2%, 11.52%, 11.52%, 5.76%이며, 실제 원가 회수는 6개의 세무연도에 걸쳐 진행된다.
기업이 1년차 100% 전액 감가상각을 선택할지는 상각 공제 시점이 전체 세금 부담과 기업 현금 흐름에 미치는 영향을 따져봐야 한다. 당기 영업이익이 높은 기업의 경우 상각비 공제 혜택을 빠르게 얻음으로써 당기 과세 소득과 현금 세금 부담을 조기에 줄일 수 있다. 반면 이미 세무상 적자 상태라면 상각비를 추가로 적립하는 것은 순영업손실(NOL)만 확대시킬 뿐 현금세 부담은 동반 하락하지 않을 수 있다. 일반 C Corp(독립 납세 주체로서 법인세를 납부)의 경우 2017년 이후 발생한 NOL의 이월액은 향후 사용 시 일반적으로 80% 과세 소득 한도에 묶인다. 지분 변동이 발생하면 변동 전 NOL 활용에 추가 제한이 가해질 수도 있다. 따라서 100% 전액 감가상각 적용 여부 선정은 향후 수익성, NOL 활용 가능성, 자금의 시간 가치, 자산 등급 선택 및 기타 세법 제한 사항 등을 종합적으로 산출하여 결정해야 한다.
4. 세무-회계 차이의 장부 반영 방안
자산의 장부가액이 조세 기준가액보다 높을 경우 과세잠시적차이가 발생하며, 일반적으로 지연법인세부채를 인식한다.
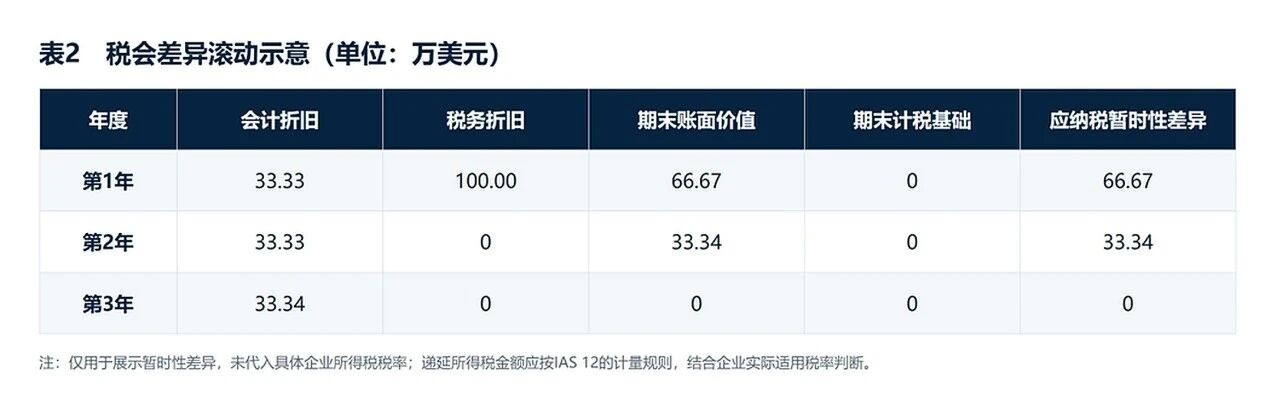
원가가 100만 달러이고 잔존가치가 0인 채굴 장비 일괄을 예로 들어, 회계상 3년 직선법으로 상각한다고 가정하자. 1년 말 기준 회계상 상각액은 약 33.33만 달러이며, 채굴 장비의 장부가액은 여전히 66.67만 달러이다. 만약 세무상 미국 100% 전액 감가상각 적용 요건을 충족하여 사용 개시 연도에 100만 달러의 조세 기준가액을 전액 공제하였다면, 해당 채굴 장비의 세무상 조세 기준가액은 이미 0으로 하락한 상태가 된다.
이때 채굴 장비의 66.67만 달러 장부가액과 0의 조세 기준가액 사이에는 66.67만 달러의 과세잠시적차이가 형성되므로 이에 기반하여 지연법인세부채를 인식한다. 지연법인세부채의 구체적인 금액은 해당 잠정적 차이에 예상 차이 전환 기간에 적용될 보고일 현재 제정되었거나 실질적으로 제정된 소득세율을 곱하여 계산해야 한다.
2년차와 3년차에도 회계상으로는 계속 상각비가 계상되지만, 세무상 비용은 1년차에 이미 전액 공제되었으므로 이후에는 대응하는 세무상 상각분이 발생하지 않는다. 채굴 장비의 장부가액이 해마다 감소함에 따라 이 과세잠시적차이와 이에 상응하는 지연법인세부채는 점차 전환된다.
따라서 1년차 100% 세무상 감가상각이 채굴 장비의 회계상 수명을 강제로 1년으로 단축시키지는 않는다. 재무제표는 여전히 장비의 경제적 이익 소비 과정을 반영하며, 법인세 신고서는 세법이 허용하는 원가 회수 리듬에 따라 처리된다. 실무에서 동일한 장비의 매입원가, 사용 개시일, 회계상 수명, 세무상 자산 등급 및 공제액 등은 상호 정확하게 일치해야 한다.
5. 채굴 장비 세무 처리의 지역별 차이
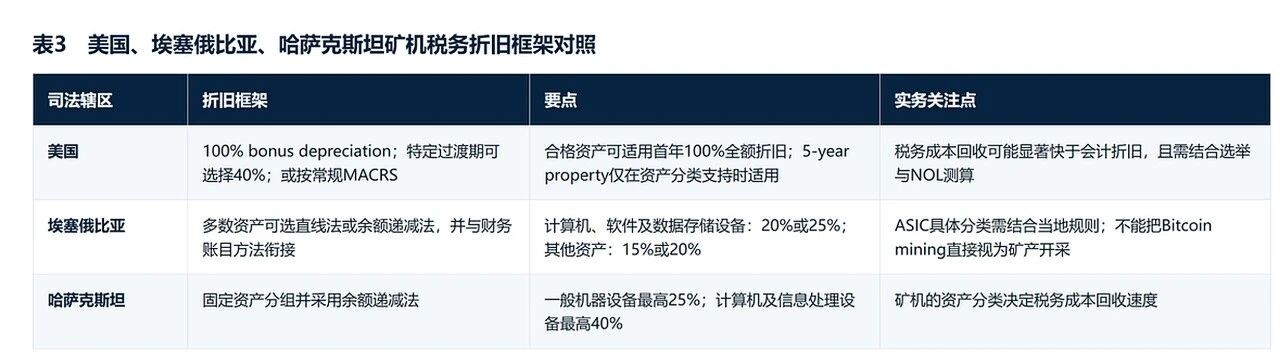
미국의 100% 전액 감가상각은 채굴 기업들에게 더 빠른 원가 회수 속도를 제공하며, 가속 상각 적용 여부를 선택할 수 있는 여지도 남겨둔다. 반면 에티오피아와 카자흐스탄에서는 일반적으로 채굴 장비의 원가 회수가 현지 자산 분류와 법정 상각 규칙에 따라 연차적으로 이루어지며, 세무 처리의 유연성은 상대적으로 제한적이다.
에티오피아의 「연방 소득세 조례」(Council of Ministers Regulation No. 410/2017)는 상각을 분류별로 관리하며, 컴퓨터·소프트웨어 및 데이터 저장 장치는 직선법 20% 또는 잔액 소멸법 25%를 적용한다. 단순화된 예를 들어보면, 기업 재무제표가 3년 직선법으로 상각하지만 현지 세무 분류상 최종적으로 컴퓨터 장비로 인정되어 직선법을 적용한다고 가정할 때, 100만 달러 장비의 1년차 회계상 상각액은 약 33.33만 달러, 세무상 상각액은 약 20만 달러가 된다. 세무상 공제 속도가 회계상 상각 속도보다 느리게 나타나 당기말 조세 기준가액은 약 80만 달러로, 약 66.67만 달러인 장부가액보다 높아진다. 이는 공제가능잠시적차이를 형성하는 방향이다. 이 결과는 미국 사례와 정반대된다.
카자흐스탄의 새 「세법전」(No. 214-VIII)은 2025년 7월 18일 서명되어 2026년 1월 1일부터 시행되었다. 2026년 7월 업데이트된 세무 요약 자료에 따르면 세무상 상각은 주로 잔액 소멸법을 채택하며, 일반적으로 고정자산을 4개 그룹으로 구분한다. 일반 기계 장치는 최고 25%, 컴퓨터 및 정보처리 장치는 최고 40%까지 적용 가능하다. 채굴 장비가 다른 자산 그룹으로 분류되면 세무상 원가 회수 속도 역시 함께 변동될 수밖에 없다.
결론
채굴 장비 상각 처리를 위해서는 우선 회계와 세무의 각각의 기준을 명확히 구분해야 한다. 회계 측면에서는 장비 세대, 에너지 효율, 예상 운용 기간 등의 요소를 고려하여 합리적인 예상 사용 수명을 설정해야 하며, 세무 측면에서는 미국 연방 세법을 예로 들면 관련 장비가 IRC §168(k)의 적격재산 요건을 충족하는지 판단하여 100% 전액 감가상각, 40% 과도기 정책 적용 여부를 결정하거나 적용을 선택적으로 제외해야 한다. 기타 사법 관할권에 배치된 채굴 장비의 경우 현지의 자산 분류 및 상각 규칙에 따라 다시 한번 평가해야 한다.
실무에서는 회계 및 세무 처리가 서로 정확하게 매칭되도록 하는 것이 핵심이다. 이를 위해서는 기업은 유형자산 대장에 장비 모델명, 취득원가, 사용 개시일, 예상 사용 수명, 세무상 자산 등급 등의 정보를 기록하여 지연법인세 계산 등 관련 절차에 일관된 데이터 기반을 제공해야 한다. 채굴 장비의 교체 속도가 빠르고 사용 수명, 운용 일정, 적용 세법 등이 수시로 변동될 수 있으므로 기업은 정기적으로 재점검하며 회계 추정과 세무 판단을 신속하게 갱신해야 한다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 TaxDAO