거래소 준비금이 일제히 줄어드는 가운데, 누가 여전히 거래량을 부풀리고 있을까?
작성자: danny
번역: TechFlow
TechFlow 요약: 저자는 8개 중앙화 거래소(CEX)의 2분기 준비금 및 거래량에 대한 교차 검증을 수행한 결과, 전체 업계의 준비금이 수축하고 있으며 일부 거래소의 데이터 이상 신호가 더욱 뚜렷함을 발견했습니다. 유동성 후퇴기에는 이 정량적 비교가 투자자가 거래 상대방 위험과 허수 거래 가능성을 식별하는 데 도움이 됩니다.
약 3개월 전, 우리는 온체인 데이터를 사용하여 몇몇 중앙화 거래소(CEX)의 거래량과 미결제약정(OI)을 분석한 바 있습니다. 분석은 두 부분으로 구성되었는데, 첫 번째는 거래량(Vol/PoR)을, 두 번째는 미결제약정(OI/PoR)을 살펴보는 것이었습니다. 당시 결론이 다소 추상적이었을 수 있어, 관심 있는 분들은 이전 내용을 다시 확인해 보시길 권합니다.
2026년 1분기 데이터:
어떤 이들은 단일 스냅샷으로는 큰 의미를 갖지 못한다거나, 인센티브 활동 종료 및 수수료율 정상화 후에 데이터가 자연스럽게 하락할 것이라고 말할 수 있습니다. 그렇다면 실제로는 어떻게 되었을까요? 이후 분석을 한 번 더 수행하면 충분합니다.
본문은 다음 세 가지 사항에만 집중합니다:
Q2 데이터를 사용하여 Vol/PoR 분석을 재실행하고,
OI/PoR 분석을 재실행하며,
Q1과 Q2를 대비하여 어떤 비율은 수렴하고 있는지, 어떤 비율은 악화되고 있는지 확인합니다.
1. Hyperliquid 여전히 기준점 유지
공식은 동일하게 유지합니다:
Vol/Reserve = 30일 총 거래량 ÷ 30 ÷ 핵심 준비 자산(BTC + ETH + USDT + USDC)
OI/PoR = 총 미결제약정 ÷ 핵심 준비 자산
Hyperliquid은 데이터 위조 비용이 가장 높은 거래소이기 때문에 여전히 기준점으로 사용됩니다. 그 이유는前两篇 기사에서 이미 설명했으므로 여기서 생략합니다. 참고:
Hyperliquid의 이번 분기 성과는 역풍 속 성장으로 요약할 수 있습니다.
Hyperliquid의 TVL은 48억 8천만 달러에서 61억 1천만 달러로 증가했으며(+25%), 30일 파생상품 거래량은 2068억 달러에서 2377억 달러로 상승했습니다(+15%). 자본 유입 가속도가 거래량 증가율을 상회하면서 기준 비율은 1.44배에서 1.30배로 하락했습니다. 15%의 허용 오차 구간을 적용할 경우, Q2 기준치(임계값)는 1.49배이고 Q1은 1.66배입니다.
낮은 임계치가 특정 거래소를 불공정하게 데이터 이상으로 표시할 수 있다고 주장할 수도 있습니다. 따라서 본문 모든 평가는 새로운 Q2 임계치와 기존 Q1의 1.66배 임계치를 모두 사용해 민감도 분석을 실시했습니다.
2. 분모부터 살펴보기: 업계 전반의 준비금 축소
비율의 분모는 준비금입니다. 이하 모든 데이터는 각 거래소 공식 PoR 페이지에서 제공되며, 2026년 6월 스냅샷 기준이고 BTC 63,001달러, ETH 1,769달러의 표준 가격을 적용해 환산했습니다.
세 가지 관찰 사항:
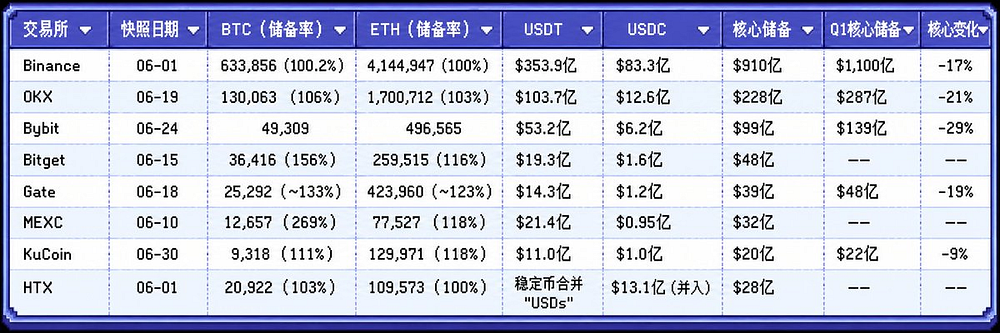
첫째, 준비금 전반이 축소됩니다. Binance는 17%, OKX는 21%, Bybit은 29% 감소했습니다. 여기서는 두 가지 요인이 작용하고 있습니다. 하나는 토큰 가격입니다. BTC가 63,000달러대 구간에 진입함에 따라 PoR 내 암호화폐 평가액 기반 자산의 달러 가치는 자연스럽게 하락했습니다. 다른 하나는 실제 자 Funds outflow입니다. 전체적인 방향성은 명확합니다. 즉, 업계 전반의 유동성이 후퇴하고 있다는 것입니다.
둘째, Bitget의 과도한 준비금이 축소 중입니다. Q1 우리가 주목했을 때, Bitget은 237%의 BTC 보유 비율을 유지하며 「우리는 자금력이 충분하며 탈출 이유가 없다」는 신뢰를 심어주었습니다. 그러나 Q2 이 수치는 156%로 하락했습니다. 플랫폼 자체의 BTC 상당 부분이 준비금 풀에서 인출되었습니다. 이는 플랫폼 자금이므로 큰 문제는 아니지만, 직접적으로 해당 비율에 영향을 미칩니다. 이에 대해서는 나중에 자세히 다루겠습니다.
셋째, MEXC의 과도한 준비금은 거의 변동이 없습니다. BTC 보유율이 269%로 Q1의 270%와 거의 동일합니다. 다만 주목할 세부 사항이 하나 있습니다. MEXC 사용자들이 실제로 플랫폼 내에 보유하고 있는 BTC는 단 4,699개뿐이라는 점입니다. 월거래량이 4000억 달러에 달한다고 주장하는 거래소임에도 불구하고, 전 사용자 예치 BTC 총량이 5,000개도 채 되지 않습니다. 물론 MEXC가 알트코인 거래로 유명하다는 점을 들면 합리적인 해석이기도 합니다.
기간: 2026년 6월 6일~7월 6일(30일) | 출처: 각 거래소 공식 PoR 페이지, CoinGlass, CoinGecko, DefiLlama
참고: 본고에서는 이 8개 거래소만 표본 조사했으므로 시장 전체를 대표하지는 않습니다. 연구 결과에는 필연적으로 오차가 존재할 수 있습니다.
3. Vol/PoR: 거래량 차원 재평가
30일 거래량은 CoinGecko의 일간 시퀀스를 이용해 계산했으며, 매일의 BTC 가격으로 환산했습니다. 데이터 소스 변경 관련 상세 내용은 한계점 절을 참조하십시오. 기준치는 1.30배, 임계치는 1.49배입니다:
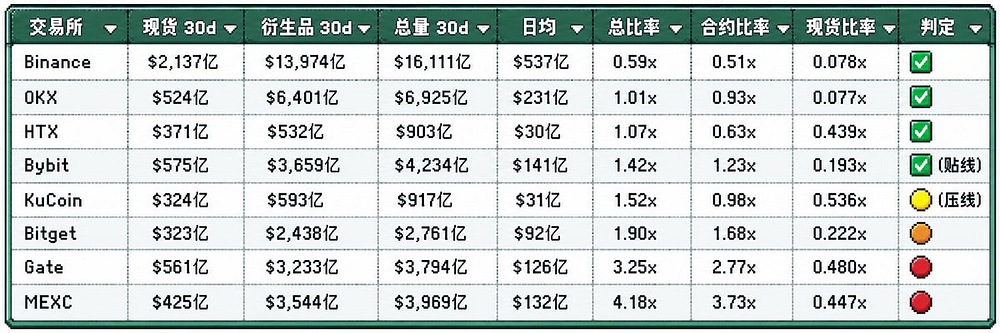
Binance는 여전히 설명이 필요 없는 존재감을 유지합니다. 총 비율이 0.59배로, 준비금 1달러당 일일 거래량 0.59달러에 불과합니다. 파생상품 비율은 0.51배로 기준치의 절반에도 미치지 않습니다. 총 비율은 Q1의 0.44배보다 높았으나, 이는 분자가 폭등한 것이 아니라 분모(준비금)가 17% 축소된 영향이 큽니다. 현물 비율은 0.078배로 Q1의 0.081배와 거의 동일합니다. 다량의 휴면 자본이 여전히 플랫폼 내에 잠겨 있습니다: 입금은 입금 상태로, 장기 잔액은 결제 상태로 남아 있습니다. 이것이 성숙한 거래소가 가져야应有的 모습입니다.
OKX는 매우 깔끔합니다. 파생상품 비율 0.93배, 총 비율 1.01배로, 준비금 1달러당 일일 거래량 약 1달러에 대응합니다. 교차 검증 격차 또한 0%로, 8개 거래소 중 가장 견고한 데이터셋입니다. 준비금이 21% 감소했지만 거래량도 동시에 수축했습니다. 분자와 분모가 함께 후퇴하며 비율은 안정적으로 유지되었습니다.
HTX는 예상외로 건강한 양상을 보입니다. 비율이 1.07배로 임계치 미만입니다. 유일한 주의점은 자가 보고 거래량이 교차 검증 데이터보다 약 50% 높다는 것입니다. 다만 데이터를 낮추면 HTX가 더 건강해 보이므로 평가는 동일하게 유지됩니다. HTX의 진정한 쟁점은 거래량이 아닌 OI이며, 이는 다음 절에서 다룹니다.
Bybit은 여전히 경계선 내부에 머무르고 있습니다. 비율 1.42배로 임계치까지 단 한 걸음 차이입니다. 이번 분기 준비금은 29% 축소되어 8개 거래소 중 감소폭이 가장 큽니다. 분자이자 거래량에는 이상 변동이 없었습니다. 오히려 분모 축소가 비율을 끌어올린 것입니다. 이제 Bybit은 「분모 리스크」 관점에서 가장 주목해야 할 사례입니다. 거래량 차원에서는 현재 합격선이이나, 준비금이 지속적으로 유출되고 거래량이 그에 따라 동반 하락하지 않는다면 다음 분기에는 기준선을 벗어날 가능성이 있습니다.
KuCoin은 이번 분기 안전권으로 복귀했습니까? 이는 본문에서 가장 주목받는 데이터 중 하나입니다. KuCoin의 월별 현물 거래량은 Q1의 650억 달러에서 324억 달러로 50% 감소했습니다. 현물 비율은 0.98배에서 0.536배로 하락했고, 파생상품 비율은 1.27배에서 0.98배로 떨어지며 온체인 기준치를 하회했습니다. 총 비율은 1.52배로 임계치보다 0.03포인트 높을 뿐, 이는 이상 거래량이 사실상 제로임을 의미합니다. Q1 우리들은 KuCoin의 비정상적인 현물량을 거래 인센티브 활동 탓으로 돌렸습니다. 이제 인센티브가 축소됨에 따라 데이터도 함께 하락했습니다. KuCoin이 자신의 행보를 통해 3개월 전 우리의 판단을 되돌아보며 입증했습니다.
Bitget은 건강권에서 회색지대로 진입했으나, 상황에 따른 별도 분석이 필요합니다. 파생상품 비율은 Q1의 1.33배에서 1.68배로 올랐고 총 비율은 1.90배에 도달했습니다. 아무리 봐도 악화 국면입니다. 하지만 성급한 결론은 피하세요. Bitget의 BTC 보유율은 237%에서 156%로 하락했습니다. 이는 플랫폼이 분모 측에서 대규모 자체 자금을 인출했음을 시사합니다. 간단히 말해 비율 악화는 분자 상승 또는 분모 하락 두 가지 경로로 발생합니다. Bitget의 경우 악화 요인의 적어도 절반은 후자에 기인합니다. 이는 거래량 조작이 아닌 플랫폼의 자체 자본 인출입니다. 교차 검증 결과 보고서상의 거래량은 약 30% 정도 부풀려졌을 수 있습니다. 조정된 데이터로 재계산할 경우 파생상품 비율은 1.2배 전후로 정상권 대역으로 회귀합니다.
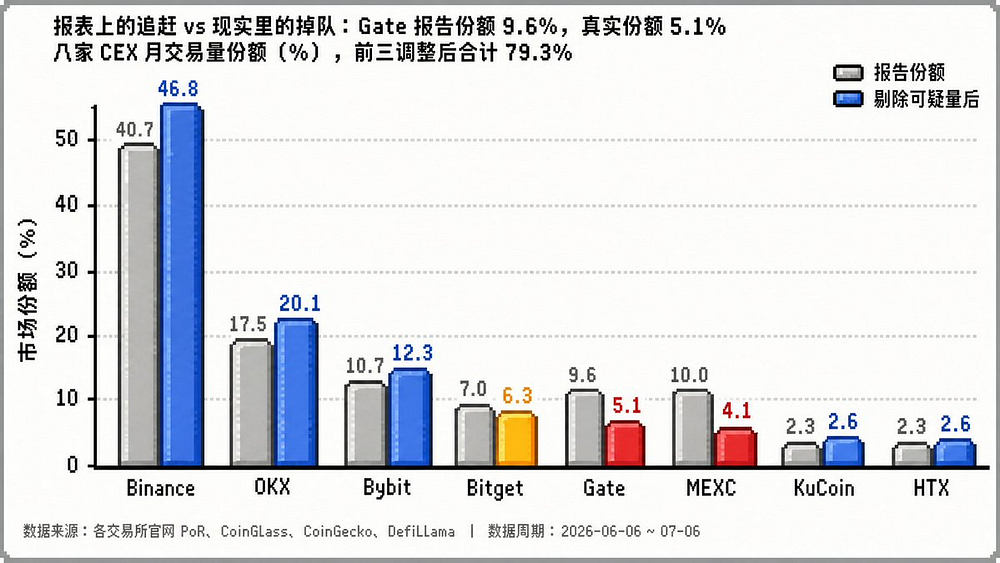
Gate. Q1 총 비율은 2.03배였습니다. Q2 총 비율은 3.25배로 급등했으며, 파생상품 비율은 1.75배에서 2.77배로 뛰어오릅니다. 더욱 우려스러운 점은 준비금이 19% 축소됐음에도 거래량은 거의 하락하지 않았다는 사실입니다.
MEXC. Q1 우리들은 2.95배의 파생상품 비율을 거래 인센티브 및 무수수료 행사 때문으로 봤습니다. Q2 파생상품 비율은 3.73배까지 치솟으며 온체인 기준치의 세 배에 가까운 수준입니다. 흥미롭게도 현물 비율은 0.81배에서 0.447배로 확실히 떨어졌습니다. 현물 인센티브는 진짜 끝난 듯하지만 모든 화력이 파생상품으로 쏠렸습니다. 이에 따라 결론은 수정될 수밖에 없습니다: 이는 일시적 행사가 아닌 비즈니스 모델입니다. 사용자가 총 4,699개의 BTC만을 예치한 거래소라는데 월 파생상품 거래량은 3544억 달러에 달합니다. 사용자 BTC 예치량 1개당 월평균 파생상품 매매 규모가 7,500만 달러에 달하는 셈입니다.
IV. OI/PoR: 미결제 포지션 재평가
거래량은 흐름을 측정하고, OI는 미결제 포지션을 측정합니다. 미결제 계약 각각에 실질 자본이 마진으로 잠겨 있어야 합니다. CoinGlass는 분기가 막 끝난 탓인지 2분기 보고서를 아직 발표하지 않았습니다. 따라서 본 절에서는 2026년 7월 4일 실시간 스냅샷을 활용했습니다. 이로 인해 1분기 방식(분기 평균 기반)과는 다를 수 있음을 고려하시기 바랍니다.
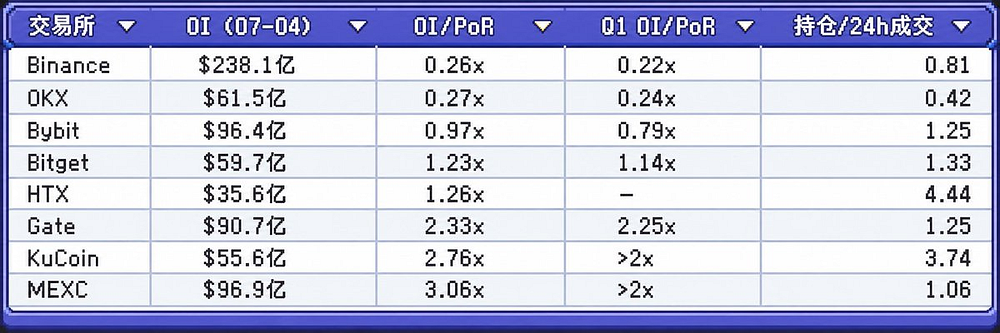
기준: Hyperliquid OI/TVL 1.16배 (70.9억 달러/61.1억 달러).
MEXC의 OI가 Bybit을 뒤쫓았습니다: 96.9억 달러 vs 96.4억 달러. 준비금이 32억 달러인 거래소의 미결제 포지션이 준비금 99억 달러인 거래소와 거의 맞먹습니다. MEXC의 OI/PoR 비율은 3.06배로 8개 거래소 중 최상위입니다. Q1 우리들은 「거래량은 비용 거의 없이 조작할 수 있지만, OI를 공중에서 만들어낼 수는 없다」고 말했습니다. 지금 시점에서 MEXC 사용자全員이 레버리지 최대치를 썼거나, 아니면…
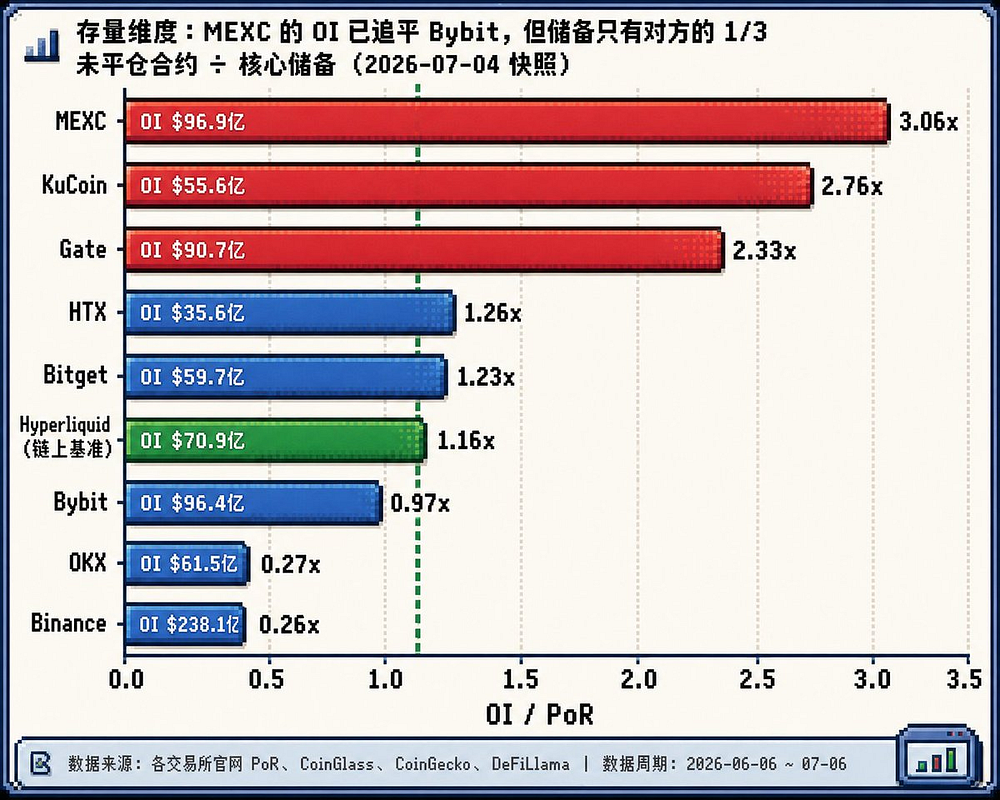
Gate. OI/PoR 비율이 2.33배로 Q1의 2.25배를 상회합니다. 수렴하지 않고 오히려 악화 국면에 접어들었습니다. Gate는 90.7억 달러의 OI를 보유하고 있으나 핵심 준비금은 고작 39억 달러에 불과합니다. Q1 경고한 대로 「극단적인 시장 환경하에서 Gate의 청산 시스템에 부담이 갈 수 있다」는 입장을 그대로 유지하되, 어조를 한층 더 강화합니다.
KuCoin과 HTX는 유사하게 비정상적인 패턴을 보여줍니다: OI 대비 거래량 비율이 극도로 높습니다. KuCoin은 3.74, HTX는 4.44로, 이는 전체 미결제 포지션을 완전히 회전시키려면 3~4일간의 통상 거래량이 필요함을 의미합니다. 반면 Binance는 0.81, Hyperliquid은 2.35로, 후자는 온체인 호가 인센티브 일부가 반영된 것입니다. 미결제 포지션이 거래 흐름을 압도할 때는 보통 다음 둘 중 하나로 귀결됩니다: 좀비 포지션 혹은 OI 보고서의 「미화(왜곡)」. 동시간에 KuCoin의 OI/PoR 비율은 여전히 2.76배에서 고정되어 있습니다. 거래 흐름은 쉽게 취소할 수 있으나 미결제 포지션은 숨기기 훨씬 어렵습니다.
V. 분기별 비교
이제 두 분기의 데이터를 나란히 비교해 보겠습니다.
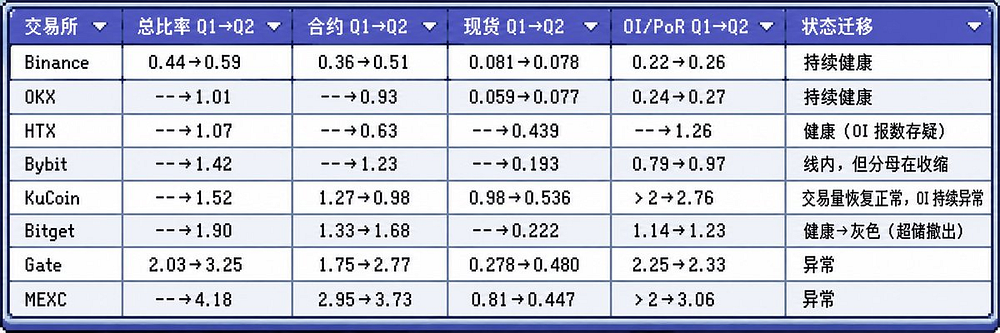
의심스러운 거래량 분기별 변동(임계치 초과분):
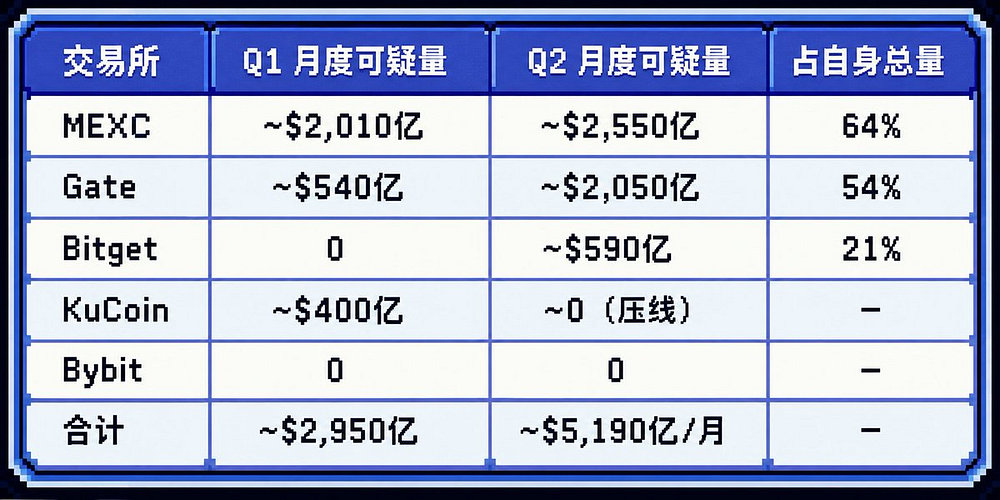
의심 거래량 총액이 2950억 달러에서 5190억 달러로 늘어났다는 것은 단지 임계치 인하에 따른 통계적 착시일 뿐이라고 생각할 수 있습니다. 그러나 아닙니다. 앞서 언급했듯, Q1의 구임계치인 1.66배를 적용하더라도 MEXC의 의심 거래량은 여전히 약 2400억 달러 수준입니다. Gate 역시 약 1800억 달러입니다. 근본 원인은 하락장 속에서 분모인 준비금이 축소되었기 때문입니다. 분자인 보고 거래량은 줄어드는 대신 오히려 소폭 상승했습니다. 자본이 빠지는 와중에 보고서 수치는 이를 따라가지 않았습니다. 이렇듯 수위 차이가 드러난 것입니다.
총 3개 기간의 시장 점유율 비교:
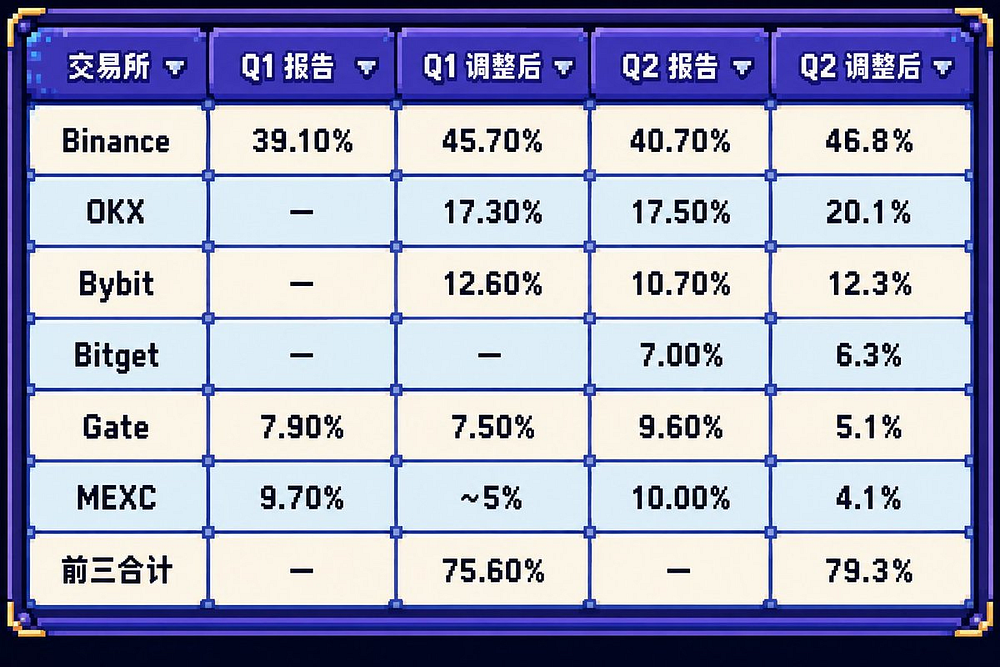
상위 3개 거래소의 합산 실제 시장 점유율은 75.6%에서 79.3%로 상승했습니다. 하락장은 항상 집중화에 유리합니다. 썰물이 물러갈 때 자본은 자연스럽게 가장 문제가 발생하기 어려운 지류로 쏠립니다.
VI. RWA 에피소드: 미국 주식 강세, 데이터도 뜨거워지고 있나요?
이번 분기 암호화 거래소 내에서 토큰화된 미국 주식 및 RWA 거래가 활성화되었습니다. MEXC 홈페이지 슬라이더에는 신규 밈 코인 대신 SK하이닉스, 가스토렉스, 삼성전자가가 등장했습니다. 이 반도체주들은 스토리지 슈퍼사이클 속에서 급등했습니다. Bybit은 TradFi 섹션을 도입해 금, 원유, 나스닥을 메인 화면에 배치했습니다. Gate 네비게이션 바에는 「주가」항목이 Polymarket과 함께 노출됩니다. 동시에 Binance의 bStock 홍보 캠페인도 중단되지 않고 있습니다. 그렇다면 RWA 주가 관련 거래 데이터가 정말로 궤도에 오른 것일까요?
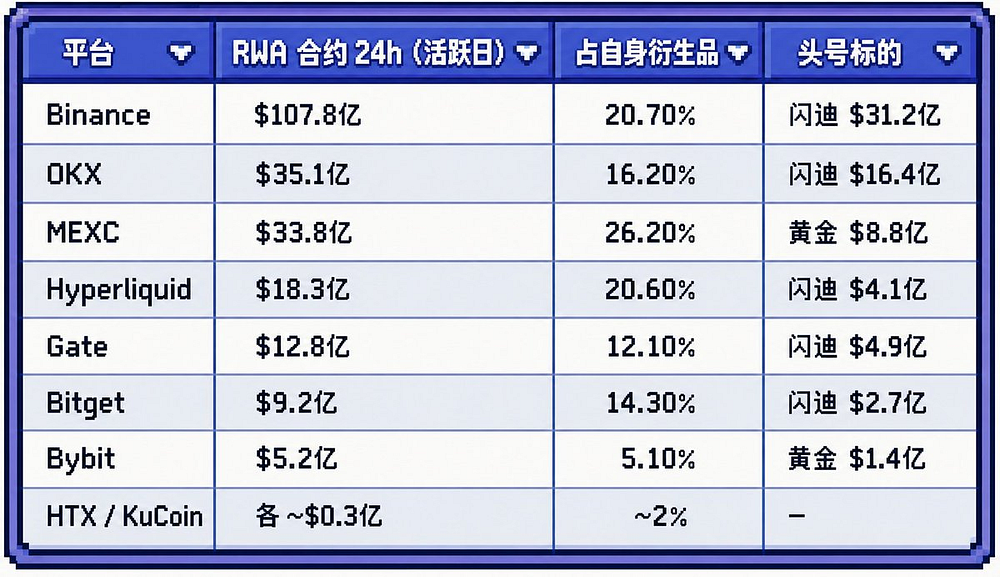
세 가지 관찰:
첫째, RWA 거래가 بالفعل 상당한 규모에 도달했습니다. 활성 거래일 기준 표본 거래소의 RWA 파생상품 일일 거래량은 223억 달러에 달했습니다. 스토리지주가 주요 동력인데, 샌디스크가 약 64억 달러, SK하이닉스가 약 40억 달러를 기여했습니다. 두 스토리지 업계 최고 기업은 RWA 총 거래량의 절반 가까이 차지합니다. 전 세계 개인 투자자들은 암호화 퍼페츄얼 선물 시장을 통해 DRAM 슈퍼사이클에 레버리지를 걸어 거래하고 있습니다.
둘째, 데이터 속에 재미있는 우연이 존재합니다. 본문의 기준 Hyperliquid의 거래량 20.6%가 RWA에서 비롯되었으며, 이는 바이낸스의 20.7%와 거의 일치합니다. 이는 어느 거래소든 동일한 대상 자산에 할당된 거래 비중이 대체로 비슷함을 시사합니다. 극단적 민감도 테스트 결과, MEXC의 RWA 거래량 26.2%를 전량 제외할 경우 파생상품 비율은 3.73배에서 2.75배로 하락합니다. 다만 Hyperliquid의 RWA 거래량 20.6%도 함께 제외한다면 임계치 역시 1.19배로 내려갑니다. 그럼에도 MEXC는 임계치의 2.3배로 남습니다. Gate도 마찬가집니다: RWA 비중 12.1%를 제외한 후에도 해당 비율은 임계치의 두 배 수준을 유지합니다.
셋째, 분모 크기가 여전히 작습니다. 주가 퍼페츄얼 계약은 USDT를 마진으로 사용하므로 공식 계산 시 공정하게 처리됩니다. 현물 시장의 경우 토큰화된 주가의 전시장 일일 거래량은 고작 3.3억 달러에 불과하며 사용자 보유량은 더 적습니다. 이는 핵심 준비금 방법론을 왜곡하기에 충분하지 않습니다.
면책 조항: 본 보고서는 각 거래소 공식 PoR 페이지, CoinGlass, CoinGecko, DefiLlama의 공개 자료를 기반으로 작성되었습니다. 투자를 권장하거나 보증하는 내용이 아닙니다. OI 데이터는 분기 평균이 아닌 2026년 7월 4일자 실시간 스냅샷 기준입니다. 거래량 데이터는 거래소 자체 신고분을 CoinGecko가 집計한 것입니다. 본고에서는 8개 거래소만 표본 조사하였으므로 시장 전체를 대표하지 않으며, 결론에는 필연적으로 오차가 포함될 수 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @agintender